3 Level Profit COGS
Kira kos penyampaian seunit, bezakan harga item daripada AOV dan uji harga terhadap sasaran margin kasar yang sesuai.
Pelajaran asal · Lembaran kerja yang disediakan · Transkrip automatik asal
Rujuk transkrip asal bahagian ini
00:00:00 Pricing Strategy untuk 3 Level Profit COGS. Apa benda ni? Tengok ni.
00:00:06 Tadi saya dah ajar awak tentang yang ni. Saya dah ajar awak tentang 5 Level Harga.
00:00:12 Sekarang ni saya nak masukkan awak lebih dalam. Lebih mendalam tentang COGS.
00:00:18 Apa benda tu? Jadi kita akan go through lebih detail. Cuma saya nak awak faham dulu yang ni.
00:00:23 Asas kewujudan harga dengan formula alam
00:00:27 Haa, dah macam kurafat dah pula bunyi dia kan
00:00:30 Tapi point dia adalah hukum alam harga
00:00:32 Ok, jom kita tengok
00:00:33 Mari kita ke whiteboard
00:00:34 Ok, untuk harga ni guys
00:00:36 Kita kena pecahkan harga kita ni kepada 3 je level harga lah
00:00:40 Kita lah saya buat macam ni eh
00:00:41 First kali kita panggil level harga yang tak mahal sangat, tak murah sangat
00:00:45 Bawah daripada RM200
00:00:48 Ini katalah, ini adalah price
00:00:50 Ok, ni price
00:00:53 Harga bawah RM200 ni biasanya margin kita
00:00:56 Kita kena ambil besar sikit tau
00:00:57 Maksudnya profit tu
00:00:59 Profit kita kena 70%
00:01:02 Itu adalah margin profit
00:01:04 Gross profit untung kasar
00:01:06 Tapi COGS
00:01:08 COGS ni stand for apa?
00:01:11 COGS
00:01:12 Cost of goods sold
00:01:16 Maksudnya
00:01:18 Kalau awak senaraikan
00:01:19 Semua kos-kos untuk pembelian barang tersebut
00:01:23 Nak menghasilkan satu barang tu berapa
00:01:24 That's why kalau awak tengok
00:01:26 Awak tengok dalam tutorial ni
00:01:28 Saya dah buat satu nama dia
00:01:30 COGS Calculator
00:01:32 Dalam COGS Calculator ni sebenarnya
00:01:34 Awak kena senaraikan
00:01:35 Semua kos-kos nak menghasilkan barang awak
00:01:38 Ni contoh ya saya buat demo sekarang
1. COGS dan untung kasar ialah bahagian berbeza dalam harga jualan
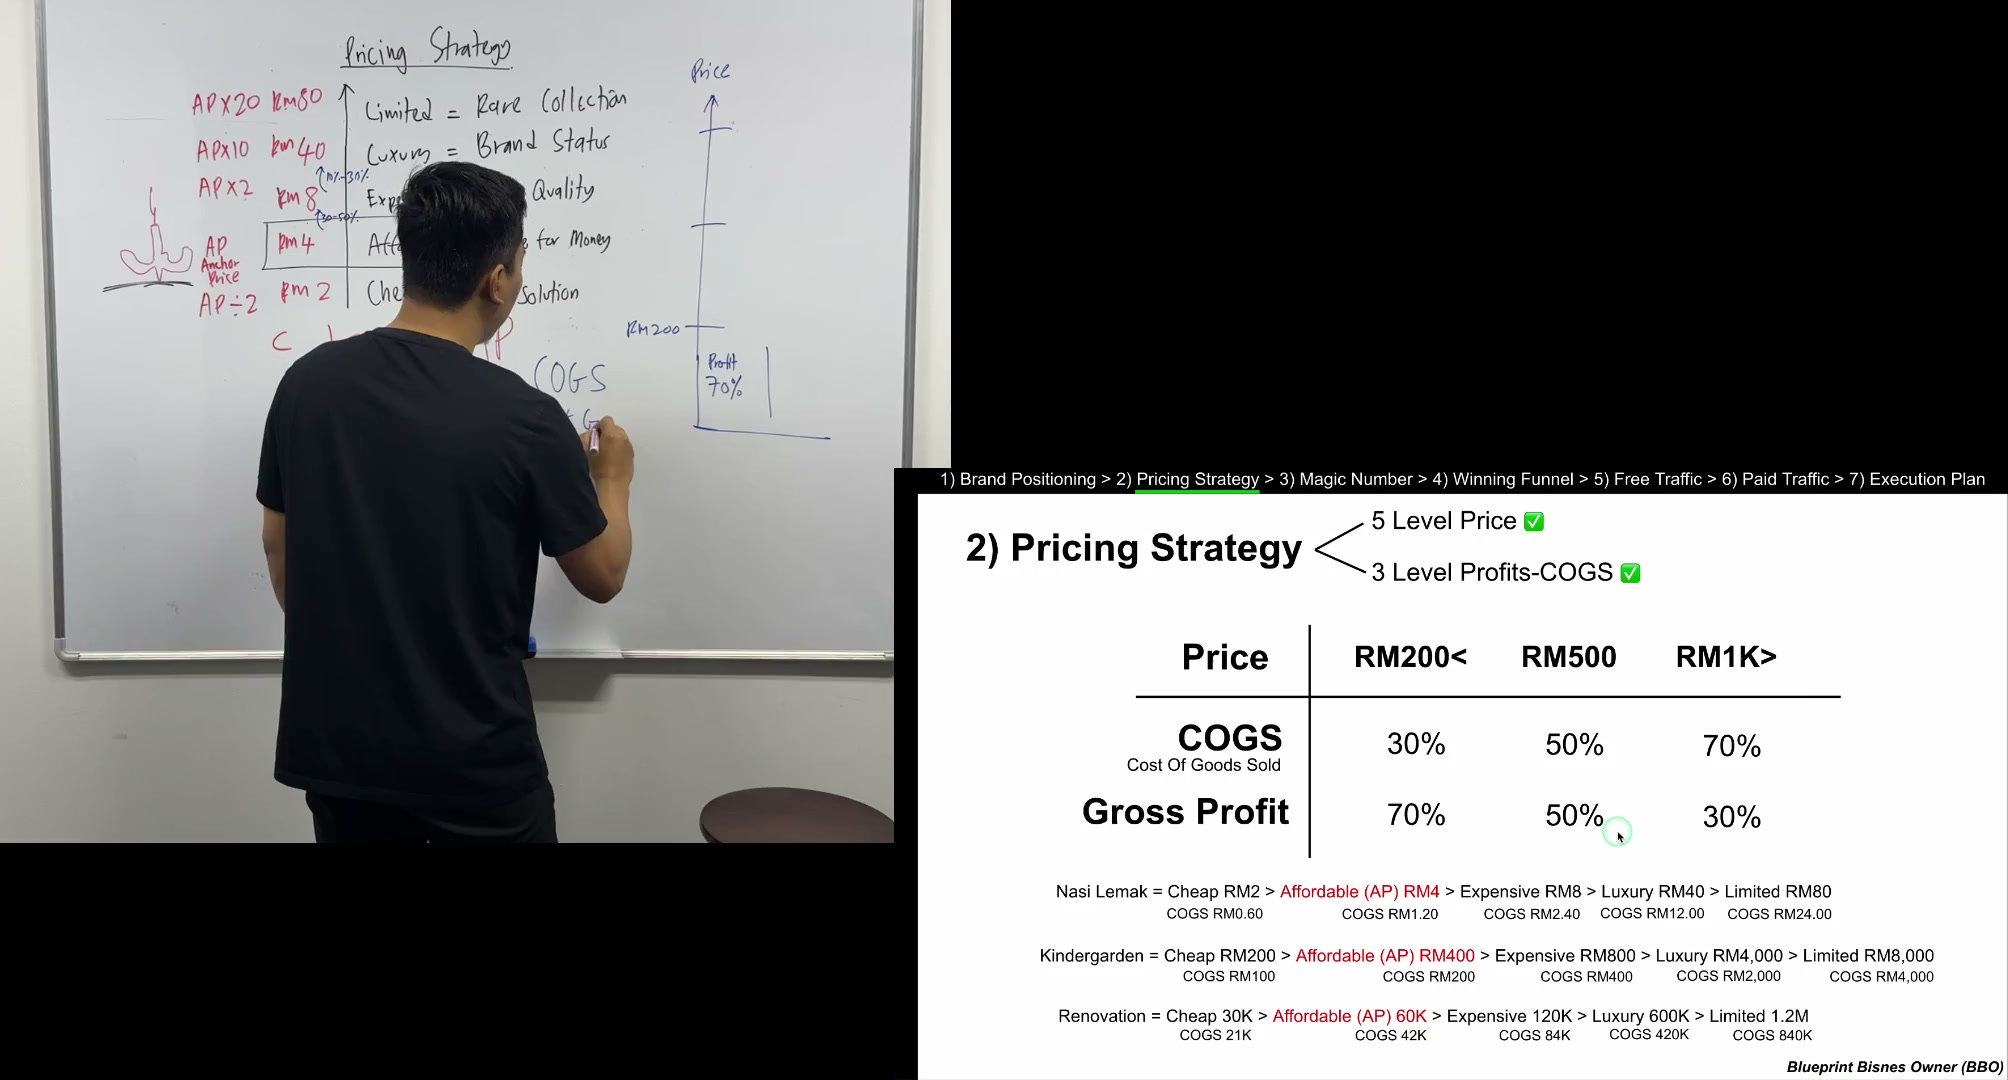
COGS ialah Cost of Goods Sold. Dalam latihan ini, senaraikan kos menghasilkan serta menyampaikan produk atau perkhidmatan. Baki harga jualan selepas menolak kos tersebut ialah untung kasar.
Untung kasar belum menjadi untung bersih akhir. Latihan ini berkaitan harga serta kos penyampaian; belanja operasi lain dan sasaran keuntungan disambung dalam pelajaran Magic Number.
Slaid menggunakan contoh harga rendah, sekitar RM500 dan harga tinggi sekitar RM1,000 ke atas. Kemudian Coach Adib menjelaskan harga rujukan model ialah AOV atau Average Order Value, bukan semestinya harga satu item.
- Untung kasar = harga jualan − kos yang dimasukkan dalam latihan COGS.
- Peratus COGS = kos ÷ harga jualan × 100.
- Margin kasar = untung kasar ÷ harga jualan × 100.
- Pastikan kos dan hasil jualan menggunakan unit yang sama.
Rujuk transkrip asal bahagian ini
00:01:40 Contohnya untuk menghasilkan barang awak ni
00:01:42 Katalah awak buat baju printing
00:01:44 So awak
00:01:46 Kos t-shirt
00:01:48 Okay katalah cost t-shirt
00:01:50 Sehelai
00:01:52 RM
00:01:54 RM15
00:01:56 RM12 lah cost t-shirt
00:01:58 Lepas tu
00:01:59 Printing hantar dekat Bangla
00:02:01 Nama dia Roni
00:02:03 Printing Bangla Roni
00:02:05 Saya bantailah nama dia
00:02:10 Printing Bangla Roni
00:02:12 Dia charge by
00:02:14 Satu helai baju
00:02:15 Dia charge RM5 lah
00:02:16 Itu macam kira sincak kira lah
00:02:18 Bangalore ni dia charge
00:02:19 Lepas tu awak ada pula cost
00:02:22 Packing
00:02:23 Ok nak packing
00:02:24 Mungkin satu baju dalam RM1 lah
00:02:28 RM50 lah katakan lah
00:02:29 0.50
00:02:30 Lepas tu awak ada lagi cost
00:02:32 Contohnya cost awak adalah cost
00:02:34 Apa lagi eh
00:02:36 Shipping
00:02:36 Delivery
00:02:39 Delivery
00:02:39 Awak punya cost
00:02:42 Dia berbeza-beza
00:02:43 Katalah delivery cost awak ni
00:02:45 Awak ambil average baju lah
00:02:47 Sebab average baju awak adalah
00:02:48 30 helai
00:02:50 Sebab delivery awak katalah
00:02:52 Awak punya delivery ni nak deliver
00:02:53 Harga dia RM20
00:02:54 So RM20 kenalah dia bahagi dengan 30 helai
00:02:58 Ini saya sahaja ambil example lain sikit
00:03:00 So kalau awak buka calculator
00:03:02 Sebab awak nak ambil kiraan
00:03:04 Kiraan kos per helai
00:03:05 So awak kena buat manual bahagilah
00:03:07 Contohlah average kos shipping RM20
00:03:10 Bahagikan dengan 30 helai
00:03:12 So awak estimate oh RM66
00:03:15 Maksudnya sehelai baju
00:03:16 Kena menanggung kos sebanyak 66 sen
00:03:20 Sama lah macam awak meniaga nasi lemak
00:03:22 Awak kena bayangkan lah
00:03:23 Satu timun
00:03:24 Boleh potong berapa nasi lemak
00:03:26 Berapa lah satu timun
00:03:27 Kalau kita buat nasi lemak
00:03:29 Satu timun panjang tu
00:03:30 Berapa kalau kita potong
00:03:31 Berapa nasi lemak kita boleh masuk kan
00:03:33 Abang bungkus
00:03:35 30 kan
00:03:37 Potong kecil-kecil
00:03:37 Potong separuh kan
00:03:38 Macam ninja kan
00:03:39 So
00:03:39 Timun harga berapa
00:03:41 Tak pernah beli timun
00:03:44 Berapa harga timun
00:03:45 80 sen
00:03:46 So, buatlah calculation macam ni
00:03:48 Contohnya, 1 timun 80 sen
00:03:52 Bahagi dengan 30 bungkus nasi lemak
00:03:55 So, awak dapatlah 0.2
00:03:57 So, kena masukkan ni
00:04:00 Timun pula dah
00:04:02 Kepala timun
00:04:03 Berapa tadi? 0.26
00:04:05 Jadi, tulis kat sini
00:04:08 Timun 0.26 sen
00:04:11 Ini baru betul
00:04:13 Sebab tu bila kira 0.02
00:04:15 eh murah lagi
00:04:16 0.02
00:04:18 0.03 sen
00:04:21 3 sen lah
00:04:23 maksudnya tak sampai 10 sen pun
00:04:24 betul ke ni
00:04:25 betul tak
00:04:26 1 ringgit lah timun
00:04:30 timun 1 ringgit
00:04:32 bahagi pula dengan
00:04:33 20 pak lah
00:04:36 5 sen lah
00:04:38 tentulah lebih kuat
00:04:39 maksudnya memang murah
00:04:40 maksudnya timun tu
00:04:42 timun serili lah
00:04:43 ni timun jadian ni
00:04:45 maksudnya betul lah
00:04:46 3 sen lah
00:04:46 itu cara nak kira
00:04:47 Awak kena ambil
00:04:49 Anggaran
00:04:50 Untuk
00:04:51 Nak hasilkan
00:04:52 Satu barang tu
00:04:53 Kena bahagi manually
00:04:54 Sebab tu formula ni
00:04:55 Awak kena
00:04:56 Buatlah sendiri
00:04:57 Kan
00:04:58 Contoh macam
00:04:58 Baju ni
00:04:59 Packing
00:04:59 Saya kena bahagi manual ya
00:05:01 Sebab saya ambil
00:05:02 Delivery charge
00:05:03 Postage
00:05:03 Postage RM
00:05:06 Postage katalah
00:05:07 Saya ambil postage RM
00:05:10 RM7.9
00:05:11 Tapi ni baju berat
00:05:12 Yang besar tu
00:05:13 Sekali pack besar
00:05:14 Kan contoh
00:05:17 Saya ambil
00:05:17 RM15.9
00:05:18 RM15, RM90
00:05:21 Bahagi dengan RM30 lah
00:05:23 Ambil kan
00:05:24 Kita buka calculator, kira tu betul
00:05:26 Sebab kita nak kena dapatkan setepat
00:05:29 Yang mungkin
00:05:30 RM90 bahagi average
00:05:32 Baju customer order RM30
00:05:35 RM53 je
00:05:38 Haa gitu dah
00:05:39 Jadi awak dah tahu dah
00:05:40 Selling price ni pula adalah
00:05:43 Selling price per unit baju
00:05:45 Oh biasa baju saya jual
00:05:47 Satu helai dalam RM25
00:05:48 Kata letak RM25
00:05:49 So nampak tak
00:05:51 Awak dah dapat dah kiraan COGS awak kat sini
00:05:54 Dan
00:05:55 Kenapa saya kata hukum alam tadi tu
00:05:57 Ok jom kita ambil baju printing eh
00:05:59 Saya ambil baju t-shirt printing
00:06:03 T-shirt printing
00:06:05 Kita masukkan macam ni
00:06:06 Ok
00:06:07 Standard baju t-shirt printing
00:06:09 Harga dia berapa
00:06:10 Katalah saya ambil harga dia adalah
00:06:12 Selai baju RM25 ke RM30
00:06:15 Selai baju t-shirt
00:06:16 RM20
00:06:17 30, saya dah baca t-shirt
00:06:18 30, ok
00:06:20 so maksudnya kalau saya jual harga 15 ringgit
00:06:22 memang jimat gila, murah gila
00:06:24 katalah saya jual 25, maksudnya saya still dalam kategori
00:06:26 affordable, macam tu lah
00:06:28 60 ringgit selain mahal, mungkin akan terletak 25
2. Bina kos seunit dan agihkan kos bersama

Contoh baju bercetak memasukkan kos baju, cetakan, pembungkusan serta penghantaran. Input awal ialah RM12 + RM5 + RM0.50 + RM0.66 = RM18.16 sehelai. Penghantaran disebut RM20 dibahagi 30 helai. RM0.66 pada skrin ialah input demonstrasi yang dipotong ke bawah; hasil tepat kira-kira RM0.6667.
Andaian penghantaran kemudian berubah kepada RM15.90 bagi pesanan purata 30 helai. Agihan tepat ialah RM0.53 sehelai dan jumlah kos baharu RM18.03. Kekalkan perubahan andaian; jangan gabungkan dua contoh.
Contoh timun menunjukkan prinsip sama: bahagikan kos bahan dengan jumlah hidangan yang boleh dihasilkan. Angka lisan serta transkrip berubah beberapa kali; kaedah kos setiap hidangan lebih stabil daripada mana-mana angka timun yang disebut secara spontan.
Bagi perkhidmatan, sewa pusat diagihkan mengikut kapasiti pelajar. Ini sebahagian daripada model kos penyampaian luas yang digunakan pengajar. Nyatakan asas agihan dengan jelas dan konsisten; pelajaran tidak menetapkan pengelasan perakaunan formal bagi setiap kos contoh.
- Senaraikan setiap kos penyampaian tawaran.
- Bahagikan kos pesanan atau kos bersama dengan unit berkaitan.
- Nyatakan andaian 30 helai dalam contoh.
- Bezakan hasil tepat daripada input dibundarkan pada skrin.
- Kira semula apabila kuantiti pesanan berubah.
Rujuk transkrip asal bahagian ini
00:06:28 60 ringgit selain mahal, mungkin akan terletak 25
00:06:30 lah, kita ambil gam-gam, nampak
00:06:32 formula ni dia automatik, dia akan kira
00:06:34 25 ringgit ni katalah, ini memang anchor price kita
00:06:36 yang ni murah, yang ni mahal sikit
00:06:38 yang ni lagi lah mahal, luxury
00:06:40 mungkin pakai benang emas katanya
00:06:42 yang ni pula lagi mahal
00:06:44 Jadi dalam chapter ni
00:06:46 Saya nak ajar awak
00:06:47 Yang hukum alam dia begini
00:06:48 Kalau barang tu
00:06:50 RM200 dan ke bawah
00:06:52 Macam situasi t-shirt printing ni
00:06:53 Profit kena 70%
00:06:55 Kena 70%
00:06:58 Lepas tu
00:06:58 COGS
00:07:00 COGS
00:07:02 Biasanya adalah
00:07:03 RM
00:07:04 30%
00:07:06 Dia macam tu
00:07:07 Cuma printing ni
00:07:08 Awak kena hati-hati
00:07:09 Sebab walaupun printing ni
00:07:11 Awak nampak
00:07:11 Baju dia sehelai
00:07:13 Adalah RM25
00:07:14 Tapi dia jarang order sehelai
00:07:16 Betul tak?
00:07:17 Dia order berapa helai biasanya?
00:07:19 Minimum 10
00:07:20 Katalah kita ambil average
00:07:21 Biasa customer
00:07:22 Order
00:07:25 20 helai lah
00:07:26 20 helai
00:07:27 Darat dengan RM25
00:07:29 Maksudnya
00:07:30 RM500 lah
00:07:32 Itulah dia dipanggil sebagai
00:07:34 AOV
00:07:35 Awak kena kira
00:07:36 Price ni adalah
00:07:37 Price AOV
00:07:39 Maksudnya
00:07:41 Average
00:07:44 Order
00:07:46 Value
00:07:47 Average order value ni kalau kita ambil average
00:07:49 So kalau barang bawah daripada 200
00:07:51 Kita nak margin kita tebal
00:07:53 70%
00:07:54 Barang dalam sekitar RM500
00:07:58 Kita nak
00:07:59 50-50 pun ok
00:08:00 Maksudnya 50
00:08:03 50
00:08:06 Profit
00:08:07 50
00:08:09 COGS 50 pun boleh juga
00:08:11 Dia ok
00:08:12 Sebab dia barang
00:08:13 Dah tak mahal
00:08:13 Barang atas
00:08:15 Daripada RM1K
00:08:16 RM1,000 dan ke atas
00:08:18 Profit jangan besar sangat
00:08:20 Nanti tak kompetitif
00:08:21 Biasanya profit
00:08:22 Dalam 30%
00:08:23 COGS ini
00:08:24 Yang dalam sekitar
00:08:25 70%
00:08:26 Maksudnya cost tinggi
00:08:27 Ini contoh macam
00:08:28 Kita buat
00:08:29 Travel agency ke
00:08:31 Service workshop
00:08:33 Baiki kereta ke
00:08:34 Kita pasang
3. Bandingkan melalui AOV, bukan harga item sahaja

Jika sehelai baju RM25 tetapi pelanggan biasanya membeli 20 helai, nilai pesanan contoh ialah 20 × RM25 = RM500. Nilai pesanan ini digunakan untuk perbincangan margin, bukan menganggap nilai setiap pesanan perniagaan hanya RM25.
Contoh anggaran: AOV rendah di bawah atau sekitar RM200 menggunakan COGS 30% dan margin kasar 70%; sekitar RM500 menggunakan 50% dan 50%; RM1,000 ke atas menggunakan COGS 70% dan margin kasar 30%. Tiada jadual lengkap bagi semua nilai di antara contoh.
Pesanan kecil mungkin memerlukan margin peratus lebih tinggi. Pesanan besar pula boleh menghasilkan jumlah wang untung kasar yang bermakna walaupun peratus lebih rendah. Contoh pelancongan, bengkel, penghawa dingin dan pengubahsuaian menerangkan kategori pesanan besar.
- Bezakan harga seunit daripada nilai pesanan purata.
- Contoh: 20 helai × RM25 = RM500 setiap pesanan.
- Tiga julat ialah anggaran pengajar, bukan syarat automatik.
- Lihat jumlah wang untung kasar dan peratus margin.
Rujuk transkrip asal bahagian ini
00:08:34 Kita pasang
00:08:35 Ekon office
00:08:36 Sekali 5 unit ke
00:08:37 Biasanya kita tak ambil
00:08:38 Margin yang besar
00:08:38 Sebab kalau tak
00:08:39 Nanti dia tak ikut standard
00:08:40 Kita tak berpijak di bumi yang nyata
00:08:42 Jadi that's why
00:08:43 Kalau tengok kat sini
00:08:44 Saya dah tolong kirakan ni
00:08:46 Nampak
00:08:47 Nasi lemak
00:08:48 Nasi lemak
00:08:49 Nasi lemak
00:08:50 Kalau lah
00:08:51 Jual murah macam ni
00:08:52 COGS dia maksudnya
00:08:54 60 sen
00:08:54 Awak kena pastikan
00:08:56 Boleh tak awak deliver
00:08:58 Menjual nasi lemak
00:08:59 Katalah awak nak position
00:09:00 Dengan harga murah
00:09:01 Boleh tak jual nasi lemak
00:09:02 60 sen je modal dia
00:09:03 Dengan timun
00:09:03 Apa semua tadi tu
00:09:05 60 sen
00:09:05 Baulah awak ok
00:09:06 Katalah awak nak jual affordable
00:09:08 4 ringgit
00:09:09 Modal awak kena
00:09:10 1 ringgit 20 sen
00:09:10 Tapi tuan, saya nak tolong orang
00:09:12 Saya nak 50-50
00:09:14 Sebab tu awak pergi kelas ni
00:09:16 Kalau awak nak ikut ego awak, awak tak akan berjaya
00:09:18 Awak kena tahu, awak tanyalah mana-mana orang FNB
00:09:20 Dia kan jawab benda yang sama je
00:09:21 70%
00:09:24 So awak jangan
00:09:27 Kurangkan harga
00:09:28 Mungkin awak kena kurangkan kos
00:09:30 Awak kena beli pukal sikit
00:09:31 Ataupun mungkin awak kena kurangkan portion nasi lemak tu
00:09:33 Kurangkan sikit, walaupun dia jual harga RM2
00:09:35 Harga sama RM2
00:09:38 Tapi portion lebih kurang
00:09:40 Expensive nampak
00:09:41 RM2.50 je
00:09:42 Sebab ni 70% eh
00:09:43 Largeri RM12 je
00:09:44 Limited RM24 je
00:09:46 Ini maximum
00:09:46 Sebab nasi lemak dalam kategori
00:09:48 Yang murah
00:09:48 Dia dekat sini
00:09:49 Okay next
00:09:50 Kindergarten
00:09:51 Katakanlah saya jual
00:09:52 Kindergarten
00:09:53 Untuk anak pergi belajar
00:09:54 Dan sebagainya
00:09:55 Harga standard RM200
00:09:56 Setiap bulan
00:09:57 Jadi saya kena
00:09:58 RM50-R50 lah
00:09:59 Lebih kurang
00:09:59 Sebab katalah saya jual
00:10:00 Affordable RM400
00:10:01 COGS saya adalah RM200
00:10:02 So
00:10:03 Anda kena kira
00:10:05 COGS kat sini
00:10:05 Berapa kos sewa
00:10:07 Dan sebagainya
00:10:08 Bahagilah
00:10:08 Sewa ofis
00:10:10 RM5,000
00:10:11 Bahagi dengan
00:10:12 Berapa banyak budak-budak
00:10:13 Kena kira
00:10:14 Kos untuk
00:10:14 Bagi seorang budak
00:10:16 Pandai
00:10:16 Menjadi insan cemerlang
00:10:18 Berapa kos dia
00:10:18 Maksudnya
00:10:20 Untuk seorang budak
00:10:21 Deliver lah kan
00:10:21 Untuk kita
00:10:22 Biar
00:10:23 Katalah capacity pusat
00:10:24 Kindergarten kita adalah
00:10:25 RM150 kanak-kanak
00:10:26 So kena bahagikan
00:10:27 RM5,000 bahagi
00:10:28 RM150 kanak-kanak
00:10:30 Baru kita dapat
00:10:31 Exactly per unit
00:10:32 COGS
00:10:33 Expensive
00:10:34 Ni expensive
00:10:34 RM400
00:10:35 Dia maksudnya
00:10:36 RM50,50
00:10:36 Katalah awak
00:10:37 Jual package
00:10:38 Renovation
00:10:39 Contohnya
00:10:40 Kabinet
00:10:41 Dapur ke apa ke
00:10:42 Awak
00:10:43 Ini ambil untung
00:10:44 Dalam sekitar
00:10:45 30% sahaja
00:10:46 Maksudnya
00:10:47 Kalau murah
00:10:47 30k
00:10:48 COGS awak adalah
00:10:49 21,000
00:10:50 Maksudnya
00:10:52 Profit awak
00:10:53 Sikit lah
00:10:54 COGS awak besar
00:10:55 Nampak
00:10:56 Yang ni
00:10:56 COGS awak
00:10:57 42
00:10:57 Maksudnya
00:10:58 Awak kena deliver
00:10:59 Jangan lebih
00:11:00 Cost
00:11:00 Lebih 42,000
00:11:01 Jangan lebih
00:11:02 Cost 84,000
00:11:03 Yang ni
00:11:03 70%
00:11:04 Yang ni luxury
00:11:05 So maksudnya
00:11:06 Untung besar lah
00:11:07 Kat sini
00:11:07 Itu yang best tu
00:11:08 Jual barang mahal
00:11:09 Kita still ambil 30%
00:11:11 Tapi tengok untung berapa kat sini
00:11:12 RM180,000
00:11:14 Limited lagi lah
4. Baca had kos pada slaid dengan teliti

Contoh nasi lemak mengekalkan COGS 30%: harga RM2, RM4, RM8, RM40 dan RM80 dipadankan dengan kos RM0.60, RM1.20, RM2.40, RM12 dan RM24.
Contoh tadika mengekalkan COGS 50%: harga RM200, RM400, RM800, RM4,000 dan RM8,000 dipadankan dengan kos RM100, RM200, RM400, RM2,000 dan RM4,000.
Contoh pengubahsuaian mengekalkan COGS 70%: harga RM30,000, RM60,000, RM120,000, RM600,000 dan RM1,200,000 dipadankan dengan kos RM21,000, RM42,000, RM84,000, RM420,000 dan RM840,000.
Setiap contoh mengekalkan satu peratus merentasi lima tahap harga. Tujuannya menunjukkan aritmetik, bukan menukar julat AOV secara mekanikal pada setiap sel Luxury. “Allowable cost” bermaksud had kos yang terhasil daripada sasaran pilihan, bukan elaun undang-undang atau perakaunan.
- Had kos sasaran = harga × pecahan COGS sasaran.
- Setiap contoh menggunakan pecahan kos tetap bagi urutannya.
- Untung kasar ialah harga tolak kos.
- Harga tinggi boleh memberi lebih banyak wang untung kasar walaupun margin peratus lebih rendah.
Rujuk transkrip asal bahagian ini
00:11:14 Limited lagi lah
00:11:16 Kita bos sendiri turun padang
00:11:17 Dihasilkan design oleh
00:11:20 Fernando Lajueno Al-Bukaki
00:11:22 Tak tahu lah siapa kan
00:11:24 Tapi limited lah
00:11:25 So ini adalah pricing strategy
00:11:27 That's why saya nak awak
00:11:29 Tolong isi betul-betul
00:11:31 Dan sebenarnya bila awak isi
00:11:33 Tengok tak belah kandang ni
00:11:34 Dia dah ada satu kiraan
00:11:36 Dan dekat sini COGS ni
00:11:39 Awak kena masukkan
00:11:40 Contohnya t-shirt printing
00:11:42 Saya jual harga RM25
00:11:44 Tapi AOV saya
00:11:46 Average order value saya sebenarnya
00:11:48 Bukannya RM25
00:11:49 Sebab average order value saya
00:11:52 AOV saya adalah RM500
00:11:54 Banyak customer beli dengan average RM500
00:11:56 Saya boleh maintain
00:11:57 50-50 profit margin
00:11:59 50%
00:12:00 Saya tulis 50% kat sini
00:12:01 So berapakah
00:12:04 COGS saya katalah
00:12:06 Saya jual RM25
00:12:07 Saya tak nak lebih RM12.50
00:12:09 Profit saya kena dapat RM25
00:12:11 Katalah awak jual barang murah
00:12:13 Awak bolehlah masukkan 70%
00:12:15 Betul tak
00:12:15 Sebab apa?
00:12:16 Tadi kan kita dah belajar
00:12:17 Sini patutnya 70%
00:12:20 Kalau katalah barang mahal
00:12:21 Awak masukkan 30%
00:12:22 Sebab itu adalah COGS
00:12:24 Cost untuk satu produk masukkan
00:12:26 So calculator ni akan auto calculate
00:12:27 Berapa yang patutnya awak kena deliver
00:12:29 Katalah saya letak 50%
00:12:31 So sekarang ni betul tak betul harga saya ni
00:12:33 Saya tengok balik
00:12:33 T-shirt printing
00:12:34 Saya nak jual harga RM25
00:12:38 Katakanlah kos saya
00:12:39 Tetap lebih RM12
00:12:40 Sekarang ni kos saya dah RM18
00:12:41 So macam mana ni
00:12:43 Nak naikkan harga ke
00:12:44 Nak kurangkan kos
00:12:46 Ada dua option
00:12:46 So mungkin awak kena naikkan harga
00:12:48 Mungkin
00:12:49 Saya kena naikkan harga saya
00:12:51 Mungkin kepada
00:12:54 Harga saya kena jual
00:12:55 Katalah saya nak jual affordable
00:12:56 Kalau saya jual harga expensive
00:12:59 Tak ada masalah
00:12:59 Betul tak?
00:13:00 Sebab kalau saya jual harga expensive
00:13:02 RM25 margin saya
00:13:04 Saya masih lagi dalam
00:13:05 Allowable
00:13:06 COGS
00:13:07 Cost
00:13:08 Masih lagi dalam
00:13:09 Allowable
00:13:10 Yang dibenarkan
00:13:11 Jadi saya tak boleh lah
00:13:12 Kalau macam ni lah
00:13:13 Katalah
00:13:13 Upah designer
00:13:14 Haa ambil lah
00:13:15 Saya upah designer
00:13:17 Upah designer
00:13:21 Professional
00:13:22 So upah designer pro ni
00:13:24 Katalah kita bayar dia
00:13:25 RM
00:13:27 500
00:13:27 Satu design
00:13:28 Eh tak boleh lah
00:13:29 500 tu design
00:13:30 Kita bayar dia
00:13:31 100 lah
00:13:32 100 ringgit satu design
00:13:33 Maksudnya dia ni memang pro
00:13:34 Satu design baju tu
00:13:35 Dia charge RM100
00:13:36 Ataupun kita bagi commission ke
00:13:38 So yang ni kena bahagi lah pula
00:13:39 Dengan
00:13:40 RM30
00:13:42 Average
00:13:44 So berapa kat sini
00:13:46 RM100
00:13:48 Bahagi RM30
00:13:52 RM30
00:13:52 So awak kena masuk kat sini
00:13:53 Cost upah designer
00:13:55 RM30
00:13:55 Dah
00:13:56 So maksudnya awak adalah
00:13:58 Expensive
00:13:58 Awak kena jual harga expensive
00:14:00 Awak tak boleh jual harga affordable
00:14:01 Sebab cost structure awak
00:14:03 Dah memang
00:14:03 Merujuk kepada
00:14:04 Quality
00:14:06 Dan benda ni berbeza-beza lah
00:14:08 That's why lah katalah dia jual harga murah
00:14:10 Sorry, kuantiti kecil
00:14:12 Awak kenalah tukar balik
00:14:13 Sebab ini saya merujuk kepada average 30 line
00:14:15 Okay, kena clear kat situ eh
00:14:16 So, tolong gunakan benda ni
00:14:19 Dan masukkan selling price awak berapa kat sini
00:14:22 Katalah awak punya selling price awak
00:14:23 Awak nak letak RM50
00:14:25 Then jadi healthy lah balik
00:14:27 Selling price RM50, okay lah
00:14:29 Sebab CLGS awak tak lebih daripada 50%
00:14:31 Kalau saya jual harga RM20, RM30
00:14:34 dah tak healthy dah kat sini
00:14:36 70%
00:14:37 saya punya COGS
00:14:38 so tolong gunakan benda ni
00:14:40 dan isikan
00:14:41 dan kita jumpa lagi
00:14:42 dalam video yang seterusnya
00:14:43 dan kita recap sekejap
00:14:45 by the way
00:14:45 apa yang awak dah belajar
00:14:47 setakat ni
00:14:48 awak dah belajar
00:14:50 brand positioning
00:14:50 settle
00:14:51 pricing strategy
00:14:52 lepas branding dah clear
00:14:53 baru buat pricing strategy
00:14:54 dan dalam pricing strategy
00:14:55 awak dah belajar
00:14:56 limited, exclusive, luxury, affordable
00:14:58 semua dia dah clear
00:14:59 barulah otak awak terbuka
5. Bandingkan kos sebenar dengan sasaran dan ubah tawaran

Harga RM25 dengan kos baju RM18.03 meninggalkan untung kasar RM6.97, COGS 72.12% dan margin kasar 27.88%. Sasaran COGS 50% bagi harga RM25 memberi had kos RM12.50, maka RM18.03 melebihi sasaran itu. Ini bukan bermaksud langsung tiada untung kasar; kos hanya melebihi had yang diingini.
Dua pilihan utama ialah mengurangkan kos atau menaikkan harga. Keputusan mesti konsisten dengan kualiti dan positioning. Pereka profesional boleh menguatkan nilai kualiti tetapi juga menambah kos penyampaian.
Contoh pereka membahagikan RM100 dengan 30 helai. Input pada skrin ialah RM3.30, sedangkan hasil tepat kira-kira RM3.3333. Menggunakan input skrin: RM18.03 + RM3.30 = RM21.33. Pada harga RM50, hasilnya COGS 42.66% dan untung kasar RM28.67. Angka ini bergantung pada input demonstrasi yang telah dibundarkan.
Medan atas lembaran kerja berlabel COGS %, walaupun sebahagian penerangan lisan menyebut peratus untung kasar. Kedua-duanya saling melengkapkan: margin kasar 70% bersamaan COGS 30%, manakala contoh 50/50 sama bagi kedua-duanya. Jangan isi 70% dalam medan COGS sambil menjangkakan untung kasar 70%.
- Bandingkan nisbah kos sebenar dengan sasaran.
- Semak sama ada harga baharu sesuai dengan positioning dan nilai pelanggan.
- Kira semula kos selepas menambah ciri, khidmat profesional atau mengubah kuantiti.
- Baca label medan: COGS dan margin kasar berbeza.
- Kekalkan andaian pembundaran apabila menyalin contoh.
Rujuk transkrip asal bahagian ini
00:14:59 barulah otak awak terbuka
00:15:00 sikit kepala otak
00:15:01 rupanya boleh je jual mahal
00:15:02 boleh je jual murah
00:15:03 Janganlah tak nak affordable
00:15:04 Affordable
00:15:04 Affordable je
00:15:05 Sebab affordable ni
00:15:07 Paling mencabar
00:15:07 Sampai nak jual
00:15:08 Dia tengah-tengah
00:15:09 Nak kata mahal tak
00:15:10 Nak kata murah tak
00:15:11 Saya eh
00:15:11 Lebih prefer eh
00:15:12 Kalau boleh
00:15:12 Awak pangkas siap-siap lah
00:15:14 Affordable ni
00:15:14 Tak payahlah affordable
00:15:15 Kalau nak marah
00:15:16 Marah pula dah
00:15:17 Mahal-mahal terus
00:15:18 Kalau nak murah
00:15:19 Murah terus
00:15:19 Jangan affordable
00:15:20 Sebab takut awak
00:15:21 Di tengah-tengah
00:15:22 Atas pagar
00:15:23 Nak mahal tak
00:15:23 Nak murah tak
00:15:24 Paling senang
00:15:25 Kalau mahal-mahal terus lah
00:15:26 Kalau murah
00:15:26 Murah terus
00:15:27 Lagi senang nak fikir
00:15:28 Customer pun clear
00:15:29 Awak positioning kat mana
00:15:30 Sebab ada orang
00:15:32 Tak percaya dengan barang murah
00:15:33 Bagi dia murah tak kualiti
00:15:34 Ada orang pula
00:15:35 Tak suka dengan barang mahal
00:15:35 Bagi dia
00:15:36 Bagaimana tu membazir
00:15:37 Macam-macam perspektif
00:15:38 So pilih je target audience
00:15:39 Yang awak nak
00:15:39 Dan awak kena clear
00:15:41 Pada hukum alam COGS
00:15:42 Ini bukanlah wajib
00:15:44 Confirm kena 70%
00:15:45 Tak
00:15:45 Ini adalah
00:15:46 Estimate
00:15:47 Boleh jadi awak kena ambil lebih
00:15:49 Boleh jadi
00:15:50 Makin mahal katalah
00:15:51 Barang awak harga 100 ribu
00:15:52 Mungkin awak ambil 80%
00:15:55 COGS
00:15:55 Gross profit mungkin 20% je
00:15:57 Sebab lagi mahal
00:15:58 Margin awak mungkin lagi nipis
00:16:00 Ikut industri
00:16:01 Ada pula orang yang 5% je majin profit dia
00:16:03 Oh saya kilang OEM
00:16:04 Nak buat macam mana
00:16:05 Tapi awak kena tahu
00:16:06 Bila awak melanggar hukum alam ni
00:16:08 That's why lah awak tak kaya-kaya
00:16:10 Awak akan penat nak deliver
00:16:12 Setiap duit datang dengan amanah
00:16:13 Yang kita kena deliver
00:16:15 Tak ada easy money dalam bisnes
00:16:16 Tak ada tiba-tiba awak nak ambil mojin besar
00:16:18 Memang tak boleh
00:16:19 Nanti awak tak dapat
00:16:20 Nak main volume pula dah
00:16:22 So
00:16:22 Kita jumpa dalam video yang seterusnya
00:16:25 Zas
6. Anggap margin sebagai anggaran dan lengkapkan latihan
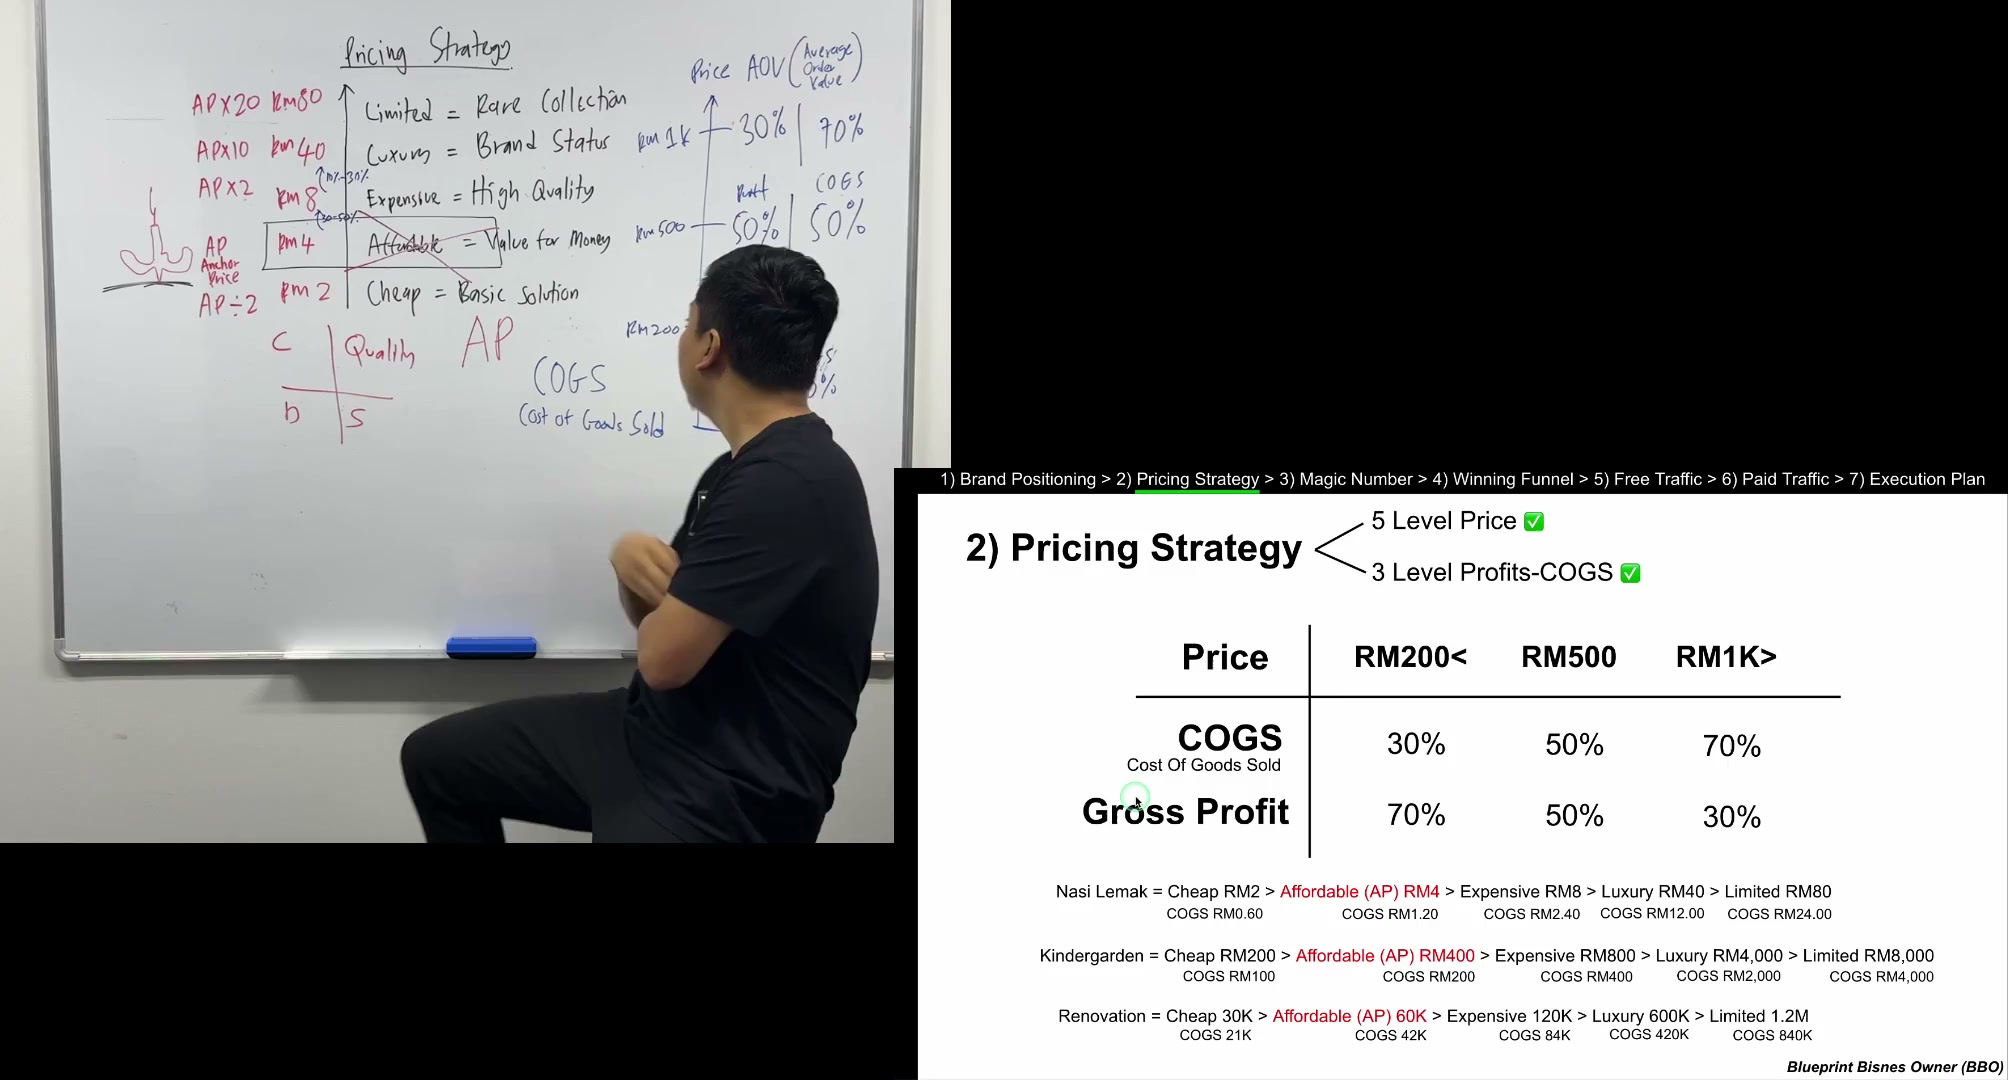
Peratus ini dinyatakan bukan aturan tepat yang wajib. Contoh lain termasuk pesanan sangat besar dengan margin kasar 20% serta kilang OEM dengan margin lebih nipis. Tujuannya memahami ekonomi dan tanggungan penyampaian tawaran.
Coach Adib secara peribadi lebih memilih positioning Murah atau Mahal yang jelas berbanding tersekat di tengah pada Affordable. Ini pilihan strategi beliau, bukan bukti semua perniagaan berharga berpatutan tidak berdaya maju.
Lengkapkan kalkulator kos, masukkan harga sebenar, bandingkan dengan pecahan kos sasaran dan semak semula positioning serta harga jika struktur itu tidak menyokong tawaran.
- Sesuaikan anggaran dengan industri serta cara penyampaian sebenar.
- Hasil jualan datang bersama kos dan tanggungan menyiapkan tawaran.
- Siapkan lembaran kerja sebelum sambung OPEX dan sasaran keuntungan.
Kad ulang kaji
Cuba terangkan konsep dengan kata-kata sendiri sebelum membuka isi jawapan. Kad ini berpandukan nota pelajaran, bukan skema pemarkahan peperiksaan rasmi.
Terangkan: COGS dan untung kasar ialah bahagian berbeza dalam harga jualan
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Untung kasar = harga jualan − kos yang dimasukkan dalam latihan COGS.
- Peratus COGS = kos ÷ harga jualan × 100.
- Margin kasar = untung kasar ÷ harga jualan × 100.
- Pastikan kos dan hasil jualan menggunakan unit yang sama.
COGS ialah Cost of Goods Sold. Dalam latihan ini, senaraikan kos menghasilkan serta menyampaikan produk atau perkhidmatan. Baki harga jualan selepas menolak kos tersebut ialah untung kasar.
Untung kasar belum menjadi untung bersih akhir. Latihan ini berkaitan harga serta kos penyampaian; belanja operasi lain dan sasaran keuntungan disambung dalam pelajaran Magic Number.
Slaid menggunakan contoh harga rendah, sekitar RM500 dan harga tinggi sekitar RM1,000 ke atas. Kemudian Coach Adib menjelaskan harga rujukan model ialah AOV atau Average Order Value, bukan semestinya harga satu item.
Terangkan: Bina kos seunit dan agihkan kos bersama
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Senaraikan setiap kos penyampaian tawaran.
- Bahagikan kos pesanan atau kos bersama dengan unit berkaitan.
- Nyatakan andaian 30 helai dalam contoh.
- Bezakan hasil tepat daripada input dibundarkan pada skrin.
- Kira semula apabila kuantiti pesanan berubah.
Contoh baju bercetak memasukkan kos baju, cetakan, pembungkusan serta penghantaran. Input awal ialah RM12 + RM5 + RM0.50 + RM0.66 = RM18.16 sehelai. Penghantaran disebut RM20 dibahagi 30 helai. RM0.66 pada skrin ialah input demonstrasi yang dipotong ke bawah; hasil tepat kira-kira RM0.6667.
Andaian penghantaran kemudian berubah kepada RM15.90 bagi pesanan purata 30 helai. Agihan tepat ialah RM0.53 sehelai dan jumlah kos baharu RM18.03. Kekalkan perubahan andaian; jangan gabungkan dua contoh.
Contoh timun menunjukkan prinsip sama: bahagikan kos bahan dengan jumlah hidangan yang boleh dihasilkan. Angka lisan serta transkrip berubah beberapa kali; kaedah kos setiap hidangan lebih stabil daripada mana-mana angka timun yang disebut secara spontan.
Bagi perkhidmatan, sewa pusat diagihkan mengikut kapasiti pelajar. Ini sebahagian daripada model kos penyampaian luas yang digunakan pengajar. Nyatakan asas agihan dengan jelas dan konsisten; pelajaran tidak menetapkan pengelasan perakaunan formal bagi setiap kos contoh.
Terangkan: Bandingkan melalui AOV, bukan harga item sahaja
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Bezakan harga seunit daripada nilai pesanan purata.
- Contoh: 20 helai × RM25 = RM500 setiap pesanan.
- Tiga julat ialah anggaran pengajar, bukan syarat automatik.
- Lihat jumlah wang untung kasar dan peratus margin.
Jika sehelai baju RM25 tetapi pelanggan biasanya membeli 20 helai, nilai pesanan contoh ialah 20 × RM25 = RM500. Nilai pesanan ini digunakan untuk perbincangan margin, bukan menganggap nilai setiap pesanan perniagaan hanya RM25.
Contoh anggaran: AOV rendah di bawah atau sekitar RM200 menggunakan COGS 30% dan margin kasar 70%; sekitar RM500 menggunakan 50% dan 50%; RM1,000 ke atas menggunakan COGS 70% dan margin kasar 30%. Tiada jadual lengkap bagi semua nilai di antara contoh.
Pesanan kecil mungkin memerlukan margin peratus lebih tinggi. Pesanan besar pula boleh menghasilkan jumlah wang untung kasar yang bermakna walaupun peratus lebih rendah. Contoh pelancongan, bengkel, penghawa dingin dan pengubahsuaian menerangkan kategori pesanan besar.
Terangkan: Baca had kos pada slaid dengan teliti
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Had kos sasaran = harga × pecahan COGS sasaran.
- Setiap contoh menggunakan pecahan kos tetap bagi urutannya.
- Untung kasar ialah harga tolak kos.
- Harga tinggi boleh memberi lebih banyak wang untung kasar walaupun margin peratus lebih rendah.
Contoh nasi lemak mengekalkan COGS 30%: harga RM2, RM4, RM8, RM40 dan RM80 dipadankan dengan kos RM0.60, RM1.20, RM2.40, RM12 dan RM24.
Contoh tadika mengekalkan COGS 50%: harga RM200, RM400, RM800, RM4,000 dan RM8,000 dipadankan dengan kos RM100, RM200, RM400, RM2,000 dan RM4,000.
Contoh pengubahsuaian mengekalkan COGS 70%: harga RM30,000, RM60,000, RM120,000, RM600,000 dan RM1,200,000 dipadankan dengan kos RM21,000, RM42,000, RM84,000, RM420,000 dan RM840,000.
Setiap contoh mengekalkan satu peratus merentasi lima tahap harga. Tujuannya menunjukkan aritmetik, bukan menukar julat AOV secara mekanikal pada setiap sel Luxury. “Allowable cost” bermaksud had kos yang terhasil daripada sasaran pilihan, bukan elaun undang-undang atau perakaunan.
Terangkan: Bandingkan kos sebenar dengan sasaran dan ubah tawaran
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Bandingkan nisbah kos sebenar dengan sasaran.
- Semak sama ada harga baharu sesuai dengan positioning dan nilai pelanggan.
- Kira semula kos selepas menambah ciri, khidmat profesional atau mengubah kuantiti.
- Baca label medan: COGS dan margin kasar berbeza.
- Kekalkan andaian pembundaran apabila menyalin contoh.
Harga RM25 dengan kos baju RM18.03 meninggalkan untung kasar RM6.97, COGS 72.12% dan margin kasar 27.88%. Sasaran COGS 50% bagi harga RM25 memberi had kos RM12.50, maka RM18.03 melebihi sasaran itu. Ini bukan bermaksud langsung tiada untung kasar; kos hanya melebihi had yang diingini.
Dua pilihan utama ialah mengurangkan kos atau menaikkan harga. Keputusan mesti konsisten dengan kualiti dan positioning. Pereka profesional boleh menguatkan nilai kualiti tetapi juga menambah kos penyampaian.
Contoh pereka membahagikan RM100 dengan 30 helai. Input pada skrin ialah RM3.30, sedangkan hasil tepat kira-kira RM3.3333. Menggunakan input skrin: RM18.03 + RM3.30 = RM21.33. Pada harga RM50, hasilnya COGS 42.66% dan untung kasar RM28.67. Angka ini bergantung pada input demonstrasi yang telah dibundarkan.
Medan atas lembaran kerja berlabel COGS %, walaupun sebahagian penerangan lisan menyebut peratus untung kasar. Kedua-duanya saling melengkapkan: margin kasar 70% bersamaan COGS 30%, manakala contoh 50/50 sama bagi kedua-duanya. Jangan isi 70% dalam medan COGS sambil menjangkakan untung kasar 70%.
Terangkan: Anggap margin sebagai anggaran dan lengkapkan latihan
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Sesuaikan anggaran dengan industri serta cara penyampaian sebenar.
- Hasil jualan datang bersama kos dan tanggungan menyiapkan tawaran.
- Siapkan lembaran kerja sebelum sambung OPEX dan sasaran keuntungan.
Peratus ini dinyatakan bukan aturan tepat yang wajib. Contoh lain termasuk pesanan sangat besar dengan margin kasar 20% serta kilang OEM dengan margin lebih nipis. Tujuannya memahami ekonomi dan tanggungan penyampaian tawaran.
Coach Adib secara peribadi lebih memilih positioning Murah atau Mahal yang jelas berbanding tersekat di tengah pada Affordable. Ini pilihan strategi beliau, bukan bukti semua perniagaan berharga berpatutan tidak berdaya maju.
Lengkapkan kalkulator kos, masukkan harga sebenar, bandingkan dengan pecahan kos sasaran dan semak semula positioning serta harga jika struktur itu tidak menyokong tawaran.
Maksud istilah: COGS
Cost of Goods Sold; kos penghasilan serta penyampaian yang dimasukkan dalam latihan.
Maksud istilah: Gross profit
Untung kasar: harga jualan tolak kos dalam latihan COGS.
Maksud istilah: AOV
Average Order Value atau nilai pesanan purata; berbeza daripada harga satu item.
Maksud istilah: Allowable cost
Had kos berdasarkan pecahan sasaran dalam lembaran kerja.
Maksud istilah: Per-unit allocation
Agihan kos bersama pesanan kepada unit yang menanggung kos tersebut.
Senarai tugasan
- Senaraikan kos input untuk menyampaikan satu unit tawaran.
- Agihkan kos bersama menggunakan andaian kuantiti atau kapasiti yang jelas.
- Kira AOV secara berasingan daripada harga seunit.
- Pilih sasaran margin kasar berdasarkan bukti dan pecahan COGS yang melengkapkannya.
- Isi kos sebenar, harga serta sasaran COGS pada medan yang betul.
- Jika kos melebihi sasaran, kaji kos, harga dan skop tawaran.
- Catat andaian yang berubah serta cara pembundaran.
Soalan semak kefahaman
- Adakah kos dan harga menggunakan unit sama?
- Apa yang berubah apabila pelanggan membeli lebih sedikit unit?
- Adakah untung kasar tersalah dianggap untung bersih?
- Adakah peratus COGS tersalah dianggap margin kasar?
- Bolehkah harga menampung janji sebenar dalam USP?
- Apakah bukti yang menyokong margin sasaran perniagaan ini?
Istilah penting
| Istilah | Maksud dalam pelajaran ini |
|---|---|
| COGS | Cost of Goods Sold; kos penghasilan serta penyampaian yang dimasukkan dalam latihan. |
| Gross profit | Untung kasar: harga jualan tolak kos dalam latihan COGS. |
| AOV | Average Order Value atau nilai pesanan purata; berbeza daripada harga satu item. |
| Allowable cost | Had kos berdasarkan pecahan sasaran dalam lembaran kerja. |
| Per-unit allocation | Agihan kos bersama pesanan kepada unit yang menanggung kos tersebut. |
Semak dengan rakaman asal
Dengar rakaman sambil membaca nota. Butang masa membawa anda ke bahagian audio yang berkaitan. Masa bagi setiap bingkai slaid ditunjukkan secara berasingan.
Lihat semua bingkai yang disimpan bersama konteks transkrip · Transkrip penuh dengan bingkai asal
Transkrip penuh dengan cap masa
Pricing Strategy untuk 3 Level Profit COGS. Apa benda ni? Tengok ni. [semak: perkataan tidak pasti, nombor atau jumlah]
Tadi saya dah ajar awak tentang yang ni. Saya dah ajar awak tentang 5 Level Harga. [semak: perkataan tidak pasti, nombor atau jumlah]
Sekarang ni saya nak masukkan awak lebih dalam. Lebih mendalam tentang COGS.
Apa benda tu? Jadi kita akan go through lebih detail. Cuma saya nak awak faham dulu yang ni. [semak: perkataan tidak pasti]
Asas kewujudan harga dengan formula alam
Haa, dah macam kurafat dah pula bunyi dia kan [semak: perkataan tidak pasti]
Tapi point dia adalah hukum alam harga [semak: perkataan tidak pasti]
Ok, jom kita tengok [semak: perkataan tidak pasti]
Mari kita ke whiteboard
Ok, untuk harga ni guys
Kita kena pecahkan harga kita ni kepada 3 je level harga lah [semak: nombor atau jumlah]
Kita lah saya buat macam ni eh [semak: perkataan tidak pasti]
First kali kita panggil level harga yang tak mahal sangat, tak murah sangat
Bawah daripada RM200 [semak: nombor atau jumlah]
Ini katalah, ini adalah price
Ok, ni price [semak: perkataan tidak pasti]
Harga bawah RM200 ni biasanya margin kita [semak: nombor atau jumlah]
Kita kena ambil besar sikit tau [semak: perkataan tidak pasti]
Maksudnya profit tu
Profit kita kena 70% [semak: nombor atau jumlah]
Itu adalah margin profit
Gross profit untung kasar [semak: perkataan tidak pasti]
Tapi COGS
COGS ni stand for apa?
COGS
Cost of goods sold
Maksudnya
Kalau awak senaraikan
Semua kos-kos untuk pembelian barang tersebut
Nak menghasilkan satu barang tu berapa [semak: perkataan tidak pasti]
That's why kalau awak tengok
Awak tengok dalam tutorial ni [semak: perkataan tidak pasti]
Saya dah buat satu nama dia
COGS Calculator
Dalam COGS Calculator ni sebenarnya
Awak kena senaraikan
Semua kos-kos nak menghasilkan barang awak
Ni contoh ya saya buat demo sekarang [semak: perkataan tidak pasti]
Contohnya untuk menghasilkan barang awak ni [semak: perkataan tidak pasti]
Katalah awak buat baju printing
So awak
Kos t-shirt [semak: perkataan tidak pasti]
Okay katalah cost t-shirt [semak: perkataan tidak pasti]
Sehelai
RM
RM15 [semak: nombor atau jumlah]
RM12 lah cost t-shirt [semak: nombor atau jumlah]
Lepas tu
Printing hantar dekat Bangla
Nama dia Roni
Printing Bangla Roni [semak: perkataan tidak pasti]
Saya bantailah nama dia
Printing Bangla Roni [semak: perkataan tidak pasti]
Dia charge by
Satu helai baju
Dia charge RM5 lah [semak: nombor atau jumlah]
Itu macam kira sincak kira lah [semak: perkataan tidak pasti]
Bangalore ni dia charge [semak: perkataan tidak pasti]
Lepas tu awak ada pula cost [semak: perkataan tidak pasti]
Packing
Ok nak packing [semak: perkataan tidak pasti]
Mungkin satu baju dalam RM1 lah [semak: perkataan tidak pasti, nombor atau jumlah]
RM50 lah katakan lah [semak: nombor atau jumlah]
0.50 [semak: nombor atau jumlah]
Lepas tu awak ada lagi cost
Contohnya cost awak adalah cost [semak: perkataan tidak pasti]
Apa lagi eh [semak: perkataan tidak pasti]
Shipping
Delivery
Delivery
Awak punya cost
Dia berbeza-beza
Katalah delivery cost awak ni
Awak ambil average baju lah
Sebab average baju awak adalah
30 helai [semak: nombor atau jumlah]
Sebab delivery awak katalah [semak: perkataan tidak pasti]
Awak punya delivery ni nak deliver [semak: perkataan tidak pasti]
Harga dia RM20 [semak: perkataan tidak pasti, nombor atau jumlah]
So RM20 kenalah dia bahagi dengan 30 helai [semak: nombor atau jumlah]
Ini saya sahaja ambil example lain sikit
So kalau awak buka calculator
Sebab awak nak ambil kiraan
Kiraan kos per helai [semak: perkataan tidak pasti]
So awak kena buat manual bahagilah
Contohlah average kos shipping RM20 [semak: perkataan tidak pasti, nombor atau jumlah]
Bahagikan dengan 30 helai [semak: nombor atau jumlah]
So awak estimate oh RM66 [semak: perkataan tidak pasti, nombor atau jumlah]
Maksudnya sehelai baju
Kena menanggung kos sebanyak 66 sen [semak: nombor atau jumlah]
Sama lah macam awak meniaga nasi lemak [semak: perkataan tidak pasti]
Awak kena bayangkan lah
Satu timun
Boleh potong berapa nasi lemak
Berapa lah satu timun [semak: perkataan tidak pasti]
Kalau kita buat nasi lemak
Satu timun panjang tu [semak: perkataan tidak pasti]
Berapa kalau kita potong
Berapa nasi lemak kita boleh masuk kan [semak: perkataan tidak pasti]
Abang bungkus [semak: perkataan tidak pasti]
30 kan [semak: nombor atau jumlah]
Potong kecil-kecil
Potong separuh kan
Macam ninja kan
So
Timun harga berapa
Tak pernah beli timun [semak: perkataan tidak pasti]
Berapa harga timun
80 sen [semak: perkataan tidak pasti, nombor atau jumlah]
So, buatlah calculation macam ni [semak: perkataan tidak pasti]
Contohnya, 1 timun 80 sen [semak: nombor atau jumlah]
Bahagi dengan 30 bungkus nasi lemak [semak: nombor atau jumlah]
So, awak dapatlah 0.2 [semak: nombor atau jumlah]
So, kena masukkan ni
Timun pula dah [semak: perkataan tidak pasti]
Kepala timun
Berapa tadi? 0.26 [semak: nombor atau jumlah]
Jadi, tulis kat sini
Timun 0.26 sen [semak: nombor atau jumlah]
Ini baru betul [semak: perkataan tidak pasti]
Sebab tu bila kira 0.02 [semak: perkataan tidak pasti, nombor atau jumlah]
eh murah lagi [semak: perkataan tidak pasti]
0.02 [semak: nombor atau jumlah]
0.03 sen [semak: perkataan tidak pasti, nombor atau jumlah]
3 sen lah [semak: nombor atau jumlah]
maksudnya tak sampai 10 sen pun [semak: nombor atau jumlah]
betul ke ni
betul tak [semak: perkataan tidak pasti]
1 ringgit lah timun [semak: perkataan tidak pasti, nombor atau jumlah]
timun 1 ringgit [semak: nombor atau jumlah]
bahagi pula dengan
20 pak lah [semak: perkataan tidak pasti, nombor atau jumlah]
5 sen lah [semak: nombor atau jumlah]
tentulah lebih kuat
maksudnya memang murah
maksudnya timun tu
timun serili lah [semak: perkataan tidak pasti]
ni timun jadian ni
maksudnya betul lah
3 sen lah [semak: perkataan tidak pasti, nombor atau jumlah]
itu cara nak kira
Awak kena ambil
Anggaran
Untuk
Nak hasilkan [semak: perkataan tidak pasti]
Satu barang tu
Kena bahagi manually
Sebab tu formula ni [semak: perkataan tidak pasti]
Awak kena
Buatlah sendiri
Kan
Contoh macam
Baju ni
Packing
Saya kena bahagi manual ya
Sebab saya ambil
Delivery charge
Postage
Postage RM
Postage katalah [semak: perkataan tidak pasti]
Saya ambil postage RM
RM7.9 [semak: perkataan tidak pasti, nombor atau jumlah]
Tapi ni baju berat
Yang besar tu
Sekali pack besar
Kan contoh [semak: perkataan tidak pasti]
Saya ambil [semak: perkataan tidak pasti]
RM15.9 [semak: nombor atau jumlah]
RM15, RM90 [semak: nombor atau jumlah]
Bahagi dengan RM30 lah [semak: nombor atau jumlah]
Ambil kan
Kita buka calculator, kira tu betul [semak: perkataan tidak pasti]
Sebab kita nak kena dapatkan setepat
Yang mungkin [semak: perkataan tidak pasti]
RM90 bahagi average [semak: nombor atau jumlah]
Baju customer order RM30 [semak: nombor atau jumlah]
RM53 je [semak: perkataan tidak pasti, nombor atau jumlah]
Haa gitu dah [semak: perkataan tidak pasti]
Jadi awak dah tahu dah [semak: perkataan tidak pasti]
Selling price ni pula adalah
Selling price per unit baju
Oh biasa baju saya jual
Satu helai dalam RM25 [semak: nombor atau jumlah]
Kata letak RM25 [semak: perkataan tidak pasti, nombor atau jumlah]
So nampak tak
Awak dah dapat dah kiraan COGS awak kat sini [semak: perkataan tidak pasti]
Dan
Kenapa saya kata hukum alam tadi tu
Ok jom kita ambil baju printing eh [semak: perkataan tidak pasti]
Saya ambil baju t-shirt printing [semak: perkataan tidak pasti]
T-shirt printing [semak: perkataan tidak pasti]
Kita masukkan macam ni
Ok
Standard baju t-shirt printing
Harga dia berapa
Katalah saya ambil harga dia adalah
Selai baju RM25 ke RM30 [semak: nombor atau jumlah]
Selai baju t-shirt
RM20 [semak: nombor atau jumlah]
30, saya dah baca t-shirt [semak: perkataan tidak pasti, nombor atau jumlah]
30, ok [semak: perkataan tidak pasti, nombor atau jumlah]
so maksudnya kalau saya jual harga 15 ringgit [semak: perkataan tidak pasti, nombor atau jumlah]
memang jimat gila, murah gila
katalah saya jual 25, maksudnya saya still dalam kategori [semak: nombor atau jumlah]
affordable, macam tu lah [semak: perkataan tidak pasti]
60 ringgit selain mahal, mungkin akan terletak 25 [semak: nombor atau jumlah]
lah, kita ambil gam-gam, nampak [semak: perkataan tidak pasti]
formula ni dia automatik, dia akan kira
25 ringgit ni katalah, ini memang anchor price kita [semak: nombor atau jumlah]
yang ni murah, yang ni mahal sikit
yang ni lagi lah mahal, luxury [semak: perkataan tidak pasti]
mungkin pakai benang emas katanya
yang ni pula lagi mahal
Jadi dalam chapter ni [semak: perkataan tidak pasti]
Saya nak ajar awak [semak: perkataan tidak pasti]
Yang hukum alam dia begini [semak: perkataan tidak pasti]
Kalau barang tu
RM200 dan ke bawah [semak: nombor atau jumlah]
Macam situasi t-shirt printing ni
Profit kena 70% [semak: nombor atau jumlah]
Kena 70% [semak: nombor atau jumlah]
Lepas tu
COGS
COGS [semak: perkataan tidak pasti]
Biasanya adalah
RM
30% [semak: nombor atau jumlah]
Dia macam tu
Cuma printing ni
Awak kena hati-hati [semak: perkataan tidak pasti]
Sebab walaupun printing ni
Awak nampak [semak: perkataan tidak pasti]
Baju dia sehelai
Adalah RM25 [semak: nombor atau jumlah]
Tapi dia jarang order sehelai
Betul tak?
Dia order berapa helai biasanya?
Minimum 10 [semak: nombor atau jumlah]
Katalah kita ambil average
Biasa customer
Order
20 helai lah [semak: nombor atau jumlah]
20 helai [semak: nombor atau jumlah]
Darat dengan RM25 [semak: nombor atau jumlah]
Maksudnya
RM500 lah [semak: nombor atau jumlah]
Itulah dia dipanggil sebagai [semak: perkataan tidak pasti]
AOV
Awak kena kira
Price ni adalah
Price AOV
Maksudnya
Average
Order
Value
Average order value ni kalau kita ambil average [semak: perkataan tidak pasti]
So kalau barang bawah daripada 200 [semak: nombor atau jumlah]
Kita nak margin kita tebal
70% [semak: nombor atau jumlah]
Barang dalam sekitar RM500 [semak: nombor atau jumlah]
Kita nak
50-50 pun ok [semak: nombor atau jumlah]
Maksudnya 50 [semak: nombor atau jumlah]
50 [semak: perkataan tidak pasti, nombor atau jumlah]
Profit
50 [semak: nombor atau jumlah]
COGS 50 pun boleh juga [semak: nombor atau jumlah]
Dia ok [semak: perkataan tidak pasti]
Sebab dia barang
Dah tak mahal [semak: perkataan tidak pasti]
Barang atas
Daripada RM1K [semak: nombor atau jumlah]
RM1,000 dan ke atas [semak: perkataan tidak pasti, nombor atau jumlah]
Profit jangan besar sangat
Nanti tak kompetitif
Biasanya profit
Dalam 30% [semak: nombor atau jumlah]
COGS ini
Yang dalam sekitar
70% [semak: nombor atau jumlah]
Maksudnya cost tinggi [semak: perkataan tidak pasti]
Ini contoh macam
Kita buat
Travel agency ke
Service workshop
Baiki kereta ke
Kita pasang
Ekon office [semak: perkataan tidak pasti]
Sekali 5 unit ke [semak: nombor atau jumlah]
Biasanya kita tak ambil
Margin yang besar
Sebab kalau tak
Nanti dia tak ikut standard
Kita tak berpijak di bumi yang nyata [semak: perkataan tidak pasti]
Jadi that's why [semak: perkataan tidak pasti]
Kalau tengok kat sini [semak: perkataan tidak pasti]
Saya dah tolong kirakan ni [semak: perkataan tidak pasti]
Nampak
Nasi lemak
Nasi lemak
Nasi lemak
Kalau lah [semak: perkataan tidak pasti]
Jual murah macam ni
COGS dia maksudnya
60 sen [semak: nombor atau jumlah]
Awak kena pastikan
Boleh tak awak deliver
Menjual nasi lemak
Katalah awak nak position
Dengan harga murah
Boleh tak jual nasi lemak
60 sen je modal dia [semak: nombor atau jumlah]
Dengan timun
Apa semua tadi tu [semak: perkataan tidak pasti]
60 sen [semak: perkataan tidak pasti, nombor atau jumlah]
Baulah awak ok [semak: perkataan tidak pasti]
Katalah awak nak jual affordable
4 ringgit [semak: perkataan tidak pasti, nombor atau jumlah]
Modal awak kena
1 ringgit 20 sen [semak: perkataan tidak pasti, nombor atau jumlah]
Tapi tuan, saya nak tolong orang
Saya nak 50-50 [semak: perkataan tidak pasti, nombor atau jumlah]
Sebab tu awak pergi kelas ni
Kalau awak nak ikut ego awak, awak tak akan berjaya
Awak kena tahu, awak tanyalah mana-mana orang FNB
Dia kan jawab benda yang sama je [semak: perkataan tidak pasti]
70% [semak: nombor atau jumlah]
So awak jangan [semak: perkataan tidak pasti]
Kurangkan harga
Mungkin awak kena kurangkan kos
Awak kena beli pukal sikit
Ataupun mungkin awak kena kurangkan portion nasi lemak tu [semak: perkataan tidak pasti]
Kurangkan sikit, walaupun dia jual harga RM2 [semak: perkataan tidak pasti, nombor atau jumlah]
Harga sama RM2 [semak: nombor atau jumlah]
Tapi portion lebih kurang
Expensive nampak
RM2.50 je [semak: perkataan tidak pasti, nombor atau jumlah]
Sebab ni 70% eh [semak: nombor atau jumlah]
Largeri RM12 je [semak: nombor atau jumlah]
Limited RM24 je [semak: nombor atau jumlah]
Ini maximum
Sebab nasi lemak dalam kategori
Yang murah [semak: perkataan tidak pasti]
Dia dekat sini [semak: perkataan tidak pasti]
Okay next [semak: perkataan tidak pasti]
Kindergarten
Katakanlah saya jual
Kindergarten
Untuk anak pergi belajar
Dan sebagainya
Harga standard RM200 [semak: nombor atau jumlah]
Setiap bulan
Jadi saya kena
RM50-R50 lah [semak: perkataan tidak pasti, nombor atau jumlah]
Lebih kurang
Sebab katalah saya jual [semak: perkataan tidak pasti]
Affordable RM400 [semak: perkataan tidak pasti, nombor atau jumlah]
COGS saya adalah RM200 [semak: nombor atau jumlah]
So
Anda kena kira [semak: perkataan tidak pasti]
COGS kat sini
Berapa kos sewa
Dan sebagainya
Bahagilah
Sewa ofis
RM5,000 [semak: nombor atau jumlah]
Bahagi dengan
Berapa banyak budak-budak
Kena kira
Kos untuk [semak: perkataan tidak pasti]
Bagi seorang budak
Pandai
Menjadi insan cemerlang
Berapa kos dia
Maksudnya
Untuk seorang budak
Deliver lah kan [semak: perkataan tidak pasti]
Untuk kita
Biar
Katalah capacity pusat [semak: perkataan tidak pasti]
Kindergarten kita adalah [semak: perkataan tidak pasti]
RM150 kanak-kanak [semak: perkataan tidak pasti, nombor atau jumlah]
So kena bahagikan
RM5,000 bahagi [semak: perkataan tidak pasti, nombor atau jumlah]
RM150 kanak-kanak [semak: nombor atau jumlah]
Baru kita dapat
Exactly per unit [semak: perkataan tidak pasti]
COGS
Expensive
Ni expensive [semak: perkataan tidak pasti]
RM400 [semak: nombor atau jumlah]
Dia maksudnya
RM50,50 [semak: perkataan tidak pasti, nombor atau jumlah]
Katalah awak
Jual package
Renovation
Contohnya
Kabinet
Dapur ke apa ke
Awak
Ini ambil untung [semak: perkataan tidak pasti]
Dalam sekitar
30% sahaja [semak: nombor atau jumlah]
Maksudnya
Kalau murah
30k [semak: nombor atau jumlah]
COGS awak adalah [semak: perkataan tidak pasti]
21,000 [semak: nombor atau jumlah]
Maksudnya
Profit awak
Sikit lah
COGS awak besar
Nampak
Yang ni
COGS awak
42 [semak: nombor atau jumlah]
Maksudnya
Awak kena deliver [semak: perkataan tidak pasti]
Jangan lebih
Cost [semak: perkataan tidak pasti]
Lebih 42,000 [semak: nombor atau jumlah]
Jangan lebih
Cost 84,000 [semak: nombor atau jumlah]
Yang ni
70% [semak: nombor atau jumlah]
Yang ni luxury
So maksudnya
Untung besar lah
Kat sini [semak: perkataan tidak pasti]
Itu yang best tu [semak: perkataan tidak pasti]
Jual barang mahal [semak: perkataan tidak pasti]
Kita still ambil 30% [semak: nombor atau jumlah]
Tapi tengok untung berapa kat sini
RM180,000 [semak: nombor atau jumlah]
Limited lagi lah
Kita bos sendiri turun padang
Dihasilkan design oleh
Fernando Lajueno Al-Bukaki
Tak tahu lah siapa kan [semak: perkataan tidak pasti]
Tapi limited lah
So ini adalah pricing strategy
That's why saya nak awak [semak: perkataan tidak pasti]
Tolong isi betul-betul
Dan sebenarnya bila awak isi
Tengok tak belah kandang ni
Dia dah ada satu kiraan
Dan dekat sini COGS ni
Awak kena masukkan [semak: perkataan tidak pasti]
Contohnya t-shirt printing [semak: perkataan tidak pasti]
Saya jual harga RM25 [semak: nombor atau jumlah]
Tapi AOV saya
Average order value saya sebenarnya
Bukannya RM25 [semak: nombor atau jumlah]
Sebab average order value saya
AOV saya adalah RM500 [semak: nombor atau jumlah]
Banyak customer beli dengan average RM500 [semak: nombor atau jumlah]
Saya boleh maintain
50-50 profit margin [semak: nombor atau jumlah]
50% [semak: nombor atau jumlah]
Saya tulis 50% kat sini [semak: nombor atau jumlah]
So berapakah
COGS saya katalah [semak: perkataan tidak pasti]
Saya jual RM25 [semak: nombor atau jumlah]
Saya tak nak lebih RM12.50 [semak: perkataan tidak pasti, nombor atau jumlah]
Profit saya kena dapat RM25 [semak: nombor atau jumlah]
Katalah awak jual barang murah
Awak bolehlah masukkan 70% [semak: nombor atau jumlah]
Betul tak
Sebab apa?
Tadi kan kita dah belajar
Sini patutnya 70% [semak: nombor atau jumlah]
Kalau katalah barang mahal
Awak masukkan 30% [semak: nombor atau jumlah]
Sebab itu adalah COGS
Cost untuk satu produk masukkan
So calculator ni akan auto calculate [semak: perkataan tidak pasti]
Berapa yang patutnya awak kena deliver [semak: perkataan tidak pasti]
Katalah saya letak 50% [semak: nombor atau jumlah]
So sekarang ni betul tak betul harga saya ni
Saya tengok balik [semak: perkataan tidak pasti]
T-shirt printing
Saya nak jual harga RM25 [semak: nombor atau jumlah]
Katakanlah kos saya [semak: perkataan tidak pasti]
Tetap lebih RM12 [semak: nombor atau jumlah]
Sekarang ni kos saya dah RM18 [semak: perkataan tidak pasti, nombor atau jumlah]
So macam mana ni
Nak naikkan harga ke
Nak kurangkan kos
Ada dua option [semak: perkataan tidak pasti]
So mungkin awak kena naikkan harga
Mungkin
Saya kena naikkan harga saya [semak: perkataan tidak pasti]
Mungkin kepada
Harga saya kena jual
Katalah saya nak jual affordable
Kalau saya jual harga expensive
Tak ada masalah
Betul tak?
Sebab kalau saya jual harga expensive
RM25 margin saya [semak: perkataan tidak pasti, nombor atau jumlah]
Saya masih lagi dalam
Allowable
COGS
Cost [semak: perkataan tidak pasti]
Masih lagi dalam
Allowable
Yang dibenarkan [semak: perkataan tidak pasti]
Jadi saya tak boleh lah
Kalau macam ni lah
Katalah
Upah designer
Haa ambil lah
Saya upah designer
Upah designer [semak: perkataan tidak pasti]
Professional [semak: perkataan tidak pasti]
So upah designer pro ni
Katalah kita bayar dia
RM
500 [semak: perkataan tidak pasti, nombor atau jumlah]
Satu design
Eh tak boleh lah
500 tu design [semak: perkataan tidak pasti, nombor atau jumlah]
Kita bayar dia
100 lah [semak: perkataan tidak pasti, nombor atau jumlah]
100 ringgit satu design [semak: nombor atau jumlah]
Maksudnya dia ni memang pro
Satu design baju tu
Dia charge RM100 [semak: perkataan tidak pasti, nombor atau jumlah]
Ataupun kita bagi commission ke [semak: perkataan tidak pasti]
So yang ni kena bahagi lah pula
Dengan
RM30 [semak: nombor atau jumlah]
Average
So berapa kat sini
RM100 [semak: nombor atau jumlah]
Bahagi RM30 [semak: nombor atau jumlah]
RM30 [semak: perkataan tidak pasti, nombor atau jumlah]
So awak kena masuk kat sini [semak: perkataan tidak pasti]
Cost upah designer [semak: perkataan tidak pasti]
RM30 [semak: nombor atau jumlah]
Dah [semak: perkataan tidak pasti]
So maksudnya awak adalah
Expensive [semak: perkataan tidak pasti]
Awak kena jual harga expensive [semak: perkataan tidak pasti]
Awak tak boleh jual harga affordable
Sebab cost structure awak
Dah memang [semak: perkataan tidak pasti]
Merujuk kepada
Quality [semak: perkataan tidak pasti]
Dan benda ni berbeza-beza lah
That's why lah katalah dia jual harga murah [semak: perkataan tidak pasti]
Sorry, kuantiti kecil
Awak kenalah tukar balik
Sebab ini saya merujuk kepada average 30 line [semak: perkataan tidak pasti, nombor atau jumlah]
Okay, kena clear kat situ eh
So, tolong gunakan benda ni
Dan masukkan selling price awak berapa kat sini
Katalah awak punya selling price awak
Awak nak letak RM50 [semak: perkataan tidak pasti, nombor atau jumlah]
Then jadi healthy lah balik [semak: perkataan tidak pasti]
Selling price RM50, okay lah [semak: perkataan tidak pasti, nombor atau jumlah]
Sebab CLGS awak tak lebih daripada 50% [semak: perkataan tidak pasti, nombor atau jumlah]
Kalau saya jual harga RM20, RM30 [semak: nombor atau jumlah]
dah tak healthy dah kat sini [semak: perkataan tidak pasti]
70% [semak: perkataan tidak pasti, nombor atau jumlah]
saya punya COGS [semak: perkataan tidak pasti]
so tolong gunakan benda ni
dan isikan
dan kita jumpa lagi
dalam video yang seterusnya
dan kita recap sekejap
by the way
apa yang awak dah belajar
setakat ni
awak dah belajar
brand positioning
settle
pricing strategy
lepas branding dah clear
baru buat pricing strategy
dan dalam pricing strategy
awak dah belajar
limited, exclusive, luxury, affordable
semua dia dah clear [semak: perkataan tidak pasti]
barulah otak awak terbuka
sikit kepala otak
rupanya boleh je jual mahal
boleh je jual murah
Janganlah tak nak affordable
Affordable [semak: perkataan tidak pasti]
Affordable je [semak: perkataan tidak pasti]
Sebab affordable ni
Paling mencabar
Sampai nak jual [semak: perkataan tidak pasti]
Dia tengah-tengah
Nak kata mahal tak
Nak kata murah tak
Saya eh [semak: perkataan tidak pasti]
Lebih prefer eh
Kalau boleh
Awak pangkas siap-siap lah
Affordable ni [semak: perkataan tidak pasti]
Tak payahlah affordable
Kalau nak marah
Marah pula dah
Mahal-mahal terus
Kalau nak murah
Murah terus
Jangan affordable
Sebab takut awak
Di tengah-tengah [semak: perkataan tidak pasti]
Atas pagar [semak: perkataan tidak pasti]
Nak mahal tak
Nak murah tak
Paling senang
Kalau mahal-mahal terus lah
Kalau murah
Murah terus
Lagi senang nak fikir
Customer pun clear
Awak positioning kat mana
Sebab ada orang
Tak percaya dengan barang murah [semak: perkataan tidak pasti]
Bagi dia murah tak kualiti
Ada orang pula
Tak suka dengan barang mahal
Bagi dia
Bagaimana tu membazir [semak: perkataan tidak pasti]
Macam-macam perspektif
So pilih je target audience
Yang awak nak
Dan awak kena clear
Pada hukum alam COGS
Ini bukanlah wajib
Confirm kena 70% [semak: nombor atau jumlah]
Tak
Ini adalah
Estimate
Boleh jadi awak kena ambil lebih
Boleh jadi
Makin mahal katalah [semak: perkataan tidak pasti]
Barang awak harga 100 ribu [semak: perkataan tidak pasti, nombor atau jumlah]
Mungkin awak ambil 80% [semak: nombor atau jumlah]
COGS
Gross profit mungkin 20% je [semak: nombor atau jumlah]
Sebab lagi mahal
Margin awak mungkin lagi nipis
Ikut industri
Ada pula orang yang 5% je majin profit dia [semak: perkataan tidak pasti, nombor atau jumlah]
Oh saya kilang OEM [semak: perkataan tidak pasti]
Nak buat macam mana
Tapi awak kena tahu
Bila awak melanggar hukum alam ni
That's why lah awak tak kaya-kaya
Awak akan penat nak deliver
Setiap duit datang dengan amanah
Yang kita kena deliver [semak: perkataan tidak pasti]
Tak ada easy money dalam bisnes
Tak ada tiba-tiba awak nak ambil mojin besar
Memang tak boleh
Nanti awak tak dapat
Nak main volume pula dah
So
Kita jumpa dalam video yang seterusnya
Zas [semak: perkataan tidak pasti]