BBO / Profit Magic Number / Pelajaran 02
Chapter 1 Sales VS Profit
Pilih sasaran untung yang realistik dan bezakan jualan, untung kasar serta untung sebelum cukai.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Dua perniagaan menghasilkan untung RM30,000 dengan jumlah jualan berbeza. Pengajar kemudian memperkenalkan kiraan dari sasaran untung kepada pelanggan harian. Tujuh tahap jualan dan andaian margin 30% ialah contoh pengajaran. Simulasi seterusnya menggunakan sasaran untung bulanan RM30,000.
Bahasa dan maksud nota BM telah disemak oleh pembantu.
Lihat hubungan topik dahulu
Chapter 1 Sales VS Profit
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Bandingkan untung dan usaha, bukan jualan sahaja
Slogan “Sales = Fantasy, Profit = Reality” menekankan bahawa angka jualan besar tidak semestinya menunjukkan hasil perniagaan yang berbaloi.
Perniagaan A mempunyai jualan RM100,000 dan untung RM30,000, iaitu margin 30%. Perniagaan B mempunyai jualan RM1 juta dengan untung sama, iaitu margin 3%. Dalam contoh beliau, pengajar memilih A kerana menghasilkan untung sama dengan jualan dan usaha melayan pelanggan yang lebih rendah.
Bilangan pelanggan yang disebut ialah ilustrasi hipotesis, bukan kiraan daripada AOV yang dinyatakan. Jualan lebih rendah tidak semestinya memerlukan kerja lebih sedikit dalam semua perniagaan. Bandingkan untung dengan sumber dan usaha sebenar.
PERKARA YANG PERLU DIINGAT
- Ukur untung bersama jualan.
- Bandingkan tempoh dan takrif untung yang sama.
- Semak beban kerja serta kos sebenar.

Kira ke belakang hingga sasaran pelanggan harian
Mulakan dengan sasaran untung bersih. Tambah kos operasi untuk mendapatkan untung kasar yang diperlukan, gunakan COGS untuk mengira jualan dan gunakan purata nilai pembelian untuk menganggarkan jumlah pelanggan.
Slaid menukar sasaran bulanan kepada mingguan dan harian sebelum memilih funnel. Pengajar menyebut keperluan pelanggan harian sebagai Magic Number. Bab ini memperkenalkan urutan tersebut; semua input belum dikira.
PERKARA YANG PERLU DIINGAT
- Tetapkan sasaran untung dahulu.
- Gunakan OPEX, COGS dan nilai pembelian sebenar.
- Tukar keperluan kepada sasaran operasi harian.

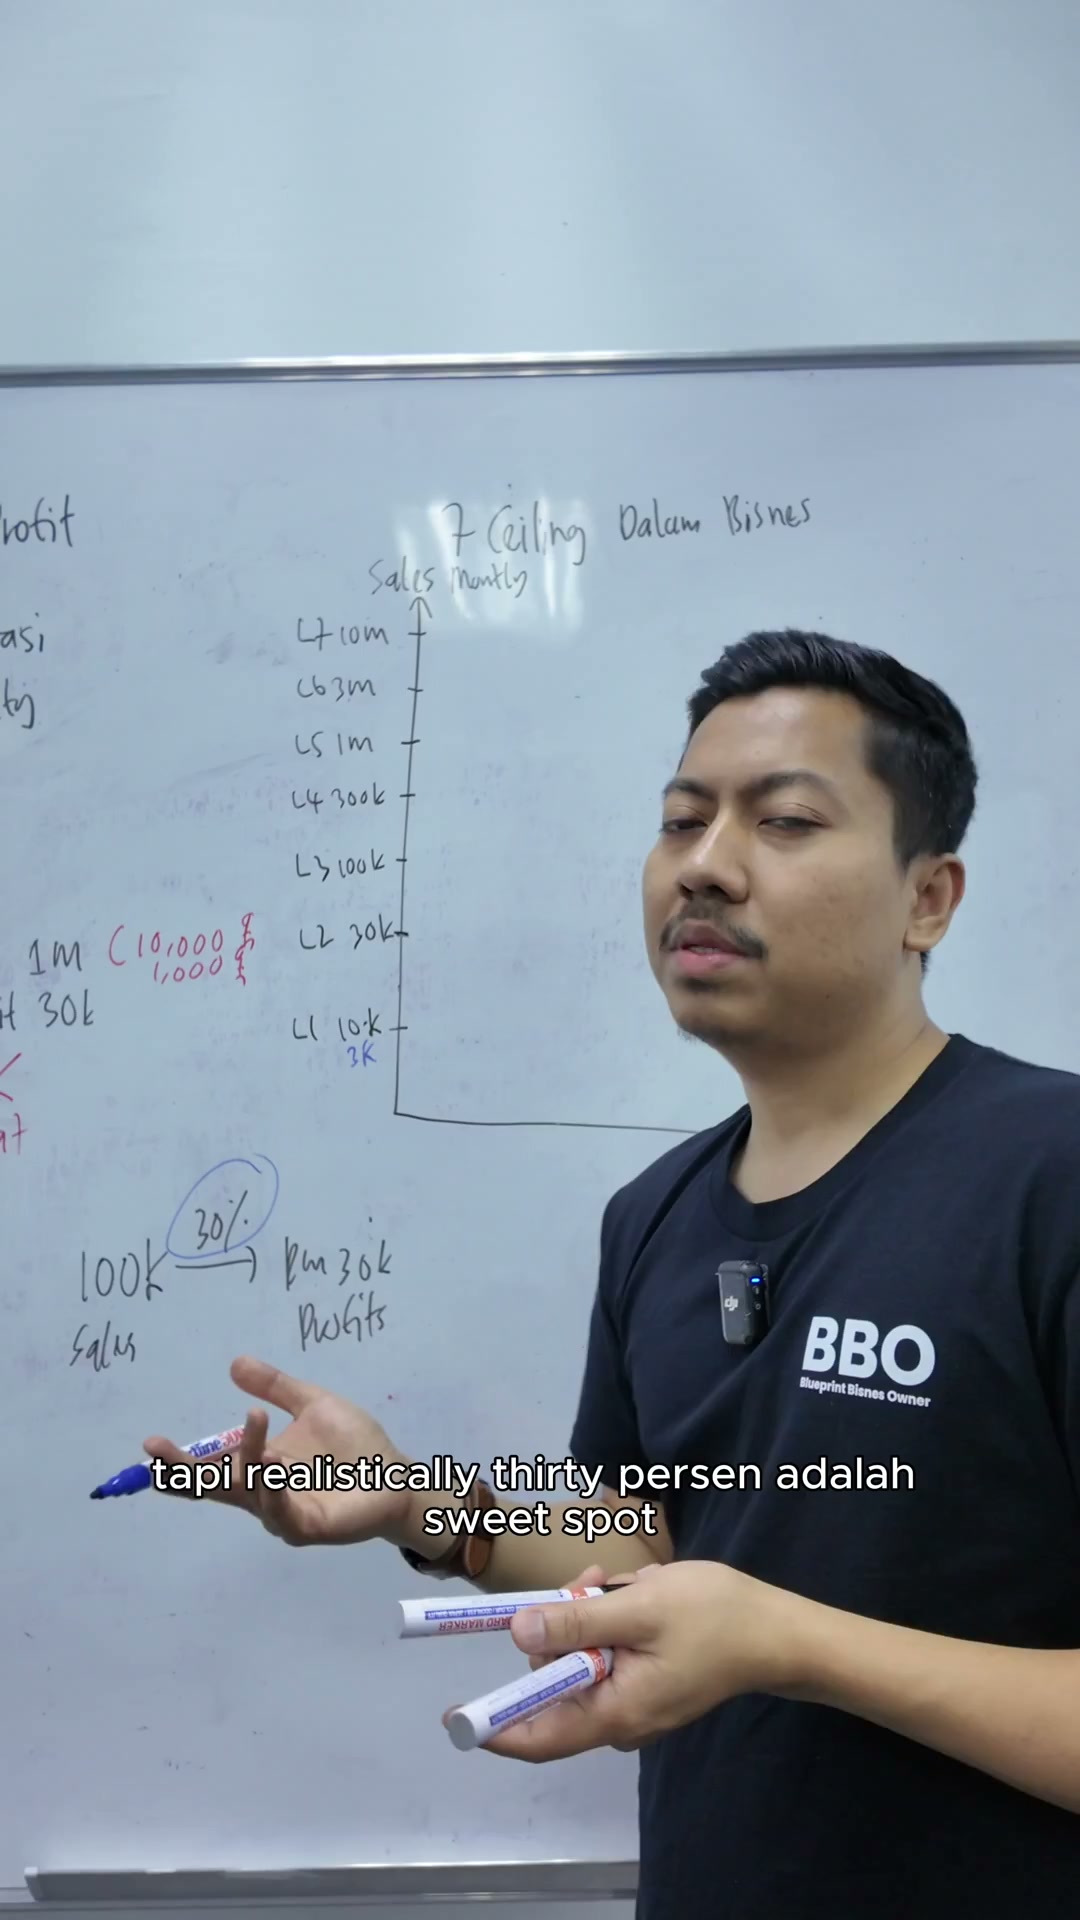
Tujuh tahap jualan dan andaian 30%
Tujuh tahap jualan bulanan ialah RM10,000, RM30,000, RM100,000, RM300,000, RM1 juta, RM3 juta dan RM10 juta. Dengan andaian margin untung 30%, untung masing-masing ialah RM3,000, RM9,000, RM30,000, RM90,000, RM300,000, RM900,000 dan RM3 juta.
Pengajar mula-mula menyebut untung RM100,000 bagi jualan RM300,000 lalu membetulkannya kepada RM90,000. Pembetulan itu ialah jawapan akhir.
30% digambarkan sebagai standard sihat atau sweet spot, tetapi pengajar turut mengakui margin lain. Ini andaian pengajaran, bukan penanda aras sejagat atau margin Klinik Iman Medic yang telah disahkan.
Pilih sasaran berdasarkan kedudukan permulaan, aliran tunai dan pengalaman, bukan sekadar perbandingan dengan orang lain. Demonstrasi berikutnya memilih untung RM30,000, dikaitkan di sini dengan jualan RM100,000 pada margin 30%.
PERKARA YANG PERLU DIINGAT
- Bezakan tahap jualan daripada tahap untung.
- RM300,000 × 30% = RM90,000.
- Gunakan margin sebenar apabila membuat rancangan sendiri.
- Sesuaikan sasaran dengan kapasiti perniagaan.
Untung sebelum cukai berbeza daripada gaji pemilik
Sales ialah hasil daripada pelanggan. Untung dalam kiraan ini ialah untung bersih sebelum cukai: jualan selepas kos produk, kos operasi dan kos perniagaan berkaitan yang dimasukkan, tetapi sebelum potongan cukai.
Pengajar membezakan NPBT daripada NPAT, iaitu untung bersih selepas cukai. Nyatakan asas cukai supaya sasaran dapat dibandingkan secara konsisten.
Dalam rangka ini, gaji pemilik dimasukkan dalam Salary di bawah OPEX. Maka sasaran untung RM30,000 bukan sekadar gaji pemilik. Bab seterusnya menerangkan OPEX dan COGS sebelum melengkapkan kiraan.
PERKARA YANG PERLU DIINGAT
- Nyatakan asas sebelum atau selepas cukai.
- Masukkan gaji pemilik dalam model kos yang dinyatakan.
- Jangan gunakan jualan, untung kasar dan untung bersih sebagai istilah yang sama.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Sales | Hasil jualan daripada pelanggan. |
| NPBT | Net Profit Before Tax: untung bersih sebelum cukai. |
| NPAT | Net Profit After Tax: untung bersih selepas cukai. |
| Magic Number | Jumlah pelanggan harian yang menyokong sasaran untung dalam rangka pelajaran. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Bandingkan untung dan usaha, bukan jualan sahaja
Buka isi semakan
- Ukur untung bersama jualan.
- Bandingkan tempoh dan takrif untung yang sama.
- Semak beban kerja serta kos sebenar.
2. Kira ke belakang hingga sasaran pelanggan harian
Buka isi semakan
- Tetapkan sasaran untung dahulu.
- Gunakan OPEX, COGS dan nilai pembelian sebenar.
- Tukar keperluan kepada sasaran operasi harian.
3. Tujuh tahap jualan dan andaian 30%
Buka isi semakan
- Bezakan tahap jualan daripada tahap untung.
- RM300,000 × 30% = RM90,000.
- Gunakan margin sebenar apabila membuat rancangan sendiri.
- Sesuaikan sasaran dengan kapasiti perniagaan.
4. Untung sebelum cukai berbeza daripada gaji pemilik
Buka isi semakan
- Nyatakan asas sebelum atau selepas cukai.
- Masukkan gaji pemilik dalam model kos yang dinyatakan.
- Jangan gunakan jualan, untung kasar dan untung bersih sebagai istilah yang sama.
Soalan semak kefahaman
- Adakah sasaran sebelum atau selepas cukai?
- Adakah gaji pemilik sudah dimasukkan sebagai kos?
- Adakah kejayaan dinilai daripada jualan sahaja?
- Adakah andaian pelanggan serta beban kerja disokong oleh rekod?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Pilih sasaran untung bulanan dengan asas cukai yang jelas.
- Catat jualan dan untung sebenar bagi tempoh sama.
- Kira margin sebenar tanpa mengandaikan 30%.
- Sediakan kos operasi dan rekod pembelian bagi bab seterusnya.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Huraian BM dipadankan semula dengan nota sumber yang telah disemak, angka dalam contoh dan rujukan bingkai asal. Nama, angka serta dakwaan contoh yang belum disahkan kekal ditandakan. Ini bukan pengesahan setiap perkataan audio.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.