BBO / Net Profit 30K / Pelajaran 05
3 Level Profit COGS
Kira kos penyampaian seunit, bezakan harga item daripada AOV dan uji harga terhadap sasaran margin kasar yang sesuai.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
COGS ialah Cost of Goods Sold. Senaraikan kos menghasilkan dan menyampaikan tawaran, agihkan kos bersama kepada unit dan bandingkan dengan harga jualan. Contoh anggaran kursus ialah AOV di bawah atau sekitar RM200 dengan margin kasar 70%, sekitar RM500 dengan 50% dan RM1,000 ke atas dengan 30%. Coach Adib menjelaskan angka ini anggaran yang berubah mengikut industri. Jika kos sebenar melebihi sasaran, kaji semula harga, kos atau reka bentuk tawaran.
Bahasa dan maksud nota BM telah disemak oleh pembantu.
Lihat hubungan topik dahulu
3 Level Profit COGS
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
COGS dan untung kasar ialah bahagian berbeza dalam harga jualan
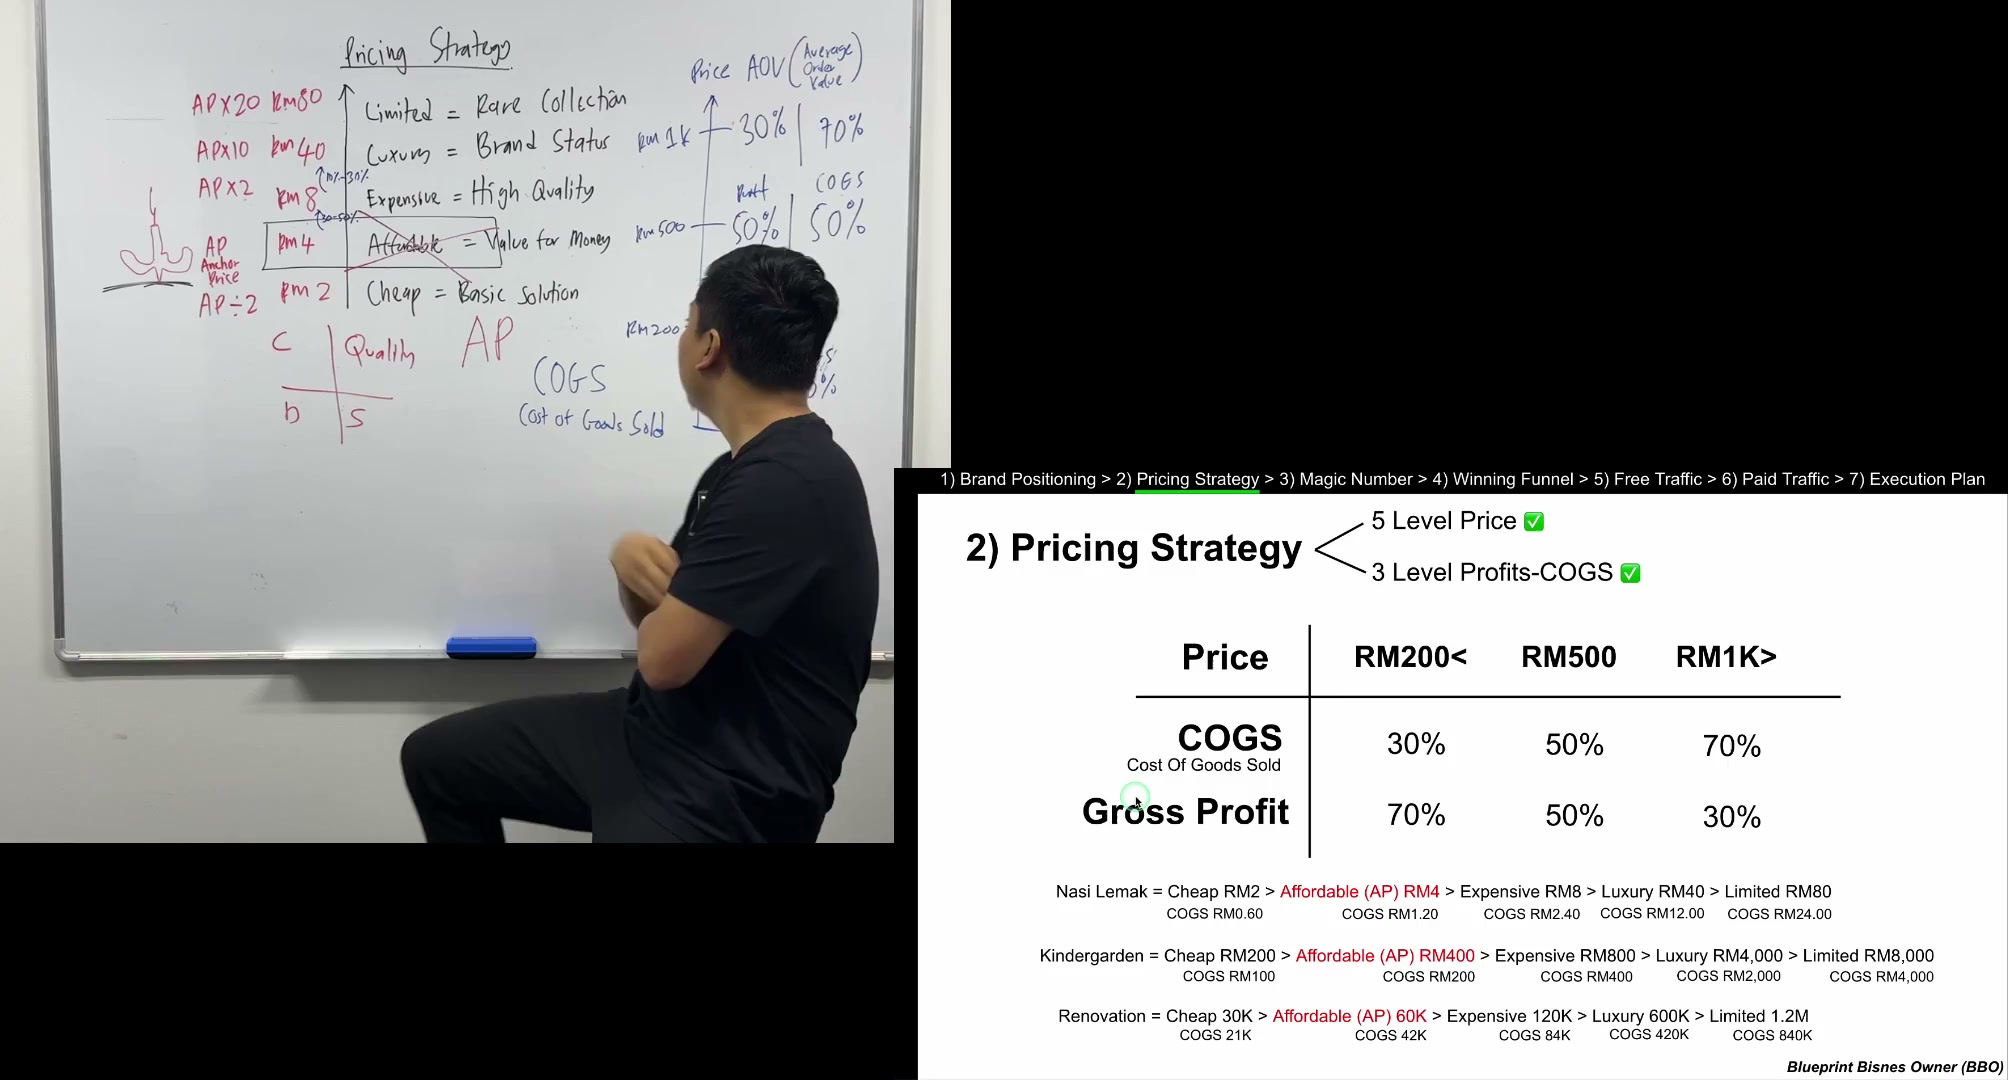
COGS ialah Cost of Goods Sold. Dalam latihan ini, senaraikan kos menghasilkan serta menyampaikan produk atau perkhidmatan. Baki harga jualan selepas menolak kos tersebut ialah untung kasar.
Untung kasar belum menjadi untung bersih akhir. Latihan ini berkaitan harga serta kos penyampaian; belanja operasi lain dan sasaran keuntungan disambung dalam pelajaran Magic Number.
Slaid menggunakan contoh harga rendah, sekitar RM500 dan harga tinggi sekitar RM1,000 ke atas. Kemudian Coach Adib menjelaskan harga rujukan model ialah AOV atau Average Order Value, bukan semestinya harga satu item.
PERKARA YANG PERLU DIINGAT
- Untung kasar = harga jualan − kos yang dimasukkan dalam latihan COGS.
- Peratus COGS = kos ÷ harga jualan × 100.
- Margin kasar = untung kasar ÷ harga jualan × 100.
- Pastikan kos dan hasil jualan menggunakan unit yang sama.
Bina kos seunit dan agihkan kos bersama
Contoh baju bercetak memasukkan kos baju, cetakan, pembungkusan serta penghantaran. Input awal ialah RM12 + RM5 + RM0.50 + RM0.66 = RM18.16 sehelai. Penghantaran disebut RM20 dibahagi 30 helai. RM0.66 pada skrin ialah input demonstrasi yang dipotong ke bawah; hasil tepat kira-kira RM0.6667.
Andaian penghantaran kemudian berubah kepada RM15.90 bagi pesanan purata 30 helai. Agihan tepat ialah RM0.53 sehelai dan jumlah kos baharu RM18.03. Kekalkan perubahan andaian; jangan gabungkan dua contoh.
Contoh timun menunjukkan prinsip sama: bahagikan kos bahan dengan jumlah hidangan yang boleh dihasilkan. Angka lisan serta transkrip berubah beberapa kali; kaedah kos setiap hidangan lebih stabil daripada mana-mana angka timun yang disebut secara spontan.
Bagi perkhidmatan, sewa pusat diagihkan mengikut kapasiti pelajar. Ini sebahagian daripada model kos penyampaian luas yang digunakan pengajar. Nyatakan asas agihan dengan jelas dan konsisten; pelajaran tidak menetapkan pengelasan perakaunan formal bagi setiap kos contoh.
PERKARA YANG PERLU DIINGAT
- Senaraikan setiap kos penyampaian tawaran.
- Bahagikan kos pesanan atau kos bersama dengan unit berkaitan.
- Nyatakan andaian 30 helai dalam contoh.
- Bezakan hasil tepat daripada input dibundarkan pada skrin.
- Kira semula apabila kuantiti pesanan berubah.

Bandingkan melalui AOV, bukan harga item sahaja
Jika sehelai baju RM25 tetapi pelanggan biasanya membeli 20 helai, nilai pesanan contoh ialah 20 × RM25 = RM500. Nilai pesanan ini digunakan untuk perbincangan margin, bukan menganggap nilai setiap pesanan perniagaan hanya RM25.
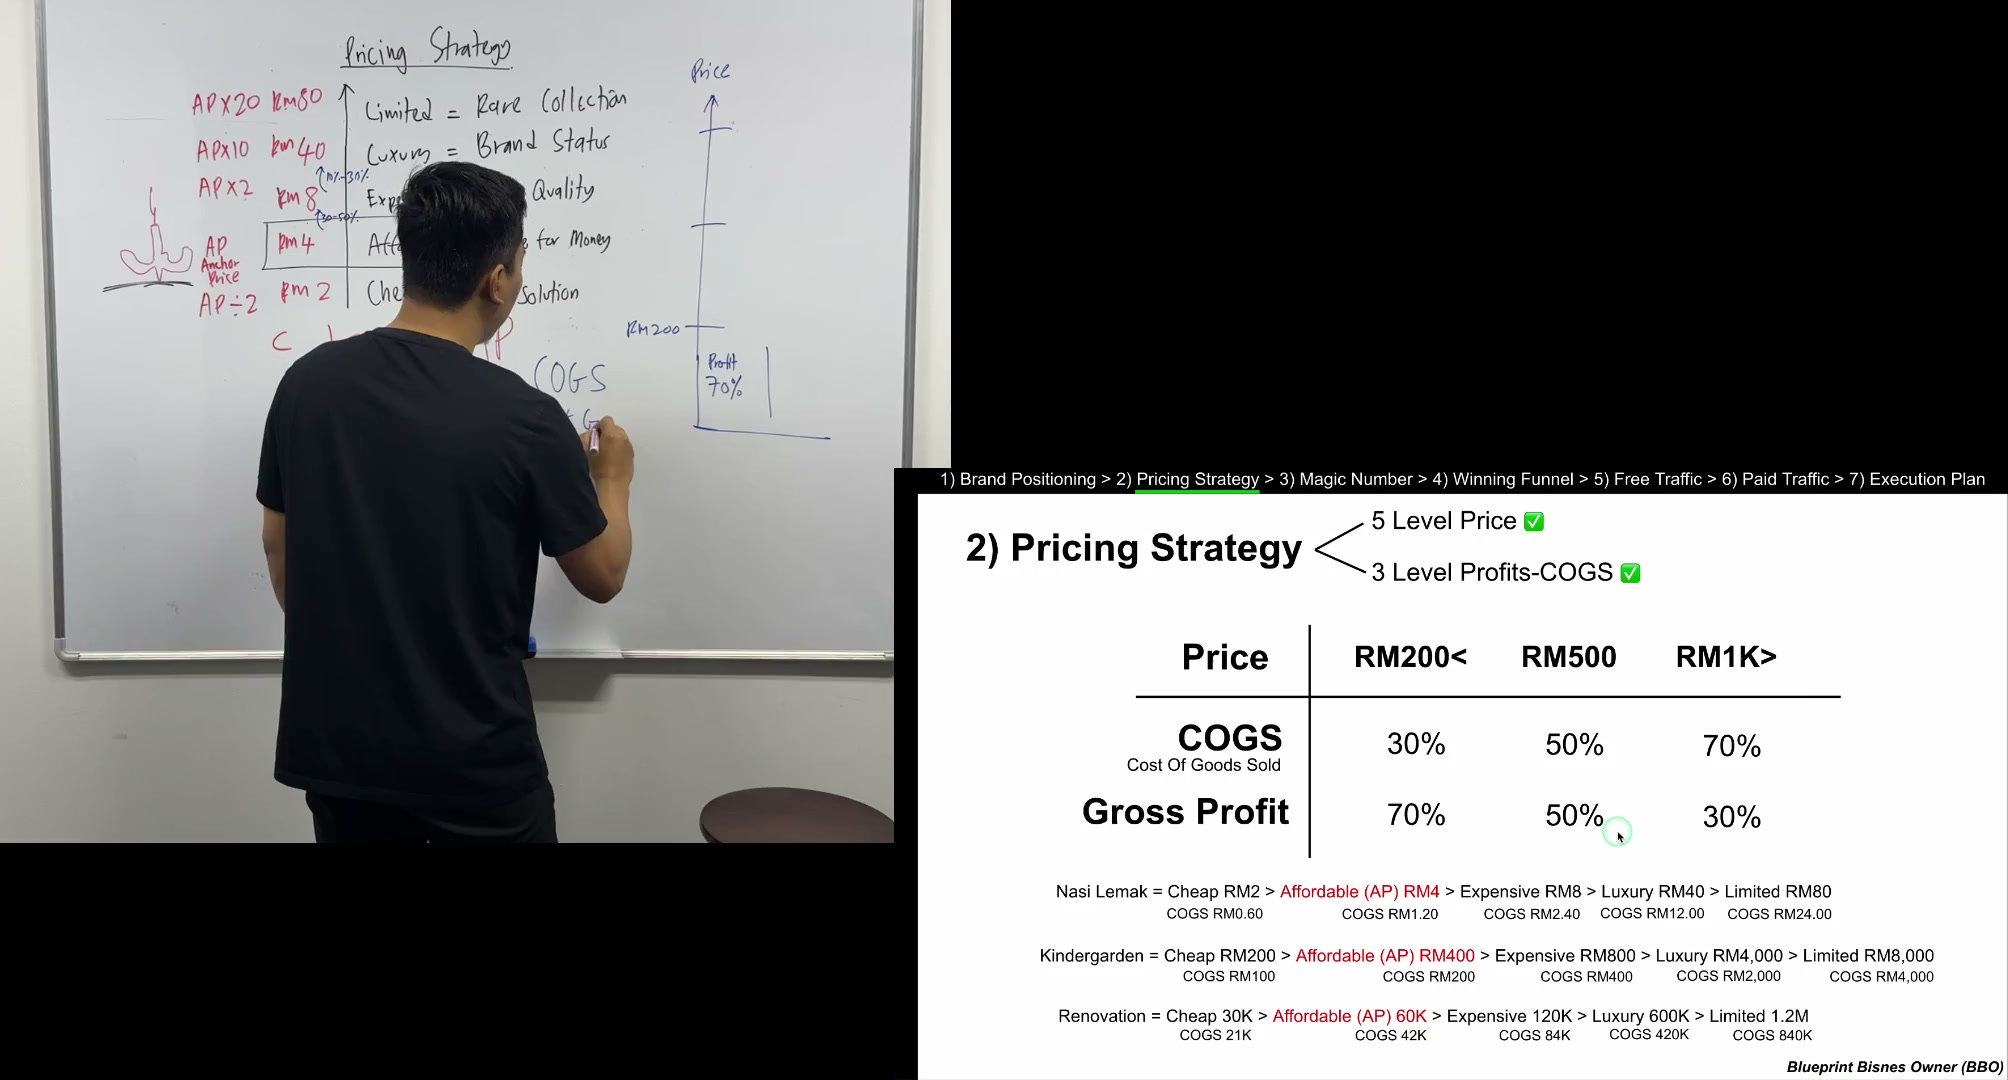
Contoh anggaran: AOV rendah di bawah atau sekitar RM200 menggunakan COGS 30% dan margin kasar 70%; sekitar RM500 menggunakan 50% dan 50%; RM1,000 ke atas menggunakan COGS 70% dan margin kasar 30%. Tiada jadual lengkap bagi semua nilai di antara contoh.
Pesanan kecil mungkin memerlukan margin peratus lebih tinggi. Pesanan besar pula boleh menghasilkan jumlah wang untung kasar yang bermakna walaupun peratus lebih rendah. Contoh pelancongan, bengkel, penghawa dingin dan pengubahsuaian menerangkan kategori pesanan besar.
PERKARA YANG PERLU DIINGAT
- Bezakan harga seunit daripada nilai pesanan purata.
- Contoh: 20 helai × RM25 = RM500 setiap pesanan.
- Tiga julat ialah anggaran pengajar, bukan syarat automatik.
- Lihat jumlah wang untung kasar dan peratus margin.

Baca had kos pada slaid dengan teliti
Contoh nasi lemak mengekalkan COGS 30%: harga RM2, RM4, RM8, RM40 dan RM80 dipadankan dengan kos RM0.60, RM1.20, RM2.40, RM12 dan RM24.
Contoh tadika mengekalkan COGS 50%: harga RM200, RM400, RM800, RM4,000 dan RM8,000 dipadankan dengan kos RM100, RM200, RM400, RM2,000 dan RM4,000.
Contoh pengubahsuaian mengekalkan COGS 70%: harga RM30,000, RM60,000, RM120,000, RM600,000 dan RM1,200,000 dipadankan dengan kos RM21,000, RM42,000, RM84,000, RM420,000 dan RM840,000.
Setiap contoh mengekalkan satu peratus merentasi lima tahap harga. Tujuannya menunjukkan aritmetik, bukan menukar julat AOV secara mekanikal pada setiap sel Luxury. “Allowable cost” bermaksud had kos yang terhasil daripada sasaran pilihan, bukan elaun undang-undang atau perakaunan.
PERKARA YANG PERLU DIINGAT
- Had kos sasaran = harga × pecahan COGS sasaran.
- Setiap contoh menggunakan pecahan kos tetap bagi urutannya.
- Untung kasar ialah harga tolak kos.
- Harga tinggi boleh memberi lebih banyak wang untung kasar walaupun margin peratus lebih rendah.

Bandingkan kos sebenar dengan sasaran dan ubah tawaran
Harga RM25 dengan kos baju RM18.03 meninggalkan untung kasar RM6.97, COGS 72.12% dan margin kasar 27.88%. Sasaran COGS 50% bagi harga RM25 memberi had kos RM12.50, maka RM18.03 melebihi sasaran itu. Ini bukan bermaksud langsung tiada untung kasar; kos hanya melebihi had yang diingini.
Dua pilihan utama ialah mengurangkan kos atau menaikkan harga. Keputusan mesti konsisten dengan kualiti dan positioning. Pereka profesional boleh menguatkan nilai kualiti tetapi juga menambah kos penyampaian.
Contoh pereka membahagikan RM100 dengan 30 helai. Input pada skrin ialah RM3.30, sedangkan hasil tepat kira-kira RM3.3333. Menggunakan input skrin: RM18.03 + RM3.30 = RM21.33. Pada harga RM50, hasilnya COGS 42.66% dan untung kasar RM28.67. Angka ini bergantung pada input demonstrasi yang telah dibundarkan.
Medan atas lembaran kerja berlabel COGS %, walaupun sebahagian penerangan lisan menyebut peratus untung kasar. Kedua-duanya saling melengkapkan: margin kasar 70% bersamaan COGS 30%, manakala contoh 50/50 sama bagi kedua-duanya. Jangan isi 70% dalam medan COGS sambil menjangkakan untung kasar 70%.
PERKARA YANG PERLU DIINGAT
- Bandingkan nisbah kos sebenar dengan sasaran.
- Semak sama ada harga baharu sesuai dengan positioning dan nilai pelanggan.
- Kira semula kos selepas menambah ciri, khidmat profesional atau mengubah kuantiti.
- Baca label medan: COGS dan margin kasar berbeza.
- Kekalkan andaian pembundaran apabila menyalin contoh.

Anggap margin sebagai anggaran dan lengkapkan latihan
Peratus ini dinyatakan bukan aturan tepat yang wajib. Contoh lain termasuk pesanan sangat besar dengan margin kasar 20% serta kilang OEM dengan margin lebih nipis. Tujuannya memahami ekonomi dan tanggungan penyampaian tawaran.
Coach Adib secara peribadi lebih memilih positioning Murah atau Mahal yang jelas berbanding tersekat di tengah pada Affordable. Ini pilihan strategi beliau, bukan bukti semua perniagaan berharga berpatutan tidak berdaya maju.
Lengkapkan kalkulator kos, masukkan harga sebenar, bandingkan dengan pecahan kos sasaran dan semak semula positioning serta harga jika struktur itu tidak menyokong tawaran.
PERKARA YANG PERLU DIINGAT
- Sesuaikan anggaran dengan industri serta cara penyampaian sebenar.
- Hasil jualan datang bersama kos dan tanggungan menyiapkan tawaran.
- Siapkan lembaran kerja sebelum sambung OPEX dan sasaran keuntungan.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| COGS | Cost of Goods Sold; kos penghasilan serta penyampaian yang dimasukkan dalam latihan. |
| Gross profit | Untung kasar: harga jualan tolak kos dalam latihan COGS. |
| AOV | Average Order Value atau nilai pesanan purata; berbeza daripada harga satu item. |
| Allowable cost | Had kos berdasarkan pecahan sasaran dalam lembaran kerja. |
| Per-unit allocation | Agihan kos bersama pesanan kepada unit yang menanggung kos tersebut. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. COGS dan untung kasar ialah bahagian berbeza dalam harga jualan
Buka isi semakan
- Untung kasar = harga jualan − kos yang dimasukkan dalam latihan COGS.
- Peratus COGS = kos ÷ harga jualan × 100.
- Margin kasar = untung kasar ÷ harga jualan × 100.
- Pastikan kos dan hasil jualan menggunakan unit yang sama.
2. Bina kos seunit dan agihkan kos bersama
Buka isi semakan
- Senaraikan setiap kos penyampaian tawaran.
- Bahagikan kos pesanan atau kos bersama dengan unit berkaitan.
- Nyatakan andaian 30 helai dalam contoh.
- Bezakan hasil tepat daripada input dibundarkan pada skrin.
- Kira semula apabila kuantiti pesanan berubah.
3. Bandingkan melalui AOV, bukan harga item sahaja
Buka isi semakan
- Bezakan harga seunit daripada nilai pesanan purata.
- Contoh: 20 helai × RM25 = RM500 setiap pesanan.
- Tiga julat ialah anggaran pengajar, bukan syarat automatik.
- Lihat jumlah wang untung kasar dan peratus margin.
4. Baca had kos pada slaid dengan teliti
Buka isi semakan
- Had kos sasaran = harga × pecahan COGS sasaran.
- Setiap contoh menggunakan pecahan kos tetap bagi urutannya.
- Untung kasar ialah harga tolak kos.
- Harga tinggi boleh memberi lebih banyak wang untung kasar walaupun margin peratus lebih rendah.
5. Bandingkan kos sebenar dengan sasaran dan ubah tawaran
Buka isi semakan
- Bandingkan nisbah kos sebenar dengan sasaran.
- Semak sama ada harga baharu sesuai dengan positioning dan nilai pelanggan.
- Kira semula kos selepas menambah ciri, khidmat profesional atau mengubah kuantiti.
- Baca label medan: COGS dan margin kasar berbeza.
- Kekalkan andaian pembundaran apabila menyalin contoh.
6. Anggap margin sebagai anggaran dan lengkapkan latihan
Buka isi semakan
- Sesuaikan anggaran dengan industri serta cara penyampaian sebenar.
- Hasil jualan datang bersama kos dan tanggungan menyiapkan tawaran.
- Siapkan lembaran kerja sebelum sambung OPEX dan sasaran keuntungan.
Soalan semak kefahaman
- Adakah kos dan harga menggunakan unit sama?
- Apa yang berubah apabila pelanggan membeli lebih sedikit unit?
- Adakah untung kasar tersalah dianggap untung bersih?
- Adakah peratus COGS tersalah dianggap margin kasar?
- Bolehkah harga menampung janji sebenar dalam USP?
- Apakah bukti yang menyokong margin sasaran perniagaan ini?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Senaraikan kos input untuk menyampaikan satu unit tawaran.
- Agihkan kos bersama menggunakan andaian kuantiti atau kapasiti yang jelas.
- Kira AOV secara berasingan daripada harga seunit.
- Pilih sasaran margin kasar berdasarkan bukti dan pecahan COGS yang melengkapkannya.
- Isi kos sebenar, harga serta sasaran COGS pada medan yang betul.
- Jika kos melebihi sasaran, kaji kos, harga dan skop tawaran.
- Catat andaian yang berubah serta cara pembundaran.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Lembaran kerja yang dirujuk dalam pelajaran
Status semakan kandungan
Huraian BM dipadankan semula dengan nota sumber yang telah disemak, angka dalam contoh dan rujukan bingkai asal. Nama, angka serta dakwaan contoh yang belum disahkan kekal ditandakan. Ini bukan pengesahan setiap perkataan audio.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.