BBO / Net Profit 30K / Pelajaran 07
Profit Magic Number
Kira keperluan jualan daripada sasaran untung bulanan, kemudian tukarkan kepada anggaran pesanan harian.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Untung kasar diperlukan = sasaran untung bersih + OPEX. Jualan diperlukan = untung kasar ÷ (1 − pecahan COGS). Bahagikan jualan dengan AOV untuk mendapatkan anggaran pesanan bulanan, kemudian bahagi empat untuk anggaran mingguan atau 30 untuk anggaran harian dalam pelajaran. Rakaman mengandungi kesilapan kiraan yang kemudian dibetulkan; gunakan hasil akhir yang betul.
Bahasa dan maksud nota BM telah disemak oleh pembantu.
Lihat hubungan topik dahulu
Profit Magic Number
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Mulakan dengan sasaran untung dan OPEX bulanan
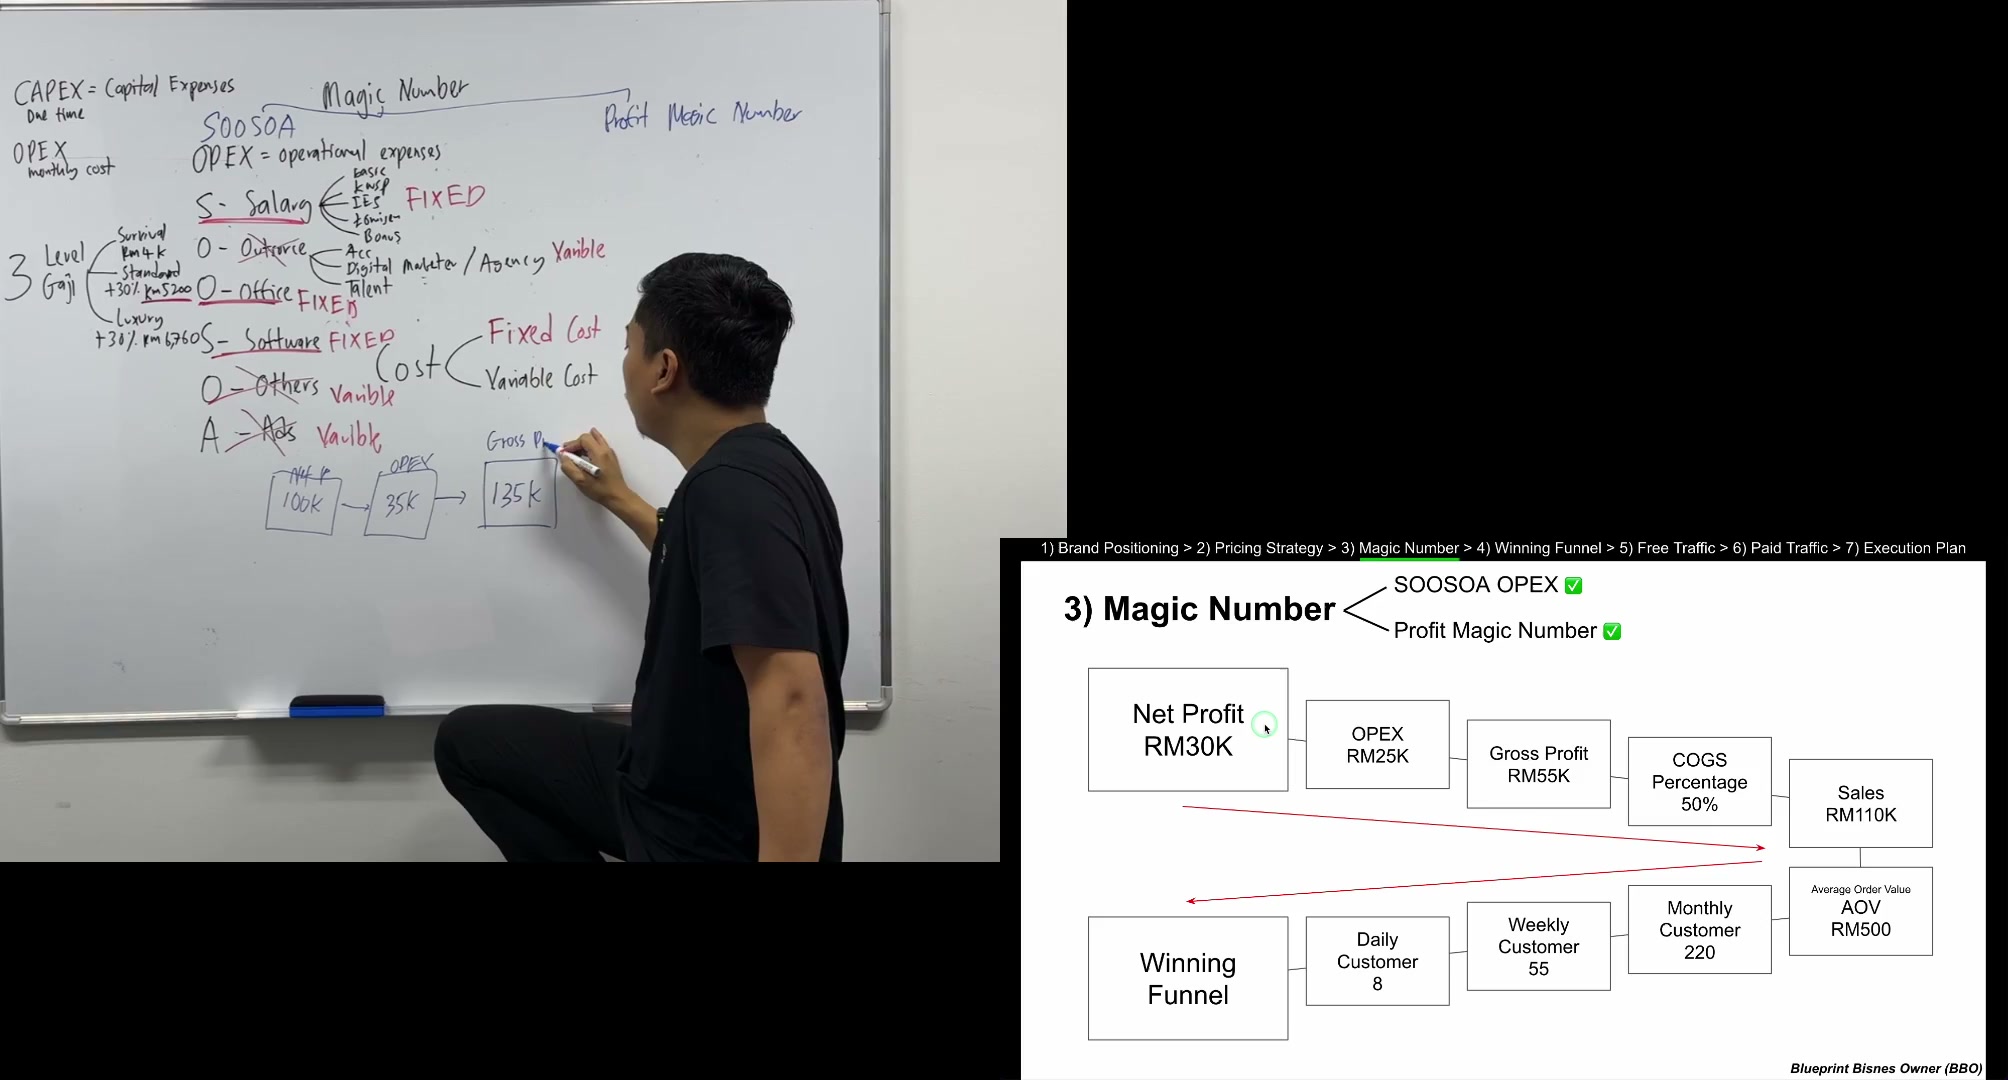
Mulakan dengan untung bulanan yang hendak dicapai, bukan meneka sasaran jualan. Contoh baharu pada papan putih menggunakan sasaran untung RM100,000 dan kos operasi RM35,000. Maka untung kasar yang diperlukan ialah RM135,000.
OPEX perlu ditampung sebelum baki untung sasaran diperoleh. Jika untung kasar hanya RM100,000 dan OPEX RM35,000, baki ialah RM65,000, bukan RM100,000.
Slaid bercetak menggunakan contoh lain: RM30,000 sasaran untung + RM25,000 OPEX = RM55,000 untung kasar. Jangan campurkan angka slaid dengan contoh papan putih. Istilah untung bersih dalam pelajaran merujuk model ringkas ini; cukai, pembiayaan dan pelarasan akaun lain tidak dikira secara berasingan.
PERKARA YANG PERLU DIINGAT
- Tetapkan sasaran untung bulanan dalam model pelajaran.
- Gunakan anggaran OPEX daripada SOOSOA.
- Untung kasar diperlukan = sasaran untung + OPEX.
Kira jualan menggunakan baki margin selepas COGS
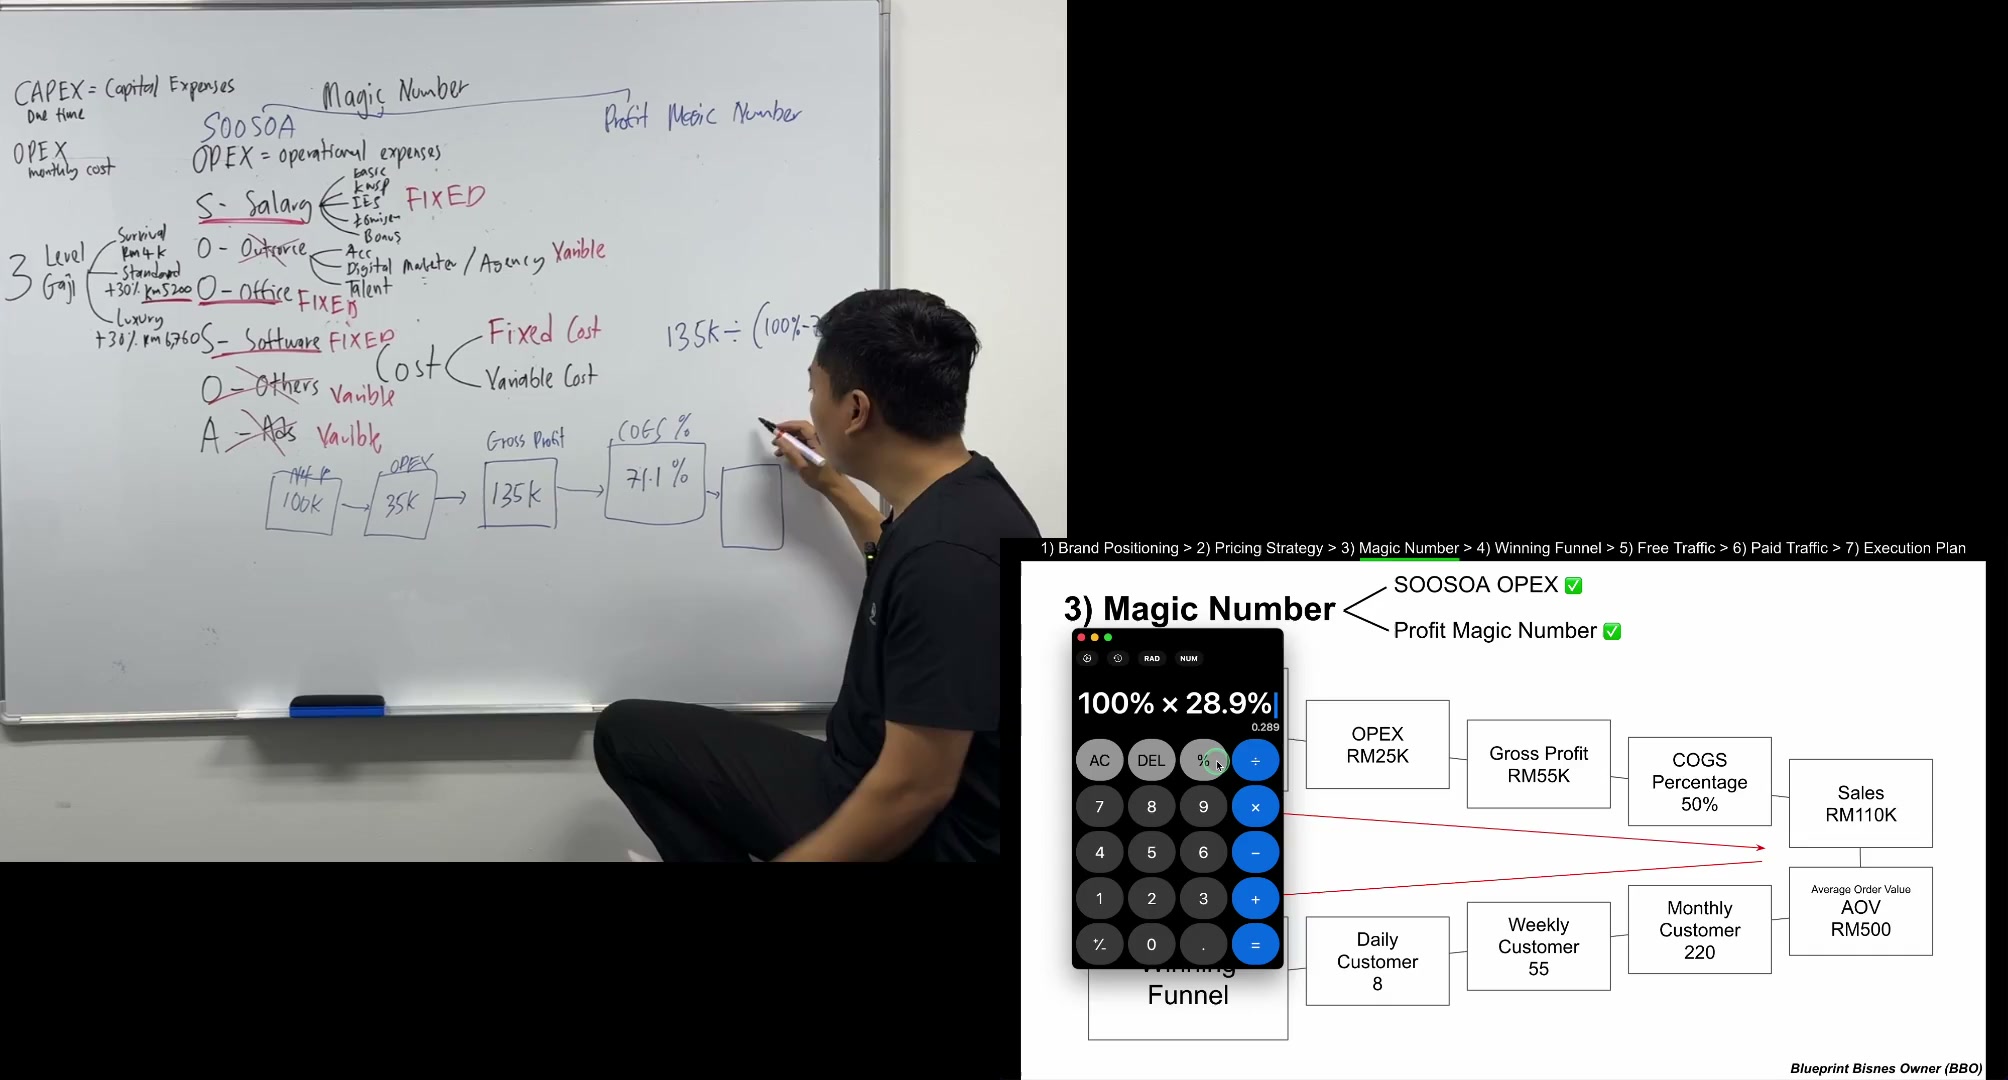
Masukkan peratus kos daripada kalkulator COGS. Dalam contoh, COGS ialah 71.1%. Bahagian yang tinggal sebagai untung kasar ialah 100% − 71.1% = 28.9%, iaitu 0.289.
Jualan diperlukan = RM135,000 ÷ 0.289 = RM467,128.03 apabila dibundarkan kepada sen. Pembahagi mesti pecahan margin untung kasar, bukan pecahan COGS. Jika anda membahagi dengan 0.711, kuantiti yang dikira bukan sasaran jualan bagi model ini.
Coach Adib tersilap menggunakan kalkulator secara manual dan pada awalnya menulis kira-kira RM480,427. Beliau menyemak dan membetulkannya kemudian. Angka awal itu ialah sebahagian urutan kesilapan, bukan jawapan akhir.
PERKARA YANG PERLU DIINGAT
- 28.9% = 0.289 untuk pengiraan.
- Jualan diperlukan = (sasaran untung + OPEX) ÷ (1 − pecahan COGS).
- Pastikan pembahagi ialah margin untung kasar.
- Margin perlu positif untuk formula ini.
Gunakan AOV untuk menganggarkan bilangan pesanan
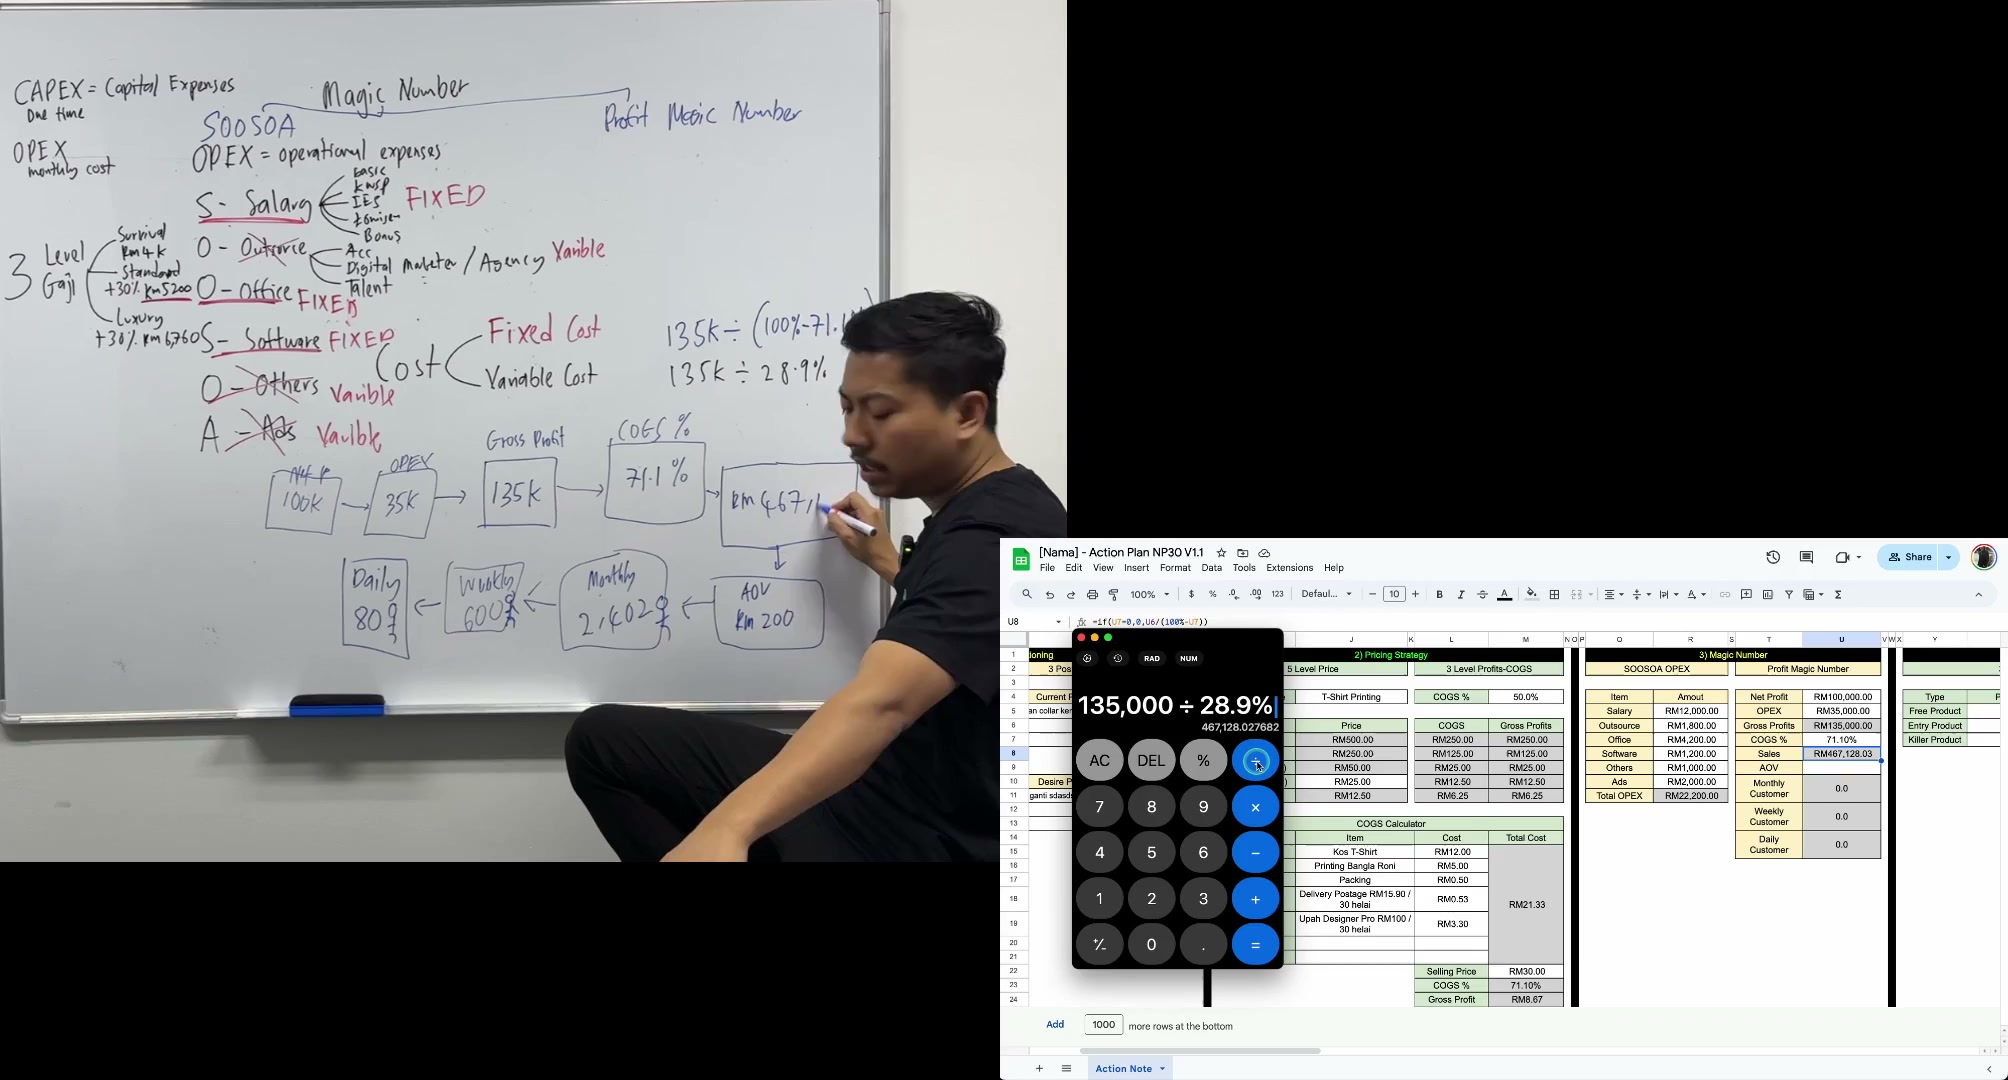
AOV ialah Average Order Value, iaitu purata nilai satu pesanan. Contoh menggunakan harga baju RM50 dan purata empat helai bagi satu pembelian: AOV = RM50 × 4 = RM200. Bahagikan jualan diperlukan dengan RM200 untuk menganggarkan transaksi pembelian bulanan.
Coach Adib menggunakan perkataan pelanggan. Dari sudut kiraan, jualan ÷ AOV menghasilkan bilangan pesanan. Jika seseorang membuat beberapa pesanan, pesanan itu bukan beberapa pelanggan unik. Perbezaan ini tidak dimodelkan secara berasingan dalam rakaman.
Untuk anggaran mingguan, beliau membahagi angka bulanan dengan empat; untuk harian, dengan 30. Ini ialah tempoh perancangan ringkas, bukan penukaran kalendar yang tepat. Hari operasi sebenar mungkin berbeza.
Pada tahap ini, jualan awal yang salah masih digunakan dan menghasilkan kira-kira 2,402 sebulan, 600 seminggu serta 80 sehari. Jangan gunakan angka itu sebagai jawapan yang telah dibetulkan bagi sasaran RM100,000.
PERKARA YANG PERLU DIINGAT
- Pesanan bulanan = jualan diperlukan ÷ AOV.
- Anggaran mingguan dalam pelajaran = angka bulanan ÷ 4.
- Anggaran harian dalam pelajaran = angka bulanan ÷ 30.
- Bezakan pesanan daripada pelanggan unik.

Gunakan pembetulan dan hasil kiraan akhir
Apabila hasil lembaran kerja tidak sepadan, Coach Adib menyemak semula kiraan. Beliau mengakui kesilapan awal dan membetulkan jualan diperlukan kepada kira-kira RM467,128.
Dengan AOV RM200, anggaran tanpa pembundaran ialah 2,335.6401 pesanan sebulan. Dibahagi empat: 583.9100 seminggu. Dibahagi 30: 77.8547 sehari. Sebutan kira-kira 2,335 dalam rakaman ialah anggaran, bukan nilai tepat.
Jika setiap pesanan tepat RM200 dan anda memerlukan bilangan pesanan penuh untuk mencapai sasaran, bundarkan ke atas kepada 2,336 pesanan bulanan. Ini ialah tafsiran matematik dalam nota, bukan jaminan jualan atau arahan berasingan yang dipetik daripada rakaman.
Slaid bercetak mempunyai contoh berbeza: untung kasar RM55,000 dan COGS 50% memerlukan jualan RM110,000. Pada AOV RM500, hasilnya 220 pesanan sebulan, 55 seminggu dengan andaian empat minggu, dan kira-kira 7.33 sehari dengan andaian 30 hari. Angka harian 8 pada slaid ialah anggaran nombor bulat.
PERKARA YANG PERLU DIINGAT
- Input papan putih: sasaran untung RM100,000; OPEX RM35,000; COGS 71.1%; AOV RM200.
- Jualan yang betul: RM467,128.03.
- Anggaran pesanan: 2,335.6401 bulanan; 583.9100 mingguan; 77.8547 harian.
- Bezakan kesilapan awal, pembetulan dan contoh slaid lain.
Contoh kedua menghasilkan lapan pesanan sehari
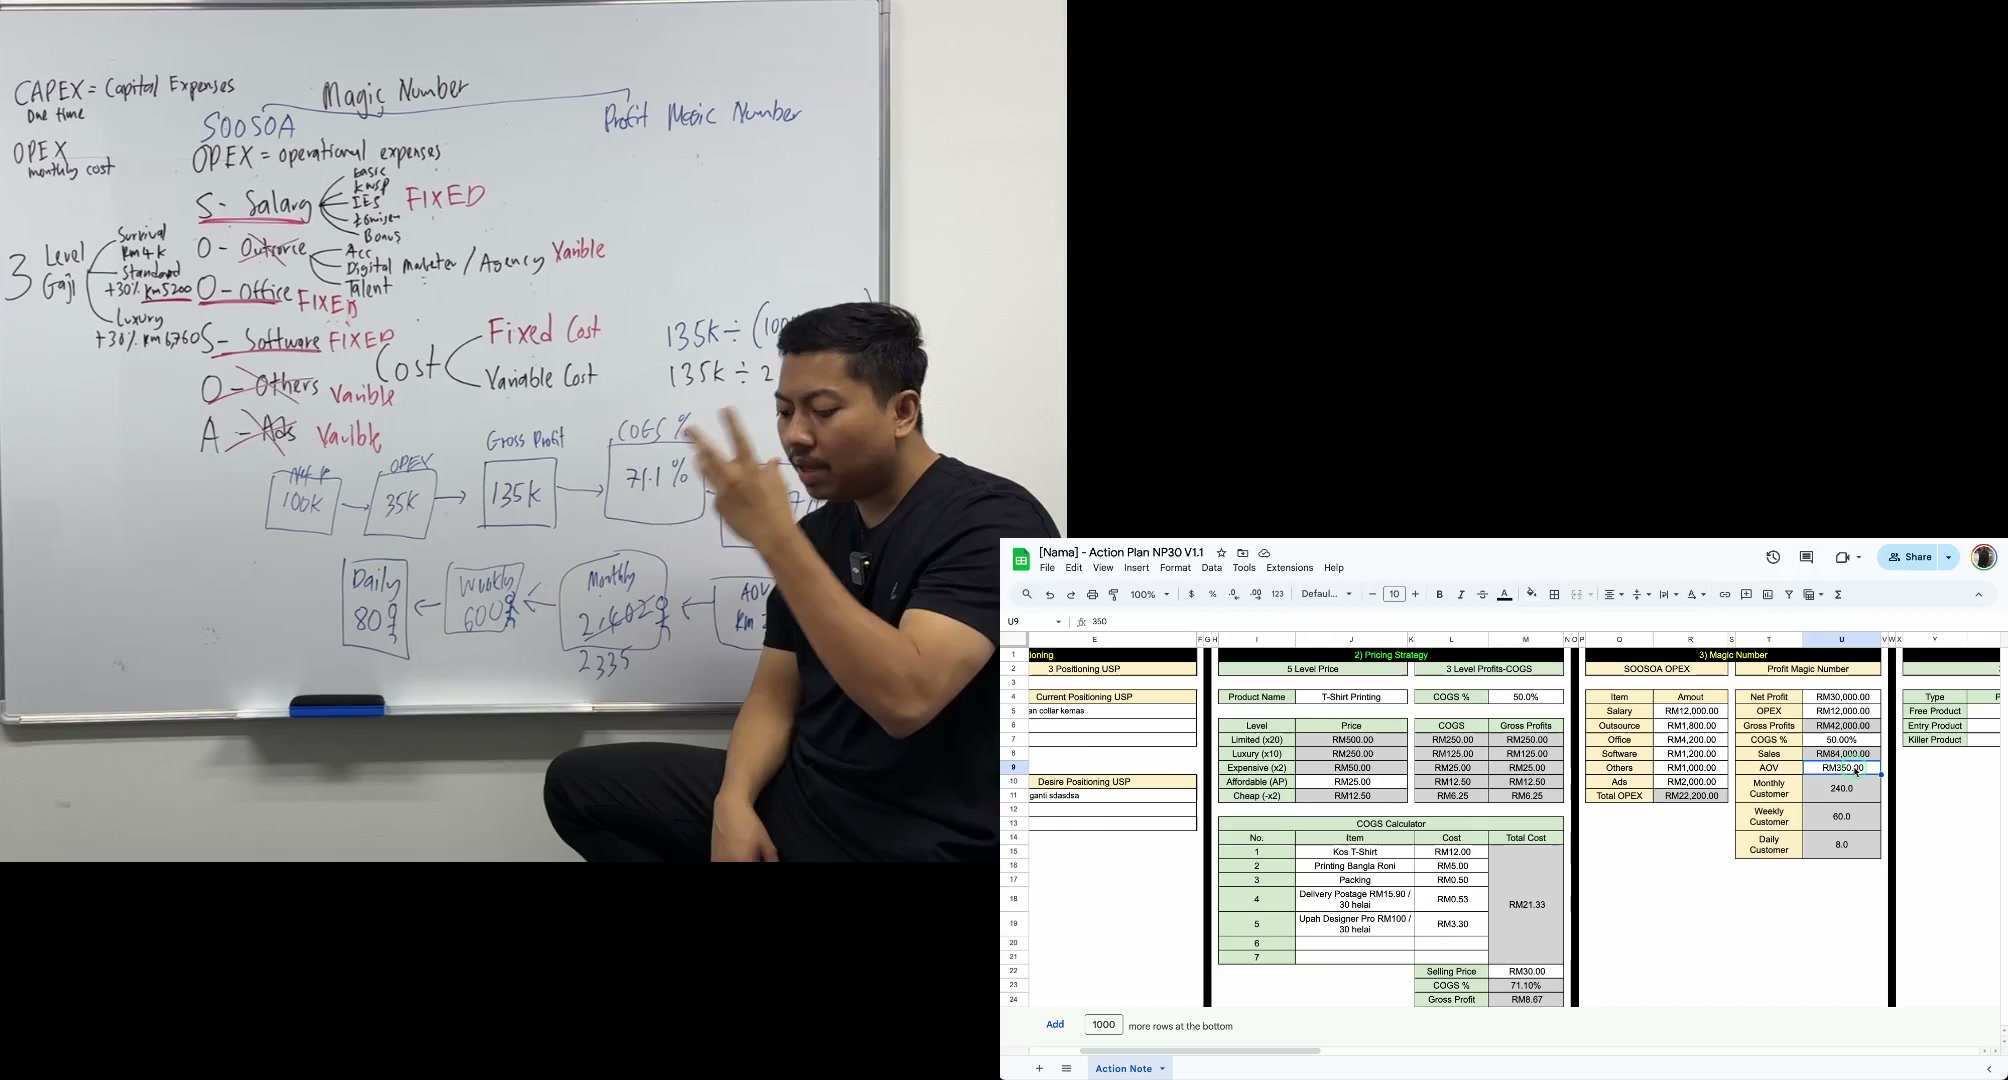
Contoh perkhidmatan yang lebih kecil menggunakan sasaran untung RM30,000, OPEX RM12,000, kos 50% dan purata pembelian RM350. Lembaran kerja jelas menunjukkan RM12,000 walaupun satu ayat dalam transkrip automatik menyebut RM10,000. Nota menggunakan input yang kelihatan pada sumber, sambil mengekalkan percanggahan itu.
Untung kasar diperlukan = RM30,000 + RM12,000 = RM42,000. Margin 50% memerlukan jualan RM42,000 ÷ 0.5 = RM84,000. Pada AOV RM350: RM84,000 ÷ RM350 = 240 pesanan sebulan. Seterusnya, 240 ÷ 4 = 60 seminggu dan 240 ÷ 30 = 8 sehari.
Soalan seterusnya ialah funnel apa yang boleh menghasilkan purata lapan pesanan pembelian sehari. Formula memberikan sasaran perancangan; pelajaran funnel membincangkan cara menjana pembelian, bukan membuktikan jualan pasti berlaku.
PERKARA YANG PERLU DIINGAT
- RM30,000 + RM12,000 = RM42,000 untung kasar diperlukan.
- RM42,000 ÷ 0.5 = RM84,000 jualan diperlukan.
- RM84,000 ÷ RM350 = 240 pesanan bulanan.
- 240 ÷ 4 = 60 mingguan; 240 ÷ 30 = 8 harian.
Lengkapkan input sebelum berpindah kepada Winning Funnel
Urutannya ialah pilih positioning dan USP, tetapkan harga yang selaras, kira COGS, anggar OPEX dan gunakan kalkulator untung untuk mendapatkan keperluan jualan harian.
Hasil bergantung pada input dan andaian. Ia belum membuktikan bilangan pembeli mencukupi, kapasiti mampu memenuhi pesanan atau AOV serta peratus kos akan kekal. Winning Funnel membincangkan cara menghasilkan pembelian yang diperlukan.
PERKARA YANG PERLU DIINGAT
- Siapkan ruangan positioning, pricing dan Magic Number.
- Semak input sebelum menerima sasaran jualan yang besar.
- Bawa anggaran pesanan harian ke pelajaran funnel.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Profit Magic Number | Kaedah mengira ke belakang daripada sasaran untung kepada keperluan jualan dan pembelian harian. |
| Pecahan margin untung kasar | 1 − pecahan COGS; contoh 28.9% ditulis sebagai 0.289. |
| AOV | Average Order Value: purata nilai pesanan, digunakan untuk menukar jualan kepada anggaran bilangan pesanan. |
| Anggaran mingguan / harian | Pelajaran menggunakan empat minggu dan 30 hari sebagai pembahagi ringkas; ini bukan penukaran kalendar yang tepat. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Mulakan dengan sasaran untung dan OPEX bulanan
Buka isi semakan
- Tetapkan sasaran untung bulanan dalam model pelajaran.
- Gunakan anggaran OPEX daripada SOOSOA.
- Untung kasar diperlukan = sasaran untung + OPEX.
2. Kira jualan menggunakan baki margin selepas COGS
Buka isi semakan
- 28.9% = 0.289 untuk pengiraan.
- Jualan diperlukan = (sasaran untung + OPEX) ÷ (1 − pecahan COGS).
- Pastikan pembahagi ialah margin untung kasar.
- Margin perlu positif untuk formula ini.
3. Gunakan AOV untuk menganggarkan bilangan pesanan
Buka isi semakan
- Pesanan bulanan = jualan diperlukan ÷ AOV.
- Anggaran mingguan dalam pelajaran = angka bulanan ÷ 4.
- Anggaran harian dalam pelajaran = angka bulanan ÷ 30.
- Bezakan pesanan daripada pelanggan unik.
4. Gunakan pembetulan dan hasil kiraan akhir
Buka isi semakan
- Input papan putih: sasaran untung RM100,000; OPEX RM35,000; COGS 71.1%; AOV RM200.
- Jualan yang betul: RM467,128.03.
- Anggaran pesanan: 2,335.6401 bulanan; 583.9100 mingguan; 77.8547 harian.
- Bezakan kesilapan awal, pembetulan dan contoh slaid lain.
5. Contoh kedua menghasilkan lapan pesanan sehari
Buka isi semakan
- RM30,000 + RM12,000 = RM42,000 untung kasar diperlukan.
- RM42,000 ÷ 0.5 = RM84,000 jualan diperlukan.
- RM84,000 ÷ RM350 = 240 pesanan bulanan.
- 240 ÷ 4 = 60 mingguan; 240 ÷ 30 = 8 harian.
6. Lengkapkan input sebelum berpindah kepada Winning Funnel
Buka isi semakan
- Siapkan ruangan positioning, pricing dan Magic Number.
- Semak input sebelum menerima sasaran jualan yang besar.
- Bawa anggaran pesanan harian ke pelajaran funnel.
Soalan semak kefahaman
- Adakah saya membahagi dengan margin untung kasar, bukan peratus COGS?
- Adakah sasaran untung dan OPEX menggunakan tempoh yang sama?
- Adakah AOV mengambil kira bilangan barang dalam satu pesanan?
- Adakah saya mengira pesanan atau pelanggan unik?
- Adakah saya menggunakan hasil yang dibetulkan?
- Andaian margin, permintaan dan kapasiti manakah yang masih perlu disemak?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Masukkan sasaran untung bulanan dan anggaran OPEX SOOSOA.
- Masukkan peratus COGS dan kira baki margin untung kasar.
- Kira jualan = (sasaran untung + OPEX) ÷ pecahan margin untung kasar.
- Anggarkan AOV mengikut pesanan biasa, bukan harga seunit sahaja.
- Kira pesanan bulanan, mingguan dan harian dengan andaian masa yang jelas.
- Semak kiraan dan bezakan purata daripada sasaran pesanan penuh.
- Gunakan anggaran harian dalam pelajaran Winning Funnel.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Lembaran kerja yang dirujuk dalam pelajaran
Status semakan kandungan
Huraian BM dipadankan semula dengan nota sumber yang telah disemak, angka dalam contoh dan rujukan bingkai asal. Nama, angka serta dakwaan contoh yang belum disahkan kekal ditandakan. Ini bukan pengesahan setiap perkataan audio.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.