Profit Magic Number
Kira keperluan jualan daripada sasaran untung bulanan, kemudian tukarkan kepada anggaran pesanan harian.
Pelajaran asal · Lembaran kerja yang disediakan · Transkrip automatik asal
Rujuk transkrip asal bahagian ini
00:00:01 Magic Number Profit Magic Number. Apa benda ni? Dalam Magic Number ni ada satu benda yang saya nak explain kat awak adalah Profit Magic Number. Kalau yang ni tadi adalah formula S, O, O, S, O, A ni dah awak dah belajar. Sekarang ni saya nak ajar awak benda nombor 2 pula yang penting dalam Magic Number iaitu disepanggil sebagai Profit. Kita nak kira ni. Magical Magic Number. Magic Number untuk buat net profit.
00:00:29 So untuk buat benda ni
00:00:30 Tengok eh
00:00:30 Saya dah buat kotak-kotak-kotak-kotak ni
00:00:32 Dan kotak-kotak-kotak-kotak ni
00:00:33 Sebenarnya simple je
00:00:34 Jom kita go through
00:00:35 Daripada atas sampai ke bawah
00:00:37 Mula-mula sekali net profit
00:00:39 Okay net profit ni
00:00:40 Awak buatlah kosong macam ni
00:00:41 Awak boleh tulis atas-atas tu tak apa
00:00:43 Okay awak nak profit berapa
00:00:45 Dalam case ni
00:00:46 Saya tunjuk profit 30k
00:00:47 Awak nak profit 100k
00:00:49 Tulis lah kat sini
00:00:50 100k
00:00:50 Saya nak net profit saya
00:00:52 Ini saya punya net
00:00:54 Net profit
00:00:55 Okay
00:00:56 Next pula
00:00:57 Kita reverse dia eh
00:00:58 Jom kita ulang sama-sama
00:00:59 Tulis sekarang
00:00:59 Tulis setelah kertas sekarang
00:01:00 Tulis kat phone tak apa
00:01:01 Ikut je saya
00:01:02 Nombor dua adalah OPEX
00:01:03 Berapakah operational expenses awak
00:01:06 Sebab itulah
00:01:06 Kita dah belajar
00:01:07 Sosowa tadi tu
00:01:08 Dah buat belum
00:01:09 Kalau dah buat
00:01:09 Mesti ada jawapan
00:01:10 Tulis
00:01:10 So katalah
00:01:12 Oh tuan
00:01:12 Saya dah kira OPEX saya
00:01:14 Adalah RM35,000
00:01:16 Tinggi juga eh
00:01:17 Yelah tinggilah
00:01:18 Sebab awak nak profit tinggi
00:01:20 Mestilah cost pun tinggi
00:01:21 So ini adalah
00:01:22 Awak punya OPEX
00:01:24 Untuk awak kira pula
00:01:26 Awak punya gross profit
00:01:27 simple sahaja guys
00:01:28 formula gross profit ni
00:01:30 tambah dua-dua ni
00:01:33 tambah je
00:01:34 100
00:01:34 tambah
00:01:35 35,000
00:01:37 adalah
00:01:39 135k
00:01:40 inilah awak punya
00:01:41 gross
00:01:42 gross ni adalah
00:01:42 untung kasar
00:01:43 gross profit
00:01:47 sebab apa
00:01:48 katalah awak dah dapat
00:01:49 untung kasar
00:01:49 tolak dengan opax
00:01:50 dah dapat 100
00:01:51 kalau awak dapat
00:01:52 gross profit 100,000
00:01:53 dia tolak opax
00:01:54 dapat 765 je kat sini
00:01:56 ok
00:01:57 next pula lepas awak dah clear dekat sini
1. Mulakan dengan sasaran untung dan OPEX bulanan
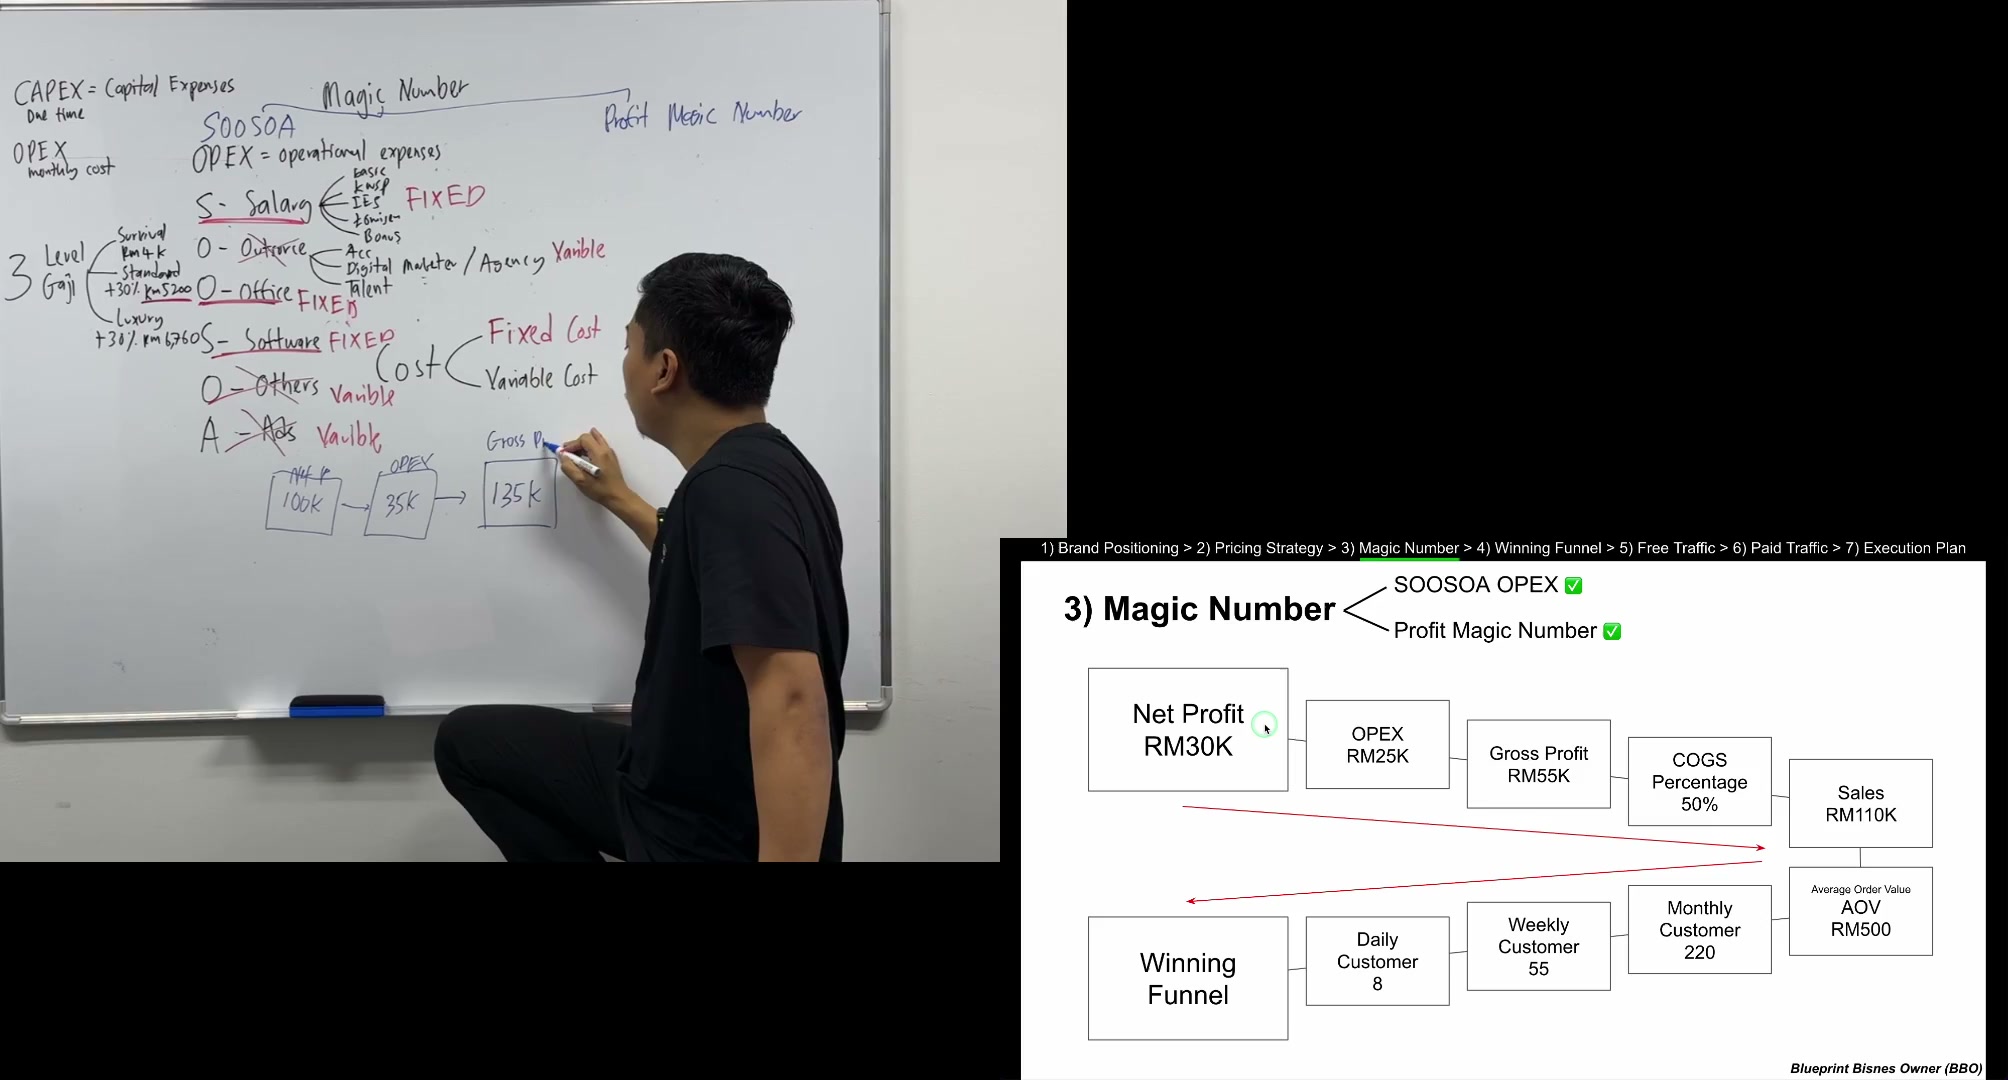
Mulakan dengan untung bulanan yang hendak dicapai, bukan meneka sasaran jualan. Contoh baharu pada papan putih menggunakan sasaran untung RM100,000 dan kos operasi RM35,000. Maka untung kasar yang diperlukan ialah RM135,000.
OPEX perlu ditampung sebelum baki untung sasaran diperoleh. Jika untung kasar hanya RM100,000 dan OPEX RM35,000, baki ialah RM65,000, bukan RM100,000.
Slaid bercetak menggunakan contoh lain: RM30,000 sasaran untung + RM25,000 OPEX = RM55,000 untung kasar. Jangan campurkan angka slaid dengan contoh papan putih. Istilah untung bersih dalam pelajaran merujuk model ringkas ini; cukai, pembiayaan dan pelarasan akaun lain tidak dikira secara berasingan.
- Tetapkan sasaran untung bulanan dalam model pelajaran.
- Gunakan anggaran OPEX daripada SOOSOA.
- Untung kasar diperlukan = sasaran untung + OPEX.
Rujuk transkrip asal bahagian ini
00:02:00 barulah awak pergi pula
00:02:01 kepada kotak yang seterusnya
00:02:03 iaitu awak punya
00:02:05 COGS
00:02:07 COGS awak ni berapa persen?
00:02:09 katalah dalam kes ni saya punya COGS
00:02:11 saya adalah hanyalah
00:02:13 tu adalah
00:02:17 30%
00:02:18 for example
00:02:19 alright thank you 30%
00:02:21 so katakanlah awak tengok macam ni
00:02:23 so katalah dalam sebelum ni
00:02:25 Saya dah cakap dah
00:02:27 Awak kena study
00:02:28 Berapa COGS percentage awak
00:02:30 30% ke
00:02:31 50% ke
00:02:33 70% ke
00:02:34 Berapa
00:02:35 Kena kira
00:02:35 So
00:02:36 Kita nak masuk kat sini ya
00:02:38 Berapa kos untuk menghasilkan satu produk
00:02:40 Kan tadi kan saya dah ajar
00:02:41 Awak kena tengok dekat sini
00:02:43 Haa
00:02:44 Ni COGS
00:02:45 Haa ni COGS
00:02:46 Haa ni COGS calculator ni
00:02:47 Guna COGS calculator ni
00:02:49 Lepas tu baru awak masukkan
00:02:50 Dalam kes ni
00:02:51 71
00:02:51 Nampak
00:02:52 Contohnya
00:02:53 Saya masukkan lah
00:02:54 Zekli
00:02:54 Haa, saya masukkan itu
00:02:55 71.10
00:02:57 Ok, saya masukkan
00:02:58 Kita ambil yang sebenar lah
00:03:00 Ni contoh lah
00:03:04 71.10%
00:03:07 Haa, satu je lah
00:03:08 Ok
00:03:09 So, masukkan
00:03:10 Sebab kita nak reverse eh
00:03:11 Ok, next pula
00:03:12 Apa yang kita nak buat adalah
00:03:13 Kita nak buat
00:03:17 Kotak yang seterusnya adalah
00:03:19 Berapakah sale yang awak kena buat
00:03:21 Ok
00:03:21 Nak tahu sale ni
00:03:23 Simple sahaja formula dia
00:03:25 Haa
00:03:25 ok, tengok betul-betul
00:03:27 saya buka calculator
00:03:30 nak tahu sel
00:03:31 yang ni bahagi ni
00:03:32 1, 3, 5, betul tak
00:03:35 matematik saya ke salah
00:03:36 bahagi
00:03:38 71.1%
00:03:45 boom
00:03:46 oh salah
00:03:49 sekejap
00:03:50 berapa dapat
00:03:51 183, oh salah
00:03:52 dia bahagi dengan yang tu
00:03:55 tolak yang tu. Dia macam ni eh. Formula dia macam ni. Okey saya dah
00:03:59 ingat lah. Okey formula dia macam ni. Yang ni 1 3 5. Okey. Bahagi
00:04:10 100 tolak 71. Dia kena situ dulu. 71.1% sebab dia kena tolak 100
00:04:17 sebab ni 100%. So sebab kita nak tahu margin profit kita. 100%
00:04:24 Tolak 71 baru dibahagikan
00:04:26 So jom kita kira sekali lagi
00:04:28 100%
00:04:30 Okay 100%
00:04:33 Tolak dengan
00:04:37 71.1%
00:04:41 Nampak
00:04:41 Berapa kita dapat kat sini
00:04:43 So kita dapat
00:04:44 Saya tulis eh
00:04:45 So margin profit dia adalah
00:04:47 28.9%
00:04:53 Ni margin dia
00:04:54 So ini yang saya kena bahagi
00:04:55 Jadi, cara kira dia simple
00:04:58 1, 3, 5
00:05:00 Kita dah dapat lah
00:05:01 1, 3, 5
00:05:02 Sorry
00:05:02 1, 3, 5 K
00:05:04 Bahagi dengan
00:05:05 28.9%
00:05:08 Ok, jemput kita
00:05:13 1, 3, 5
00:05:17 1, 3, 5
00:05:19 Eh
00:05:20 Jadi, 1, 3, 5 K
00:05:23 Bahagi dengan
00:05:27 Bahagi dengan
00:05:30 28.1%
00:05:34 Haa ni jawapan dia
00:05:36 400
00:05:36 Maka sale yang saya kena buat adalah
00:05:39 RM
00:05:45 480
00:05:48 427
00:05:51 480 ribu
00:05:53 Sebab apa? Kita ulang balik eh
00:05:55 Saya nak untung bersih 100 ribu
00:05:58 Operational expenses saya
00:05:59 Kos bulanan saya bayar gaji staff semua sosawa ni adalah RM35,000
00:06:04 Maka saya nak kena ada untung kasar
00:06:06 Yang ni tambah ni RM135,000 kena ada
00:06:09 Barulah saya dapat next 100
00:06:10 So kira balik COGS based on calculator tadi tu
00:06:14 Tolak dulu dengan 100 baru bahagi
00:06:17 135K bahagi dengan yang ni lepas tolak 100
2. Kira jualan menggunakan baki margin selepas COGS
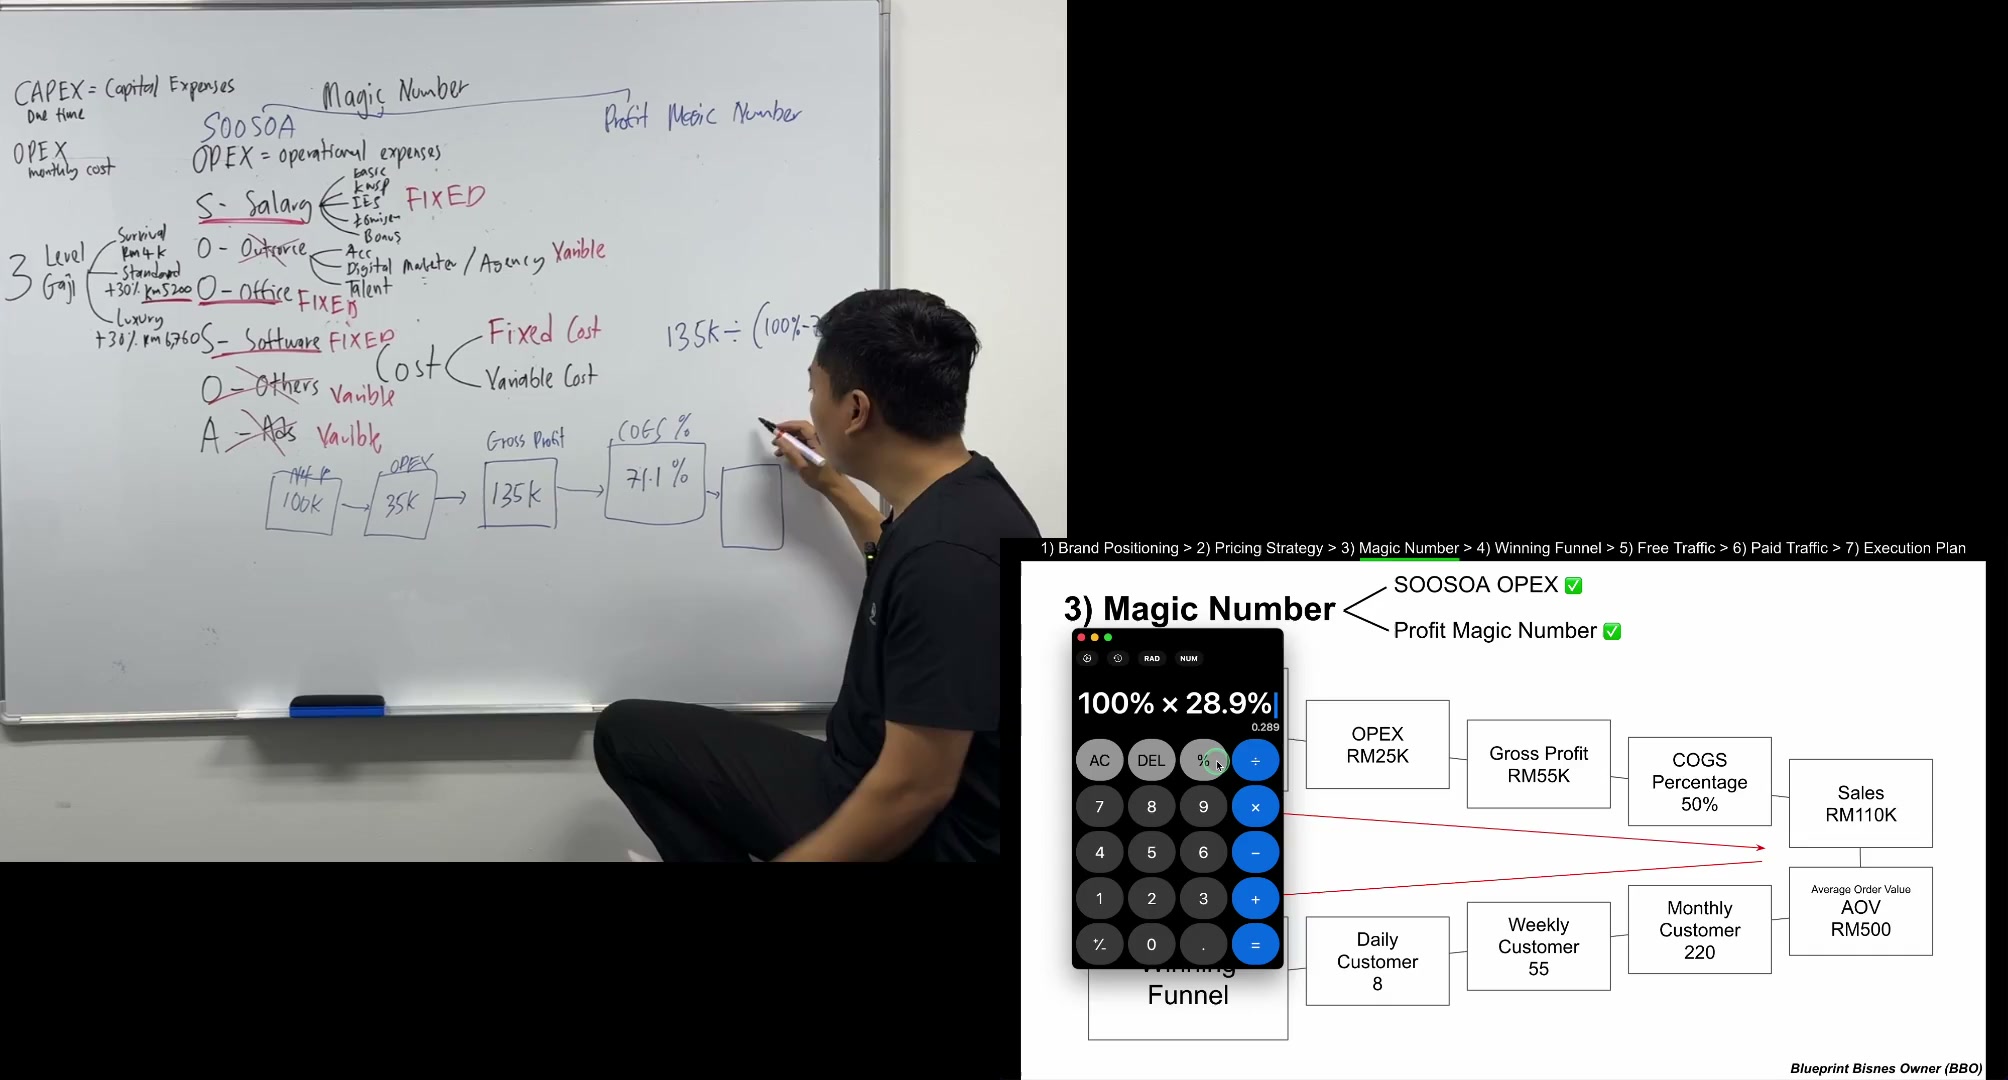
Masukkan peratus kos daripada kalkulator COGS. Dalam contoh, COGS ialah 71.1%. Bahagian yang tinggal sebagai untung kasar ialah 100% − 71.1% = 28.9%, iaitu 0.289.
Jualan diperlukan = RM135,000 ÷ 0.289 = RM467,128.03 apabila dibundarkan kepada sen. Pembahagi mesti pecahan margin untung kasar, bukan pecahan COGS. Jika anda membahagi dengan 0.711, kuantiti yang dikira bukan sasaran jualan bagi model ini.
Coach Adib tersilap menggunakan kalkulator secara manual dan pada awalnya menulis kira-kira RM480,427. Beliau menyemak dan membetulkannya kemudian. Angka awal itu ialah sebahagian urutan kesilapan, bukan jawapan akhir.
- 28.9% = 0.289 untuk pengiraan.
- Jualan diperlukan = (sasaran untung + OPEX) ÷ (1 − pecahan COGS).
- Pastikan pembahagi ialah margin untung kasar.
- Margin perlu positif untuk formula ini.
Rujuk transkrip asal bahagian ini
00:06:17 135K bahagi dengan yang ni lepas tolak 100
00:06:20 So 135K bahagi dengan 28.90
00:06:23 Dapatlah banyak ni
00:06:25 Lepas tu next pula adalah
00:06:28 Kita buat sini
00:06:28 Okay next pula adalah
00:06:30 AOV
00:06:32 AOV ni pula apa
00:06:33 Average order value
00:06:34 Awak kena identify
00:06:35 Berapakah average
00:06:37 Pembelian satu customer
00:06:38 Average satu customer ni
00:06:40 Biasa beli katalah
00:06:41 Baju awak harga dia
00:06:42 RM50
00:06:43 Tapi biasa dia orang beli
00:06:45 Baju 4 line
00:06:46 So RM200 lah
00:06:47 So ambillah dalam situasi ni
00:06:49 Katalah AOV saya RM200
00:06:50 Customer beli 4 line
00:06:54 RM200
00:06:54 Jadi kita kena bahagikan
00:06:57 Yang ni
00:06:58 1480 bahagi dengan 200
00:07:01 Sebab saya nak dapatkan berapa banyak customer
00:07:03 So, berapa banyak customer sebulan
00:07:06 Yang ni adalah monthly customer
00:07:08 Saya kena dapatkan sebanyak
00:07:11 2,402
00:07:15 Nampak?
00:07:16 2,400 customer
00:07:18 So, nak tahu jumlah seminggu bahagi 4
00:07:22 Tekan je
00:07:25 Bahagi 4
00:07:27 Dah, 600
00:07:28 So weekly
00:07:29 Seminggu saya kena ada 600 customer
00:07:34 Magic number ni sangat powerful
00:07:36 Bila awak tahu sehari
00:07:37 So sehari
00:07:38 Ambil yang ni
00:07:40 2400 ni
00:07:41 Kita bahagi pula dengan
00:07:43 30
00:07:44 Ini saya darab balik 4
00:07:45 Saya bahagi dengan
00:07:46 30 hari
00:07:48 Saya akan dapat
00:07:48 80.07
00:07:50 Maksudnya
00:07:51 Daily sehari
00:07:53 Saya kena dapatkan
00:07:54 80 orang customer
00:07:57 Sebab satu customer ni
00:07:58 Dia beli berapa banyak
00:07:59 Dia beli 4 helai
00:08:02 Sebab tu lah AOB kita 200
00:08:03 So nampak tak kat sini
00:08:06 So persoalan dia
00:08:07 Apakah winning final
00:08:09 Yang kita nak kena buat
00:08:10 Untuk dapatkan 80 customer
00:08:11 So otak awak akan lebih senang
00:08:13 Macam mana awak dapat 80 customer
00:08:15 Macam mana awak dapat 80 customer
00:08:16 Macam mana
00:08:16 Itu topik yang seterusnya lah
00:08:18 So untuk membantu awak buat benda ni
00:08:20 Saya sahaja je kira manual
00:08:21 Sebenarnya ada calculator
00:08:22 Ada calculator sebenarnya
00:08:25 Cuma saya nak kira manual ni
00:08:26 Nak tunjukkan proses dia
00:08:28 So kalau awak pergi kat dalam spreadsheet ni
3. Gunakan AOV untuk menganggarkan bilangan pesanan

AOV ialah Average Order Value, iaitu purata nilai satu pesanan. Contoh menggunakan harga baju RM50 dan purata empat helai bagi satu pembelian: AOV = RM50 × 4 = RM200. Bahagikan jualan diperlukan dengan RM200 untuk menganggarkan transaksi pembelian bulanan.
Coach Adib menggunakan perkataan pelanggan. Dari sudut kiraan, jualan ÷ AOV menghasilkan bilangan pesanan. Jika seseorang membuat beberapa pesanan, pesanan itu bukan beberapa pelanggan unik. Perbezaan ini tidak dimodelkan secara berasingan dalam rakaman.
Untuk anggaran mingguan, beliau membahagi angka bulanan dengan empat; untuk harian, dengan 30. Ini ialah tempoh perancangan ringkas, bukan penukaran kalendar yang tepat. Hari operasi sebenar mungkin berbeza.
Pada tahap ini, jualan awal yang salah masih digunakan dan menghasilkan kira-kira 2,402 sebulan, 600 seminggu serta 80 sehari. Jangan gunakan angka itu sebagai jawapan yang telah dibetulkan bagi sasaran RM100,000.
- Pesanan bulanan = jualan diperlukan ÷ AOV.
- Anggaran mingguan dalam pelajaran = angka bulanan ÷ 4.
- Anggaran harian dalam pelajaran = angka bulanan ÷ 30.
- Bezakan pesanan daripada pelanggan unik.
Rujuk transkrip asal bahagian ini
00:08:28 So kalau awak pergi kat dalam spreadsheet ni
00:08:31 Saya dah sediakan calculator tu
00:08:32 Nampak simple je
00:08:33 So jom kita ulang balik
00:08:34 Cara yang sama
00:08:35 Tapi guna calculator
00:08:36 Okay kita nak net profit
00:08:38 Masukkan kat sini
00:08:39 Contohnya net profit kita
00:08:40 Kita nak seratus ribu
00:08:42 Okay enter
00:08:43 OPEX kita berapa
00:08:44 Tiga puluh lima ribu
00:08:47 Tengok laju tak laju
00:08:48 COGS kita berapa
00:08:49 Masukkan terus
00:08:50 Tujuh puluh satu
00:08:51 Kan saya dah kira tadi kan
00:08:52 Kat sini
00:08:52 Tujuh puluh satu
00:08:54 Poin satu kosong
00:08:55 Tulis
00:08:56 Tujuh puluh satu
00:08:57 0.1
00:08:58 Enter
00:08:59 Nampak?
00:09:00 Dengan sangat pantas
00:09:01 Dia dah kira dah
00:09:04 4, 6, 7
00:09:05 Asal lain pula ni
00:09:06 Atau tadi saya salah kira
00:09:08 1, 3, 5
00:09:09 71.1
00:09:10 Sekejap
00:09:11 Saya kira sekali lagi
00:09:12 Saksa tadi saya salah kira
00:09:13 Sekejap eh
00:09:16 100
00:09:16 Tolak
00:09:18 71
00:09:21 0.1
00:09:22 0.8
00:09:23 0.9
00:09:24 Ok
00:09:24 0.8
00:09:29 467
00:09:34 135
00:09:35 135
00:09:36 000
00:09:38 Bahagi dengan
00:09:41 28
00:09:43 28.9
00:09:44 Cent
00:09:47 Betul lah
00:09:47 Yang ni yang saya salah tulis
00:09:49 Tadi mungkin saya salah kira kot eh
00:09:51 Tadi saya salah kira
00:09:53 Mungkin saya dah salah darab tadi tu
00:09:54 So dia patutnya 4, 6, 7
00:09:59 1, 2, 8
00:10:00 Nampak? Sebab tu lah benda ni bukan senang
00:10:02 Sebab kadang-kadang kita kira pun tersalah
00:10:04 Okay? So katalah saya dah dapat jawapan ni
00:10:06 Saya bahagi balik dengan 200
00:10:08 Ni kalau nak kira manual balik lah
00:10:10 Nampak? So ni salah lah
00:10:12 Sebenarnya jawapannya adalah 2, 3, 3, 5
00:10:16 Takpelah eh? Awak nampak lah yang betul macam ni yang salah macam ni
00:10:18 Tapi kalkulator ni dah bijak
00:10:20 Eh masukkan AOV awak kat sini
00:10:21 Nampak? Tinggal masukkan AOV je
00:10:23 AOV awak apa? 200
00:10:23 200
00:10:24 Boom
00:10:25 Settle
00:10:27 Senang tak
00:10:28 Terima kasih
00:10:29 Tepat tangan pada semua
00:10:30 Yang berjaya buat
00:10:30 So
00:10:31 Dah senang dah
00:10:32 Jawapan dah hadir
00:10:33 So ikut awak lah
00:10:34 Katalah saya tukar balik
4. Gunakan pembetulan dan hasil kiraan akhir
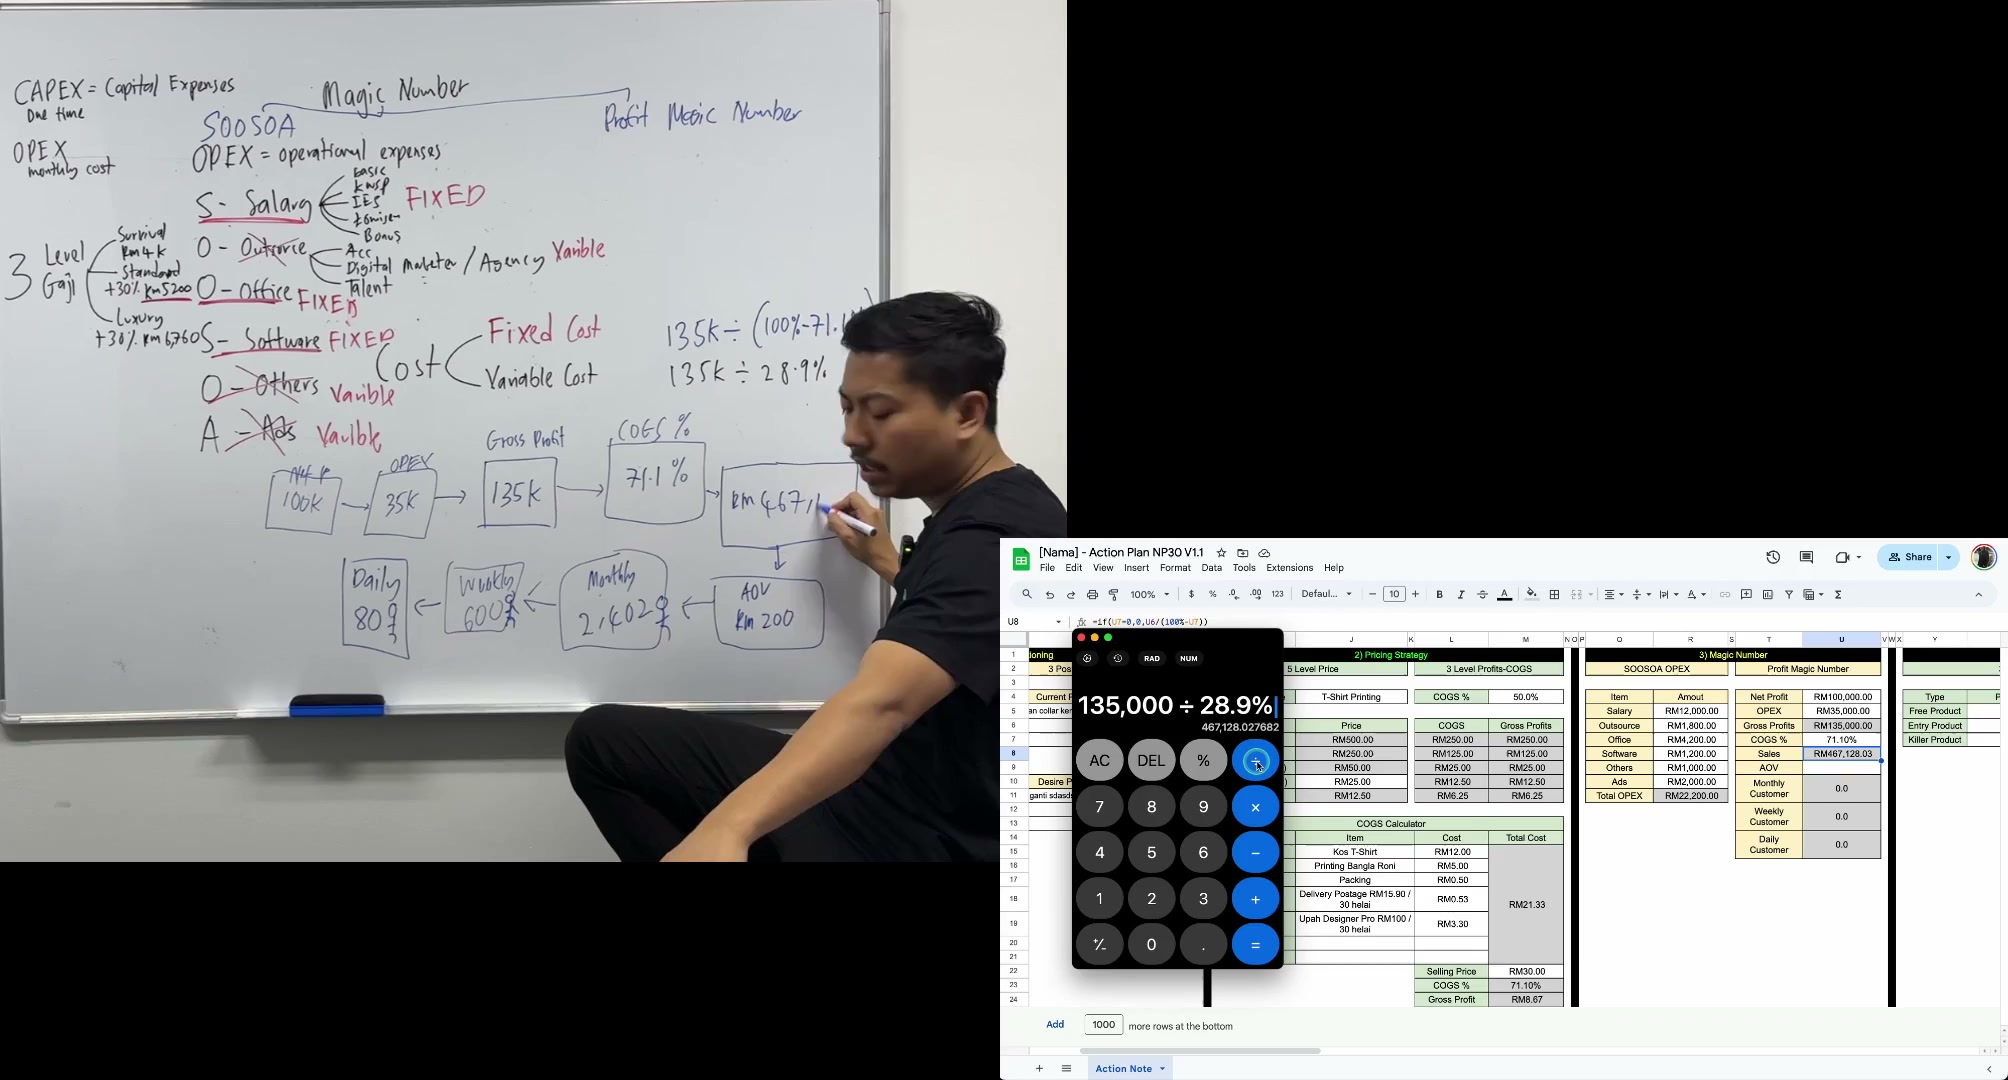
Apabila hasil lembaran kerja tidak sepadan, Coach Adib menyemak semula kiraan. Beliau mengakui kesilapan awal dan membetulkan jualan diperlukan kepada kira-kira RM467,128.
Dengan AOV RM200, anggaran tanpa pembundaran ialah 2,335.6401 pesanan sebulan. Dibahagi empat: 583.9100 seminggu. Dibahagi 30: 77.8547 sehari. Sebutan kira-kira 2,335 dalam rakaman ialah anggaran, bukan nilai tepat.
Jika setiap pesanan tepat RM200 dan anda memerlukan bilangan pesanan penuh untuk mencapai sasaran, bundarkan ke atas kepada 2,336 pesanan bulanan. Ini ialah tafsiran matematik dalam nota, bukan jaminan jualan atau arahan berasingan yang dipetik daripada rakaman.
Slaid bercetak mempunyai contoh berbeza: untung kasar RM55,000 dan COGS 50% memerlukan jualan RM110,000. Pada AOV RM500, hasilnya 220 pesanan sebulan, 55 seminggu dengan andaian empat minggu, dan kira-kira 7.33 sehari dengan andaian 30 hari. Angka harian 8 pada slaid ialah anggaran nombor bulat.
- Input papan putih: sasaran untung RM100,000; OPEX RM35,000; COGS 71.1%; AOV RM200.
- Jualan yang betul: RM467,128.03.
- Anggaran pesanan: 2,335.6401 bulanan; 583.9100 mingguan; 77.8547 harian.
- Bezakan kesilapan awal, pembetulan dan contoh slaid lain.
Rujuk transkrip asal bahagian ini
00:10:34 Katalah saya tukar balik
00:10:35 Saya padam balik semua ni
00:10:36 Okay saya buat formula yang seterusnya pula
00:10:38 Saya nak untung berapa
00:10:39 Oh saya nak untung tak banyak pun
00:10:40 30,000 je
00:10:41 Okay 30,000
00:10:42 Berapa cost away awak
00:10:44 Tak banyak pun tuan
00:10:45 Dalam 12,000 je
00:10:46 Masukkan 10,000
00:10:48 Berapa gross profit awak
00:10:49 Oh saya agak besar tuan
00:10:50 50%
00:10:51 Oh buat service
00:10:52 Pass control
00:10:53 Oh siapa punya pass control standard dalam
00:10:55 Harga dia dalam RM300 tuan
00:10:58 RM350 lah satu rumah biasa kita buat
00:11:00 Enter nampak
00:11:01 Dah dapat jawapan
00:11:02 Maksudnya sebulan awak kena ada
00:11:04 240 customer
00:11:06 Yang ambil package RM350
00:11:08 Weekly awak kena ada 60 customer
00:11:11 Daily awak kena ada 8 customer
00:11:13 So ini adalah magic number
00:11:15 Bila awak faham barulah awak akan
00:11:17 Start nampak sebenarnya sale ni
00:11:19 Bukanlah magic
00:11:20 Dia hanyalah numbers
00:11:23 Numbers akan buat dia je magic
00:11:24 Kalau tak dia memang magic semata-mata
00:11:26 Awak pun tak tahu macam mana boleh terhasil
00:11:28 Berapa nak kena jual? Entah
00:11:29 Tapi saya nak buat saya RM30,000
00:11:30 Yelah berapa banyak?
00:11:33 Banyaklah tuan kena jual
00:11:34 Memanglah berapa banyak?
00:11:36 Ni bawa orang ada numbers
00:11:37 So sekarang ni awak kena fikir
00:11:39 Macam mana aku nak cari 80 customer sehari
00:11:42 Ataupun dalam kes yang ni
00:11:43 Macam mana saya nak dapatkan 8 customer sehari
00:11:46 So kita recap balik
00:11:48 Kita dah dekat mana
5. Contoh kedua menghasilkan lapan pesanan sehari
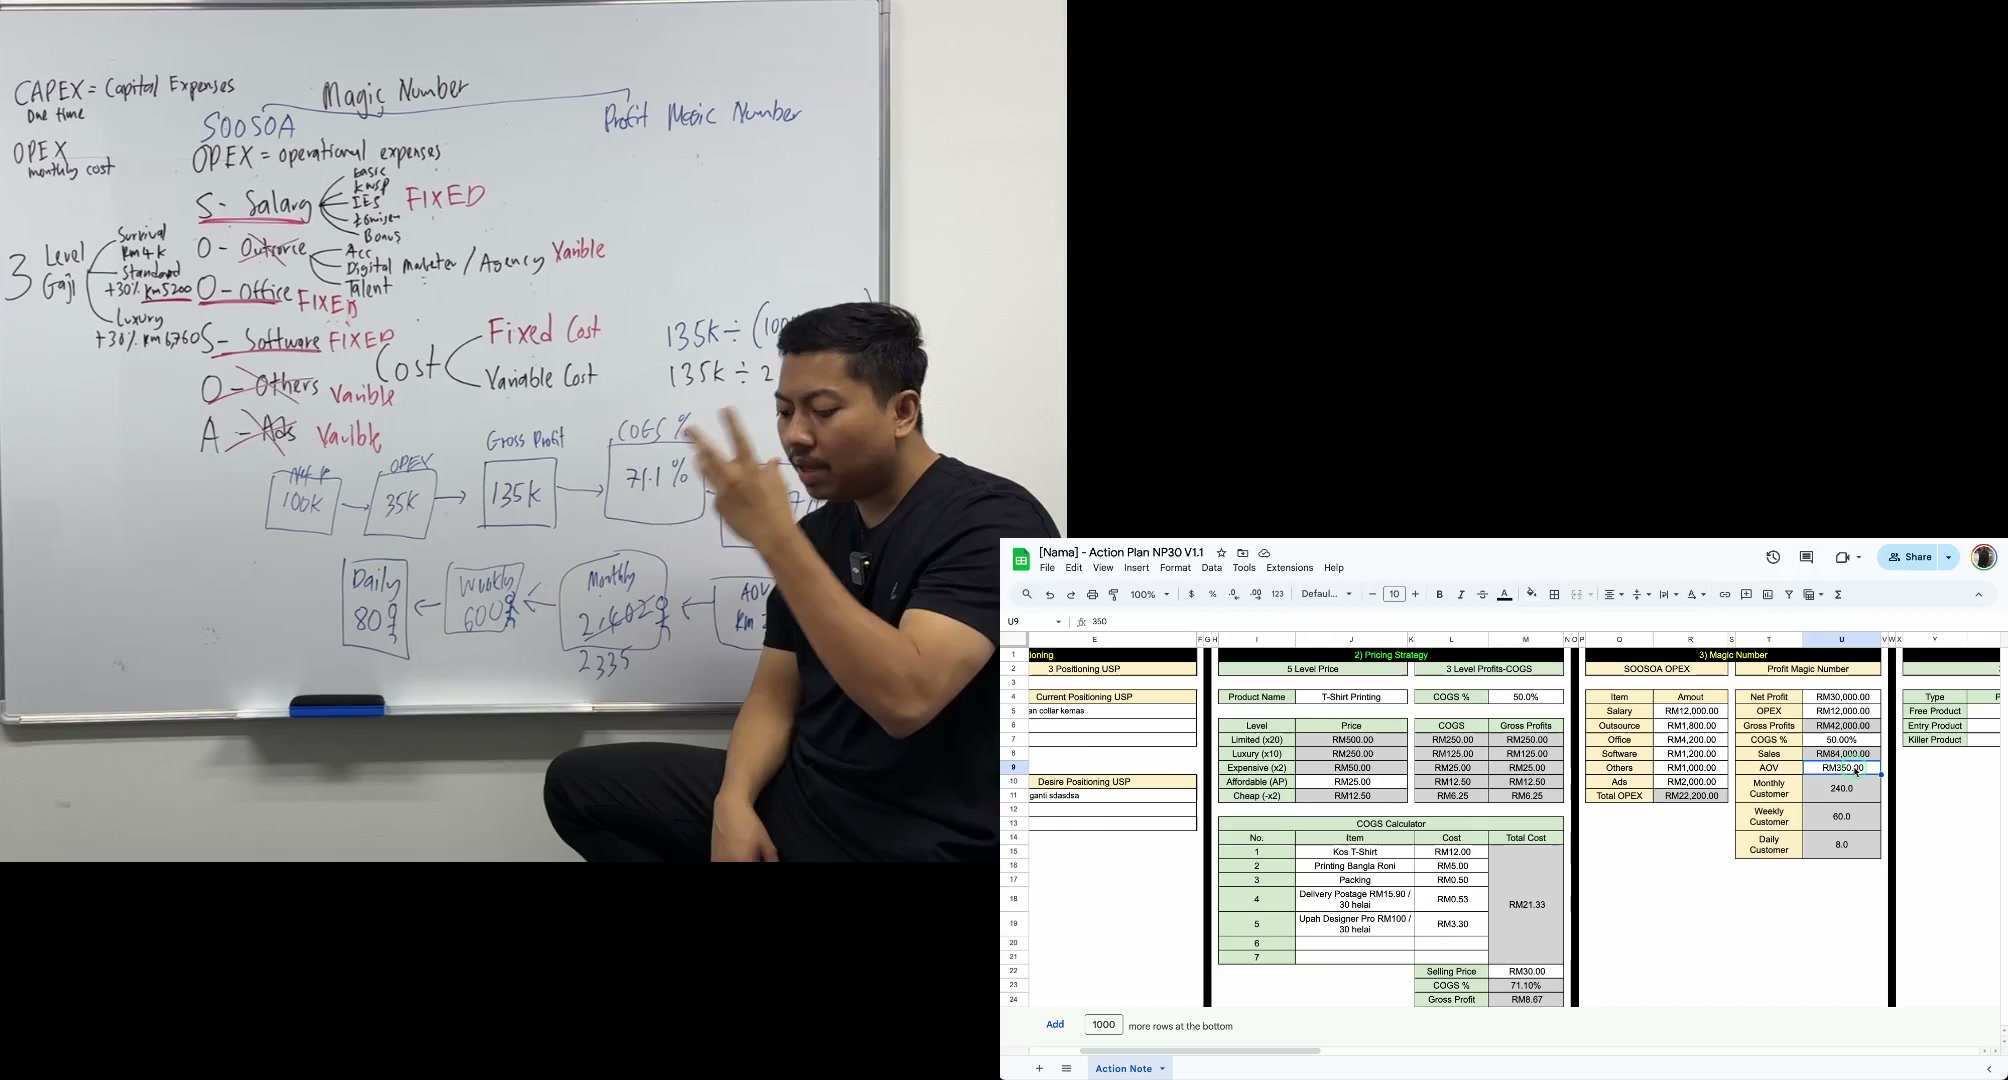
Contoh perkhidmatan yang lebih kecil menggunakan sasaran untung RM30,000, OPEX RM12,000, kos 50% dan purata pembelian RM350. Lembaran kerja jelas menunjukkan RM12,000 walaupun satu ayat dalam transkrip automatik menyebut RM10,000. Nota menggunakan input yang kelihatan pada sumber, sambil mengekalkan percanggahan itu.
Untung kasar diperlukan = RM30,000 + RM12,000 = RM42,000. Margin 50% memerlukan jualan RM42,000 ÷ 0.5 = RM84,000. Pada AOV RM350: RM84,000 ÷ RM350 = 240 pesanan sebulan. Seterusnya, 240 ÷ 4 = 60 seminggu dan 240 ÷ 30 = 8 sehari.
Soalan seterusnya ialah funnel apa yang boleh menghasilkan purata lapan pesanan pembelian sehari. Formula memberikan sasaran perancangan; pelajaran funnel membincangkan cara menjana pembelian, bukan membuktikan jualan pasti berlaku.
- RM30,000 + RM12,000 = RM42,000 untung kasar diperlukan.
- RM42,000 ÷ 0.5 = RM84,000 jualan diperlukan.
- RM84,000 ÷ RM350 = 240 pesanan bulanan.
- 240 ÷ 4 = 60 mingguan; 240 ÷ 30 = 8 harian.
Rujuk transkrip asal bahagian ini
00:11:50 kita sebenarnya telah pun menghabiskan
00:11:52 chapter 3. Haa. Ok.
00:11:54 Jom kita recap sekali lagi. Ok.
00:11:56 So anda telah berjaya menghabiskan sampai chapter
00:11:58 3. 7 step net profit. 30k per month
00:12:00 ataupun 100k ataupun 1 juta terpulang
00:12:02 pada anda. Brand positioning. Pricing
00:12:04 strategy. Magic number. Ok. Brand positioning
00:12:06 kena pastikan betul. Lepas tu
00:12:08 kena pastikan awak keluarkan USP.
00:12:10 Lepas tu pricing strategy kena jelas eh.
00:12:12 Sebab kita nak pakai COGS kita ni. COGS
00:12:14 kena jelas. Dah kira calculator COGS.
00:12:16 Lepas tu gunakan magic number untuk awak
00:12:18 identify sebenarnya berapa sehari yang awak
00:12:20 kena buat. Dan semua
00:12:21 tutorial ni wajib lengkapkan. Brand positioning
00:12:24 price strategy, magic number. Macam
00:12:26 best tak best? Jumpa dalam tutorial
00:12:28 video yang seterusnya.
6. Lengkapkan input sebelum berpindah kepada Winning Funnel

Urutannya ialah pilih positioning dan USP, tetapkan harga yang selaras, kira COGS, anggar OPEX dan gunakan kalkulator untung untuk mendapatkan keperluan jualan harian.
Hasil bergantung pada input dan andaian. Ia belum membuktikan bilangan pembeli mencukupi, kapasiti mampu memenuhi pesanan atau AOV serta peratus kos akan kekal. Winning Funnel membincangkan cara menghasilkan pembelian yang diperlukan.
- Siapkan ruangan positioning, pricing dan Magic Number.
- Semak input sebelum menerima sasaran jualan yang besar.
- Bawa anggaran pesanan harian ke pelajaran funnel.
Kad ulang kaji
Cuba terangkan konsep dengan kata-kata sendiri sebelum membuka isi jawapan. Kad ini berpandukan nota pelajaran, bukan skema pemarkahan peperiksaan rasmi.
Terangkan: Mulakan dengan sasaran untung dan OPEX bulanan
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Tetapkan sasaran untung bulanan dalam model pelajaran.
- Gunakan anggaran OPEX daripada SOOSOA.
- Untung kasar diperlukan = sasaran untung + OPEX.
Mulakan dengan untung bulanan yang hendak dicapai, bukan meneka sasaran jualan. Contoh baharu pada papan putih menggunakan sasaran untung RM100,000 dan kos operasi RM35,000. Maka untung kasar yang diperlukan ialah RM135,000.
OPEX perlu ditampung sebelum baki untung sasaran diperoleh. Jika untung kasar hanya RM100,000 dan OPEX RM35,000, baki ialah RM65,000, bukan RM100,000.
Slaid bercetak menggunakan contoh lain: RM30,000 sasaran untung + RM25,000 OPEX = RM55,000 untung kasar. Jangan campurkan angka slaid dengan contoh papan putih. Istilah untung bersih dalam pelajaran merujuk model ringkas ini; cukai, pembiayaan dan pelarasan akaun lain tidak dikira secara berasingan.
Terangkan: Kira jualan menggunakan baki margin selepas COGS
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- 28.9% = 0.289 untuk pengiraan.
- Jualan diperlukan = (sasaran untung + OPEX) ÷ (1 − pecahan COGS).
- Pastikan pembahagi ialah margin untung kasar.
- Margin perlu positif untuk formula ini.
Masukkan peratus kos daripada kalkulator COGS. Dalam contoh, COGS ialah 71.1%. Bahagian yang tinggal sebagai untung kasar ialah 100% − 71.1% = 28.9%, iaitu 0.289.
Jualan diperlukan = RM135,000 ÷ 0.289 = RM467,128.03 apabila dibundarkan kepada sen. Pembahagi mesti pecahan margin untung kasar, bukan pecahan COGS. Jika anda membahagi dengan 0.711, kuantiti yang dikira bukan sasaran jualan bagi model ini.
Coach Adib tersilap menggunakan kalkulator secara manual dan pada awalnya menulis kira-kira RM480,427. Beliau menyemak dan membetulkannya kemudian. Angka awal itu ialah sebahagian urutan kesilapan, bukan jawapan akhir.
Terangkan: Gunakan AOV untuk menganggarkan bilangan pesanan
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Pesanan bulanan = jualan diperlukan ÷ AOV.
- Anggaran mingguan dalam pelajaran = angka bulanan ÷ 4.
- Anggaran harian dalam pelajaran = angka bulanan ÷ 30.
- Bezakan pesanan daripada pelanggan unik.
AOV ialah Average Order Value, iaitu purata nilai satu pesanan. Contoh menggunakan harga baju RM50 dan purata empat helai bagi satu pembelian: AOV = RM50 × 4 = RM200. Bahagikan jualan diperlukan dengan RM200 untuk menganggarkan transaksi pembelian bulanan.
Coach Adib menggunakan perkataan pelanggan. Dari sudut kiraan, jualan ÷ AOV menghasilkan bilangan pesanan. Jika seseorang membuat beberapa pesanan, pesanan itu bukan beberapa pelanggan unik. Perbezaan ini tidak dimodelkan secara berasingan dalam rakaman.
Untuk anggaran mingguan, beliau membahagi angka bulanan dengan empat; untuk harian, dengan 30. Ini ialah tempoh perancangan ringkas, bukan penukaran kalendar yang tepat. Hari operasi sebenar mungkin berbeza.
Pada tahap ini, jualan awal yang salah masih digunakan dan menghasilkan kira-kira 2,402 sebulan, 600 seminggu serta 80 sehari. Jangan gunakan angka itu sebagai jawapan yang telah dibetulkan bagi sasaran RM100,000.
Terangkan: Gunakan pembetulan dan hasil kiraan akhir
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Input papan putih: sasaran untung RM100,000; OPEX RM35,000; COGS 71.1%; AOV RM200.
- Jualan yang betul: RM467,128.03.
- Anggaran pesanan: 2,335.6401 bulanan; 583.9100 mingguan; 77.8547 harian.
- Bezakan kesilapan awal, pembetulan dan contoh slaid lain.
Apabila hasil lembaran kerja tidak sepadan, Coach Adib menyemak semula kiraan. Beliau mengakui kesilapan awal dan membetulkan jualan diperlukan kepada kira-kira RM467,128.
Dengan AOV RM200, anggaran tanpa pembundaran ialah 2,335.6401 pesanan sebulan. Dibahagi empat: 583.9100 seminggu. Dibahagi 30: 77.8547 sehari. Sebutan kira-kira 2,335 dalam rakaman ialah anggaran, bukan nilai tepat.
Jika setiap pesanan tepat RM200 dan anda memerlukan bilangan pesanan penuh untuk mencapai sasaran, bundarkan ke atas kepada 2,336 pesanan bulanan. Ini ialah tafsiran matematik dalam nota, bukan jaminan jualan atau arahan berasingan yang dipetik daripada rakaman.
Slaid bercetak mempunyai contoh berbeza: untung kasar RM55,000 dan COGS 50% memerlukan jualan RM110,000. Pada AOV RM500, hasilnya 220 pesanan sebulan, 55 seminggu dengan andaian empat minggu, dan kira-kira 7.33 sehari dengan andaian 30 hari. Angka harian 8 pada slaid ialah anggaran nombor bulat.
Terangkan: Contoh kedua menghasilkan lapan pesanan sehari
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- RM30,000 + RM12,000 = RM42,000 untung kasar diperlukan.
- RM42,000 ÷ 0.5 = RM84,000 jualan diperlukan.
- RM84,000 ÷ RM350 = 240 pesanan bulanan.
- 240 ÷ 4 = 60 mingguan; 240 ÷ 30 = 8 harian.
Contoh perkhidmatan yang lebih kecil menggunakan sasaran untung RM30,000, OPEX RM12,000, kos 50% dan purata pembelian RM350. Lembaran kerja jelas menunjukkan RM12,000 walaupun satu ayat dalam transkrip automatik menyebut RM10,000. Nota menggunakan input yang kelihatan pada sumber, sambil mengekalkan percanggahan itu.
Untung kasar diperlukan = RM30,000 + RM12,000 = RM42,000. Margin 50% memerlukan jualan RM42,000 ÷ 0.5 = RM84,000. Pada AOV RM350: RM84,000 ÷ RM350 = 240 pesanan sebulan. Seterusnya, 240 ÷ 4 = 60 seminggu dan 240 ÷ 30 = 8 sehari.
Soalan seterusnya ialah funnel apa yang boleh menghasilkan purata lapan pesanan pembelian sehari. Formula memberikan sasaran perancangan; pelajaran funnel membincangkan cara menjana pembelian, bukan membuktikan jualan pasti berlaku.
Terangkan: Lengkapkan input sebelum berpindah kepada Winning Funnel
Terangkan topik ini dahulu, kemudian bandingkan dengan isi jawapan dan huraian berikut.
- Siapkan ruangan positioning, pricing dan Magic Number.
- Semak input sebelum menerima sasaran jualan yang besar.
- Bawa anggaran pesanan harian ke pelajaran funnel.
Urutannya ialah pilih positioning dan USP, tetapkan harga yang selaras, kira COGS, anggar OPEX dan gunakan kalkulator untung untuk mendapatkan keperluan jualan harian.
Hasil bergantung pada input dan andaian. Ia belum membuktikan bilangan pembeli mencukupi, kapasiti mampu memenuhi pesanan atau AOV serta peratus kos akan kekal. Winning Funnel membincangkan cara menghasilkan pembelian yang diperlukan.
Maksud istilah: Profit Magic Number
Kaedah mengira ke belakang daripada sasaran untung kepada keperluan jualan dan pembelian harian.
Maksud istilah: Pecahan margin untung kasar
1 − pecahan COGS; contoh 28.9% ditulis sebagai 0.289.
Maksud istilah: AOV
Average Order Value: purata nilai pesanan, digunakan untuk menukar jualan kepada anggaran bilangan pesanan.
Maksud istilah: Anggaran mingguan / harian
Pelajaran menggunakan empat minggu dan 30 hari sebagai pembahagi ringkas; ini bukan penukaran kalendar yang tepat.
Senarai tugasan
- Masukkan sasaran untung bulanan dan anggaran OPEX SOOSOA.
- Masukkan peratus COGS dan kira baki margin untung kasar.
- Kira jualan = (sasaran untung + OPEX) ÷ pecahan margin untung kasar.
- Anggarkan AOV mengikut pesanan biasa, bukan harga seunit sahaja.
- Kira pesanan bulanan, mingguan dan harian dengan andaian masa yang jelas.
- Semak kiraan dan bezakan purata daripada sasaran pesanan penuh.
- Gunakan anggaran harian dalam pelajaran Winning Funnel.
Soalan semak kefahaman
- Adakah saya membahagi dengan margin untung kasar, bukan peratus COGS?
- Adakah sasaran untung dan OPEX menggunakan tempoh yang sama?
- Adakah AOV mengambil kira bilangan barang dalam satu pesanan?
- Adakah saya mengira pesanan atau pelanggan unik?
- Adakah saya menggunakan hasil yang dibetulkan?
- Andaian margin, permintaan dan kapasiti manakah yang masih perlu disemak?
Istilah penting
| Istilah | Maksud dalam pelajaran ini |
|---|---|
| Profit Magic Number | Kaedah mengira ke belakang daripada sasaran untung kepada keperluan jualan dan pembelian harian. |
| Pecahan margin untung kasar | 1 − pecahan COGS; contoh 28.9% ditulis sebagai 0.289. |
| AOV | Average Order Value: purata nilai pesanan, digunakan untuk menukar jualan kepada anggaran bilangan pesanan. |
| Anggaran mingguan / harian | Pelajaran menggunakan empat minggu dan 30 hari sebagai pembahagi ringkas; ini bukan penukaran kalendar yang tepat. |
Semak dengan rakaman asal
Dengar rakaman sambil membaca nota. Butang masa membawa anda ke bahagian audio yang berkaitan. Masa bagi setiap bingkai slaid ditunjukkan secara berasingan.
Lihat semua bingkai yang disimpan bersama konteks transkrip · Transkrip penuh dengan bingkai asal
Transkrip penuh dengan cap masa
Magic Number Profit Magic Number. Apa benda ni? Dalam Magic Number ni ada satu benda yang saya nak explain kat awak adalah Profit Magic Number. Kalau yang ni tadi adalah formula S, O, O, S, O, A ni dah awak dah belajar. Sekarang ni saya nak ajar awak benda nombor 2 pula yang penting dalam Magic Number iaitu disepanggil sebagai Profit. Kita nak kira ni. Magical Magic Number. Magic Number untuk buat net profit. [semak: perkataan tidak pasti, nombor atau jumlah]
So untuk buat benda ni
Tengok eh
Saya dah buat kotak-kotak-kotak-kotak ni
Dan kotak-kotak-kotak-kotak ni
Sebenarnya simple je [semak: perkataan tidak pasti]
Jom kita go through
Daripada atas sampai ke bawah [semak: perkataan tidak pasti]
Mula-mula sekali net profit
Okay net profit ni [semak: perkataan tidak pasti]
Awak buatlah kosong macam ni
Awak boleh tulis atas-atas tu tak apa [semak: perkataan tidak pasti]
Okay awak nak profit berapa
Dalam case ni
Saya tunjuk profit 30k [semak: perkataan tidak pasti, nombor atau jumlah]
Awak nak profit 100k [semak: nombor atau jumlah]
Tulis lah kat sini [semak: perkataan tidak pasti]
100k [semak: nombor atau jumlah]
Saya nak net profit saya
Ini saya punya net [semak: perkataan tidak pasti]
Net profit
Okay
Next pula
Kita reverse dia eh
Jom kita ulang sama-sama
Tulis sekarang [semak: perkataan tidak pasti]
Tulis setelah kertas sekarang [semak: perkataan tidak pasti]
Tulis kat phone tak apa [semak: perkataan tidak pasti]
Ikut je saya
Nombor dua adalah OPEX [semak: perkataan tidak pasti]
Berapakah operational expenses awak
Sebab itulah
Kita dah belajar [semak: perkataan tidak pasti]
Sosowa tadi tu [semak: perkataan tidak pasti]
Dah buat belum
Kalau dah buat
Mesti ada jawapan
Tulis
So katalah
Oh tuan
Saya dah kira OPEX saya
Adalah RM35,000 [semak: nombor atau jumlah]
Tinggi juga eh
Yelah tinggilah
Sebab awak nak profit tinggi [semak: perkataan tidak pasti]
Mestilah cost pun tinggi [semak: perkataan tidak pasti]
So ini adalah
Awak punya OPEX [semak: perkataan tidak pasti]
Untuk awak kira pula
Awak punya gross profit
simple sahaja guys [semak: perkataan tidak pasti]
formula gross profit ni [semak: perkataan tidak pasti]
tambah dua-dua ni
tambah je
100 [semak: nombor atau jumlah]
tambah
35,000 [semak: perkataan tidak pasti, nombor atau jumlah]
adalah
135k [semak: perkataan tidak pasti, nombor atau jumlah]
inilah awak punya
gross
gross ni adalah
untung kasar
gross profit
sebab apa
katalah awak dah dapat
untung kasar
tolak dengan opax [semak: perkataan tidak pasti]
dah dapat 100 [semak: perkataan tidak pasti, nombor atau jumlah]
kalau awak dapat
gross profit 100,000 [semak: nombor atau jumlah]
dia tolak opax
dapat 765 je kat sini [semak: nombor atau jumlah]
ok
next pula lepas awak dah clear dekat sini [semak: perkataan tidak pasti]
barulah awak pergi pula
kepada kotak yang seterusnya
iaitu awak punya
COGS
COGS awak ni berapa persen?
katalah dalam kes ni saya punya COGS
saya adalah hanyalah
tu adalah
30% [semak: nombor atau jumlah]
for example
alright thank you 30% [semak: perkataan tidak pasti, nombor atau jumlah]
so katakanlah awak tengok macam ni
so katalah dalam sebelum ni
Saya dah cakap dah [semak: perkataan tidak pasti]
Awak kena study [semak: perkataan tidak pasti]
Berapa COGS percentage awak [semak: perkataan tidak pasti]
30% ke [semak: perkataan tidak pasti, nombor atau jumlah]
50% ke [semak: perkataan tidak pasti, nombor atau jumlah]
70% ke [semak: nombor atau jumlah]
Berapa
Kena kira [semak: perkataan tidak pasti]
So
Kita nak masuk kat sini ya [semak: perkataan tidak pasti]
Berapa kos untuk menghasilkan satu produk [semak: perkataan tidak pasti]
Kan tadi kan saya dah ajar
Awak kena tengok dekat sini
Haa
Ni COGS [semak: perkataan tidak pasti]
Haa ni COGS
Haa ni COGS calculator ni [semak: perkataan tidak pasti]
Guna COGS calculator ni
Lepas tu baru awak masukkan [semak: perkataan tidak pasti]
Dalam kes ni
71 [semak: nombor atau jumlah]
Nampak
Contohnya
Saya masukkan lah [semak: perkataan tidak pasti]
Zekli [semak: perkataan tidak pasti]
Haa, saya masukkan itu [semak: perkataan tidak pasti]
71.10 [semak: perkataan tidak pasti, nombor atau jumlah]
Ok, saya masukkan [semak: perkataan tidak pasti]
Kita ambil yang sebenar lah
Ni contoh lah [semak: perkataan tidak pasti]
71.10% [semak: perkataan tidak pasti, nombor atau jumlah]
Haa, satu je lah [semak: perkataan tidak pasti]
Ok
So, masukkan [semak: perkataan tidak pasti]
Sebab kita nak reverse eh
Ok, next pula
Apa yang kita nak buat adalah
Kita nak buat
Kotak yang seterusnya adalah
Berapakah sale yang awak kena buat [semak: perkataan tidak pasti]
Ok
Nak tahu sale ni
Simple sahaja formula dia
Haa
ok, tengok betul-betul [semak: perkataan tidak pasti]
saya buka calculator [semak: perkataan tidak pasti]
nak tahu sel [semak: perkataan tidak pasti]
yang ni bahagi ni
1, 3, 5, betul tak [semak: nombor atau jumlah]
matematik saya ke salah [semak: perkataan tidak pasti]
bahagi
71.1% [semak: nombor atau jumlah]
boom
oh salah
sekejap
berapa dapat
183, oh salah [semak: nombor atau jumlah]
dia bahagi dengan yang tu
tolak yang tu. Dia macam ni eh. Formula dia macam ni. Okey saya dah [semak: perkataan tidak pasti]
ingat lah. Okey formula dia macam ni. Yang ni 1 3 5. Okey. Bahagi [semak: perkataan tidak pasti, nombor atau jumlah]
100 tolak 71. Dia kena situ dulu. 71.1% sebab dia kena tolak 100 [semak: perkataan tidak pasti, nombor atau jumlah]
sebab ni 100%. So sebab kita nak tahu margin profit kita. 100% [semak: nombor atau jumlah]
Tolak 71 baru dibahagikan [semak: nombor atau jumlah]
So jom kita kira sekali lagi [semak: perkataan tidak pasti]
100% [semak: nombor atau jumlah]
Okay 100% [semak: perkataan tidak pasti, nombor atau jumlah]
Tolak dengan
71.1% [semak: nombor atau jumlah]
Nampak
Berapa kita dapat kat sini [semak: perkataan tidak pasti]
So kita dapat
Saya tulis eh [semak: perkataan tidak pasti]
So margin profit dia adalah
28.9% [semak: nombor atau jumlah]
Ni margin dia
So ini yang saya kena bahagi
Jadi, cara kira dia simple
1, 3, 5 [semak: perkataan tidak pasti, nombor atau jumlah]
Kita dah dapat lah [semak: perkataan tidak pasti]
1, 3, 5 [semak: nombor atau jumlah]
Sorry
1, 3, 5 K [semak: perkataan tidak pasti, nombor atau jumlah]
Bahagi dengan
28.9% [semak: nombor atau jumlah]
Ok, jemput kita [semak: perkataan tidak pasti]
1, 3, 5 [semak: nombor atau jumlah]
1, 3, 5 [semak: nombor atau jumlah]
Eh
Jadi, 1, 3, 5 K [semak: perkataan tidak pasti, nombor atau jumlah]
Bahagi dengan
Bahagi dengan
28.1% [semak: nombor atau jumlah]
Haa ni jawapan dia [semak: perkataan tidak pasti]
400 [semak: nombor atau jumlah]
Maka sale yang saya kena buat adalah
RM
480 [semak: nombor atau jumlah]
427 [semak: nombor atau jumlah]
480 ribu [semak: perkataan tidak pasti, nombor atau jumlah]
Sebab apa? Kita ulang balik eh [semak: perkataan tidak pasti]
Saya nak untung bersih 100 ribu [semak: nombor atau jumlah]
Operational expenses saya
Kos bulanan saya bayar gaji staff semua sosawa ni adalah RM35,000 [semak: perkataan tidak pasti, nombor atau jumlah]
Maka saya nak kena ada untung kasar [semak: perkataan tidak pasti]
Yang ni tambah ni RM135,000 kena ada [semak: perkataan tidak pasti, nombor atau jumlah]
Barulah saya dapat next 100 [semak: perkataan tidak pasti, nombor atau jumlah]
So kira balik COGS based on calculator tadi tu
Tolak dulu dengan 100 baru bahagi [semak: nombor atau jumlah]
135K bahagi dengan yang ni lepas tolak 100 [semak: perkataan tidak pasti, nombor atau jumlah]
So 135K bahagi dengan 28.90 [semak: nombor atau jumlah]
Dapatlah banyak ni
Lepas tu next pula adalah
Kita buat sini
Okay next pula adalah [semak: perkataan tidak pasti]
AOV
AOV ni pula apa
Average order value
Awak kena identify
Berapakah average
Pembelian satu customer
Average satu customer ni
Biasa beli katalah
Baju awak harga dia
RM50 [semak: nombor atau jumlah]
Tapi biasa dia orang beli [semak: perkataan tidak pasti]
Baju 4 line [semak: perkataan tidak pasti, nombor atau jumlah]
So RM200 lah [semak: nombor atau jumlah]
So ambillah dalam situasi ni [semak: perkataan tidak pasti]
Katalah AOV saya RM200 [semak: nombor atau jumlah]
Customer beli 4 line [semak: nombor atau jumlah]
RM200 [semak: nombor atau jumlah]
Jadi kita kena bahagikan
Yang ni
1480 bahagi dengan 200 [semak: nombor atau jumlah]
Sebab saya nak dapatkan berapa banyak customer [semak: perkataan tidak pasti]
So, berapa banyak customer sebulan
Yang ni adalah monthly customer
Saya kena dapatkan sebanyak
2,402 [semak: perkataan tidak pasti, nombor atau jumlah]
Nampak?
2,400 customer [semak: nombor atau jumlah]
So, nak tahu jumlah seminggu bahagi 4 [semak: nombor atau jumlah]
Tekan je
Bahagi 4 [semak: nombor atau jumlah]
Dah, 600 [semak: perkataan tidak pasti, nombor atau jumlah]
So weekly
Seminggu saya kena ada 600 customer [semak: nombor atau jumlah]
Magic number ni sangat powerful
Bila awak tahu sehari
So sehari
Ambil yang ni
2400 ni [semak: perkataan tidak pasti, nombor atau jumlah]
Kita bahagi pula dengan
30 [semak: nombor atau jumlah]
Ini saya darab balik 4 [semak: perkataan tidak pasti, nombor atau jumlah]
Saya bahagi dengan
30 hari [semak: nombor atau jumlah]
Saya akan dapat
80.07 [semak: nombor atau jumlah]
Maksudnya
Daily sehari [semak: perkataan tidak pasti]
Saya kena dapatkan
80 orang customer [semak: perkataan tidak pasti, nombor atau jumlah]
Sebab satu customer ni
Dia beli berapa banyak [semak: perkataan tidak pasti]
Dia beli 4 helai [semak: perkataan tidak pasti, nombor atau jumlah]
Sebab tu lah AOB kita 200 [semak: nombor atau jumlah]
So nampak tak kat sini
So persoalan dia
Apakah winning final
Yang kita nak kena buat
Untuk dapatkan 80 customer [semak: nombor atau jumlah]
So otak awak akan lebih senang
Macam mana awak dapat 80 customer [semak: perkataan tidak pasti, nombor atau jumlah]
Macam mana awak dapat 80 customer [semak: perkataan tidak pasti, nombor atau jumlah]
Macam mana
Itu topik yang seterusnya lah [semak: perkataan tidak pasti]
So untuk membantu awak buat benda ni
Saya sahaja je kira manual
Sebenarnya ada calculator
Ada calculator sebenarnya
Cuma saya nak kira manual ni
Nak tunjukkan proses dia
So kalau awak pergi kat dalam spreadsheet ni [semak: perkataan tidak pasti]
Saya dah sediakan calculator tu [semak: perkataan tidak pasti]
Nampak simple je
So jom kita ulang balik
Cara yang sama
Tapi guna calculator
Okay kita nak net profit [semak: perkataan tidak pasti]
Masukkan kat sini
Contohnya net profit kita
Kita nak seratus ribu [semak: perkataan tidak pasti]
Okay enter
OPEX kita berapa
Tiga puluh lima ribu [semak: perkataan tidak pasti]
Tengok laju tak laju
COGS kita berapa
Masukkan terus
Tujuh puluh satu
Kan saya dah kira tadi kan
Kat sini
Tujuh puluh satu
Poin satu kosong [semak: perkataan tidak pasti]
Tulis [semak: perkataan tidak pasti]
Tujuh puluh satu
0.1 [semak: perkataan tidak pasti, nombor atau jumlah]
Enter [semak: perkataan tidak pasti]
Nampak?
Dengan sangat pantas
Dia dah kira dah [semak: perkataan tidak pasti]
4, 6, 7 [semak: perkataan tidak pasti, nombor atau jumlah]
Asal lain pula ni
Atau tadi saya salah kira [semak: perkataan tidak pasti]
1, 3, 5 [semak: perkataan tidak pasti, nombor atau jumlah]
71.1 [semak: perkataan tidak pasti, nombor atau jumlah]
Sekejap
Saya kira sekali lagi [semak: perkataan tidak pasti]
Saksa tadi saya salah kira [semak: perkataan tidak pasti]
Sekejap eh
100 [semak: nombor atau jumlah]
Tolak
71 [semak: nombor atau jumlah]
0.1 [semak: perkataan tidak pasti, nombor atau jumlah]
0.8 [semak: perkataan tidak pasti, nombor atau jumlah]
0.9 [semak: perkataan tidak pasti, nombor atau jumlah]
Ok [semak: perkataan tidak pasti]
0.8 [semak: nombor atau jumlah]
467 [semak: nombor atau jumlah]
135 [semak: perkataan tidak pasti, nombor atau jumlah]
135 [semak: perkataan tidak pasti, nombor atau jumlah]
000 [semak: perkataan tidak pasti, nombor atau jumlah]
Bahagi dengan [semak: perkataan tidak pasti]
28 [semak: nombor atau jumlah]
28.9 [semak: nombor atau jumlah]
Cent [semak: perkataan tidak pasti]
Betul lah
Yang ni yang saya salah tulis
Tadi mungkin saya salah kira kot eh [semak: perkataan tidak pasti]
Tadi saya salah kira
Mungkin saya dah salah darab tadi tu [semak: perkataan tidak pasti]
So dia patutnya 4, 6, 7 [semak: perkataan tidak pasti, nombor atau jumlah]
1, 2, 8 [semak: perkataan tidak pasti, nombor atau jumlah]
Nampak? Sebab tu lah benda ni bukan senang
Sebab kadang-kadang kita kira pun tersalah
Okay? So katalah saya dah dapat jawapan ni [semak: perkataan tidak pasti]
Saya bahagi balik dengan 200 [semak: nombor atau jumlah]
Ni kalau nak kira manual balik lah [semak: perkataan tidak pasti]
Nampak? So ni salah lah
Sebenarnya jawapannya adalah 2, 3, 3, 5 [semak: nombor atau jumlah]
Takpelah eh? Awak nampak lah yang betul macam ni yang salah macam ni [semak: perkataan tidak pasti]
Tapi kalkulator ni dah bijak
Eh masukkan AOV awak kat sini
Nampak? Tinggal masukkan AOV je
AOV awak apa? 200 [semak: nombor atau jumlah]
200 [semak: nombor atau jumlah]
Boom [semak: perkataan tidak pasti]
Settle
Senang tak
Terima kasih
Tepat tangan pada semua [semak: perkataan tidak pasti]
Yang berjaya buat [semak: perkataan tidak pasti]
So
Dah senang dah
Jawapan dah hadir [semak: perkataan tidak pasti]
So ikut awak lah
Katalah saya tukar balik
Saya padam balik semua ni
Okay saya buat formula yang seterusnya pula [semak: perkataan tidak pasti]
Saya nak untung berapa
Oh saya nak untung tak banyak pun
30,000 je [semak: nombor atau jumlah]
Okay 30,000 [semak: nombor atau jumlah]
Berapa cost away awak [semak: perkataan tidak pasti]
Tak banyak pun tuan
Dalam 12,000 je [semak: nombor atau jumlah]
Masukkan 10,000 [semak: perkataan tidak pasti, nombor atau jumlah]
Berapa gross profit awak
Oh saya agak besar tuan
50% [semak: nombor atau jumlah]
Oh buat service
Pass control [semak: perkataan tidak pasti]
Oh siapa punya pass control standard dalam [semak: perkataan tidak pasti]
Harga dia dalam RM300 tuan [semak: perkataan tidak pasti, nombor atau jumlah]
RM350 lah satu rumah biasa kita buat [semak: perkataan tidak pasti, nombor atau jumlah]
Enter nampak
Dah dapat jawapan
Maksudnya sebulan awak kena ada
240 customer [semak: nombor atau jumlah]
Yang ambil package RM350 [semak: perkataan tidak pasti, nombor atau jumlah]
Weekly awak kena ada 60 customer [semak: nombor atau jumlah]
Daily awak kena ada 8 customer [semak: nombor atau jumlah]
So ini adalah magic number
Bila awak faham barulah awak akan
Start nampak sebenarnya sale ni
Bukanlah magic
Dia hanyalah numbers
Numbers akan buat dia je magic [semak: perkataan tidak pasti]
Kalau tak dia memang magic semata-mata
Awak pun tak tahu macam mana boleh terhasil
Berapa nak kena jual? Entah
Tapi saya nak buat saya RM30,000 [semak: nombor atau jumlah]
Yelah berapa banyak?
Banyaklah tuan kena jual
Memanglah berapa banyak?
Ni bawa orang ada numbers [semak: perkataan tidak pasti]
So sekarang ni awak kena fikir
Macam mana aku nak cari 80 customer sehari [semak: nombor atau jumlah]
Ataupun dalam kes yang ni
Macam mana saya nak dapatkan 8 customer sehari [semak: nombor atau jumlah]
So kita recap balik [semak: perkataan tidak pasti]
Kita dah dekat mana
kita sebenarnya telah pun menghabiskan [semak: perkataan tidak pasti]
chapter 3. Haa. Ok. [semak: perkataan tidak pasti, nombor atau jumlah]
Jom kita recap sekali lagi. Ok. [semak: perkataan tidak pasti]
So anda telah berjaya menghabiskan sampai chapter
3. 7 step net profit. 30k per month [semak: nombor atau jumlah]
ataupun 100k ataupun 1 juta terpulang [semak: perkataan tidak pasti, nombor atau jumlah]
pada anda. Brand positioning. Pricing
strategy. Magic number. Ok. Brand positioning
kena pastikan betul. Lepas tu
kena pastikan awak keluarkan USP.
Lepas tu pricing strategy kena jelas eh.
Sebab kita nak pakai COGS kita ni. COGS
kena jelas. Dah kira calculator COGS.
Lepas tu gunakan magic number untuk awak
identify sebenarnya berapa sehari yang awak [semak: perkataan tidak pasti]
kena buat. Dan semua
tutorial ni wajib lengkapkan. Brand positioning
price strategy, magic number. Macam [semak: perkataan tidak pasti]
best tak best? Jumpa dalam tutorial [semak: perkataan tidak pasti]
video yang seterusnya.