BBS / Business Model / Pelajaran 21
Subscription Magic Number
Mengira prospek, pelanggan, kos pengiklanan, MRR baru dan had pendapatan teori berdasarkan churn.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Contoh ini menggunakan harga RM500 sebulan, CPL RM5, kadar closing 10%, 40 prospek baharu sehari bagi setiap closer dan 22 hari kerja. Selepas kesilapan kiraan awal dibetulkan, dua closer memperoleh 176 pelanggan langganan baharu serta MRR baharu RM88,000 dengan belanja iklan RM8,800. Had hasil bergantung pada kadar pelanggan berhenti melanggan (churn) dan kemampuan sebenar menyampaikan perkhidmatan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Subscription Magic Number
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
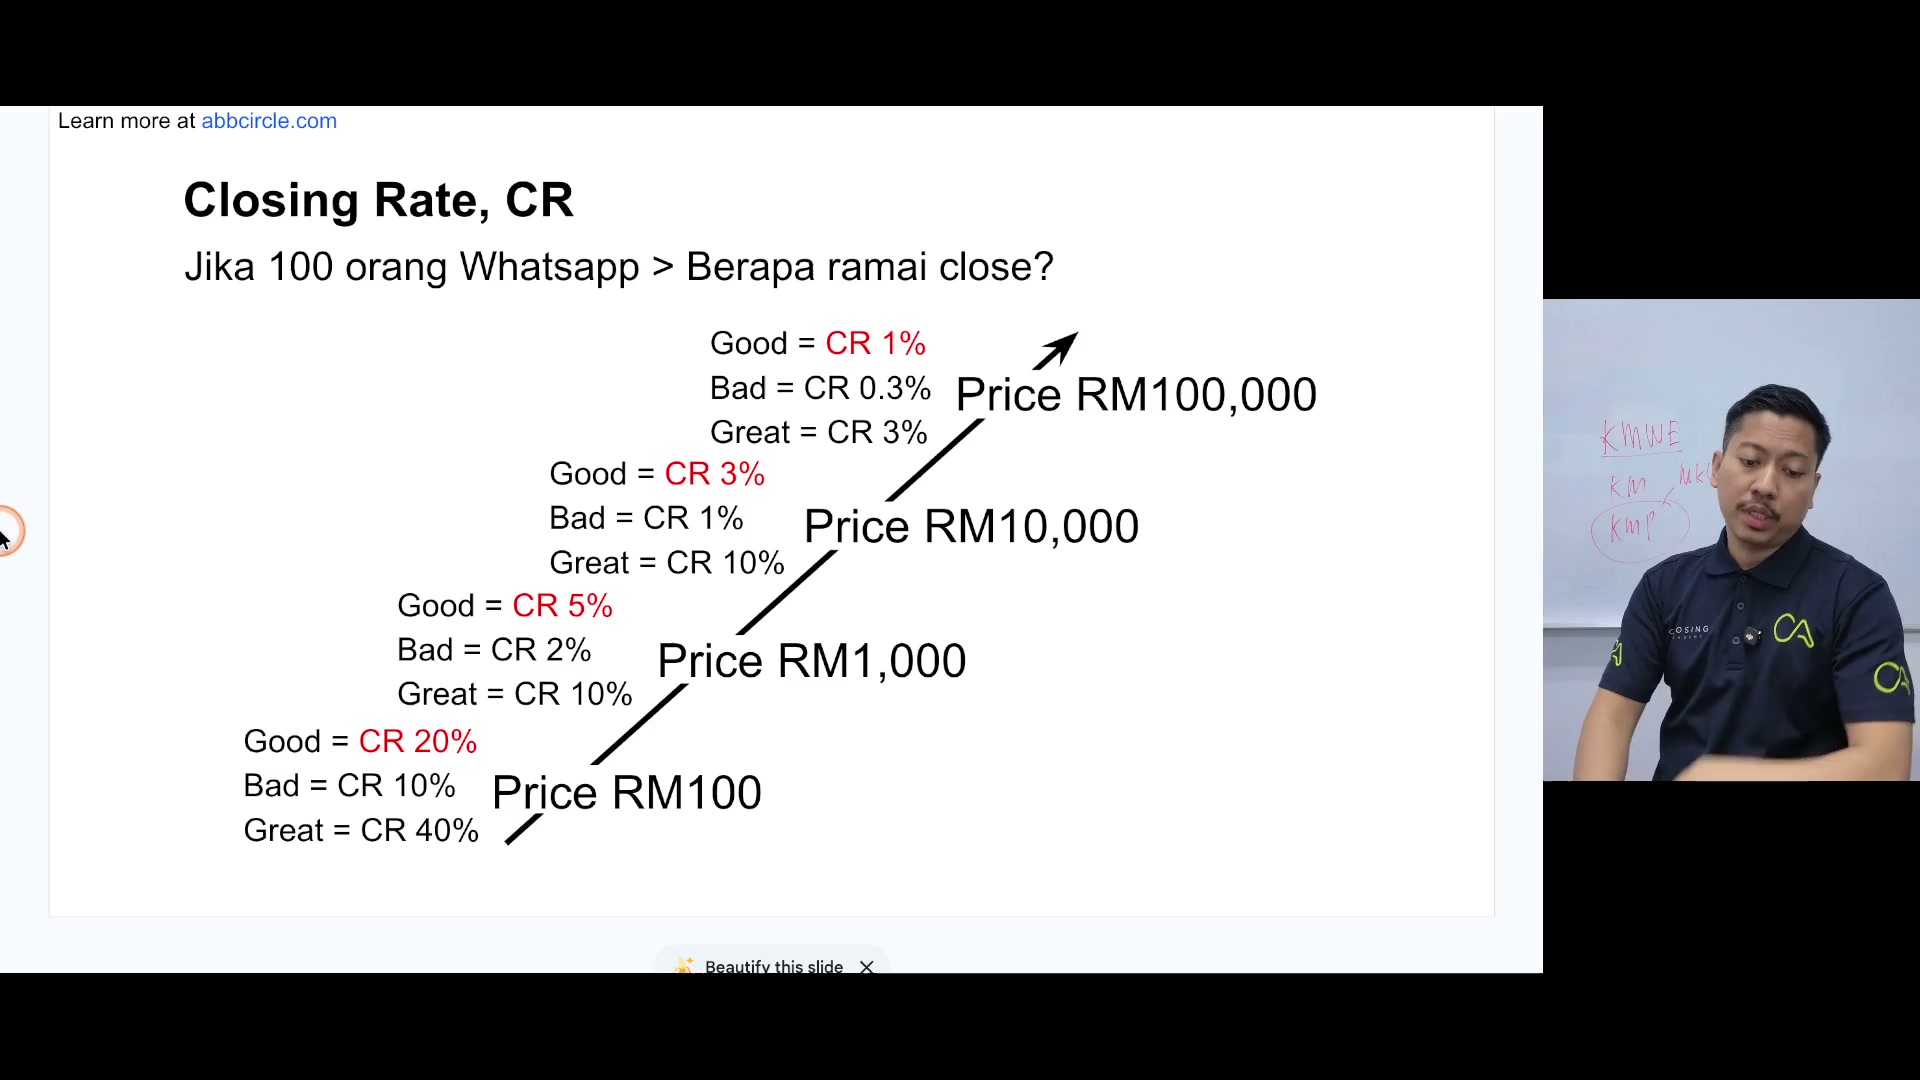
Harga rujukan dan kadar penutupan
Coach Adib menjangkakan rintangan yang lebih besar dan proses keputusan yang lebih lama untuk tawaran harga yang lebih tinggi. Kadar baik / buruk / hebatnya adalah nilai rujukan kursus, bukan standard universal yang diteliti secara bebas.
Jadual asal menunjukkan RM100: 20/10/40%; RM1,000: 5/2/10%; RM10,000: 3/1/10%; RM100,000: 1/0.3/3%, dalam urutan Baik/Jahat/Great. Kelayakan prospek sebenar, kohort dan kitaran jualan boleh mengubah penukaran secara besar-besaran.
Contoh kerja secara berasingan mengandaikan penukaran sepuluh peratus untuk langganan RM500. ASR RM5 selepas RM1,000 harus dibaca sebagai kadar lima peratus yang dipaparkan, bukan kadar penutupan tunai.
PERKARA YANG PERLU DIINGAT
- Mengukur penukaran dengan kohort utama yang konsisten.
- Perlakukan jadual rujukan sebagai andaian untuk ujian.
Kapasiti dan kualiti prospek harian
Rujukan kiri yang lebih mudah menyenaraikan prospek harian RM100/120, RM200/60, RM500/40, RM5,000/30 dan RM50,000/20. RM100/100 yang diucapkan berbeza dengan slaid 120; tidak ada batasan kapasiti yang terbukti.
Jadual sampingan / sepenuh masa yang bersebelahan memberikan julat yang berbeza. Coach Adib menyebut bahagian itu salah dan memberitahu penonton untuk mengabaikannya, kemudian menentukan empat puluh prospek baru setiap hari untuk pengiraan. Jangan menggabungkan kedua-dua jadual sebagai satu standard kakitangan yang disahkan.
Lanjutan dan perbualan yang sedia ada masih memerlukan kerja, walaupun model hanya mengira prospek baru. Kelebihan bekalan boleh menurunkan kualiti tindak balas dan penukaran. Empat puluh hari adalah satu senario, tidak dijamin boleh dilakukan untuk setiap penutup.
Pengiraan awal menghasilkan pendapatan RM17,600 dan secara eksplisit diperbetulkan kemudian. Cadangan untuk mengurangkan CPL kepada RM3 atau meningkatkan enam puluh prospek adalah alternatif, bukan input akhir yang diusahakan.
PERKARA YANG PERLU DIINGAT
- Memisahkan prospek baru dari jumlah beban kerja perbualan.
- Simpan pembetulan bukannya mengulangi pengiraan yang ditinggalkan.

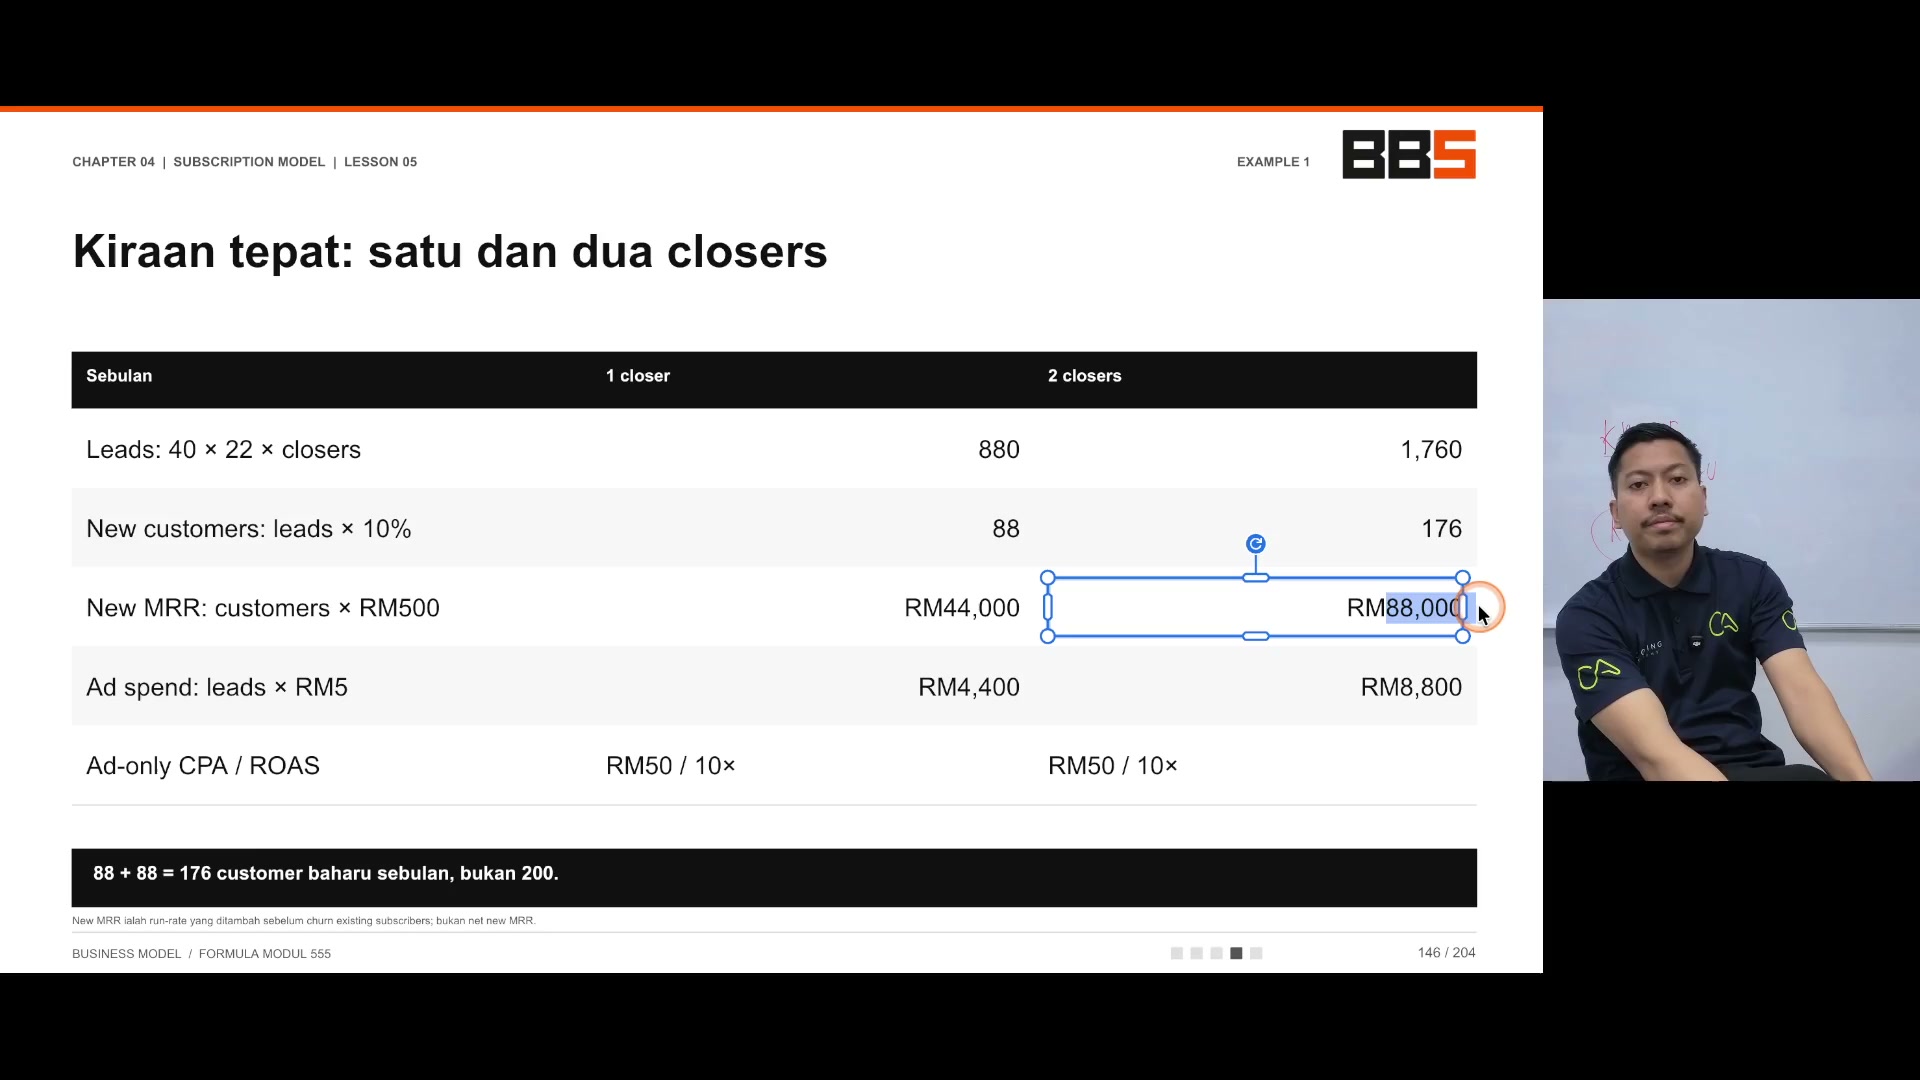
Perkiraan yang betul satu dan dua closer
Satu closer: 40 × 22 = 880 prospek; × 10% = 88 pelanggan; × RM500 = RM44,000 MRR baru. Perbelanjaan iklan ialah 880 × RM5 = RM4,400.
Dua penutup: 1,760 prospek; 176 pelanggan; RM88,000 MRR baru; RM8,800 perbelanjaan iklan. Bilangan prospek/pelanggan bukan jumlah ringgit. Pendapatan RM17,600 sebelumnya adalah salah dan tidak boleh kekal sebagai jawapan.
Kos pemerolehan sahaja = CPL ÷ penukaran = RM5 ÷ 0.10 = RM50. Pendapatan bulan pertama / perbelanjaan iklan ROAS = RM500 ÷ RM50 = 10 ×, kelipatan daripada RM10.
Narasi menyamakan CPA dan CAC; pengiraan ini tidak termasuk gaji jualan dan kos pengambilalihan lain, jadi ia adalah CPA iklan sahaja dan bukan CAC penuh. ROAS bukan keuntungan.
MRR baru adalah kadar pelaburan langganan tambahan sebelum kerugian daripada pelanggan sedia ada. Ia bukan MRR bersih baru, keuntungan yang dicapai atau bukti bahawa semua pelanggan membayar sebulan penuh dengan segera.
PERKARA YANG PERLU DIINGAT
- Simpan jumlah lead, jumlah pelanggan dan mata wang yang berbeza.
- Termasuk kos perolehan dan penghantaran bukan iklan apabila menilai keuntungan.
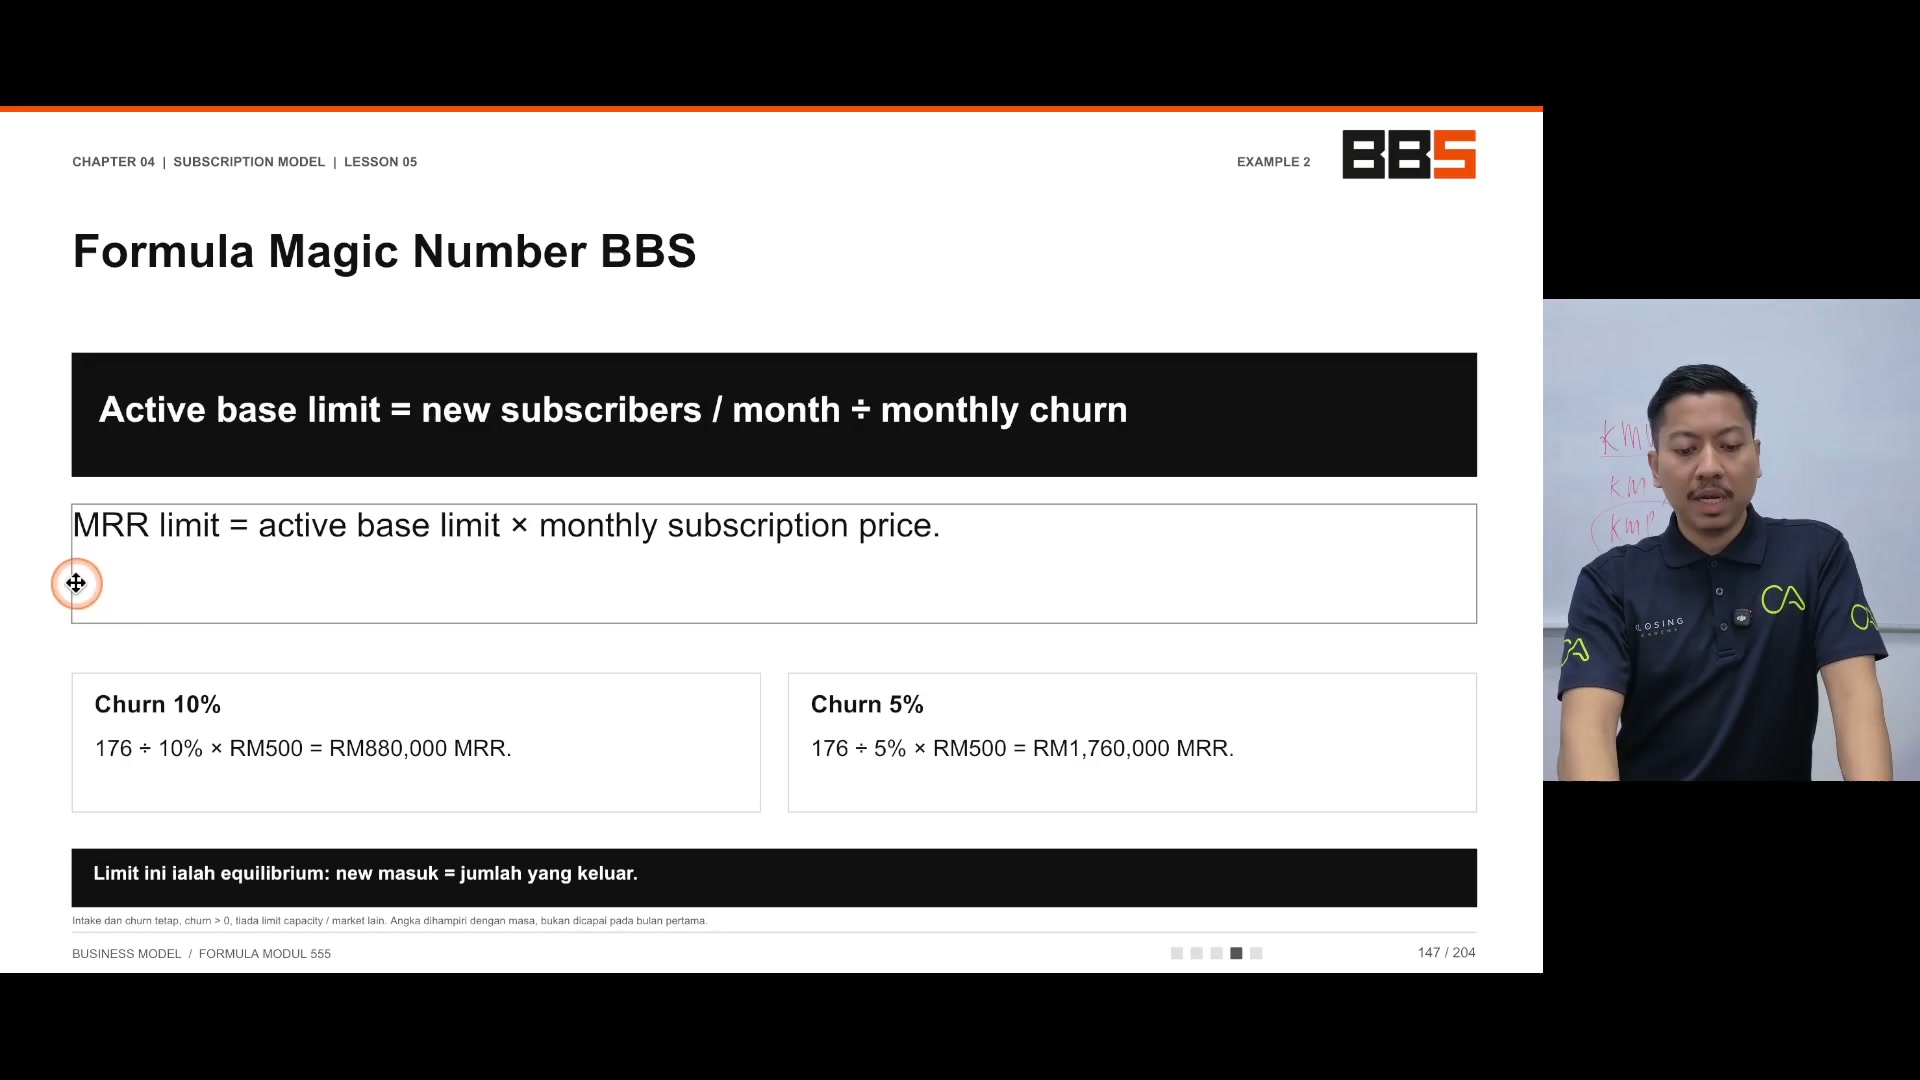
Had asas aktif dan MRR berdasarkan Churn
Dengan pengambilan bulanan 176 yang berterusan dan pembukaan asas c, had asas aktif = 176 ÷ c. Pada 10%: 1,760 pelanggan × RM500 = RM880,000 MRR; pada 5%: 3,520 × RM500 = RM1,760,000.
Senario yang dibulatkan kemudian menggunakan 200 peserta bulanan sebaliknya: 2,000 pada 10% dan RM1 juta MRR; 4,000 pada 5% dan RM2 juta. Itu adalah andaian pengambilan yang berbeza; 88 + 88 adalah 176, bukan 200.
Pada 200 peserta dengan penutupan sepuluh peratus, 2,000 prospek × RM5 = perbelanjaan iklan bulanan RM10,000. had teorinya ini mengandaikan pemerolehan, harga dan pembuangan yang berterusan dan tidak ada pasaran tambahan atau cap penghantaran.
Peningkatan pengambilan atau penurunan churn menaikkan had matematik; menambah kakitangan jualan sahaja tidak memastikan penghantaran dapat melayani pangkalan yang lebih besar.
PERKARA YANG PERLU DIINGAT
- Nyatakan andaian pengambilan yang tepat.
- Periksa kapasiti pelanggan aktif operasi.
Masa untuk mendekati had
Dari sifar, N selepas bulan t = pengambilan / c × [1 − (1 − c) ^ t]. Ini adalah model yang memudahkan, bukan ramalan perniagaan yang diaudit.
Pada 176 peserta / 10%, bulan kedua ialah 334.4 pelanggan dan RM167,200 MRR, bukan tepatnya RM160,000 yang diucapkan. Pada bulan dua puluh empat, model ini mencapai kira-kira 92.0% daripada had RM880,000; ia belum benar-benar mencapai siling.
Pada perputaran lima peratus, bulan dua puluh empat mencapai kira-kira 70.8% daripada had yang lebih besar. Komen kasar satu/dua/tiga tahun tidak boleh dianggap sebagai tarikh pencapaian yang tepat. Dengan churn positif yang berterusan, had itu didekati secara asymptotic.
Pengurangan separuh churn menggandakan had teorinya, bukan pendapatan semasa dengan serta-merta. Penghantaran, nilai pengekalan dan kapasiti sebenar masih diperlukan.
PERKARA YANG PERLU DIINGAT
- Membezakan had teori dari hasil tertentu masa.
- Gunakan andaian penyampaian dan pengekalan yang realistik.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| MRR | Kadar aliran pendapatan berulang bulanan. |
| CPL | Kos pengiklanan setiap prospek. |
| Ad-only CPA | Perbelanjaan iklan setiap pelanggan yang diperoleh dalam pengiraan ini. |
| ROAS | Pendapatan yang dipertanggungjawabkan dibagi dengan perbelanjaan pengiklanan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Harga rujukan dan kadar penutupan
Buka isi semakan
- Mengukur penukaran dengan kohort utama yang konsisten.
- Perlakukan jadual rujukan sebagai andaian untuk ujian.
2. Kapasiti dan kualiti prospek harian
Buka isi semakan
- Memisahkan prospek baru dari jumlah beban kerja perbualan.
- Simpan pembetulan bukannya mengulangi pengiraan yang ditinggalkan.
3. Perkiraan yang betul satu dan dua closer
Buka isi semakan
- Simpan jumlah lead, jumlah pelanggan dan mata wang yang berbeza.
- Termasuk kos perolehan dan penghantaran bukan iklan apabila menilai keuntungan.
4. Had asas aktif dan MRR berdasarkan Churn
Buka isi semakan
- Nyatakan andaian pengambilan yang tepat.
- Periksa kapasiti pelanggan aktif operasi.
5. Masa untuk mendekati had
Buka isi semakan
- Membezakan had teori dari hasil tertentu masa.
- Gunakan andaian penyampaian dan pengekalan yang realistik.
Soalan semak kefahaman
- Apakah MRR baru yang diperbetulkan untuk dua penutup?
- Adakah ROAS dinyatakan dalam ringgit?
- Model itu mengecualikan apa?
- Mengapa bulan ke-24 belum mencapai keseimbangan teori secara tepat?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Bangun semula meja satu/dua closer.
- CPA berasingan, CAC penuh, ROAS dan keuntungan.
- Bandingkan 176 berbanding 200 senario pengambilan bulanan.
- Hitung bulan dua dan bulan dua puluh empat tanpa menyempurnakan andaian lebih awal.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Angka-angka disamakan dengan slaid asal dan andaian eksplisit. Tawaran sejarah dan keutamaan kakitangan bukan penanda aras sejagat. Pengesahan audio kata demi kata masih belum selesai.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.