BBO / The Art Of Partnership / Pelajaran 03
Maturity Checklist
Gunakan lapan soalan kematangan untuk membincangkan pengalaman perniagaan sambil memeriksa bukti dan aritmatika di sebalik jawapan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
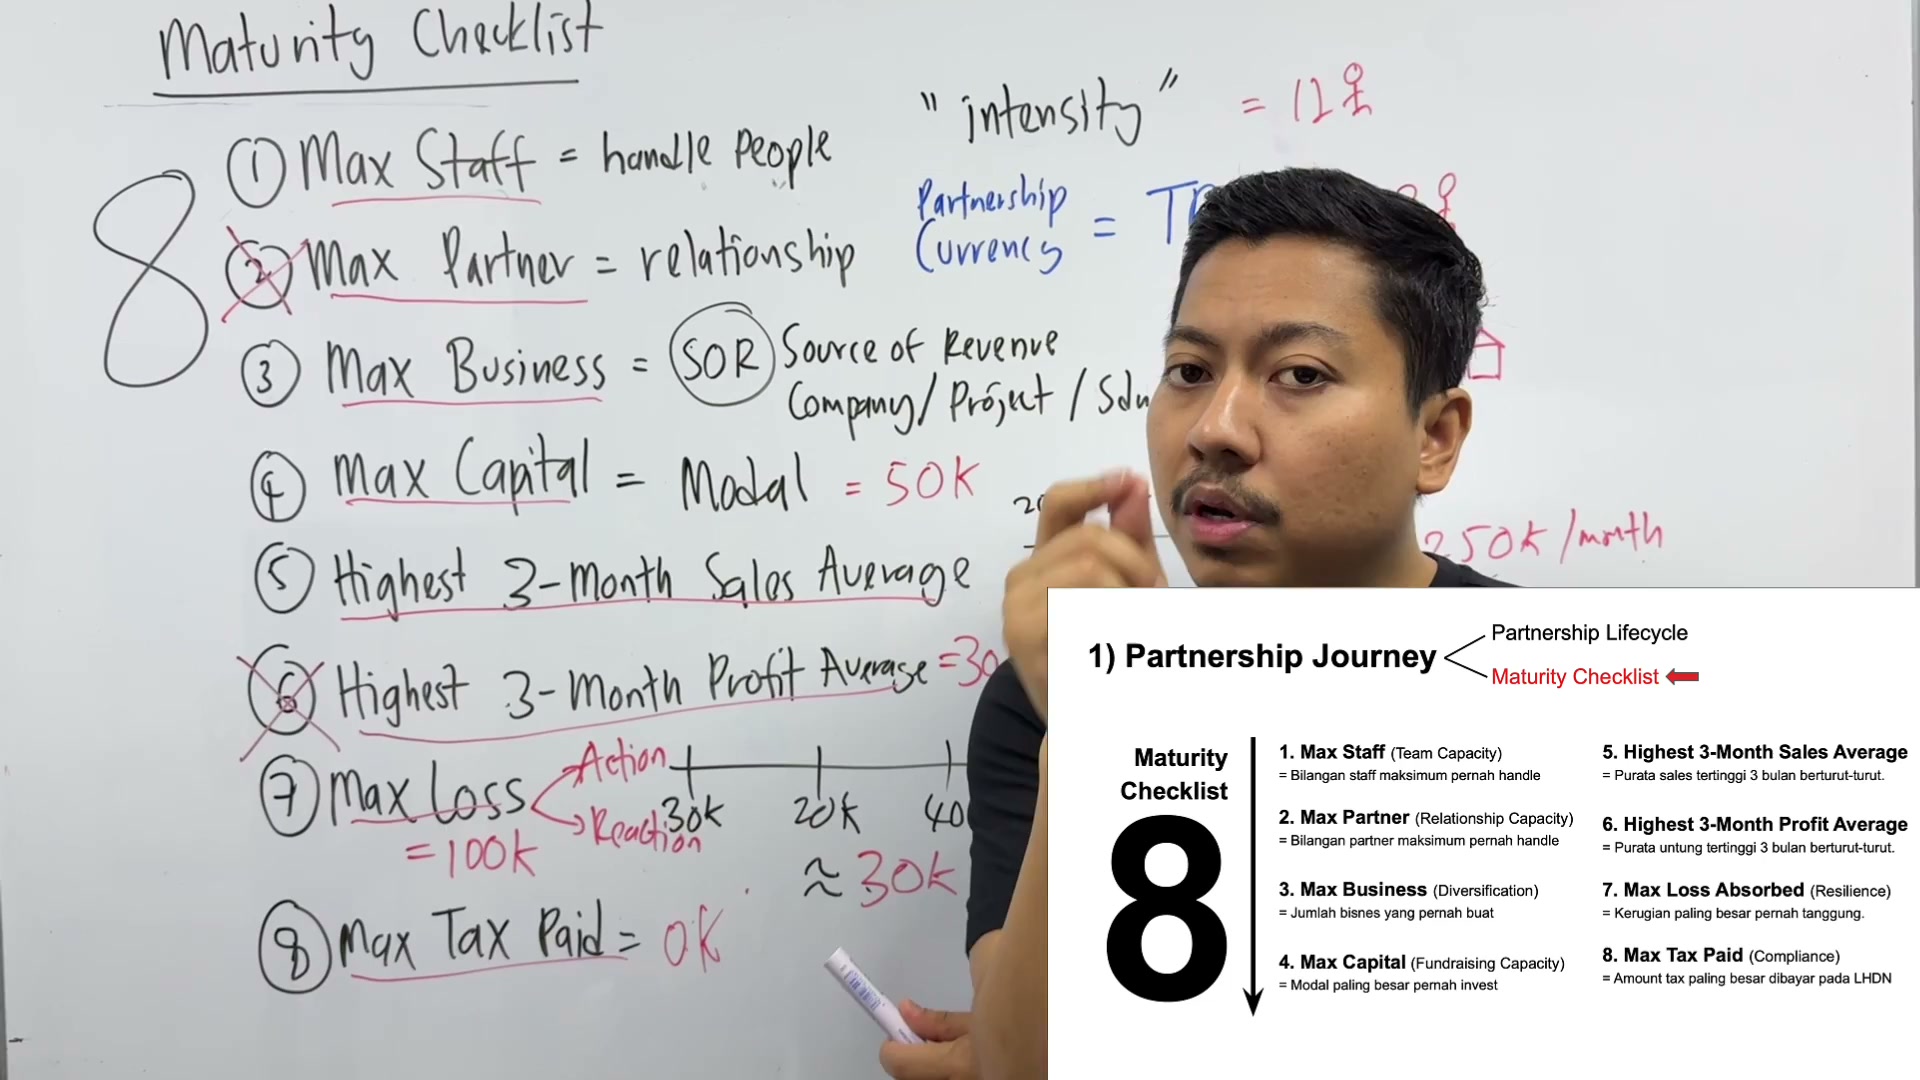
Senarai semak merangkumi maksimum kakitangan, rakan kongsi, perniagaan, modal, purata jualan dan keuntungan tiga bulan berturut-turut, kerugian maksimum yang diserap, dan cukai maksimum yang dibayar. Ia adalah perbualan tentang pengalaman dan keupayaan, bukan skor yang disahkan. Contoh purata jualan sumber mengandungi kesilapan aritmetik: purata RM200K, RM150K dan RM300K RM216,666.67, bukan RM250K yang dinyatakan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Maturity Checklist
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Kapasiti yang ditunjukkan oleh orang dan perniagaan
Max Staff bertanya tentang pasukan terbesar yang ditangani, yang diuruskan oleh Coach Adib sebagai penunjuk keupayaan pengurusan. Ia berbeza dengan hanya mengira tahun dalam perniagaan. Saiz pasukan sahaja tidak menentukan seberapa baik seseorang menguruskannya.
Max Partner bertanya tentang jumlah rakan kongsi yang paling banyak dikendalikan. Perbincangan ini menghubungkan keupayaan hubungan dengan kepercayaan, yang dipanggil oleh Coach Adib sebagai Mata Wang Perkongsian. Angka-angka itu sendiri tidak membuktikan kebolehpercayaan atau kerjasama yang berkesan.
Max Perniagaan bertanya tentang perniagaan atau kepelbagaian projek, yang digambarkan sebagai sumber pendapatan (SOR). Perbincangan termasuk pengalaman yang berjaya dan gagal dan usaha yang berbeza. Sumber pendapatan tidak boleh dikelirukan dengan keuntungan atau pendapatan peribadi yang boleh dipercayai.
Contoh papan putih 12 kakitangan, 3 rakan kongsi dan 7 perniagaan adalah jawapan ilustrasi. Coach Adib juga menggunakan hubungan peribadi sebagai analogi; pendapat itu bukan kriteria penilaian perniagaan.
PERKARA YANG PERLU DIINGAT
- Minta contoh kerja di sebalik setiap nombor.
- Membezakan pengalaman dari prestasi.
- Jauhkan sumber pendapatan daripada keuntungan.

Modal dan purata tiga bulan berturut-turut
Max Capital berkaitan dengan komitmen modal terbesar atau pengalaman pengumpulan dana. Perbincangan lisan bergerak antara jumlah yang dilaburkan dan yang dikumpulkan, jadi jawapan harus menentukan apa yang dimaksudkan dan peranan orang itu. Contoh papan putih adalah RM50K; ini bukan jumlah yang dinilai untuk pengguna.
Purata Penjualan 3 Bulan Tertinggi menggunakan tiga bulan berturut-turut dan bukannya memilih satu bulan bermusim yang luar biasa kuat. Papan putih dan ucapan memberikan RM200K, RM150K, RM300K dan melabelkan purata RM250K. Aritmatika yang betul ialah (200,000 + 150,000 + 300,000) ÷ 3 = RM216,666.67. Gambar asal disimpan untuk menjadikan perbezaan kelihatan.
purata keuntungan 3 bulan tertinggi adalah berasingan dari jualan. Contoh RM30K, RM20K dan RM40K dengan betul purata RM30K. Perbincangan ini adalah mengenai untung bersih, bukan jualan kasar.
Perbandingan yang bermakna juga harus menggunakan tempoh yang konsisten dan definisi perakaunan. Angka-angka sejarah ini adalah bukti untuk dibincangkan, bukan bukti hasil masa depan.
PERKARA YANG PERLU DIINGAT
- Tentukan modal yang dilaburkan berbanding modal yang diperoleh.
- Gunakan bulan berturut-turut.
- Betulkan purata jualan kepada RM216,666.67.
- Simpan jualan dan untung bersih yang berbeza.

Pengalaman kerugian dan persoalan cukai
Max Loss Absorbed bertujuan untuk meneroka bagaimana seseorang bertindak balas terhadap kerugian dan sama ada mereka boleh menanggung akibat kewangan. Contoh RM100K bukanlah anggaran kerugian yang disyorkan.
Coach Adib menekankan tindakan dan tindak balas di bawah tekanan. Kerugian yang besar, hutang, atau rupa tenang tidak menunjukkan daya tahan kewangan atau keselamatan. Retorika yang berkaitan dengan kesusahan dalam pelajaran ini tidak boleh ditafsirkan sebagai nasihat mengenai kesihatan mental.
Max Tax Paid dibentangkan sebagai pengganti pematuhan. Perbincangan bergerak melalui angka hipotetik yang berbeza, termasuk RM50K, RM300K dan RM30K, sebelum papan akhir mencatat RM0K. Contoh-contoh yang berubah ini tidak menetapkan sejarah cukai seseorang.
Cukai yang dibayar sahaja tidak dapat menentukan sama ada seseorang mematuhi: jumlahnya bergantung kepada kewajipan cukai dan keadaan. Bayaran sifar boleh menjadi sah; pembayaran yang besar tidak secara bebas membuktikan tingkah laku etika.
PERKARA YANG PERLU DIINGAT
- Tanya apa yang berlaku dan bagaimana kehilangan itu ditangani.
- Elakkan menggunakan saiz kerugian sebagai persaingan.
- Jangan menyamakan jumlah cukai dengan pematuhan.

Gunakan senarai semak sebagai perbincangan yang jujur
Coach Adib mengesyorkan untuk bertanya soalan-soalan ini dalam perbualan dan menilai diri sendiri serta calon pasangan. Matlamatnya adalah untuk memahami pengalaman dan perbezaan, daripada menjalankan peperiksaan skor rasmi.
Senarai semak yang dicetak masih ada lapan item. Salib dan menggariskan pada papan putih tidak boleh ditafsirkan sebagai menghapus soalan.
Jumlah yang lebih besar tidak semestinya menjadi rakan yang lebih baik. Gunakan perbualan untuk mengenal pasti sumbangan, jurang, dan bukti yang penting untuk usaha yang dimaksudkan. Pengalaman juga berbeza dengan pendapatan semasa atau jaminan kejayaan.
PERKARA YANG PERLU DIINGAT
- Menilai kedua-dua belah pihak menggunakan definisi yang sama.
- Simpan semua lapan soalan.
- Bincangkan bukti dan kelayakan untuk usaha.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| SOR | Sumber Pendapatan; istilah kepelbagaian Coach Adib. |
| Partnership Currency | Percaya, dalam analogi hubungan Coach Adib. |
| Three-month average | Jumlah angka untuk tiga bulan berturut-turut dibahagikan dengan tiga. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Kapasiti yang ditunjukkan oleh orang dan perniagaan
Buka isi semakan
- Minta contoh kerja di sebalik setiap nombor.
- Membezakan pengalaman dari prestasi.
- Jauhkan sumber pendapatan daripada keuntungan.
2. Modal dan purata tiga bulan berturut-turut
Buka isi semakan
- Tentukan modal yang dilaburkan berbanding modal yang diperoleh.
- Gunakan bulan berturut-turut.
- Betulkan purata jualan kepada RM216,666.67.
- Simpan jualan dan untung bersih yang berbeza.
3. Pengalaman kerugian dan persoalan cukai
Buka isi semakan
- Tanya apa yang berlaku dan bagaimana kehilangan itu ditangani.
- Elakkan menggunakan saiz kerugian sebagai persaingan.
- Jangan menyamakan jumlah cukai dengan pematuhan.
4. Gunakan senarai semak sebagai perbincangan yang jujur
Buka isi semakan
- Menilai kedua-dua belah pihak menggunakan definisi yang sama.
- Simpan semua lapan soalan.
- Bincangkan bukti dan kelayakan untuk usaha.
Soalan semak kefahaman
- Adakah angka-angka ini boleh dibandingkan dan disokong?
- Adakah saya memisahkan jualan dari untung bersih?
- Adakah saya menafsirkan jumlah cukai atau kerugian terlalu kuat?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Jawab setiap item sendiri dengan tempoh, definisi, dan contoh yang menyokong.
- Mengira semula sebarang purata jualan dan keuntungan dari bulan berturut-turut.
- Modal berasingan yang dilaburkan daripada modal yang diperoleh.
- Gunakan senarai semak untuk mengenal pasti soalan dan jurang, bukan untuk memberikan markah yang tidak disokong.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip penuh dan empat bingkai asal telah dikaji semula. Kesemua lapan soalan dicetak disimpan. Kesilapan purata jualan ditandakan secara jelas; purata keuntungan RM30K/RM20K/RM40K adalah betul RM30K. Cukai maksimum yang dibayar adalah kuasa pematuhan Coach Adib, bukan bukti pematuhan atau etika. Komentar mengenai kesusahan bukanlah panduan kesihatan mental. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.