BBO / The Art Of Partnership / Pelajaran 04
Working, Sleeping & Strategic
Membezakan wang, kerja harian, dan sumber strategik apabila membincangkan peranan rakan kongsi dan peruntukan saham.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
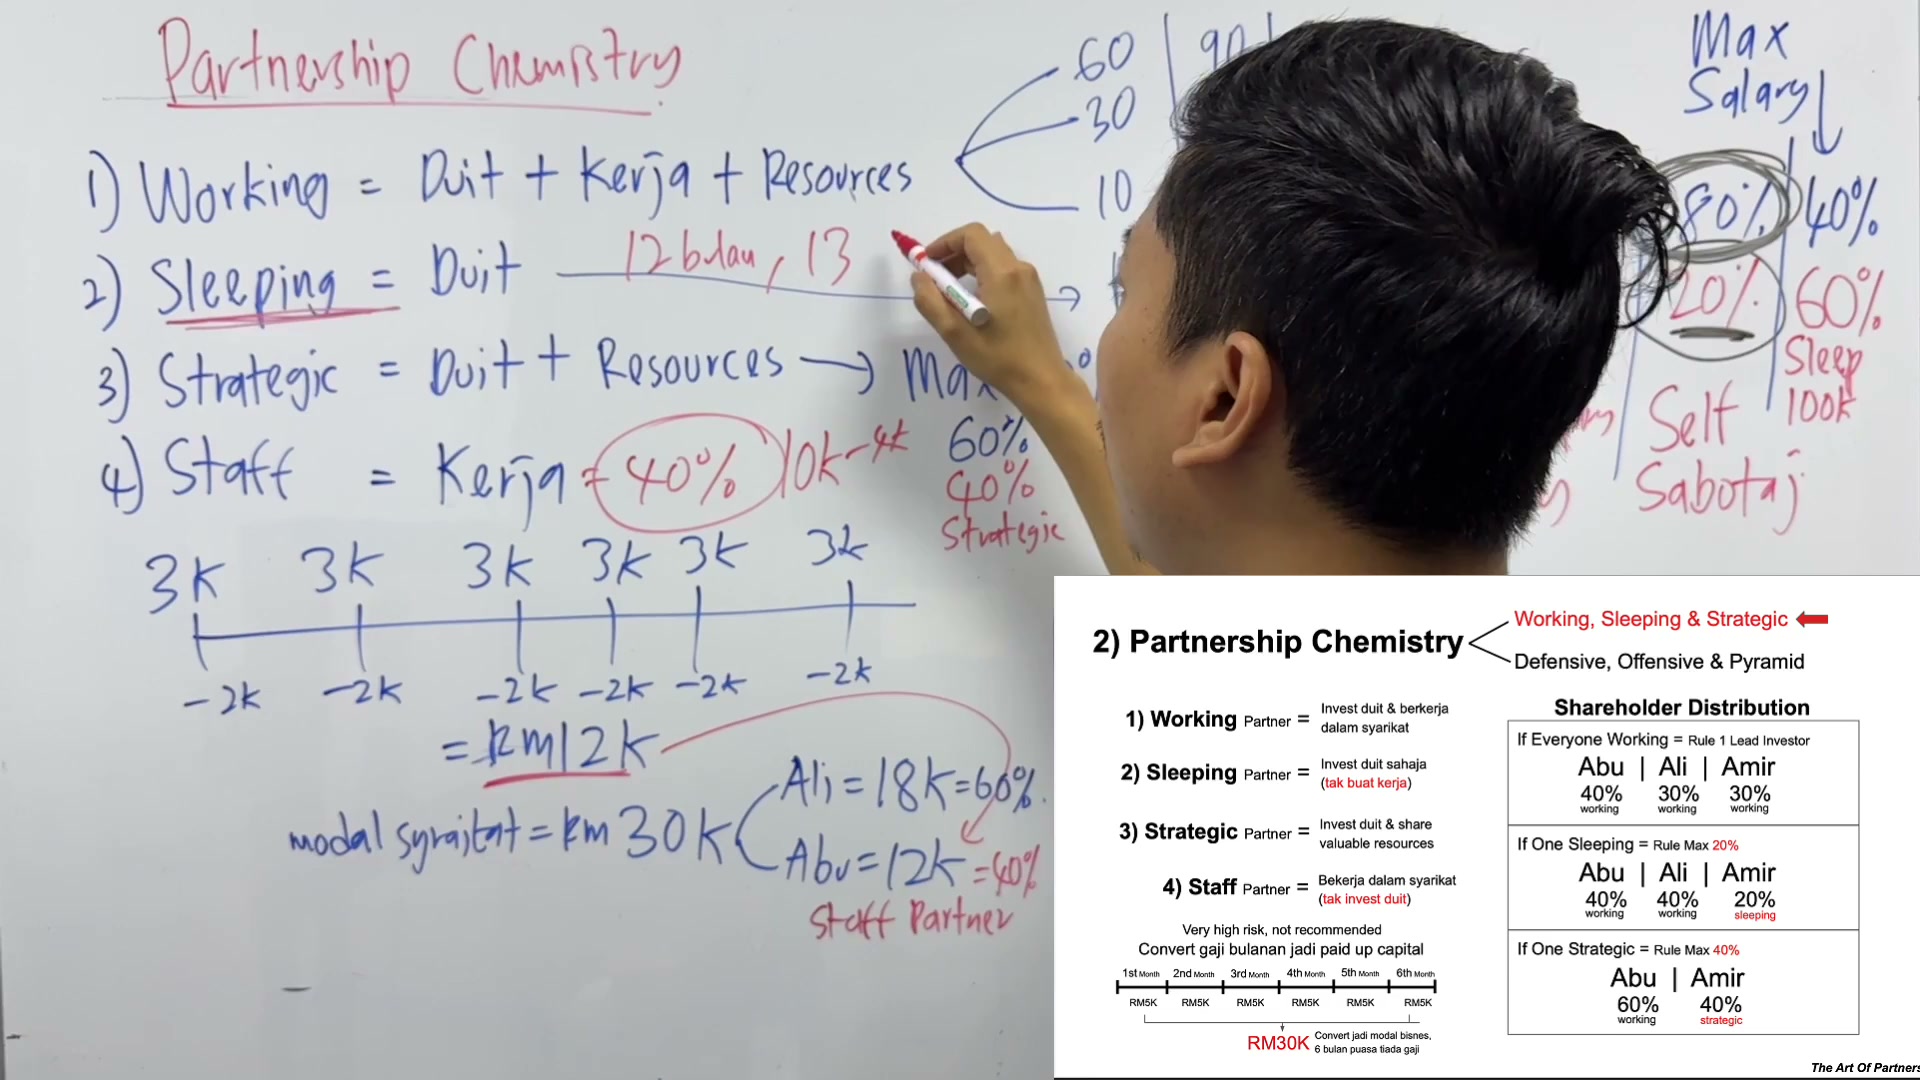
Coach Adib membezakan working partner (wang dan kerja, sering juga sumber), sleeping partner (wang), strategic partner (wang dan sumber) serta staff-partner (kerja tanpa tunai awal). Beliau mencadangkan had pemilikan 20% bagi rakan kongsi pasif dan 40% bagi rakan strategik atau staff-partner untuk mengekalkan motivasi orang yang mengendalikan perniagaan. Ini pilihan beliau, bukan had undang-undang.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Working, Sleeping & Strategic
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Empat jenis sumbangan
Rakan kerja melabur wang dan bekerja di syarikat setiap hari. Coach Adib menambah bahawa rakan seperti itu sering memberikan kenalan dan sumber lain juga.
Rakan tidur menyumbang wang tanpa kerja harian. Paman yang melabur RM20K untuk 30% awal adalah contoh yang digunakan untuk menerangkan kategori; Pengurus Adib kemudian memilih peruntukan yang lebih kecil.
Rakan strategik menyumbang wang ditambah sumber tanpa melakukan operasi harian. Contohnya termasuk akses pejabat, bimbingan, kenalan, lesen atau sijil, dan pengalaman industri. Nilai bergantung pada apa yang sebenarnya berguna dan tersedia untuk perniagaan.
Staff partner adalah label Coach Adib mengatakan dia mencipta: seseorang yang bekerja tetapi tidak mula-mula melabur wang tunai. Ia adalah kategori pengajaran, bukan sebutan undang-undang rasmi.
PERKARA YANG PERLU DIINGAT
- Nyatakan sumbangan secara jelas.
- Membezakan kerja harian dari akses kepada sumber.
- Mengkaji kegunaan sebenar sumber.

Ilustrasi gaji kepada modal
Contoh bercakap / papan berandaian gaji bulanan RM3K, RM1K dibayar untuk perbelanjaan hidup, dan RM2K ditukar kepada modal setiap bulan selama enam bulan. Jumlah yang ditukar adalah RM12K.
Ali menyumbang RM18K dan jumlah Abu yang ditukar adalah RM12K. Dengan jumlah modal RM30K, pembahagian pengajaran adalah Ali 60% dan Abu 40%. Inset asal menggunakan contoh yang berbeza: RM5K bulanan selama enam bulan, dengan jumlah RM30K, tanpa gaji dalam tempoh itu. Contoh-contoh ini tidak boleh digabungkan.
Coach Adib menyebut risiko ini sangat tinggi dan tidak disyorkan, sementara mengakui bahawa dia kadang-kadang menganggapnya untuk orang yang mampu tanpa wang. Dia mencadangkan tidak memperpanjang contohnya lebih dari enam bulan. Ini adalah pendapatnya.
Penjelasan ini bukan arahan untuk mengurangkan gaji pekerja. Rekod tidak menetapkan keperluan pekerjaan, persetujuan, gaji, perakaunan, atau pengeluaran saham untuk perjanjian sebenar.
PERKARA YANG PERLU DIINGAT
- RM2K × 6 = RM12K dalam contoh papan putih.
- RM18K + RM12K = RM30K; nisbah 60%/40%.
- Simpan contoh RM30K berasingan.
- Perlakukan mekanisme sebagai ilustrasi kursus.

Keutamaan pemilikan bekerja dan tidur
Bagi rakan kongsi yang semua bekerja, Coach Adib menerima peruntukan yang berbeza yang dipersetujui, menggambarkan 60/30/10, 90/5/5, dan 34/33/33. Penempatan menunjukkan 40/30/30 dengan pelabur utama. Tiada pembahagian rakan kerja tunggal dikenakan dalam pelajaran ini.
Untuk rakan kongsi pasif dia lebih suka maksimum 20%. Dia secara ringkas membenarkan 30% sebagai pengecualian yang melampau, kemudian kembali ke 20% dalam kesimpulan. Ini adalah garis panduan pengalaman, bukan had undang-undang atau optimum yang terbukti.
Keprihatinan dia adalah dendam apabila seseorang yang menjalankan perniagaan memiliki kurang daripada pelabur pasif. Dia menerangkan tindak balas yang tidak sihat di mana pemilik yang bekerja mengambil gaji yang berlebihan dan menekan keuntungan syarikat. Dia mengenal pasti ini sebagai sabotaj diri dan tingkah laku yang salah, bukan strategi untuk digunakan.
Ilustrasi keuntungan RM100K dan 20% saham menunjukkan RM20K jika keseluruhan jumlah itu diedarkan secara proporsional. Keuntungan, wang tunai yang tersedia, dan keputusan dividen sebenar adalah berasingan; contoh itu tidak menubuhkan hak automatik.
PERKARA YANG PERLU DIINGAT
- Setuju peruntukan di kalangan penyumbang yang bekerja.
- Kenali batasan rakan kongsi pasif yang diingini oleh Coach Adib.
- Bincangkan insentif secara terbuka daripada merosakkan hasil.

Panduan strategik dan rakan kongsi kakitangan
Coach Adib mencadangkan maksimum 40% untuk rakan kongsi strategik, menunjukkan 60% untuk pemilik yang bekerja dan 40% untuk rakan kongsi yang menyumbang sumber. Pertaruhan strategik yang lebih kecil juga boleh diterima dalam modelnya.
Dia mahu pemilik yang bekerja merasa dapat mengarahkan syarikat dan memegang majoriti. Dia secara terang-terangan mengatakan bahawa peraturan ini adalah miliknya sendiri, dan bukan peraturan yang telah ditetapkan secara rasmi.
Bagi rakan sekerja dia mencadangkan had 40% yang sama tetapi menyebutnya pilihan dan jarang berlaku. Ilustrasi modal kecil adalah RM10K jumlah modal × 40% = RM4K. Ini berasingan daripada contoh modal RM30K sebelumnya.
PERKARA YANG PERLU DIINGAT
- Nilai sumber dan bukannya hanya jumlah tunai.
- Tentukan pihak berkuasa keputusan yang dimaksudkan.
- Mengiktiraf bahawa batasan kakitangan dan rakan kongsi adalah panduan kursus pilihan.

Membincangkan pemilik pasif's partial exit
Bagi rakan kongsi pasif dengan ladang yang besar, Coach Adib mencadangkan untuk membincangkan penjualan sebahagian daripada ladang kepada pemilik yang bekerja. Dia menggambarkan menerima keuntungan selama dua belas bulan, kemudian menjual pada bulan ketiga belas untuk mengurangkan 60% atau 40% saham ke 20%. Ini adalah titik permulaan ilustrasi yang berbeza.
Satu lagi contoh yang diucapkan menyebut pemulihan wang yang dilaburkan dan membahagikan RM6K / RM4K, tetapi transaksi dan peratusan tidak sepenuhnya diselaraskan. Ia tidak boleh dianggap sebagai pengiraan keluar yang lengkap.
Pilihan untuk pemilik yang bekerja untuk membeli saham disebut. Harga, masa, sumber pembayaran, pemilikan baki, dan syarat perjanjian memerlukan definisi yang jelas; video tidak memberikan perjanjian pembelian semula yang lengkap.
PERKARA YANG PERLU DIINGAT
- Bincangkan peranan dan motivasi sebelum menyelesaikan pembahagian.
- Membezakan penjualan separa dari ekuiti yang dikeluarkan oleh syarikat.
- Jangan menyimpulkan pengiraan keluar yang lengkap dari contoh ringkas.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Working partner | Wang ditambah kerja harian, dengan sumber yang sering ditambah. |
| Sleeping partner | Wang tanpa kerja harian dalam rangka kursus. |
| Strategic partner | Wang ditambah sumber yang berguna tanpa operasi harian. |
| Staff partner | Coach Adib's label untuk penyumbang yang bekerja tanpa wang awal. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Empat jenis sumbangan
Buka isi semakan
- Nyatakan sumbangan secara jelas.
- Membezakan kerja harian dari akses kepada sumber.
- Mengkaji kegunaan sebenar sumber.
2. Ilustrasi gaji kepada modal
Buka isi semakan
- RM2K × 6 = RM12K dalam contoh papan putih.
- RM18K + RM12K = RM30K; nisbah 60%/40%.
- Simpan contoh RM30K berasingan.
- Perlakukan mekanisme sebagai ilustrasi kursus.
3. Keutamaan pemilikan bekerja dan tidur
Buka isi semakan
- Setuju peruntukan di kalangan penyumbang yang bekerja.
- Kenali batasan rakan kongsi pasif yang diingini oleh Coach Adib.
- Bincangkan insentif secara terbuka daripada merosakkan hasil.
4. Panduan strategik dan rakan kongsi kakitangan
Buka isi semakan
- Nilai sumber dan bukannya hanya jumlah tunai.
- Tentukan pihak berkuasa keputusan yang dimaksudkan.
- Mengiktiraf bahawa batasan kakitangan dan rakan kongsi adalah panduan kursus pilihan.
5. Membincangkan pemilik pasif's partial exit
Buka isi semakan
- Bincangkan peranan dan motivasi sebelum menyelesaikan pembahagian.
- Membezakan penjualan separa dari ekuiti yang dikeluarkan oleh syarikat.
- Jangan menyimpulkan pengiraan keluar yang lengkap dari contoh ringkas.
Soalan semak kefahaman
- Adakah peratusan yang dibentangkan sebagai keutamaan Coach Adib atau sebagai peraturan undang-undang?
- Apa sebenarnya yang dibeli atau disumbangkan?
- Adakah saya keliru keuntungan dengan pengedaran yang dinyatakan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Untuk setiap calon pasangan, senaraikan wang tunai, kerja harian, dan sumber.
- Bandingkan rasional pemilikan dengan tanggungjawab yang sebenarnya.
- Simpan senarai gaji, pelaburan, dan pembahagian secara berasingan.
- Mengenal pasti istilah yang belum diselesaikan dalam mana-mana contoh partial exit.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip lengkap dan kerangka peranan / peruntukan asal telah dikaji semula. Contoh penukaran gaji papan putih adalah RM2K bulanan selama enam bulan = RM12K, sementara slaid sisipan menggunakan RM5K selama enam bulan = RM30K; kedua-duanya dipelihara sebagai contoh yang berbeza. Penukaran gaji, penerbitan saham, gaji, dividen, dan keluar bukan prosedur undang-undang yang disahkan. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.