BBO / The Art Of Partnership / Pelajaran 02
Partnership Lifecycle
Mengesan lapan peringkat dalam kitaran hidup perkongsian Coach Adib dan membezakan kerjasama ujian dari hubungan pemegang saham.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
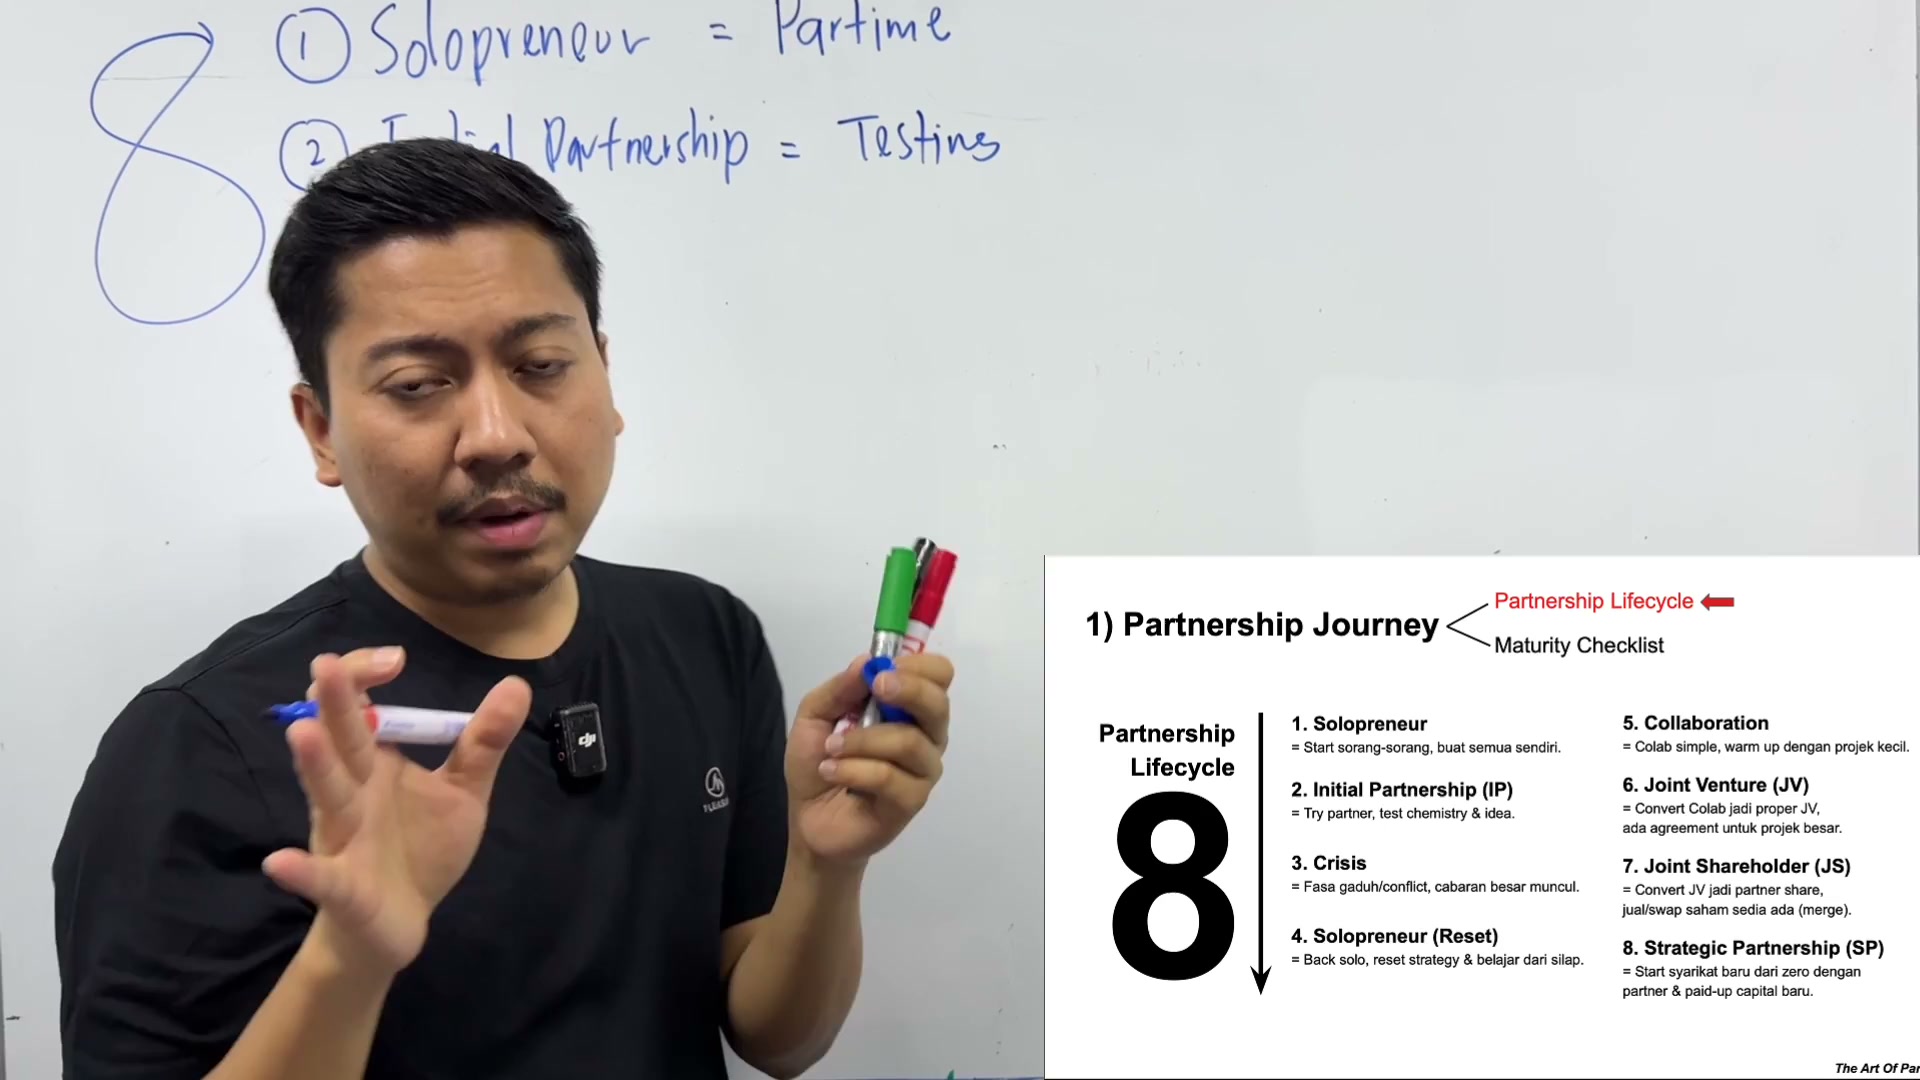
Lapan peringkat ialah Solopreneur, Initial Partnership, Crisis, Solopreneur (Reset), Collaboration, Joint Venture, Joint Shareholder dan Strategic Partnership. Uji keserasian melalui kerja bersama, bincangkan konflik secara terus dan bezakan perjanjian projek, pembelian saham sedia ada serta penubuhan syarikat baharu dengan modal berbayar. Perjalanan boleh berulang atau melangkau fasa reset.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Partnership Lifecycle
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Kerja solo dan perkongsian awal
Solopreneur adalah titik permulaan Coach Adib. Dia masih memanggil pemilik solo apabila beberapa kerja di luar atau dilakukan oleh pembantu separuh masa. Ini adalah klasifikasi pengurusannya, bukan pekerjaan atau status undang-undang.
Perkongsian Awal adalah percubaan awal untuk menggabungkan idea dan ujian kimia. Masalah yang berulang dalam contoh adalah memerlukan bantuan tetapi tidak mempunyai wang untuk gaji, kemudian menawarkan pemilik kepada rakan atau saudara sebelum menjelaskan pengaturan.
Coach Adib lebih suka berurusan dengan orang asing untuk mengurangkan risiko merosakkan hubungan yang ada. Dia juga mengakui bahawa ahli keluarga boleh mempunyai nilai strategik. Titik yang berguna adalah untuk menilai kesan sumbangan dan hubungan, bukan untuk mengenakan peraturan terhadap perkongsian keluarga.
PERKARA YANG PERLU DIINGAT
- Uji keupayaan untuk bekerjasama.
- Jangan anggap tawaran saham sebagai pengganti untuk menjelaskan peranan.
- Pertimbangkan kedua-dua kesan perniagaan dan hubungan.
Krisis dan kemungkinan semula
Krisis merujuk kepada konflik atau kesukaran selepas perjanjian awal. Coach Adib berpendapat bahawa kebimbangan harus dibincangkan apabila mereka berulang daripada terkumpul secara senyap. Arahan umum papan putih tentang bercakap secara langsung dijelaskan sebagai menimbulkan masalah, bukan alasan untuk menghina rakan kongsi.
Pendakwaannya bahawa setiap perkongsian bertengkar, atau bahawa tiada konflik bermakna perasaan ditekan, adalah pendapat dan bukan ujian diagnostik yang ditetapkan. Perkongsian yang berbeza menangani perselisihan dengan cara yang berbeza.
Solopreneur (Reset) bermaksud kembali ke operasi solo selepas pengaturan yang gagal, mencerminkan, dan membangunkan pendekatan yang lebih baik. Coach Adib secara jelas mengatakan ini tidak wajib: beberapa rakan bekerja melalui krisis dan meneruskan.
Dia berkata rakan kongsi tidak boleh berhenti seperti pekerja dan mesti menarik balik pelaburan. Ini menerangkan perbezaan pemilikan berbanding pekerjaan, tetapi hak dan proses keluar sebenar tidak dapat disimpulkan dari pernyataan itu sahaja.
PERKARA YANG PERLU DIINGAT
- Membangkitkan isu-isu tertentu yang berulang.
- Gunakan set semula untuk pantulan jika ia berlaku.
- Mengakui bahawa reset boleh dilewatkan.
- Membezakan meninggalkan pekerjaan dengan meninggalkan pemilikan.

Kerjasama dan usaha sama yang lebih besar
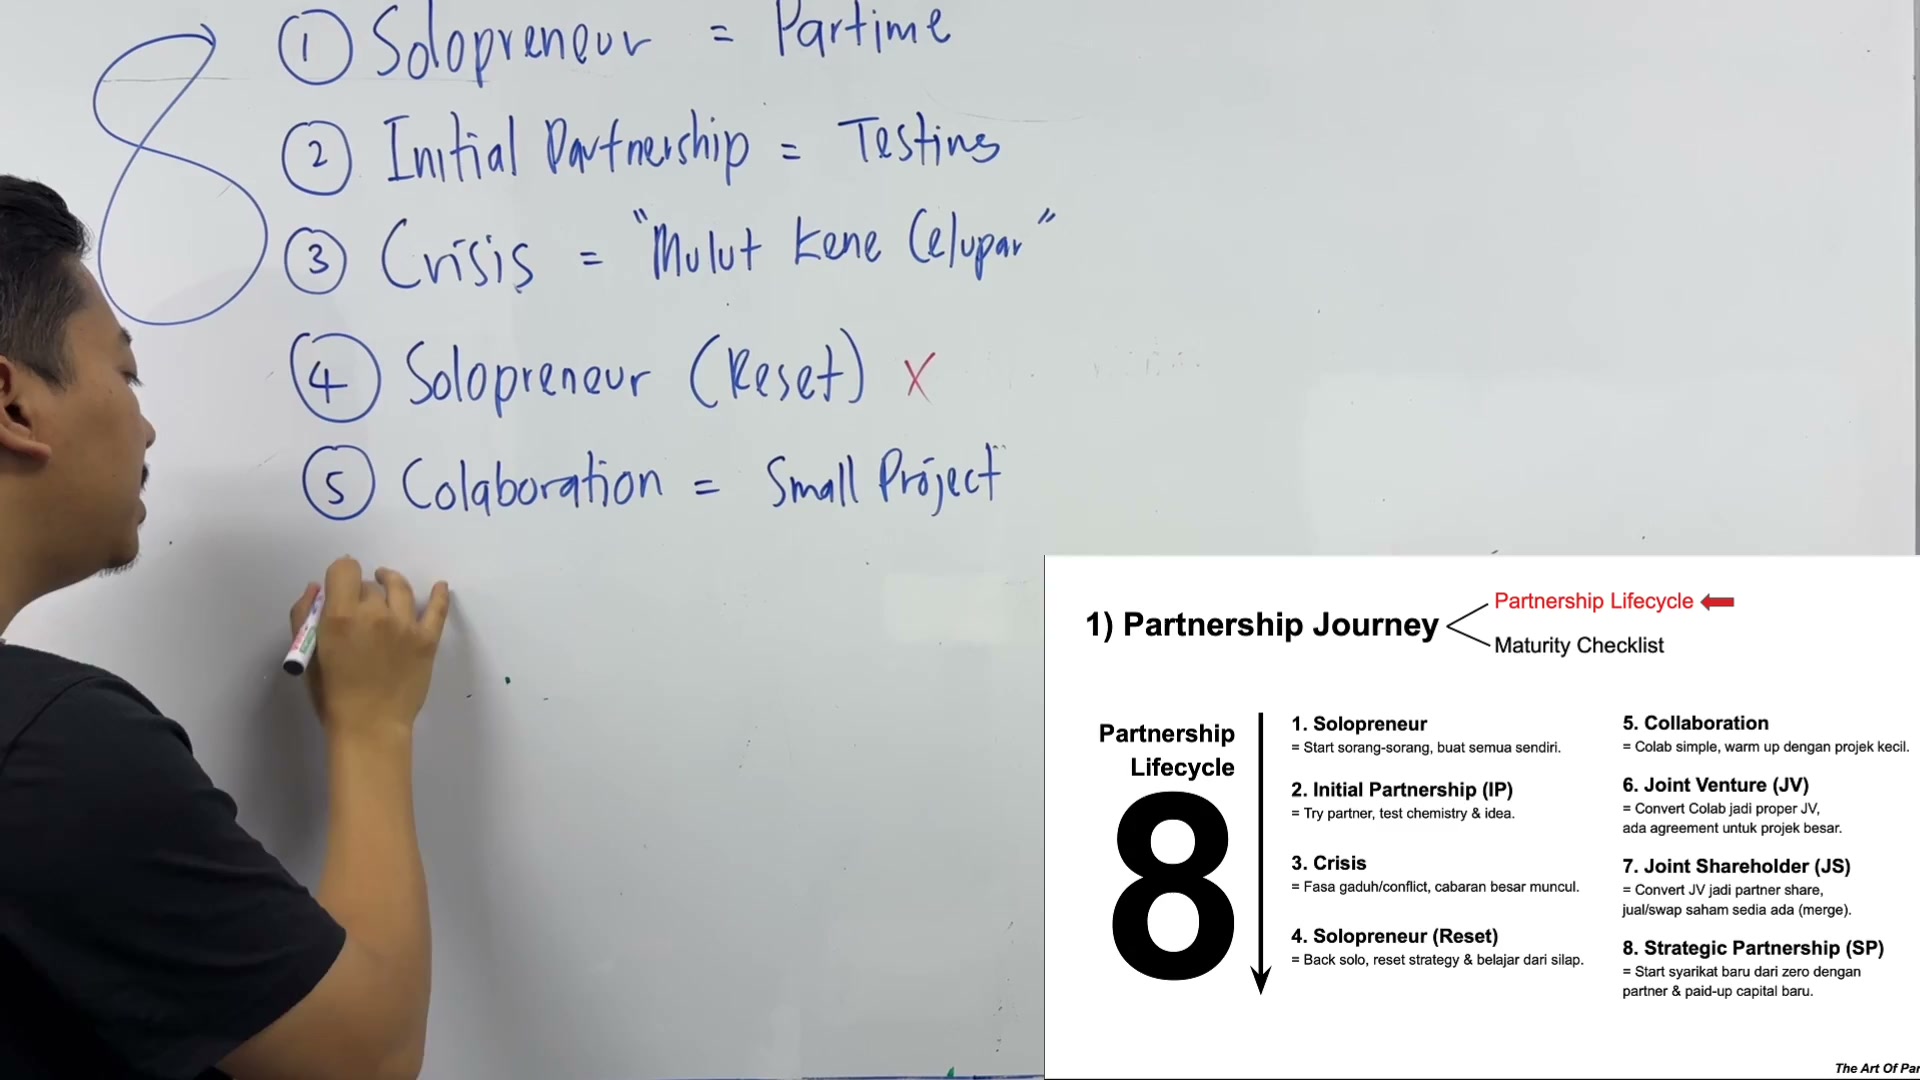
Kerjasama adalah projek kecil yang digunakan sebagai pemanasan. Bekerja bersama menunjukkan usaha, komunikasi, pencapaian, dan bagaimana setiap orang menyumbang. Contoh perkongsian keuntungan projek tidak secara automatik menjadikan kolaborator pemegang saham syarikat.
Usaha Bersama adalah projek yang lebih besar, dengan contoh berjalan selama enam bulan dan mempunyai perjanjian yang betul. Transkrip menyebut istilah perjanjian yang tidak cukup jelas untuk berkembang ke dalam dokumen undang-undang tertentu di sini.
Coach Adib menerangkan beberapa kerjasama awal sebagai tidak rasmi dan berdasarkan kepercayaan. Itulah gambaran beliau tentang satu peringkat, bukan kesimpulan bahawa istilah bertulis tidak perlu. Lingkup projek, sumbangan, wang, dan tanggungjawab masih perlu difahami.
PERKARA YANG PERLU DIINGAT
- Mulakan dengan kerja dan sumbangan yang dapat diperhatikan.
- Perkongsian keuntungan projek yang berasingan dari ekuiti.
- Jelaskan syarat-syarat apabila komitmen meningkat.
Pemegang saham bersama dan contoh penilaian
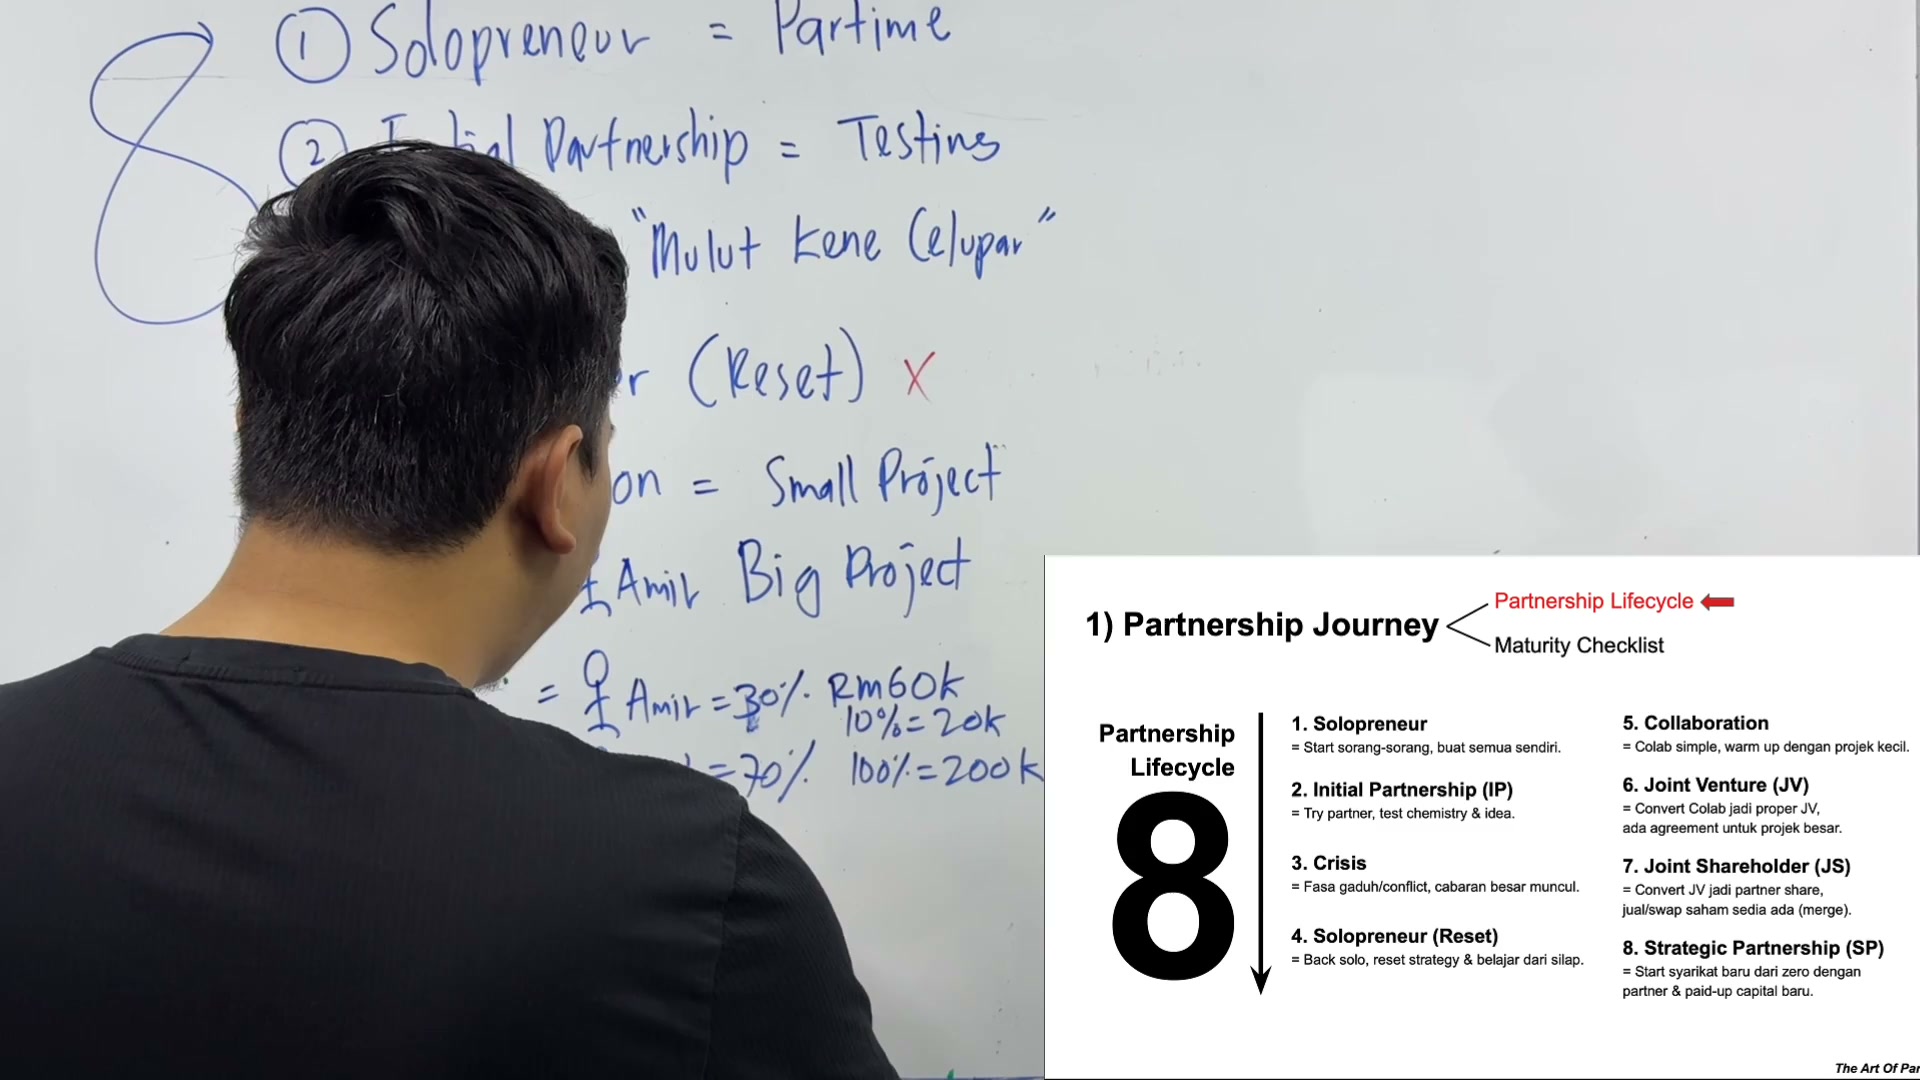
Tahap cetak ketujuh adalah Pemegang Saham Bersama (JS). Coach Adib pertama menggambarkan Adib memegang 80% dan Amir 20%, kemudian berubah menjadi Adib 70% dan Amir 30%. Contoh harga kemudian menggantikan ilustrasi saham percuma sebelumnya.
Harga untuk 30% pada mulanya disebut sebagai RM50K dan kemudian disemak semula menjadi RM60K. Pengiraan lembaga akhir adalah RM60K ÷ 30% = RM200K nilai ekuiti keseluruhan tersirat, atau RM20K setiap 10%. Ini adalah angka pengajaran, bukan penilaian perniagaan pengguna.
Perbincangan ini merujuk kepada kepentingan dalam perniagaan yang sedia ada. Membeli saham pemilik yang sedia ada tidak semestinya menyuntik wang pembelian itu ke dalam syarikat; penerima dan struktur urus niaga mesti jelas.
Coach Adib analogi pena-harga menyoroti rundingan dan konteks. Persetujuan mengenai harga tidak menggantikan memahami perniagaan, liabiliti, dan syarat yang mendasari.
PERKARA YANG PERLU DIINGAT
- Gunakan angka terakhir RM60K dalam contoh ini.
- Periksa sama ada wang pergi kepada pemilik atau syarikat.
- Nyatakan penilaian tersirat dan apa peratusan yang diwakili.
Perkongsian strategik melalui syarikat baru
Contoh perkongsian strategik memulakan syarikat baru, XY, dengan Adib memegang 51% dan Amir 49%, dan memperkenalkan modal baru yang dibayar. Sumber tidak menentukan jumlah tunai untuk setiap orang.
Ini berbeza dengan membeli saham dalam perniagaan yang sedia ada. Syarikat baru bermula dari nol dalam contoh; pemilikan dan susunan modalnya memerlukan syaratnya sendiri.
Kitaran hayat adalah rangka kerja untuk pengalaman dan komitmen yang semakin meningkat. Ia bukan proses lapan langkah yang wajib: pemilik boleh mengkaji semula peringkat, belajar dari krisis, atau meneruskan tanpa menetapkan semula.
PERKARA YANG PERLU DIINGAT
- Membezakan usaha baru dari pembelian saham yang sedia ada.
- Jelaskan modal baru secara berasingan daripada pemilikan.
- Perlakukan kitaran hidup sebagai fleksibel.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| IP | Perkongsian Awal. |
| JV | Usaha Bersama; susunan projek yang lebih besar dalam pelajaran ini. |
| JS | Pemegang Saham Bersama, label tahap ketujuh yang tepat. |
| SP | Perkongsian Strategik, diilustrasikan dengan syarikat baru. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Kerja solo dan perkongsian awal
Buka isi semakan
- Uji keupayaan untuk bekerjasama.
- Jangan anggap tawaran saham sebagai pengganti untuk menjelaskan peranan.
- Pertimbangkan kedua-dua kesan perniagaan dan hubungan.
2. Krisis dan kemungkinan semula
Buka isi semakan
- Membangkitkan isu-isu tertentu yang berulang.
- Gunakan set semula untuk pantulan jika ia berlaku.
- Mengakui bahawa reset boleh dilewatkan.
- Membezakan meninggalkan pekerjaan dengan meninggalkan pemilikan.
3. Kerjasama dan usaha sama yang lebih besar
Buka isi semakan
- Mulakan dengan kerja dan sumbangan yang dapat diperhatikan.
- Perkongsian keuntungan projek yang berasingan dari ekuiti.
- Jelaskan syarat-syarat apabila komitmen meningkat.
4. Pemegang saham bersama dan contoh penilaian
Buka isi semakan
- Gunakan angka terakhir RM60K dalam contoh ini.
- Periksa sama ada wang pergi kepada pemilik atau syarikat.
- Nyatakan penilaian tersirat dan apa peratusan yang diwakili.
5. Perkongsian strategik melalui syarikat baru
Buka isi semakan
- Membezakan usaha baru dari pembelian saham yang sedia ada.
- Jelaskan modal baru secara berasingan daripada pemilikan.
- Perlakukan kitaran hidup sebagai fleksibel.
Soalan semak kefahaman
- Adakah ini projek, pembelian saham, atau syarikat baru?
- Bukti kimia apa yang datang dari kerja sebenar?
- Saya mengandaikan harga saham adalah wang tunai masuk ke dalam perniagaan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Memetakan kerjasama sebenar ke peringkat sumber.
- Mencatat apa projek kecil akan menguji.
- Senaraikan isu-isu berulang yang perlu dibincangkan secara langsung.
- Untuk mana-mana contoh pemilikan, tentukan saham, harga, penerima wang, dan syarat keluar.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip dan lima bingkai asal telah dikaji semula. Pemegang saham bersama adalah label sumber yang dicetak di mana ASR tidak jelas. Contoh harga saham terakhir adalah RM60K untuk 30%, yang menyiratkan RM200K untuk 100%; RM50K sebelumnya telah disemak semula. Tuntutan tentang rakan kongsi meletak jawatan, kerjasama tidak rasmi, dan semua rakan kongsi bertengkar adalah tuntutan Coach Adib, bukan peraturan undang-undang atau fakta sejagat. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.