P&L
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
00:00:00–00:00:30
Bila dah faham semua ni guys
Barulah kita masuk kepada
P&L. Tepuk tangan tu semua
Chapter ke 5. Bukan senang ya nak belajar finance ni
Tak semua orang boleh fokus
Belajar pasal number-number ni. Apa benda ni? Aku tu nak buat sale
Aku nak buat sale. Sabar, sabar
Sebelum kau tercedok bro dengan sale
Ni kau dengar. Orang yang dah tercedok banyak kali
40 company
25 seramahat. Cuba tanya
Siapa lagi gagal? Awak ke saya?
Sayalah paling gagal. Sebab tu belajarlah
Dengar orang yang gagal
So that anda tak buat
Kesilapan gagal yang sama
00:00:30–00:01:00

Kesilapan gagal yang sama
Walaupun sekarang
Alhamdulillah lah
Hasil saya 2-3 juta sebulan
Saya ada team dekat 70 orang
Tapi
Orang tak nampak gagal tu
Berapa banyak kegagalan
Untuk jumpa satu mentol
Yang hidup
Ting
So please
Dengar
Dan buat
Buat je lah
Tak faham tak apa
Buat je
Nanti akan faham
Dia lambat sikit faham
Buat dulu
Sebab tu orang bodoh
Cepat berjaya
Sebab orang bodoh
Tak overthinking
Orang bijak-bijak pandai ni lambat berjaya
You ku?
00:01:00–00:01:30

You ku?
Hmm tak lah aku asut tak kot
Itulah pandai sangat
Kadang-kadang kita kena realas kita ni bodoh je
Ada sebab kenapa umat-umat terdahulu buat macam tu
Ada sebab kenapa struktur pengsyarikatan ni
Dia dah ada segala struktur, staff, manager
Ada sebab
Ada sebab kenapa kita wujudkan ESOP
Kita ada ordinary share, preference share
Kita ada segala rule-rule benda ni semua
Sebab ini dah terbukti beratus tahun
Siapalah kita baru masuk kandang harimau
Tiba-tiba nak jadi kambing
00:01:30–00:01:42

Tiba-tiba nak jadi kambing
Tiba-tiba tak nak jadi harimau pula
Masuk kandang harimau, jadi harimau lah
Masuk kandang perniagaan, memang ada ilmu dia
Dan antara ilmu wajib adalah PNL
Dia melengkapi segala apa yang kita belajar tadi
00:01:42–00:01:54

Dia melengkapi segala apa yang kita belajar tadi
Setelah kita dah belajar empat perkara
Kita ulang balik yang arif
Kita dah belajar tentang yang pertama sekali adalah modal, capital
Dengan modal kita buat apa? Biasanya kita terpaksalah beli mesin ataupun equipment ataupun masuk ofis
00:01:54–00:02:03

Dengan modal kita buat apa? Biasanya kita terpaksalah beli mesin ataupun equipment ataupun masuk ofis
Ini adalah capex. Kita ada modal, kita ada asset, kita ada ofis yang kita masuk dengan renovation dan sebagainya
00:02:03–00:02:15

Ini adalah capex. Kita ada modal, kita ada asset, kita ada ofis yang kita masuk dengan renovation dan sebagainya
Lepas tu pula kita ada yang ketiga kos bahan. Kita panggil sebagai COGS
Adalah kos penghasilan bahan
00:02:15–00:02:30

Adalah kos penghasilan bahan
Dan daripada kos penghasilan bahan kita akan dapat GP. GP adalah gross profit
Daripada situ pula, itu belum untung bersih.
Nak untung bersih, tolak pula dengan kita punya OPEX.
Tolak OPEX, barulah dapat PBT.
00:02:30–00:02:39

Tolak OPEX, barulah dapat PBT.
Profit Before Tax.
Itulah cara kira paling simple untuk PNL.
Saya dah sebut dah semuanya.
Tapi, jom kita tengok secara teknikal apakah dia.
00:02:39–00:02:42

Tapi, jom kita tengok secara teknikal apakah dia.
PNL adalah bisnes ni untung ke rugi.
00:02:42–00:03:03

PNL adalah bisnes ni untung ke rugi.
Revenue.
Tolak expenses equal profit.
Senang je kalau nak kira dia.
Tapi, tak semua orang boleh kira.
Revenue.
Revenue ni apa?
Revenue ni adalah duit masuk
Sale adalah duit beri customer
Ada setengah company, revenue tak sama dengan sale
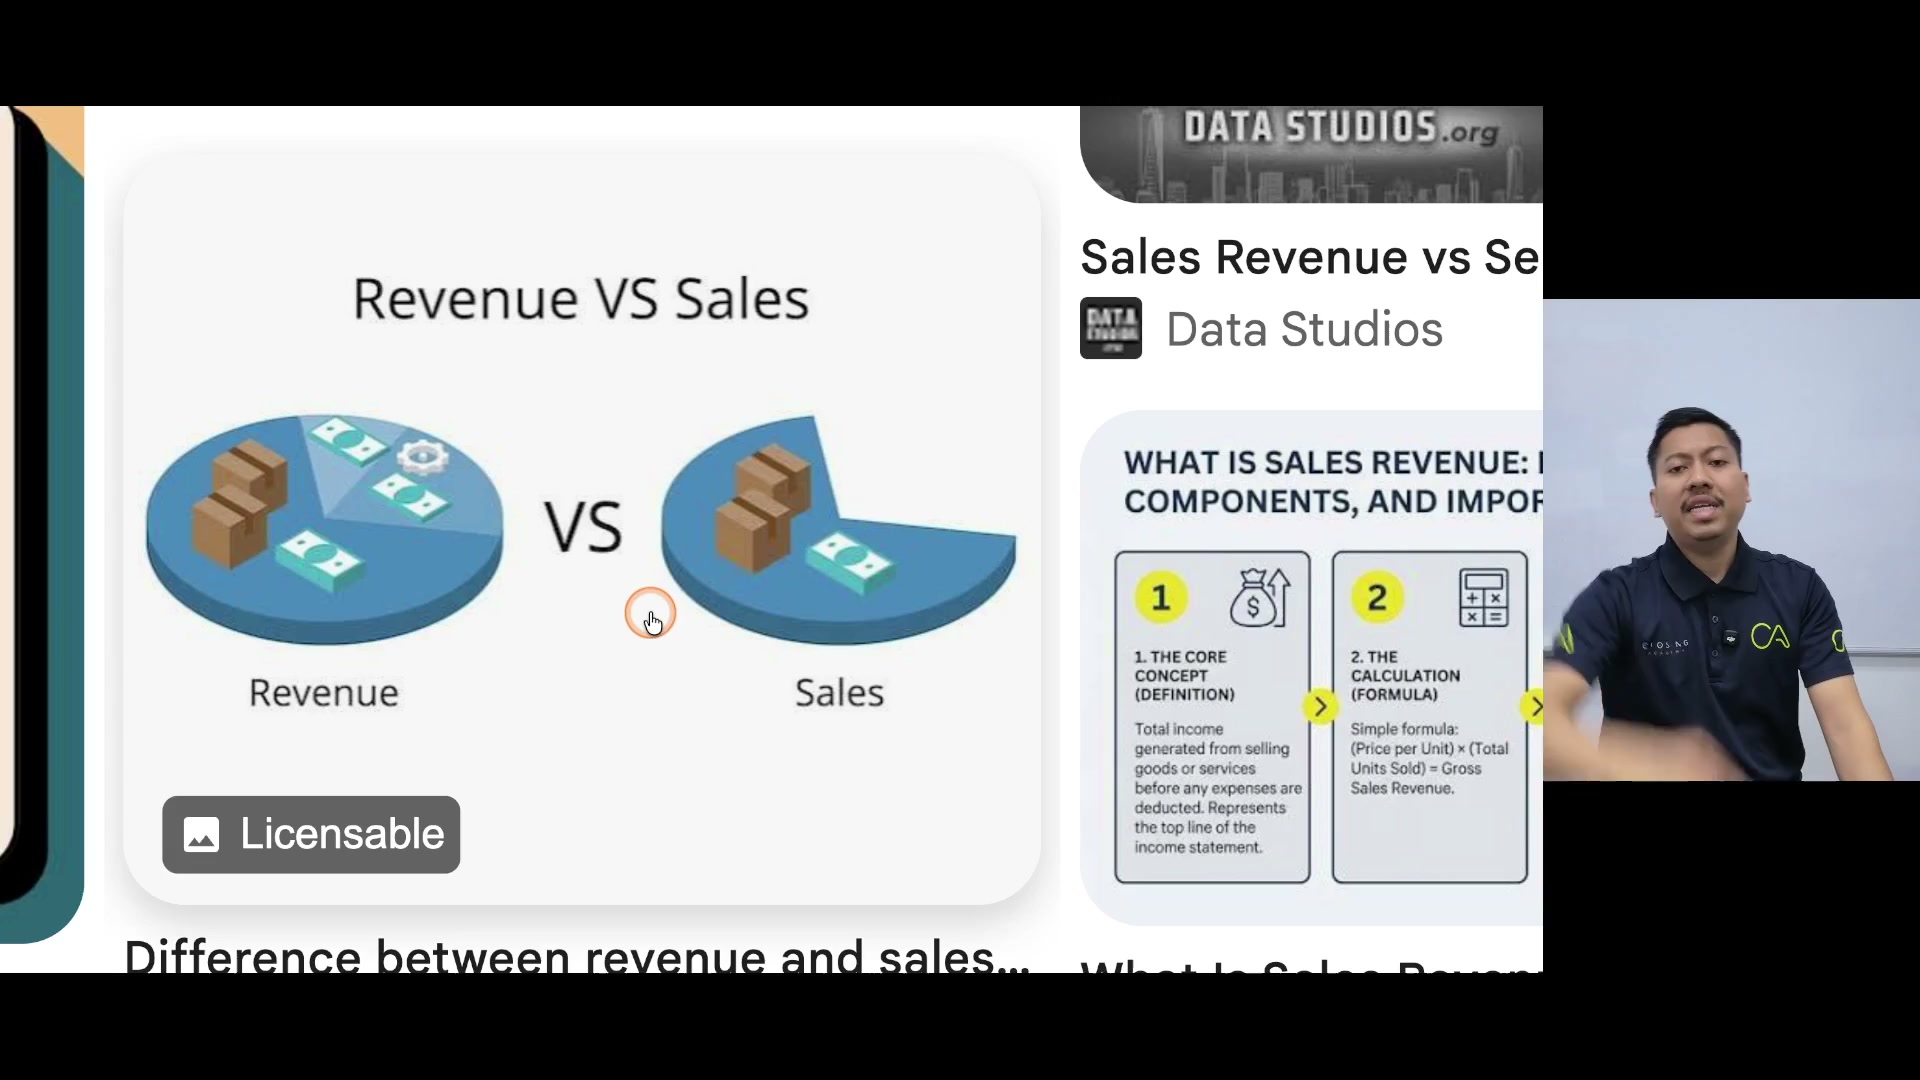
Dia macam ni, revenue ni bulat yang besar
Sale bulat yang kecil, kita tengok
Revenue
00:03:03–00:03:06
Revenue
Versus sale
Kita tengok dekat image, nak senang faham
00:03:06–00:03:09
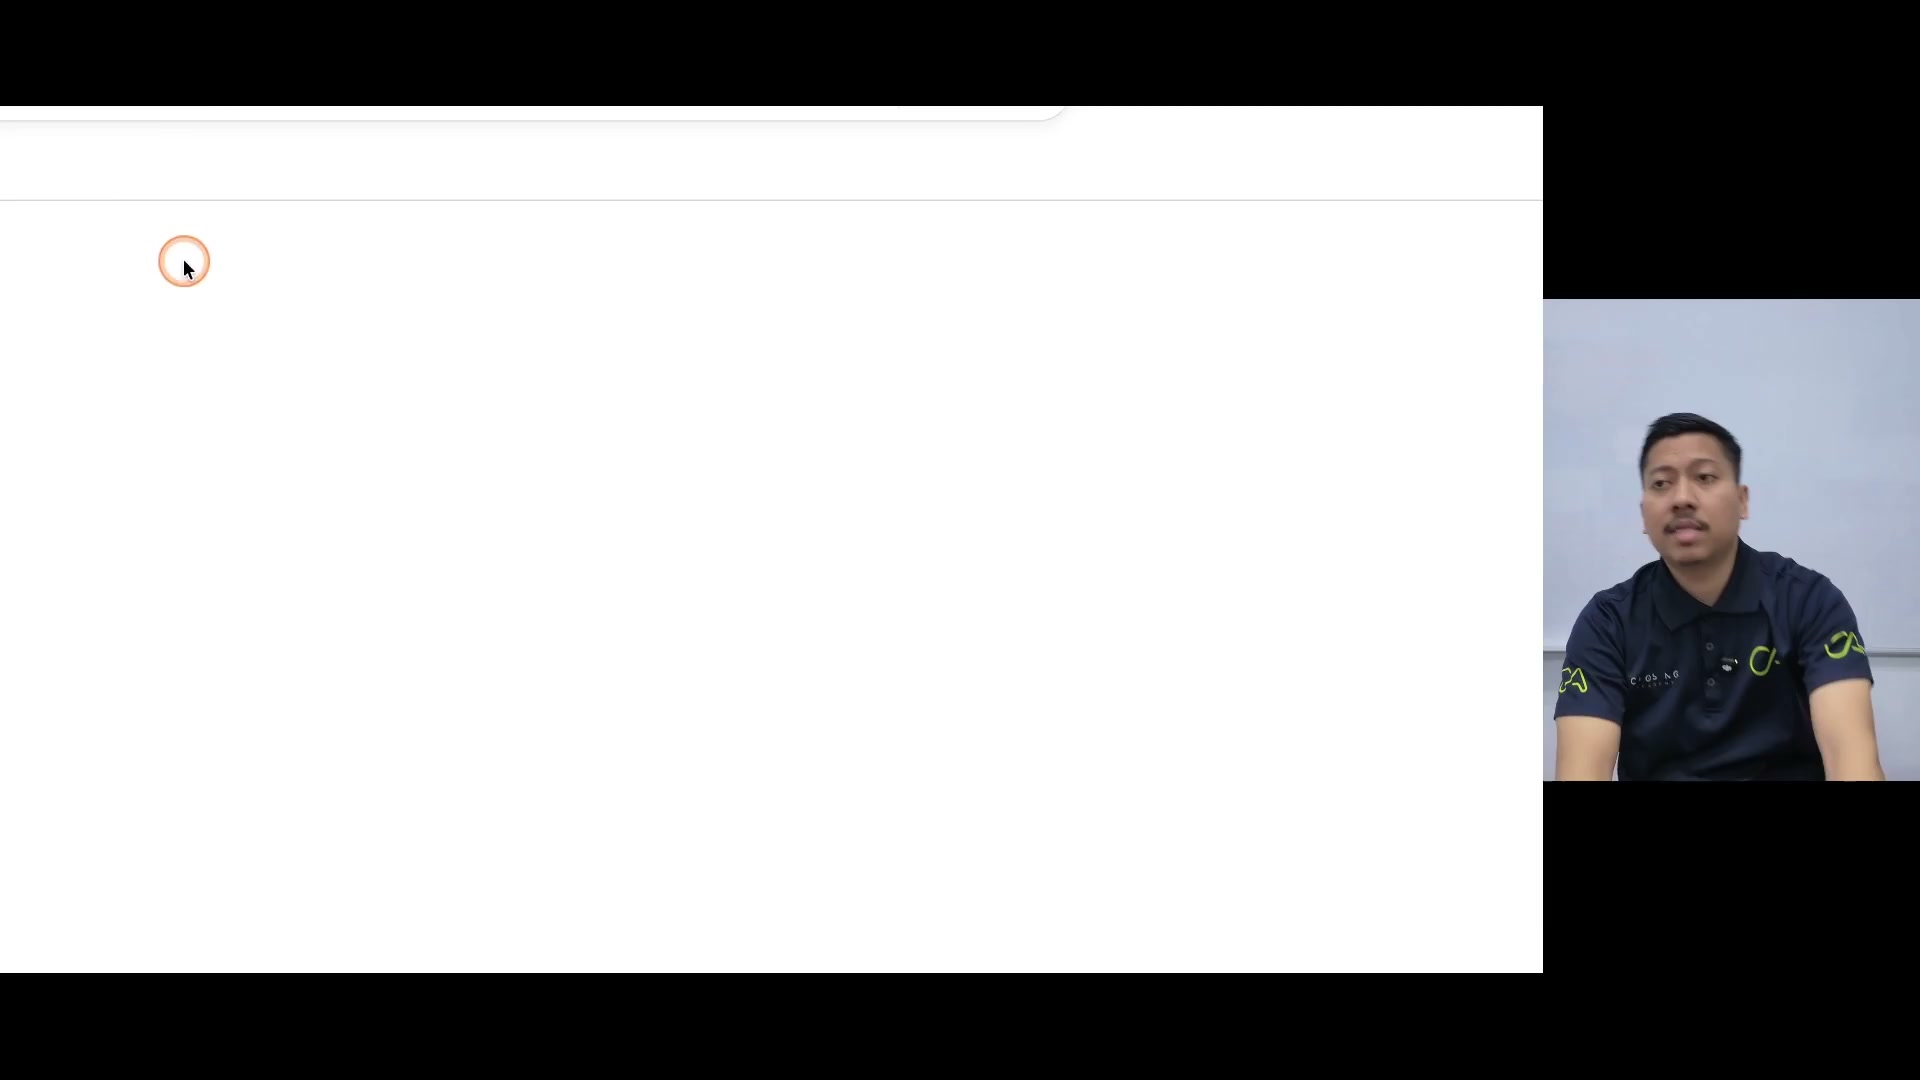
Kita tengok dekat image, nak senang faham
Tengok image
Ada tak? Haa macam ni
00:03:09–00:03:12
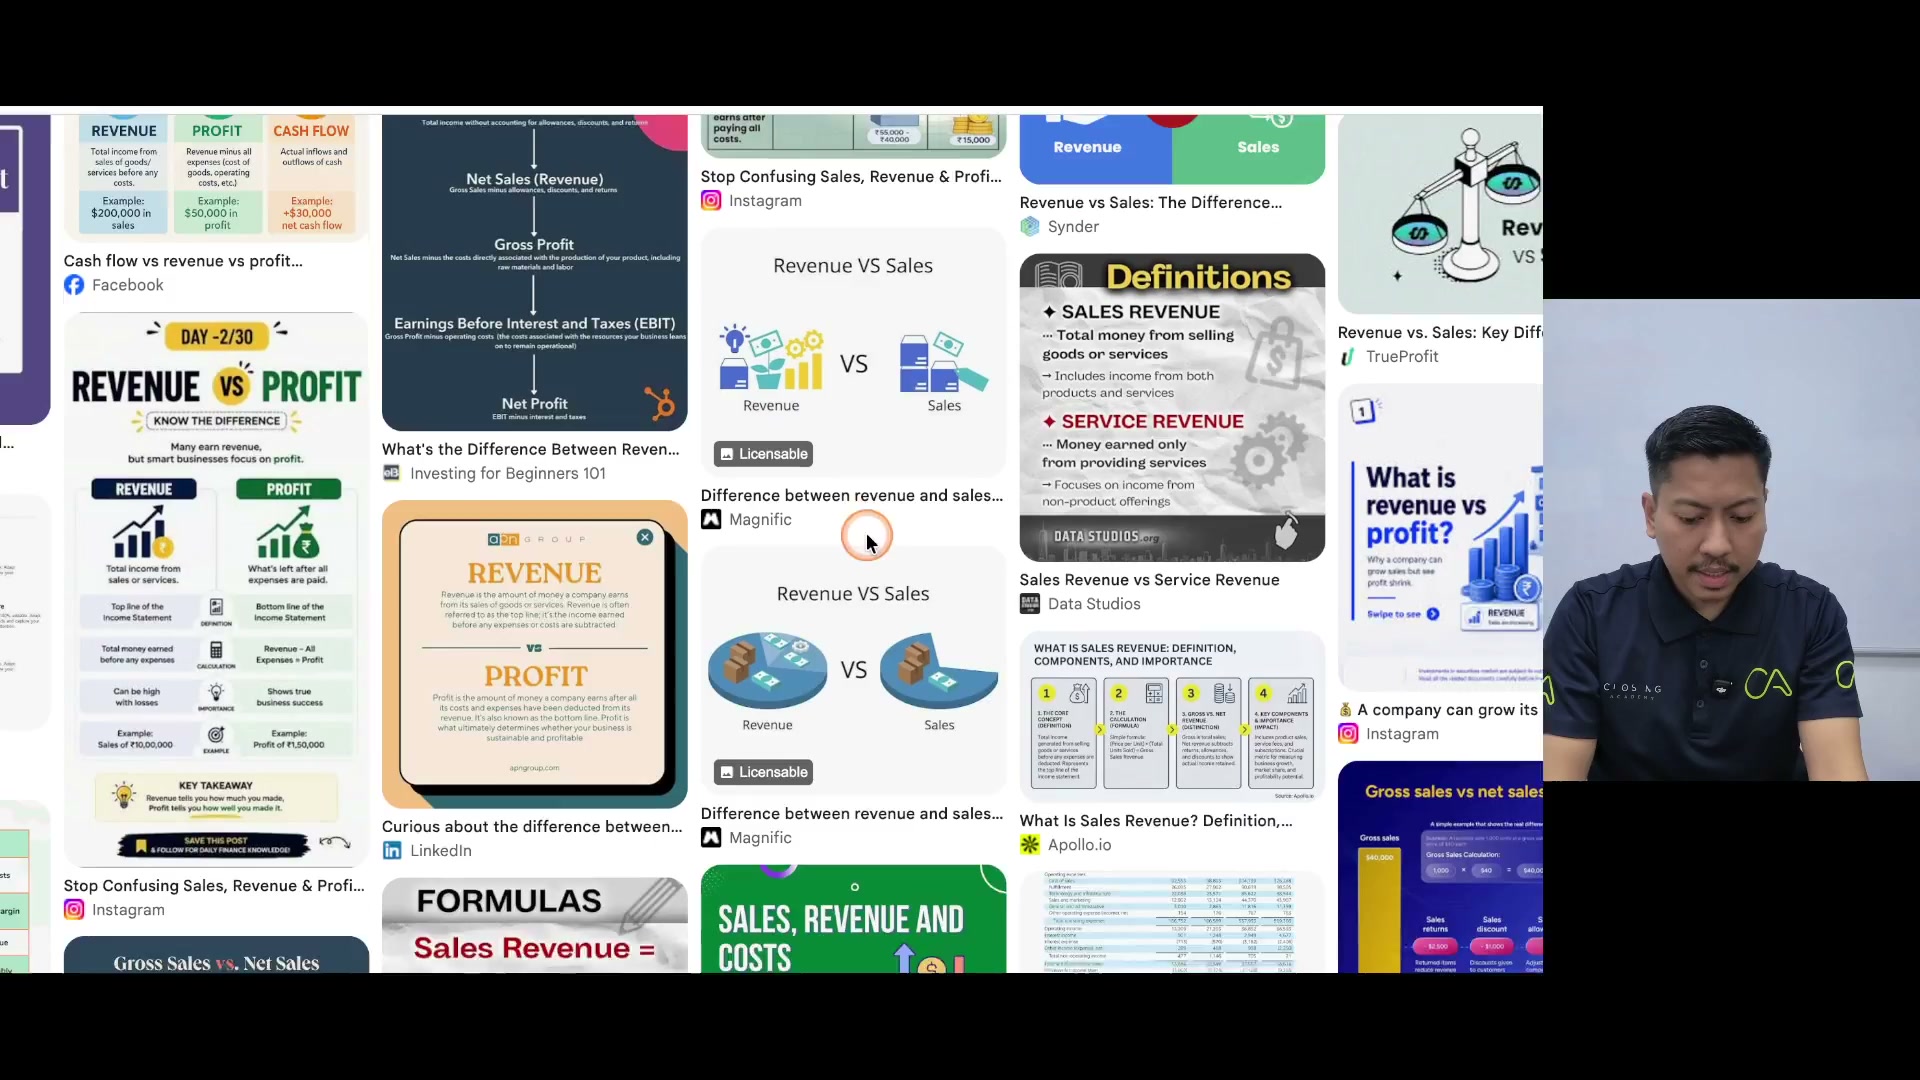
Ada tak? Haa macam ni
Ok, nampak tak? Dia macam ni
00:03:12–00:03:42

Ok, nampak tak? Dia macam ni
Revenue ni besar
Sale tu kecil je sebenarnya, kenapa?
Company-company besar, dia bukannya
Dapat duit daripada sale semata-mata
Dia ada revenue, dia ada income-income lain
Contohnya, dia ada investment portfolio
Dia ada property, dia ada macam-macam
Duit daripada sana, dividend sana, sini
Dia ada own company bawah contohnya
Dia ada holding company
Dia ada banyak anak-anak syarikat
Anak syarikat hantar dividend ke atas
Itu apa? Itu sale? Bukan
Itu number of revenue
Itulah beza dia
00:03:42–00:04:12

Itulah beza dia
Revenue adalah semua duit masuk
Tak kisahlah daripada customer ke
Ataupun daripada source lain
Sale pula adalah duit purely daripada customer
Itu cuma syarat
Revenue ni dia adalah duit yang positif
Bukanlah hutang
Kalau masuk sebagai loan bukan revenue
Itu nama dia debt lah hutang lah
Kan itu dah jadi hutang lah kita kena bayar balik
Tapi yang ni duit yang kita boleh gunakan
Tapi bukan daripada customer
Biasanya itulah dividend
Sebab tu ada setengah company investor
Dia ada 5 company bawah
00:04:12–00:04:36

Dia ada 5 company bawah
Company bawah ni setiap 3 bulan hantar quarterly dividend
So dia langsung tak ada sale
Tapi dia ada revenue
Boleh jadi juga
Nampak
Jadi sebab tu bahasa corporate
Dia jarang panggil sale
Dia panggil revenue
Sebab bila kita mention revenue
Dia mewakili semua sekali
Kalau kita kata sale
Hanya merujuk kepada customer sahaja
Company SME sahaja yang guna sale
Tapi company-company besar
Terms dia adalah revenue
00:04:36–00:04:42

Terms dia adalah revenue
That's why
Kalau kita nak belajar
Bahasa lebih tepat sebenarnya adalah revenue
00:04:42–00:04:51
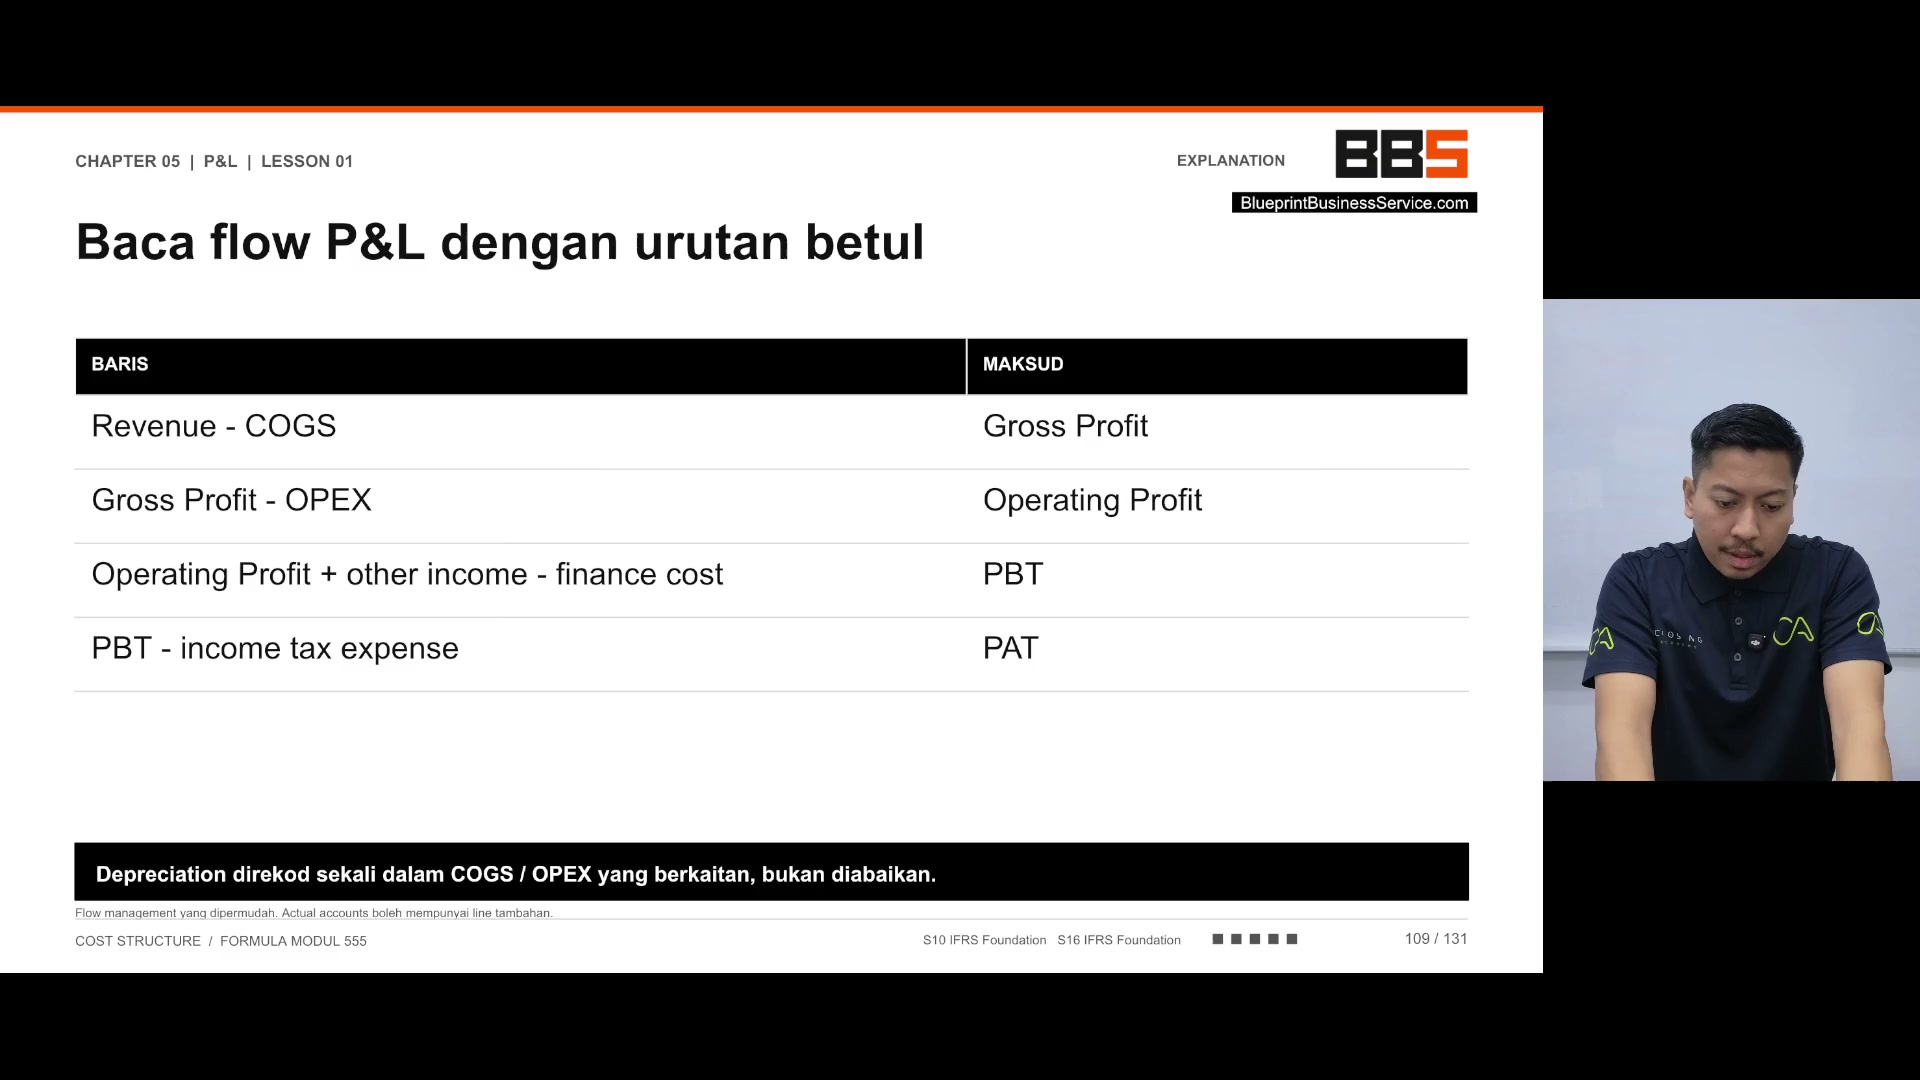
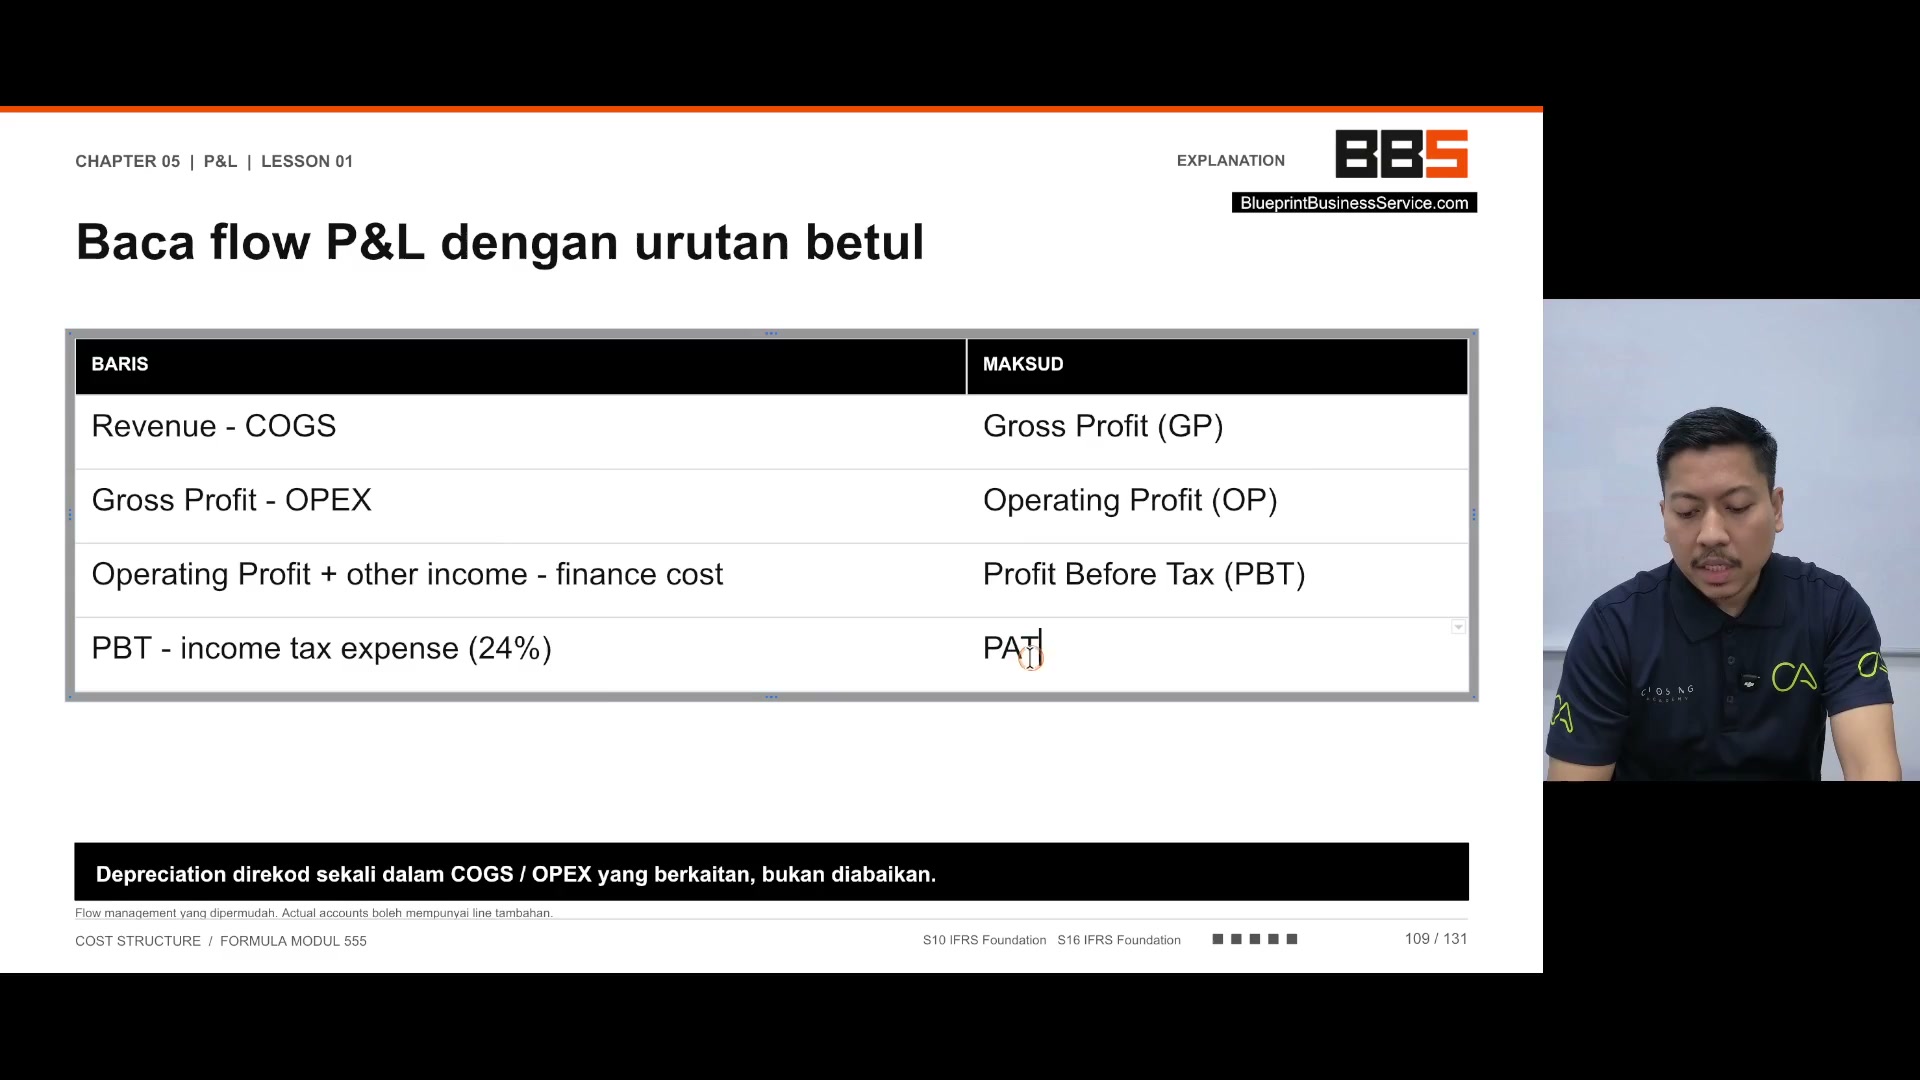
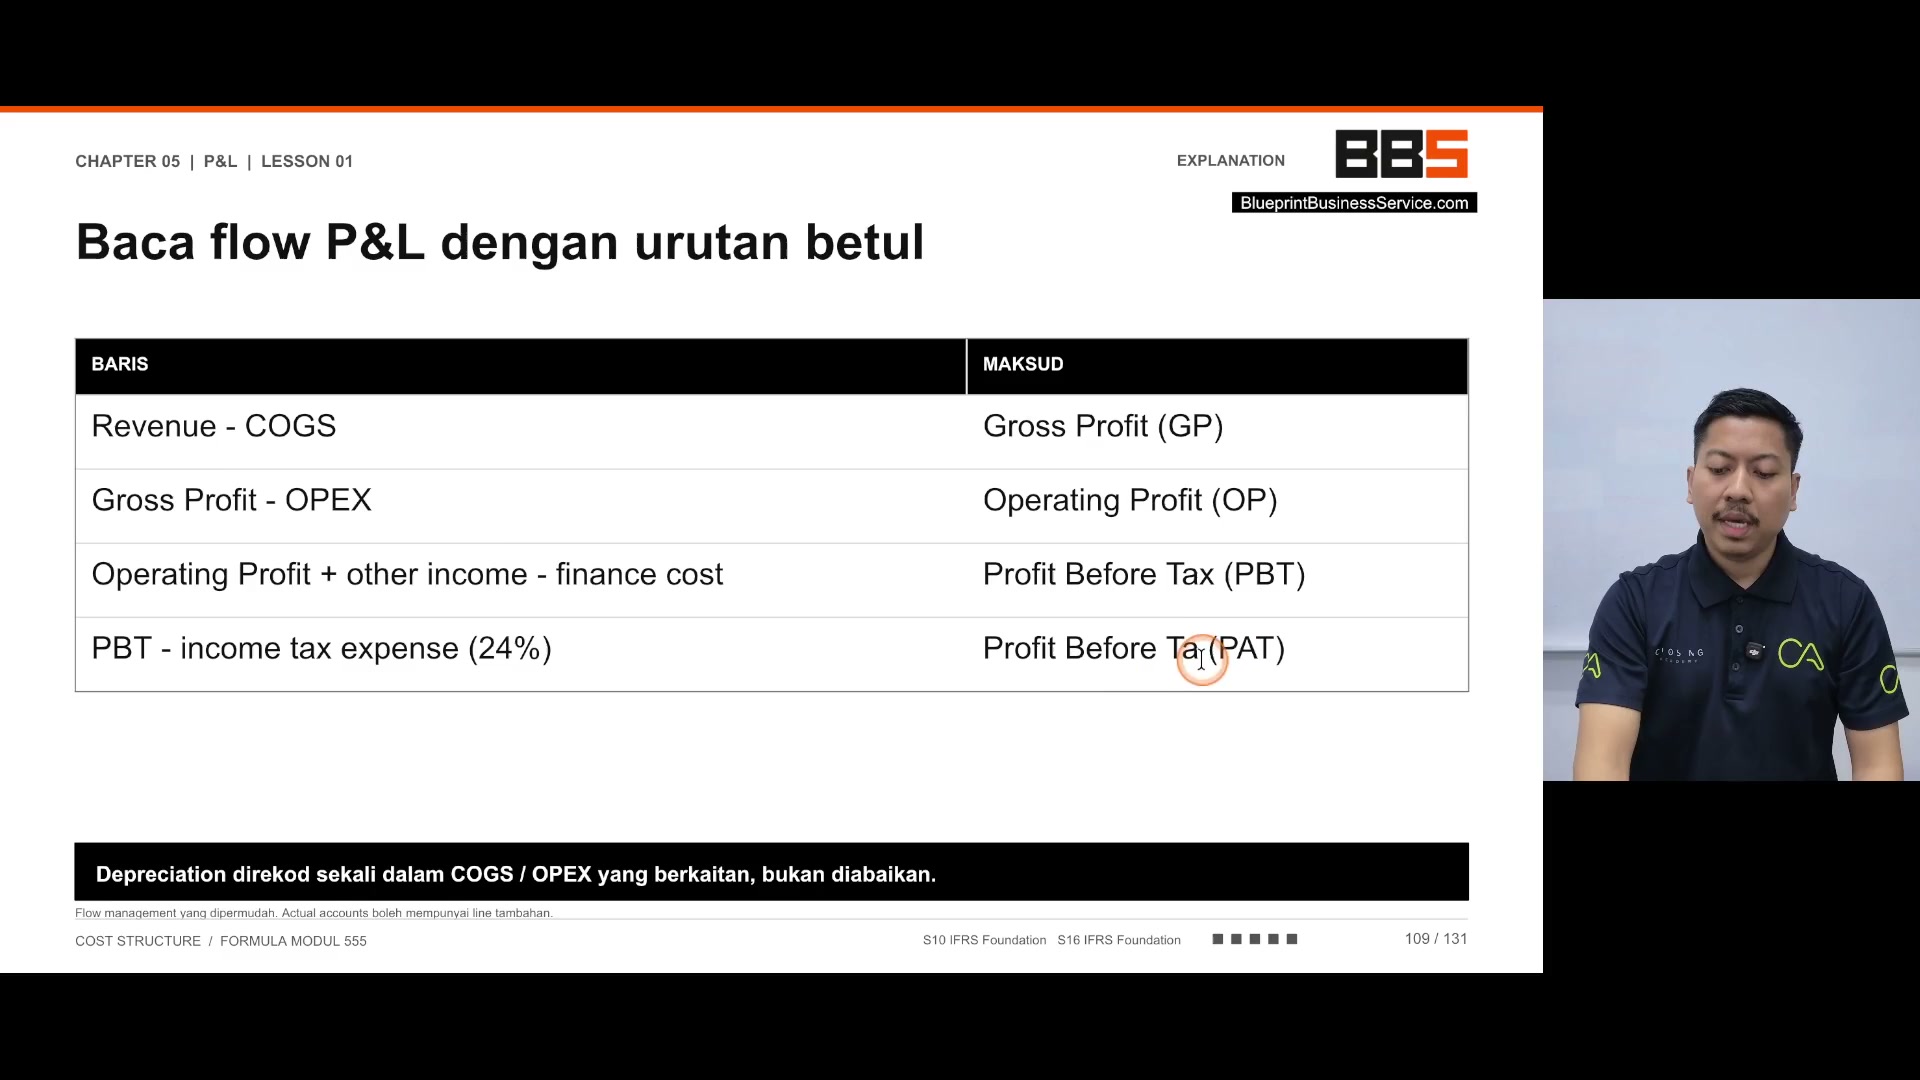
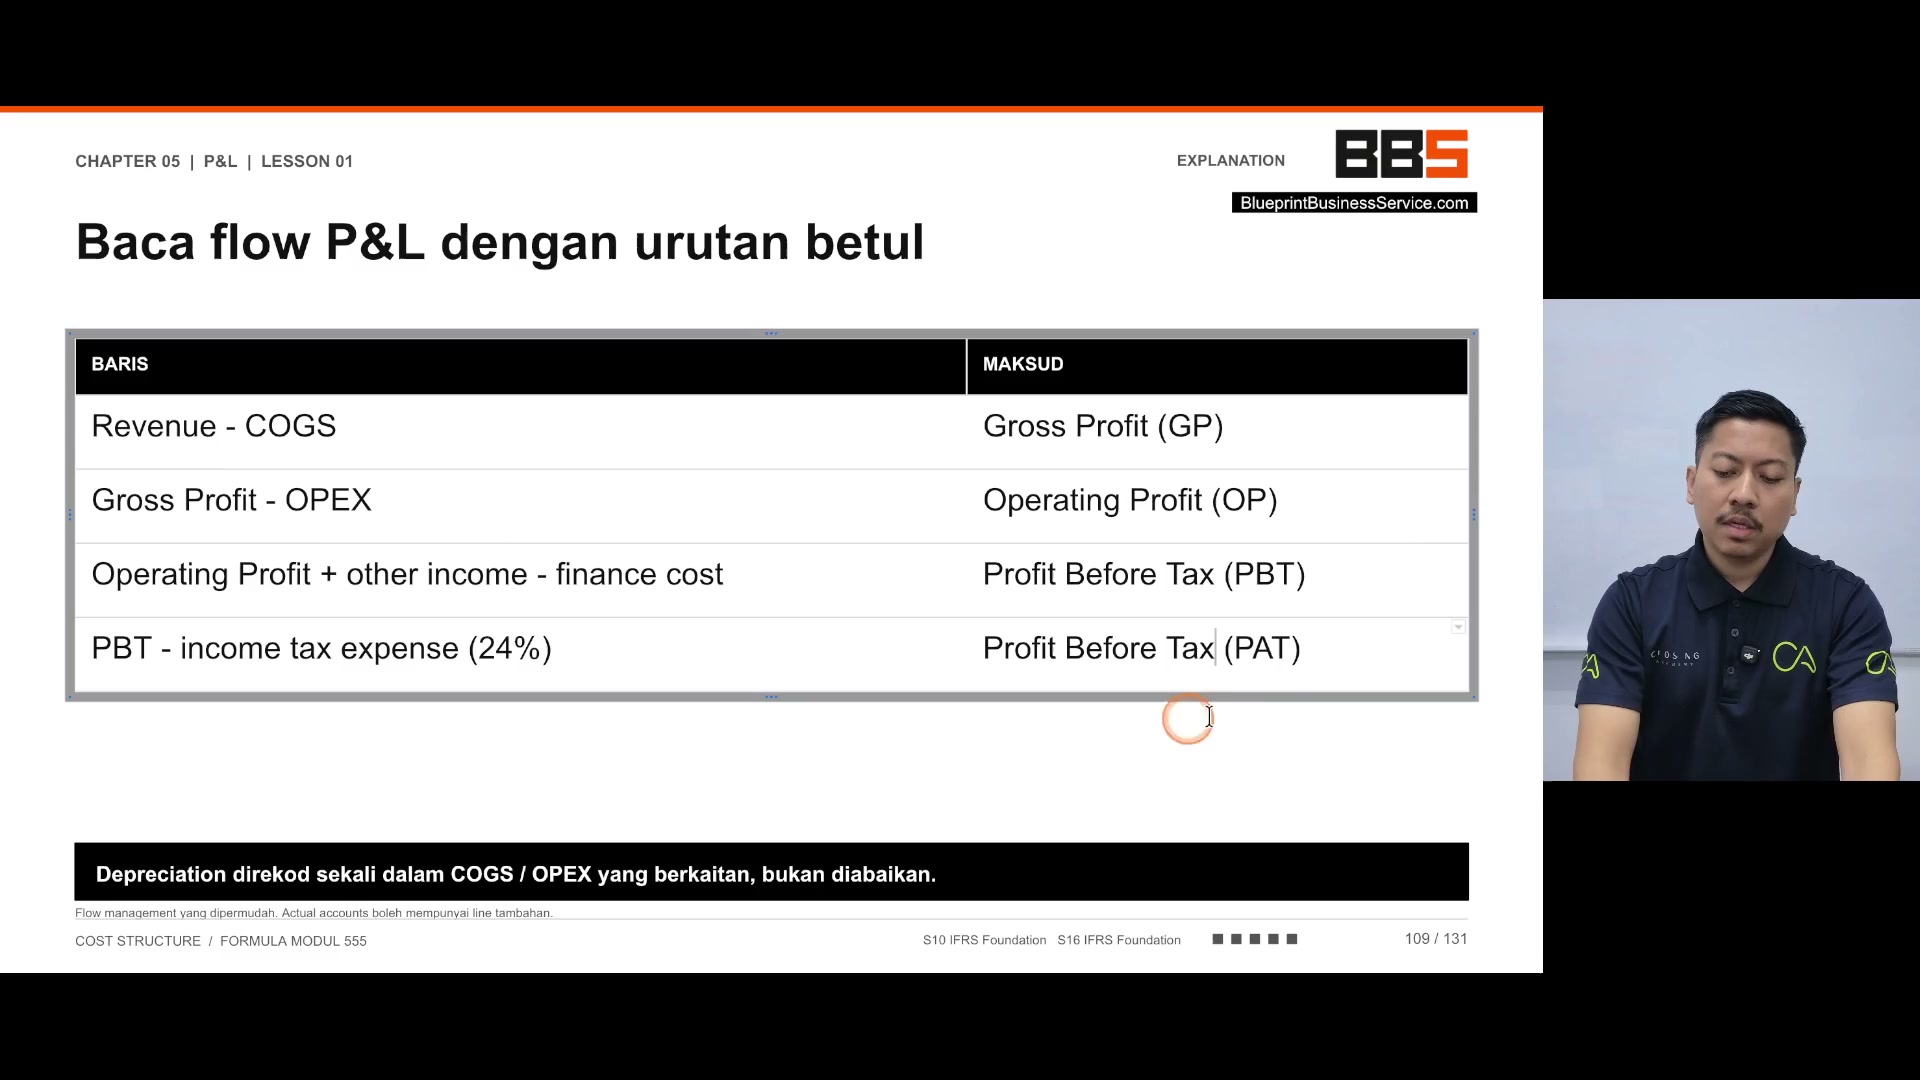
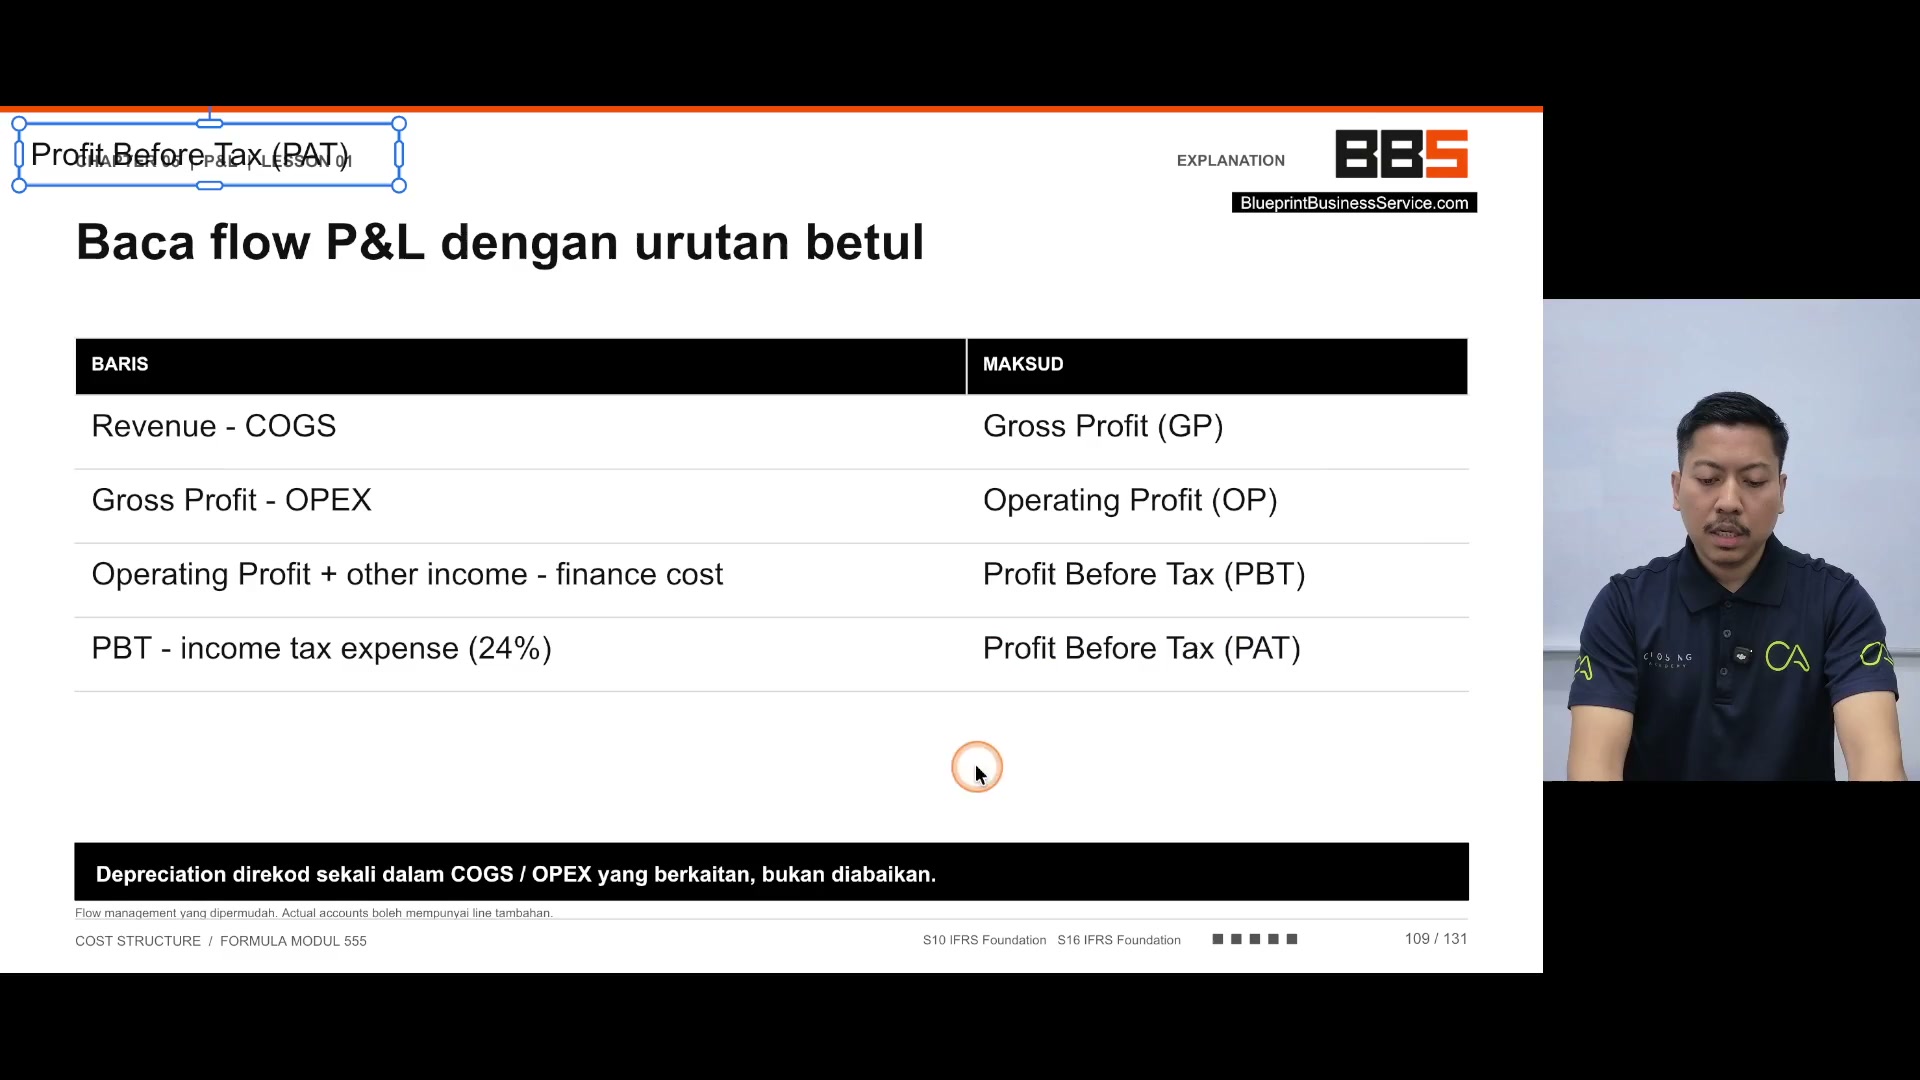
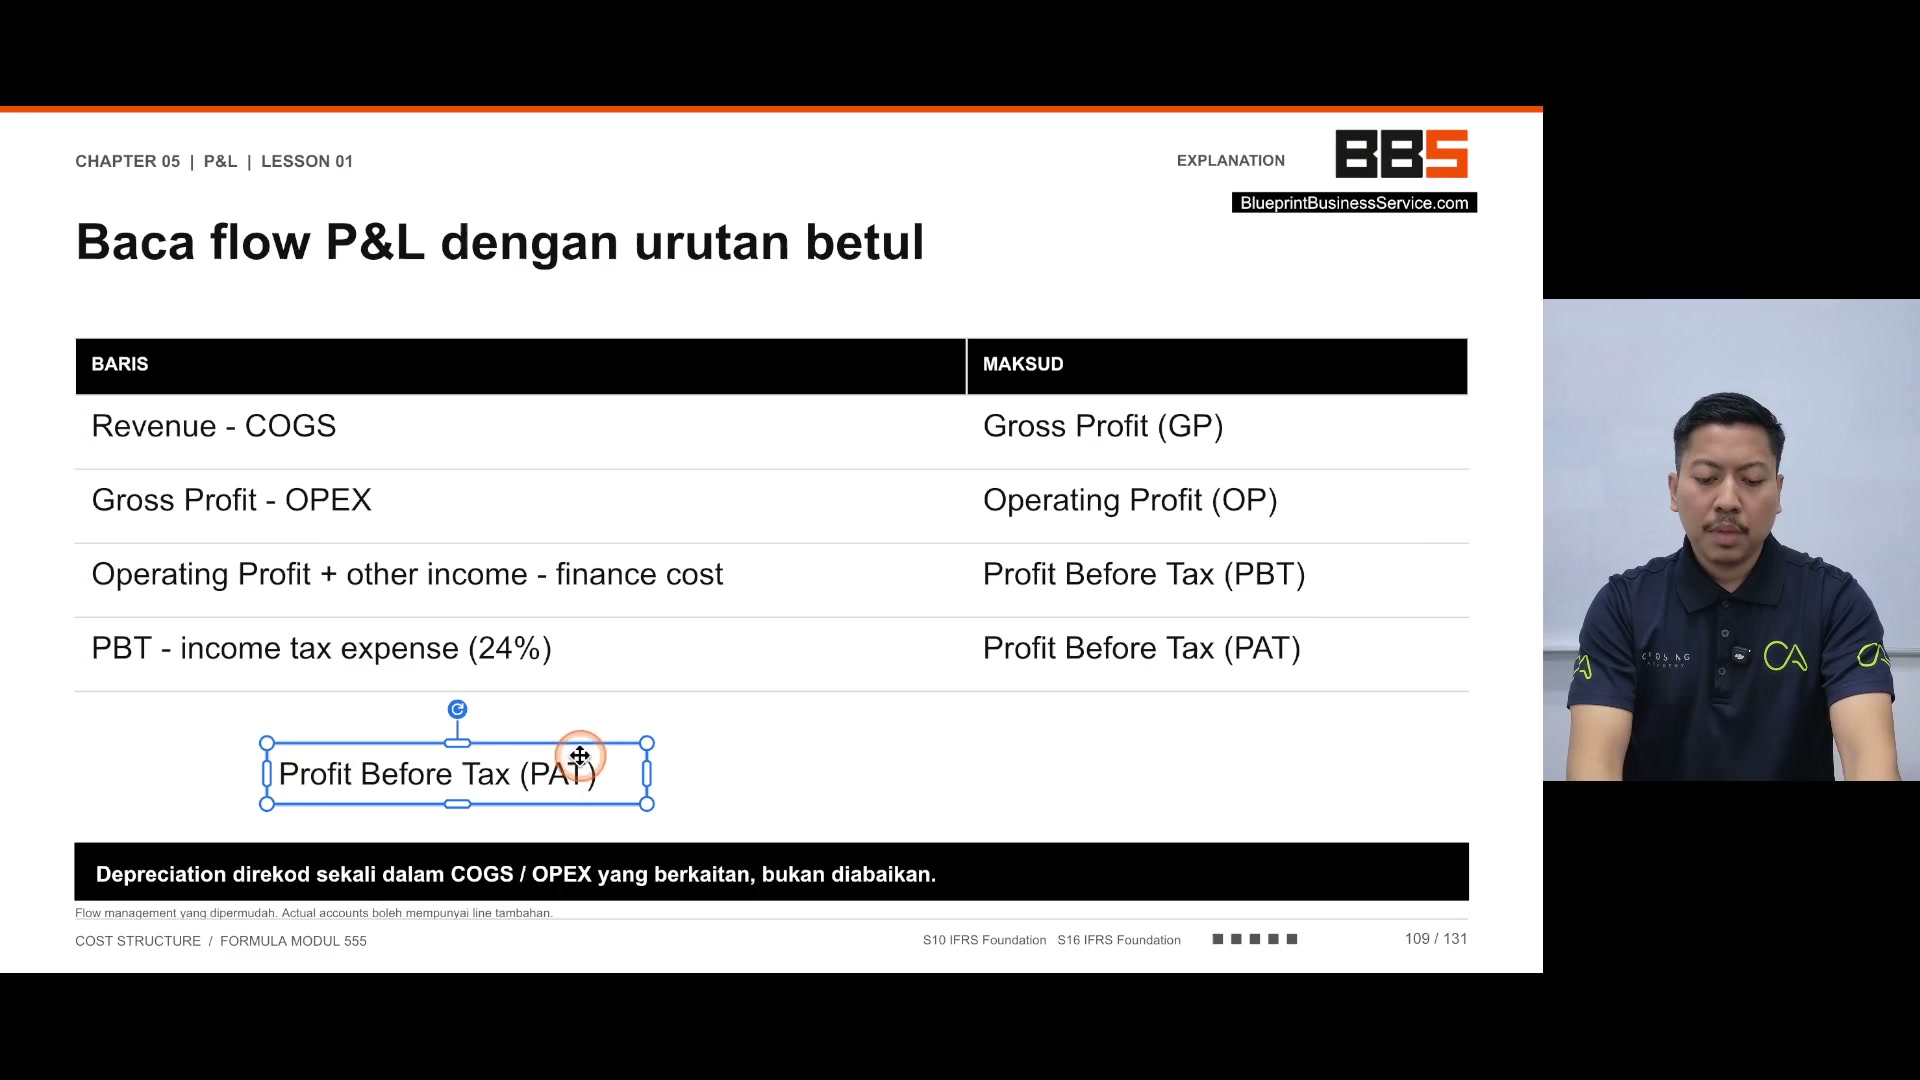
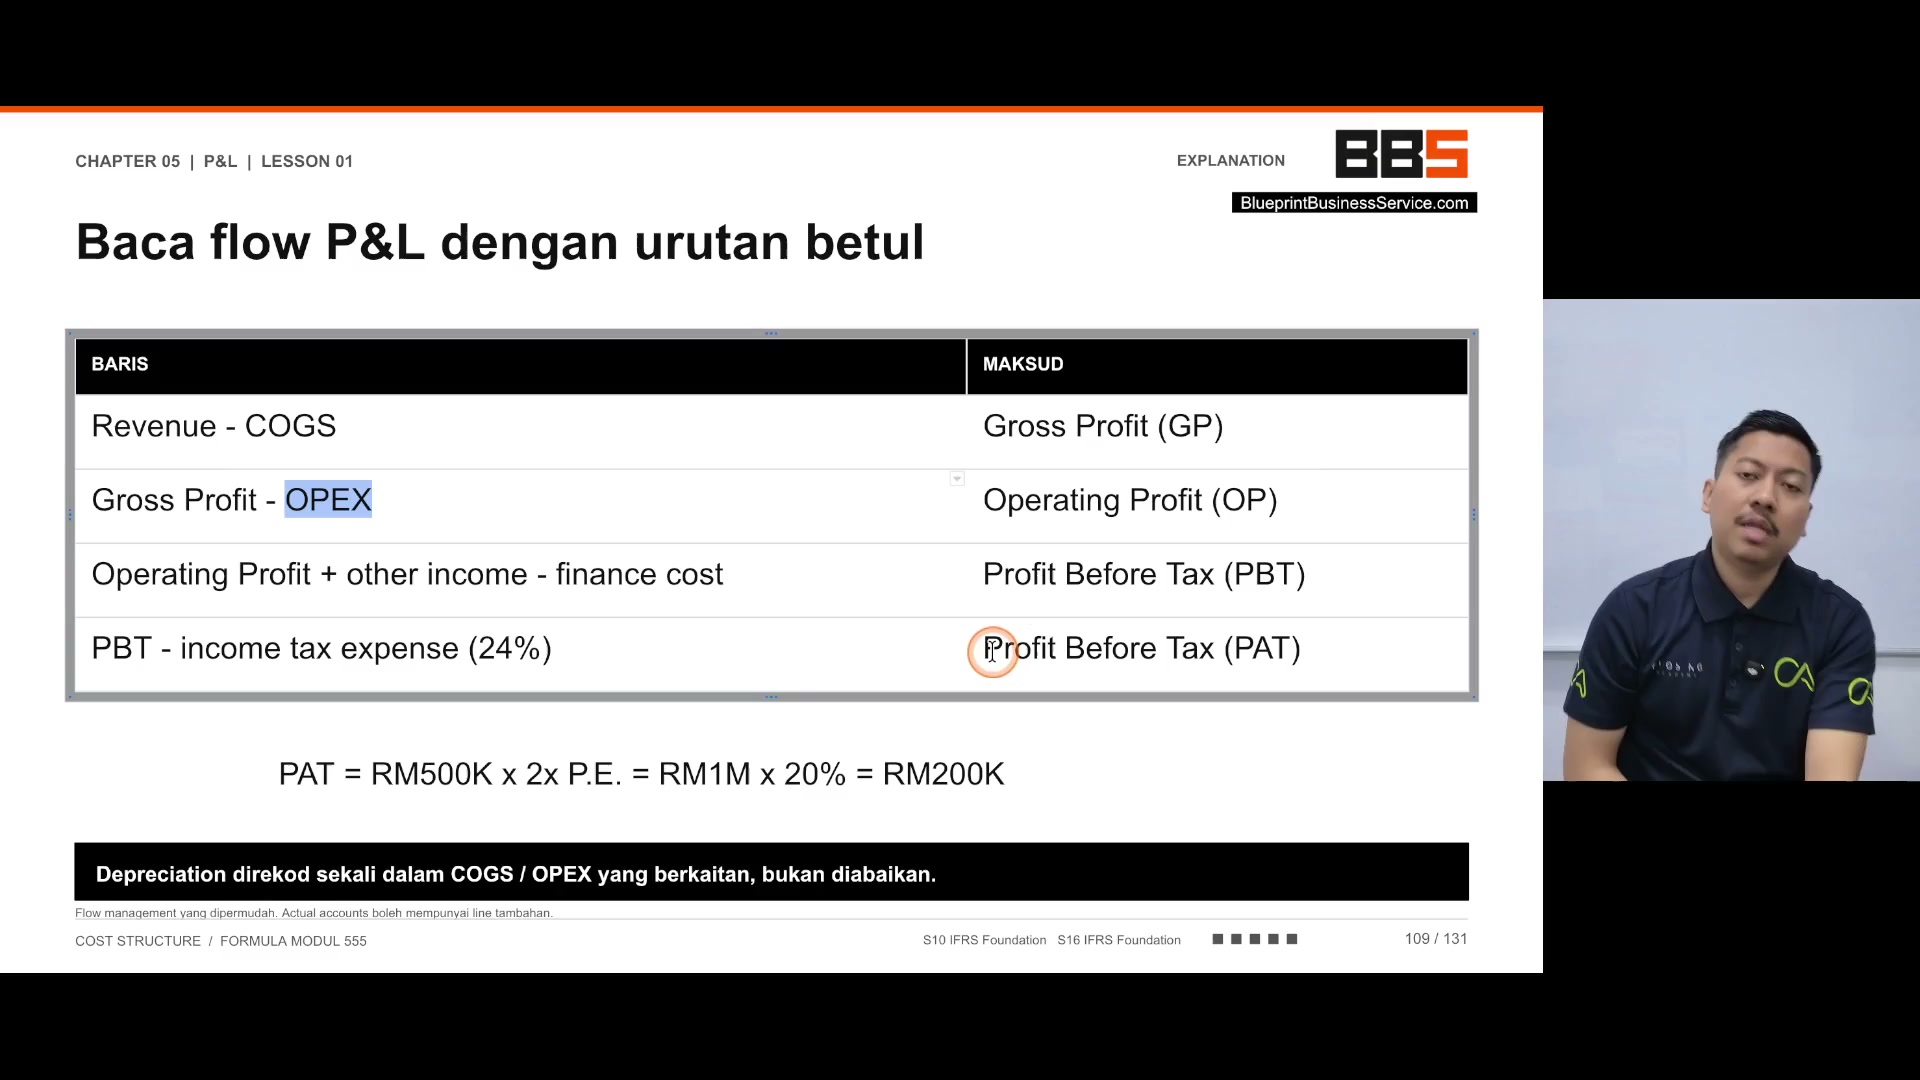
Flo baca panel dengan urutan yang betul
Ini urutan dia
Revenue tolak COGS
Equal gross profit
Yang saya sebut tadi
00:04:51–00:05:12
Yang saya sebut tadi
Nama dia GP
Kalau anda boleh hafal ni
Anda memang bijak gila
Selangkah menjadi jutawan
Oh, alamak
GP pula
Tolak dengan OPEX
Dapatlah OP
Ni saya panggil dia OP
OP ni adalah
Operating Profit
Maksudnya
Dia untung
Untung kasar
Dia lebih tepat
Dia belum PBT lagi
00:05:12–00:05:15

Dia belum PBT lagi
Sebab PBT ni
Profit before tax ni
00:05:15–00:05:45

Profit before tax ni
Dia sebenarnya kena tambah
Dengan ada income
Lepas tu ada tak buat
Loan-loan
financial cost ni sebenarnya adalah loan
kita dah tak buat apa-apa loan-loan dengan bank
ke apa-apa ke, kena bayar kat sini
sebab tu PBT ni
dia technical terms account ni
sebenarnya luas lagi
saya pun baru je belajar, baru je insaf
kalau tersalah, minta maaf lah
boleh tanya orang lain, saya ni baru nak belajar
antara impian saya nak ada
certified accountant
saya adalah baru ni enroll
kat satu universiti nak belajar, Alhamdulillah
00:05:45–00:06:15

kat satu universiti nak belajar, Alhamdulillah
insyaAllah doakan saya dapat SCCA
Dapatlah
InsyaAllah lah
Lambat lagi
Susah baik
Tapi itulah impian-impian saya
Sebab nak jadi investor
Nak belajar pasal bisnes kan
Minat finance
Nak jatuh cinta dengan finance
Sebab menarik
Finance is the language of business
So kenapa
Kita asingkan
Kenapa ni OP
Sebab ini adalah
Keuntungan daripada operasi
Bila kita operate
Operate apa
Team operation menghasilkan service
So apa keuntungan dia
Ini je keuntungan dia
Maksudnya customer yang bayar
Team operation
00:06:15–00:06:45

Team operation
Deliver the service
So itulah kita panggil sebagai operating profit
Faham tak? Kenapa dia panggil operating?
Kenapa tak panggil profit? Tak sebab ini profit daripada operasi syarikat
Sebab tu kita panggil operating profit
Katalah syarikat tu jual produk kesihatan
Mestilah dia nak kena buat marketing, buat sale
Lepas tu buat shipping, bla bla bla
So itulah operasi dia
Jadi berapakah keuntungan hasil daripada operasi?
Itulah nama dia OP
Tapi ada pula keuntungan yang bukan datang daripada operasi
Dia datang daripada income-income lain
00:06:45–00:06:51

Dia datang daripada income-income lain
Contohnya investment, macam saya kata tadi
Ada setengah company besar
Yang dia ada banyak anak syarikat
00:06:51–00:07:03
Yang dia ada banyak anak syarikat
So anak syarikat ni push dividend
So tu apa pula? Itu bukan keuntungan operasi
Itu adalah keuntungan dari sudut investment
Jadi dia tak consider itu sebagai
OP, dia consider itu sebagai
Ada income, income-income
00:07:03–00:07:33

Ada income, income-income
Tambahan lain, jangan terkejut eh
Company corporate kadang-kadang ada income dia
Lagi besar daripada operating profit
Operating profit ni wayang je
Itu yang kata, ni company cuci duit
Cuci duit semetak
Cuci duit ni aduh
Masalah betul lah mental
Asal kaya berjaya je
Cuci duit
Apa benda lah mindset
Mata lalat
Mata ada dua tau
Satu mata lalat
Satu mata lebah
Mata lalat tengok benda baik
Nampak sampah
Mata lebah
Tengok benda buruk pun
Nampak madu
Tak apa
00:07:33–00:08:03

Tak apa
Tak apa
So ada income
Next adalah finance cost
Dia tolak dengan finance cost
Sebab kita ada financial cost
Contohnya
Saya bagi loan
Saya adalah director company
Saya adalah owner company
Ataupun saya adalah pakcik
Anak buah saya buat bisnes
Saya bagi loan
Saya kata
Engkau bayar balik duit ini kat aku
Setiap tahun aku nak dapatkan
At least 30%
Cukup 3 tahun settle
Okay boleh pakcik
Takpelah
Ini kita buatlah konsep mudah rabah
Musyarah wakah
Benda islamic loan
Tak ada term
Tak ada interest
00:08:03–00:08:33

Tak ada interest
Okay
So
Dia pun bayar 30% setiap tahun
Jadi itulah financial cost
So apa-apa sahaja loan-loan
ataupun interest ke apa ke
itu adalah semua dekat
finance cost. Katalah
tak silap saya eh. Depreciation
depreciation
amortization pun kat sini. Tak apalah. Itu dah
kisah lain. EBIT, EBITDA bagai apa semua tu
tak payah. Ajar lah. Senang cerita
bila kita dah ambil
keuntungan daripada operasi
campur dengan keuntungan
00:08:33–00:09:03

campur dengan keuntungan
daripada investment-investment ataupun
tempat-tempat lain. Tolak dengan
loan dapatlah PBT
Profit before tax
Profit
Before
Tax
Keuntungan sebelum pembayaran cukai
PBT
GP, OP, PBT
Macam mana hafal?
GP, OP, PBT
COGS
COGS dah hafal lah
Gross profit, GP
Bila borak dengan member
00:09:03–00:09:33
Bila borak dengan member
Guna bahasa macam ni
Ho, bijak dia macam boy
Ini kalau buat posting
Kat software ni kan
Buat posting
Saya punya GP banyak ni
Ha, memang tak faham lah orang lain
Tapi yang faham tu
Memang faham
Anda adalah
Seasonal entrepreneur
Okay, PBT pula
Tolak dengan
Income tax expenses
Kita ambil paling tinggi
24%
Company
Dia punya shilling
Maximum dia 24%
Penolakan maximum 24%
So, lepas tolak-tolak-tolak-tolak
24%
Adalah untuk
itulah
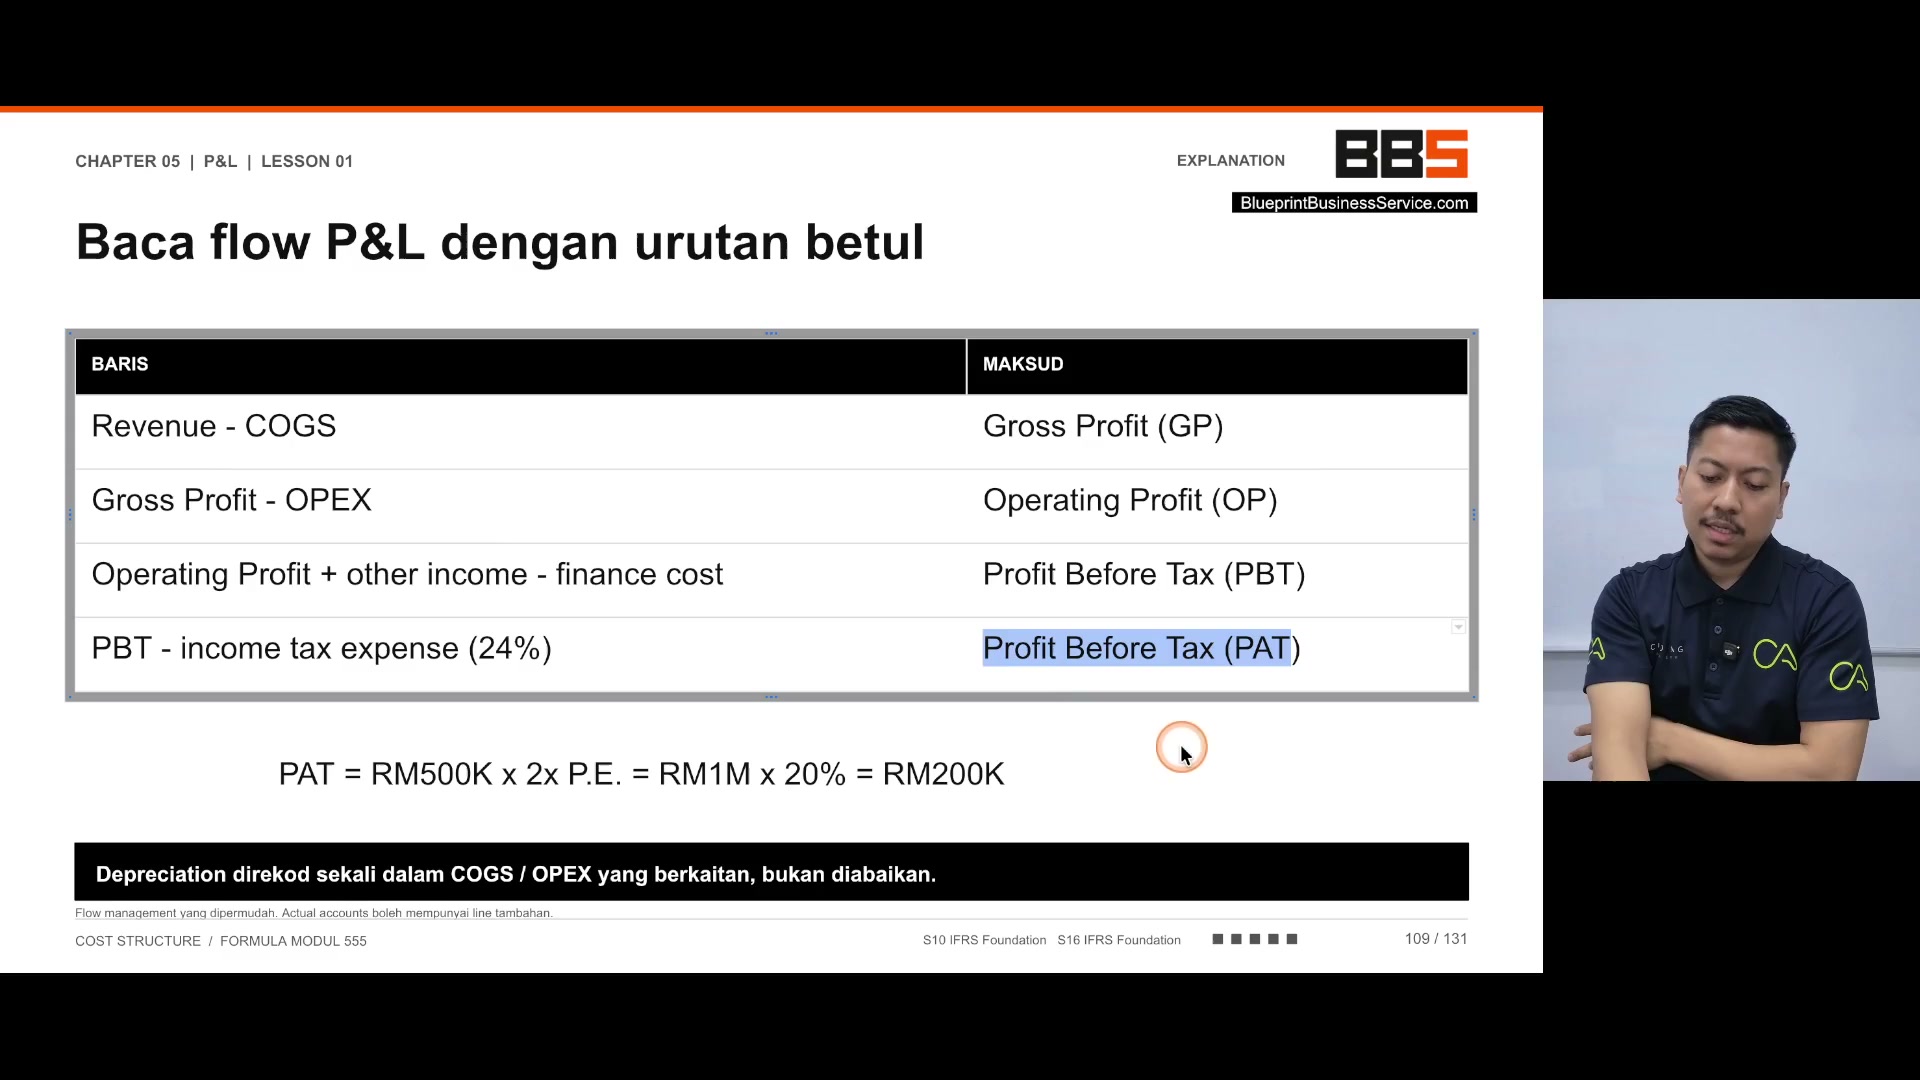
PAT
profit
00:09:33–00:09:45
profit
after tax
so
PBT
before
PAT
after
katalah company tu nak go
investment
dia nak
buat valuation
biasa kita tengok PAT
00:09:45–00:09:48
biasa kita tengok PAT
eh berapa awak punya PAT
profit after tax
00:09:48–00:09:51
profit after tax
oh profit saya
after tax
saya
coach Adib
00:09:51–00:09:54
coach Adib
dalam sekitar
Alhamdulillah
00:09:54–00:10:24
Alhamdulillah
RM500,000
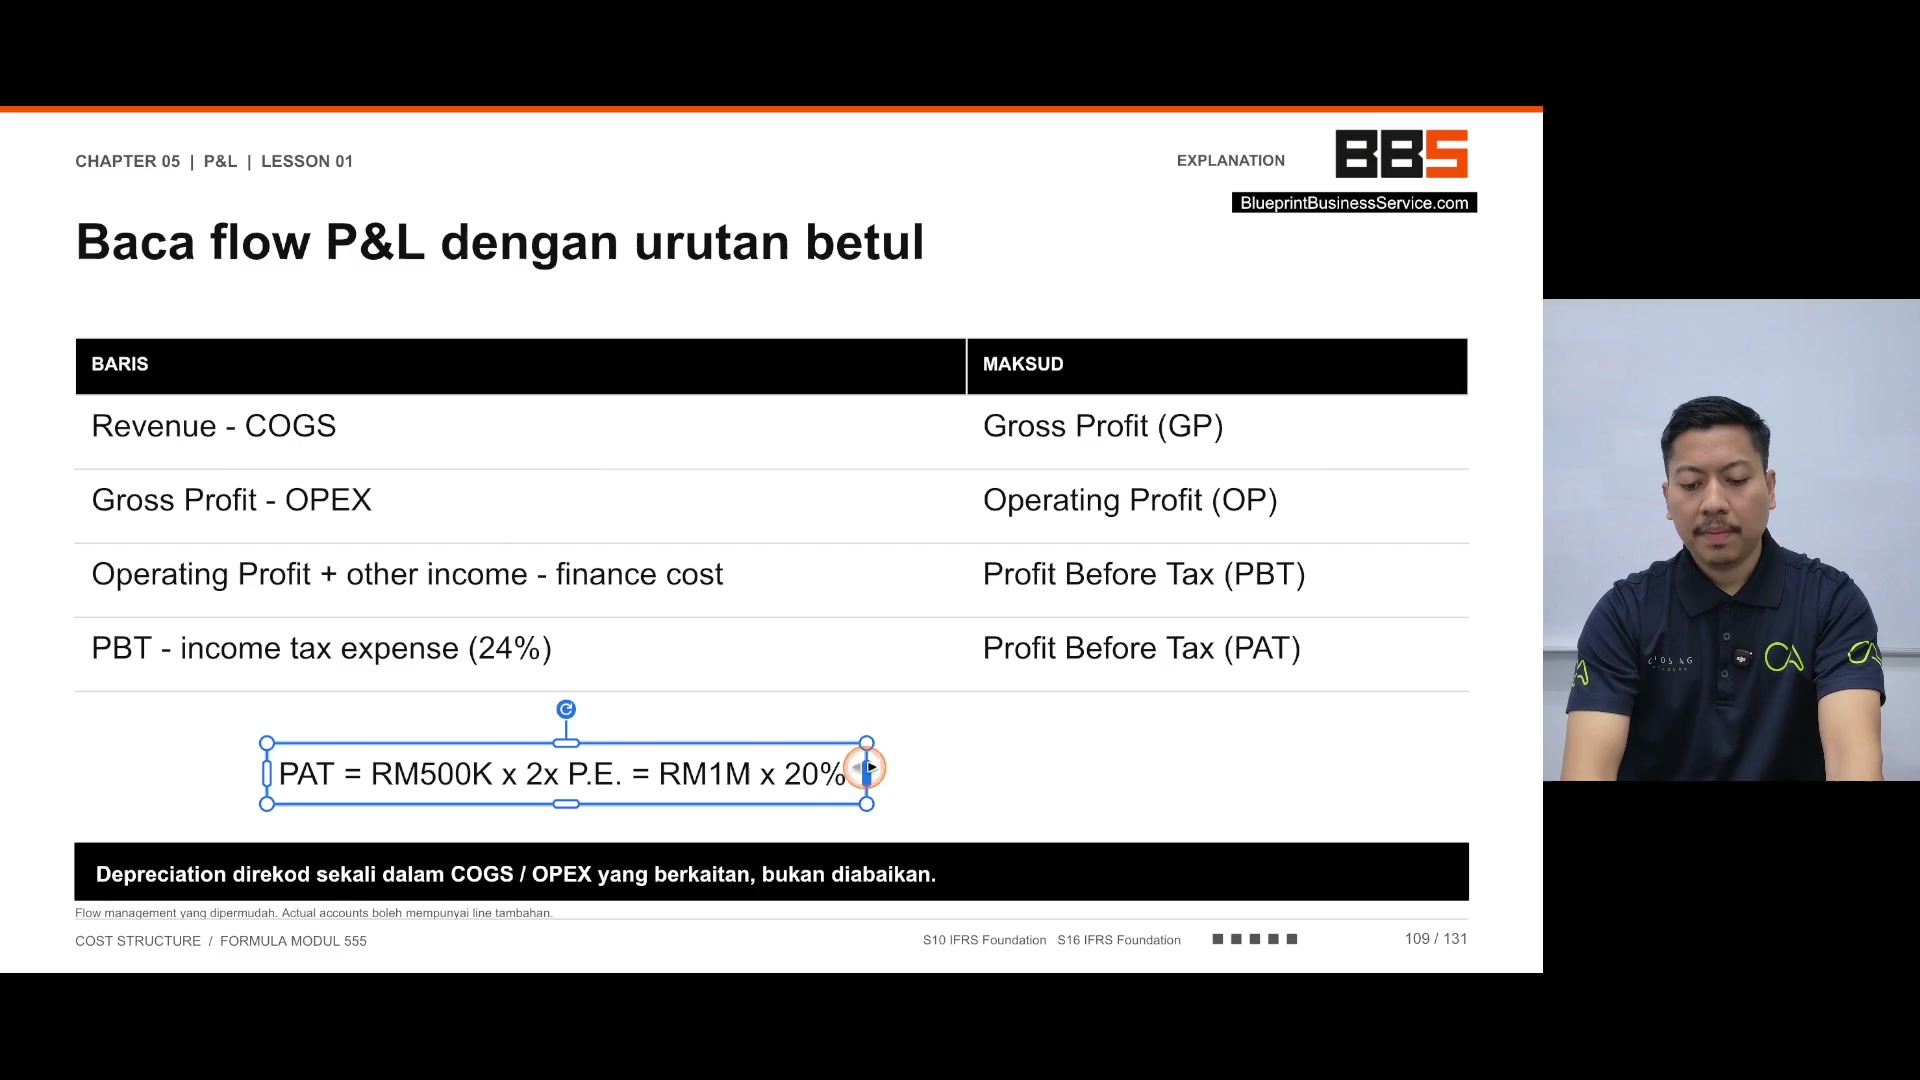
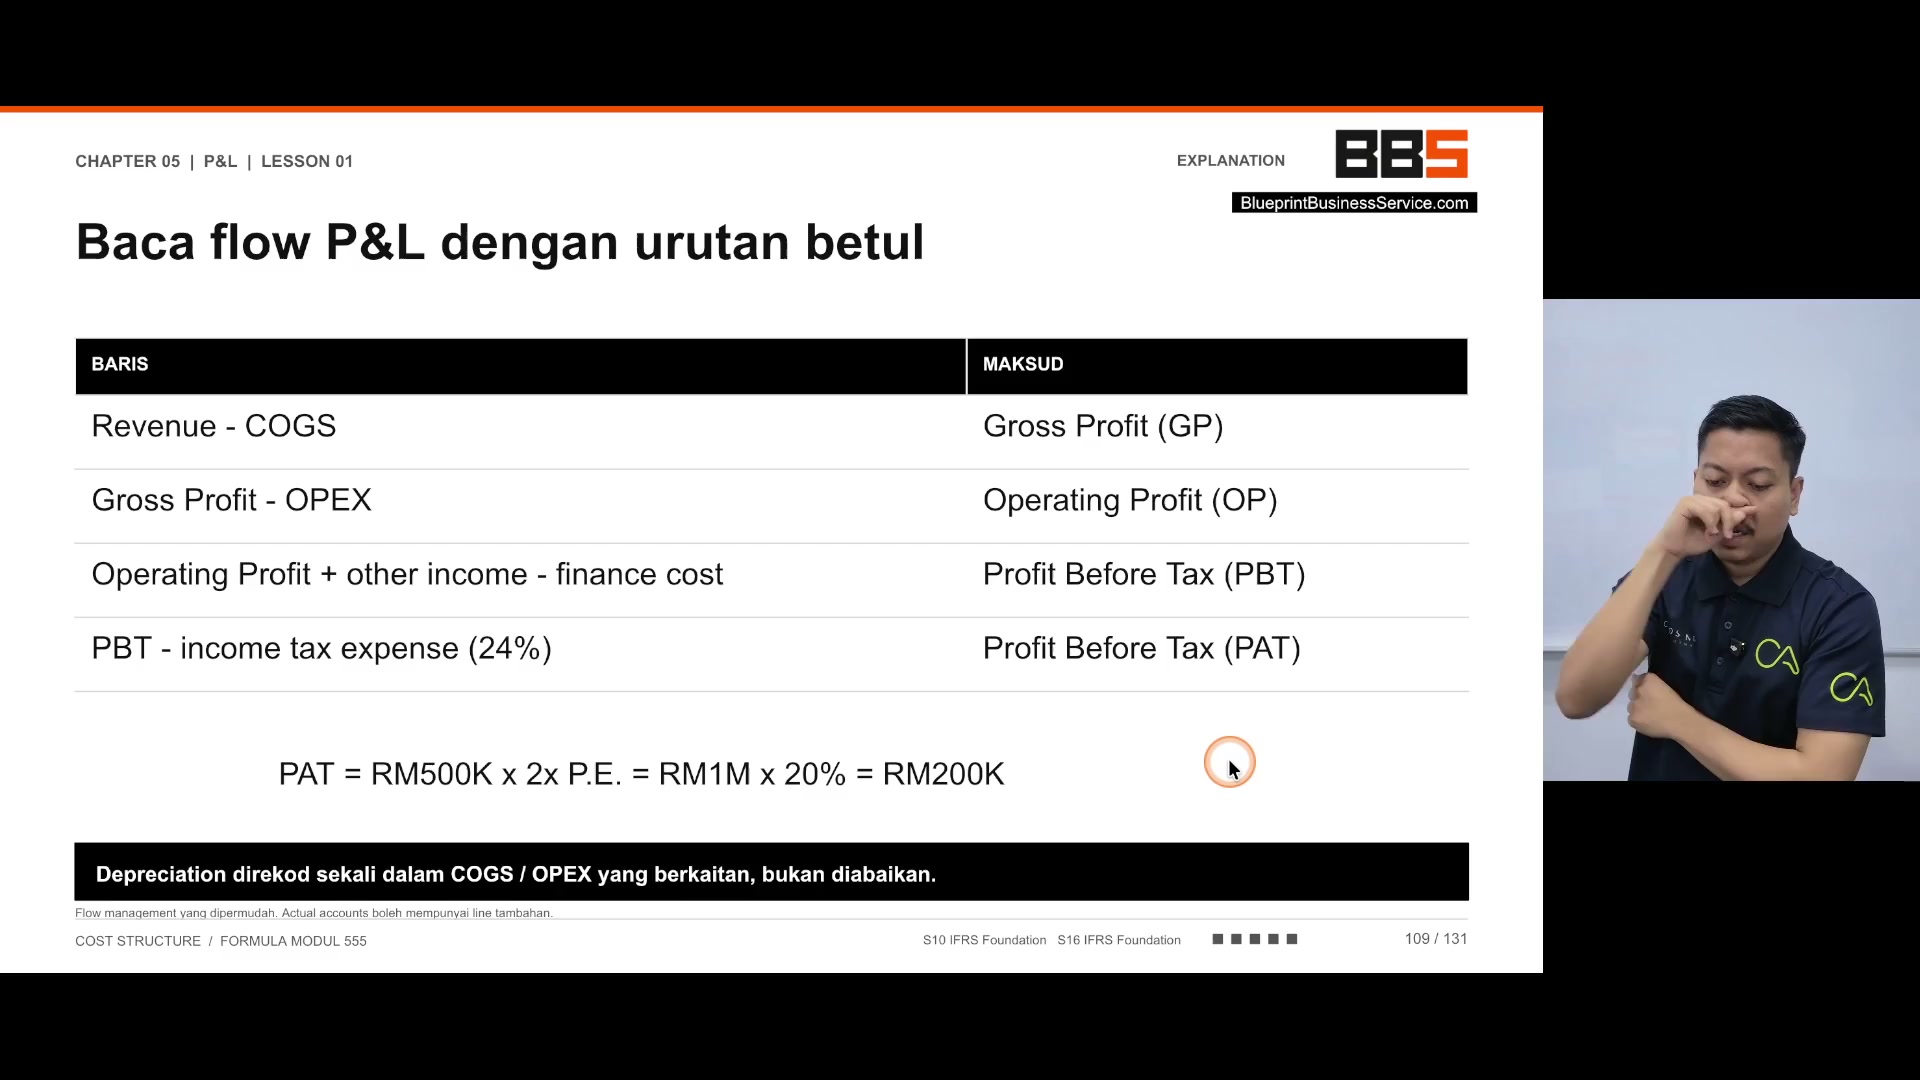
saya punya PAT
adalah RM500,000
ok
mantap-mantap
So saya nak beli company awak ni
Saya darap dengan 3X je lah
Itu dah habis generous lah
Saya darap dengan 2X
2X PE
PE ni price ending ratio
Maksudnya untung bersih selepas tolak teks
So saya value dengan company awak
Adalah RM 1 juta
Post valuation
Saya nak beli 20%
So saya nak beli 20% company awak
Daripada company anda
00:10:24–00:10:54
Daripada company anda
Daripada 20%
Jadi saya akan bayar RM 200k
Macam setuju tak?
Saya nak beli 200k, 20%.
Setuju? Akad nikah, pak.
Dengan ini aku terima share-nya dengan dia RM200,000 untuk 20%.
Untuk post valuation RM100 juta, tunai.
Haa, contohnya.
Sebab tu, PAT ni penting.
Bila nak dapatkan loan, nak dapatkan investor, nak dapatkan apa-apa, dia tengok PAT.
Ini semua boleh beli dekat SSM.
Belilah dekat SSM.
Harga dia dalam RM40, RM30, RM60 macam tu lah.
00:10:54–00:11:09
Harga dia dalam RM40, RM30, RM60 macam tu lah.
Kita boleh tengok setiap company.
Sebab data ni dia public
Publicly available
Kita boleh tengok PAT
Sebab tu dah kadang-kadang
PAT ni orang sembunyi kan
Bila kita ada investor
00:11:09–00:11:39
Bila kita ada investor
Biasanya kita kadang-kadang
Ter-sabotage company sendiri
Kita tak nak declare profit tinggi
Kita akan naikkan gaji owner
Naikkan claim apa semua
Dekat kita punya ni
OPEX ni
Sebab kita nak kurangkan OP
Kita nak kurangkan profit
Kita akan naikkan gaji owner
Gaji berbagai apa semua
Sampai eh
Untung sikit je
Haa sorry lah
Kita tak untung sangat hari tu
Cek wah padahal dah korek-korek sana sini apa semua
Lepas tu sebab apa
Tak nak bayar sleeping investor
Sebab tu lah sleeping investor
Jangan lebih 20%
00:11:39–00:11:48
Jangan lebih 20%
Haa
Sebab kalau berlebih daripada 20%
Kita pula ralat nak bayar dividend dia
Dia lah tak buat apa
Dia dah lah tidur je kerja dia
Sleeping investor
Macam tu lah
00:11:48–00:11:54
Macam tu lah
So
Revenue seoji lah
Kena perfect effect
Haa nampak
Okay dalam dunia account
00:11:54–00:12:00

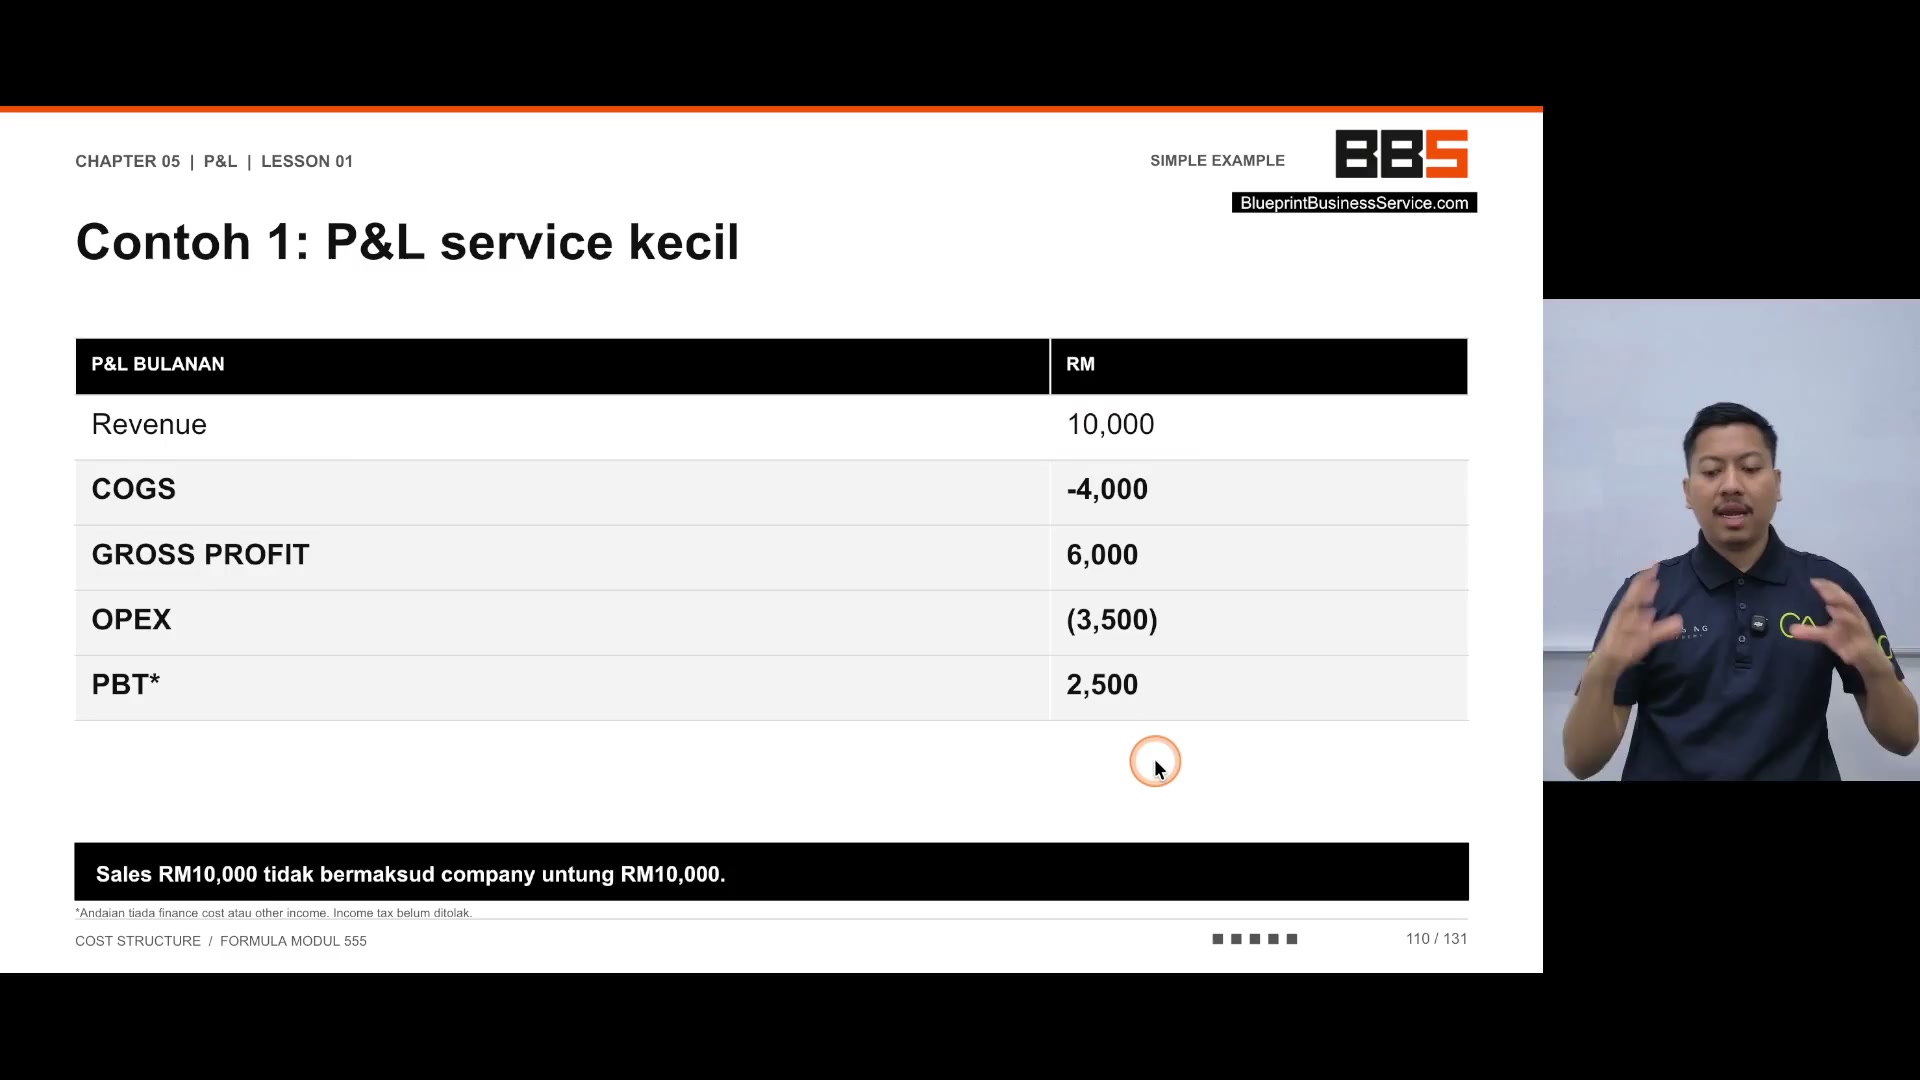
Kurungan ni maksudnya negatif
Haa kalau kita kita buat negatif macam ni kan
Tapi dalam dunia account
bila dia buat bracket-bracket
00:12:00–00:12:15
bila dia buat bracket-bracket
maksudnya tu tolak
kalau anda beli
annual report
beli audited annual report
dekat data SSM tu
dia akan buat
berapa revenue
kurungan
tak ada kurungan
ada kurungan
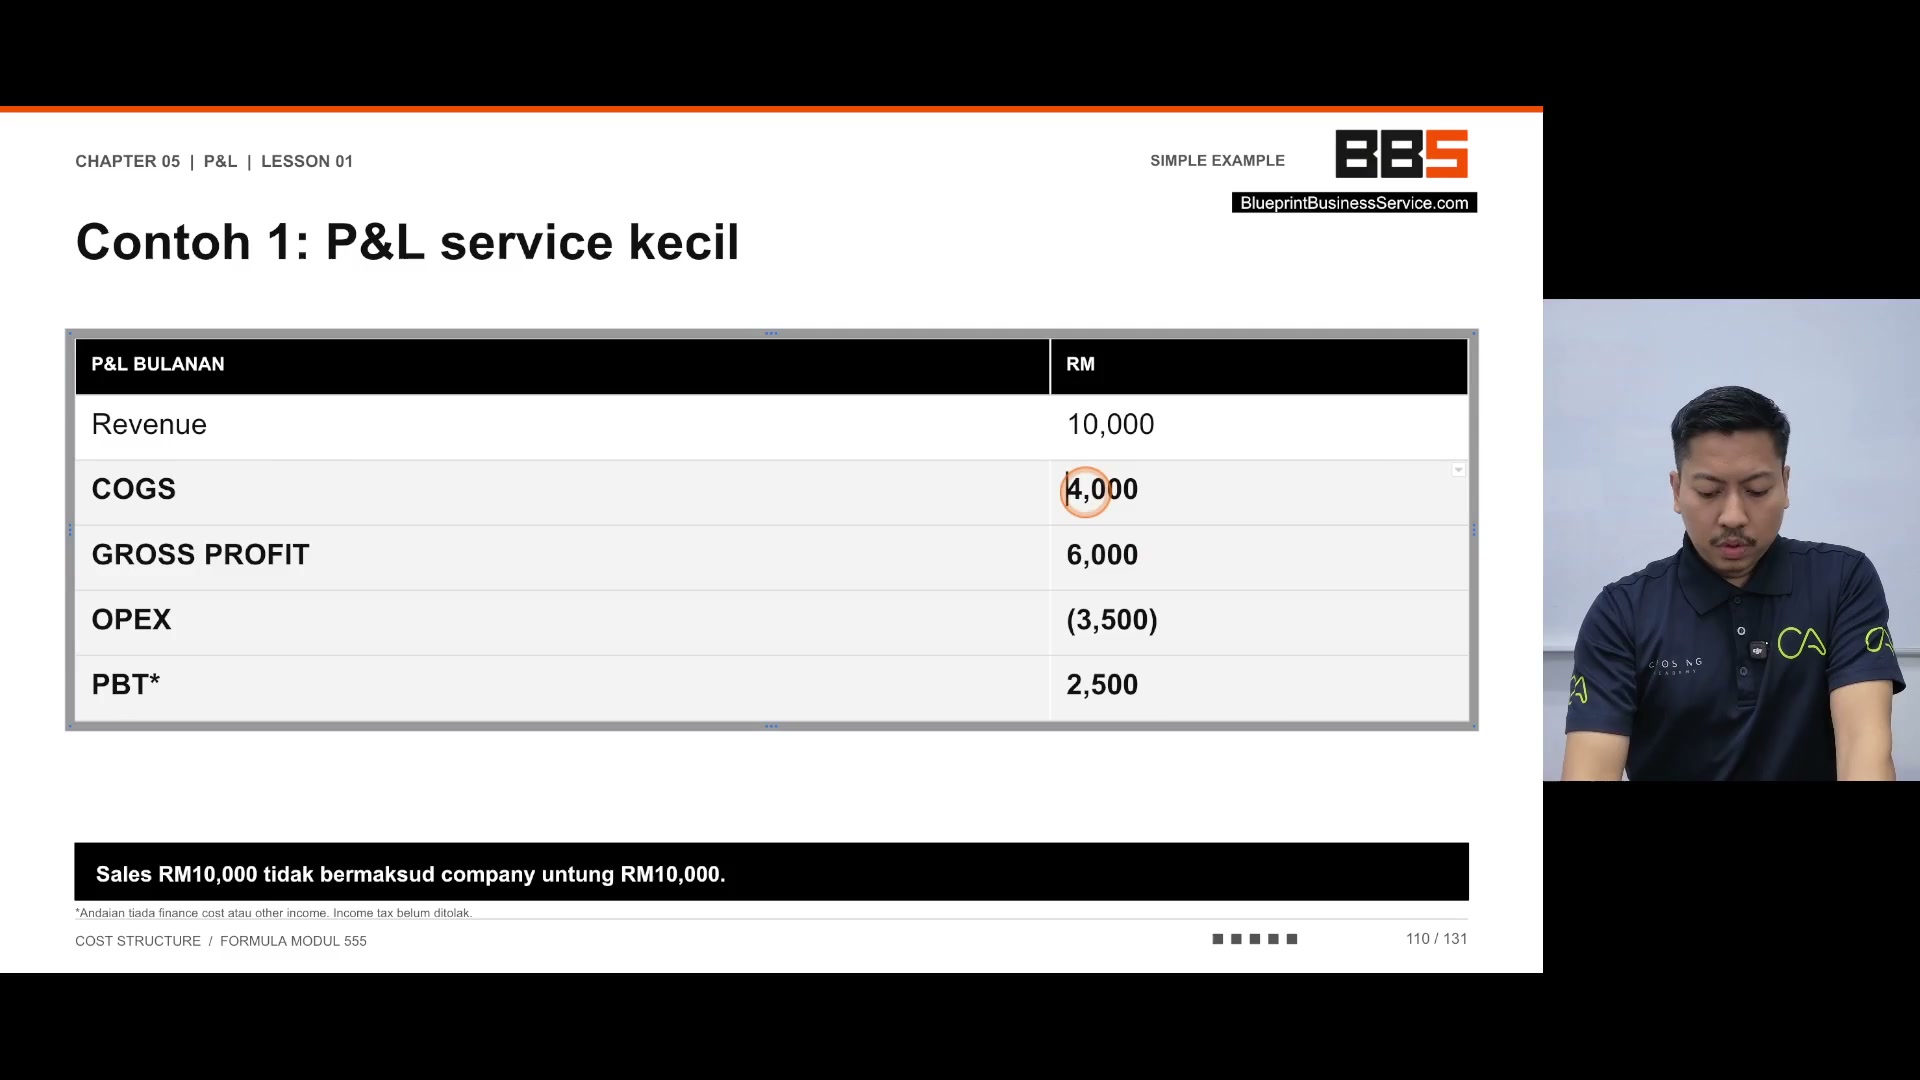
itu maksudnya tolak lah
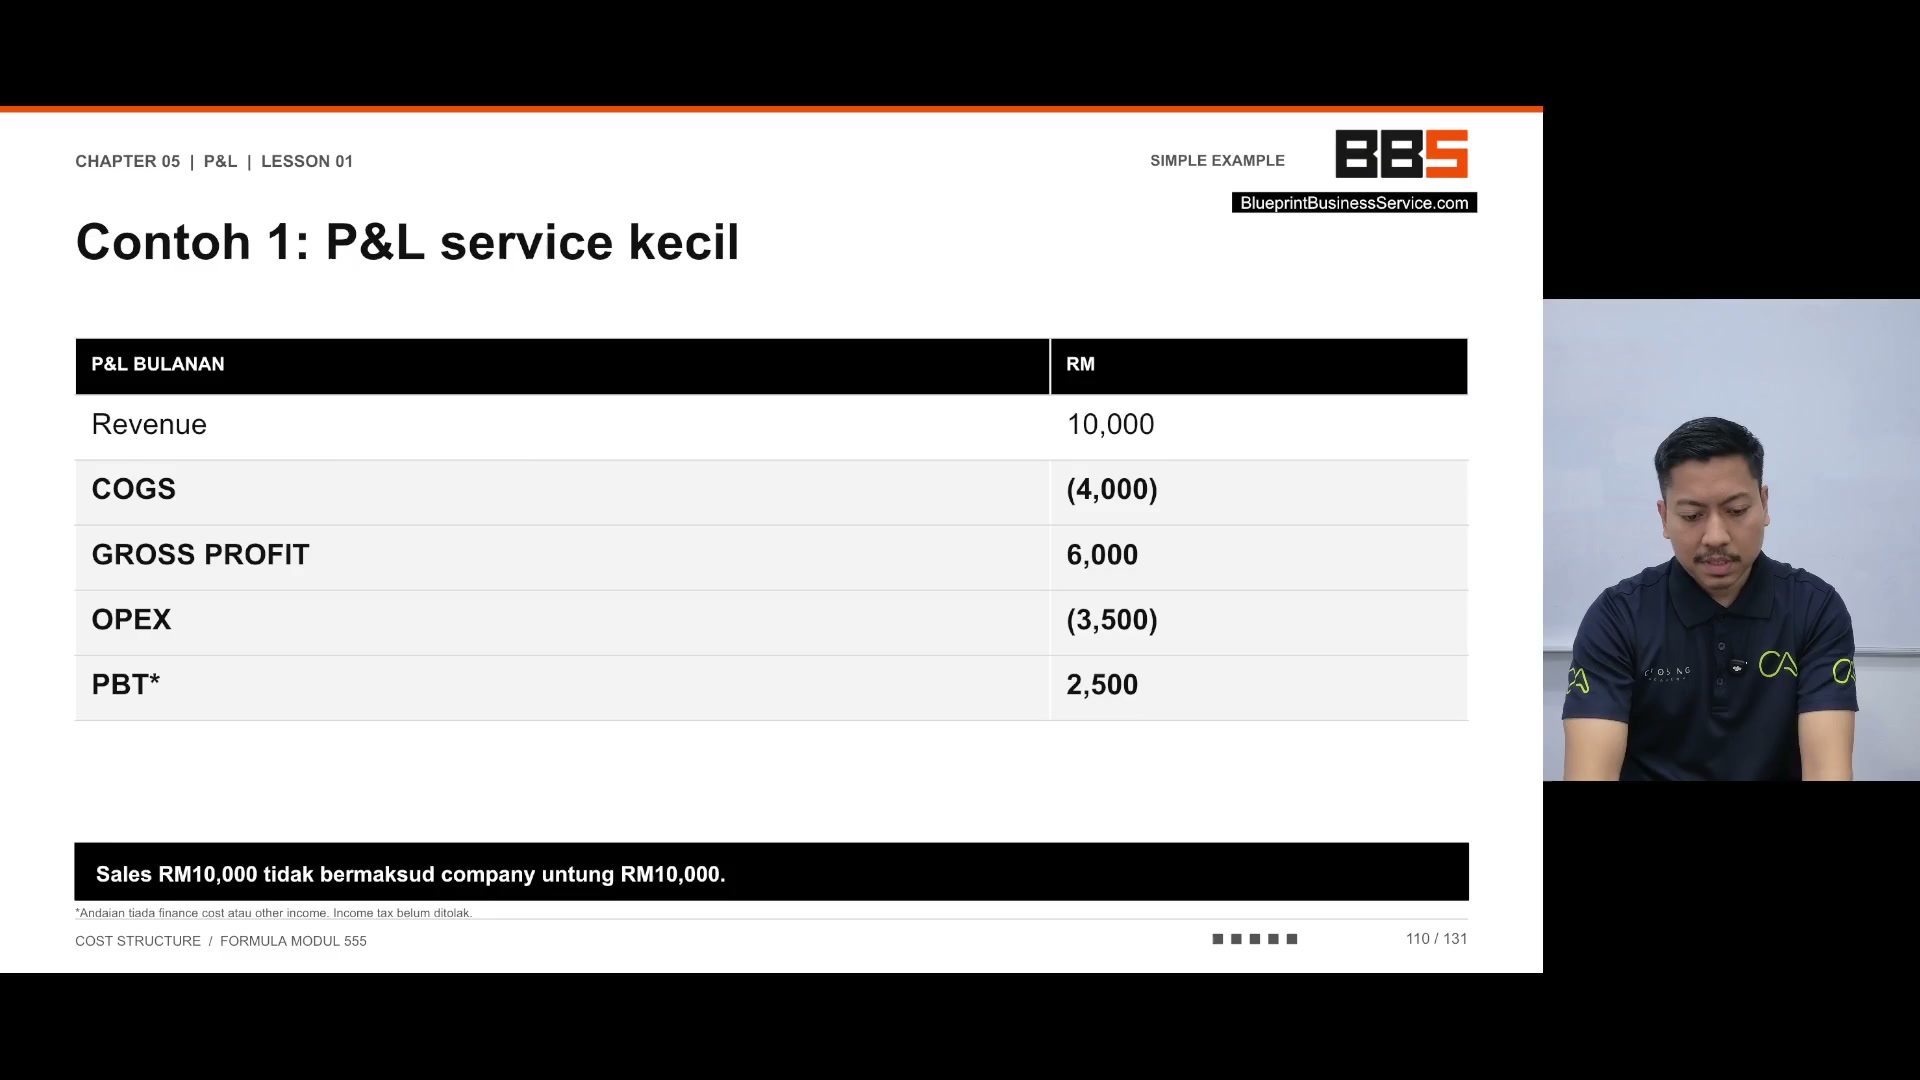
so dalam kes ni
RM4,000 tolak
00:12:15–00:12:24
RM4,000 tolak
RM10,000 tolak RM4,000
dapat RM6,000
RM6,000 pula
tolak dengan OPEC
dapat RM3,500
eh
tolak dengan RM3,500
dapat RM2,500
macam tu lah
PBT dia adalah
00:12:24–00:12:27

PBT dia adalah
RM2,500
macam
contoh dia nak
00:12:27–00:12:30

contoh dia nak
retainer client
dia ada client yang bayar dia
RM1530 client
00:12:30–00:13:00

RM1530 client
RM45,000
dia punya COGS
maksudnya
cost nak deliver
product tersebut
service tersebut
oh RM18,000
tolak RM18,000
ada GP
gross profit untung kasar dia
RM27,000
berapa operasi dia
oh ok operasi dia tak banyak
maksudnya staff dia tak ramai ni
OPEX dia rendah je RM15,000
tolak oh ada untung RM10,000
eh ok lah
kan level-level business macam ni
ni gaji
bos ambil berapa
mungkin ambil RM5,000
mungkin ambil RM6,000
staff adalah seorang dua
so maksudnya
kita dah boleh
teka-teka dah. Finance cost.
Maksudnya dia dah ambil loan ni. Ni ambil loan bank
00:13:00–00:13:15
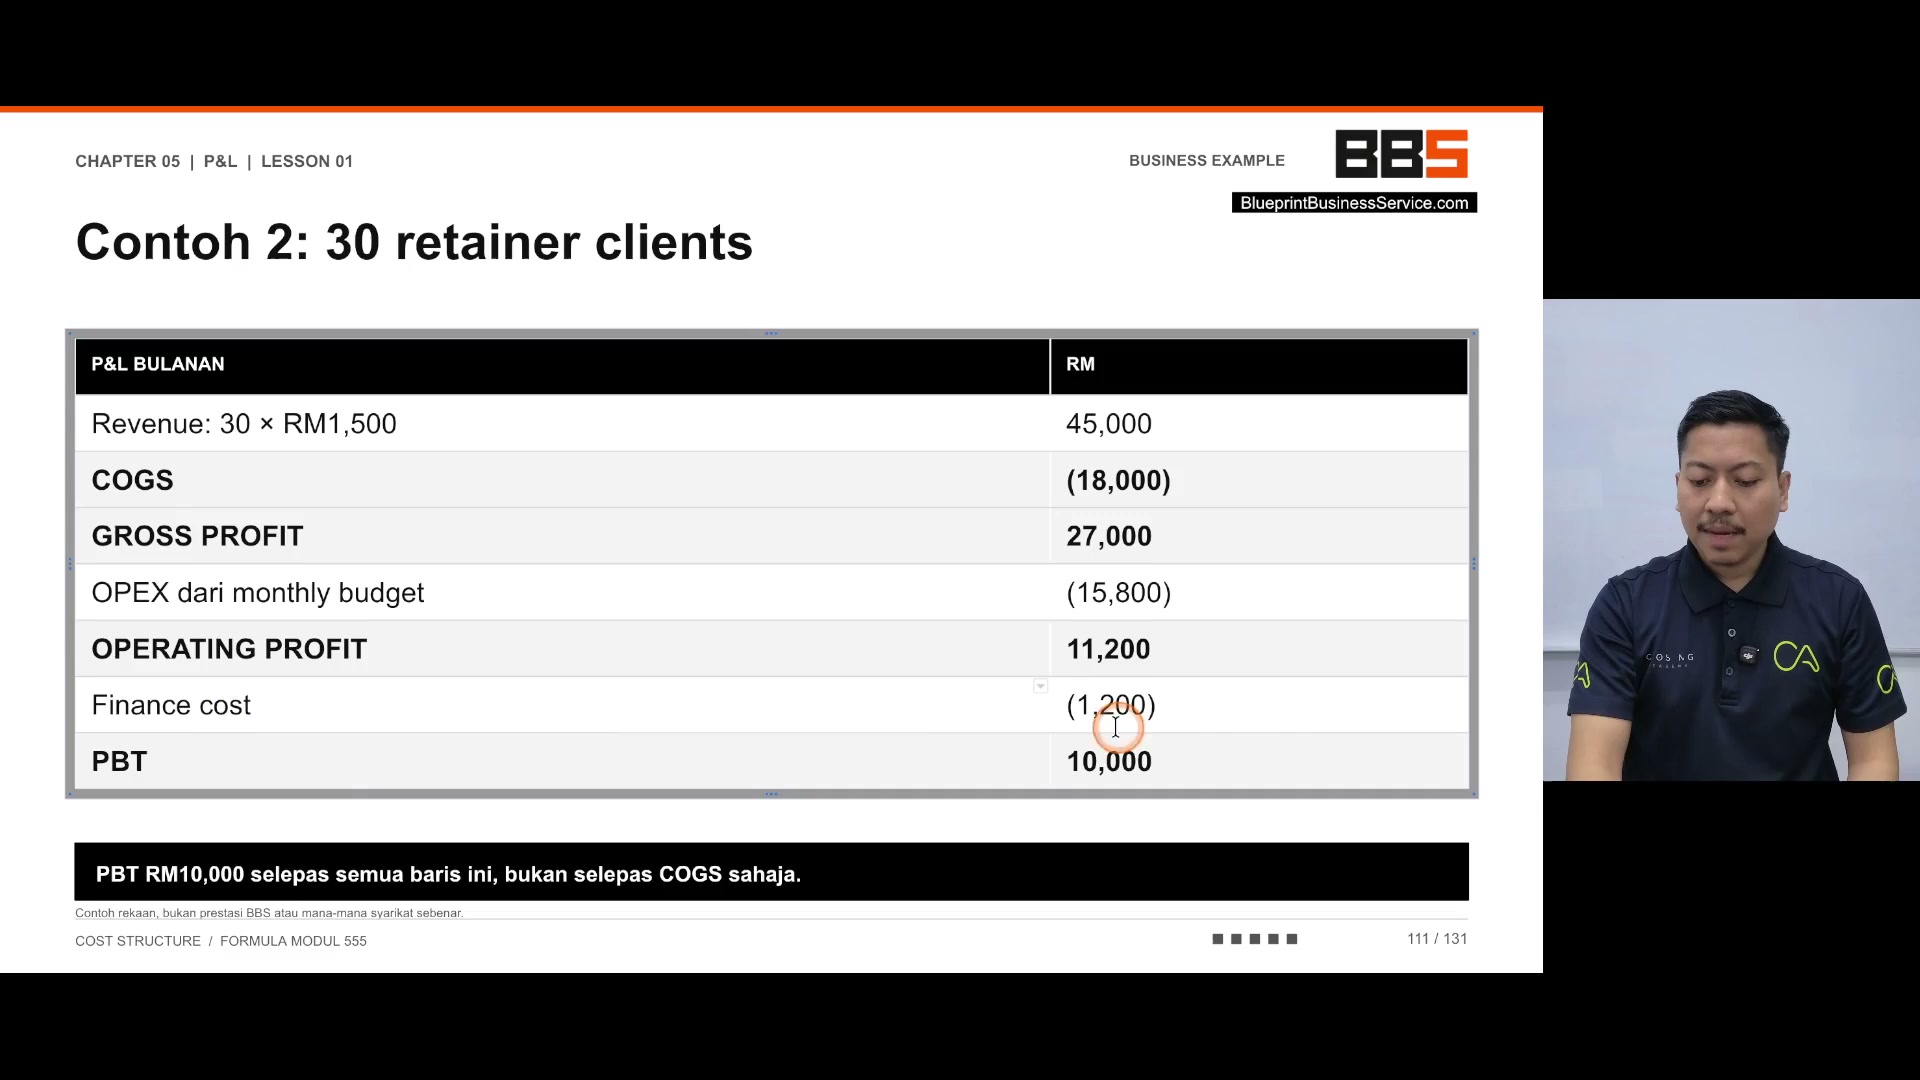
Maksudnya dia dah ambil loan ni. Ni ambil loan bank
ke apa ke. Bayar RM1,200 setiap
bulan. Ini tak sure lah.
Ini bulanan. Ini PNL bulanan.
Maksudnya ini adalah setiap bulan dia bayar
RM1,200. Maka ada untung
PBT.
RM10,000. Faham tak? Macam?
00:13:15–00:13:45
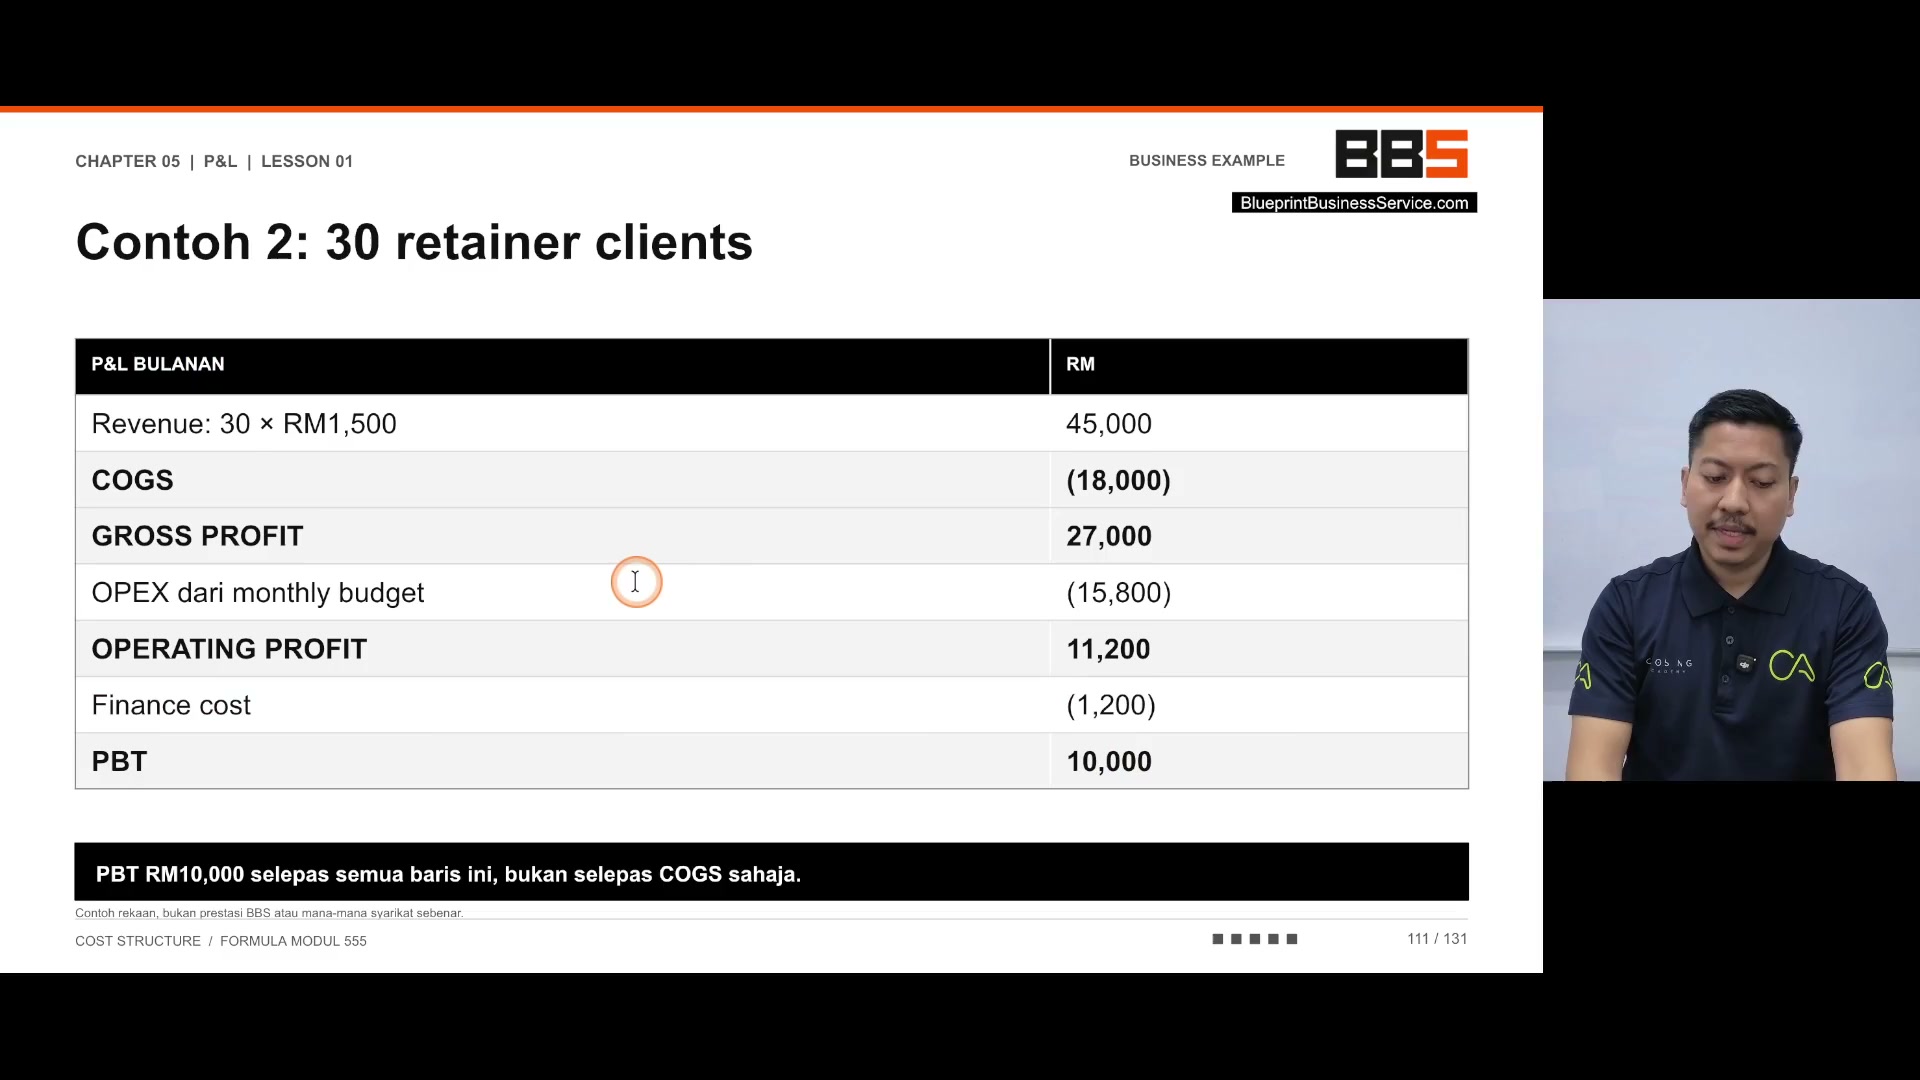
RM10,000. Faham tak? Macam?
Bijak tak anda sekarang? Tahniah kerana
beli panduan ni. Sebarkan lah pada kawan-kawan.
Yang mana ni tak tengok lagi tengok lah.
Adik ni orang sale. Tiba-tiba jadi check-go account.
Sebab saya berdendam.
Berdendam dengan diri saya sendiri. So, saya
berikrah untuk sebarkan ilmu
finance ni kepada seramai mungkin orang.
Sudah, lagi ramai usahawan. Melayu
especially, tak kisahlah. Cina, India pun saya
okay je. Seramai mungkin
usahawan Malaysia, especially
Melayu lah, bangsa saya sendiri
yang celik account.
Eh, orang
00:13:45–00:14:15

Eh, orang
Melayu ni power marketing.
Tapi buat account finance ni
bodoh sikit. Tapi saya perasan
usahawan Chinese. Dia
bijak kat bahagian account. Bahagian
struktur, bahagian corporate governance.
Tapi dia tak adalah power sangat dekat marketing.
Sebenarnya usahawan Melayu ni, bukanlah kita nak cakap buruk, bukan guys.
Tapi kita tengok by, kita panggil culture community intelligence.
Community usahawan Melayu sangat, sangat bijak dekat marketing.
Tapi kurang bijak dekat finance.
00:14:15–00:14:39

Tapi kurang bijak dekat finance.
Tapi community usahawan Chinese, dia lebih tekankan tentang structure, pengurusan duit.
Sebab daripada kecil memang dia ajar uruskan duit.
financial
apa lah
financial intelligence
nampaknya
financial literacy tinggi
kebijaksanaan kewangan
jadi that's why
tolong sebar kan
tutorial ni kalau anda
sederhana bagus
paksa member sebelah
beli
pada muka dia
jumpa dalam tutorial yang
seterusnya
topik yang seterusnya
00:14:39–00:14:39

topik yang seterusnya