BBS / Cost Structure / Pelajaran 22
P&L
Membaca P&L dari pendapatan melalui untung kasar/operasi, PBT dan PAT sambil memisahkan tunai dan pembiayaan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
P&L melengkapkan rangka lima bab. Contoh asal menunjukkan PBT RM2,500 bagi perkhidmatan kecil dan RM10,000 bagi 30 pelanggan kontrak bulanan (retainer). Penerangan lisan tentang pinjaman, susut nilai, penilaian dan hasil mengandungi penyederhanaan penting yang dijelaskan dalam nota.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
P&L
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Kenapa baca kenyataan?
Coach Adib menghubungkan modal awal, pembelian aset, COGS penghantaran dan OPEX syarikat kepada sama ada perniagaan memperoleh keuntungan. Jumlah syarikatnya, jualan, tenaga kerja dan kegagalan adalah tuntutan peribadi, bukan prestasi yang disahkan secara bebas.
Dia menggesa tindakan dan bukannya terlalu berfikir dan menggambarkan kewangan sebagai bahasa perniagaan. Kenyataan beliau bahawa orang yang kurang bijak lebih cepat berjaya adalah retorika, bukan bukti atau alasan untuk mengabaikan pemahaman.
Beliau membezakan jualan pelanggan dari pendapatan lain seperti pelaburan / pengedaran anak syarikat. Walau bagaimanapun pendapatan adalah setiap aliran tunai positif adalah terlalu luas: hasil pinjaman, sumbangan pemilik dan deposit pelanggan yang tidak diperoleh tidak secara automatik pendapatan.
Dia betul-betul mengecualikan pinjaman dari pendapatan dalam perbincangan. Klasifikasi pendapatan masih bergantung kepada transaksi/entiti sebenar; saiz syarikat sahaja tidak menentukan sama ada perkataan jualan atau pendapatan sesuai.
PERKARA YANG PERLU DIINGAT
- Pendaftaran pendapatan yang berasingan daripada penerimaan wang tunai.
- Jangan gunakan anekdot syarikat sebagai bukti audit.
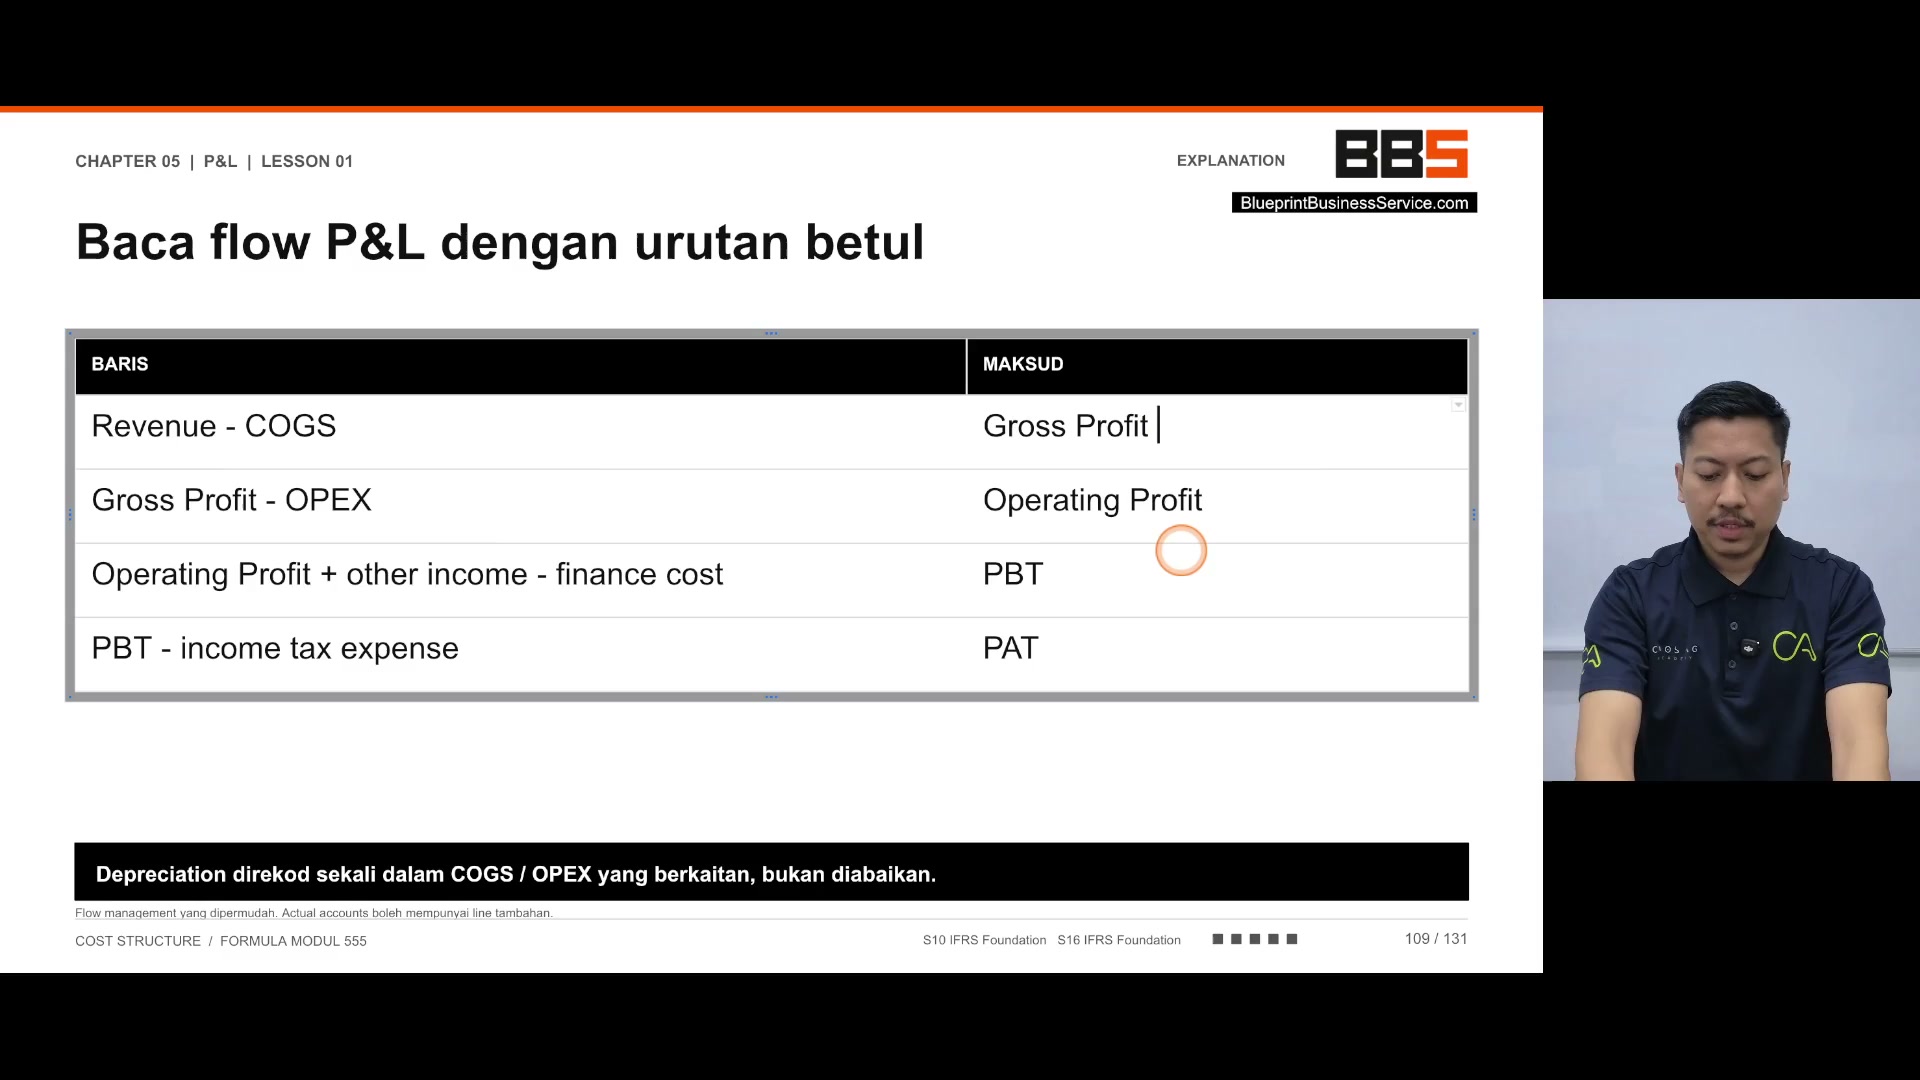
Ikuti urutan keuntungan
Urutan yang dipermudahkan asal: pendapatan − COGS = untung kasar; untung kasar − OPEX = keuntungan operasi; keuntungan operasi + pendapatan lain − kos kewangan = PBT; PBT − perbelanjaan cukai pendapatan = PAT.
Keuntungan operasi merujuk kepada operasi yang ditentukan, bukan setiap pulangan pelaburan. Pendapatan lain boleh mengubah PBT dengan ketara. Garis negatif/pengurangan sering ditunjukkan dalam kurungan.
Narasi mengatakan untuk mengurangkan pinjaman dan meletakkan pengurangan nilai / amortisasi berhampiran kos kewangan tidak pasti. Pembayaran balik pokok adalah berasingan dari perbelanjaan kewangan; slaid asal menentukan susut nilai ditulis sekali dalam COGS / OPEX yang berkaitan, tidak diabaikan atau kos pembiayaan secara automatik.
Kisah saudara yang meminta pulangan 30% setahun serta penggunaan nama kontrak Islam tidak membuktikan struktur pembiayaan itu mematuhi syarat berkaitan. Jangan anggap anekdot ini sebagai pinjaman atau layanan cukai yang telah diluluskan.
Pernyataan cukai dua puluh empat peratus adalah andaian ilustratif, bukan pengiraan cukai maksimum / semasa universal. PAT perakaunan mengurangkan perbelanjaan cukai yang dikira untuk keadaan itu.
PERKARA YANG PERLU DIINGAT
- Membezakan perbelanjaan kewangan dari pokok pinjaman.
- Elakkan pengurangan dua kali ganda.
Penilaian dan pelaporan jujur
PAT hipotetik RM500K × dua memberikan penilaian RM1M; dua puluh peratus daripada RM1M = RM200K. Perkataan yang diucapkan RM100M/post-valuation bertentangan dengan aritmatika itu. Tempoh PAT dan struktur urus niaga tidak ditentukan sepenuhnya.
Membeli dua puluh peratus dari pemilik yang sedia ada adalah berbeza daripada melabur wang tunai baru untuk pegangan selepas wang. Kali ganda keuntungan mudah tidak menetapkan harga yang adil, kecairan atau setiap kriteria pelabur/pemberi pinjaman.
Harga rekod SSM bersejarah RM30/RM40/RM60 tidak disahkan bayaran semasa atau bukti setiap rekod syarikat adalah awam dalam bentuk itu.
Pengajar menceritakan peningkatan bayaran dan tuntutan pemilik untuk mengecilkan keuntungan yang kelihatan tersedia kepada pelabur pasif. Ini amaran tentang insentif, bukan sokongan terhadap laporan mengelirukan. Pilihan beliau untuk memberi pelabur pasif 20% juga tidak menjamin tadbir urus yang adil.
PERKARA YANG PERLU DIINGAT
- Tentukan tempoh keuntungan dan struktur transaksi.
- Mengekalkan laporan yang tepat dan konsisten.
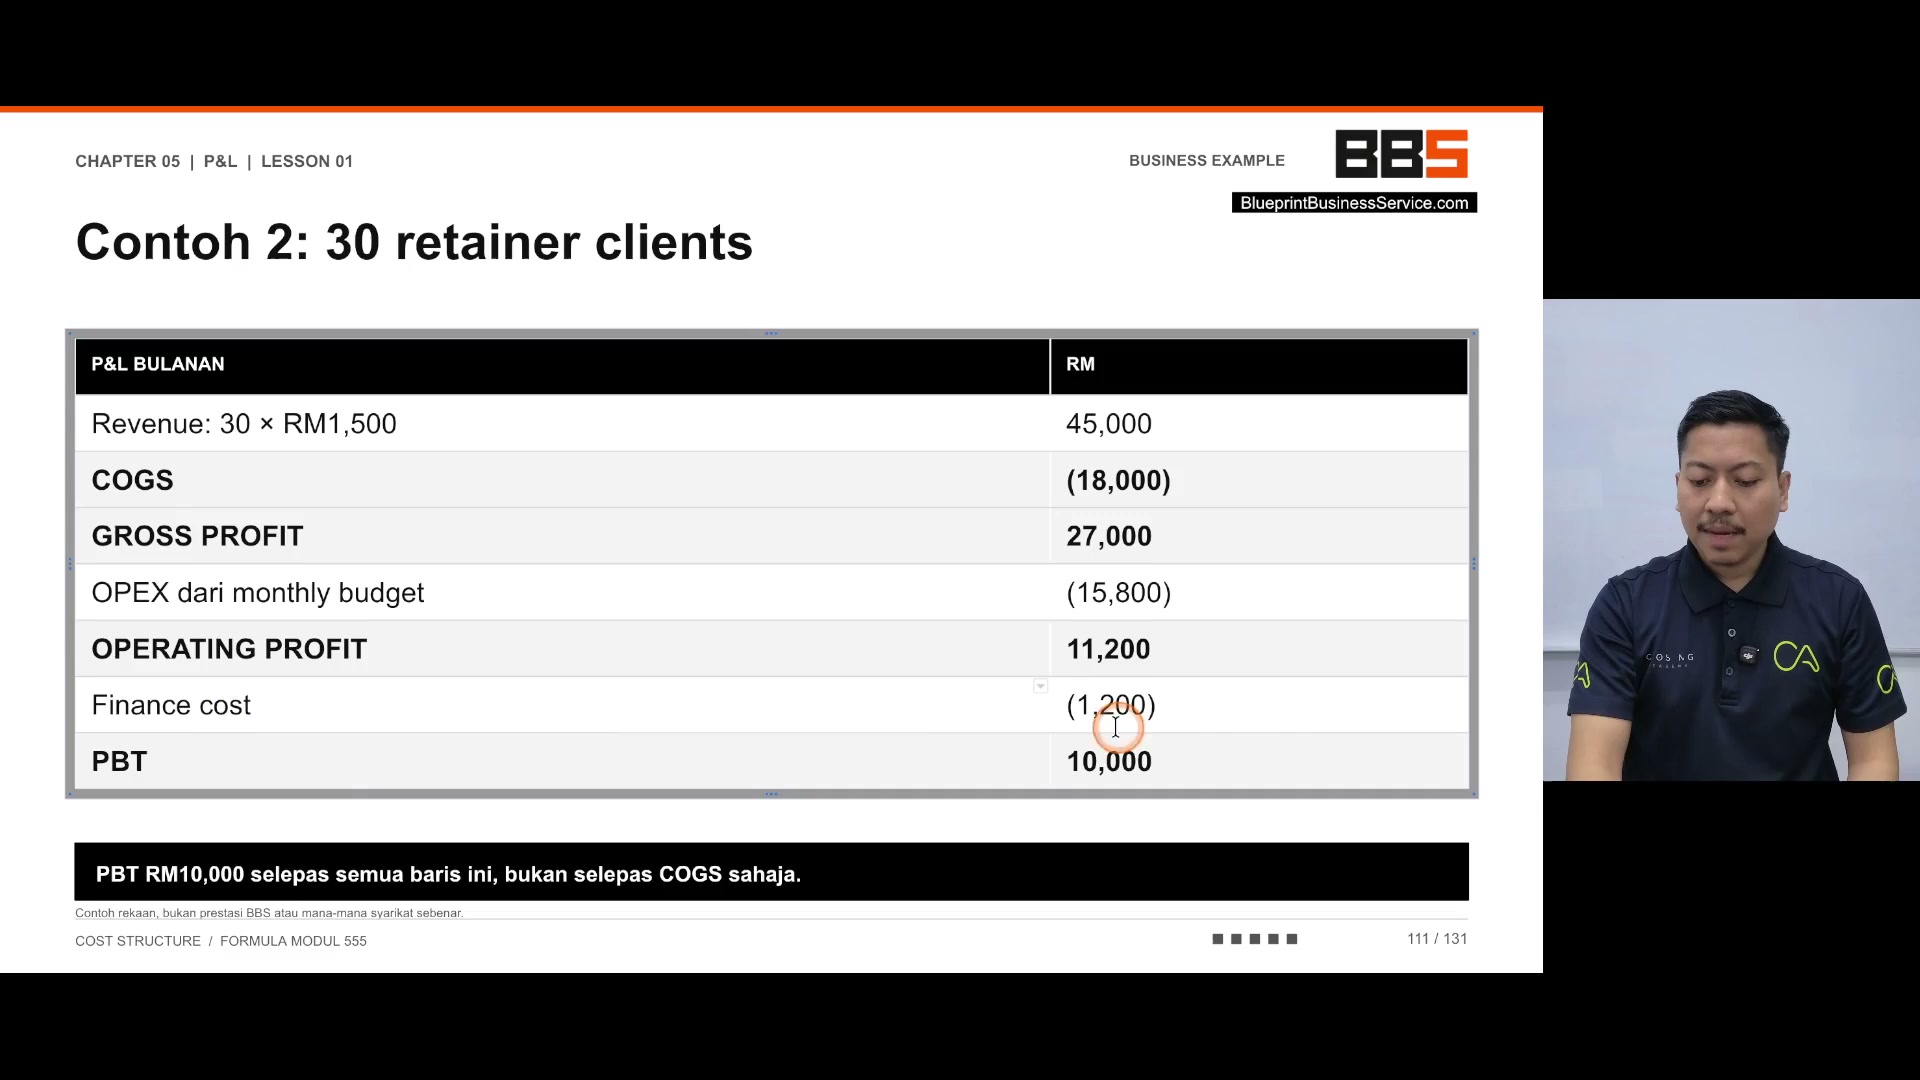
Dua contoh P&L lengkap
Slide 12:15 perkhidmatan kecil menggunakan pendapatan RM10,000 − RM4,000 COGS = RM6,000 GP; − RM3,500 OPEX = RM2,500 PBT, dengan mengandaikan tiada pendapatan / kos kewangan lain. Narasi sesaat membalikkan angka; ikuti jadual penuh.
Tiga puluh pelanggan × RM1,500 = pendapatan bulanan RM45,000; − RM18,000 COGS = RM27,000 GP; − RM15,800 OPEX = RM11,200 OP; − RM1,200 kos kewangan = RM10,000 PBT.
Narration menyusun OPEX kepada RM15K tetapi mengekalkan RM10K PBT; RM15,800 asal menyelaraskan hasilnya. Barisan RM1,200 adalah kos kewangan seperti yang dilabel, bukan bukti bahawa setiap pembayaran balik bank bulanan adalah perbelanjaan.
Tidak ada prestasi syarikat yang sebenar atau gaji pemilik yang tepat / jumlah pekerja dapat disimpulkan dari P&L fiksyen ini.
PERKARA YANG PERLU DIINGAT
- Gunakan setiap baris yang lengkap dan bukannya perkataan bulat.
- Jangan menyamakan pendapatan dengan keuntungan.
Motivasi literasi kewangan
Panggilan penutup adalah untuk belajar dan berkongsi literasi kewangan. Generalisasi mengenai kebolehan pemasaran / kewangan usahawan Melayu / Cina adalah stereotaip budaya Coach Adib, bukan fakta yang ditubuhkan mengenai individu atau komuniti.
Tindakan kajian yang relevan adalah memahami nombor sebelum keputusan; motivasi tidak menggantikan pernyataan dan andaian yang tepat.
PERKARA YANG PERLU DIINGAT
- Periksa angka sebelum menggunakan rangka kerja.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| GP | Untung kasar. |
| OP | Keuntungan operasi. |
| PAT | Keuntungan perakaunan selepas perbelanjaan cukai pendapatan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Kenapa baca kenyataan?
Buka isi semakan
- Pendaftaran pendapatan yang berasingan daripada penerimaan wang tunai.
- Jangan gunakan anekdot syarikat sebagai bukti audit.
2. Ikuti urutan keuntungan
Buka isi semakan
- Membezakan perbelanjaan kewangan dari pokok pinjaman.
- Elakkan pengurangan dua kali ganda.
3. Penilaian dan pelaporan jujur
Buka isi semakan
- Tentukan tempoh keuntungan dan struktur transaksi.
- Mengekalkan laporan yang tepat dan konsisten.
4. Dua contoh P&L lengkap
Buka isi semakan
- Gunakan setiap baris yang lengkap dan bukannya perkataan bulat.
- Jangan menyamakan pendapatan dengan keuntungan.
5. Motivasi literasi kewangan
Soalan semak kefahaman
- Apa yang membezakan PBT penyokong dengan RM10K?
- Adakah setiap aliran tunai positif adalah pendapatan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Rekonstruksi kedua-dua contoh P & L.
- Mengira contoh penilaian dengan tempoh PAT yang jelas.
- Memisahkan pokok pinjaman, kos kewangan dan susut nilai.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.