BBS / Business Model / Pelajaran 10
Healthy Profit Ratio
Menerjemahkan sasaran 40/20/40, membezakan margin dari markup dan menguji pendedahan kos tetap apabila pendapatan jatuh.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Coach Adib menyasarkan 40% COGS, 20% OPEX dan 40% keuntungan sebelum cukai, dengan keutamaan untuk komitmen tetap yang boleh diuruskan. Contoh yang diusahakan memisahkan untung kasar/operasi/sebelum cukai/setelah cukai dan menunjukkan bahawa kos tetap tidak berkurang separuh dengan jualan. Nisbah adalah sasaran reka bentuk BBS, bukan penanda aras sejagat atau hasil perakaunan yang boleh dipaksa.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Healthy Profit Ratio
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Nisbah sasaran dan tingkah laku kos
Sasaran mengalokasikan pendapatan sebagai empat puluh peratus kos penghantaran, dua puluh peratus overhead dan empat puluh peratus PBT. Paparan menyebutnya sasaran perancangan BBS dan bukannya margin yang diperlukan secara universal.
Coach Adib mencadangkan menggunakan perjanjian kontrak / mengikut pekerjaan untuk beberapa kerja fleksibel dan menyimpan peranan kritikal yang dipilih di dalam rumah. Hanya mengelas semula pekerja atau kos tidak mengurangkan perbelanjaan atau mewujudkan status pekerjaan / undang-undang.
Angka PBT yang dinyatakan mengandaikan kos kewangan bersih serta item lain tiada atau telah dimasukkan. Peruntukan untung kasar/operasi 40% tidak boleh terus dilabel PBT jika kos tambahan masih belum ditolak.
Pernyataan Coach Adib mengenai kadar cukai adalah narasi sejarah, bukan kadar semasa yang disahkan atau nasihat cukai. Jangan gunakan 24% daripada rakaman ini sahaja.
PERKARA YANG PERLU DIINGAT
- Target, klasifikasi dan tingkah laku kos sebenar yang berasingan.
- Merakam setiap item sebelum memanggil PBT hasil.

Tahap keuntungan dan pembetulan terminologi
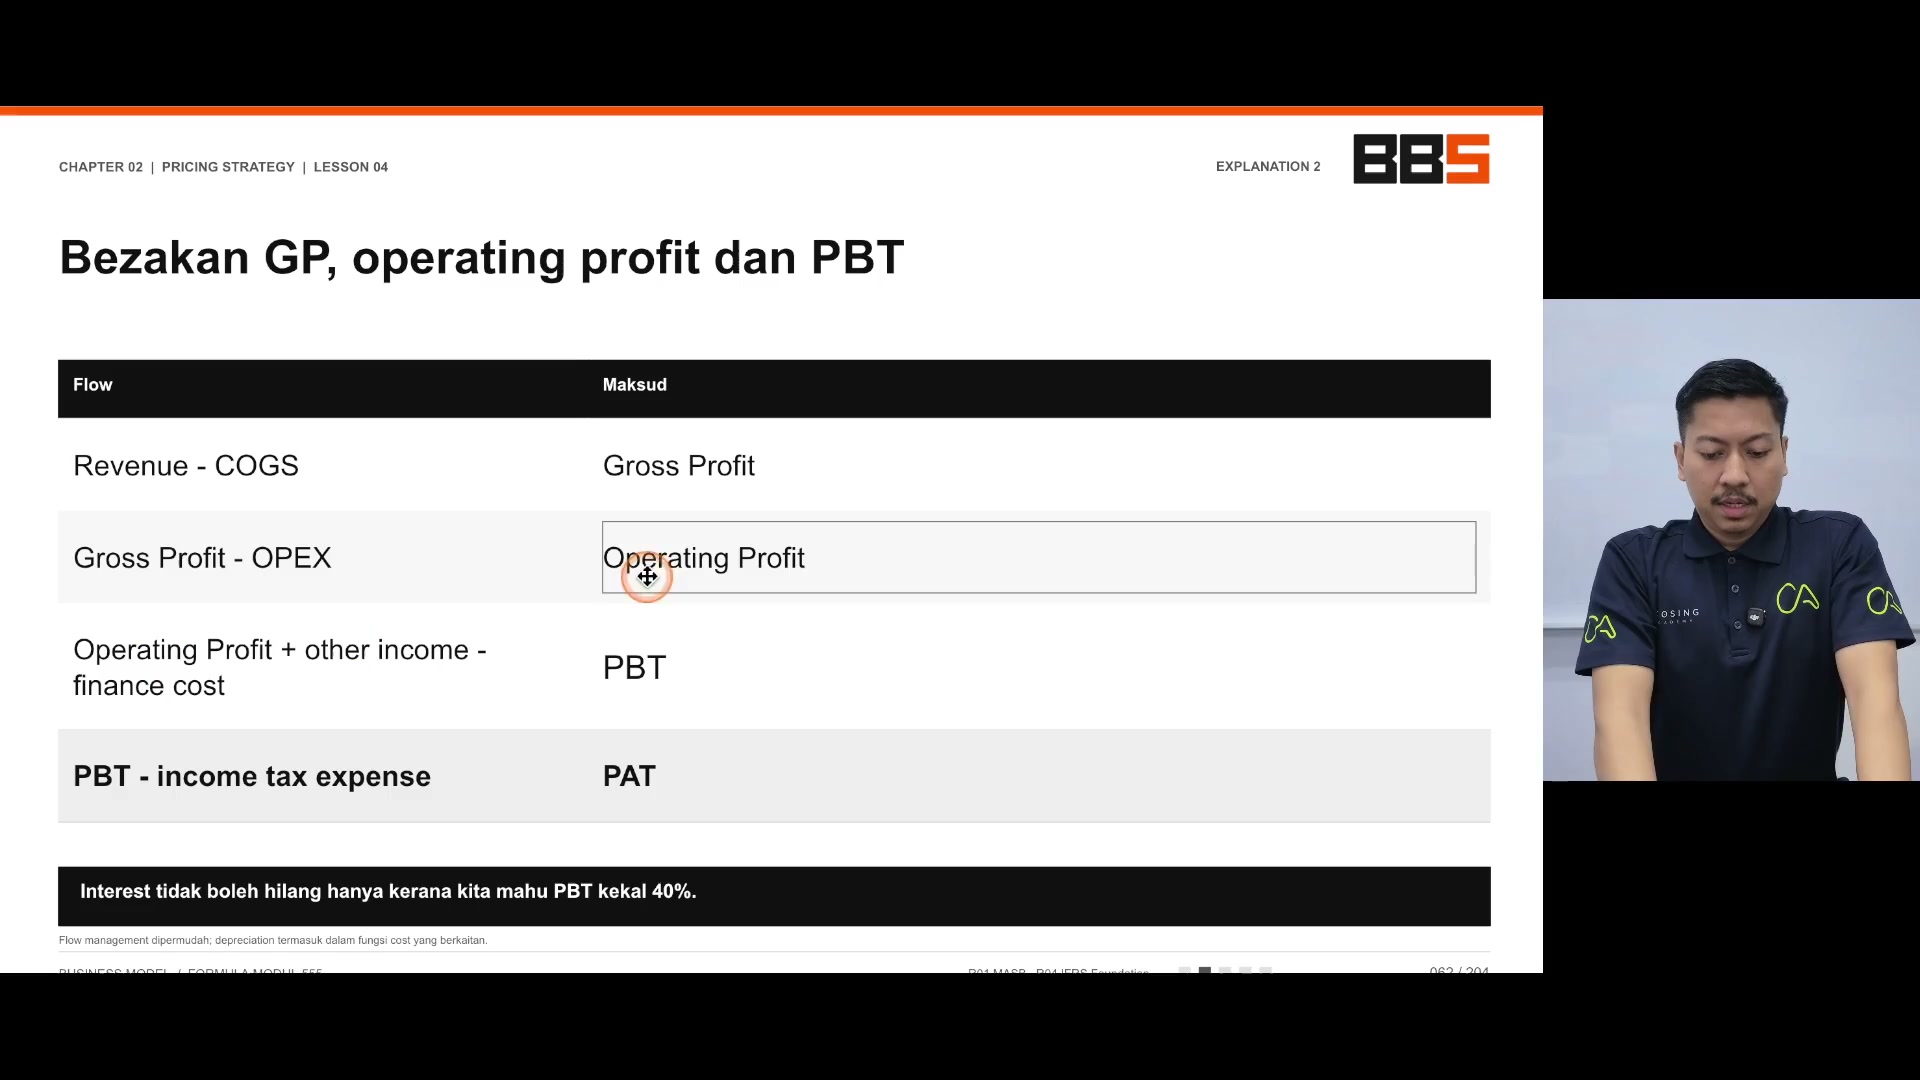
Aliran yang disederhanakan yang dipaparkan adalah Pendapatan − COGS = Keuntungan Kasar; Keuntungan Kasar − OPEX = Keuntungan Operasi; Keuntungan Operasi + pendapatan lain − kos kewangan = PBT; PBT − perbelanjaan cukai pendapatan = PAT.
Narasi PBT kedua selepas mengurangkan cukai harus PAT mengikut slaid. Tuntutan bahawa pendapatan bermakna setiap aliran tunai adalah terlalu luas; aliran pengenalan ini tidak menghasilkan pendapatan penjualan pinjaman / suntikan modal.
Coach Adib merujuk kepada pengurangan pinjaman sebagai kos kewangan. Pembayaran balik pokok pinjaman dan faedah / perbelanjaan kewangan adalah konsep yang berbeza; label slaid kos pembiayaan, bukan semua pembayaran pokok. Pengiraan aliran tunai dan keuntungan tidak boleh runtuh.
Paparan mengekalkan susut nilai dalam kos fungsi yang berkaitan dan mengatakan faedah tidak boleh hilang hanya untuk mengekalkan sasaran 40%. Ini adalah aliran pengurusan yang dipermudah, bukan penyata kewangan undang-undang yang lengkap.
PERKARA YANG PERLU DIINGAT
- Jauhkan tahap keuntungan.
- Membezakan pembayaran tunai pinjaman dari perbelanjaan kewangan.
Margin berbanding margin kasar
Kos RM2 yang ditandakan lima puluh peratus menjadi RM3, meninggalkan RM1 untung kasar. Margin adalah RM1/RM2 = 50%; margin kasar adalah RM1/RM3 = 33⅓%. Pada pendapatan bersamaan RM10K yang bermaksud kira-kira RM3,333.33 untung kasar, bukan RM5K.
Untuk margin kasar lima puluh peratus yang dikehendaki, harga = kos / ((1 − 0.50). RM2 menjadi RM4; RM1,500 menjadi RM3,000; RM100 menjadi RM200. Pembagian dengan lima puluh peratus berfungsi dalam kes tertentu kerana kos juga menduduki lima puluh peratus.
Jangan umumkan jalan pintas pembahagian sasaran-peratusan: untuk margin kasar empat puluh peratus, membahagikan kos sebanyak enam puluh peratus. Untuk bahagian COGS empat puluh peratus / margin kasar enam puluh peratus, membahagikan kos dengan empat puluh peratus.
Contoh RM1,500 ditambah lima puluh peratus harus RM2,250, bukan RM2,200 ASR / narasi sementara. Jika harga sebenarnya adalah RM2,200, untung kasar adalah RM700 dan margin kasar adalah kira-kira 31.82%.
Paparan asal memberikan RM300 GP / RM500 jualan = 60% margin kasar berbanding RM300 / RM200 kos = 150% markup. Pemeriksaan kos pertama adalah RM200/40% bahagian COGS = harga RM500, yang masih memerlukan penerimaan pasaran dan liputan overhead.
PERKARA YANG PERLU DIINGAT
- Sebutkan penyebut setiap peratus.
- Harga penggunaan = kos/(1 − sasaran margin kasar).

Sasaran RM100K dan senario pengurangan separuh jualan
Pada pendapatan RM100K, COGS berubah-ubah diandaiankan RM40K dan OPEX tetap RM20K meninggalkan RM40K sebelum cukai jika tidak ada item lain yang tersisa. Margin kasar adalah 60%; contoh margin PBT adalah 40%.
Pada pendapatan RM50K, contoh COGS separuh kepada RM20K manakala tetap OPEX kekal RM20K. Keuntungan selebihnya adalah RM10K, margin 20%. Ia tidak mengekalkan margin PBT 40% asal.
Perniagaan OPEX tetap RM40K yang berbeza dengan pendapatan RM50K dan COGS RM20K kehilangan RM10K. Maksudnya adalah pendedahan kepada komitmen tetap, bukan bahawa kontrak menjamin semua COGS sentiasa bergerak dengan sempurna dengan jualan.
Coach Adib membincangkan pilihan gaji / dividen dan cabutan suku tahunan dengan merujuk kepada modul lain. Ini bukan peraturan lengkap untuk pembahagian yang dibenarkan, cukai atau wang tunai yang mencukupi. Dividen tidak secara automatik menggantikan setiap bayaran untuk kerja.
PERKARA YANG PERLU DIINGAT
- Membina ramalan dalam ringgit terlebih dahulu.
- Biarkan nisbah hasil daripada kos sebenar.

Fleksibiliti, kawalan dan preferensi margin akhir
Coach Adib juga menerima 50% COGS / 10% OPEX / 40% PBT, membetulkan kenyataan sementara keuntungan lima puluh peratus. Sempadan PBT pilihannya berbeza-beza melalui empat puluh peratus, tidak di bawah tiga puluh peratus dan lantai retoris dua puluh lima peratus; mereka adalah pilihan reka bentuknya, bukan bukti universal kejayaan / kegagalan.
Dia mengakui bahawa outsourcing / kontrak boleh mengurangkan kawalan dan mahu peranan penting dijamin. Bahasa tidak terkawalnya dan komen negatif tentang tuan rumah langsung adalah pendapat, bukan bukti tingkah laku setiap pengaturan.
Rakan kongsi pengeluaran perabot dan kerja kawalan perosak subkontrak menunjukkan bermula dengan keupayaan penghantaran luaran. Pelajaran ini tidak menetapkan kelayakan profesional, liabiliti, kawalan kualiti atau syarat undang-undang untuk aktiviti tersebut.
Penutupan mengatakan reka bentuk perniagaan kecil untuk menjadi menguntungkan dan bukannya menganggap saiz menyembuhkan ekonomi yang lemah. Tiada keuntungan dan kerugian sebenar syarikat, peralihan tenaga kerja atau margin yang dicapai ditunjukkan.
PERKARA YANG PERLU DIINGAT
- Keseimbangan fleksibiliti dengan keperluan kualiti/kawal sebenar.
- Jangan memaksa nisbah yang lebih baik dengan meninggalkan kos.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| PBT | Keuntungan sebelum cukai selepas kos yang berkaitan dan item lain. |
| PAT | Keuntungan selepas cukai. |
| Markup | Untung kasar dibahagikan dengan kos dalam perbandingan. |
| Margin | Keuntungan dibahagikan dengan jualan; tentukan tahap keuntungan mana. |
| Fixed cost | Kos yang tidak berubah secara automatik dengan beban kerja yang diuji. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Nisbah sasaran dan tingkah laku kos
Buka isi semakan
- Target, klasifikasi dan tingkah laku kos sebenar yang berasingan.
- Merakam setiap item sebelum memanggil PBT hasil.
2. Tahap keuntungan dan pembetulan terminologi
Buka isi semakan
- Jauhkan tahap keuntungan.
- Membezakan pembayaran tunai pinjaman dari perbelanjaan kewangan.
3. Margin berbanding margin kasar
Buka isi semakan
- Sebutkan penyebut setiap peratus.
- Harga penggunaan = kos/(1 − sasaran margin kasar).
4. Sasaran RM100K dan senario pengurangan separuh jualan
Buka isi semakan
- Membina ramalan dalam ringgit terlebih dahulu.
- Biarkan nisbah hasil daripada kos sebenar.
5. Fleksibiliti, kawalan dan preferensi margin akhir
Buka isi semakan
- Keseimbangan fleksibiliti dengan keperluan kualiti/kawal sebenar.
- Jangan memaksa nisbah yang lebih baik dengan meninggalkan kos.
Soalan semak kefahaman
- Mengapa tokokan harga (markup) 50% tidak sama dengan margin untung 50%?
- Apa penyebut yang diperlukan untuk margin kasar empat puluh peratus?
- Apa yang kekal apabila jualan separuh?
- Adakah sasaran 20 peratus OPEX kekal 20 peratus pada jualan yang lebih rendah?
- Adakah nota margin/cukai adalah peraturan sejagat?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Persamaan kasar, operasi, PBT dan PAT dalam aliran yang dipaparkan.
- Mengira harga untuk sasaran margin kasar lima puluh peratus dan empat puluh peratus.
- Ulangi senario kos tetap RM100K/RM50K.
- Senaraikan kos yang tidak jatuh secara automatik dengan jualan.
- Pilihan kakitangan yang berasingan, klasifikasi perakaunan dan status undang-undang.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Aritmatika diselaraskan dan kualifikasi slaid sumber dikekalkan. Nisbah harga mengajar heuristik, klasifikasi kewangan adalah pengenalan, dan tuntutan cukai / undang-undang / pasaran semasa masih belum disahkan. Pengesahan audio perkataan demi perkataan luar biasa.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.