BBS / Business Model / Pelajaran 09
COGS
Mengenal pasti kos penyampaian perkhidmatan dan bagaimana beban kerja mengubah kos setiap pelanggan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
COGS digunakan di sini untuk kos jualan/perkhidmatan: buruh, kos pekerjaan dan peruntukan penghantaran. Pelajaran memisahkan penghantaran, overhead dan aset, kemudian bekerja RM500 / RM200 dan contoh beban kerja. Paparan asal menjelaskan bahawa COGS boleh merangkumi gaji penghantaran tetap dan bahawa iklan / overhead terpisah dalam contoh RM200.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
COGS
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
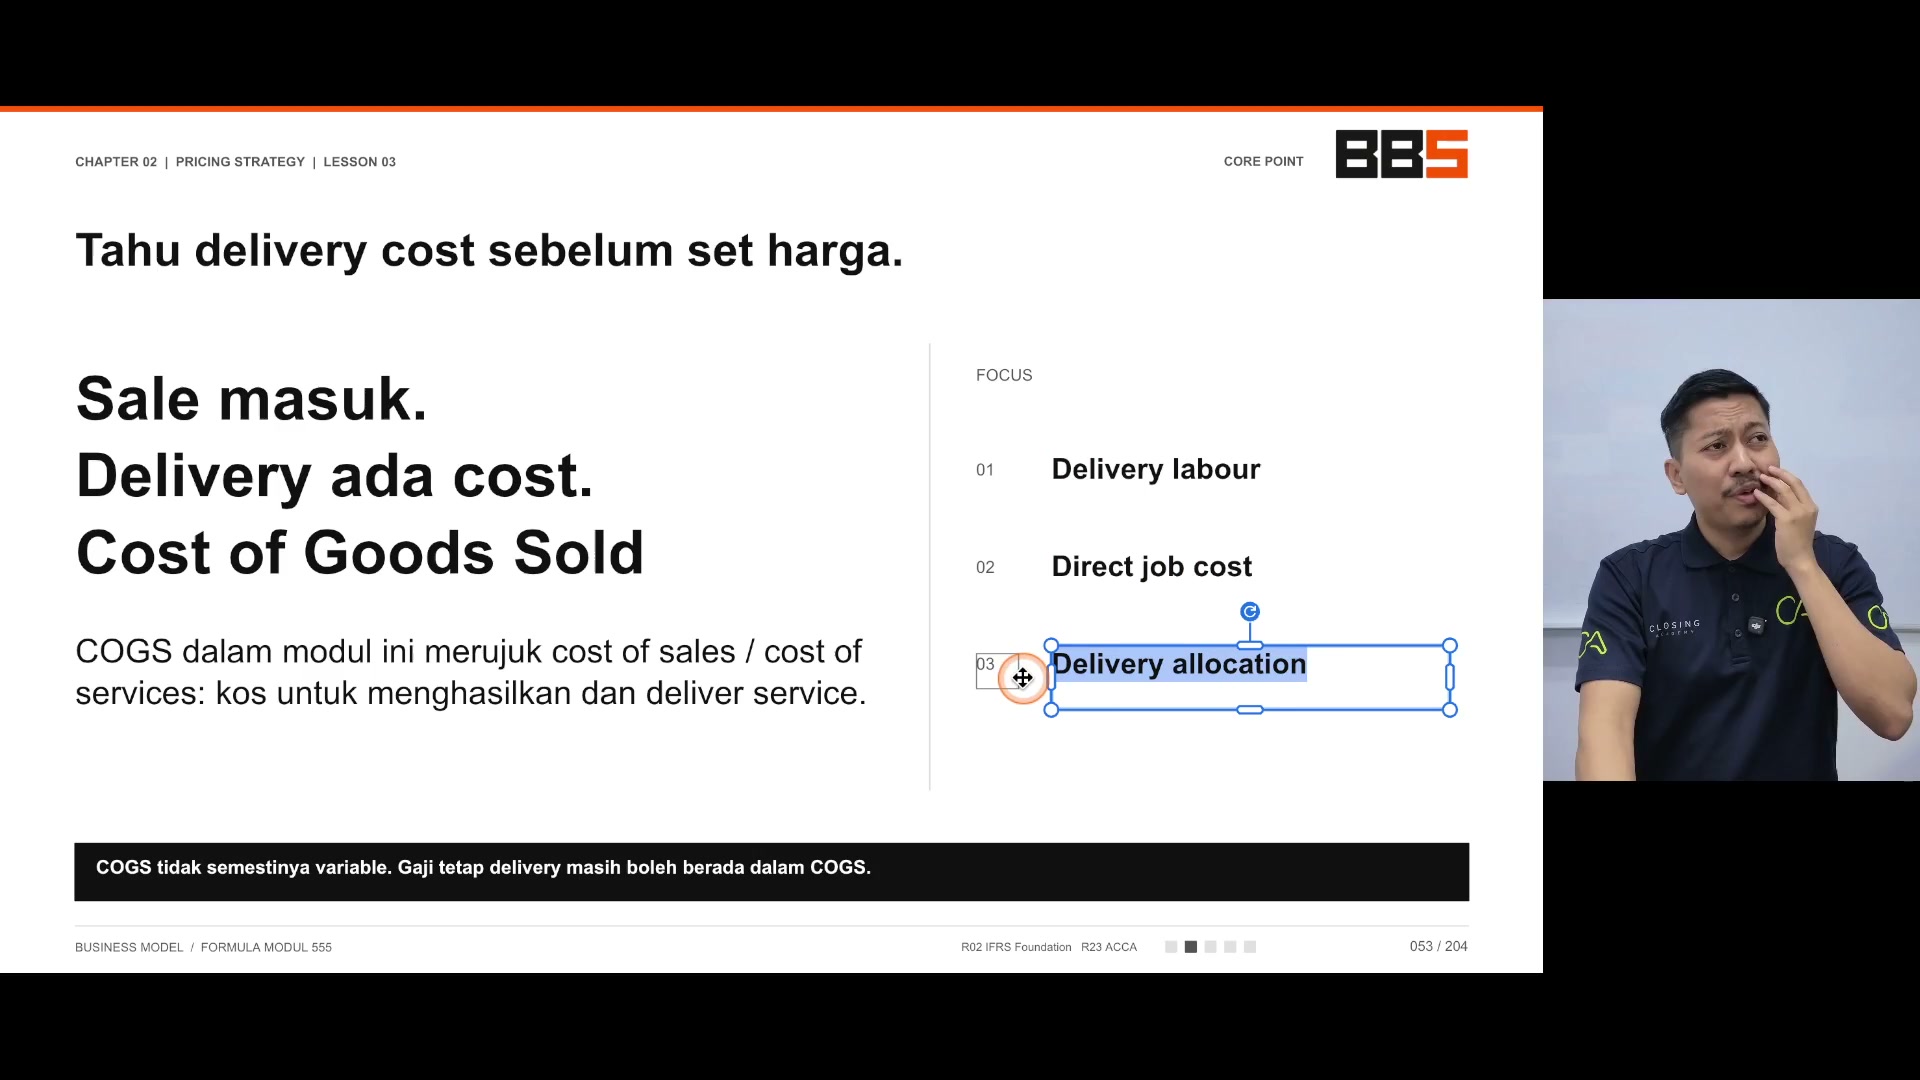
Kos penghantaran berbanding overhead dan pengambilalihan
Pembekalan perkhidmatan bermakna pemenuhan kerja yang dijanjikan, bukan hanya penghantaran. Contohnya termasuk gaji juruteknik kerja, perjalanan kerja / tempat letak kereta dan penyelaras operasi yang terlibat dalam penghantaran.
HR/admin dan pereka yang bekerja pada pemasaran umum digambarkan sebagai OPEX. Fungsi dan peruntukan perkara; tajuk pekerjaan sahaja tidak menetapkan klasifikasi kos sebenar.
Coach Adib kadang-kadang termasuk pengeluaran pemerolehan pelanggan yang boleh dikesan secara langsung dalam model kos unit pengurusannya dan memanggilnya pilihan, mengakui perakaunan konvensional berbeza. Simpan pandangan pengurusan itu dilabel dan elakkan mengira kos iklan yang sama dua kali.
Singkatan lisan bahawa COGS hilang apabila tidak ada pekerjaan berlaku adalah layak dengan slaid: gaji penghantaran tetap masih boleh menjadi COGS. Penghantaran berbanding klasifikasi overhead dan tingkah laku tetap berbanding pembolehubah adalah soalan yang berasingan.
PERKARA YANG PERLU DIINGAT
- Klasifikasikan mengikut fungsi sebenar dan tingkah laku kos.
- Pastikan peruntukan pengambilalihan pengurusan jelas.
Aset dan tujuan kos unit
Coach Adib memperkenalkan CAPEX sebagai perbelanjaan modal untuk aset yang digunakan lebih dari setahun, dengan contoh komputer riba / peralatan pejabat / pengubahsuaian, dan pena penjenayah yang boleh digunakan sebagai kontras.
Penjelasan nilai jualan semula adalah penyempurnaan ringkas dan bukannya dasar kapitalisasi perakaunan yang lengkap. Pelajaran ini tidak menentukan rawatan setiap pengubahsuaian, item bernilai rendah, susut nilai atau ambang aset.
Matlamatnya adalah untuk mengetahui kos penghantaran setiap unit sambil memastikan keseluruhan overhead kelihatan. Perkiraan kos tunggal tidak boleh secara diam-diam mengabaikan gaji atau alat yang berkaitan dengan kapasiti.
PERKARA YANG PERLU DIINGAT
- Tentukan unit yang dihantar.
- Mengekalkan kos di luar pengiraan unit.
Penandatanganan RM500 dan untung kasar
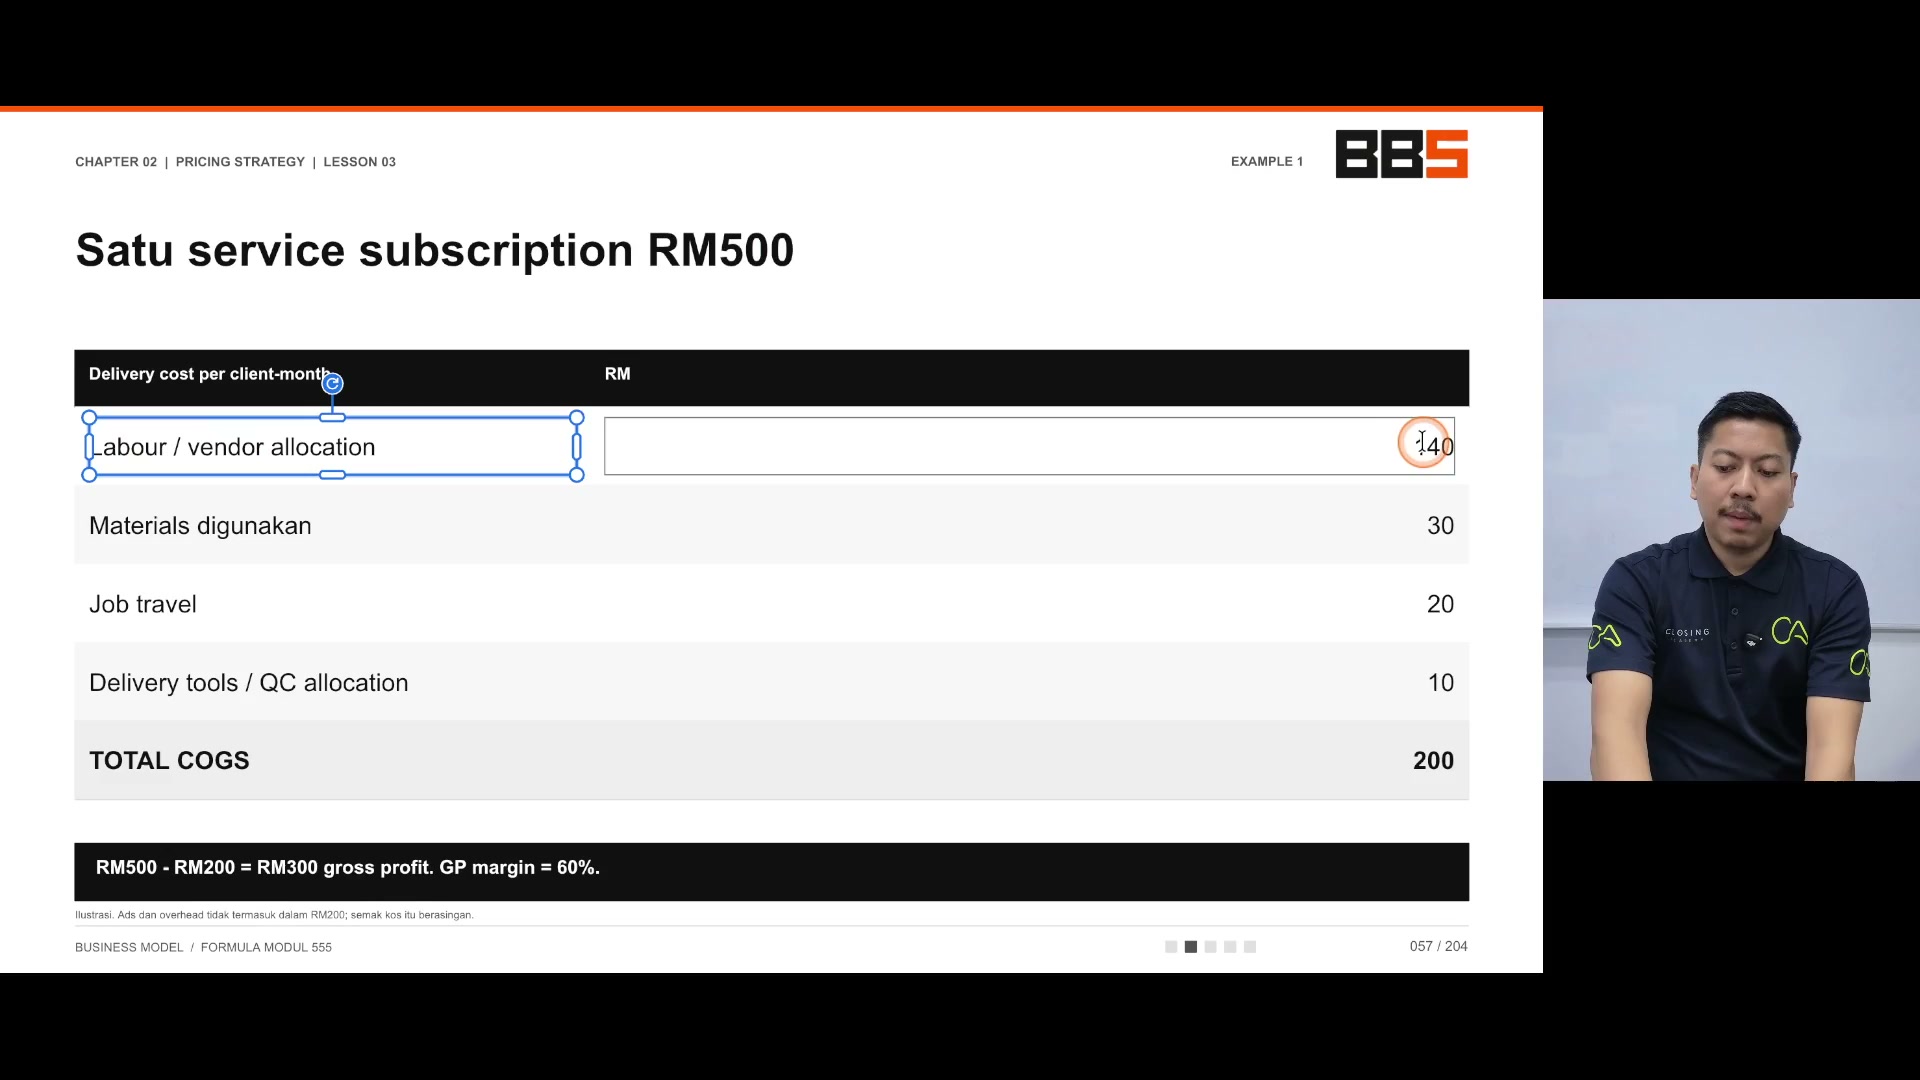
Contoh ini mengenakan bayaran RM500 setiap bulan pelanggan: peruntukan buruh/pemasok RM140, bahan RM30, perjalanan RM20, peruntukan alat/QC RM10. Jumlah kos kos adalah RM200.
RM500 − RM200 = RM300 untung kasar; RM300/RM500 = 60% margin kasar. RM300 adalah jumlah, manakala 60% adalah peratusan margin. Ini bukan untung bersih.
Coach Adib berspekulasi mengenai perkhidmatan tutor / tuisyen; slaid melabelnya sebagai ilustrasi langganan. Iklan dan overhead secara jelas dikecualikan dari RM200 dan mesti dipertimbangkan secara berasingan.
PERKARA YANG PERLU DIINGAT
- Simpan unit pelanggan-bulan konsisten.
- Jangan label untung kasar sebagai keuntungan akhir.
Pembagian gaji tetap ke atas beban kerja yang berbeza
Contoh berasingan ini mempunyai gaji penghantaran tetap RM3,000 dan kos penghantaran berubah-ubah RM50 setiap bulan pelanggan yang bersamaan. Dua puluh pelanggan: RM3,000 + RM1,000 = RM4,000 secara keseluruhan, atau RM200 setiap orang.
Sepuluh pelanggan: RM3,000 + RM500 = total RM3,500, atau RM350 setiap orang. Volume yang lebih rendah mengurangkan jumlah kos agak tetapi meningkatkan kos unit kerana gaji tetap tersebar di lebih sedikit pelanggan.
Kisah pasukan penghawa dingin/hari kerja menggambarkan penggunaan yang terhad. Kemungkinan 21/42 pekerjaan adalah senario, bukan kapasiti yang diukur atau janji bahawa lebih banyak pekerjaan selalu sesuai tanpa kos tambahan.
Paparan berkata untuk tidak mengekalkan RM200 dalam unjuran apabila beban kerja sebenar jatuh. Lapangan kerja dan tempoh masa yang sama dianggap sama. Pelajaran ini merujuk kepada modul Struktur Kos untuk butiran lanjut.
PERKARA YANG PERLU DIINGAT
- Mengira semula kos pada beban kerja yang realistik.
- Simpan kos penghantaran tetap dalam senario jumlah yang rendah.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| COGS | Kos penyampaian jualan/perkhidmatan dalam kursus pengantar pengurusan. |
| Gross profit | Pendapatan dikurangkan daripada COGS yang dinyatakan. |
| Gross margin | Untung kasar dibahagikan dengan pendapatan. |
| Utilisation | Bahagian kapasiti penghantaran yang tersedia yang digunakan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Kos penghantaran berbanding overhead dan pengambilalihan
Buka isi semakan
- Klasifikasikan mengikut fungsi sebenar dan tingkah laku kos.
- Pastikan peruntukan pengambilalihan pengurusan jelas.
2. Aset dan tujuan kos unit
Buka isi semakan
- Tentukan unit yang dihantar.
- Mengekalkan kos di luar pengiraan unit.
3. Penandatanganan RM500 dan untung kasar
Buka isi semakan
- Simpan unit pelanggan-bulan konsisten.
- Jangan label untung kasar sebagai keuntungan akhir.
4. Pembagian gaji tetap ke atas beban kerja yang berbeza
Buka isi semakan
- Mengira semula kos pada beban kerja yang realistik.
- Simpan kos penghantaran tetap dalam senario jumlah yang rendah.
Soalan semak kefahaman
- Bolehkah gaji penghantaran tetap menjadi COGS?
- Berapakah margin kasar contoh RM500?
- Kenapa kos 10 pelanggan naik kepada RM350?
- Adakah iklan termasuk dalam RM200 yang dipaparkan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Tentukan satu unit yang dihantar dan senaraikan buruh, bahan, perjalanan dan alat.
- Memisahkan overhead / pemerolehan dan mengelakkan pengiraan berganda.
- Mengira kos setiap unit pada sepuluh dan dua puluh pelanggan setara.
- Tentukan apa yang tidak ditetapkan dalam gambaran CAPEX.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Aritmatika diselaraskan dan kualifikasi slaid sumber dikekalkan. Nisbah harga mengajar heuristik, klasifikasi kewangan adalah pengenalan, dan tuntutan cukai / undang-undang / pasaran semasa masih belum disahkan. Pengesahan audio perkataan demi perkataan luar biasa.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.