Chapter 1 Sales VS Profit
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
00:00:00–00:00:03

Jom kita mulakan dengan topik yang pertama, Sales VS Profit.
00:00:03–00:00:06
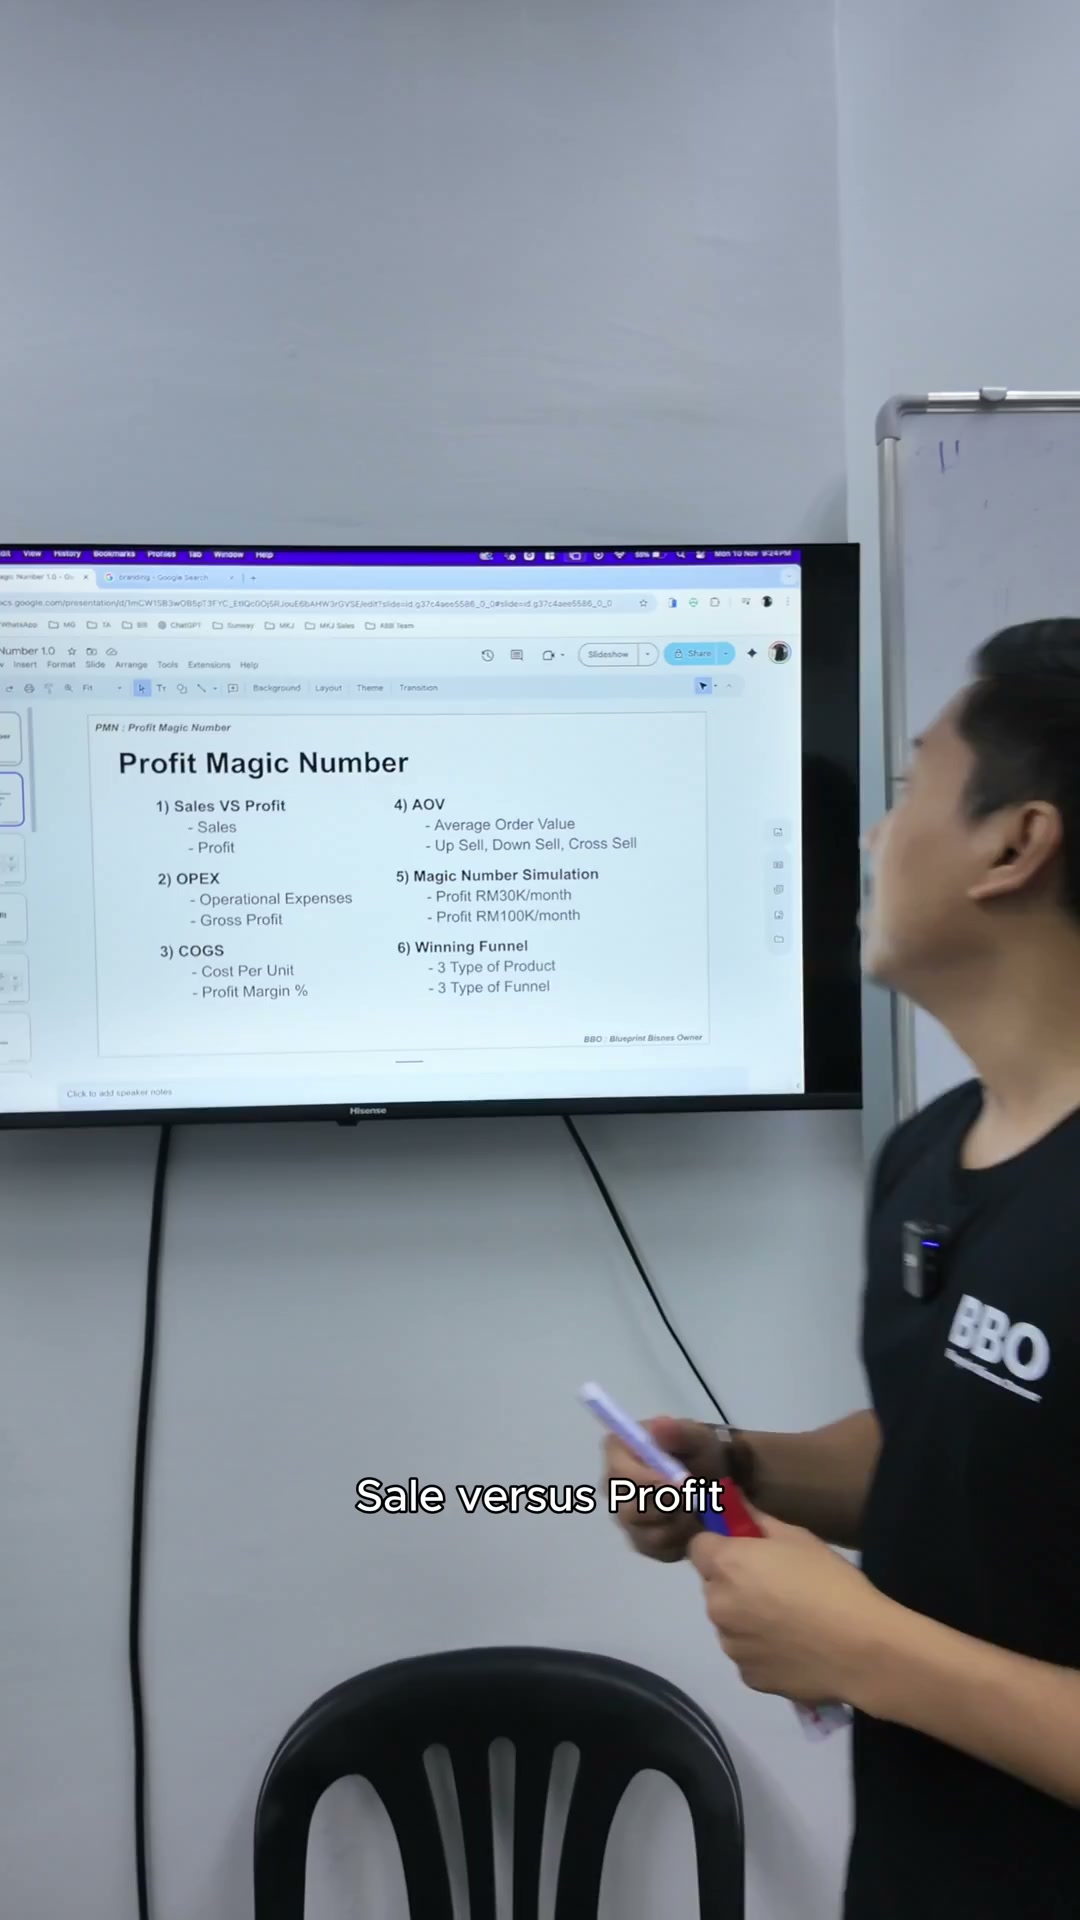
Jom kita mulakan dengan topik yang pertama, Sales VS Profit.
Let's go guys.
Apa beza antara Sales VS Profit?
00:00:06–00:00:09

Apa beza antara Sales VS Profit?
00:00:09–00:00:12

Apa beza antara Sales VS Profit?
Ini ramai yang keliru.
00:00:12–00:00:15

Ini ramai yang keliru.
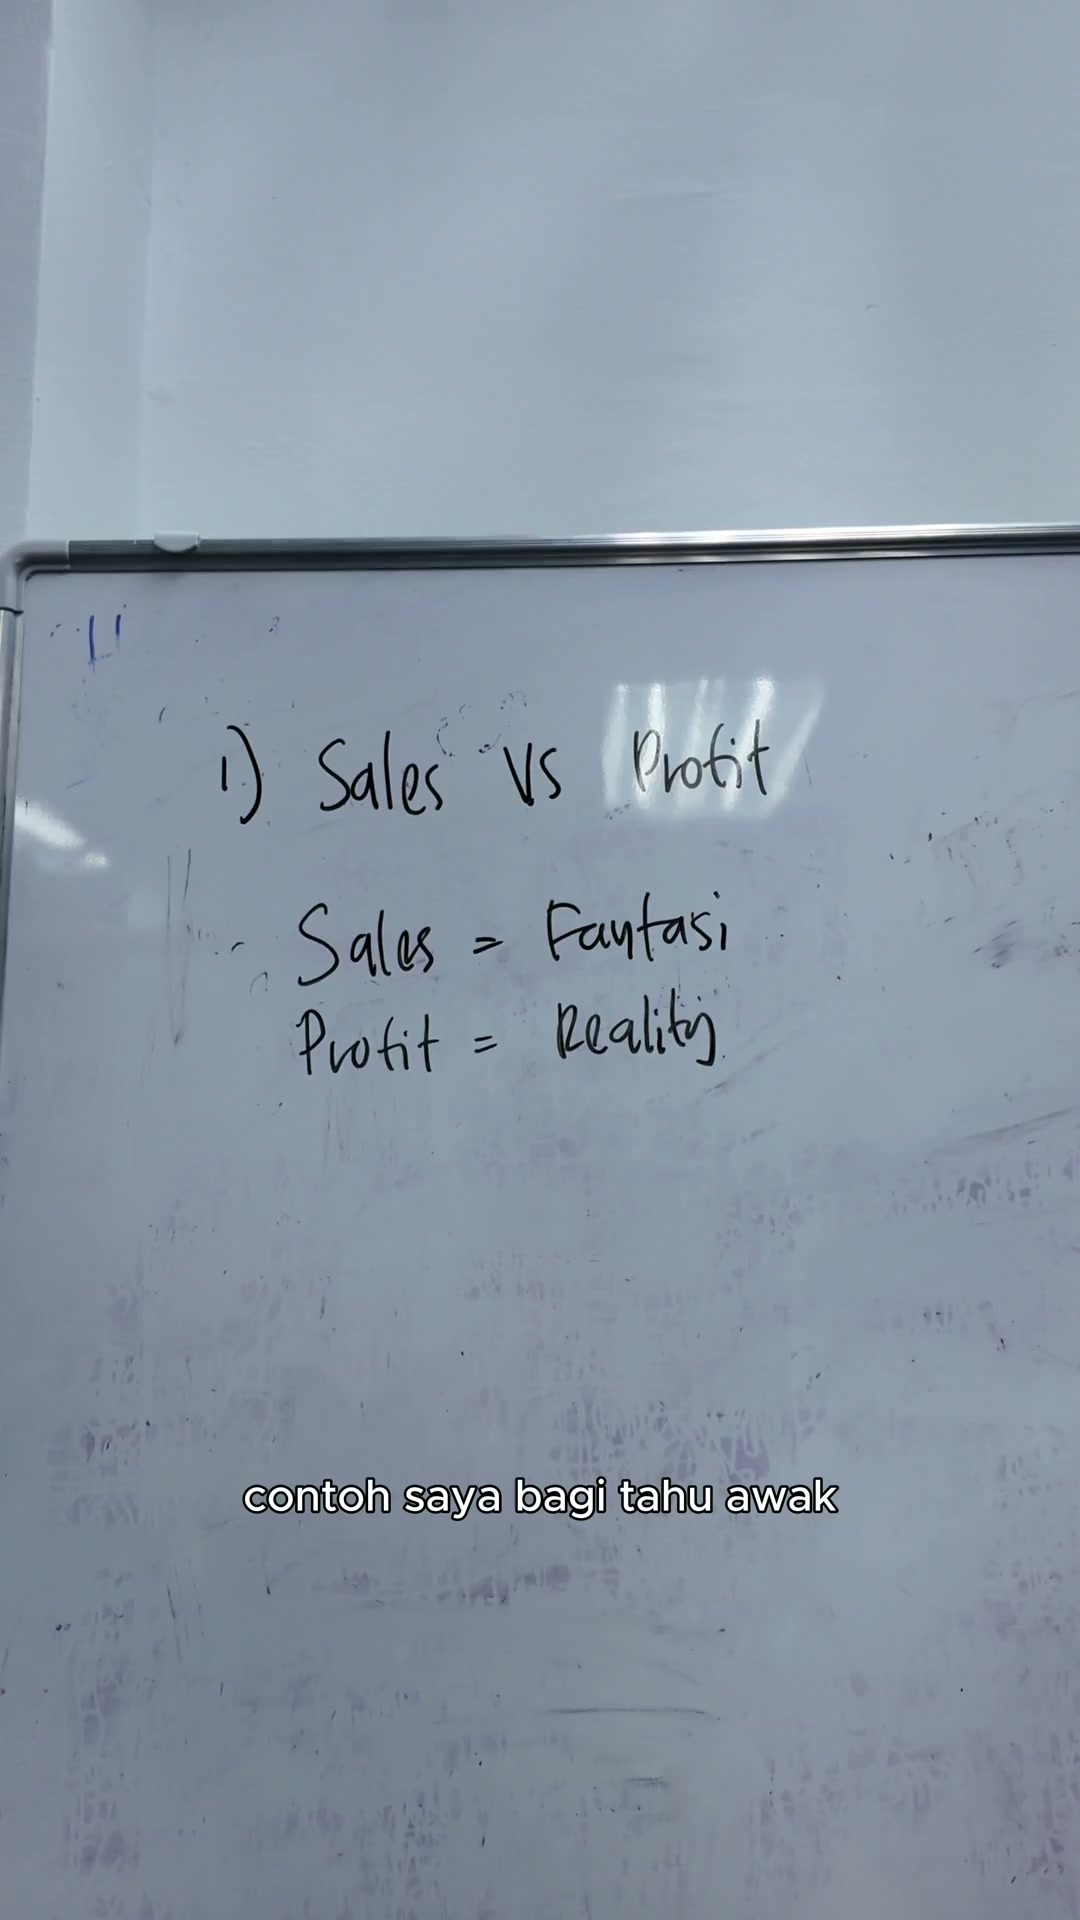
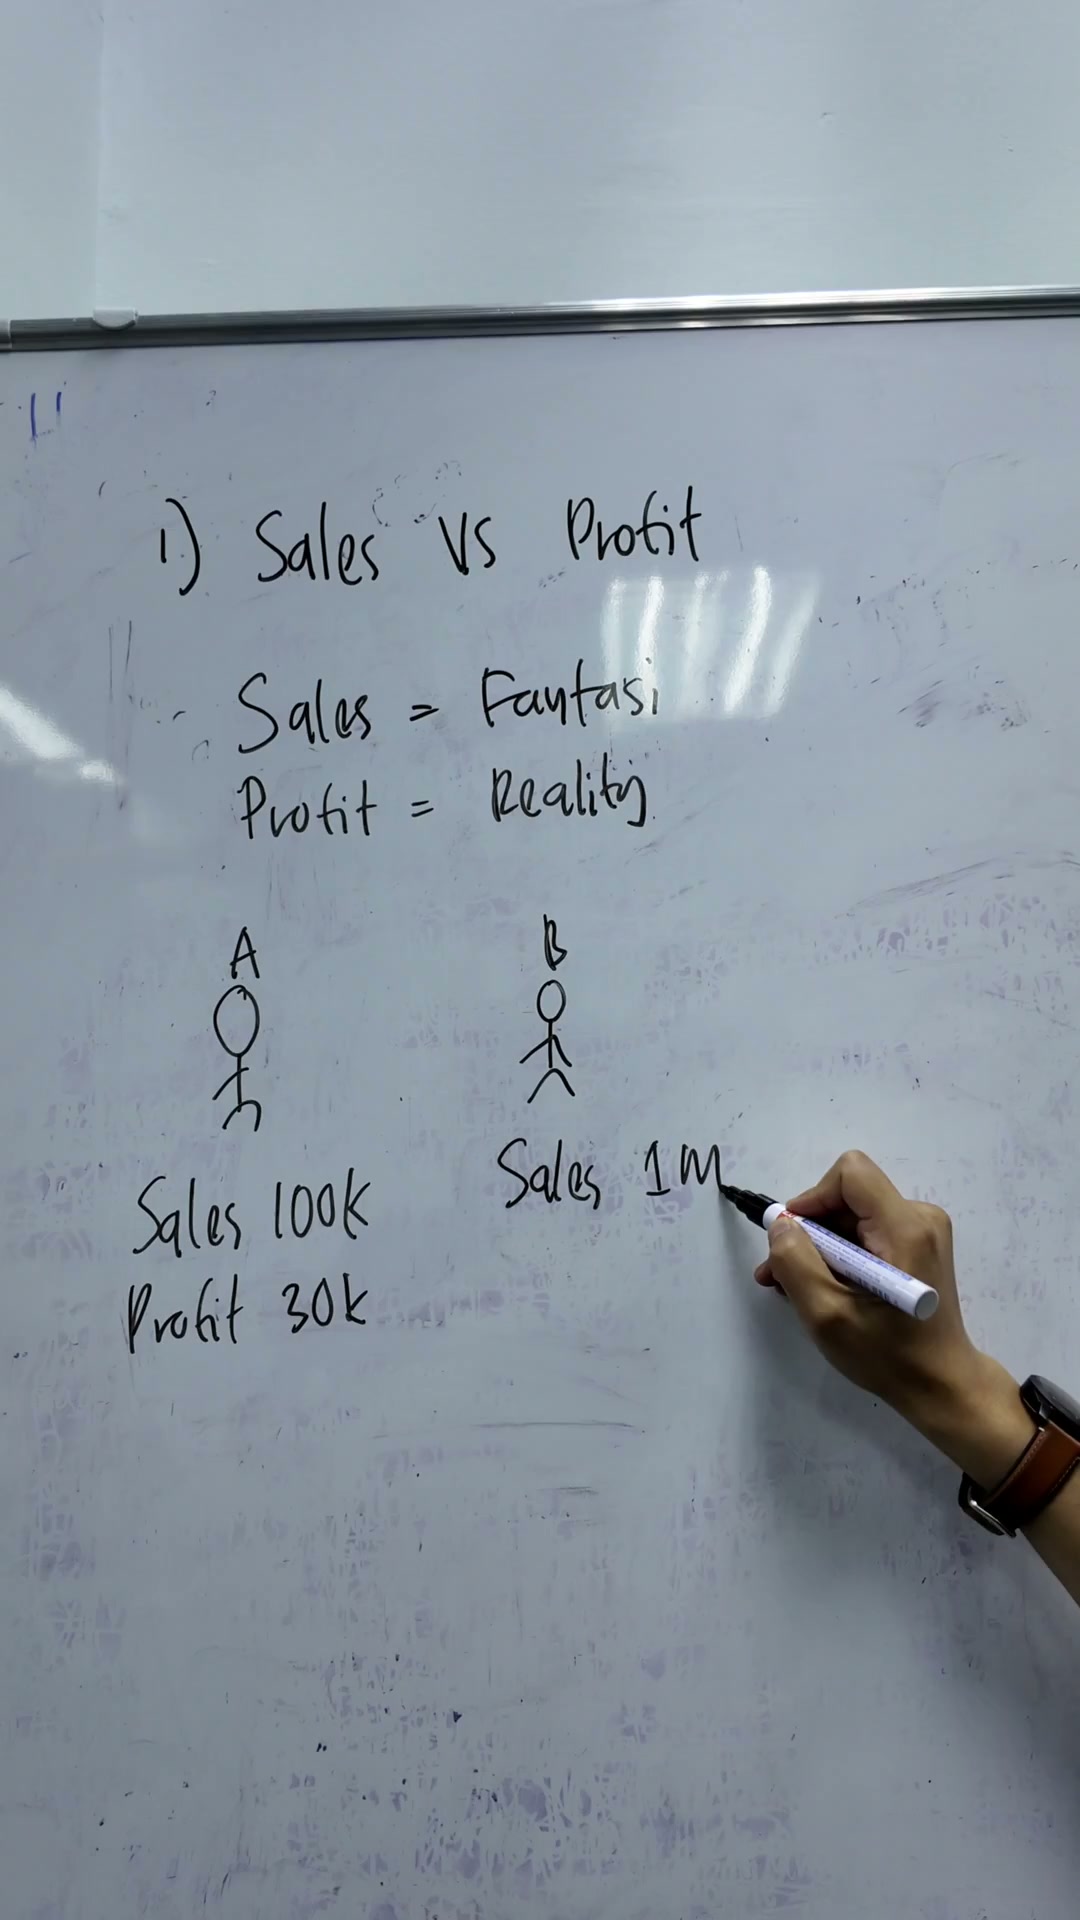
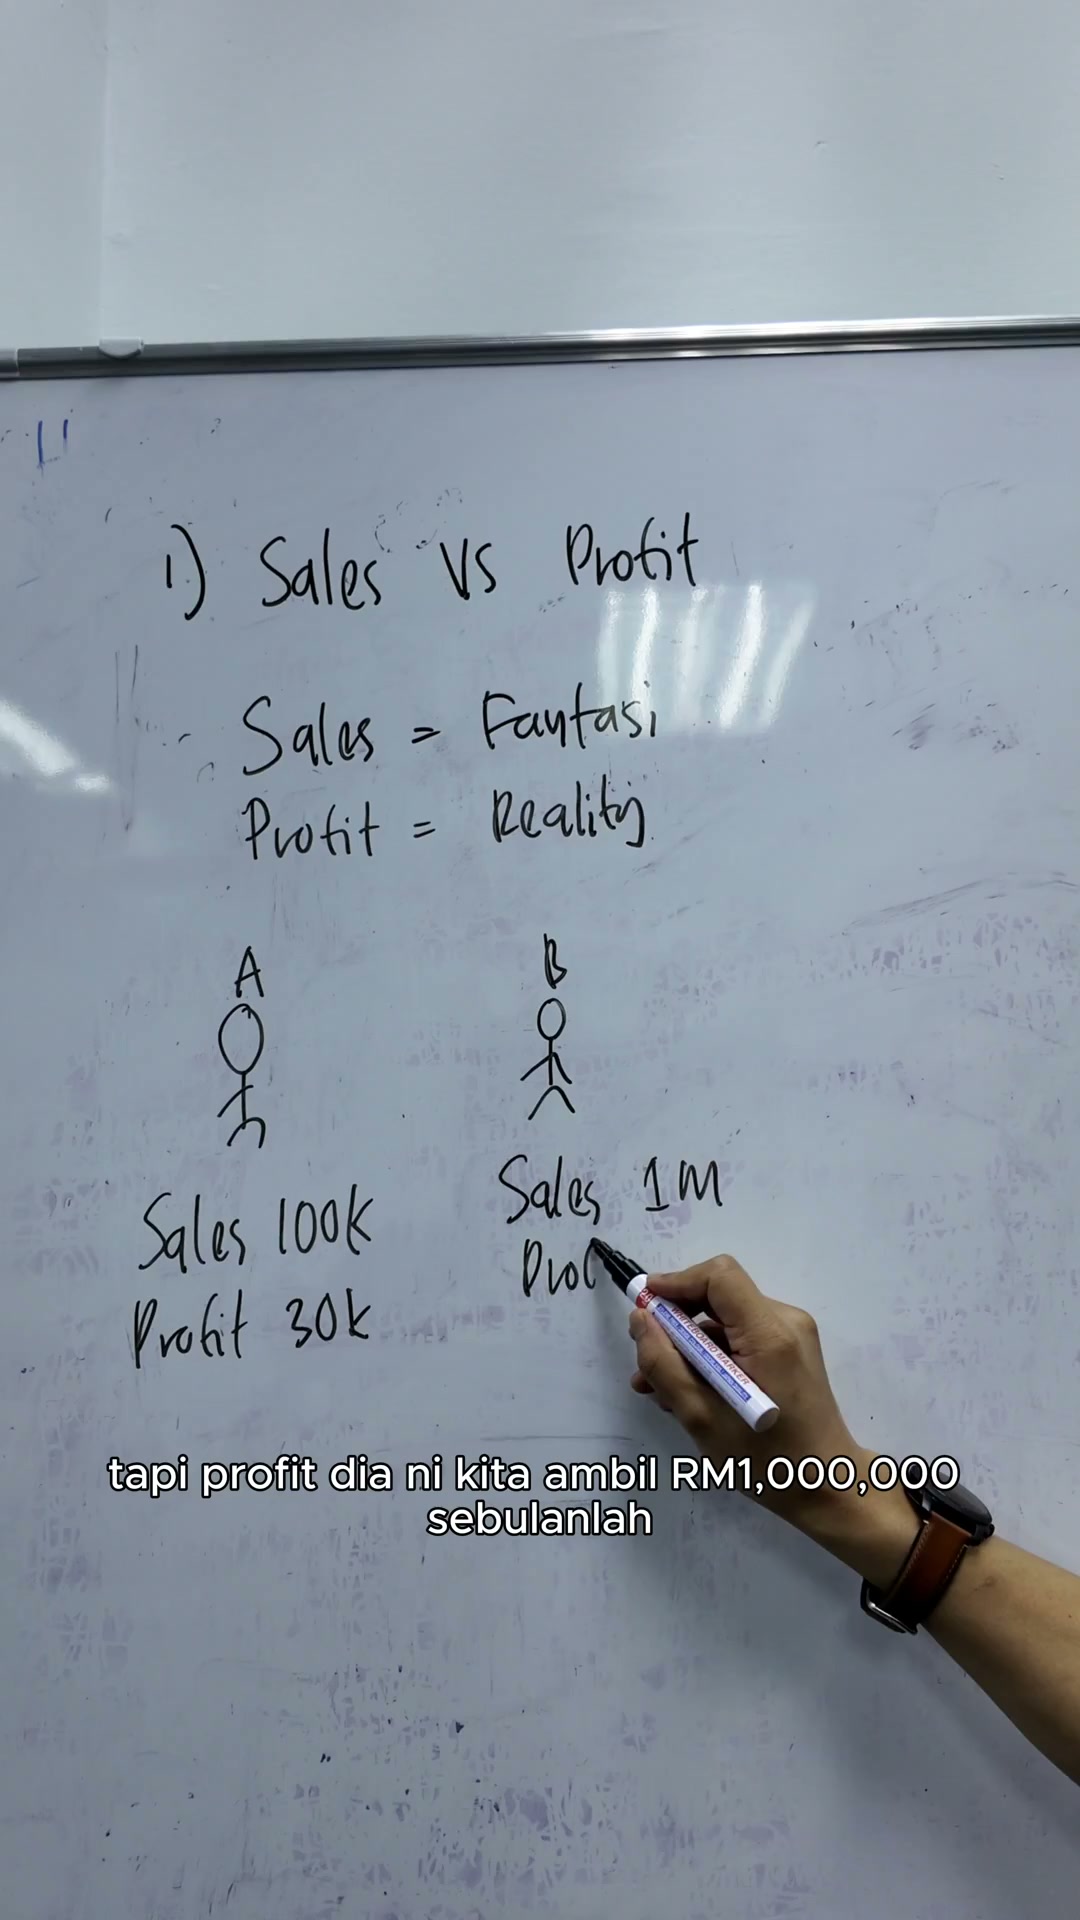
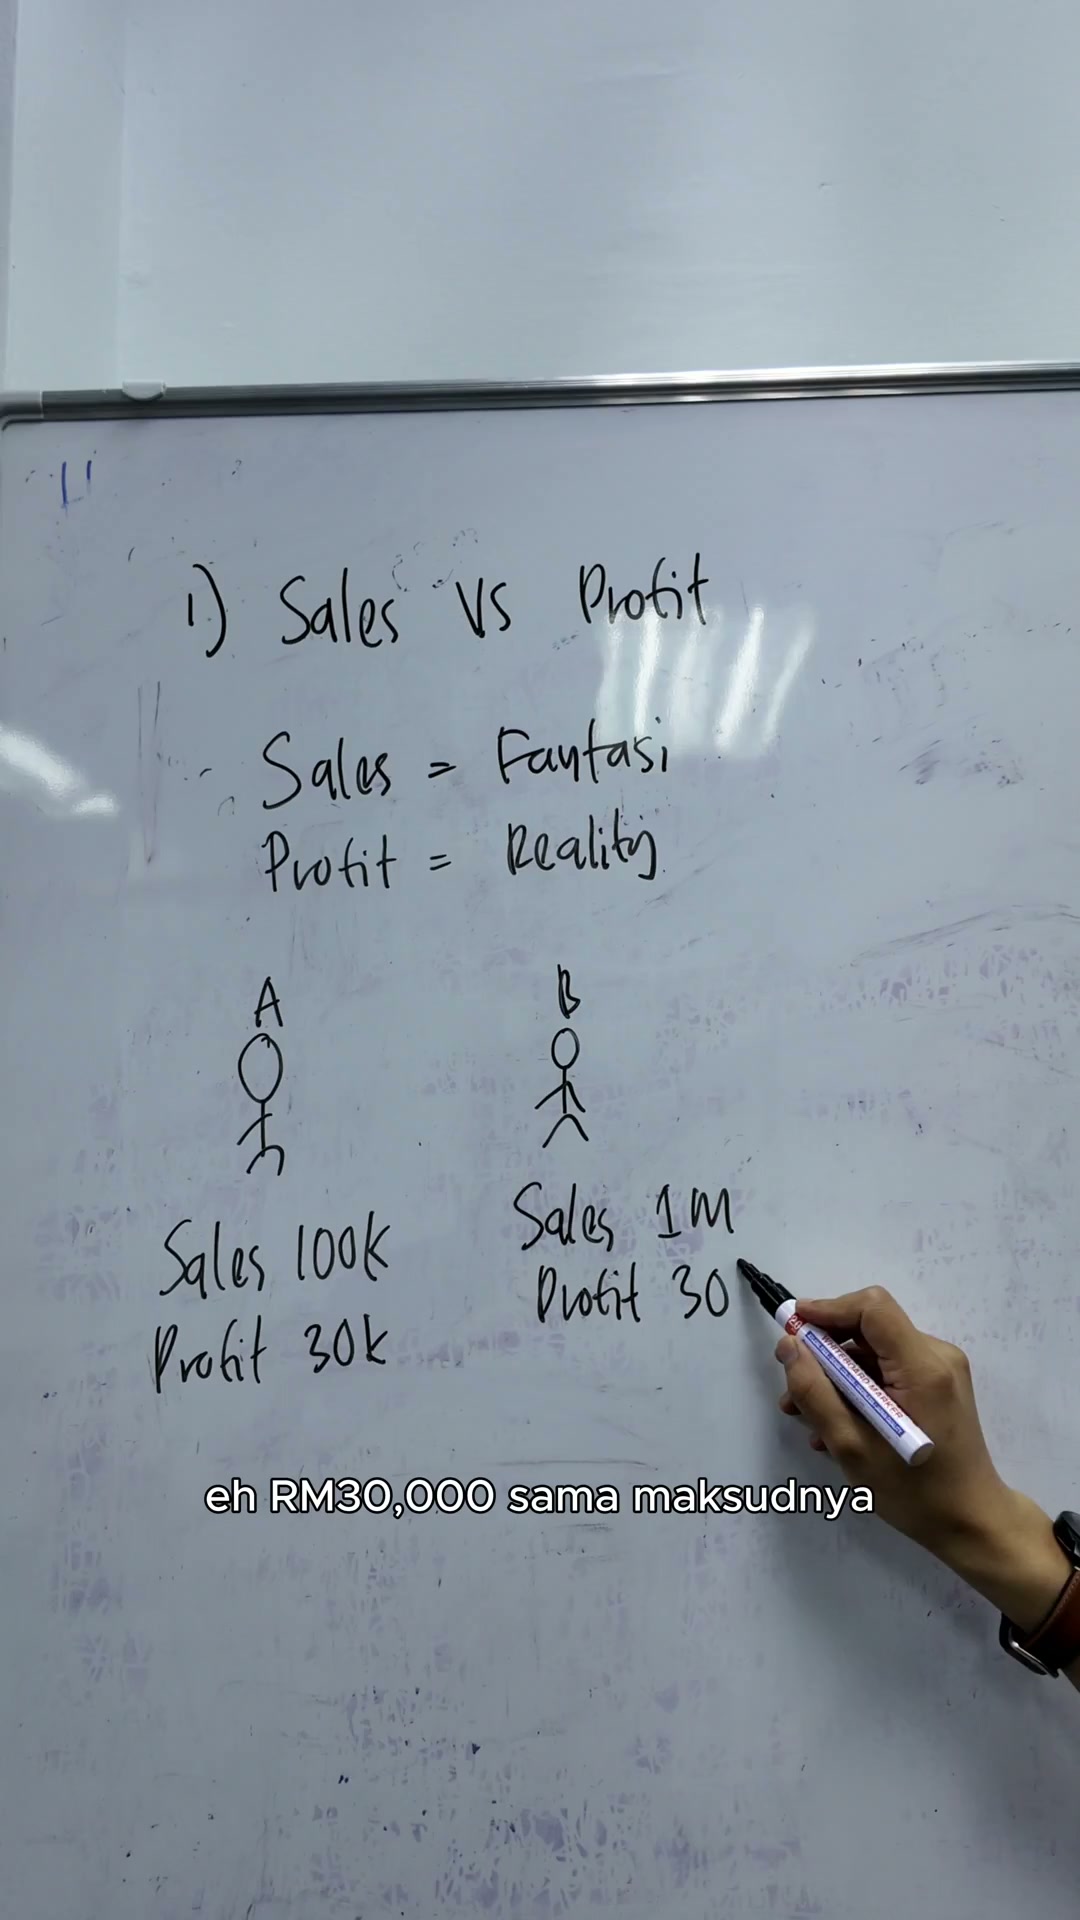
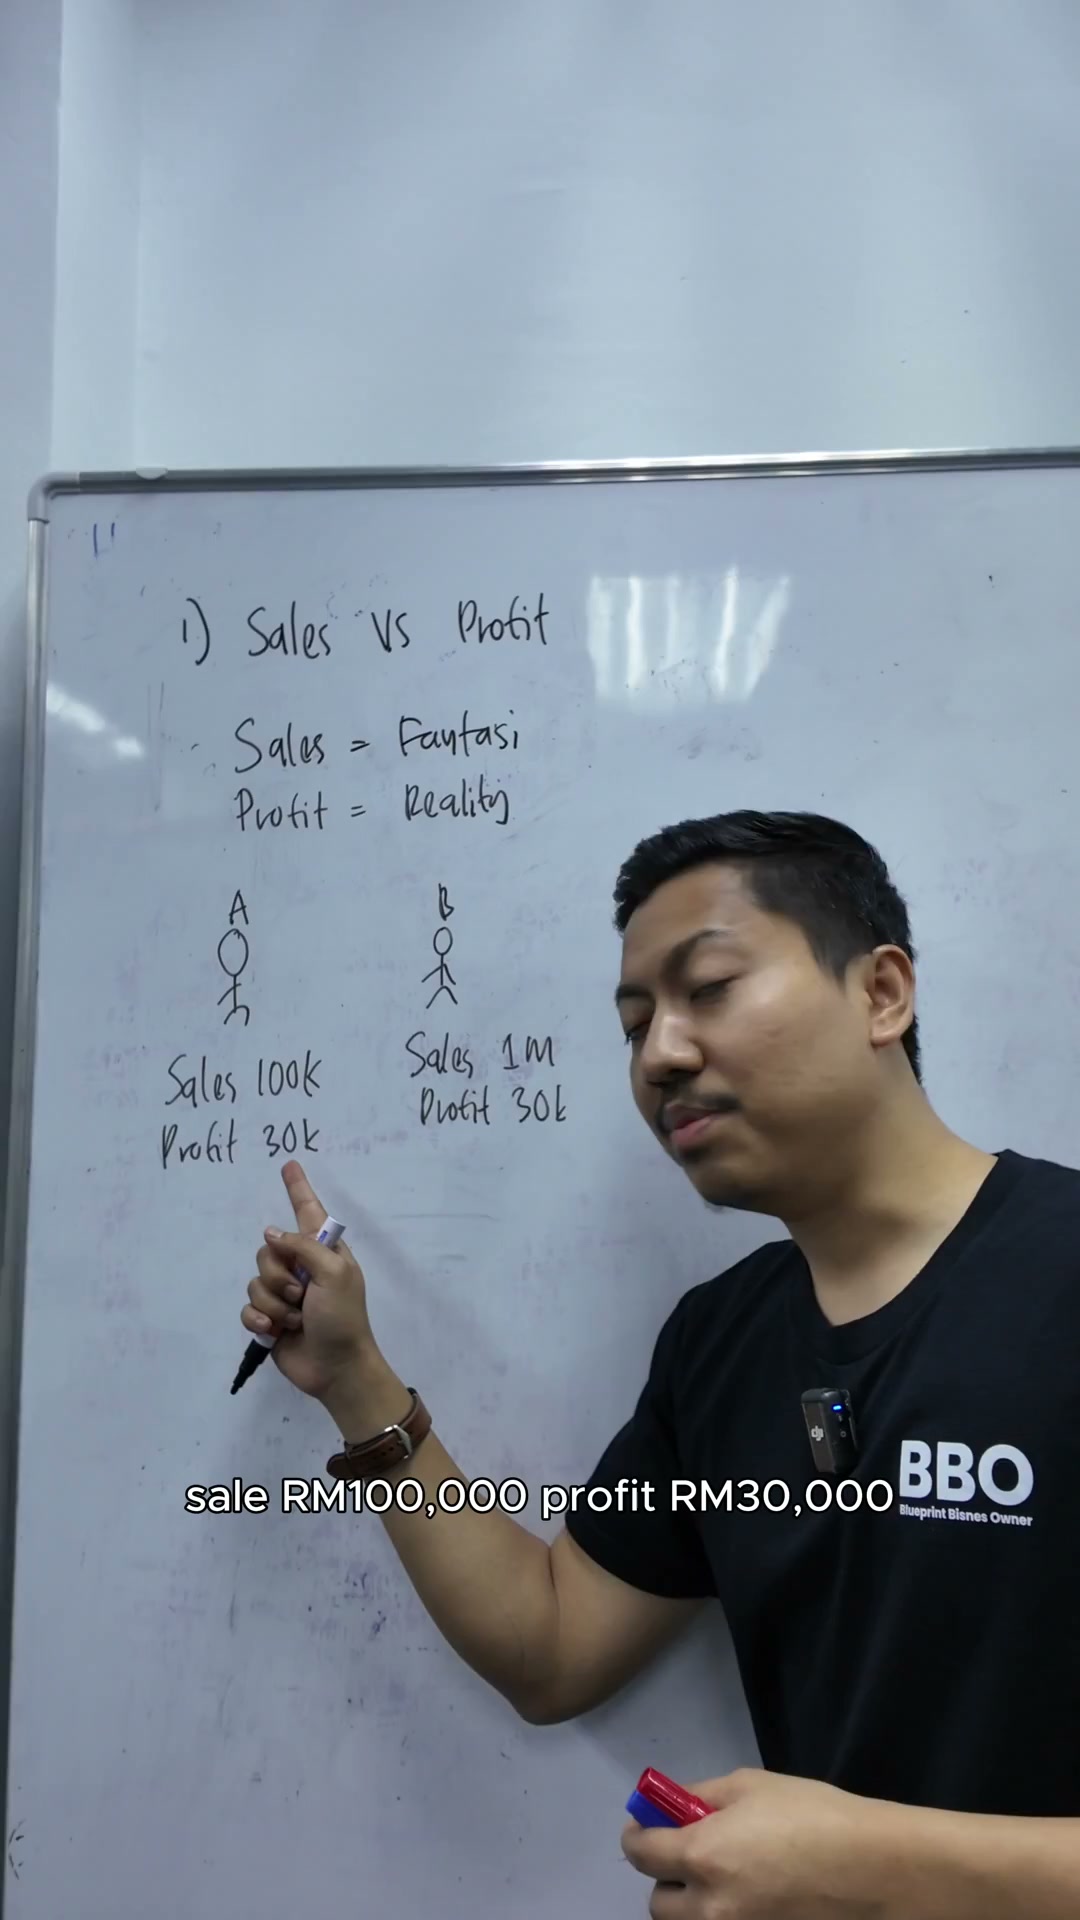
Sebab awak kena tahu, Sales adalah fantasi.
00:00:15–00:00:18

Sebab awak kena tahu, Sales adalah fantasi.
00:00:18–00:00:21
Sebab awak kena tahu, Sales adalah fantasi.
Ini semua alam fantasi.
00:00:21–00:00:24

Ini semua alam fantasi.
Alam tipu-tipu lah orang kata.
00:00:24–00:00:27
Fantasi.
Tapi, kalau profit, inilah sebenarnya dunia sebenar
00:00:27–00:00:30
Tapi, kalau profit, inilah sebenarnya dunia sebenar
00:00:30–00:00:33
Tapi, kalau profit, inilah sebenarnya dunia sebenar
Sebab tu saya suka kata, profit adalah reality
00:00:33–00:00:36
Sebab tu saya suka kata, profit adalah reality
Contoh, saya beritahu awak
00:00:36–00:00:39
Contoh, saya beritahu awak
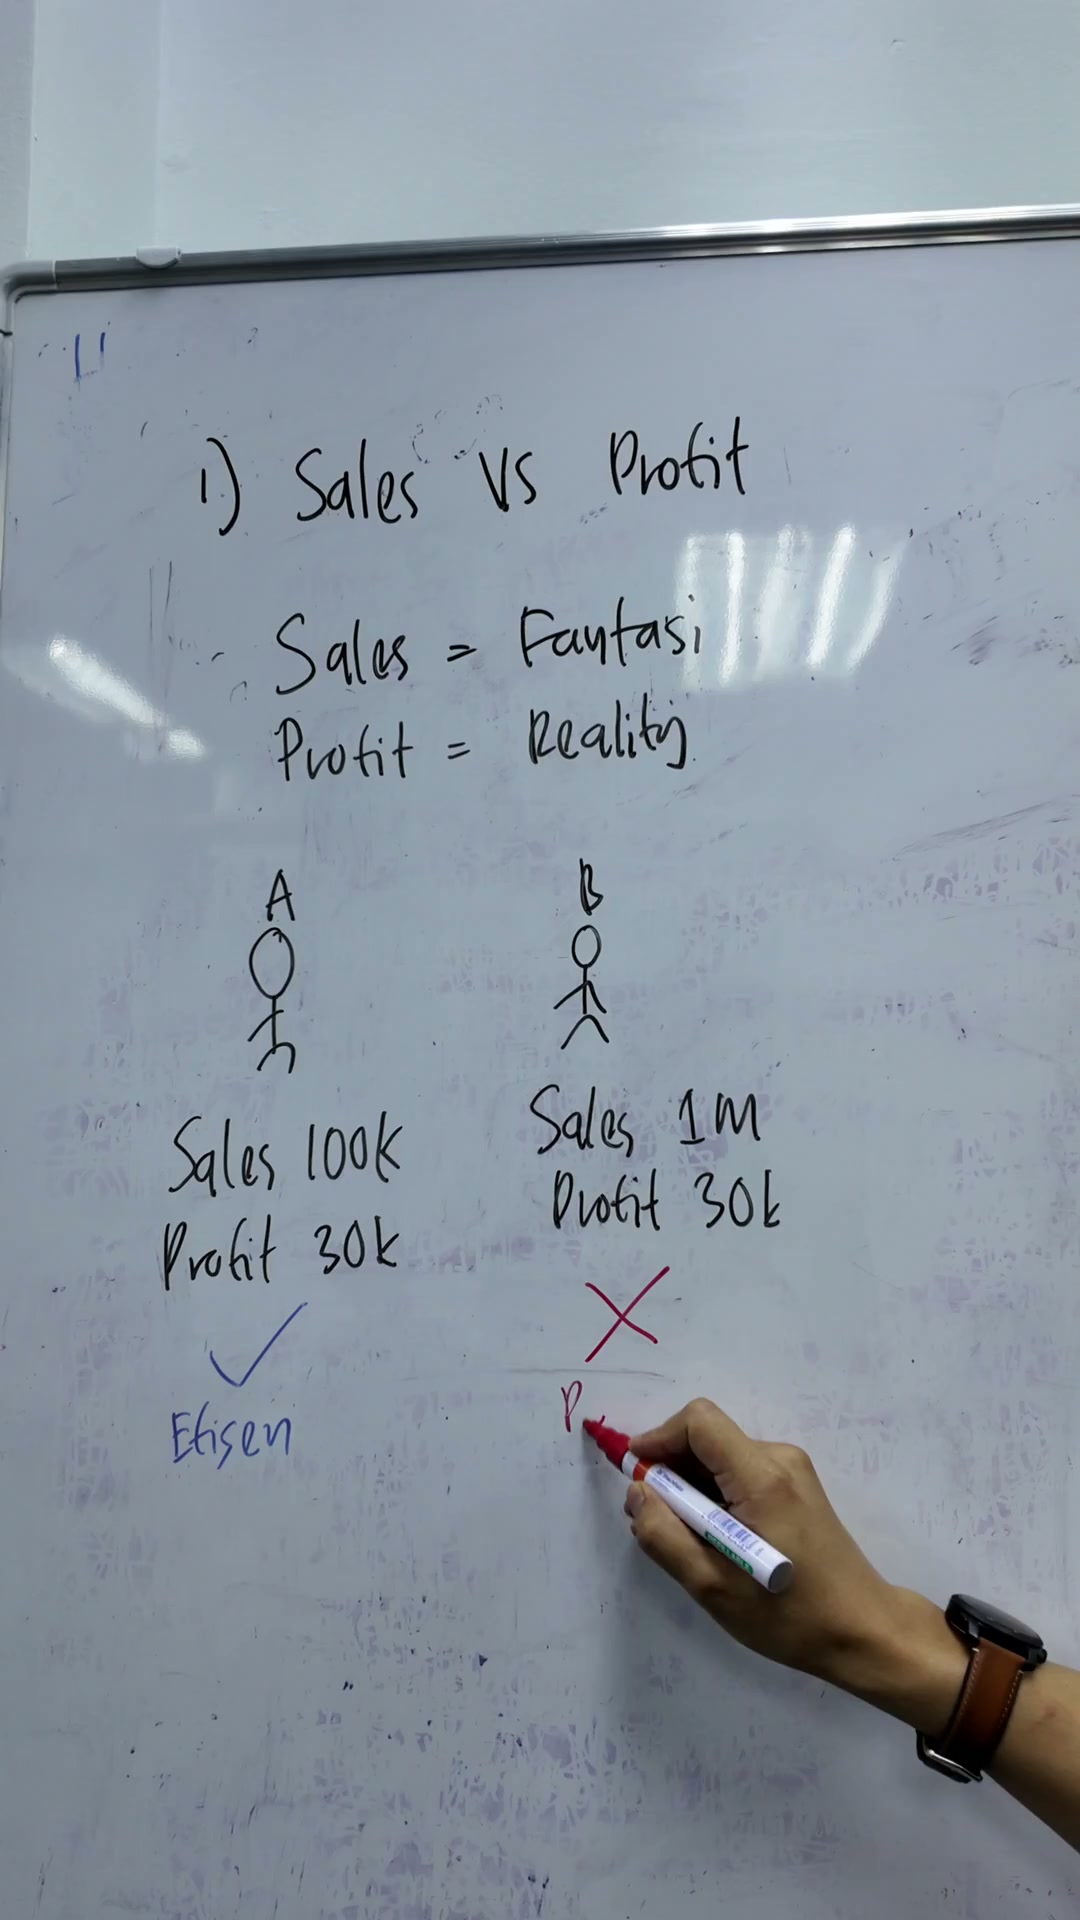
Ada dua orang lelaki yang buat bisnes
00:00:39–00:00:42
Ada dua orang lelaki yang buat bisnes
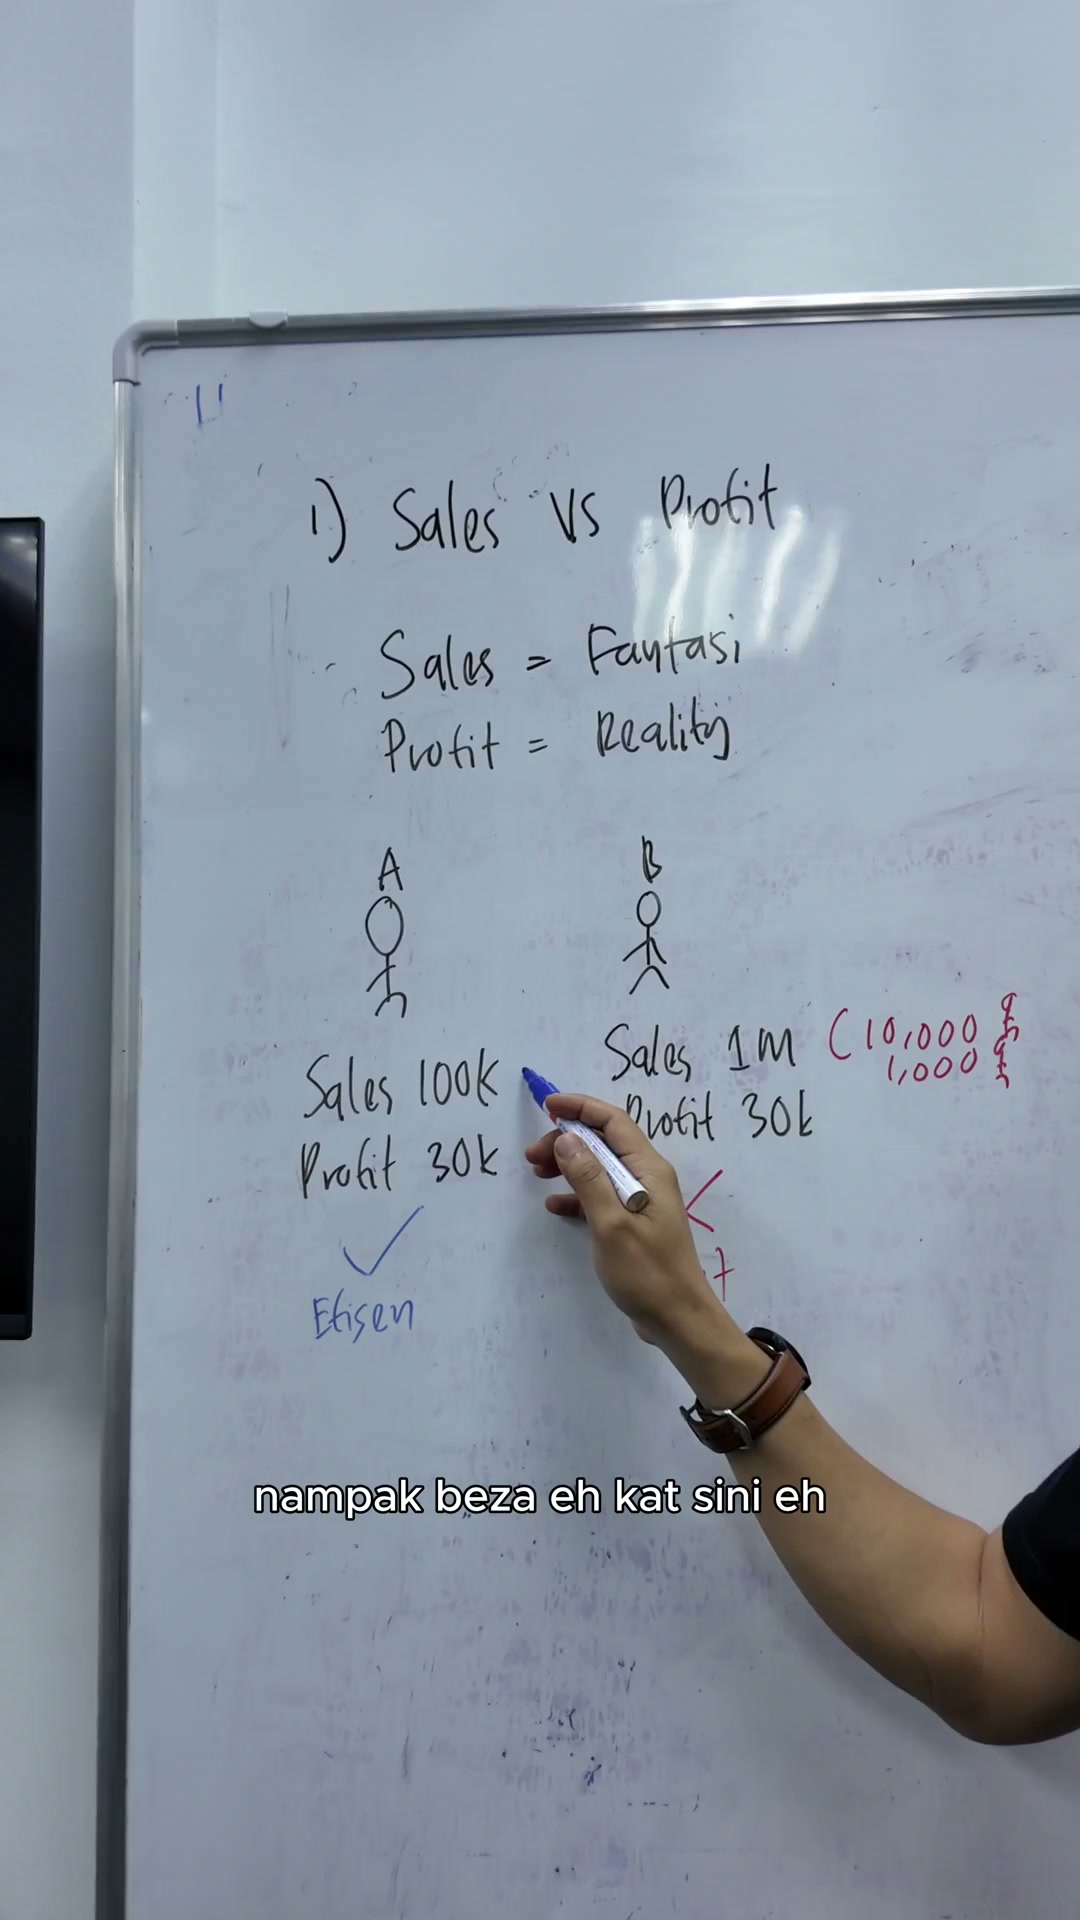
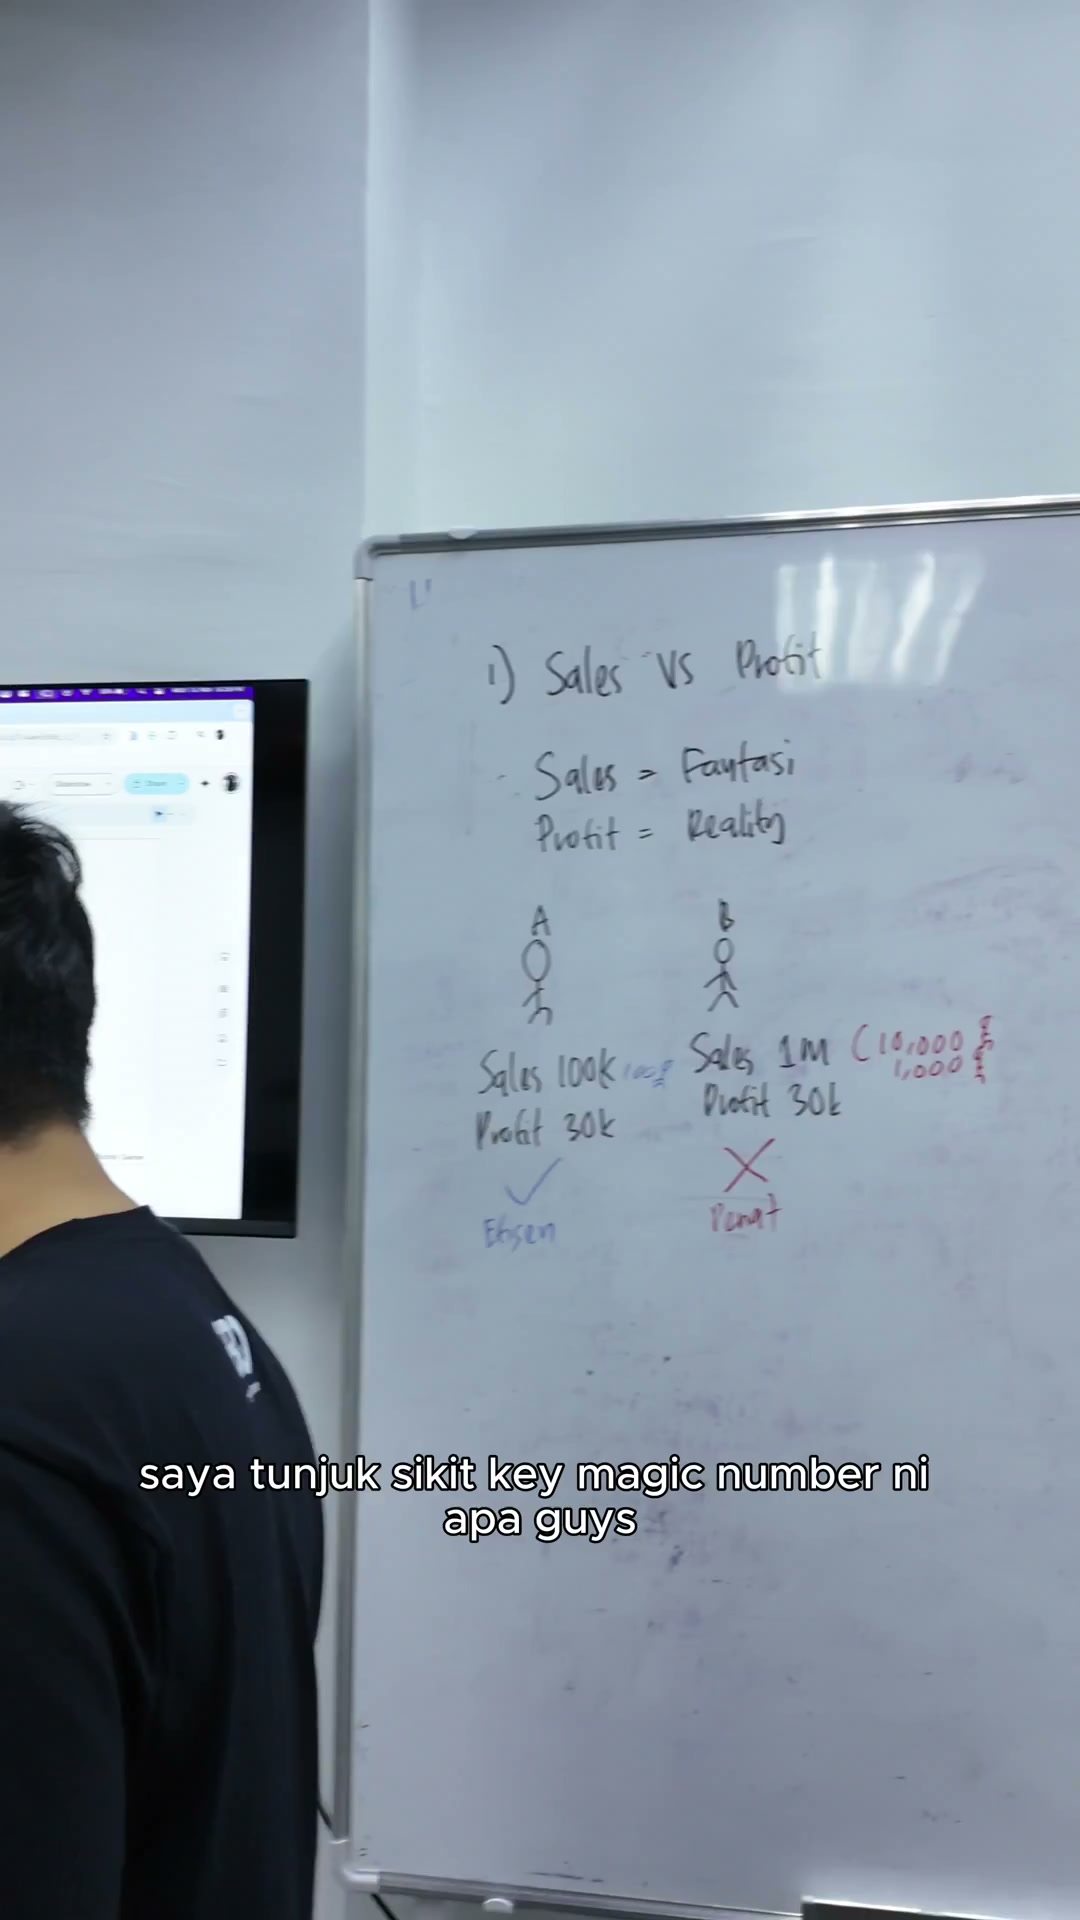
Orang A, dia punya bisnes dia ni
00:00:42–00:00:45
Orang A, dia punya bisnes dia ni
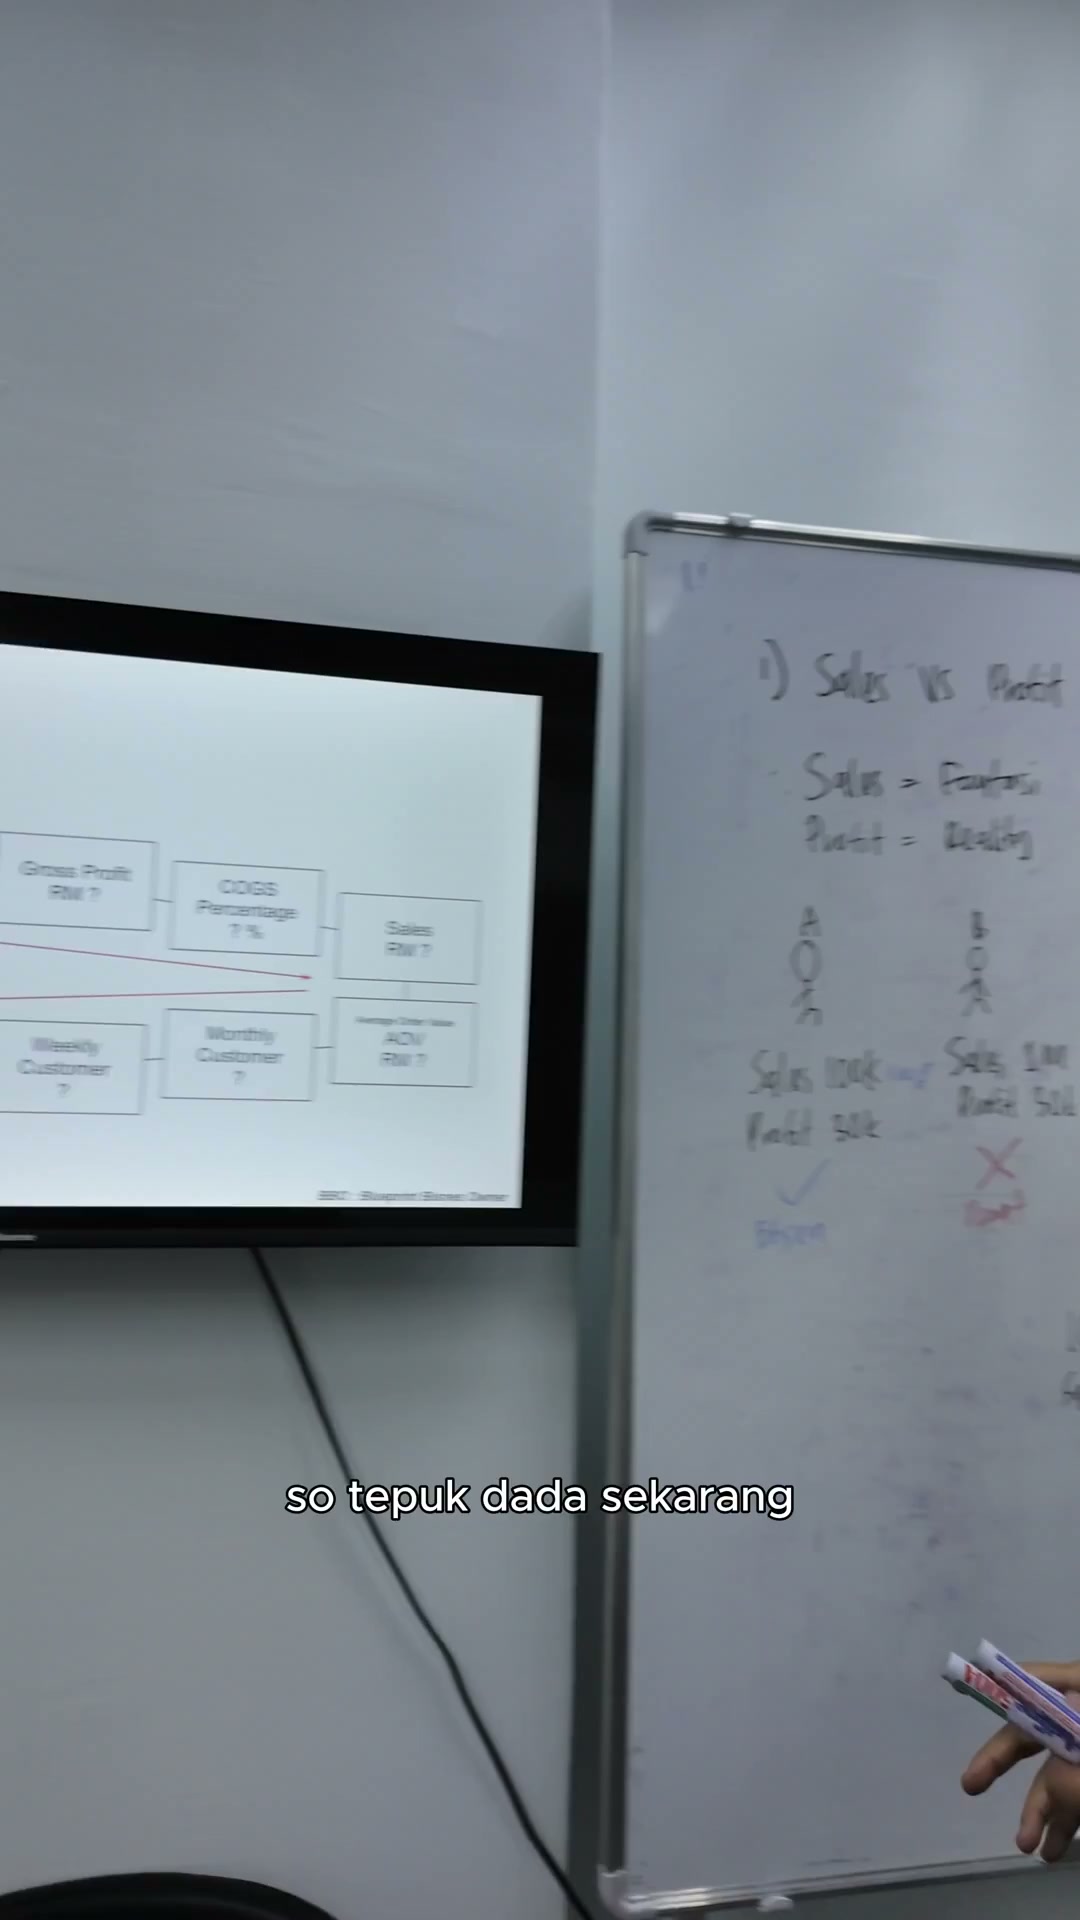
Profit, sale ambillah RM100,000
00:00:45–00:00:48
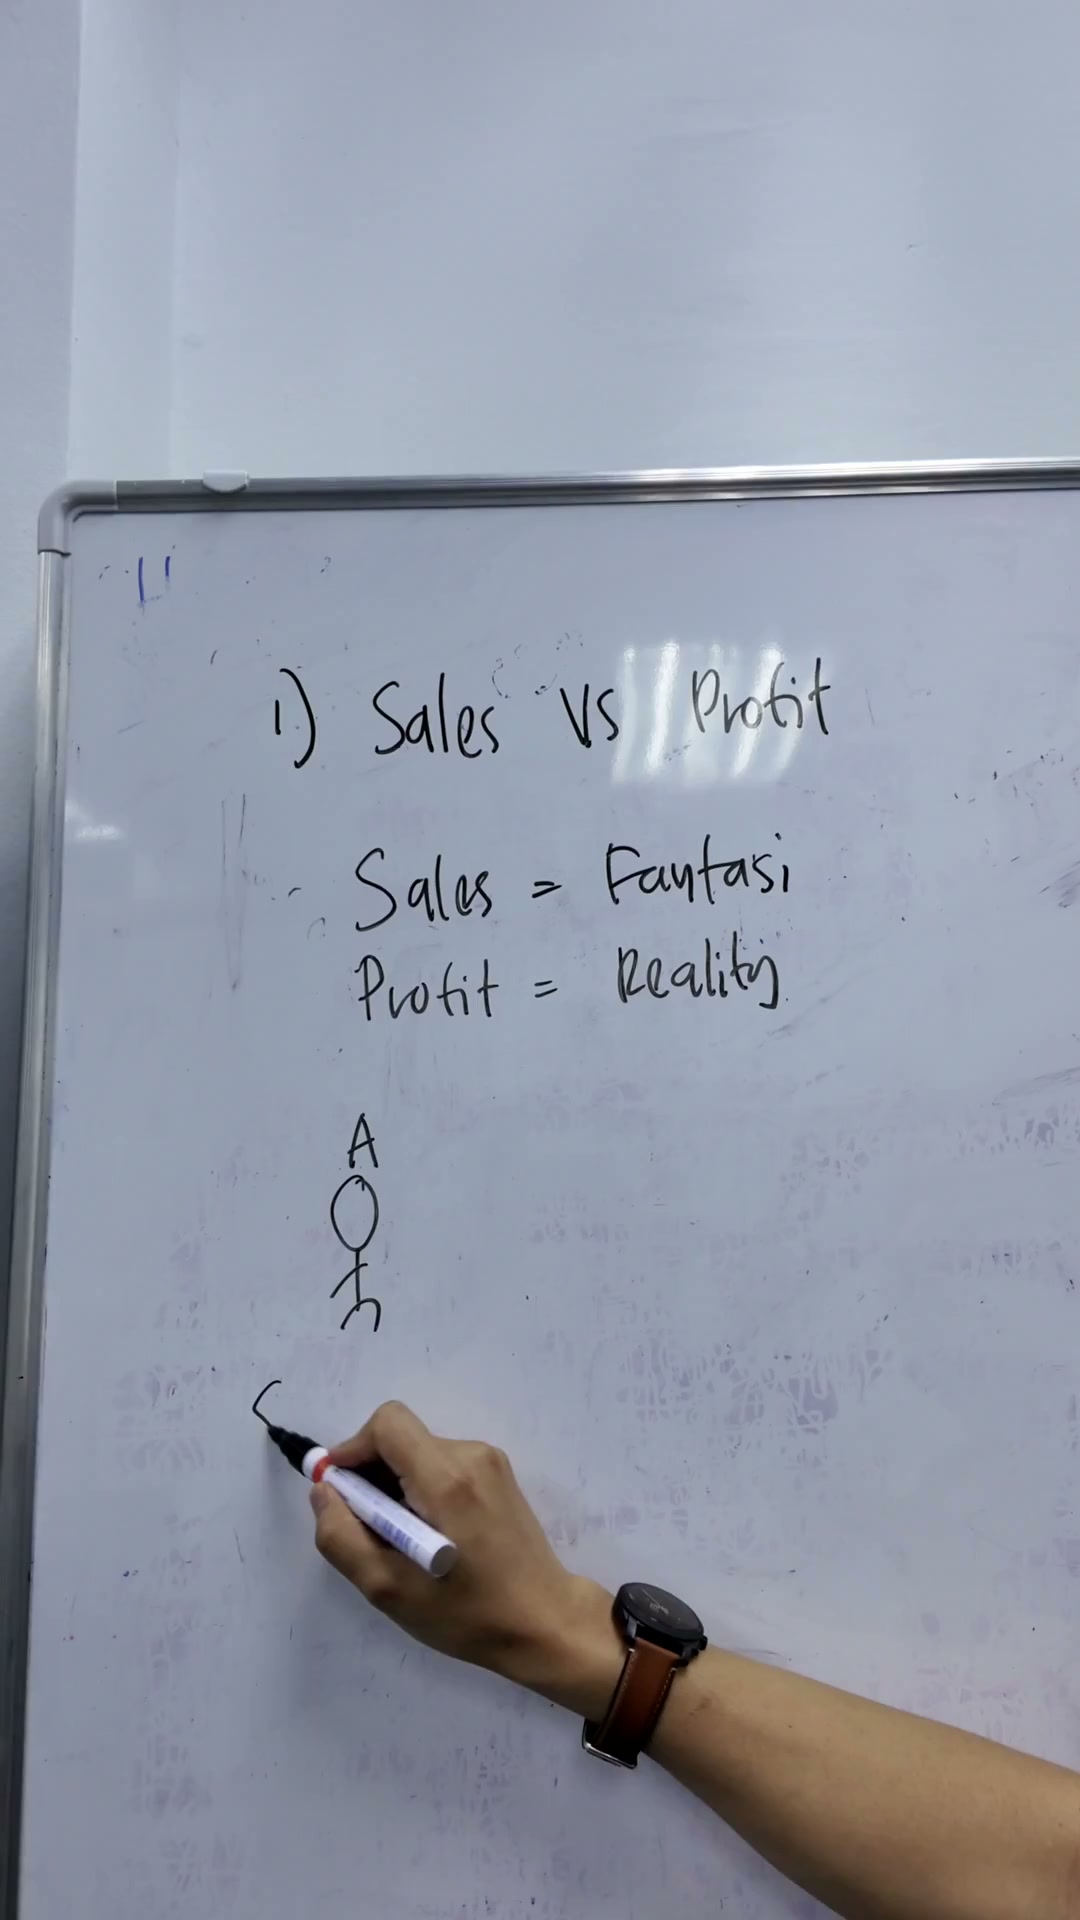
Profit, sale ambillah RM100,000
00:00:48–00:00:51
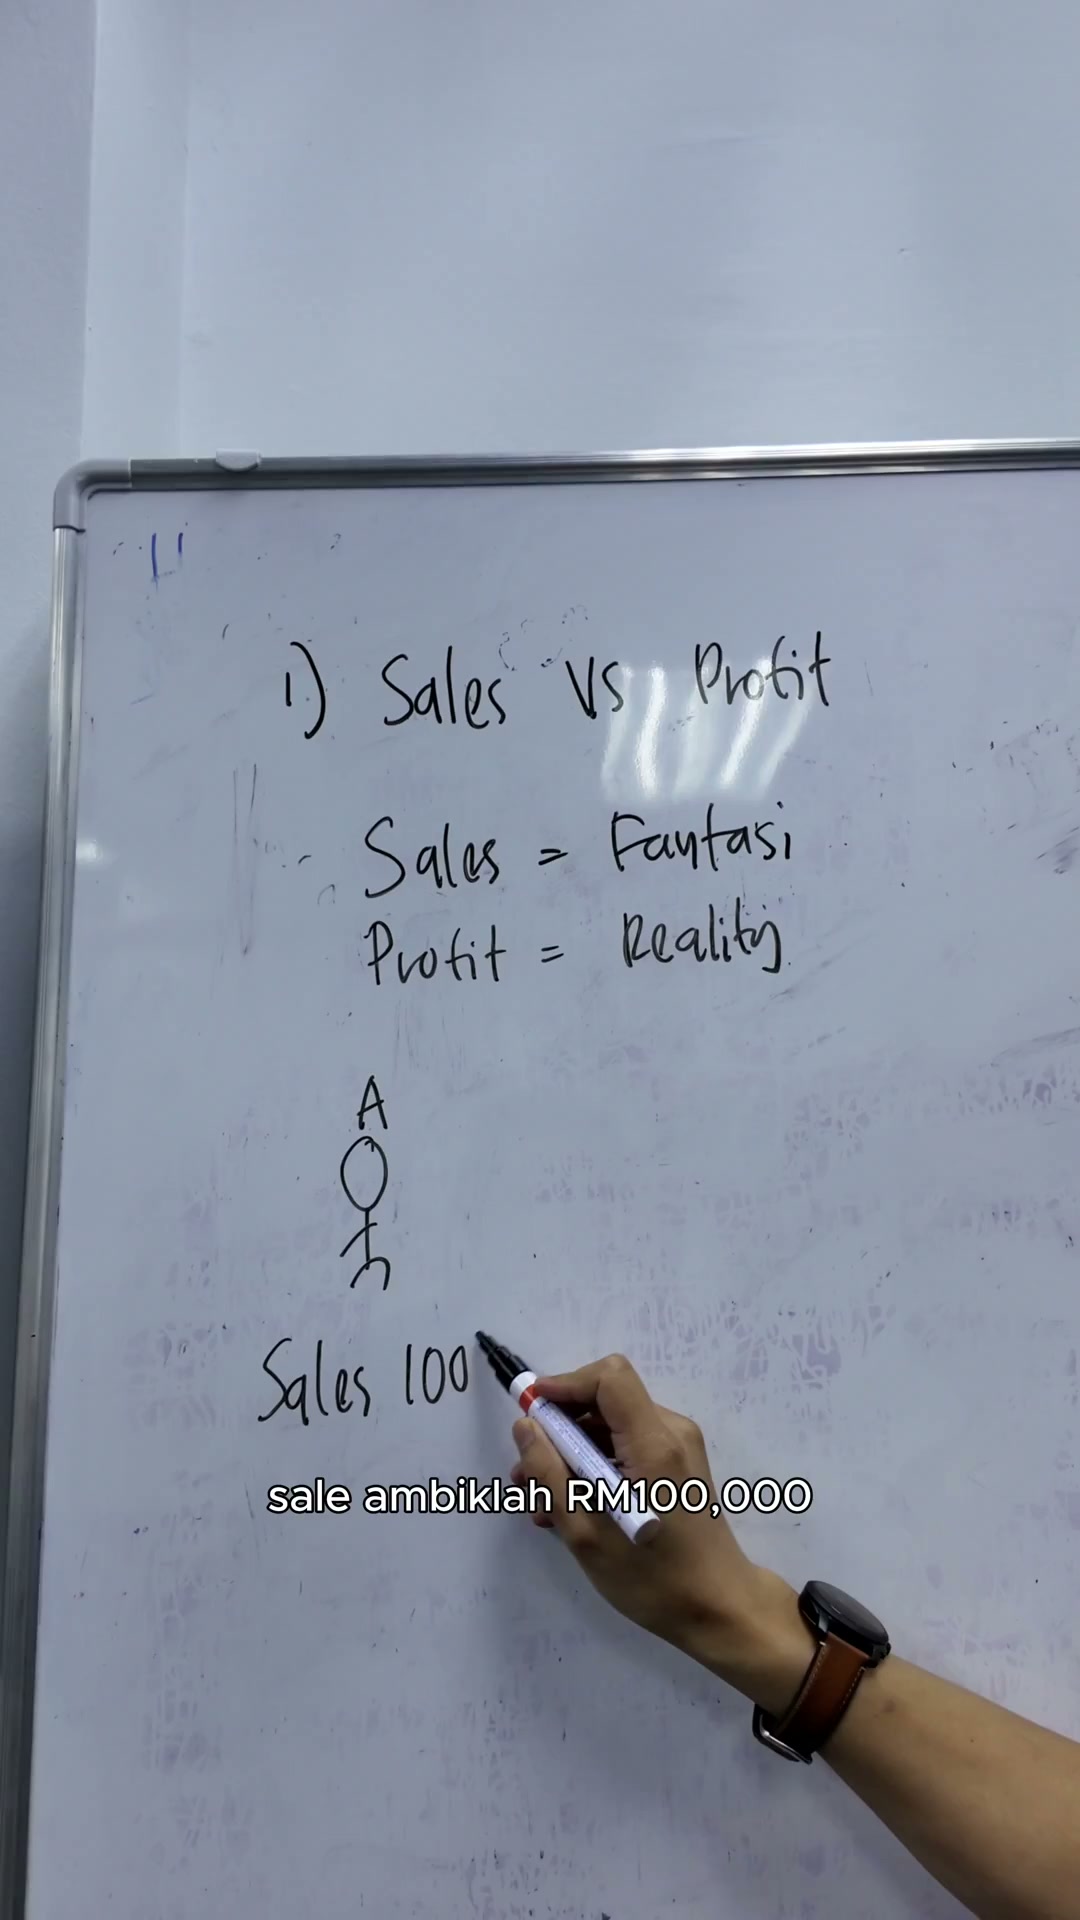
Profit dia, cuba teka berapa
00:00:51–00:00:54
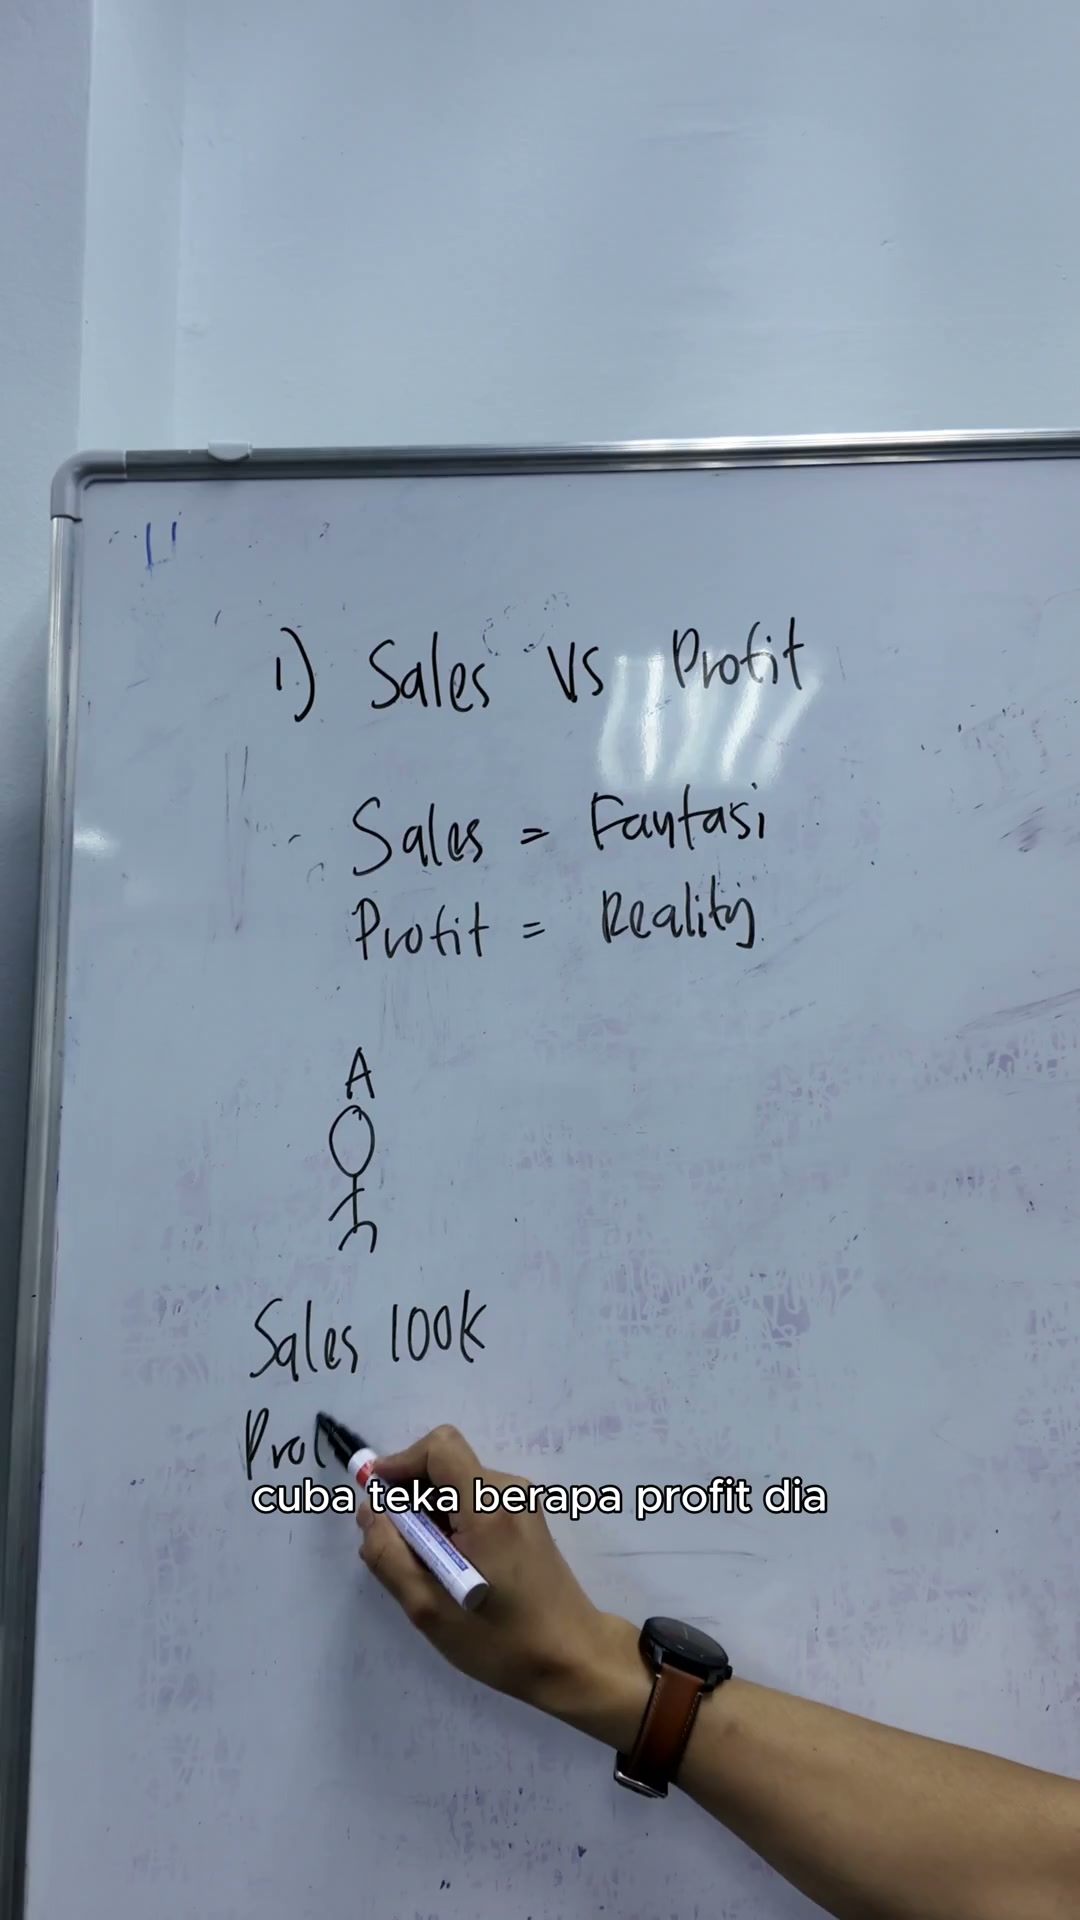
Profit dia, cuba teka berapa
Profit dia ambillah RM30,000
So, sale RM100,000
00:00:54–00:00:57
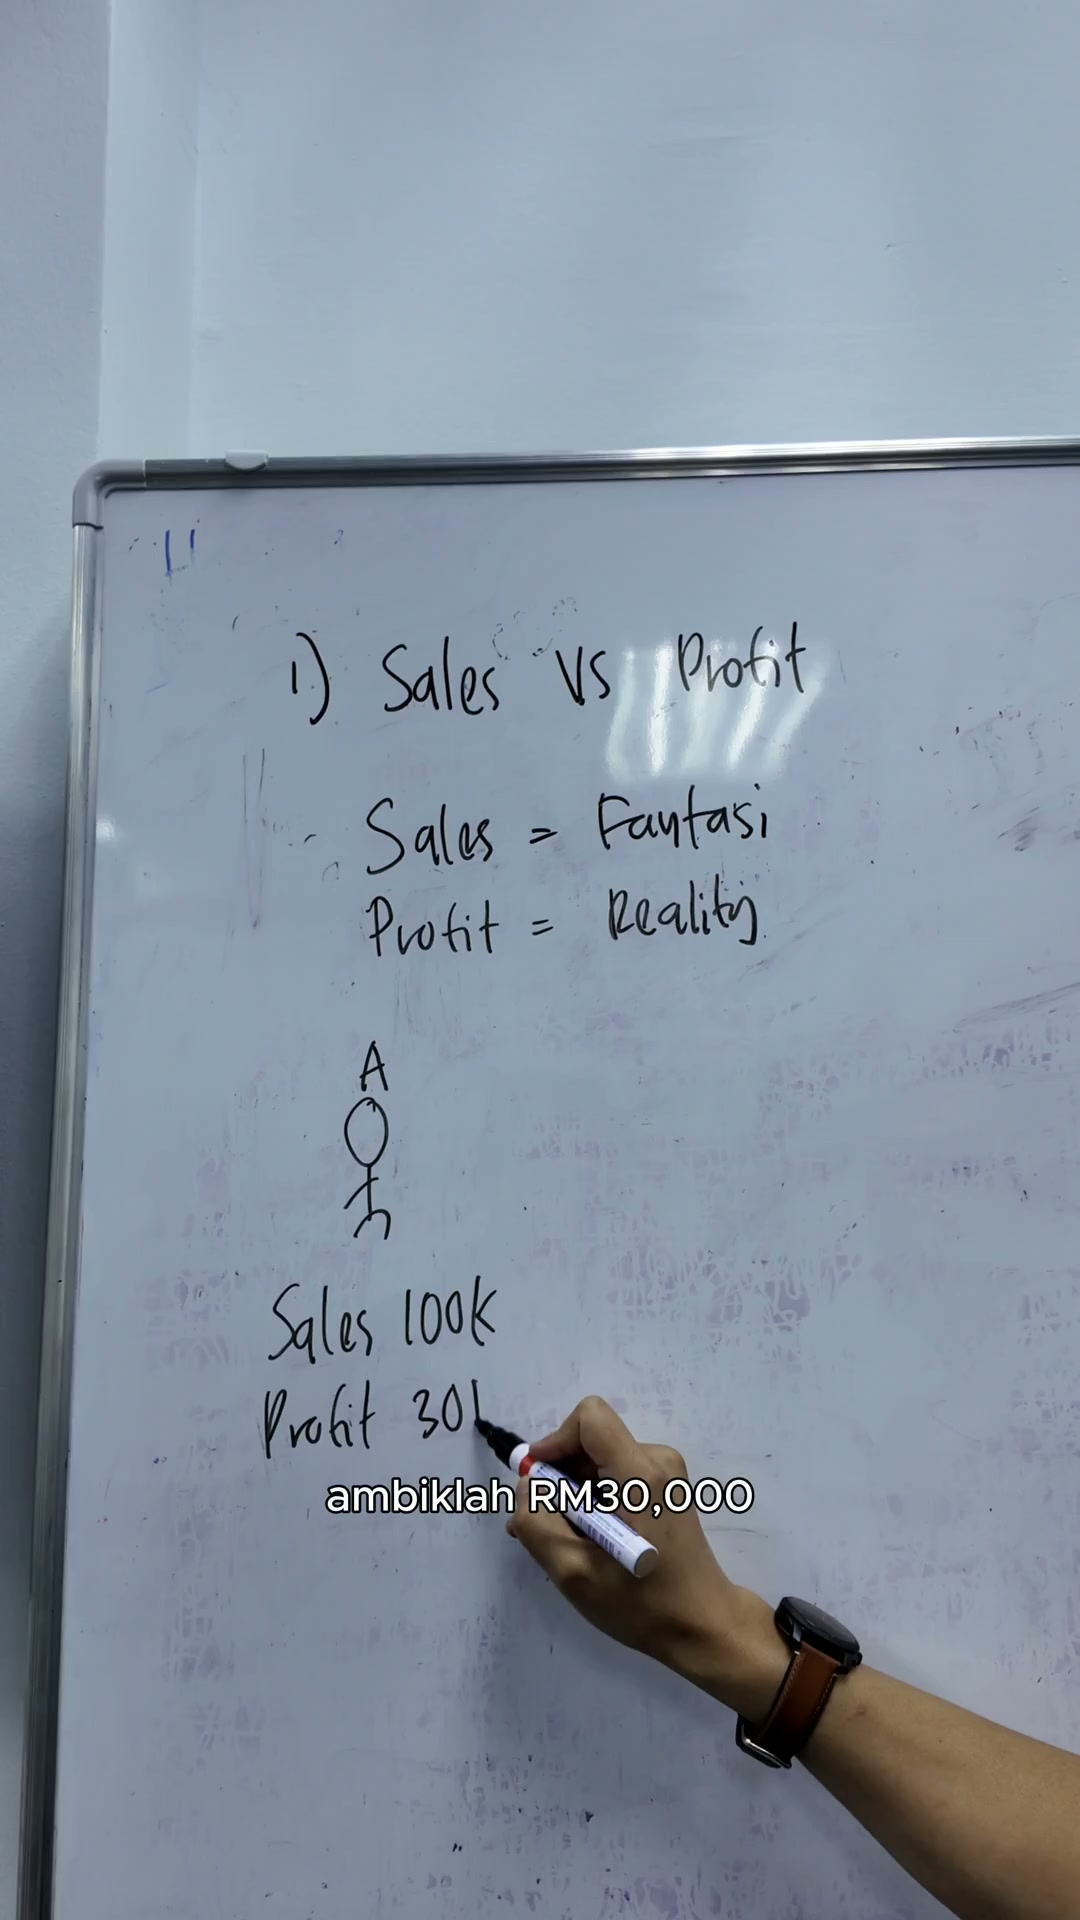
So, sale RM100,000
Ada pula lelaki B
00:00:57–00:01:00
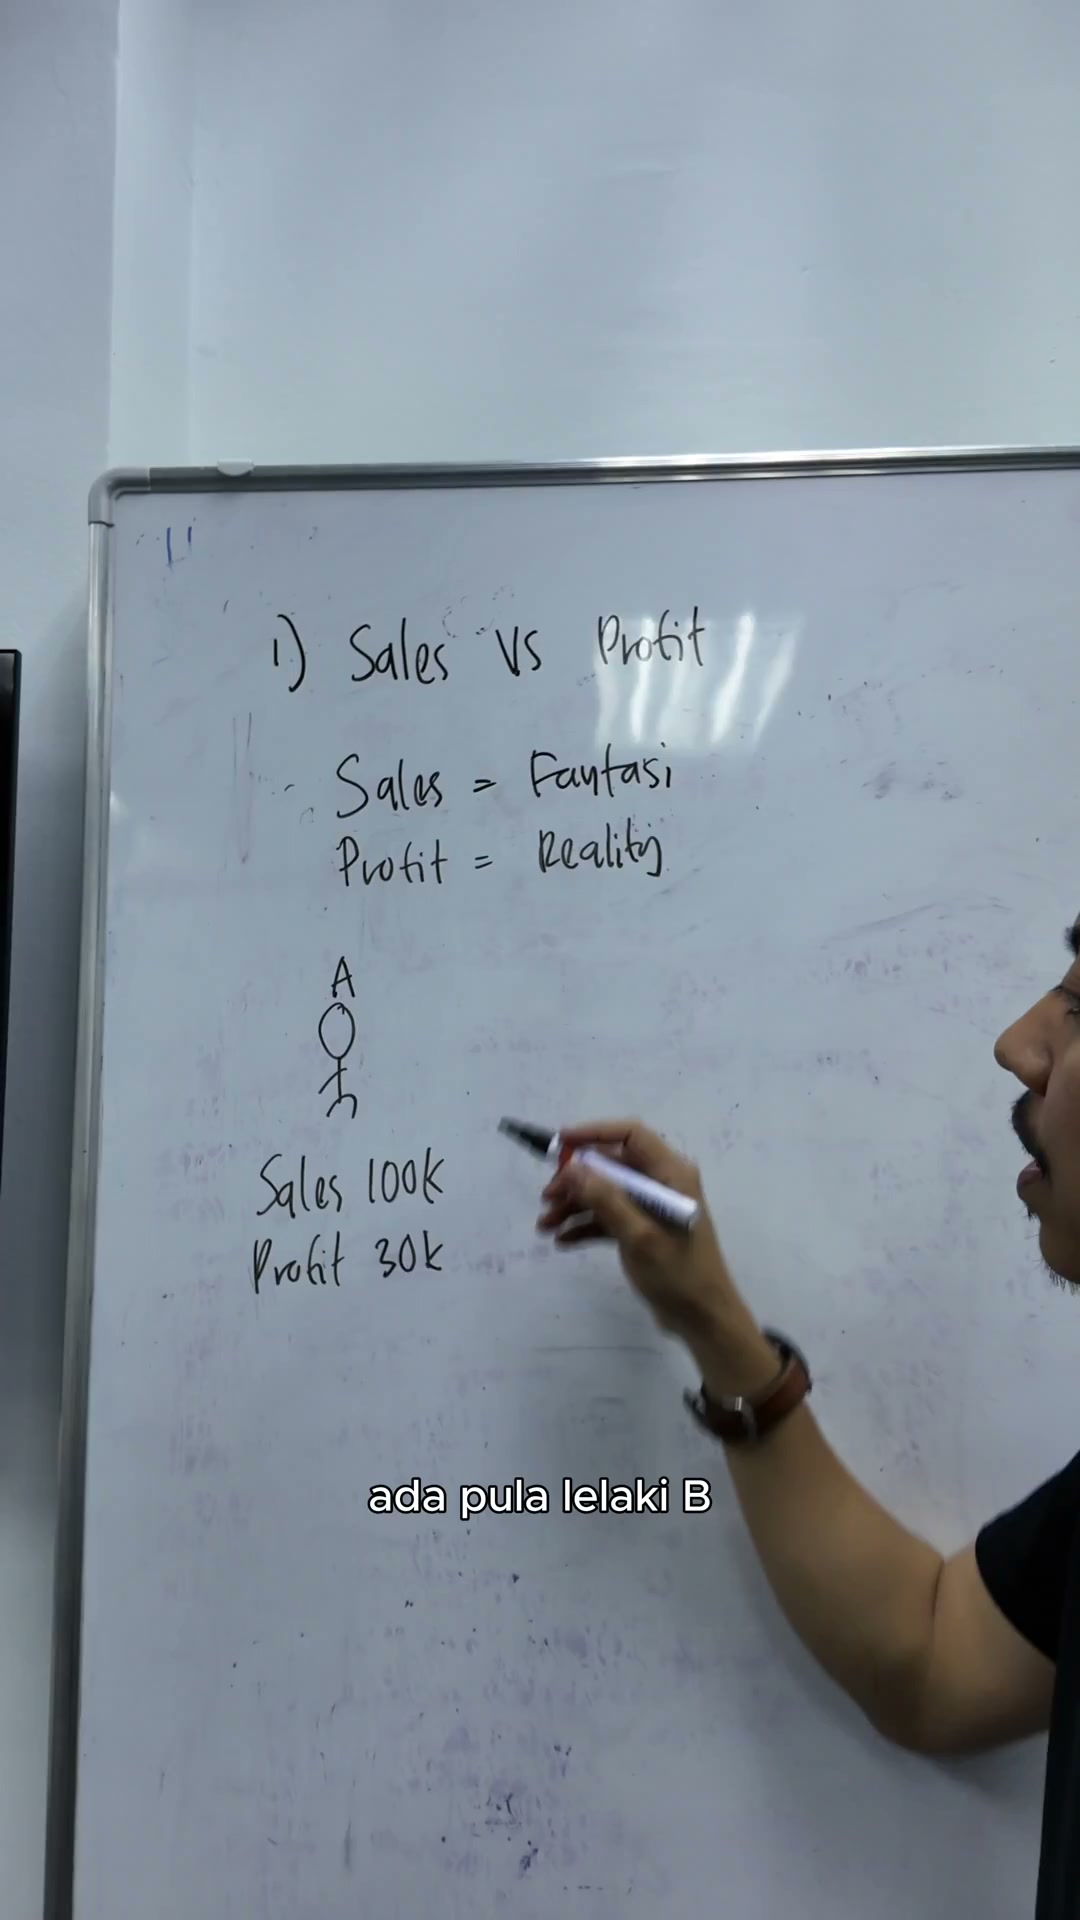
Ada pula lelaki B
Ni orang yang seterusnya
Saya nak tanya awak, manakah lagi bagus
00:01:00–00:01:03
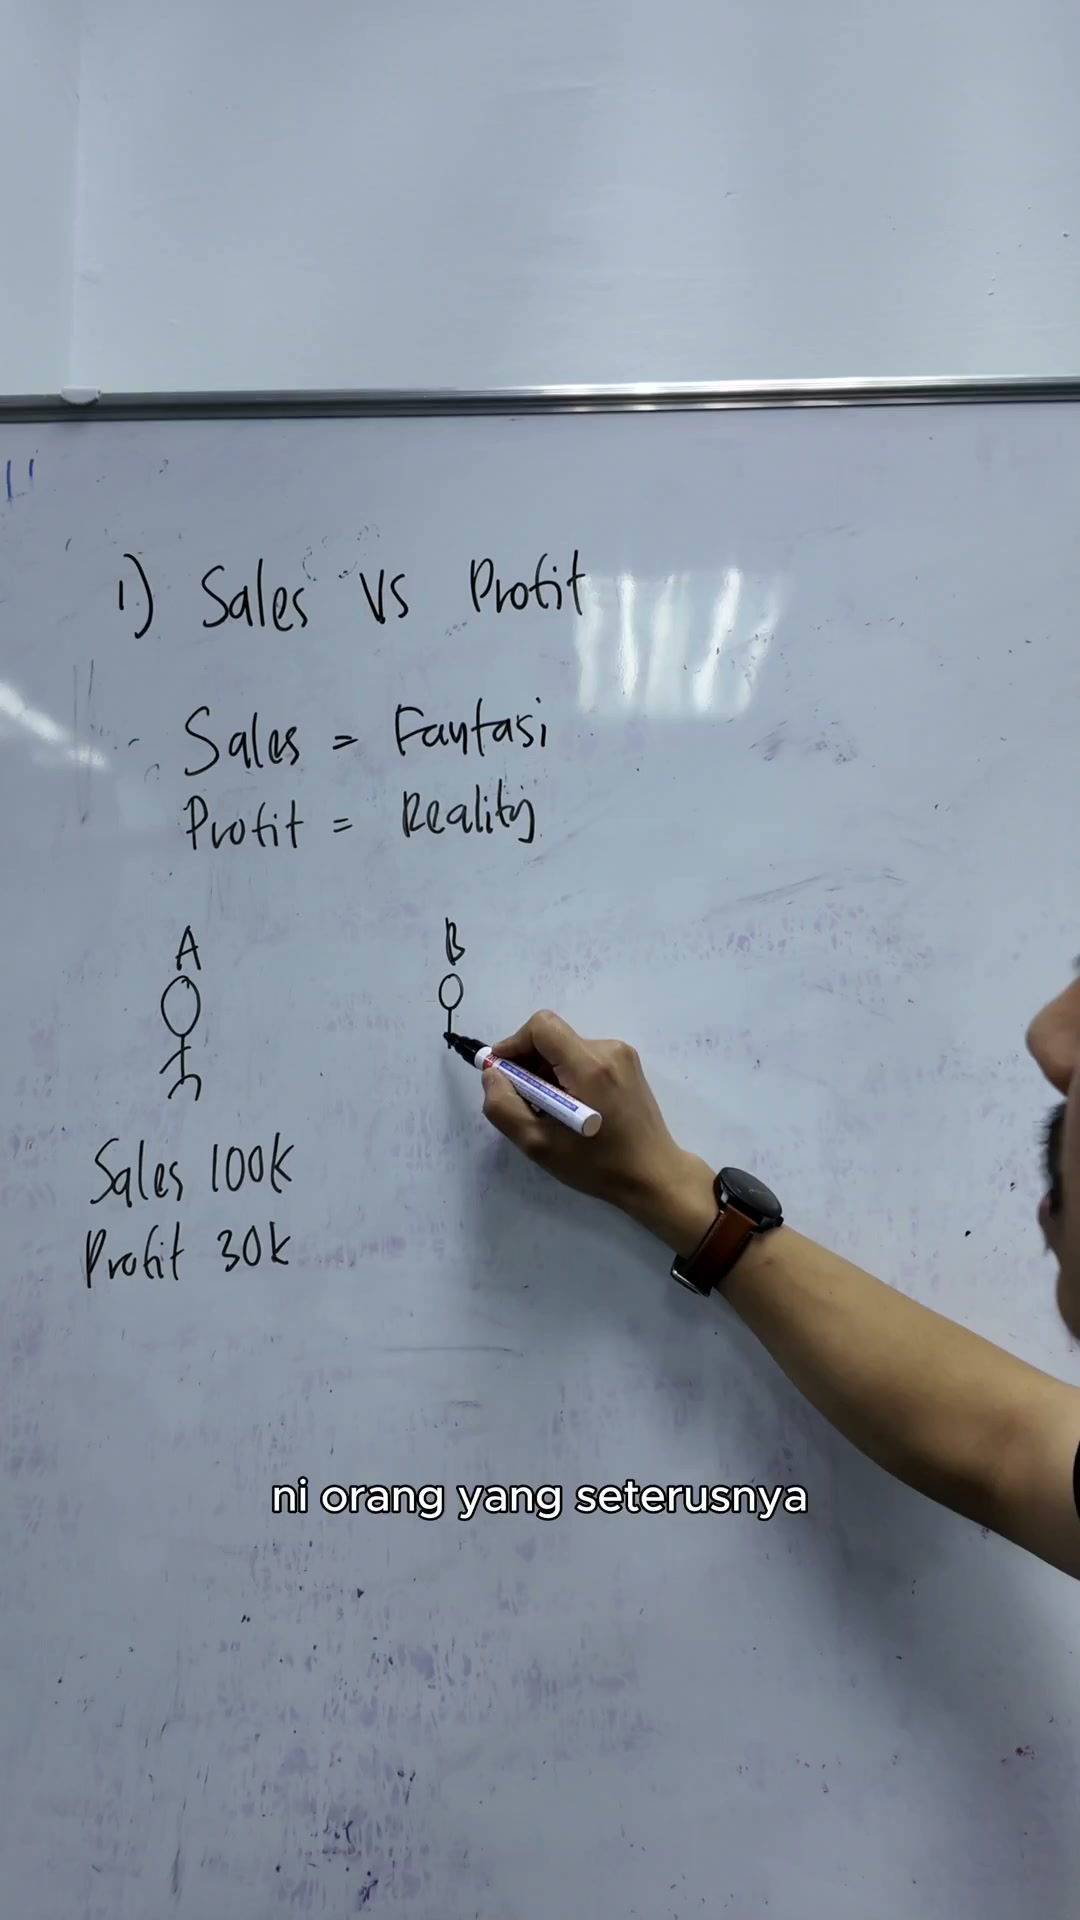
Saya nak tanya awak, manakah lagi bagus
Kalau sale dia adalah
00:01:03–00:01:06
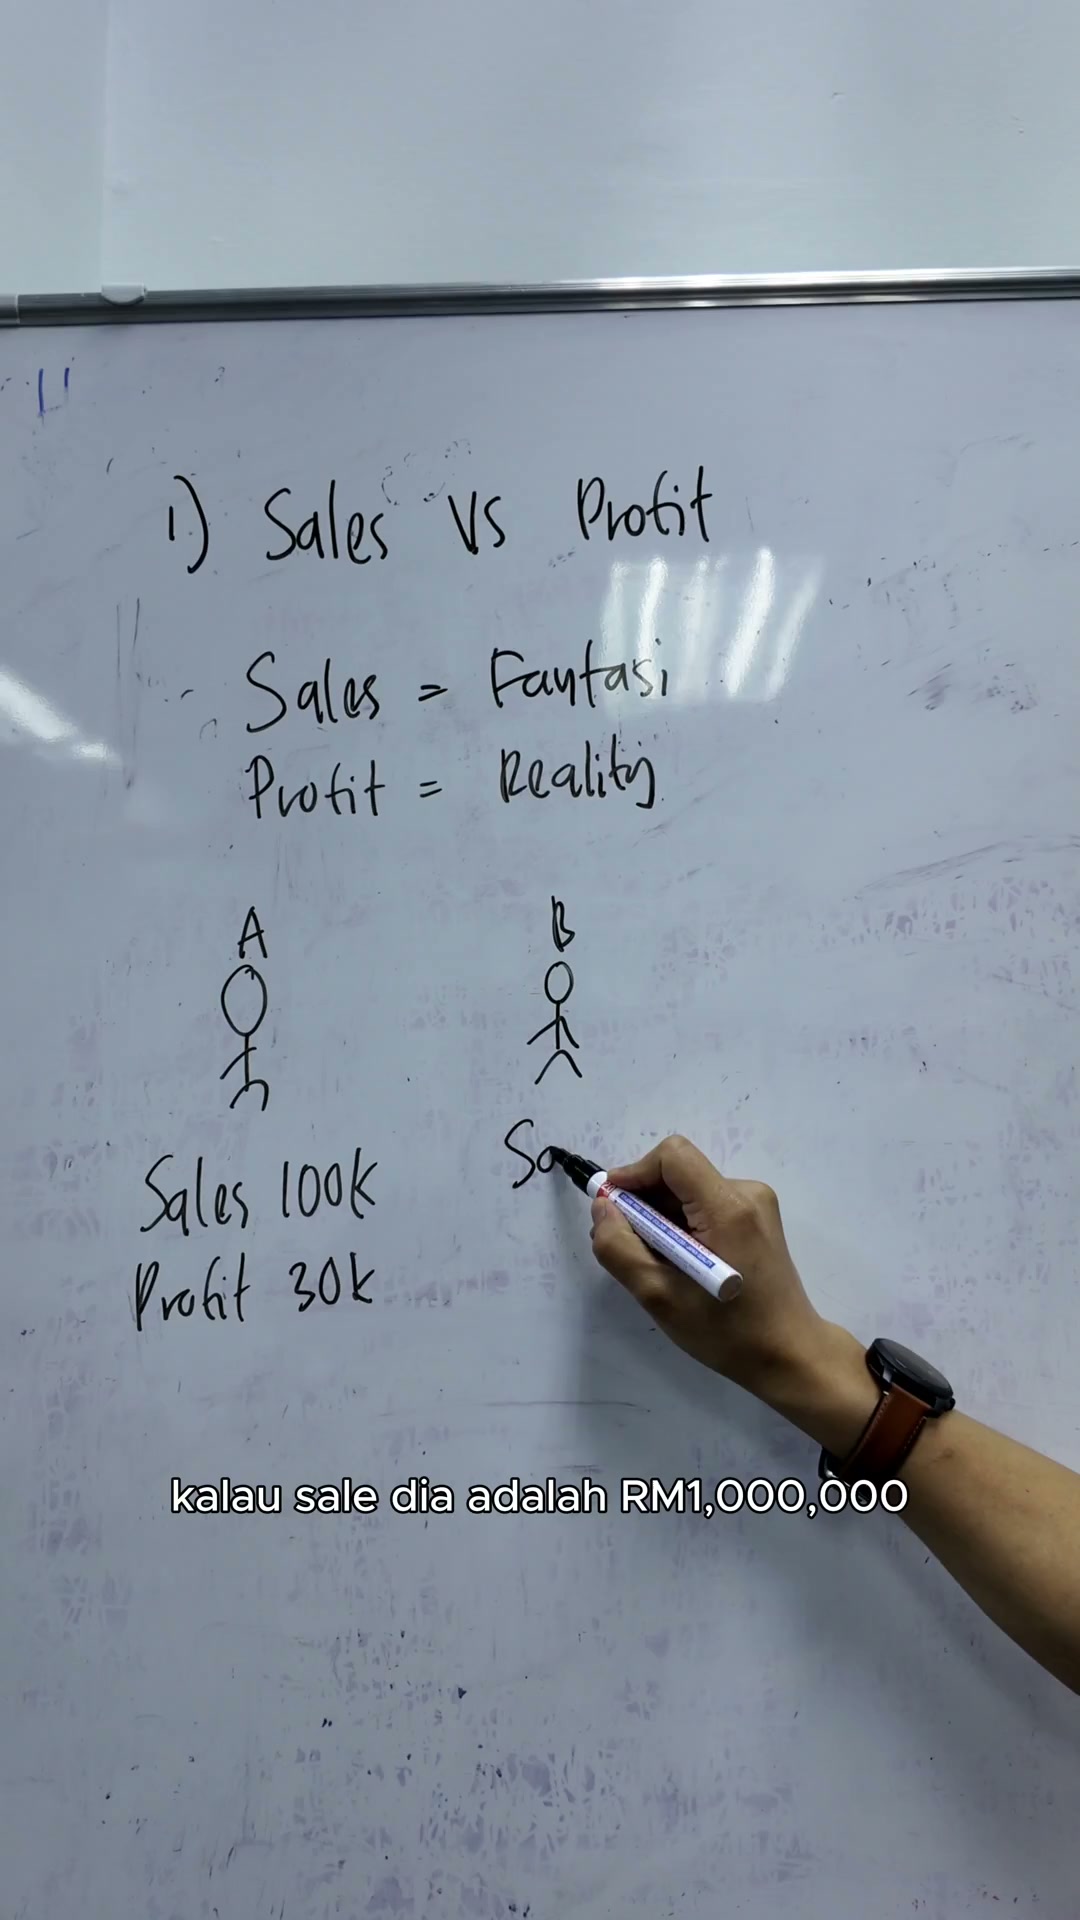
Kalau sale dia adalah
RM1,000,000
00:01:06–00:01:09
RM1,000,000
Tapi profit dia
Ni kita ambil RM1,000,000 sebulan
00:01:09–00:01:12
Ni kita ambil RM1,000,000 sebulan
RM30,000
00:01:12–00:01:15
RM30,000
Sama
Maksudnya, sale RM100,000
00:01:15–00:01:18
Maksudnya, sale RM100,000
Profit RM30,000
Sale RM1,000, profit pun RM30,000
00:01:18–00:01:21
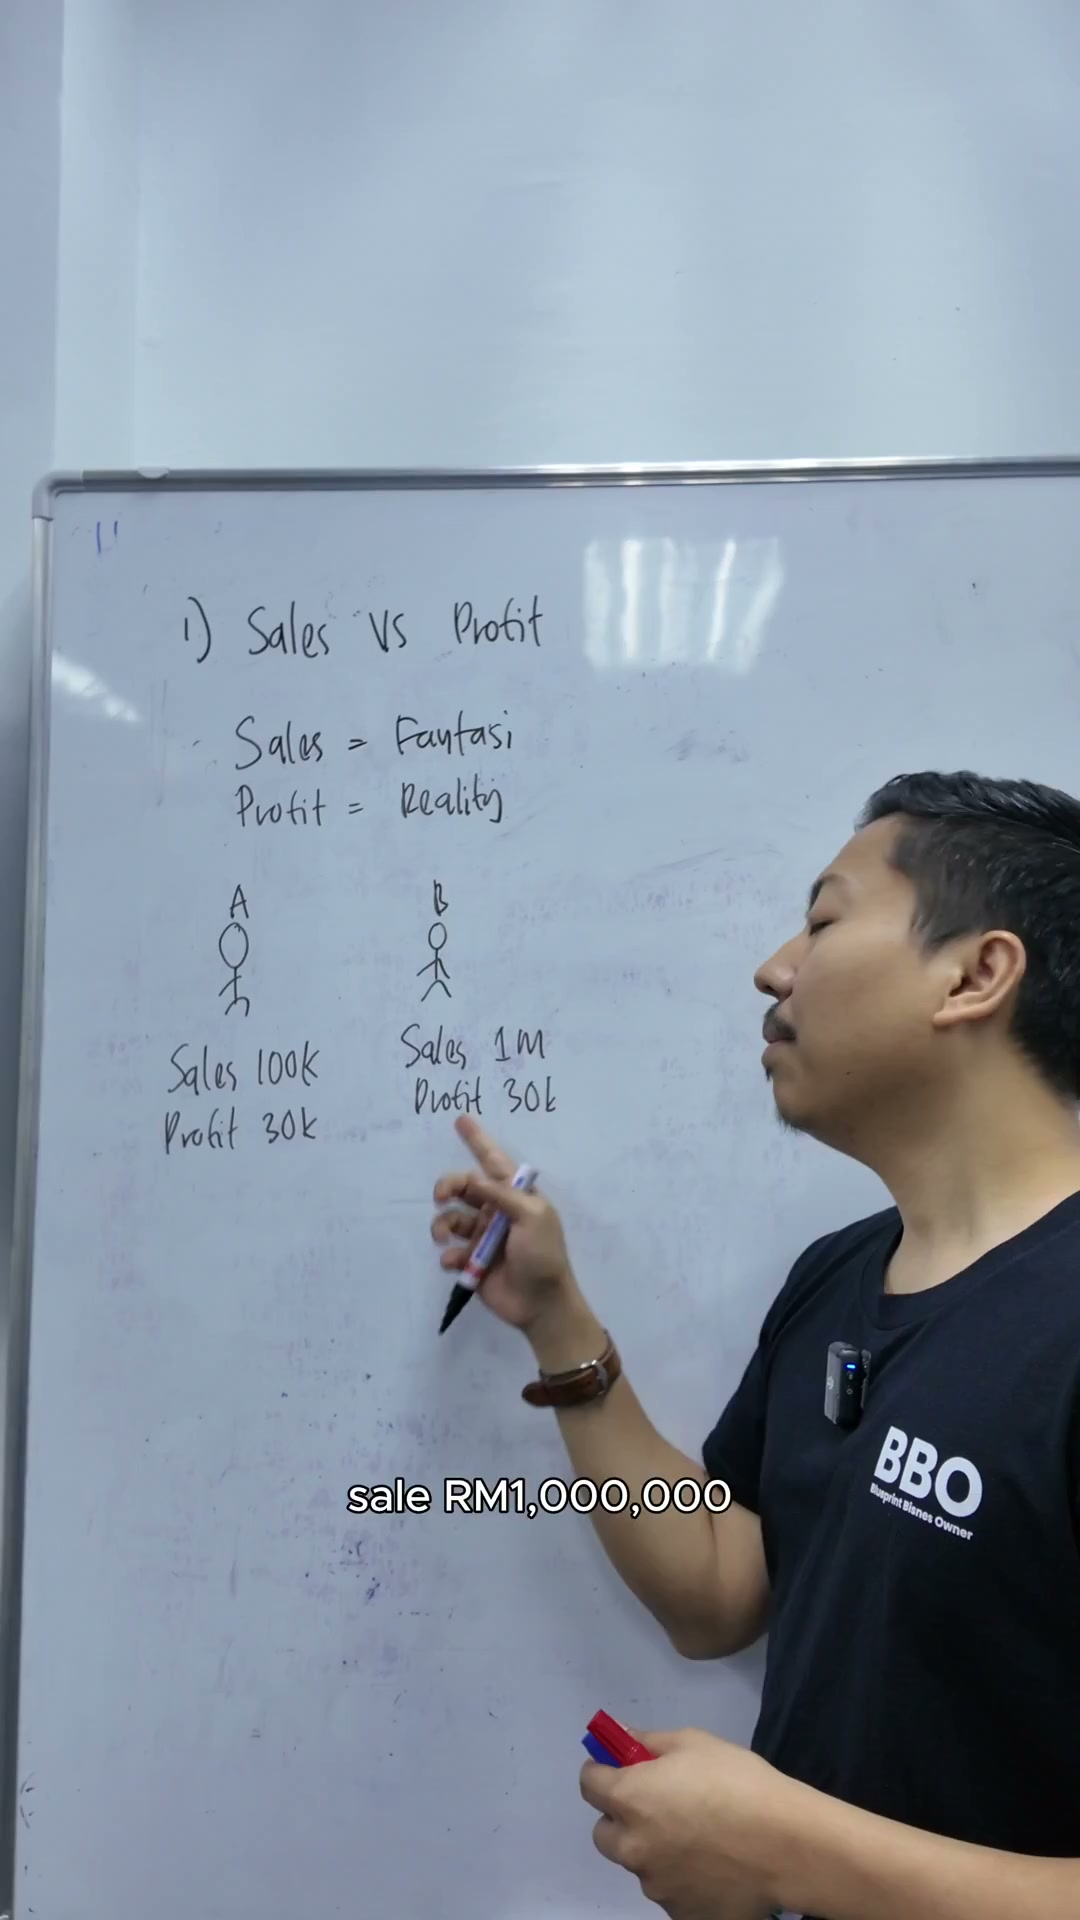
Sale RM1,000, profit pun RM30,000
Mana bagus? Yang nikah
00:01:21–00:01:24
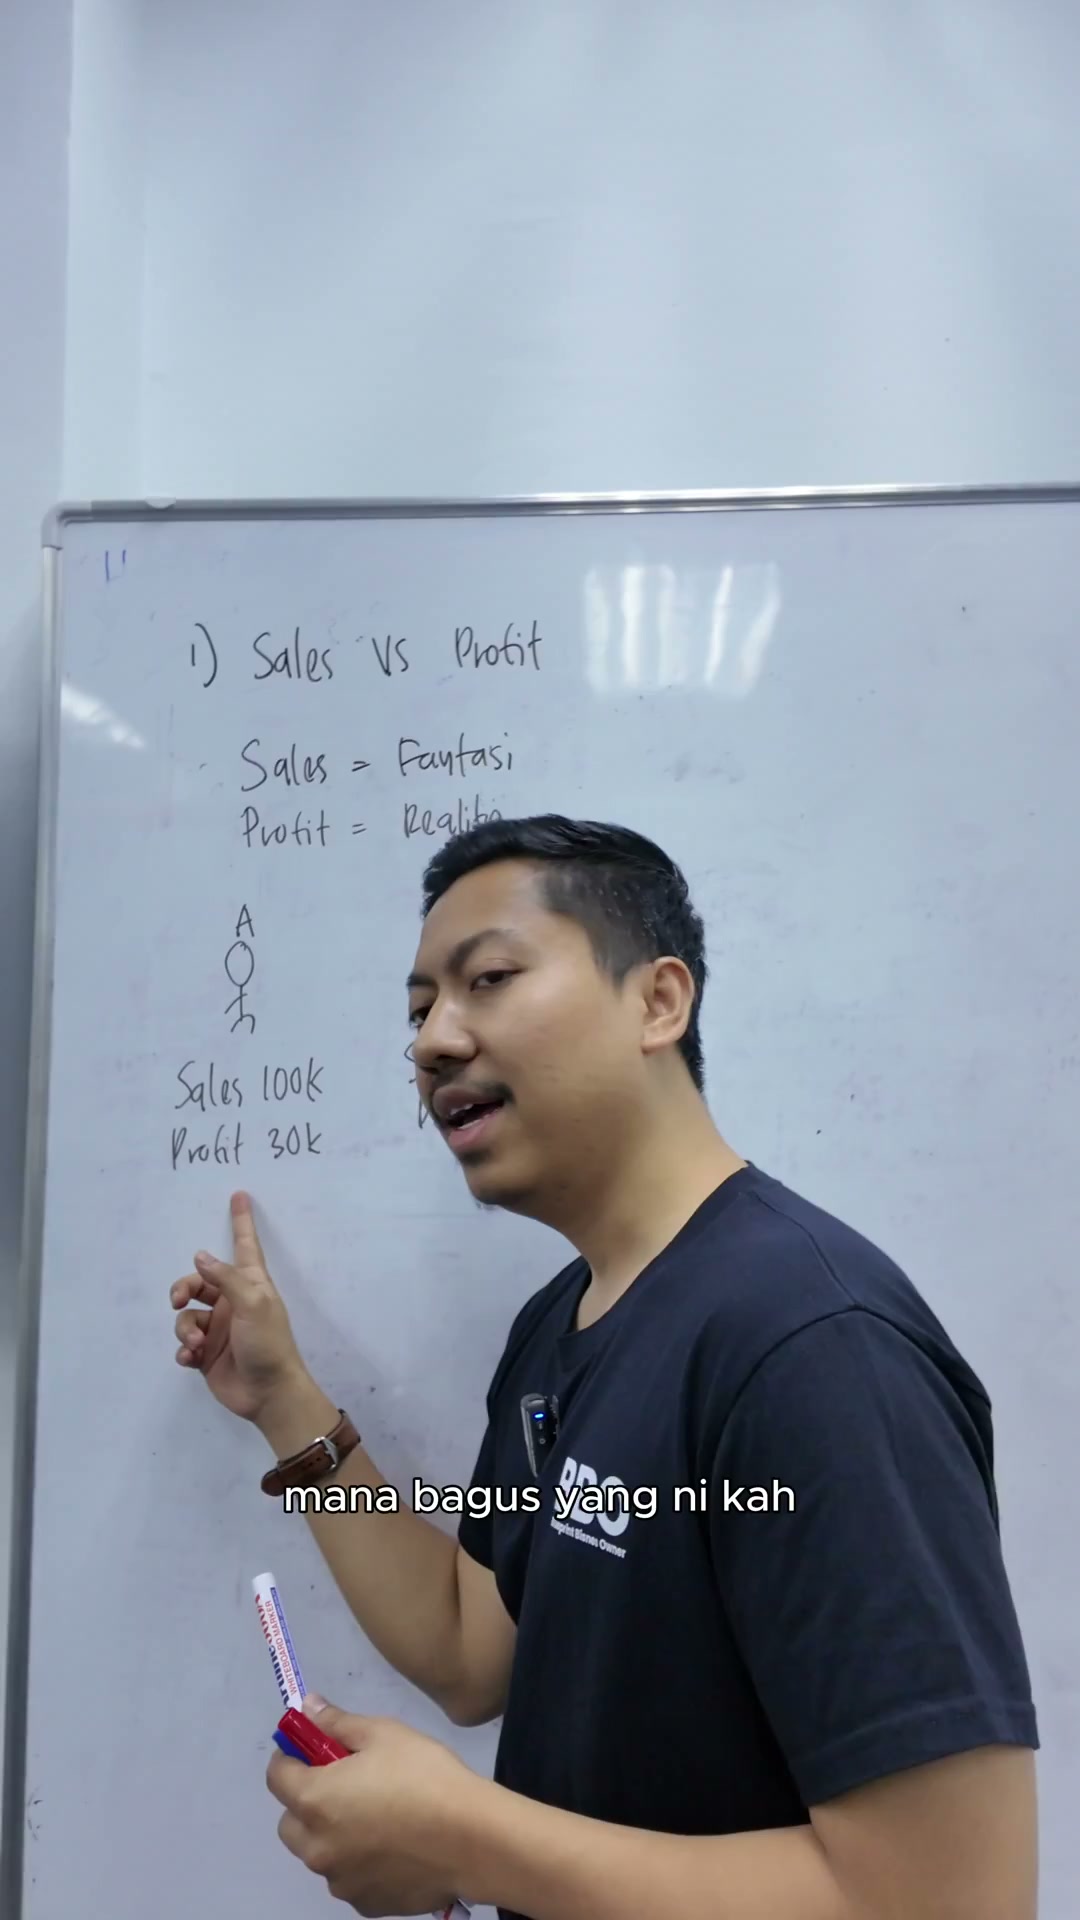
Mana bagus? Yang nikah
Yang nikah, yang nikah, yang nikah
Jawapan dia, yang ni tak bagus
00:01:24–00:01:27
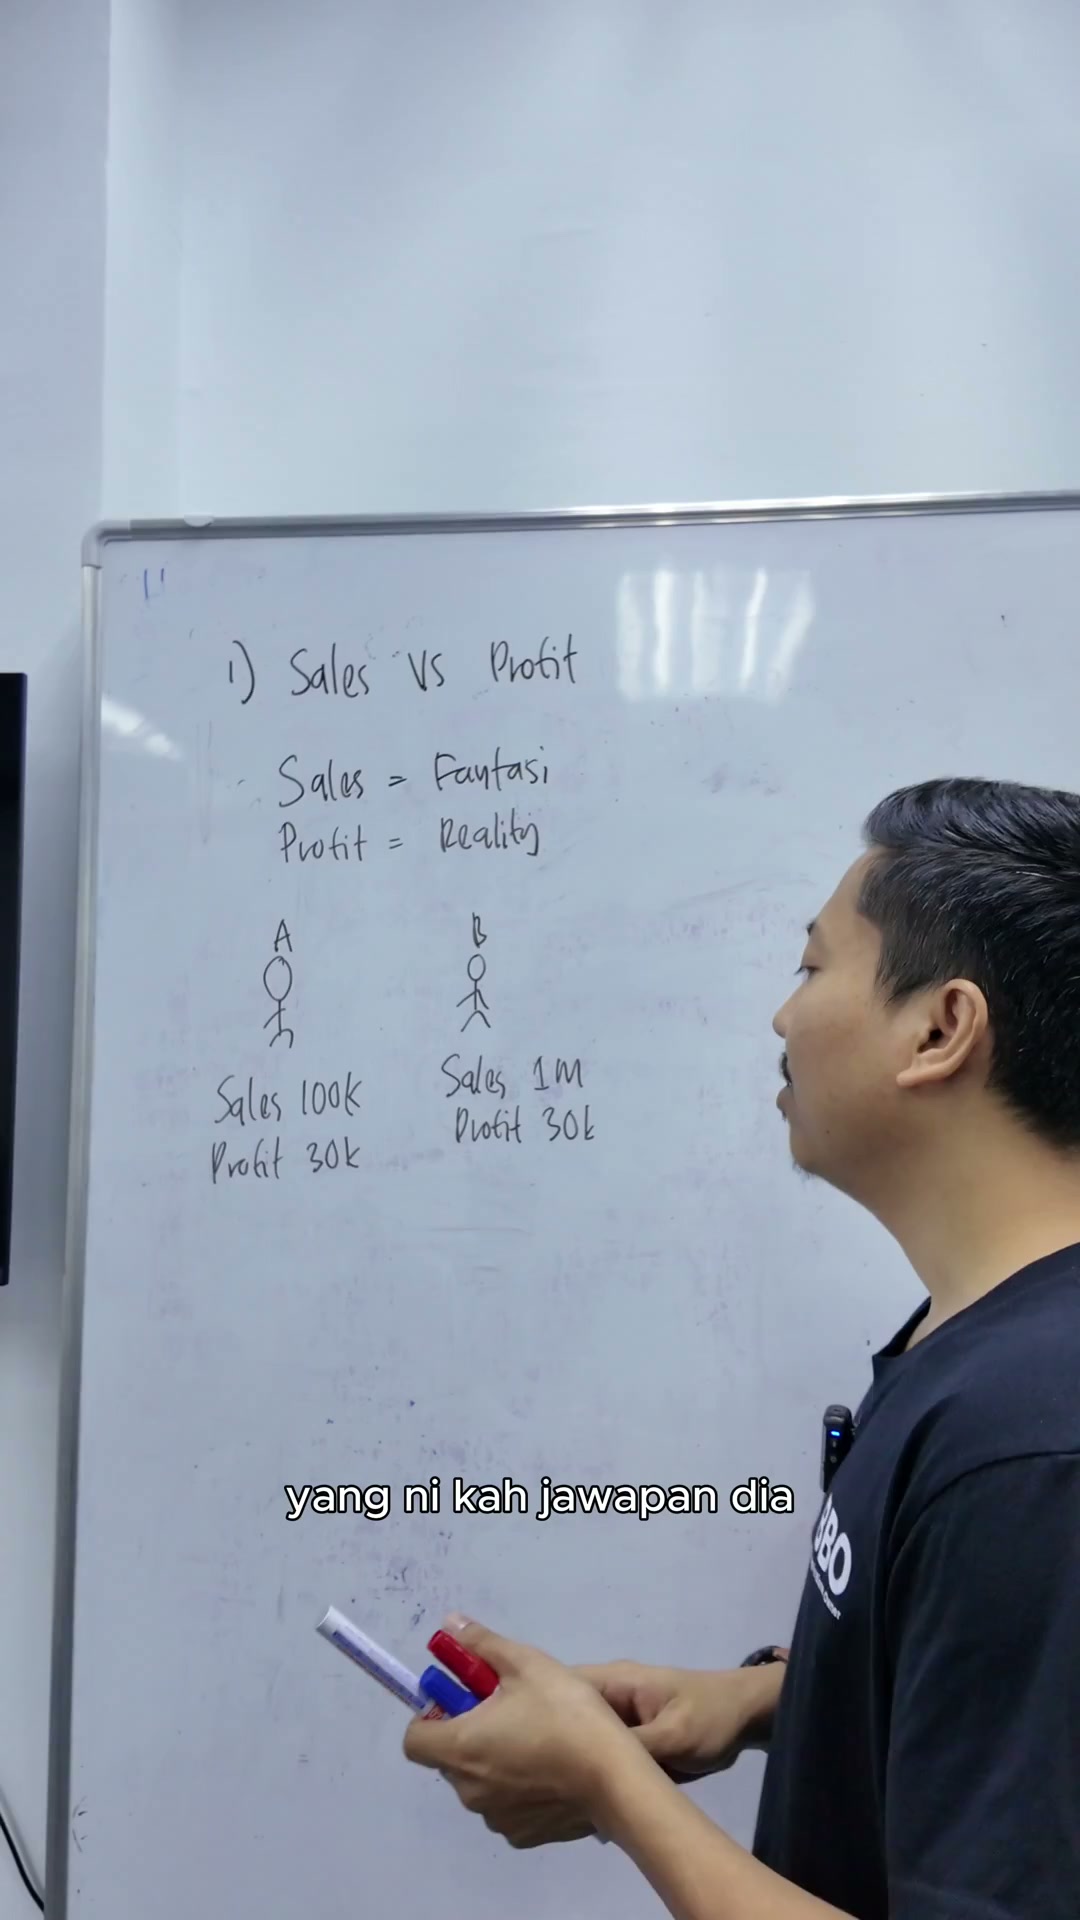
Jawapan dia, yang ni tak bagus
Yang belah kiri A ni bagus
00:01:27–00:01:30

Yang belah kiri A ni bagus
Kenapa guys?
00:01:30–00:01:33

Kenapa guys?
Sebab yang ni kita panggil efficient
00:01:33–00:01:36
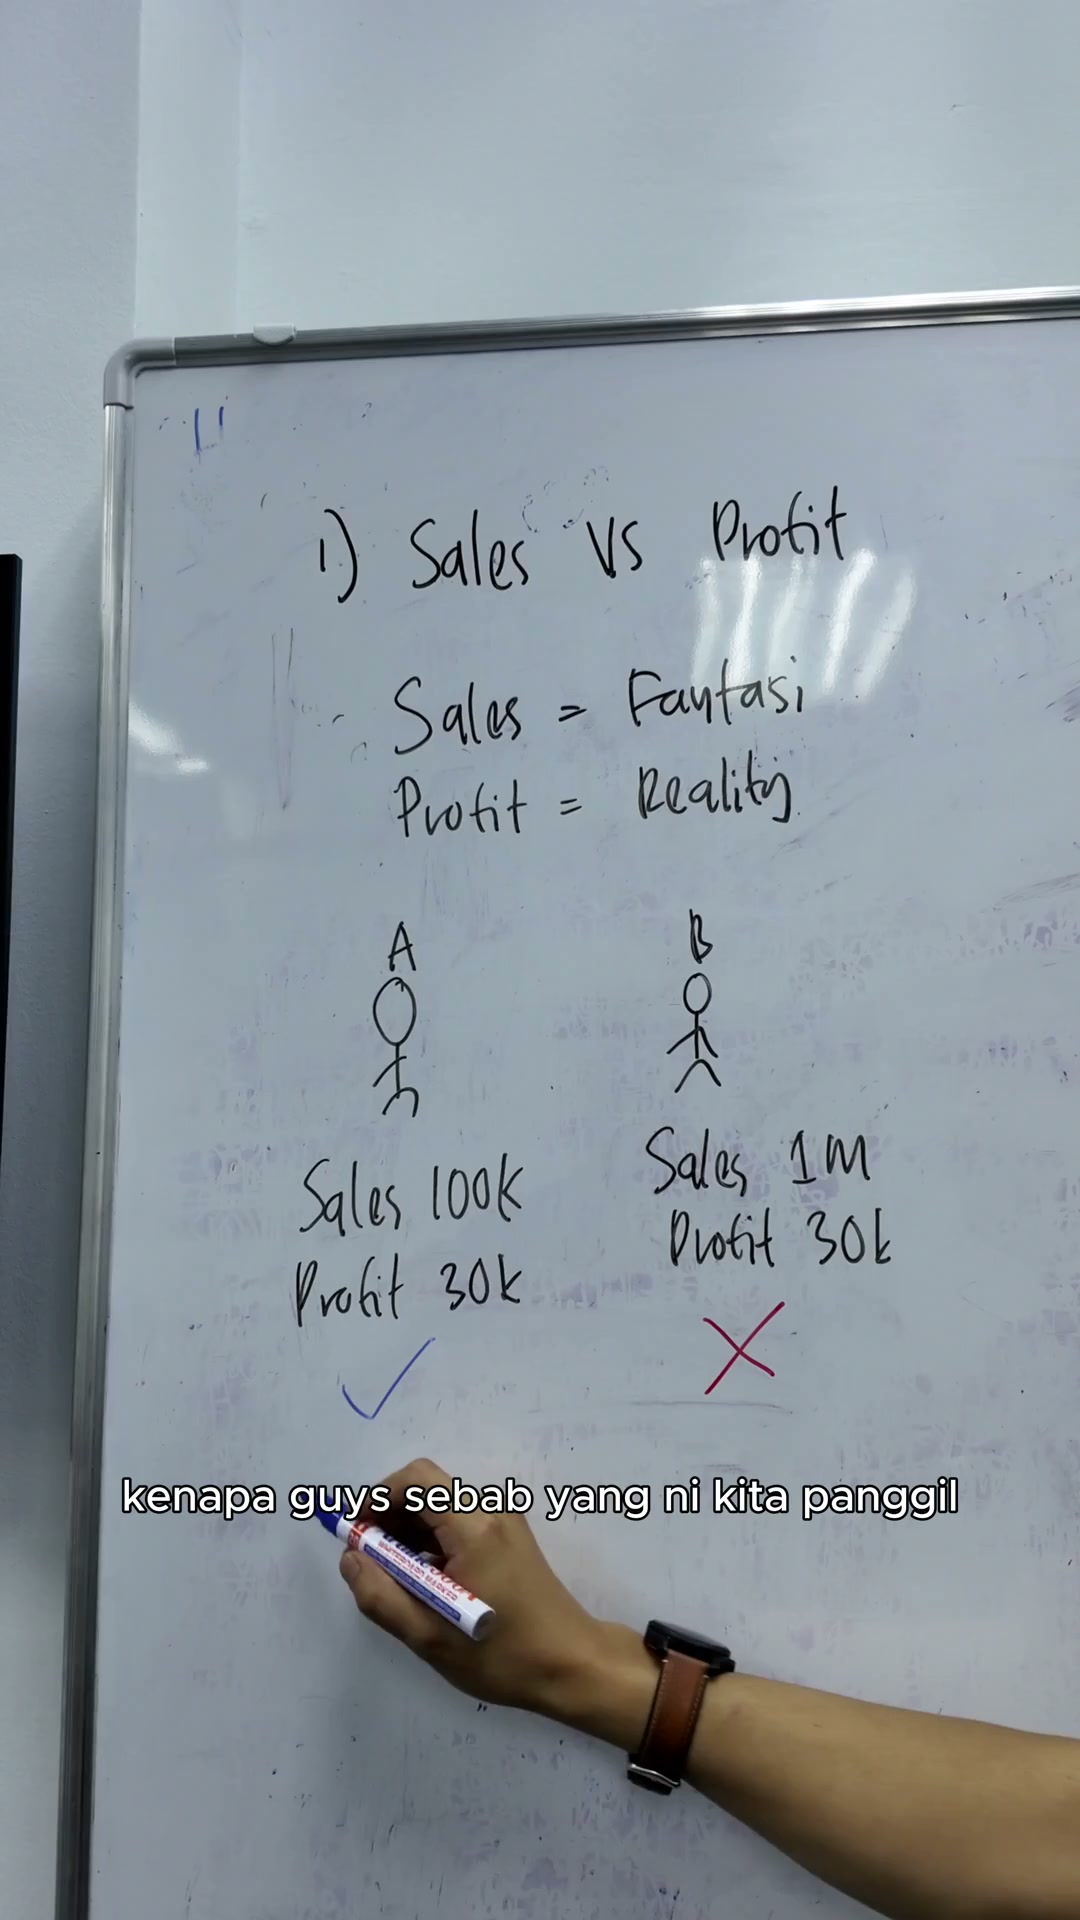
Sebab yang ni kita panggil efficient
Efficient
00:01:36–00:01:39

Efficient
Manakala yang belah kanan ni, kalau awak tengok
00:01:39–00:01:42

Manakala yang belah kanan ni, kalau awak tengok
Dia tak bijak tau
Yang ni penat gila
00:01:42–00:01:45
Yang ni penat gila
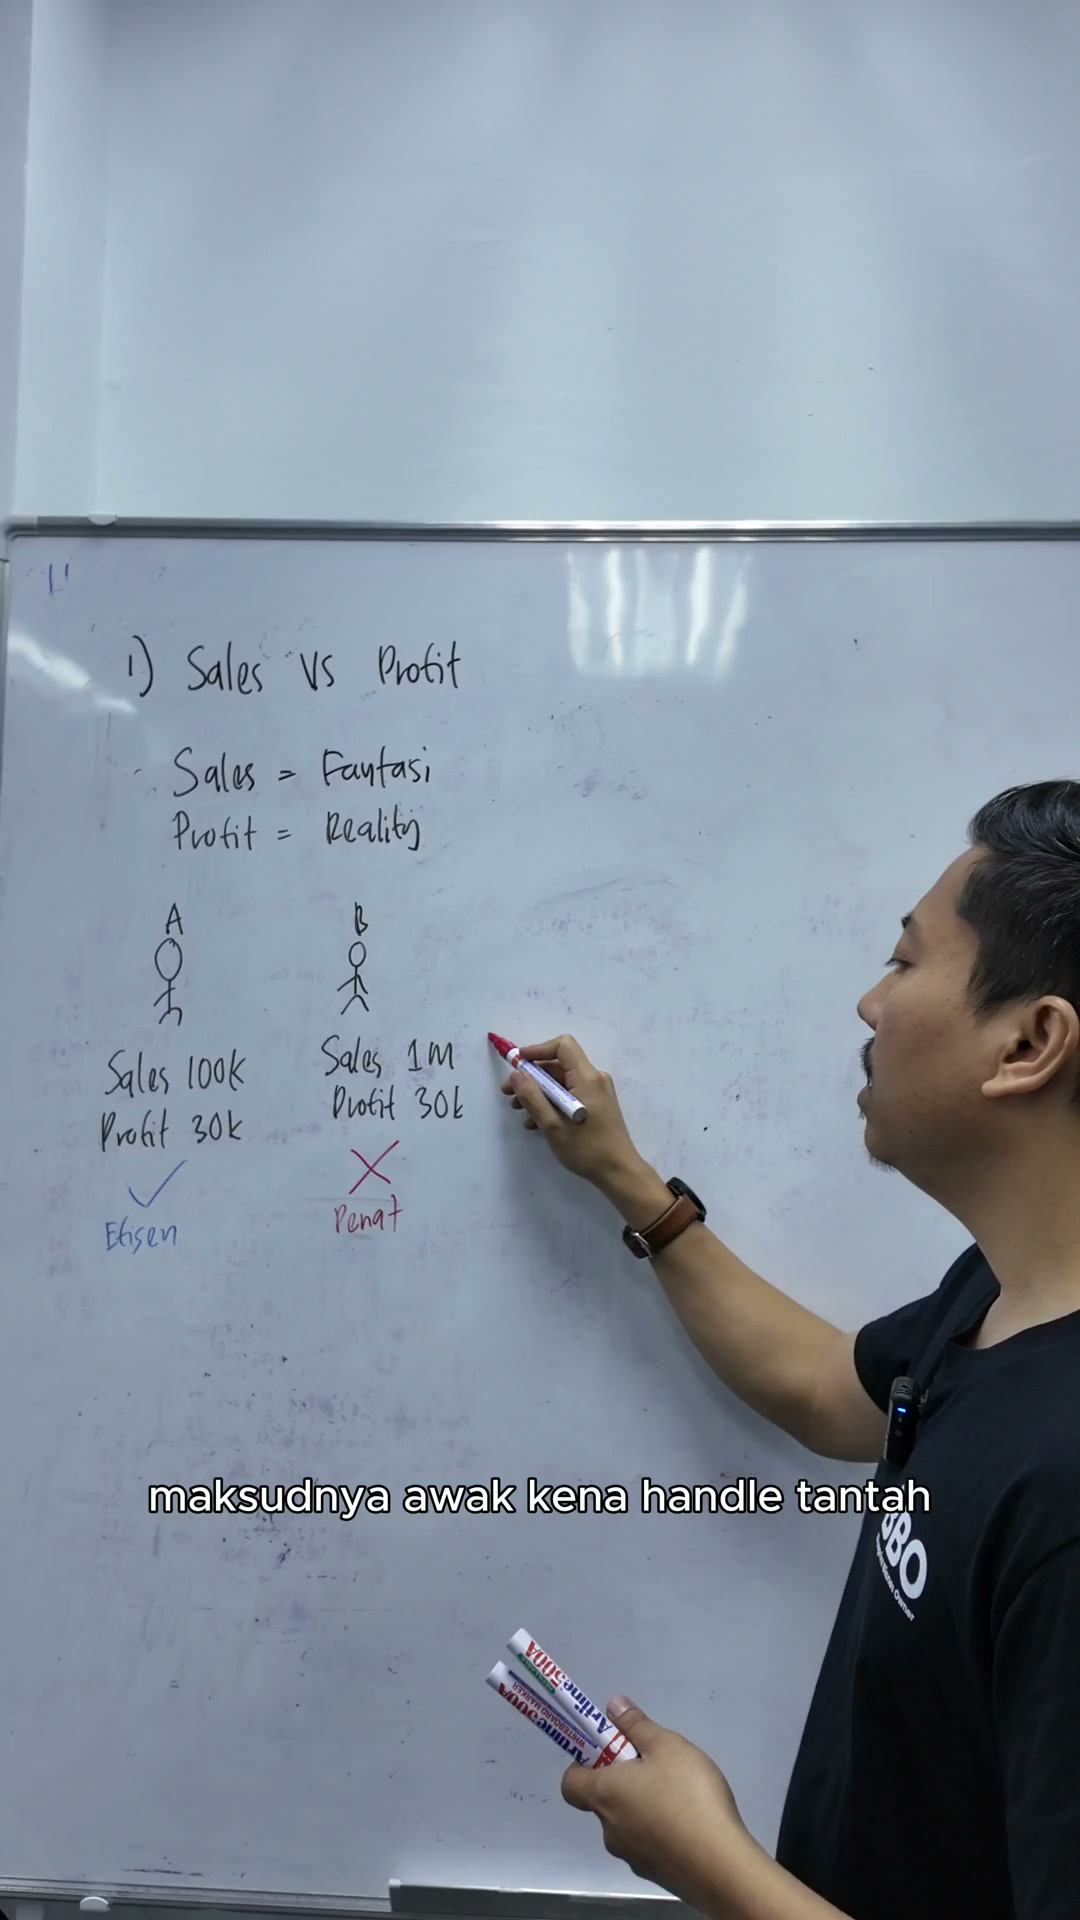
Bayangkan, bila awak ada 1 juta seal
00:01:45–00:01:48

Bayangkan, bila awak ada 1 juta seal
Sebulan contohnya
Maksudnya awak kena handle tantah
00:01:48–00:01:51
Maksudnya awak kena handle tantah
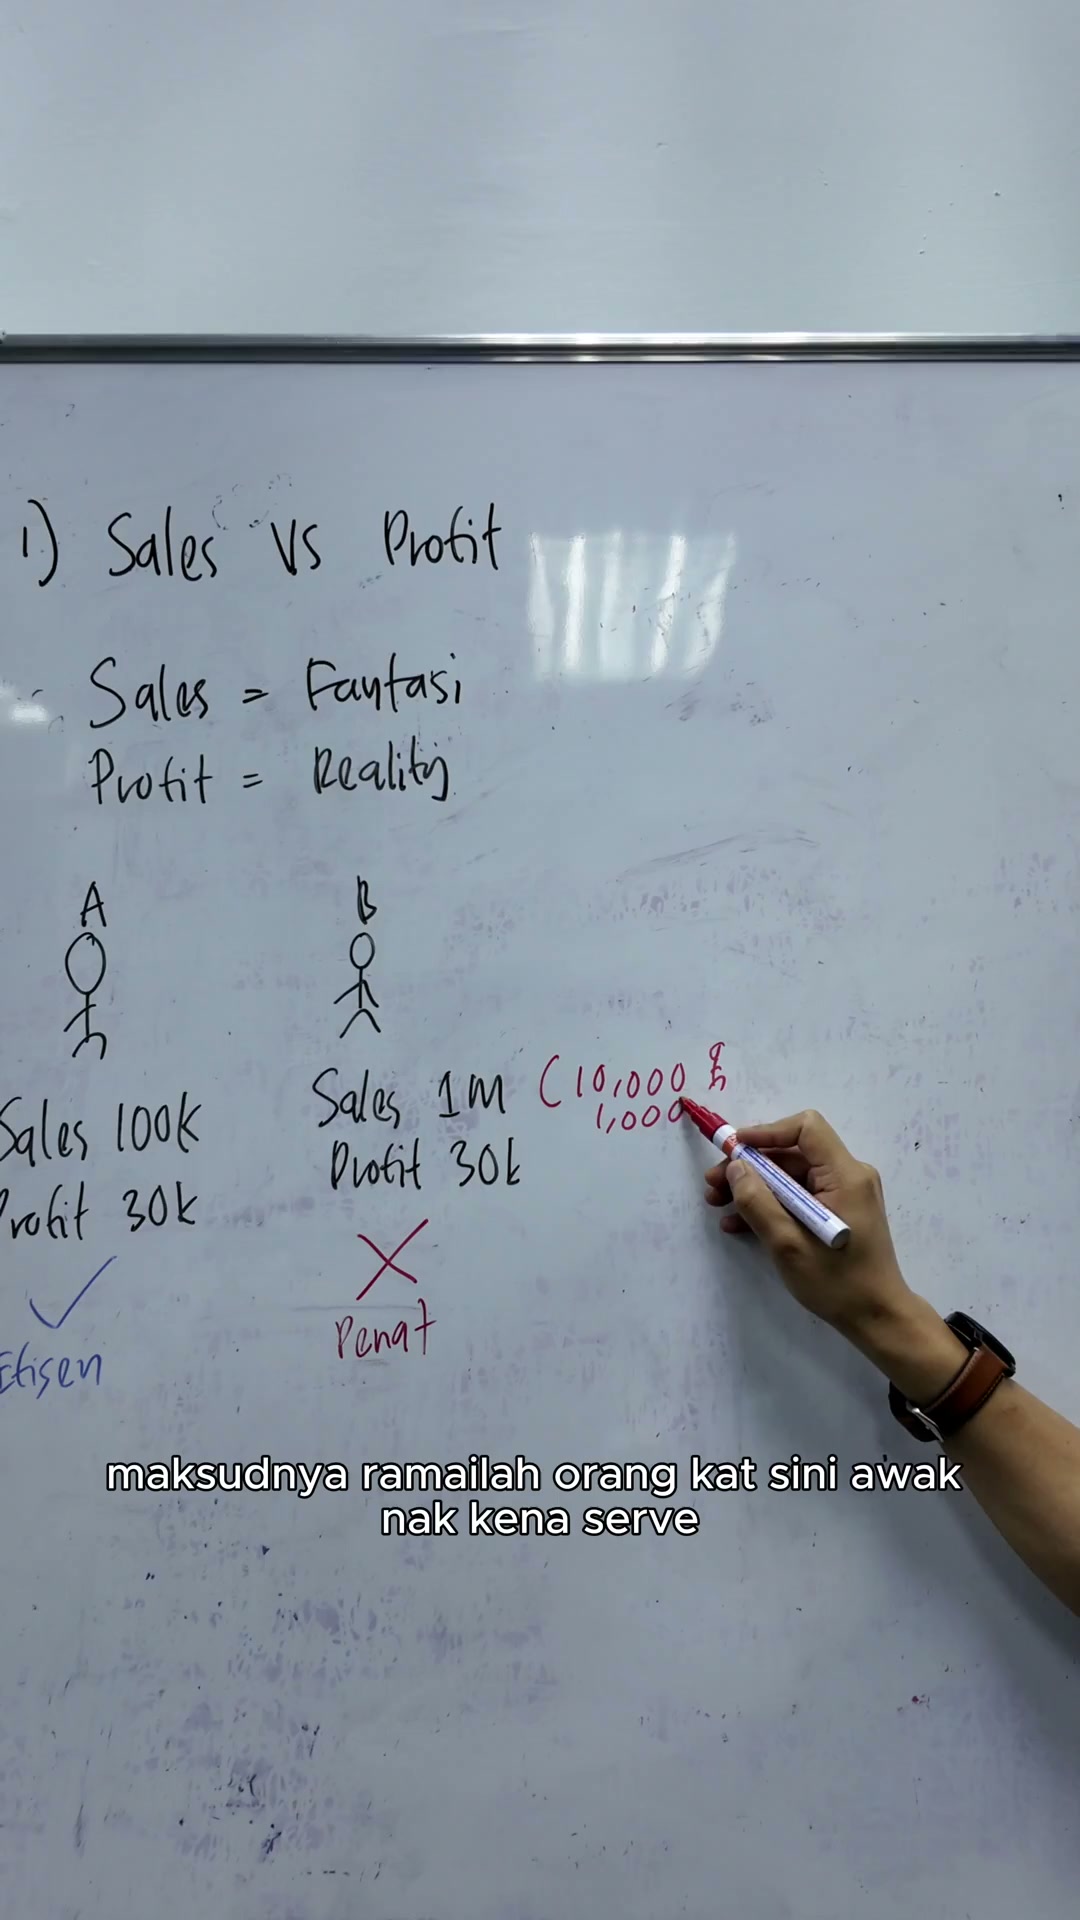
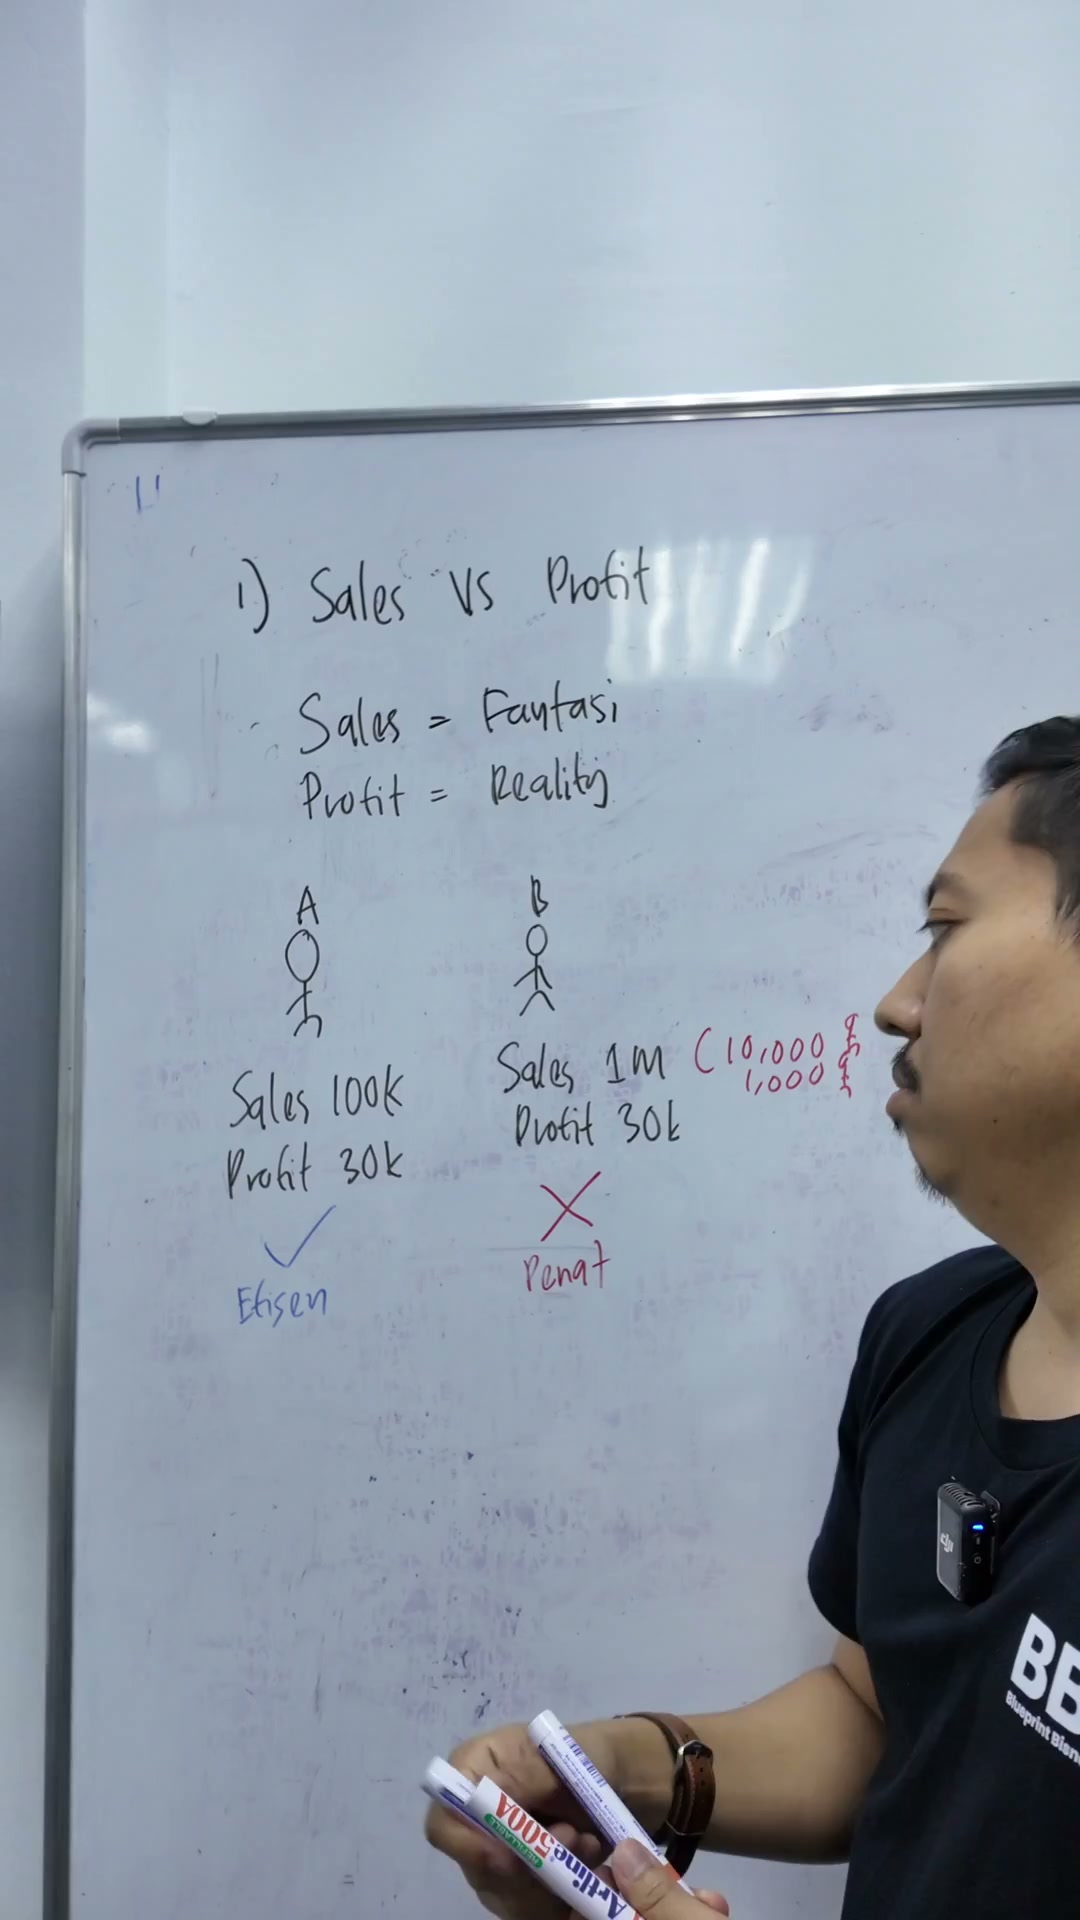
Ini equivalent of 10,000 customer
Ataupun 1,000 customer
00:01:51–00:01:54

Ataupun 1,000 customer
Maksudnya ramailah orang kat sini
00:01:54–00:01:57
Maksudnya ramailah orang kat sini
Awak nak kena serve
Manakala orang yang buat RM100,000
00:01:57–00:02:00

Manakala orang yang buat RM100,000
Profit sama
Mungkin dia kena serve sebanyak
Mungkin 100 orang
00:02:00–00:02:03
Mungkin 100 orang
Mungkin 300 orang
Nampak beza kat sini
00:02:03–00:02:06
Nampak beza kat sini
So that's why lah
Kita jangan suka sale tinggi
00:02:06–00:02:09

Kita jangan suka sale tinggi
Sale adalah fantasi
00:02:09–00:02:12

Sale adalah fantasi
Profit adalah reality
Dan nak tahu sale ni
00:02:12–00:02:15

Dan nak tahu sale ni
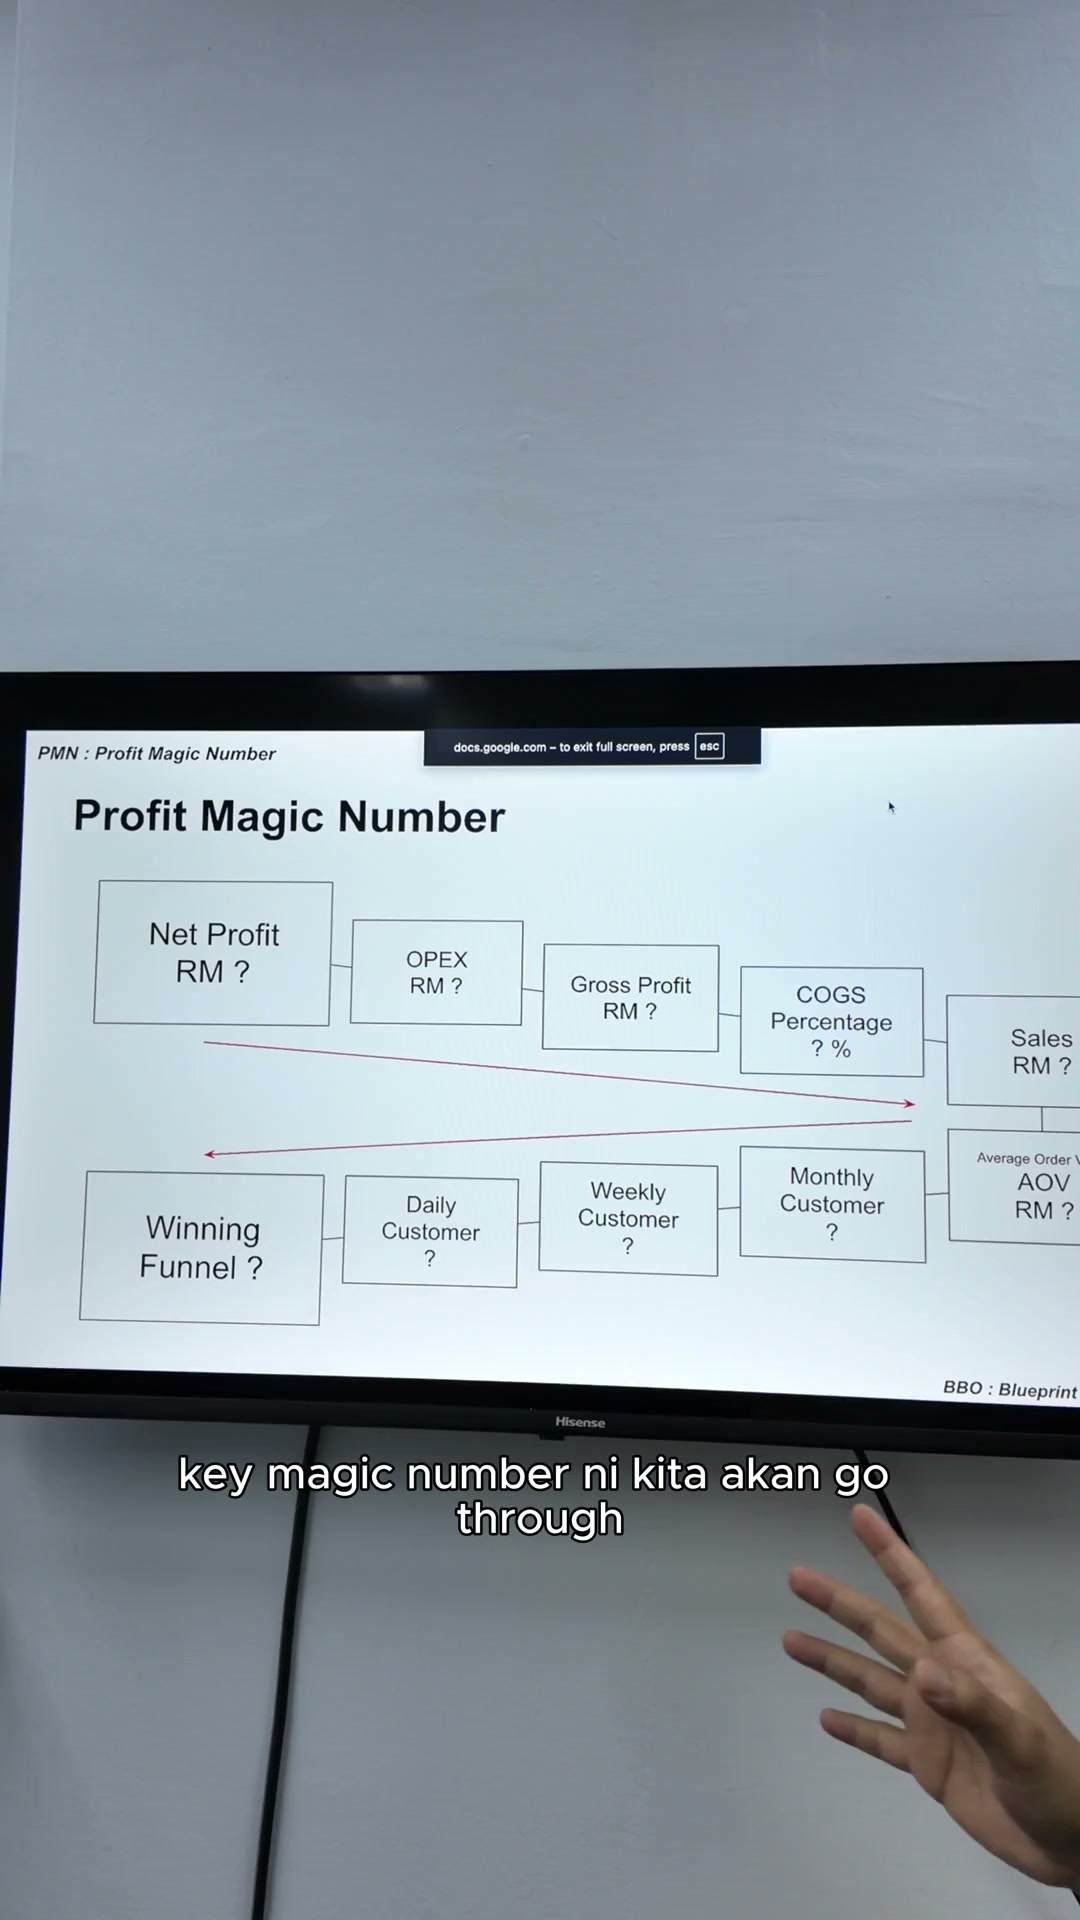
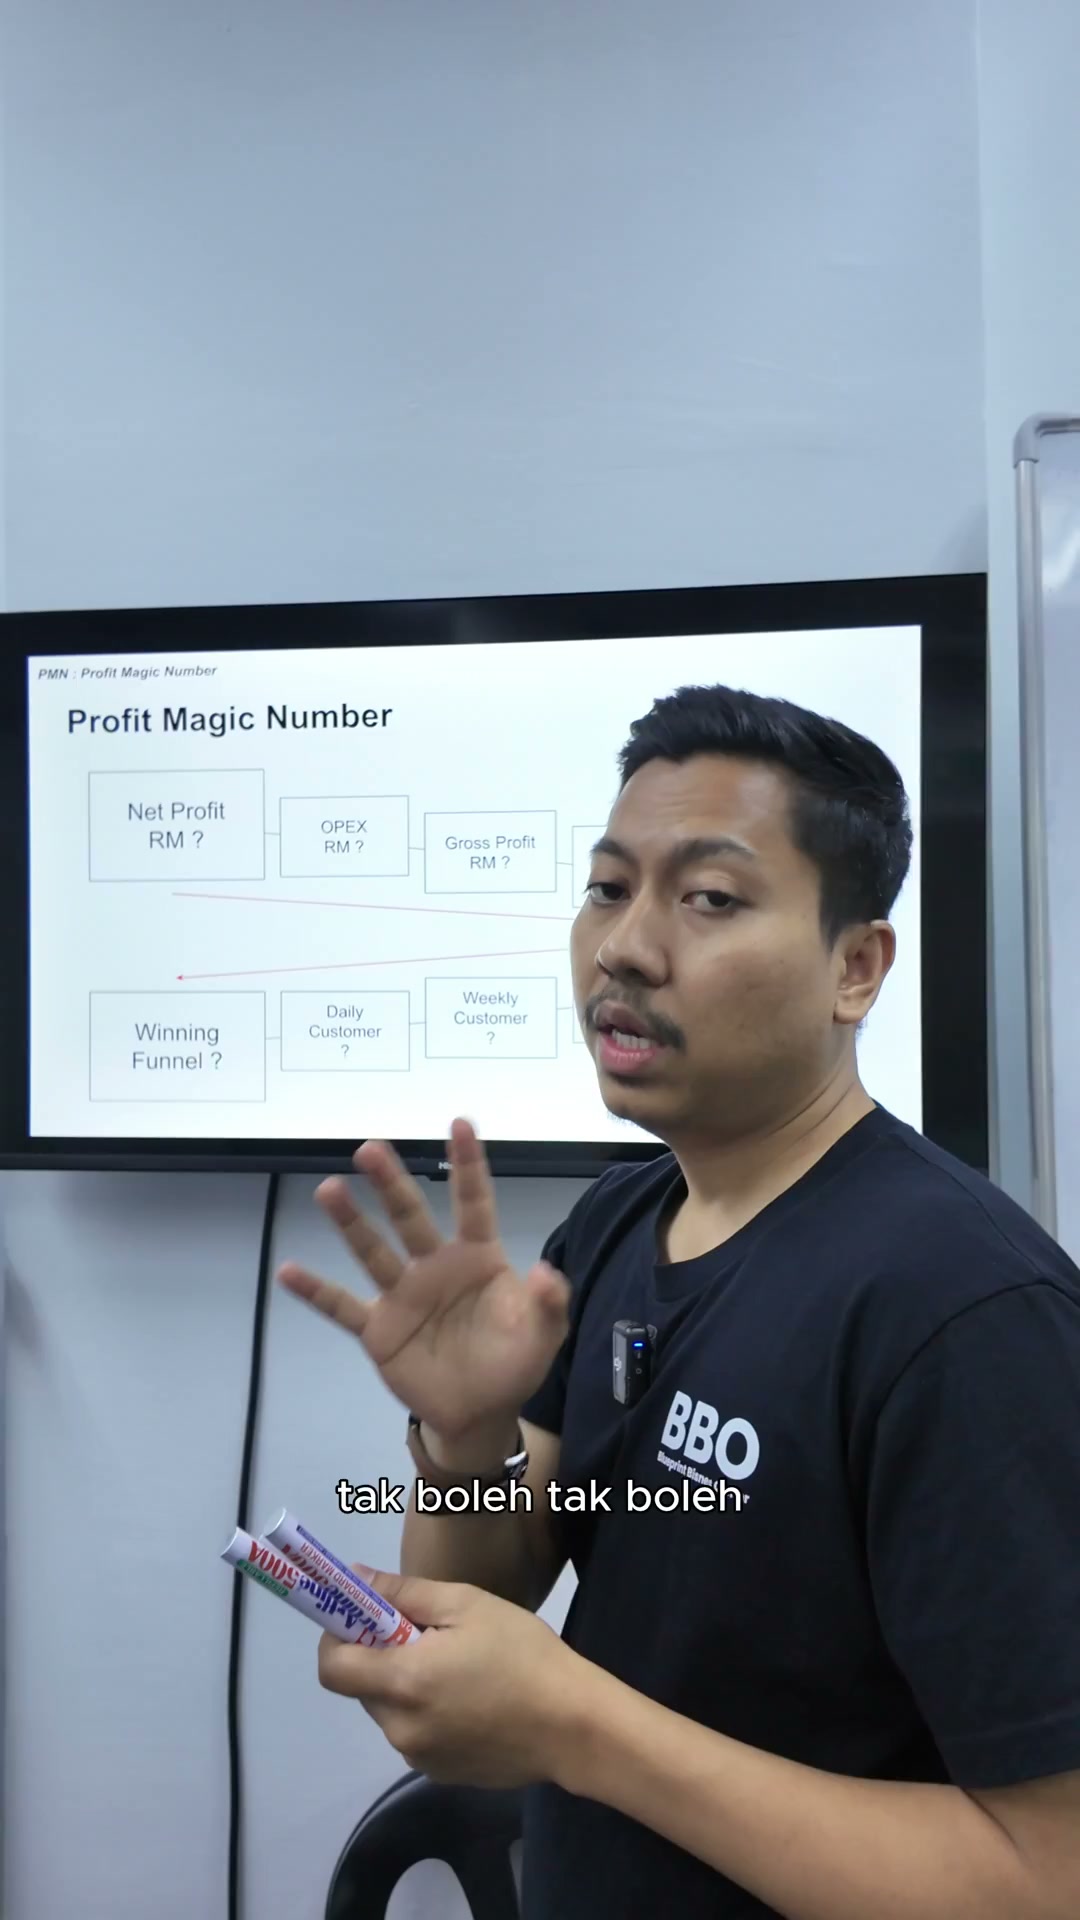
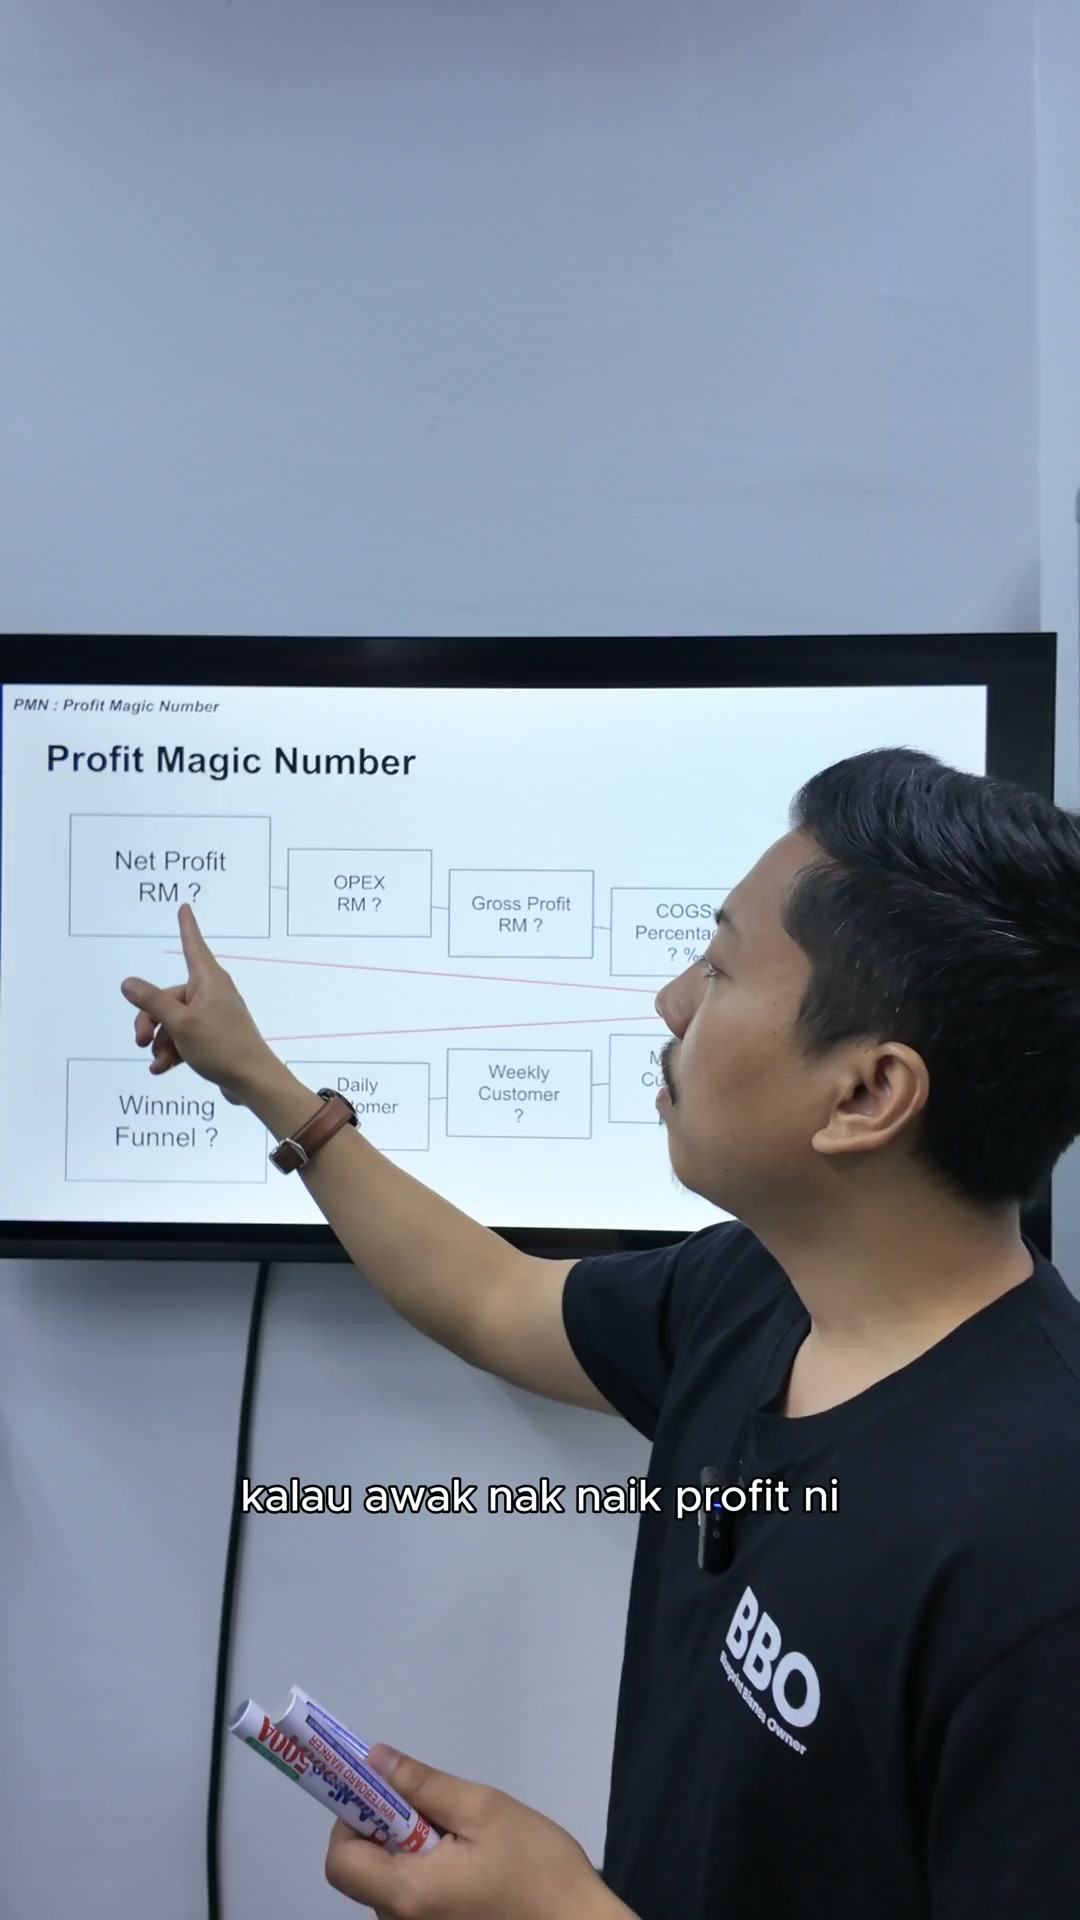
Kita sebenarnya nak go through magic number
Ni saya tunjuk sikit
00:02:15–00:02:18
Ni saya tunjuk sikit
Magic number ni apa guys
Ni magic number
Magic number ni
00:02:18–00:02:21

Magic number ni
Kita akan go through
00:02:21–00:02:24
Kita akan go through
Daripada kiri ke kanan
00:02:24–00:02:27

Daripada kiri ke kanan
Lepas tu ke bawah
Dan dalam magic number ni
00:02:27–00:02:30

Dan dalam magic number ni
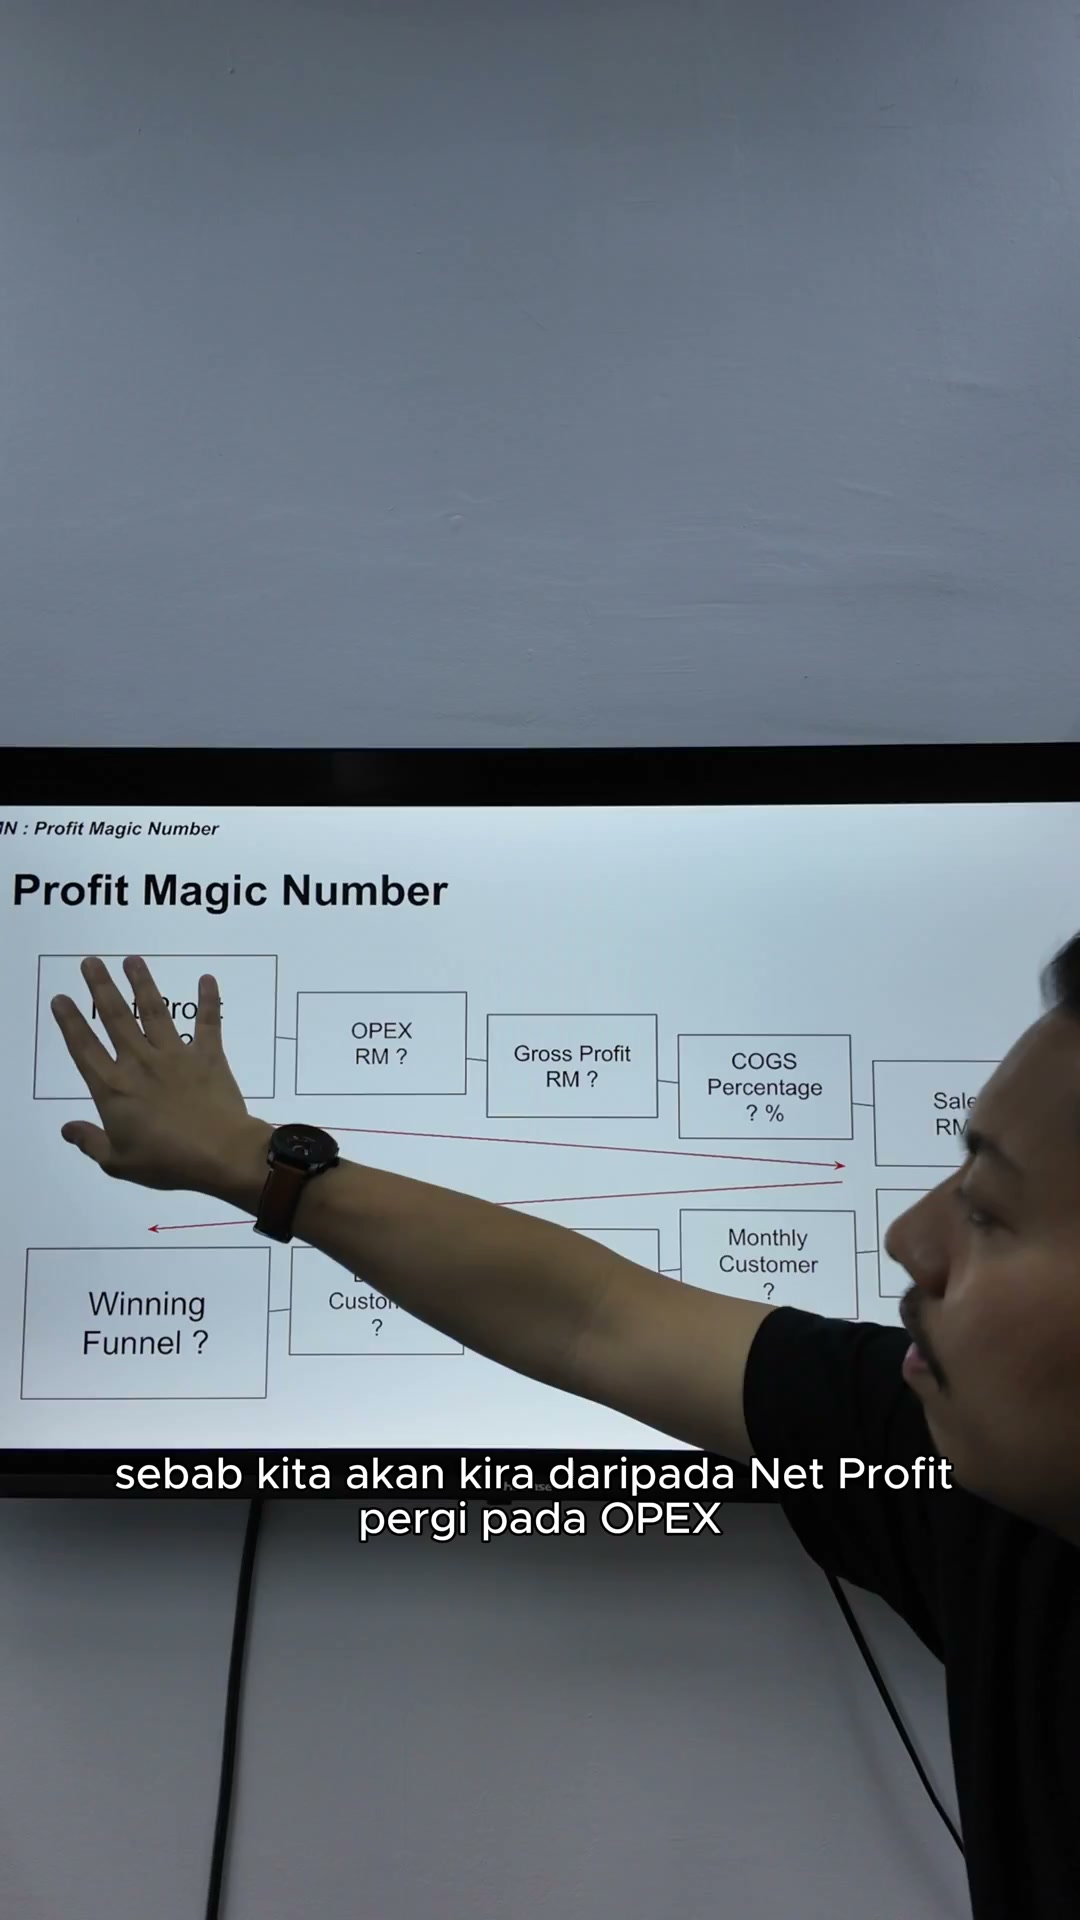
Kita sebenarnya nak set dulu
Berapakah net profit nyawa nak capai
00:02:30–00:02:33

Berapakah net profit nyawa nak capai
Sebab kita akan kira
Daripada net profit
00:02:33–00:02:36
Daripada net profit
Pergi pada Opax
Pergi pada Gross Profit
Pergi pada COGS
00:02:36–00:02:39
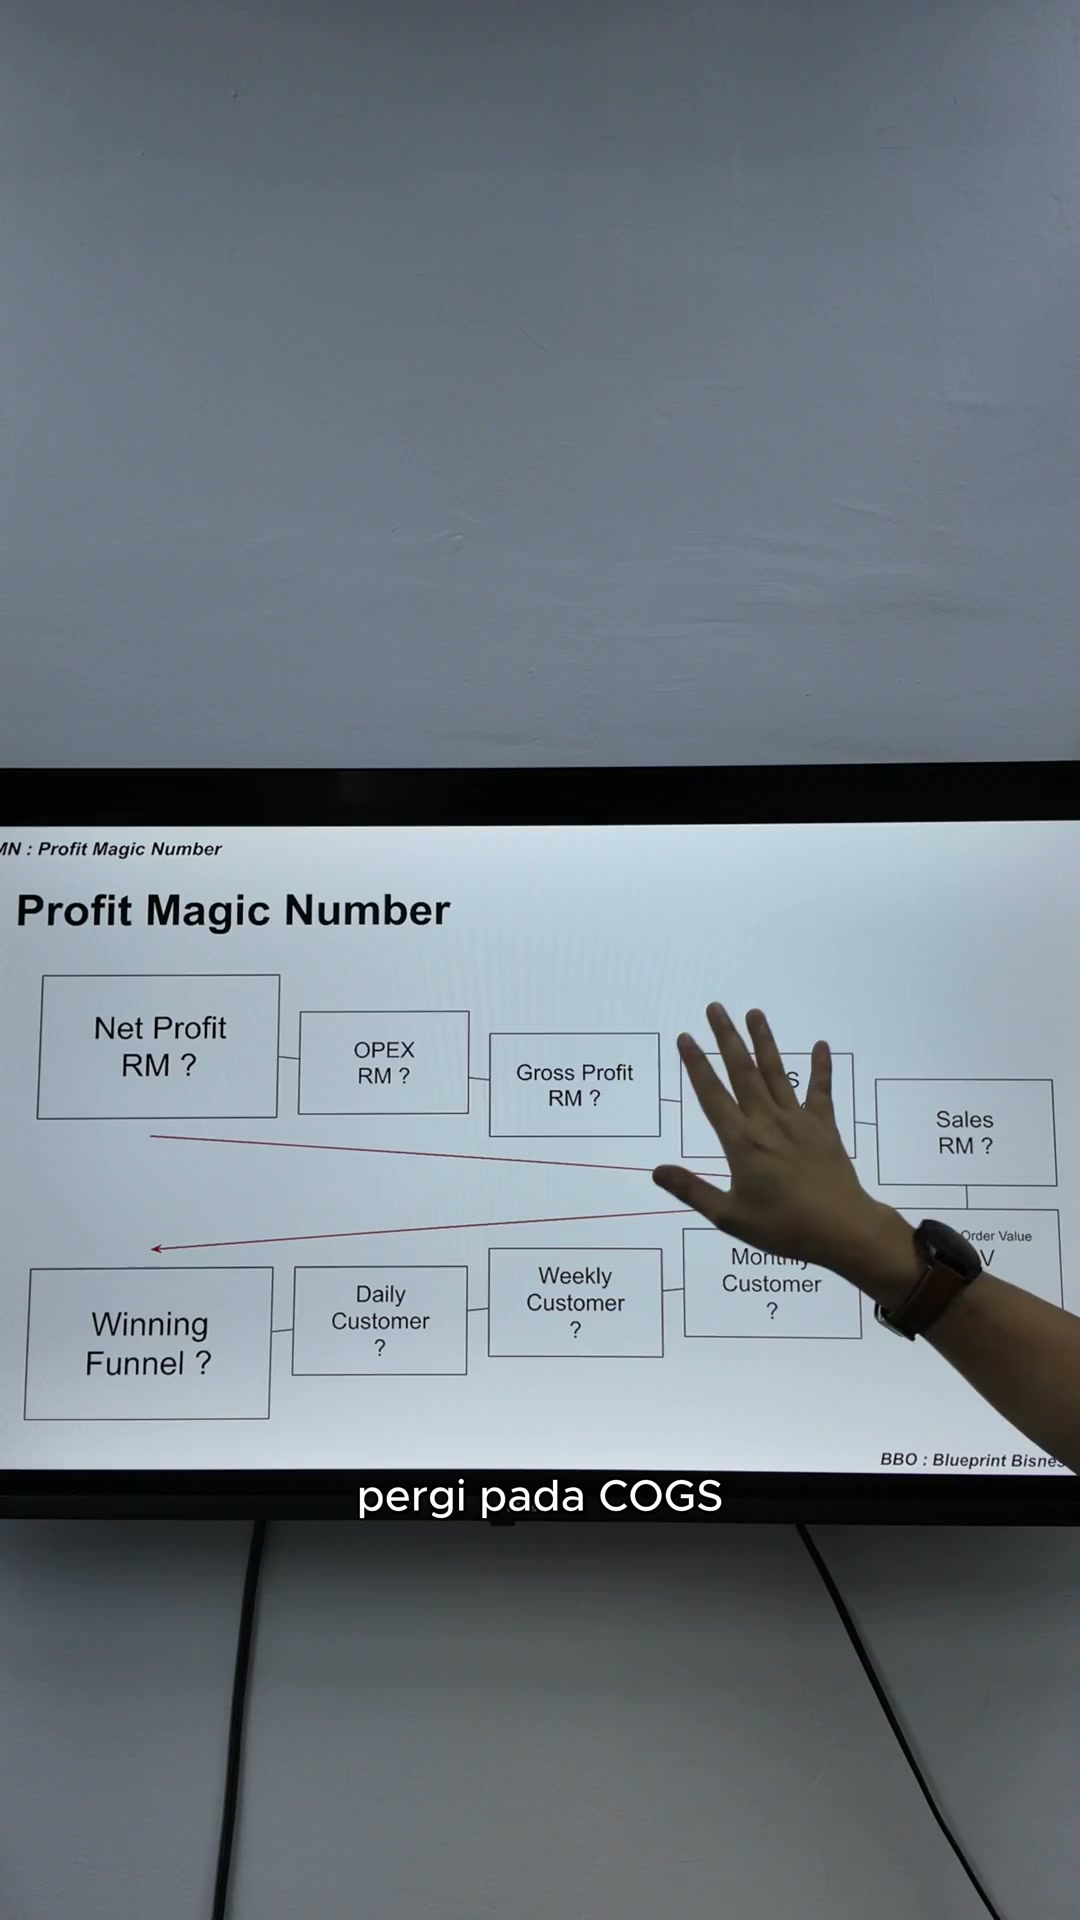
Pergi pada COGS
Pergi pada Sale
AOV
Monthly Customer
00:02:39–00:02:42

Sampai last sekali
Kita akan tahu satu benda
00:02:42–00:02:45

Berapakah daily customer yang awak kena ada
Inilah magic number
00:02:45–00:02:48

Inilah magic number
Saya nak tahu
Sehari aku kena close berapa ramai orang
00:02:48–00:02:51

Sehari aku kena close berapa ramai orang
Untuk aku capai net profit
So, jom kita tepuk dada, tanya target, awak nak net profit berapa?
00:02:51–00:02:54
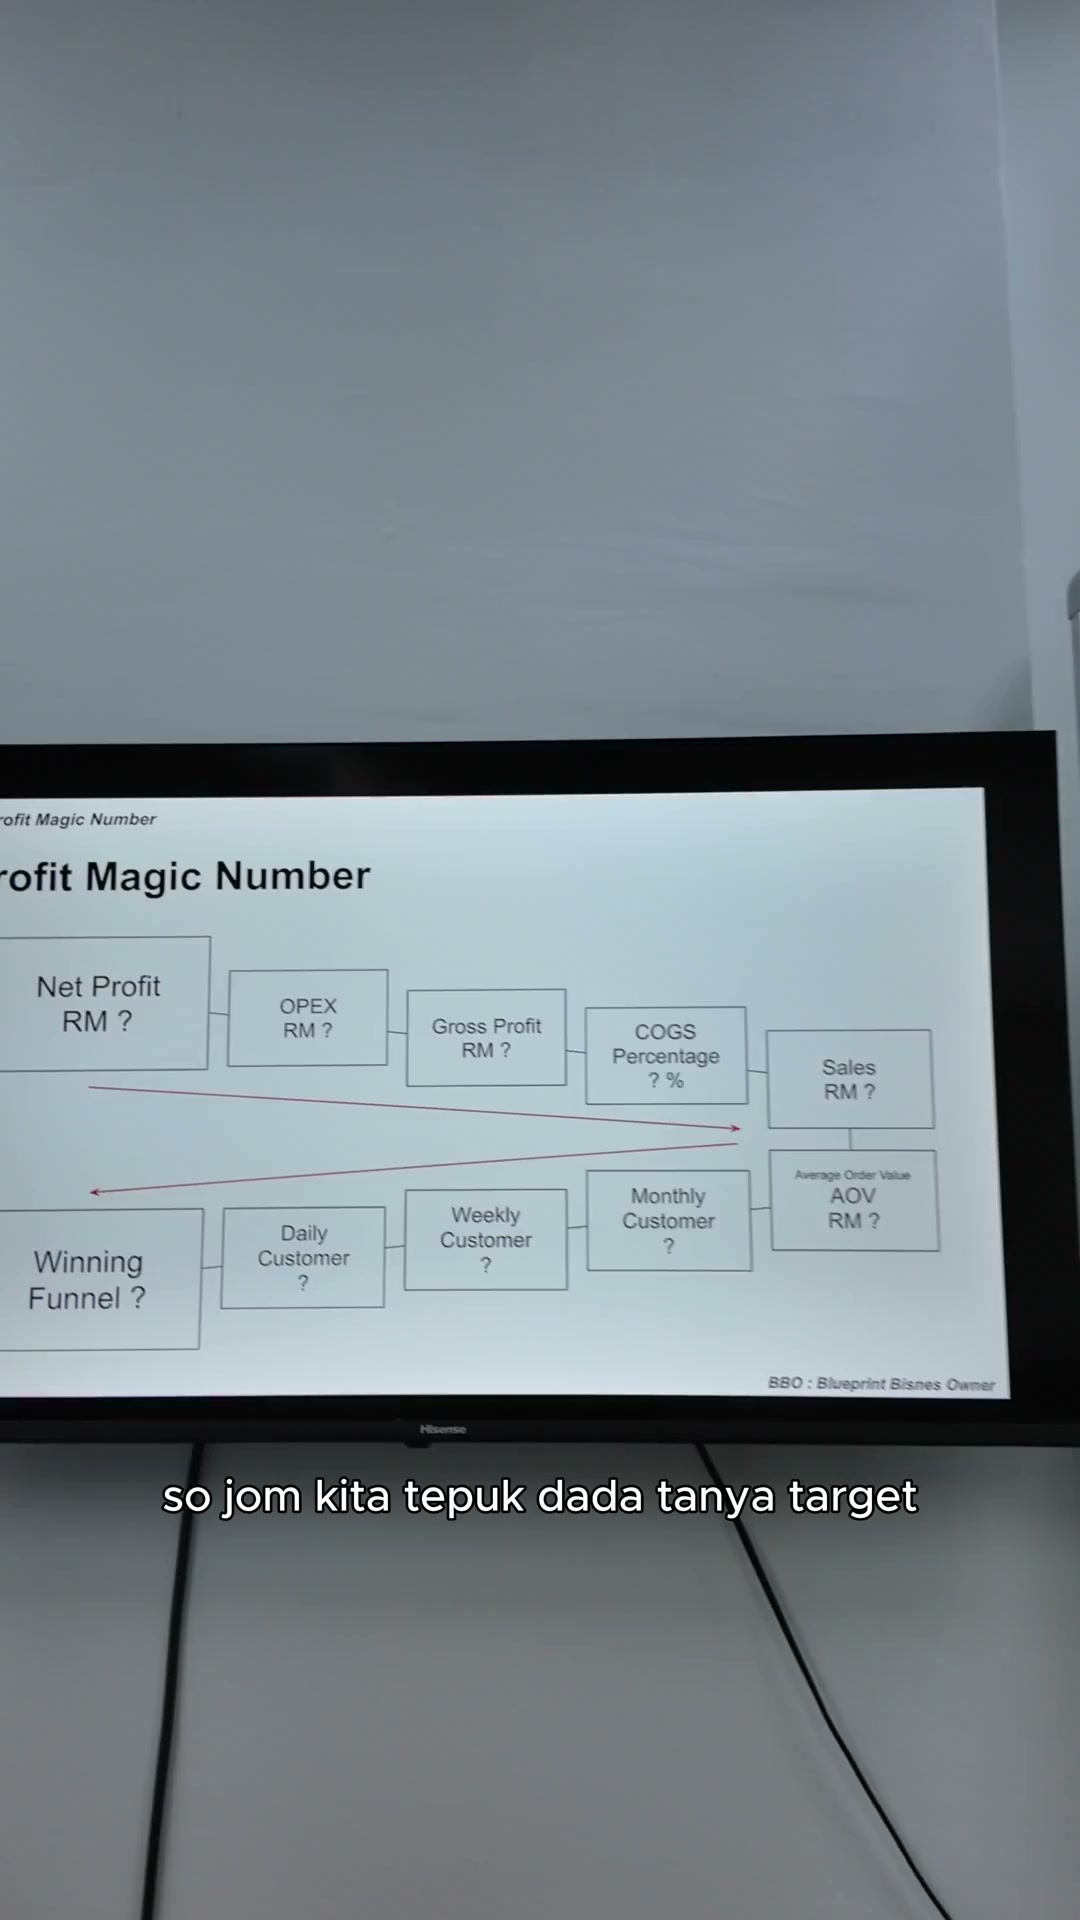
So, jom kita tepuk dada, tanya target, awak nak net profit berapa?
00:02:54–00:02:57

So, jom kita tepuk dada, tanya target, awak nak net profit berapa?
Haa, ok. Untuk menjawab net profit ni guys, saya nak tunjuk macam ni.
00:02:57–00:03:00
Haa, ok. Untuk menjawab net profit ni guys, saya nak tunjuk macam ni.
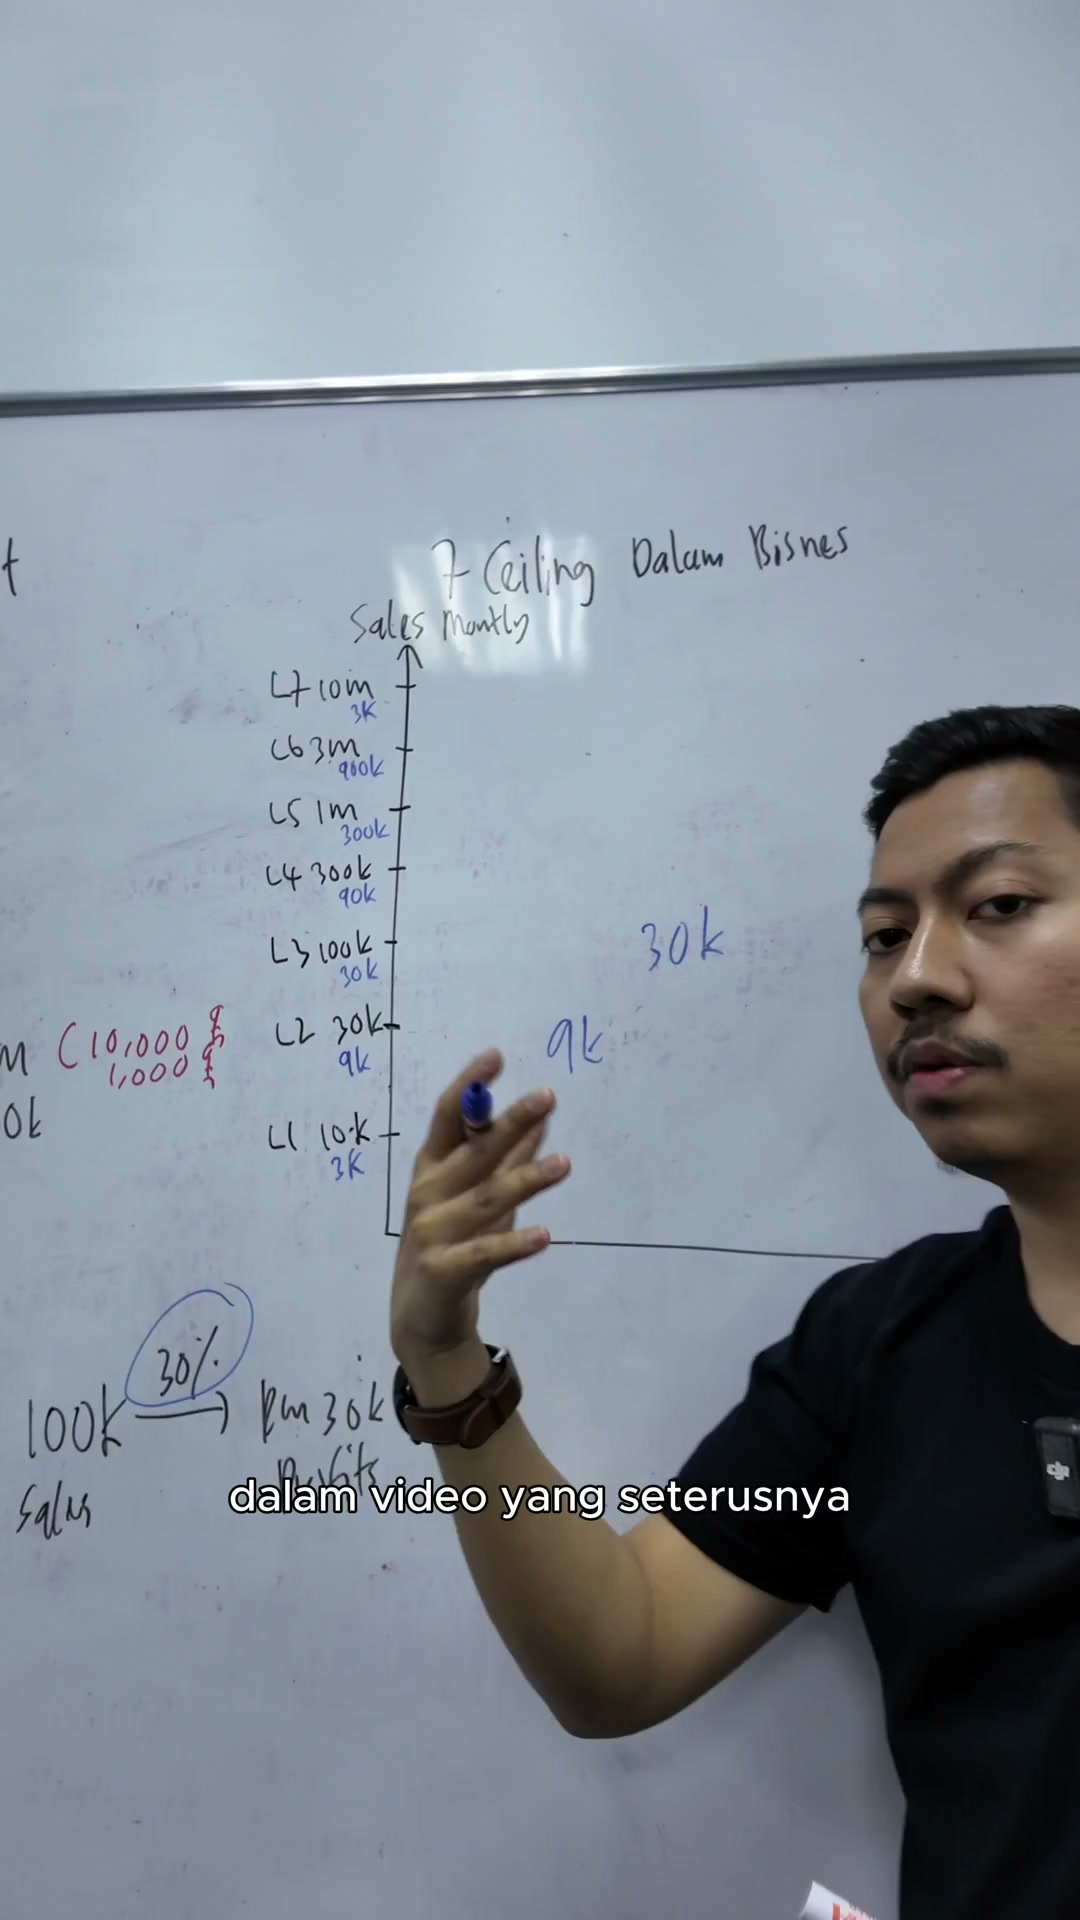
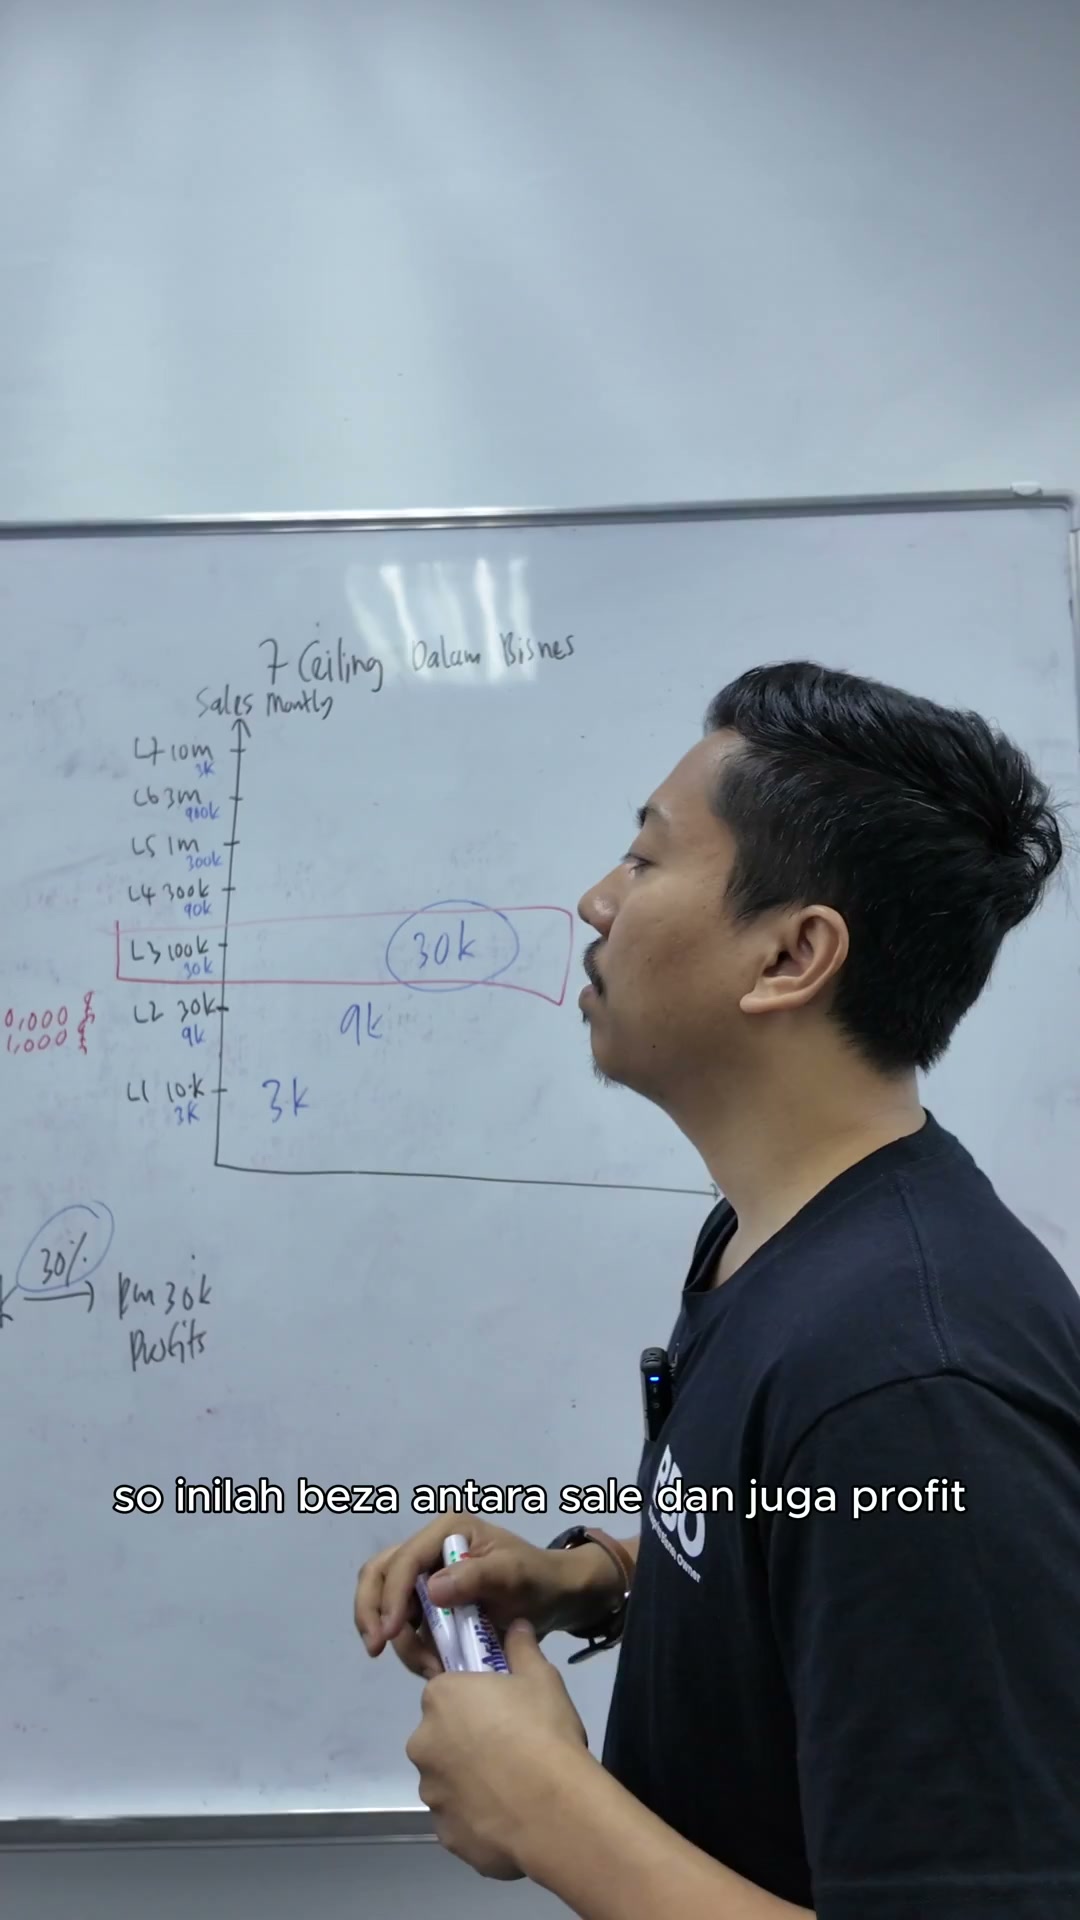
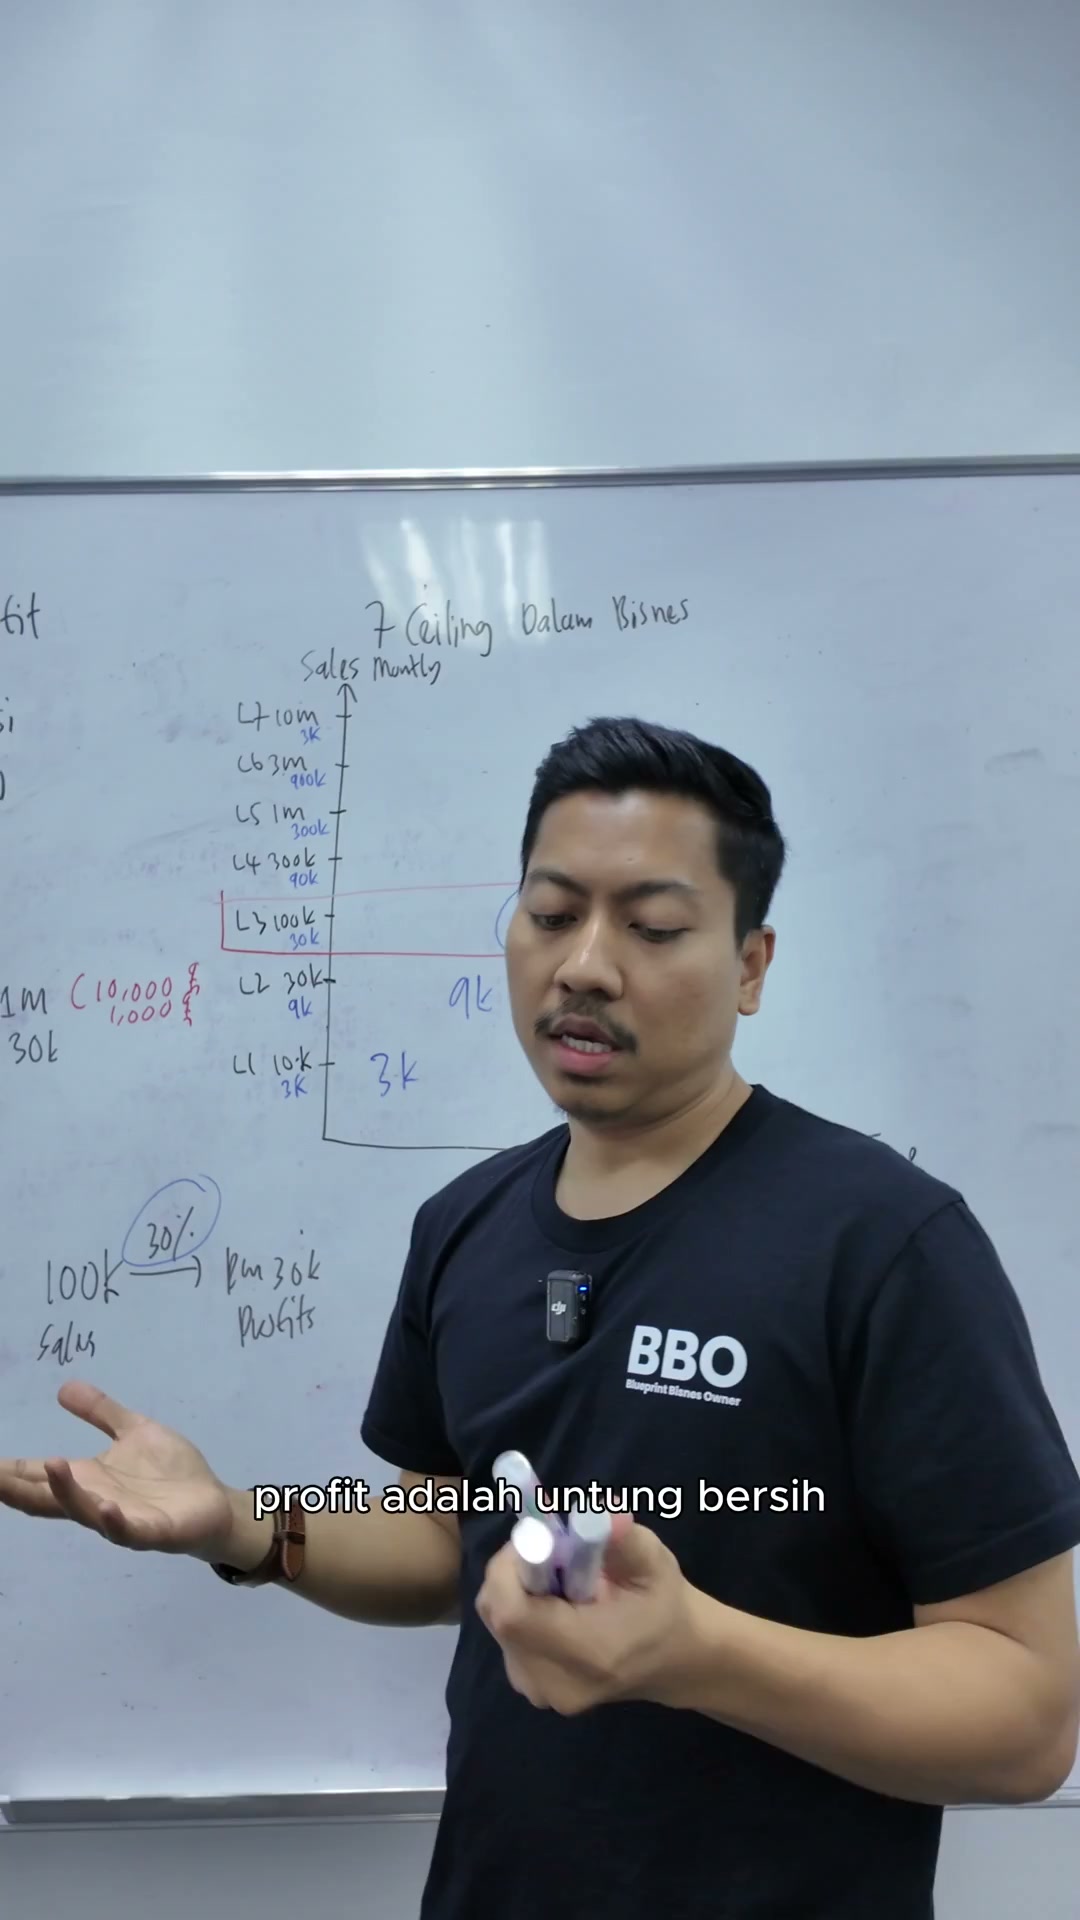
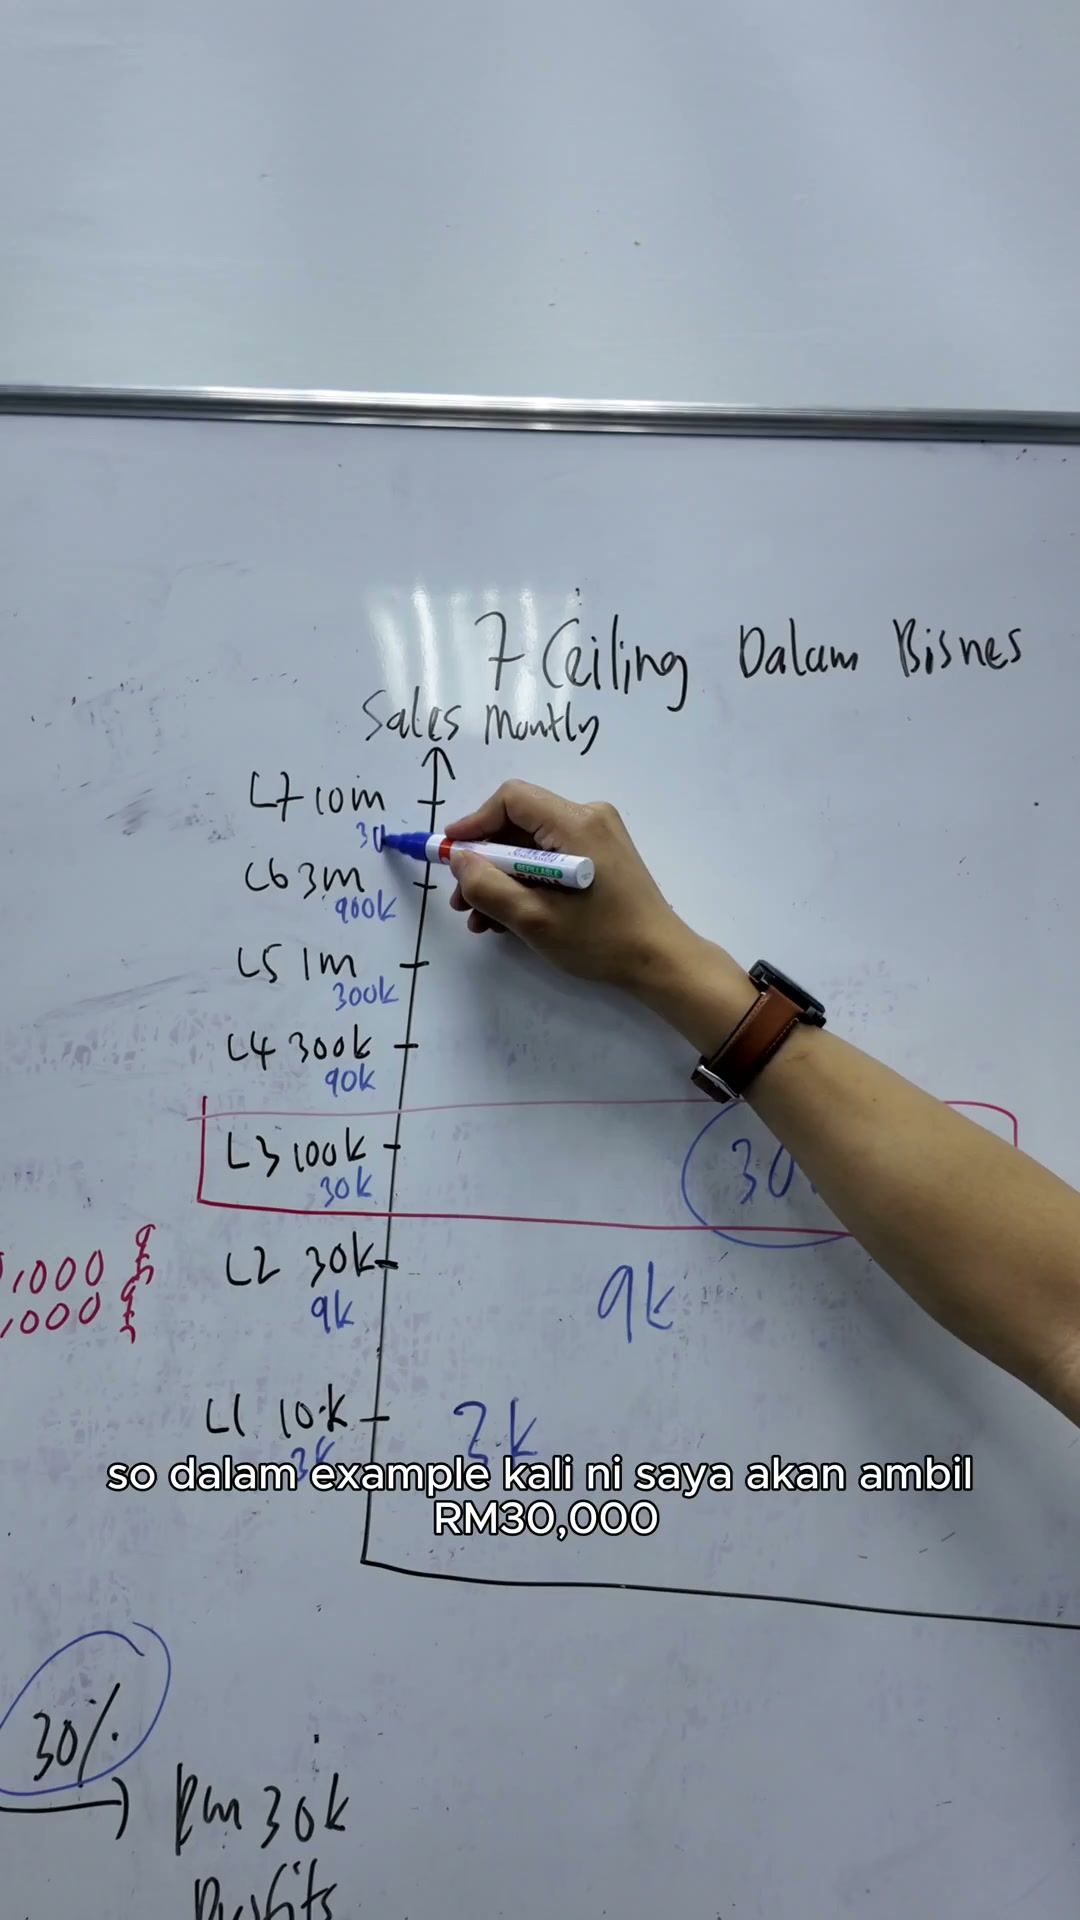
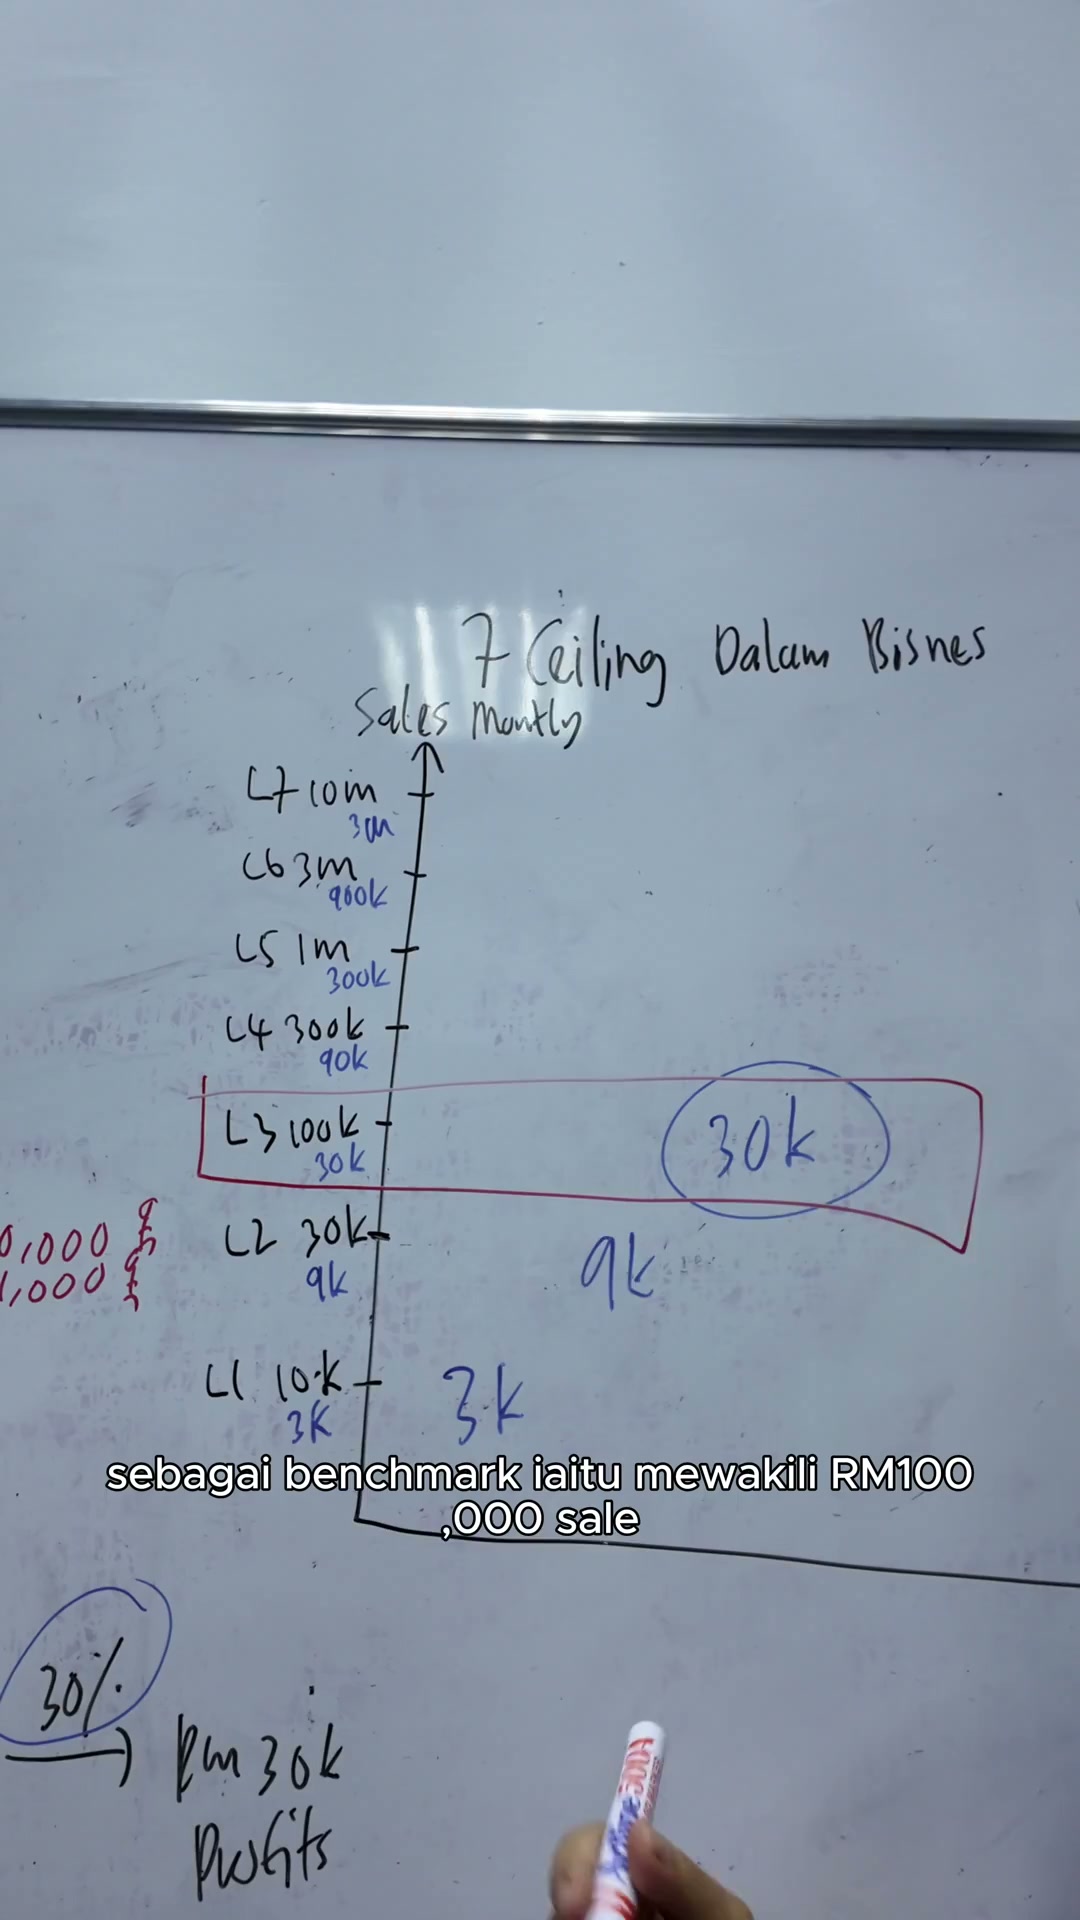
Satu graf. Awak kena tahu, tujuh ceiling dalam bisnes.
00:03:00–00:03:03

Satu graf. Awak kena tahu, tujuh ceiling dalam bisnes.
00:03:03–00:03:06

Satu graf. Awak kena tahu, tujuh ceiling dalam bisnes.
00:03:06–00:03:09

Satu graf. Awak kena tahu, tujuh ceiling dalam bisnes.
00:03:09–00:03:12
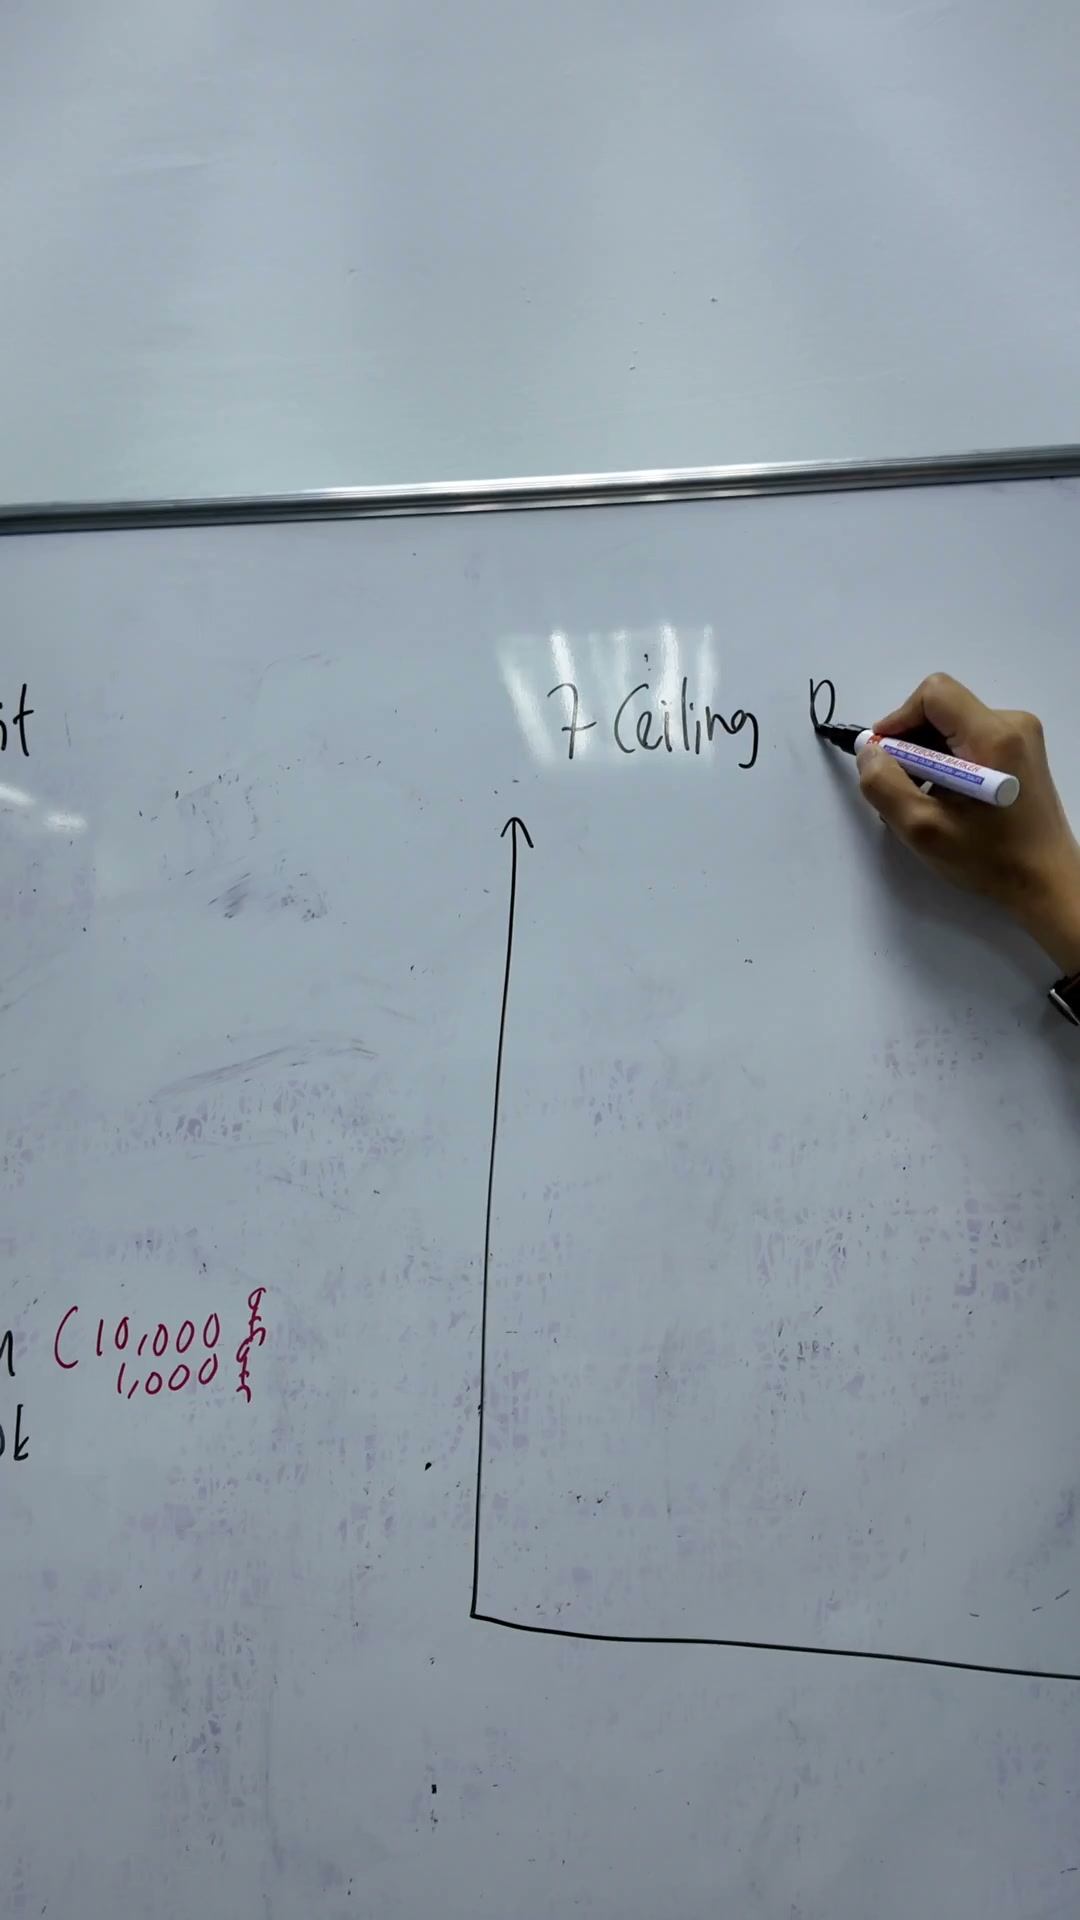
So, dalam bisnes ni, especially dalam, bila nak buat sale, dia ada ceiling-ceiling dia tau.
00:03:12–00:03:15
So, dalam bisnes ni, especially dalam, bila nak buat sale, dia ada ceiling-ceiling dia tau.
00:03:15–00:03:18
So, dalam bisnes ni, especially dalam, bila nak buat sale, dia ada ceiling-ceiling dia tau.
Bagi saya ada tujuh ceiling.
Sheiling yang pertama, kita panggil ceiling 10k.
00:03:18–00:03:21
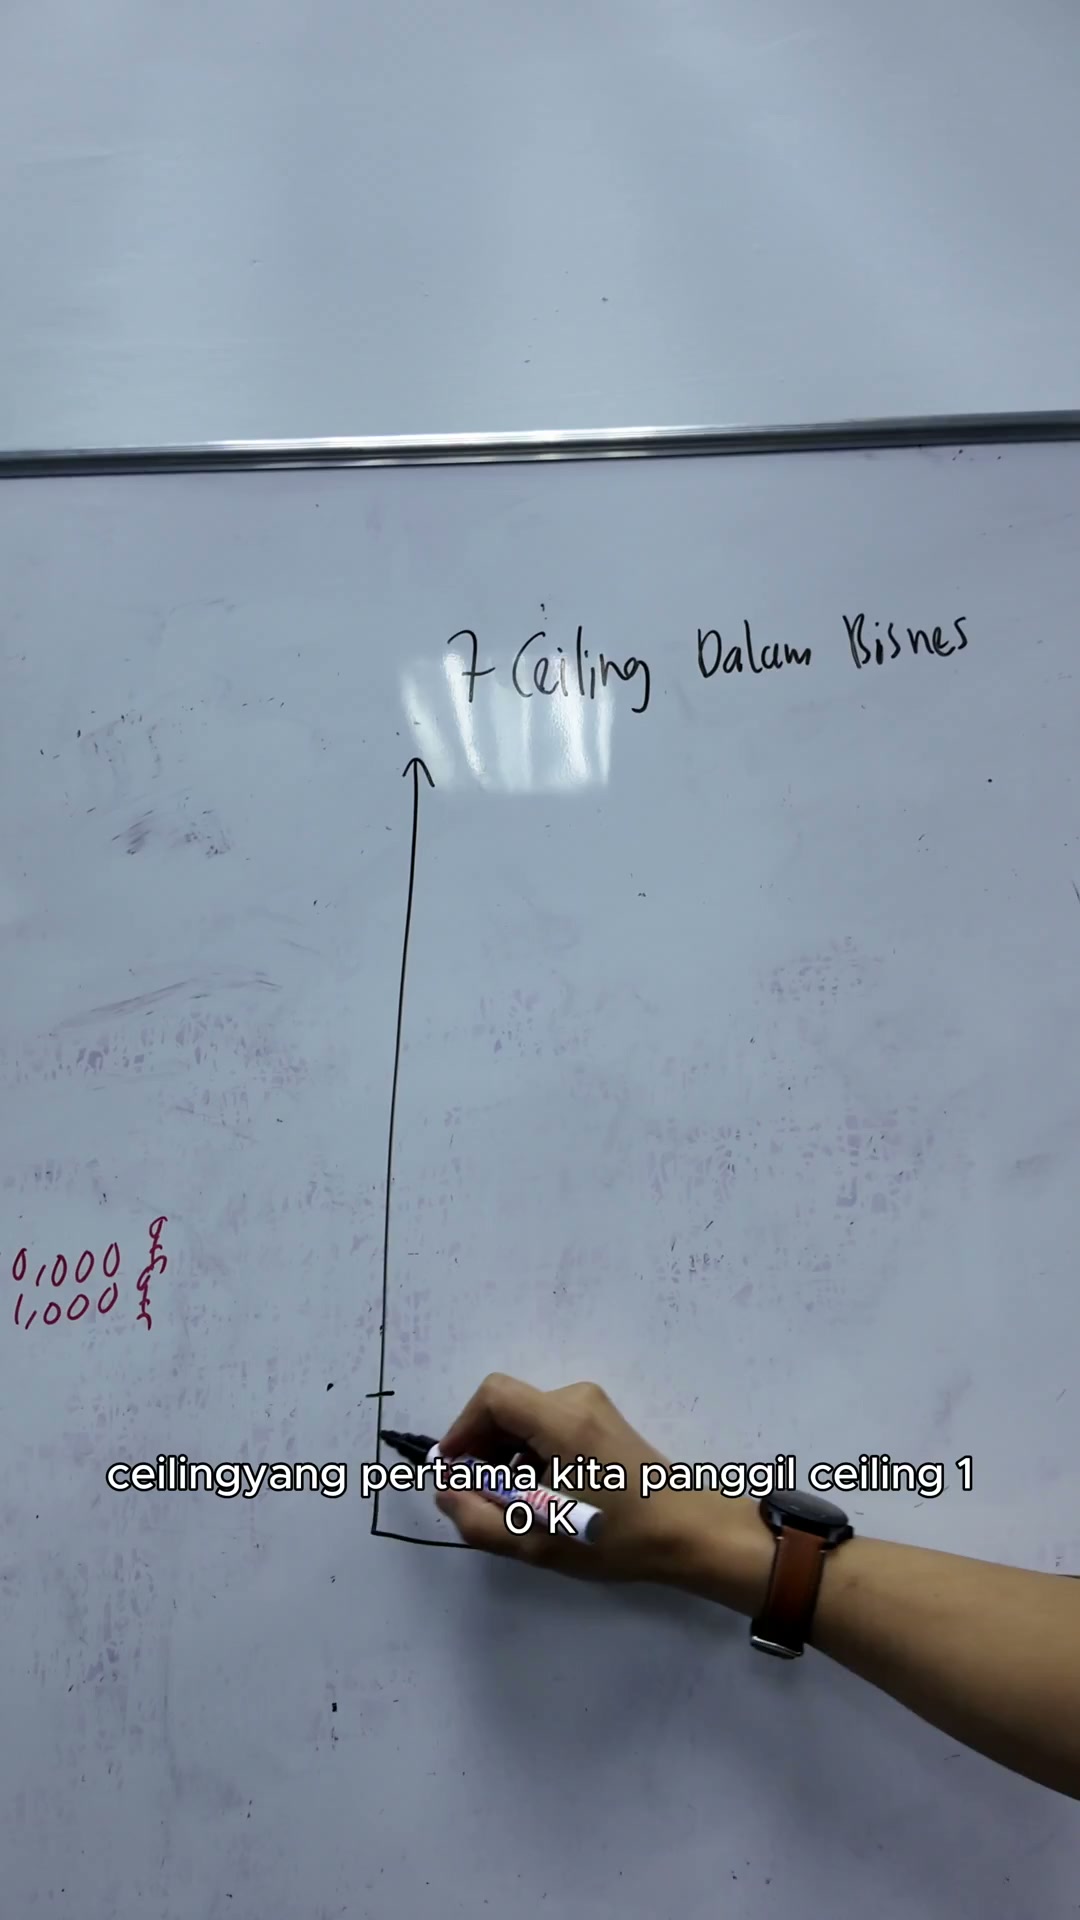
Sheiling yang pertama, kita panggil ceiling 10k.
Dan shilling 10K ni
00:03:21–00:03:24

Dan shilling 10K ni
Ini adalah sale
Bila kita kata sale
00:03:24–00:03:27

Bila kita kata sale
Bila awak dengar je orang kata sale
Awak kena anggap profit dia 30%
00:03:27–00:03:30

Awak kena anggap profit dia 30%
Itu hukum alam dia
Katakanlah dia kata sale dia 100K
00:03:30–00:03:33
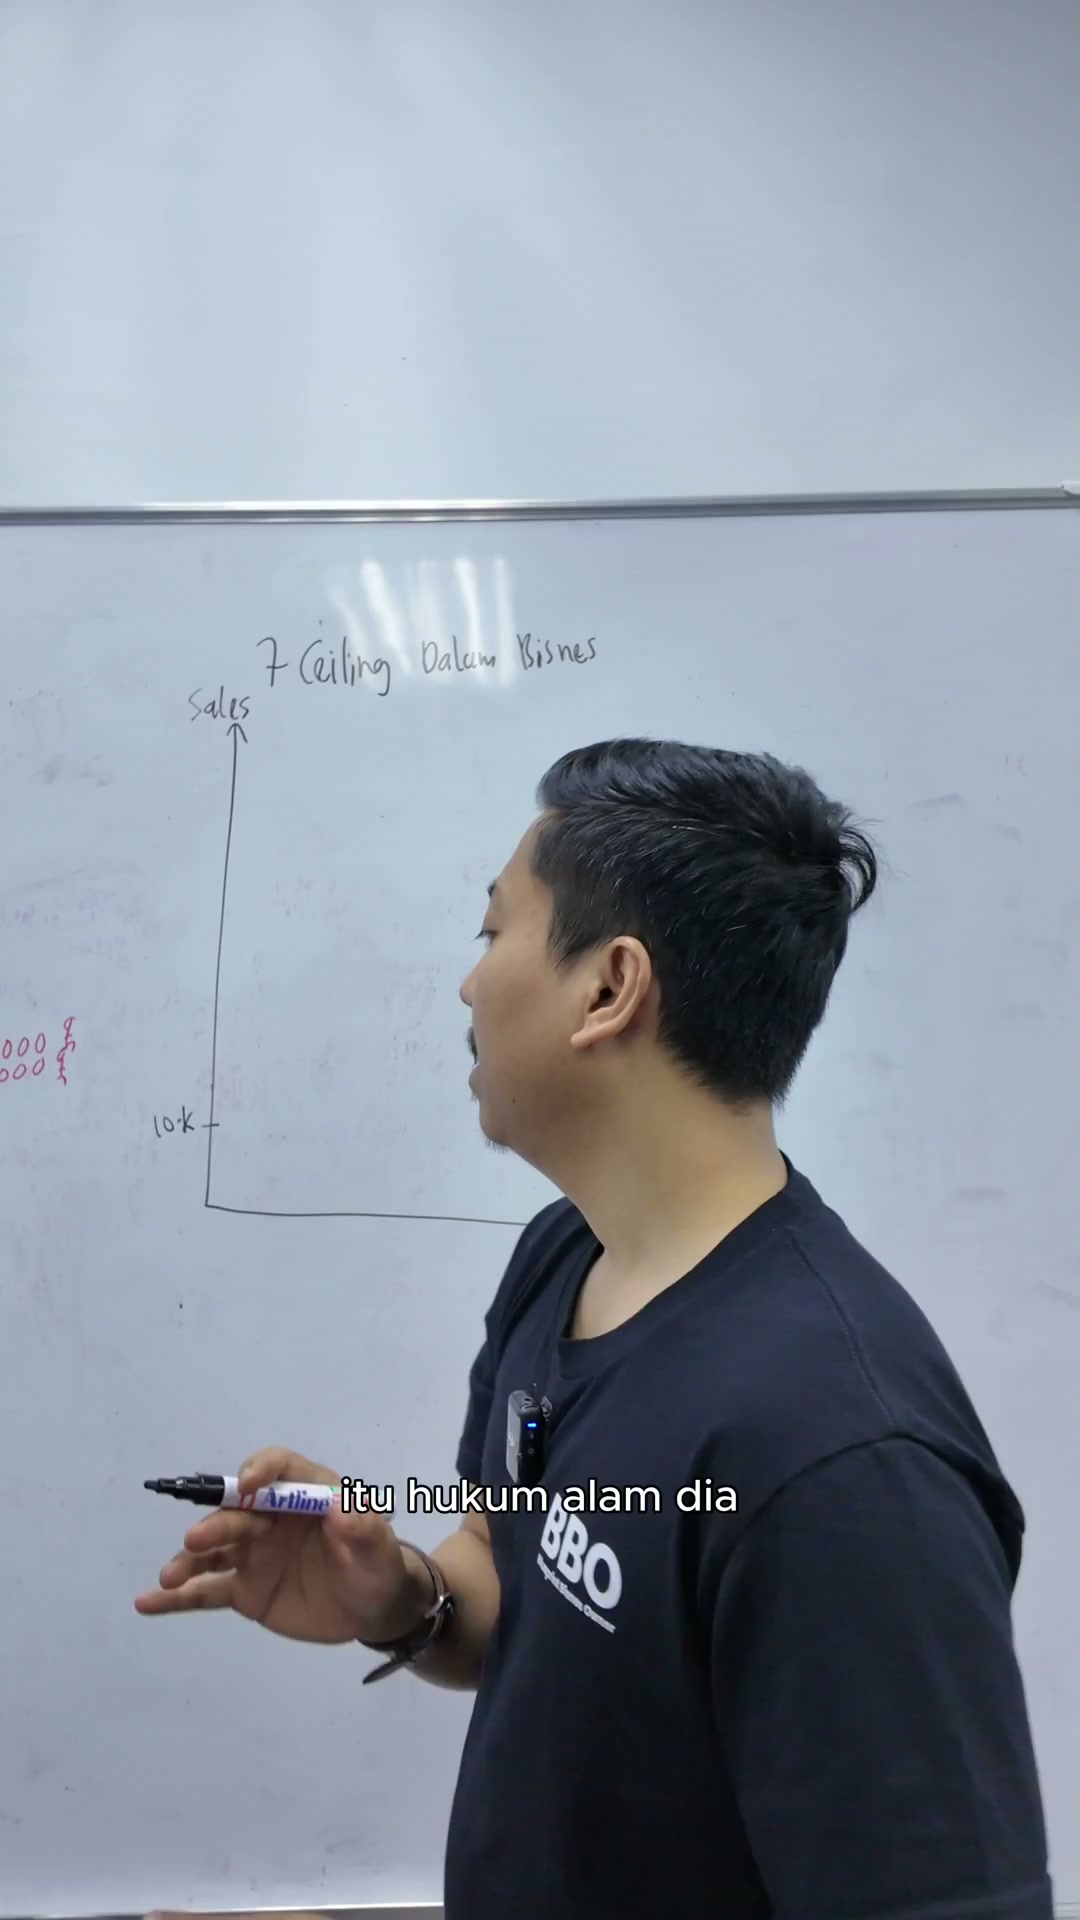
Katakanlah dia kata sale dia 100K
Always beranggapan
00:03:33–00:03:36
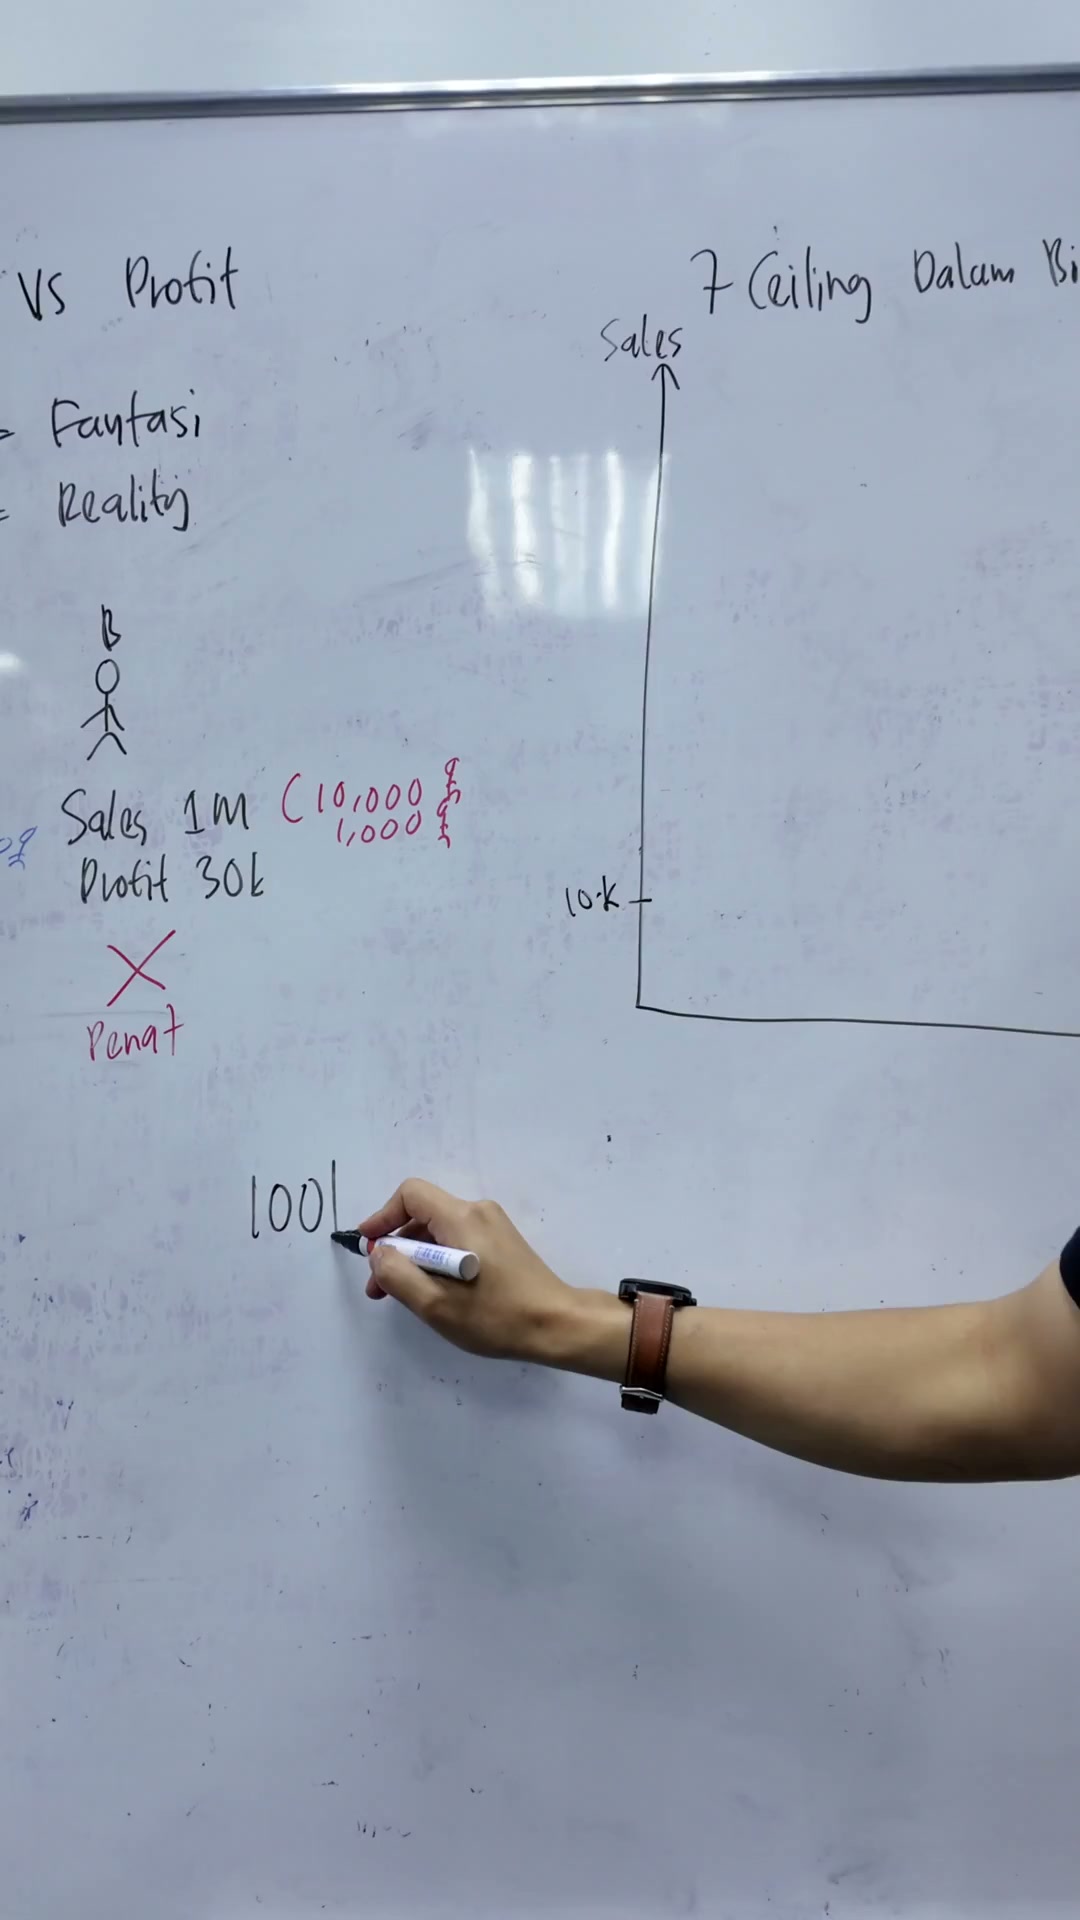
Always beranggapan
30% adalah profit
00:03:36–00:03:39

30% adalah profit
Sebab ini adalah standard
Healthy profit
00:03:39–00:03:42

Healthy profit
Ini profit
00:03:42–00:03:45
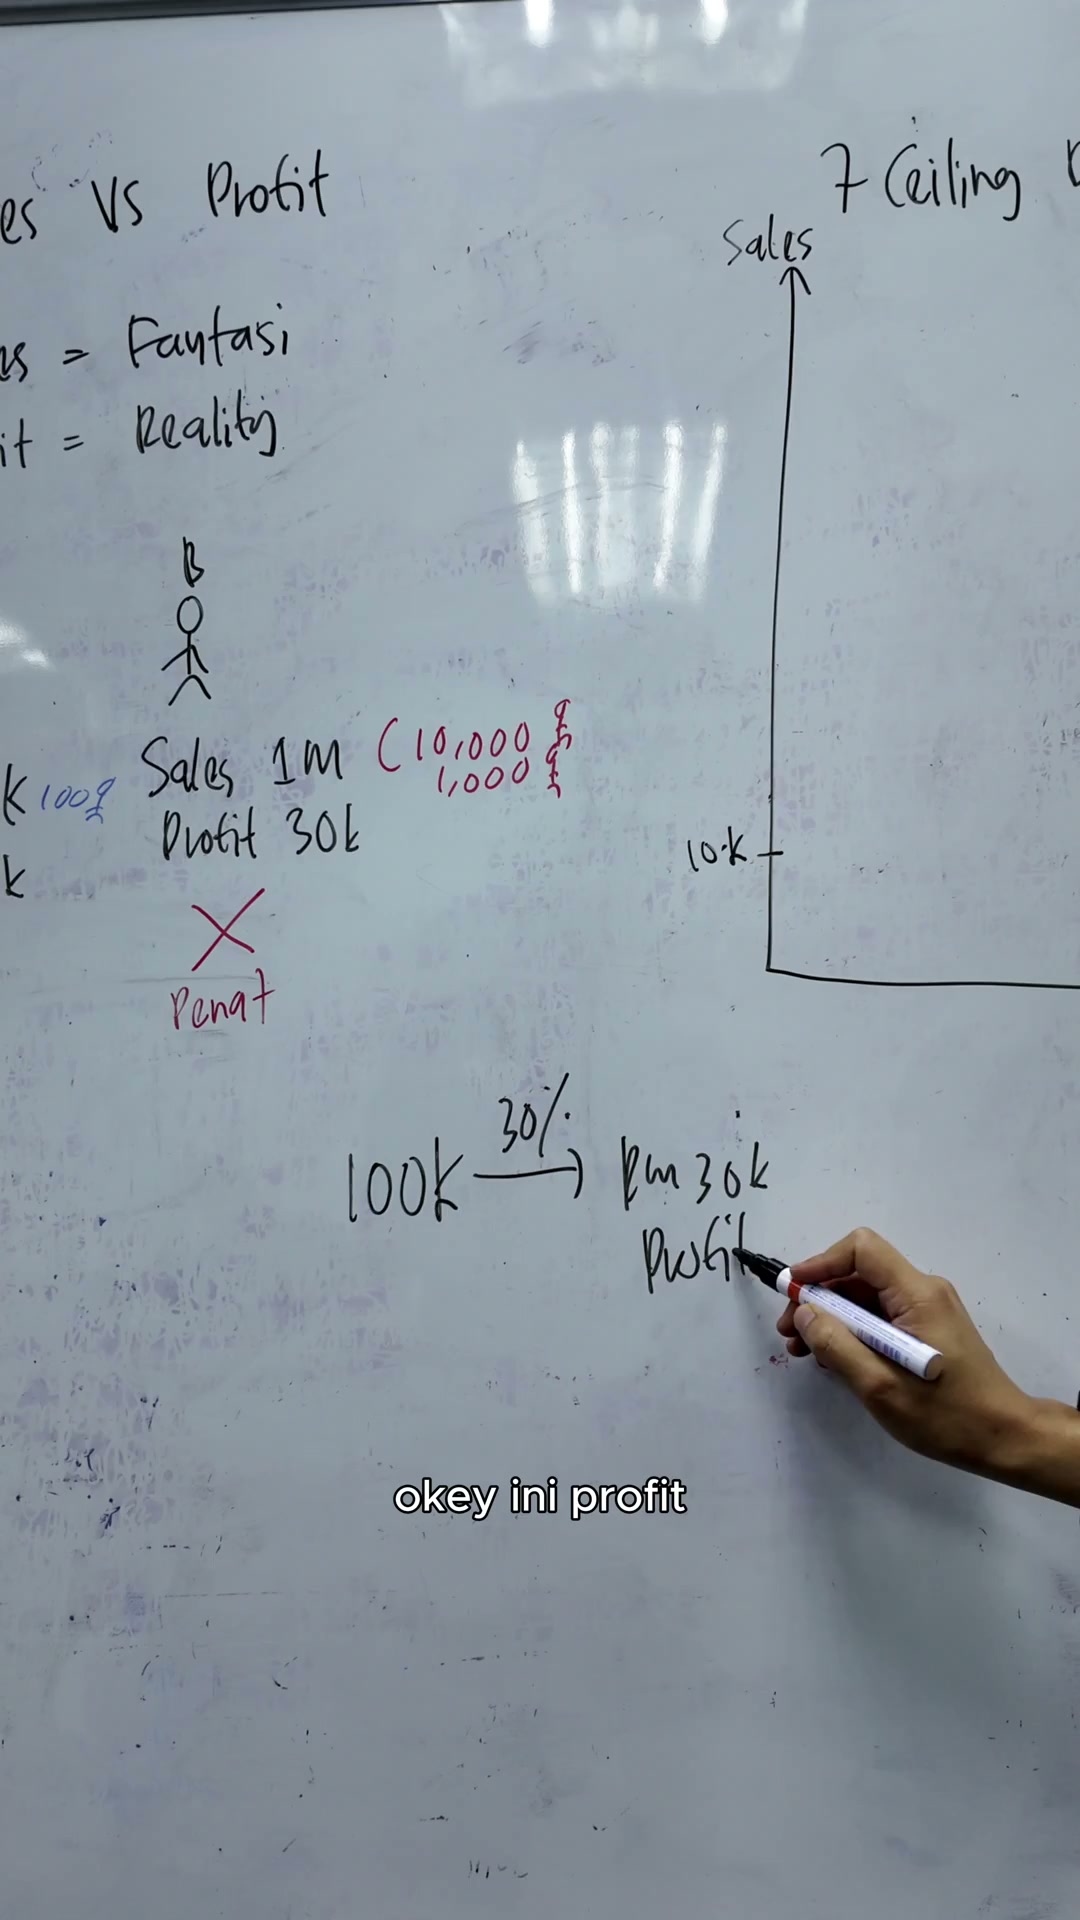
Ini profit
Yang ini sale
So, bayangkan sekarang ni
00:03:45–00:03:48
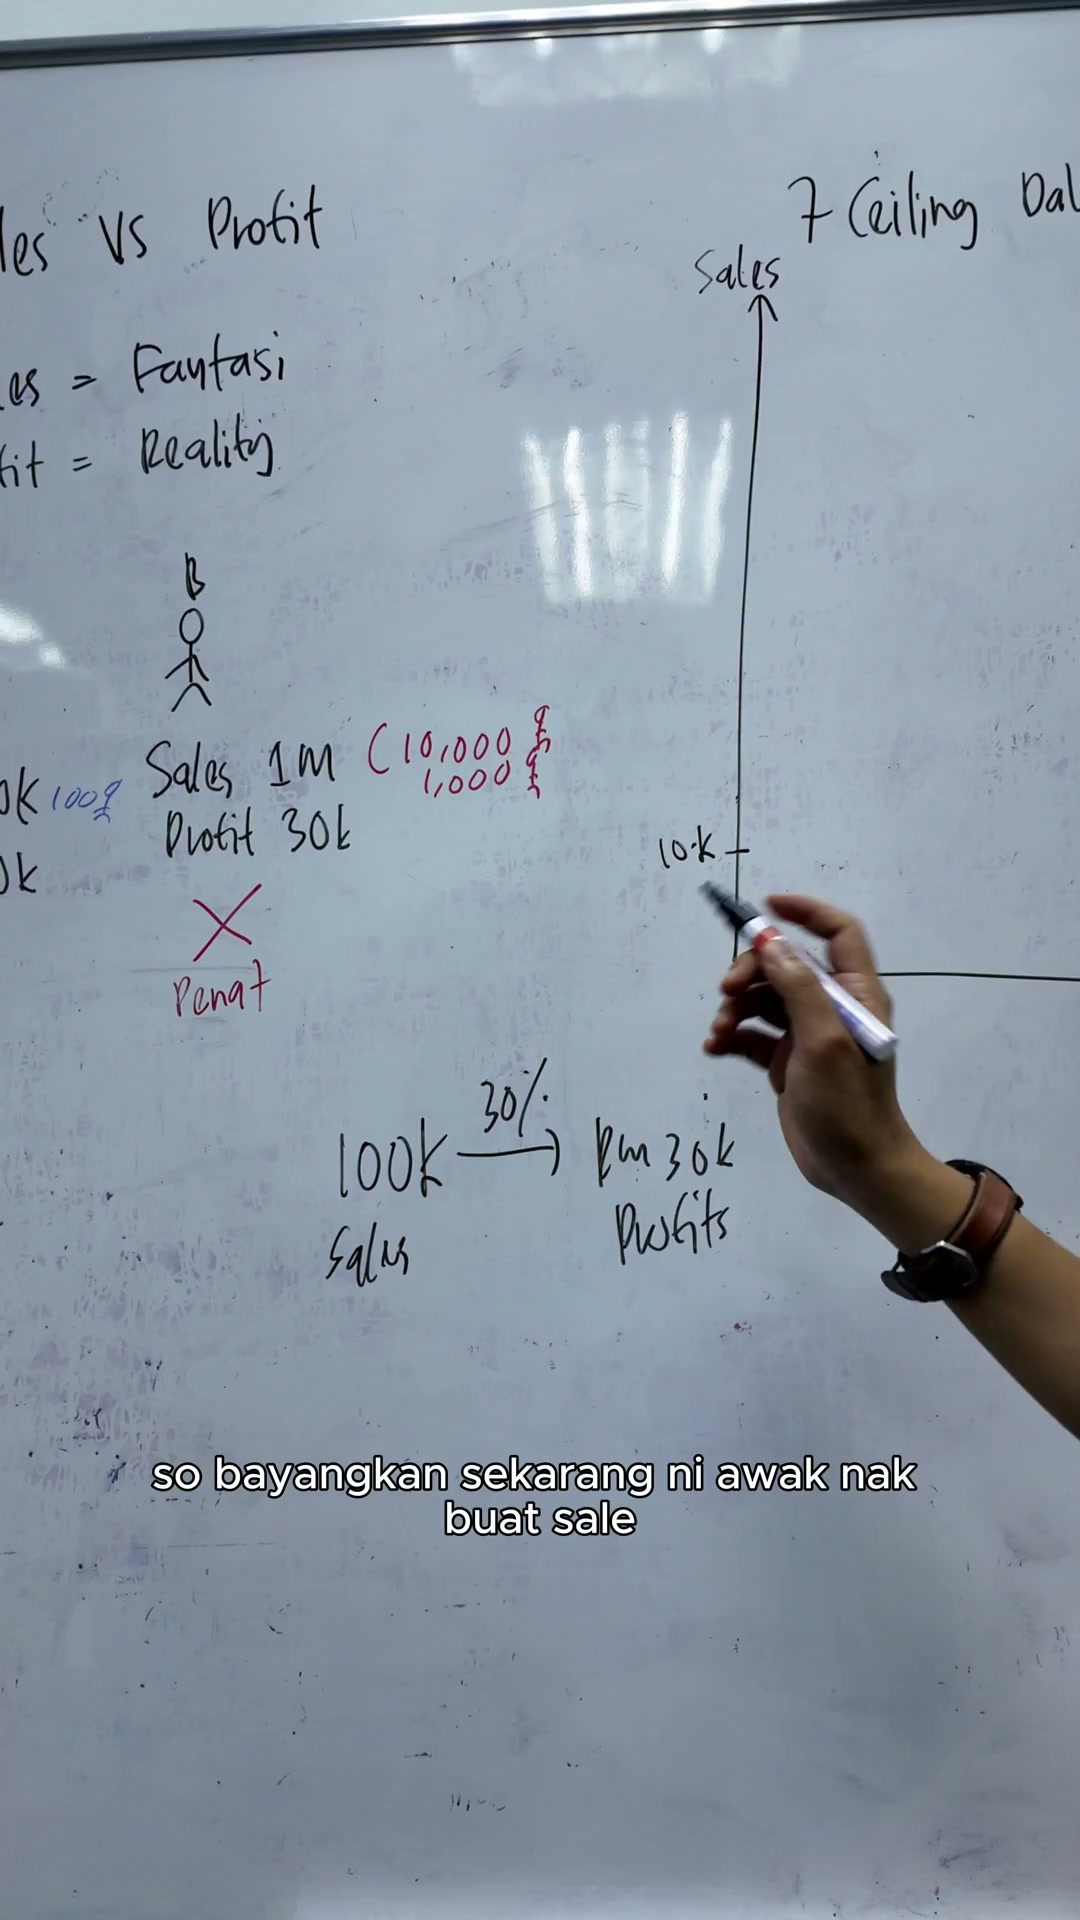
So, bayangkan sekarang ni
Awak nak buat sale 10K
00:03:48–00:03:51

Ataupun awak nak buat shilling yang seterusnya
Ini level 1 punya shilling
00:03:51–00:03:54

Ini level 1 punya shilling
Ini level 2
Level 2 30k
00:03:54–00:03:57

Level 2 30k
Kalau sale 30k
Maksudnya profit berapa?
00:03:57–00:04:00

Saya tulis dalam tulisan biru
00:04:00–00:04:03

3k
Nampak?
Kalau sale awak 10,000
00:04:03–00:04:06
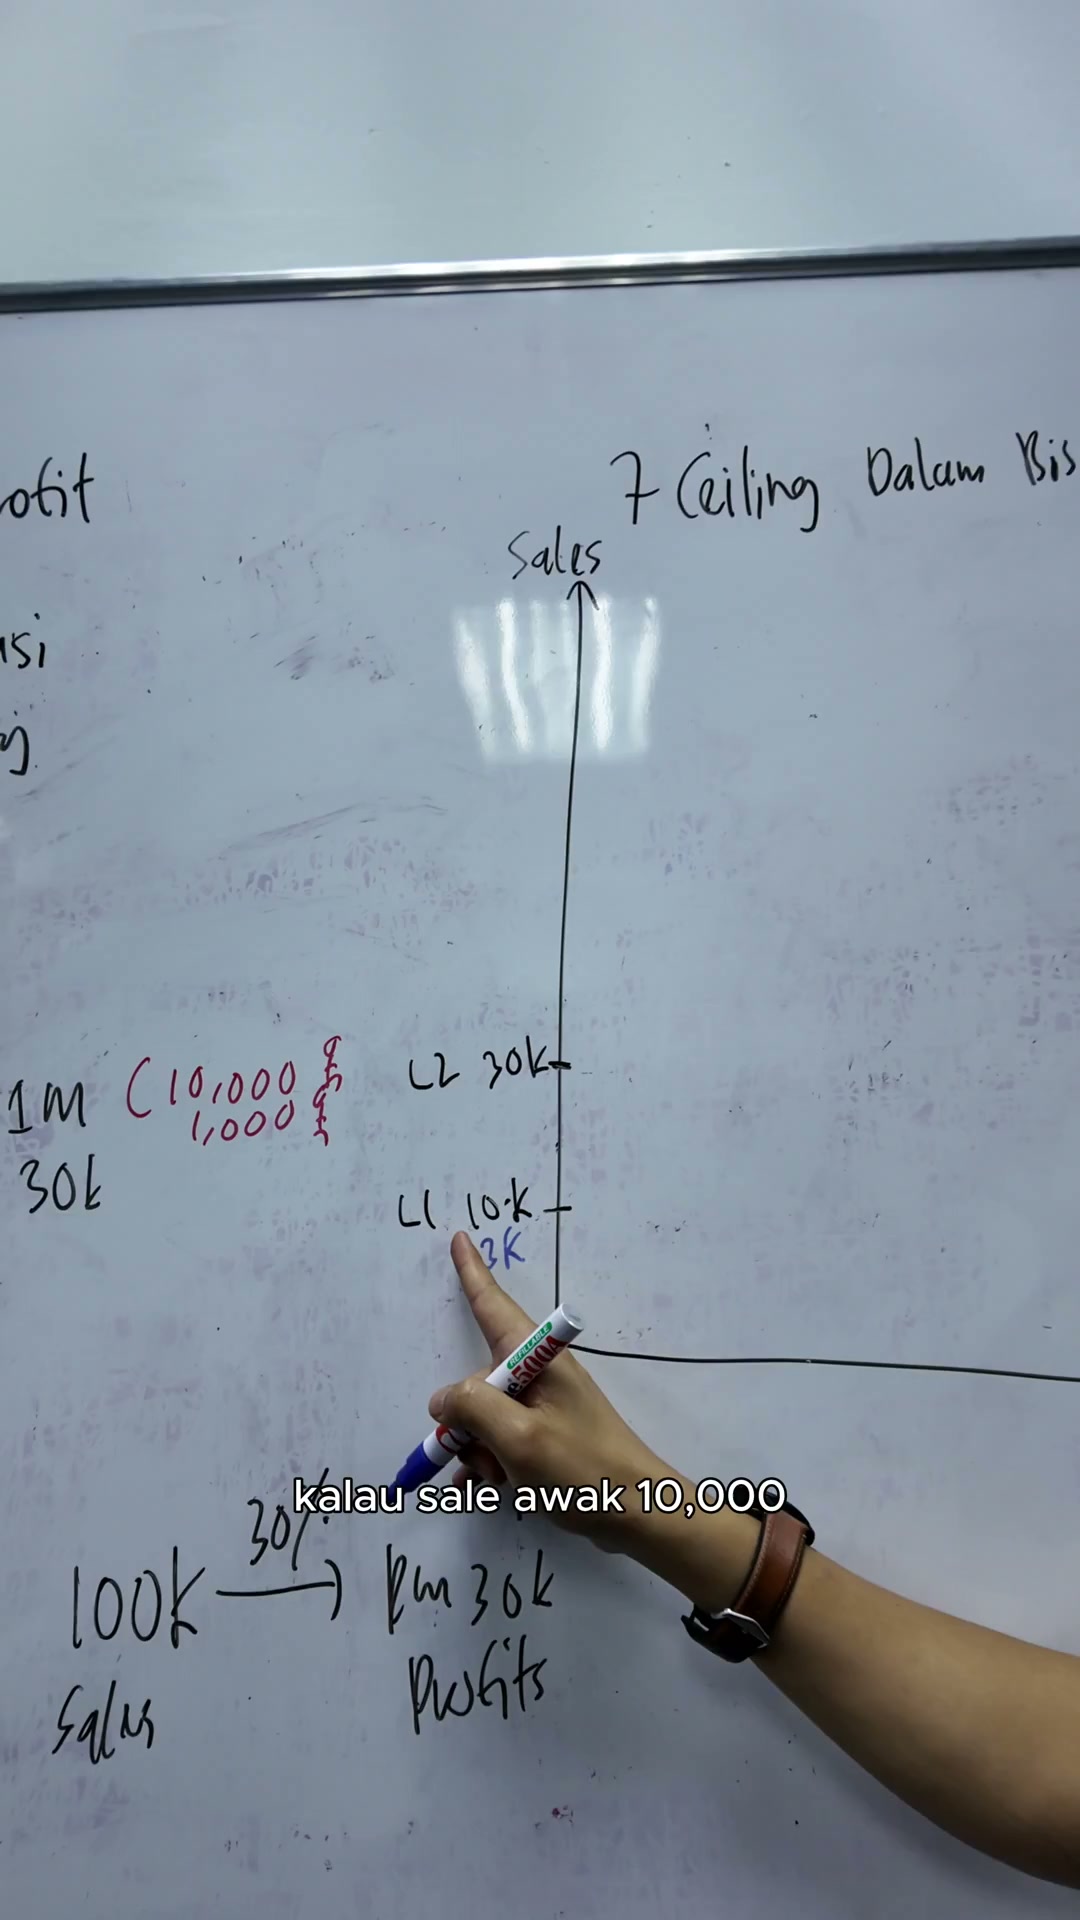
Kalau sale awak 10,000
Profit awak 3,000
So adakah awak nak target profit 3,000?
00:04:06–00:04:09

So adakah awak nak target profit 3,000?
Dia ikut orang sebenarnya guys
Dia tak boleh awak nak compare diri awak dengan orang lain
00:04:09–00:04:12

Dia tak boleh awak nak compare diri awak dengan orang lain
Mungkin saya tak nak lah profit 3,000
00:04:12–00:04:15

Mungkin saya tak nak lah profit 3,000
Saya nak profit 100,000 sebulan
Minimum contohnya
00:04:15–00:04:18

Minimum contohnya
Tapi untuk awal yang baru bermula, kita kena realistik sebab ini adalah tujuh shilling dalam bisnes
00:04:18–00:04:21

Tapi untuk awal yang baru bermula, kita kena realistik sebab ini adalah tujuh shilling dalam bisnes
Shilling yang pertama RM10,000, shilling kedua RM30,000
00:04:21–00:04:24
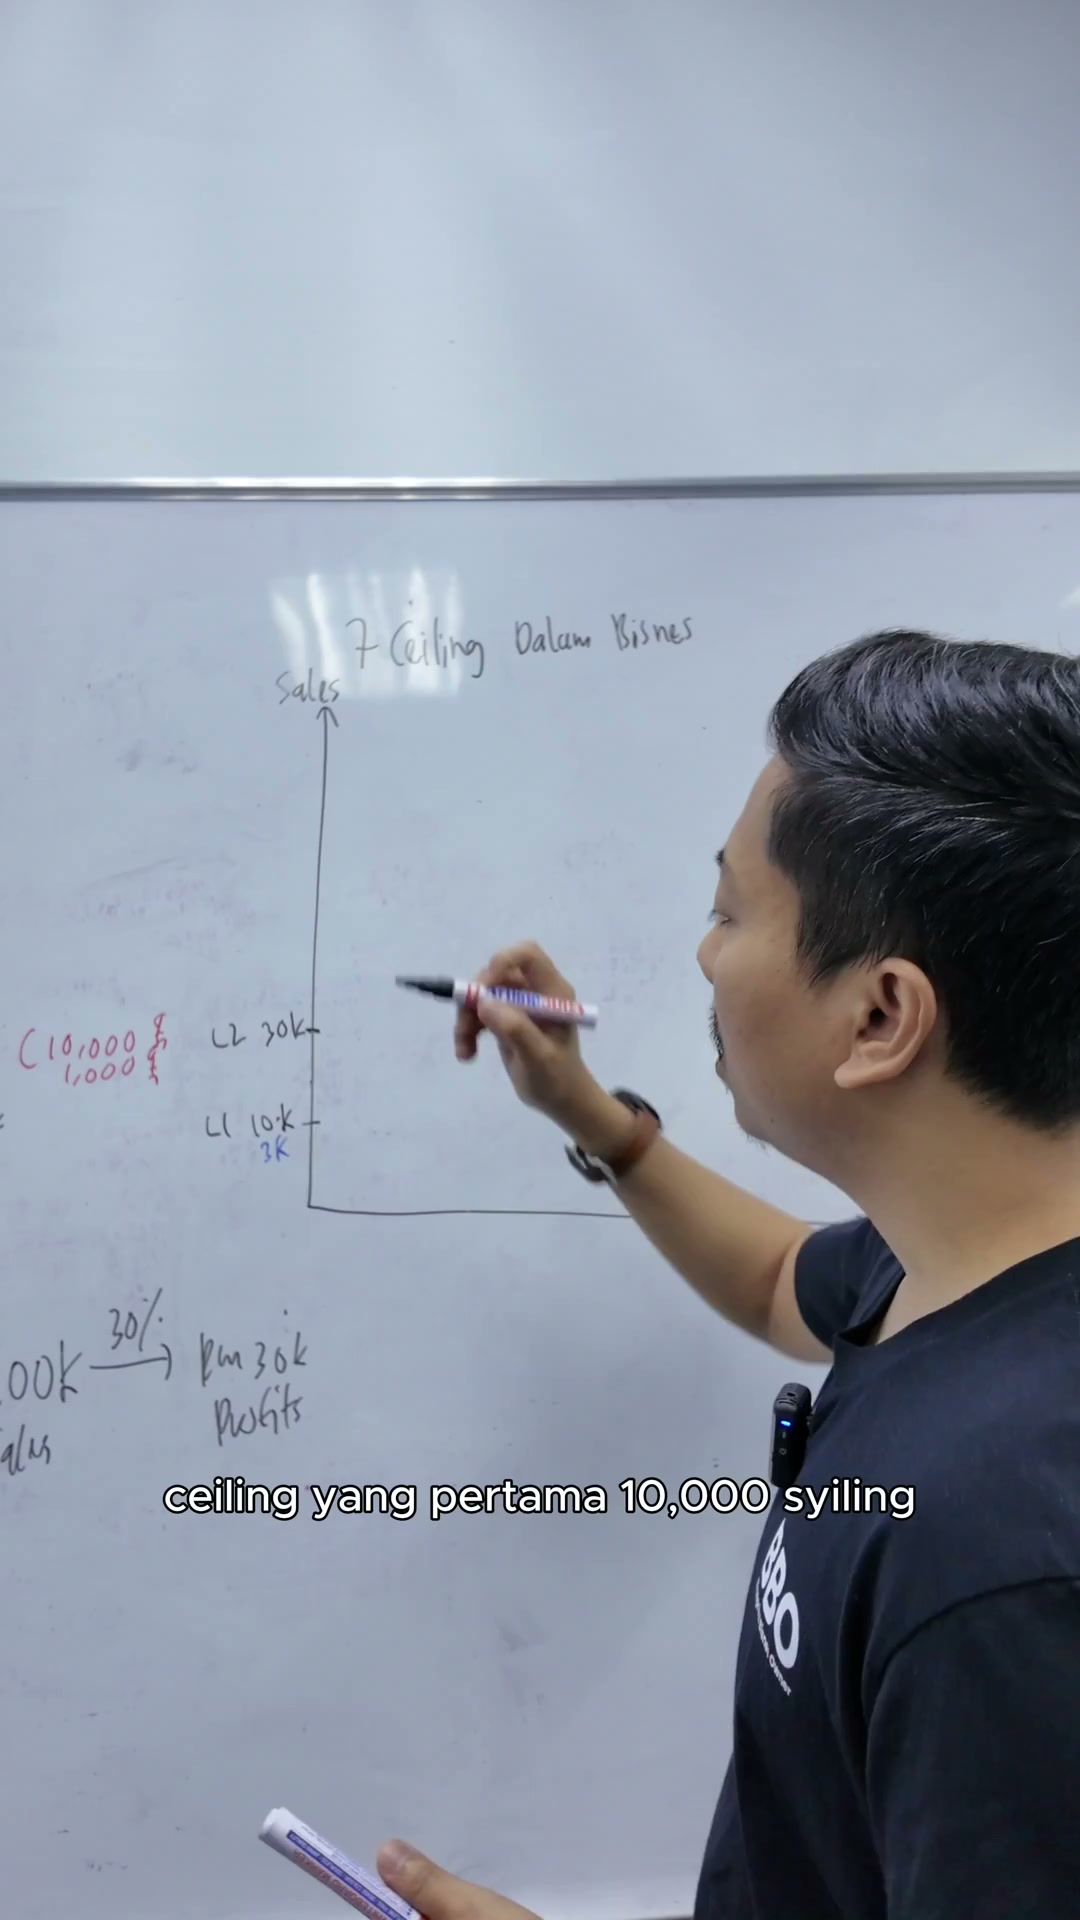
Shilling yang pertama RM10,000, shilling kedua RM30,000
00:04:24–00:04:27

Shilling yang pertama RM10,000, shilling kedua RM30,000
Shilling level yang ketiga adalah RM100,000
00:04:27–00:04:30

Shilling level yang ketiga adalah RM100,000
Shilling yang keempat, level keempat adalah RM300,000
00:04:30–00:04:33
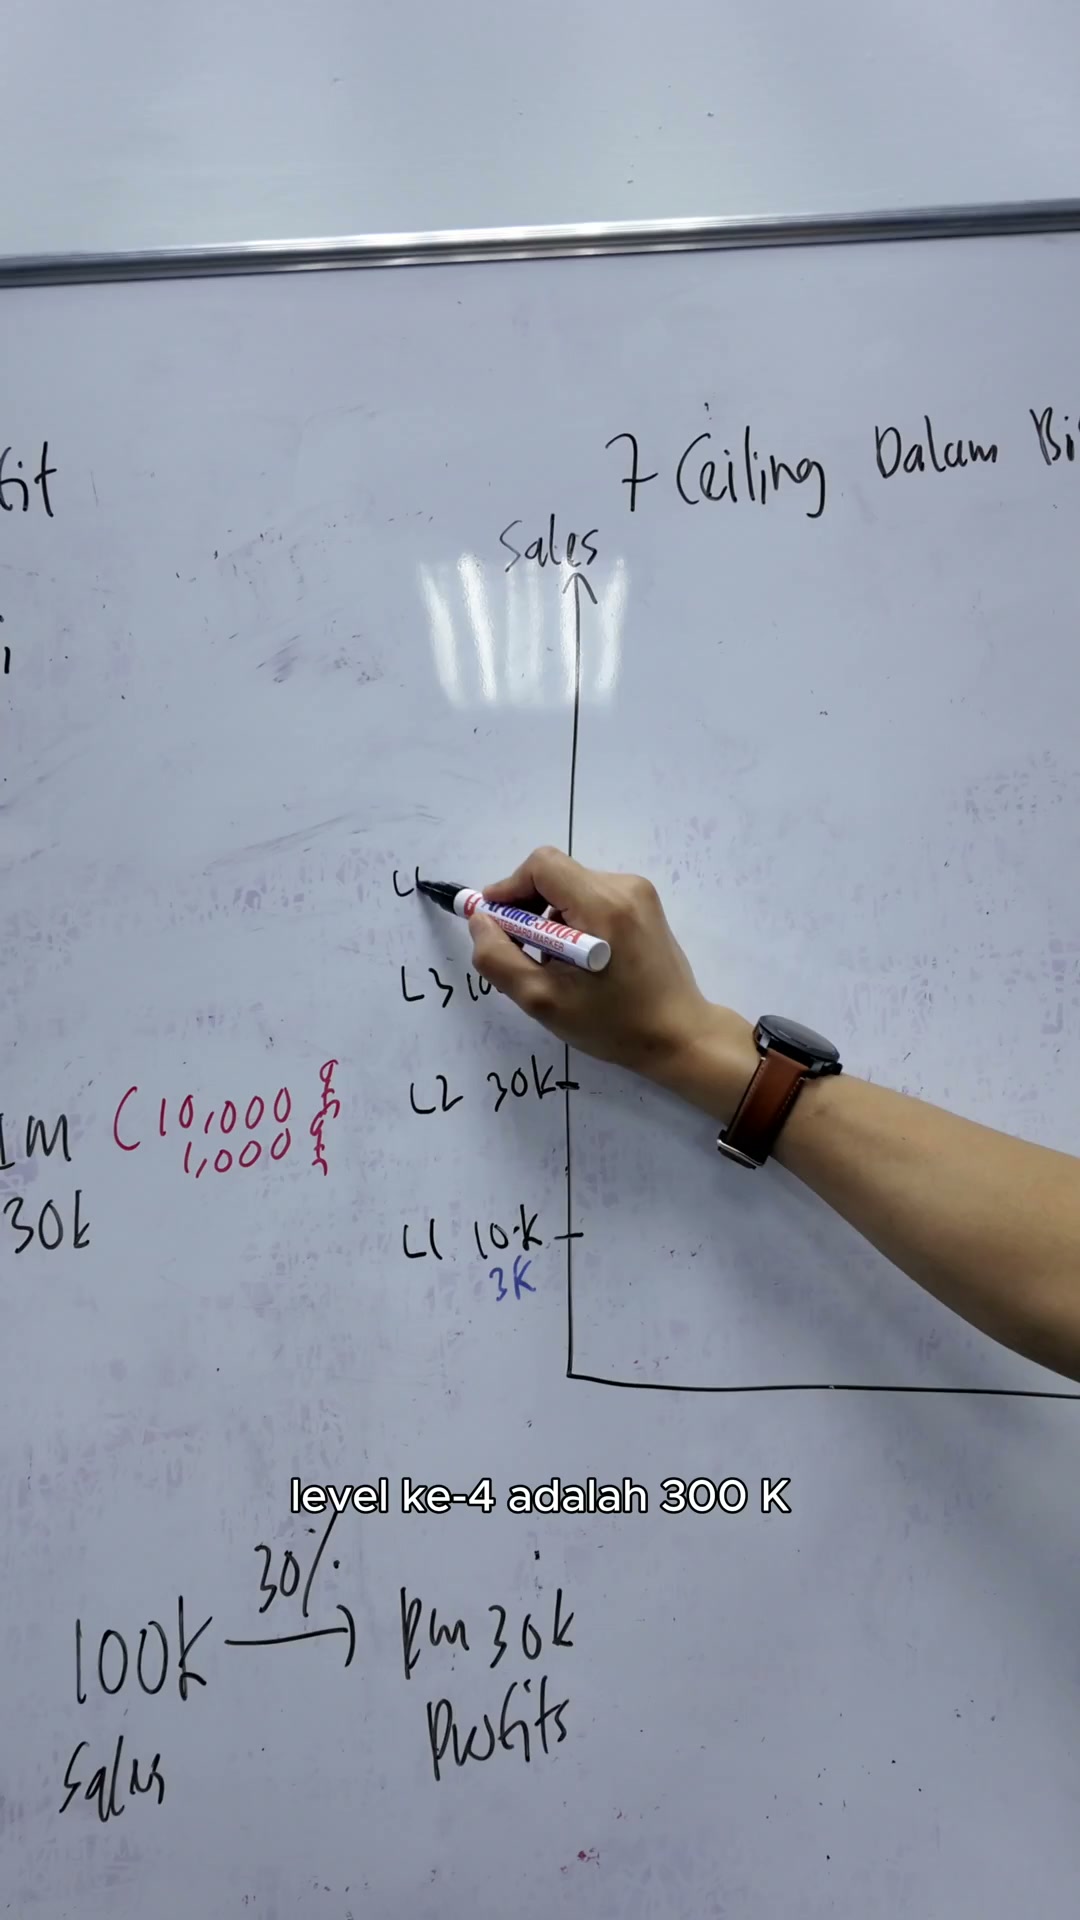
Shilling yang keempat, level keempat adalah RM300,000
Malakala shilling yang kelima adalah RM1,000,000 sale sebulan
00:04:33–00:04:36

Malakala shilling yang kelima adalah RM1,000,000 sale sebulan
00:04:36–00:04:39

Malakala shilling yang kelima adalah RM1,000,000 sale sebulan
Ini monthly ya, semua ini adalah sale sebulan
00:04:39–00:04:42
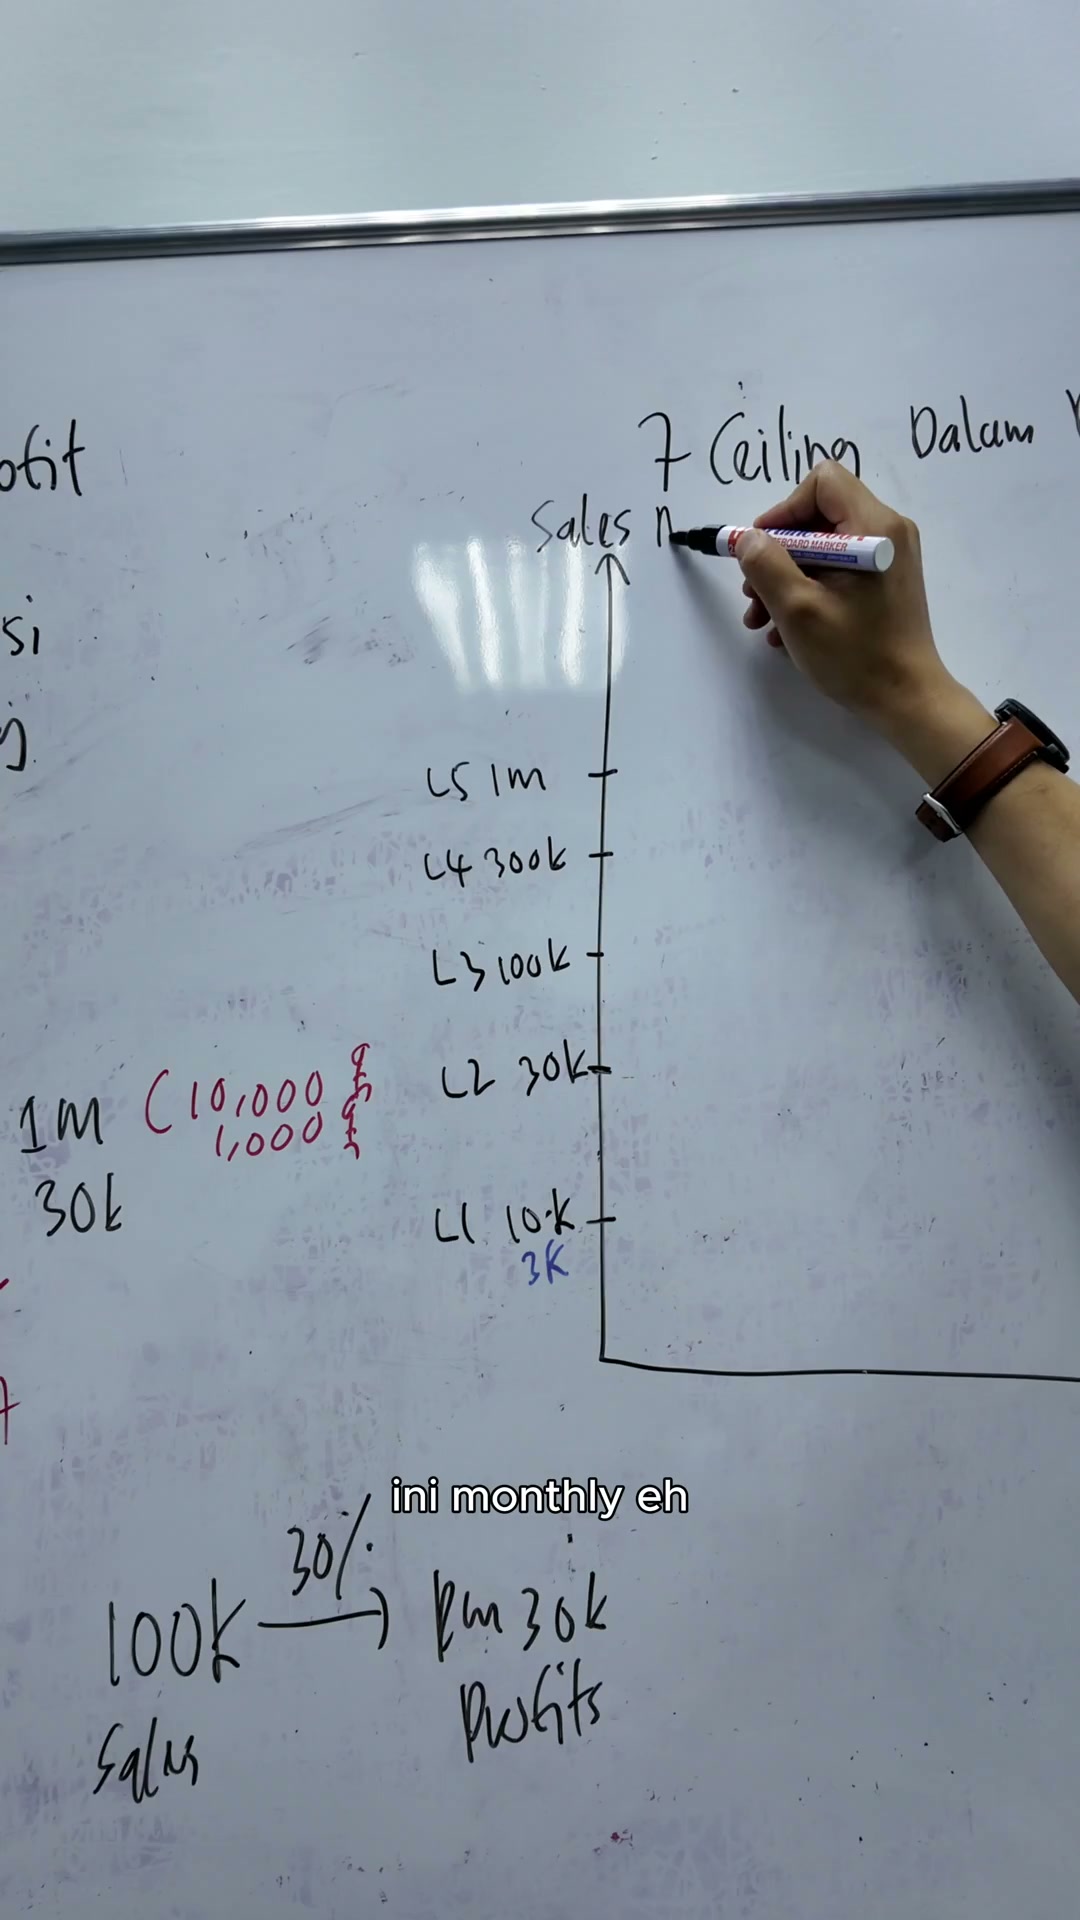
Ini monthly ya, semua ini adalah sale sebulan
Malakala level yang keenam kita panggil RM3,000,000 sebulan
00:04:42–00:04:45

Malakala level yang keenam kita panggil RM3,000,000 sebulan
00:04:45–00:04:48

Malakala level yang keenam kita panggil RM3,000,000 sebulan
Level yang tertinggi level ketujuh
Sepuluh juta sebulan
00:04:48–00:04:51

Sepuluh juta sebulan
So, kalau
00:04:51–00:04:54

So, kalau
Sale sepuluh ribu
Kita dah ada hukum alam tadi, tiga puluh persen
00:04:54–00:04:57
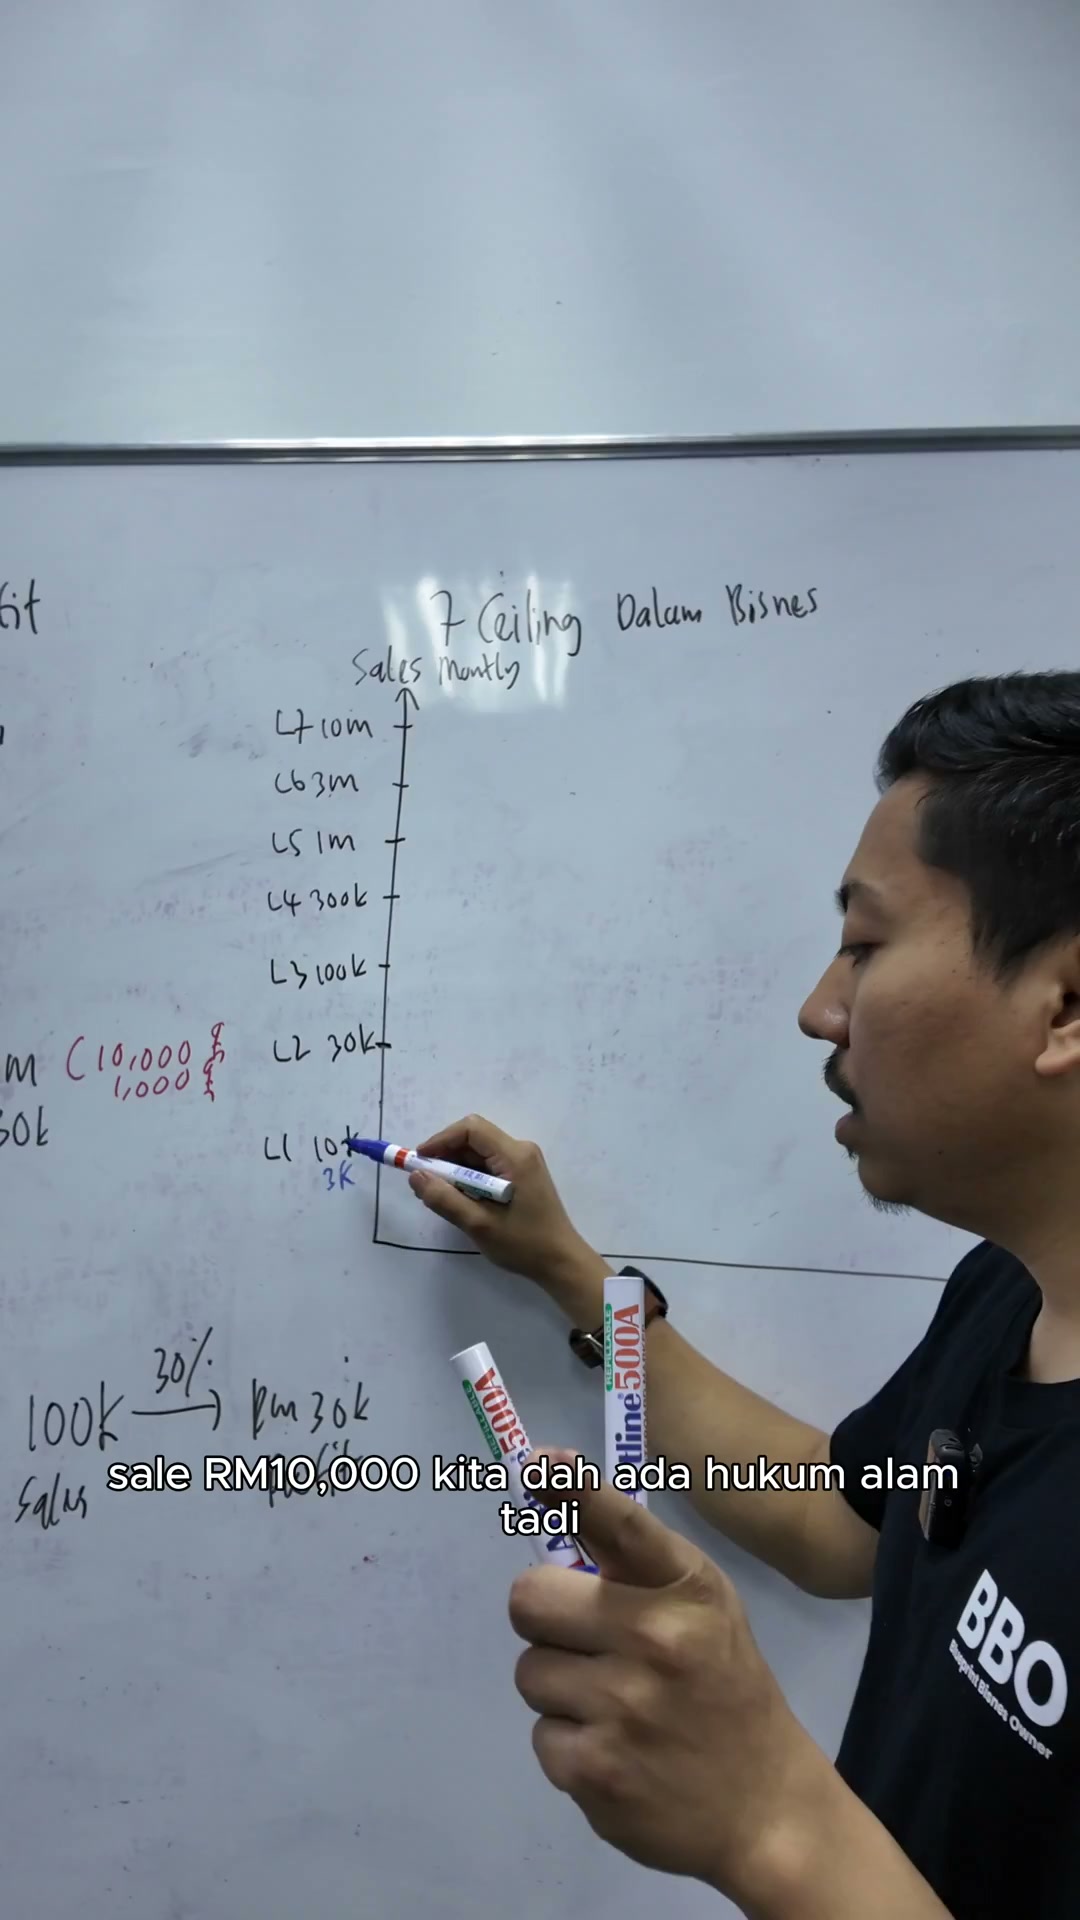
Kita dah ada hukum alam tadi, tiga puluh persen
Kita anggap dia macam ni, ni standard lah
00:04:57–00:05:00

Kita anggap dia macam ni, ni standard lah
Ada yang untung 50, tapi realistically
30% adalah sweet spot
00:05:00–00:05:03
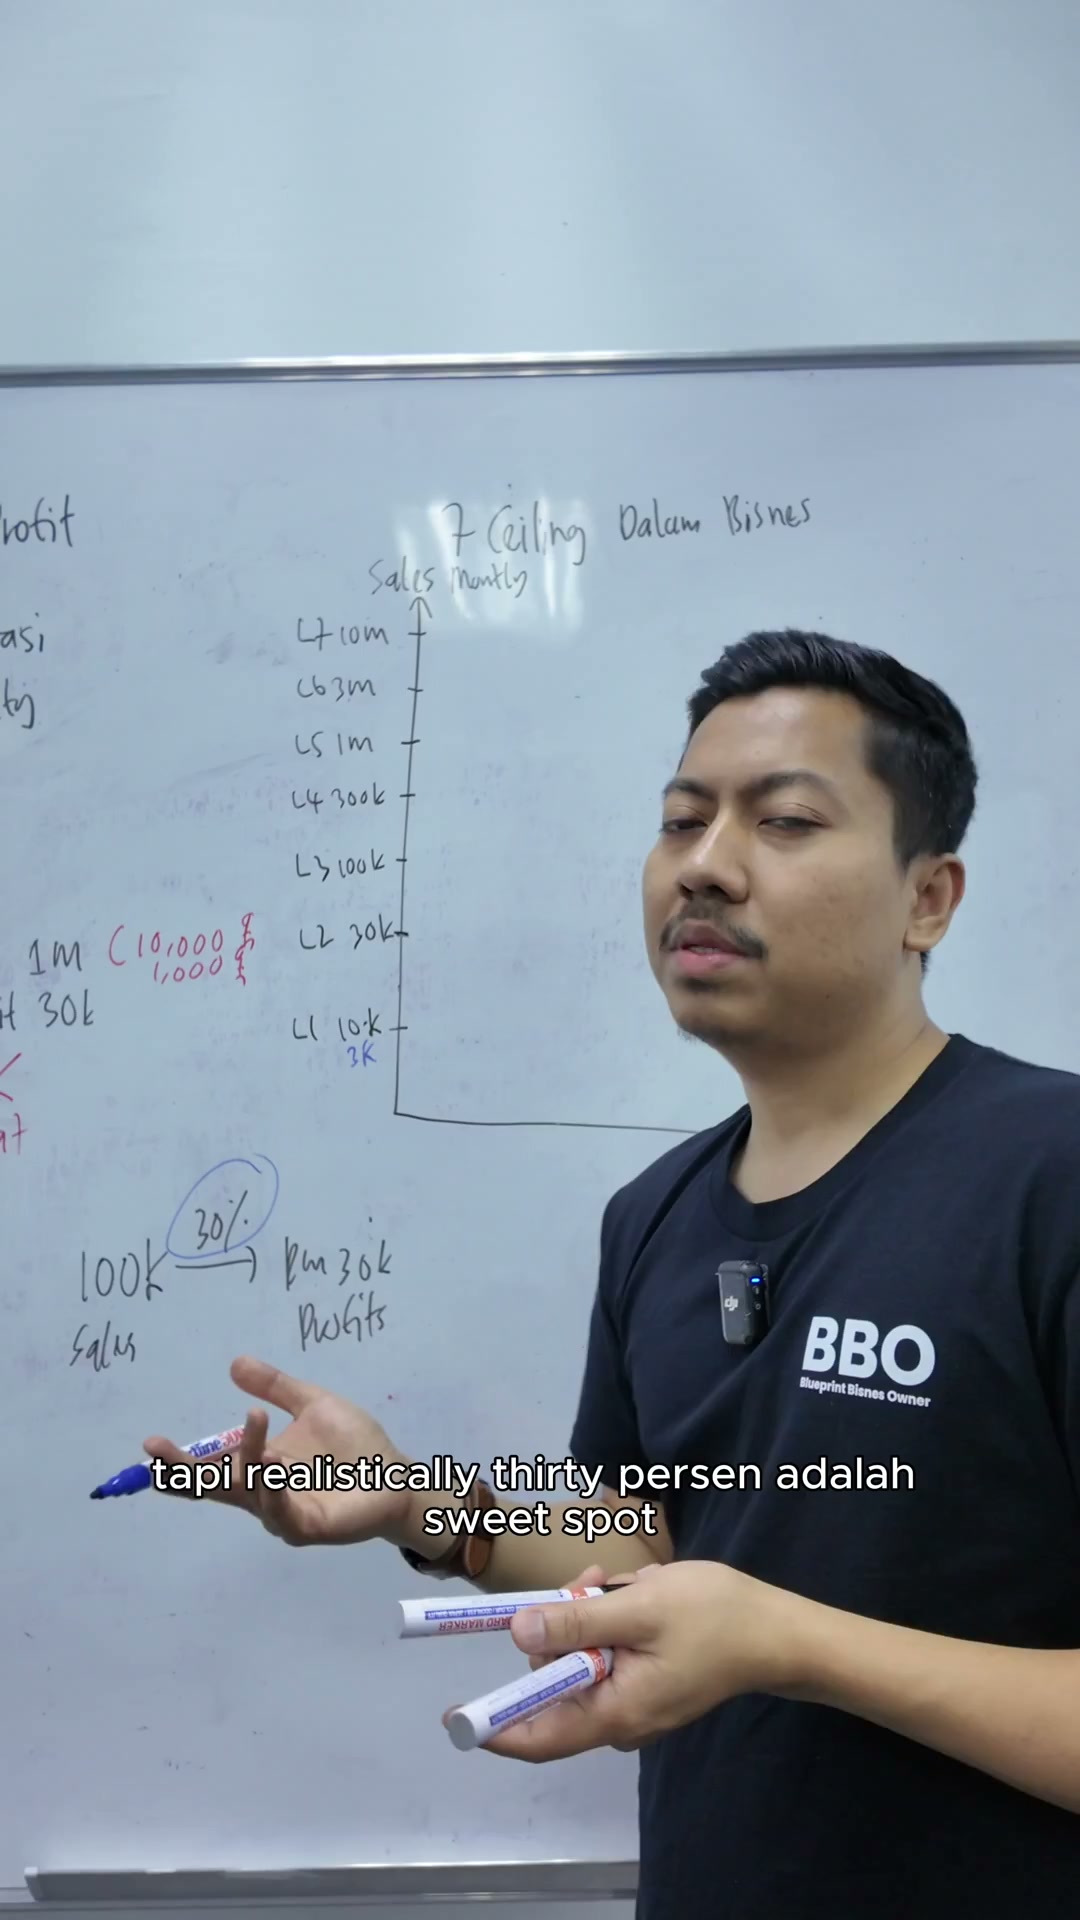
30% adalah sweet spot
Kalau tiga puluh ribu, untung berapa?
00:05:03–00:05:06

Kalau tiga puluh ribu, untung berapa?
Untung sembilan K
Kalau seratus ribu, untung tiga puluh K
00:05:06–00:05:09
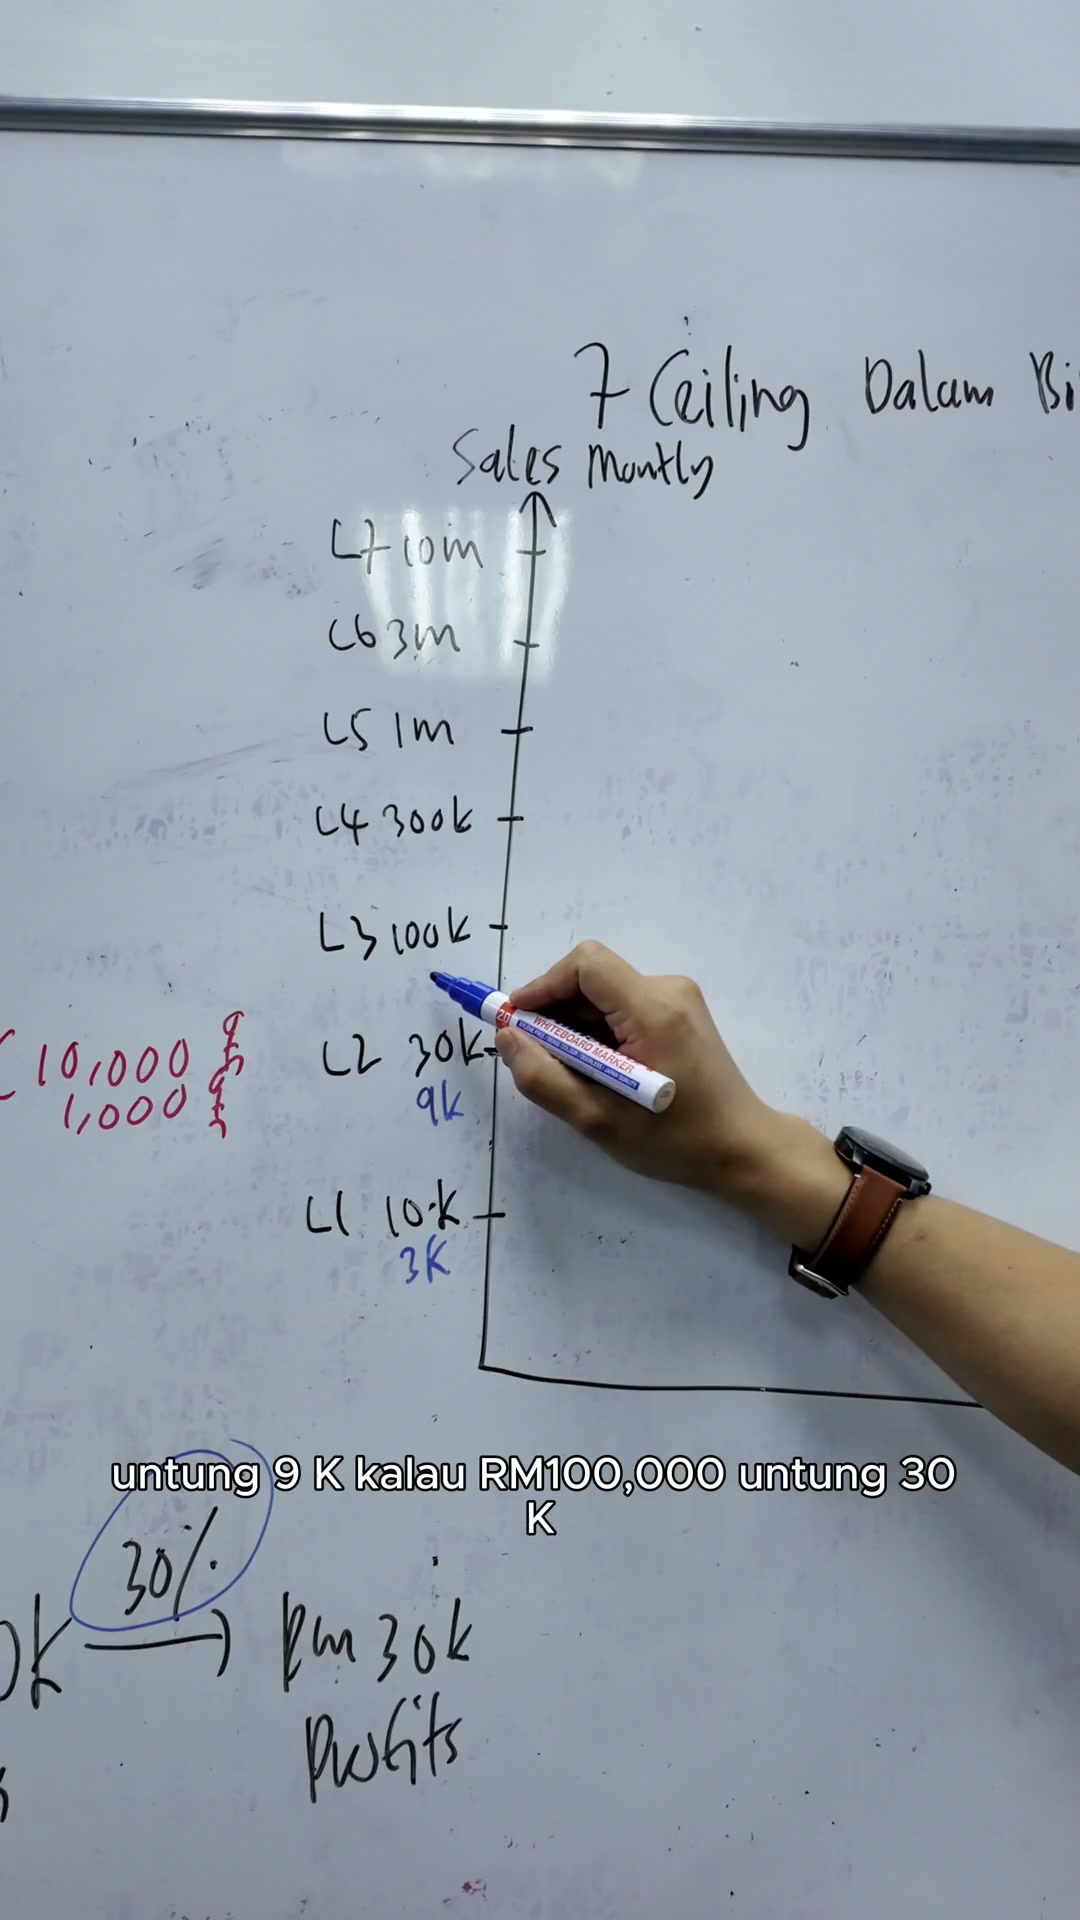
Kalau seratus ribu, untung tiga puluh K
Kalau tiga ratus ribu
00:05:09–00:05:12
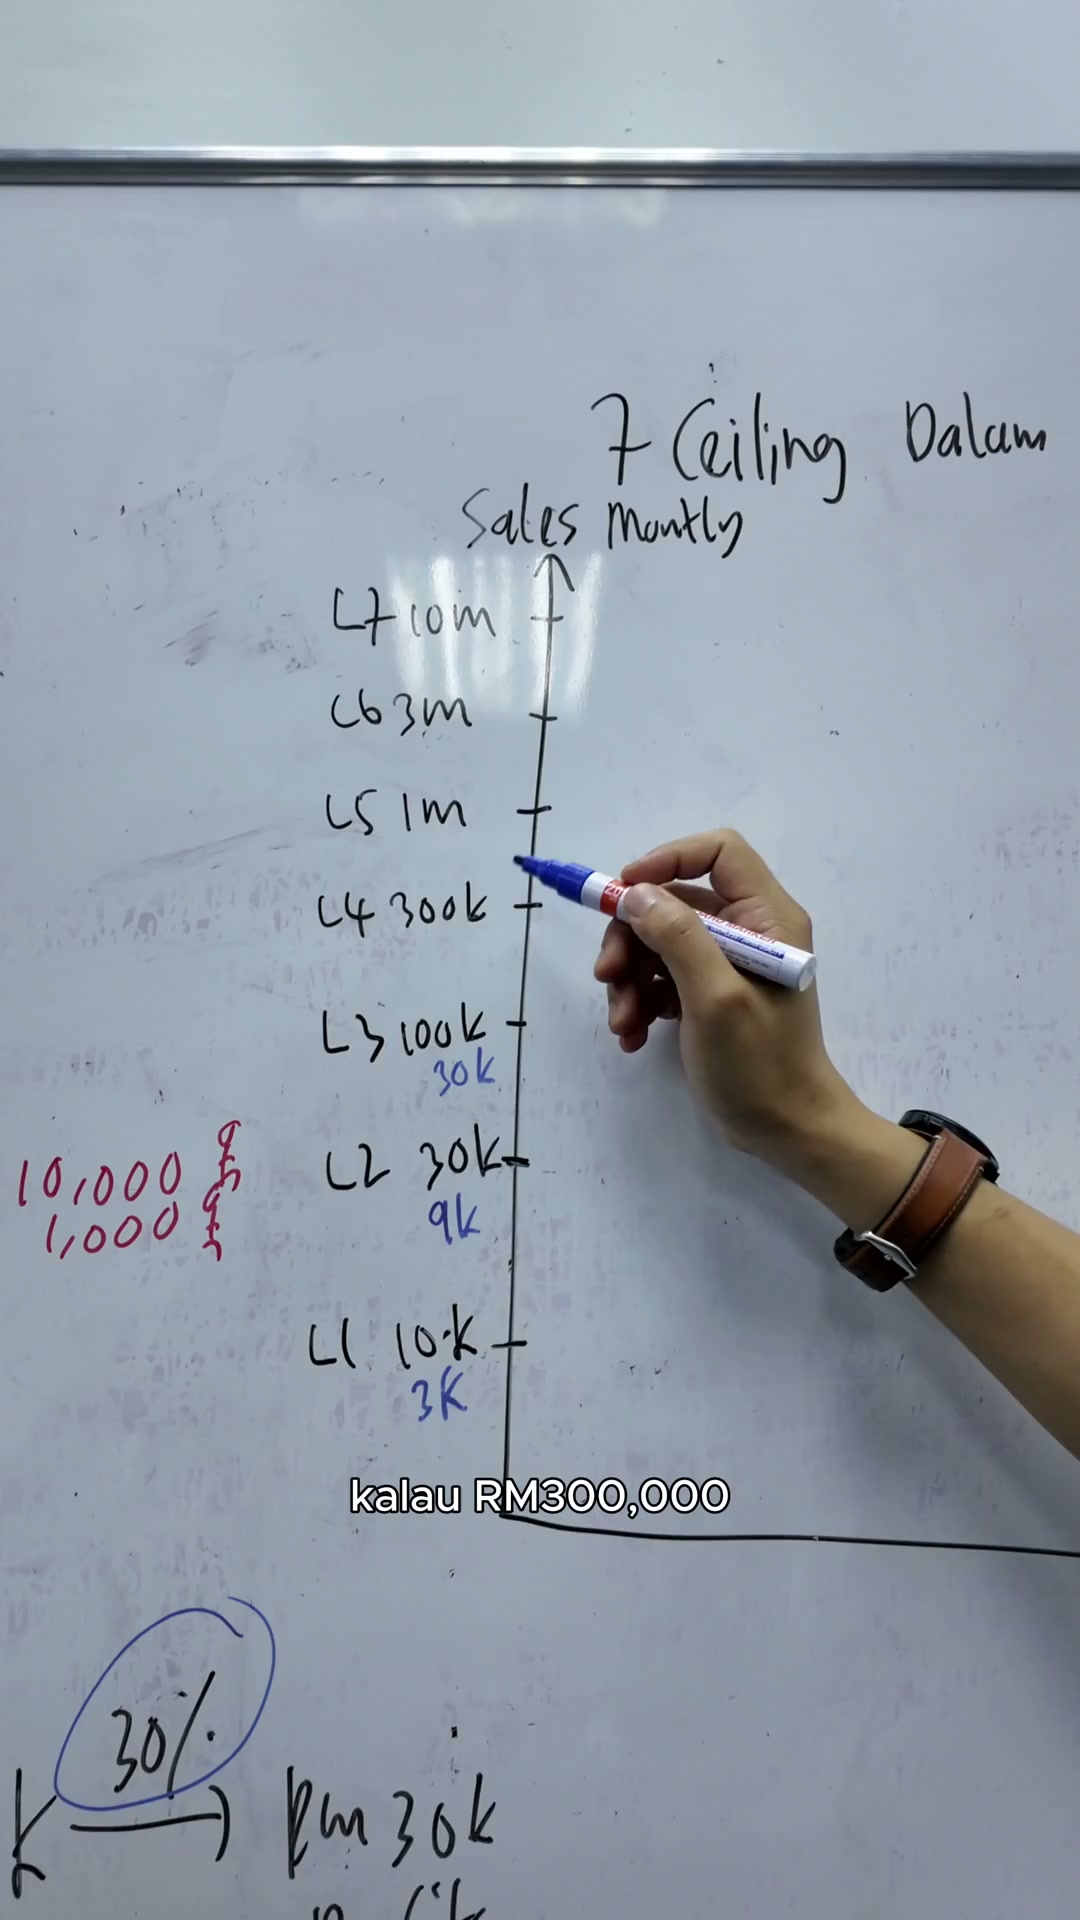
Kalau tiga ratus ribu
Untung dia adalah seratus K
00:05:12–00:05:15
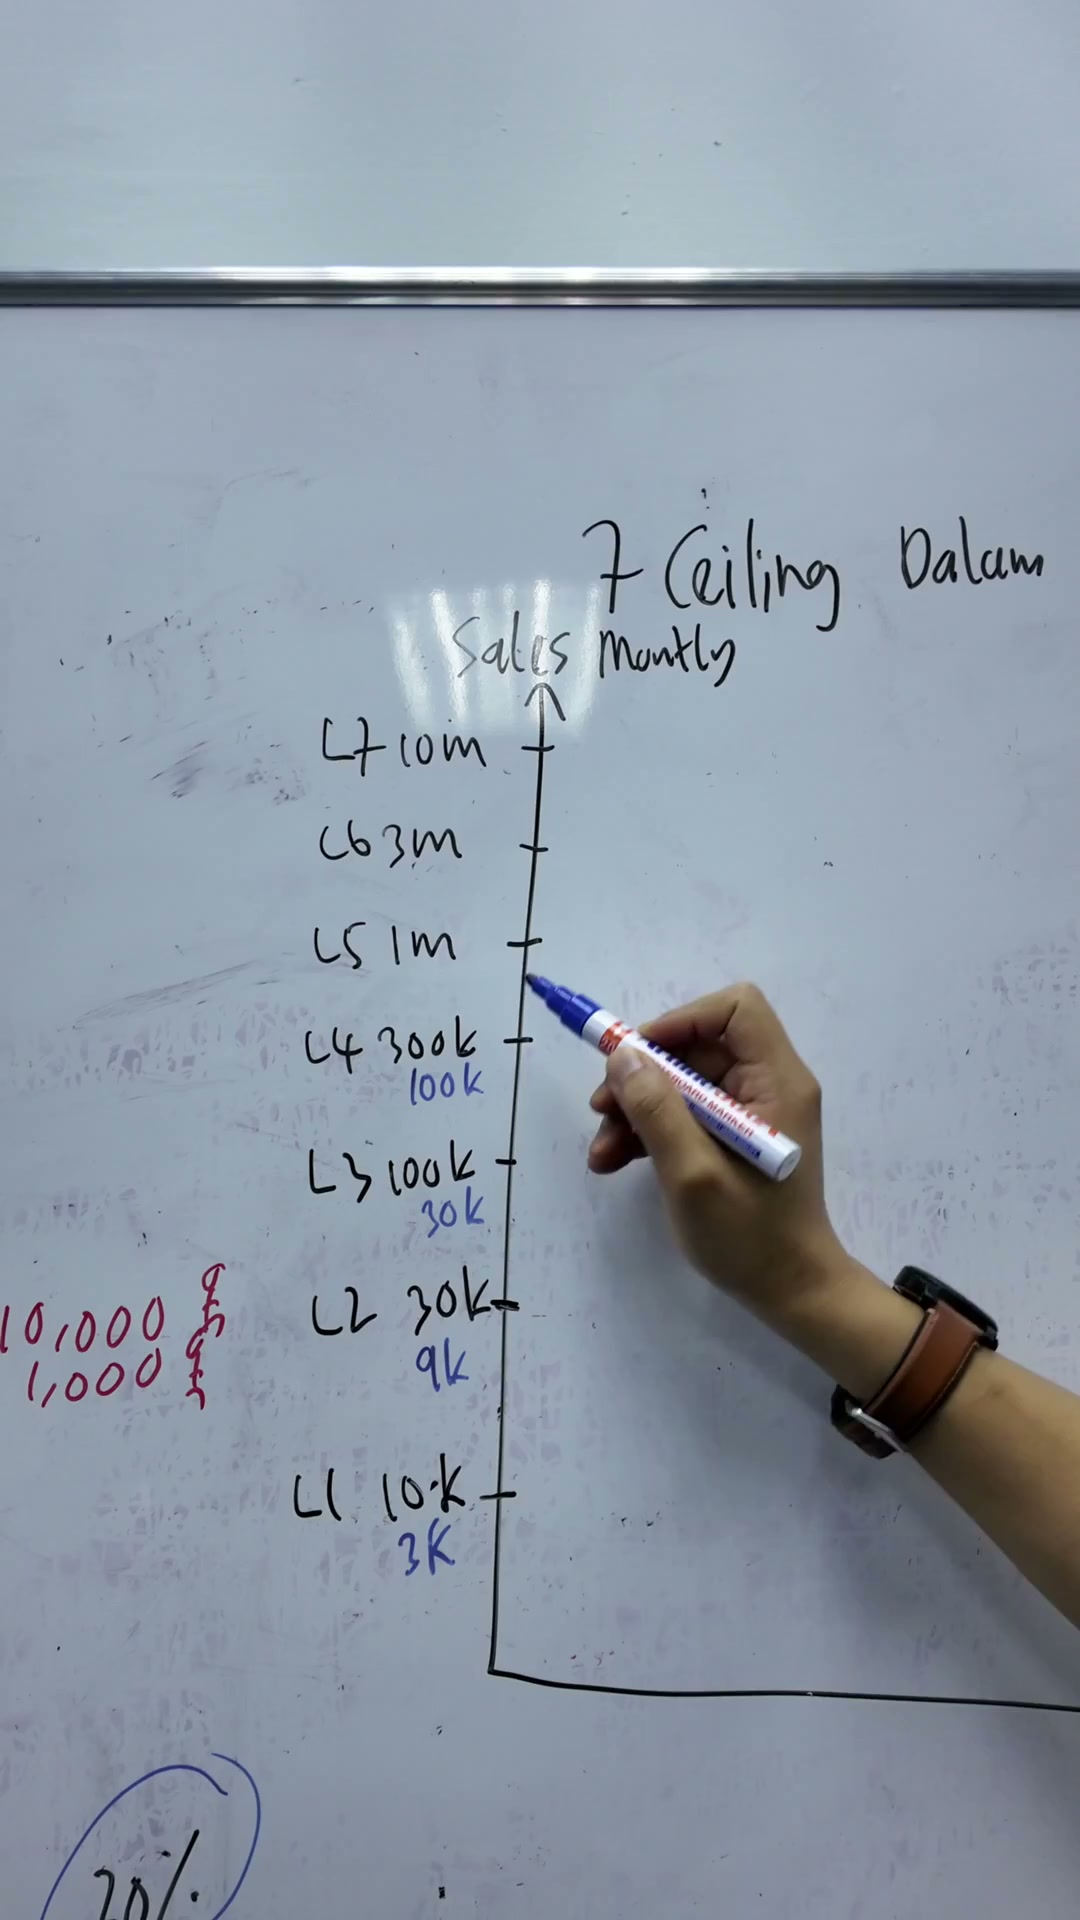
Haa, nampak
Tiga puluh persen, oh bukan seratus K
00:05:15–00:05:18

Tiga puluh persen, oh bukan seratus K
90K
90K
00:05:18–00:05:21

90K
Kalau 1 juta
Untung dia
00:05:21–00:05:24

300K
Kalau 3 juta
Untung dia
00:05:24–00:05:27

Untung dia
900K
Dia begitu guys
00:05:27–00:05:30

Dia begitu guys
So senang je
Jadi sekarang ni
Awak nak untung berapa
00:05:30–00:05:33

Awak nak untung berapa
Tolong be realistic
Bila saya kata
00:05:33–00:05:36

Bila saya kata
Profit
Net profit ni
Ada ramai orang yang dia
00:05:36–00:05:39

Ada ramai orang yang dia
Oh saya nak 1 juta
Tak boleh
Tak boleh
00:05:39–00:05:42
Tak boleh
Awak tak boleh skip level
Kalau awak nak net profit ni
00:05:42–00:05:45
Kalau awak nak net profit ni
Nanti banyak juga benda nak kena buat kat sini
Kita akan ulang beratas ke bawah
00:05:45–00:05:48

Kita akan ulang beratas ke bawah
So, tepuk dada sekarang
00:05:48–00:05:51
So, tepuk dada sekarang
Tanya cash flow awak
Anytime
00:05:51–00:05:54

Anytime
Tanya pengalaman awak
Awak nak target berapa guys?
00:05:54–00:05:57

Awak nak target berapa guys?
Awak nak target RM3,000 kah?
00:05:57–00:06:00

RM9,000 kah?
Awak nak target berapa?
00:06:00–00:06:03

So, dalam example yang saya nak buat
Dalam video yang seterusnya
00:06:03–00:06:06
Dalam video yang seterusnya
Saya akan ambil example RM30,000
00:06:06–00:06:09

Saya akan ambil example RM30,000
Sebab bagi saya RM30,000 ni adalah
Paras yang tak terlampau tinggi
00:06:09–00:06:12

Paras yang tak terlampau tinggi
Tak terlampau rendah
00:06:12–00:06:15

Tak terlampau rendah
Dia dalam sekitar level 3
Boleh jelas
00:06:15–00:06:18

Boleh jelas
So inilah beza antara sale dan juga profit
00:06:18–00:06:21
So inilah beza antara sale dan juga profit
Profit adalah untung bersih
00:06:21–00:06:24
Profit adalah untung bersih
Untung bersih lepas dah tolak semua kos
Malakala sale adalah jualan daripada customer
00:06:24–00:06:27

Malakala sale adalah jualan daripada customer
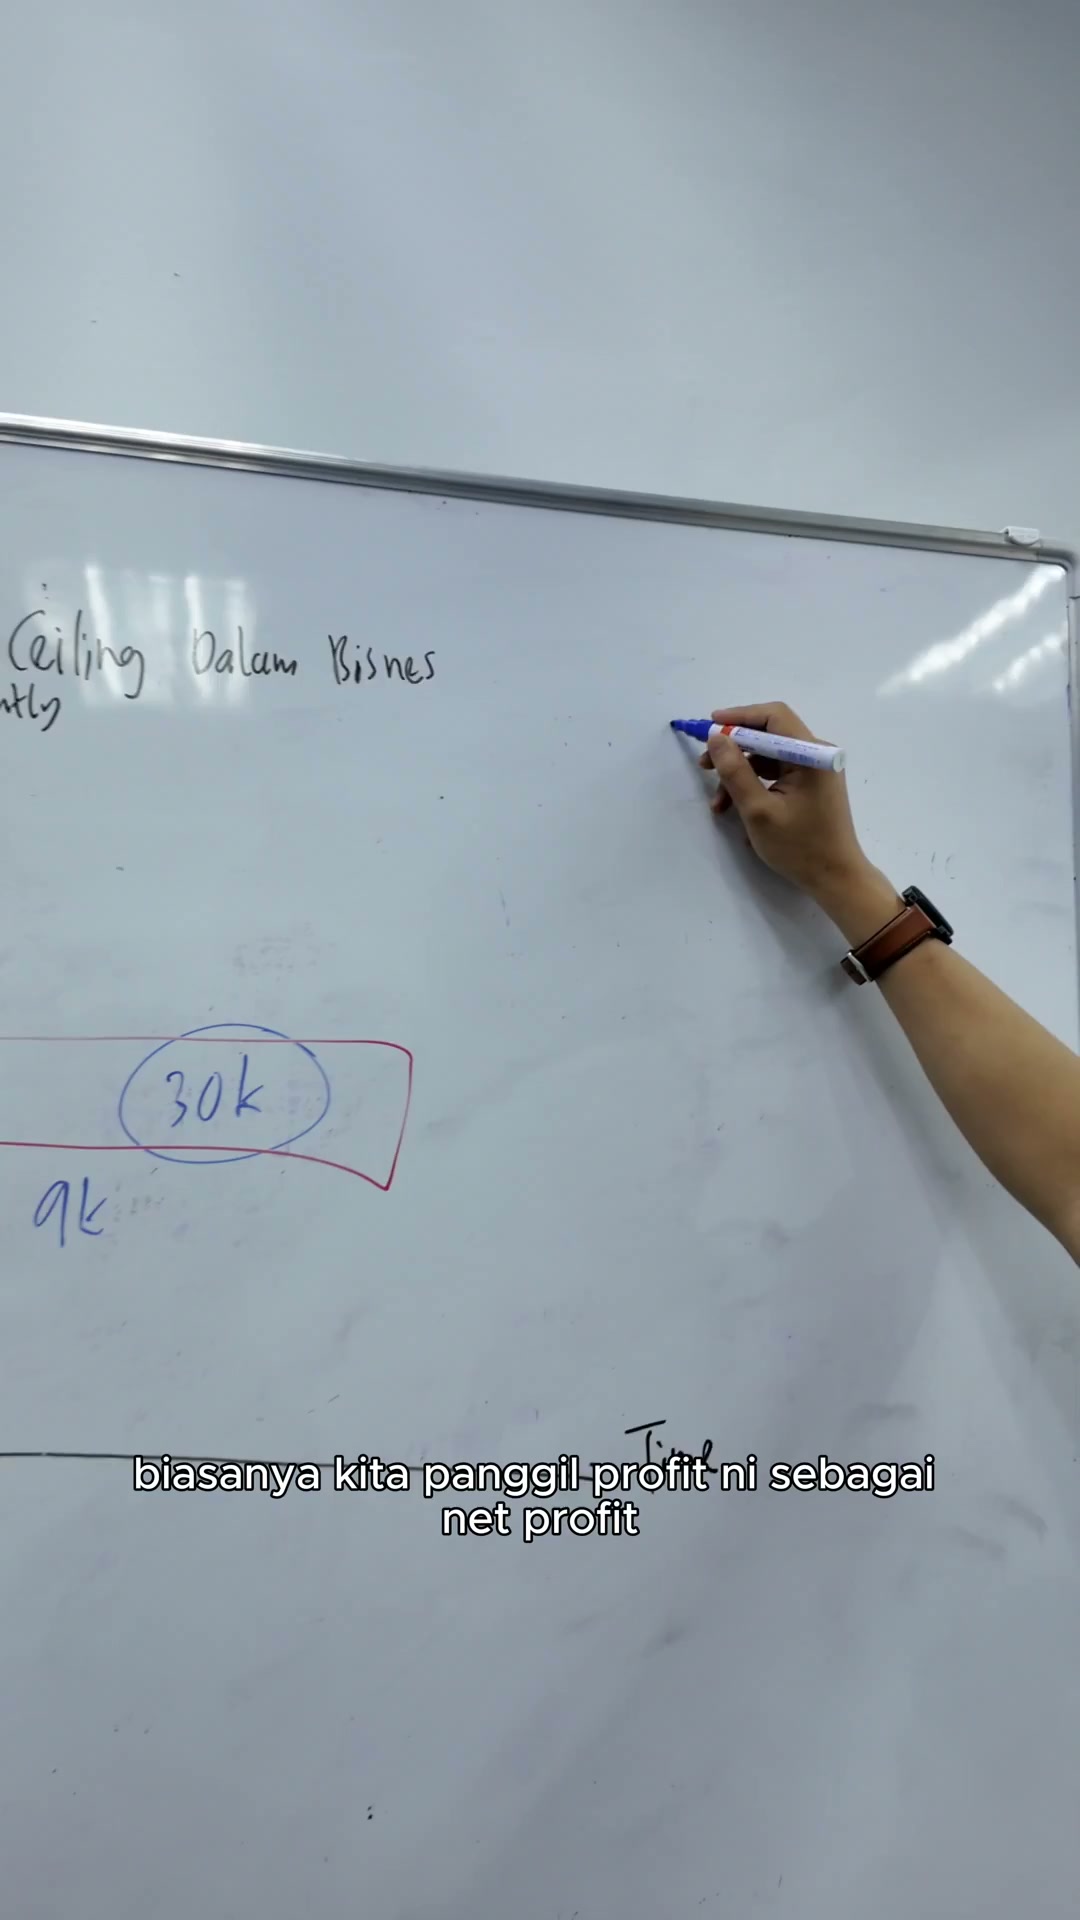
Biasanya kita panggil profit ni sebagai net profit
00:06:27–00:06:30

Biasanya kita panggil profit ni sebagai net profit
00:06:30–00:06:33
Biasanya kita panggil profit ni sebagai net profit
Lebih tepat adalah net profit
00:06:33–00:06:36

Lebih tepat adalah net profit
Before tax
00:06:36–00:06:39

Before tax
Sebelum kita bayar tax
Before tax
00:06:39–00:06:42
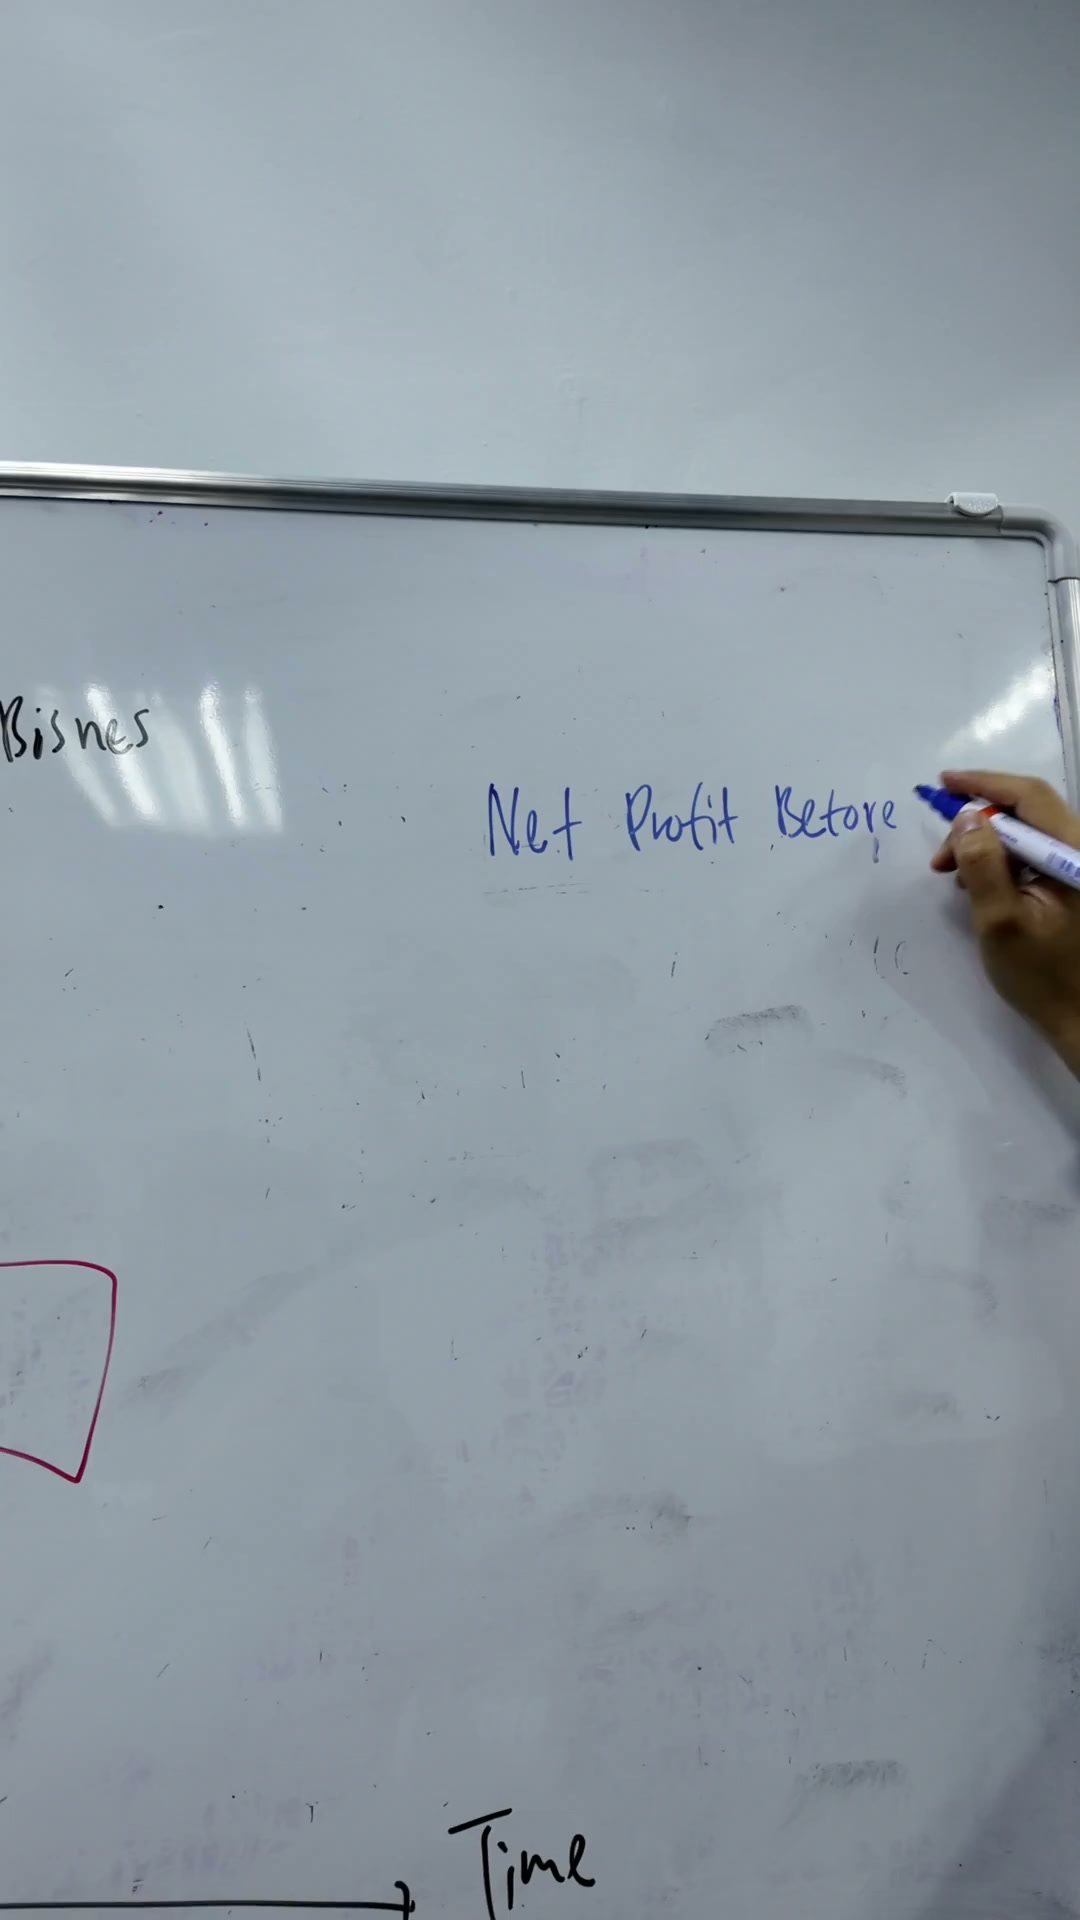
Before tax
NPBT
00:06:42–00:06:45
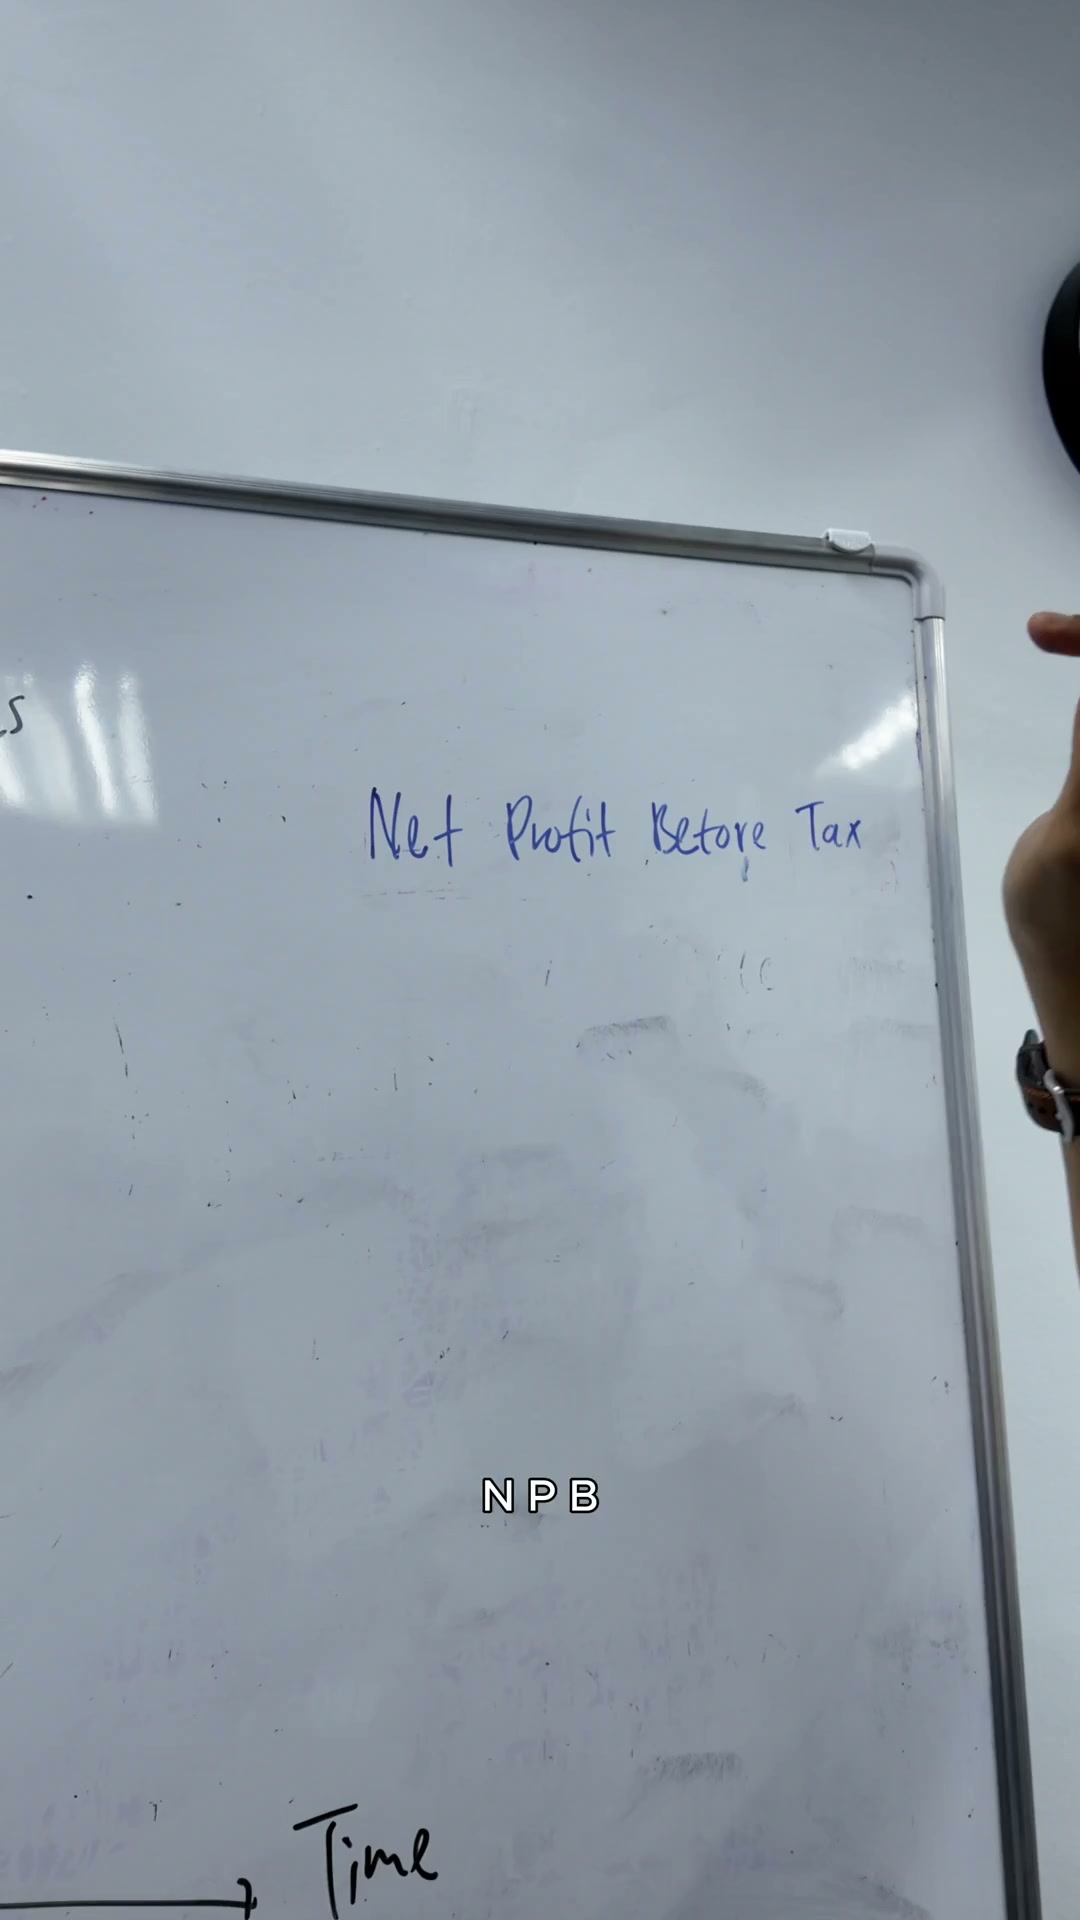
NPBT
Ada yang sebut dia sebagai NPBT, ada yang sebut PAT, Net Profit After Tax NPAT, ni B, uruf B maksudnya dia B4, sebelum kita bayar cukai.
00:06:45–00:06:48

Ada yang sebut dia sebagai NPBT, ada yang sebut PAT, Net Profit After Tax NPAT, ni B, uruf B maksudnya dia B4, sebelum kita bayar cukai.
00:06:48–00:06:51

Ada yang sebut dia sebagai NPBT, ada yang sebut PAT, Net Profit After Tax NPAT, ni B, uruf B maksudnya dia B4, sebelum kita bayar cukai.
00:06:51–00:06:54

Ada yang sebut dia sebagai NPBT, ada yang sebut PAT, Net Profit After Tax NPAT, ni B, uruf B maksudnya dia B4, sebelum kita bayar cukai.
00:06:54–00:06:57

Ada yang sebut dia sebagai NPBT, ada yang sebut PAT, Net Profit After Tax NPAT, ni B, uruf B maksudnya dia B4, sebelum kita bayar cukai.
00:06:57–00:07:00
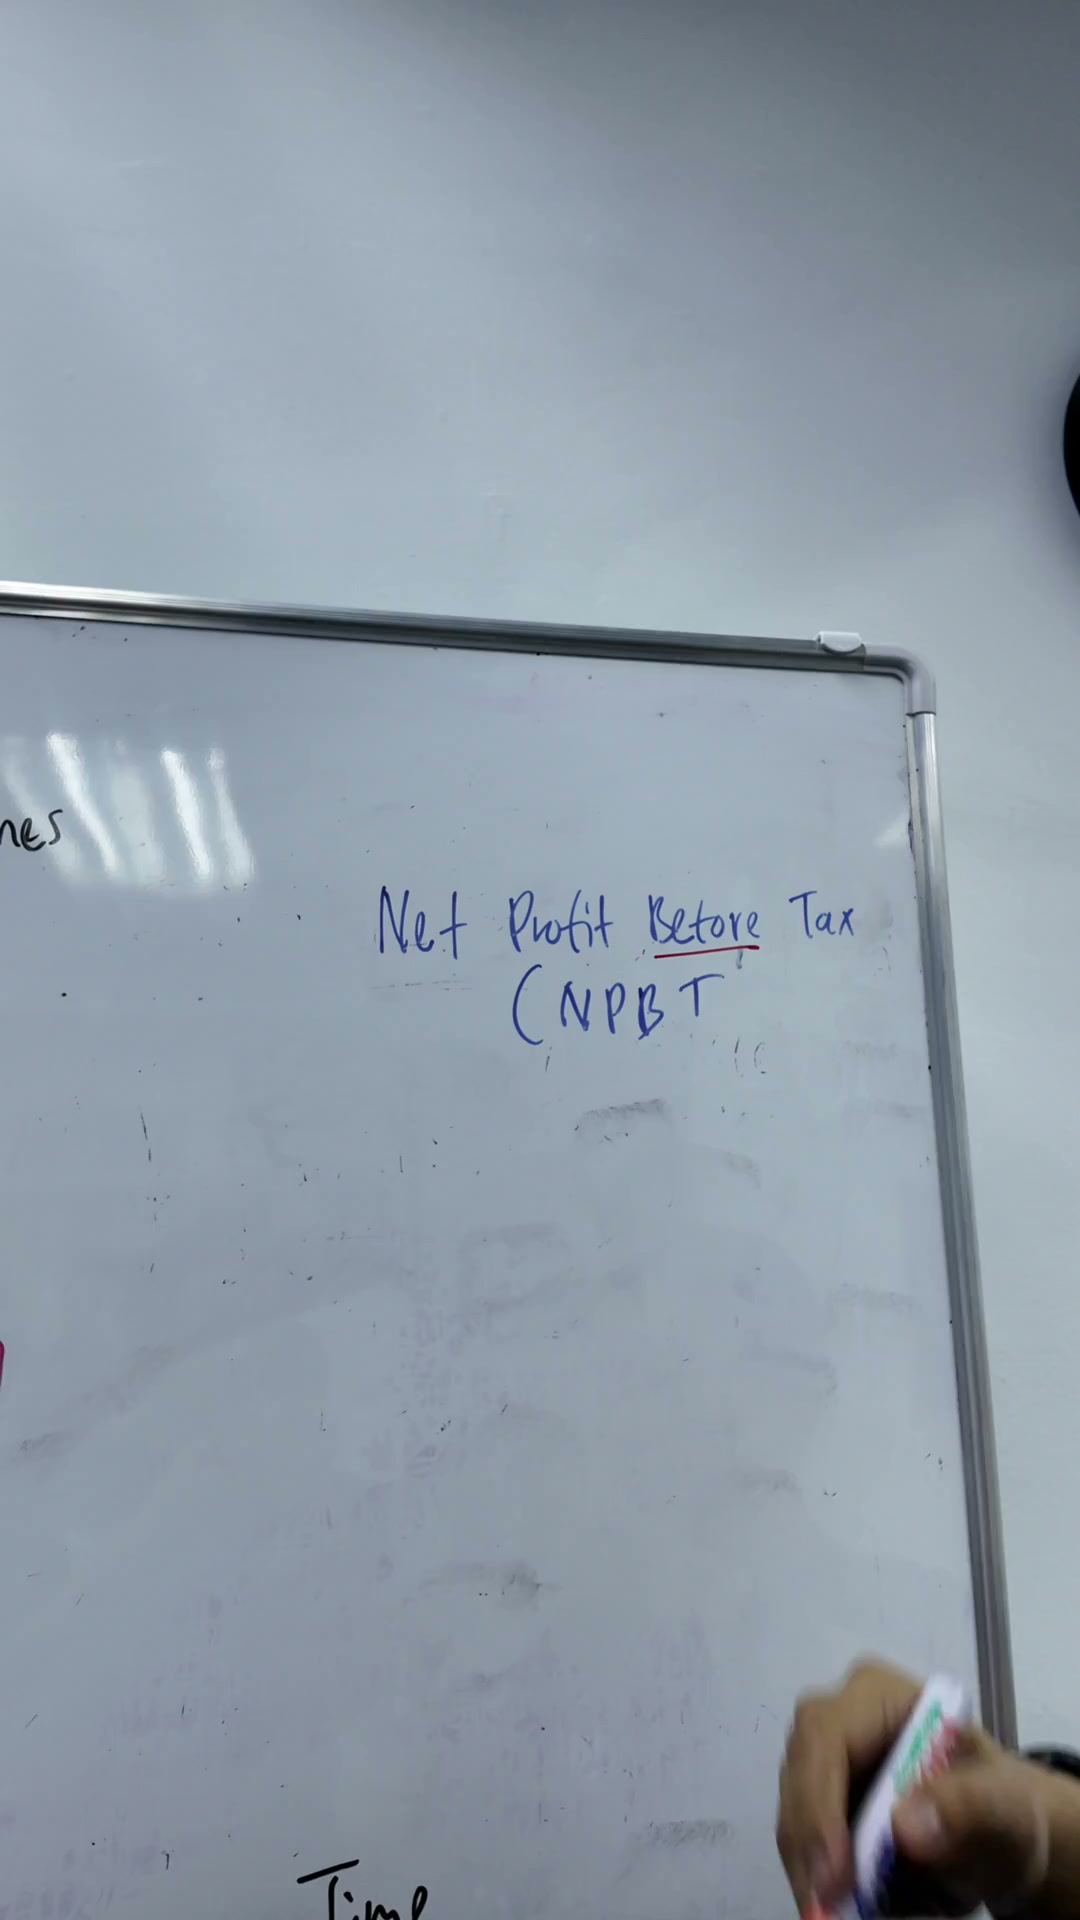
So, maksudnya betul-betul untung bersih. Ini lepas dah ambil kira segala benda ni, dah tolak dengan COGS ataupun cost product, dah tolak dengan kita punya cost overhead, OPEX.
00:07:00–00:07:03
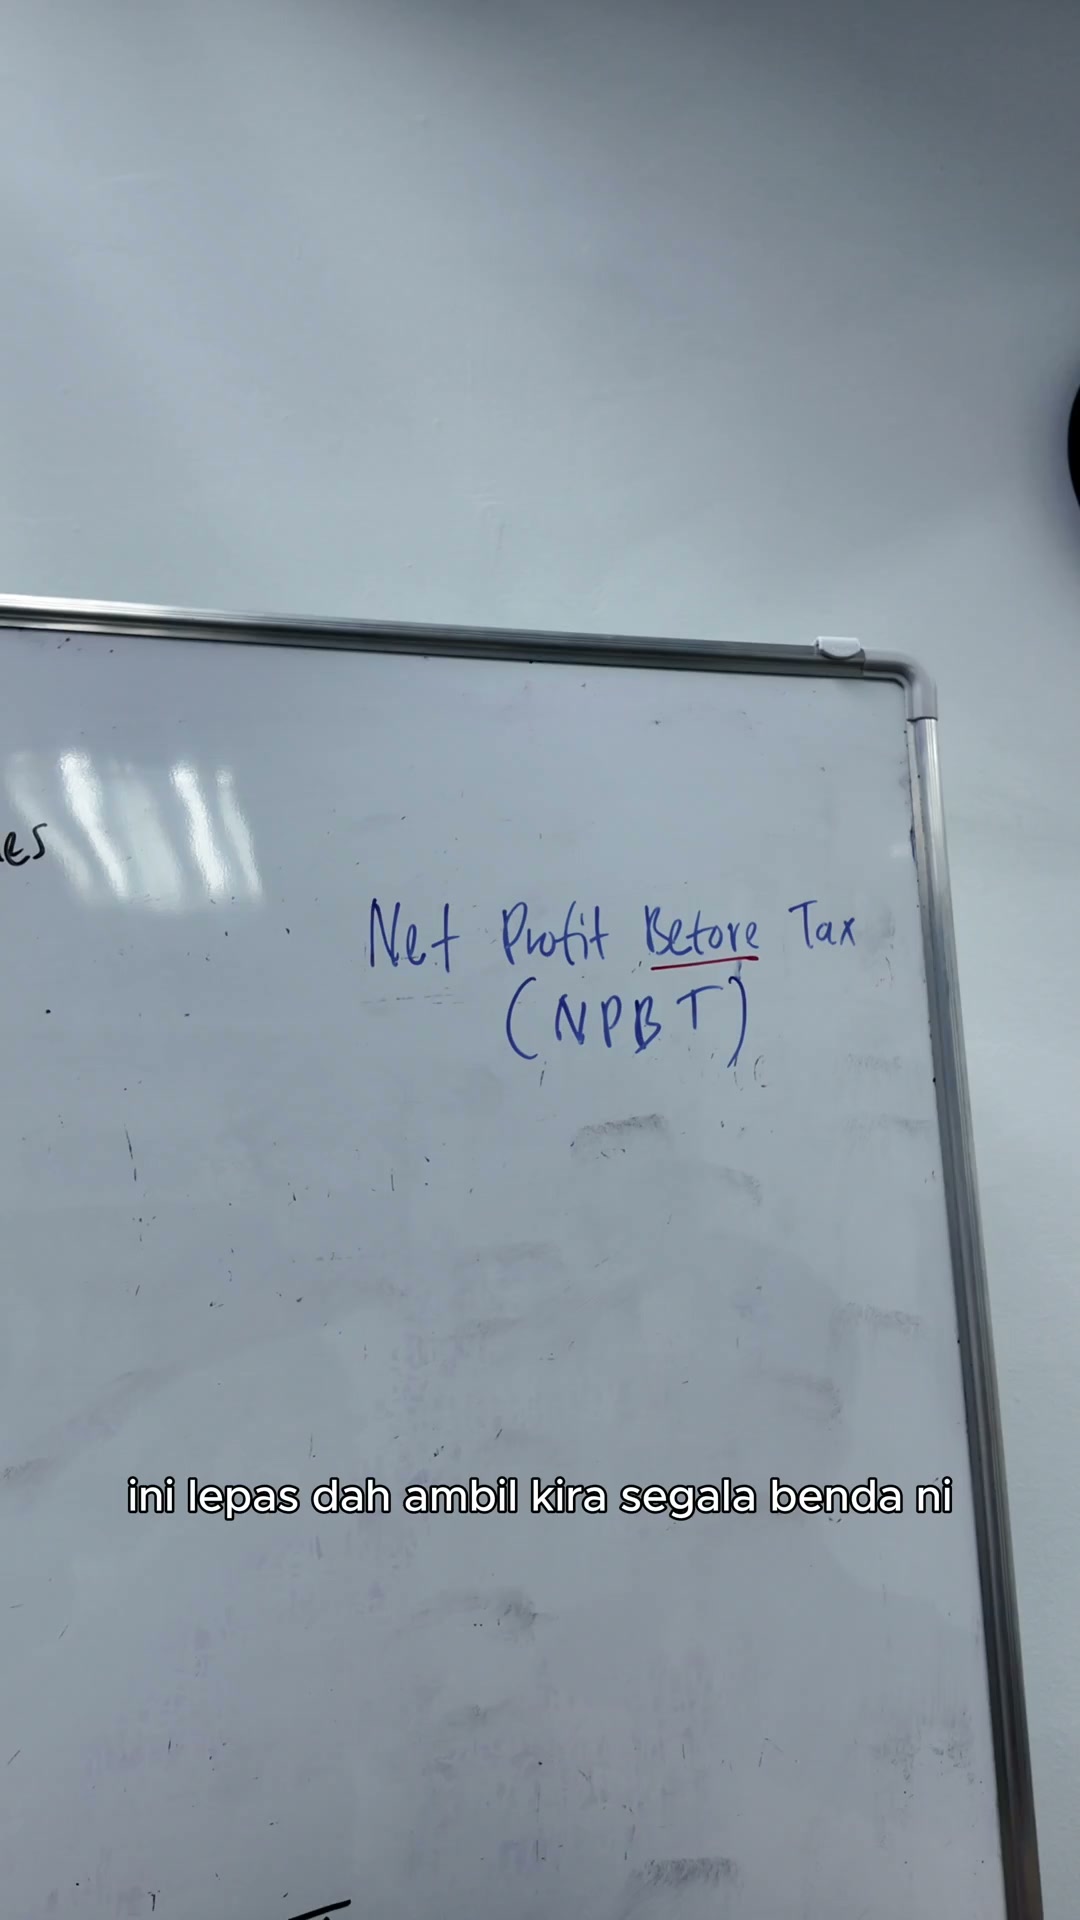
So, maksudnya betul-betul untung bersih. Ini lepas dah ambil kira segala benda ni, dah tolak dengan COGS ataupun cost product, dah tolak dengan kita punya cost overhead, OPEX.
00:07:03–00:07:06

So, maksudnya betul-betul untung bersih. Ini lepas dah ambil kira segala benda ni, dah tolak dengan COGS ataupun cost product, dah tolak dengan kita punya cost overhead, OPEX.
00:07:06–00:07:09

So, maksudnya betul-betul untung bersih. Ini lepas dah ambil kira segala benda ni, dah tolak dengan COGS ataupun cost product, dah tolak dengan kita punya cost overhead, OPEX.
00:07:09–00:07:12

So, maksudnya betul-betul untung bersih. Ini lepas dah ambil kira segala benda ni, dah tolak dengan COGS ataupun cost product, dah tolak dengan kita punya cost overhead, OPEX.
OPEX ini adalah operational expenses
Maksudnya monthly overhead kita
00:07:12–00:07:15

Maksudnya monthly overhead kita
Dah tolak dengan segala
00:07:15–00:07:18

Dah tolak dengan segala
Cost-cost tolak-tolak-tolak-tolak
00:07:18–00:07:21
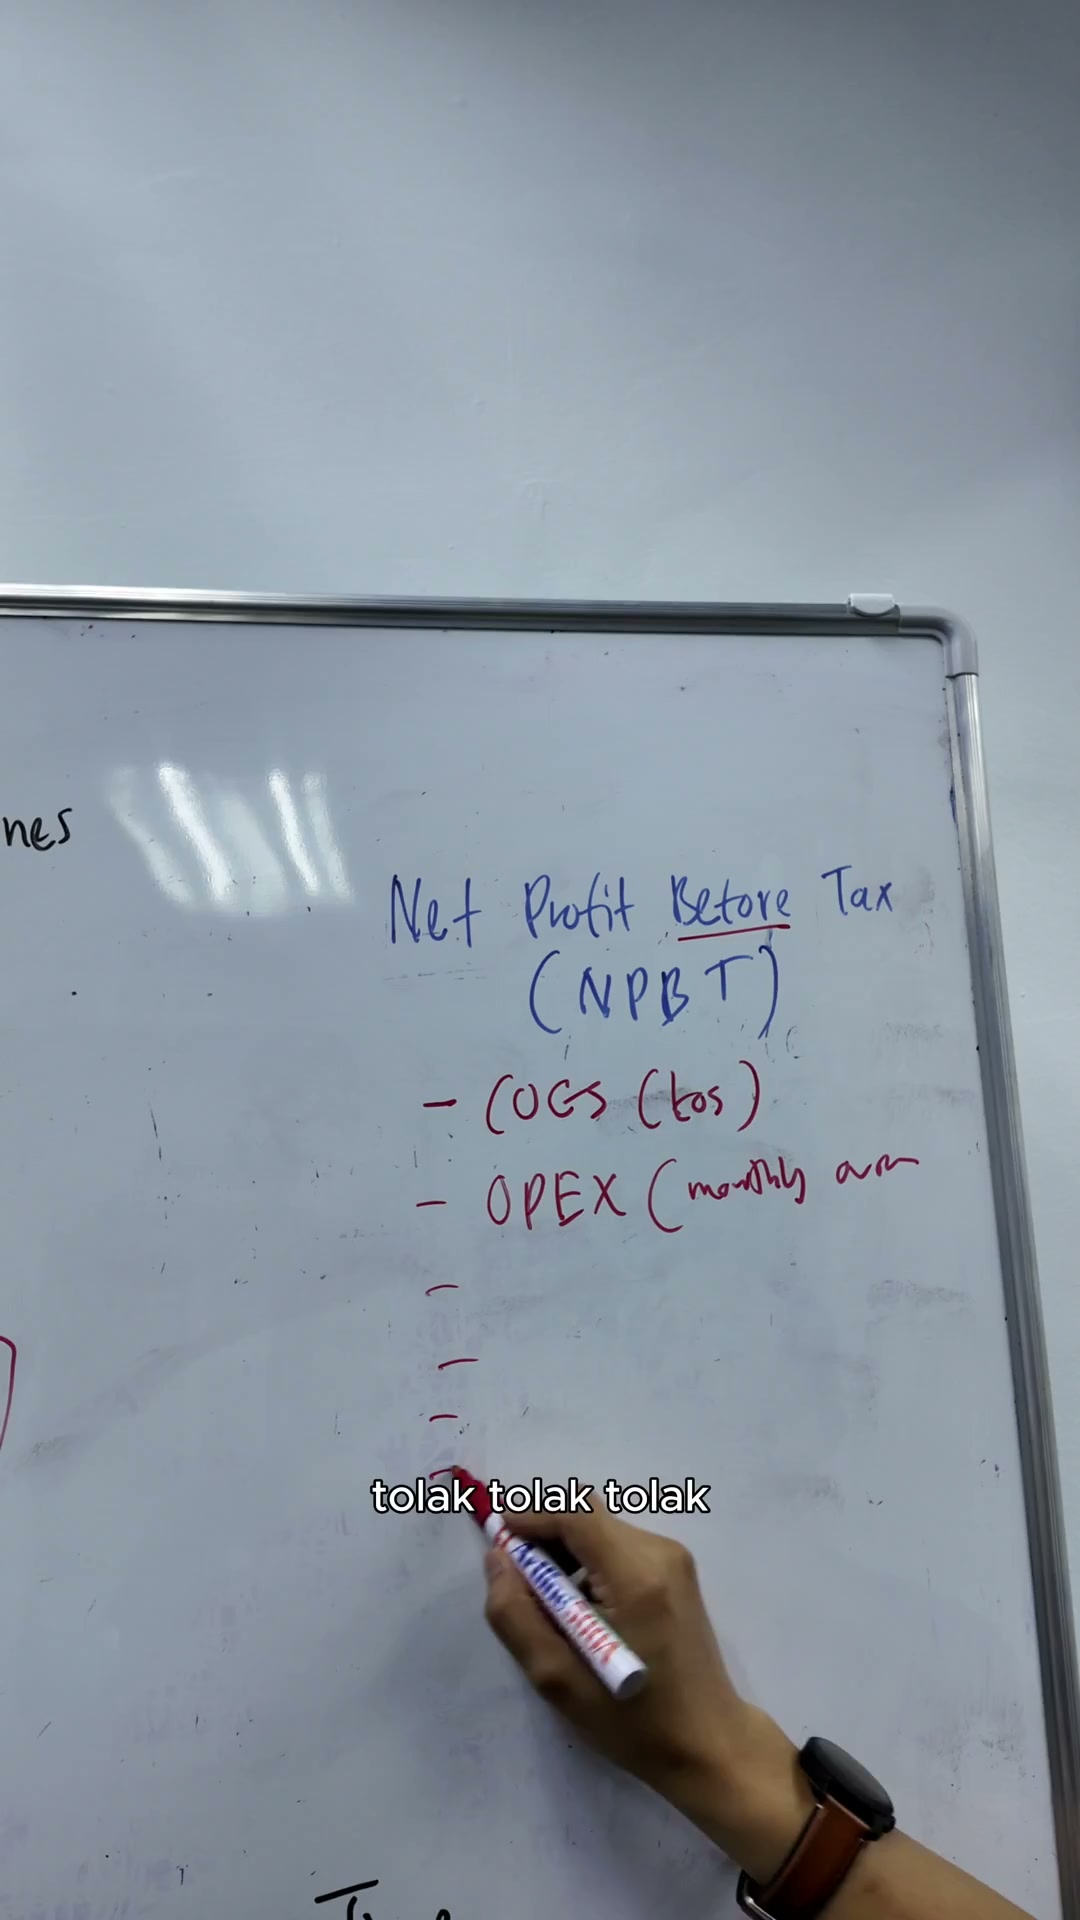
Cost-cost tolak-tolak-tolak-tolak
Berapa net profit
Profit bersih yang kita dapat
00:07:21–00:07:24

Profit bersih yang kita dapat
Berapa
So itu adalah profit guys
00:07:24–00:07:27

So itu adalah profit guys
Dan profit bukannya gaji tau
Gaji boss kita dah masukkan sekali dalam OPEX
00:07:27–00:07:30

Gaji boss kita dah masukkan sekali dalam OPEX
00:07:30–00:07:33

Gaji boss kita dah masukkan sekali dalam OPEX
Sini gaji awak dah kena masuk dalam gaji boss
00:07:33–00:07:36

Sini gaji awak dah kena masuk dalam gaji boss
Tapi tak apa
Yang ni kita akan go through kejap lagi
Tapi apa yang tujuan video pertama saya ni
00:07:36–00:07:39

Tapi apa yang tujuan video pertama saya ni
Saya nak beritahu awak
00:07:39–00:07:42

Saya nak beritahu awak
berapa profit yang awak nak target
realistically
RM3,000, RM9,000, RM30,000, RM90,000
00:07:42–00:07:45

RM3,000, RM9,000, RM30,000, RM90,000
RM300,000, RM900,000, RM3,000, RM3,000,000
00:07:45–00:07:48

RM300,000, RM900,000, RM3,000, RM3,000,000
00:07:48–00:07:51

so dalam example kali ni
saya akan ambil
RM30,000 sebagai benchmark
00:07:51–00:07:54
RM30,000 sebagai benchmark
iaitu mewakili RM100,000 sale
00:07:54–00:07:57
iaitu mewakili RM100,000 sale
jom kita tengok dalam video yang seterusnya
00:07:57–00:07:58

jom kita tengok dalam video yang seterusnya
Zaz