BBO / Net Profit 30K / Pelajaran 06
Magic Number SOOSOA OPEX
Anggarkan overhead bulanan menggunakan SOOSOA dan bezakan komitmen asas daripada belanja yang boleh diselaraskan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
SOOSOA ialah Salary (Gaji), Outsource (Khidmat luar), Office (Pejabat), Software (Perisian), Others (Lain-lain) dan Ads (Iklan). Anggarkan setiap perbelanjaan bulanan termasuk gaji pemilik, kemudian jumlahkan. Dalam contoh, Salary, Office dan Software dianggap tetap, manakala Outsource, Others dan Ads boleh berubah atau diselaraskan. Jumlah ini menjadi input overhead untuk pengiraan Profit Magic Number seterusnya.
Bahasa dan maksud nota BM telah disemak oleh pembantu.
Lihat hubungan topik dahulu
Magic Number SOOSOA OPEX
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Fahami overhead bulanan sebelum mengira sasaran jualan
OPEX diperkenalkan sebagai perbelanjaan operasi atau overhead bulanan yang perlu difahami sebelum mengira jumlah jualan diperlukan. Pelajaran ini menganggarkan belanja tersebut; pelajaran seterusnya menghubungkannya dengan sasaran keuntungan.
Coach Adib membandingkan OPEX berulang dengan wang persediaan atau modal awal sekali sahaja, yang disebut CAPEX dalam penerangan beliau. Contohnya wang yang disuntik ketika memulakan syarikat. Ini perbezaan ringkas dalam rakaman, bukan takrif lengkap perakaunan bagi perbelanjaan modal atau layanan dana pemilik.
SOOSOA ialah senarai semak yang mudah diingati. Coach Adib menyatakan beliau bukan akauntan; tujuannya membantu anggaran operasi yang berguna, bukan menyediakan satu set akaun formal yang menyeluruh.
PERKARA YANG PERLU DIINGAT
- Gunakan tempoh bulanan yang konsisten.
- Kenal pasti overhead berulang sebelum mengira sasaran jualan.
- Gunakan bukti belanja sebenar apabila tersedia.

Salary merangkumi pemilik dan kos penuh pasukan
Salary merangkumi gaji kakitangan serta kos pekerjaan yang disebut seperti gaji asas, KWSP, EIS, komisen dan bonus. Gaji pemilik juga perlu dimasukkan dalam anggaran.
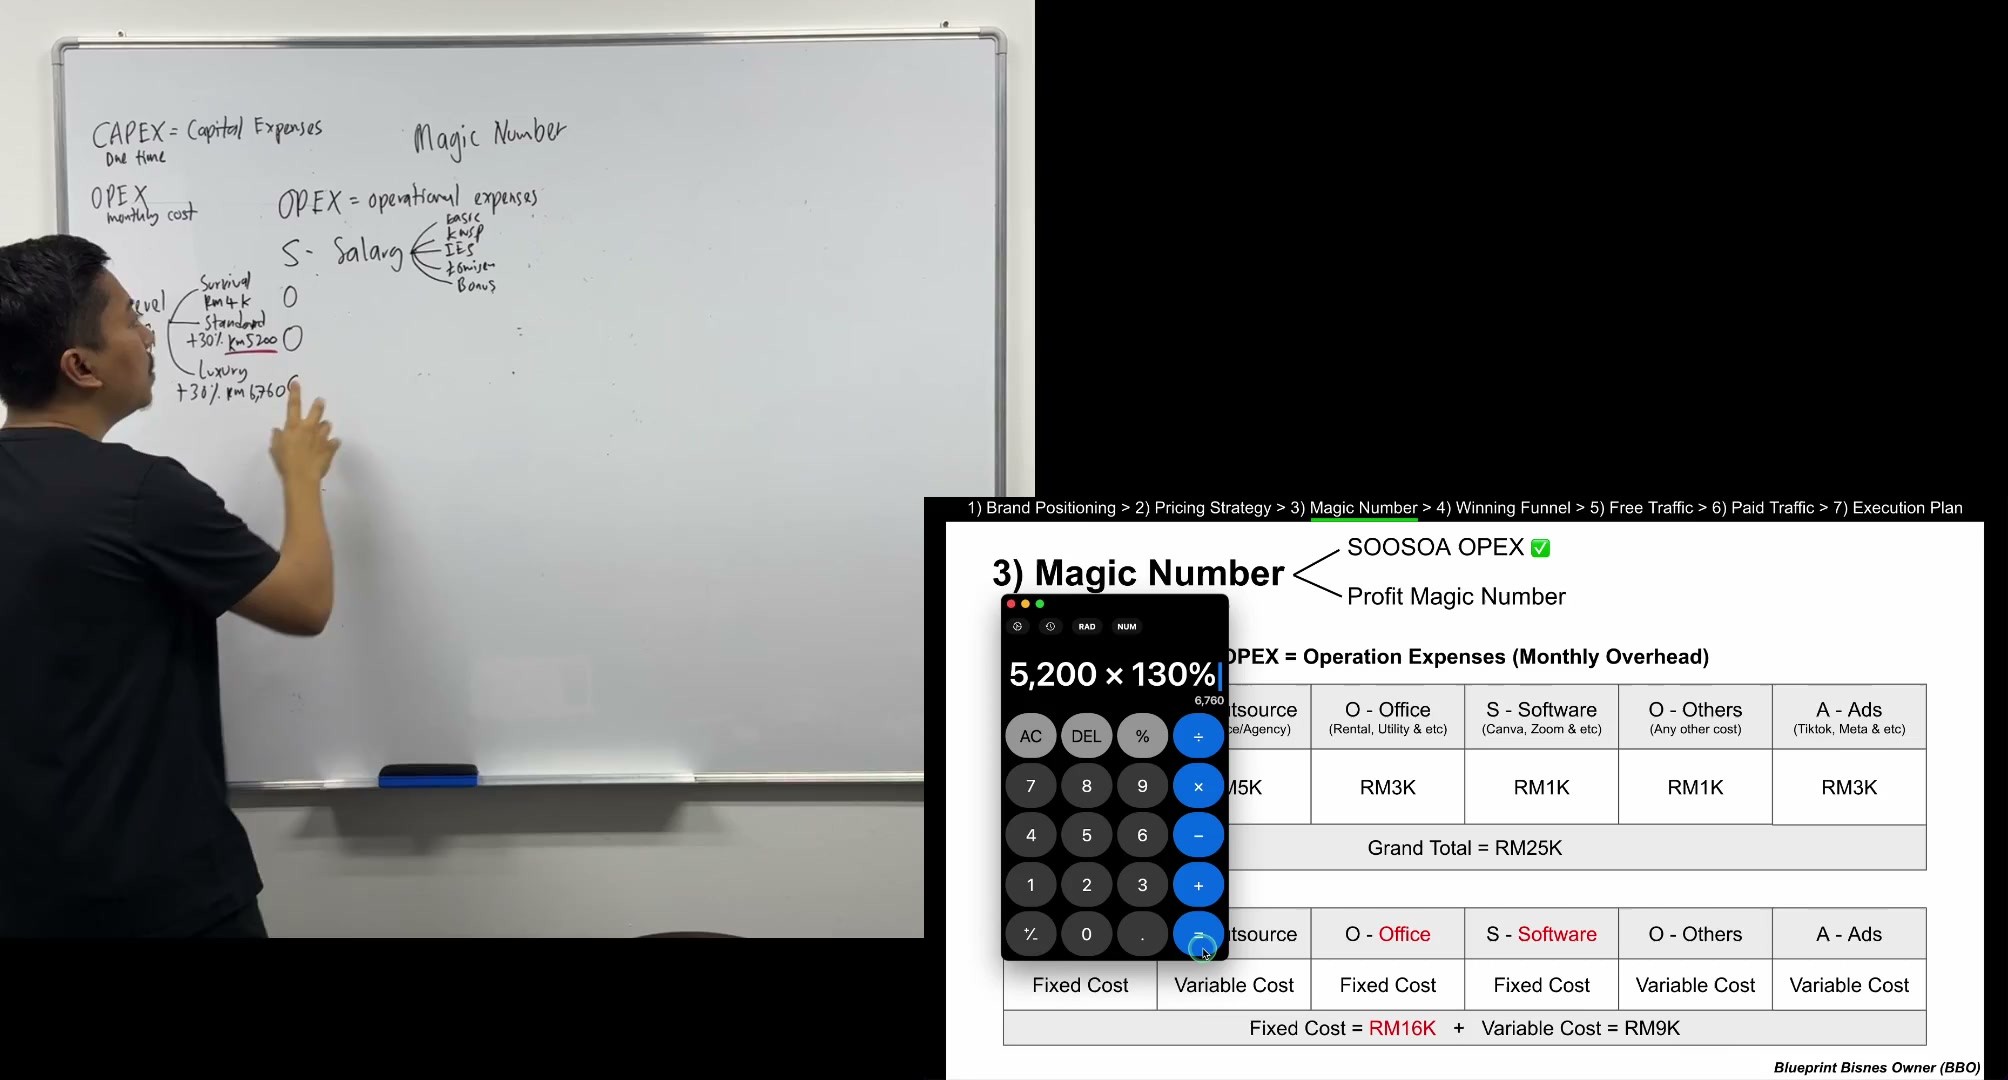
Tiga tahap gaji pemilik dicontohkan. Survival menampung kehidupan asas, dengan contoh RM4,000. Standard menambah 30%, menghasilkan RM5,200. Luxury menambah 30% lagi daripada Standard, menghasilkan RM6,760. Pengiraan ini berkompaun: RM4,000 × 1.3 × 1.3, bukan menambah 60% kepada angka asal.
Survival digambarkan tanpa simpanan, manakala Standard menyediakan penampan untuk keperluan kewangan asas. Coach Adib menyarankan sekurang-kurangnya Standard jika perniagaan mampu dan mengingatkan agar tidak terus memilih Luxury. Satu ayat transkrip automatik bercanggah sebelum kembali kepada RM5,200; papan serta pengiraan menjelaskan angka contoh.
PERKARA YANG PERLU DIINGAT
- Masukkan gaji pemilik.
- Masukkan kos imbuhan pasukan yang berkaitan.
- Semak contoh RM4,000 → RM5,200 → RM6,760.
- Angka contoh bukan kadar gaji wajib bagi semua perniagaan.
Lengkapkan kategori SOOSOA yang lain
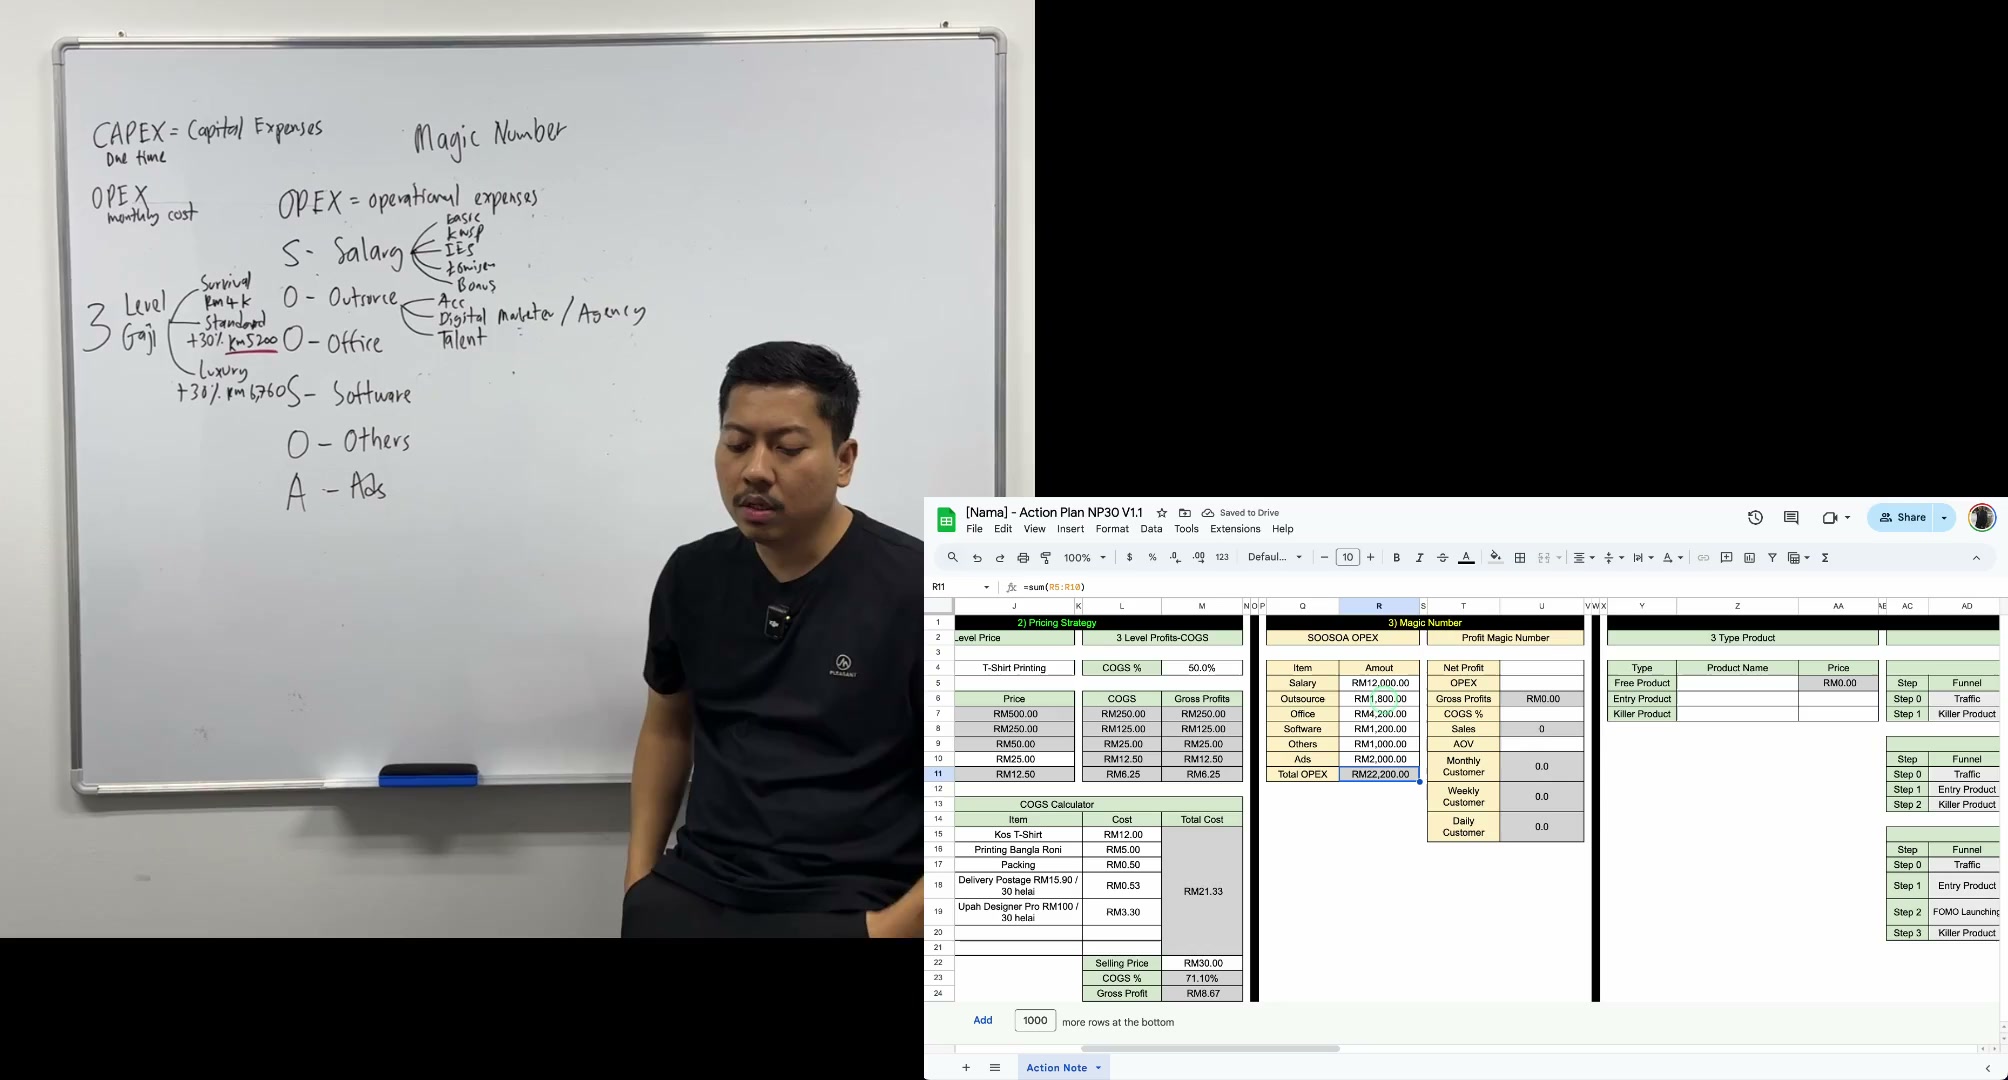
Outsource merangkumi khidmat luar atau bebas seperti akauntan, pemasar digital atau agensi, bantuan media sosial dan talent video. Bezakan daripada kategori gaji pekerja tetap. Kenyataan ringkas dalam rakaman tentang caruman bukan penentuan status undang-undang seseorang pekerja.
Office merangkumi premis serta bil seperti sewa, air, elektrik dan internet. Software merangkumi langganan berulang seperti Zoom, Canva, perkhidmatan laman web dan storan awan. Others ialah belanja tambahan yang belum dimasukkan. Ads ialah bajet iklan di platform pilihan.
Contoh lembaran kerja ialah RM12,000 + RM1,800 + RM4,200 + RM1,200 + RM1,000 + RM2,000 = RM22,200 sebulan. Ini contoh berbeza daripada slaid bercetak RM25,000.
Anggaran pertama tidak perlu terlalu terperinci. Hasil yang berguna ialah jumlah munasabah dan kefahaman tanggungan utama. Simpan andaian setiap input supaya dapat diperbaiki kemudian.
PERKARA YANG PERLU DIINGAT
- S — Salary: gaji pemilik dan imbuhan pekerja.
- O — Outsource: khidmat luar, pekerja bebas, agensi atau talent.
- O — Office: premis serta bil berkaitan.
- S — Software: langganan dan alat perkhidmatan.
- O — Others: belanja operasi lain.
- A — Ads: belanja iklan yang dirancang.
Bezakan komitmen asas daripada belanja boleh laras
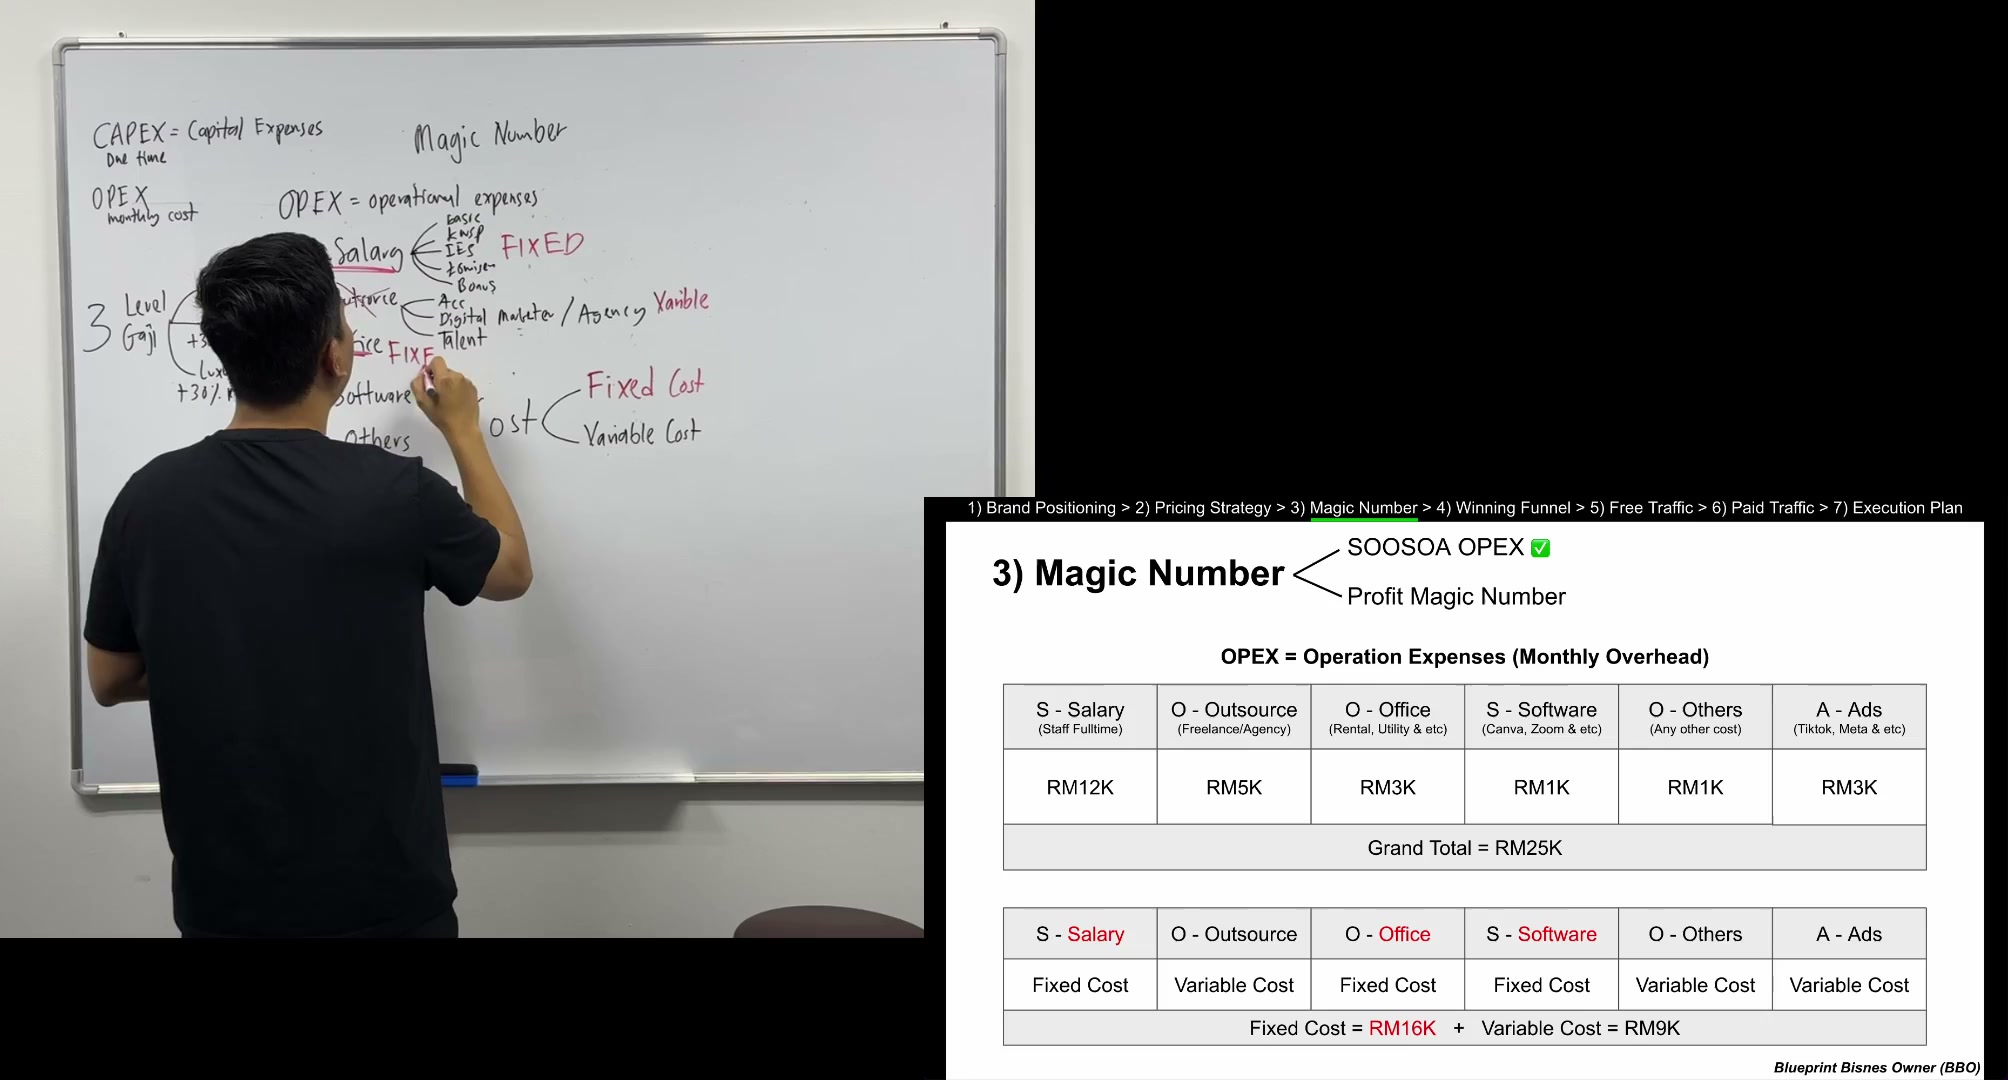
Soalan utamanya: apakah yang tetap perlu dibayar jika jualan menurun selama satu atau dua bulan? Dalam contoh, Salary, Office dan Software menjadi asas tetap. Gaji, premis serta alat penting tidak boleh begitu sahaja dibuang ketika penurunan singkat tanpa mengganggu operasi.
Outsource, Others dan Ads dikelompokkan sebagai berubah kerana Coach Adib melihat lebih banyak ruang untuk mengurangkan, menangguhkan atau menghentikan aktiviti tersebut. Beliau menyebut penggunaan pangkalan data pelanggan dan kandungan organik apabila bajet iklan berbayar dikurangkan.
Label ini menerangkan fleksibiliti belanja dalam pelajaran, bukan pengelasan lengkap hubungan setiap kos dengan jumlah pengeluaran. Kontrak khidmat luar sebenar juga boleh mempunyai komitmen tetap. Pengelasan ringkas ini tidak bermaksud bil sedia ada atau kerja yang telah siap boleh dibiarkan tanpa bayaran.
Tentukan komitmen sebenar dan aktiviti masa depan yang benar-benar boleh diselaraskan. Jawapannya bergantung pada perjanjian serta keperluan perniagaan sendiri.
PERKARA YANG PERLU DIINGAT
- Kumpulan tetap contoh: Salary, Office, Software.
- Kumpulan boleh laras contoh: Outsource, Others, Ads.
- Semak komitmen sebenar sebelum mengurangkan sesuatu kategori.
- Ketahui overhead asas ketika jualan menurun sementara.
Bezakan overhead biasa daripada contoh belanja dikurangkan
Slaid bercetak menggunakan Salary RM12,000, Outsource RM5,000, Office RM3,000, Software RM1,000, Others RM1,000 dan Ads RM3,000. Jumlahnya RM25,000.
Jumlah tetap contoh ialah RM12,000 + RM3,000 + RM1,000 = RM16,000. Jumlah boleh laras ialah RM5,000 + RM1,000 + RM3,000 = RM9,000. Ini menunjukkan asas yang masih tinggal jika aktiviti boleh laras dihentikan sementara.
Jangan campurkan angka ini dengan contoh lembaran kerja RM22,200. Isi SOOSOA perniagaan sendiri dan kenal pasti komitmen asas sebelum meneruskan Profit Magic Number.
PERKARA YANG PERLU DIINGAT
- Overhead bulanan contoh slaid: RM25,000.
- Jumlah tetap contoh: RM16,000.
- Jumlah boleh laras contoh: RM9,000.
- Lembaran kerja sendiri mesti menggunakan jumlah dan komitmen sebenar.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| OPEX | Perbelanjaan operasi; overhead bulanan dalam pelajaran ini. |
| SOOSOA | Salary, Outsource, Office, Software, Others dan Ads. |
| Fixed cost (penggunaan dalam pelajaran) | Belanja yang dianggap komitmen asas ketika jualan menurun sementara. |
| Variable cost (penggunaan dalam pelajaran) | Belanja yang dianggap lebih mudah diselaraskan atau dihentikan sementara. |
| CAPEX (perbincangan pelajaran) | Perbandingan ringkas dengan wang persediaan/modal sekali sahaja; bukan takrif perakaunan lengkap. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Fahami overhead bulanan sebelum mengira sasaran jualan
Buka isi semakan
- Gunakan tempoh bulanan yang konsisten.
- Kenal pasti overhead berulang sebelum mengira sasaran jualan.
- Gunakan bukti belanja sebenar apabila tersedia.
2. Salary merangkumi pemilik dan kos penuh pasukan
Buka isi semakan
- Masukkan gaji pemilik.
- Masukkan kos imbuhan pasukan yang berkaitan.
- Semak contoh RM4,000 → RM5,200 → RM6,760.
- Angka contoh bukan kadar gaji wajib bagi semua perniagaan.
3. Lengkapkan kategori SOOSOA yang lain
Buka isi semakan
- S — Salary: gaji pemilik dan imbuhan pekerja.
- O — Outsource: khidmat luar, pekerja bebas, agensi atau talent.
- O — Office: premis serta bil berkaitan.
- S — Software: langganan dan alat perkhidmatan.
- O — Others: belanja operasi lain.
- A — Ads: belanja iklan yang dirancang.
4. Bezakan komitmen asas daripada belanja boleh laras
Buka isi semakan
- Kumpulan tetap contoh: Salary, Office, Software.
- Kumpulan boleh laras contoh: Outsource, Others, Ads.
- Semak komitmen sebenar sebelum mengurangkan sesuatu kategori.
- Ketahui overhead asas ketika jualan menurun sementara.
5. Bezakan overhead biasa daripada contoh belanja dikurangkan
Buka isi semakan
- Overhead bulanan contoh slaid: RM25,000.
- Jumlah tetap contoh: RM16,000.
- Jumlah boleh laras contoh: RM9,000.
- Lembaran kerja sendiri mesti menggunakan jumlah dan komitmen sebenar.
Soalan semak kefahaman
- Adakah gaji pemilik dan komitmen utama telah dimasukkan?
- Adakah semua input bulanan, bukan campuran tahunan dan sekali sahaja?
- Belanja manakah benar-benar boleh berubah bulan depan?
- Apakah yang tetap perlu dibayar ketika jualan merosot sementara?
- Adakah contoh lembaran kerja RM22,200 diasingkan daripada slaid RM25,000?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Isi anggaran bulanan enam kategori SOOSOA.
- Masukkan gaji pemilik serta kos imbuhan pasukan.
- Semak jumlah dan tempoh setiap input.
- Tandakan komitmen sebenar dan belanja masa depan yang boleh diselaraskan.
- Kira overhead biasa serta asas belanja dikurangkan yang realistik.
- Gunakan jumlah bulanan dalam latihan Profit Magic Number seterusnya.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Lembaran kerja yang dirujuk dalam pelajaran
Status semakan kandungan
Huraian BM dipadankan semula dengan nota sumber yang telah disemak, angka dalam contoh dan rujukan bingkai asal. Nama, angka serta dakwaan contoh yang belum disahkan kekal ditandakan. Ini bukan pengesahan setiap perkataan audio.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.