BBO / 3 Level Komisen / Pelajaran 09
Chapter 5 Other Reward (Bonus)
Memahami kumpulan bonus, berat yang sama, alternatif berasaskan gaji, dan aritmatika yang diperlukan untuk mengekalkan pembahagian dalam kumpulan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Bonus tahunan dicadangkan sebagai peratus untung sebelum cukai, menggunakan pemberat tahap pekerja atau bilangan bulan gaji. Contoh PBT RM3M dan tabung 10% menghasilkan RM300K. Papan membahagikan dengan 18 orang lalu mendarab bayaran setiap orang dengan pemberat tahap; cara itu melebihi tabung. Nota mengekalkan contoh sumber dan menunjukkan pengiraan menggunakan jumlah pemberat 29 yang menyelaraskan agihan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Chapter 5 Other Reward (Bonus)
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Masa dan kumpulan keuntungan
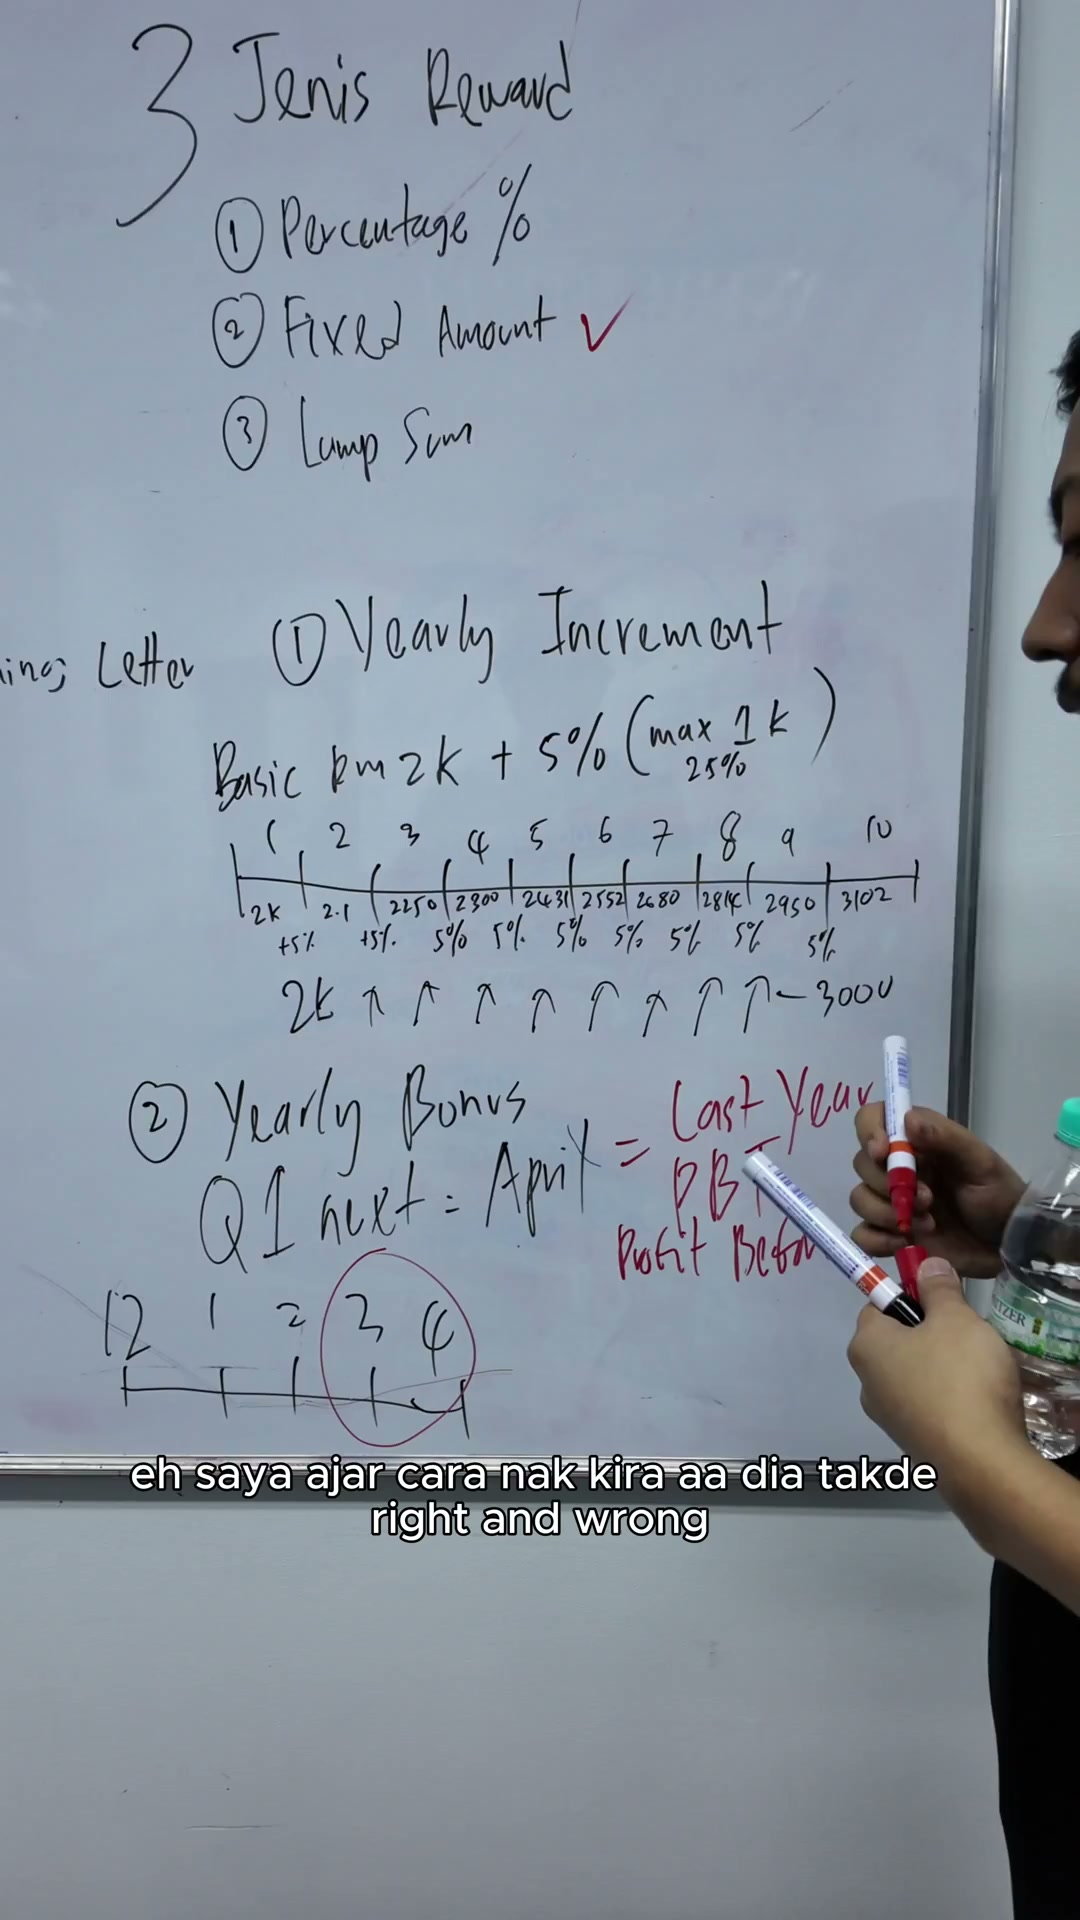
Coach Adib lebih suka membayar bonus tahunan selepas angka kewangan telah diperiksa, menggunakan April selepas kira-kira tiga bulan kerja akaun / audit. Mac disebut sebagai amalan syarikat lain.
Dia memanggil Q1 April berikut. Untuk tahun kalendar Januari hingga Disember, April termasuk dalam Q2; pencatatan tidak menentukan tahun kewangan syarikat yang berbeza. Ini adalah contoh pilihan masa, bukan tarikh akhir pembayaran undang-undang yang disahkan.
Kolam kerja adalah RM3,000,000 × 10% = RM300,000. PBT adalah keuntungan sebelum cukai; memilih asas itu tidak menetapkan bagaimana cukai, ketersediaan tunai, atau komitmen lain akan ditangani.
PERKARA YANG PERLU DIINGAT
- Tentukan asas keuntungan dan tempoh pengukuran.
- Memisahkan masa bonus dari tarikh akhir undang-undang.
- 10% yang dinyatakan menghasilkan RM300K.
Jumlah kakitangan berbeza daripada unit berat
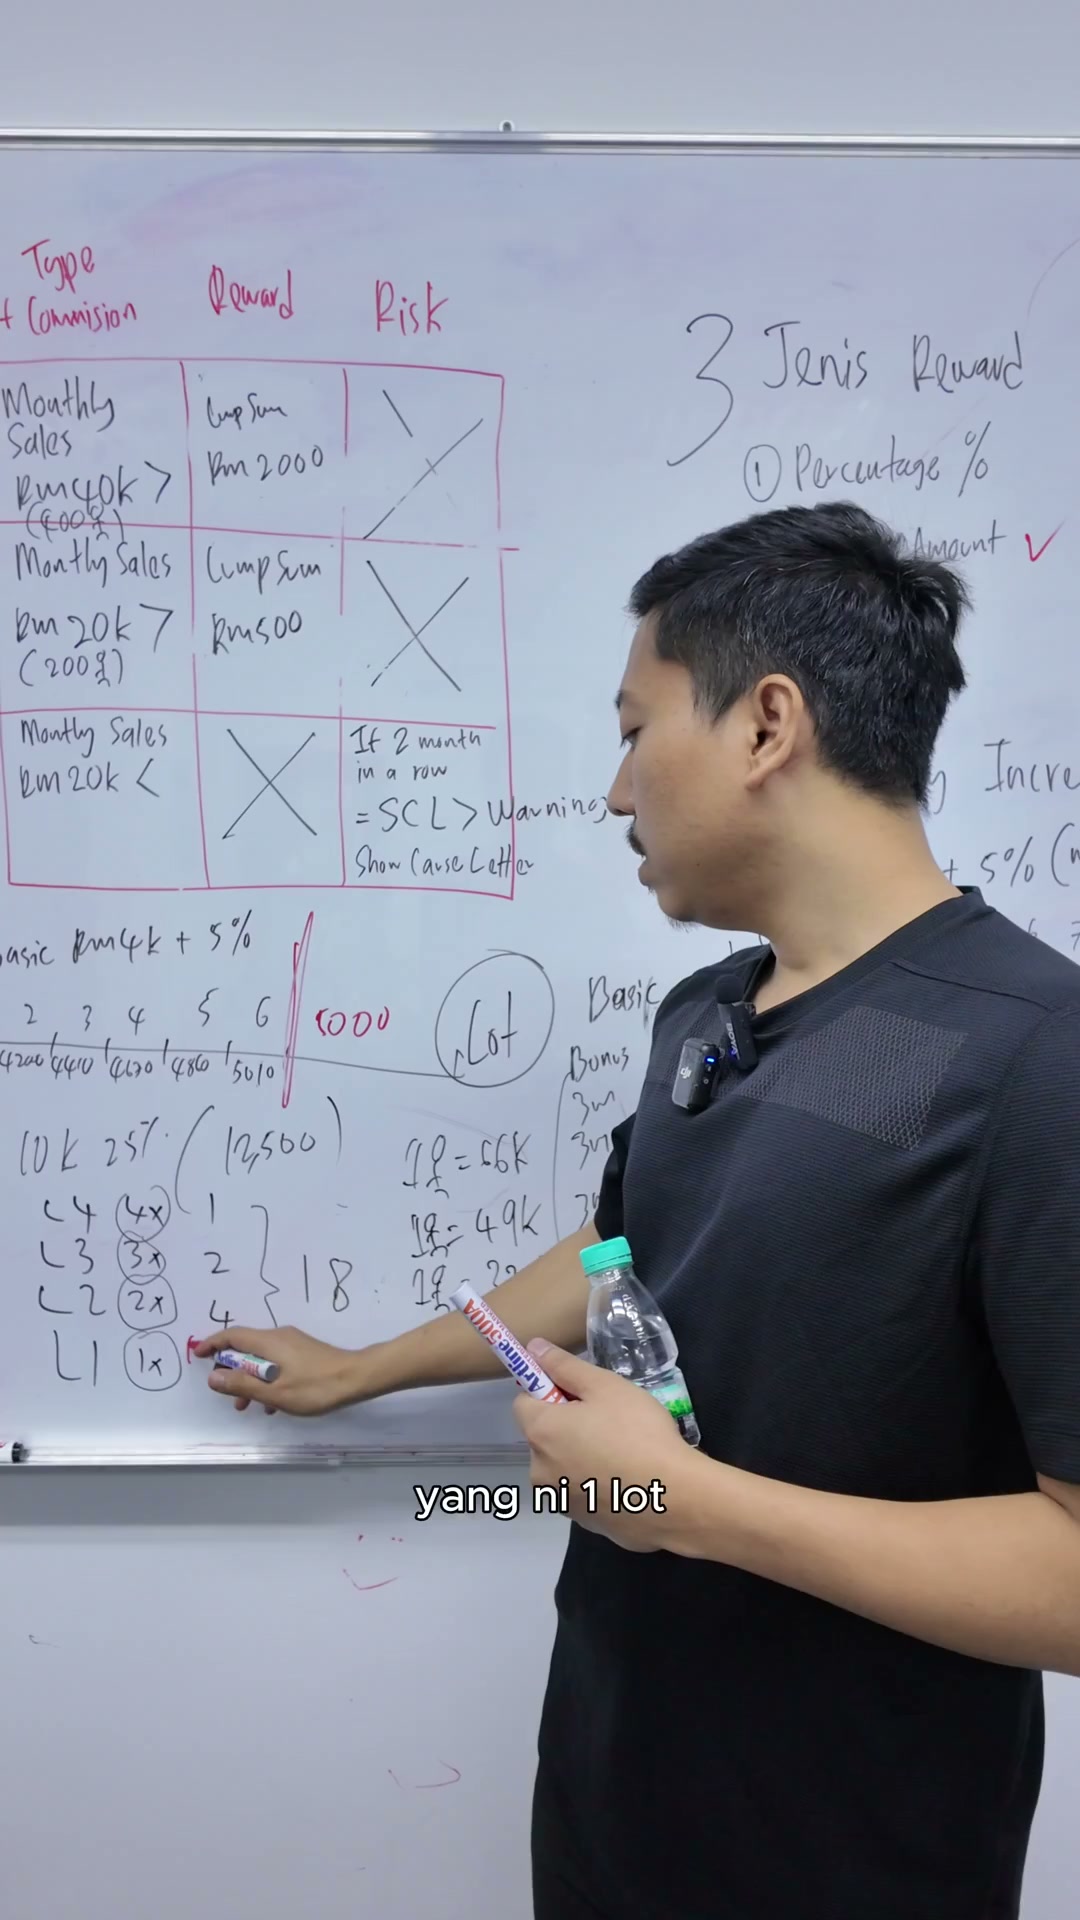
Tahap 1 mempunyai 11 orang, Tahap 2 mempunyai 4, Tahap 3 mempunyai 2, dan Tahap 4 mempunyai 1: jumlah pekerja 18. Berat masing-masing yang dicadangkan setiap orang adalah 1, 2, 3 dan 4,
Coach Adib membahagikan RM300K dengan 18 dan memanggil hasilnya kira-kira RM16,666 setiap lot. Nama itu hanya menyokong peruntukan yang sama di antara 18 orang. Ia juga tidak dapat menyokong mengalikan semua orang dengan berat rata tanpa mengubah jumlah.
Untuk skim yang ditimbang, jumlah unit adalah 11 × 1 + 4 × 2 + 2 × 3 + 1 × 4 = 29. Unit asas yang betul, jika kumpulan RM300K yang sama dan berat ini dimaksudkan adalah RM300K ÷ 29 = RM10,344.827586.
PERKARA YANG PERLU DIINGAT
- 18 mengira orang.
- 29 mengira unit bonus bertingkat.
- Pilih penyebut yang sepadan dengan peraturan peruntukan.

Bersama-sama pembayaran penuh sebelum mengamalkan contoh
Menggunakan penyebut sumber dan kemudian menggunakan berat 1/2/3/4 akan membayar RM300K ÷ 18 × 29 = RM483,333.33, melebihi kumpulan dengan RM183,333.33. Ringkasan sumber kemudian berjumlah kira-kira RM33K, RM49K, dan RM66K; tepat tiga kali RM16,666.6667 adalah RM50K, bukan RM49K.
Peruntukan perorang yang disamakan dengan penyebut 29 unit adalah kira-kira RM10,344.83 pada peringkat 1, RM20,689.66 pada peringkat 2, RM31,034.48 pada peringkat 3, dan RM41,379.31 pada peringkat 4.
Jumlah keseluruhan kumpulan yang tidak dibulatkan adalah RM113,793.103448, RM82,758.620690, RM62,068.965517, dan RM41,379.310345, sehingga RM300K. Sebuah lembaran kerja sebenar mesti menentukan penjuruan sen dan menyesuaikan baki supaya jumlah akhir tetap tepat kumpulan yang dipilih.
Ini adalah pembaikan matematik di bawah andaian yang dinyatakan, bukan bukti bahawa berat atau jumlah ini adalah dasar akhir yang dimaksudkan oleh Coach Adib.
PERKARA YANG PERLU DIINGAT
- Bayaran berdasarkan sumber melebihi kumpulan.
- Hitung jumlah keseluruhan kumpulan, bukan hanya satu pekerja.
- Tentukan peraturan pengbulatan/residu.

Bulan gaji sebagai kaedah berasingan
Pilihan lain membayar beberapa kali ganda gaji asas setiap orang, dengan dua bulan untuk peringkat junior dan tiga bulan untuk contoh lain. Ini adalah asas peruntukan yang berbeza daripada unit mata wang yang sama mengikut tahap pekerjaan.
Rekod tidak menyediakan senarai gaji lengkap, jadi alternatif gaji-bulan tidak dapat disamakan dengan kumpulan RM300K. Jumlah gaji × bulan yang dipilih untuk setiap orang yang layak sebelum membandingkannya dengan kumpulan yang tersedia.
Pelajaran ini tidak menyelesaikan kelayakan untuk perkhidmatan separuh tahun, menyertai / meninggalkan, pengecualian prestasi, atau hubungan antara bonus kontrak dan budi bicara.
PERKARA YANG PERLU DIINGAT
- Bulan gaji dan unit yang ditimbang adalah kaedah yang berbeza.
- Senarai gaji diperlukan untuk mengira jumlah.
- Mencatatkan peraturan kelayakan yang hilang.
Bonus berbanding kesetiaan dan pilihan berat yang lain
Papan putih kemudiannya menukar berat kepada 1/3/6/10 tanpa pengiraan pembayaran yang lengkap. Mengekalkan jumlah yang sama akan menghasilkan 11 + 12 + 12 + 10 = 45 unit berat, dan bukannya 18 atau 29.
Coach Adib lebih suka kenaikan tahunan untuk kesetiaan dan bonus untuk prestasi. Dia juga mengaitkan tinggal dengan persembahan. Itu adalah pilihan dan andaian reka bentuknya; masa jabatan sahaja tidak membuktikan prestasi.
Contoh yang lebih bersihnya mempersoalkan sama ada peranan mempengaruhi keuntungan yang cukup untuk layak mendapat bonus yang berkaitan dengan keuntungan. Ia tidak mengukur sumbangan tidak langsung atau menetapkan bahawa kerja sokongan tidak mempunyai nilai.
PERKARA YANG PERLU DIINGAT
- Hitung semula penyebut apabila berat berubah.
- Jangan anggap masa jabatan sebagai prestasi yang diukur.
- Mendefinisikan sumbangan dan kelayakan secara jelas.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| PBT | Keuntungan sebelum cukai; asas kumpulan sumber yang dicadangkan. |
| Weighted unit | Jumlah pekerja dikalikan dengan berat peruntukan. |
| Salary-month bonus | Gaji asas dikalikan dengan bilangan bulan yang dipilih. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Masa dan kumpulan keuntungan
Buka isi semakan
- Tentukan asas keuntungan dan tempoh pengukuran.
- Memisahkan masa bonus dari tarikh akhir undang-undang.
- 10% yang dinyatakan menghasilkan RM300K.
2. Jumlah kakitangan berbeza daripada unit berat
Buka isi semakan
- 18 mengira orang.
- 29 mengira unit bonus bertingkat.
- Pilih penyebut yang sepadan dengan peraturan peruntukan.
3. Bersama-sama pembayaran penuh sebelum mengamalkan contoh
Buka isi semakan
- Bayaran berdasarkan sumber melebihi kumpulan.
- Hitung jumlah keseluruhan kumpulan, bukan hanya satu pekerja.
- Tentukan peraturan pengbulatan/residu.
4. Bulan gaji sebagai kaedah berasingan
Buka isi semakan
- Bulan gaji dan unit yang ditimbang adalah kaedah yang berbeza.
- Senarai gaji diperlukan untuk mengira jumlah.
- Mencatatkan peraturan kelayakan yang hilang.
5. Bonus berbanding kesetiaan dan pilihan berat yang lain
Buka isi semakan
- Hitung semula penyebut apabila berat berubah.
- Jangan anggap masa jabatan sebagai prestasi yang diukur.
- Mendefinisikan sumbangan dan kelayakan secara jelas.
Soalan semak kefahaman
- Adakah penyebut mengira orang atau unit berat?
- Adakah pembayaran akhir sama dengan kumpulan yang diluluskan?
- Asumsi kelayakan dan masa yang masih belum ditentukan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Membina semula contoh 18 orang dengan 29 unit berat.
- Periksa jumlah sebelum dan selepas membulat.
- Bandingkan peruntukan gaji-bulan menggunakan senarai gaji lengkap.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip dan lima bingkai papan asli telah dikaji semula. Pengedaran bonus yang diusahakan mengandungi kesilapan penyebut yang penting; aritmatika yang tepat di bawah adalah pembetulan kajian berasingan. April adalah Q2 dalam tahun kalendar, walaupun sumber memanggilnya Q1. Tiada definisi tahun kewangan syarikat, senarai gaji, peraturan kelayakan, atau kewajipan bonus undang-undang disediakan. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.