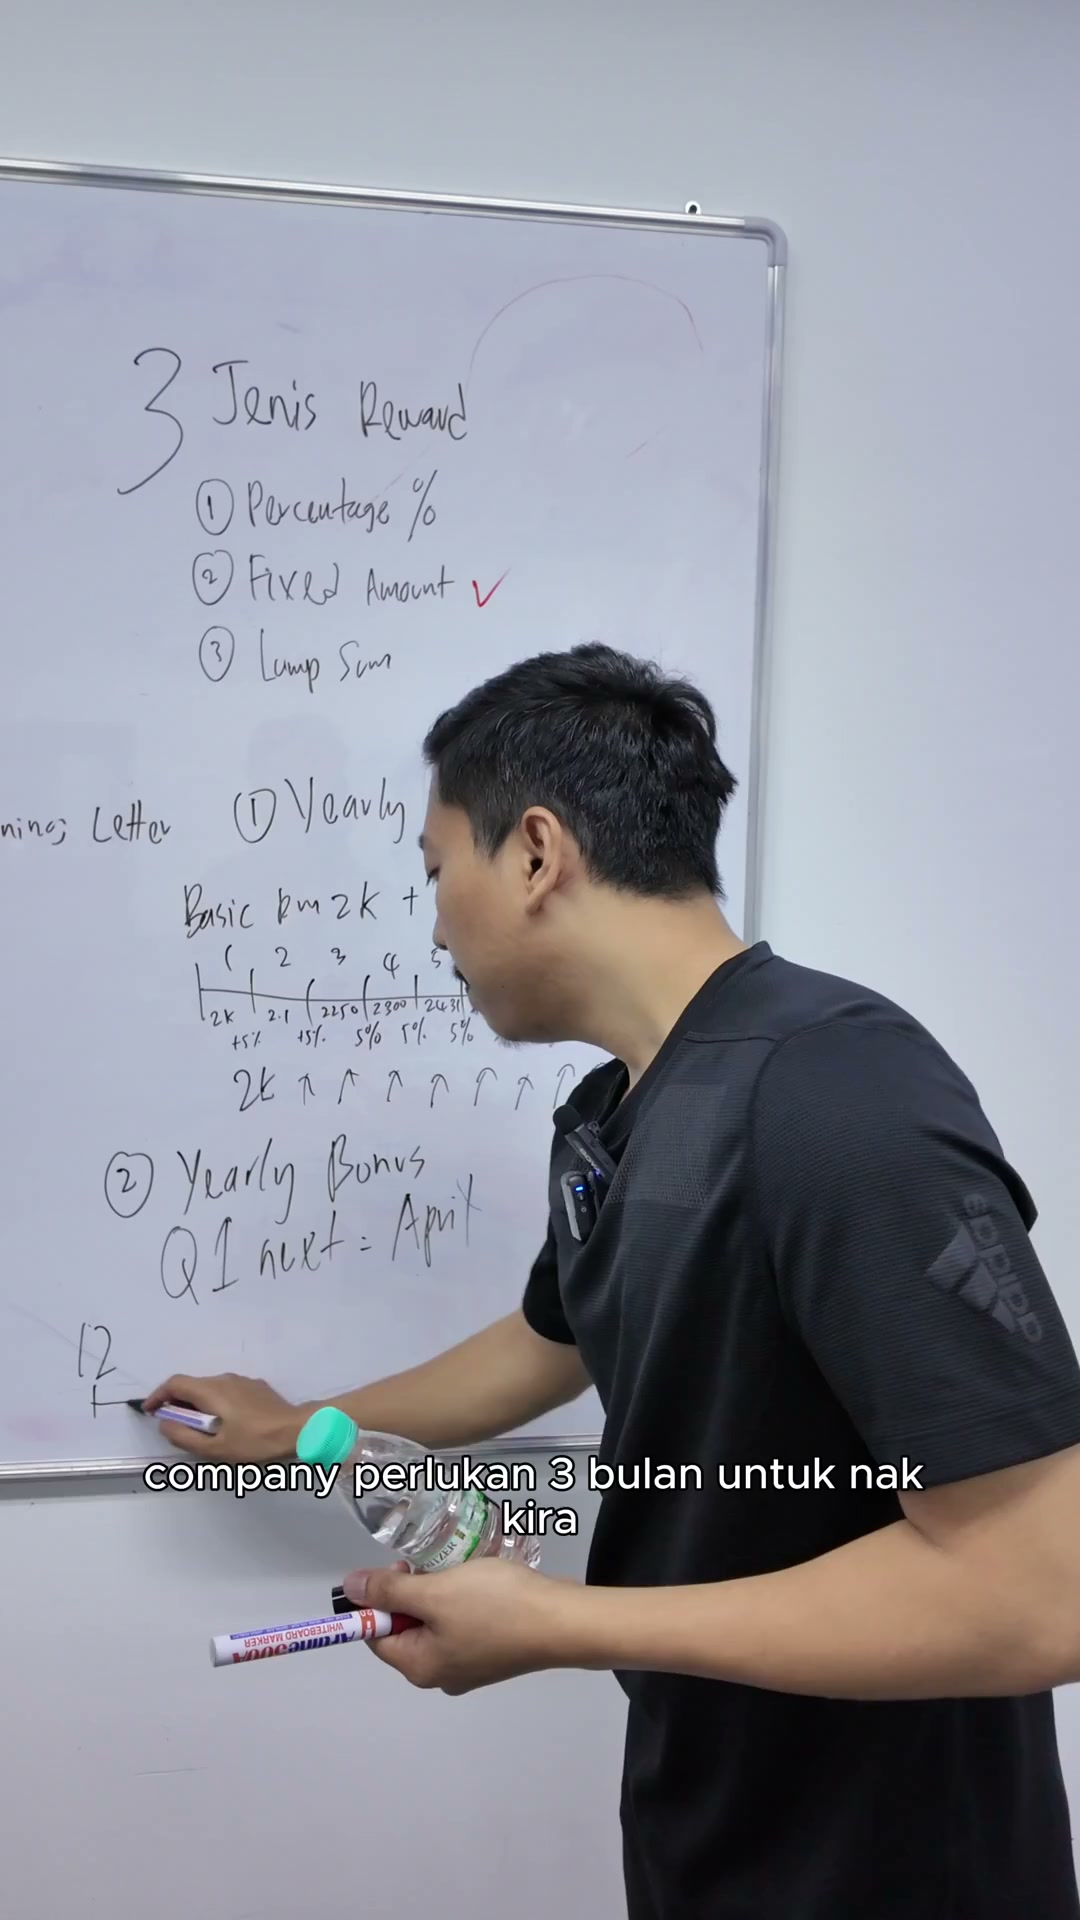
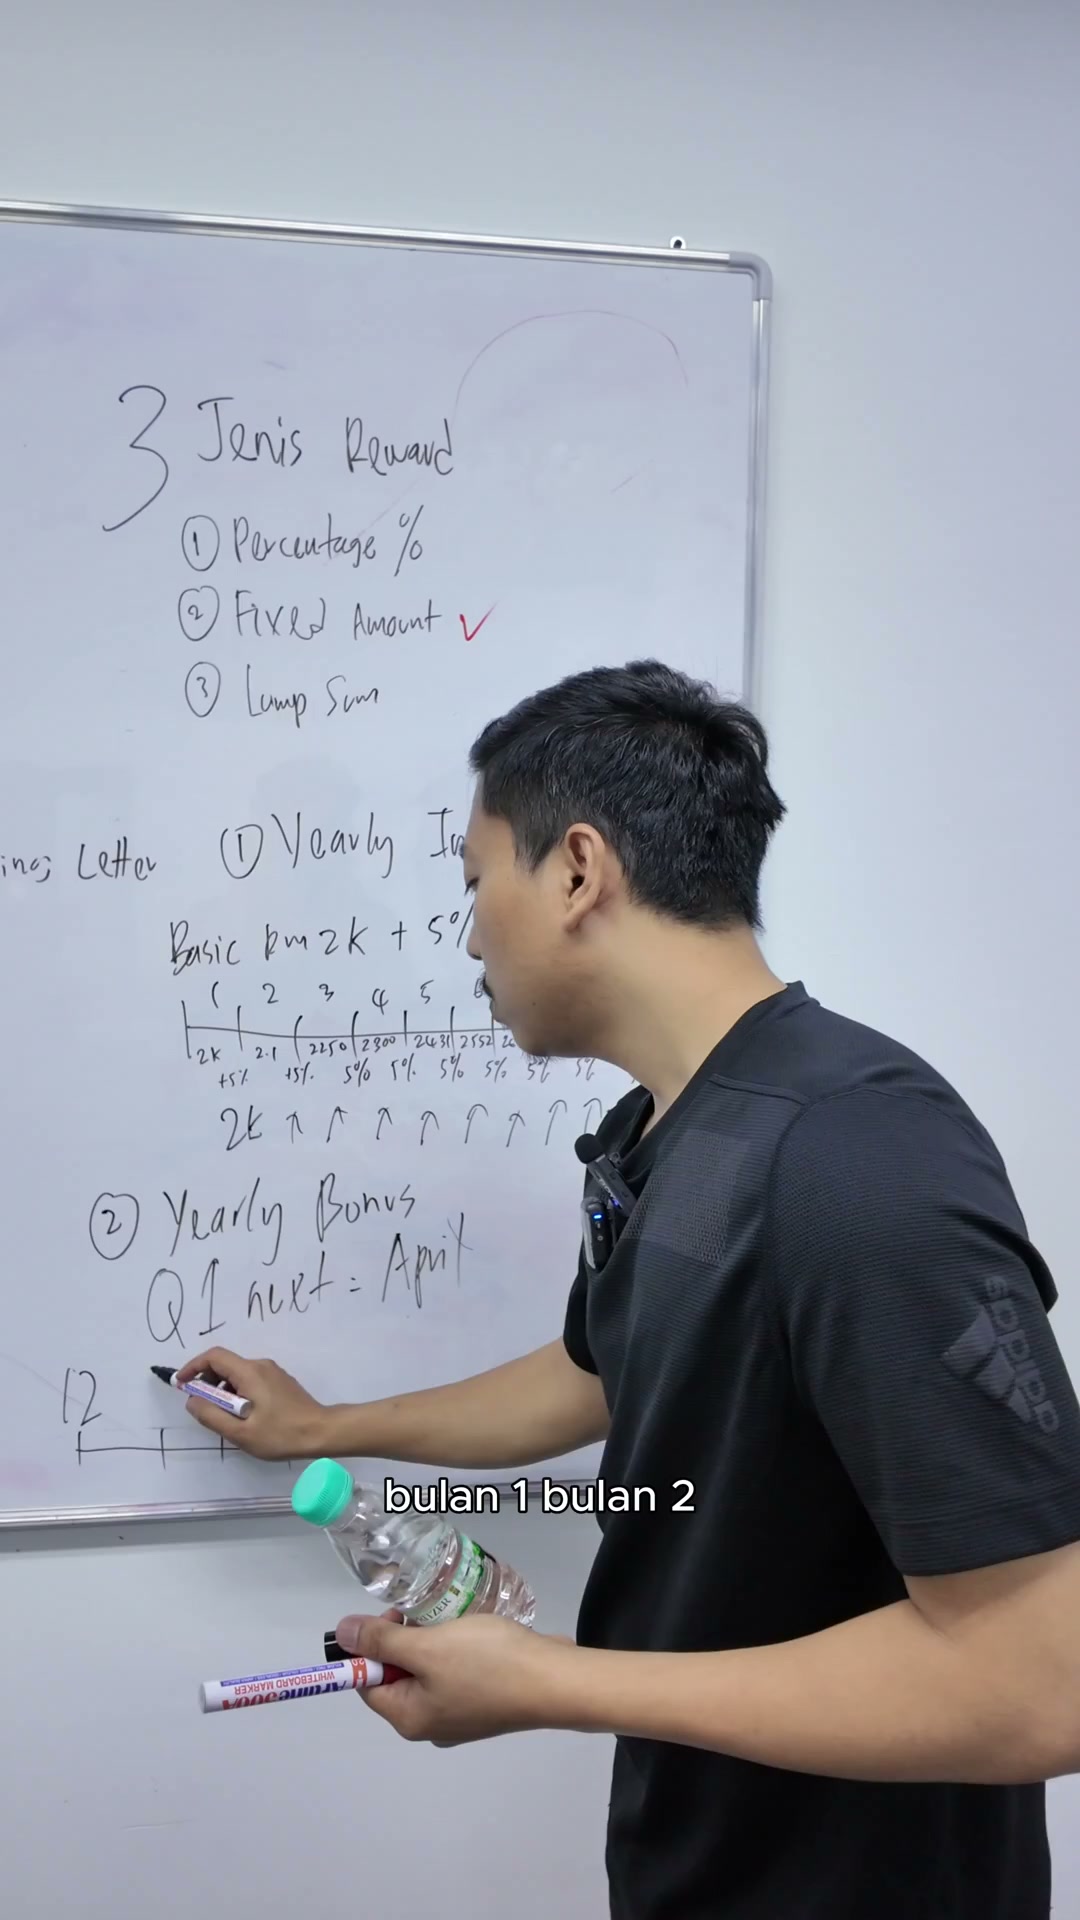
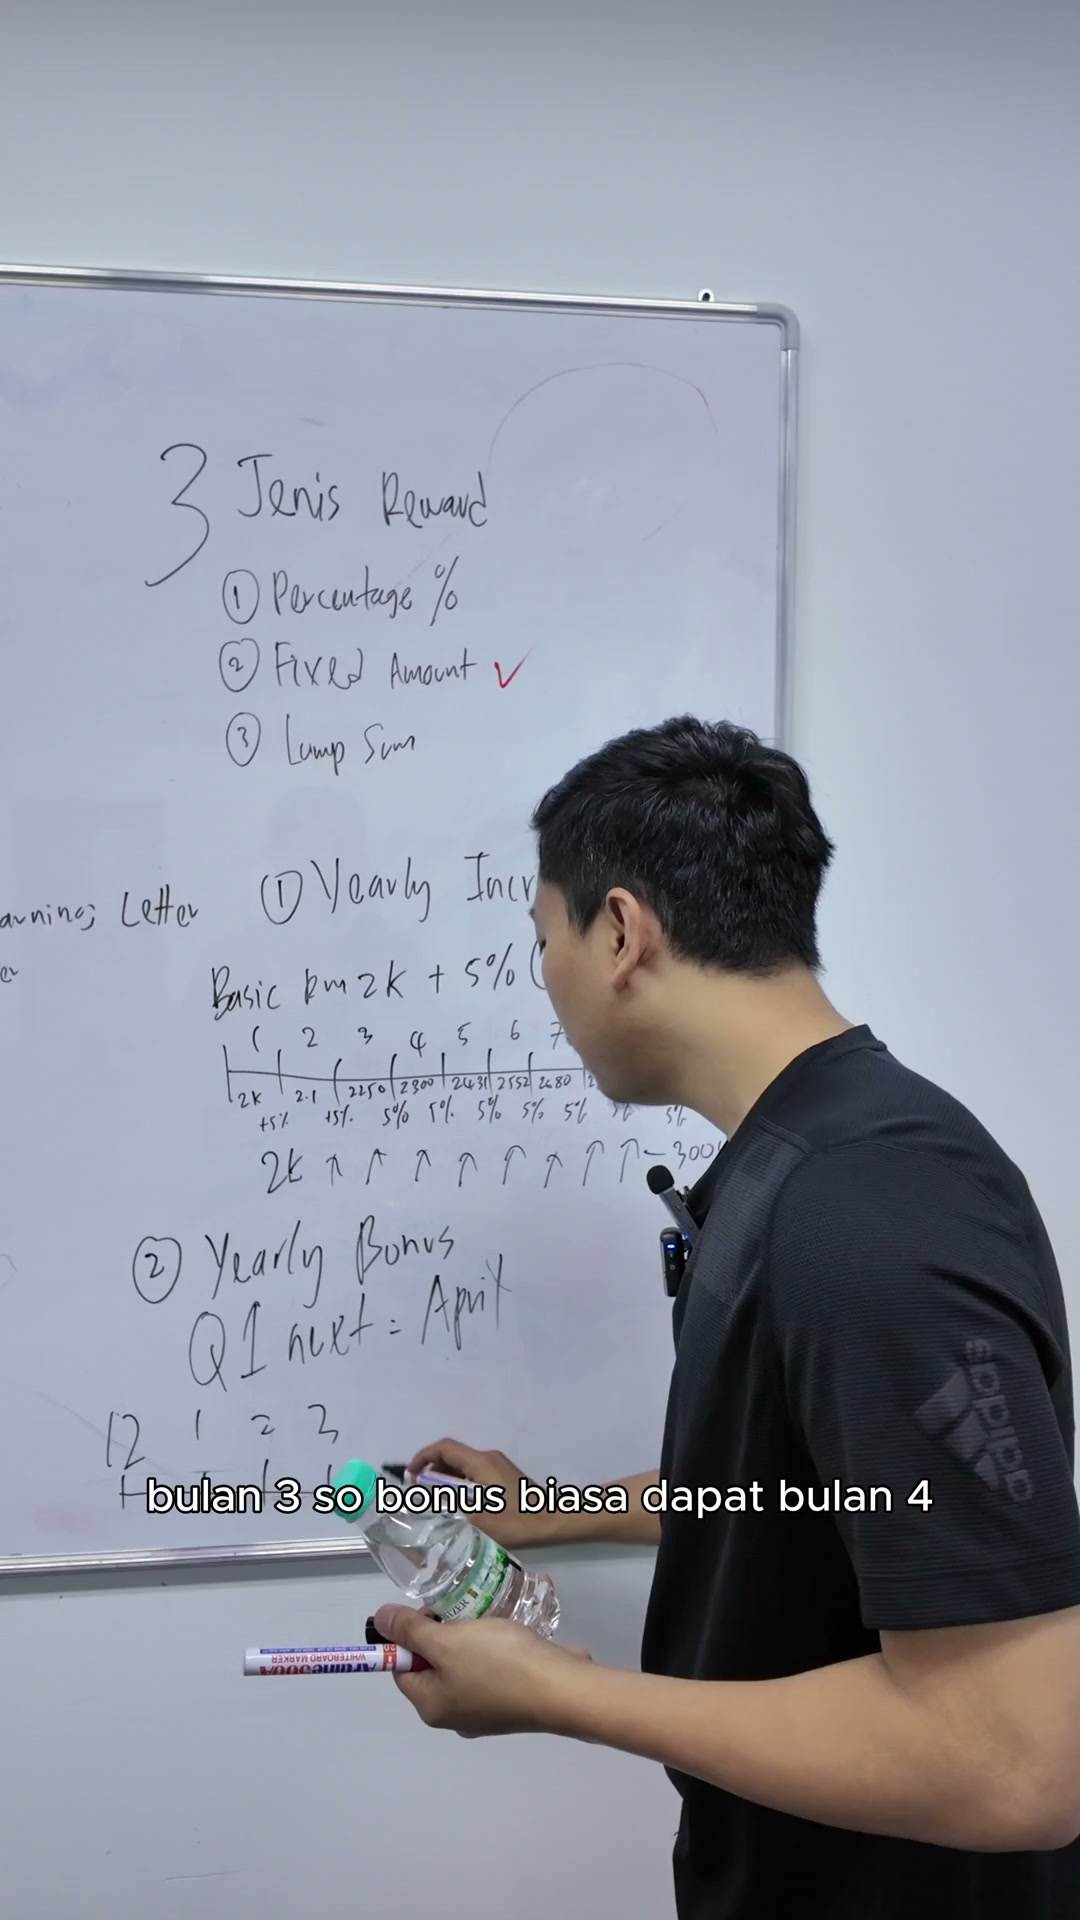
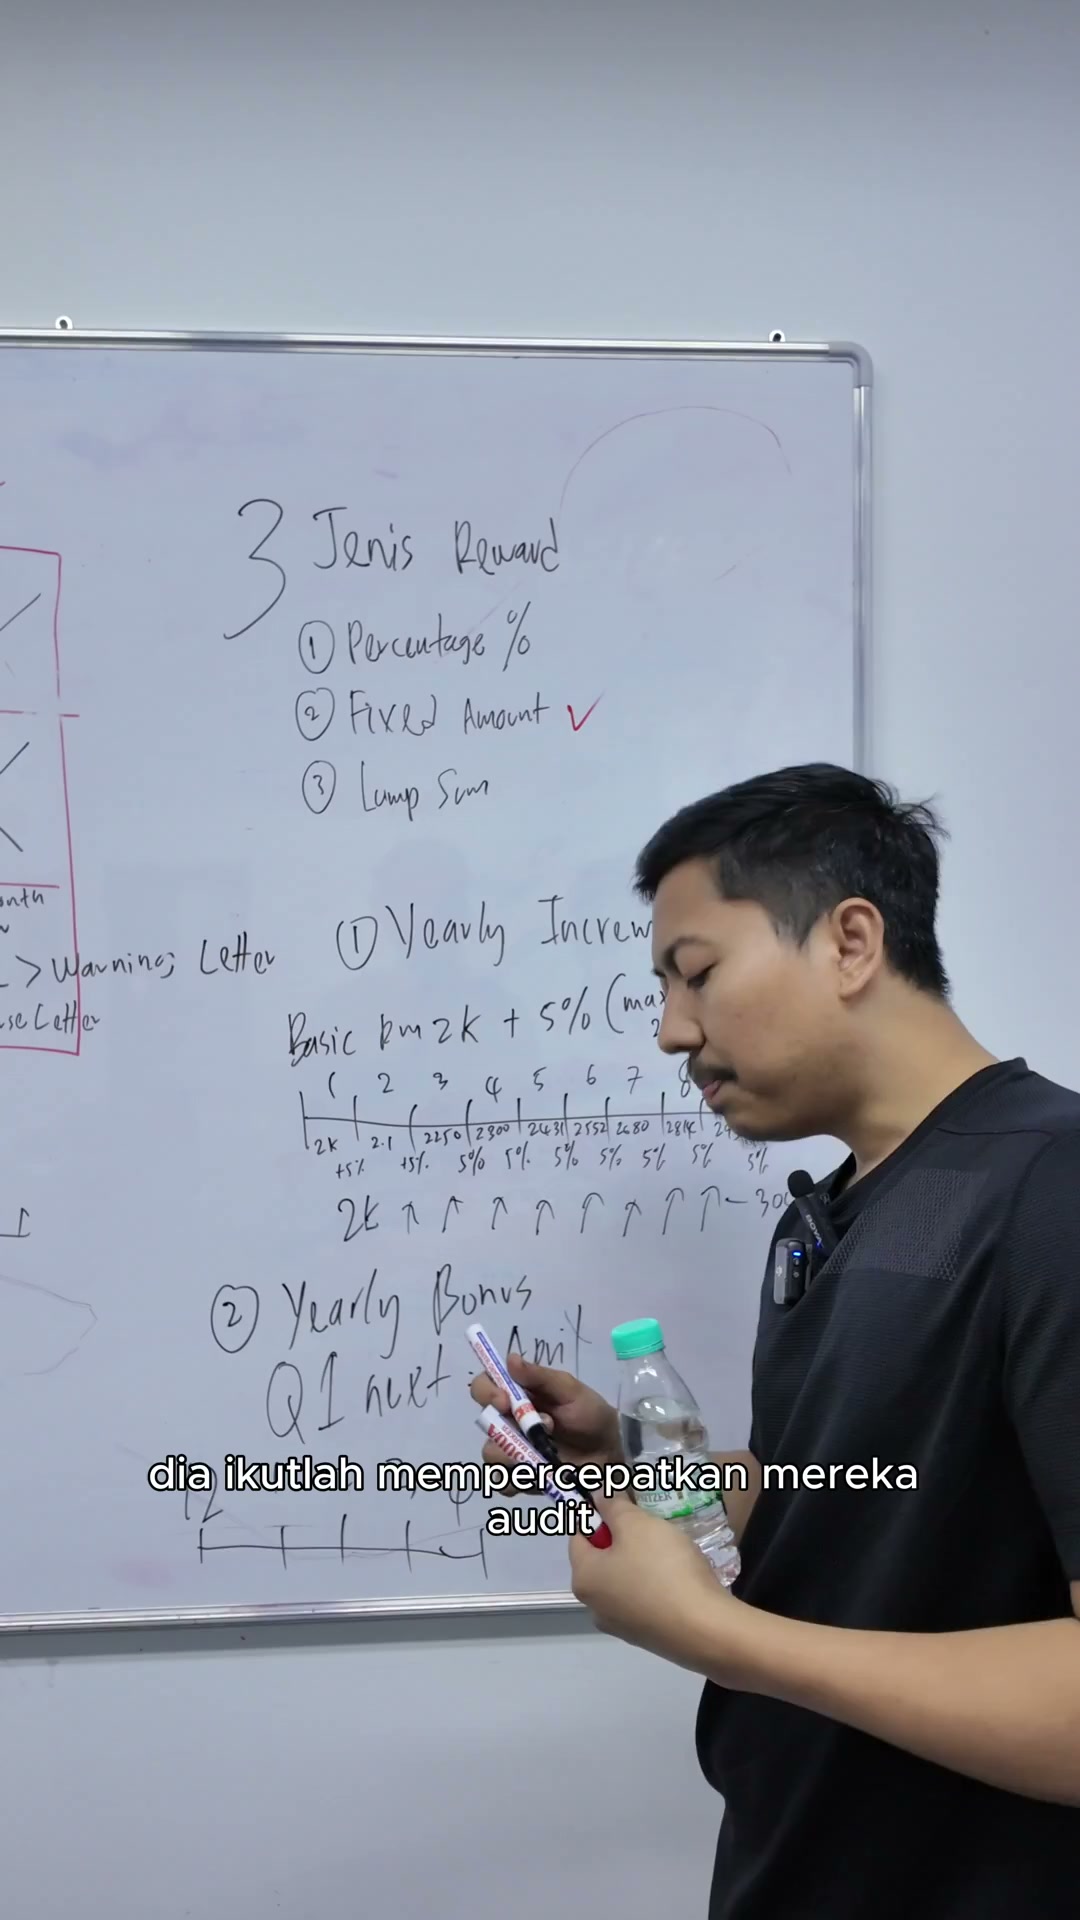
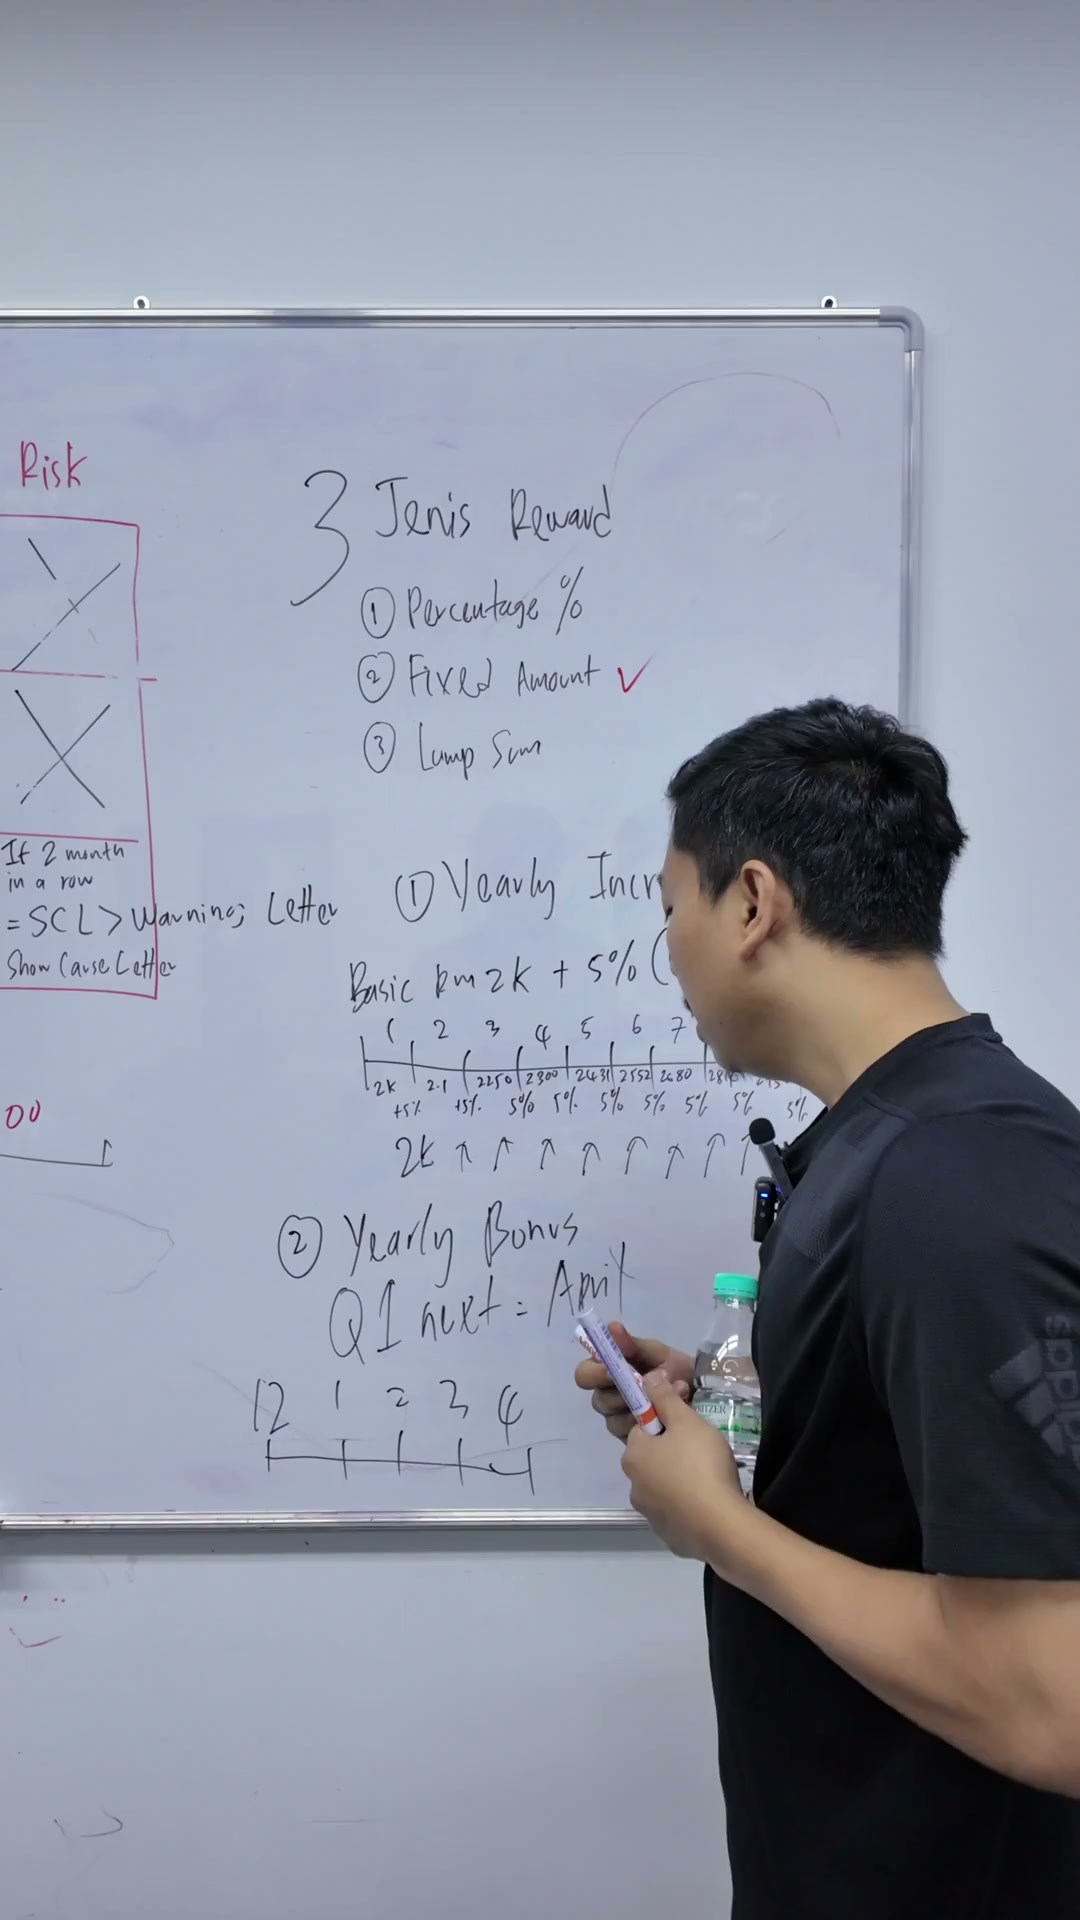
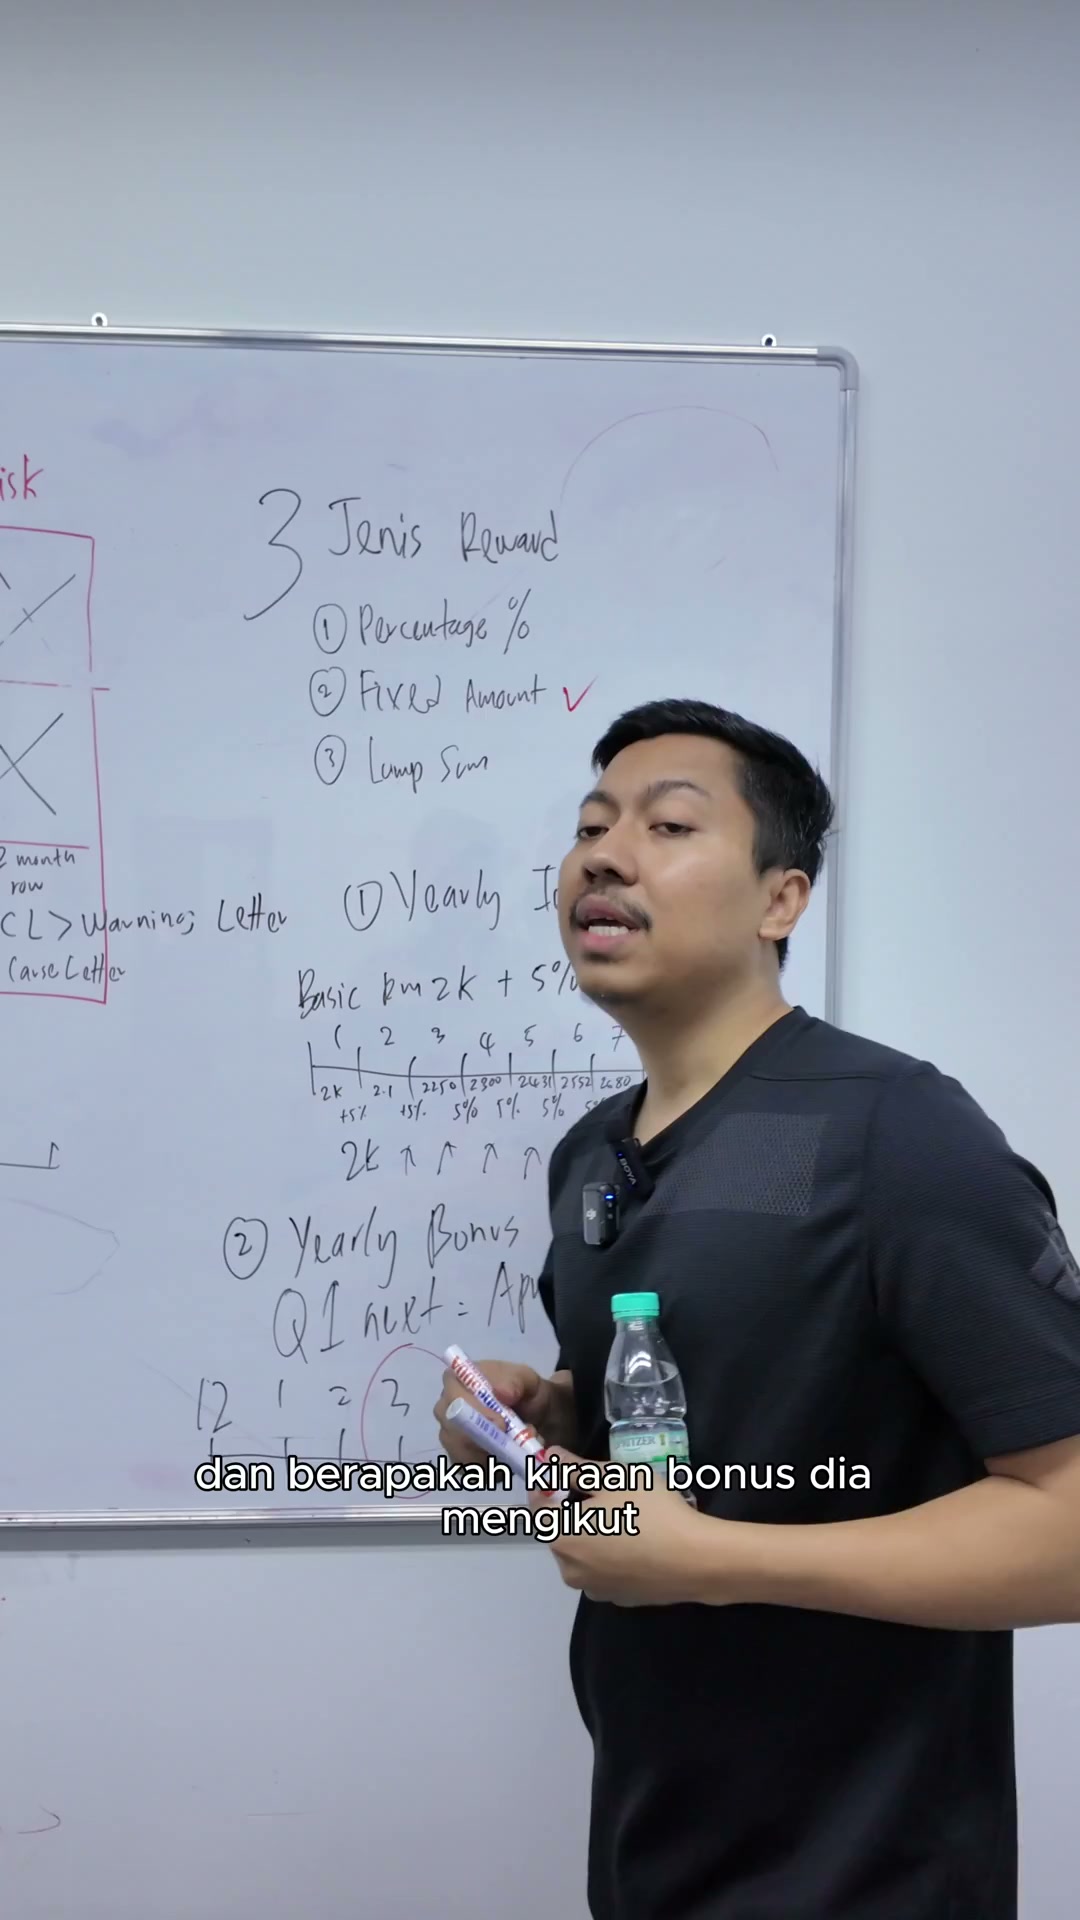
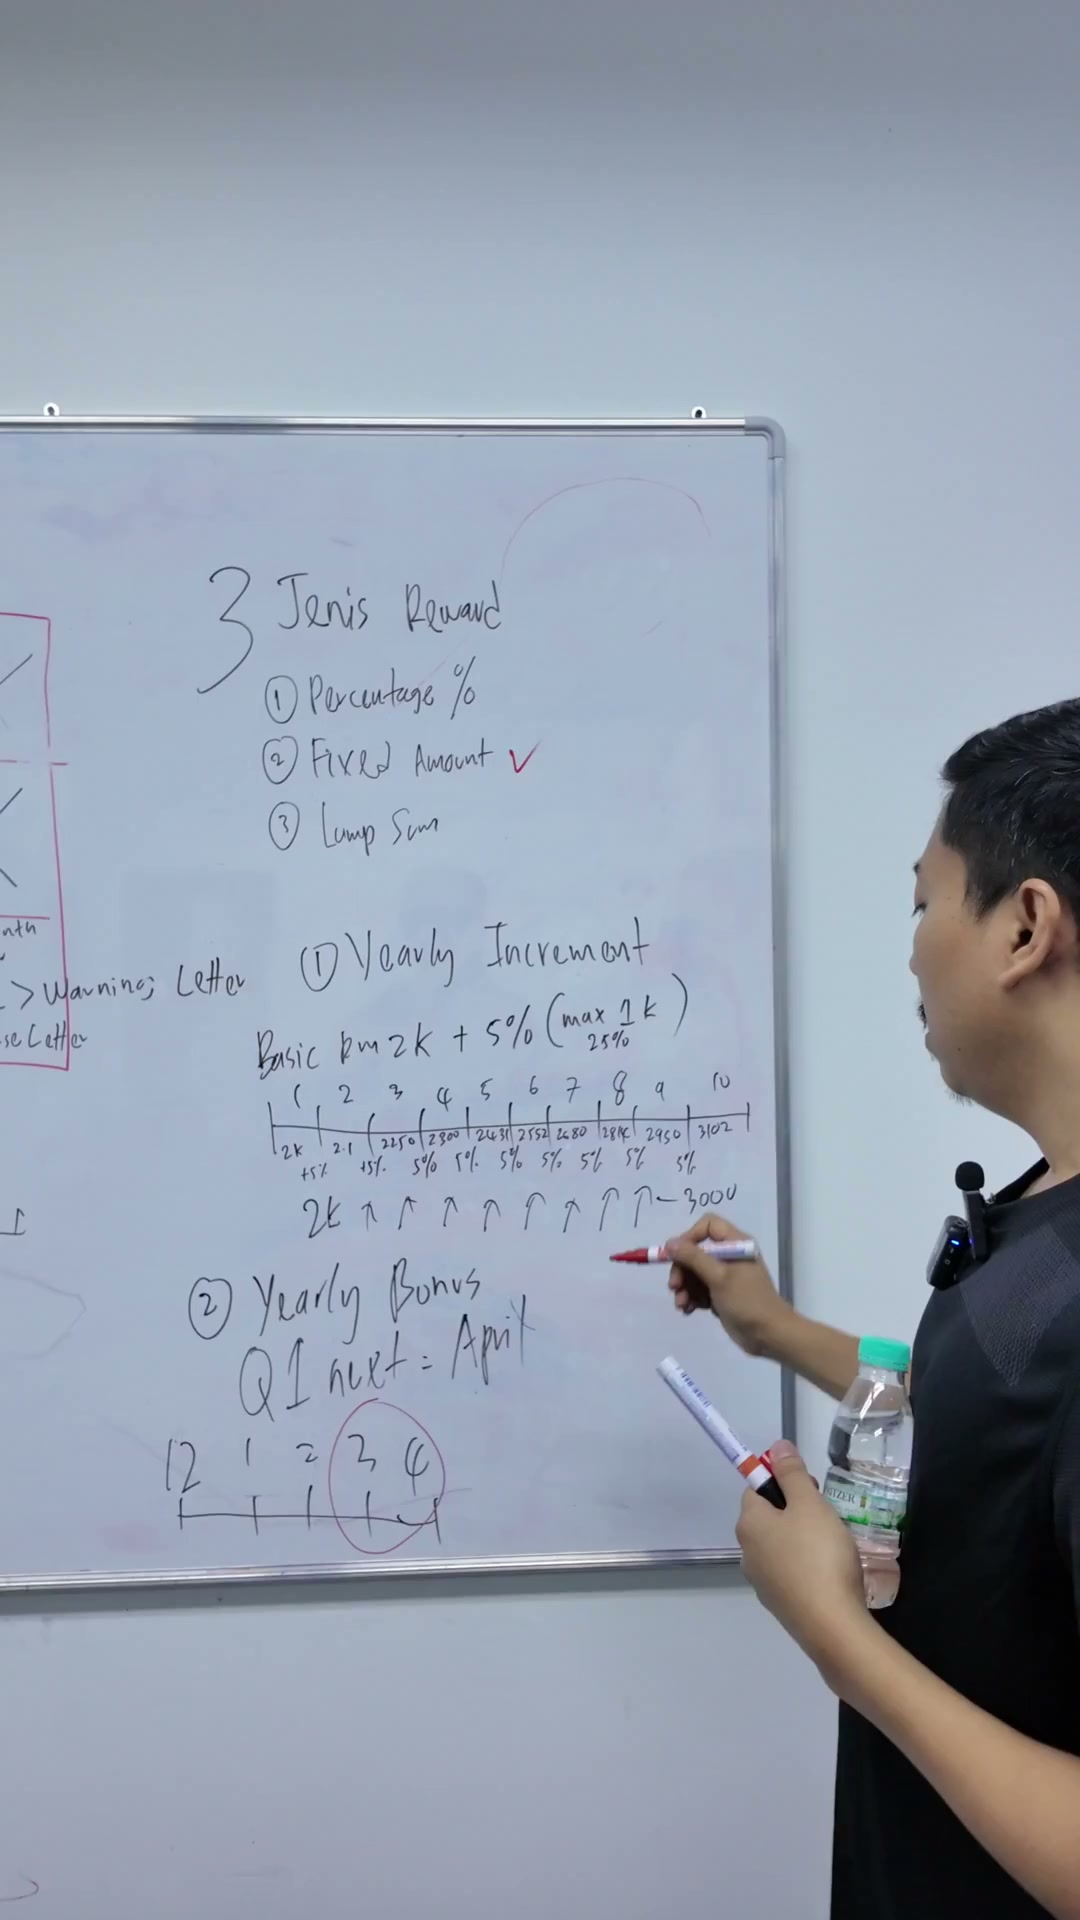
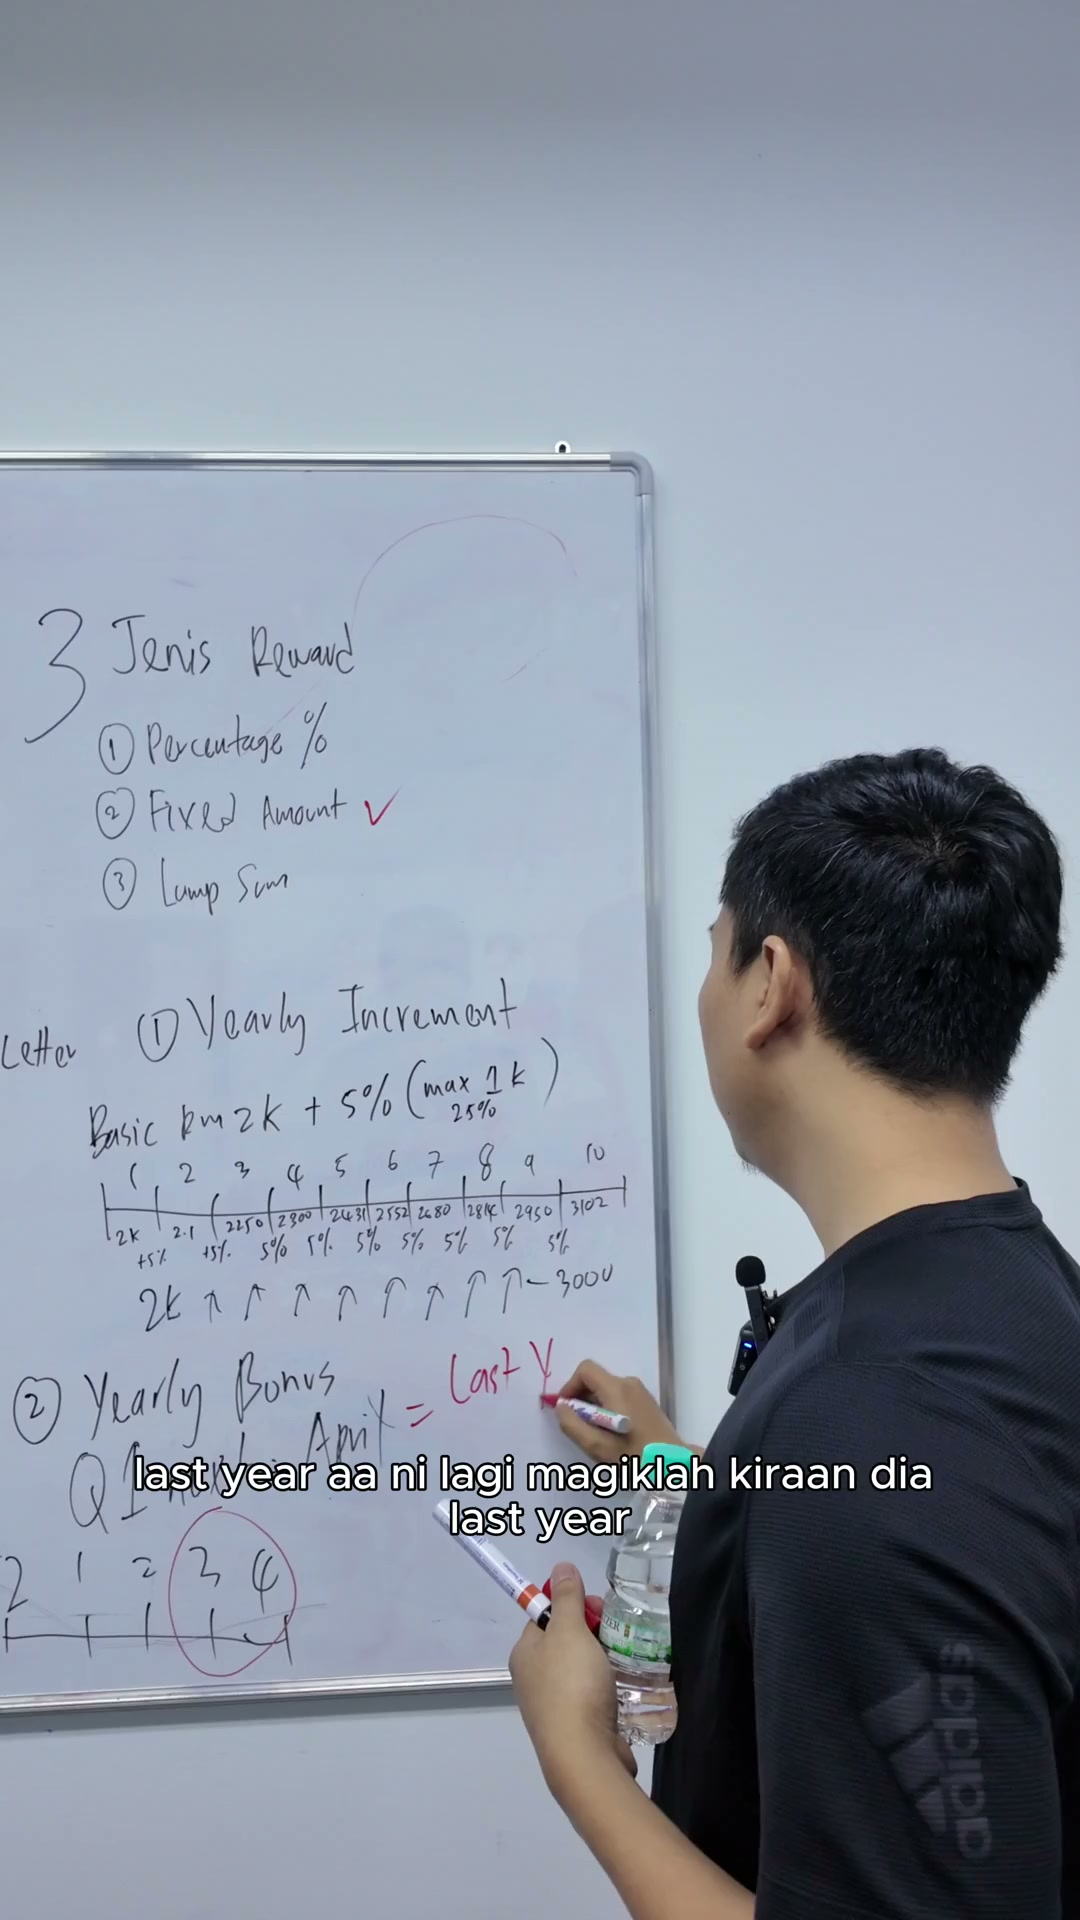
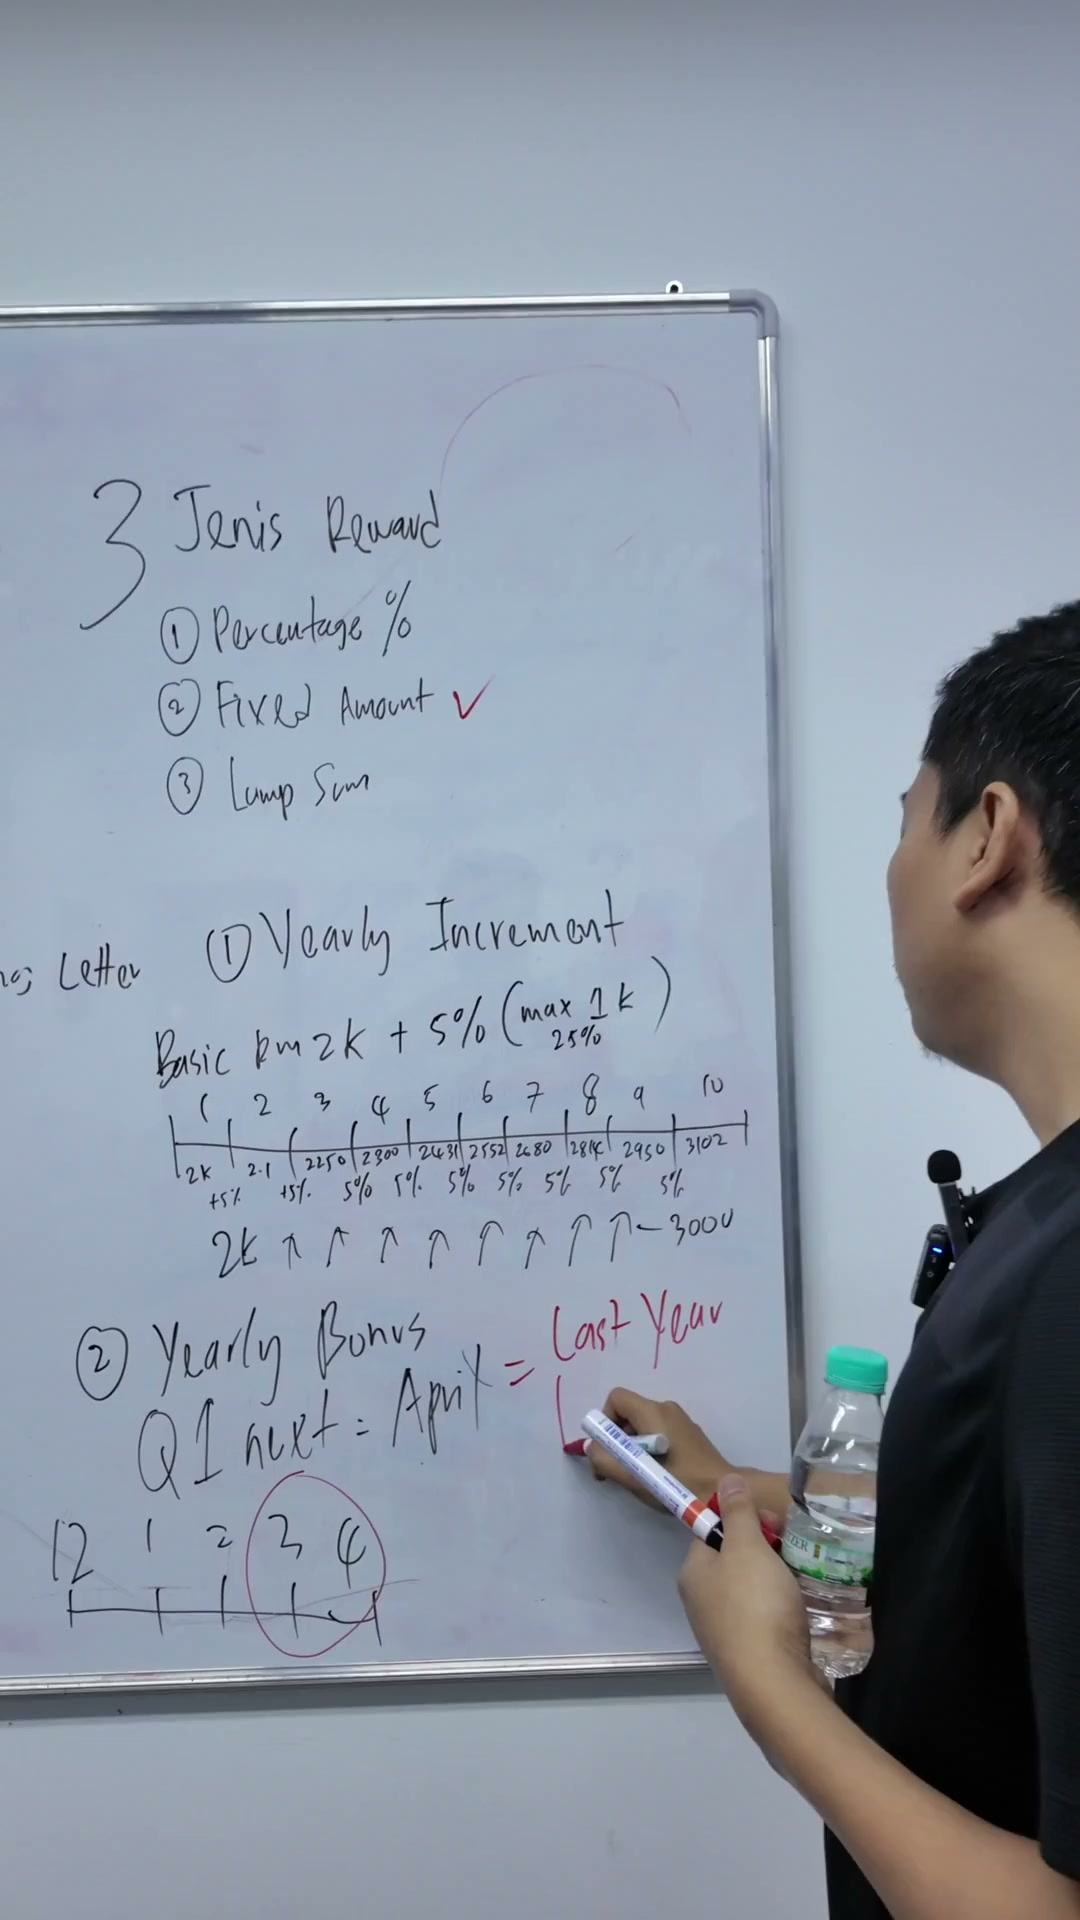
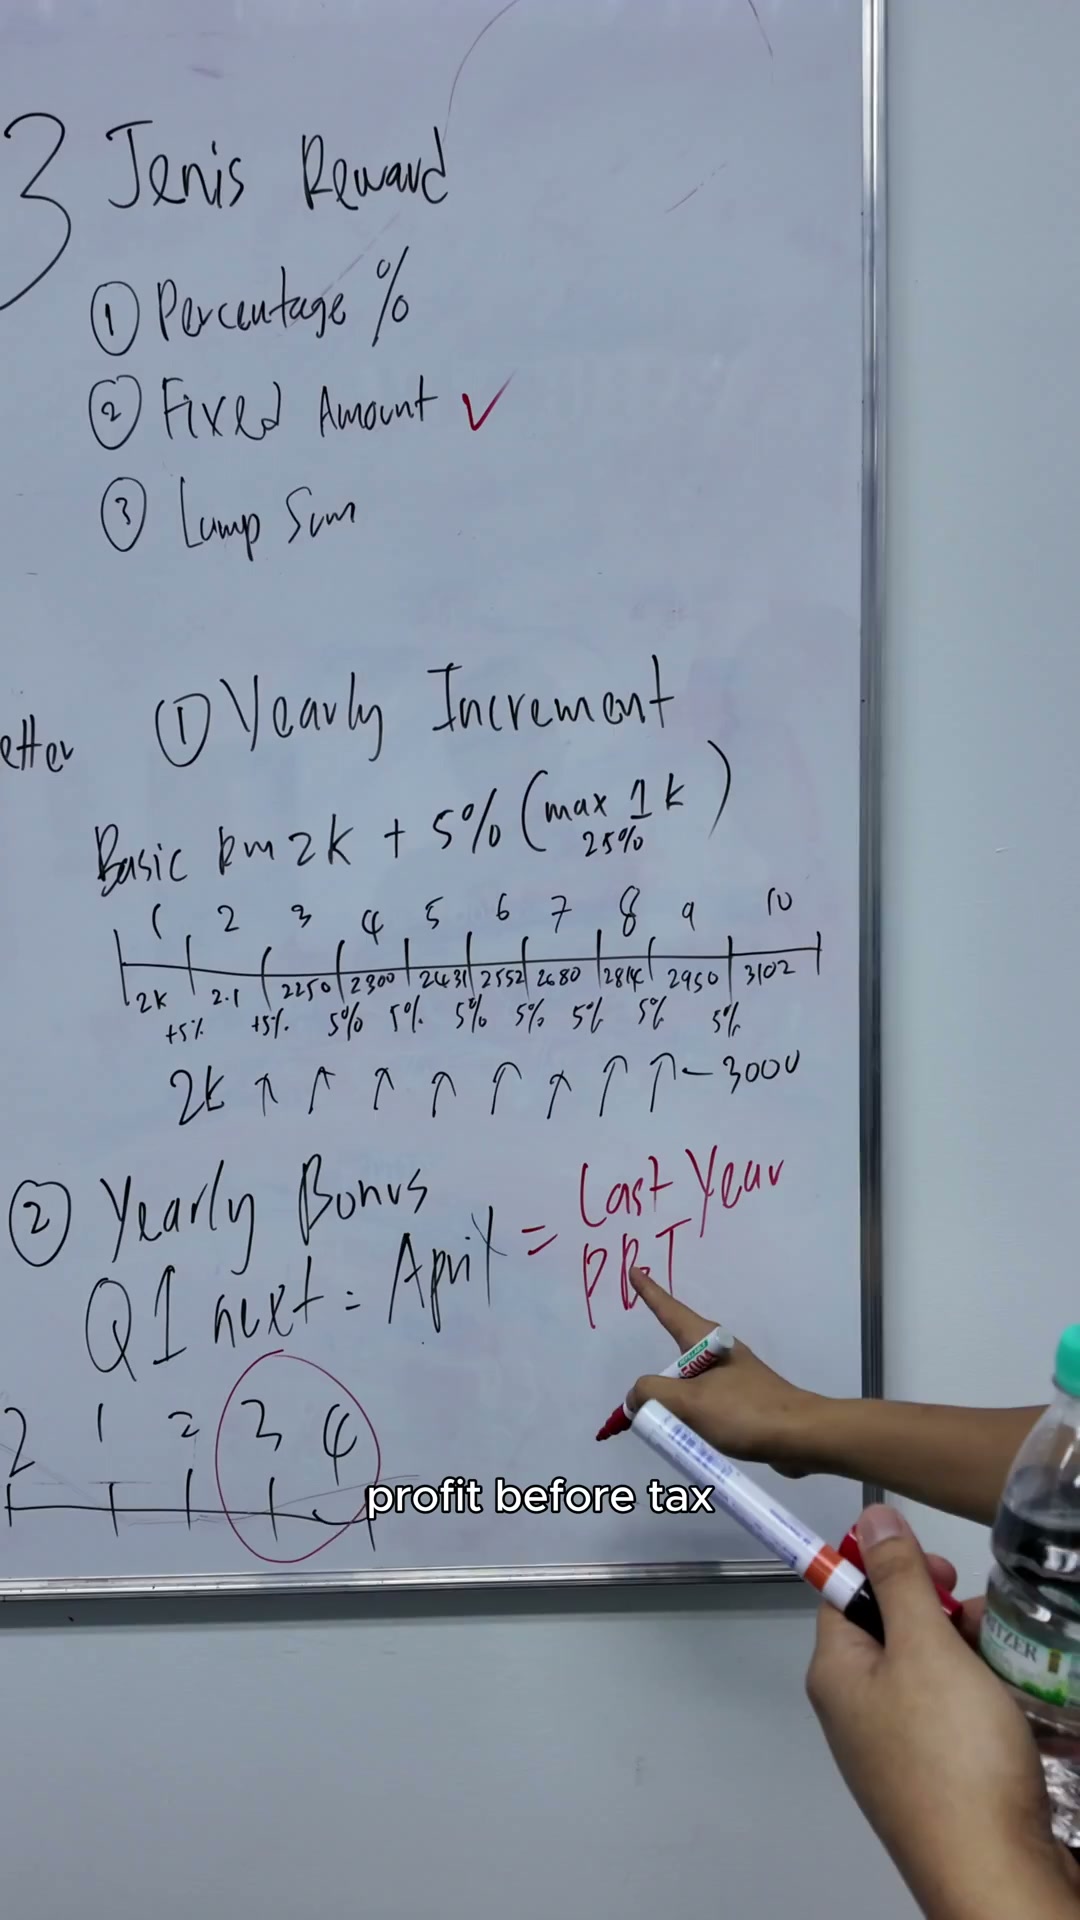
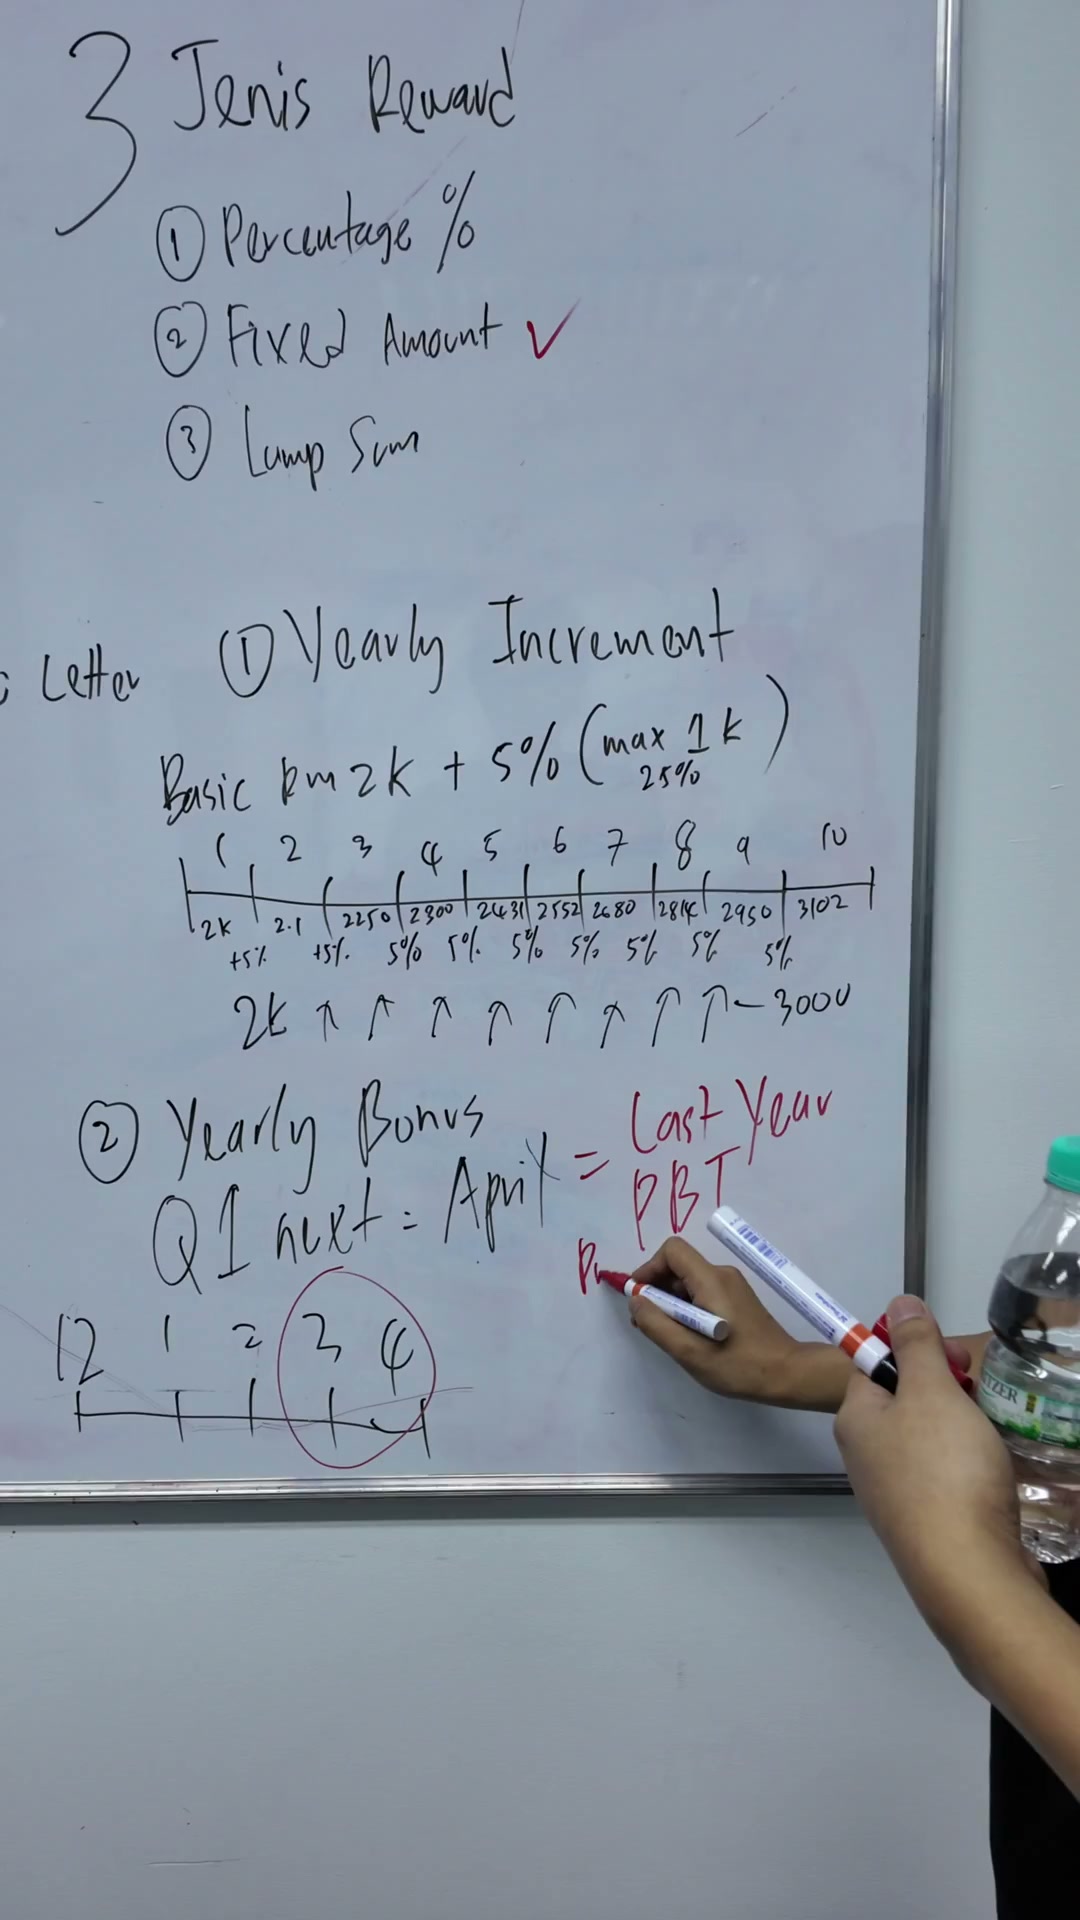
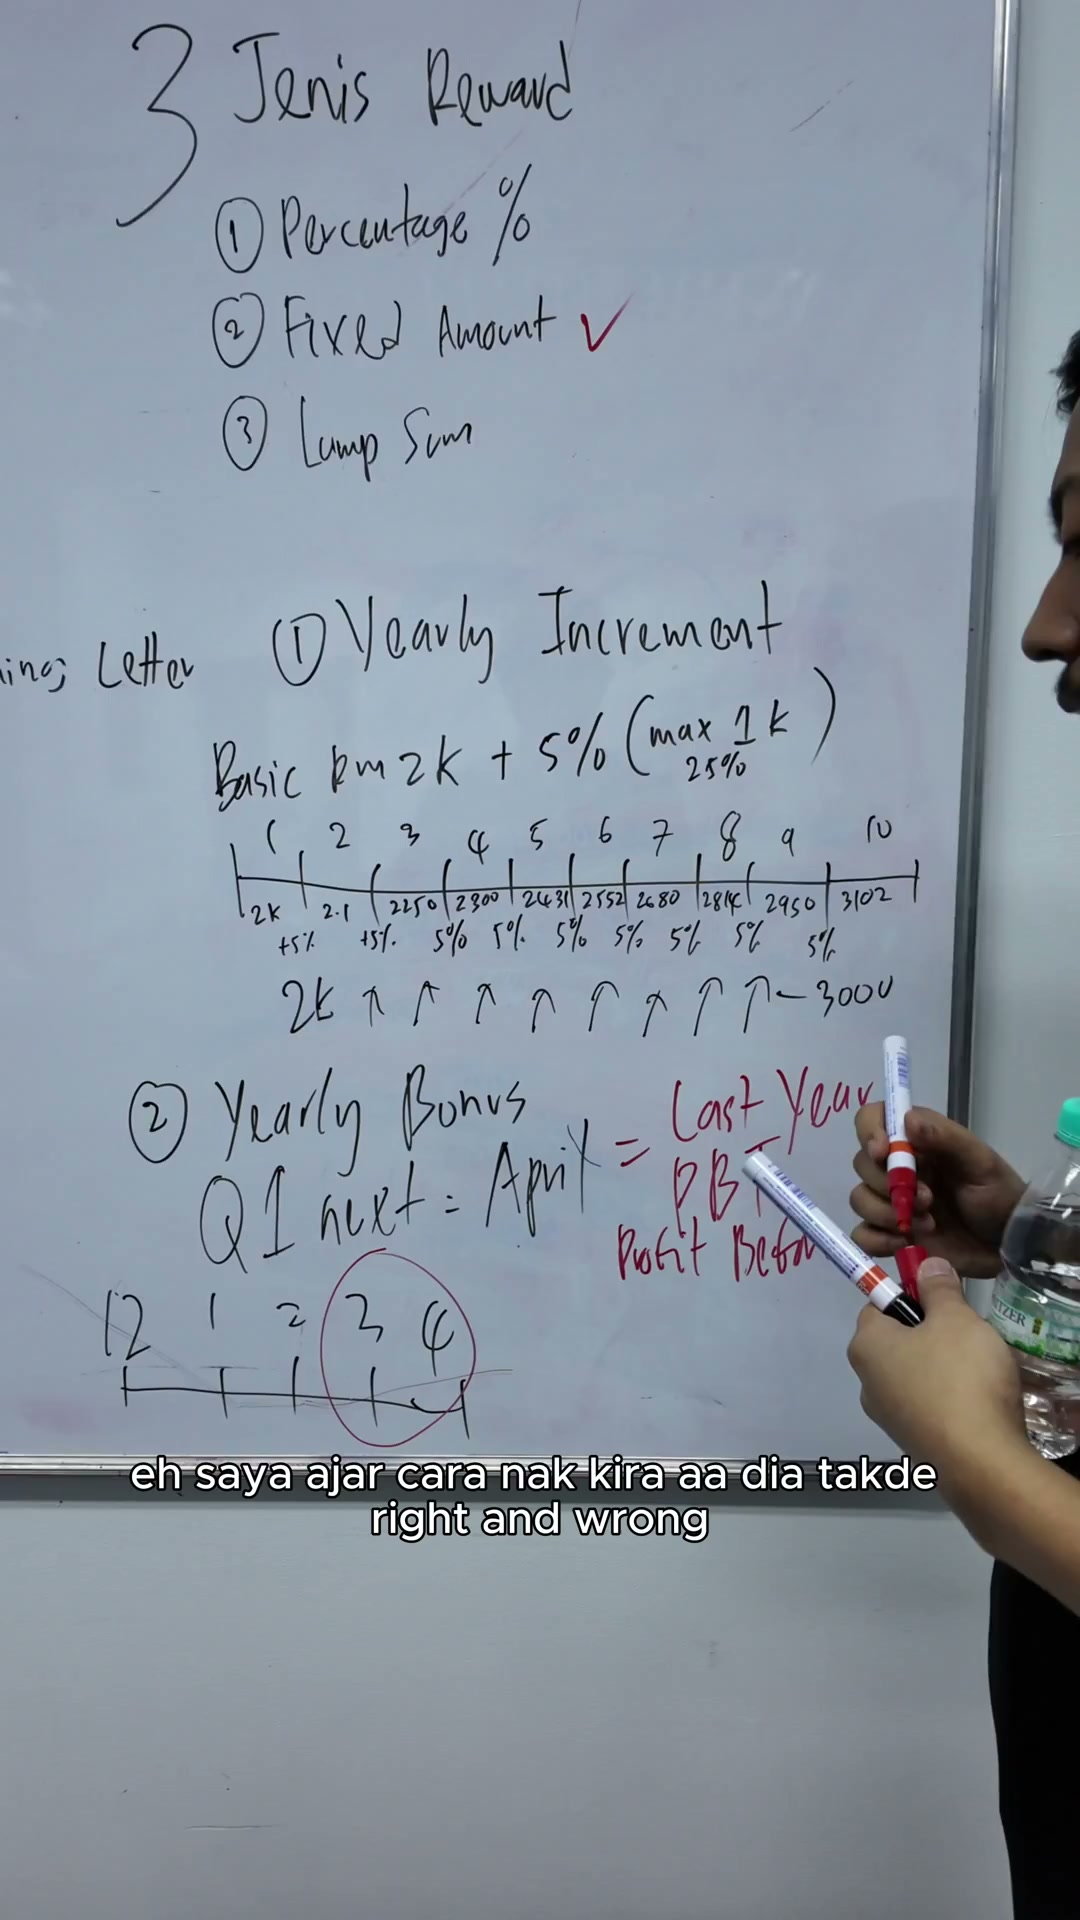
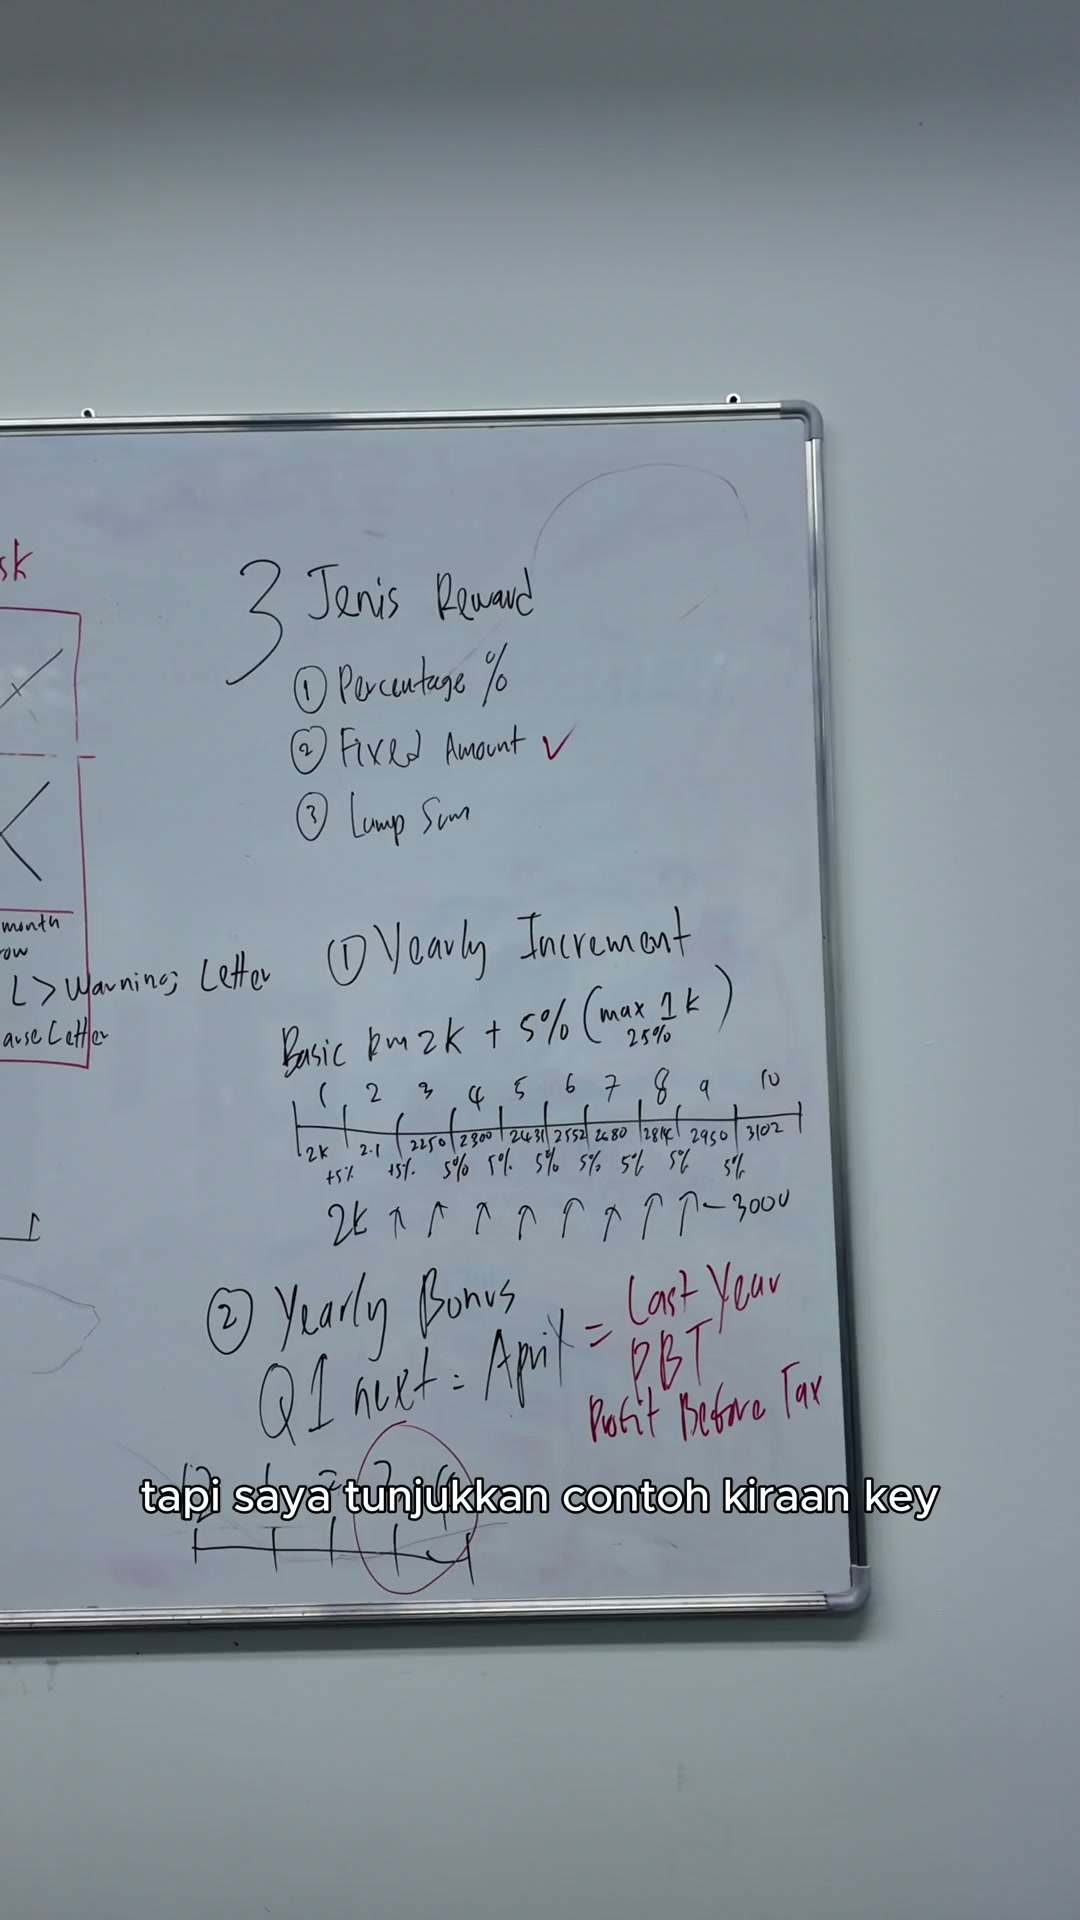
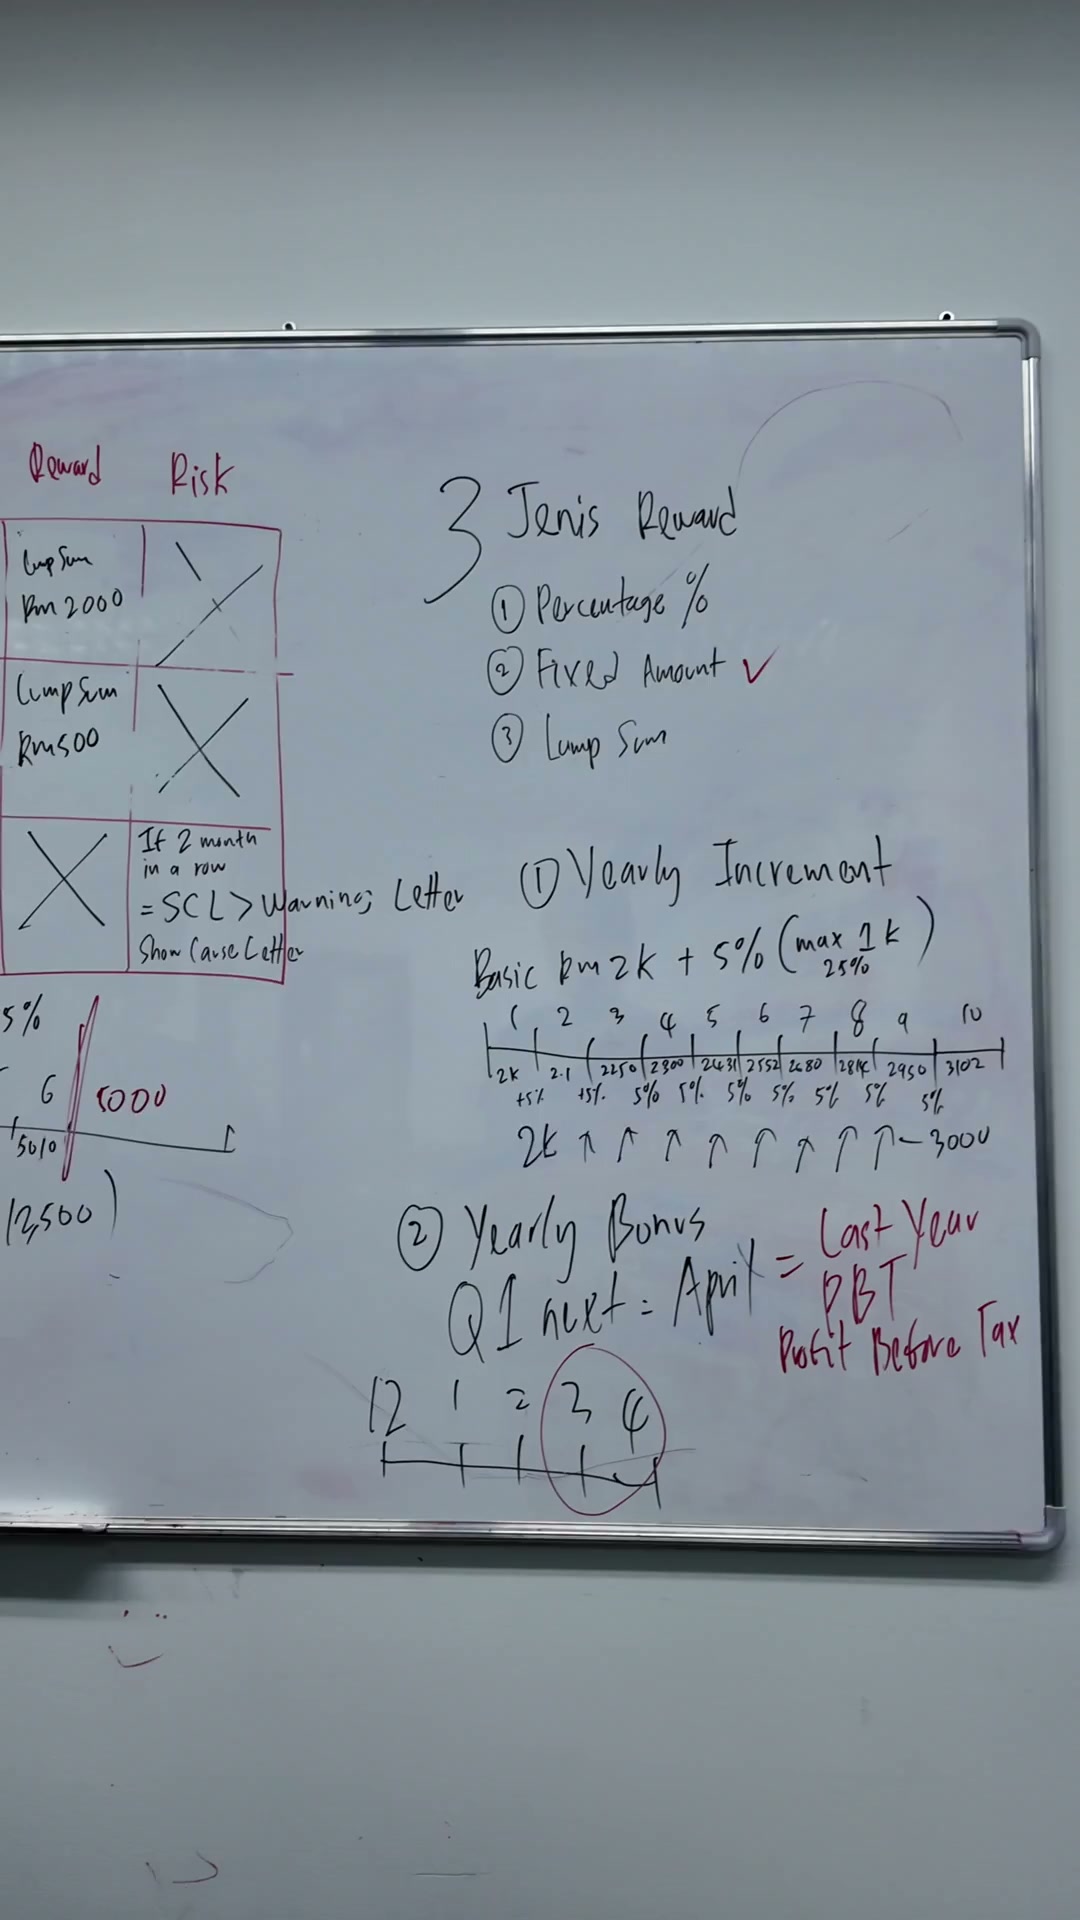
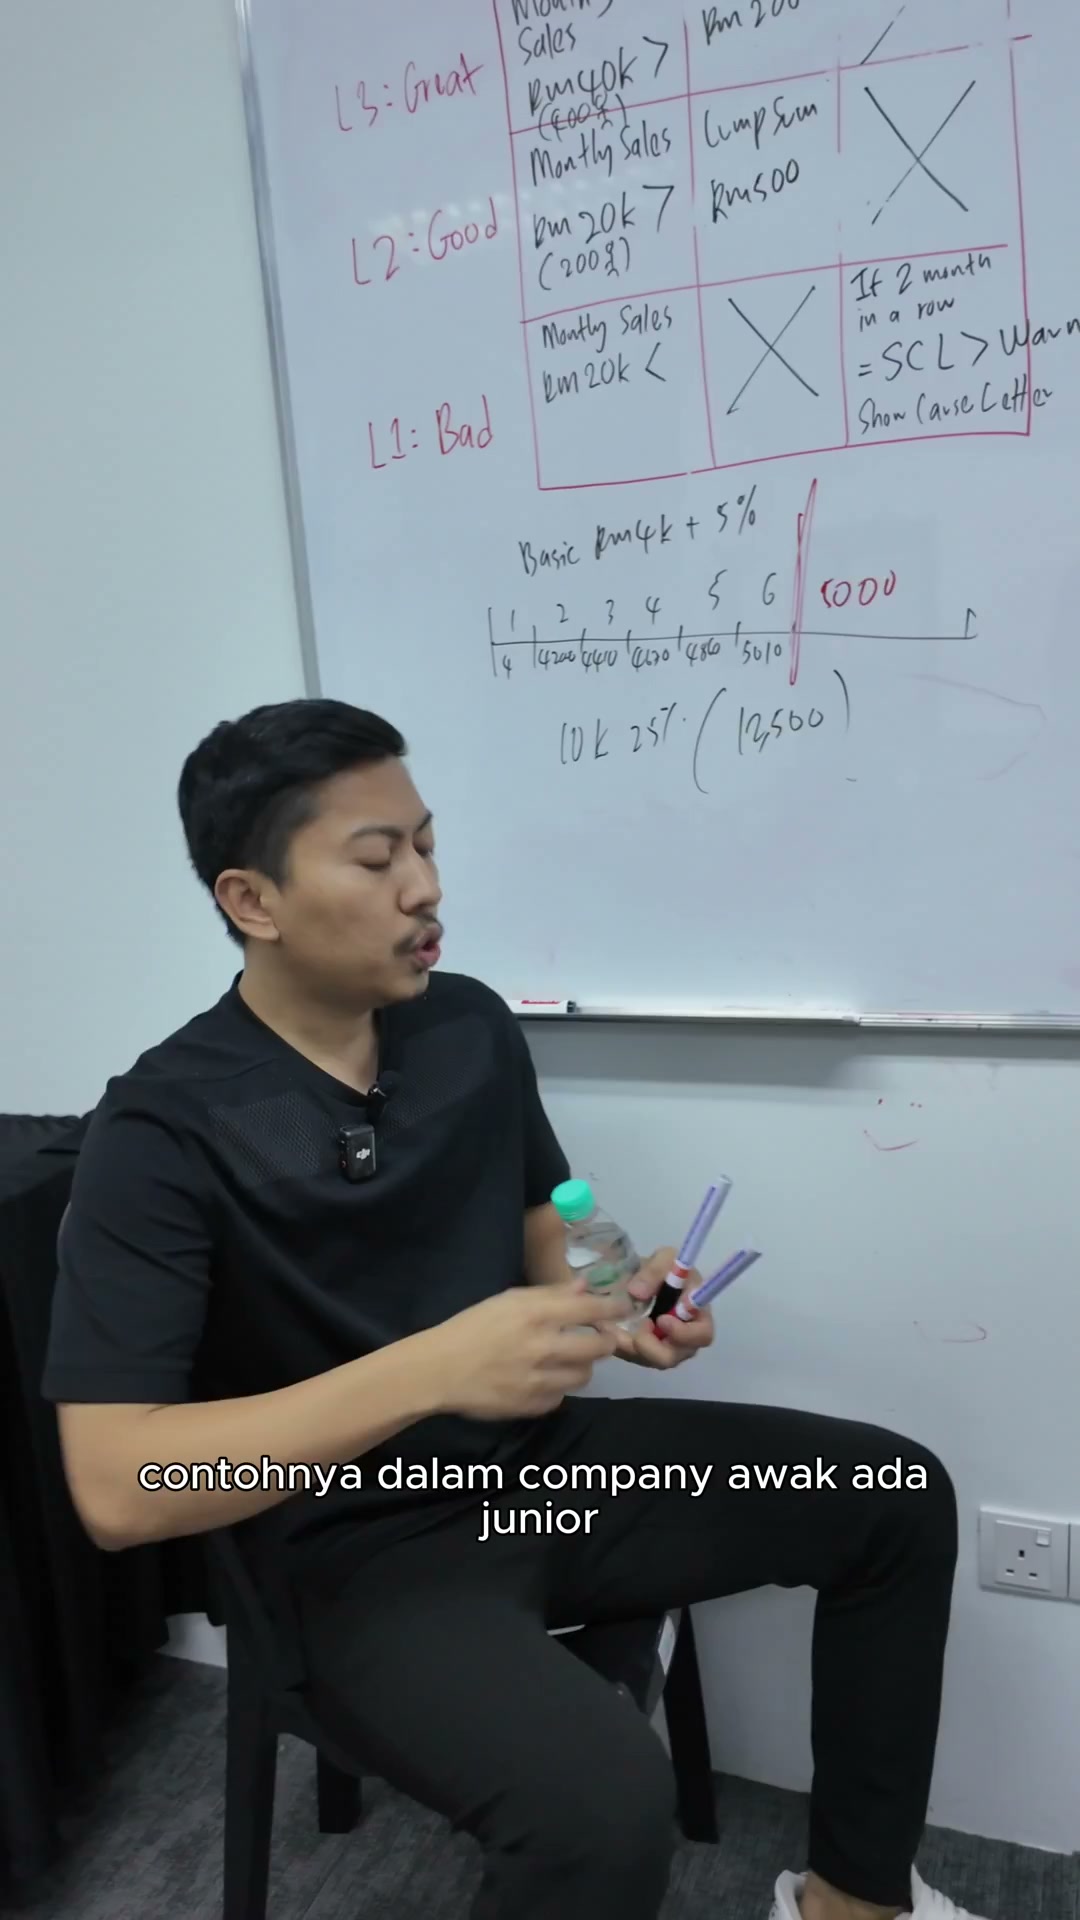
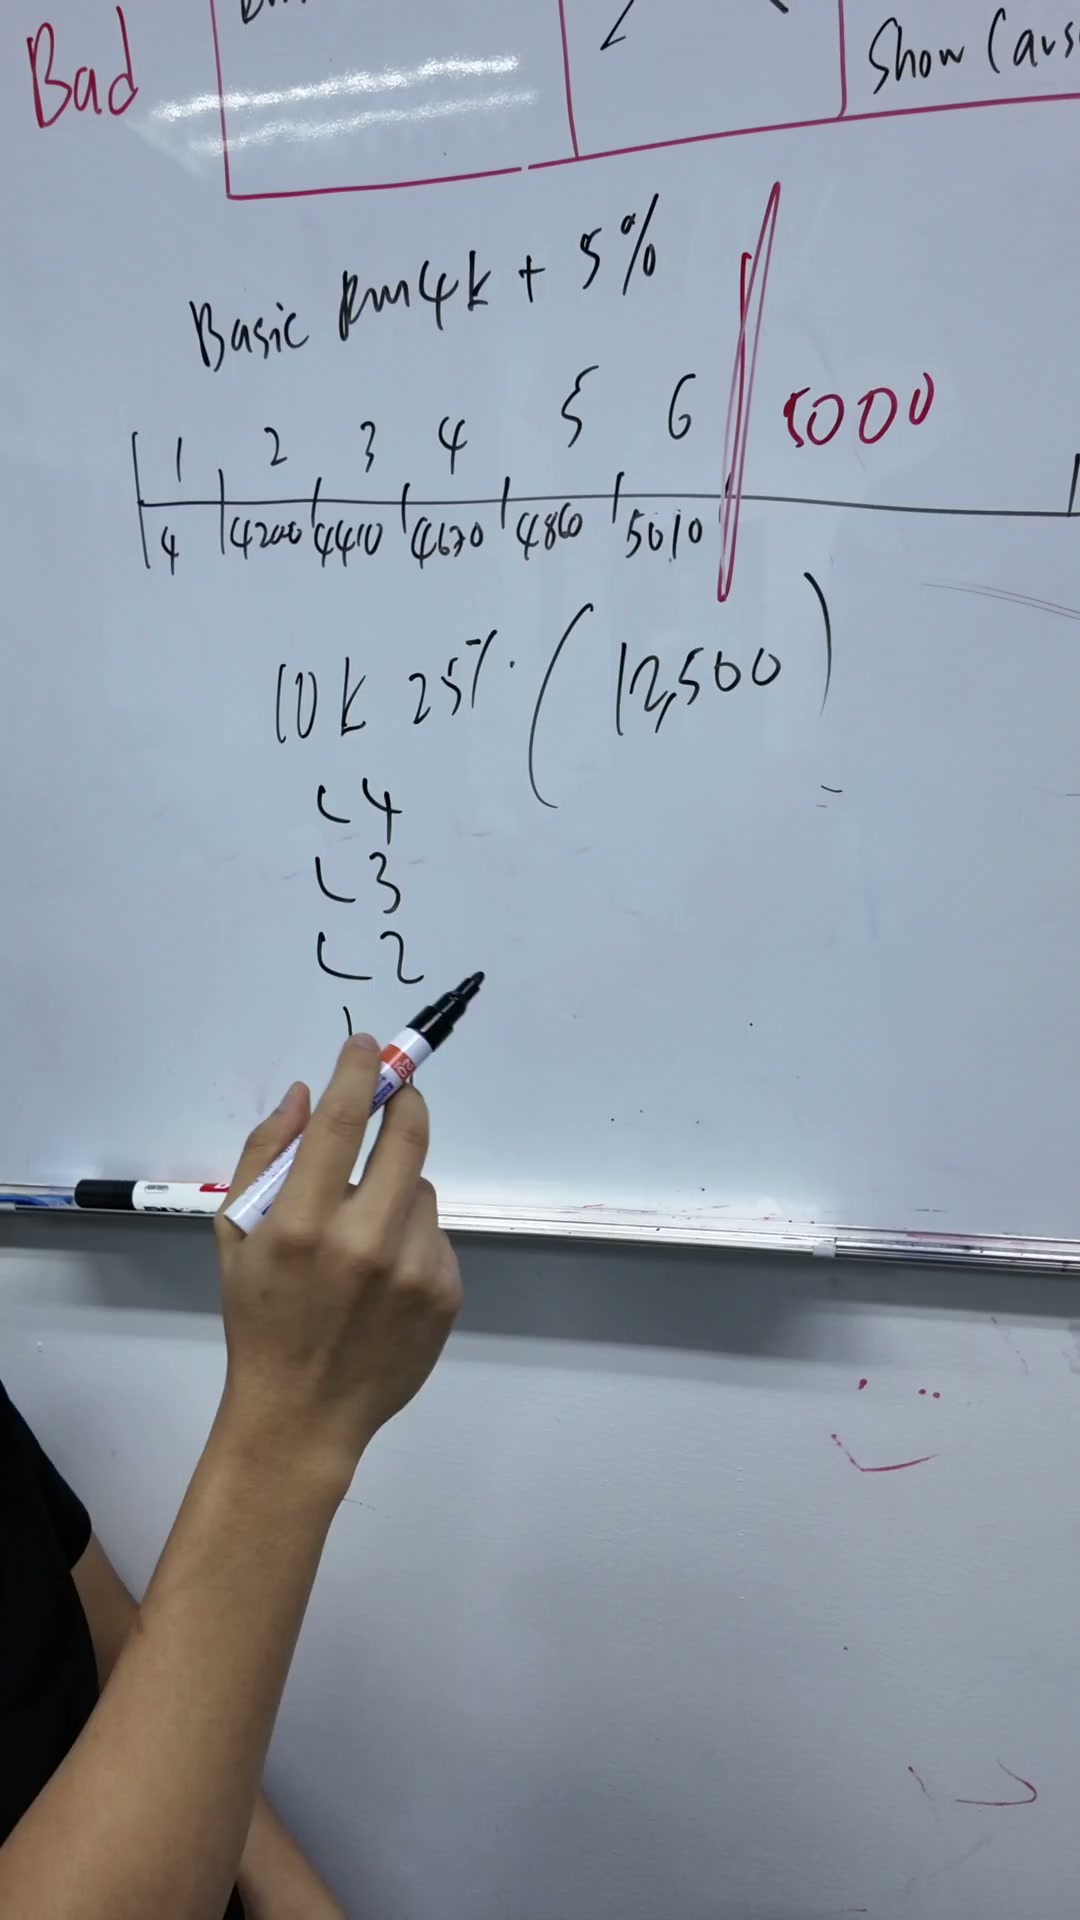
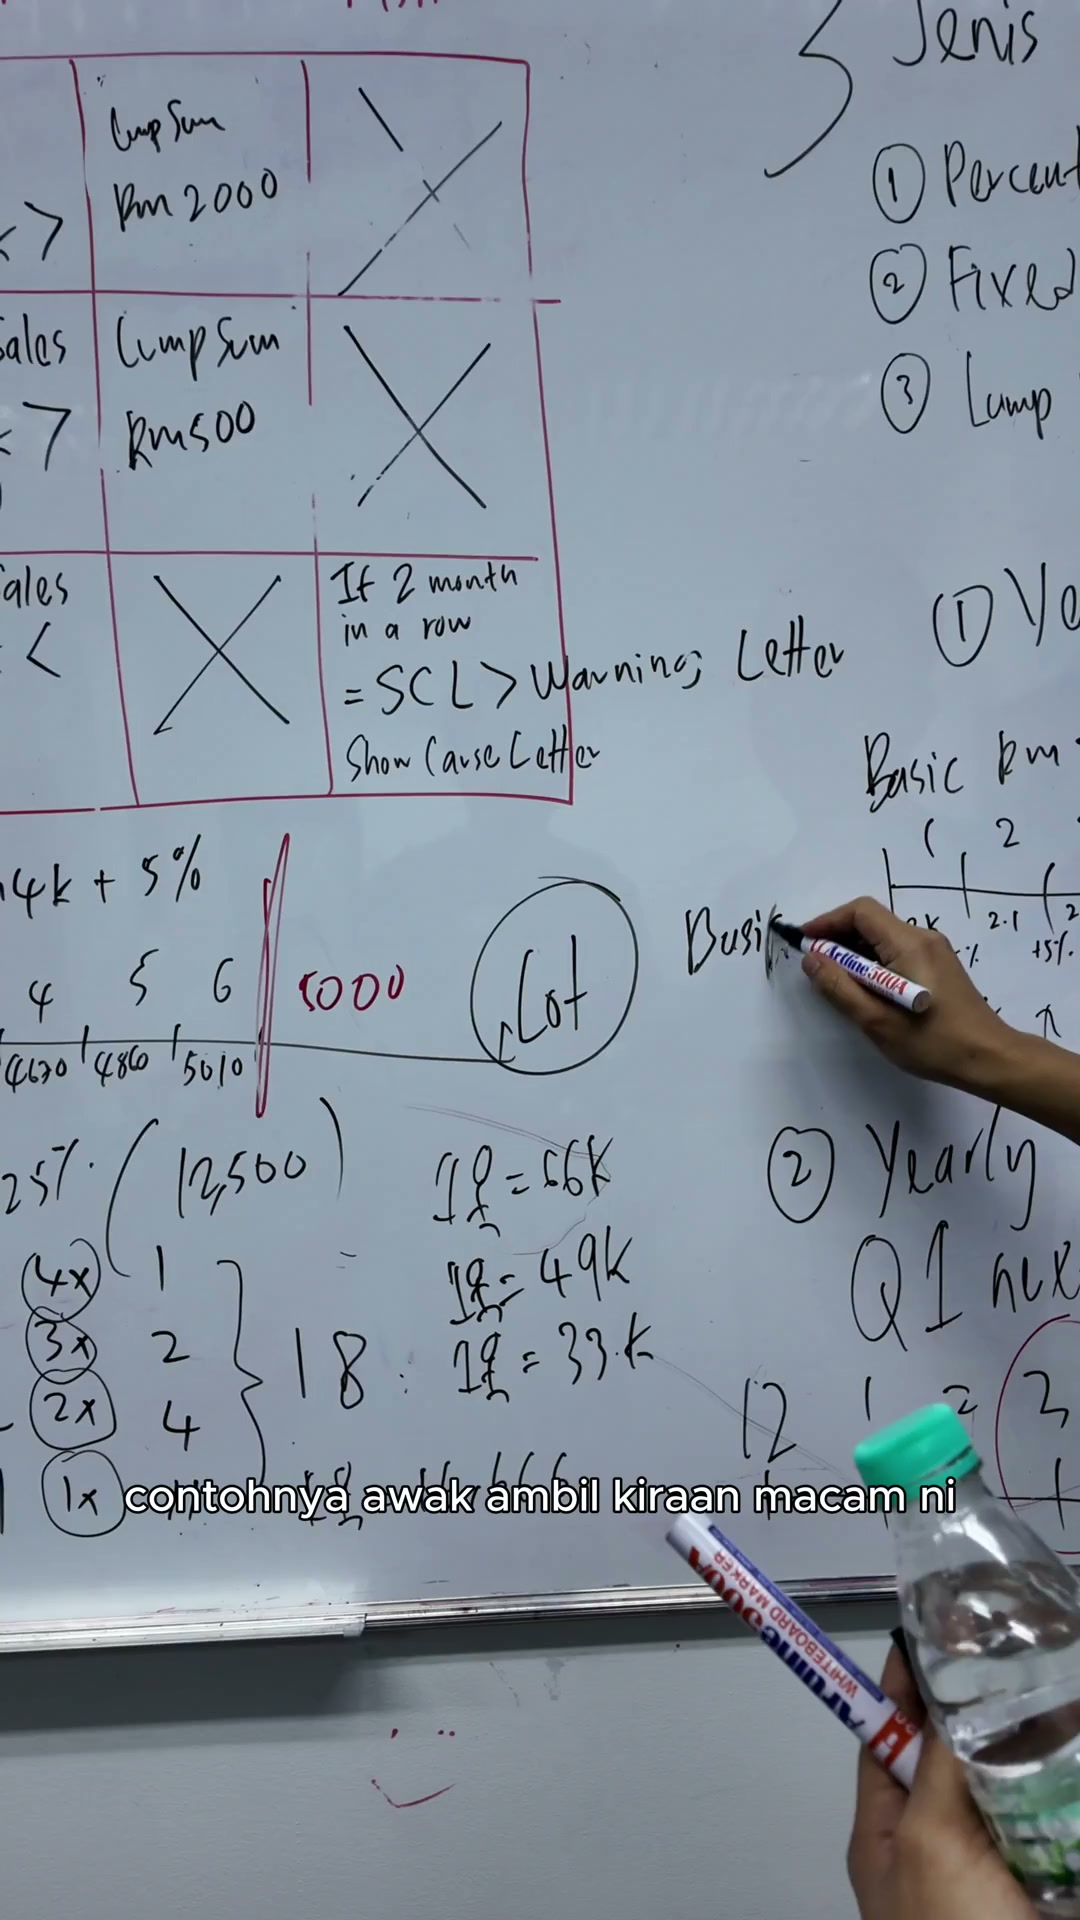Cara yang kedua adalah Yearly Bonus. Bila Yearly Bonus dikeluarkan pada quarter 1 next year atau lebih tepat bulan April. Sebab bulan April lah dapat kau dapat bonus. Sebab company nak audit ni ambil masa 3 bulan. Bila dah December kan dah bulan 12 kan. Company perlukan 3 bulan untuk nak kira. Bulan 1, bulan 2, bulan 3.
00:00:03–00:00:06
Cara yang kedua adalah Yearly Bonus. Bila Yearly Bonus dikeluarkan pada quarter 1 next year atau lebih tepat bulan April. Sebab bulan April lah dapat kau dapat bonus. Sebab company nak audit ni ambil masa 3 bulan. Bila dah December kan dah bulan 12 kan. Company perlukan 3 bulan untuk nak kira. Bulan 1, bulan 2, bulan 3.
00:00:06–00:00:09
Cara yang kedua adalah Yearly Bonus. Bila Yearly Bonus dikeluarkan pada quarter 1 next year atau lebih tepat bulan April. Sebab bulan April lah dapat kau dapat bonus. Sebab company nak audit ni ambil masa 3 bulan. Bila dah December kan dah bulan 12 kan. Company perlukan 3 bulan untuk nak kira. Bulan 1, bulan 2, bulan 3.
00:00:09–00:00:12
Cara yang kedua adalah Yearly Bonus. Bila Yearly Bonus dikeluarkan pada quarter 1 next year atau lebih tepat bulan April. Sebab bulan April lah dapat kau dapat bonus. Sebab company nak audit ni ambil masa 3 bulan. Bila dah December kan dah bulan 12 kan. Company perlukan 3 bulan untuk nak kira. Bulan 1, bulan 2, bulan 3.
00:00:12–00:00:15
Cara yang kedua adalah Yearly Bonus. Bila Yearly Bonus dikeluarkan pada quarter 1 next year atau lebih tepat bulan April. Sebab bulan April lah dapat kau dapat bonus. Sebab company nak audit ni ambil masa 3 bulan. Bila dah December kan dah bulan 12 kan. Company perlukan 3 bulan untuk nak kira. Bulan 1, bulan 2, bulan 3.
00:00:15–00:00:18
Cara yang kedua adalah Yearly Bonus. Bila Yearly Bonus dikeluarkan pada quarter 1 next year atau lebih tepat bulan April. Sebab bulan April lah dapat kau dapat bonus. Sebab company nak audit ni ambil masa 3 bulan. Bila dah December kan dah bulan 12 kan. Company perlukan 3 bulan untuk nak kira. Bulan 1, bulan 2, bulan 3.
00:00:18–00:00:21
Cara yang kedua adalah Yearly Bonus. Bila Yearly Bonus dikeluarkan pada quarter 1 next year atau lebih tepat bulan April. Sebab bulan April lah dapat kau dapat bonus. Sebab company nak audit ni ambil masa 3 bulan. Bila dah December kan dah bulan 12 kan. Company perlukan 3 bulan untuk nak kira. Bulan 1, bulan 2, bulan 3.
00:00:21–00:00:24
Cara yang kedua adalah Yearly Bonus. Bila Yearly Bonus dikeluarkan pada quarter 1 next year atau lebih tepat bulan April. Sebab bulan April lah dapat kau dapat bonus. Sebab company nak audit ni ambil masa 3 bulan. Bila dah December kan dah bulan 12 kan. Company perlukan 3 bulan untuk nak kira. Bulan 1, bulan 2, bulan 3.
00:00:24–00:00:27
Cara yang kedua adalah Yearly Bonus. Bila Yearly Bonus dikeluarkan pada quarter 1 next year atau lebih tepat bulan April. Sebab bulan April lah dapat kau dapat bonus. Sebab company nak audit ni ambil masa 3 bulan. Bila dah December kan dah bulan 12 kan. Company perlukan 3 bulan untuk nak kira. Bulan 1, bulan 2, bulan 3.
00:00:27–00:00:30
Cara yang kedua adalah Yearly Bonus. Bila Yearly Bonus dikeluarkan pada quarter 1 next year atau lebih tepat bulan April. Sebab bulan April lah dapat kau dapat bonus. Sebab company nak audit ni ambil masa 3 bulan. Bila dah December kan dah bulan 12 kan. Company perlukan 3 bulan untuk nak kira. Bulan 1, bulan 2, bulan 3.
So bonus biasa dapat bulan 4
00:00:30–00:00:33
So bonus biasa dapat bulan 4
Ada company yang bagi bulan 3
Dia ikutlah berpercepatkan balik to audit
00:00:33–00:00:36
Dia ikutlah berpercepatkan balik to audit
Ada je company release awal bulan 3
Tapi biasanya kat sini
00:00:36–00:00:39
Tapi biasanya kat sini
Dan berapakah kiraan bonus
00:00:39–00:00:42
Dan berapakah kiraan bonus
Dia mengikut
00:00:42–00:00:45
Last year
Ni lagi magic lah kiraan dia
00:00:45–00:00:48
Ni lagi magic lah kiraan dia
Last year
00:00:48–00:00:51
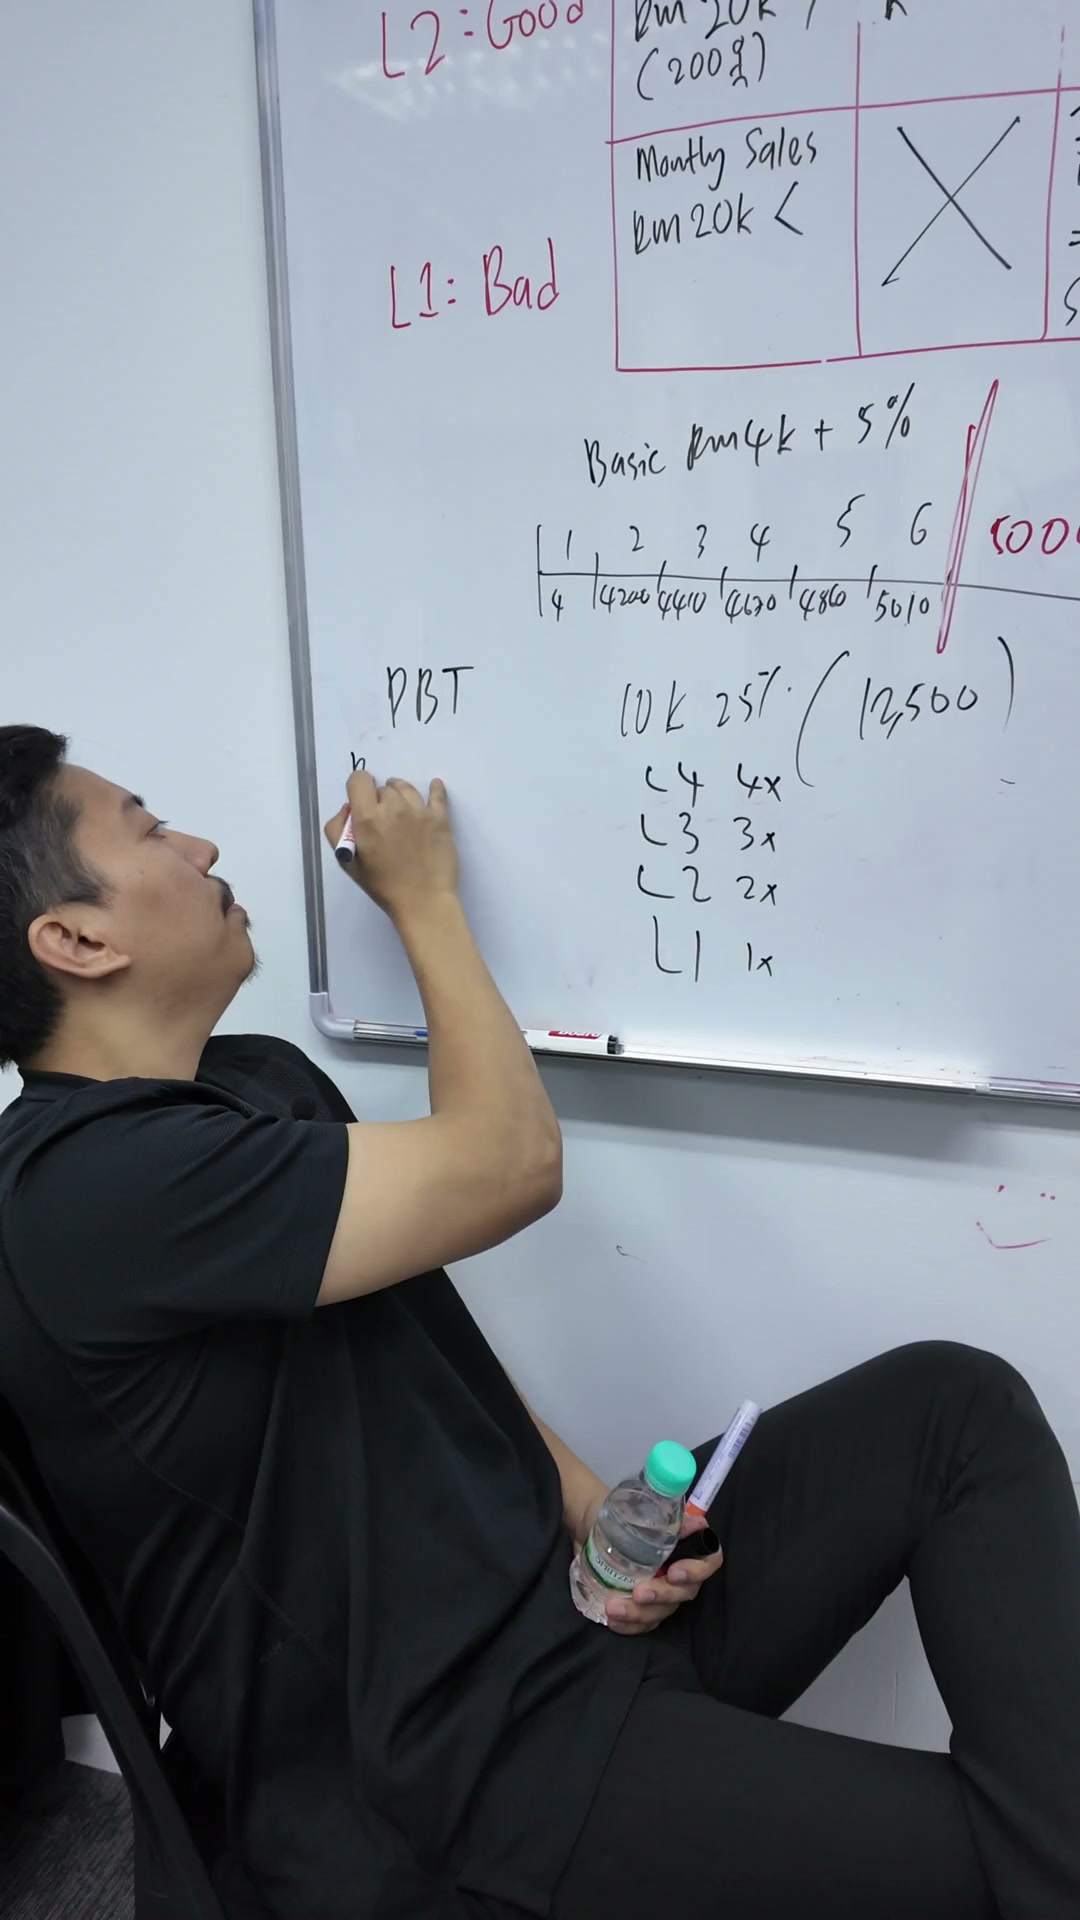
PBT
Profit before tax
00:00:51–00:00:54
Profit before tax
Profit
00:00:54–00:00:57
Before
00:00:57–00:01:00
Tax
Contoh eh, saya ajar cara nak kira
00:01:00–00:01:03
Contoh eh, saya ajar cara nak kira
Dia tak ada right and wrong
00:01:03–00:01:06
Dia tak ada right and wrong
Tapi, sekejap tunggu situ
Dia tak ada right and wrong, tapi saya tunjukkan contoh kiraan
00:01:06–00:01:09
Dia tak ada right and wrong, tapi saya tunjukkan contoh kiraan
Okay
00:01:09–00:01:12
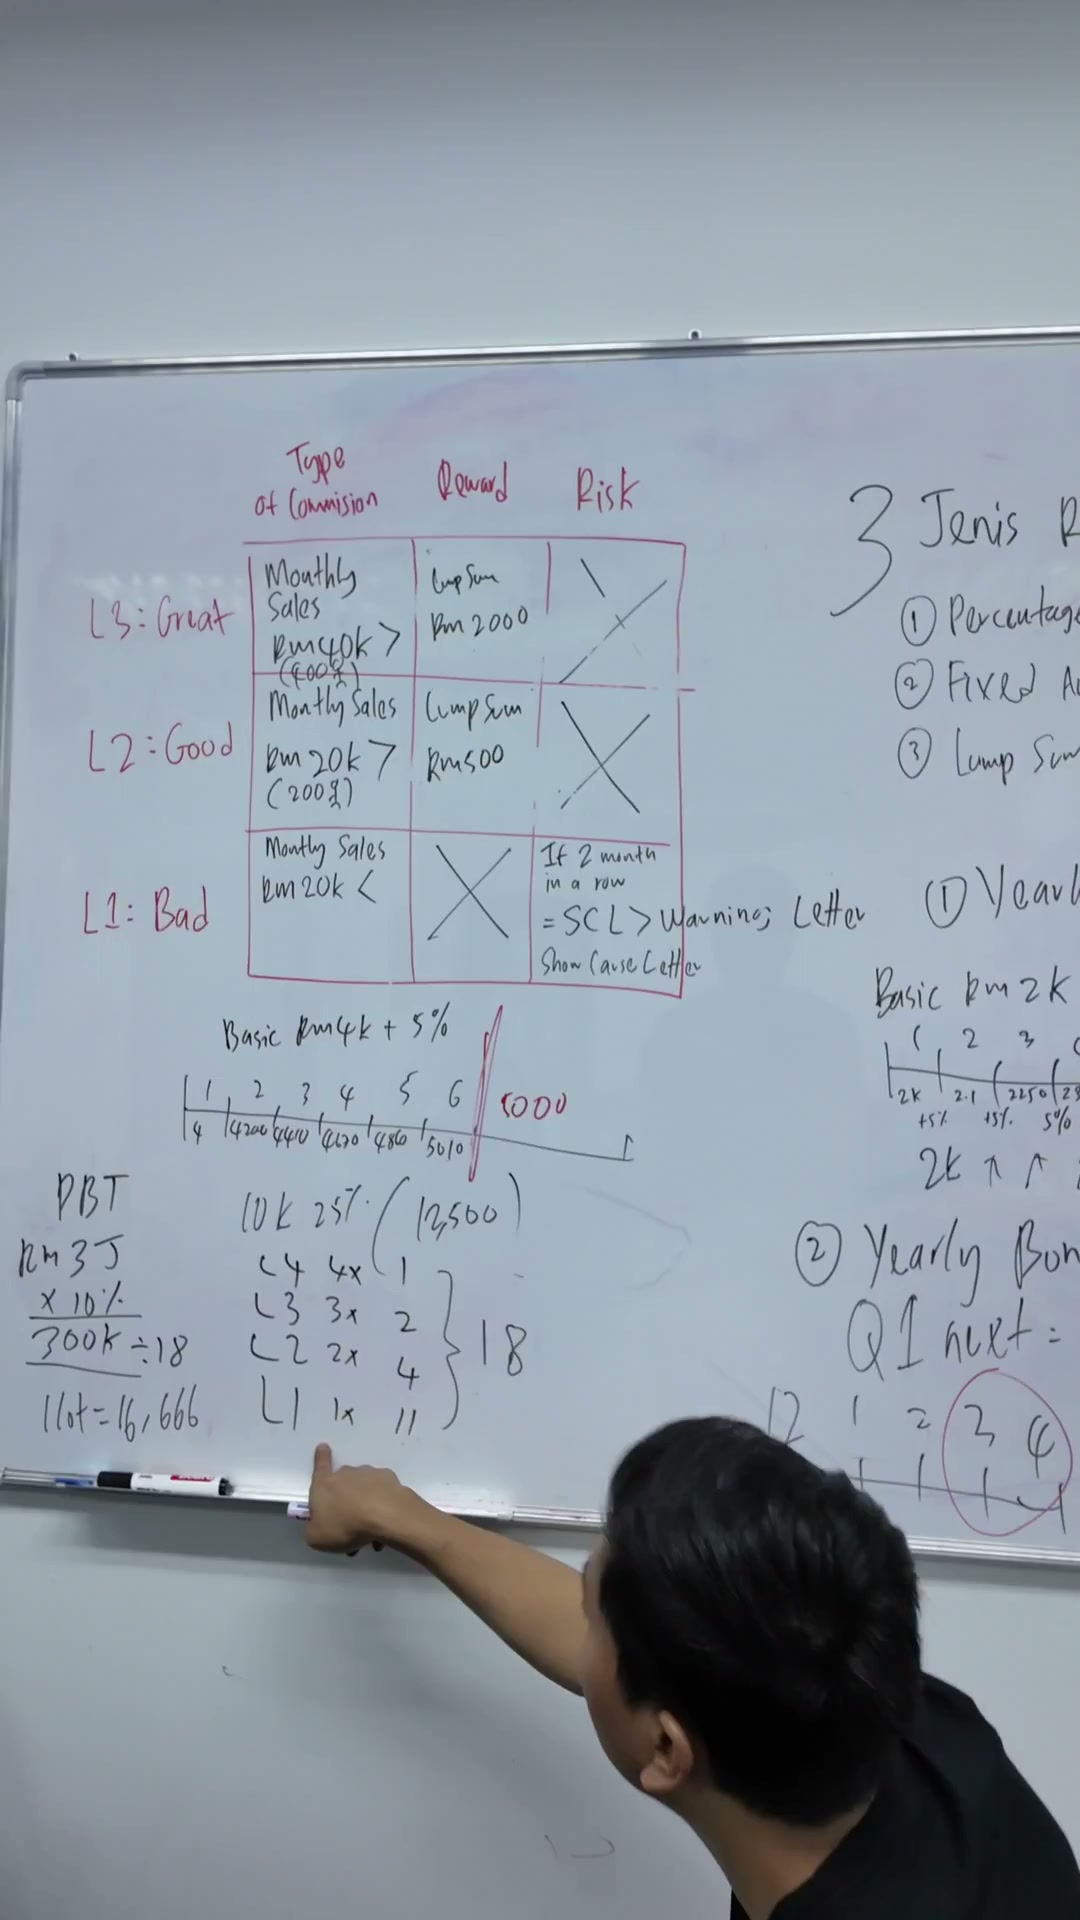
Awak boleh wujudkan level
Contohnya, dalam company awak
00:01:12–00:01:15
Contohnya, dalam company awak
Ada junior, senior, executive
00:01:15–00:01:18
Ada junior, senior, executive
Blah-blah-blah, katalah level company awak ada
Level 1, level 2, level 3
00:01:18–00:01:21
Level 1, level 2, level 3
Level 4
00:01:21–00:01:24
Daripada profit company tu
Awak boleh bahagikan, contohnya
00:01:24–00:01:27
Awak boleh bahagikan, contohnya
Daripada profit company
awak akan bagi dekat sini
00:01:27–00:01:30
awak akan bagi dekat sini
1 kali ganda
00:01:30–00:01:33
1 kali ganda
2 kali ganda
3 kali ganda
00:01:33–00:01:36
3 kali ganda
4 kali ganda
based on level
ok
00:01:36–00:01:39
ok
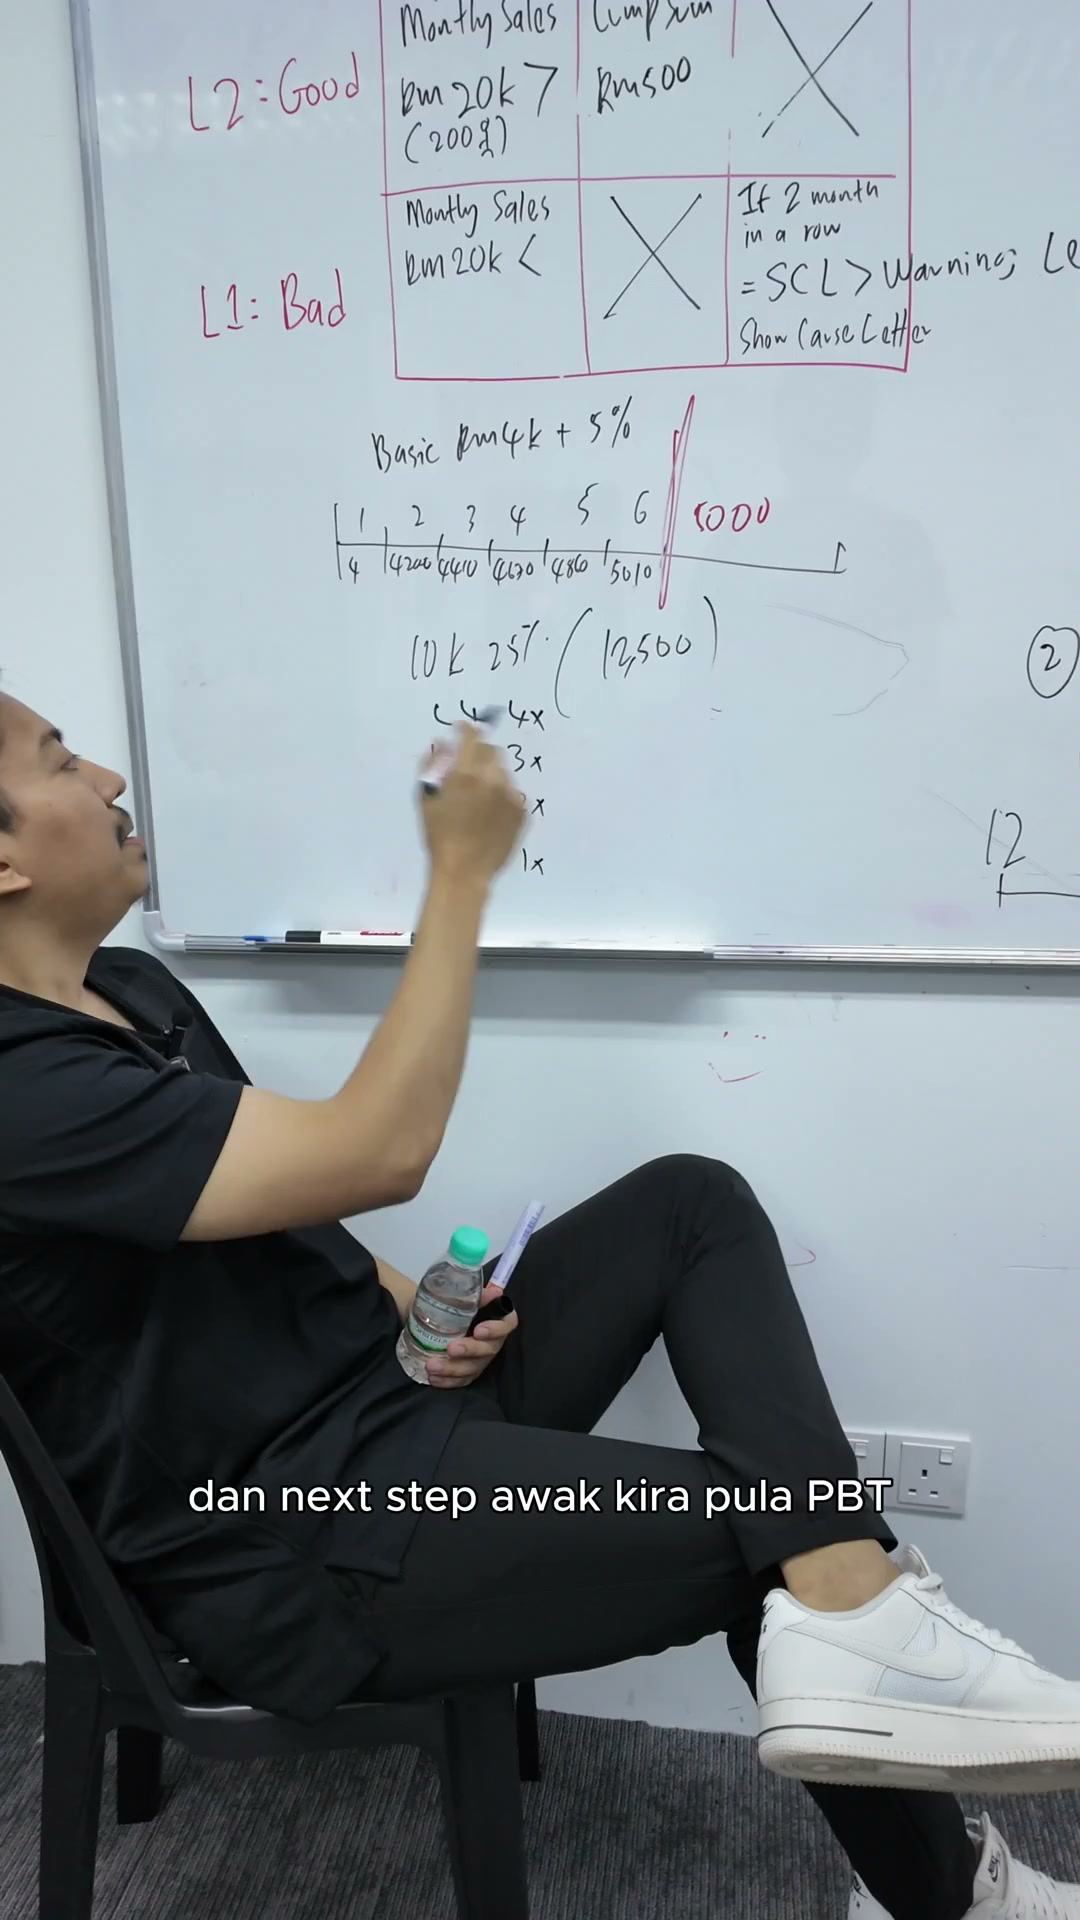
dan next step
awak kira pula PBT
00:01:39–00:01:42
awak kira pula PBT
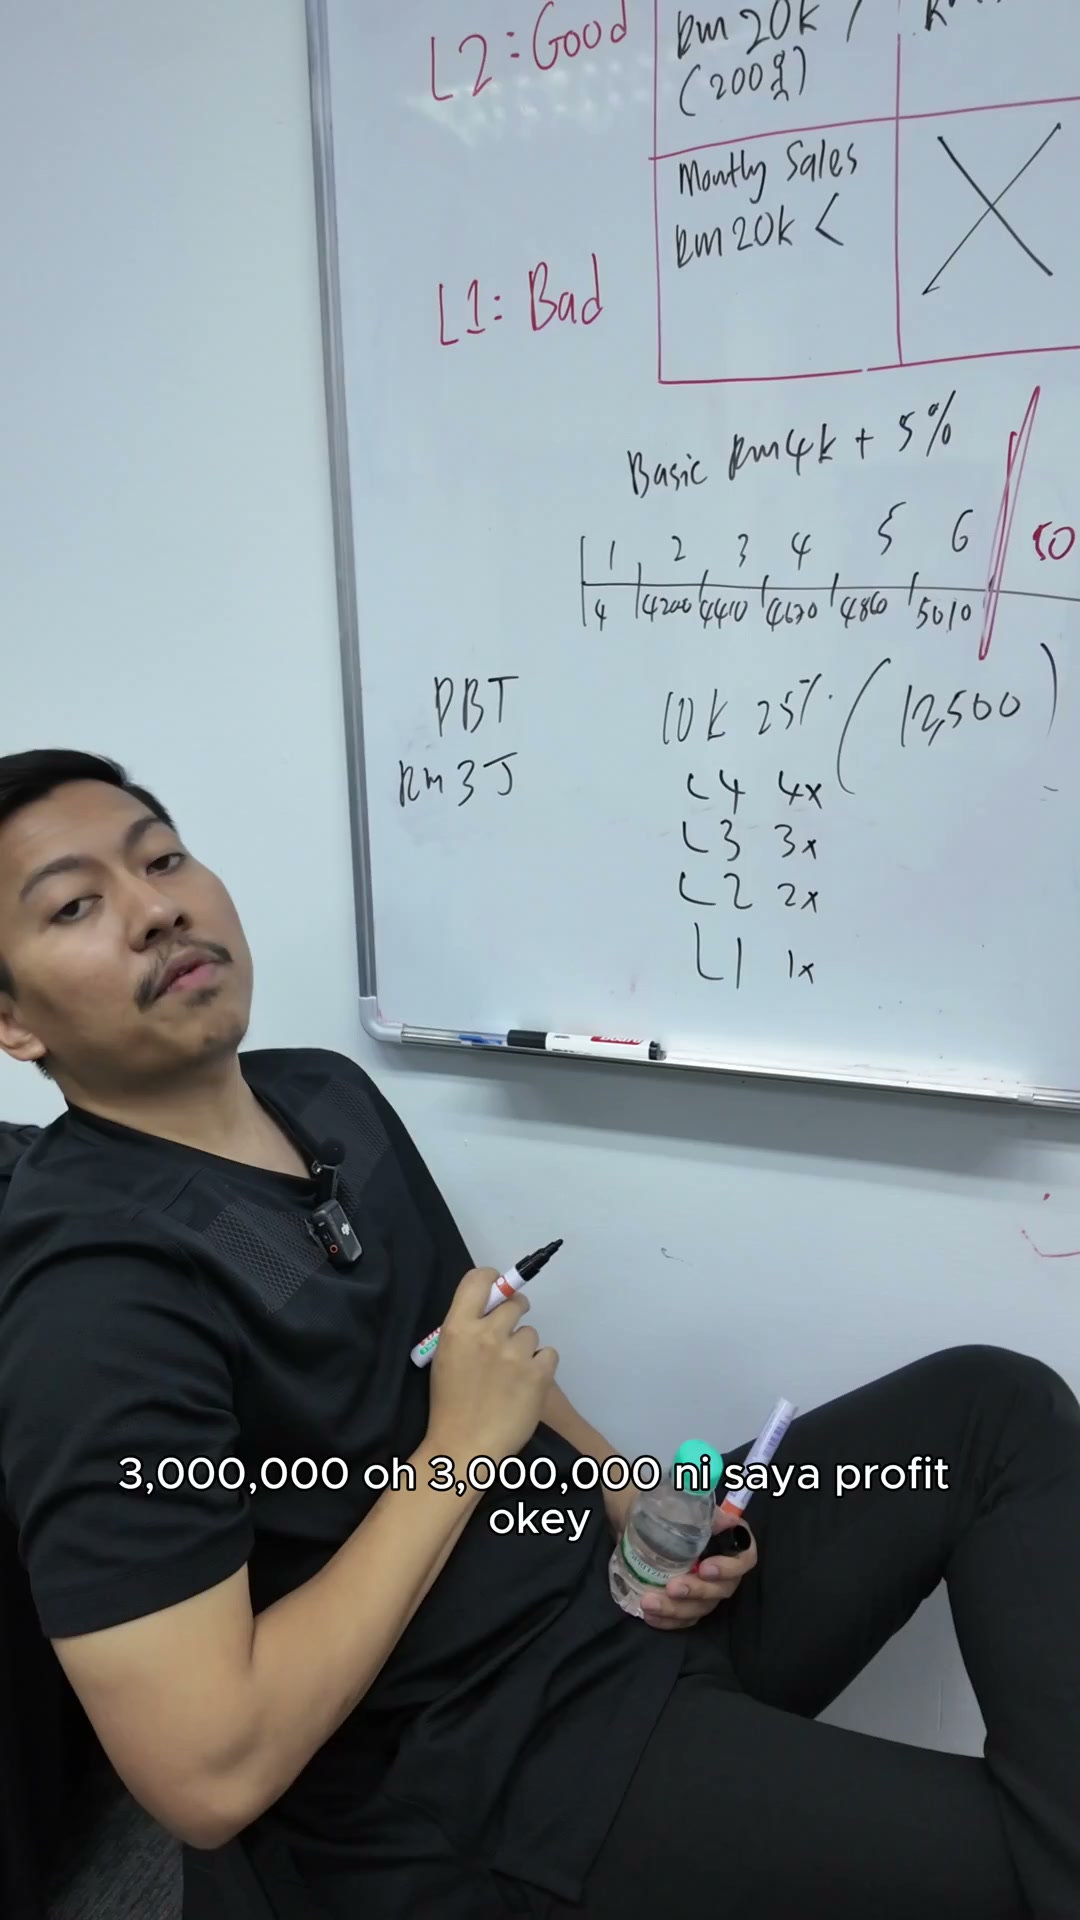
katalah PBT
profit before tax
00:01:42–00:01:45
profit before tax
untuk tahun lepas
adalah RM
00:01:45–00:01:48
adalah RM
3 juta
oh 3 juta ni saya profit
00:01:48–00:01:51
oh 3 juta ni saya profit
ok
company akan mengikhlaskan
satu amount
00:01:51–00:01:54
satu amount
untuk di distribute
kepada semua staff
ambillah
00:01:54–00:01:57
ambillah
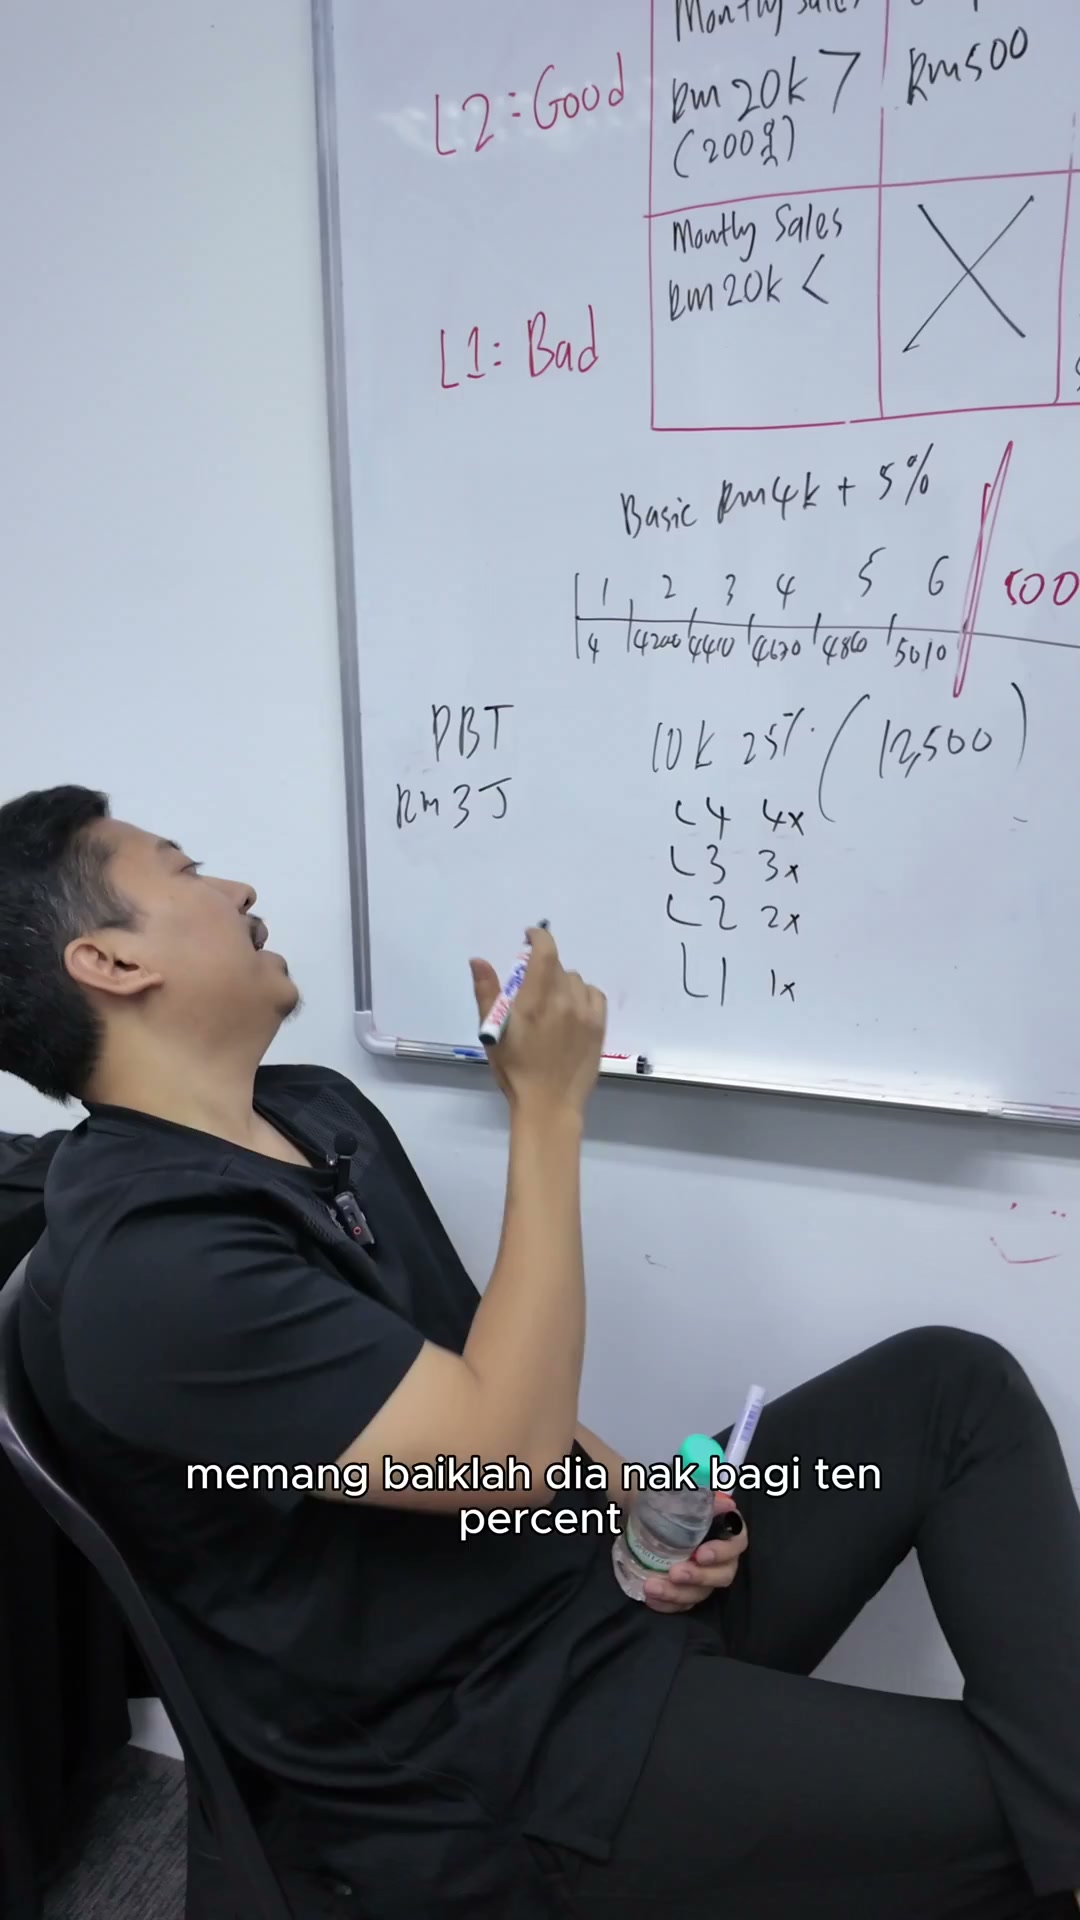
company ni memang baik lah
Dia nak bagi 10%
00:01:57–00:02:00
Dia nak bagi 10%
So, awak darab lah dengan 10%
So, awak dapat berapa?
00:02:00–00:02:03
So, awak dapat berapa?
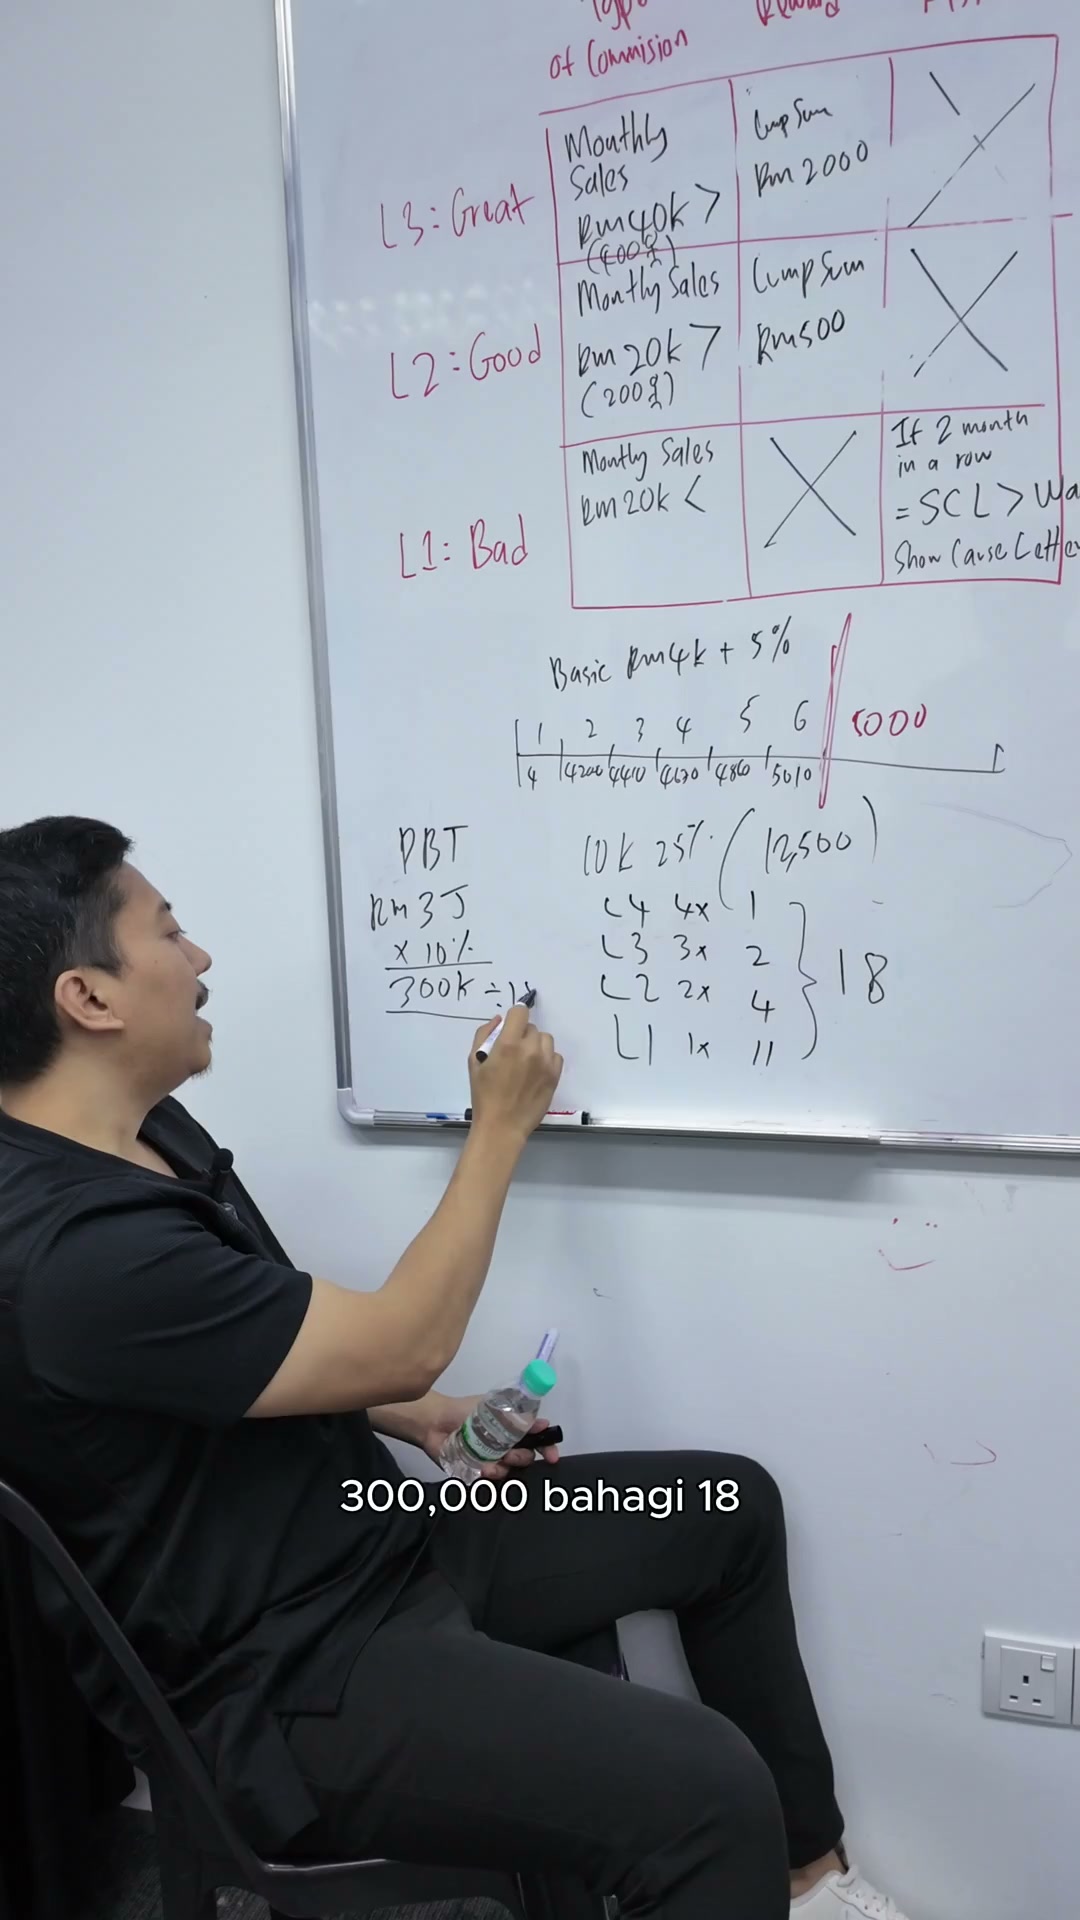
300,000
00:02:03–00:02:06
300K
So, apa yang awak nak buat
Semua staff awak ni
00:02:06–00:02:09
Semua staff awak ni
Awak akan kira
Contoh eh
Macam ni
Dekat sini ada
00:02:09–00:02:12
Dekat sini ada
11 orang
00:02:12–00:02:15
11 orang
Dekat sini ada
4 orang
00:02:15–00:02:18
4 orang
Dekat sini ada 2 orang
Sini ada 1 orang
Contohnya
00:02:18–00:02:21
Contohnya
So, awak kira semua
Okay, jom kita kira semua
00:02:21–00:02:24
Okay, jom kita kira semua
Ni ada berapa ni?
00:02:24–00:02:27
11, 15, 18
Maksudnya awak ada 18
00:02:27–00:02:30
Maksudnya awak ada 18
18 kek
00:02:30–00:02:33
18 kek
18 pecahan
So, apa yang awak buat
00:02:33–00:02:36
So, apa yang awak buat
300,000 bahagi 18
00:02:36–00:02:39
300,000 bahagi 18
Kira jap, Halim
Halim dah nama dia
00:02:39–00:02:42
Halim dah nama dia
300,000 bahagi 18 Halim
00:02:42–00:02:45
300,000 bahagi 18 Halim
Berapa nak dapat?
18
00:02:45–00:02:48
18
1 kek dapat berapa?
1 lot
16
00:02:48–00:02:51
16
Satu lot dapat
00:02:51–00:02:54
Satu lot dapat
Rp16,000
00:02:54–00:02:57
Maka
Staff junior dapat berapa
00:02:57–00:03:00
Staff junior dapat berapa
Staff junior, satu orang staff junior
Kat sini dapat Rp16,000
00:03:00–00:03:03
Kat sini dapat Rp16,000
Bonus
00:03:03–00:03:06
Untuk staff yang lebih senior pula dapat double
Kan ini dia punya lot dia
00:03:06–00:03:09
Kan ini dia punya lot dia
Dia dapat dua lot, ni tiga lot, ni empat lot
00:03:09–00:03:12
Dia dapat dua lot, ni tiga lot, ni empat lot
So sini dapatlah double
Faham tak? Faham?
00:03:12–00:03:15
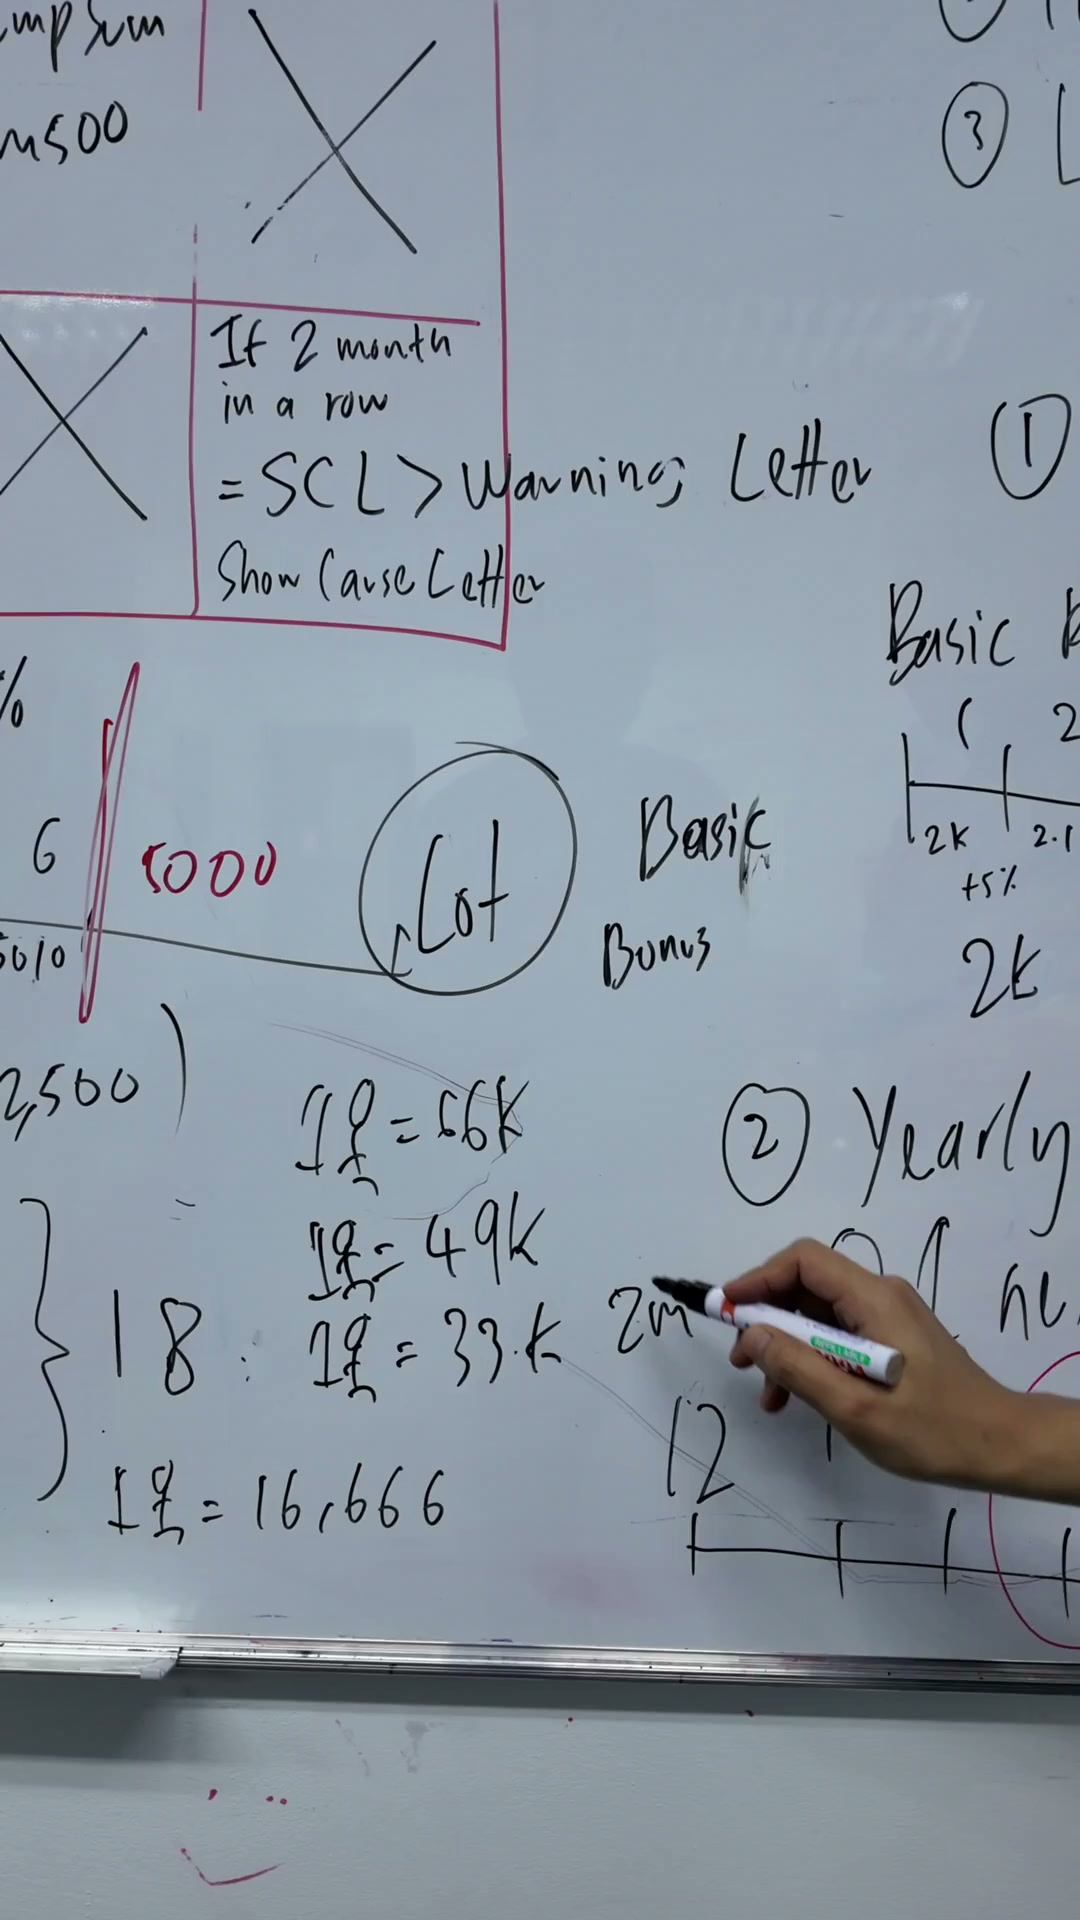
16 kali dua lah, ni seorang dapat double
00:03:15–00:03:18
16 kali dua lah, ni seorang dapat double
Rp32,000
33k
Untuk level sini pula
00:03:18–00:03:21
Untuk level sini pula
Dia dapat triple
Contohnya
00:03:21–00:03:24
Contohnya
Level 3 ni
Mungkin lagi manager senior ke
00:03:24–00:03:27
Mungkin lagi manager senior ke
Bagai apa semua ke kan
Okay
Seorang kat sini dapat berapa pula
00:03:27–00:03:30
Seorang kat sini dapat berapa pula
Triple 3 ganda
Berapa
Eh
00:03:30–00:03:33
Eh
Apalagi 99
Ni ni
16 darab
43
00:03:33–00:03:36
43
44
40 berapa
00:03:36–00:03:39
40 berapa
49
Ha
00:03:39–00:03:42
Ha
16
666 darab 3
00:03:42–00:03:45
49
RM49,000 bonus dia dapat
00:03:45–00:03:48
RM49,000 bonus dia dapat
Yang ni pula dia dapat
00:03:48–00:03:51
Yang ni pula dia dapat
Darat 4
Berapa?
00:03:51–00:03:54
00:03:54–00:03:57
RM6,000
RM66,000
00:03:57–00:04:00
Ini cara menggunakan teknik lot
00:04:00–00:04:03
Ini cara menggunakan teknik lot
Ada pula yang ambil daripada basic
00:04:03–00:04:06
Ada pula yang ambil daripada basic
Gaji darat berapa
Contohnya awak ambil kiraan macam ni
00:04:06–00:04:09
Contohnya awak ambil kiraan macam ni
Kita ada RM300,000
Kita kira-kira-kira
00:04:09–00:04:12
Kita kira-kira-kira
Semua orang kita boleh bagi bonus 2 bulan
00:04:12–00:04:15
So ini ada yang ikut basic
Dia bagi bonus
00:04:15–00:04:18
Dia bagi bonus
Contohnya
00:04:18–00:04:21
Contohnya
Belah bawah
Dia bagi bonus
2 man
Sini 3 man
00:04:21–00:04:24
Sini 3 man
Sini 3 man
00:04:24–00:04:27
Sini 3 man
Sini 3 man
Contohnya
Dia bagi bonus macam tu
Pun ada juga
00:04:27–00:04:30
Pun ada juga
Yang ni paling typical lah
So kira based on bonus ni
00:04:30–00:04:33
So kira based on bonus ni
Senang
Sebab tu saya malin nak ajar sangat
Awak bagilah
Berapa yang awak nak ikhlaskan bagi
00:04:33–00:04:36
Berapa yang awak nak ikhlaskan bagi
10%
Cuba kira
00:04:36–00:04:39
Berapa bonus awak bagi
Bagi je
Tapi satu cara lain
Kalau nak lebih
00:04:39–00:04:42
Kalau nak lebih
Lebih unique sikit
Bagi by lot
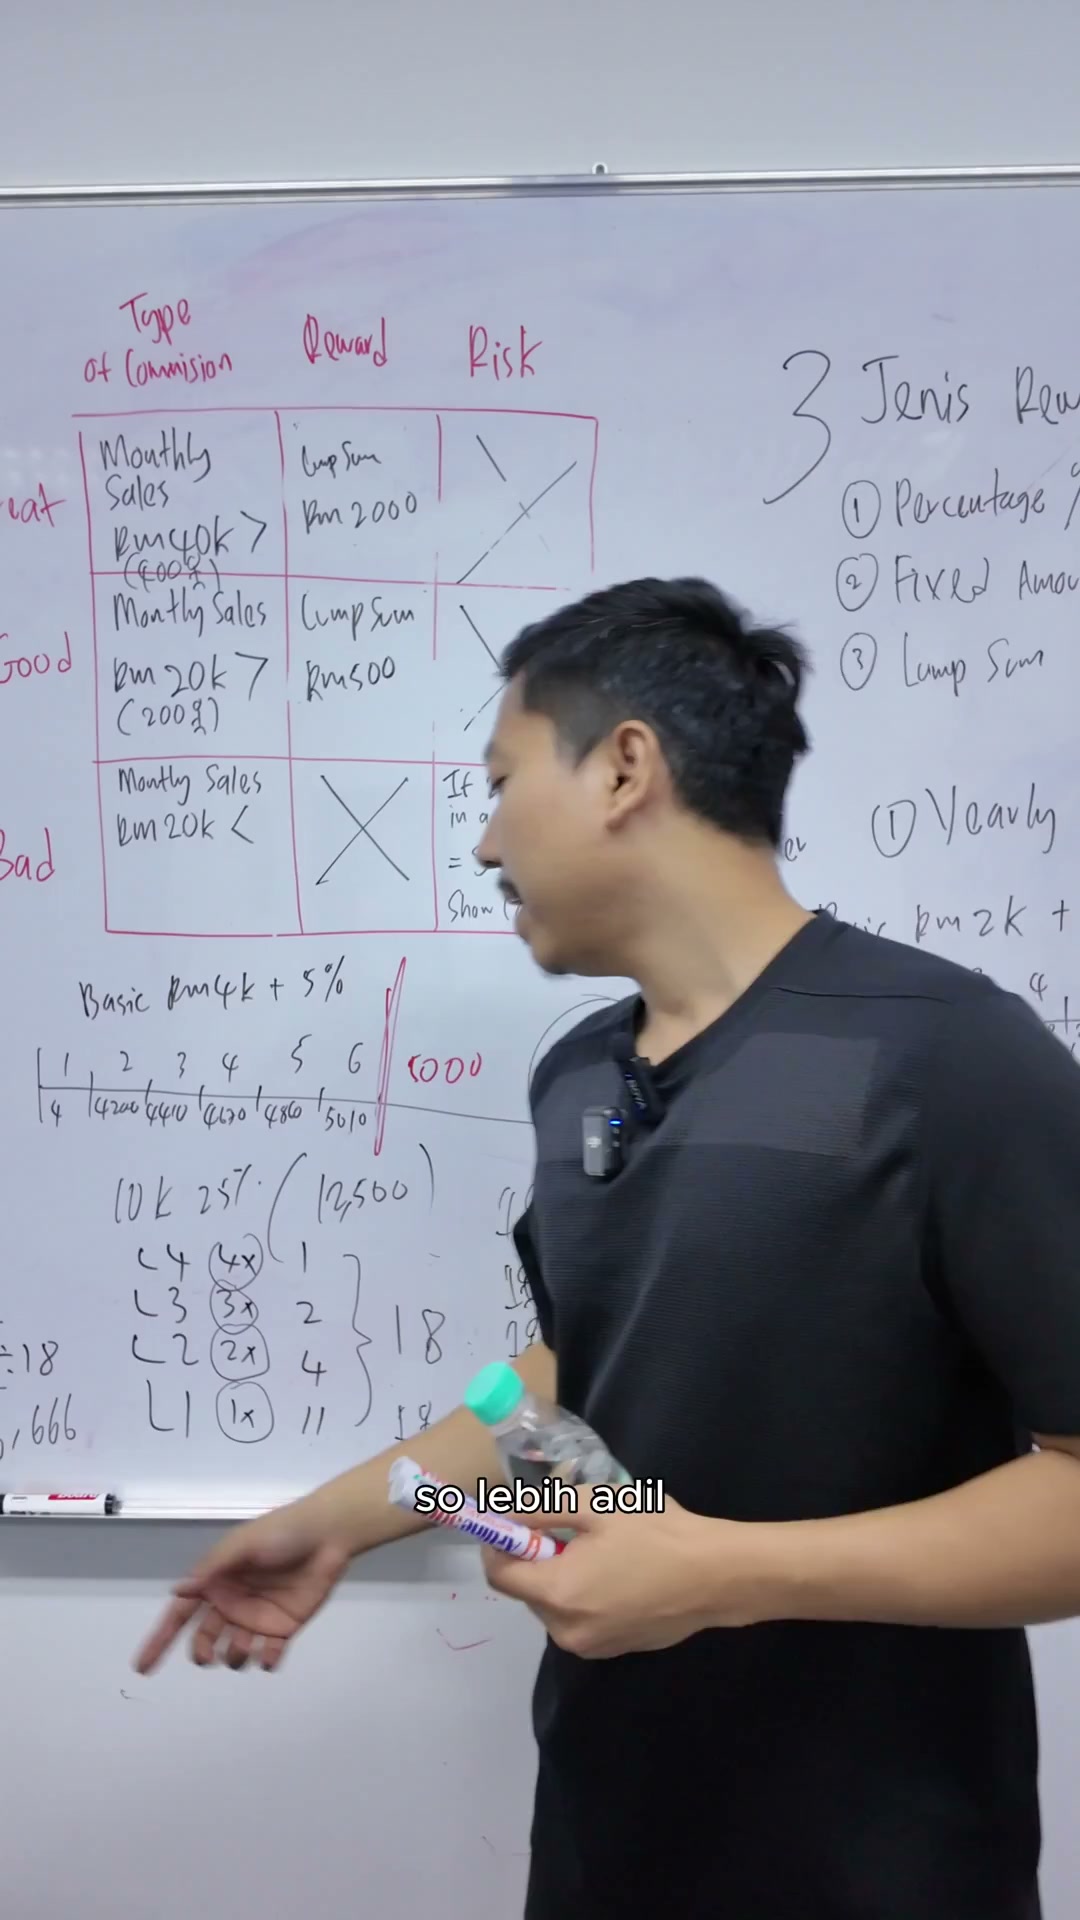
So lebih adil
00:04:42–00:04:45
So lebih adil
Awak set lah
Contoh lot yang ni
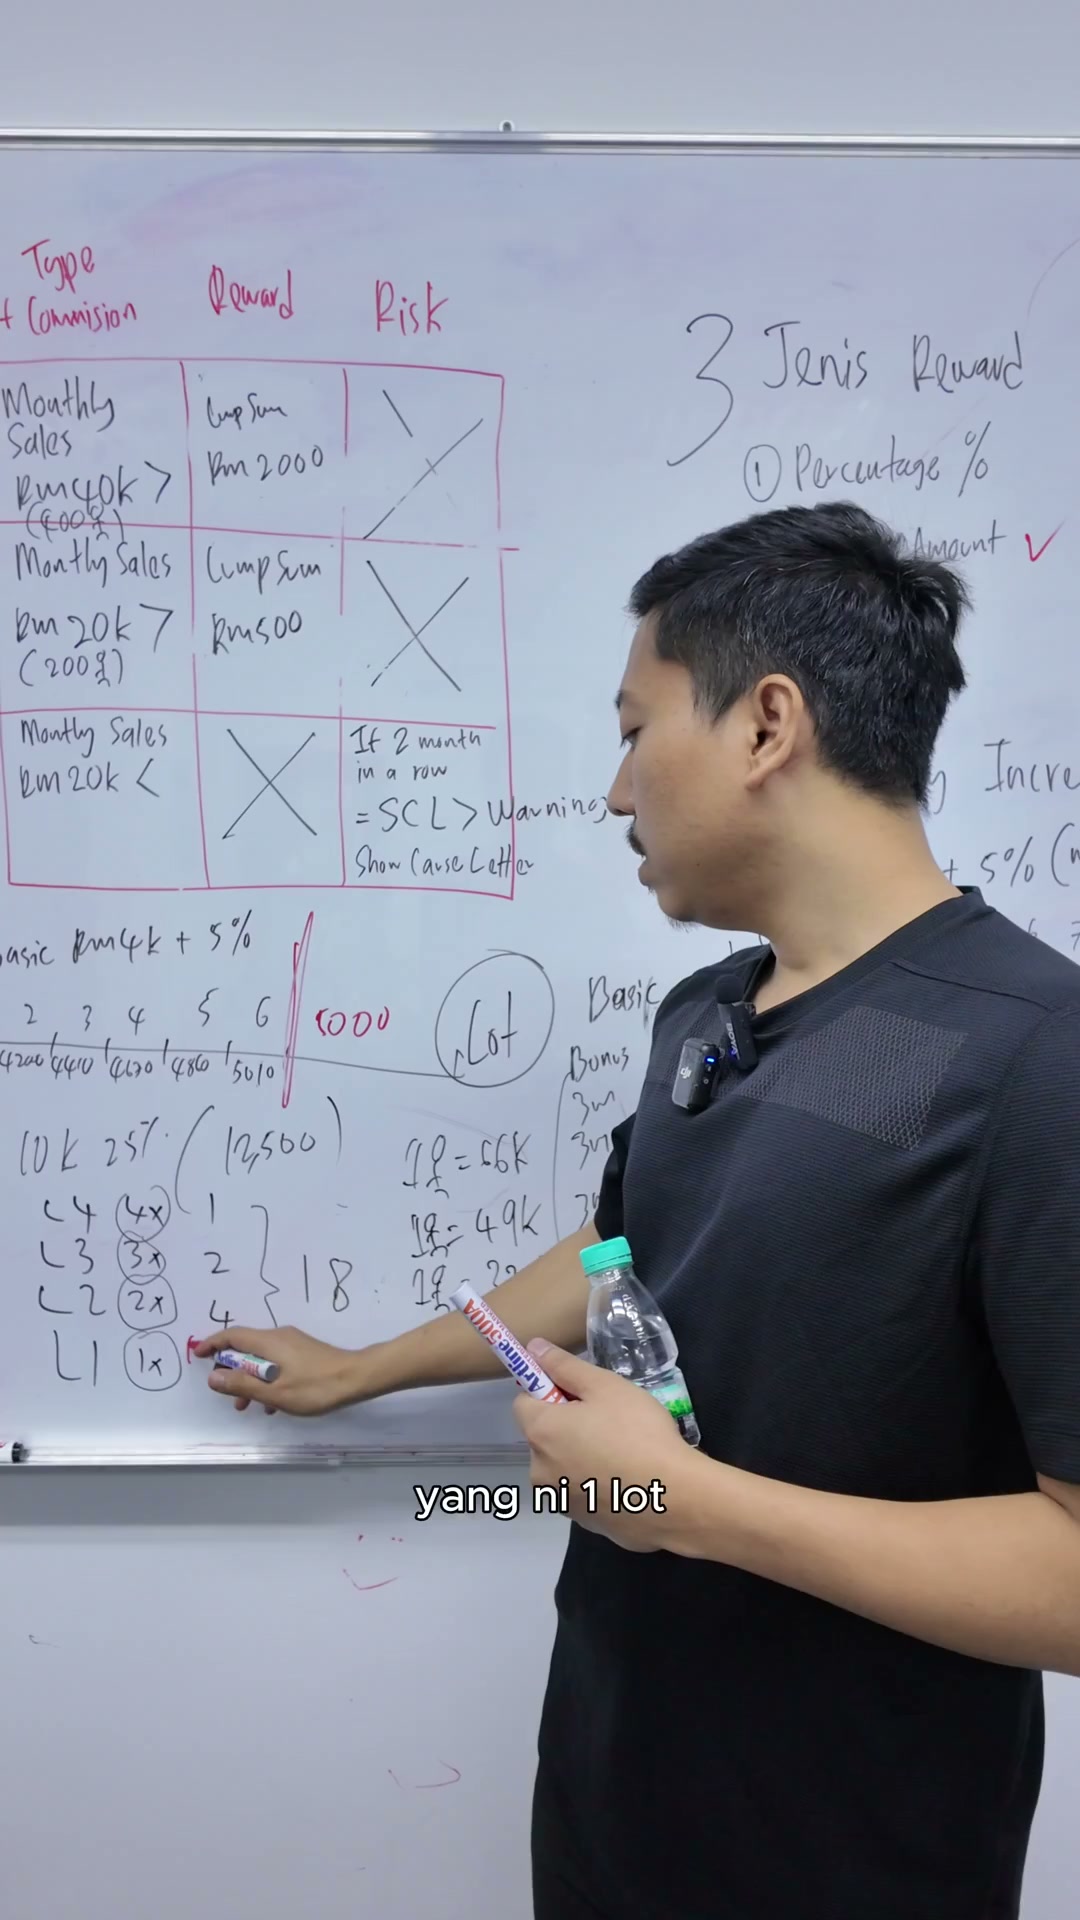
1 lot
00:04:45–00:04:48
1 lot
Yang ni 3 lot
Yang ni awak bagi dia
00:04:48–00:04:51
6 lot
Yang ni 10 lot contohnya
00:04:51–00:04:54
Yang ni 10 lot contohnya
Sebab apa?
Sebab
Mungkin manager
00:04:54–00:04:57
Mungkin manager
Ya ke manager buat kerja sangat?
Takpelah
00:04:57–00:05:00
Takpelah
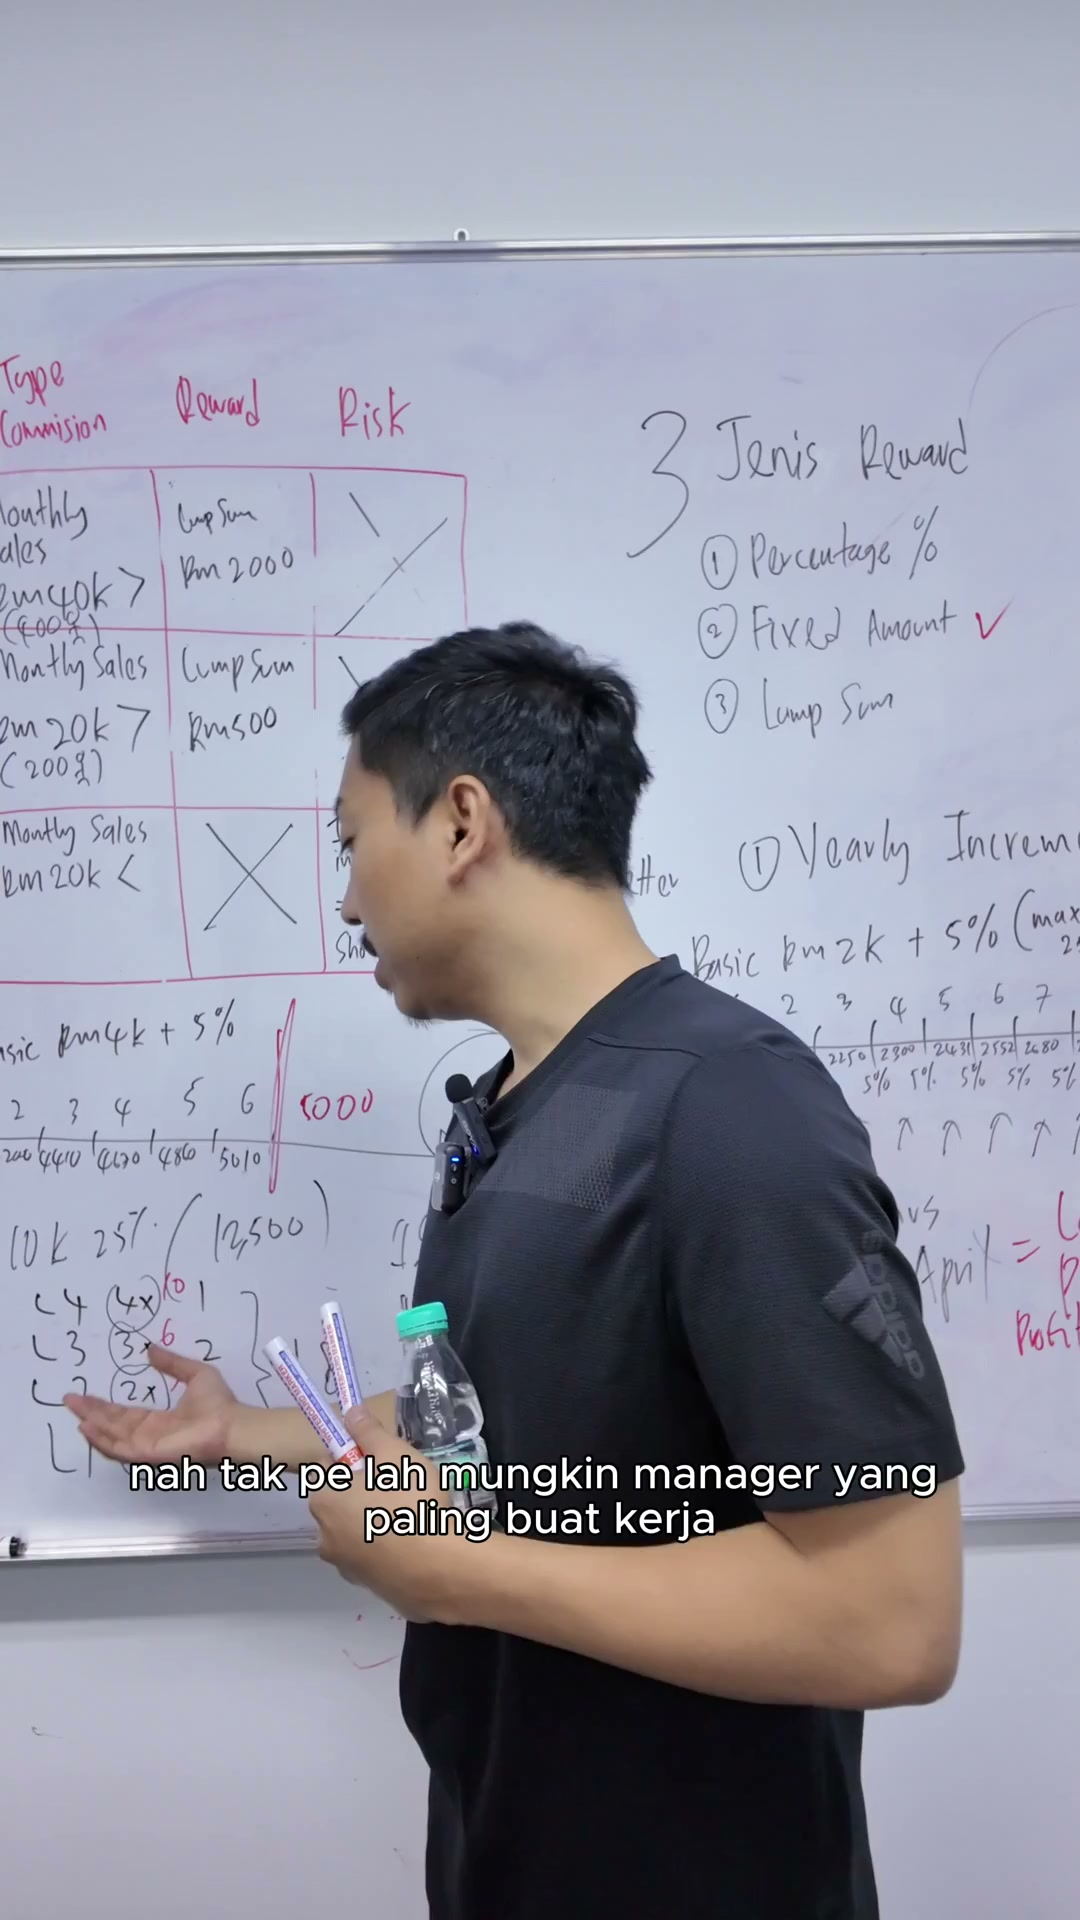
Mungkin manager yang paling buat kerja
Kurang ajar manager makan kerja buta
00:05:00–00:05:03
Kurang ajar manager makan kerja buta
Bonus pun banyak kan
Tapi itulah reality dia guys
00:05:03–00:05:06
Tapi itulah reality dia guys
So
Ini adalah
00:05:06–00:05:09
Ini adalah
Yearly bonus
Tapi saya
00:05:09–00:05:12
Tapi saya
Personally yang saya tak suka
Yearly bonus ni
Kalau saya
00:05:12–00:05:15
Kalau saya
Saya macam kurang sikit
Yearly bonus
Sebab saya rasa
00:05:15–00:05:18
Sebab saya rasa
semua orang patut
di rewardkan disebabkan oleh
00:05:18–00:05:21
di rewardkan disebabkan oleh
loyalty. Sebab kadang-kadang company
00:05:21–00:05:24
loyalty. Sebab kadang-kadang company
perform. Bukan sebab dia. Mungkin
dia cleaner. Mungkin dia tak ada apa-apa
00:05:24–00:05:27
dia cleaner. Mungkin dia tak ada apa-apa
impact pun pada company. So, saya lagi prefer
00:05:27–00:05:30
impact pun pada company. So, saya lagi prefer
bagi increment tahunan
mengikut kesetiaan dia.
00:05:30–00:05:33
mengikut kesetiaan dia.
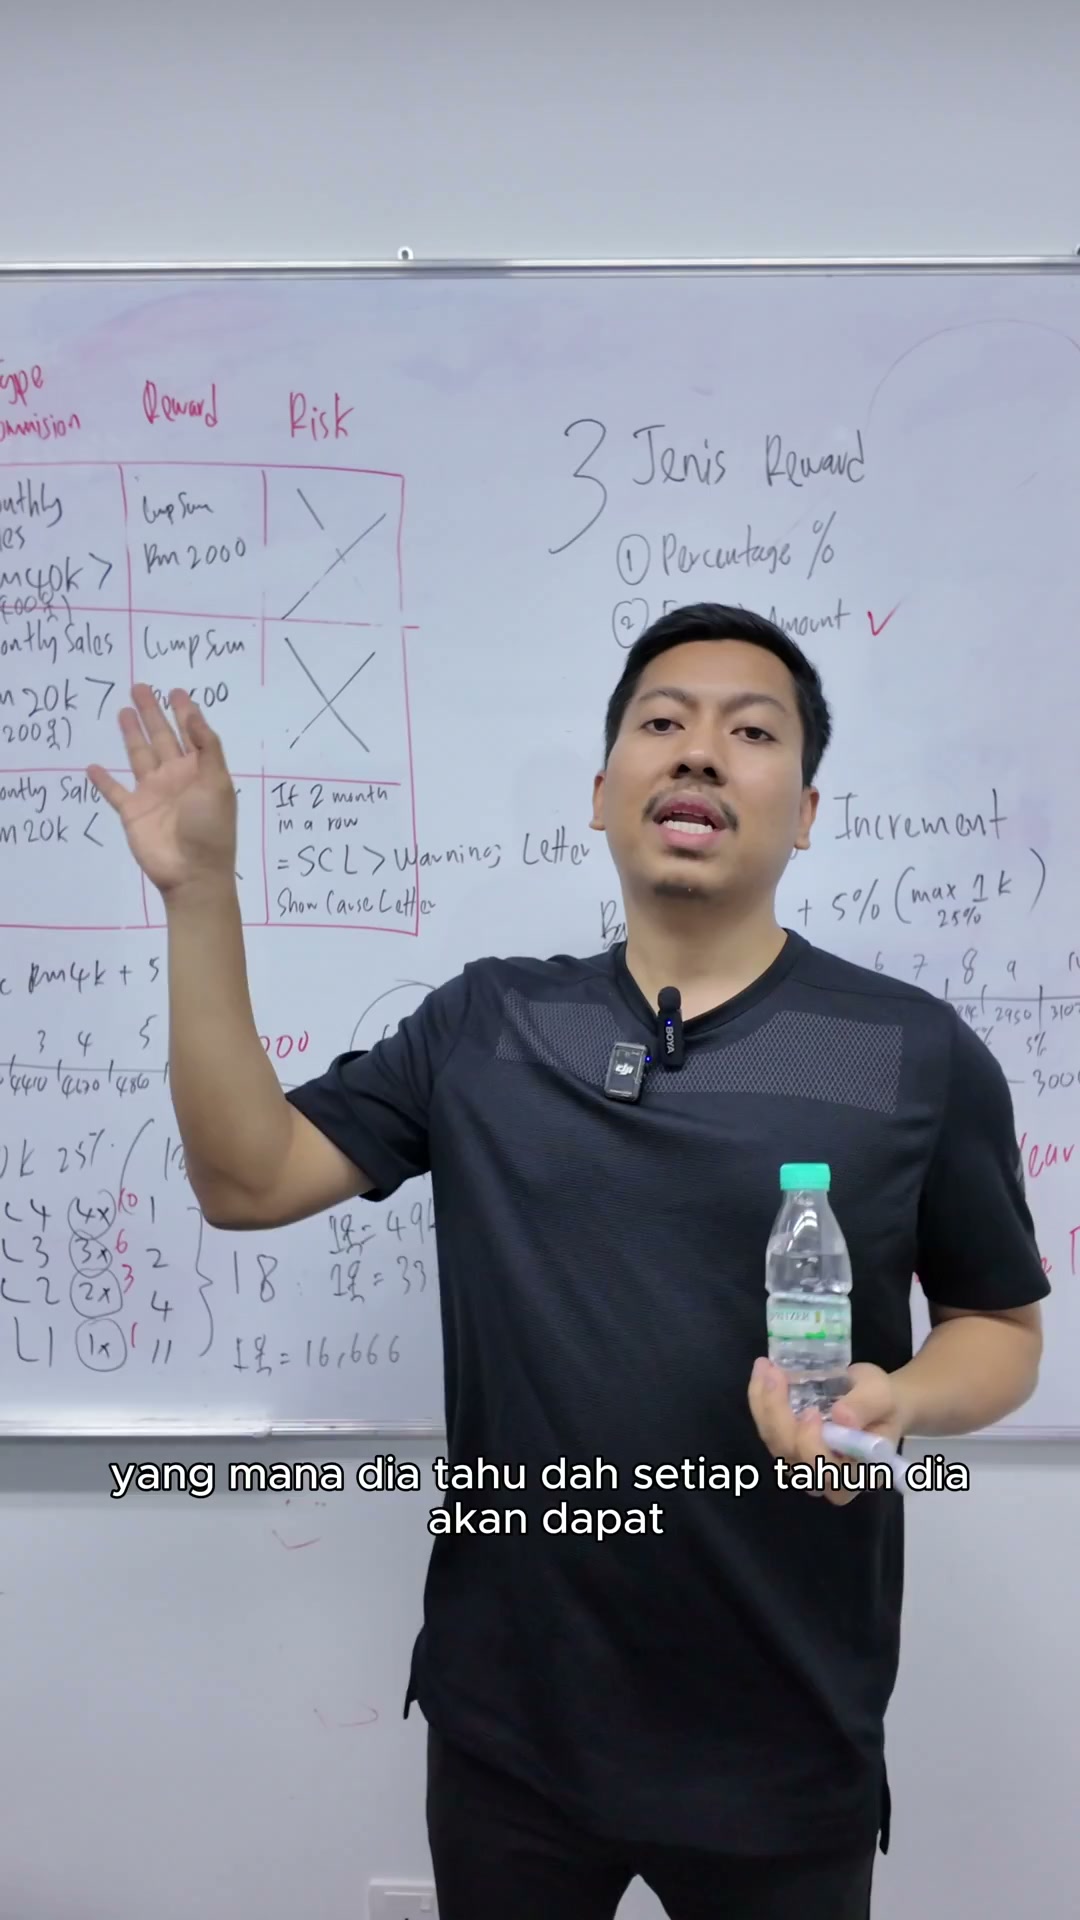
Yang mana dia tahu dah setiap tahun dia akan dapat
00:05:33–00:05:36
Yang mana dia tahu dah setiap tahun dia akan dapat
as long as kau berjaya stay dalam company.
Sebab orang yang stay dalam company adalah orang yang
00:05:36–00:05:39
Sebab orang yang stay dalam company adalah orang yang