BBO / 3 Level Komisen / Pelajaran 10
Chapter 5 Other Reward (Yearly Increment)
Ikuti peningkatan tahunan kompaun, membezakan kadar tahunan dari siling, dan membetulkan label tahun sumber dan aritmatika.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Cadangan kenaikan tahunan ialah 5% daripada gaji asas semasa, dengan had RM1,000 melebihi gaji permulaan atau had peratus alternatif. Tujuannya menghargai kesetiaan. Contoh RM2K dan RM4K mempunyai kesilapan aritmetik serta kiraan tahun. Nota menunjukkan urutan kompaun tepat dan tahun pertama had dicapai.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Chapter 5 Other Reward (Yearly Increment)
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Peningkatan tahunan dan tempoh perkhidmatan
Sumber menggunakan peningkatan tahunan selepas kira-kira satu tahun perkhidmatan, menggunakan contoh bulan gabungan. Tarikh ulang tahun yang tepat dan pelaksanaan pembayaran tidak ditetapkan oleh rakaman.
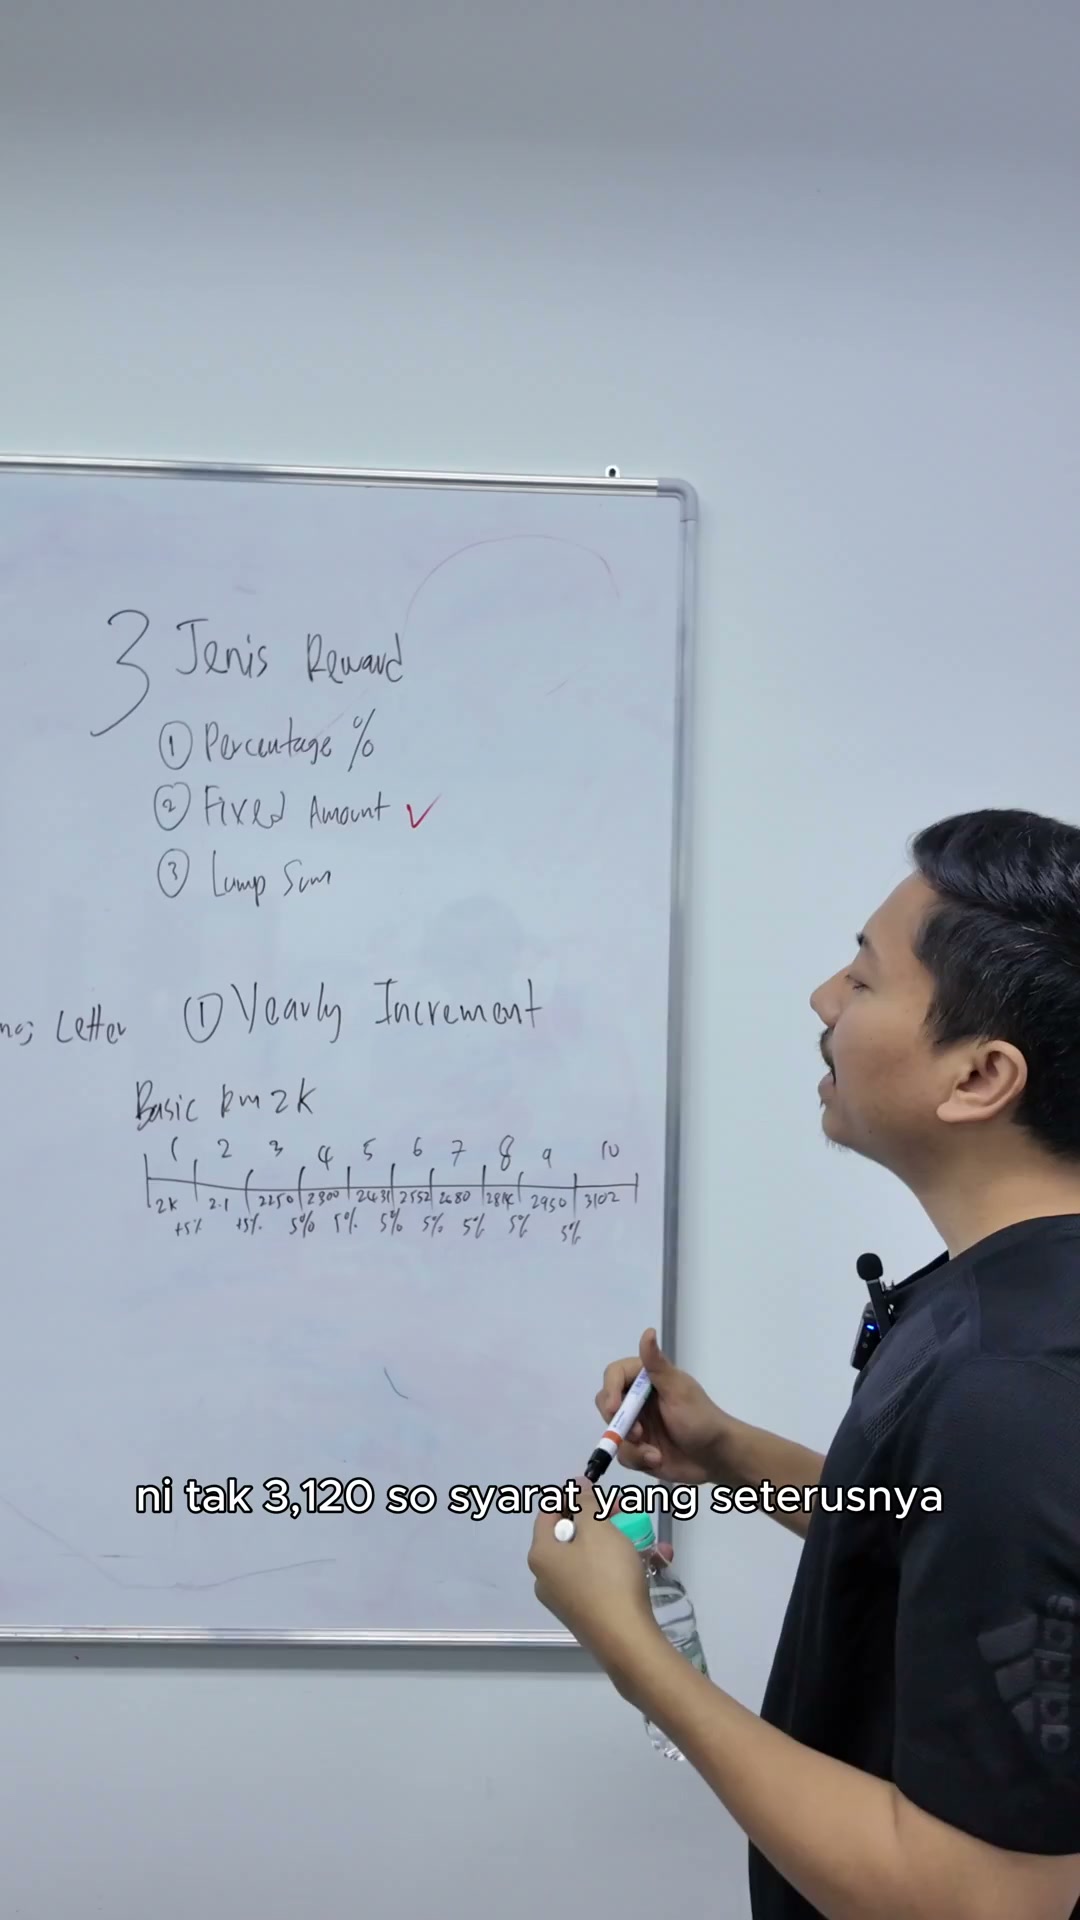
Kadarnya adalah 5% daripada gaji asas semasa, bukan RM100 tetap. Bermula dari RM2,000, kenaikan pertama adalah RM100 dan asas seterusnya adalah RM2,100.
Dalam nota ini tahun 1 bermaksud gaji permulaan; tahun 2 diikuti dengan satu kenaikan. Ini mengelakkan mencampurkan tahun gaji dengan jumlah kenaikan yang selesai.
PERKARA YANG PERLU DIINGAT
- Gaji semasa × 1.05 memberikan gaji seterusnya yang tidak terhad.
- Tentukan ulang tahun perkhidmatan.
- Nombor tahun dan bilangan tambahan berbeza satu di sini.

Urutan sebatian RM2K
Urutan tanpa had mengikut tahun gaji adalah: tahun 1 RM2,000; tahun 2 RM2,100; tahun 3 RM2,205; tahun 4 RM2,315.25; tahun 5 RM2,431.0125; tahun 6 RM2,552.563125.
Papan sumber RM2,250 untuk tahun 3 tidak 5% di atas RM2,100: nilai yang betul adalah RM2,205. Nilai kasar kemudian tidak boleh digunakan sebagai jumlah gaji yang tepat.
Lanjutkan urutan tanpa had: tahun 7 RM2,680.191281; tahun 8 RM2,814.200845; tahun 9 RM2,954.910888; tahun 10 RM3,102.656432. Pembundaran sen sebenar boleh sedikit mengubah angka kemudian, jadi tentukan sama ada setiap tahun dibulatkan sebelum pengiraan seterusnya.
PERKARA YANG PERLU DIINGAT
- 5% sebatian pada asas sebelumnya.
- Tahun 3 RM2,205.
- Tetapkan konvensyen bulat yang konsisten.

Atap RM1K dan tahun pengiraan
A siling RM1,000 di atas gaji awal RM2,000 memberikan maksimum RM3,000. Dengan penggabungan 5% yang tidak dibulatkan, tahun 9 kekal di bawahnya pada RM2,954.91; kenaikan kesembilan akan melintasi pada tahun gaji 10 dan mesti dibatasi pada RM3,000.
Kenyataan sumber bahawa ia mencapai siling sekitar tahun 9 mencampurkan label tahun dengan jumlah peningkatan. Sembilan peningkatan yang selesai sepadan dengan tahun 10 di bawah definisi di atas.
Perbandingan rata-rata RM100 juga berbeza: sembilan kenaikan memberi RM2,900; sepuluh memberikan RM3,000, yang merupakan tahun gaji 11. Peningkatan tetap dan peningkatan peratusan tidak boleh dianggap sebagai urutan yang sama.
PERKARA YANG PERLU DIINGAT
- Mempakai min ((berikut gaji yang dikira, siling).
- Pengiraan selesai meningkat secara jelas.
- RM100 tetap dan 5% kompaun menghasilkan laluan yang berbeza.
Contoh RM4K mencapai siling lebih awal
Memulakan RM4,000 dengan siling +RM1,000 yang sama menghasilkan maksimum RM5,000. Tahun tanpa had 1 hingga 6 adalah RM4,000; RM4,200; RM4,410; RM4,630.50; RM4,862.025; RM5,105.12625.
Peningkatan kelima yang selesai melintasi siling pada tahun gaji 6, jadi hasilnya dibatasi pada RM5,000. Pengiraan sumber kira-kira RM5,010 bukan nilai komposit yang tepat.
Atap mutlak RM1,000 yang sama mewakili 50% daripada gaji permulaan RM2K tetapi hanya 25% daripada gaji permulaan RM4K. Ini mempengaruhi masa sehingga cap.
PERKARA YANG PERLU DIINGAT
- RM4K mencapai had selepas lima kenaikan.
- Gaji keenam yang tidak terhad adalah RM5,105.13 kira-kira.
- Langit-langit mutlak mempunyai kesan relatif yang berbeza.

Batas peratusan alternatif dan batasan
Satu lagi siling yang dicadangkan adalah peratusan gaji permulaan, yang ditunjukkan dengan 25%. Untuk RM4K, 25% adalah RM1K; untuk RM10K adalah RM2,500, memberikan maksimum RM12,500.
Kadar tahunan 5% dan siling keseluruhan 25% adalah kuantiti yang berasingan. Ungkapan seterusnya kira-kira maksimum 5% tidak boleh menggantikan penjelasan siling sebelumnya.
Coach Adib membentangkan kenaikan sebagai pengiktirafan kesetiaan dan perlindungan daripada kenaikan kos. Peningkatan 5% tidak secara automatik tahan inflasi: pelajaran tidak membandingkan inflasi sebenar, dan kenaikan akhirnya berhenti di atas. Promosi, perubahan peranan, dan kajian gaji kemudian tidak diselesaikan.
PERKARA YANG PERLU DIINGAT
- Kadar tahunan yang berasingan daripada siling keseluruhan.
- Peratusan langit-langit skala dengan gaji permulaan.
- Tuntutan cap dan inflasi perlu dipertimbangkan secara berasingan.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Compounding | Setiap kenaikan menggunakan gaji semasa sebagai asasnya. |
| Ceiling | Gaji maksimum yang dibenarkan di bawah peraturan kenaikan yang diterangkan. |
| Yearly increment | Cadangan kenaikan gaji asas tahunan Coach Adib. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Peningkatan tahunan dan tempoh perkhidmatan
Buka isi semakan
- Gaji semasa × 1.05 memberikan gaji seterusnya yang tidak terhad.
- Tentukan ulang tahun perkhidmatan.
- Nombor tahun dan bilangan tambahan berbeza satu di sini.
2. Urutan sebatian RM2K
Buka isi semakan
- 5% sebatian pada asas sebelumnya.
- Tahun 3 RM2,205.
- Tetapkan konvensyen bulat yang konsisten.
3. Atap RM1K dan tahun pengiraan
Buka isi semakan
- Mempakai min ((berikut gaji yang dikira, siling).
- Pengiraan selesai meningkat secara jelas.
- RM100 tetap dan 5% kompaun menghasilkan laluan yang berbeza.
4. Contoh RM4K mencapai siling lebih awal
Buka isi semakan
- RM4K mencapai had selepas lima kenaikan.
- Gaji keenam yang tidak terhad adalah RM5,105.13 kira-kira.
- Langit-langit mutlak mempunyai kesan relatif yang berbeza.
5. Batas peratusan alternatif dan batasan
Buka isi semakan
- Kadar tahunan yang berasingan daripada siling keseluruhan.
- Peratusan langit-langit skala dengan gaji permulaan.
- Tuntutan cap dan inflasi perlu dipertimbangkan secara berasingan.
Soalan semak kefahaman
- Adakah saya mencatatkan tahun gaji dan melengkapkan kenaikan secara konsisten?
- Adakah siling adalah jumlah mutlak atau peratusan?
- Apa yang berlaku selepas cap atau promosi?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Tulis sepuluh tahun gaji pertama untuk RM2K dan gunakan RM3K cap.
- Bandingkan RM100 rata dengan 5% kompaun.
- Mengira siling 25% dari gaji permulaan yang berbeza.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip penuh dan lima bingkai papan asli telah dikaji semula. Nombor dikira semula secara bebas. Tahun 1 ditakrifkan sebagai gaji permulaan dan tahun 2 sebagai kenaikan pertama yang diselesaikan, jadi label tahun jelas. Cadangan kenaikan tahunan dan tuntutan inflasi bukanlah kewajipan atau jaminan pekerjaan yang disahkan. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.