BBO / 3 Level Komisen / Pelajaran 08
Chapter 4 3 Level Komisen (Reward & Risk)
Ikuti reka bentuk komisen sembilan kotak dan membezakan peratusan, per unit, dan alternatif jumlah pukal.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Tiga tahap Bad, Good dan Great dibandingkan melalui prestasi, ganjaran serta risiko. Contoh jualan bulanan closer sekitar RM20K dan RM40K digunakan untuk membandingkan kadar 3%/6%, RM3/RM6 setiap pelanggan serta bayaran sekaligus RM500/RM2K. Pelajaran mempunyai pembetulan angka percubaan, ayat ambang yang tidak jelas, cadangan semakan selepas dua bulan prestasi buruk dan sebab memilih ganjaran berulang.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Chapter 4 3 Level Komisen (Reward & Risk)
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Sembilan kotak: prestasi, ganjaran, risiko
Grid mempunyai tiga baris: Tahap 1 buruk, Tahap 2 baik, Tahap 3 hebat. Tiga lajur adalah Jenis Komisen/kesan, Ganjaran, dan Risiko.
Peranannya adalah penutup dan metrik adalah jualan bulanan. Coach Adib bertanya apa hasil minimum yang menjadikan gaji asas RM2K bernilai, secara ringkas menyebut RM10K, kemudian memilih RM20K sebagai contoh.
Ini adalah ambang ilustrasi yang dipilih oleh syarikat. Sumber tidak memperolehnya daripada COGS, margin, kualiti prospek, rawatan bayaran balik, atau beban kerja.
PERKARA YANG PERLU DIINGAT
- Tiga peringkat × tiga lajur = sembilan kotak.
- Pilih peranan dan asas prestasi yang boleh diukur.
- Sempadan ini dipilih, bukan berasal dari segi kewangan.

Tahap buruk dan dua bulan berturut-turut
Contoh buruk ialah jualan sekitar RM20K atau di bawah dan tiada bayaran komisen. Coach Adib mencadangkan kajian semula apabila ini berlaku selama dua bulan berturut-turut.
SCL adalah Show Cause Letter, dijelaskan oleh lembaga kemudian walaupun ejaan ASR seperti menunjukkan kos. Coach Adib kata untuk bertanya sebab sebelum mempertimbangkan surat amaran.
Dia memberikan penyakit keluarga, kemasukan ke hospital, dan hujan sebagai contoh penjelasan yang mungkin memerlukan kebijaksanaan. Bulan yang baik antara bulan yang buruk menetapkan semula urutan bulan berturut-turut dalam modelnya.
Dia membuat tuntutan undang-undang mengenai surat amaran dan undang-undang buruh. Rekod ini tidak mengesahkan tuntutan itu atau mewujudkan prosedur disiplin atau pengurusan prestasi yang lengkap. Tiada tindakan disiplin yang dilaksanakan dalam nota ini.
PERKARA YANG PERLU DIINGAT
- Dua bulan berturut-turut berbeza dengan dua bulan yang terpisah.
- SCL meminta penjelasan orang dalam urutan yang dicadangkan.
- Simpan kebijaksanaan dan prosedur undang-undang yang belum diselesaikan.

Sempadan yang baik dan zon penyangga pilihan
Sumber menerangkan Good di atas RM20K, kemudian juga mengatakan RM20K dan di atas. Buruk digambarkan sebagai RM20K dan di bawah. Oleh itu kesamaan yang tepat bertindih dalam narasi.
Dia membenarkan sasaran syarikat yang berbeza seperti RM30K atau RM40K dan zon penyangga neutral: contohnya, minimum RM10K tetapi ganjaran bermula dari RM20K, tanpa ganjaran atau hukuman di tengah-tengah.
Ini adalah alternatif untuk ditakrifkan sebelum digunakan. Catatan tidak memilih sempadan inklusif, atau menegaskan bahawa hasil yang sama harus memenuhi syarat untuk Baik dan Buruk.
Baik dan Besar tidak mempunyai risiko dalam grid yang digambarkan; ini merujuk kepada akibat prestasi yang diambil, bukan pengecualian dari setiap kewajipan lain.
PERKARA YANG PERLU DIINGAT
- Tentukan peraturan sempadan yang tepat sebelum menggunakan skim.
- Zon neutral adalah pilihan pilihan.
- Narasi tidak menyelesaikan kesamaan pada RM20K.

Peratusan: 3% Baik, 6% Hebat
Contoh yang baik: RM20K × 3% = komisen RM600. Dengan asas RM2K, jumlah gaji dalam ilustrasi itu adalah RM2,600.
Contoh yang baik: RM40K × 6% = komisen RM2,400. Sasaran jualan berganda dan kadar berganda, jadi pembayaran di titik contoh itu adalah empat kali lebih besar, bukan dua kali.
Sumber menggunakan kadar yang dipilih untuk contoh jualan penuh, bukan hanya bahagian di atas ambang. Ia tidak menentukan bagaimana untuk mengendalikan bayaran balik, pengiraan, atau sama ada pembayaran peringkat sebelumnya diganti atau ditambah.
Coach Adib mahu lompatan yang bermakna untuk menggalakkan kemajuan. Kebolehan harga masih memerlukan pemeriksaan margin dan kos yang diperkenalkan sebelum ini.
PERKARA YANG PERLU DIINGAT
- 20K x 3% = RM600.
- 40K x 6% = RM2,400.
- Mengganda kedua-dua jumlah dan kadar empat kali ganda contoh pembayaran ini.
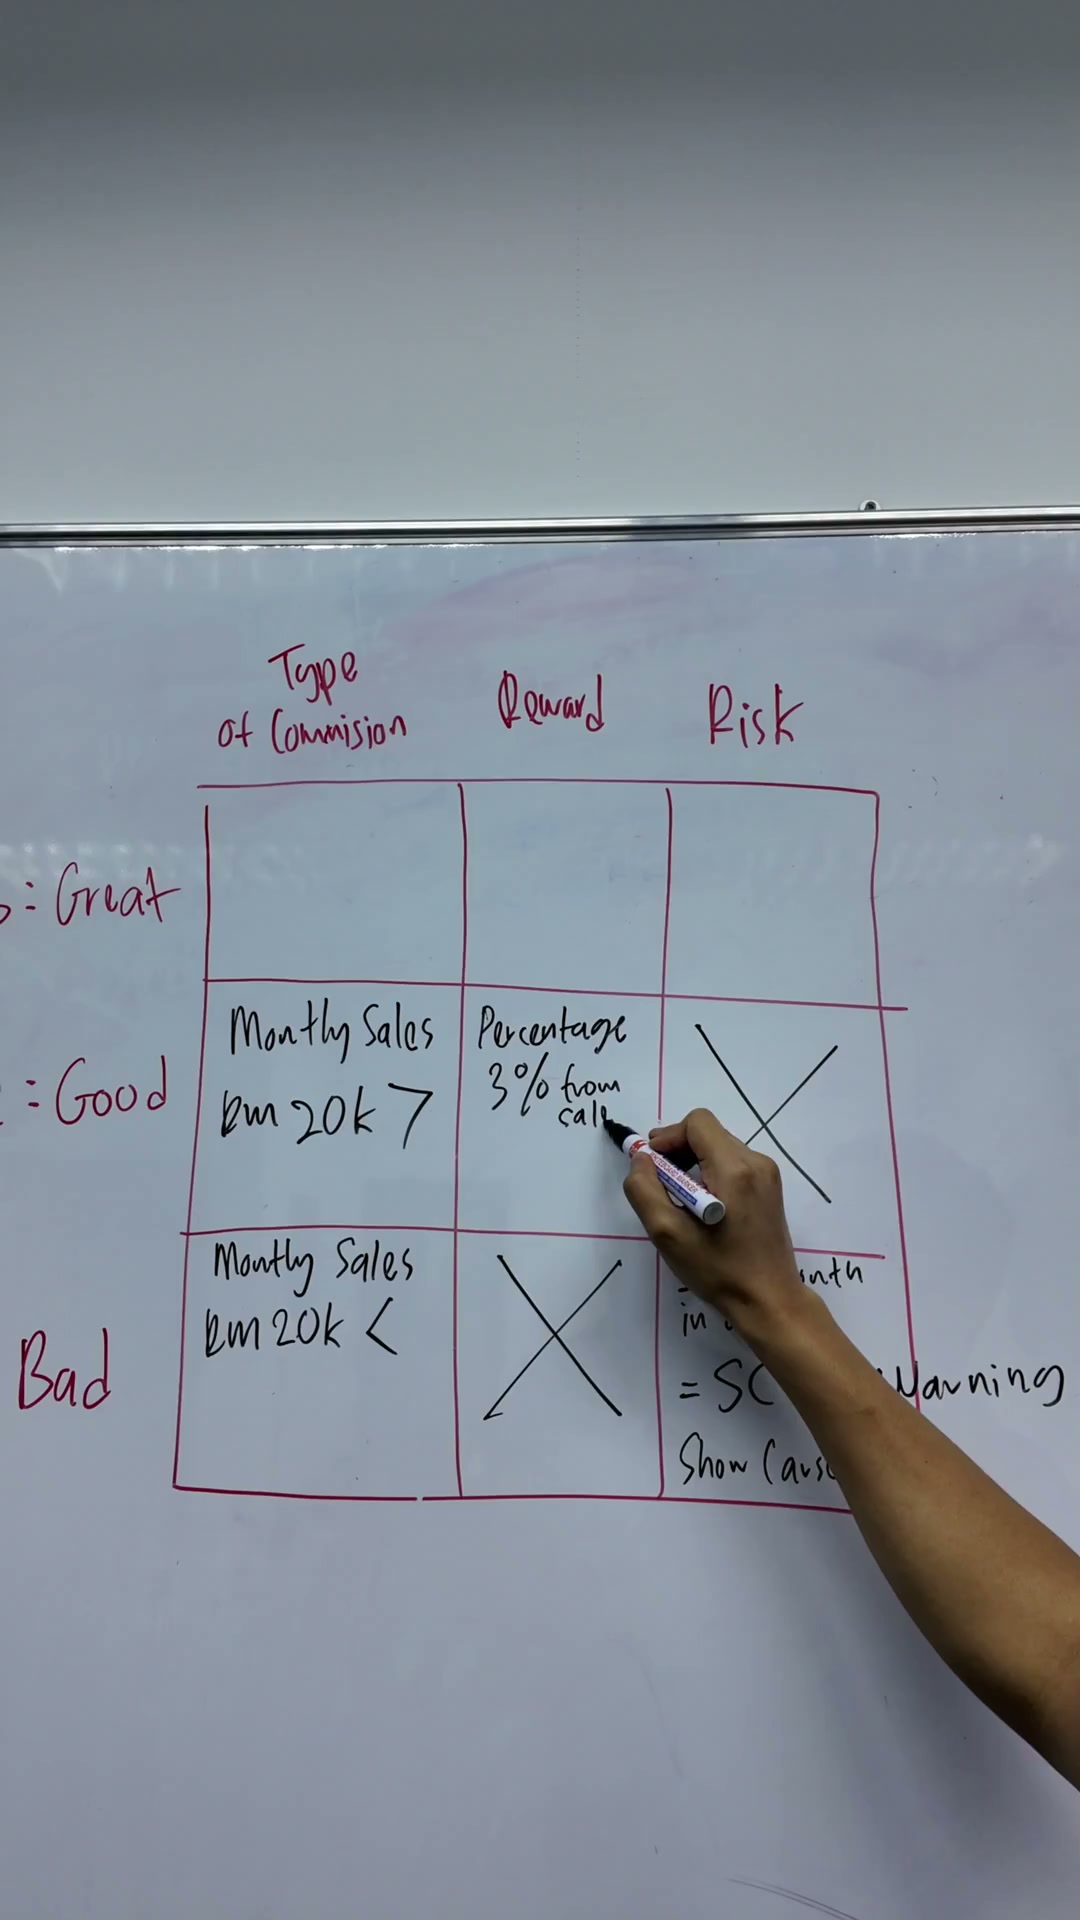
Ringkasan sebelum menukar kaedah ganjaran
Tiga bentuk ganjaran ialah Peratusan, Jumlah Tetap, dan Jumlah Ganti. Coach Adib memadam dan menggantikan lajur ganjaran untuk menunjukkan alternatif pada grid yang sama.
Mereka bukan tiga bonus untuk ditambahkan bersama. Setiap contoh menggambarkan cara lain untuk merancang ganjaran untuk tahap prestasi yang dipilih.
PERKARA YANG PERLU DIINGAT
- Pilih kaedah pembayaran yang ditentukan.
- Jangan tambah semua alternatif yang ditunjukkan bersama.

Jumlah tetap: percubaan yang diperbetulkan dan nilai per unit
Coach Adib cuba RM20 setiap pelanggan untuk 200 pelanggan: itu akan menjadi RM4,000, yang dia tolak sebagai terlalu banyak untuk contohnya. Dia menukarnya kepada RM2, memberikan RM400.
Dia kemudian menggunakan RM3 setiap pelanggan untuk sepadan dengan RM600 sebelumnya Ganjaran baik: 200 × RM3 = RM600. Ini adalah semakan, bukan jumlah serentak.
Jumlah tetap di sini bermaksud kadar tetap bagi setiap unit yang layak, bukan jumlah pembayaran yang tidak berubah. Unit mungkin pelanggan, projek, kumpulan, atau tempahan.
PERKARA YANG PERLU DIINGAT
- Percubaan ditolak: 200 × RM20 = RM4,000.
- Menengah: 200 × RM2 = RM400.
- Contoh yang baik: 200 × RM3 = RM600.
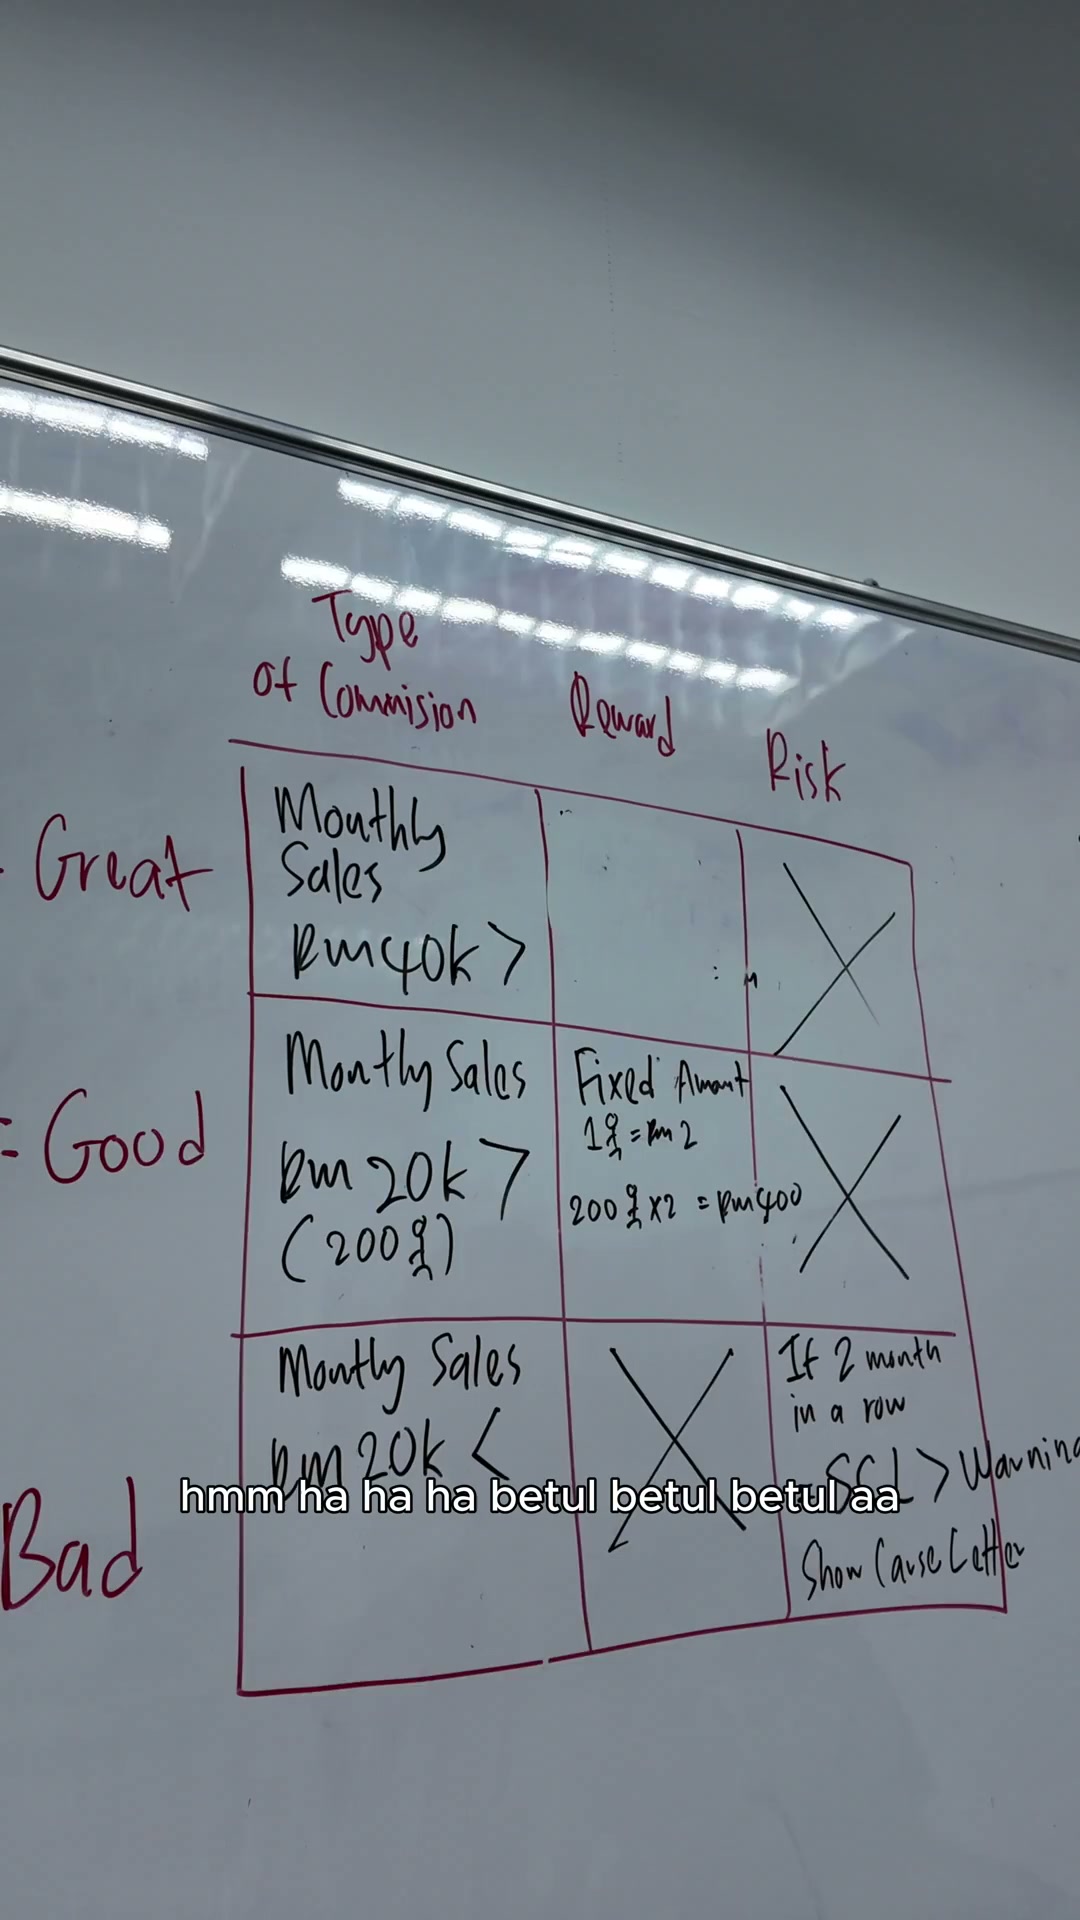
Jumlah tetap: Besar dan nilai pesanan tersirat
Great menggunakan 400 pelanggan × RM6 = RM2,400. Penggunaan yang baik 200 × RM3 = RM600. Sekali lagi kedua-dua jumlah unit dan kadar ganda.
Kisah ini menyamakan 200 pelanggan dengan jualan RM20K dan 400 dengan RM40K, yang menunjukkan purata jualan RM100 setiap pelanggan dalam kedua-dua contoh. Purata itu adalah andaian cerita, bukan hasil yang dinyatakan untuk setiap perniagaan.
Jika nilai pesanan berbeza, kaedah jumlah pelanggan tidak perlu menghasilkan hasil yang sama dengan kaedah peratusan jualan. Sumber tidak menentukan pelanggan yang layak atau pembelian berulang.
PERKARA YANG PERLU DIINGAT
- 400 × RM6 = RM2,400.
- Contoh AOV tersirat: RM100.
- Ganjaran per unit dan peratusan tidak sama di seluruh dunia.

Alternatif jumlah tunggal dan perbincangan reka bentuk
Jumlah pukal bermaksud satu ganjaran penuh apabila tahap dicapai. Baik menerima RM500; Besar menerima RM2,000 dalam contoh terakhir.
Coach Adib menganggap RM1K sebagai Great, kemudian memihak kepada RM2K untuk lompatan yang lebih ketara. Nisbah akhir adalah empat kali jumlah RM500.
Dia meminta penonton untuk menggambar kotak dan membincangkan sasaran / ganjaran dengan rakan kongsi atau pemimpin utama. Pelajaran ini tidak menyelesaikan had, tarikh pembayaran, pengumpulan, definisi jualan, atau konflik sempadan ambang.
PERKARA YANG PERLU DIINGAT
- Jumlah pukal akhir: RM500 dan RM2,000.
- Jangan mencampurkan ini dengan peratusan atau contoh per unit.
- Tulis peraturan yang hilang sebelum permohonan.

Ganjaran berulang dan konteks ganjaran yang diperoleh
Coach Adib lebih suka bayaran bulanan kerana kos rumah tangga dan usaha kerja berulang setiap bulan. Dia berkata ramai orang lebih suka wang tunai daripada percutian syarikat, tetapi tidak menunjukkan data pilihan.
Contoh umrah / perjalanan beliau membincangkan seseorang yang meletak jawatan selepas menerima ganjaran untuk dua tahun kerja sebelumnya. Dia menolak dakwaan bahawa menerima ganjaran yang layak secara automatik bermakna pekerja itu berhutang kesetiaan yang lebih lanjut.
Sumber itu membandingkan insentif berulang dengan menunggu ganjaran tahunan. Syarat ganjaran sebenar, kewajipan berterusan, dan keutamaan berbeza-beza; kisah ini bukan penemuan mengenai setiap pengunduran diri.
Penutupan mengulangi bahawa logika komisen yang dapat difahami dapat bertahan lebih lama daripada ucapan motivasi. Ia adalah hujah reka bentuk, bukan jaminan prestasi atau pengekalan.
PERKARA YANG PERLU DIINGAT
- Pisahkan ganjaran untuk kerja masa lalu dari tanggungjawab masa depan.
- Pertimbangkan masa di samping contoh pendapatan isi rumah.
- Tuntutan keutamaan sumber bukanlah hasil yang diukur.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Bad / Good / Great | Tiga tahap prestasi yang ditunjukkan. |
| SCL | Tunjukkan surat sebab pada papan asal. |
| Fixed Amount | Satu ganjaran tetap bagi setiap unit kualifikasi dalam pelajaran ini. |
| Lump Sum | Satu ganjaran untuk mencapai tahap. |
| Buffer zone | Julat neutral pilihan antara prestasi minimum dan kelayakan ganjaran. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Sembilan kotak: prestasi, ganjaran, risiko
Buka isi semakan
- Tiga peringkat × tiga lajur = sembilan kotak.
- Pilih peranan dan asas prestasi yang boleh diukur.
- Sempadan ini dipilih, bukan berasal dari segi kewangan.
2. Tahap buruk dan dua bulan berturut-turut
Buka isi semakan
- Dua bulan berturut-turut berbeza dengan dua bulan yang terpisah.
- SCL meminta penjelasan orang dalam urutan yang dicadangkan.
- Simpan kebijaksanaan dan prosedur undang-undang yang belum diselesaikan.
3. Sempadan yang baik dan zon penyangga pilihan
Buka isi semakan
- Tentukan peraturan sempadan yang tepat sebelum menggunakan skim.
- Zon neutral adalah pilihan pilihan.
- Narasi tidak menyelesaikan kesamaan pada RM20K.
4. Peratusan: 3% Baik, 6% Hebat
Buka isi semakan
- 20K x 3% = RM600.
- 40K x 6% = RM2,400.
- Mengganda kedua-dua jumlah dan kadar empat kali ganda contoh pembayaran ini.
5. Ringkasan sebelum menukar kaedah ganjaran
Buka isi semakan
- Pilih kaedah pembayaran yang ditentukan.
- Jangan tambah semua alternatif yang ditunjukkan bersama.
6. Jumlah tetap: percubaan yang diperbetulkan dan nilai per unit
Buka isi semakan
- Percubaan ditolak: 200 × RM20 = RM4,000.
- Menengah: 200 × RM2 = RM400.
- Contoh yang baik: 200 × RM3 = RM600.
7. Jumlah tetap: Besar dan nilai pesanan tersirat
Buka isi semakan
- 400 × RM6 = RM2,400.
- Contoh AOV tersirat: RM100.
- Ganjaran per unit dan peratusan tidak sama di seluruh dunia.
8. Alternatif jumlah tunggal dan perbincangan reka bentuk
Buka isi semakan
- Jumlah pukal akhir: RM500 dan RM2,000.
- Jangan mencampurkan ini dengan peratusan atau contoh per unit.
- Tulis peraturan yang hilang sebelum permohonan.
9. Ganjaran berulang dan konteks ganjaran yang diperoleh
Buka isi semakan
- Pisahkan ganjaran untuk kerja masa lalu dari tanggungjawab masa depan.
- Pertimbangkan masa di samping contoh pendapatan isi rumah.
- Tuntutan keutamaan sumber bukanlah hasil yang diukur.
Soalan semak kefahaman
- Apa yang layak sebagai jualan atau pelanggan?
- Adakah peringkat menggantikan atau menumpuk?
- Tingkat mana yang mengandungi RM20K?
- Adakah tuntutan disiplin yang keliru dengan undang-undang yang disahkan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Lukis sembilan kotak menggunakan jumlah contoh terakhir.
- Periksa ketiga-tiga kaedah pembayaran alternatif secara berasingan.
- Tandakan sempadan RM20K yang tepat sebagai belum selesai.
- Terangkan lompatan pembayaran empat kali ganda apabila kedua-dua kadar dan hasil dua kali ganda.
- Senaraikan definisi dan input yang masih diperlukan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip lima belas minit-58 saat dan sembilan bingkai asal telah dikaji semula. Peratusan akhir dan contoh setiap pelanggan bersesuaian. Cekatan ambang yang tepat dan sama ada peringkat menggantikan atau menumpuk tidak sepenuhnya ditentukan. Perbincangan SCL / amaran adalah prosedur sumber, bukan undang-undang pekerjaan yang disahkan. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.