SCC / Teknik Closing / Pelajaran 12
Blueprint Sales 100K
Rekonstruksi dan audit tiga cetak biru jualan bulanan RM100K.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Rakaman mengira dari sasaran jualan kepada bilangan pelanggan, prospek, kos iklan serta kapasiti closer untuk produk RM100, RM3,500 dan RM25,000. Tiga input utama ialah harga, closing rate dan CPL. Beberapa jumlah dibundarkan serta andaian kakitangan tidak sepadan tepat. ROAS ialah hasil jualan dibahagikan belanja iklan, bukan ukuran keuntungan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Blueprint Sales 100K
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
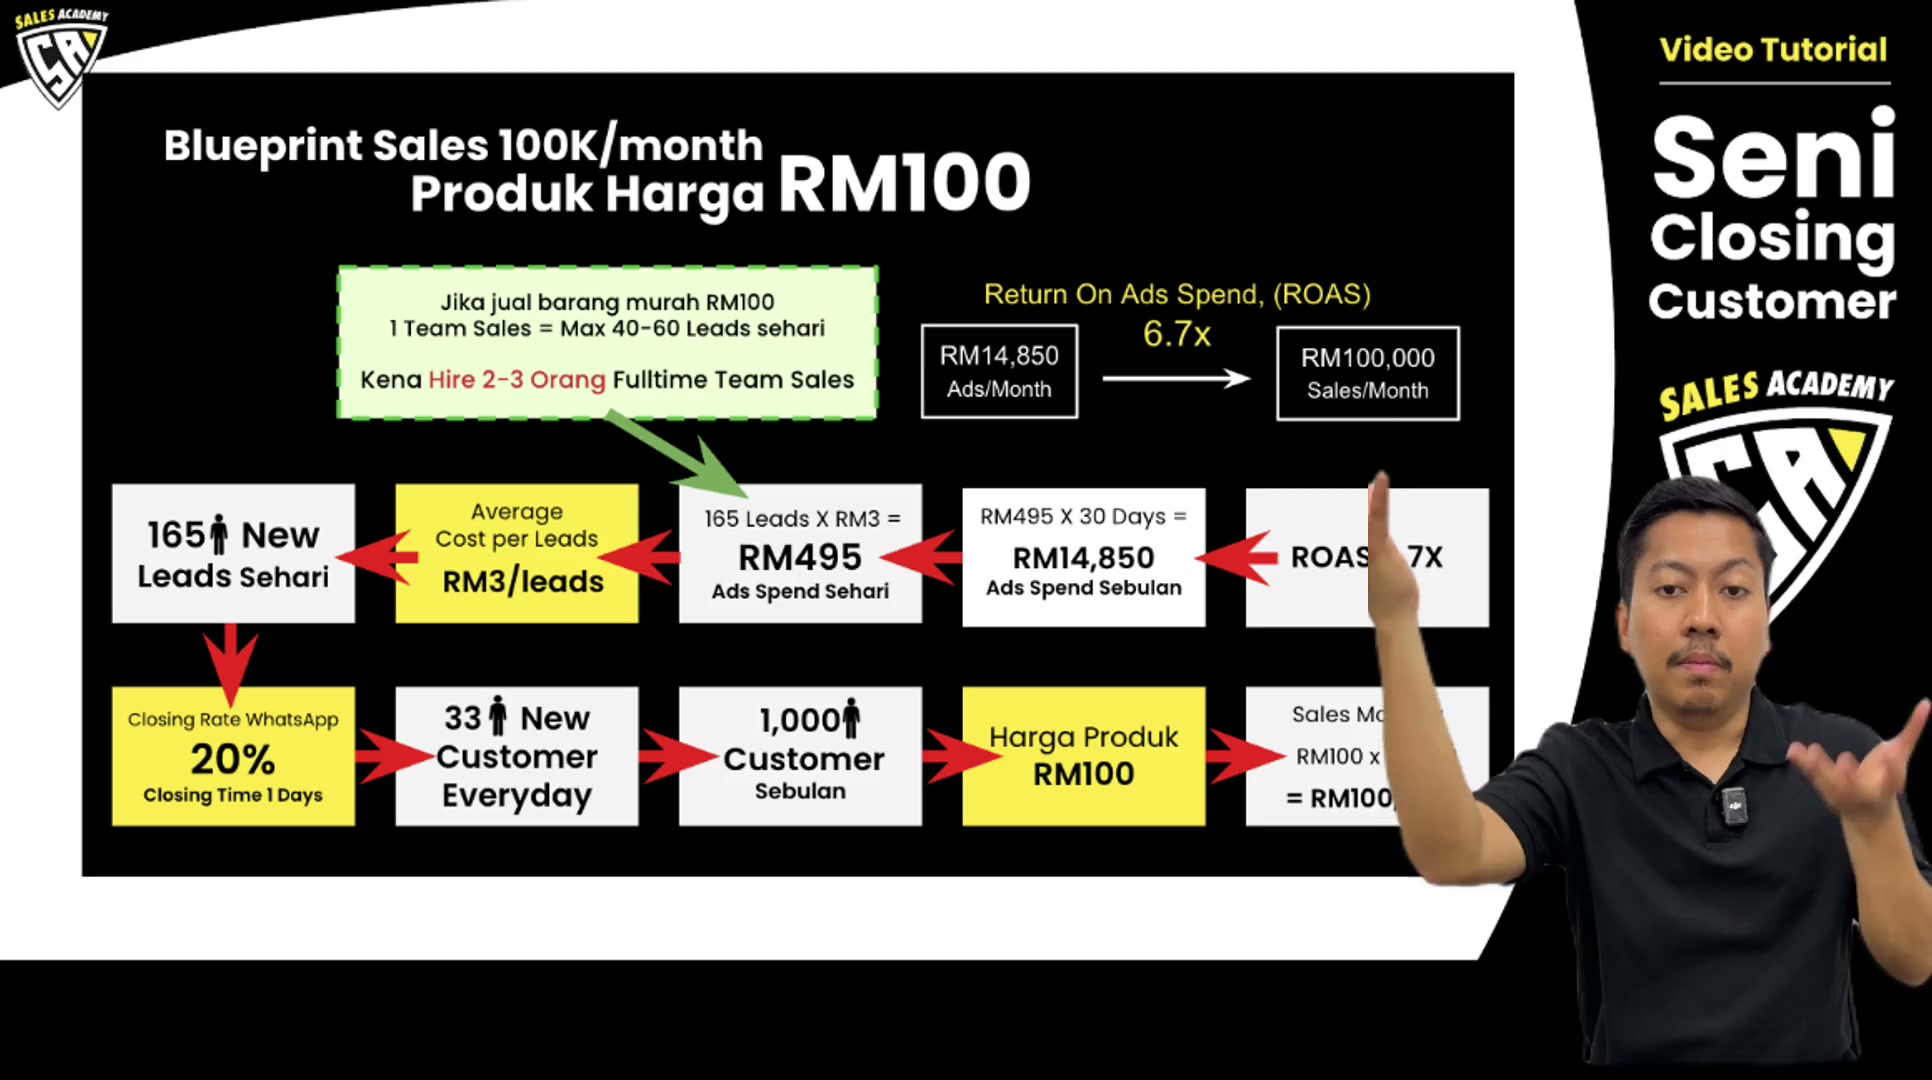
Produk RM100
Slide itu menyasarkan RM100,000 hingga 1,000 pelanggan × RM100, kemudian dibulatkan kepada 33 pelanggan / hari. Pada 20% CR, 33 ÷ 0.20 = 165 prospek / hari. Pada RM3 CPL, perbelanjaan adalah RM495 / hari dan RM14,850 selama tiga puluh hari.
Semakan tepat: 33 × 30 = 990 pelanggan, dengan hasil jualan RM99,000, bukan RM100,000. Untuk tepat 1,000 pelanggan pada CR 20%, anggaran prospek ialah 5,000 sebulan dan belanja RM15,000. Purata pelanggan sehari ialah 33⅓, iaitu 33 dan satu pertiga, bukan bilangan bulat yang tepat.
ROAS berasaskan sasaran yang dipaparkan ialah 100,000 ÷ 14,850 ≈ 6.734. Menggunakan aliran bulat RM99,000 memberikan 6.667. Sama ada tidak membuktikan untung bersih tanpa kos produk, kakitangan dan kos lain.
Slide itu mengatakan penutup sepenuh masa menangani 40 hingga 60 prospek / hari dan mencadangkan dua atau tiga pengambilan. Pada 165/hari, tiga pada enam puluh boleh menutup aliran; dua pada enam puluh tidak boleh. Narasi sebaliknya memanggil enam puluh/lapan puluh, tetapi dua pada lapan puluh masih jumlahnya hanya 160. Pada empat puluh setiap orang, lima akan diperlukan. Oleh itu, jumlah kakitangan bergantung kepada andaian kapasiti yang dipilih.
PERKARA YANG PERLU DIINGAT
- Persamaan jumlah bulanan dan harian.
- Mengira jumlah kakitangan dengan satu andaian kapasiti yang konsisten.
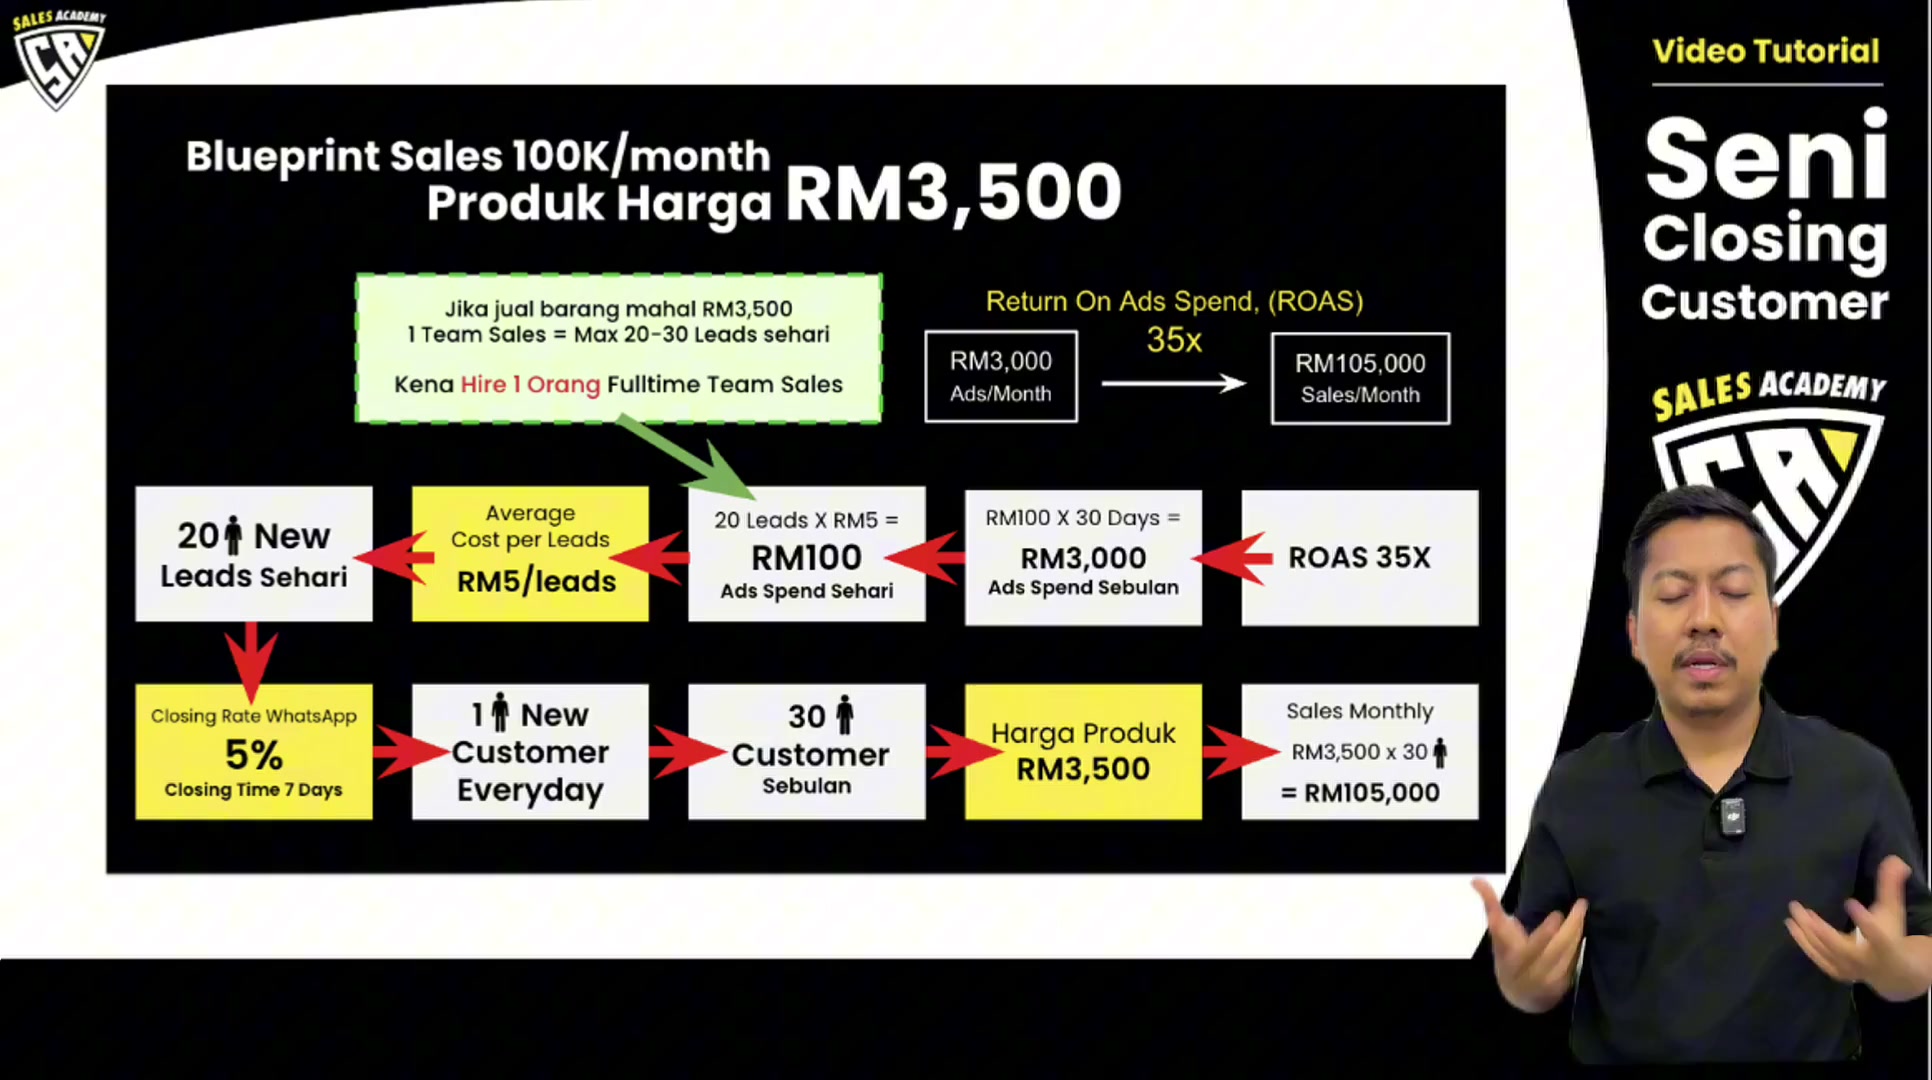
RM3,500 produk
Tiga puluh pelanggan/bulan × RM3,500 = RM105,000. Pada satu/hari dan 5% CR, dua puluh lead/hari diperlukan. RM5 CPL memberikan RM100/hari dan RM3,000 dalam tempoh tiga puluh hari; RM105,000 ÷ RM3,000 = 35× ROAS.
Paparan menunjukkan waktu penutupan tujuh hari dan satu penutupan pada dua puluh hingga tiga puluh prospek / hari. Jadual kapasiti sebelumnya memberikan julat dua puluh hingga empat puluh yang lebih luas untuk produk dalam ribuan; ini adalah julat contoh yang berbeza.
Rancangan ini melebihi RM100,000 kerana 100,000 ÷ 3,500 = 28.571 pelanggan, dan tiga puluh adalah sasaran bulat. Penangguhan keputusan saluran paip bermakna prospek hari ini tidak perlu menghasilkan pembelian yang selesai hari ini.
PERKARA YANG PERLU DIINGAT
- Gunakan RM105,000 dengan contoh tiga puluh pelanggan.
- Perhatikan selang keputusan.
Produk RM25,000
Empat pelanggan / bulan × RM25,000 = RM100,000, digambarkan sebagai satu / minggu. Pada 2% CR, empat penutupan dijangka memerlukan 200 prospek / bulan. Pelan slaid ke tujuh / hari: 210 dalam tiga puluh hari, dijangka 4.2 ditutup di bawah kadar yang dianggap.
RM5 CPL × tujuh prospek = RM35 / hari; tiga puluh hari = RM1,050. ROAS berasaskan sasaran ialah 100,000 ÷ 1,050 ≈ 95.238, dipaparkan sebagai 95 ×. Model aliran dijangka empat pelanggan yang sepenuhnya konsisten menggunakan 200 prospek, perbelanjaan RM1,000 dan 100 × ROAS. Penutupan yang dijangkakan adalah ramalan, bukan pelanggan sebenar.
Slide memberikan dua puluh satu hari masa penutupan dan satu closer mengendalikan sepuluh hingga dua puluh / hari. Tuntutan ROAS 130 × / 150 × adalah anekdot tanpa data kempen yang disediakan.
PERKARA YANG PERLU DIINGAT
- Membezakan input sasaran yang tepat dari input harian yang dibulatkan.
- Jangan menganggap kadar ramalan sebagai jaminan penutupan.

Tiga input kritikal
Coach Adib menyoroti harga produk, kadar penutupan dan kos setiap prospek sebagai andaian kritikal, dan mengatakan kerumitan pengurusan orang meningkat apabila skala ke arah berjuta-juta dalam jualan bulanan.
Kenyataan bahawa RM5 CPL adalah standard di seluruh perniagaan atau ROAS di atas tiga/empat mengesahkan keuntungan adalah tuntutan universal yang tidak disokong. ROAS tidak termasuk kos lain; Coach Adib juga memberitahu penonton untuk mengira margin mereka sendiri.
Transkrip kadang-kadang mengatakan RM di mana unit yang dimaksudkan adalah prospek, atau memberikan RM100,000 sebagai harga produk dalam contoh RM100. Slaid asal menyelesaikan unit konsep tanpa menuntut pembetulan audio perkataan demi perkataan.
PERKARA YANG PERLU DIINGAT
- Memvalidasi tiga input dengan data yang setanding.
- Hitung kos selain iklan sebelum menilai keuntungan.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| ROAS | Pendapatan jualan yang dikaitkan dengan iklan dibahagikan dengan perbelanjaan iklan. |
| Reverse engineering | Bekerja dari sasaran ke belakang untuk input yang diperlukan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Produk RM100
Buka isi semakan
- Persamaan jumlah bulanan dan harian.
- Mengira jumlah kakitangan dengan satu andaian kapasiti yang konsisten.
2. RM3,500 produk
Buka isi semakan
- Gunakan RM105,000 dengan contoh tiga puluh pelanggan.
- Perhatikan selang keputusan.
3. Produk RM25,000
Buka isi semakan
- Membezakan input sasaran yang tepat dari input harian yang dibulatkan.
- Jangan menganggap kadar ramalan sebagai jaminan penutupan.
4. Tiga input kritikal
Buka isi semakan
- Memvalidasi tiga input dengan data yang setanding.
- Hitung kos selain iklan sebelum menilai keuntungan.
Soalan semak kefahaman
- Adakah semua tempoh dan unit sama?
- Apakah kos yang hilang dari ROAS?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Audit ketiga-tiga contoh menggunakan bulan tiga puluh hari.
- Mengira pengambilan untuk 165 lead/hari pada empat puluh, enam puluh dan lapan puluh kapasiti.
- Pisahkan ROAS daripada keuntungan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip penuh dan bingkai sumber asal yang dipilih telah dikaji semula. Perbezaan matematik dan tuntutan yang tidak disokong dinyatakan secara jelas. Contoh sumber dipelihara; kata-kata harfiah kekal sebagai draf automatik.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.