LIVE / Siri Live Coach Adib / Pelajaran 08
Pricing Strategy EP008 1
Memahami lima tahap harga yang direkodkan, ilustrasi harga jangkar mereka dan perbezaan antara margin kasar produk dan untung bersih.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
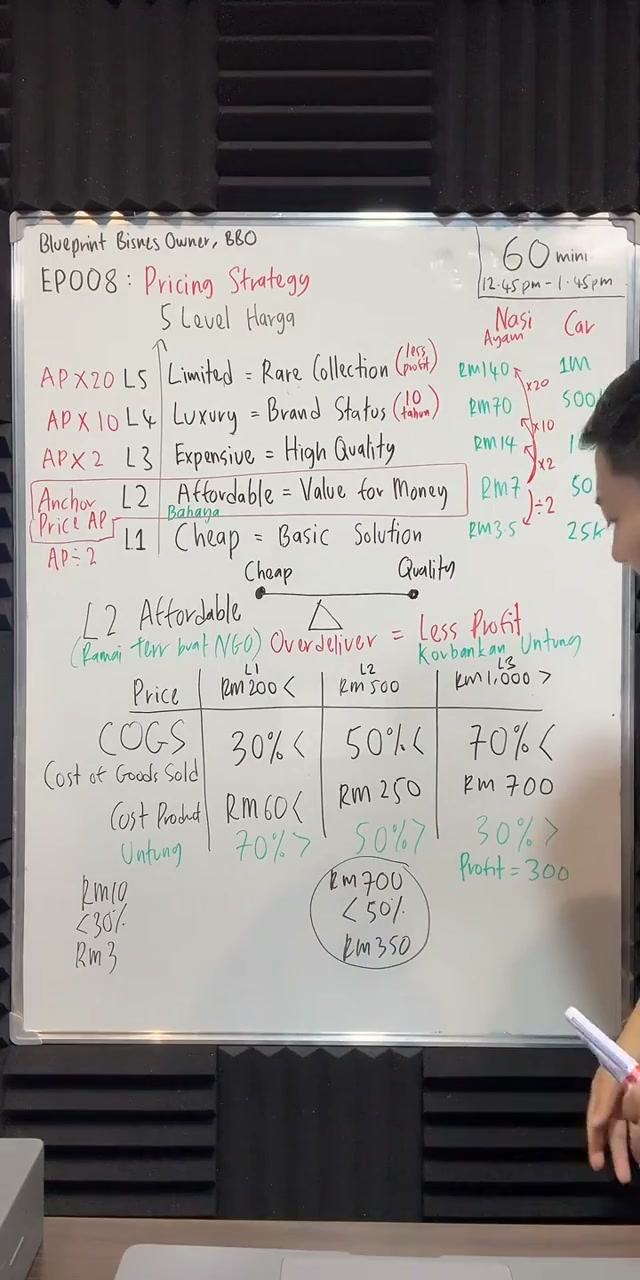
Pricing EP008 1 menggunakan Affordable (Berpatutan) sebagai harga rujukan AP. Cheap (Murah) = AP ÷ 2; Expensive (Mahal) = AP × 2; Luxury (Mewah) = AP × 10; Limited (Terhad) = AP × 20. Pengajar mengingatkan tentang memberi terlalu banyak pada margin nipis dan mencadangkan had COGS 30/50/70% mengikut julat harga umum. Ini panduan beliau; baki margin untung kasar belum menjadi untung bersih.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Pricing Strategy EP008 1
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Lima tahap dan apa yang pelanggan beli
Pembukaan menjelaskan sesi makan tengah hari yang ditangguhkan dan mengumumkan Strategi Harga. Coach Adib mula-mula berkata empat puluh minit, kemudian papan putih menetapkan 12:45 untuk 1:45 dan dia berulang kali berkata satu jam. Begitu juga dengan tempoh rakaman ini.
Tahap 1 Murah menyediakan penyelesaian asas, seperti makanan yang cukup untuk kenyang. Tahap 2 Bekalan yang berpatutan nilai untuk wang, menyeimbangkan harga dan kualiti. Tahap 3 Mahal menekankan kualiti yang tinggi.
Tahap 4 Mewah menekankan status jenama, kadangkala dengan kualiti fungsi yang serupa dengan barangan mahal. Tahap 5 Terhad menekankan pengumpulan/kekurangan yang jarang berlaku. Ini adalah kategori kedudukan, tidak diukur atau kelas harga universal yang ditakrifkan secara sah.
Perbandingan LV/Coach, Apple/status dan barang koleksi yang jarang berlaku adalah subjektif. Kekurangan tidak menjamin permintaan jualan semula atau pulangan pelaburan. Perbincangan emas / fiat adalah pandangan yang dipermudahkan, bukan cadangan pelaburan yang disahkan.
PERKARA YANG PERLU DIINGAT
- Memisahkan nilai fungsional, status yang dirasakan dan kekurangan.
- Jangan membuat kesimpulan kualiti pelaburan dari jarang berlaku sahaja.

Berpatutan sebagai jangkar: contoh nasi ayam
AP adalah harga rujukan yang berpatutan di pasaran yang dipilih, bukan harga yang perlu dikenakan oleh pemilik. Coach Adib memilih RM7 selepas anggaran penonton yang berbeza. AP murah÷2 = RM3.50; AP mahal×2 = RM14; AP mewah×10 = RM70; AP terhad×20 = RM140.
Apabila penonton mempersoalkan sama ada nasi ayam RM3.50 masih wujud, Coach Adib berkata formula mungkin salah atau jangkar mungkin RM8, kemudian menyimpan RM7 untuk ilustrasi. Simpan kualifikasi itu daripada mendakwa pasaran yang diperhatikan mengesahkan setiap pengganda.
Contoh restoran/hotel, termasuk Chicken Rice Shop, Mandarin Oriental, Grand Hyatt dan St Regis, adalah perbandingan harga/rasa sejarah yang tidak disahkan. Sumber tidak menetapkan menu semasa, bahagian atau kos yang sama.
Kemewahan digambarkan sebagai membayar untuk tetapan / status dan bukannya bahan tambahan; dia memisahkan hidangan lobster, yang bahannya sendiri lebih mahal, dari perbandingan produk yang sama. Tawaran hotel sebenar masih boleh berbeza dalam perkhidmatan / kos, jadi kesamaan adalah satu andaian.
Senario RM140 chef langka mencipta seratus hidangan yang dimasak oleh koki selebriti seperti Chef Wan / Gordon Ramsay. Ia adalah hipotesis, bukan peristiwa yang dilaporkan atau tawaran yang tersedia. Eksklusif tidak membuktikan jumlah pelanggan sebenarnya akan membayar.
PERKARA YANG PERLU DIINGAT
- Gunakan semua lima hasil aritmatika dengan betul.
- Memvalidasi jangkar sebenar daripada menganggap pengganda membuktikan pasaran.
- Simpan tawaran selebriti fiksyen dilabel.
Contoh kereta dan pilihan harga praktikal
AP ilustrasi kedua adalah RM50K, walaupun jumlah penonton berbeza. Aritmetiknya memberikan RM25K Murah, RM100K Mahal, RM500K Mewah dan RM1M Terhad. Pembagian bersuara RM50K × RM20K adalah slip unit: formula adalah RM50K kali dua puluh.
Axia / Myvi / e.MAS / Honda / BYD / Mercedes / Lexus / Alphard dan contoh kereta eksotik adalah perbandingan spekulatif / sejarah, dengan ketidakpastian model / spesifikasi dalam perbualan. Mereka tidak disahkan harga semasa, spesifikasi atau kedudukan kualiti.
Coach Adib tidak menggalakkan pemilik baru dari mewah, yang katanya mungkin memerlukan sepuluh tahun, kemudian membenarkan mungkin lima. Itu adalah anggaran/keutamaan, bukan usia jenama yang wajib.
Beliau juga tidak menggalakkan Limited sebagai keuntungan yang lebih rendah / jangka panjang atau penanda aras. Kekurangan tidak secara semula jadi menjadikan pengeluar kurang menguntungkan atau mewujudkan aset yang menghargai. Contoh itu tidak mempunyai bukti kos, jumlah dan penjualan semula.
Oleh itu, dia mempersempit latihan ke Murah, Berpatutan dan Mahal daripada mengajar strategi pelancaran mewah / koleksi yang lengkap.
PERKARA YANG PERLU DIINGAT
- Memisahkan aritmatika dari bukti pasaran kenderaan sebenar.
- Perlakukan masa pembinaan jenama dan margin item yang jarang berlaku sebagai pendapat.
Harga yang berpatutan, penyampaian berlebihan dan tekanan margin
Coach Adib memberi amaran terhadap Tahap 2 kerana menjanjikan harga rendah dan kualiti tinggi boleh menyebabkan penyampaian yang berlebihan dan margin yang tipis. Dia memanggil beberapa perniagaan NGO yang tidak sengaja untuk mendramatisasi kerja tanpa pulangan yang mencukupi; ini adalah metafora, bukan klasifikasi organisasi.
Dia secara jelas menentukan jangan memilih sebagai berbahaya/sukar daripada mustahil. Berpatutan boleh berfungsi, tetapi rakaman ini tidak mengukur apabila kos, jumlah, produktiviti atau skop akan menjadikannya mampan.
Senario nasi ayam RM14-kualiti-pada-RM7 menganggap kos penghantaran dan kualiti yang sama. Tuntutan bahawa ia tidak boleh dilakukan dengan menguntungkan tidak dibuktikan oleh andaian itu sahaja; tidak ada pengiraan kos unit yang sebenarnya disediakan.
Dia meminta penonton untuk memilih Murah atau Mahal untuk demonstrasi yang tersisa. Kedua-dua label tidak menjamin margin yang tinggi, permintaan yang mencukupi atau untung bersih. Murah bukan izin untuk mengabaikan keselamatan atau standard perkhidmatan yang diperlukan.
PERKARA YANG PERLU DIINGAT
- Tentukan skop penghantaran sebelum menjanjikan lebih banyak dengan harga yang lebih rendah.
- Memisahkan yang sukar dari yang mustahil secara universal.
- Uji kos dan permintaan daripada hanya bergantung pada label.
COGS dan tiga heuristik saiz tiket
COGS adalah Kos Barang yang Dijual, bukan kata-kata ASR yang diulang. Ia berkaitan dengan kos pengeluaran / penghantaran produk yang dijual, dengan klasifikasi yang tepat bergantung kepada perniagaan; ia tidak secara automatik semua perbelanjaan syarikat.
Julat harga yang berasingan di sini adalah saiz tiket, bukan lima peringkat kedudukan sebelumnya: di bawah kira-kira RM200, sekitar RM500, dan RM1,000-plus. Sumber meninggalkan sempadan pertengahan / tepat tidak jelas dan menggunakan RM200 / RM1,000 sendiri sebagai contoh.
Setinggi COGS yang dicadangkannya adalah tiga puluh peratus, lima puluh peratus dan tujuh puluh peratus masing-masing, meninggalkan margin kasar lantai tujuh puluh, lima puluh dan tiga puluh peratus. Ini adalah heuristik umumnya, bukan standard universal untuk setiap perniagaan.
Pada RM200 dan COGS RM60, untung kasar adalah RM140, tujuh puluh peratus daripada jualan. Pada RM10 dan COGS RM3, untung kasar adalah RM7. Pada RM500 dan COGS RM250, untung kasar adalah RM250, Contoh RM700/50% tambahannya memberikan COGS RM350 dan untung kasar RM350.
Pada RM1,000 dan COGS RM700, untung kasar adalah RM300, tiga puluh peratus. Ini adalah margin kasar sebelum kos lain, bukan untung bersih atau wang tunai yang tersedia untuk pemilik. Ia juga berbeza dengan markup: RM300/RM700 adalah kira-kira 42.86% markup pada kos.
Rasionalnya adalah bahawa tiket yang lebih rendah mungkin memerlukan lebih banyak jumlah dan margin yang mencukupi untuk kakitangan / overhead. Untung kasar mutlak yang lebih tinggi pada tiket yang lebih besar mungkin menyokong overhead pada peratusan yang lebih rendah. Kos overhead sebenar, perolehan pelanggan, kapasiti, diskaun, pulangan dan permintaan masih menentukan daya maju.
Soalan khalayak mengenai harga yang dilaporkan mendapat komen mengenai barang yang dikawal/LHDN. Pertukaran yang tidak lengkap ini bukanlah kesimpulan kawalan harga/cukai yang disahkan. Retorika hukum alam Coach Adib tidak menghalang peraturan atau ekonomi sebenar.
PERKARA YANG PERLU DIINGAT
- Hitung margin jualan daripada keliru dengan markup.
- Kurangkan perbelanjaan sebelum memanggil baki untung bersih.
- Label jurang tiket-band dan sifat heuristik.

Penawaran sejarah dan pencerahan untung bersih
Pitch BBO Coach Adib secara eksplisit mentakrifkan matlamat RM30K sebagai untung bersih selepas gaji pemilik / kakitangan, tidak seperti contoh keuntungan COGS sebelumnya. Perbezaan itu penting; episod ini tidak mengira matlamat untung bersih penuh.
Empat modul yang dipromosikan adalah untung bersih / kedudukan / harga / nombor ajaib / funnel / trafik / pelaksanaan, pengambilan / sumber / temu ramah / 14 hari orientasi / komisen, perkongsian / modal / pembayaran / keluar, dan akaun aliran tunai / pembukuan. Templat dan video dijanjikan sebagai kandungan tawaran sejarah.
Harga standard RM150 yang direkodkan menjadi RM100 untuk dua puluh lima tempat yang diiklankan, kemudian tujuh slot pembayaran gagal yang didakwa dibuka semula, dan harga kembali kepada RM150. Ini berbeza dari episod lain dua puluh tempat; Simpan rakaman ini dua puluh lima.
Kekurangan, diklaim lima perniagaan / empat puluh syarikat / empat ratus pengambilan / seribu wawancara dan jualan bulanan RM2 hingga 3M adalah tuntutan yang tidak disahkan. RM50 tambahan yang kononnya membawa kepada jualan RM50K/RM500K adalah harapan promosi, bukan pulangan yang dijamin.
Pencapaian automatik Suruhanjaya, generalisasi perkongsian etnik dan retorika dividen rompak duit adalah pendapat yang direkodkan, bukan arahan pengurusan, pekerjaan, pemilikan atau cukai yang disahkan. Tiada tindakan pembelian/hubungi diambil.
Latihan / gim / perkembangan peribadi adalah anekdot, bukan bukti manfaat perubatan atau peraturan yang menyamakan pendapatan hanya dengan pemikiran.
PERKARA YANG PERLU DIINGAT
- Memisahkan pengajaran margin kasar dari hasil untung bersih yang dipromosikan.
- Simpan kiraan 25 slot untuk episod ini.
- Label harga, sokongan dan hasil sebagai tuntutan sejarah.
Pertanyaan kerjaya penonton dan tutup
Seorang penonton berkata penyelia lambat dan sokongan kerjaya belum muncul. Coach Adib mencadangkan temu janji langsung untuk membincangkan insentif / kemajuan, kemudian mencari pekerjaan lain / meletak jawatan jika tidak ada jalan yang wujud. Ini adalah pendapat umum, bukan penilaian kontrak pekerja, kewangan atau alternatif.
Klaim pengasasnya pintar sebelum dan kemudian hanya kehilangan tumpuan adalah spekulatif. Kenyamanan, umur atau pemikiran sahaja tidak menjelaskan semua masalah pengurusan.
ABCDH, Asal Boleh Cari Duit Halal, digunakan untuk menggalakkan pendapatan dan matlamat keluarga daripada sentimen yang berlebihan terhadap syarikat. Ia tidak memadamkan tugas, hak, keperluan pemberitahuan atau nilai rakan sekerja.
Rakaman ini berakhir dengan cadangan masa hidup hari berikutnya dan ucapan motivasi / Jepun. Itu jadual sejarah dan bukan peristiwa semasa.
PERKARA YANG PERLU DIINGAT
- Simpan pendapat kerjaya yang berasingan daripada keputusan peletakan jawatan yang diperibadikan.
- Simpan kewajipan dan konteks praktikal sebelum menggunakan slogan.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| AP | Harga jangkar, rujukan pasaran yang berpatutan. |
| COGS | Kos Barang yang Dijual. |
| Gross margin | Jualan kurang kos jualan, dibahagikan dengan jualan, sebelum perbelanjaan lain. |
| Markup | Untung kasar dibahagikan dengan kos, asas peratusan yang berbeza. |
| ABCDH | Asal Boleh Cari Duit Halal, singkatan motivasi. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Lima tahap dan apa yang pelanggan beli
Buka isi semakan
- Memisahkan nilai fungsional, status yang dirasakan dan kekurangan.
- Jangan membuat kesimpulan kualiti pelaburan dari jarang berlaku sahaja.
2. Berpatutan sebagai jangkar: contoh nasi ayam
Buka isi semakan
- Gunakan semua lima hasil aritmatika dengan betul.
- Memvalidasi jangkar sebenar daripada menganggap pengganda membuktikan pasaran.
- Simpan tawaran selebriti fiksyen dilabel.
3. Contoh kereta dan pilihan harga praktikal
Buka isi semakan
- Memisahkan aritmatika dari bukti pasaran kenderaan sebenar.
- Perlakukan masa pembinaan jenama dan margin item yang jarang berlaku sebagai pendapat.
4. Harga yang berpatutan, penyampaian berlebihan dan tekanan margin
Buka isi semakan
- Tentukan skop penghantaran sebelum menjanjikan lebih banyak dengan harga yang lebih rendah.
- Memisahkan yang sukar dari yang mustahil secara universal.
- Uji kos dan permintaan daripada hanya bergantung pada label.
5. COGS dan tiga heuristik saiz tiket
Buka isi semakan
- Hitung margin jualan daripada keliru dengan markup.
- Kurangkan perbelanjaan sebelum memanggil baki untung bersih.
- Label jurang tiket-band dan sifat heuristik.
6. Penawaran sejarah dan pencerahan untung bersih
Buka isi semakan
- Memisahkan pengajaran margin kasar dari hasil untung bersih yang dipromosikan.
- Simpan kiraan 25 slot untuk episod ini.
- Label harga, sokongan dan hasil sebagai tuntutan sejarah.
7. Pertanyaan kerjaya penonton dan tutup
Buka isi semakan
- Simpan pendapat kerjaya yang berasingan daripada keputusan peletakan jawatan yang diperibadikan.
- Simpan kewajipan dan konteks praktikal sebelum menggunakan slogan.
Soalan semak kefahaman
- Adakah AP adalah harga jual yang perlu dipilih?
- Apa kualifikasi yang Coach Adib buat apabila RM3.50 dipersoalkan?
- Adakah tiga jalur tiket terakhir sama dengan lima peringkat kedudukan?
- Apa yang tinggal untuk dikurangkan daripada untung kasar?
- Bagaimana tawaran episod 25 slot ini berbeza dengan yang lain?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Buat semula tangga AP lima peringkat untuk contoh RM7 dan RM50K.
- Mengira setiap contoh COGS / untung kasar dan membezakan markup.
- Kos senarai masih dikecualikan sebelum untung bersih diketahui.
- Menentukan skop tawaran yang berpatutan dan kos daripada menganggap label menjamin kegagalan.
- Tandakan harga pasaran sebenar/soalan peraturan untuk pengesahan berasingan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Harga produk yang dinamakan, nisbah band harga, tuntutan margin sejagat, tuntutan kekurangan / pelaburan dan nasihat pekerjaan adalah contoh / pendapat yang tidak disahkan. Jadual satu jam yang diumumkan berbeza dengan rakaman kira-kira tujuh puluh tiga minit. Perkataan harfiah masih memerlukan pengesahan audio.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.