LIVE / Siri Live Coach Adib / Pelajaran 09
Magic Number EP008 2
Membalik sasaran keuntungan bulanan ke dalam untung kasar, jualan dan sasaran pesanan sambil memeriksa aritmetik rakaman.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
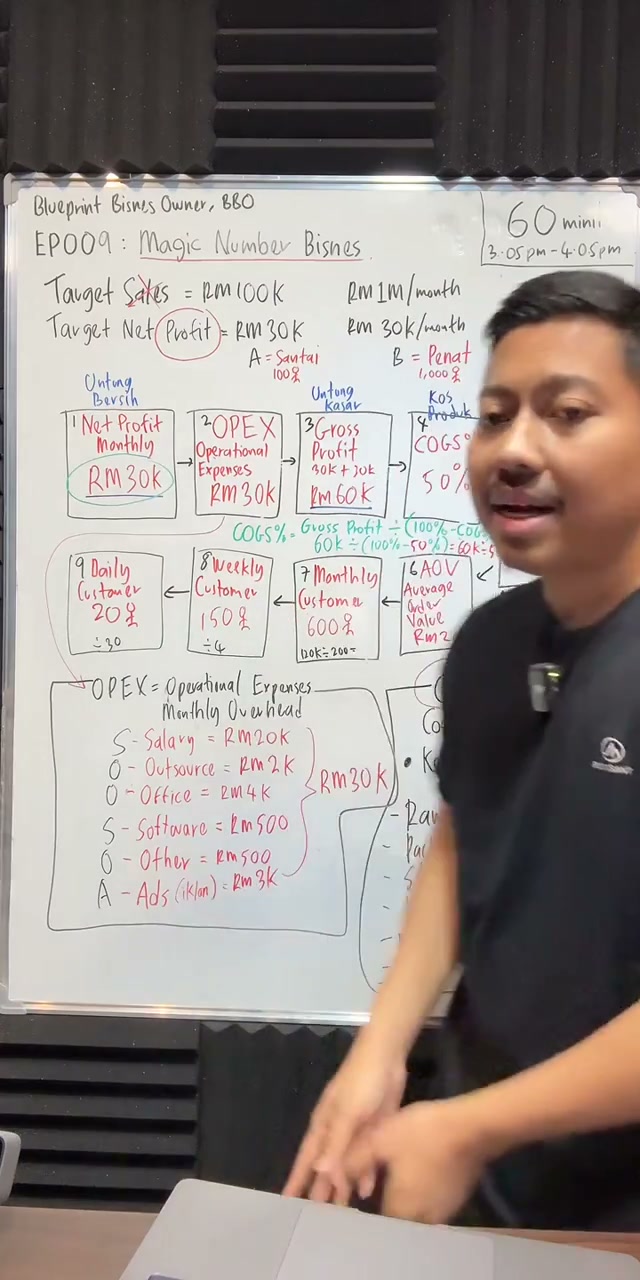
Sembilan kotak berjalan Untung bersih → OPEX → Untung kasar → COGS% → Jualan → AOV → Bulanan → Mingguan → Pelanggan harian. Contoh terakhir ialah untung bersih RM30K, overhead RM30K, untung kasar RM60K, 50% COGS, jualan RM120K, AOV RM200, 600 pesanan bulanan dan 20 pesanan harian. Contoh 30% pertengahan adalah salah; nota mengekalkan dan membetulkannya.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Magic Number EP008 2
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Mulakan dengan keuntungan, kemudian tarik sembilan kotak
Selepas perkenalan mesyuarat / mikrofon, Coach Adib membandingkan Syarikat A dengan jualan RM100K / keuntungan RM30K dan Syarikat B dengan jualan RM1M / keuntungan RM30K. Margin bersih mereka adalah tiga puluh dan tiga peratus masing-masing. Pendapatan sahaja tidak menunjukkan pulangan kepada perniagaan.
Perbandingan 100 berbanding 1,000 pelanggan dan santai berbanding letih mengandaikan nilai pesanan dan beban penghantaran. Pendapatan yang lebih tinggi tidak semestinya memerlukan lebih banyak pelanggan atau usaha; andaian-andaian tersebut tidak ditetapkan.
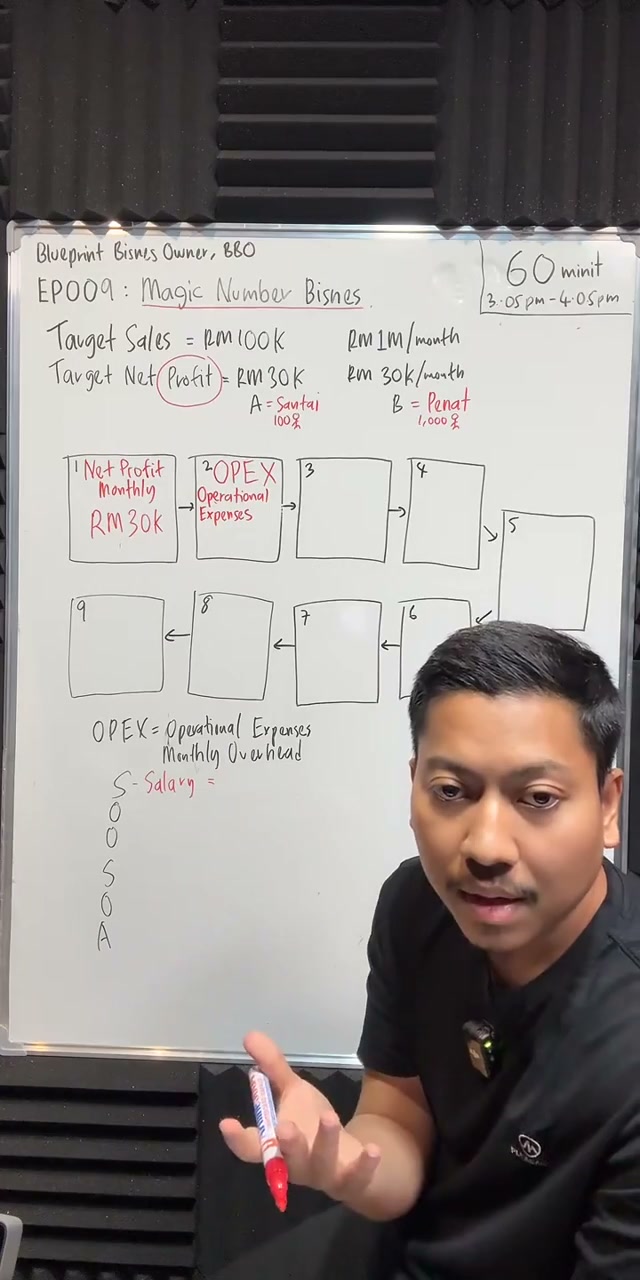
Tetapkan untung bersih bulanan yang dikehendaki terlebih dahulu, kemudian bekerja ke belakang daripada memilih nombor jualan yang sewenang-wenang. Sembilan kotak mengikuti anak panah dalam gelung di papan putih: keuntungan, overhead, untung kasar, peratusan kos, jualan, nilai pesanan, pelanggan bulanan, mingguan dan harian.
Contohnya menyasarkan keuntungan bulanan RM30K. Untung bersih di sini bermaksud untung kasar dikurangkan daripada kos operasi yang disenaraikan. Rekod ini tidak mengira cukai, kos kewangan atau penyesuaian lain, jadi ia bukan akaun selepas cukai yang lengkap atau angka tunai yang boleh diedarkan.
PERKARA YANG PERLU DIINGAT
- Mulakan dengan tempoh yang ditentukan dan ukuran keuntungan.
- Jangan keliru pendapatan dengan keuntungan atau wang tunai.
- Membuat andaian pelanggan/usaha jelas.
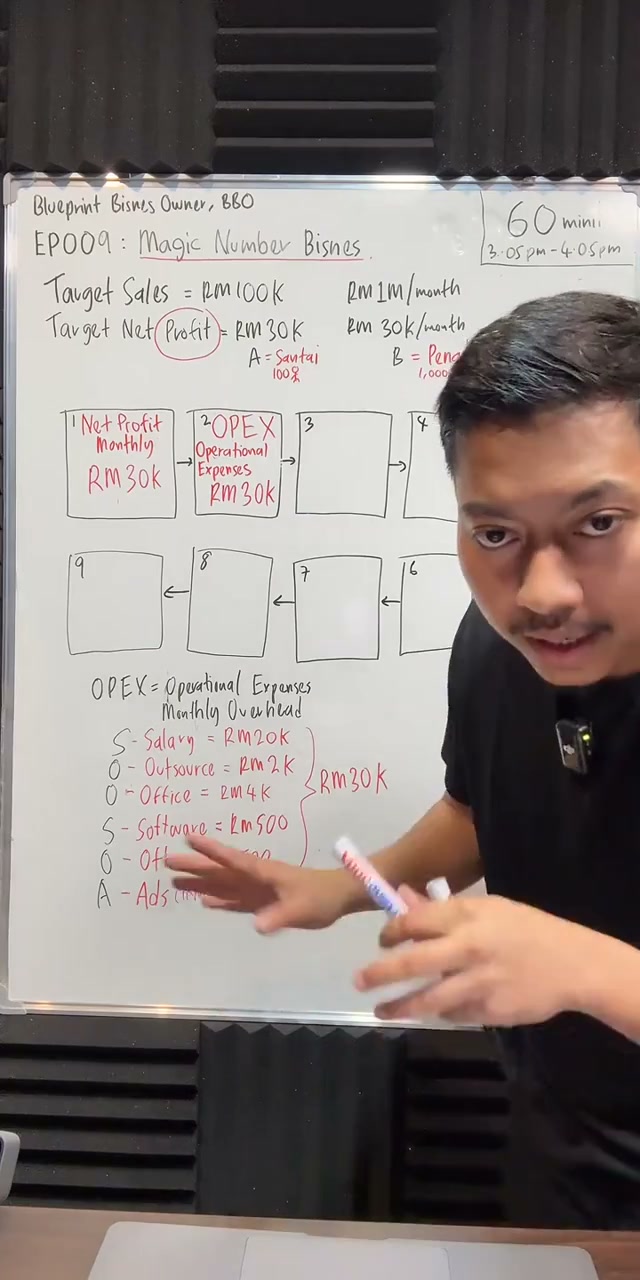
OPEX: SOOSOA dan belanjawan overhead RM30K
SOOSOA merangkumi Gaji, Outsourcing, Pejabat, Perisian, Lain-lain dan Iklan. Jumlah ilustrasi akhir ialah RM20K, RM2K, RM4K, RM500, RM500 dan RM3K: jumlah RM30K sebulan. Anggaran gaji yang lebih tinggi pada mulanya disemak semula menjadi RM20K; jangan menggabungkan kedua-dua versi.
Gaji termasuk gaji pemilik. Outsourcing merangkumi bantuan luaran seperti HR / perakaunan / pemasaran. Label separuh masa sahaja tidak menentukan sama ada seseorang adalah pekerja atau kontraktor.
Pejabat termasuk sewa, utiliti dan internet. Keutamaan Coach Adib untuk perniagaan yang menguntungkan meninggalkan rumah untuk pejabat bukanlah keperluan universal. Harga perisian dan contoh sewa Kuala Lumpur adalah sejarah / tidak disahkan.
Yang lain adalah penyangga sampingan, bukan ASR Alamat. Iklan adalah belanjawan iklan ilustratif. Perbelanjaan iklan yang tinggi tidak menentukan saiz syarikat; penjenamaan, pembungkusan atau perbelanjaan selebriti / R&D boleh mengalihkan kos dan bukannya semestinya menurunkan kos pengambilalihan keseluruhan.
Gunakan kos diklasifikasikan syarikat sendiri daripada menyalin RM30K. Hitung setiap kos sekali: kos buruh pengeluaran / vendor yang termasuk dalam COGS juga tidak boleh dikira dalam overhead untuk perkhidmatan yang sama.
PERKARA YANG PERLU DIINGAT
- Keseluruhan enam jumlah: RM30,000.
- Membezakan overhead berulang dari kos setiap unit.
- Perlakukan pilihan pejabat / pengiklanan sebagai pendapat.
Untung kasar dan kos unit yang diperlukan
Untung kasar yang diperlukan = untung bersih yang dikehendaki + OPEX. RM30K + RM30K = RM60K. Untung kasar adalah jualan kurang kos produk/perkhidmatan; ia bukan pendapatan. Mengurangkan perbelanjaan operasi yang disenaraikan seterusnya untuk mendapatkan untung bersih model ini.
COGS bermaksud kos barang yang dijual. Coach Adib menerangkan kos untuk menyampaikan satu unit: bahan mentah, pembungkusan, penghantaran, caj kilang, buruh dan item lain yang berkaitan. Jumlah papan akhir adalah RM30 + RM1 + RM8 + RM2 = RM41, membetulkan angka bahan RM3 yang diucapkan pada mulanya.
Perlakuan penghantaran / penyimpanan / buruh bergantung kepada apa yang sebenarnya dibeli dan dihantar. Contoh ini bukan klasifikasi perakaunan universal untuk setiap perbelanjaan penghantaran atau penyimpanan.
Untuk perkhidmatan, dia menggunakan COSS, Kos Perkhidmatan Terjual, seperti kos subkontrak kabinet RM1,000 pada jualan RM1,500. Penegasan beliau bahawa ini tidak boleh dipanggil kos jualan adalah penyederhanaan terminologi, bukan pengecualian sejagat.
Peratusan COGS = kos unit / harga jualan. Pada harga jual RM100 dan kos RM50, untung kasar adalah RM50 dan margin kasar adalah lima puluh peratus. Diskon, campuran produk dan harga sebenar yang diwujudkan adalah penting.
PERKARA YANG PERLU DIINGAT
- Sasaran untung kasar adalah RM60K, bukan RM30K.
- Simpan contoh kos unit RM41 berasingan daripada kes peratusan hipotetik kemudian.
- Elakkan mengira kerja pengeluaran dua kali.

Rumus jualan dan kesilapan aritmetik pertengahan
Jualan yang diperlukan = untung kasar yang diperlukan / (1 − pecahan COGS). Papan hijau mengelirukan label sisi kiri COGS%, walaupun formula mengira jualan. Dengan kos kos lima puluh peratus, RM60K / 0.50 = RM120K.
Pada COGS tiga puluh peratus, penjelasan lisan dengan betul mengenal pasti tujuh puluh peratus yang tersisa, kemudian kalkulator sebaliknya membahagikan dengan tiga puluh peratus dan menulis RM200K. Angka itu salah untuk sasaran ini: RM60K / 0.70 = RM85,714.29. Jualan RM200K pada tiga puluh peratus COGS memberikan untung kasar RM140K, bukan RM60K. Pastikan kesalahan sumber ini kelihatan daripada diam-diam mengemukakannya sebagai betul.
Apabila COGS ialah 43%, pengajar tersasul menyebut baki 67% sebelum membetulkannya kepada 57%. RM60,000 ÷ 0.57 = RM105,263.16. Jika jualan dibundarkan kepada RM105,000, untung kasar ialah RM59,850, iaitu RM150 kurang daripada sasaran tepat.
Pemeriksaan terbalik ialah Jualan × (1 − pecahan COGS) = Keuntungan Kasar. Jualan × COGS pecahan memberikan kos, bukan untung kasar. Gelombang rakaman antara perkalian / pengurangan semasa pemeriksaan ini; kedua-dua kuantiti mesti tetap berbeza.
Pada dua puluh peratus COGS pengiraan akhir adalah betul: RM60K / 0.80 = RM75K; RM15K COGS meninggalkan RM60K untung kasar. Dia kemudian memulihkan lima puluh peratus COGS dan jualan RM120K untuk latihan yang tersisa.
Rumus ini mengandaikan margin positif dan peratusan kos yang agak stabil/perbelanjaan am. Ia adalah anggaran perancangan; ia tidak menetapkan permintaan, kapasiti, pengumpulan, cukai atau kos pengiklanan yang berubah pada jumlah sasaran.
PERKARA YANG PERLU DIINGAT
- Kes 30%: jualan diluruskan RM85,714.29.
- Kes 43%: RM105,263.16; baki margin 57%.
- Kes 20%: RM75,000.
- 50% kes akhir: RM120,000.

AOV dan sasaran bulanan, mingguan dan harian
AOV ialah Nilai Purata Perintah: jualan yang direalisasikan dibahagikan dengan pesanan dalam tempoh yang ditentukan. Pelanggan yang membeli lima selendang RM20 membuat pesanan RM100, bukan pesanan RM20. Coach Adib memilih RM200 untuk latihan; ia bukan kos setiap unit.
Perintah bulanan yang diperlukan = RM120K / RM200 = 600. Coach Adib memanggil mereka pelanggan. Secara ketat, AOV mengira pesanan; ini sama dengan pelanggan yang berbeza hanya jika masing-masing membeli sekali dalam tempoh tersebut.
Papan putih menggunakan empat minggu sebulan: 600 / 4 = 150 mingguan. Ia secara berasingan menggunakan tiga puluh hari: 600 / 30 = 20 setiap hari. Ini adalah pendekatan yang berbeza. Dua puluh sehari adalah 140 dalam tujuh hari, bukan 150; jangan mendakwa kedua-duanya membentuk rantaian kalendar yang tepat.
Untuk perniagaan yang dibuka kurang daripada tiga puluh hari, bahagikan dengan hari dagangan sebenar dan bulatkan ke atas kepada sasaran pesanan keseluruhan yang boleh dilaksanakan. AOV sejarah yang lebih lama tidak secara automatik lebih relevan jika harga, produk atau pelanggan berubah.
Berbalik contoh bulanan terakhir: 600 pesanan × RM200 = jualan RM120K; lima puluh peratus kos meninggalkan RM60K untung kasar; RM30K overhead meninggalkan RM30K model untung bersih. Sasaran berangka membantu mengenal pasti jurang; ia tidak menghasilkan pelanggan sendiri.
Mengesan pesanan yang dicapai, AOV, margin kasar dan overhead di samping sasaran. Diskon baru atau peningkatan kos pemenuhan boleh mengubah jumlah yang diperlukan walaupun sasaran harian lama dicapai.
PERKARA YANG PERLU DIINGAT
- 600 pesanan bulanan; purata harian 20 selama 30 hari.
- Perkiraan empat minggu dan tiga puluh hari tidak tepat konsisten.
- Memisahkan pesanan berulang dari pelanggan unik.
Maklumat promosi dan langganan BBO yang bersejarah
Pitch itu menerangkan empat bidang: RM30K keuntungan / kedudukan / harga / nombor ajaib / funnel / trafik; pengambilan pekerja / wawancara / orientasi / komisen; perkongsian / modal / bayaran / keluar; dan akaun aliran tunai / pembukuan. Hasil yang dijanjikan dan templat adalah tuntutan tawaran sejarah.
RM150 dikurangkan kepada RM100 untuk dua puluh lima tempat yang diiklankan, kemudian tujuh pembayaran yang didakwa gagal dibuka semula. Kemudian dua tempat yang tersisa mendapat hitungan mundur dua minit dan tawaran kembali kepada RM150. Jumlah ini berbeza dari episod lain dan tidak boleh diganti.
Akses / sokongan digambarkan sebagai tiga bulan, secara eksplisit bukan seumur hidup, dengan pembaharuan RM150. Dia juga berjanji untuk mengembalikan wang sepenuhnya. Pencatatan itu sendiri tidak menetapkan syarat semasa, ketersediaan atau syarat bayaran balik.
Lima perniagaan, tujuh puluh kakitangan, empat puluh syarikat masa lalu, empat ratus pengambilan, seribu wawancara dan jualan bulanan RM2 hingga 3M adalah laporan diri yang tidak disahkan. Dia membetulkan sijil keuntungan / jualan: angka RM2 hingga 3M adalah jualan, bukan keuntungan.
Hasil di bawah tiga bulan RM30K, tuntutan komisen sebagai motivasi kekal dan generalisasi perkongsian etnik adalah tuntutan promosi / pendapat. Tidak ada formula atau pembelian kursus yang menjamin hasil tersebut.
Terdapat perbincangan penonton tentang kata ganti dan komunikasi staf yang hormat. Ia konteks perbualan, bukan bukti bahawa kata ganti tertentu memastikan kepimpinan yang berkesan.
PERKARA YANG PERLU DIINGAT
- Simpan nombor 25 dan 7 untuk rakaman ini.
- Akses tiga bulan berbeza dengan seumur hidup.
- Membezakan jualan yang dilaporkan dari keuntungan yang dilaporkan.
Rangka kerja empat perniagaan BBC dan menutup
BBC dicadangkan sebagai Komuniti Perniagaan Banyak untuk tahun depan, dengan had keahlian yang diklaim 3,000 dan kira-kira 1,700 hingga 1,800 pembelian. Ini adalah rancangan yang direkodkan, bukan pengesahan komuniti atau katalog hari ini.
Rangkaian empat bisnesnya ialah pendapatan Survival, pendapatan stabil, pendapatan mampan dan pendapatan amal. Kemajuan yang dimaksudkan meliputi keperluan asas, mengurangkan pergantungan pada satu pendapatan, ketahanan jangka panjang dan menyokong keluarga / amal.
Pemilik empat perniagaan tidak menjamin kepelbagaian, kelangsungan hidup dua hingga tiga tahun atau lebihan untuk amal. Perniagaan boleh berkongsi risiko, menggunakan modal kerja dan memerlukan keupayaan pengurusan. Rekod tidak memberikan portfolio atau ramalan tunai.
Kos ziarah premium adalah contoh sejarah yang tidak disahkan. Sesi malam / hari berikutnya adalah jadual sejarah. Rakaman berakhir dengan permintaan tangkapan skrin pelajar dan ucapan motivasi.
PERKARA YANG PERLU DIINGAT
- Perlakukan daya tahan pelbagai perniagaan sebagai matlamat yang memerlukan bukti.
- Simpan bahan komuniti lewat tanpa menyebutnya sebahagian daripada formula sembilan kotak.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| OPEX | Perbelanjaan operasi; belanjawan overhead bulanan yang direkodkan. |
| SOOSOA | Gaji, Outsourcing, Pejabat, Perisian, Lain-lain, Iklan. |
| COGS | Kos Barang yang Dijual. |
| AOV | Nilai pesanan purata; jualan dibahagikan dengan pesanan. |
| BBC | Banyak Komuniti Perniagaan, komuniti yang dicadangkan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Mulakan dengan keuntungan, kemudian tarik sembilan kotak
Buka isi semakan
- Mulakan dengan tempoh yang ditentukan dan ukuran keuntungan.
- Jangan keliru pendapatan dengan keuntungan atau wang tunai.
- Membuat andaian pelanggan/usaha jelas.
2. OPEX: SOOSOA dan belanjawan overhead RM30K
Buka isi semakan
- Keseluruhan enam jumlah: RM30,000.
- Membezakan overhead berulang dari kos setiap unit.
- Perlakukan pilihan pejabat / pengiklanan sebagai pendapat.
3. Untung kasar dan kos unit yang diperlukan
Buka isi semakan
- Sasaran untung kasar adalah RM60K, bukan RM30K.
- Simpan contoh kos unit RM41 berasingan daripada kes peratusan hipotetik kemudian.
- Elakkan mengira kerja pengeluaran dua kali.
4. Rumus jualan dan kesilapan aritmetik pertengahan
Buka isi semakan
- Kes 30%: jualan diluruskan RM85,714.29.
- Kes 43%: RM105,263.16; baki margin 57%.
- Kes 20%: RM75,000.
- 50% kes akhir: RM120,000.
5. AOV dan sasaran bulanan, mingguan dan harian
Buka isi semakan
- 600 pesanan bulanan; purata harian 20 selama 30 hari.
- Perkiraan empat minggu dan tiga puluh hari tidak tepat konsisten.
- Memisahkan pesanan berulang dari pelanggan unik.
6. Maklumat promosi dan langganan BBO yang bersejarah
Buka isi semakan
- Simpan nombor 25 dan 7 untuk rakaman ini.
- Akses tiga bulan berbeza dengan seumur hidup.
- Membezakan jualan yang dilaporkan dari keuntungan yang dilaporkan.
7. Rangka kerja empat perniagaan BBC dan menutup
Buka isi semakan
- Perlakukan daya tahan pelbagai perniagaan sebagai matlamat yang memerlukan bukti.
- Simpan bahan komuniti lewat tanpa menyebutnya sebahagian daripada formula sembilan kotak.
Soalan semak kefahaman
- Kenapa RM200K gagal contoh COGS 30 peratus?
- Apa yang dikira dengan mengalikan jualan dengan COGS%?
- Kenapa 20 setiap hari dan 150 setiap minggu tidak membentuk rantaian kalendar yang tepat?
- Adakah AOV menunjukkan pelanggan unik?
- Apa yang masih perlu diperiksa sebelum memanggil sasaran tunai selepas cukai?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Hitung semula semua empat kes COGS dan cek balik untung kasar.
- Bangun sembilan kotak dengan satu tempoh yang jelas.
- Gunakan hari dagangan sebenar dan membezakan pesanan dari pembeli unik.
- Kos rekod yang dihapuskan daripada model untung bersih yang dipermudah.
- Simpan kesilapan sumber asal di samping pengiraan yang diperbetulkan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Judul katalog EP008 2 berbeza dengan papan putih EP009. Jam yang diumumkan berbeza dengan rakaman kira-kira lapan puluh satu minit. Ini adalah contoh perancangan yang dipermudah, bukan ramalan selepas cukai / aliran tunai atau hasil yang dijamin. Perkataan harfiah masih memerlukan pengesahan audio.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.