BBS / Owner Salary / Pelajaran 20
Don't Overexpand
Pemilihan skrin, peralatan dan pengembangan tawaran menggunakan kapasiti, pulangan dan tumpuan operasi.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Tiga perangkap ialah Overhire, Overinvest dan Overproduct: pekerja terlalu ramai, pelaburan berlebihan dan terlalu banyak produk. Berdasarkan kegagalan peribadi, pengajar mencadangkan kriteria pulang modal 24 bulan dan tumpuan kepada beberapa tawaran yang kuat. Kriteria itu ialah pilihan penilaian beliau, bukan jaminan keselamatan pelaburan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Don't Overexpand
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
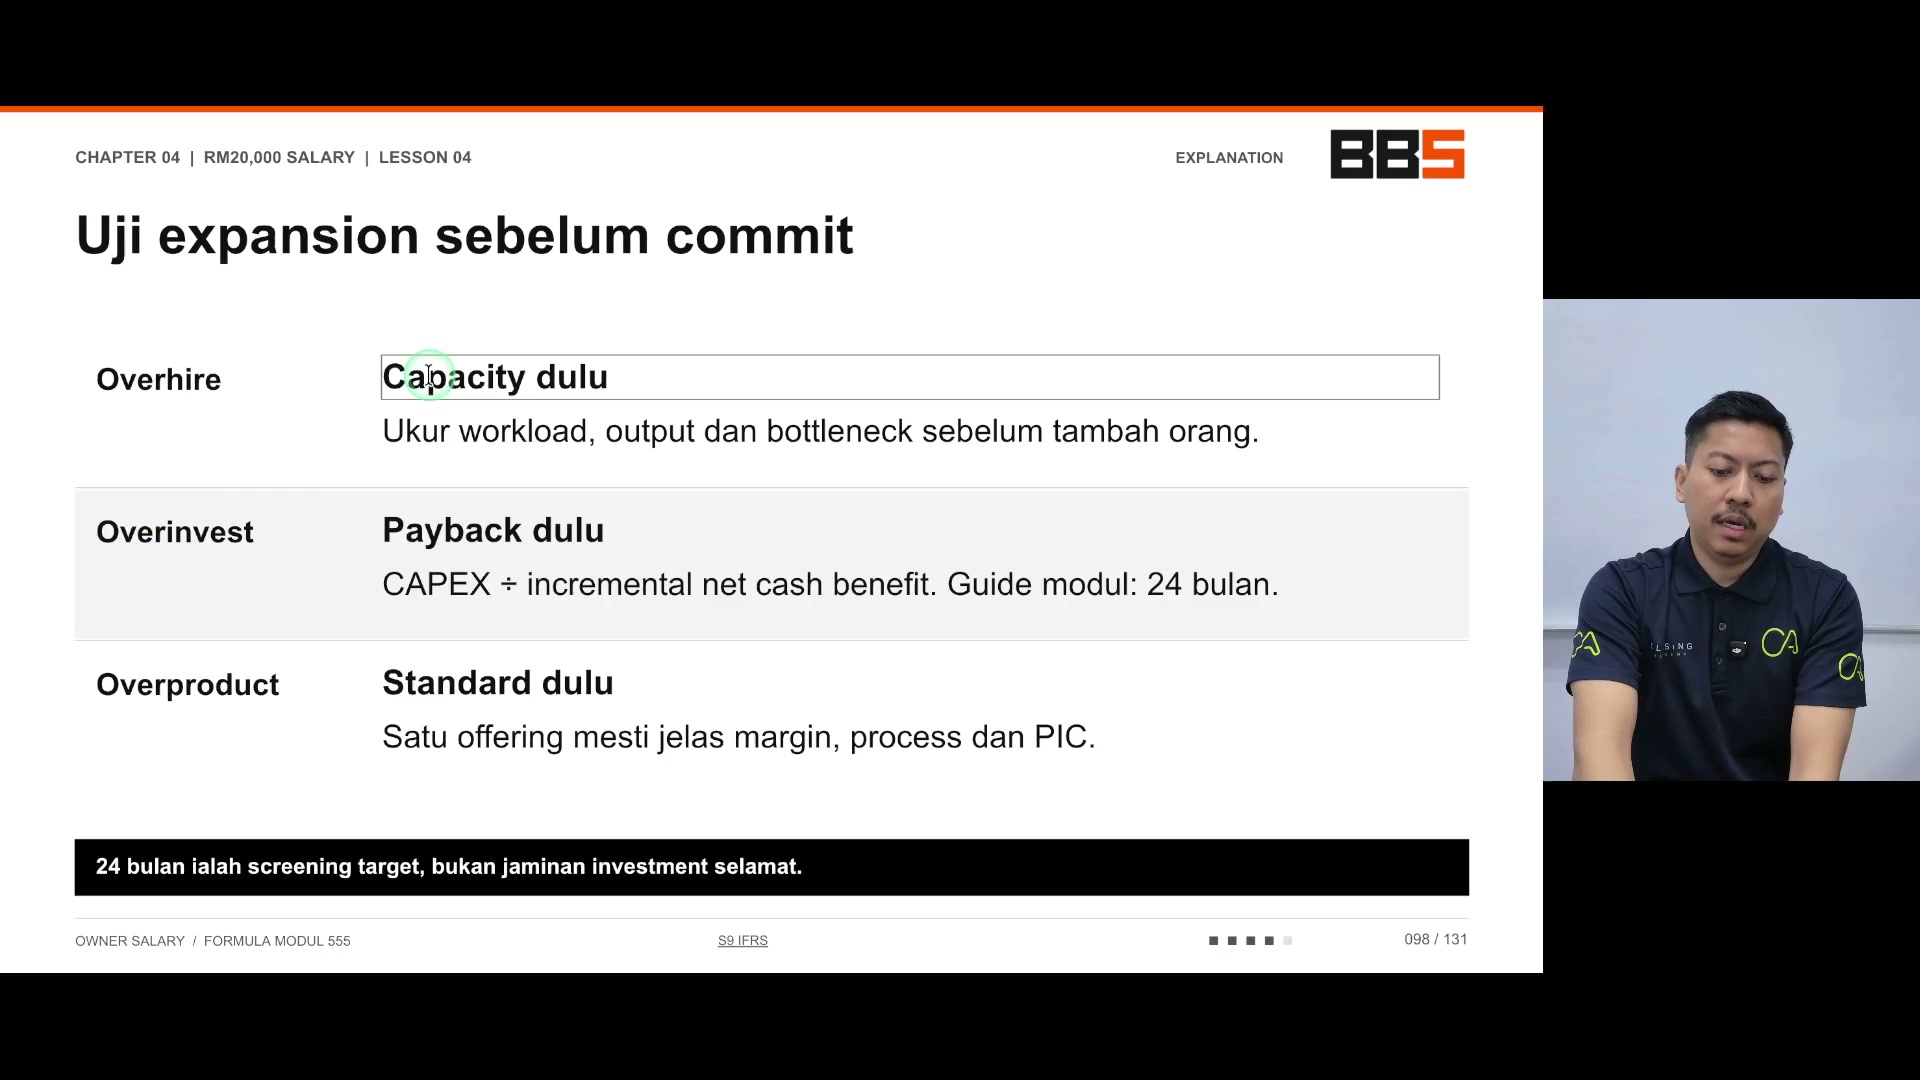
Kapasiti dan fokus tawaran
Semak beban kerja, hasil kerja dan kesesakan proses sebelum menambah pekerja. Angka 40 jam seminggu dan 160 jam sebulan digunakan sebagai contoh ringkas; ia bukan peraturan pekerjaan atau alasan untuk mengabaikan beban kerja sebenar.
Permintaan kakitangan harus dinilai dengan keupayaan sebenar dan keperluan perkhidmatan dan bukannya dipecat secara automatik. Bahasa kasarnya menggambarkan keutamaan beliau untuk bukti sebelum mengembangkan.
Menambah terlalu banyak perkhidmatan / produk yang tidak berkaitan boleh membahagikan perhatian dan merumitkan penyampaian. Contoh bengkelnya mencampurkan pembaikan dan cuci kereta untuk menggambarkan risiko itu; ia tidak membuktikan gabungan seperti itu selalu gagal.
Lebih sedikit tawaran Killer Product adalah cadangan beliau. Dua tawaran atau tiga perkhidmatan yang kuat di antara sepuluh adalah pilihan hipotetik, bukan optimum universal.
PERKARA YANG PERLU DIINGAT
- Periksa beban kerja dan masalah.
- Memerlukan margin/proses/PIC yang jelas untuk tawaran.
Pembalasan berasingan daripada hutang dan perakaunan
Mesin awal RM120K dibahagikan dengan dua puluh empat bulan menunjukkan sasaran pemulihan bulanan RM5K. Sasaran itu bukan secara automatik ansuran pinjaman, COGS atau pelemahan perakaunan.
Mesin RM240K yang dipaparkan dengan faedah bulanan bersih tambahan RM6K mengambil masa empat puluh bulan; pada RM12K ia mengambil masa dua puluh bulan. Untuk dua puluh empat bulan, faedah bersih yang diperlukan adalah RM10K / bulan.
Faedah yang dianggarkan perlu dikira selepas kos operasi tambahan, tetapi sebelum kos pembiayaan dalam contoh ini. Bayaran hutang dan risiko masih perlu disemak. Memenuhi kriteria pulang modal 24 bulan tidak membuktikan bahawa pembelian itu selamat, berguna atau tahan lama.
Empat puluh bulan adalah tiga tahun empat bulan, walaupun narasi secara longgar bertanya sama ada mesin akan bertahan empat tahun. Bandingkan hayat, penyelenggaraan, penggunaan dan pembiayaan dan bukannya menyamakan mereka dengan satu pembahagian mudah.
Outsourcing boleh mengelakkan pembelian awal tetapi tidak secara automatik lebih murah atau sesuai. Rakaman ini menggambarkan pertukaran tanpa perbandingan yang lengkap.
PERKARA YANG PERLU DIINGAT
- Gunakan faedah tunai bersih tambahan dalam skrin yang dinyatakan.
- Simpan pengeluaran penagihan, pembayaran balik dan perakaunan yang berbeza.

Pertumbuhan dan kawalan baki
Coach Adib berpendapat kewangan boleh menahan pengasas yang bersemangat berorientasikan jualan, sementara pemasaran boleh membantu pengasas yang ragu-ragu berorientasikan operasi berkembang dengan maklumat. Generalisasi keperibadian ini adalah retorika kursus dan bukannya diagnosis individu.
Pelajaran ini memihak kepada perniagaan yang kelihatan menguntungkan daripada pembelian status. Sejarahnya dari banyak syarikat/pejabat adalah laporan sendiri, tidak diaudit dalam rakaman ini.
Mengelakkan pengembangan yang berlebihan bukanlah arah untuk mengelakkan semua pertumbuhan. Ia bermakna perniagaan sebenar mesti menyokong komitmen dan keperluan keupayaan.
PERKARA YANG PERLU DIINGAT
- Simpan cita-cita pertumbuhan terikat kepada bilangan dan keupayaan.
- Tinjau tawaran yang lemah sebelum menambah lagi.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| CAPEX | Perbelanjaan modal dalam contoh peralatan. |
| Payback | Tempoh yang dipermudah untuk faedah tunai bersih tambahan untuk memulihkan kos awal. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Kapasiti dan fokus tawaran
Buka isi semakan
- Periksa beban kerja dan masalah.
- Memerlukan margin/proses/PIC yang jelas untuk tawaran.
2. Pembalasan berasingan daripada hutang dan perakaunan
Buka isi semakan
- Gunakan faedah tunai bersih tambahan dalam skrin yang dinyatakan.
- Simpan pengeluaran penagihan, pembayaran balik dan perakaunan yang berbeza.
3. Pertumbuhan dan kawalan baki
Buka isi semakan
- Simpan cita-cita pertumbuhan terikat kepada bilangan dan keupayaan.
- Tinjau tawaran yang lemah sebelum menambah lagi.
Soalan semak kefahaman
- Apakah tiga perangkap itu?
- Adakah memenuhi kriteria pulang modal 24 bulan sudah membuktikan bahawa pembelian mesin itu selamat? Mengapa?
- Berapa lama 40 bulan dalam tahun/bulan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Tentukan halangan semasa sebelum mengupah.
- Mengira kedua-dua bayaran balik mesin.
- Memisahkan pembayaran balik hutang daripada sasaran pemulihan.
- Tinjau margin tawaran, proses dan PIC.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh belanjawan / pengurusan Coach Adib, bukan kos pasaran yang disahkan, hak gaji atau nasihat kewangan peribadi. Pengesahan audio kata demi kata masih belum selesai.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.