BBS / Cost Structure / Pelajaran 26
Financial Statements
Baca keuntungan, pergerakan tunai dan kedudukan kewangan bersama-sama, menyelaraskan contoh nombor asal kursus.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Financial Statements menutup Cost Structure dengan P&L, aliran tunai dan kunci kira-kira. Pembelian aset serta bayaran liabiliti ditunjukkan mengubah kedudukan kewangan. Pelajaran menyelaraskan PAT RM6,840, tunai RM23,000 dan aset RM39,000 sebelum membincangkan pertumbuhan yang menjaga ketahanan kewangan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Financial Statements
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Tiga pandangan tentang satu perniagaan
P&L mengukur pendapatan/biaya dan keuntungan dalam tempoh tertentu. Aliran tunai menjelaskan pergerakan tunai; neraca menunjukkan aset, liabiliti dan ekuiti pada tarikh tertentu. Frasa Coach Adib tiga pernyataan wajib tidak menetapkan setiap entiti keperluan pelaporan undang-undang yang lengkap.
Perniagaan pada mulanya boleh kehilangan wang sementara wang tunai yang dibiayai pinjaman menyokong operasi. Simpanan tunai tidak membuktikan keuntungan, dan keuntungan tidak membuktikan kewajipan boleh dibayar.
Narasi memanggil tangkapan skrin baki bank penyata aliran tunai. Ini adalah analogi untuk tunai yang tersedia, bukan penyata pergerakan lengkap; jadual asal kemudian menyenaraikan secara berasingan aliran operasi, pembelian aset dan pembiayaan.
Persamaan adalah aset = liabiliti + ekuiti, jadi ekuiti = aset − liabiliti. Perkataan awal yang dikatakannya yang mengurangkan liabiliti untuk mendapatkan aset tidak konsisten dengan persamaan.
Aset termasuk wang tunai, tuntutan, deposit, peralatan dan inventori. Liabiliti termasuk pinjaman, hutang dan cukai yang perlu dibayar. Ekuiti merangkumi modal yang dibayar dan keuntungan ditahan; ASR hasil pulangan bermaksud keuntungan ditahan di sini.
PERKARA YANG PERLU DIINGAT
- Memisahkan prestasi tempoh dari kedudukan tarikh.
- Gunakan persamaan secara konsisten.
Imej imbangan dan kesan transaksi
Gambar sumber menunjukkan jumlah dolar; Coach Adib meminta kita membayangkan ringgit. Wang tunai 9,500 + peralatan 5,000 + inventori 15,000 + penerimaan 20,000 = aset 49,500. Pembekal dibayar 21,750 + baki kad 5,250 = liabiliti 27,000; ekuiti 22,500 mengimbangi.
Bayar pembekal 1,000: tunai 8,500, aset 48,500, pembekal dibayar 20,750, liabiliti 26,000, ekuiti tidak berubah 22,500. 21,000 yang dituturkan dibulatkan / tidak konsisten dengan 21,750 asal.
Jika kad 5,250 kemudian dibayar selepas pembayaran pembekal itu, tunai adalah 3,250, aset 43,250 dan liabiliti 20,750; ekuiti masih 22,500. Jika dibayar terus dari 9,500 asal tanpa transaksi pertama, tunai akan menjadi 4,250. Simpan urutan secara jelas.
Membeli 3,000 komputer riba dari 15,000 tunai meninggalkan 12,000 tunai + 3,000 peralatan, jumlah aset 15,000 di bawah contoh pengiktirafan awal yang mudah. Ia tidak membayar balik pinjaman atau mengubah liabiliti hanya dengan membeli.
Pendapatan yang diterima/nilai buku peralatan tidak dijamin tunai yang boleh diwujudkan dengan segera. Tuntutan setiap pembelian menjadi aset adalah terlalu luas: pembelian boleh menjadi perbelanjaan. Dividen mengurangkan ekuiti yang relevan, bukan secara automatik baki modal yang dibayar.
PERKARA YANG PERLU DIINGAT
- Lacak kedua-dua belah setiap transaksi.
- Jangan menyamakan nilai buku dengan hasil jualan yang dijamin.

P&L bersepadu, tunai dan neraca
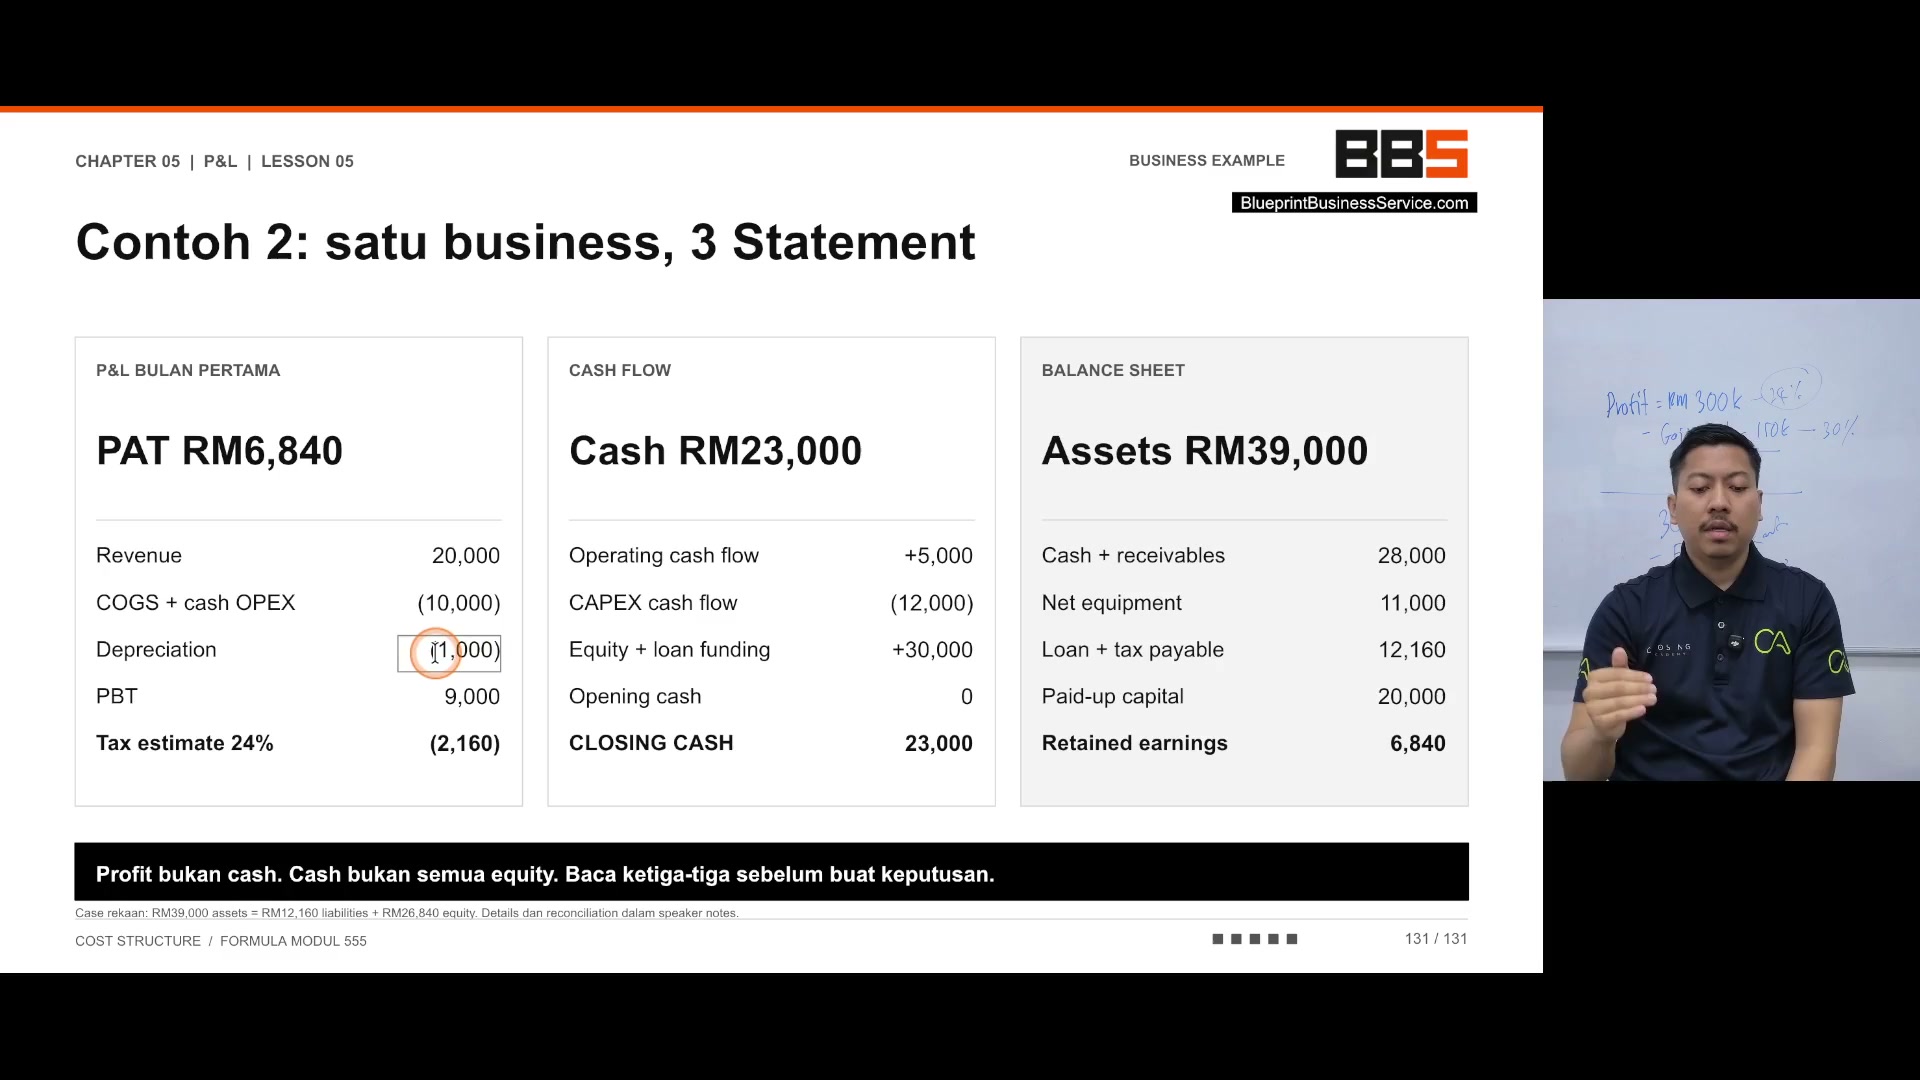
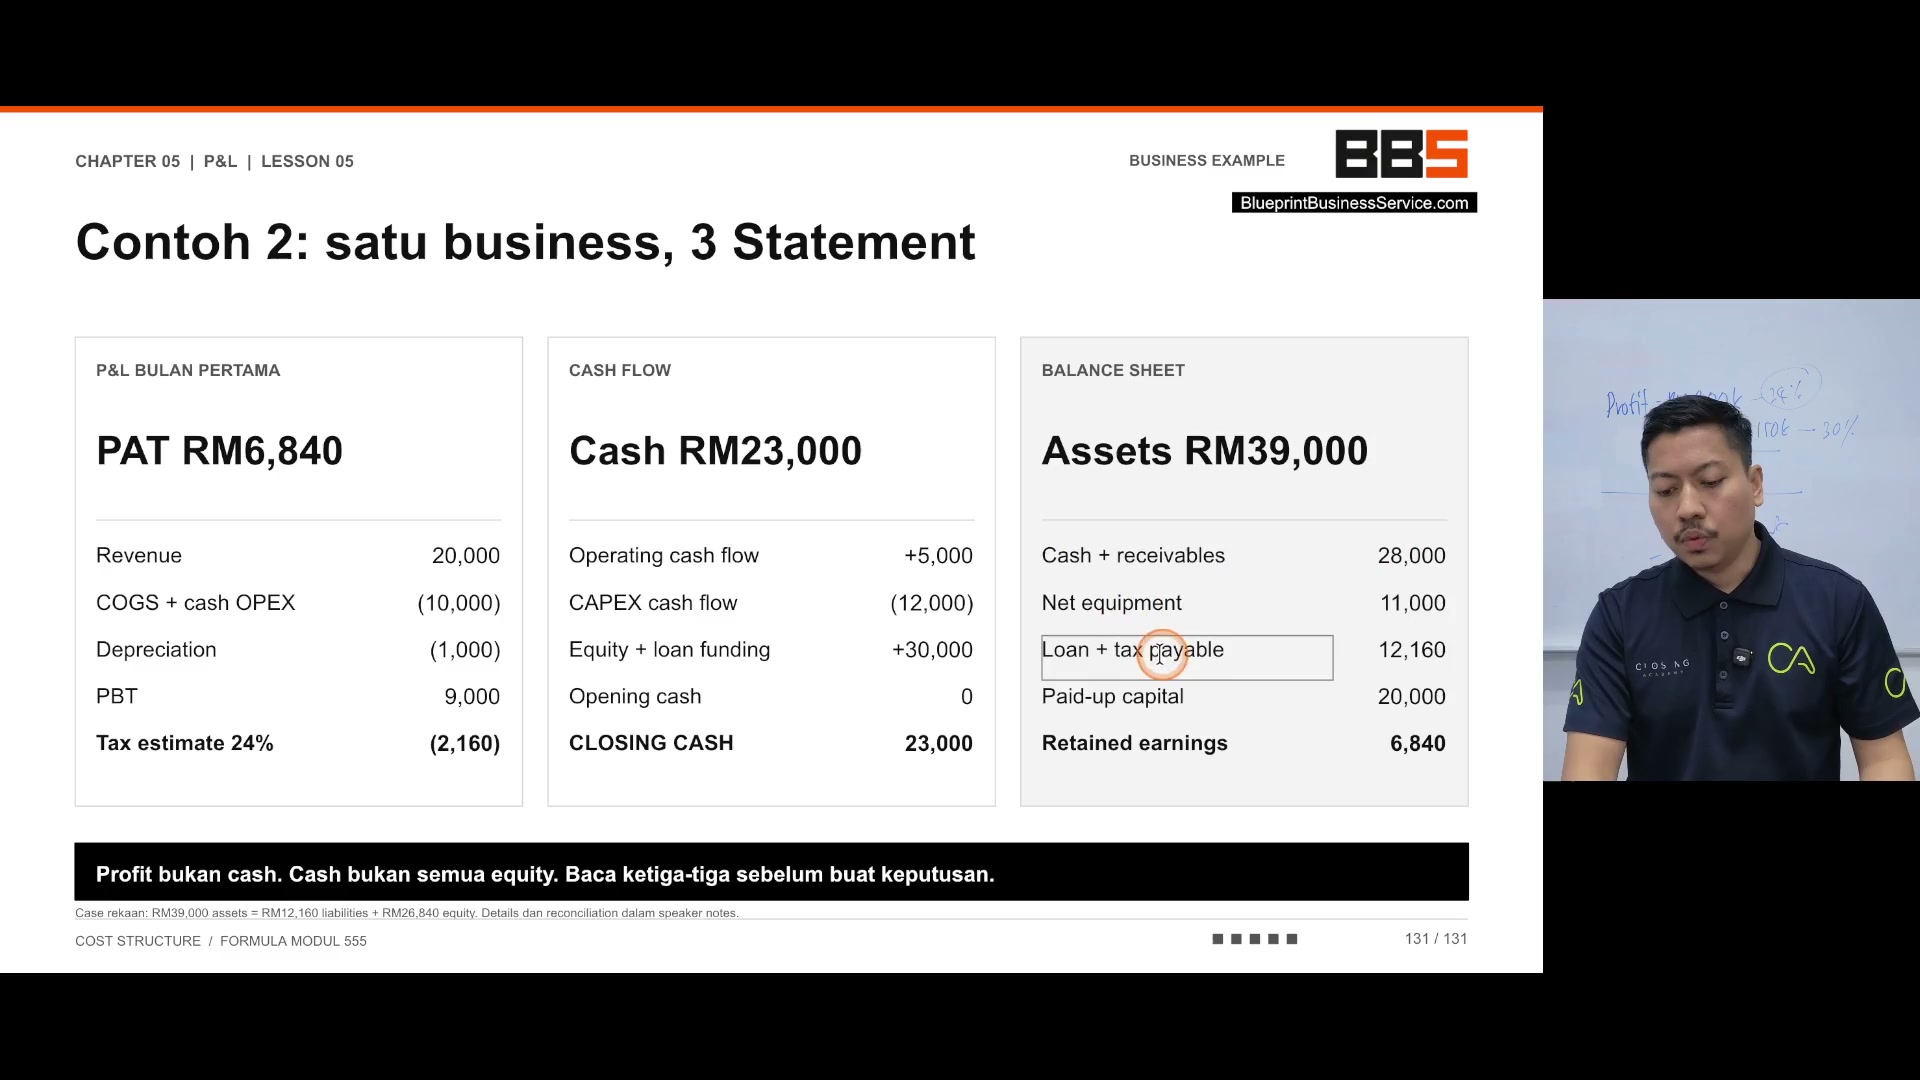
P&L: pendapatan RM20K − COGS/cash OPEX RM10K − susut nilai RM1K = PBT RM9K; diandaiankan 24% cukai RM2,160 memberikan PAT RM6,840. Perkataan RM9,800 PBT tidak konsisten dengan slaid.
Tunai: operasi + RM5K − CAPEX RM12K + pembiayaan ekuiti / pinjaman RM30K + pembukaan RM0 = penutupan RM23K. PAT dan tunai penutupan berbeza kerana pembiayaan, pembelian aset, koleksi dan item bukan tunai mempunyai kesan yang berbeza.
Aset: tunai/pendapatan RM28K + peralatan bersih RM11K = RM39K. Liabiliti: pinjaman/cukai yang perlu dibayar RM12,160. Ekuiti: modal yang dibayar RM20K + keuntungan yang tidak dikurangkan RM6,840 = RM26,840. RM12,160 + RM26,840 = RM39K.
Selaras dengan baris gabungan, penerimaan adalah RM5K jika tunai adalah RM23K, dan pinjaman RM10K jika cukai yang belum dibayar adalah RM2,160. Ini adalah kesimpulan aritmetik di bawah model sederhana jadual, bukan transaksi yang disahkan secara bebas. Mereka menyelaraskan pembiayaan RM30K sebagai ekuiti RM20K / pinjaman RM10K.
Asalnya memanggil bulan ini satu; narasi bergeser ke bulan tiga / empat tanpa mewujudkan kes lain. Gunakan slides biasa tempoh. Tiada penyata kewangan perniagaan sebenar atau laporan audit disediakan.
PERKARA YANG PERLU DIINGAT
- Menyelaraskan ketiga-tiga pandangan.
- Simpan komponen yang disimpulkan dilabel.
Kewangan dan pertumbuhan pertahanan
Coach Adib menggesa perhitungan sebelum cawangan, pengambilan atau peralatan daripada perasaan usus. pertahanan adalah serangan terbaik rangka kerja melindungi margin, bakat / pasukan dan jenama sambil membangunkan keupayaan pertumbuhan.
Pertumbuhan kerjaya / penerus boleh mengurangkan pergantungan pada orang utama; beberapa pembekal boleh melindungi bekalan; pemasar kedua / bayangan boleh mengurangkan pergantungan. Ini adalah contoh, bukan jaminan pertumbuhan organik atau pembenaran untuk kos berganda yang tidak perlu.
Pengekalan / pelanggan berulang dan peningkatan perkhidmatan / ulasan yang sebenar disebut sebagai langkah pertahanan. Melindungi ulasan tidak bermaksud membuat maklum balas pelanggan.
Pernyataan kewangan / ekstrovert dan lebih banyak wang membuat pemilik bodoh adalah generalisasi retorika. Titik kajian yang boleh dipindahkan adalah kos, komitmen dan faedah yang jelas, bukan diagnosis keperibadian.
Menggunakan modal kecil dengan berkesan, tetapi alat yang mencukupi, kualiti penghantaran dan komitmen masih penting. Laporan suku tahunan yang boleh dipercayai dan angka pemeriksaan adalah sistem maklum balas yang disukai oleh Coach Adib; satu kenyataan seimbang sahaja tidak membuktikan setiap transaksi adalah betul atau bebas penipuan.
PERKARA YANG PERLU DIINGAT
- Menilai pelaburan ketahanan dengan kos dan bukti.
- Melindungi perkhidmatan dan margin tanpa bergantung pada slogan.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Receivable | Jumlah hutang pelanggan dalam model. |
| Retained earnings | Keuntungan perakaunan yang tidak didistribusikan yang terkumpul dalam ekuiti. |
| Balance sheet | Aset, liabiliti dan ekuiti pada tarikh tertentu. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Tiga pandangan tentang satu perniagaan
Buka isi semakan
- Memisahkan prestasi tempoh dari kedudukan tarikh.
- Gunakan persamaan secara konsisten.
2. Imej imbangan dan kesan transaksi
Buka isi semakan
- Lacak kedua-dua belah setiap transaksi.
- Jangan menyamakan nilai buku dengan hasil jualan yang dijamin.
3. P&L bersepadu, tunai dan neraca
Buka isi semakan
- Menyelaraskan ketiga-tiga pandangan.
- Simpan komponen yang disimpulkan dilabel.
4. Kewangan dan pertumbuhan pertahanan
Buka isi semakan
- Menilai pelaburan ketahanan dengan kos dan bukti.
- Melindungi perkhidmatan dan margin tanpa bergantung pada slogan.
Soalan semak kefahaman
- Adakah tangkapan skrin baki bank laporan aliran tunai lengkap?
- Kenapa PAT RM6,840 boleh hidup bersama dengan wang tunai RM23K?
- Adakah persamaan seimbang sahaja membuktikan tiada penipuan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Persamakan gambar yang disemak dan kedua-dua urutan pembayaran.
- Membina semula contoh tiga pernyataan.
- Tentukan satu contoh ketahanan dan kos / andaian yang hilang.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.