BBS / Cost Structure / Pelajaran 25
Dividend
Kajian berasingan, keupayaan untuk memenuhi komitmen, kelulusan dan pengedaran di bawah contoh dividen yang direkodkan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
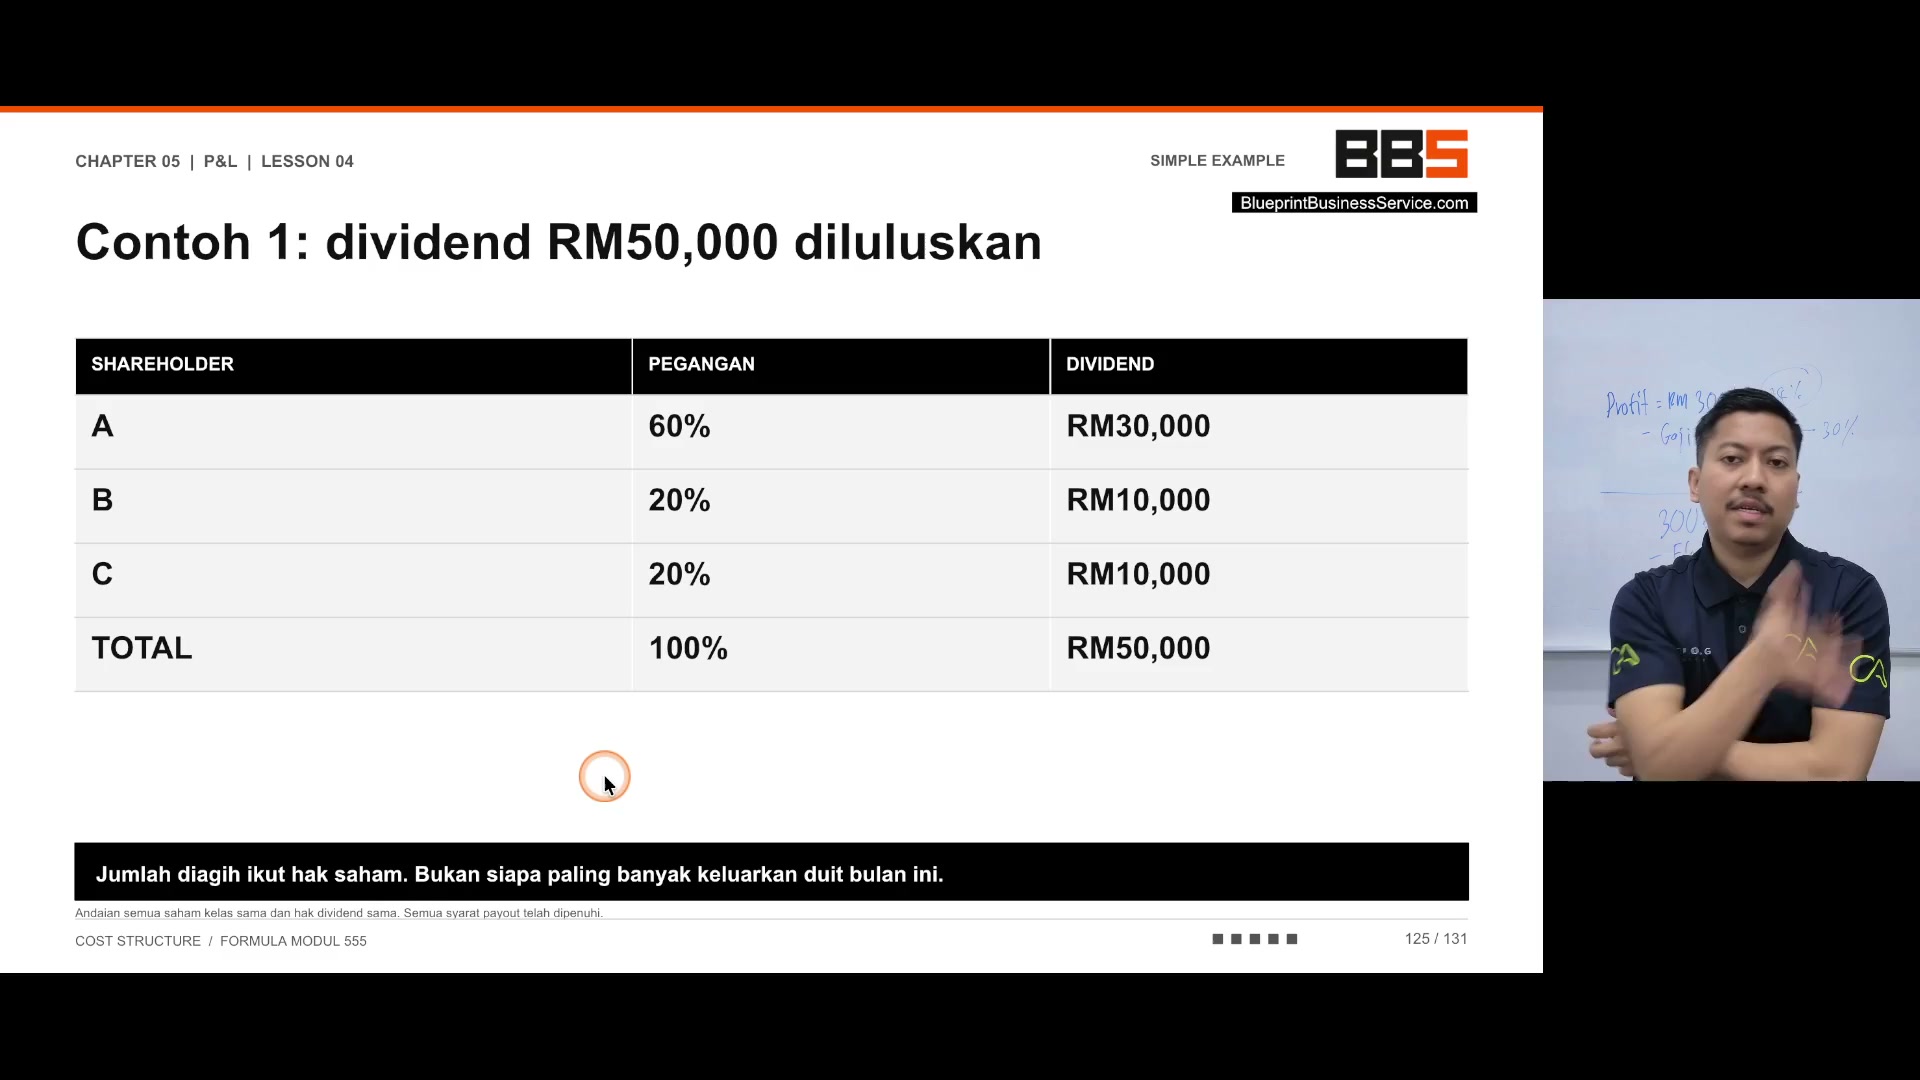
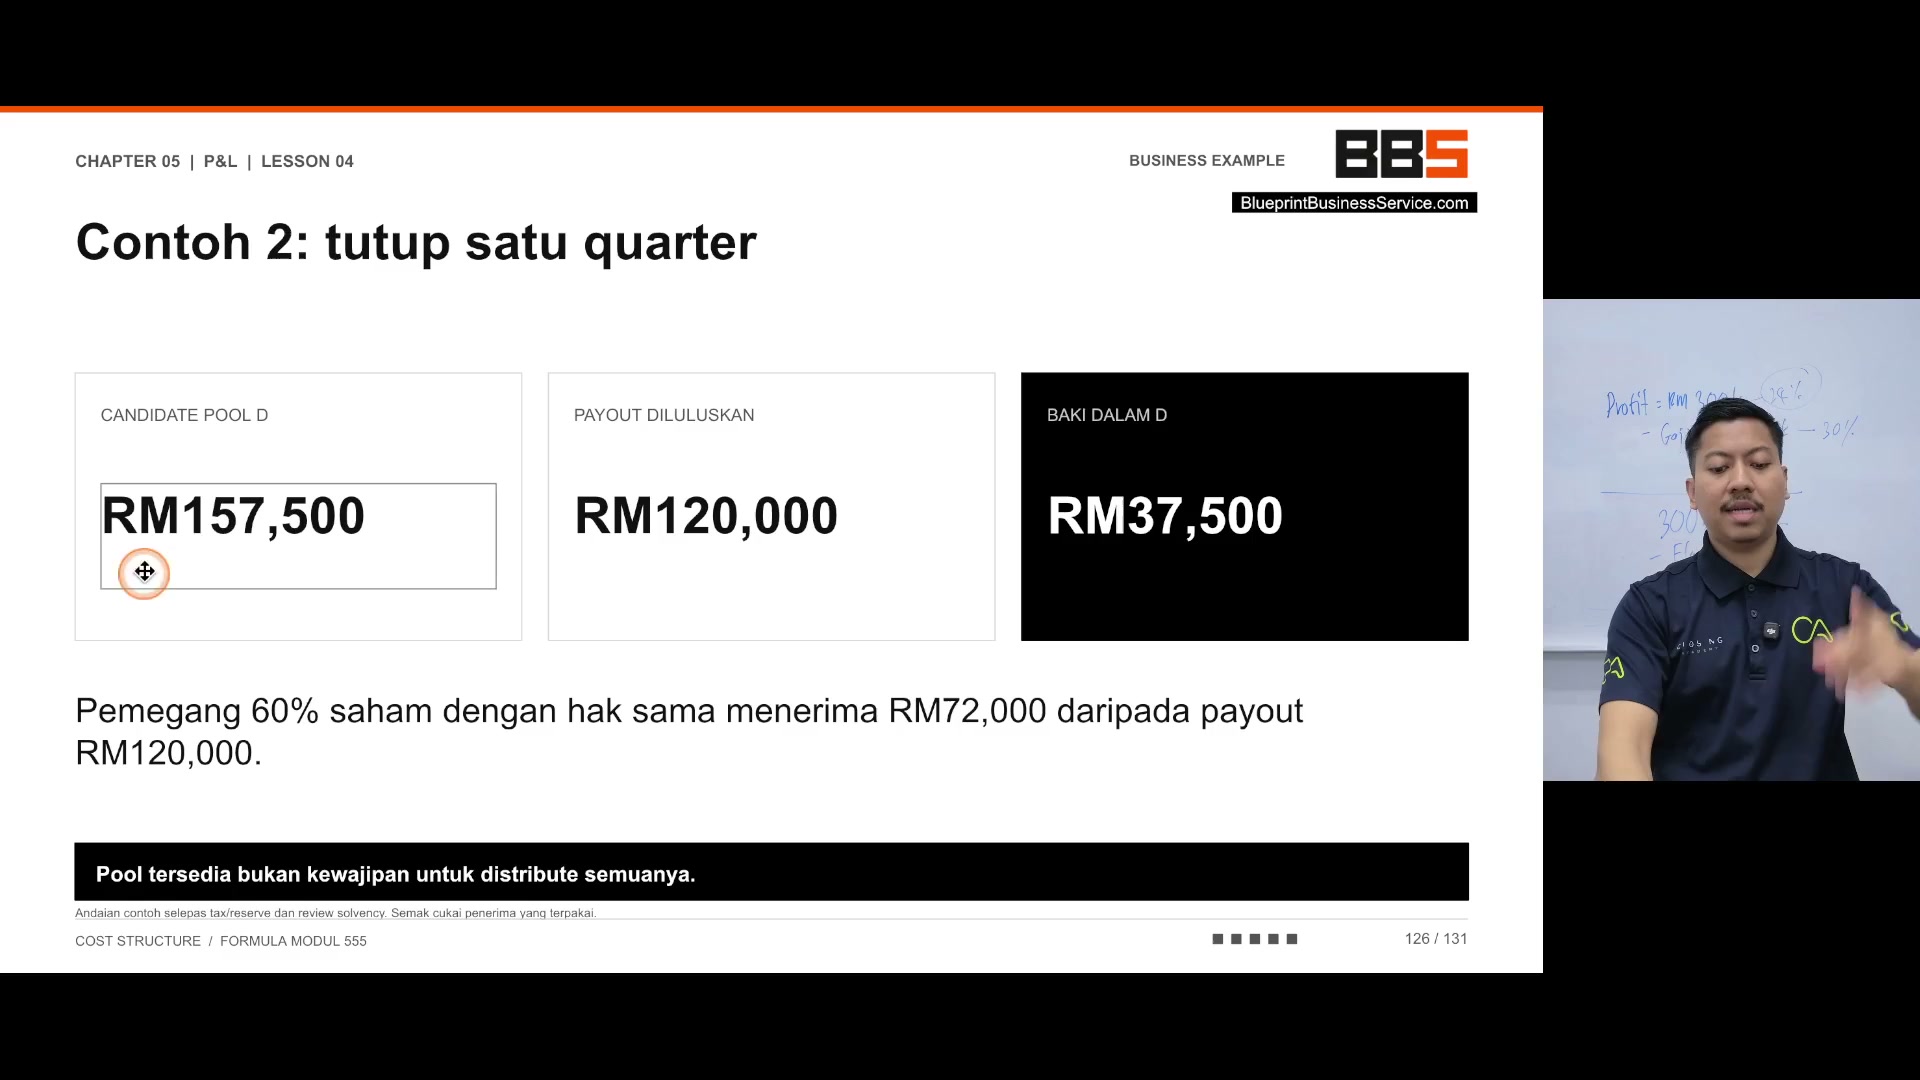
Dividend mencadangkan penyelarasan akaun dan semakan setiap suku tahun sebelum agihan dibayar. Contohnya membahagikan RM50,000 mengikut nisbah 60/20/20. Daripada kumpulan dividen suku tahunan RM157,500, hanya RM120,000 diluluskan untuk agihan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Dividend
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Ulasan dan keupayaan untuk meneruskan
Coach Adib meminta akaun ditutup / disamakan, kajian keuntungan / tunai, penilaian solvensi, kelulusan lembaga dan rekod sebelum diedarkan. Dia memanggil kerja suku tahunan sebagai audit, tetapi tidak mewujudkan audit rasmi wajib setiap suku atau prosedur undang-undang yang lengkap.
Contoh hutang dua belas bulan adalah ujian tunai yang dipermudahkan: komitmen bulanan RM10K memerlukan RM120K selama dua belas bulan. Itu sahaja tidak menubuhkan kelayakan, keuntungan yang boleh diedarkan, perlindungan pengarah atau semua kewajipan lain.
Pencerita menerangkan resolusi dengan bantuan setiausaha syarikat dan pembayaran melalui bank. Hak sebenar, kelulusan, tarikh akhir dan cukai penerima tidak ditentukan oleh penerangan ringkas ini.
Tuntutan bahawa tiada dividen membuat saham palsu atau bahawa pengarah mesti dikeluarkan untuk mengekalkan keuntungan adalah retorikal. Kepemilikan boleh mempunyai nilai dan hak tanpa pembayaran suku tahunan tertentu; tadbir urus tidak boleh dikurangkan kepada kekecewaan pelabur.
PERKARA YANG PERLU DIINGAT
- Periksa lebih daripada baki akaun.
- Tinjauan pengurusan suku tahunan yang berasingan dari audit undang-undang.
Hak dan pengedaran separa
Untuk RM50K yang diluluskan dan hak dividen yang sama dalam satu kelas saham: pemegang enam puluh peratus RM30K; dua pemegang dua puluh peratus RM10K masing-masing. Sebarkan mengikut hak yang berlaku, bukan siapa yang menyumbang wang paling banyak pada bulan itu.
Kolam suku tahunan yang tepat mengikuti RM52,500 bulanan × tiga = RM157,500. Jumlah RM50K × tiga/RM150K/RM156K adalah angka kasar/alternatif, bukan jadual yang tepat.
Pembayaran RM120K yang diluluskan meninggalkan RM37,500. Pemegang enam puluh peratus mendapat RM72K; pemegang dua puluh peratus RM24K masing-masing. Jika hanya seluruh kumpulan yang diluluskan dengan hak yang sama, jumlahnya akan berbeza.
Coach Adib mengosongkan akaun jika dikehendaki berkaitan dengan kumpulan calon yang dikaji, bukan kuasa untuk mencabut tunai operasi atau mengabaikan syarat yang dinyatakan. Kolam yang tersedia bukan kewajipan untuk mengedarkan semua.
PERKARA YANG PERLU DIINGAT
- Gunakan pembayaran yang diluluskan sebagai penyebut.
- Simpan kumpulan yang dikekalkan berbeza dari rizab operasi.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Solvency review | Kursus ini adalah penilaian keupayaan untuk memenuhi komitmen; contoh ringkasnya bukan ujian undang-undang yang lengkap. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Ulasan dan keupayaan untuk meneruskan
Buka isi semakan
- Periksa lebih daripada baki akaun.
- Tinjauan pengurusan suku tahunan yang berasingan dari audit undang-undang.
2. Hak dan pengedaran separa
Buka isi semakan
- Gunakan pembayaran yang diluluskan sebagai penyebut.
- Simpan kumpulan yang dikekalkan berbeza dari rizab operasi.
Soalan semak kefahaman
- Adakah audit rasmi suku tahunan ditetapkan sebagai wajib?
- Adakah kumpulan calon perlu dibayar sepenuhnya?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Mengira dua pembayaran yang diluluskan dan kumpulan yang ditahan.
- Senaraikan keputusan yang akaun D sahaja tidak dapat menyelesaikan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.