00:00:00–00:00:15

Financial Statement. Setiap syarikat kena ada 3 statement wajib. Dan bila anda belajar pasal benda ni, anda telah menjadi entrepreneur yang bertanggungjawab terhadap kebajikan syarikat. Sebab apa? 3 benda.
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
Financial Statement. Setiap syarikat kena ada 3 statement wajib. Dan bila anda belajar pasal benda ni, anda telah menjadi entrepreneur yang bertanggungjawab terhadap kebajikan syarikat. Sebab apa? 3 benda.
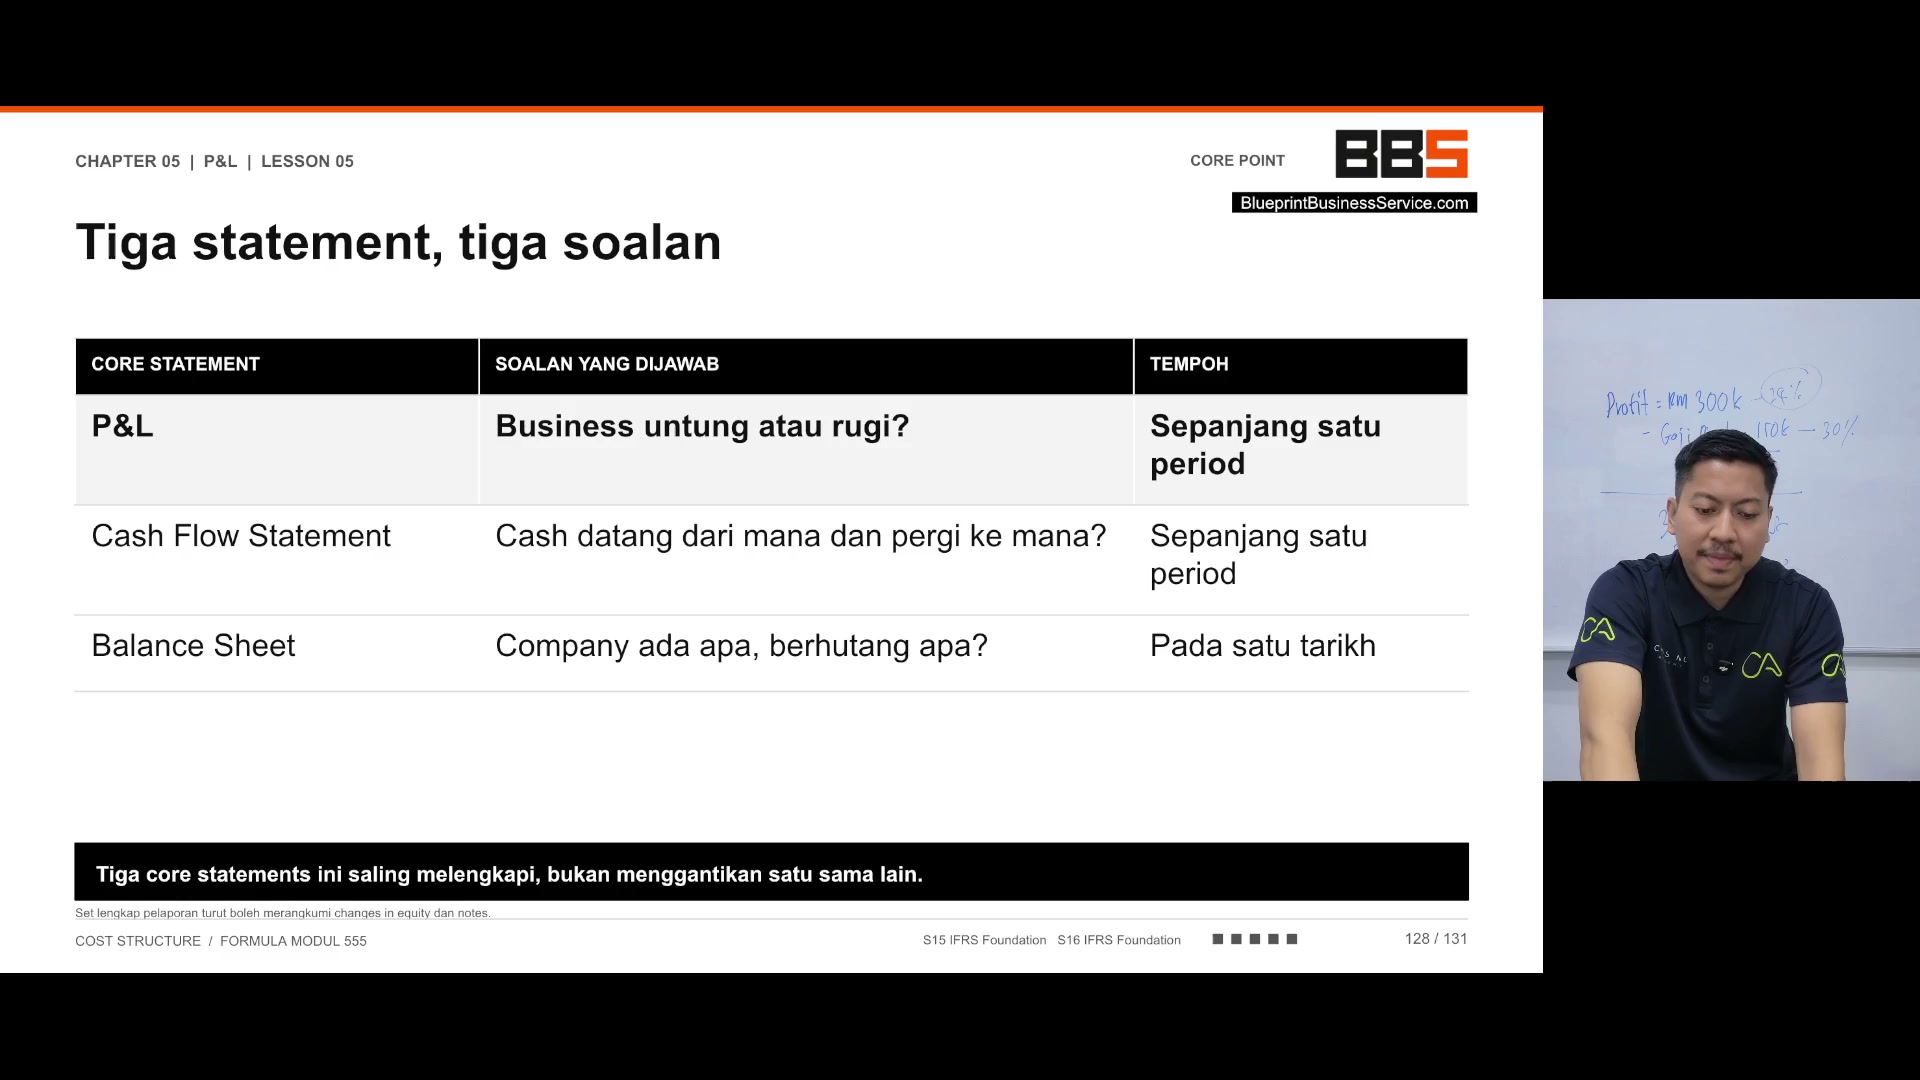
Financial Statement. Setiap syarikat kena ada 3 statement wajib. Dan bila anda belajar pasal benda ni, anda telah menjadi entrepreneur yang bertanggungjawab terhadap kebajikan syarikat. Sebab apa? 3 benda.
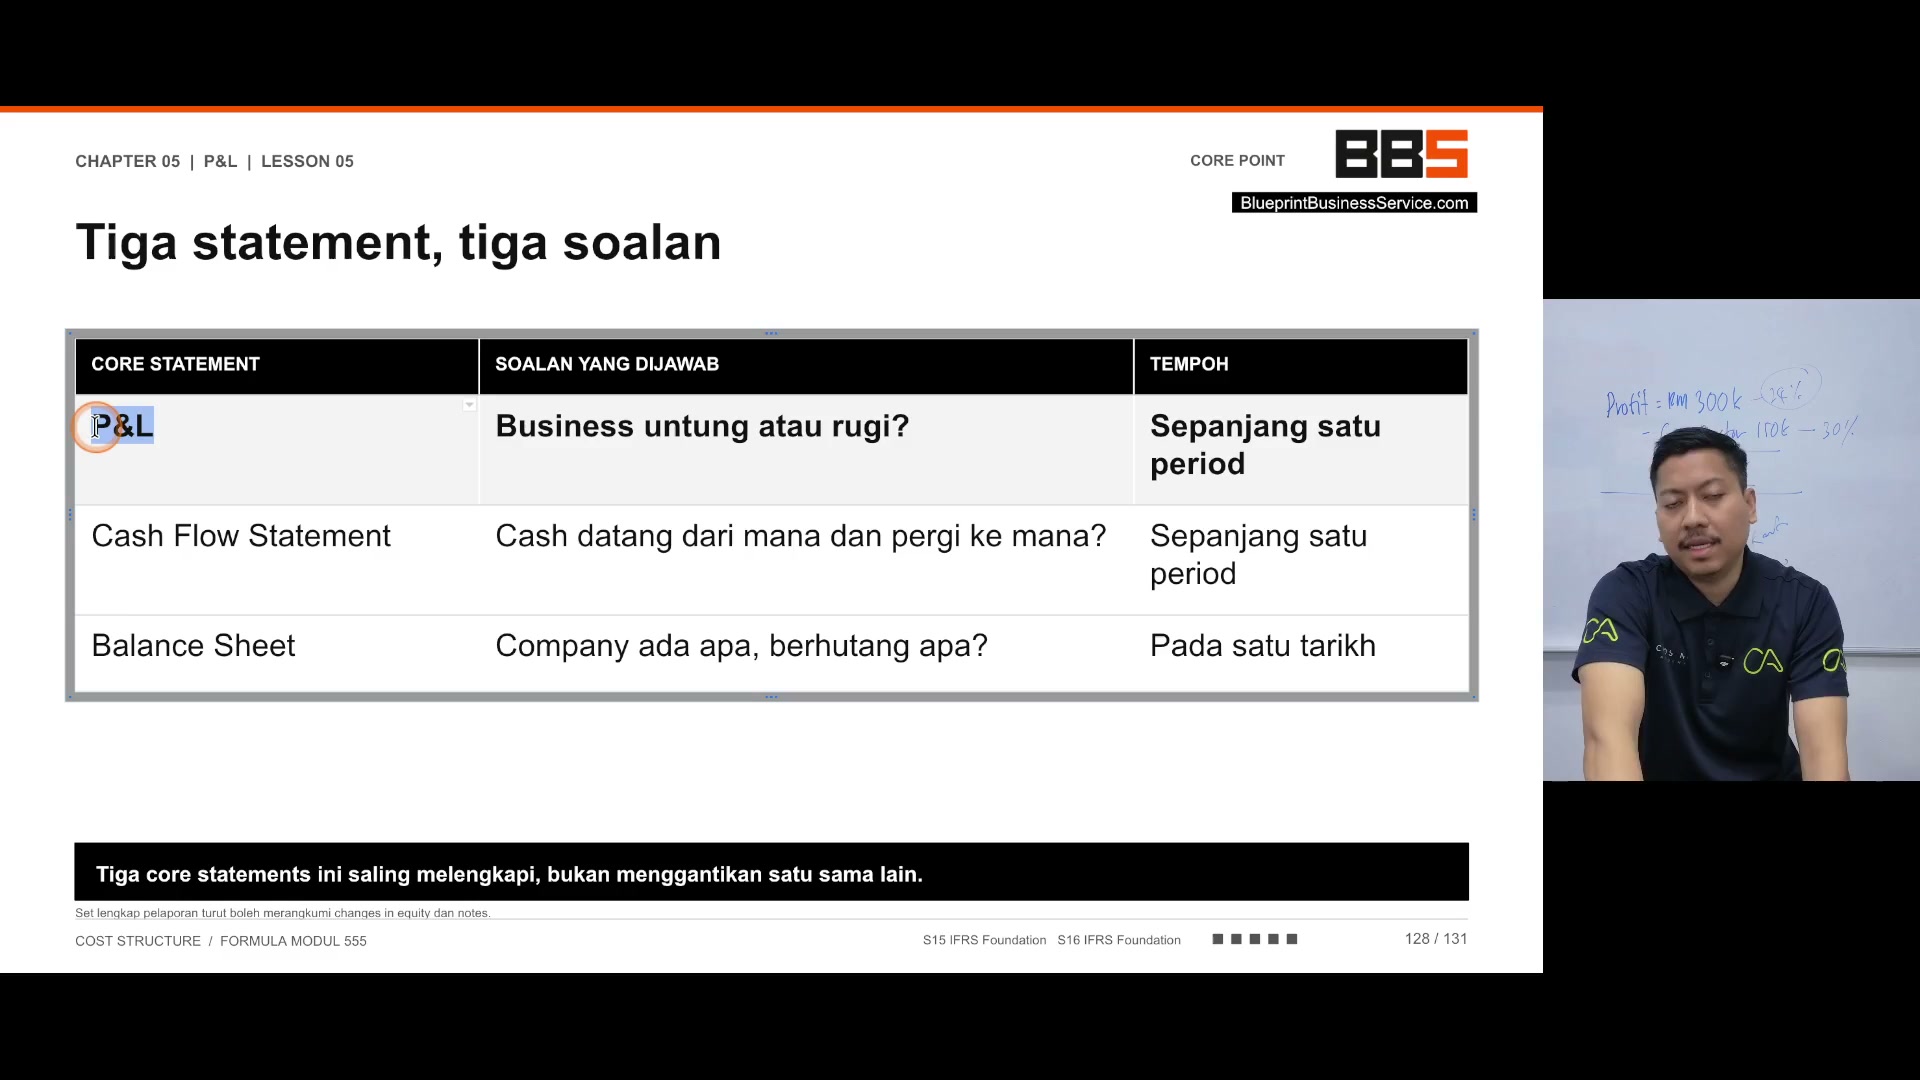
First adalah P&L
First adalah P&L
Kita dah belajar tadi
P&L
Kita bahasa dengar
P&L untung rugi-untung rugi
Cara-kiranya tadi itulah
Revenue
Tolak dengan COGS
Tolak pula dengan
OPEX
Dapatlah
Profit
Situ je
Simple je
Ataupun sale
Tolak cost
COGS
Tolak OPEX
Dapat profit
Dah
Tap tap tap
Itu P&L
Senang
Tapi P&L ni
Dia tak menunjukkan
Situasi sebenar bisnes
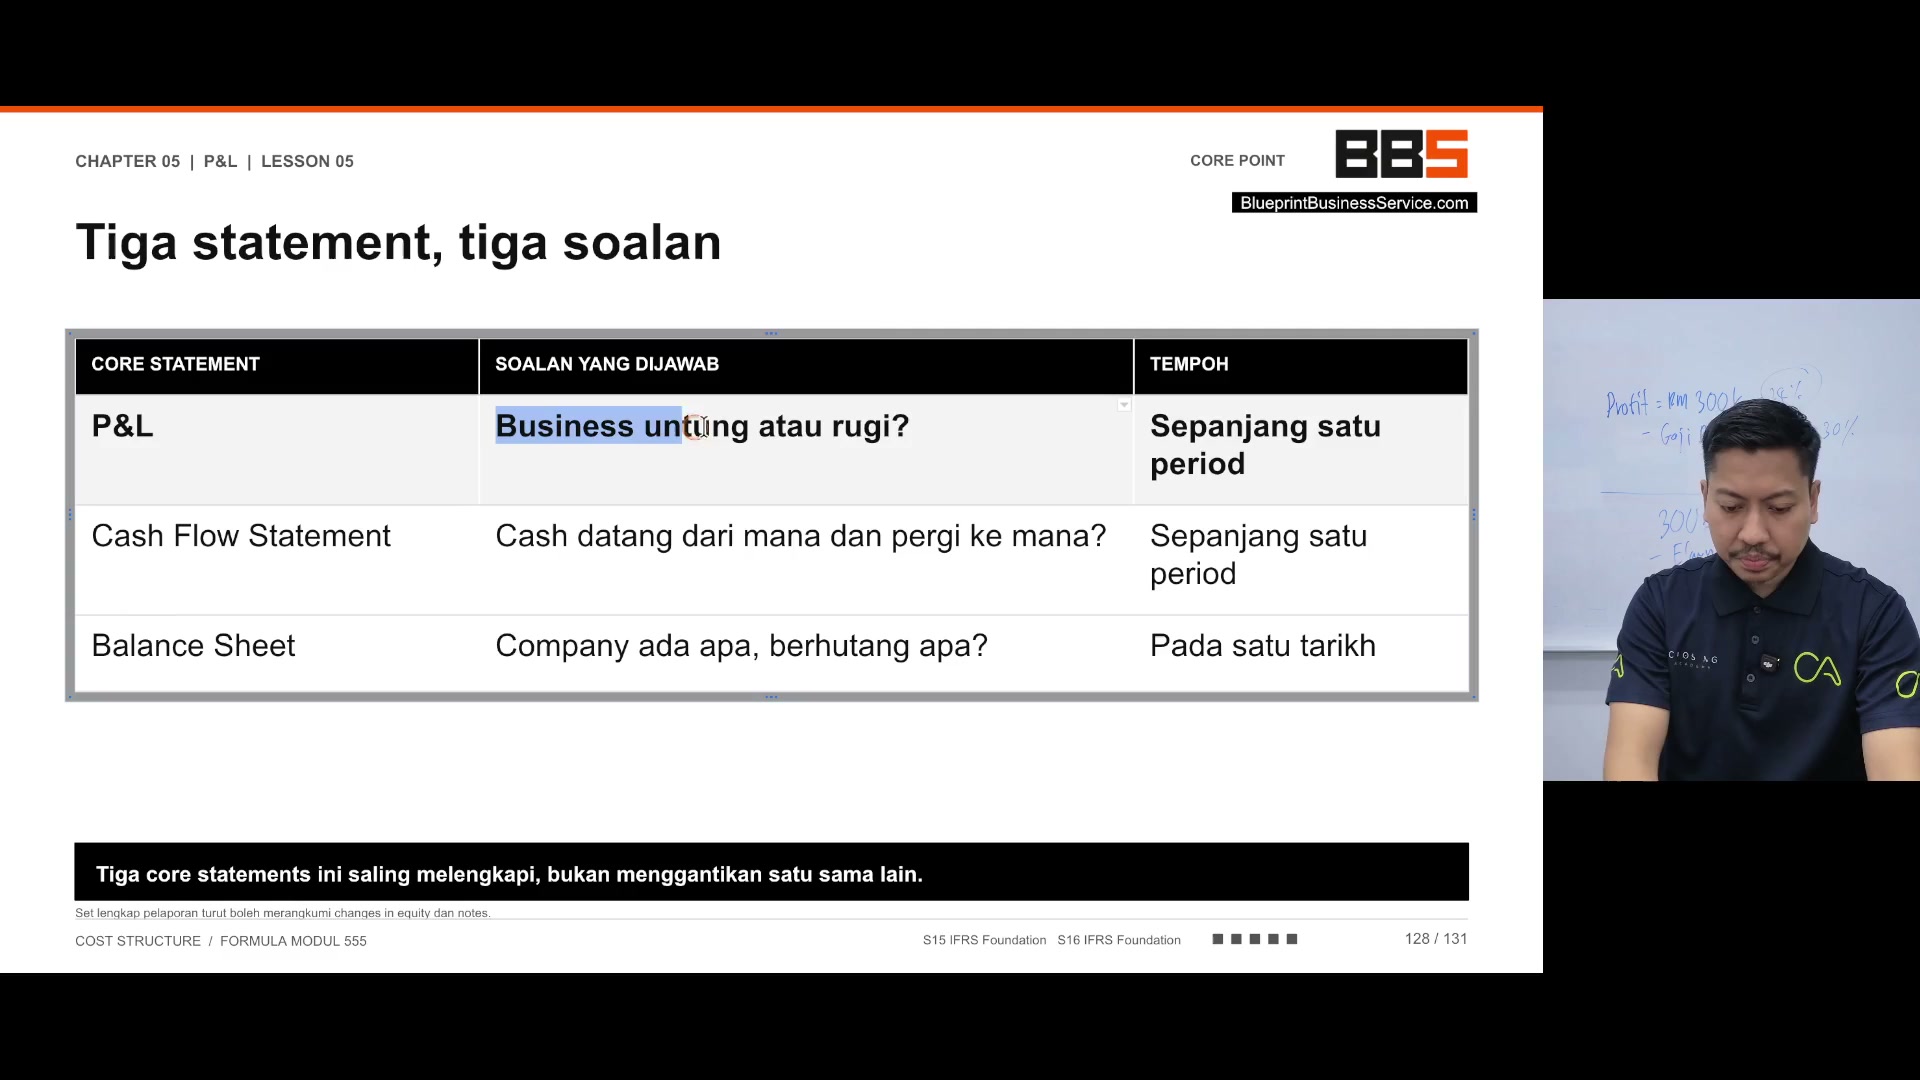
Company jarang gagal sebab tak untung
Company gagal sebab duit habis
Company PNR negatif pun
Tapi still boleh bertahan
Kenapa?
Sebab duit masih ada
Dan pada mana datang duit tu?
Ada loan daripada bank RM200,000
Still boleh bertahan
Sebab kadang-kadang
Bulan pertama, bulan kedua, bulan ketiga
Memanglah negatif
Sebab dia baru nak dapat momentum
Kapal terbang baru nak
Terbang

Terbang
So, bila dia baru nak terbang tu
Mestilah negatif sekejap
3 bulan pertama
Tapi takkanlah sampai 9 bulan negatif lagi
Sampailah habis cash dia
Jadi, cash flow statement ni adalah
Cash kita ada berapa
Dia macam screenshot
Bulan 3, cuba screenshot je
Bank account, duit ada berapa
Itulah cash flow statement
Oh, ada RM200,000
Next pula, balance sheet
Balance sheet ni pula
Company ada hutang apa-apa tak?
Dia liability, equity

Dia liability, equity
Dia melibatkan
Adalah equation dia
So kita nak study, kita akan belajar
Pasal benda ni, tiga-tiga ni, misalnya kita
P&L nak tahu
Produk kita ni, yang kita jual pada customer ni
Untung kerugi
Cash flow, nak tahu company ada duit ke tak
Ke dah negatif, teruk sangat
Balance sheet, nak tahu kita ada hutang orang tak
Ke duit ni semua adalah duit shareholder
Berapa asset kita, berapa account
Receivable, account payable
Balance sheet ni antara paling mencabar
Tapi kejap lagi mungkin akan faham lah bila tengok

Tapi kejap lagi mungkin akan faham lah bila tengok
Okay balance sheet dulu
Kita pergi yang paling susah
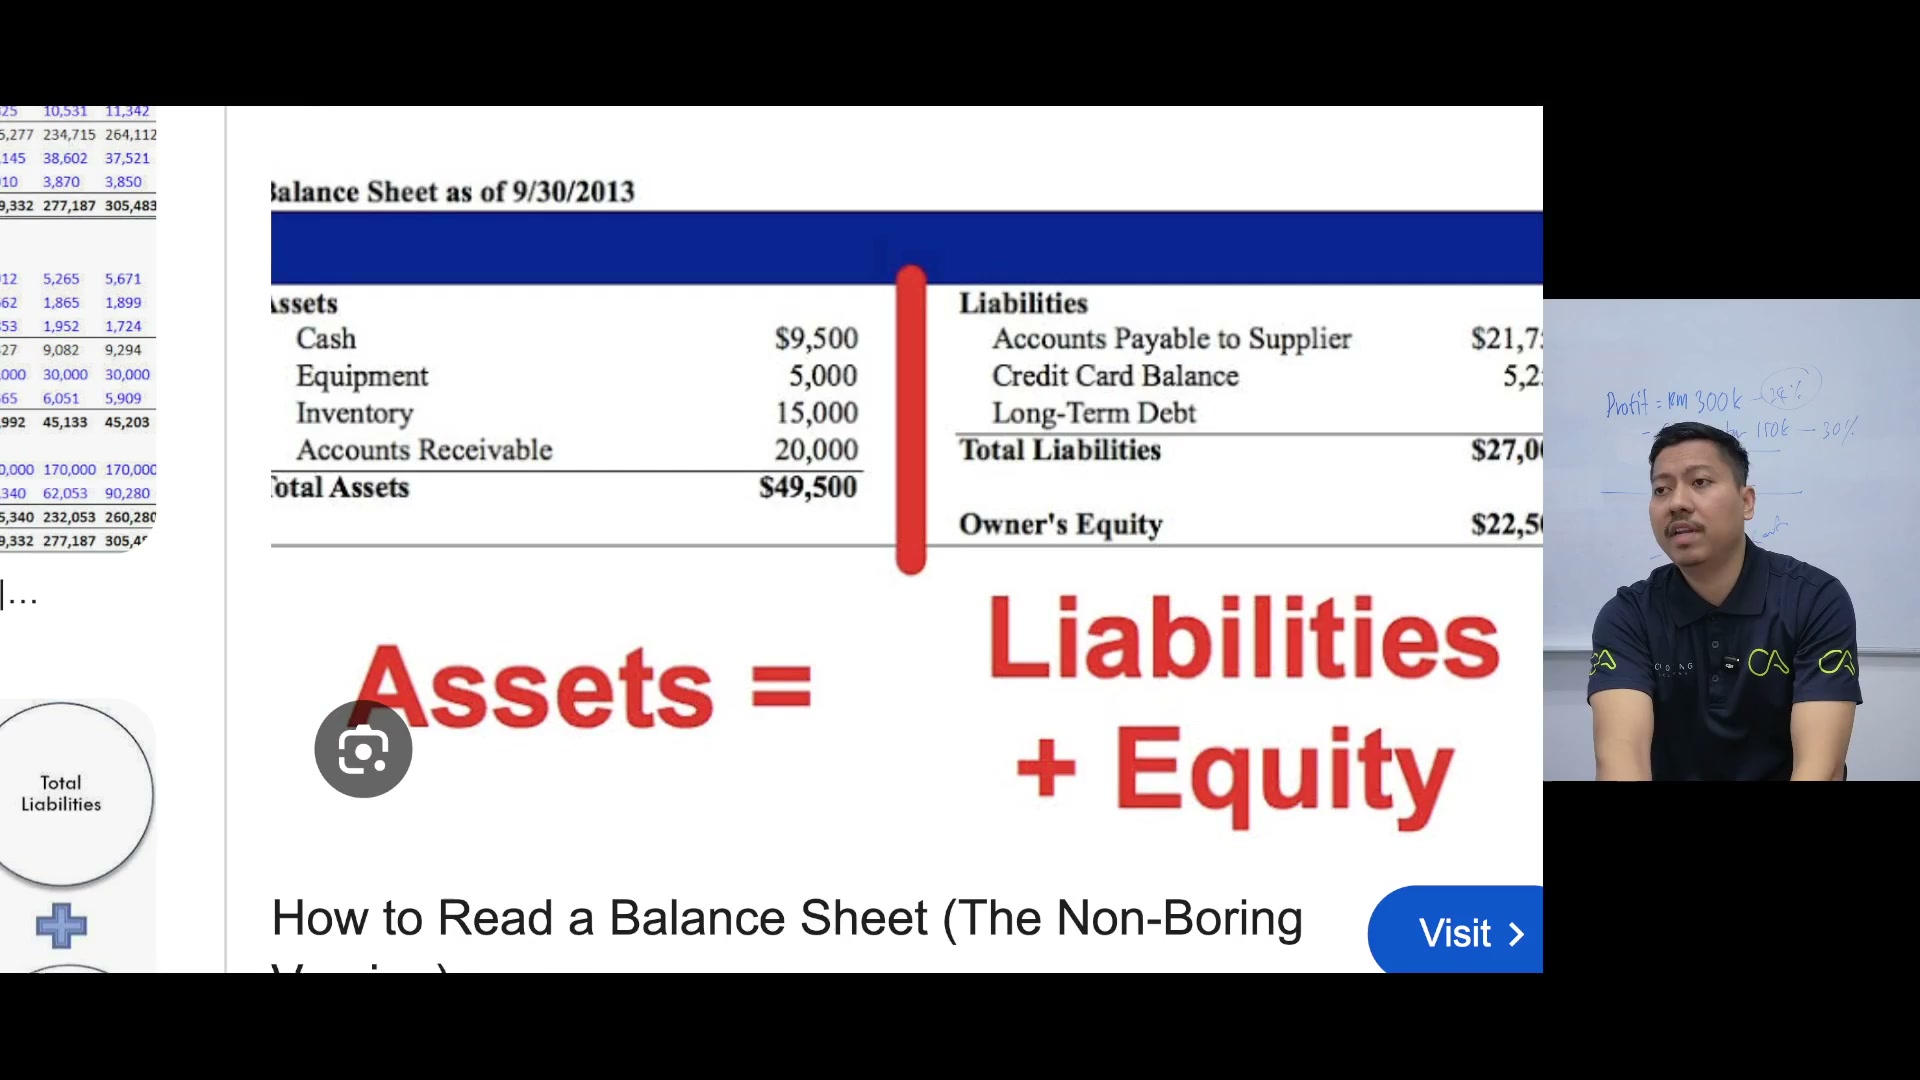
Ini adalah formula account asset equal liability
Plus equity
Asset ni adalah apa
Asset adalah nilai
Benda yang bernilai
Company ada asset, berapa asset company

Company ada asset, berapa asset company
Oh kita ada RM300,000
Eh RM300,000? Yes
RM300,000 setelah kita ambil
Liability
Liability company
Company ada apa-apa liability tak?
Tak ada
Kalau ada kena tolak lah
Equity
Berapa equity kita?
So itu adalah asset
Kita tengok
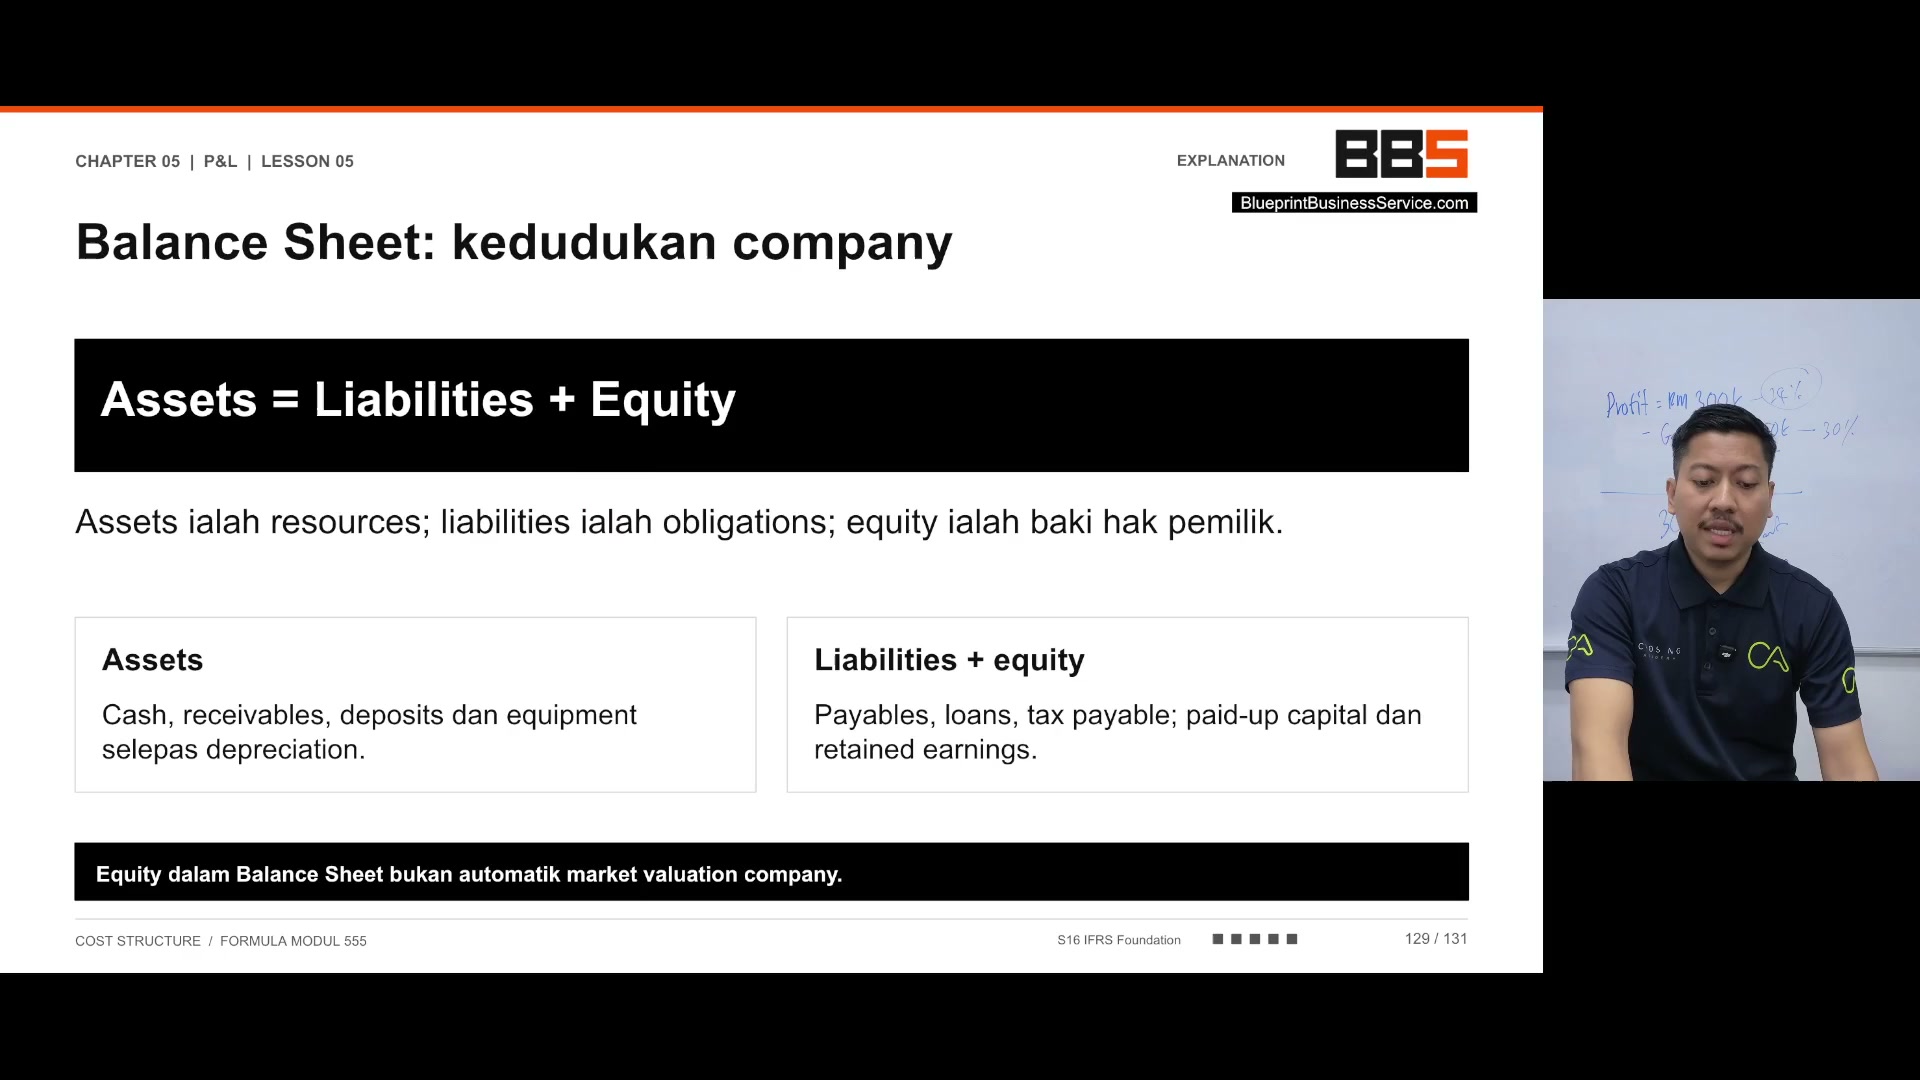
Asset adalah resources
Liability adalah obligation
Wajib bayar

Wajib bayar
Equity adalah baki hak milik pemilik
Asset
Cash
Receivable

Receivable
Deposit equipment
Ni lah asset
Benda-benda yang kita boleh dapat balik
Contohnya deposit office
Contohnya kita ada beli equipment
Lepas dia dah depreciate
Lepas dia dah susut nilai
Contoh kita ada receivable
Maksudnya invoice dah keluar
Tapi tak collect lagi
Customer hutang kita
Ataupun duit cash dalam account bank
Itu semua asset
Liability equity pula adalah
Contoh kita ada buat loan
Loan ni semua adalah
Liability
Payable
Kita nak kena bayar vendor
Kita nak kena bayar nanti
Ada kredit yang kita nak kena bayar balik
Itu semua liability

Itu semua liability
Tax payable
Kita nak kena bayar tax
Itu semua liability
Equity pula adalah
Pay up capital, return earning, untung yang kita simpan.
Contohnya kita ada simpan untung tahun lepas.
Kita bawa ke tahun depan.
Itu adalah return earning.
Earning ni adalah hasil.
Pemilikan.
Pendapatan.
Earning ni adalah pendapatan syarikat.

Untung bersih.
Kita ada untung bersih tahun lepas sejuta.
Kita bawa ke tahun depan.
So, kita ada retained earning 1 juta bertahun lepas bawa ke tahun ni.
Kita ada paid up capital RM500,000 daripada business owner.
Daripada shareholder.
So, ada RM1.5 juta.
Dia macam tu lah.
So, kita tengok yang selanjutnya.
Ada tak kat sini?

Saya nak buka ni lah.
Balance sheet punya image.
Balance sheet punya image.
Mungkin image ni lebih faham kot.

Mungkin image ni lebih faham kot.
Balance sheet formula.

Balance sheet formula.

Jom tengok.
Okay

Balance sheet formula
Haa ni

Nampak tak?
Allah

Allah
Tak pernah nampak
Balance sheet

Balance sheet
Balance sheet
Balance sheet
Haa ni ni ni

Haa ni ni ni
Haa macam ni

Okay
Haa ni
Nampak
Jom
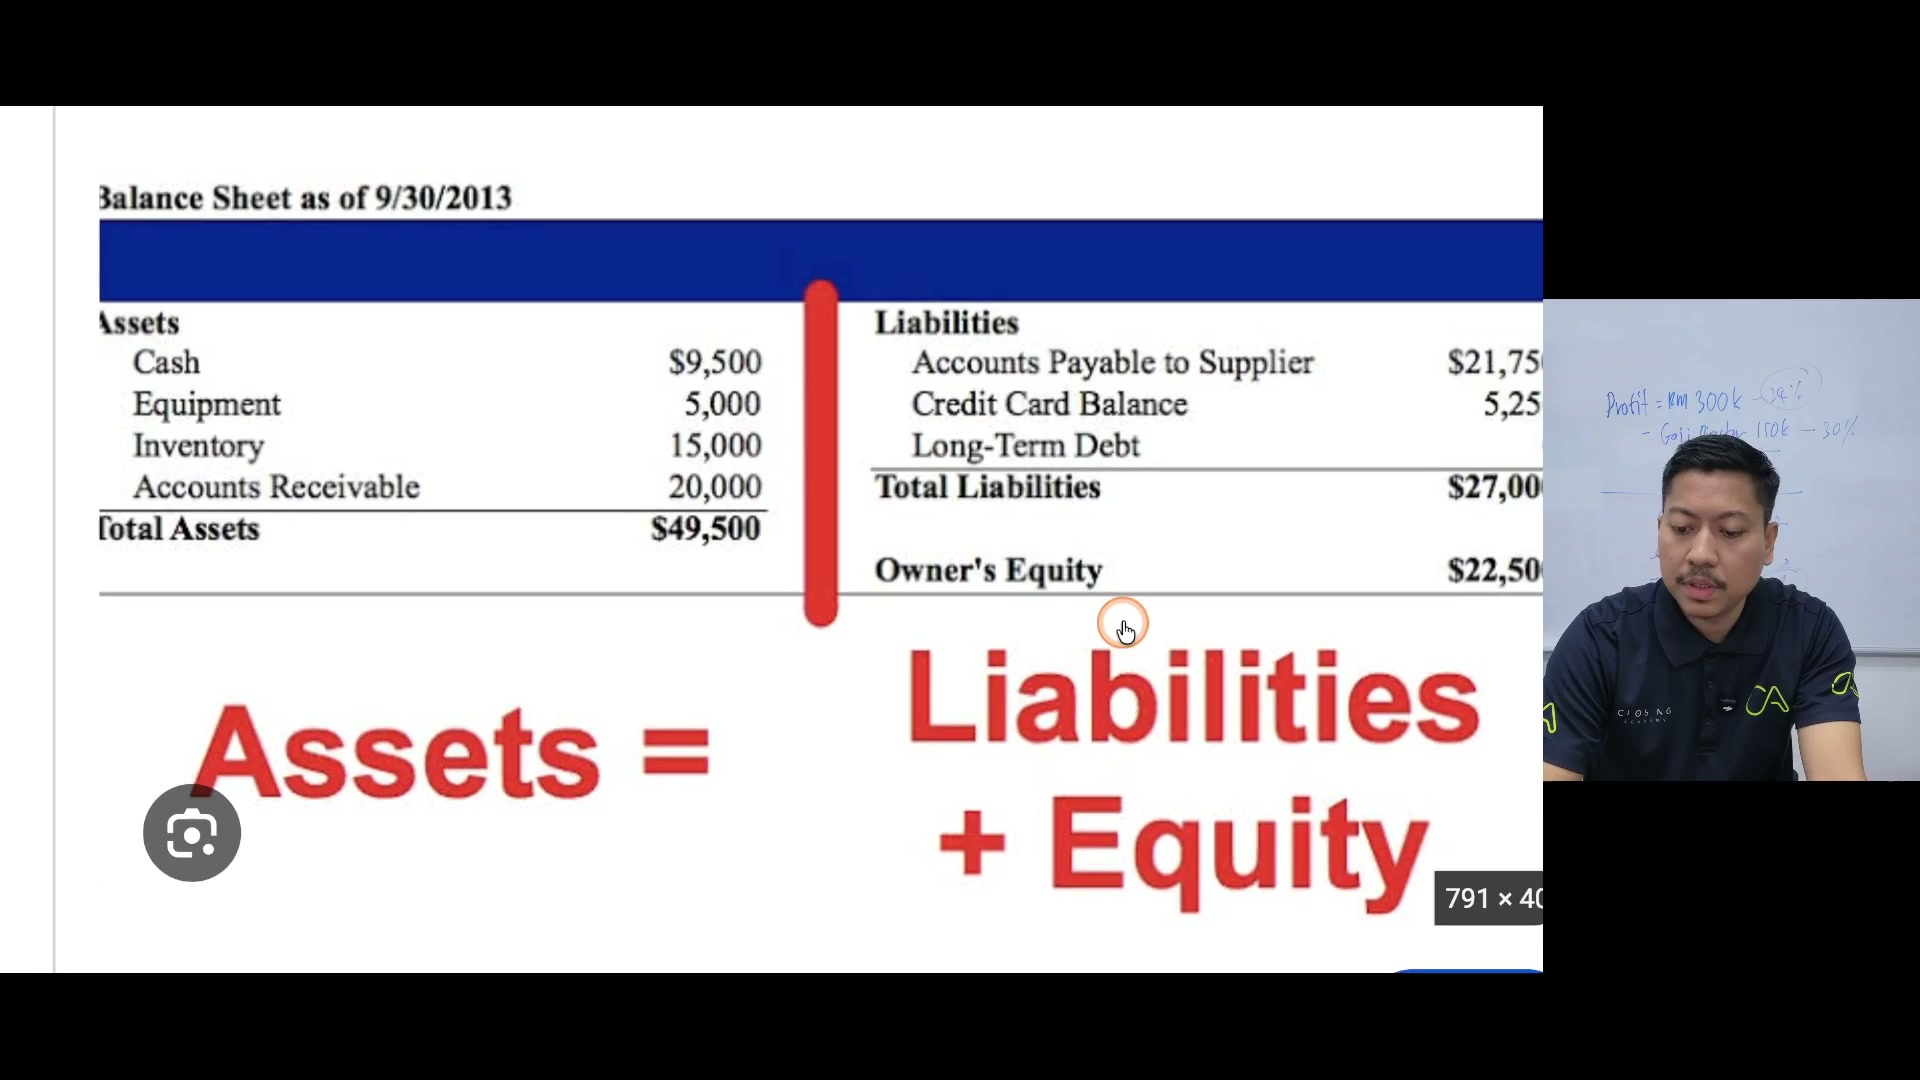
Jom
Tengok

Okay
So
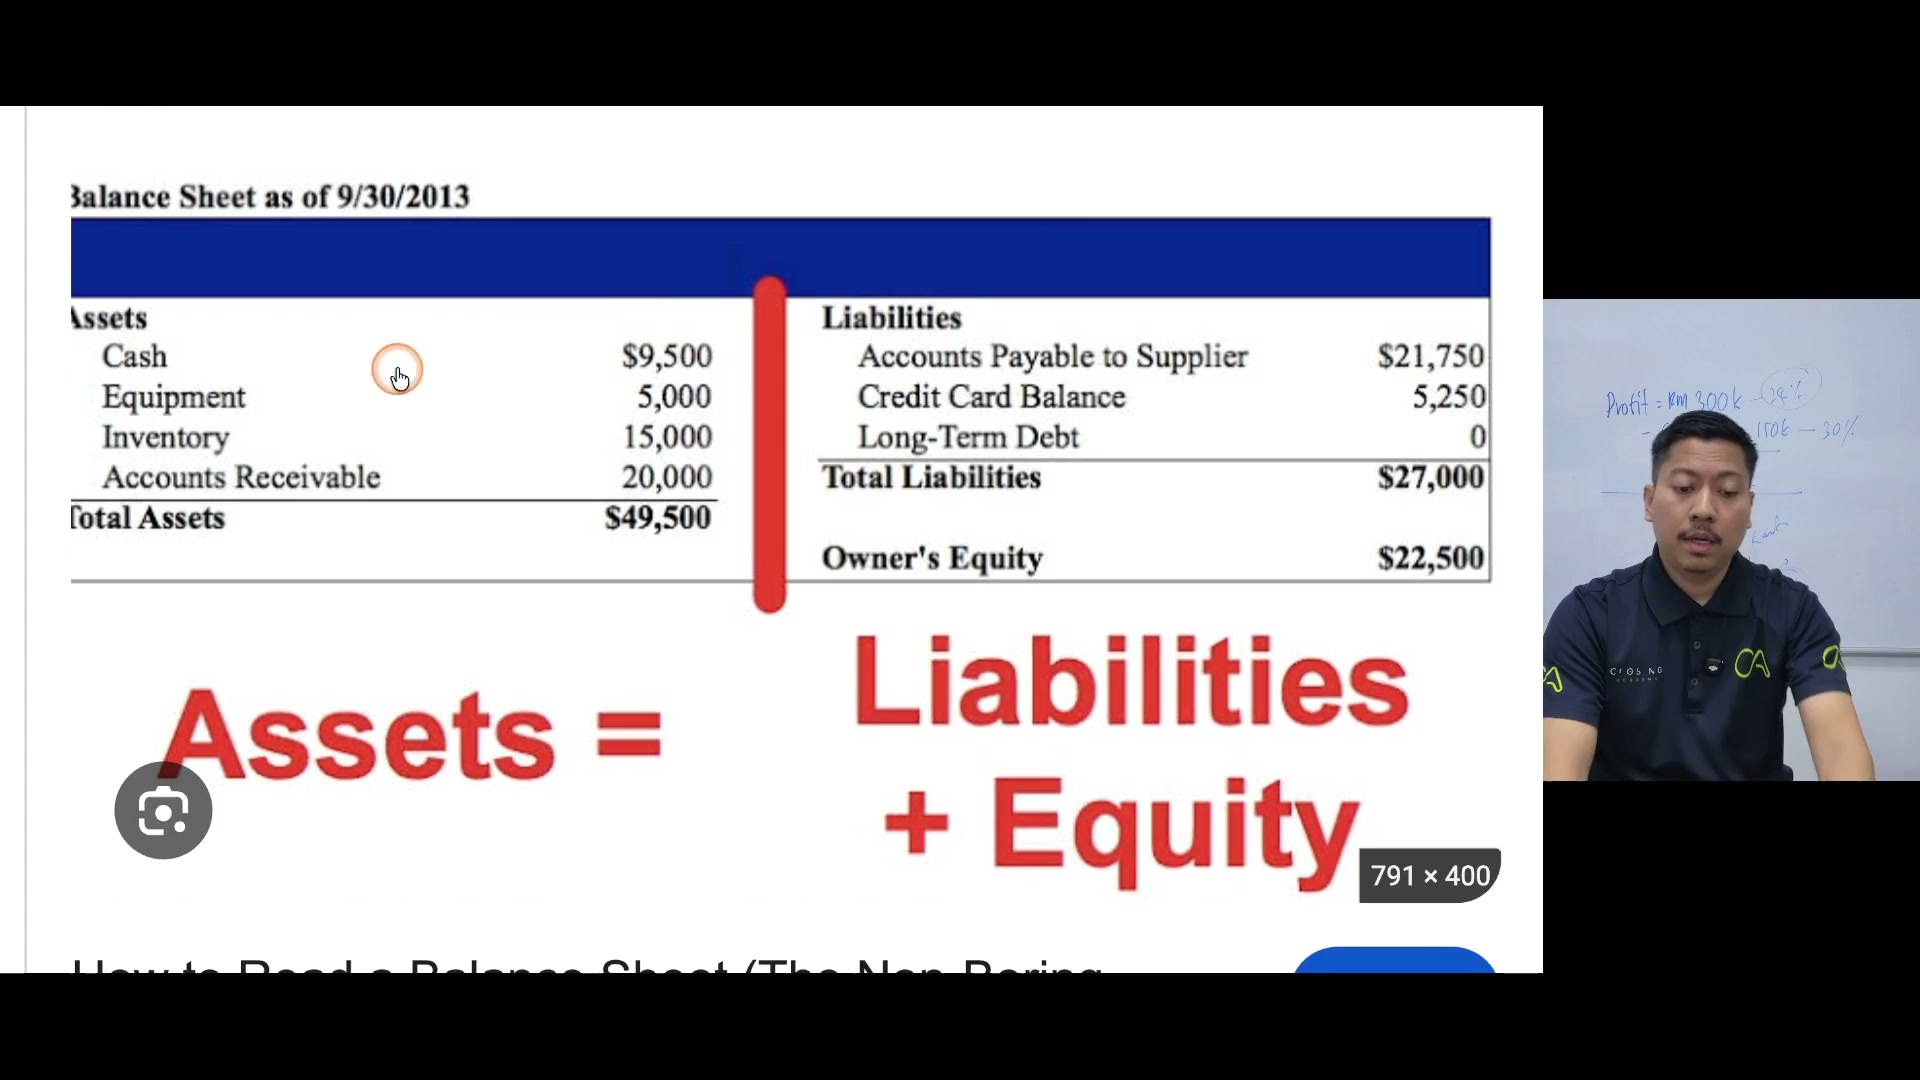
Kita ada asset
Duit cash dalam company ada RM9,000
Bayangkan ni bukan USD
Ni adalah ringgit
RM9,500
Equipment
Kita ada beli laptop dan sebagainya RM5,000
Kita ada inventory
Inventory ni adalah stok-stok yang belum dipakai
Contoh kita dah beli, kita jual produk lah
Kita ada satu stok bahan ni
Yang kita boleh jual balik pada customer
So itu pun adalah asset kita juga
Kita ada account receivable, AR
Maksudnya invoice dah keluar
Tapi duit tak collect lagi
So total asset kita
Duit yang boleh dicairkan
Sebab duit ni memang dah dicairkan pun

Sebab duit ni memang dah dicairkan pun
Tapi yang lain-lain ni boleh dicairkan
Jadilah bentuk duit
Sementara asset adalah RM49,500
Itu sebelah kiri
Kenapa nama dia balance?
Sebab kita nak balancekan dia dengan sebelah kanan
Sebab itu memang formula dia
Ok, liability pula
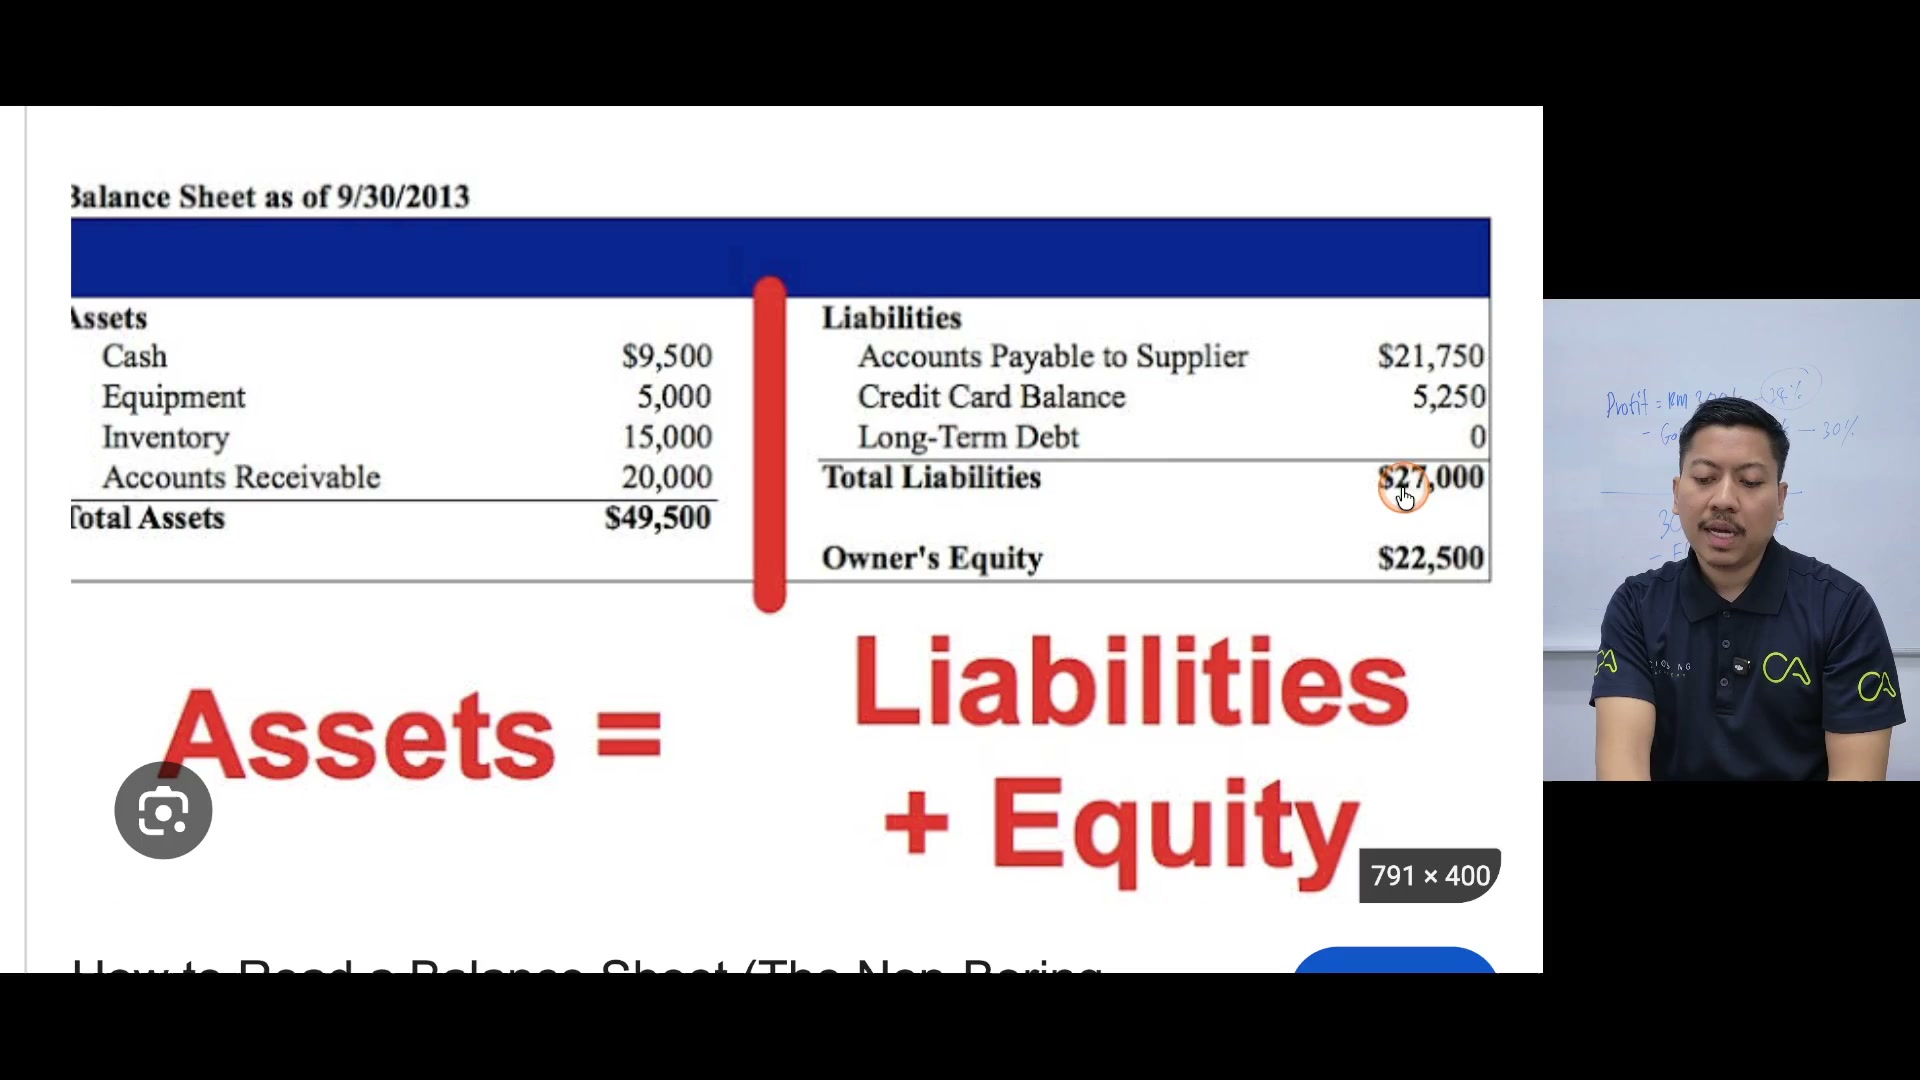
Liability kita berapa?
Berapa banyak hutang yang company kena tanggung
Ok, kita mengkira
Oh, kita kena bayar supplier
Eh, ada lah supplier ni tak bayar lagi
Rp21,000
Ok, alamak ada hutang credit card
Rp5,200
Loan dengan bank tak ada dah
So, kita ada hutang ataupun liability
So, kita ada hutang ataupun liability
Sebanyak Rp27,000
Dan duit owner
Duit modal business owner
Yang kita panggil pay up capital
Dah masuk RM22,500
So sepatutnya
Balance sheet ni
Kena balance
So inilah formula sebenar
Jadi kita tahu
Betul-betul-betul
Itu kan aku ada modal
Banyak ni lah modal aku
Inilah hutang-hutang kita
So dia kena balance
Dengan sebelah
Sebab
Dia macam
Every action
Must have opposite
And equal reaction
Macam tu lah hebatnya

Macam tu lah hebatnya
Kita tolak
Mesti ada benda yang bergerak
Kalau kita tolak ni
Mesti ada benda ni pula bergerak
Dia macam tu lah
Dunia ni
So kalau kita dapat
Duit belah sini
Mana duit tu pergi
Duit tu kat sini
Kalau duit tu dah pakai kat sini
Mana duit tu pergi
Mesti ada kat sini
Dia mesti balance
Jadi dalam kes ni contohnya
Kita beli equipment
Kita beli equipment pula dah
Kita bayar supplier kita RM1000
So RM1000 hilang kat sini
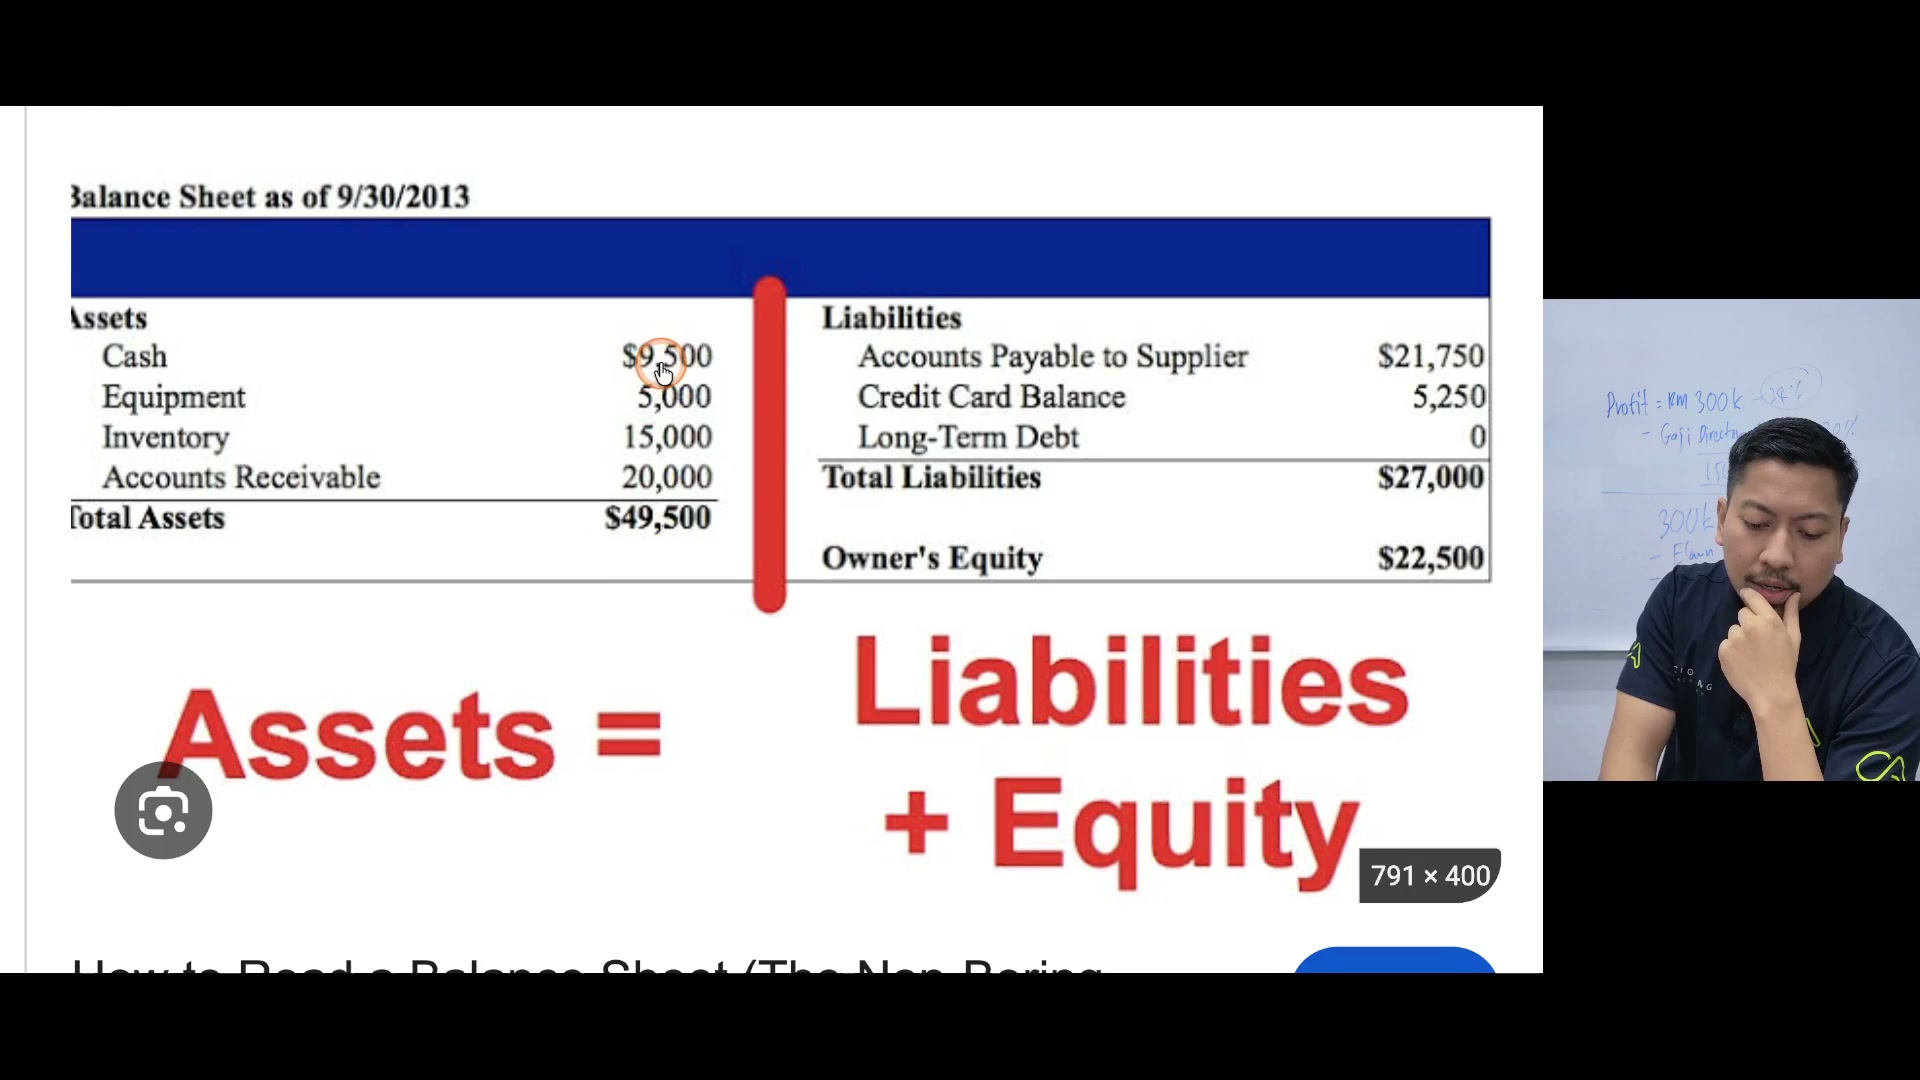
Tapi dia transfer pula kat sini
Contohnya kat sini
RM9500
Cash berkurang
Sebab apa? Kita bayar supplier RM1,000
So kat sini jadi RM48,500
Apa yang berlaku pula
Dekat sini
Akan jadi
Liability ni pula akan berkurang
Sebelum ni kita hutang dia RM21,000
Sebab kita dah bayar RM1,000
Jadi tinggal RM20,750
Faham tak?
Duit cash berkurang
Tapi hutang dengan supplier pun berkurang
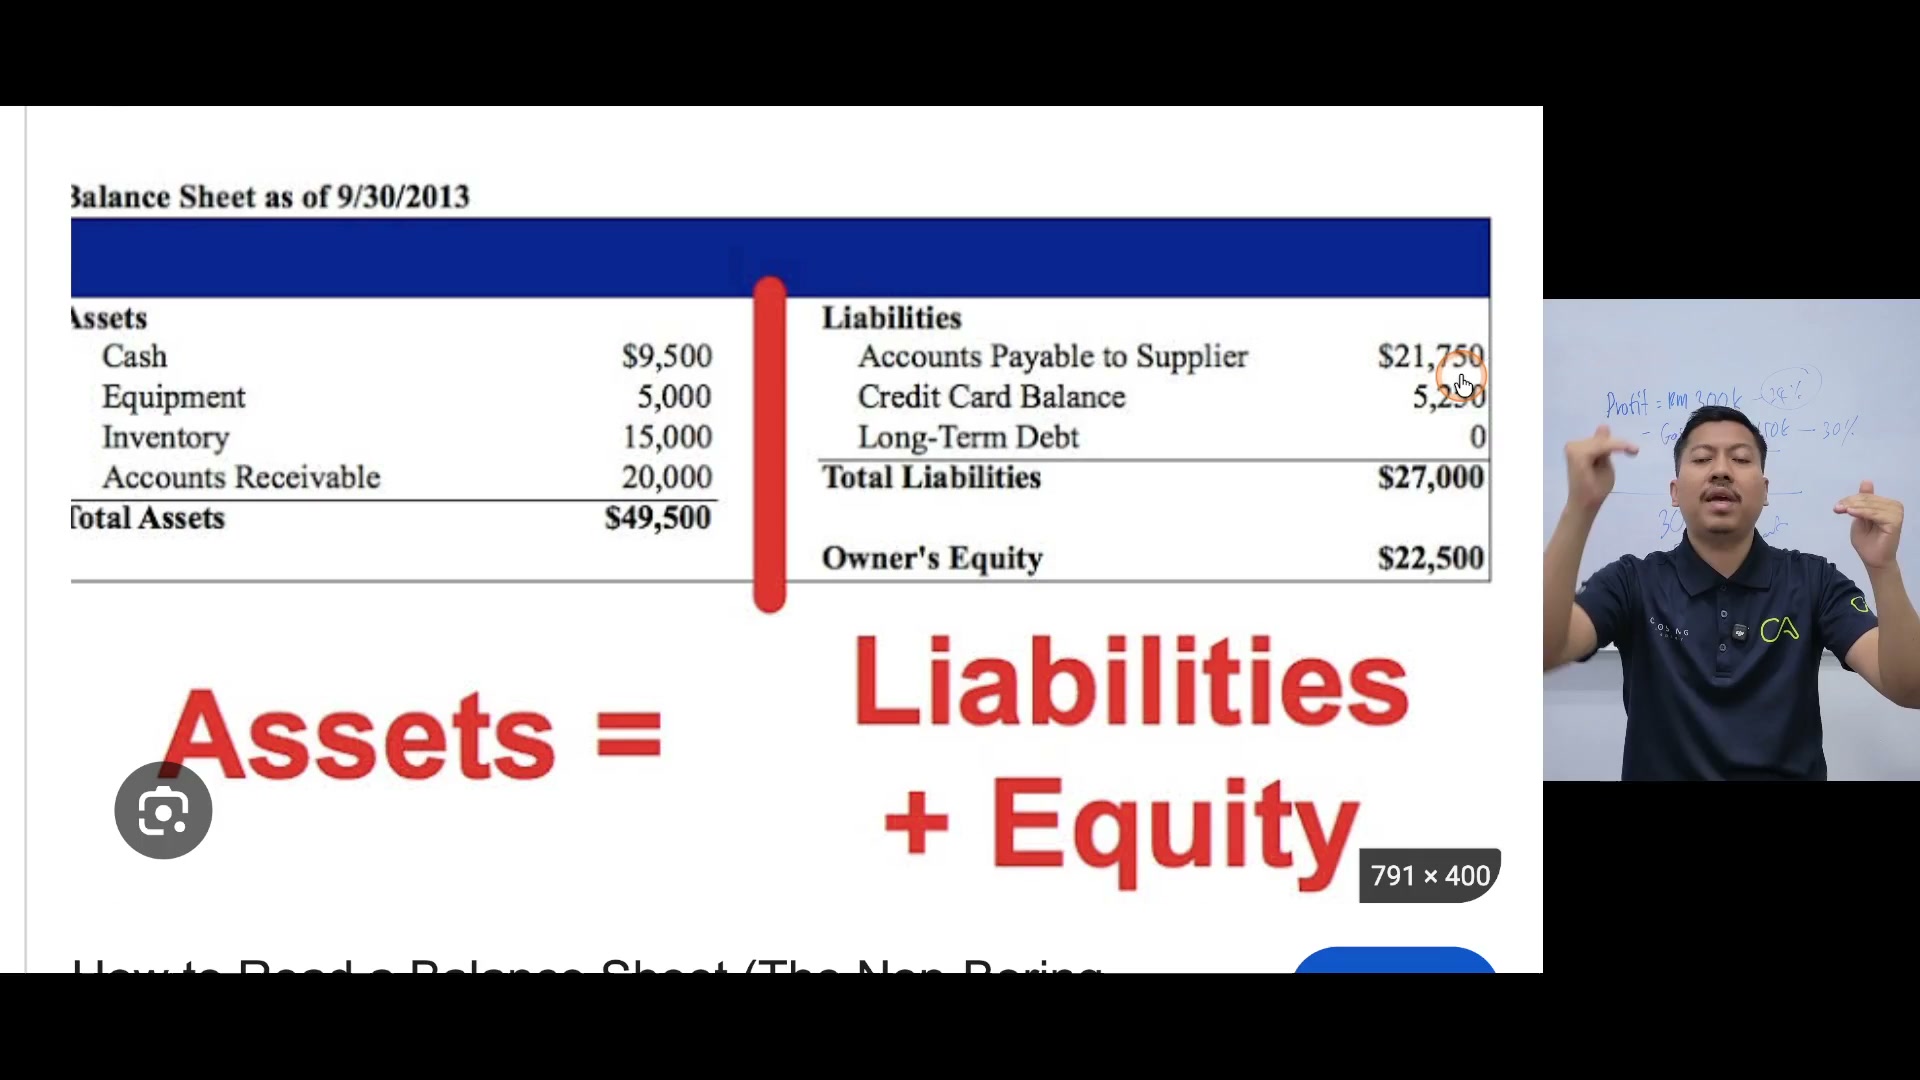
Tapi hutang dengan supplier pun berkurang
Sebab dah bayar
Katakanlah
Credit card ni
Credit card ni saya nak bayar terus
Saya ambil duit cash saya ni
RM5,250
Saya settlekan terus
Jadi berkuranglah
Tinggal RM4,000 lebih
Tapi kadi kad saya pun jadi
Kosong balik
Jadi dia balance
Faham tak?
Itulah benda yang paling power
Bila buat audit
Kita dapat balance sheet
Daripada sini
Law
Ni
Contoh kalau awak tengok ni
Office-office saya ni
Saya nak tahu
Berapa banyak aset saya
Ni berapa nilai
Ni semua ni berapa-berapa nilai ni

Ni semua ni berapa-berapa nilai ni
Berapa banyak yang aku dah beli
Dalam bentuk equipment
Whiteboard
Mesin bagai apa semua ni
Laptop
So kita tahu inilah total equipment kita
Jadi katakanlah company ada masalah kewangan
Kita nak kena liquidise
Kita nak kena cairkan asset company
Untuk bayar hutang
Maka kita tahu kita sebenarnya ada
RM200,000 dalam betul equipment
Macam itulah ibaratnya
So that's why balance sheet ni
Kalau faham memang powerful
Memang sangat-sangat powerful

Memang sangat-sangat powerful
Dia boleh buat kita nampak business in the bigger picture
Dia boleh buat kita nampak business in the bigger picture
Sebab setiap pembelian akan menjadi aset
Setiap pembayaran akan mengurangkan liability
Ataupun katalah kita bayar dekat equity
Dia akan mengurangkan pula equity
Maksudnya duit investor yang stay dalam company dah berkurang
Sebab kita dah bayar lah dividend dia
Macam tu eh
Ok, kalau tak faham tak apa
Tengok YouTube, boleh search pasal balance sheet
Tengok YouTube, boleh search pasal balance sheet
Saya cuba ajar secara layman
Tapi tak faham boleh study lagi
Menarik balance sheetnya
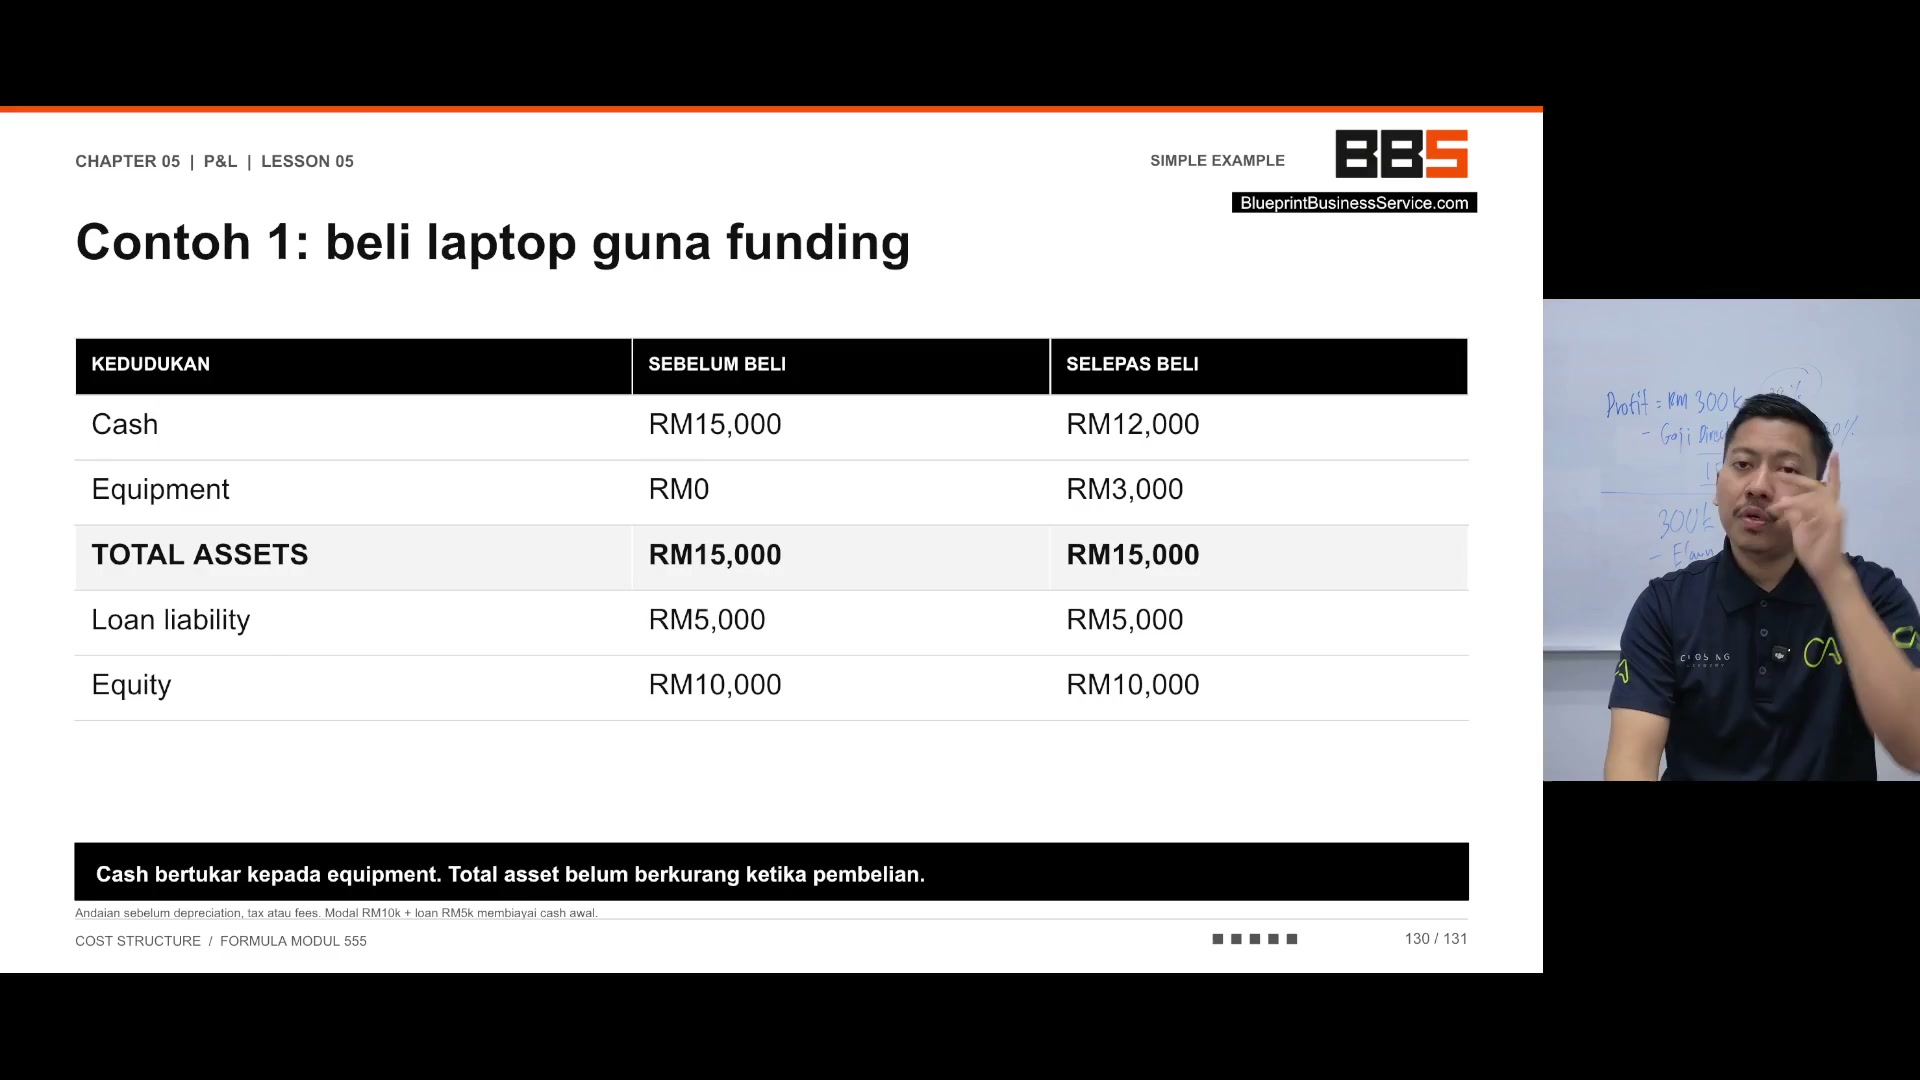
Katakanlah kita beli laptop guna funding
Cash
Kita sebelum beli RM15,000
Kita bayar laptop
Acupement
Selepas kita beli
Kita keluar RM12,000
Dan kita keluar duit

Dan kita keluar duit
Acupement RM3,000
Nampak tak?
So total still balance
Asset masih RM15,000
Cuma dia bertukar tangan
Daripada cash bertukar dalam bentuk
Acupement RM3,000
Plus cash pula berkurang
Maksudnya
Ini asset dengan cash
Cash kurang
Asset naik
Nampak tak
Jadi total yang naik tu
Sama je RM15,000
Maksudnya
Total asset masih RM15,000
Dan loan liability kita masih lagi maintain
Sebab kita tak bayar hutang-hutang supplier
Kita tak bayar pula
Dividend
Ataupun tak bagi kepada shareholder

Ataupun tak bagi kepada shareholder
Macam itulah
So itulah dia

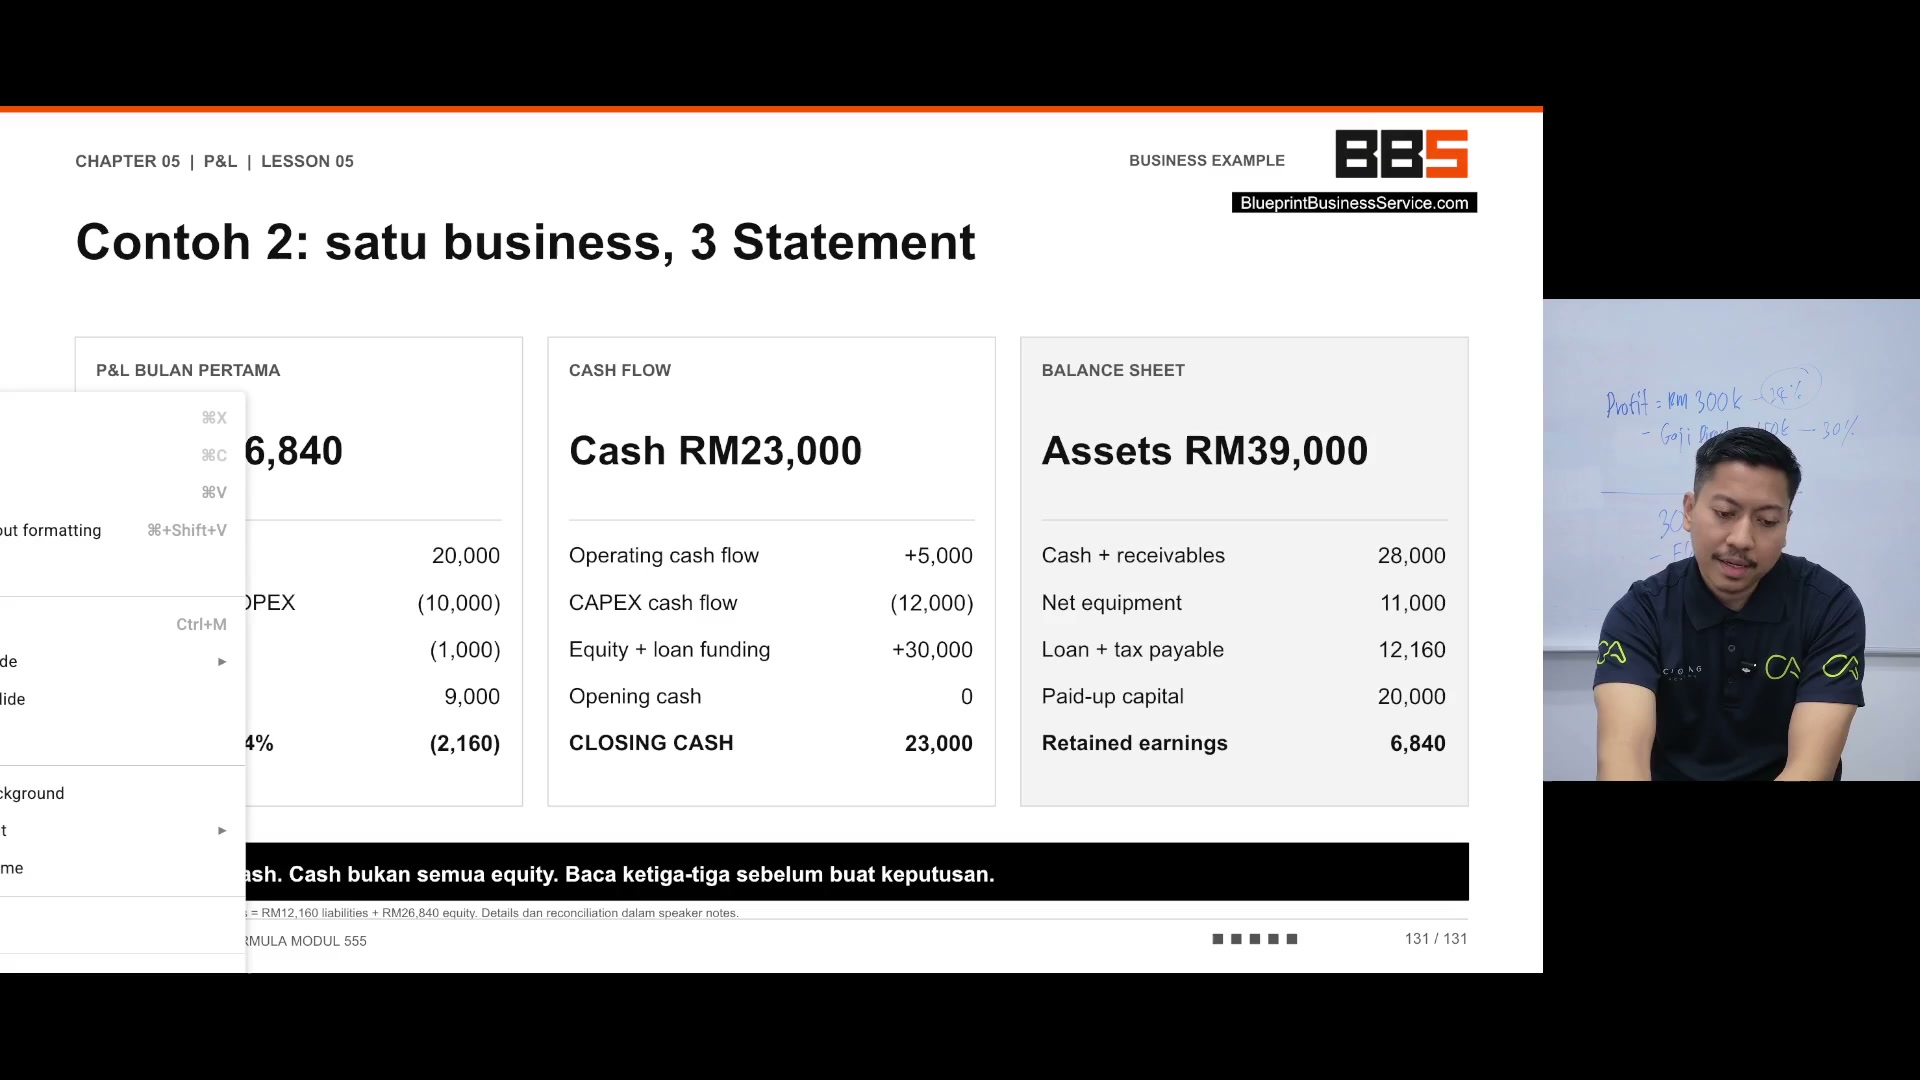
Jadi ini pula adalah contoh
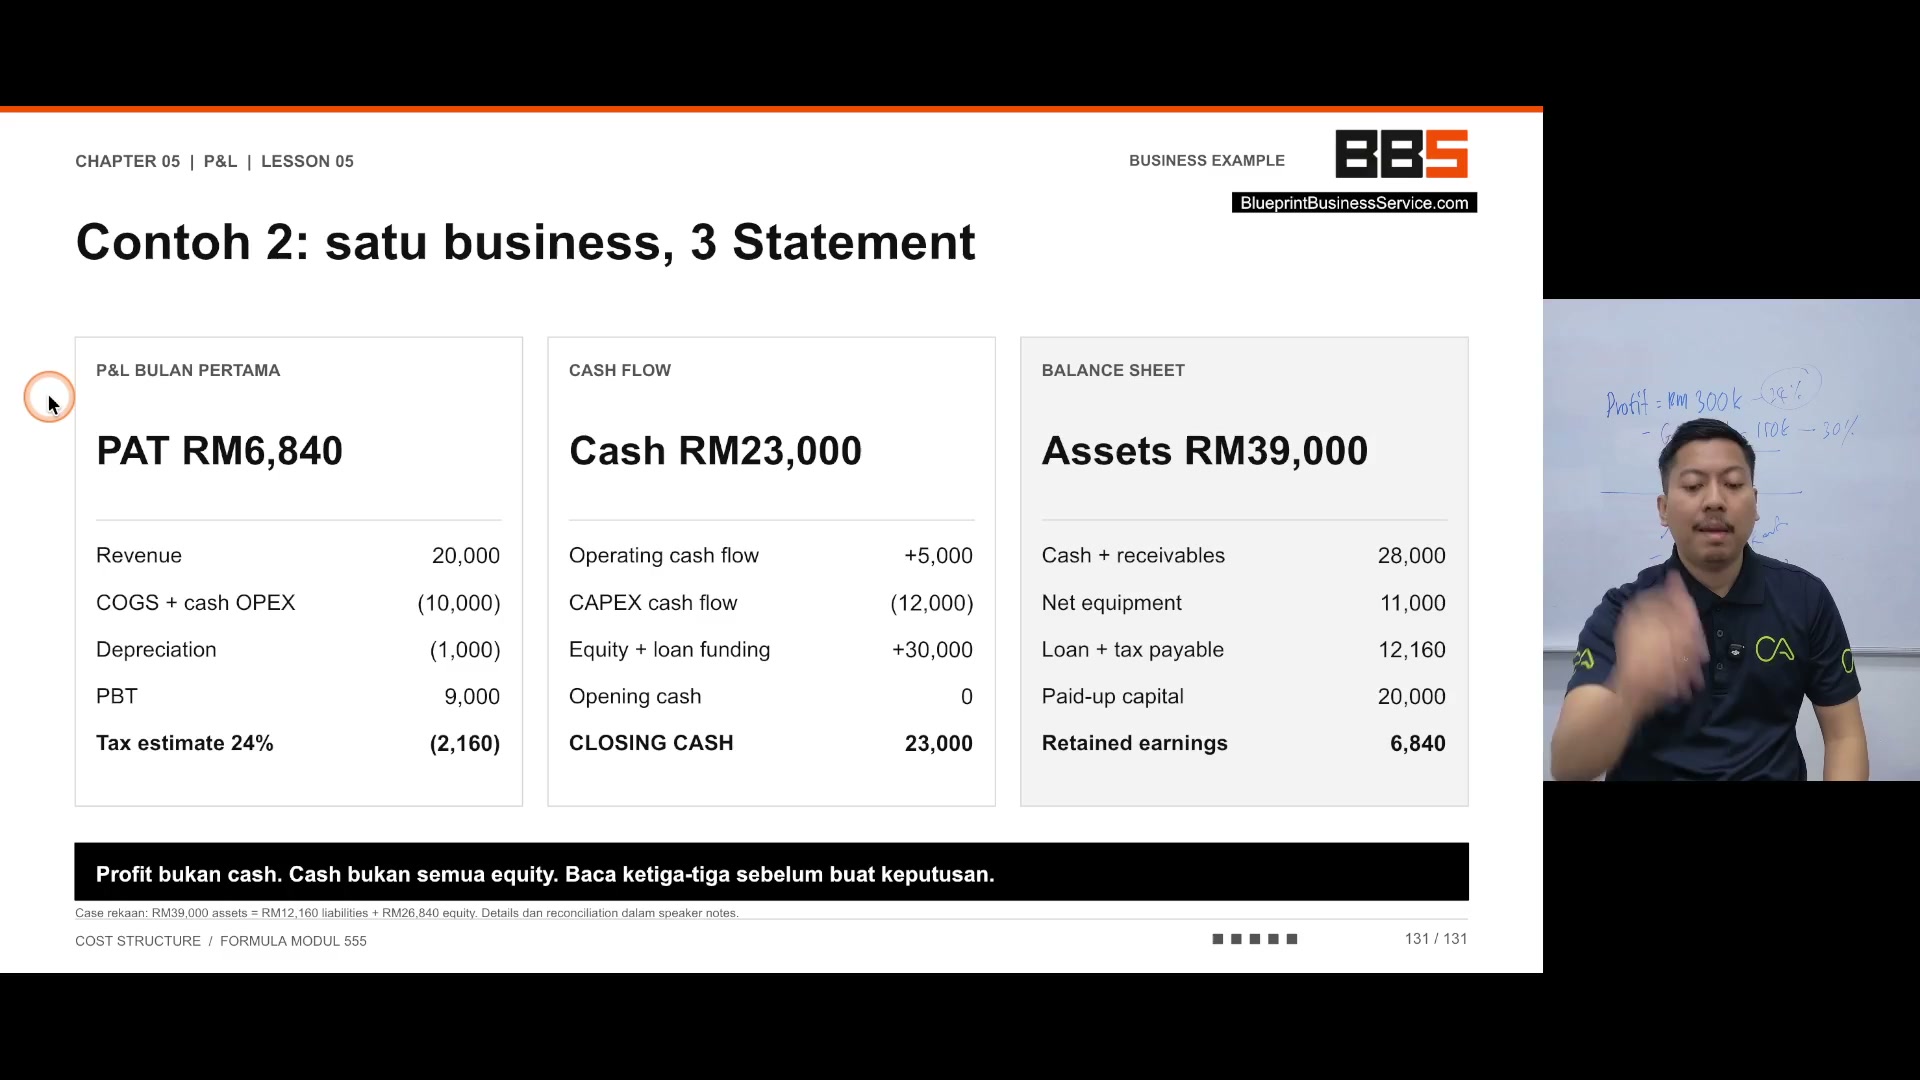
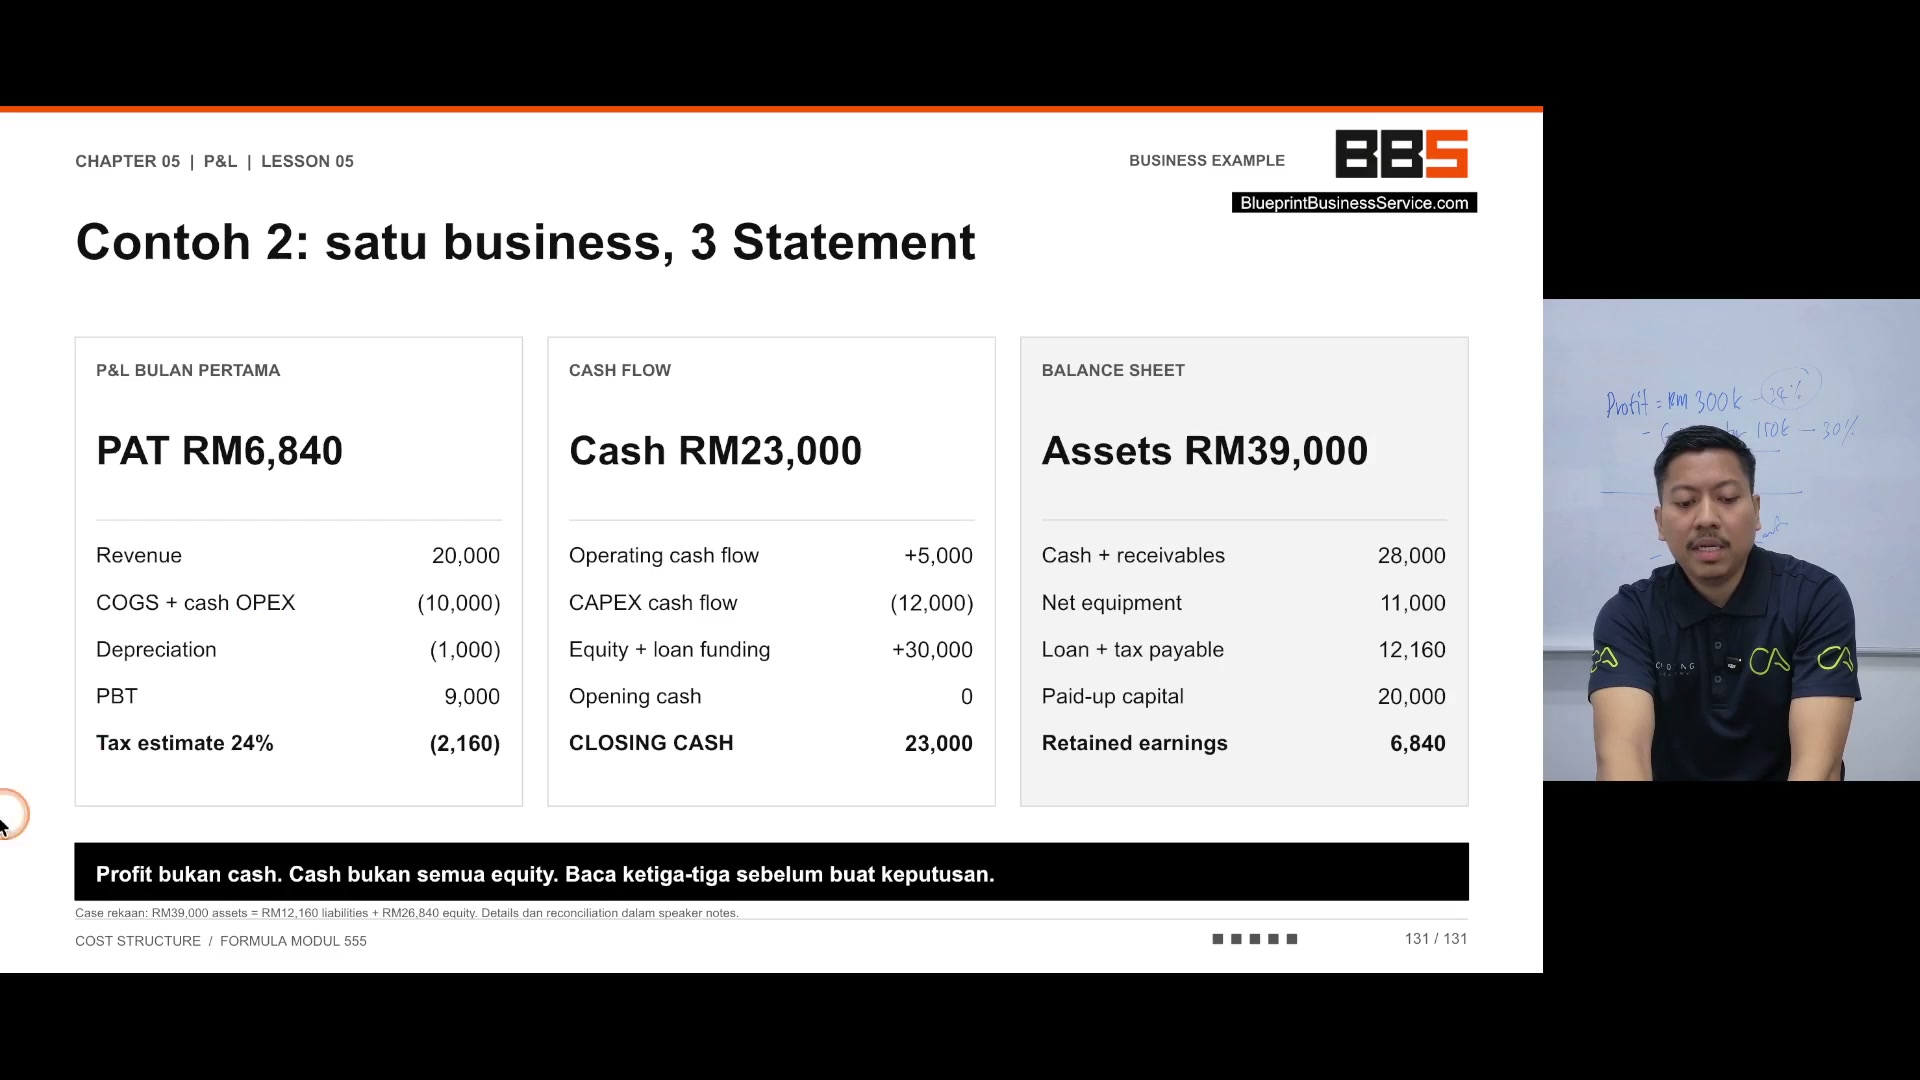
PAT bulan pertama
Profit after tax bulan pertama
Bila kita dah buat audit
Bila kita
Ni bayangkan
Satu bisnes ada tiga statement
Tiga paparan

Tiga paparan
Lebih tepat adalah tiga statement
Bayangkan setiap tiga bulan
Anda dapat tiga statement ni
Memang
Memang seronok lah
Sebab kita tahu
Duit tu sebenarnya kat mana
Yang paling best
Statement tu pula diaudit
Statement tu pula diaudit
Betul-betul tally
Bukannya
Accountant bagi statement
Lepas tu kita percaya bulat-bulat
Bodoh-bodoh
Tak
Rupanya data ni dah rosak
Tak
Kita nak data yang
Dah diaudit
Dan kita pun verify betul
Semua ni tally
contoh saya ada satu bisnes
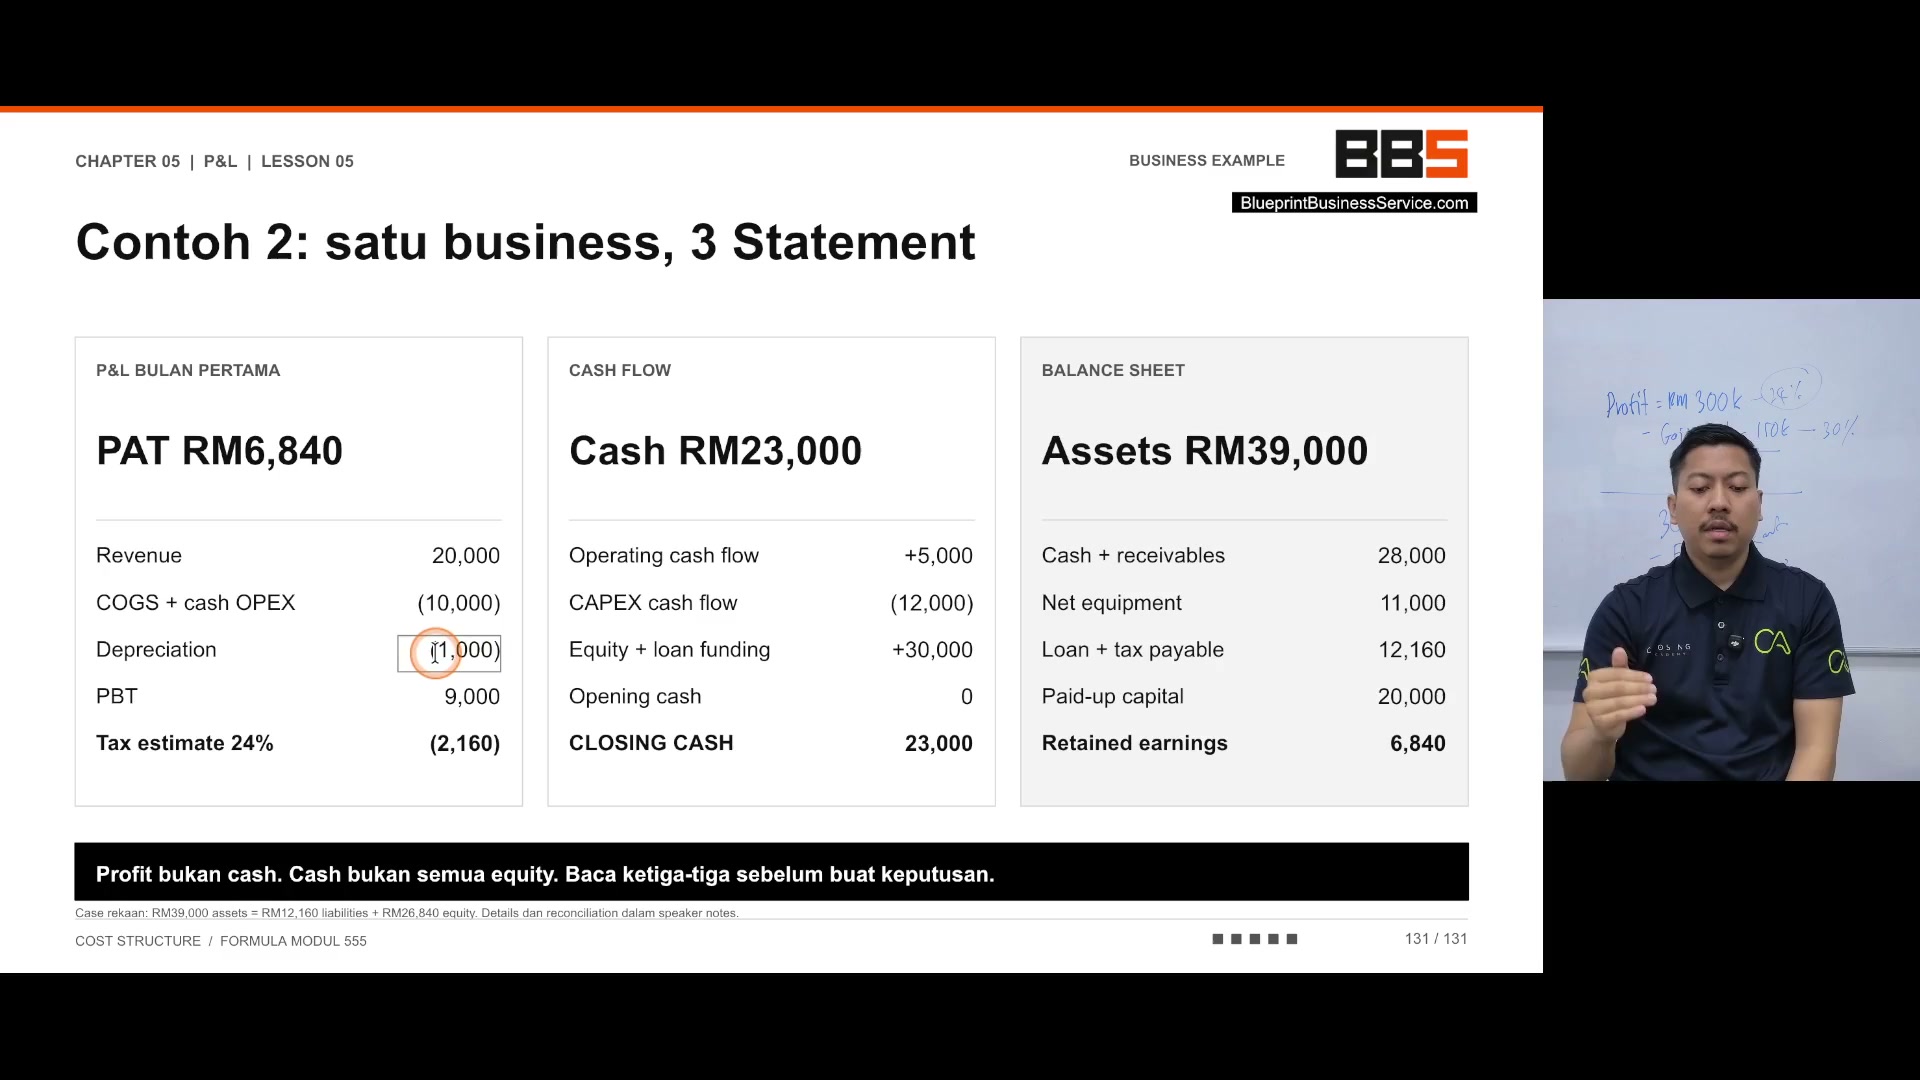
bulan pertama saya punya PAT
RM6,840, so saya tahulah
oh ni revenue saya, tolak dengan
COGS, tolak dengan OPEX, tolak
RM10,000, dapat tolak
pula dengan depreciation, maksudnya susut nilai
kita punya asset tadi tu dia susut nilai
sikit, depreciation
sikit, depreciation
jadi total saya punya PBT
RM9,800, tax saya akan
banyak-banyak ni, jadi inilah keuntungan
baki yang tinggal, ok next pula cash flow
berapa duit saya pada
bulan keempat ni, bulan ketiga ni
ok cash flow ni
macam screenshot
oh sekarang ni
Alhamdulillah saya ada
RM23,000 dalam bank account
cash flow
dalam bentuk
jadi kita pun kiralah
nak tahu cash flow
kita kira operating cash flow
kita ada baki RM5,000
daripada duit operating
capex cash flow ni
duit akan keluar
RM12,000
ok kita ada duit loan pula masuk

ok kita ada duit loan pula masuk
jadi total walaupun masuk
keluar masuk
ada RM23,000
ok
jadi bila kita dah dapat guys
semua statement-statement ni
Kita dah tahu cash flow kita berapa
Dan kita tahu kedudukan aset kita berapa
Itu je sebenarnya balance sheet ni nak tahu
Aku punya aset sekarang berapa
Tolak hutang
Tolaklah semua-semua benda
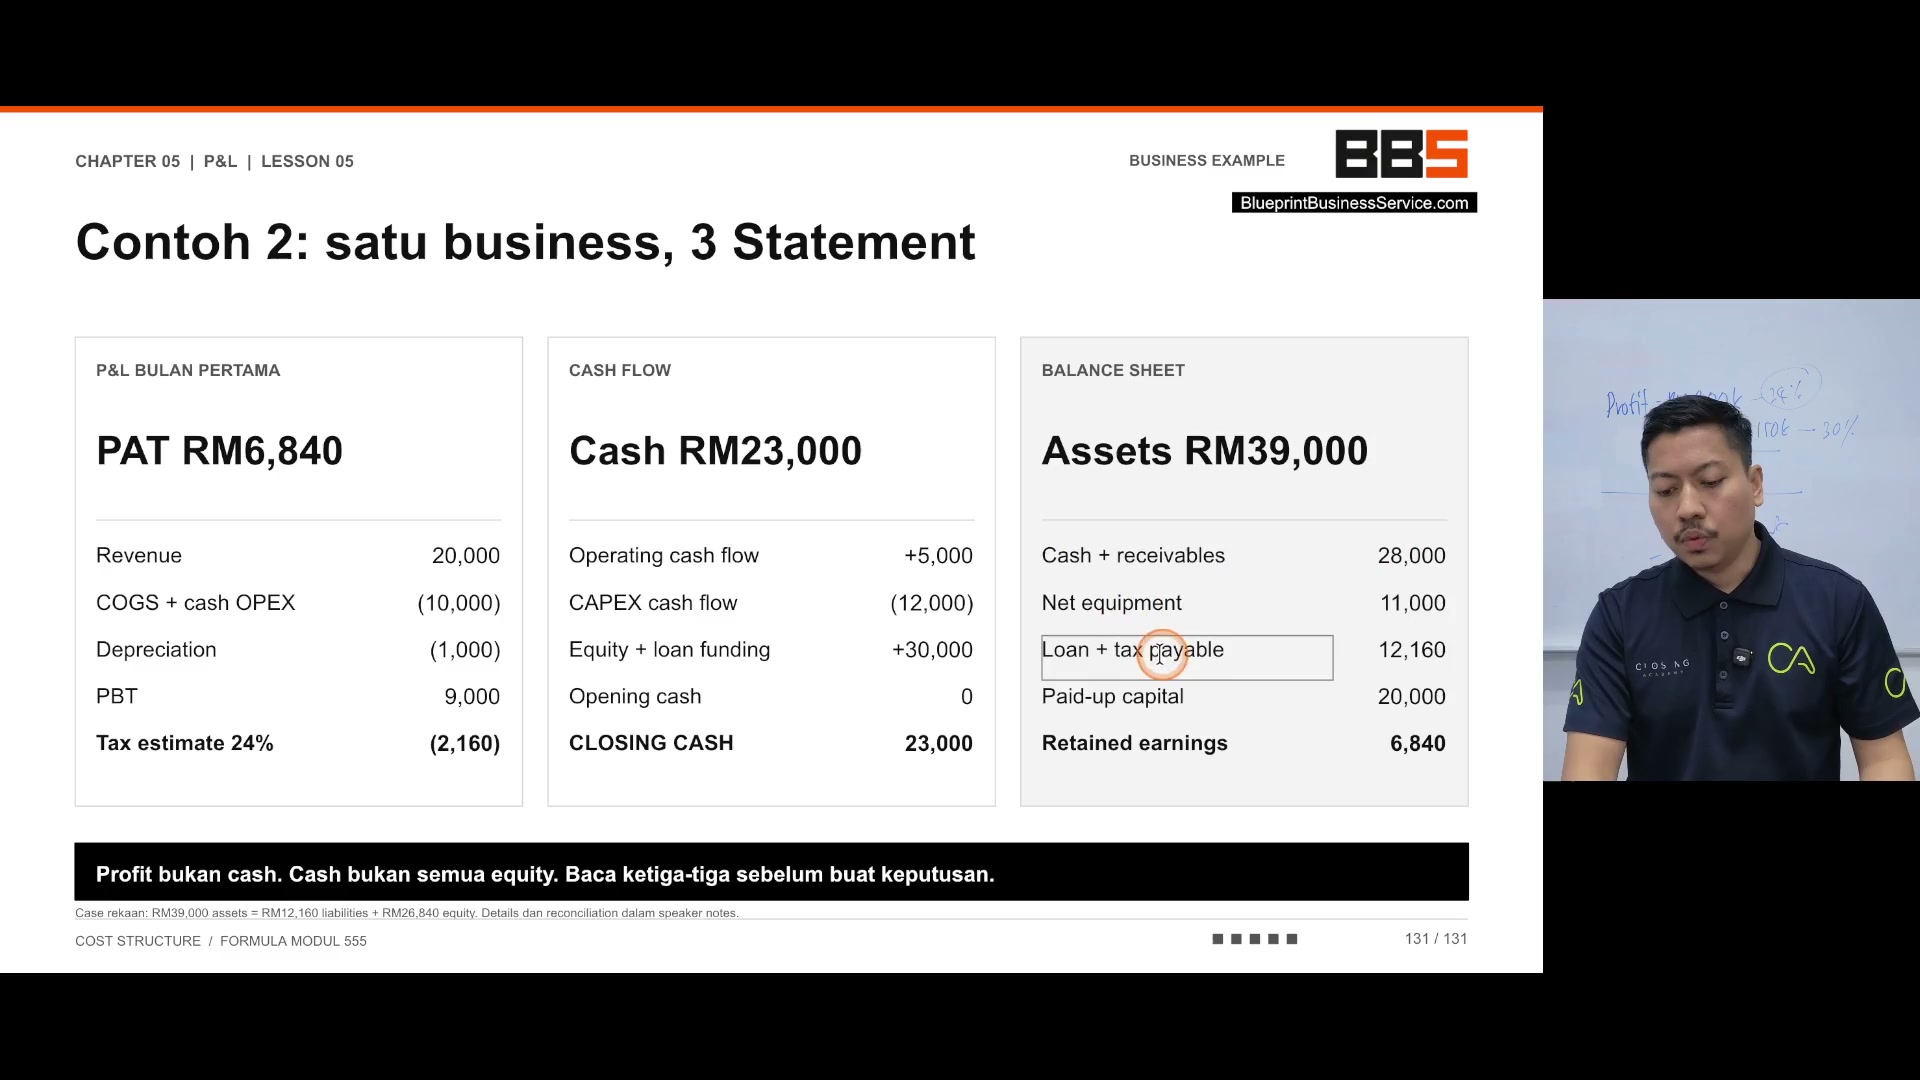
Tolak cash reservable
Duit yang kita bakal terima daripada customer kita
RM28,000
Kita punya equipment-accomment kita RM11,000
Kita punya equipment-accomment kita RM11,000
Kita pula ada loan pula tu
Loan-loan-loan apa-apa semua ni
Campur dengan pack up capital
Jadi
total asset setelah kita dah
tambah tolak bahagi bagi apa semua ni
rupanya asset kita hanyalah
sebanyak 39,000 sahaja
dan dia balance kat sana
sebab bila kita tengok asset 39,000
mana datang 39,000 ni
oh dia terpecah kepada 2
macam tadi
that's why balance sheet ni
dia very very powerful
dia very very powerful
jadi kalau kita dapat 3-3 statement ni
jadi kalau kita dapat 3-3 statement ni
inilah sebenarnya
the ultimate of business
business
bila orang tanya
kau ada data tak
inilah data yang sebenar
Yang paling tinggi
Cash flow
Statement
PNL
Dan juga balance sheet
Jadi guys
Itu sahaja
Dalam panduan ni
Dalam panduan ni
Tepuk tangan untuk semua orang
Gila eh
Kalau anda dah menonton sampai sini
Saya ucapkan tahniah
Inilah panduan cost structure
Dan macam saya kata tadi
Dan macam saya kata tadi
Saya adalah orang yang
Sangat-sangat
Sangat-sangat berdendam
Dengan finance
Dendam tu maksud saya
Dendam untuk proof
Yang kita boleh do better
Daripada ni lah
Come on lah
Bila kita nak tambah cawangan
Bila kita nak tambah staff
Bila kita nak beli
Equipment
Macam mana kita decide
Ke pakai gut feeling je
Ke macam
Boleh lah
So sebab tu kan saya kata
So sebab tu kan saya kata
Nak menjinakkan nafsu
Orang extrovert
Orang sil orang marketing ni
Hanya ilmu finance je
Boleh menjinakkan nafsu dia
Tiba-tiba
Eh jap
Aku nak beli ke orang laptop ni
Tak apa-apa
Saya buat kiraan dulu
Dia pun buat kiraan
Dia borak dengan cek LGBT
Borak-borak-borak
Eh
tak berbaloi, dia kira pula ROI
apa benefit dia, kalau aku buat benda ni
sebab tu, jangan gelojuh nak
gelojuh laju, antara dua usahawan
defensif dengan ofensif, ofensif
mati dulu
yang menyerang, mati
dulu, yang defensif ni lebih
dulu, yang defensif ni lebih
bagus, sebab sebenarnya bila kita
dah buat bisnes lama sangat, kita
akan sampai satu conclusion
kita akan cakap satu ayat ni
kita akan cakap satu ayat ni, oh tak ada
kita akan cakap satu ayat ni, oh tak ada
kita akan cakap satu ayat ni, oh tak ada
pula eh
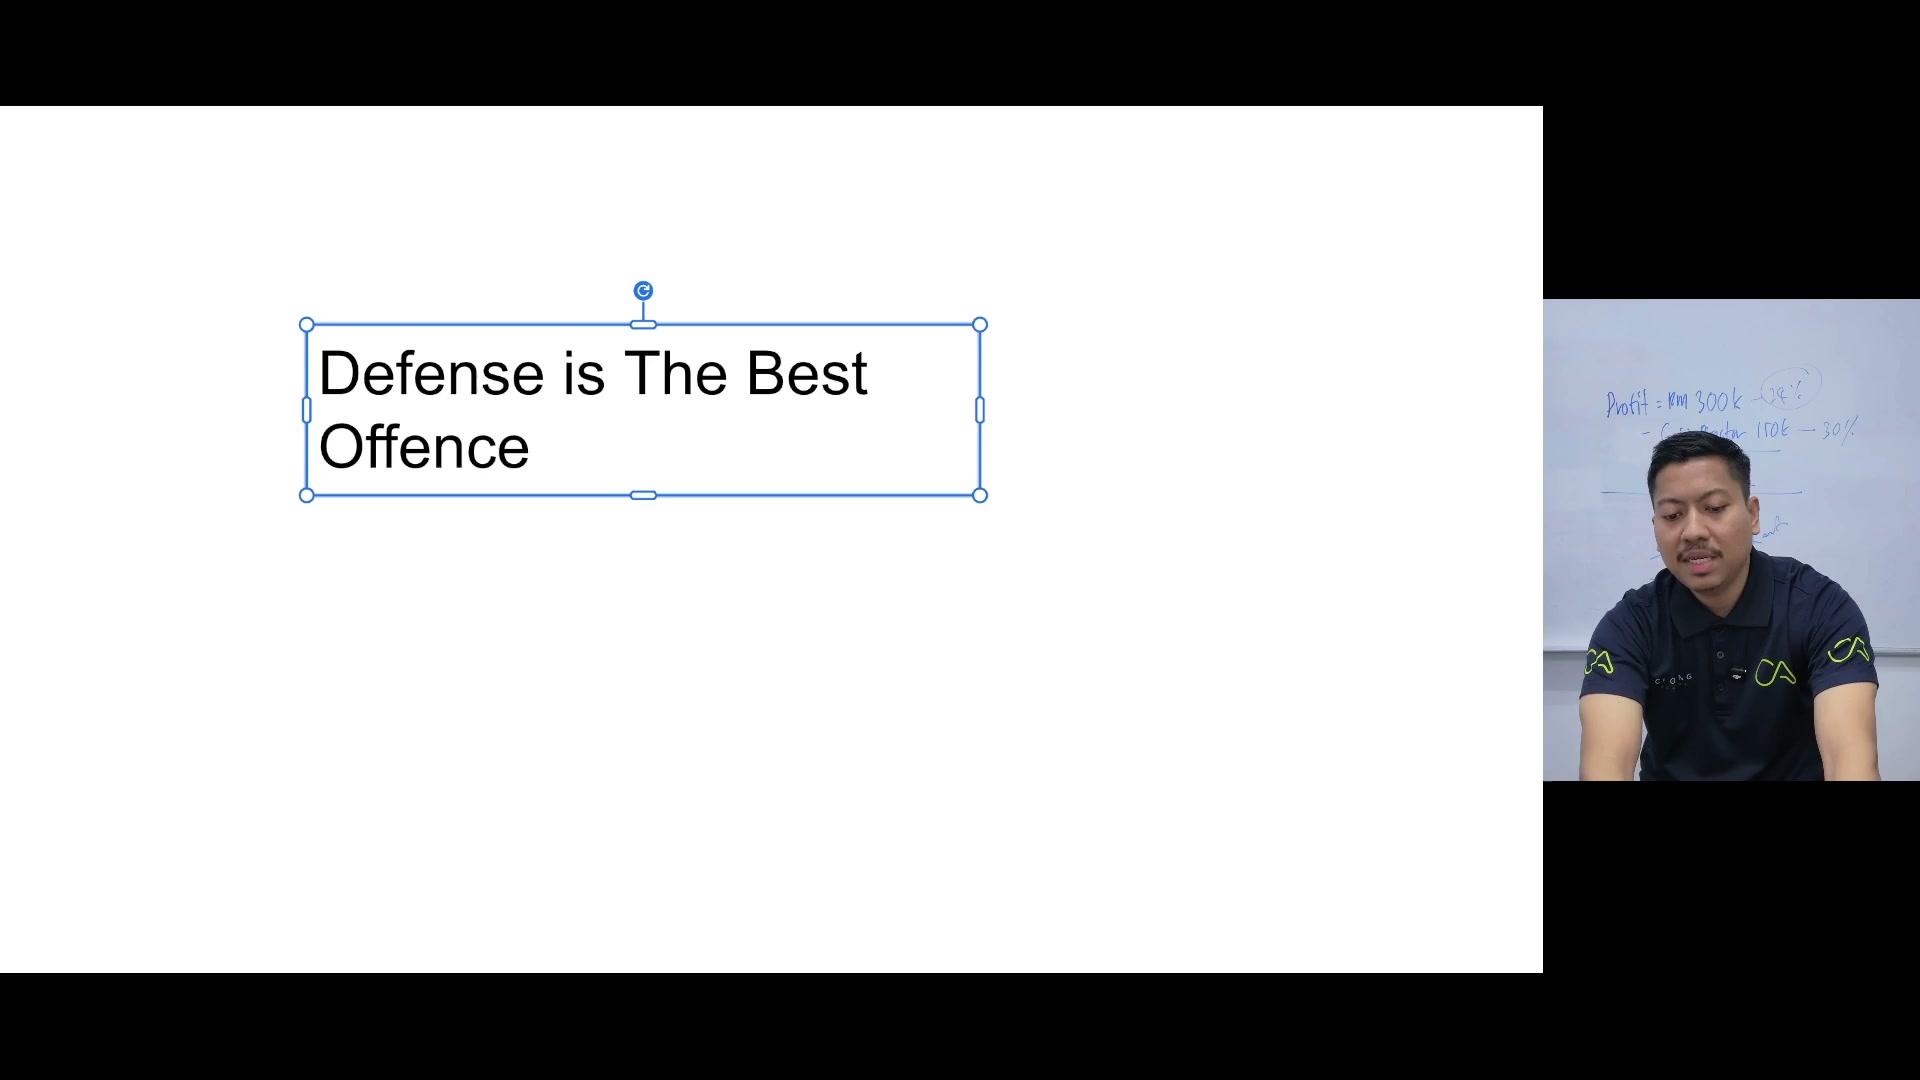
defense
is
the best offense.
Rupanya ini, guys.
Bila kita dah buat business,
dah berpuluh-puluh business,
dah bermacam-macam partner,
dah bermacam-macam jenis
dah bermacam-macam jenis
produk,
berbagai jenis staff,
last sekali,
kita always nak go defensive.
Sebab defense
Sebab defense
is the best offense.
Dengan defense,
kita akan menyerang sebenarnya.
Contohnya,
ambil situasi simple lah.
Kita time tu bukan nak menyerang pun.
Kita just nak secure pastikan staff kita
ni tak ada siapa yang resign mengejut, kita pun bagilah
design macam mana royalty dan sebagainya
carry growth. Tiba-tiba
dengan kita nak defensive, nak pastikan
team kita ni stay, kita
ter-design carry growth. Dan ter-design
carrier, carrier growth tu
sebab nak basit dengan loyal, elok pula
team kita grow secara organik.
Tiba-tiba grow eh. Aku nak
defend, dah ter-offense. Contohnya
defend, dah ter-offense. Contohnya
kita nak secure kan kita
punya business. Kita
tengok, ok sekarang ni aku ambil dengan supplier A
Bahaya ni kalau supplier A ni
Macam mana kan? Kita bukan nak untung
Banyak pun. So kita pun carilah 3 supplier
Standby
At least supplier A tak dapat supply
Aku ada supplier B, supplier C
Nampak? Tiba-tiba elok pula
Eh, sale naik eh aku tak ada masalah nak supply
Sebab aku dah ada 3 source of supplier
Tiba-tiba menyerang pula
Contohnya, kita tengok satu staff ni
Ish, dia seorang buat marketing
Ish, dia seorang buat marketing
Eh, bahaya ni kalau dia seorang buat marketing
Kalau dia resign macam mana? Kita pun tambah
Seorang lagi marketing disebabkan kita nak
secure kan ada dua orang shadowing, kita nak buat
orang A, orang B, so that company tak bergantung
harap pada satu, dia tak ada satu bottleneck
tu lah, bottleneck, dia macam, dia corong
tiba-tiba dia sangkut kat tengah
elok pula kita setengah menyerang, tiba-tiba tertambah hasil
sebab kita nak secure kan je
satu position yang paling berisiko tu
ibaratnya macam inilah, kita
nak tambah tembok pertahanan
dalam proses menambah tembok pertahanan
kita tak sengaja dah
kita tak sengaja dah
menyerang dan serangan itu
lebih solid
kita dah menguatkan kubur, tiba-tiba
Defensive
Sebab tu
Defense is the best offense
Dan ilmu dalam defense ni
Adalah always back to fundamental
Finance
Customer
Retention rate
Customer repeat rate
So kalau time saya lah
Kalau saya
Saya akan bagitahu dua ni lah
Satu ilmu finance

Satu ilmu finance
Which is nak protect
Protect margin
Protect margin
Protect margin
Untung

Untung
Protect tak margin profit
Kita dah set profit margin 50%
Kita dah set profit margin 50%
Dapat tak maintain 50%?

Dapat tak maintain 50%?
So defensive ni adalah
Untuk kita pastikan protect margin
Lepas tu team
Lepas tu team
Kita nak pastikan kita protect

Kita nak pastikan kita protect
Kita punya talent
Protect team kita
Talent-talent yang ada ni ingat senang ke nak develop?
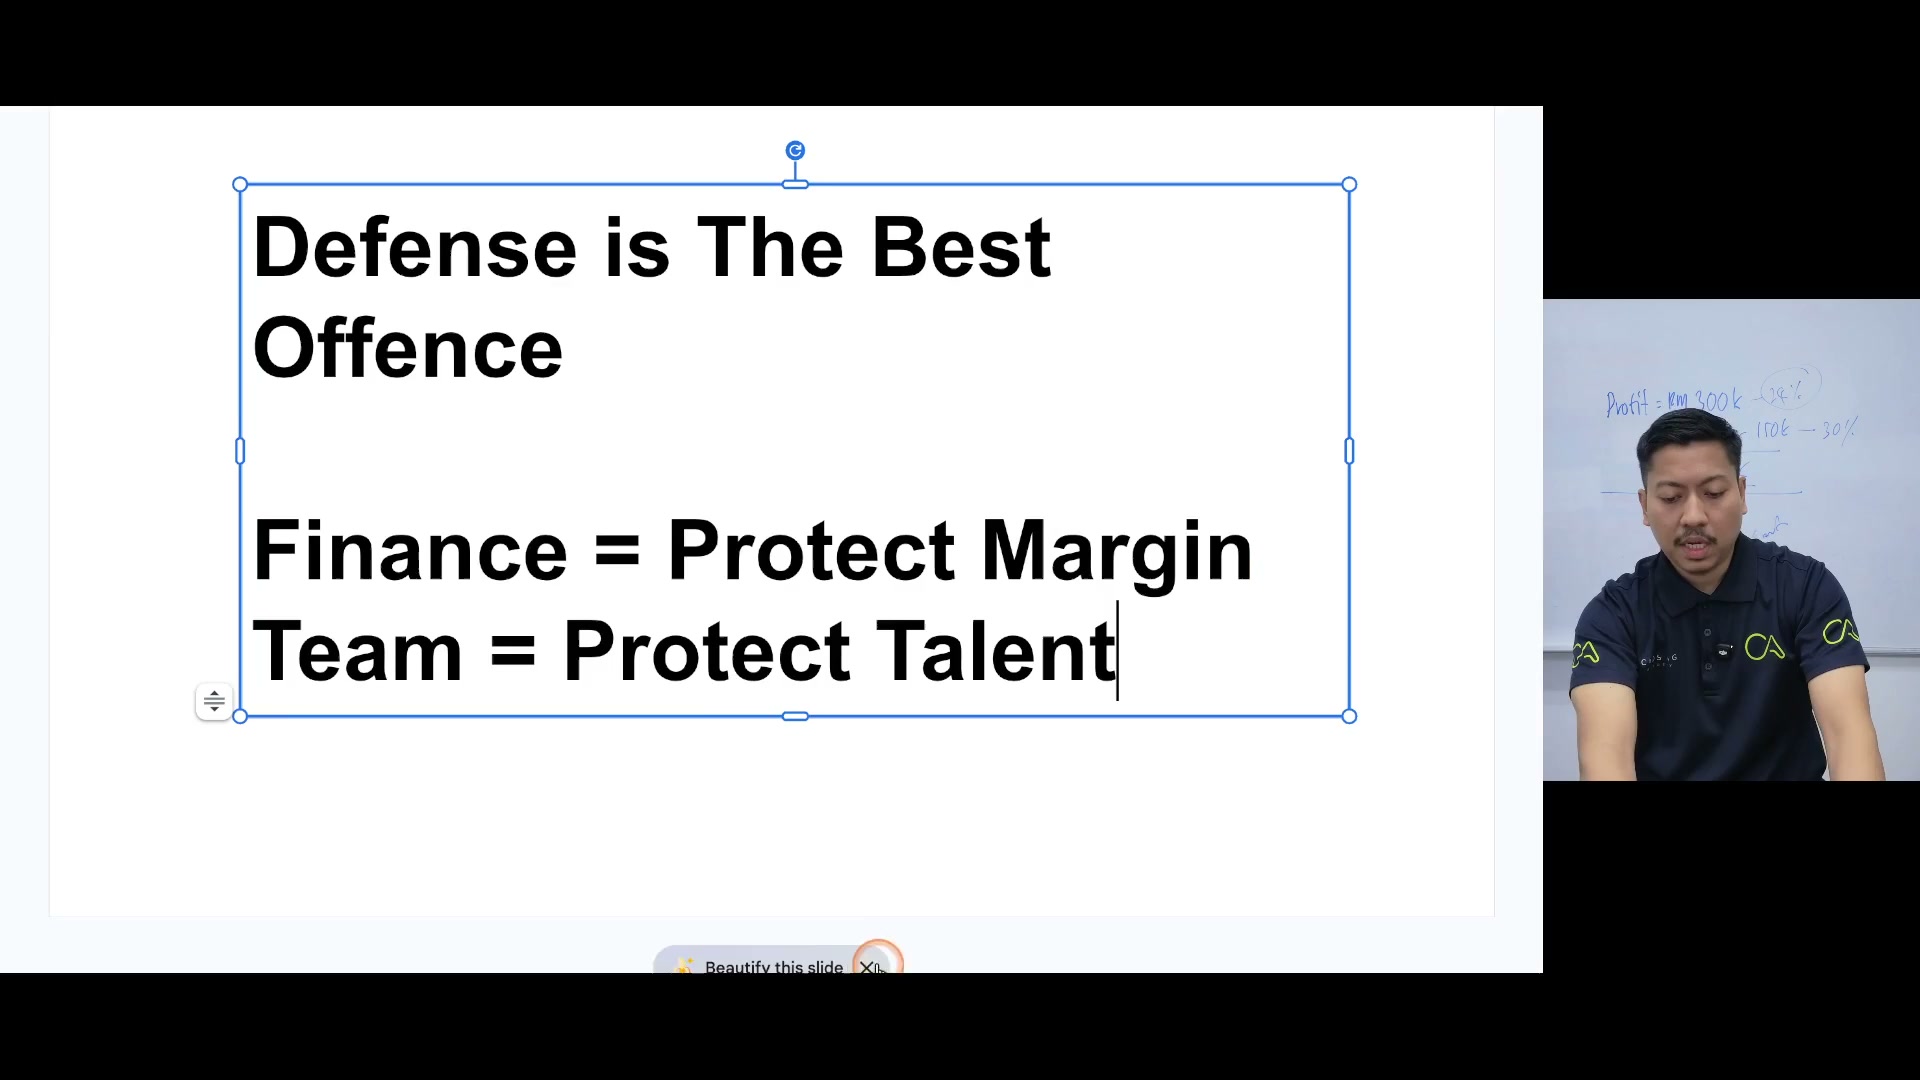
Next pula kita nak protect apa?

Kita nak protect brand
Kita nak protect
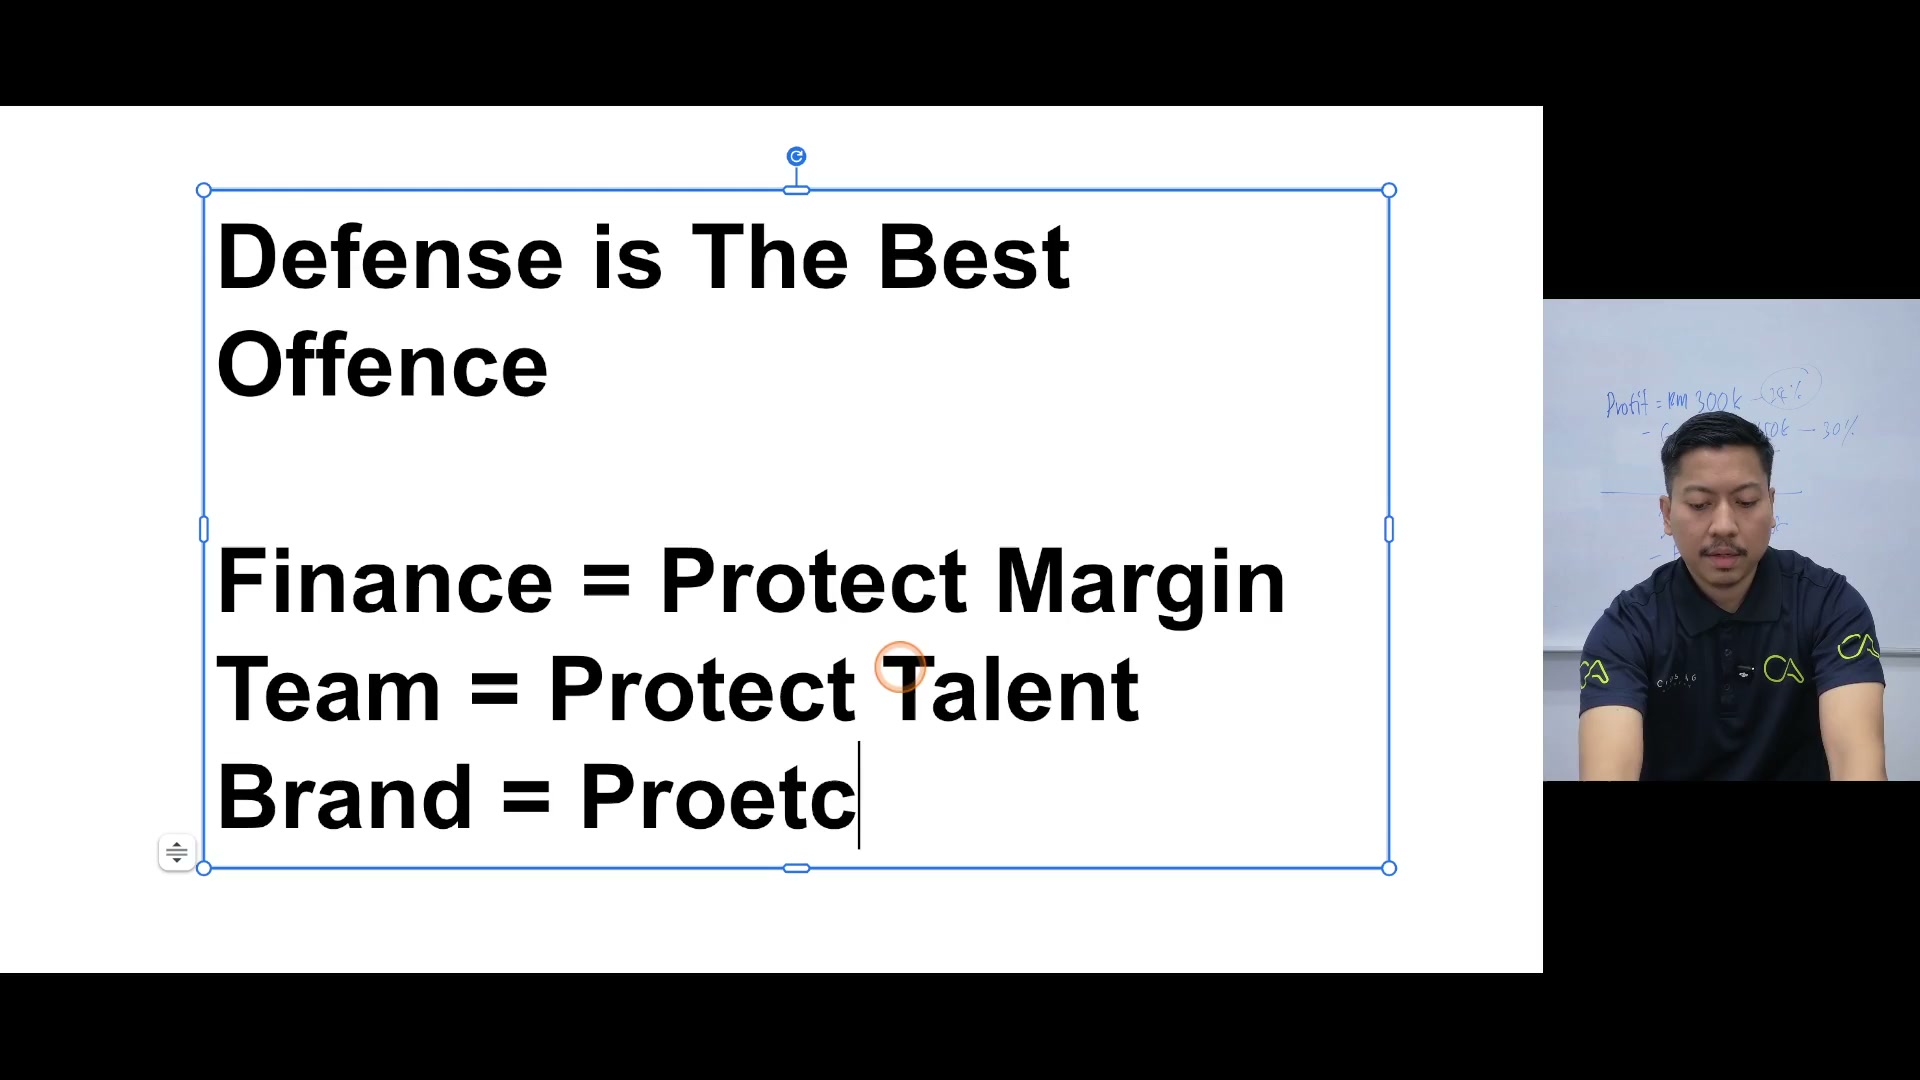
Kita punya brand
Kita nak protect brand kita
Tak nak brand kita damage
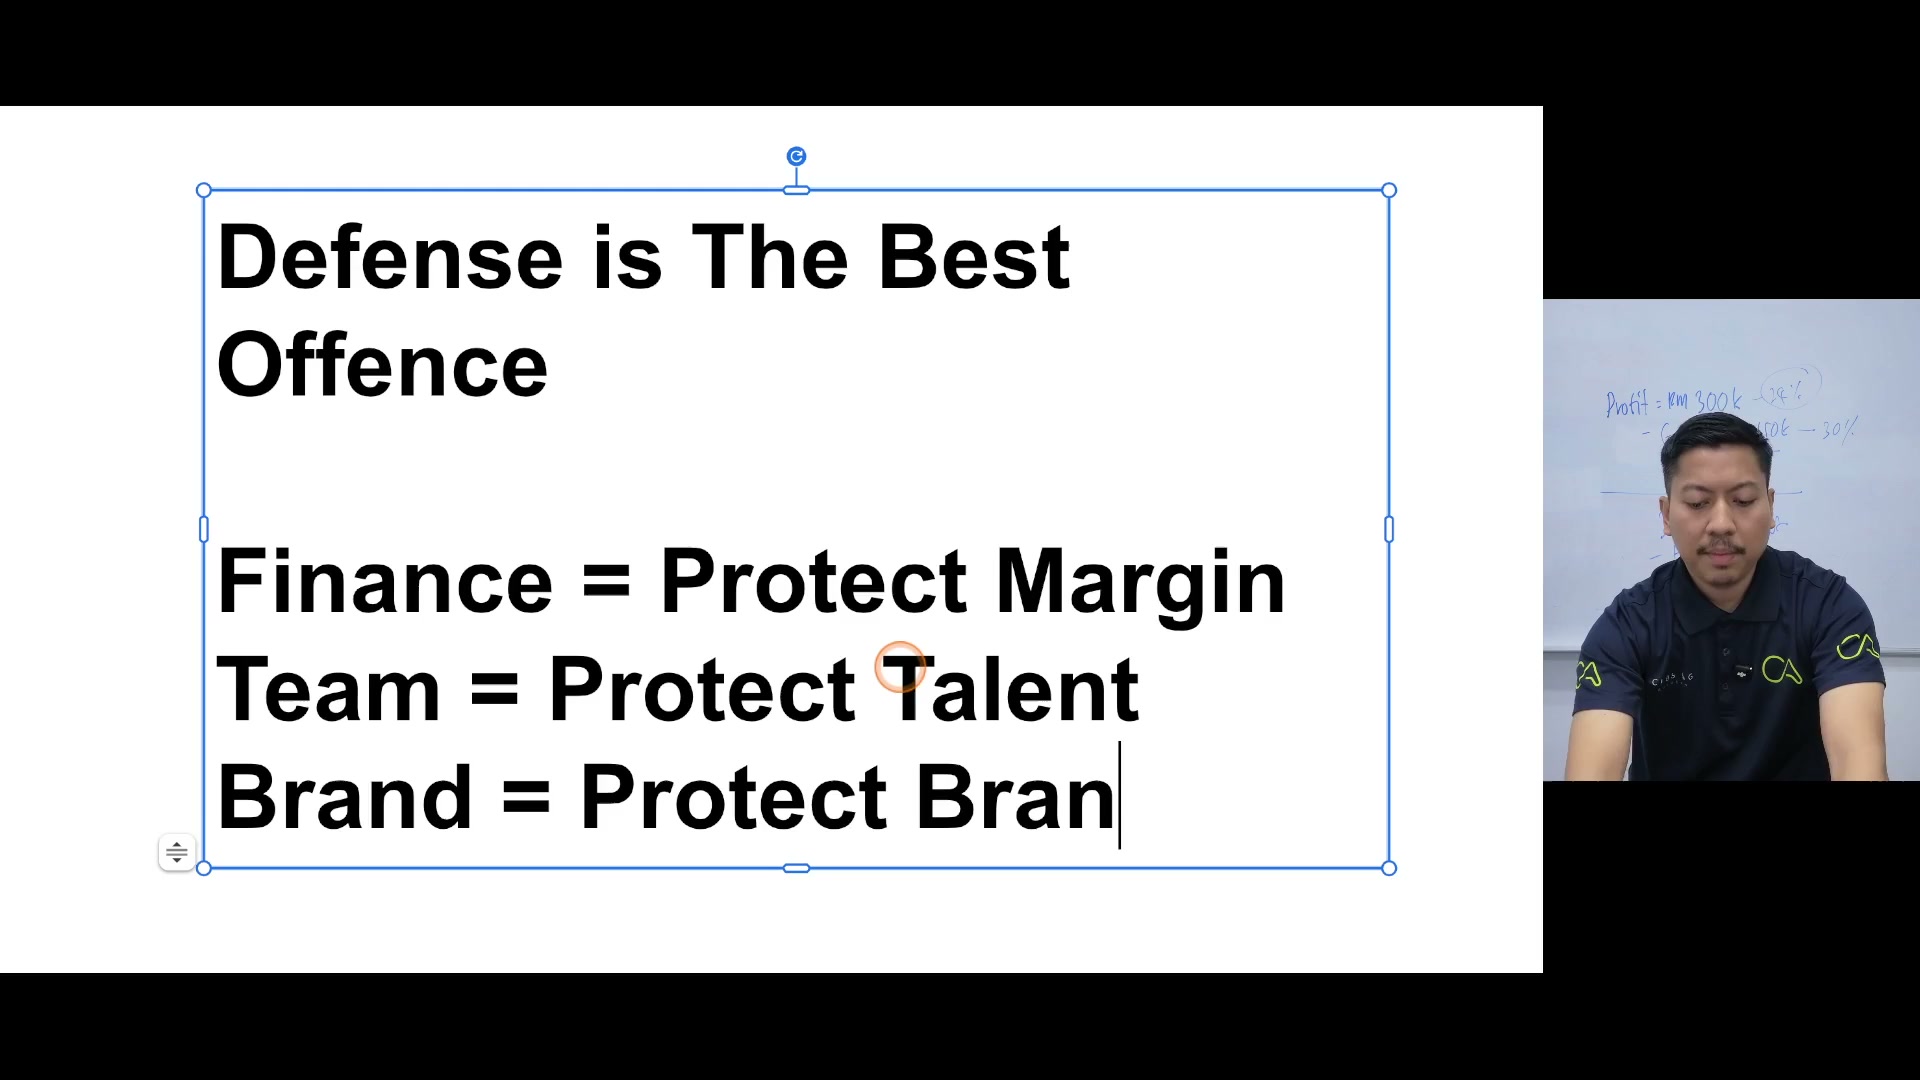
Tak nak brand kita damage
but once brand damage habislah
so kita pun securekan

so kita pun securekan
pastikan customer happy
pastikan ok
kita baiki kita punya google review
pastikan
tiba-tiba dah menyerang
eh
aku sebenarnya tak nak brand rosak je
tu aku nampak pastikan google review cantik
tiba-tiba itu pula menyebabkan
sale kita naik
faham tak?
defense
is the best offense
boss
bila banyak duit
auto jadi bodoh
boss bila takde duit
auto jadi bijak
so always anggap kita takde duit
Gunakan sekecik-kecik modal
Untuk dapatkan the highest leverage

Untuk dapatkan the highest leverage
The highest reward
Jumpa dalam panduan seterusnya
Zas

Zas