BBS / Cost Structure / Pelajaran 17
What Is OPEX
Mengatur overhead dengan SOOSOA dan membezakan kecekapan perbelanjaan dari belanjawan yang tidak diperiksa.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
OPEX ialah kos operasi untuk memastikan syarikat terus berjalan, berbeza daripada COGS bagi pelaksanaan langsung. Pengajar mengulang Capital, CAPEX dan COGS sebelum memperkenalkan SOOSOA serta contoh kecekapan iklan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
What Is OPEX
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Empat kategori kewangan
Modal melibatkan pembiayaan awal/pembentukan; CAPEX membeli aset jangka panjang; COGS meliputi pengeluaran/pembekalan; OPEX mengekalkan operasi syarikat. Pernyataan term ketiga diperbetulkan dengan ringkasan empat kategori.
Coach Adib menggunakan metafora kapal bocor untuk perbelanjaan berlebihan dan lebih suka keupayaan kewangan / operasi daripada pertumbuhan jualan yang tidak terkawal ketika melabur. Tuduhan lapan puluh peratus / sembilan daripada sepuluh dan kenyataan luas tentang pemilik yang berorientasikan penjualan adalah pendapat retorika, bukan bukti yang diukur.
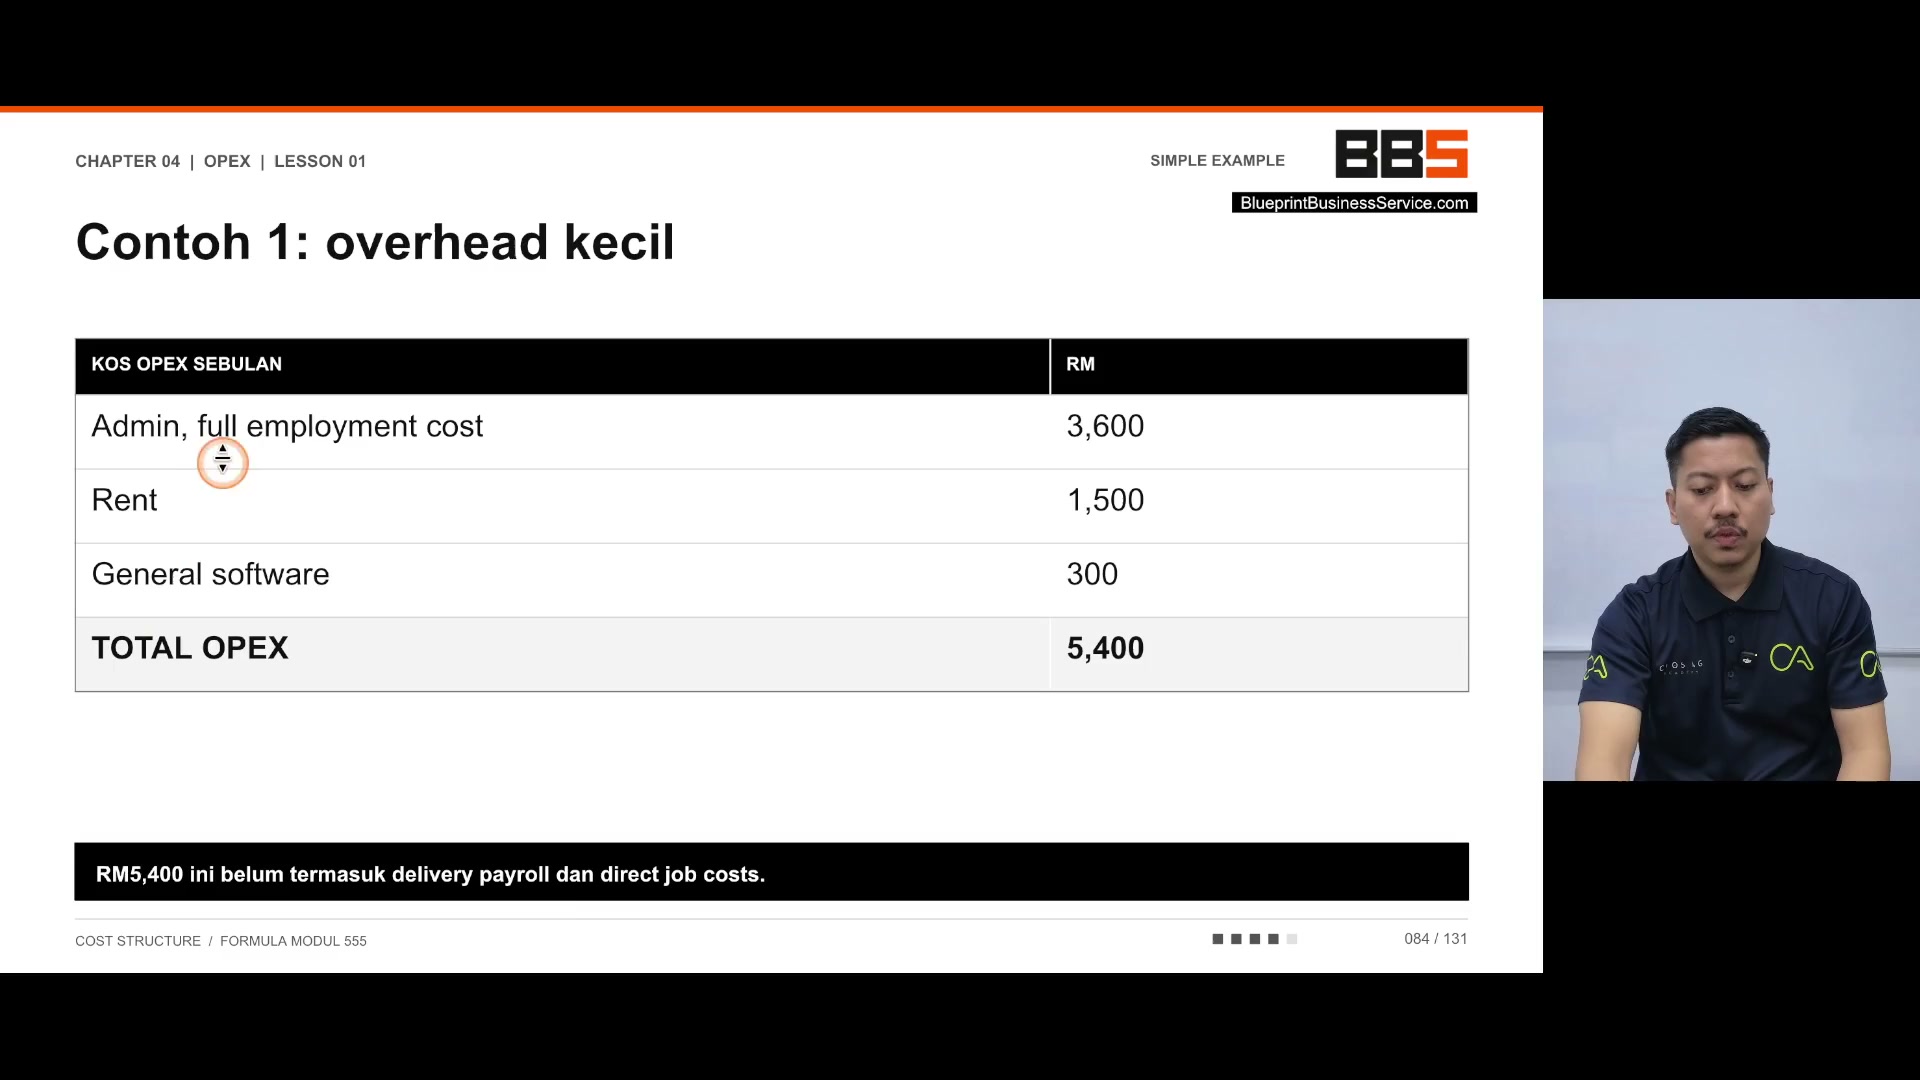
Contoh overhead asal adalah kos pentadbiran penuh pekerjaan RM3,600 + sewa RM1,500 + perisian umum RM300 = RM5,400, tidak termasuk gaji penghantaran dan kos pekerjaan langsung.
PERKARA YANG PERLU DIINGAT
- Mengesan operasi produktif bersama-sama dengan pertumbuhan.
- Simpan kos overhead yang berbeza dari kos penghantaran.
SOOSOA dan pengiklanan berpusat pada hasil
Mnemonic adalah Gaji, Outsourcing, Pejabat, Perisian, Lain-lain, Iklan: SOOSOA. Varian ASR seperti SOSOWA bukan formula tambahan. Sertakan skop overhead yang berkaitan dan kira setiap kos sekali.
Iklan dimasukkan di sini apabila dijalankan secara rutin; Konvensyen iklan projek Coach Adib sebelumnya adalah berasingan. Beliau berpendapat bajet RM3K tetap boleh menggalakkan perbelanjaan tanpa memeriksa hasil, memihak kepada CPL di bawah RM5 dan bekalan yang mencukupi kepada penjual.
Contoh organik ditambah bayaran bergeser antara 300/1,500 prospek dan perbelanjaan RM1,500, jadi ia tidak menubuhkan satu CPL yang diukur dengan tepat. Kos prospek campuran juga memerlukan skop kos dan penyebut yang jelas; pengeluaran organik tidak semestinya tanpa kos.
Suruhanjaya dan perbelanjaan yang dikurangkan dalam cerita adalah ilustrasi, bukan bukti bahawa setiap belanjawan merosakkan prestasi. Had perbelanjaan dan hasil yang boleh diukur boleh direkodkan bersama. Perbandingan doa adalah metafora kualiti / kuantiti, bukan bukti kewangan.
PERKARA YANG PERLU DIINGAT
- Mengukur bekalan pelanggan yang berguna dan pengeluaran.
- Pastikan skop kos CPL jelas.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| SOOSOA | Gaji, Outsourcing, Pejabat, Perisian, Lain-lain, Iklan. |
| CPL | Kos setiap prospek di bawah skop kos yang ditentukan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Empat kategori kewangan
Buka isi semakan
- Mengesan operasi produktif bersama-sama dengan pertumbuhan.
- Simpan kos overhead yang berbeza dari kos penghantaran.
2. SOOSOA dan pengiklanan berpusat pada hasil
Buka isi semakan
- Mengukur bekalan pelanggan yang berguna dan pengeluaran.
- Pastikan skop kos CPL jelas.
Soalan semak kefahaman
- Adakah pertumbuhan jualan membuktikan keuntungan?
- Adakah CPL campuran sama dengan CPL berbayar?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Memperluas SOOSOA dan mengenal pasti kos yang sudah dikira sebagai penghantaran.
- Hitung semula RM5,400.
- Senaraikan input yang hilang dalam contoh utama.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.