BBS / Cost Structure / Pelajaran 15
Cost Per Unit
Pilih unit perkhidmatan yang konsisten dan mengira kos penghantaran secara berasingan untuk skop yang berbeza.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Cost Per Unit membahagikan kos berkaitan dengan jumlah unit yang benar-benar dilayani. Contohnya membandingkan peserta latihan, pelanggan kontrak bulanan (retainer) dan kerja mudah atau kompleks. Campuran pakej boleh menyembunyikan margin lemah jika semuanya dianggap mempunyai kos yang sama.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Cost Per Unit
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Peserta dan bulan-bulan pelanggan
Untuk tiga puluh peserta latihan, penghantaran RM1,650/30 = RM55 setiap orang. Coach Adib menambah RM300 pengiklanan pemerolehan untuk kos dalaman gabungan RM1,950/30 = RM65. Yang mempunyai skop yang berbeza; RM2K adalah pengelengan peristiwa kasar, bukan RM1,950 yang tepat.
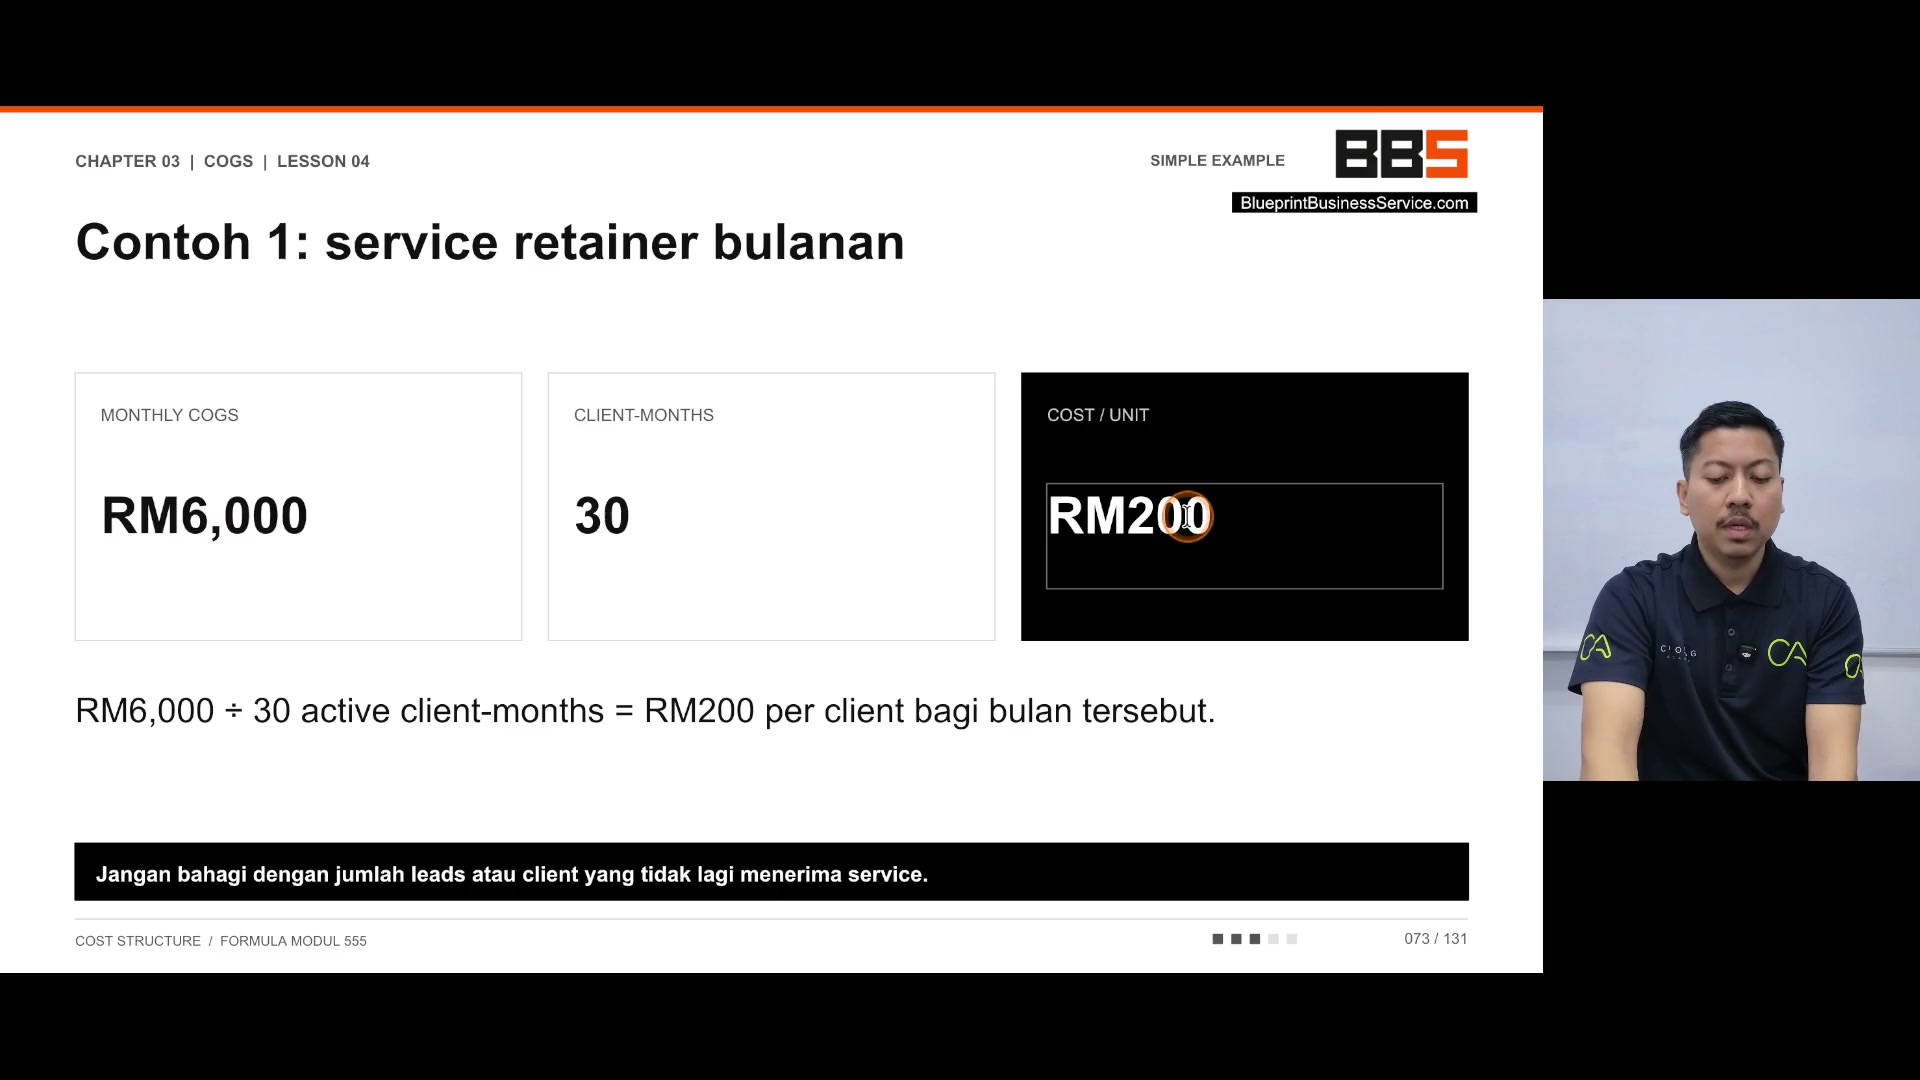
Contoh penahan adalah kos bulanan RM6,000 untuk tiga puluh bulan pelanggan aktif = RM200/bulan pelanggan. RM60K yang dituturkan / ASR tidak konsisten dengan slaid dan jawapan; menggunakan RM60K akan memberikan RM2K.
Gunakan unit yang dihantar dalam tempoh yang sama, bukan prospek atau bekas pelanggan. Jenama umum / pentadbir / HR kekal di luar unit penghantaran ini dalam model. Keutamaan pengiklanan Coach Adib adalah bersyarat dan bukan peraturan klasifikasi formal.
PERKARA YANG PERLU DIINGAT
- Sebutkan unit dan tempoh.
- Kos penghantaran berasingan daripada gabungan pengambilalihan ditambah penghantaran.
Pelbagai skop dan ekonomi pakej
Asas: tiga jam × RM40 = tenaga kerja RM120, ditambah RM20 kos langsung lain = RM140. Kompleks: sembilan jam × RM40 = RM360, ditambah RM60 kos langsung lain = RM420. Narasi secara ringkas memanggil kos lain yang tidak langsung; jadual mengenal pasti mereka sebagai langsung.
RM40 adalah kos jam produktif yang diperuntukkan, bukan harga pelanggan. Jangan rata-rata beban kerja yang berbeza secara radikal seolah-olah perkhidmatan yang sama. Pembersihan / menjaga bayi adalah konteks ilustrasi.
Coach Adib lebih suka struktur pakej yang lebih mudah dan margin yang konsisten. Satu contoh COGS empat puluh peratus bermaksud margin kasar enam puluh peratus, sebelum overhead. Perkataan akhir beralih antara peratusan COGS dan margin, jadi perbandingan tiga puluh hingga dua puluh peratusnya tidak jelas: peratusan COGS yang lebih rendah biasanya bermaksud margin kasar yang lebih tinggi, bukan makannya.
Tidak ada harga jualan sebenar yang diberikan untuk kedua-dua skop kerja. Mengira setiap pakej's COGS/harga jualan dan margin kasar secara jelas dan bukannya mengubah peratusan yang tidak jelas menjadi keuntungan pakej yang disahkan.
PERKARA YANG PERLU DIINGAT
- Kos setiap skop sebelum memilih pakej.
- Jangan mengelirukan nisbah COGS dengan margin kasar.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Unit cost | Kos tertentu dibahagikan dengan unit setara yang dihantar dalam tempoh yang sama. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Peserta dan bulan-bulan pelanggan
Buka isi semakan
- Sebutkan unit dan tempoh.
- Kos penghantaran berasingan daripada gabungan pengambilalihan ditambah penghantaran.
2. Pelbagai skop dan ekonomi pakej
Buka isi semakan
- Kos setiap skop sebelum memilih pakej.
- Jangan mengelirukan nisbah COGS dengan margin kasar.
Soalan semak kefahaman
- Kenapa unit itu bulan pelanggan?
- Adakah nisbah COGS yang lebih rendah menunjukkan margin kasar yang lebih kecil?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Mengira RM55 berbanding RM65 setiap peserta.
- Mengira semula kedua-dua jumlah skop.
- Senaraikan harga jualan yang diperlukan untuk membandingkan margin.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.