BBS / Cost Structure / Pelajaran 14
Direct Cost
Mengesan kos penghantaran lain kepada pekerjaan sambil mengekalkan perbezaan antara pemerolehan dan penghantaran.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Direct Cost mengaitkan perjalanan, bahan, subkontraktor dan perisian khusus dengan sesuatu kerja. Untuk keputusan dalaman, pengajar memilih menggabungkan kos iklan projek dengan kos pelaksanaan. Slaid latihan asal pula mengasingkan iklan dalam OPEX; kedua-dua pengelasan ini dibezakan dalam nota.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Direct Cost
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Mengesan kerja dan mengelakkan duplikasi
Tanyakan pelanggan/pekerja mana yang menggunakan setiap kos dan sama ada ia dikongsi. Jika peruntukan yang tepat tidak tersedia, Coach Adib mencadangkan jumlah purata, tetapi skop yang setanding dan asas peruntukan yang munasabah diperlukan; COGS tidak perlu sama untuk setiap pelanggan.
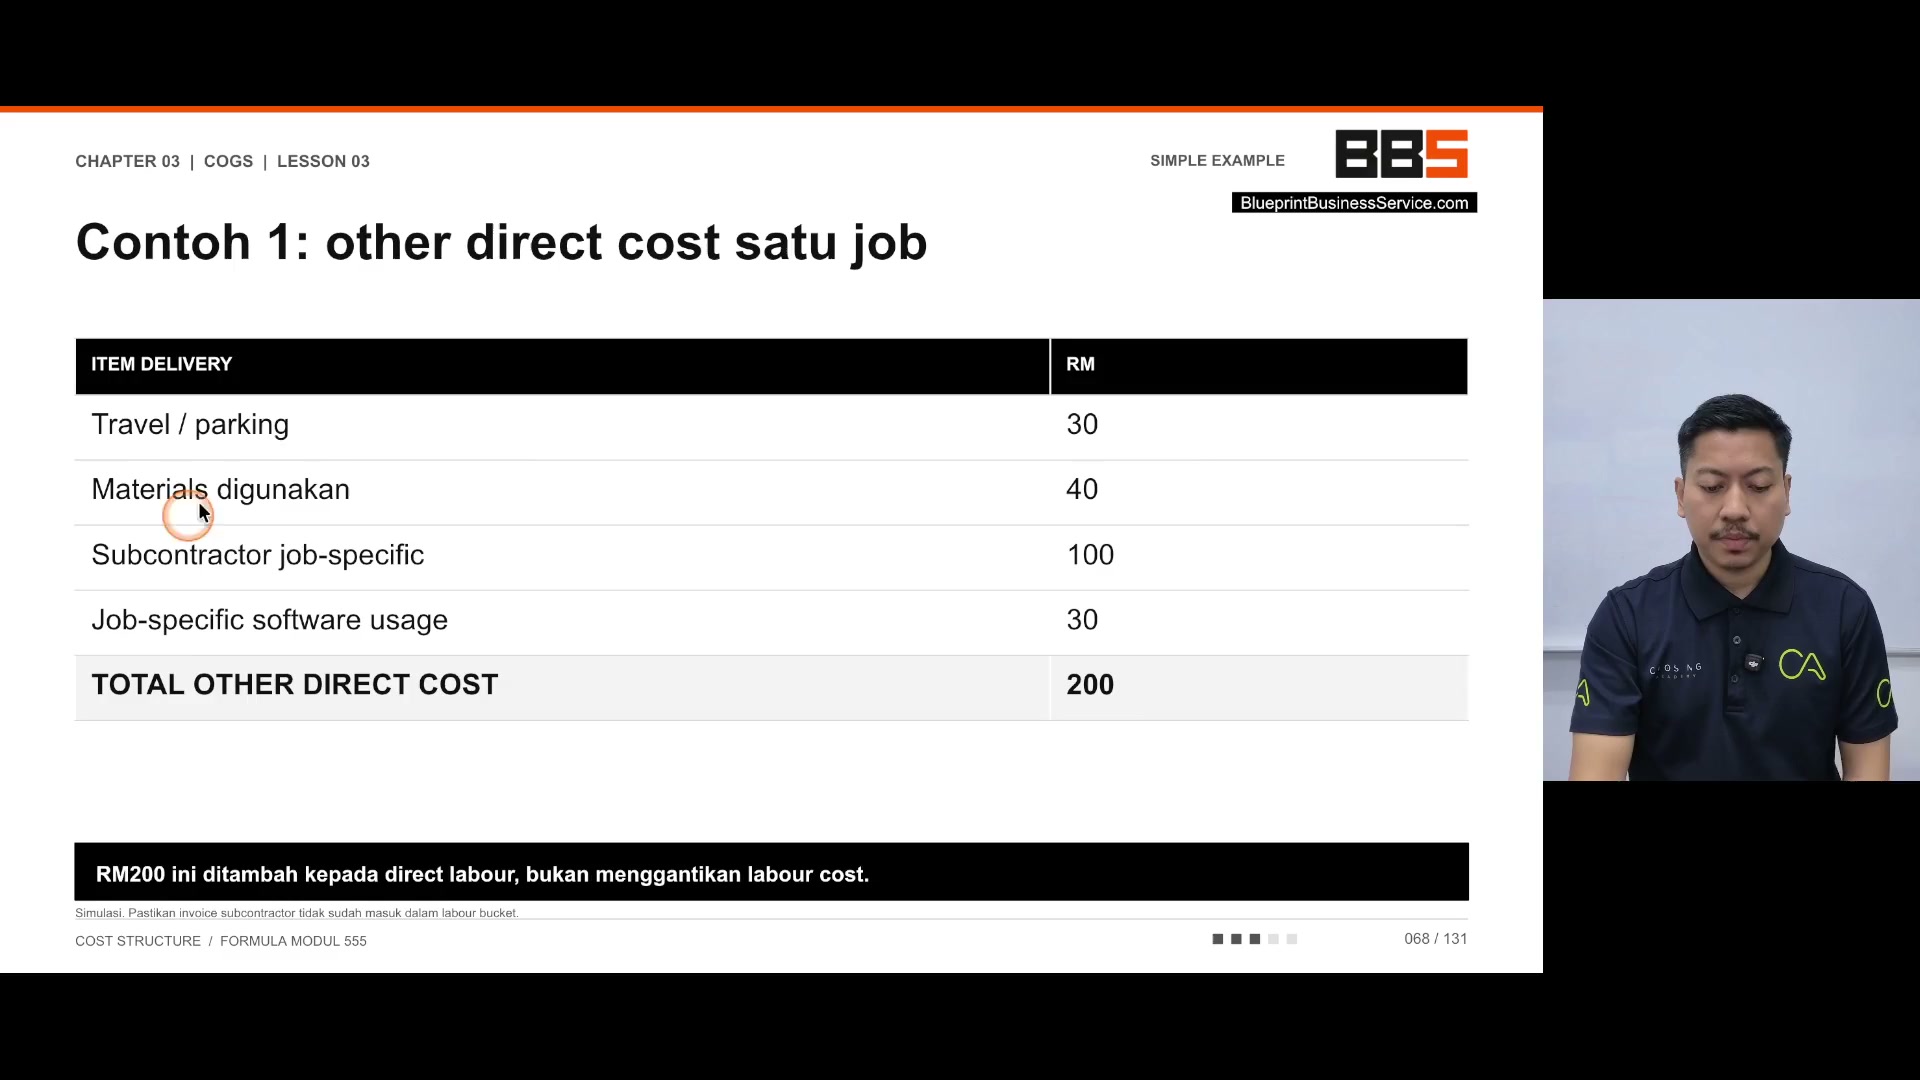
Perjalanan/parkir RM30 + bahan RM40 + subkontraktor khusus pekerjaan RM100 + perisian khusus pekerjaan RM30 = RM200 kos langsung lain. Tambahnya kepada buruh yang relevan dan bukannya menggantikan buruh; jangan menambah invois subkontraktor lagi jika sudah dalam baldi buruh.
Pemasangan penghawa dingin dan kerja panduan pelancongan setengah hari adalah konteks yang boleh diceritakan, bukan harga yang disahkan atau satu kes perniagaan yang diselesaikan.
PERKARA YANG PERLU DIINGAT
- Mengesan kos untuk tugasnya.
- Periksa sama ada ia sudah dikira.
Pelatihan dan pengiklanan
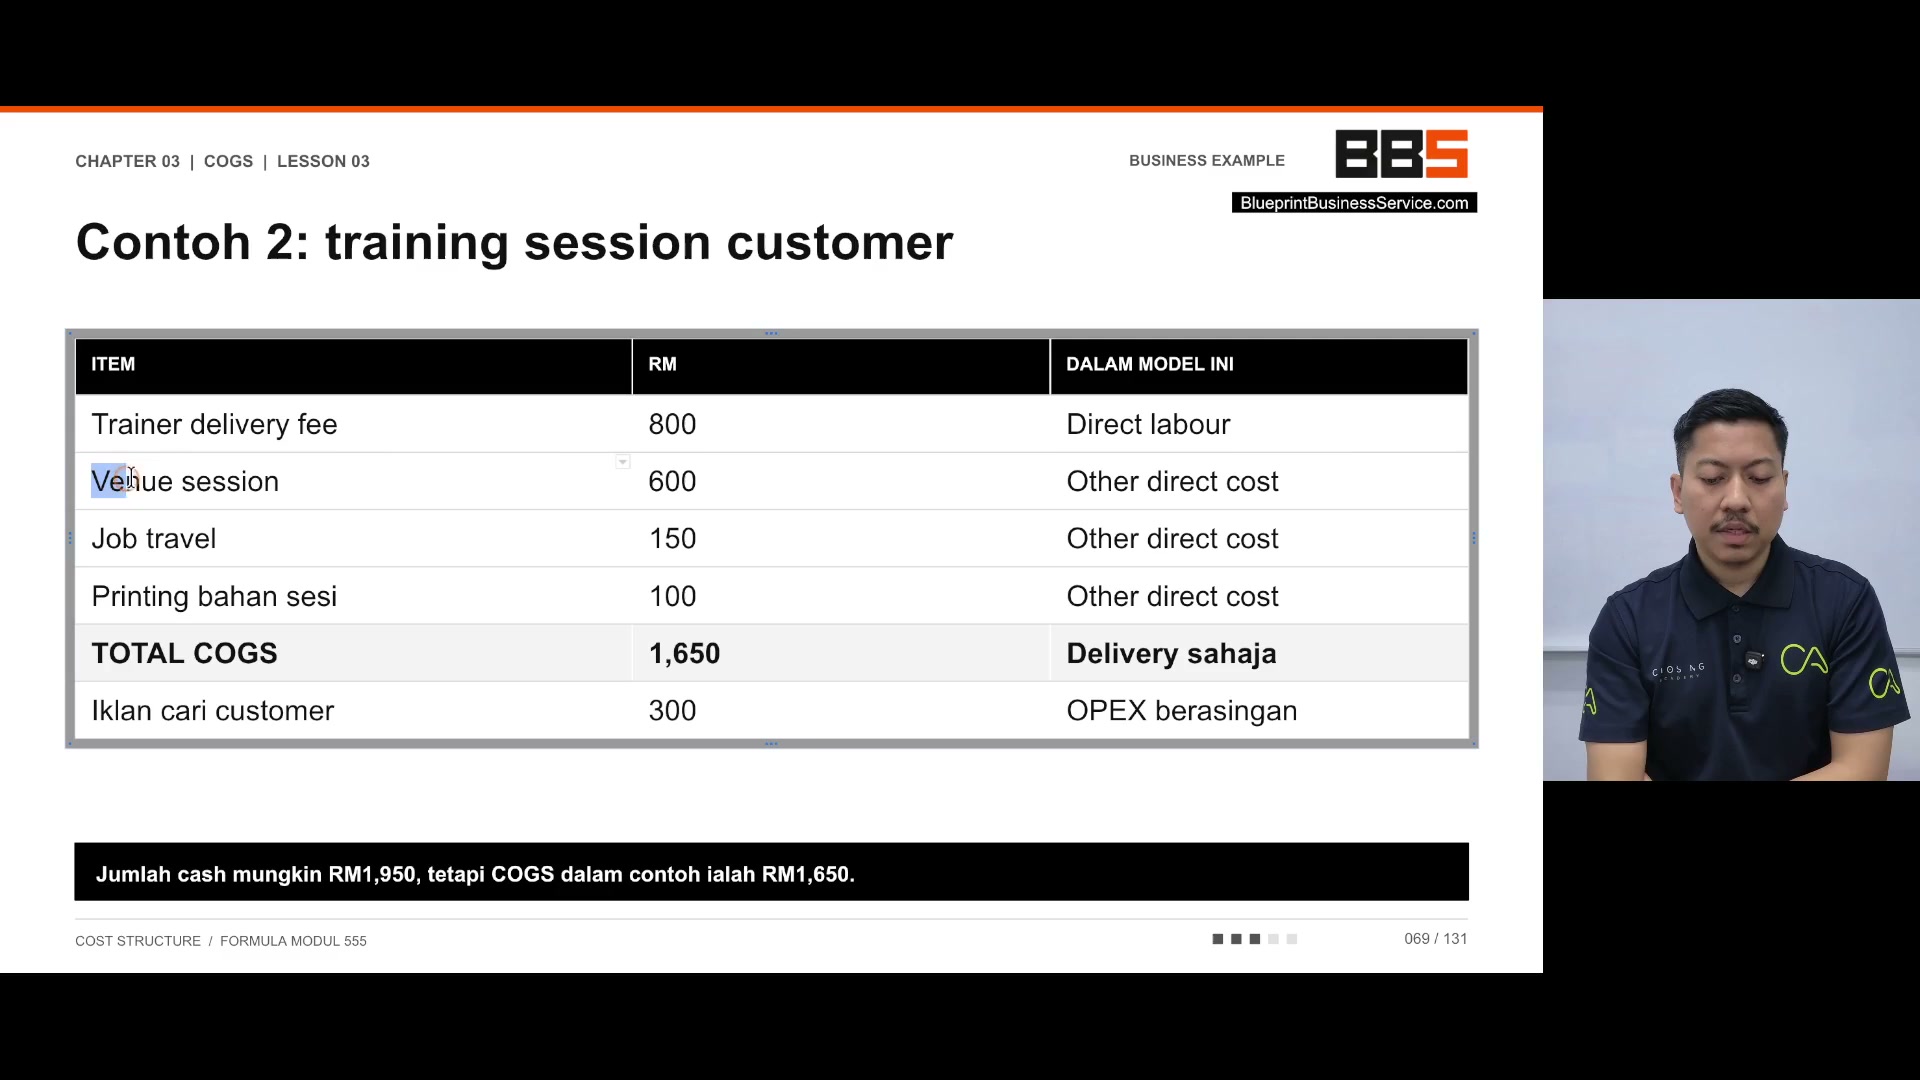
Pelatih RM800 + tempat RM600 + perjalanan RM150 + bahan cetak RM100 = RM1,650 kos penghantaran. Pengiklanan RM300 diberi label OPEX secara berasingan pada slaid asal; contoh tunai gabungan adalah RM1,950.
Pencerita secara eksplisit mengatakan bahawa dia bukan guru perakaunan dan lebih suka memasukkan iklan projek sekali pakai, yang sepenuhnya boleh dikaitkan dalam pengiraan COGS dalamannya. Simpan keutamaan ini di samping slaid dan bukannya membentangkannya sebagai dasar perakaunan rasmi.
Rasionalnya adalah acara yang diadakan beberapa kali setahun dengan iklan dihidupkan / dimatikan. Kempen kesedaran umum atau campuran produk dan belanjawan iklan bulanan RM3K tetap OPEX dalam modelnya.
Sama ada perbelanjaan berbeza-beza atau berlaku secara berkala bukan sahaja menentukan klasifikasinya secara rasmi. Kos penghantaran, kos pemerolehan dan ekonomi projek gabungan boleh ditunjukkan secara berasingan tanpa kehilangan kos atau mengira dua kali.
PERKARA YANG PERLU DIINGAT
- Tunjukkan skop penghantaran dan pengambilalihan secara jelas.
- Simpanlah peraturan dalaman Coach Adib.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Acquisition cost | Kos untuk mendapatkan pelanggan, berbeza dari penghantaran dalam slaid latihan asal. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Mengesan kerja dan mengelakkan duplikasi
Buka isi semakan
- Mengesan kos untuk tugasnya.
- Periksa sama ada ia sudah dikira.
2. Pelatihan dan pengiklanan
Buka isi semakan
- Tunjukkan skop penghantaran dan pengambilalihan secara jelas.
- Simpanlah peraturan dalaman Coach Adib.
Soalan semak kefahaman
- Apa nama iklan RM300 dalam slaid latihan asal?
- Adakah perbelanjaan berselang-seling secara automatik COGS?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Ringkaskan kedua-dua contoh.
- Sediakan penghantaran berasingan, pengiklanan dan jumlah projek gabungan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Ini adalah contoh kursus yang direkodkan, bukan nasihat undang-undang, cukai atau pembiayaan semasa yang disahkan. Perkataan transkrip yang tepat masih memerlukan pengesahan audio; perbezaan antara narasi dan slaid dikekalkan di bawah.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.