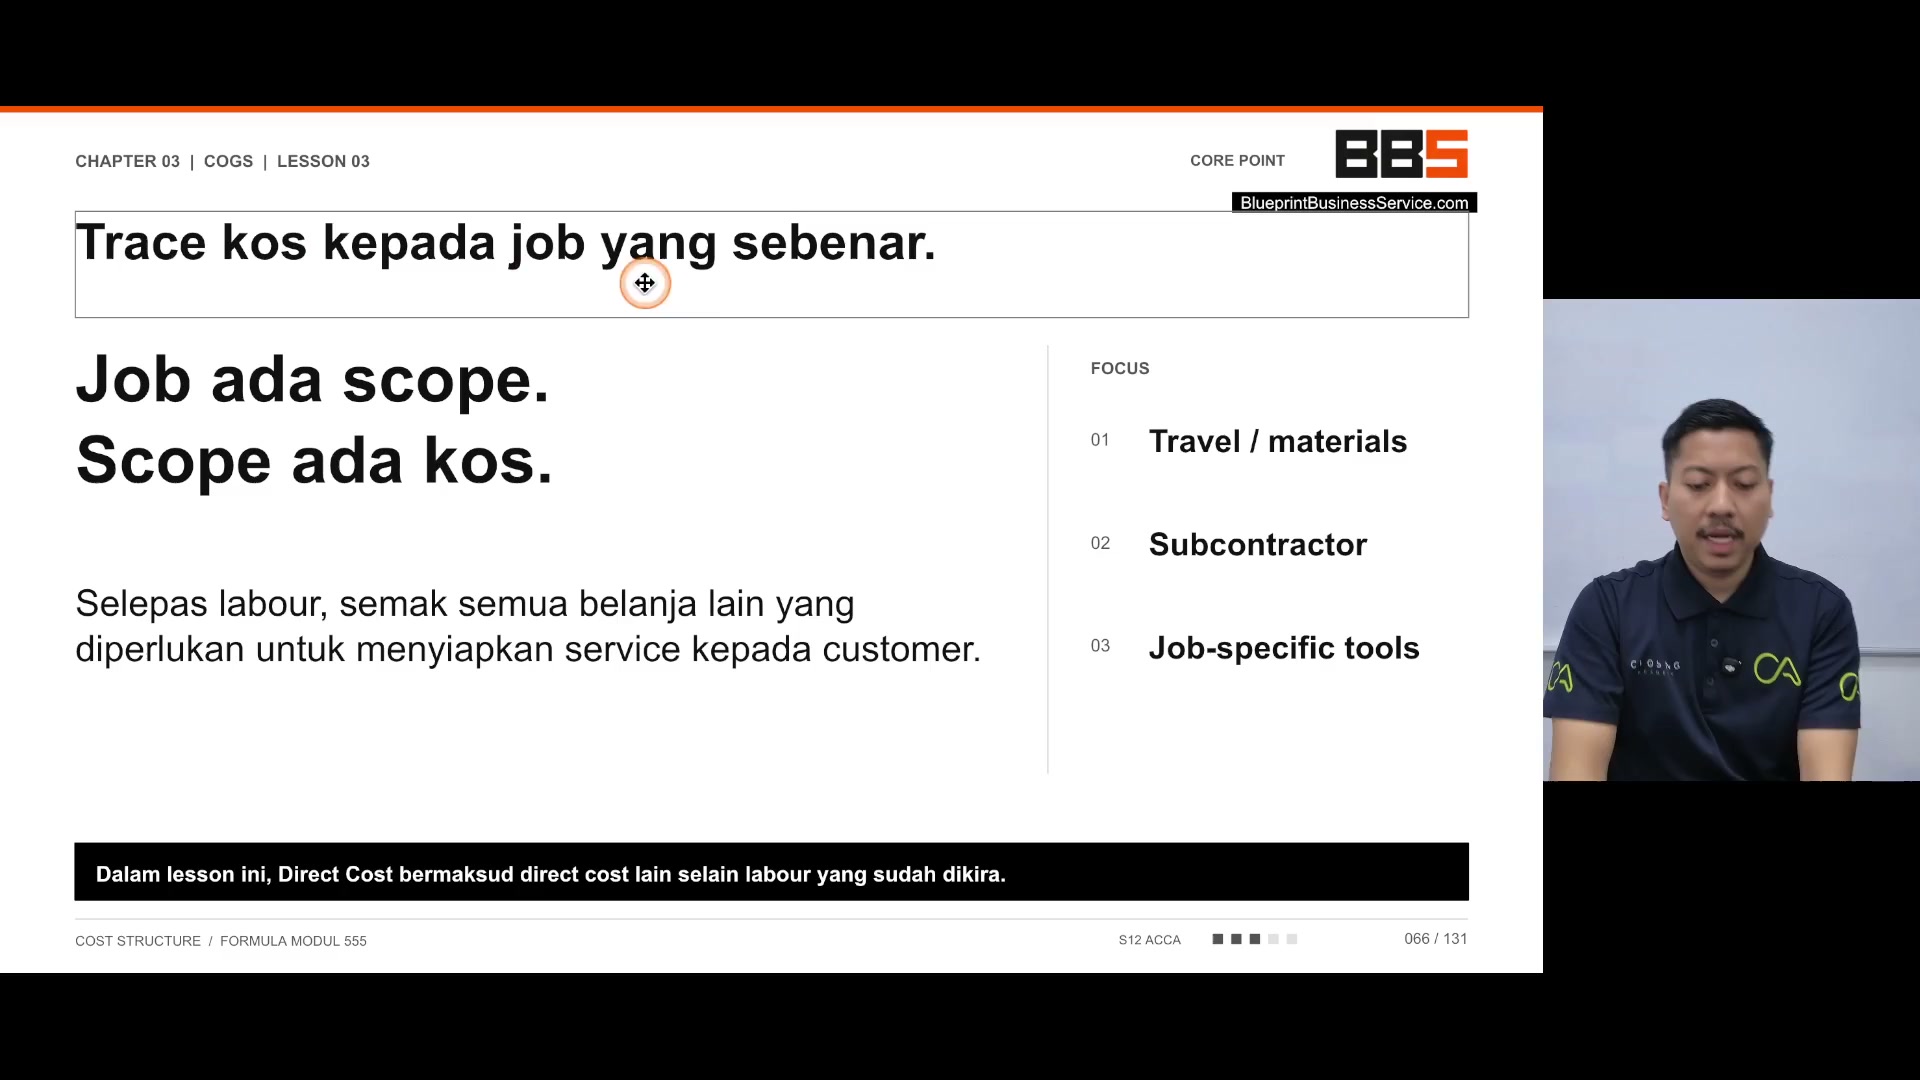
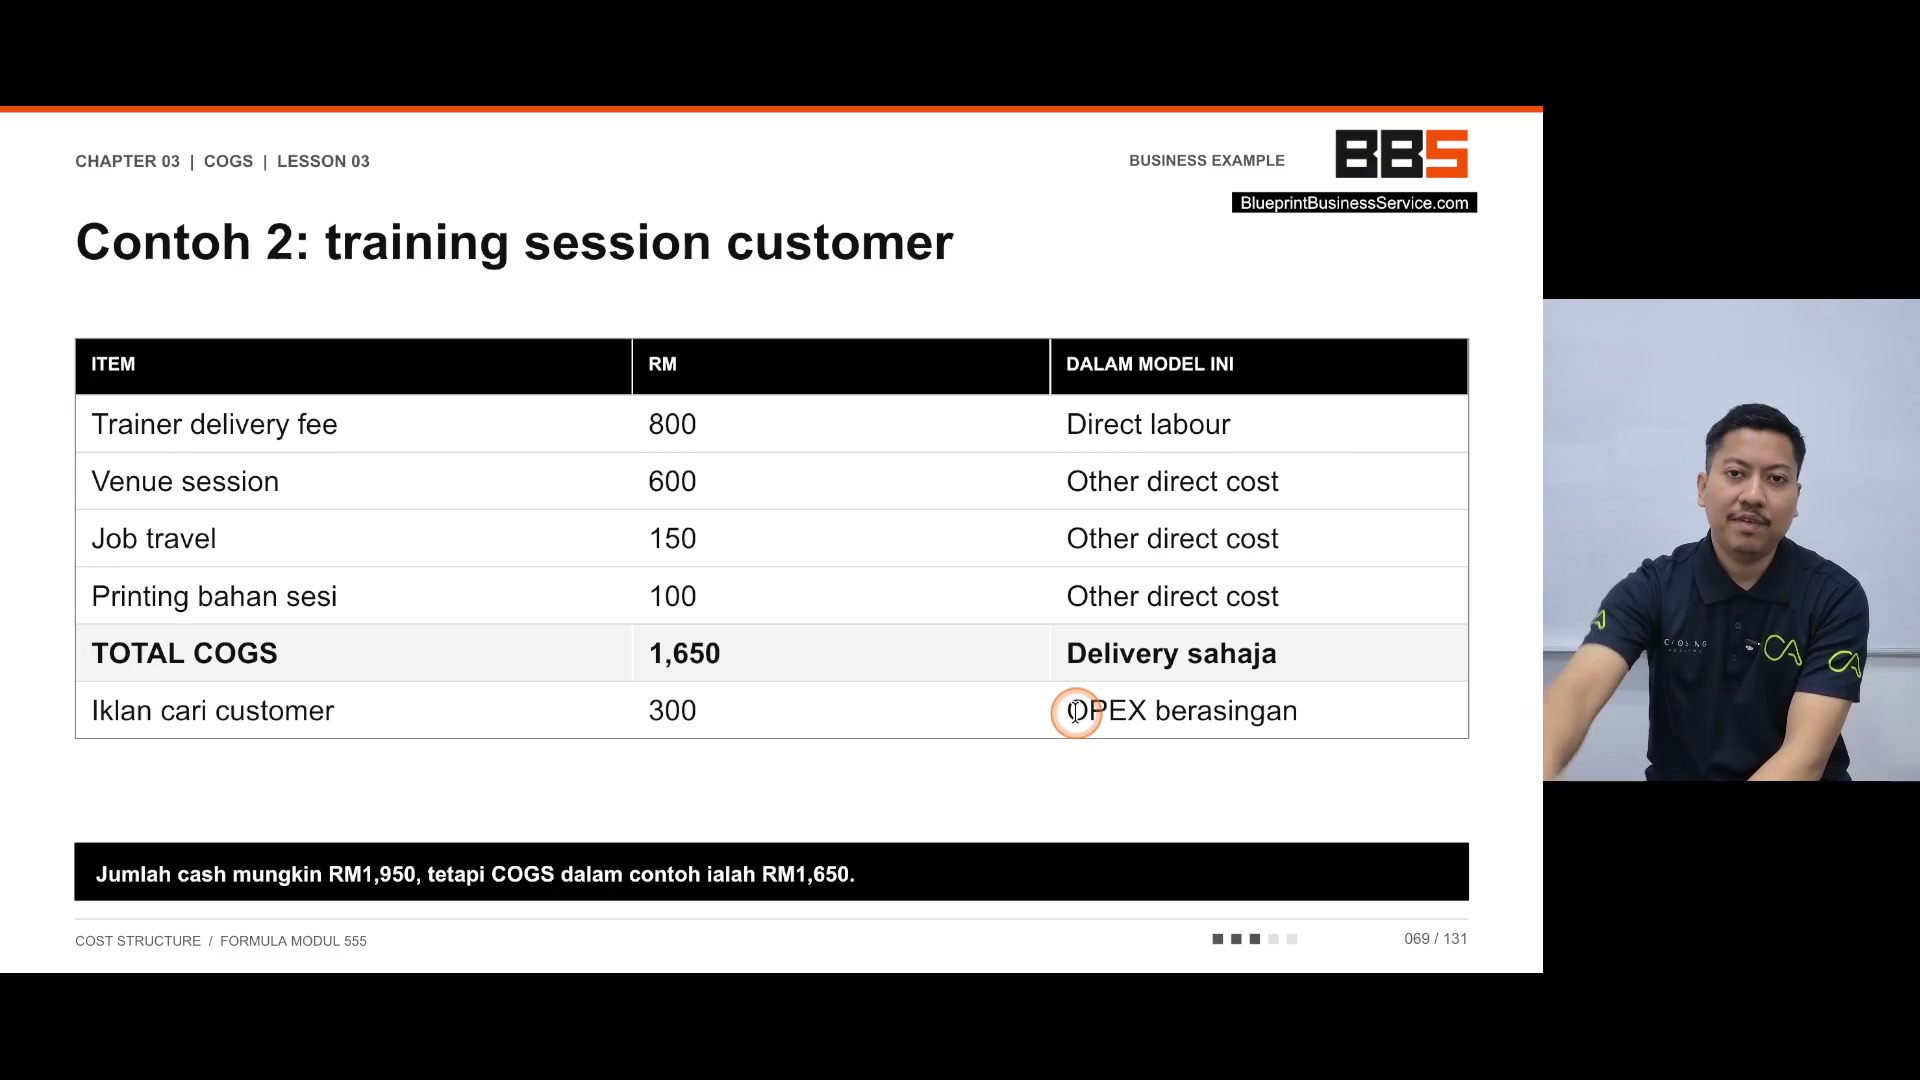
Kalau tadi adalah direct labor, yang ni pula adalah direct cost. Tadi direct labor maksudnya pekerja kita, team operation memang buat service tu je. So dia direct labor. Tapi yang ni pula kita dah bercakap tentang direct cost. Apakah cost-cost yang directly impact untuk menghasilkan produk ataupun service tersebut? Selain mempower, apa lagi cost job tersebut?
Trace job sebenar
00:00:24–00:00:36
Trace job sebenar
Kita kajilah
Apakah job scope
Job scope ni mesti ada cost
Cost travel, cost untuk subcontractor
Mesti ada cost-cost yang terlibat
Jadi kita tanyalah setiap benda
00:00:36–00:01:06
Jadi kita tanyalah setiap benda
Job tu untuk siapa
Kita tengok customer mana yang guna job ni
So what that kita tahu
COGS setiap satu customer
Katalah kita tak boleh ambil exactly
Kita ambil average
Kita ada 5 customer
Kita ambil average
Okay, COGS yang ni 44%, 36%
Macam itulah, sepatutnya COGS ni
Dia almost fix setiap customer
Tapi kalau tak dapat, kita boleh ambil secara average
Untuk job mana, dia kongsi berapa job
Ada delivery ke, ada acquisition sekali ke
00:01:06–00:01:15
Ada delivery ke, ada acquisition sekali ke
Ada marketing sekali ke, ada ad sekali ke
Sebab biasanya untuk marketing dalam situasi accounting
Dia masukkan dalam OPEX
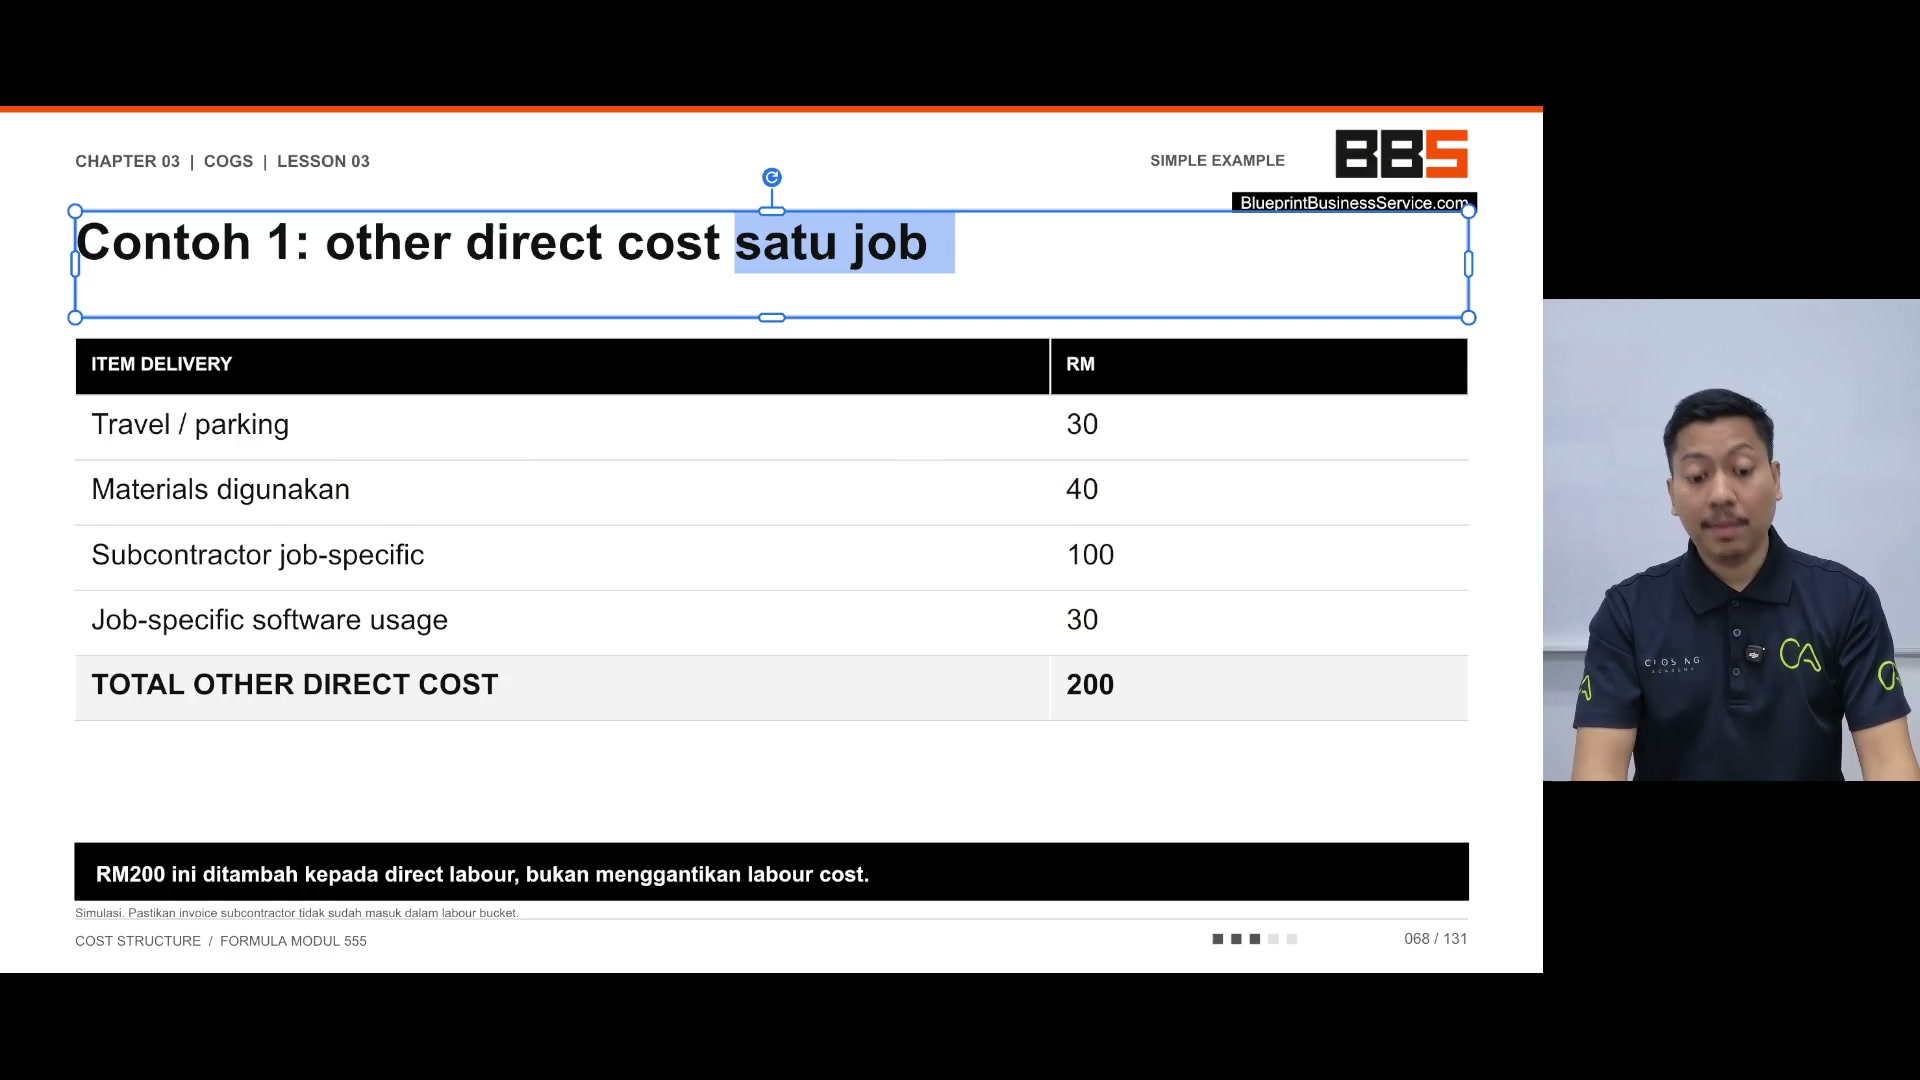
Contoh macam ni lah, kita ambil satu contoh
00:01:15–00:01:45
Contoh macam ni lah, kita ambil satu contoh
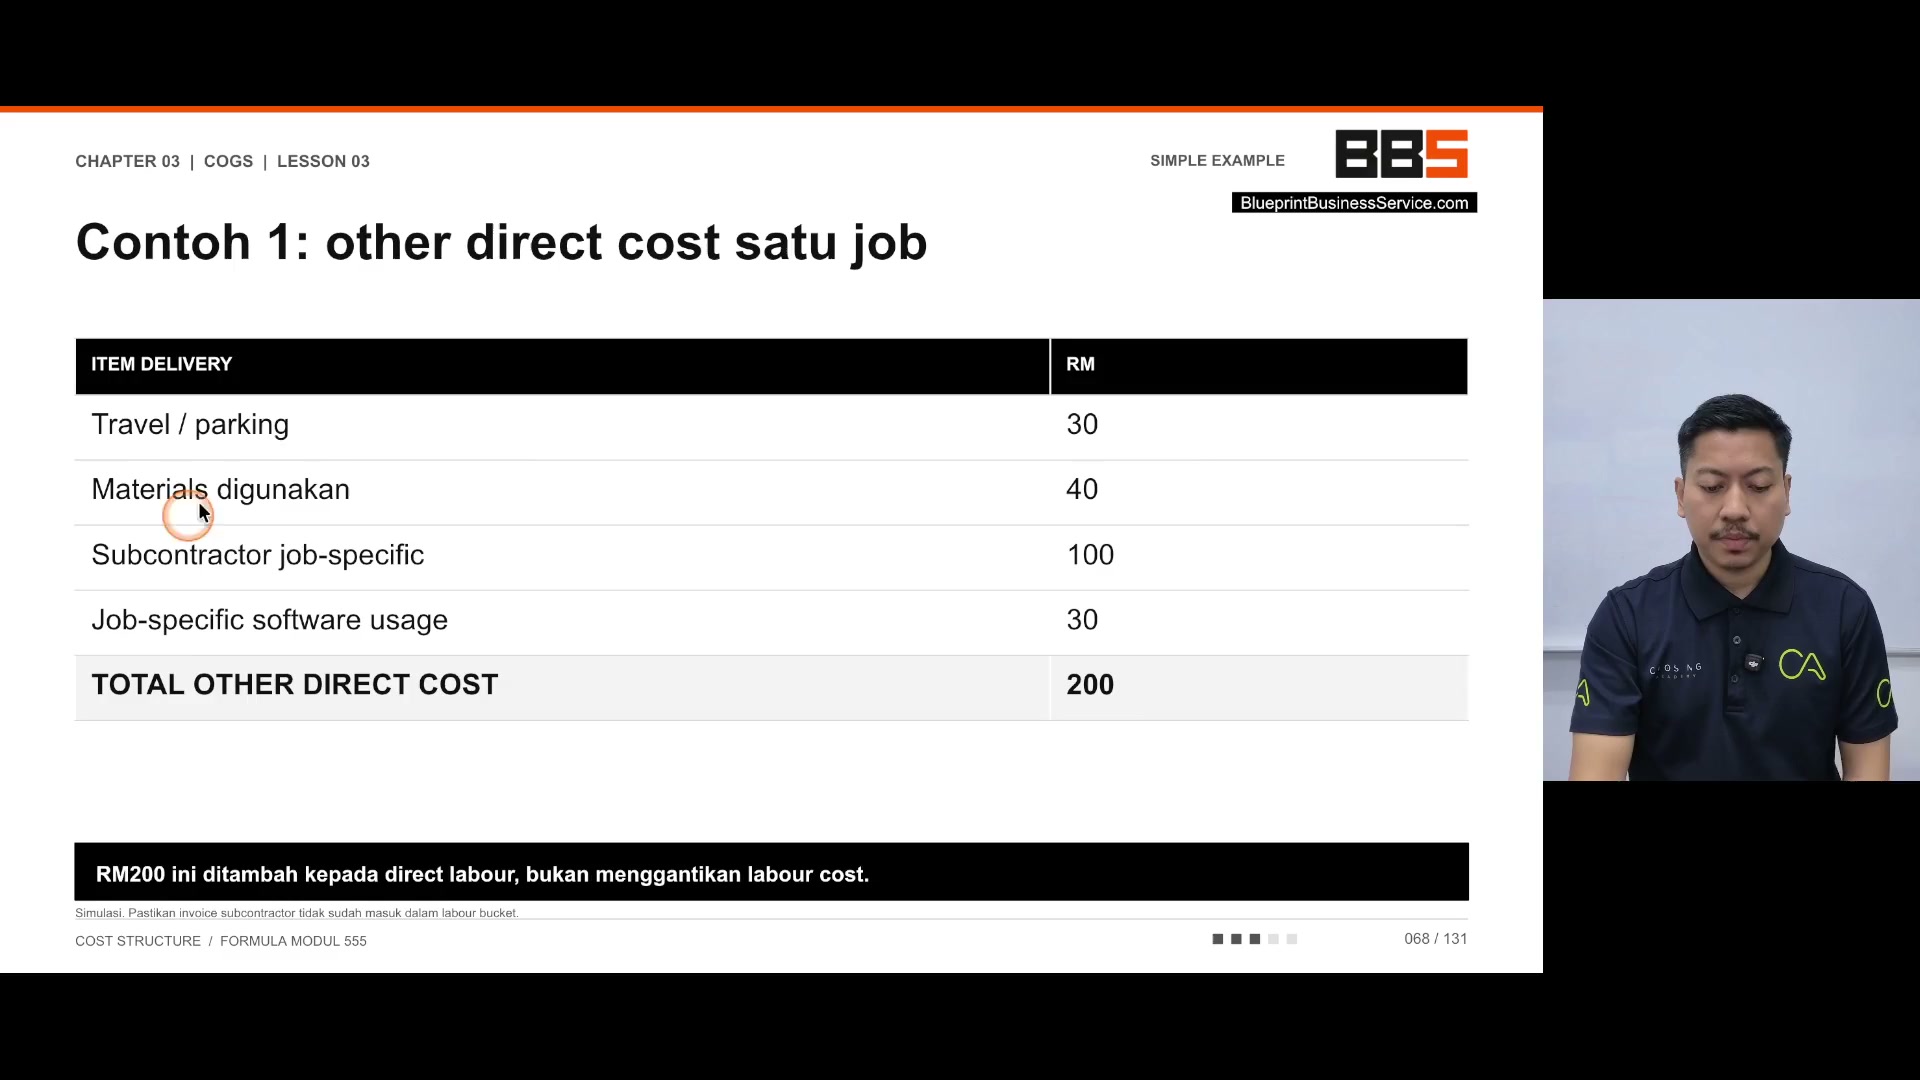
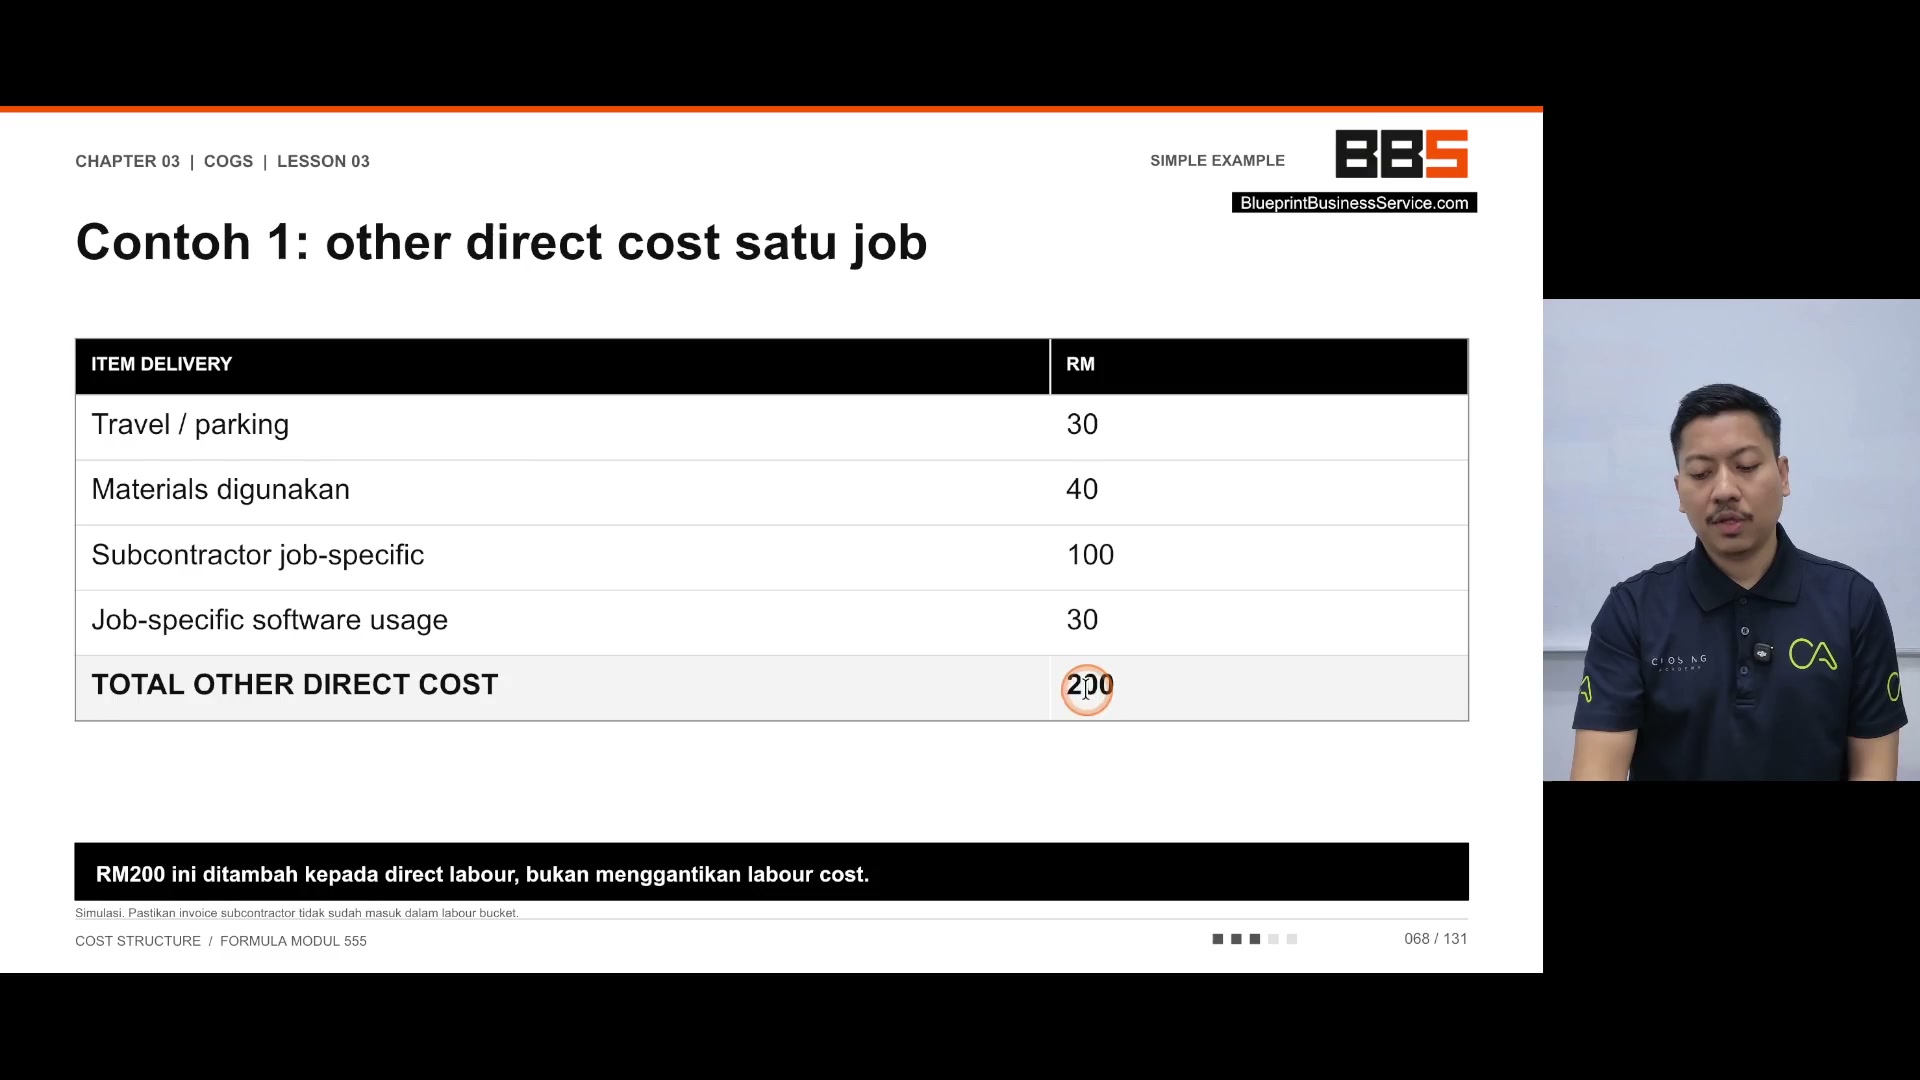
travel, kita nak parking
pergi ke rumah klien
ke jumpa klien, RM30
kos-kos material, raw mat
RM40, bayar subcontractor
pula untuk buat job tersebut
dalam situasi ni mungkin paling logik
account installer
RM100
jadi katalah dia ada guna apa-apa software
software lah pula, equipment ke apa ke
RM30, jadi direct
cost untuk deliver service
tersebut adalah RM200
00:01:45–00:02:06
tersebut adalah RM200
contohnya macam tu
mungkin ini boleh jadi tour guide
kita bayar di upah sehari RM100
buat half day tour guide
dia nak parking lagi, dia ada guna material
bagi flyers ke
bagi makan ke apa kan
lepas tu dia ada pakai apa-apa software ke
jadi kita kira
untuk deliver satu job, apakah
direct cost yang terlibat, itulah
00:02:06–00:02:09
direct cost yang terlibat, itulah
direct cost, dan contohnya
00:02:09–00:02:27
direct cost, dan contohnya
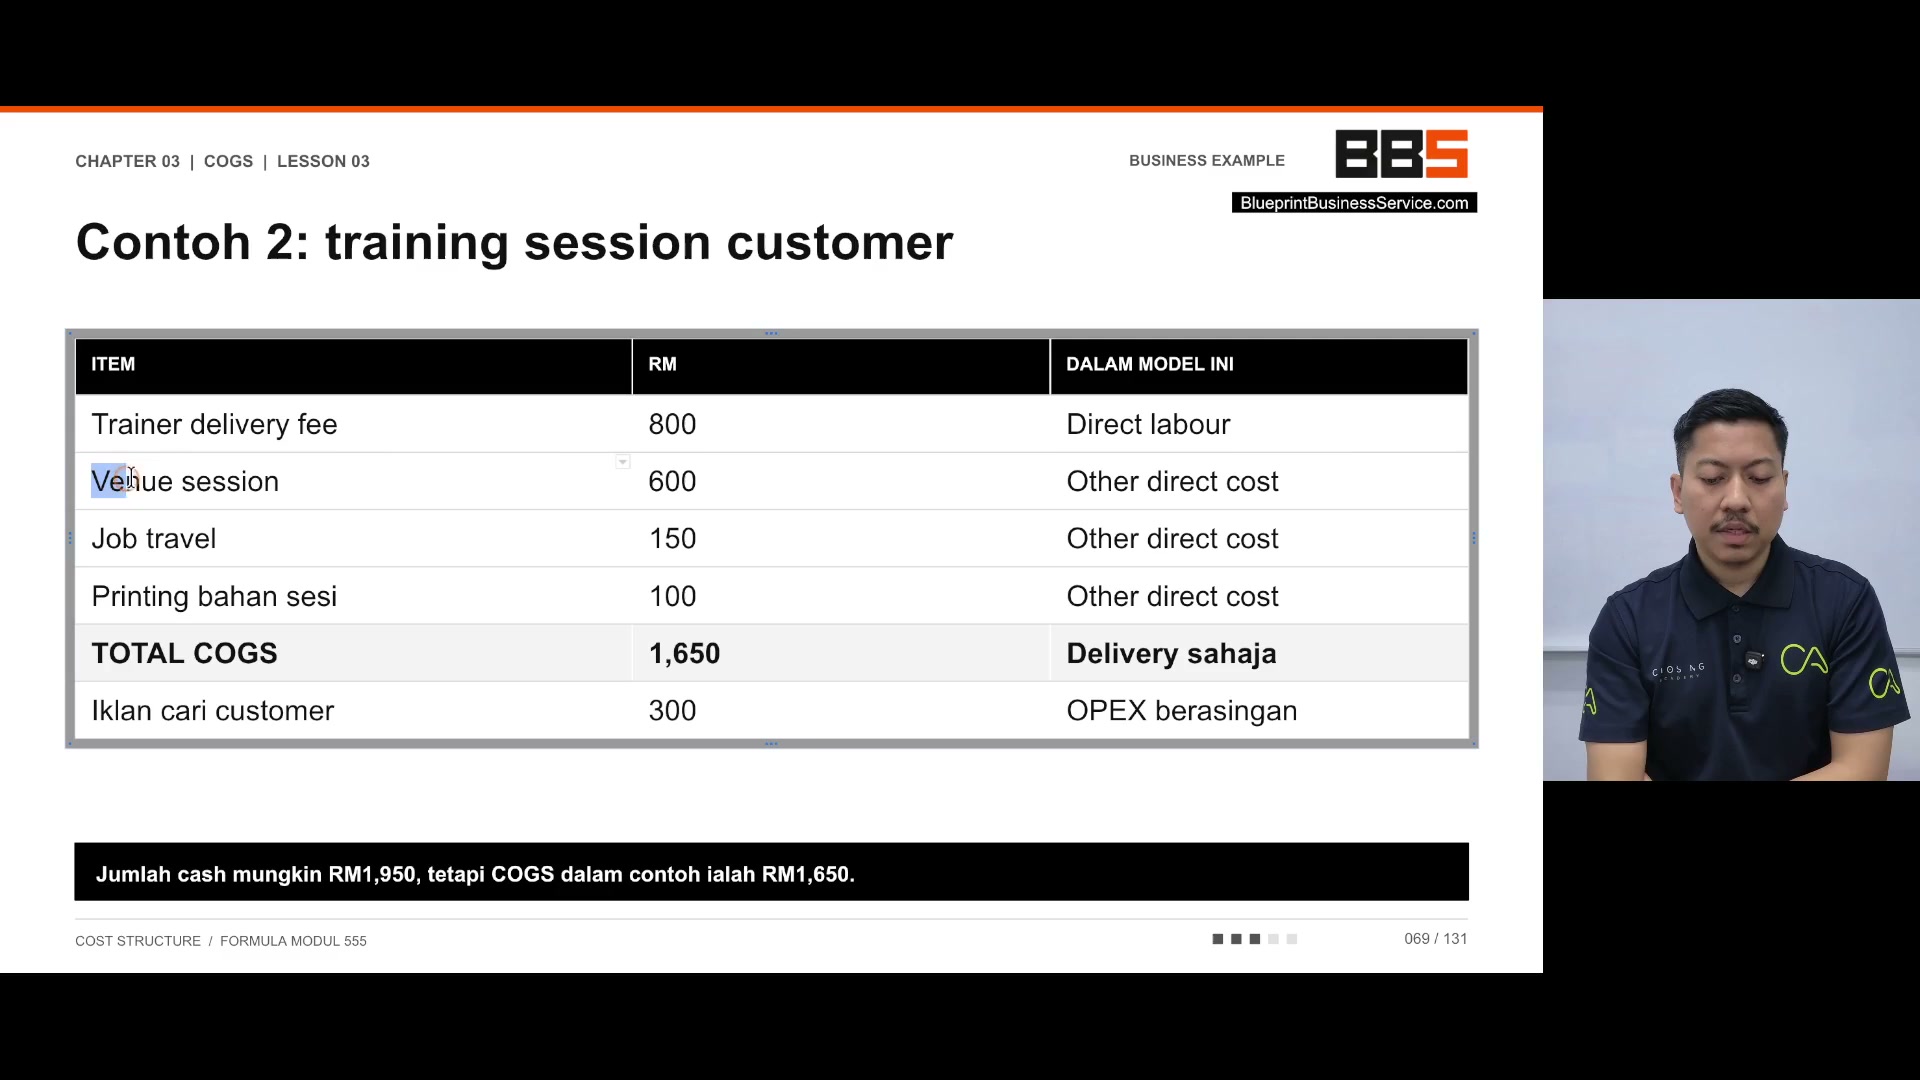
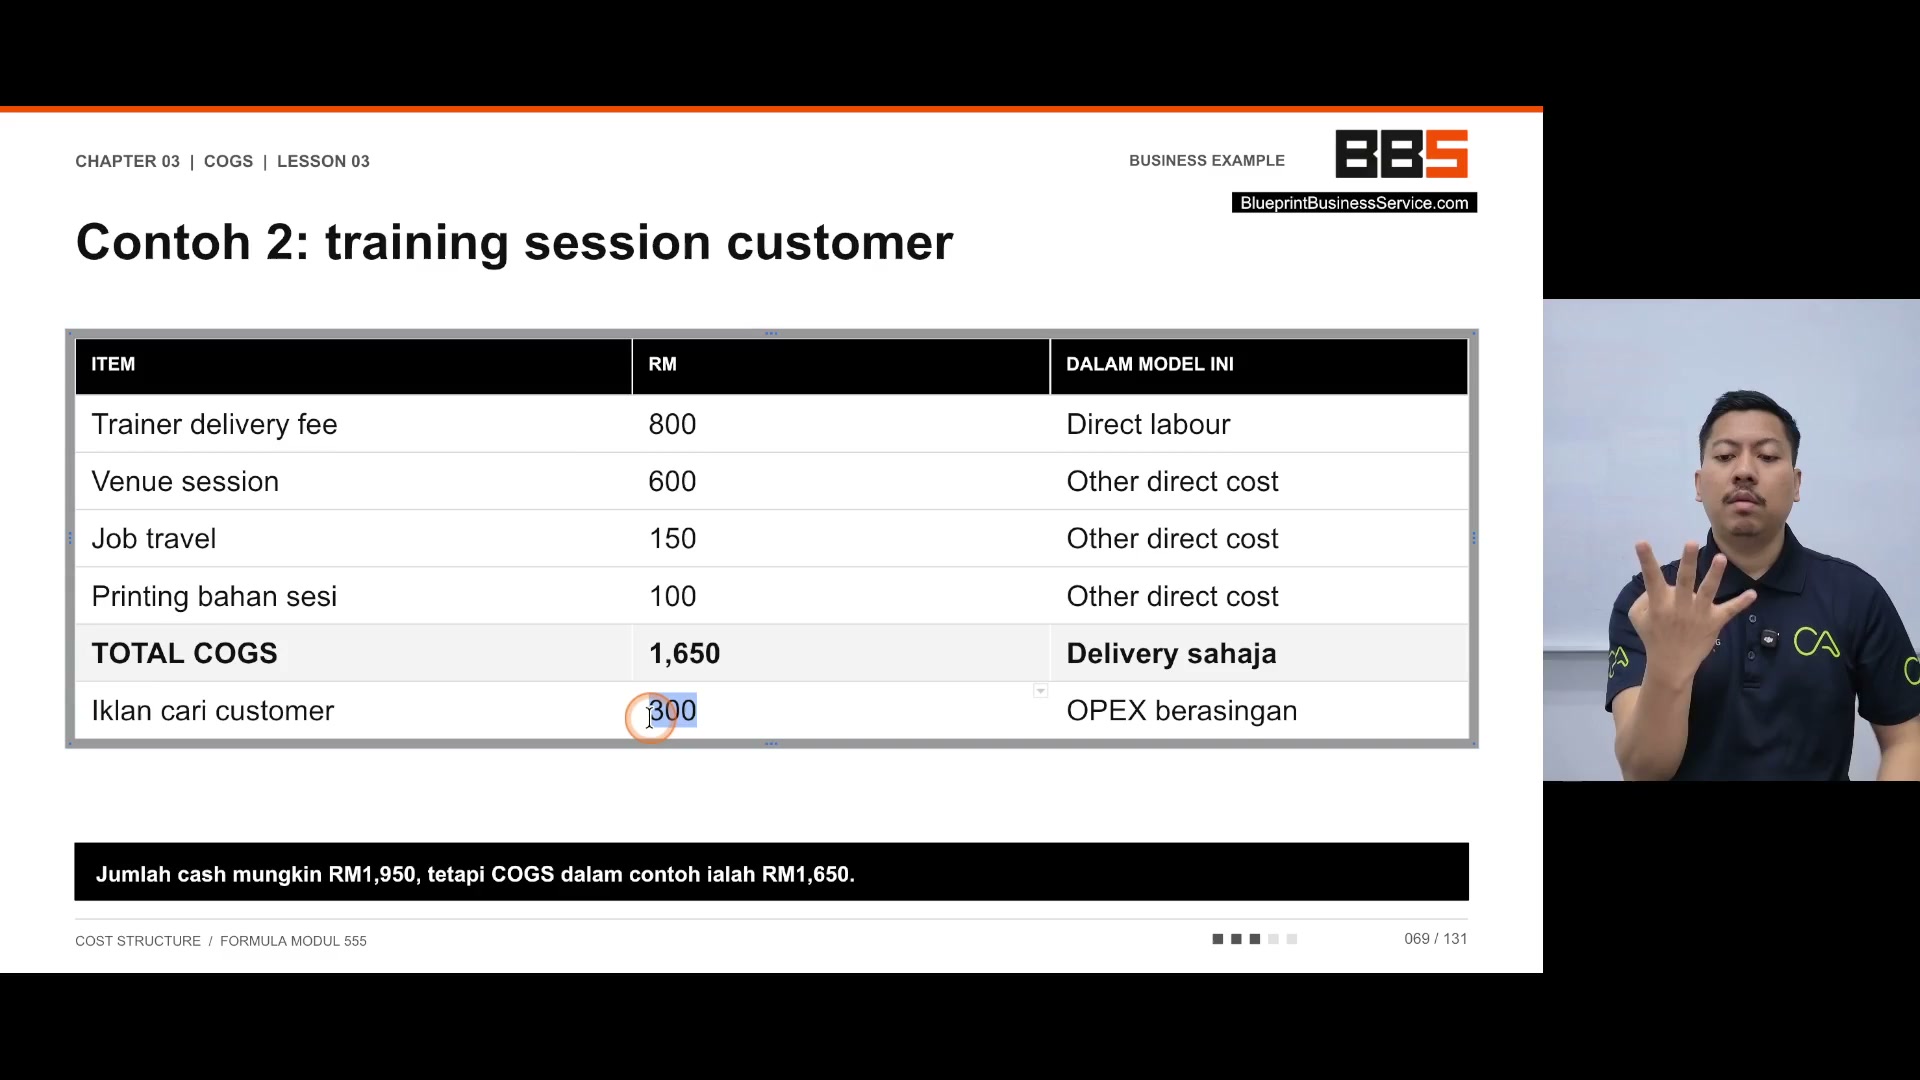
kita ada training
session untuk customer
contoh kedua lah, kita akan
education, training
kita nak deliver
training tu mesti pengen ada trainer
so kita ada fee untuk trainer, ini pula
direct labor cost
venue, venue session ni
00:02:27–00:02:57
venue, venue session ni
ini ada direct cost
ni cost direct juga tapi cost-cost lain lah
bukan direct labor, tapi
cost lain yang direct juga, contohnya kita
nak sewa Dewan RM600
claim untuk travel, transport
ke Dewan tersebut, printing
workbook material, jadi total
COGS kita untuk deliver satu
training session RM1,650
ni delivery sahaja
maksudnya nak deliver service tu
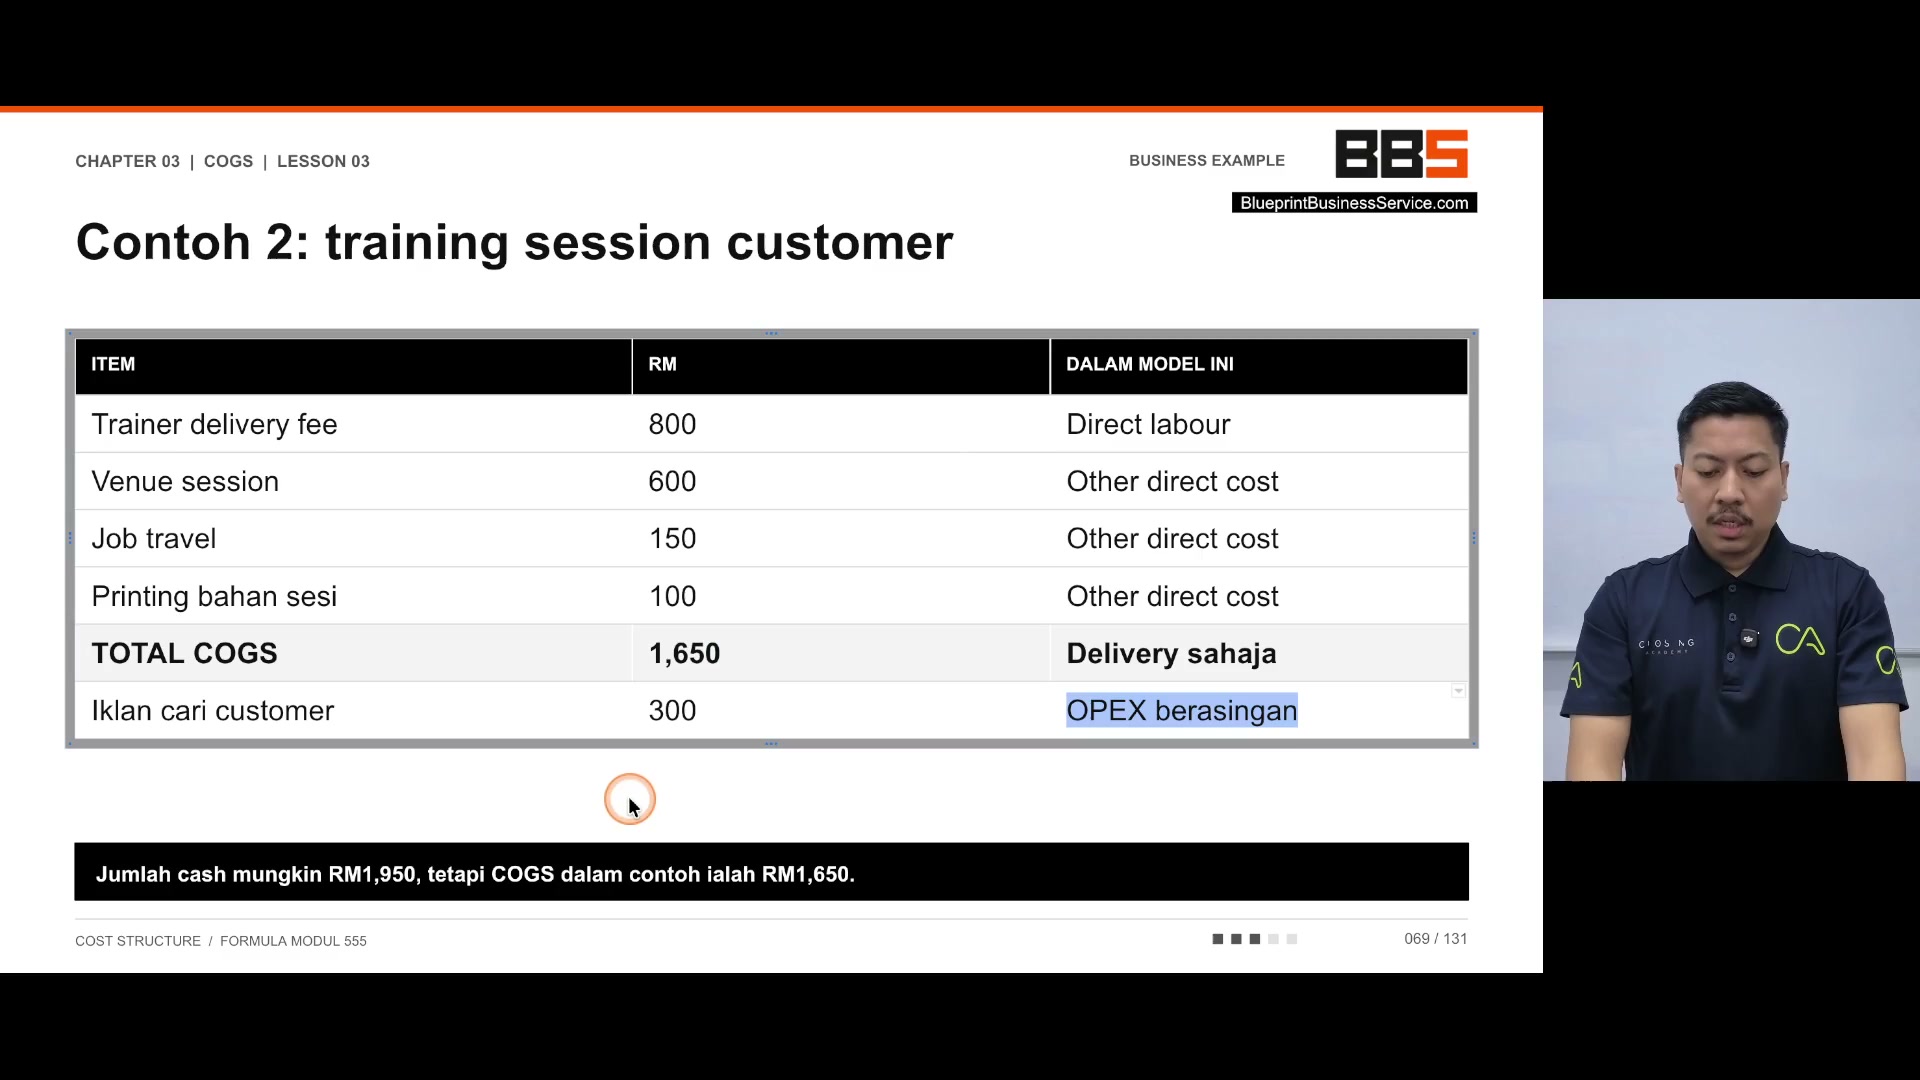
iklan
iklan kita katalah 300
ini biasanya orang letak OPEX
walaupun saya ni bukan cikgu account
00:02:57–00:03:27
walaupun saya ni bukan cikgu account
tapi saya suka langgar peraturan sikit
sikit lah dekat bahagian iklan ni
saya kurang
suka letak dalam OPEX
saya suka letak dalam COGS
kenapa? katakanlah saya
letak dalam COGS, at least saya tahu
kos untuk saya acquire
sebab katakanlah
event ni, training ni, kita buat
sebulan sekali, takkanlah
setiap hari kita run
ads, katalah kita buat setahun lagi
lah kurang, kita buat setahun empat kali je
maksudnya kita hanya run ads pada
00:03:27–00:03:57
maksudnya kita hanya run ads pada
empat bulan sahaja
dalam setahun, jadi kalau letak dalam OPEX
ibaratnya kita run continuous
non-stop run, itu maksudnya
katakanlah anda punya iklan ni
ada on-off, on-off
Maksudnya ada bulan kita run
Ada bulan kita stop
Ada bulan kita kurangkan expand
Sebab kita tak nak banyak sama customer
Ada bulan kita naikkan expand
Jadi better jangan letak kat sini
Kita boleh masukkan ni dalam
Combine
Dalam COPEX
00:03:57–00:04:18
Dalam COPEX
Cuma saya akan ambil
Berapa cost
Untuk per customer
Dalam case ni kita dah tahu 300
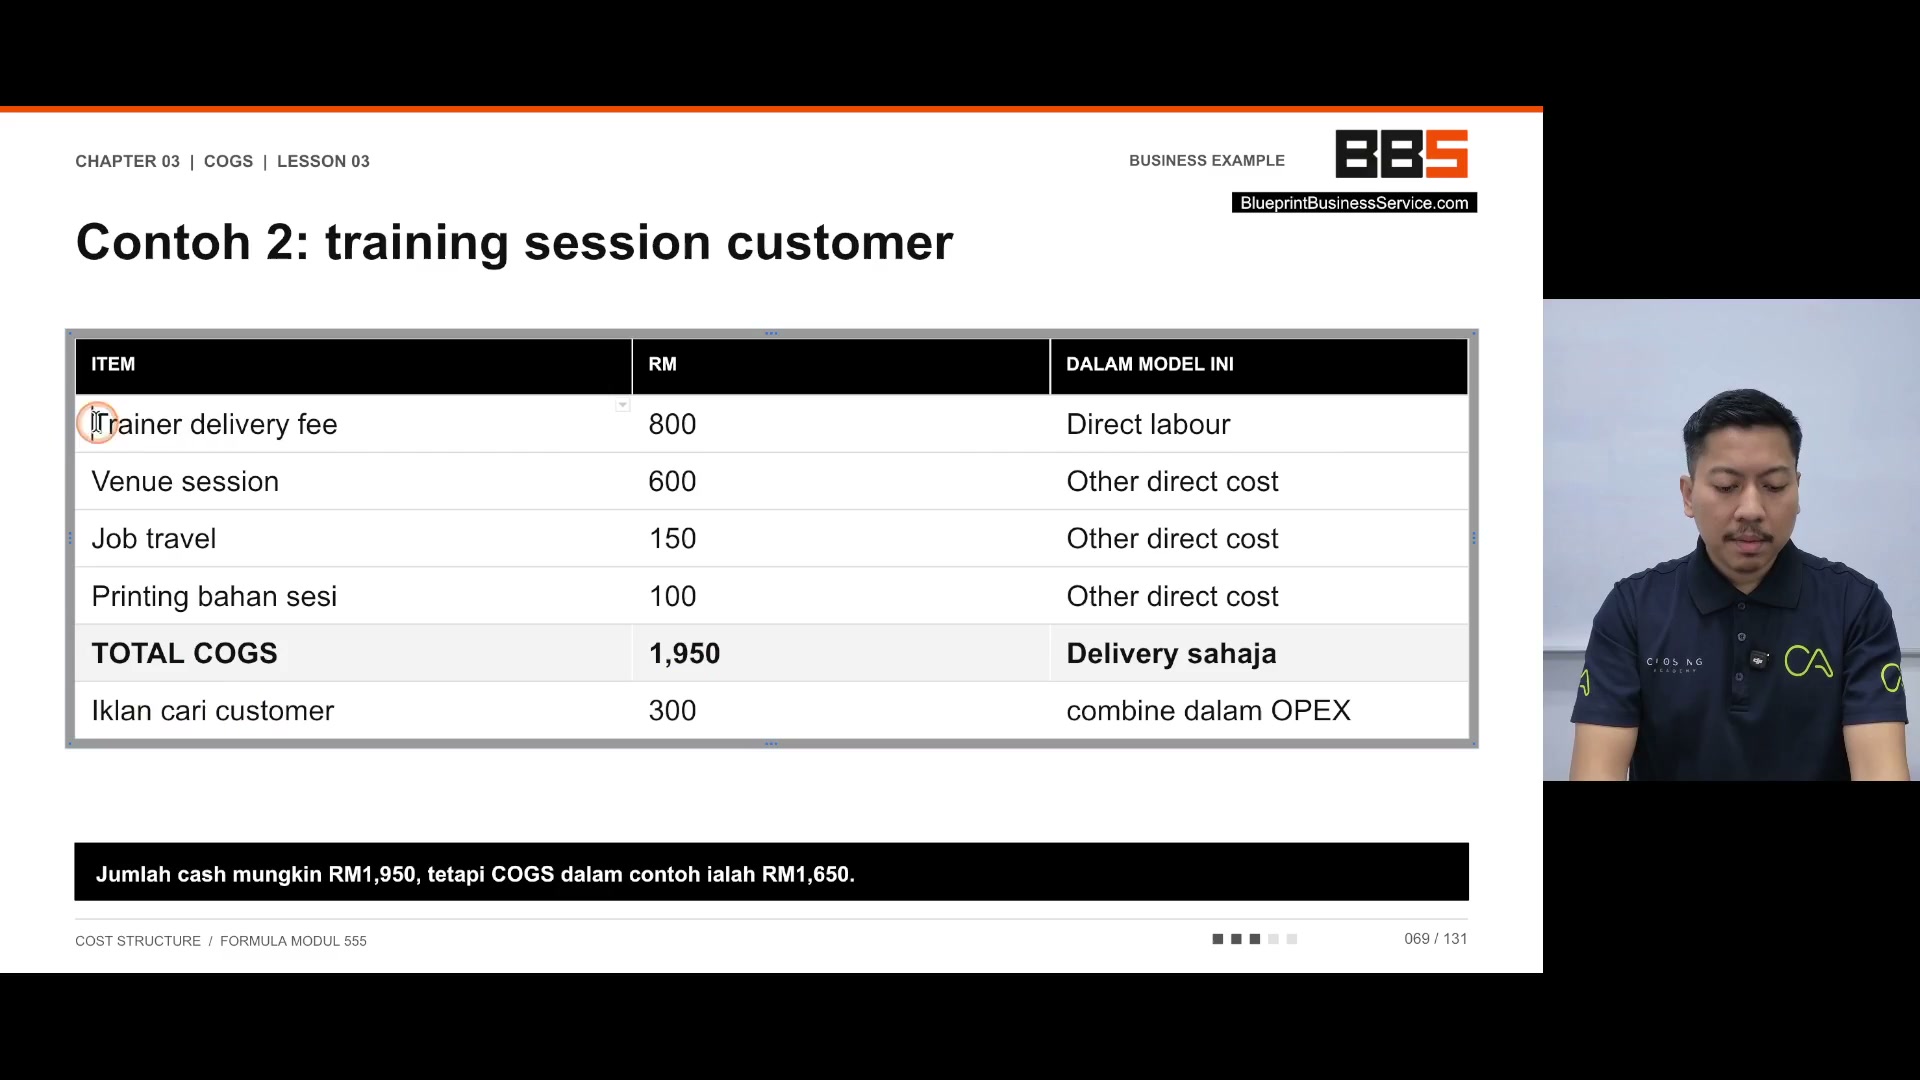
Jadi kita boleh tambah total
Jadi untuk COGS total
sepatutnya dia akan jadi
bukannya 1,600
tambah lagi 300
jadi 1,950
itu contohnya
sebab apa saya boleh buat macam ni
sebab iklan ni memang 100%
00:04:18–00:04:21
sebab iklan ni memang 100%
untuk
projek training ni sahaja
00:04:21–00:04:24
projek training ni sahaja
dia tak combine dengan iklan lain
00:04:24–00:04:27
dia tak combine dengan iklan lain
tapi katakanlah
kita tak boleh buat macam tu
kita punya iklan ni combine semua
00:04:27–00:04:30
kita punya iklan ni combine semua
kita ada iklan awareness
00:04:30–00:05:00
kita ada iklan awareness
kita ada iklan
produk A, produk B, produk C
so kena masuk dalam OPEX
dan katakanlah
Lagi kalau kita dah ada fixed budget
Kita beritahu kat team kita
Okay guys
Company punya budget untuk advertising
RM3,000 je setiap bulan
Jangan lebih RM3,000
Maka yang tu masuk OPEX
Sebab OPEX ni adalah
Operational Expenses
Dia adalah
Boleh kata
Cost tetap setiap bulan
Yang kita kena bayar
Bayar
Bayar
Tapi dalam case training
Mungkin dia one off
Kita tak nak masuk dalam OPEX
Kita nak keluarkan dia
Masuk dalam COGS
00:05:00–00:05:12
Masuk dalam COGS
Faham tak?
Okay
Kalau tak faham
Boleh tanya yang lebih pakar
Tapi
Saya suka buat macam tu lah
Sebab bagi saya
lebih praktikal untuk produk
yang kadang-kadang kita run, kadang-kadang kita tak run