ataupun produk ni untuk satu job ataupun satu service ni
berapa cost sebenarnya?
Saya recap balik apa yang kita belajar.
Mula-mula kita dah belajar direct labor.
Kita dah belajar direct cost.
Baguslah. Dua-dua ni semua dalam COGS.
Apa yang kita belajar ni semua ni dalam COGS.
00:00:21–00:00:27
Apa yang kita belajar ni semua ni dalam COGS.
Sebab COGS dia melibatkan direct labor.
Kita kena bezakan.
Kalau staff-staff yang bukannya direct labor
00:00:27–00:00:45
Kalau staff-staff yang bukannya direct labor
bukan team operation, itu memang masuk
OPEX lah. Tapi kalau team operation yang
memang dia deliver service pada customer
ataupun produk pada customer, itu boleh
consider sebagai direct label masuk bawah COGS
direct cost pula kita kena consider
macam saya kata tadi, iklan
iklan ni antara benda yang 50-50
00:00:45–00:00:48
iklan ni antara benda yang 50-50
kadang masuk, kadang tak masuk. Ok next pula
bila dah tahu semua benda tu
00:00:48–00:00:57
bila dah tahu semua benda tu
barulah kita boleh tahu cost
per unit ataupun cost
per service. Ok contohnya macam ni
satu client
00:00:57–00:01:06
satu client
Satu job, satu sesi
Berapa kos dia? Kita tak tahu
So, jom kita kira
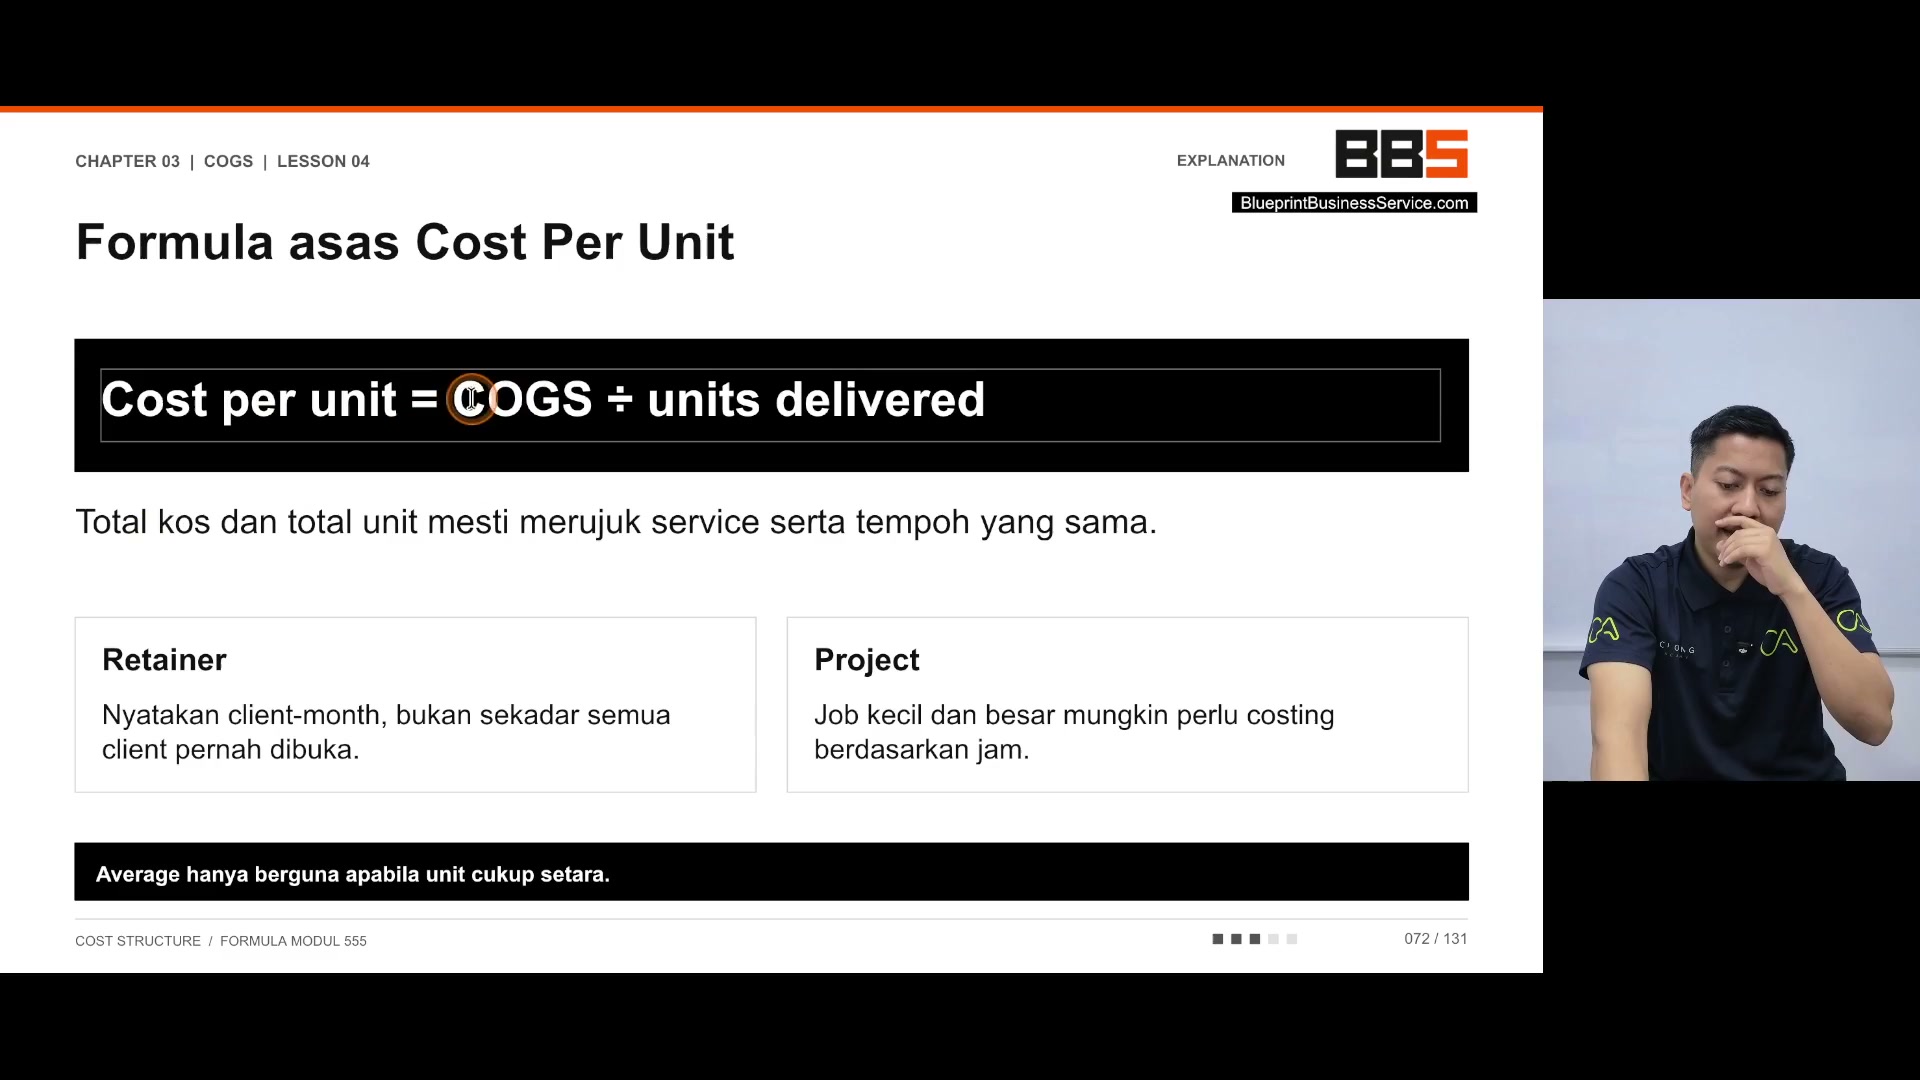
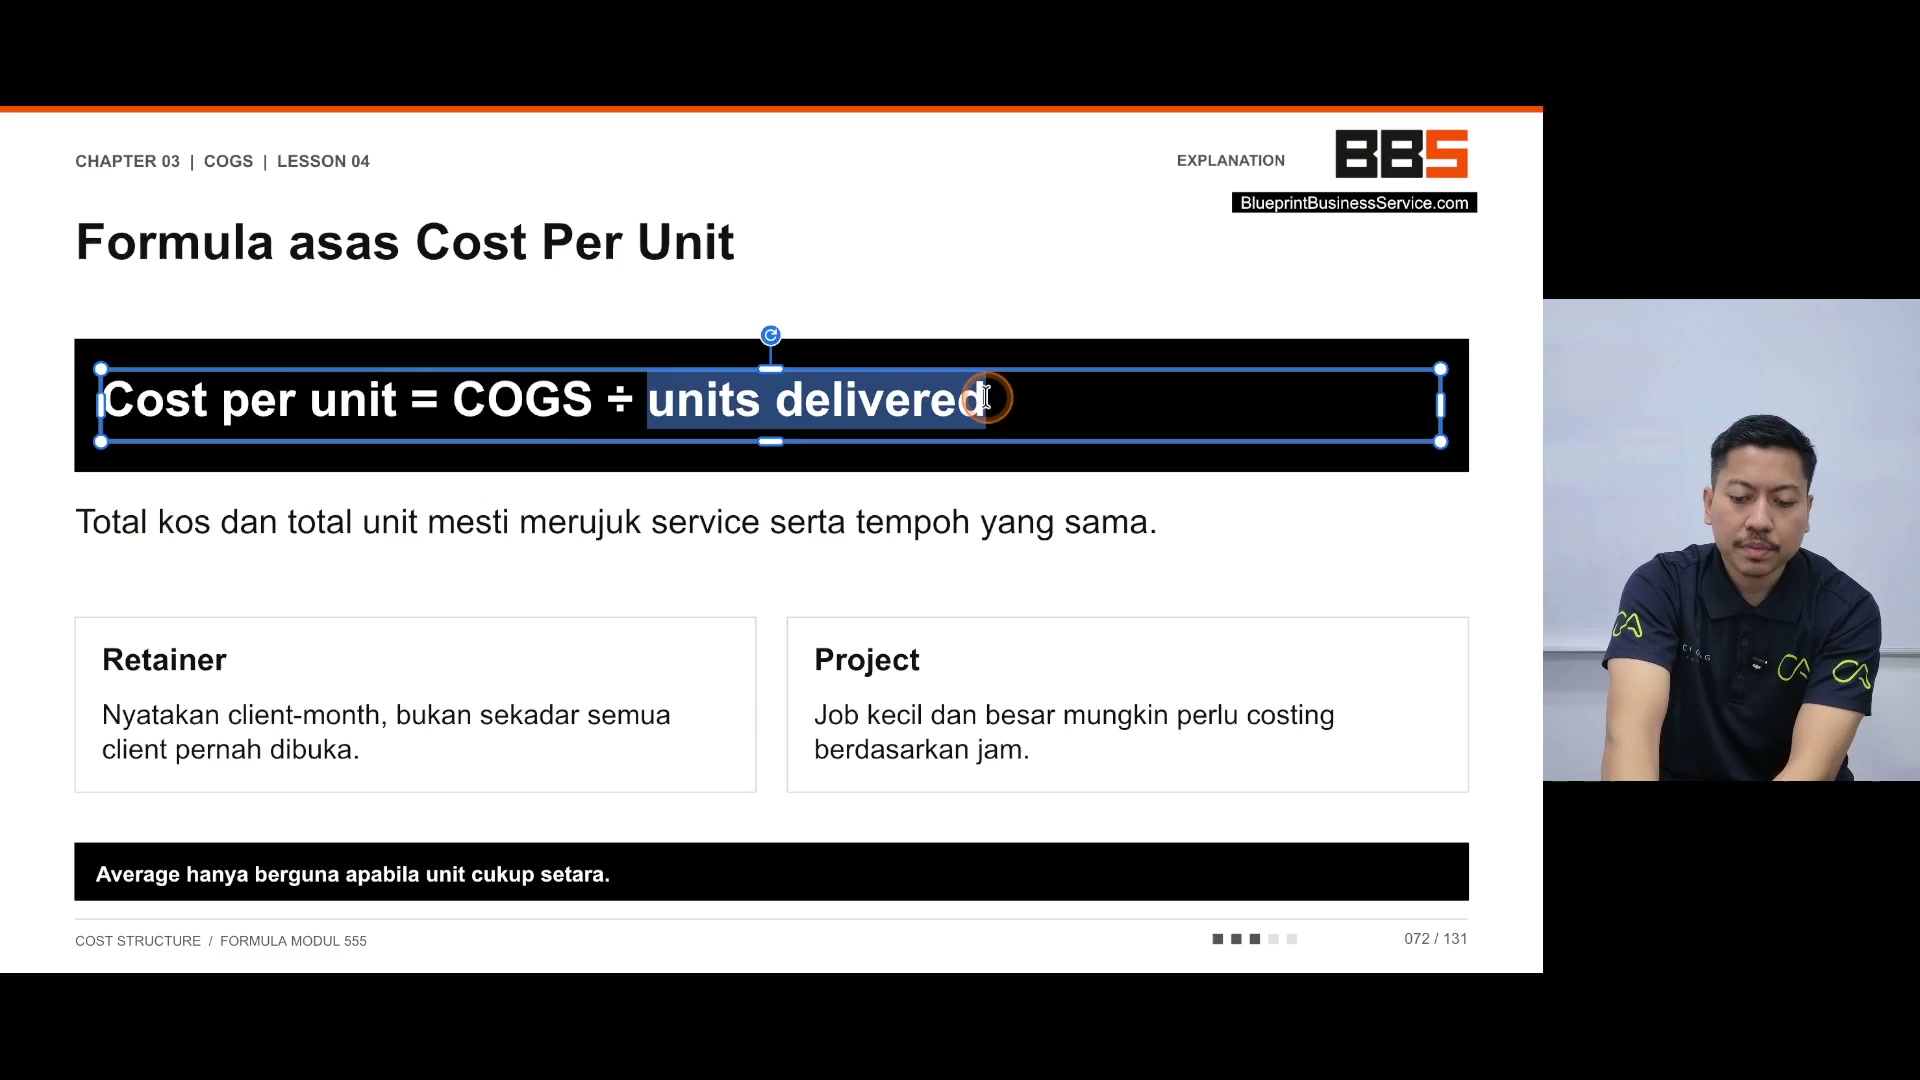
Ini example dia, kos per unit
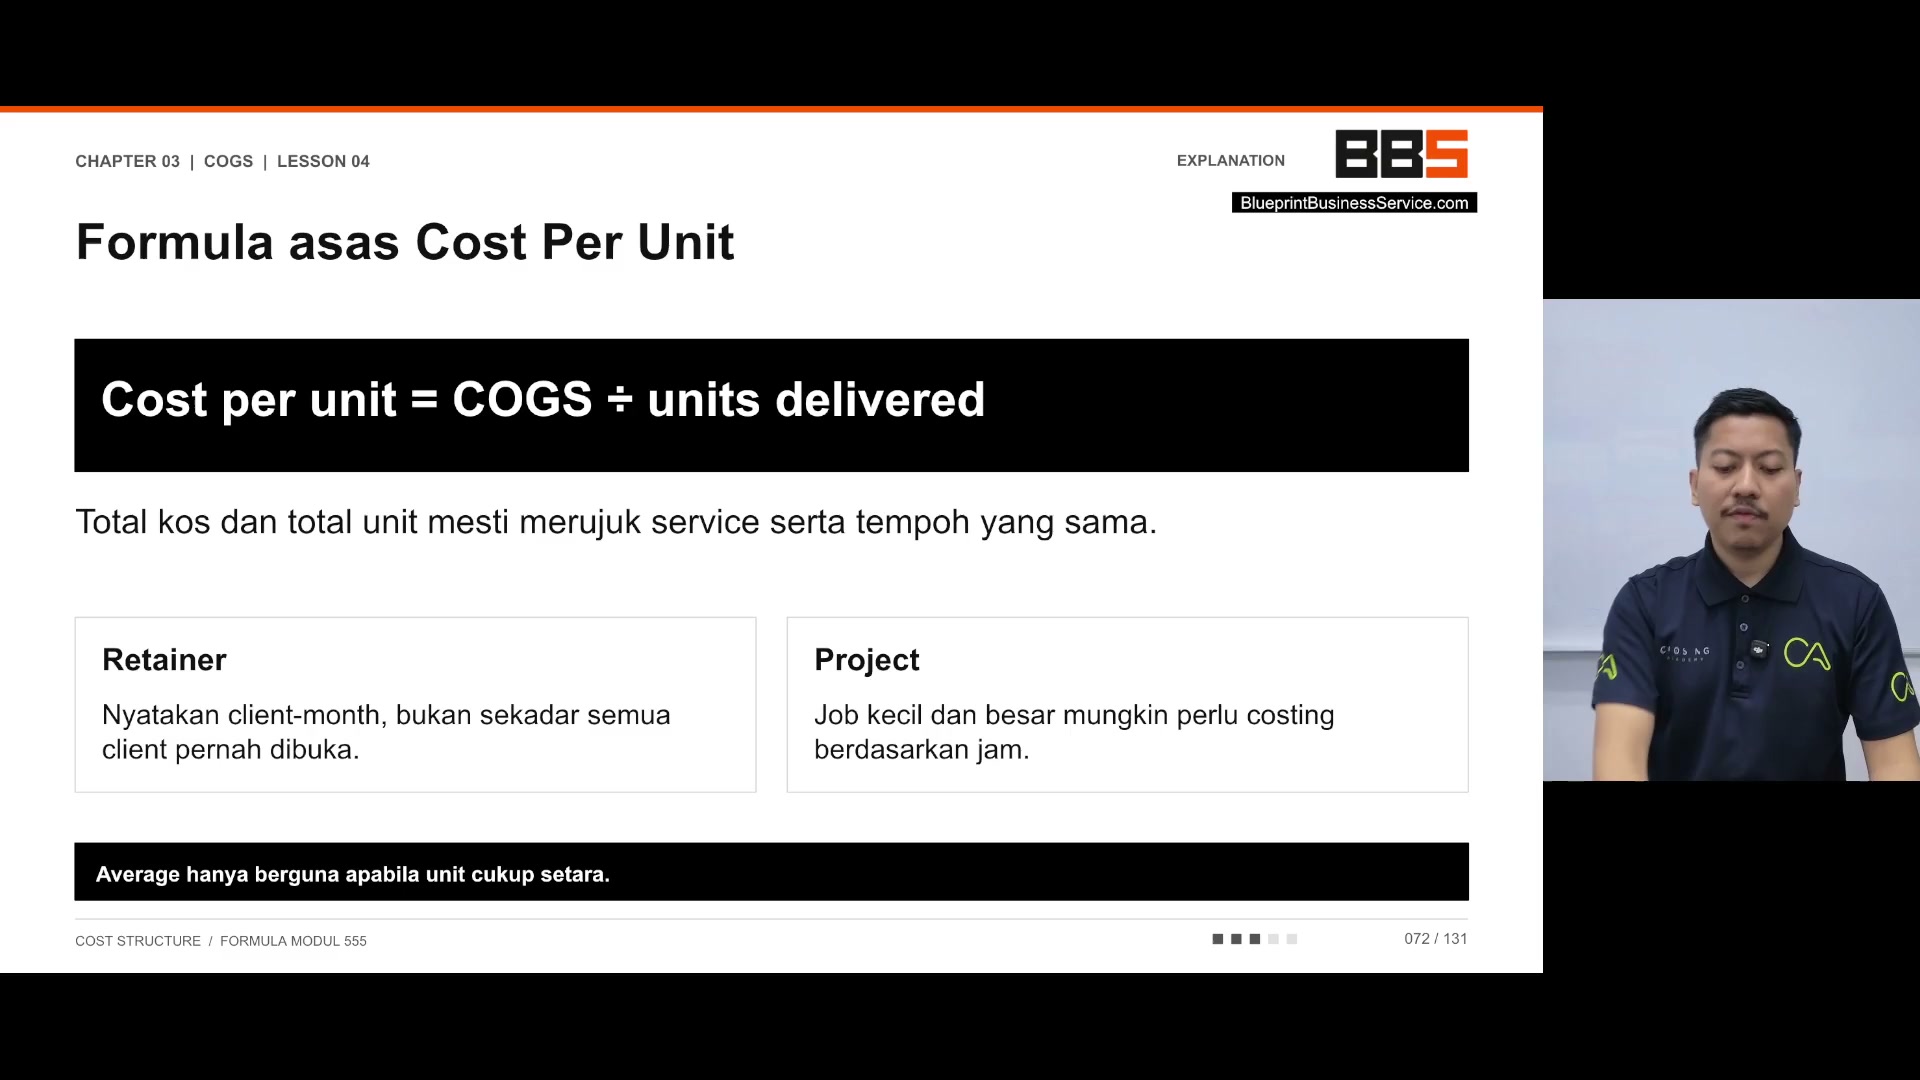
COGS ni, senang je, kita bahagi
00:01:06–00:01:09
COGS ni, senang je, kita bahagi
Dengan unit delivered
00:01:09–00:01:12
Contoh, saya ambil situasi yang sama
00:01:12–00:01:21
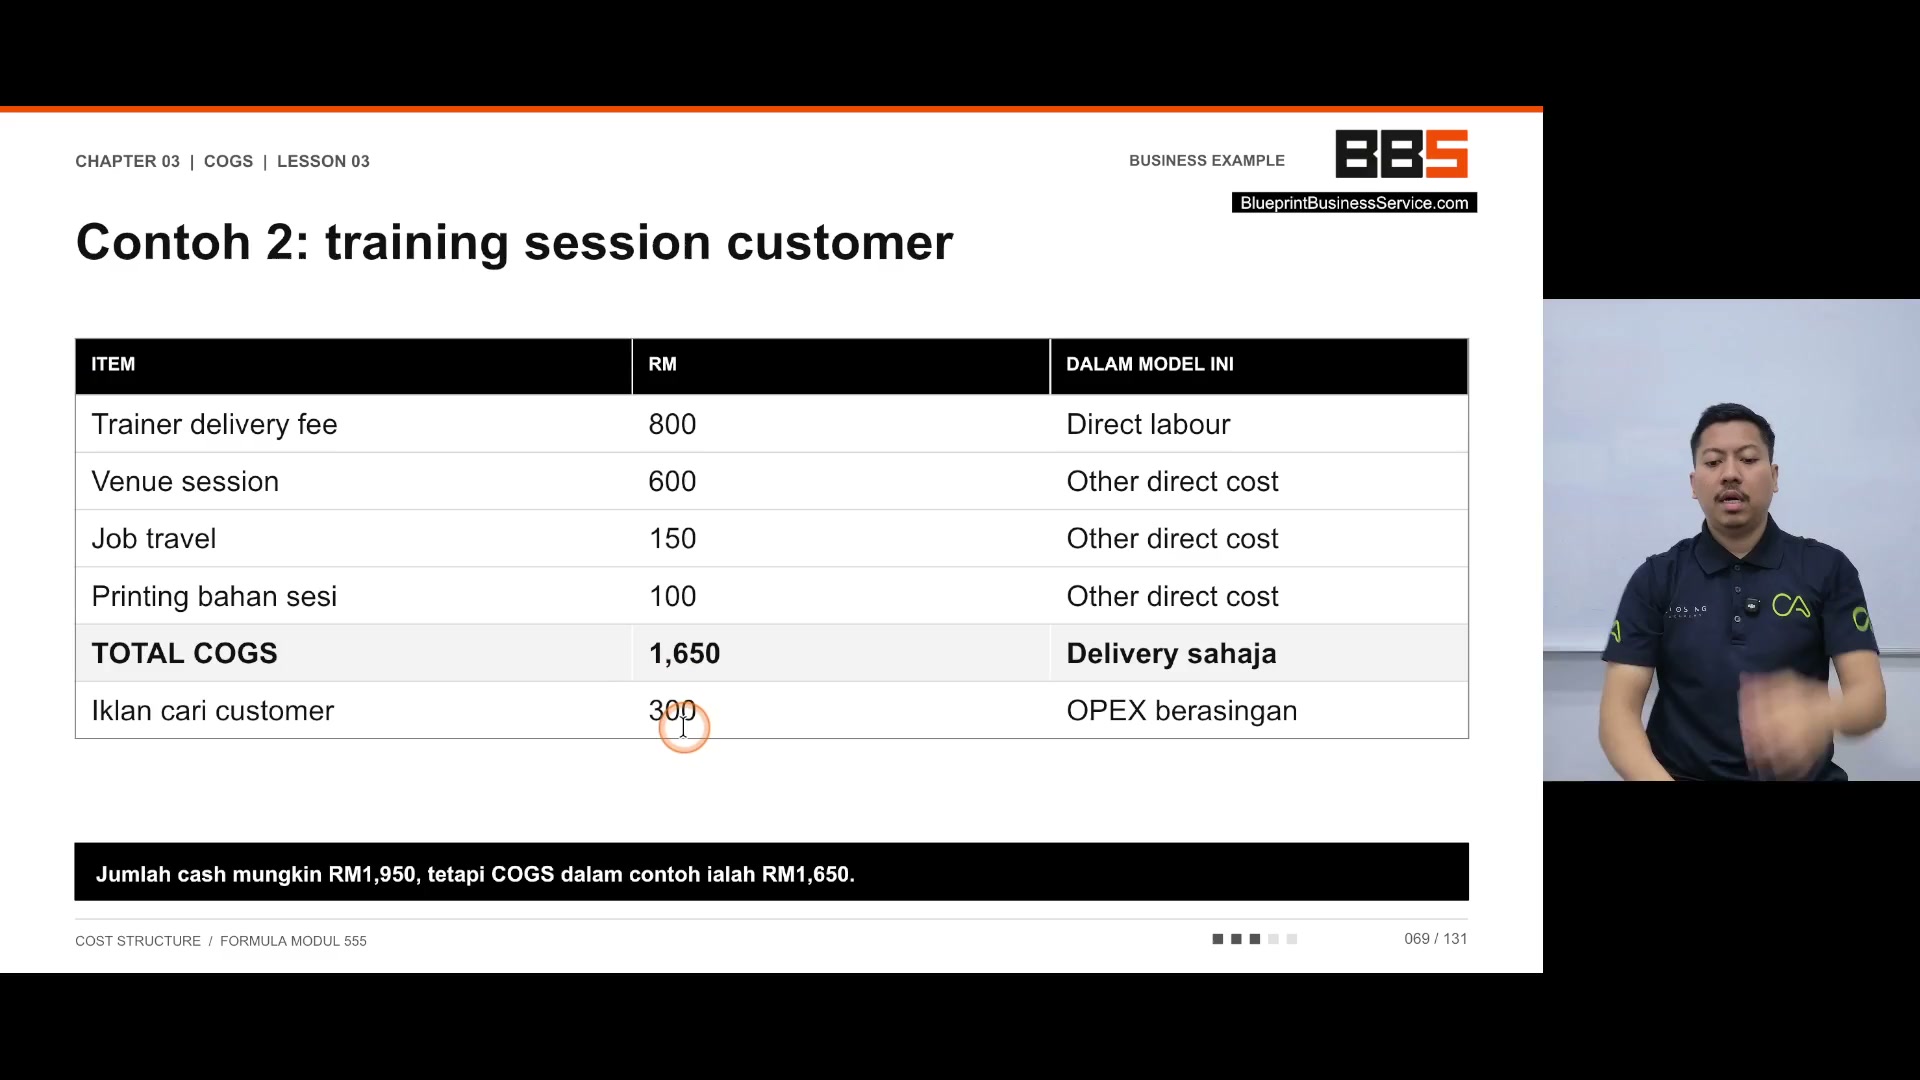
Training
Session customer ni
Katakanlah training ni yang hadir adalah
30 orang, jadi saya ambil
00:01:21–00:01:27
Semua ni lah
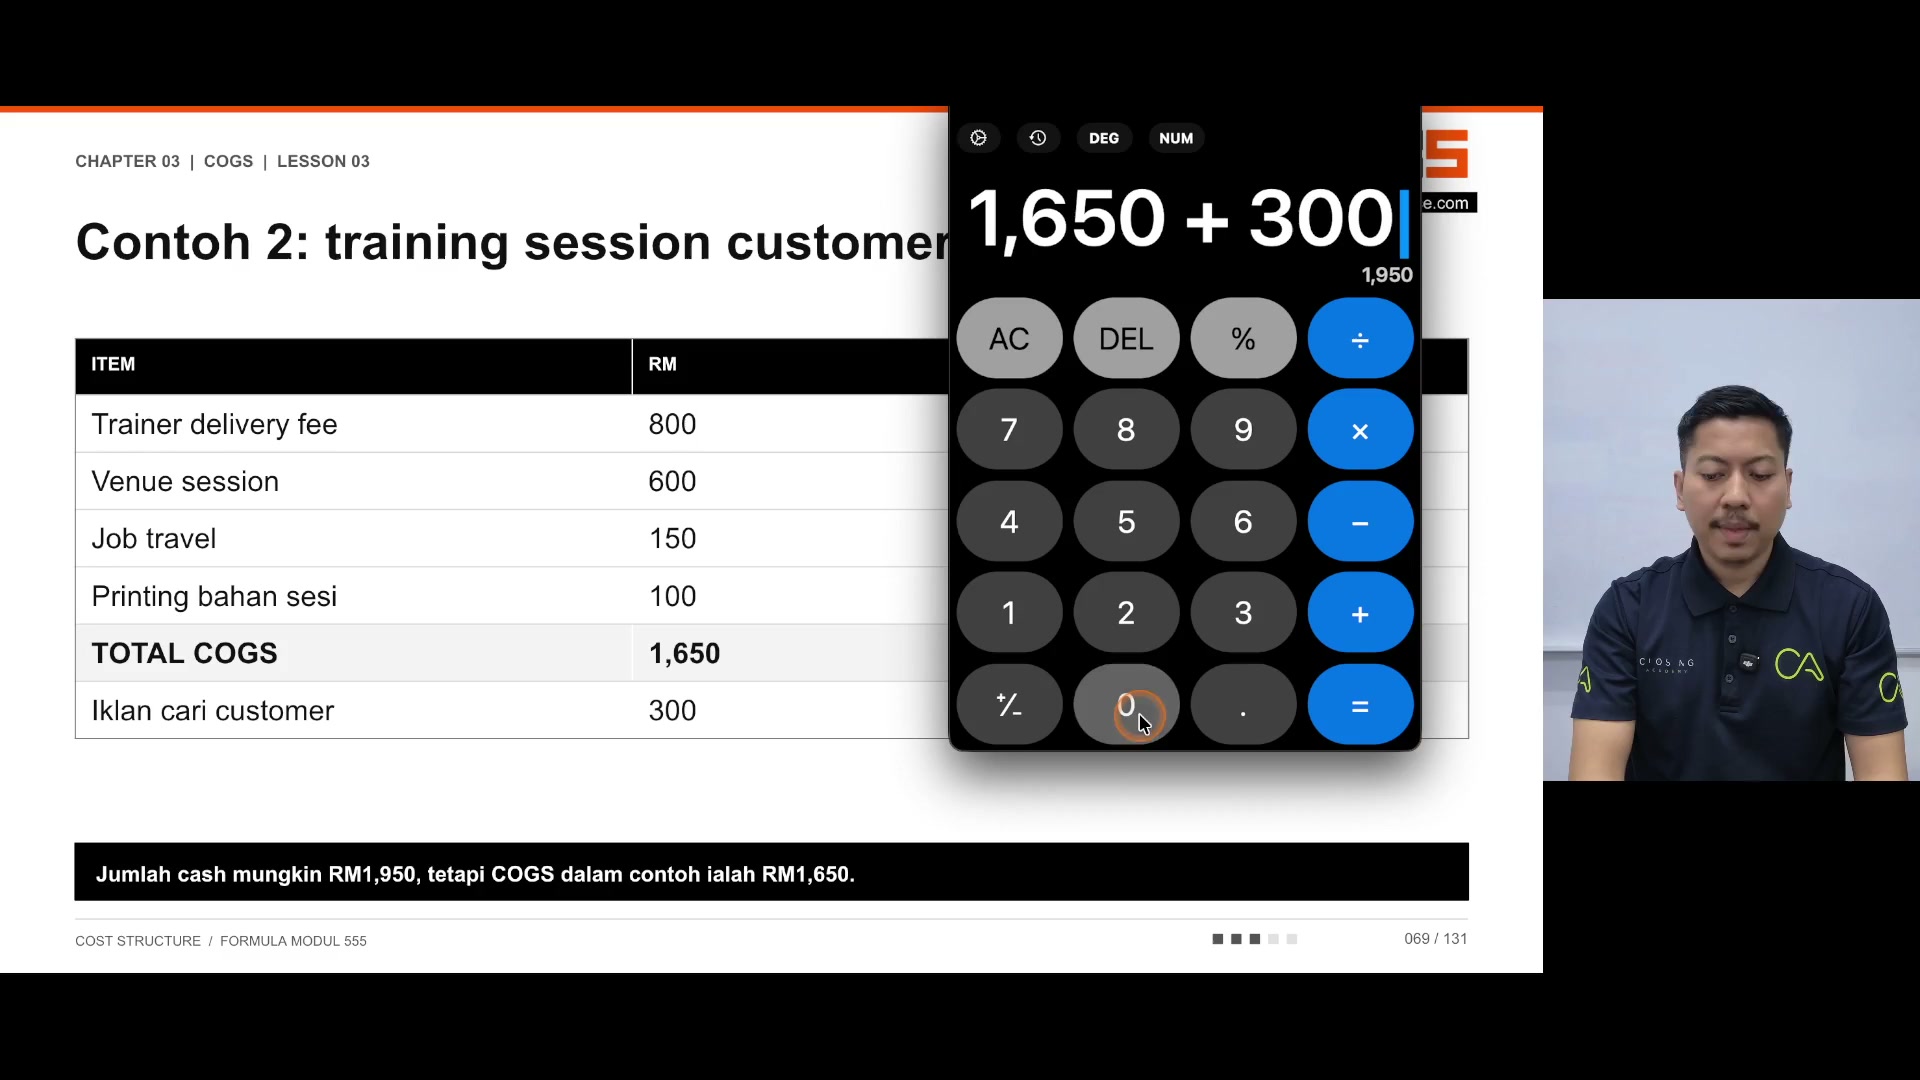
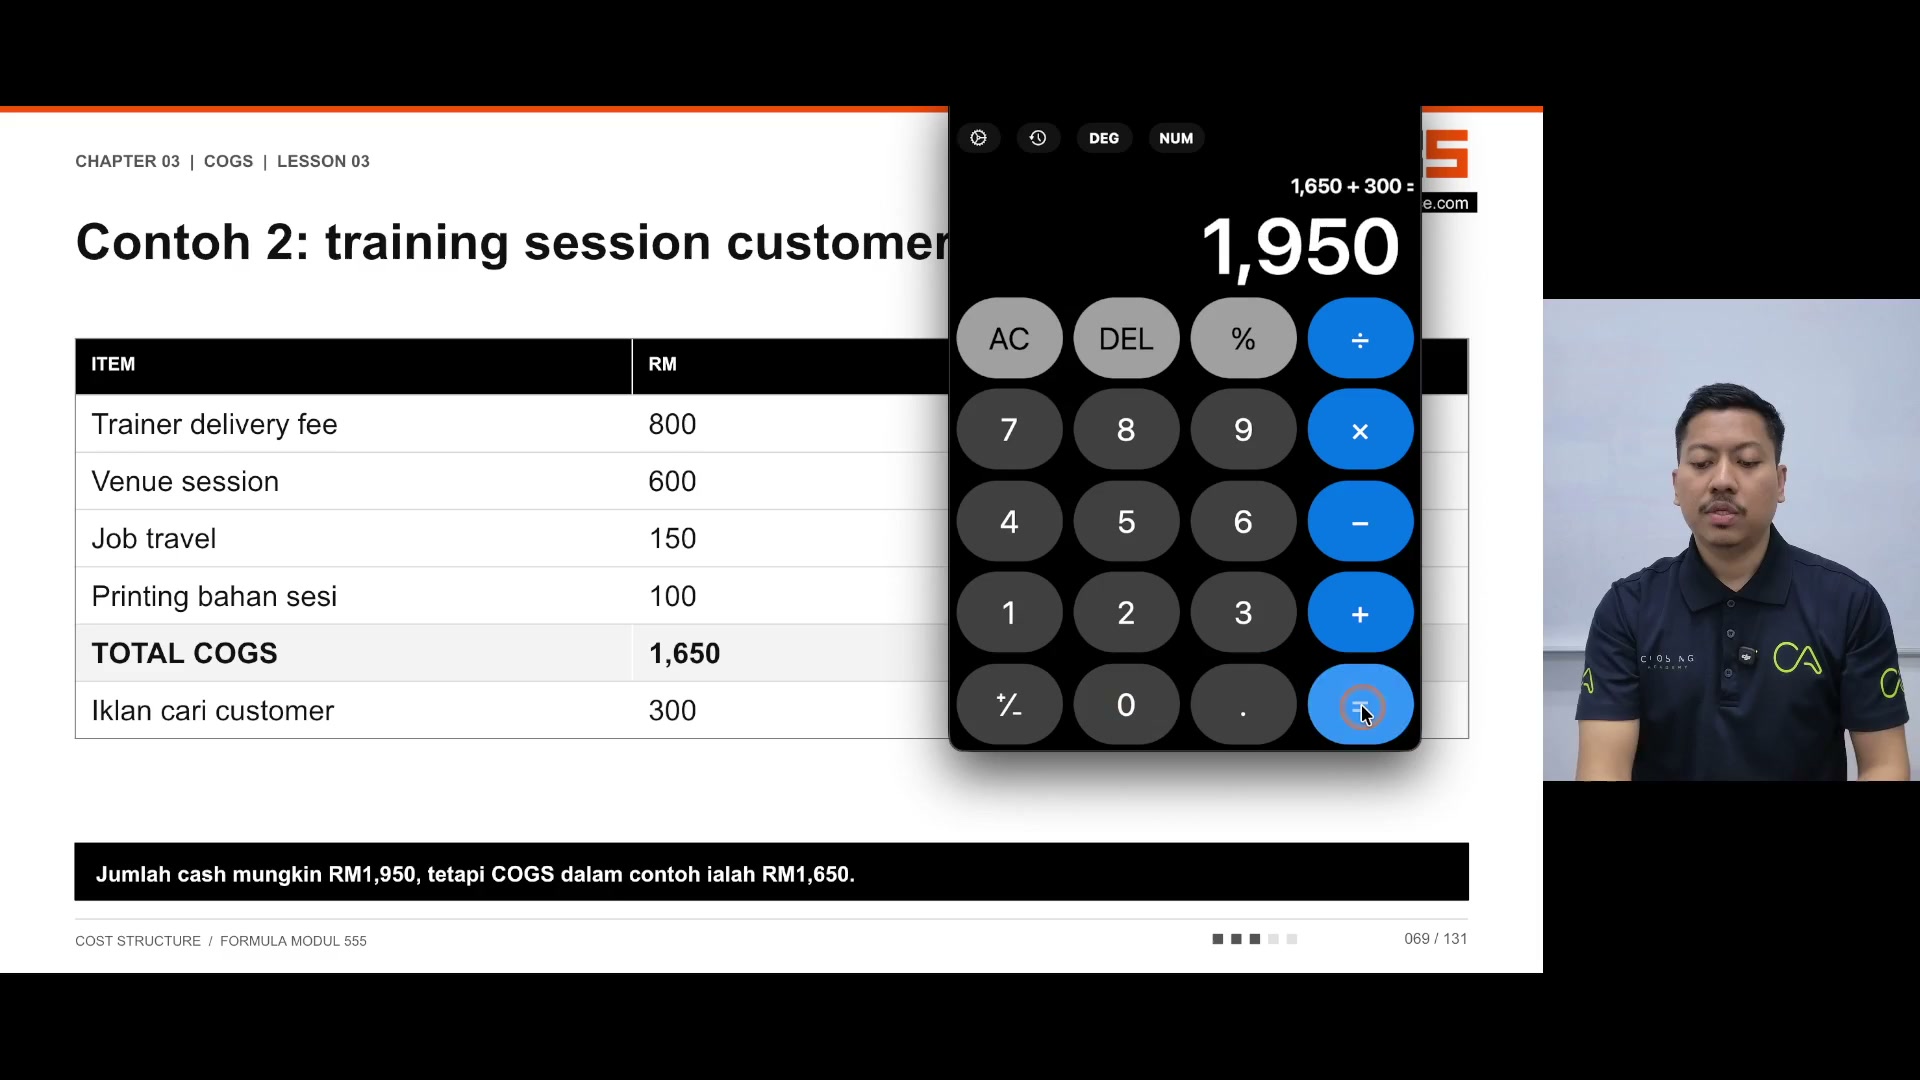
Ini kos iklan, saya tambah
1650
Campur RM300
Saya nak masukkan iklan sekali terus dalam
00:01:27–00:01:30
Saya nak masukkan iklan sekali terus dalam
Kursus ini
00:01:30–00:01:45
Kursus ini
So saya punya kursus untuk deliver the whole event
Termasuk dengan ad RM1950
Dekat RM2000
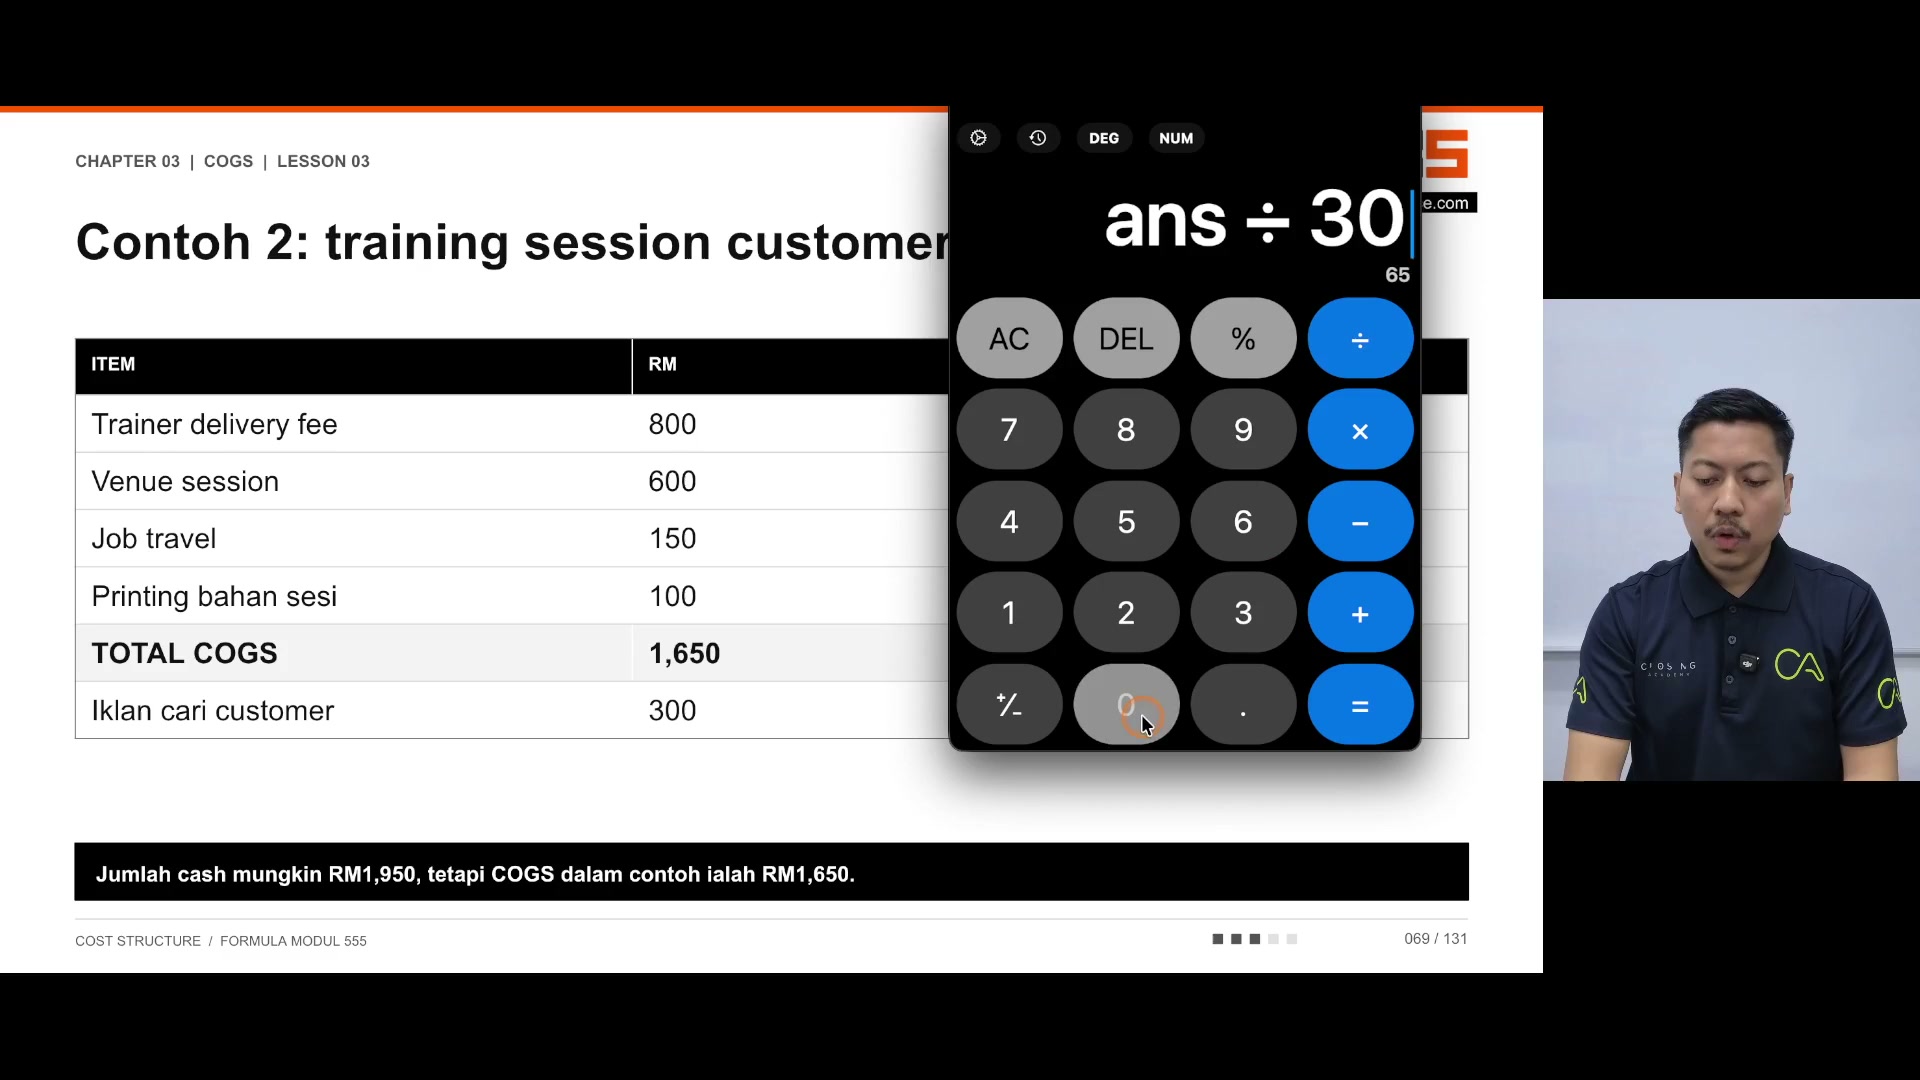
Katakanlah saya deliver kepada 30 orang
So saya boleh dapatkan kursus per student
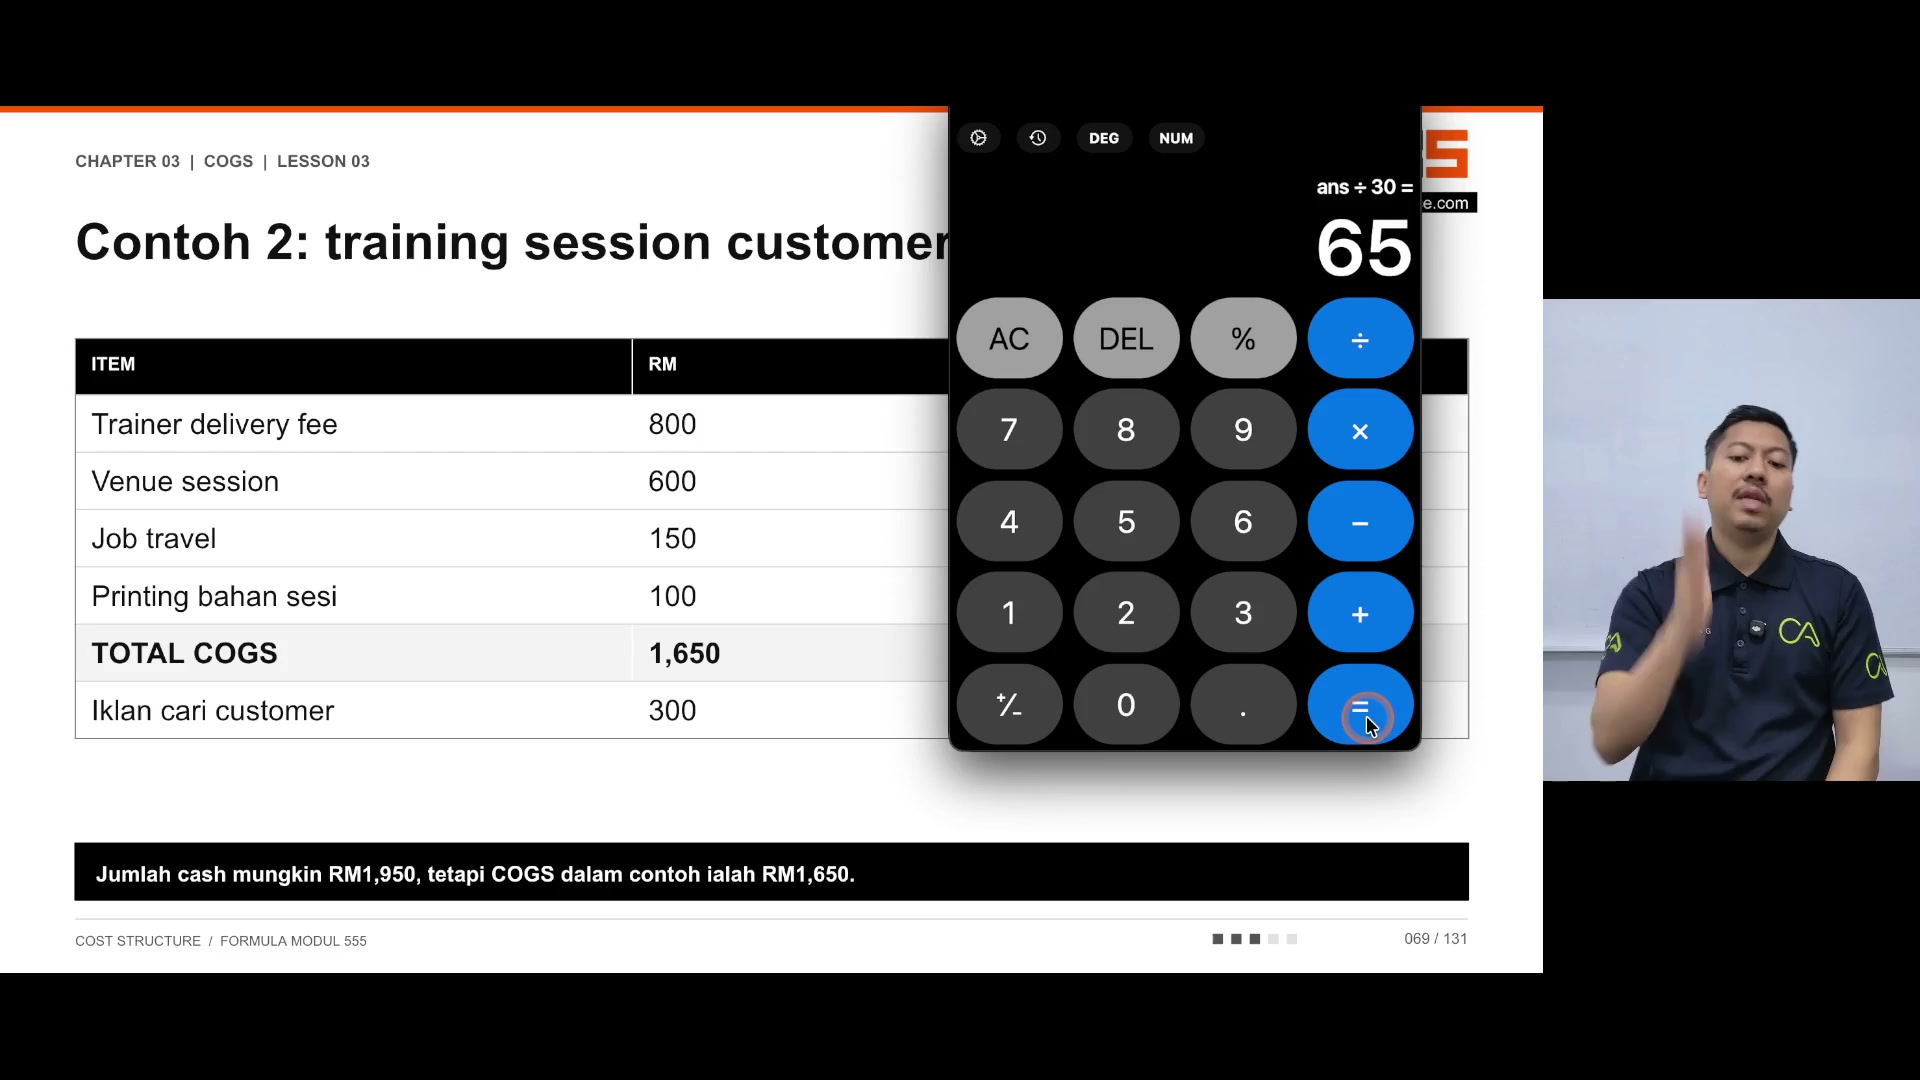
Saya bahagikan dengan 30 kepala
00:01:45–00:01:48
Saya bahagikan dengan 30 kepala
30 orang
Dapatlah RM65 satu orang
00:01:48–00:01:54
Dapatlah RM65 satu orang
Faham tak?
Itu adalah kursus per unit
Unit yang kita guna kali ini adalah
00:01:54–00:01:57
Unit yang kita guna kali ini adalah
student, customer
jadi dia macam-macam guys, kita boleh
00:01:57–00:02:00
jadi dia macam-macam guys, kita boleh
kira kos per klien, kos
00:02:00–00:02:12
kira kos per klien, kos
per job, macam kalau saya ambil kos per
seminar, itu dah RM2,000 lah
kos per satu sesi, RM2,000
kos per klien, untuk seorang
student, RM65, macam tadi
jadi itulah formula dia
00:02:12–00:02:18
jadi itulah formula dia
kita bahagikan
ok, dan
ni contoh pula adalah kos yang
00:02:18–00:02:48
ni contoh pula adalah kos yang
retainer, retainer ni maksudnya dibayar
bulan-bulan, dia kena commit
subscription basis setiap bulan
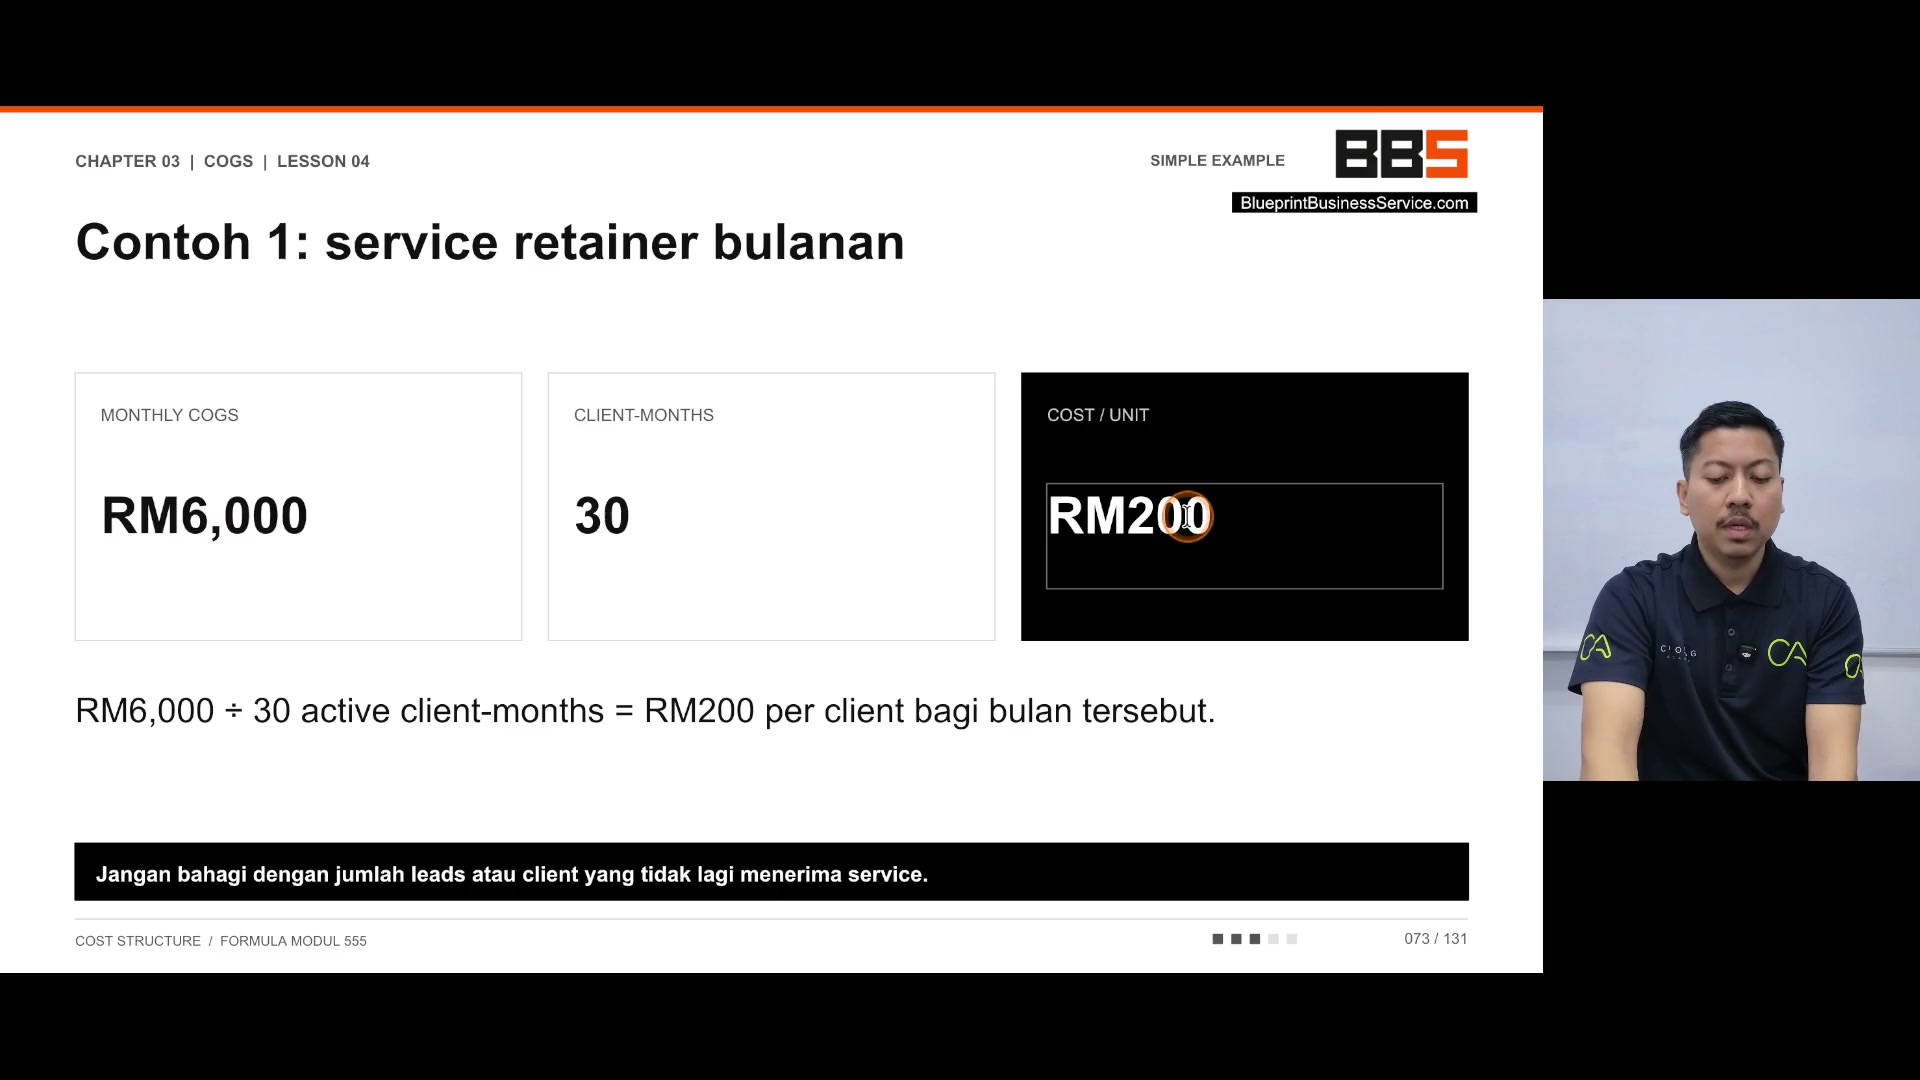
dia bayar RM6,000
kita punya
monthly COGS kita
adalah RM6,000. Maksudnya kita nak kena
bayar kepada
kita punya team operation ke
ataupun kepada part timer, contractor ke
ataupun kos-kos semua RM6,000
setiap bulan kena keluar RM60,000
untuk servis 30 client. So bahagikanlah
dapatlah RM200 per client
semudah itu. Tapi jangan
00:02:48–00:02:57
semudah itu. Tapi jangan
tambah kos-kos lain. Jangan tambah
Indirect Cost. Ingat tak? Kita ada satu lagi guys, nama dia Indirect Cost. Indirect Cost ni, yang ni saya merahkan sikit eh. Dia adalah cost yang tak direct. Contohnya, branding tu indirect. Contohnya, bayar, admin, HR, itu indirect. Itu semua tak boleh masuk bawah CEGS. Itu kena masuk bawah OPEX. Operational Expenses.
00:02:57–00:03:00
Indirect Cost. Ingat tak? Kita ada satu lagi guys, nama dia Indirect Cost. Indirect Cost ni, yang ni saya merahkan sikit eh. Dia adalah cost yang tak direct. Contohnya, branding tu indirect. Contohnya, bayar, admin, HR, itu indirect. Itu semua tak boleh masuk bawah CEGS. Itu kena masuk bawah OPEX. Operational Expenses.
00:03:00–00:03:03
Indirect Cost. Ingat tak? Kita ada satu lagi guys, nama dia Indirect Cost. Indirect Cost ni, yang ni saya merahkan sikit eh. Dia adalah cost yang tak direct. Contohnya, branding tu indirect. Contohnya, bayar, admin, HR, itu indirect. Itu semua tak boleh masuk bawah CEGS. Itu kena masuk bawah OPEX. Operational Expenses.
00:03:03–00:03:18
Indirect Cost. Ingat tak? Kita ada satu lagi guys, nama dia Indirect Cost. Indirect Cost ni, yang ni saya merahkan sikit eh. Dia adalah cost yang tak direct. Contohnya, branding tu indirect. Contohnya, bayar, admin, HR, itu indirect. Itu semua tak boleh masuk bawah CEGS. Itu kena masuk bawah OPEX. Operational Expenses.
dia yang ni
ni lah OPEX
00:03:18–00:03:21
ni lah OPEX
kena masuk bawah OPEX
Operational Expenses
sebab OPEX ni adalah
00:03:21–00:03:42
sebab OPEX ni adalah
cost
yang kita boleh kata
cost tetap lah
sebab ini pun ada dua pula
variable
dengan fixed cost
tapi senang cerita
OPEX ni cost untuk
keep the company running
running, running, running
setiap bulan kena running
untuk ads ni
dia subjective sikit
ada je bulan yang kita tak run ads
sebab kita guna content
so that's why
ads saya tak suka
00:03:42–00:03:48
ads saya tak suka
masukkan di dalam
OPEX
Saya suka asingkan dia
Bawah COGS
Dia ikut situasi
00:03:48–00:03:57
Dia ikut situasi
Kampang-kampang
Kalau kita memang
Wajib run ads
Tak run ads
Kampang tak boleh running
So dia kena masuk bawah
OPEX
Okay next pula
Yang ni
00:03:57–00:04:24
Yang ni
Dua scope
Dua unit cost
Contohnya
Kita ada
Jam
Kita deliver
Basic job
Tiga jam
Kalau complex job
Sembilan jam
Ni kan biasa kita buat
Package-package
Ni apa eh
Contoh cleaning rumah lah
Kita buat
House cleaning 3 jam
Oh ni babysitter
Jaga anak dia 3 jam
Ataupun jaga anak dia 9 jam
So kita upah kita punya tim
RM40 ataupun upah ni pun sama
00:04:24–00:04:54
RM40 ataupun upah ni pun sama
RM40 juga. Jadi kos dia
RM40 daripada 3 jam RM120
Yang ni pula RM40 daripada 9 jam
RM360. Dan kos-kos lain
Indirect kos adalah
Banyak ni. Jadi kita kena kira
Betul-betul
Mengikut
komponen tu, maksudnya kena darab per hour
macam ni 140, yang ni
420, padahal client yang
sama, tapi dua jenis
job yang berbeza, jadi
jangan ambil average pula kan, sebab
tu saya tak suka banyak sangat package
00:04:54–00:05:24
tu saya tak suka banyak sangat package
bila ada banyak sangat package ni, kadang-kadang
kita tak perasan, package
yang besar ni, margin dia lagi
kurang daripada package yang kecil, kadang-kadang
terbalik pula, package yang kecil ni
yang starter ni, margin dia kecil
package yang besar margin untung
Lepas tu customer pula majority ambil package kecil