BBO / Cashflow Strategy / Pelajaran 10
Asset VS Liability
Membezakan definisi keuntungan-penggunaan Coach Adib aset daripada kategori lembaran imbangan rasmi dan mengikuti contoh-contoh tujuan akaun-nya.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Pelajaran menggunakan “aset” bagi pembelian yang membantu menjana pendapatan dan “liabiliti” bagi pembelian yang mengurangkan tunai. Ini panduan kegunaan perniagaan, bukan definisi perakaunan. Bezanya diterapkan pada kereta, hartanah, mesin, perisian serta pembiayaan, kemudian pembelian diperuntukkan kepada Operating atau FIA mengikut tujuan. Pengecualian dalam panduan bayaran pinjaman mesti dikekalkan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Asset VS Liability
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
FIA dan faedah yang diharapkan daripada pembelian
FIA menyimpan wang untuk pelaburan atau aset masa depan dalam model lima akaun kursus. Coach Adib mengaitkannya dengan pembelian yang lebih besar atau jangka panjang, menyebut enam bulan sebagai jangka masa perancangan yang tidak rasmi dan bukannya ambang akaun rasmi.
Dia menggambarkan tablet yang berharga sekitar RM2,800 dan membantu dia mengajar atau bekerja. Argumen adalah kegunaan dan potensi pendapatan; rakaman tidak mengira pendapatan tambahan, kos, atau pulangan dari tablet.
Dustster kecil yang berharga kira-kira RM1 hingga RM2 dibezakan sebagai perbelanjaan biasa. Kos, hayat yang berguna, dan rawatan perakaunan tidak diuji secara sistematik dalam perbandingan ini.
PERKARA YANG PERLU DIINGAT
- Tanyakan apa faedah pembelian bekalan.
- Pisahkan faedah anekdotal dari pulangan yang diukur.
- Pastikan pembelian berulang dan pembelian besar yang dirancang kelihatan.

Kereta: penggunaan pendapatan berbanding pengeluaran tunai peribadi
Kereta bos yang tidak membantu jualan dipanggil liabiliti dalam kata Coach Adib. Kereta yang digunakan untuk penghantaran, penjualan, atau pendapatan sewa dipanggil aset.
Perbezaan yang dimaksudkan adalah tujuan dan akibat tunai pembelian. Ia tidak bermakna bahawa kereta yang dimiliki untuk kegunaan peribadi berhenti menjadi aset perakaunan, atau bahawa sebarang hutang yang berkaitan hilang apabila kereta memperoleh pendapatan.
Penggunaan yang menghasilkan pendapatan tidak mencukupi untuk membuktikan pembelian yang menguntungkan. Pencatatan tidak berfungsi melalui penyelenggaraan, insurans, susut nilai, pembiayaan, waktu henti, atau nilai penggunaan alternatif.
PERKARA YANG PERLU DIINGAT
- Tentukan penggunaan perniagaan.
- Bandingkan faedah tunai dan jumlah kos.
- Memisahkan kenderaan dari sebarang kewajipan pembiayaan.

Contoh hartanah dan pendapat kemampuan
Coach Adib melabelkan rumah yang ditempati pemilik sebagai liabiliti dan rumah yang disewa sebagai aset menggunakan heuristik penggunaan pendapatan yang sama. Kisahnya tentang menyewa lima hartanah dan menyewa kediaman keenam menggambarkan memisahkan di mana seseorang tinggal dari apa yang mendapat sewa.
Dia menyebut harga sewa dan pembelian / pembayaran yang tinggi untuk membandingkan menyewa dengan membeli. Jumlah ini adalah ilustrasi kursus tanpa lokasi, tarikh, syarat pembiayaan, cukai, penyelenggaraan, kekosongan, atau pengiraan pulangan yang lengkap.
Perbincangan RM300K / RM500K berbanding RM900K mencerminkan pandangan beliau mengenai kemampuan dan kecairan penjualan semula. Ia bukan bukti pasaran yang mapan atau cadangan untuk membeli hartanah tertentu.
Mengekalkan perbezaan antara aset hartanah asas, kewajipan pinjaman, dan hasil tunai bersih yang sebenar. Label sumber tidak menggantikan soalan berasingan itu.
PERKARA YANG PERLU DIINGAT
- Simpan tujuan contoh sifat.
- Jangan menganggap jumlah ilustrasi sebagai sebut harga pasaran.
- Merangkumi kewajipan apabila mempertimbangkan hasil tunai.

Aset bercetak dan hutang sebenar
Contoh aset bercetak termasuk mesin, kenderaan syarikat, harta pejabat, perisian perusahaan / IT, dan pelaburan dalam syarikat lain. Liabiliti yang dicetak termasuk pinjaman bank, hutang pembekal, overdraft, dan bil yang belum dibayar.
Contoh hutang yang dicetak itu berbeza daripada memanggil setiap pembelian yang tidak produktif sebagai liabiliti. Nota mengekalkan kedua-dua kegunaan perkataan itu supaya heuristik penggunaan tunai sumber tidak salah untuk definisi lembaran imbangan.
Pembelian mesin RM200K yang dicadangkan diberikan kepada FIA. Pembayaran hutang bank RM50K ditetapkan kepada Operasi dalam contoh awal. Canva Pro RM500 sebulan dianggap sebagai perbelanjaan operasi biasa; jumlah itu adalah ilustrasi, bukan harga langganan yang disahkan.
PERKARA YANG PERLU DIINGAT
- Bedakan antara pembelian dan hutang.
- Simpan contoh yang dicetak.
- Peruntukan akaun tidak menetapkan rawatan perakaunan.
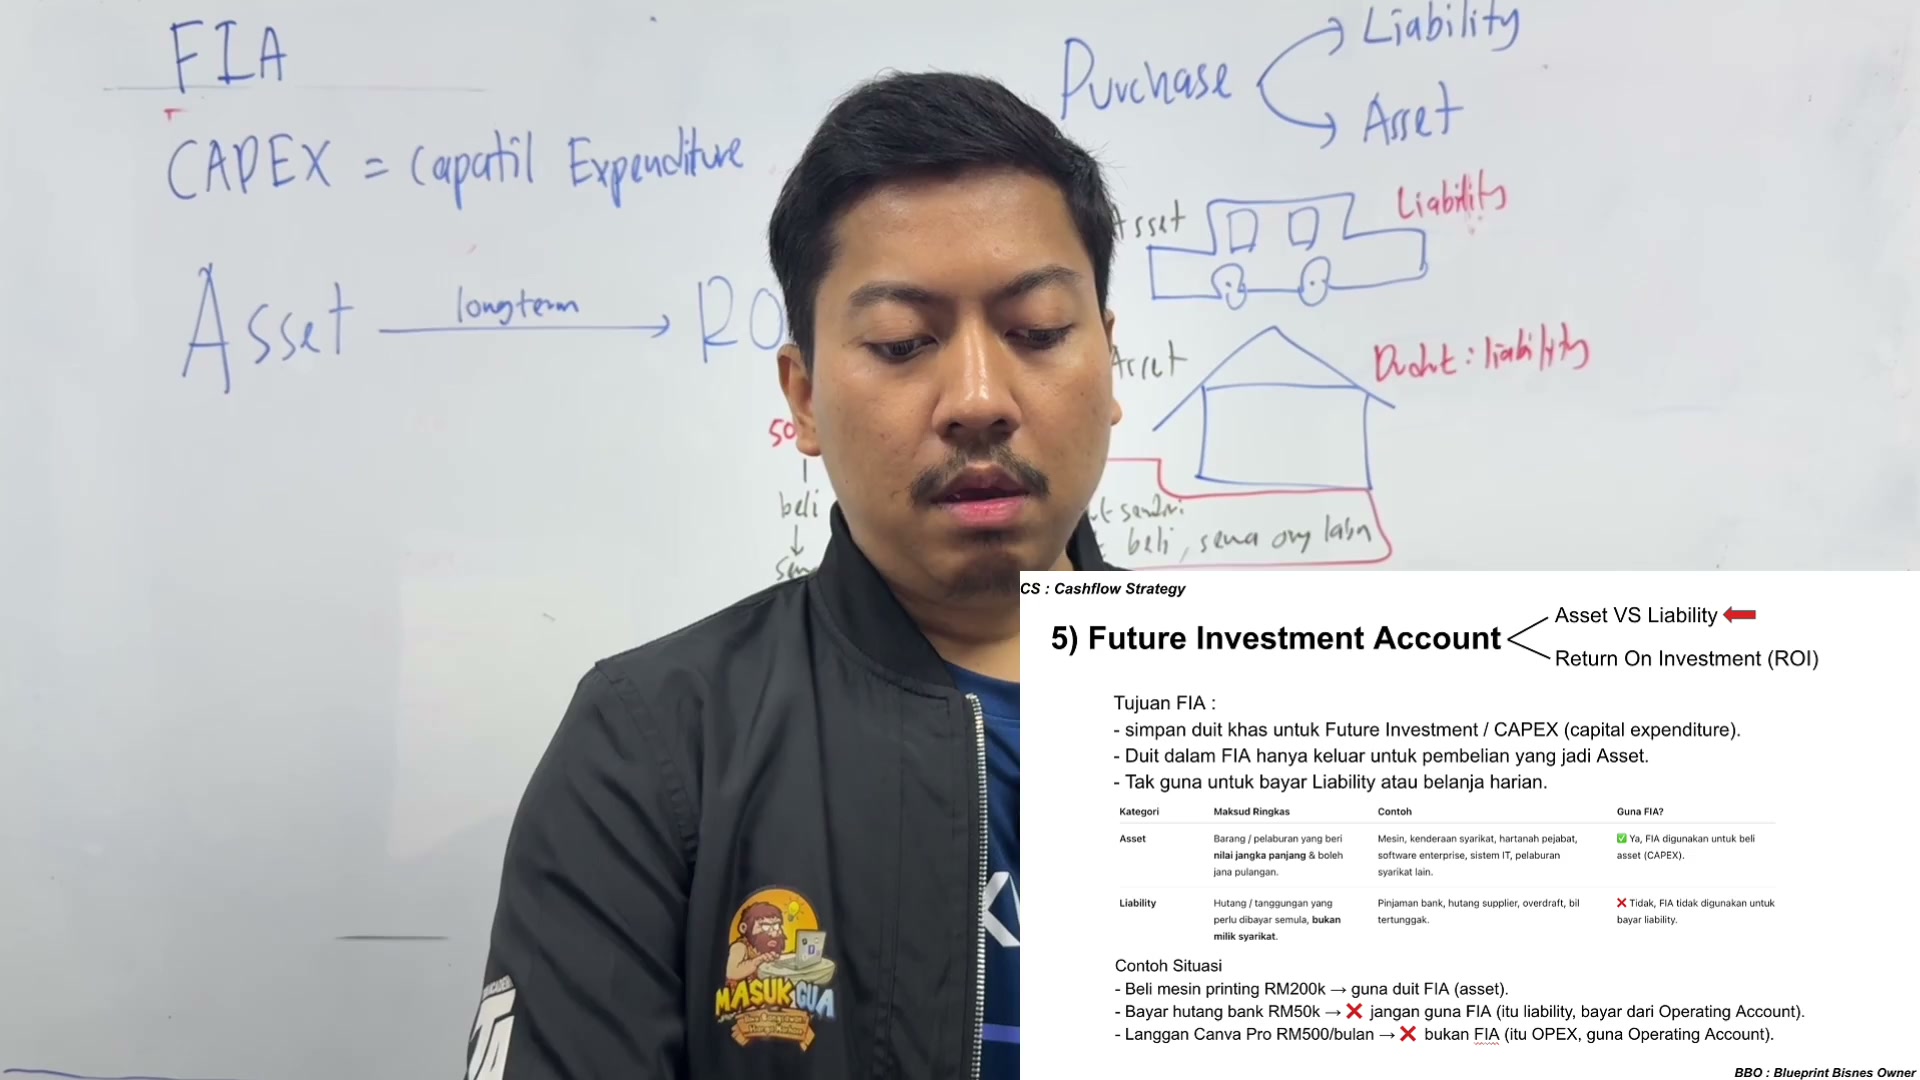
Pengecualian pembayaran pinjaman dan peruntukan berasaskan tujuan
Coach Adib pada mulanya mengatakan untuk tidak membayar pinjaman dari FIA, kemudian membenarkan pengecualian untuk pembiayaan yang digunakan untuk memperoleh aset seperti jentera atau kenderaan. Pinjaman modal kerja sebanyak RM100K kekal dikaitkan dengan Operating dalam modelnya.
Kedua-dua kenyataan adalah sebahagian daripada pelajaran: yang pertama bukan larangan selimut apabila pengecualian kemudian dimasukkan. Peraturan beliau mengikuti tujuan pinjaman, bukannya menyediakan rawatan penuh pokok, faedah, atau perkhidmatan hutang.
Persoalan penyelenggaraan adalah tujuan yang dirancang pergerakan tunai menyokong. Akaun khusus boleh meningkatkan visibiliti, tetapi pelajaran itu tidak menunjukkan bahawa pilihan akaun itu sendiri membuat pembelian menguntungkan atau mematuhi.
PERKARA YANG PERLU DIINGAT
- Baca peraturan pinjaman awal dengan pengecualian kemudian.
- Tentukan apa yang dibiayai oleh pembiayaan.
- Menilai kewajipan secara berasingan daripada label akaun.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Asset: course heuristic | Pembelian yang membantu menjana pendapatan dalam penjelasan harian Coach Adib. |
| Liability: course heuristic | Pengosongan tunai dalam penjelasan harian Coach Adib; berbeza dengan hutang sebenar. |
| Operating Account | Kursus akaun untuk penerimaan perniagaan berulang dan pembayaran. |
| FIA | Akaun kursus untuk pelaburan/aset masa depan yang dirancang. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. FIA dan faedah yang diharapkan daripada pembelian
Buka isi semakan
- Tanyakan apa faedah pembelian bekalan.
- Pisahkan faedah anekdotal dari pulangan yang diukur.
- Pastikan pembelian berulang dan pembelian besar yang dirancang kelihatan.
2. Kereta: penggunaan pendapatan berbanding pengeluaran tunai peribadi
Buka isi semakan
- Tentukan penggunaan perniagaan.
- Bandingkan faedah tunai dan jumlah kos.
- Memisahkan kenderaan dari sebarang kewajipan pembiayaan.
3. Contoh hartanah dan pendapat kemampuan
Buka isi semakan
- Simpan tujuan contoh sifat.
- Jangan menganggap jumlah ilustrasi sebagai sebut harga pasaran.
- Merangkumi kewajipan apabila mempertimbangkan hasil tunai.
4. Aset bercetak dan hutang sebenar
Buka isi semakan
- Bedakan antara pembelian dan hutang.
- Simpan contoh yang dicetak.
- Peruntukan akaun tidak menetapkan rawatan perakaunan.
5. Pengecualian pembayaran pinjaman dan peruntukan berasaskan tujuan
Buka isi semakan
- Baca peraturan pinjaman awal dengan pengecualian kemudian.
- Tentukan apa yang dibiayai oleh pembiayaan.
- Menilai kewajipan secara berasingan daripada label akaun.
Soalan semak kefahaman
- Adakah saya menggunakan pengertian Coach Adib atau pengertian perakaunan?
- Manfaat bersih apa yang sebenarnya ditunjukkan?
- Adakah pembelian mempunyai kewajipan pembiayaan?
- Adakah ilustrasi harga kursus telah keliru dengan sebut harga semasa?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Klasifikasikan pembelian cetak dan hutang secara berasingan.
- Tulis semula contoh kenderaan menggunakan tujuan, kos, aset, dan hutang sebagai tajuk yang berbeza.
- Terangkan pengecualian pembayaran pinjaman tanpa mengabaikan peraturan awal.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip lengkap lapan minit-12 saat dan lima bingkai asal telah dikaji semula. Sumber mencampurkan bahasa aset / liabiliti seharian dengan senarai hutang sebenar yang dicetak. Harga harta tanah, sewa, tuntutan pembiayaan, dan pulangan adalah ilustrasi dan bukannya panduan semasa yang disahkan. Pilihan akaun sumber tidak menyelesaikan perlakuan perakaunan atau cukai. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.