BBO / Cashflow Strategy / Pelajaran 09
Backup Tax Money
Memahami cadangan cukai yang dicadangkan dan membaca perbandingan keuntungan tahunan tanpa menerima kesilapan jadual atau peraturan cukai yang tidak disahkan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Akaun cukai digunakan dahulu, dengan rizab kecemasan sebagai kemungkinan sokongan jika tanggungan cukai akhir melebihi peruntukan. Jadual berasaskan untung tahunan mengandungi kesilapan pada tiga baris Sdn Bhd terbesar. Menggunakan kadar bertingkat yang dinyatakan pada jadual itu menghasilkan RM216K, RM696K dan RM2.376M bagi contoh RM1M, RM3M serta RM10M, bukan jumlah yang dicetak. Ini semakan aritmetik sumber, bukan pengesahan kadar cukai semasa.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Backup Tax Money
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Penyediaan cukai pertama, cadangan kecemasan kedua
Sumber mencadangkan membayar jumlah cukai akhir dari akaun Cukai, dengan kecemasan digunakan jika persediaan terkumpul tidak mencukupi. Ini bertujuan untuk melindungi pembayaran operasi kepada kakitangan dan pembekal.
Coach Adib merujuk kepada audit kemudian atau masa pengiraan, tetapi rujukan bulan yang diucapkan bukan kalendar pembayaran yang lengkap atau konsisten. Tiada tarikh akhir pemfailan sebenar atau kebenaran untuk menangguhkan pembayaran ditetapkan.
Cadangan kecemasan yang berfungsi sebagai sandaran bukanlah periuk tambahan di luar baki yang direkodkan. Jika cukai menggunakan wang tunai itu, perlindungan terhadap gangguan operasi berkurangan.
Contoh tiga bulan sebelumnya ialah RM75K. Ia boleh menampung kekurangan hanya selagi wang tunai itu benar-benar tersedia dan belum diikat di tempat lain.
PERKARA YANG PERLU DIINGAT
- Tentukan jumlah persediaan yang telah terkumpul.
- Mengira kekurangan sebelum menarik wang simpanan.
- Jangan kira wang yang sama dua kali.

Baca jadual keuntungan tahunan dan periksa aritmatika
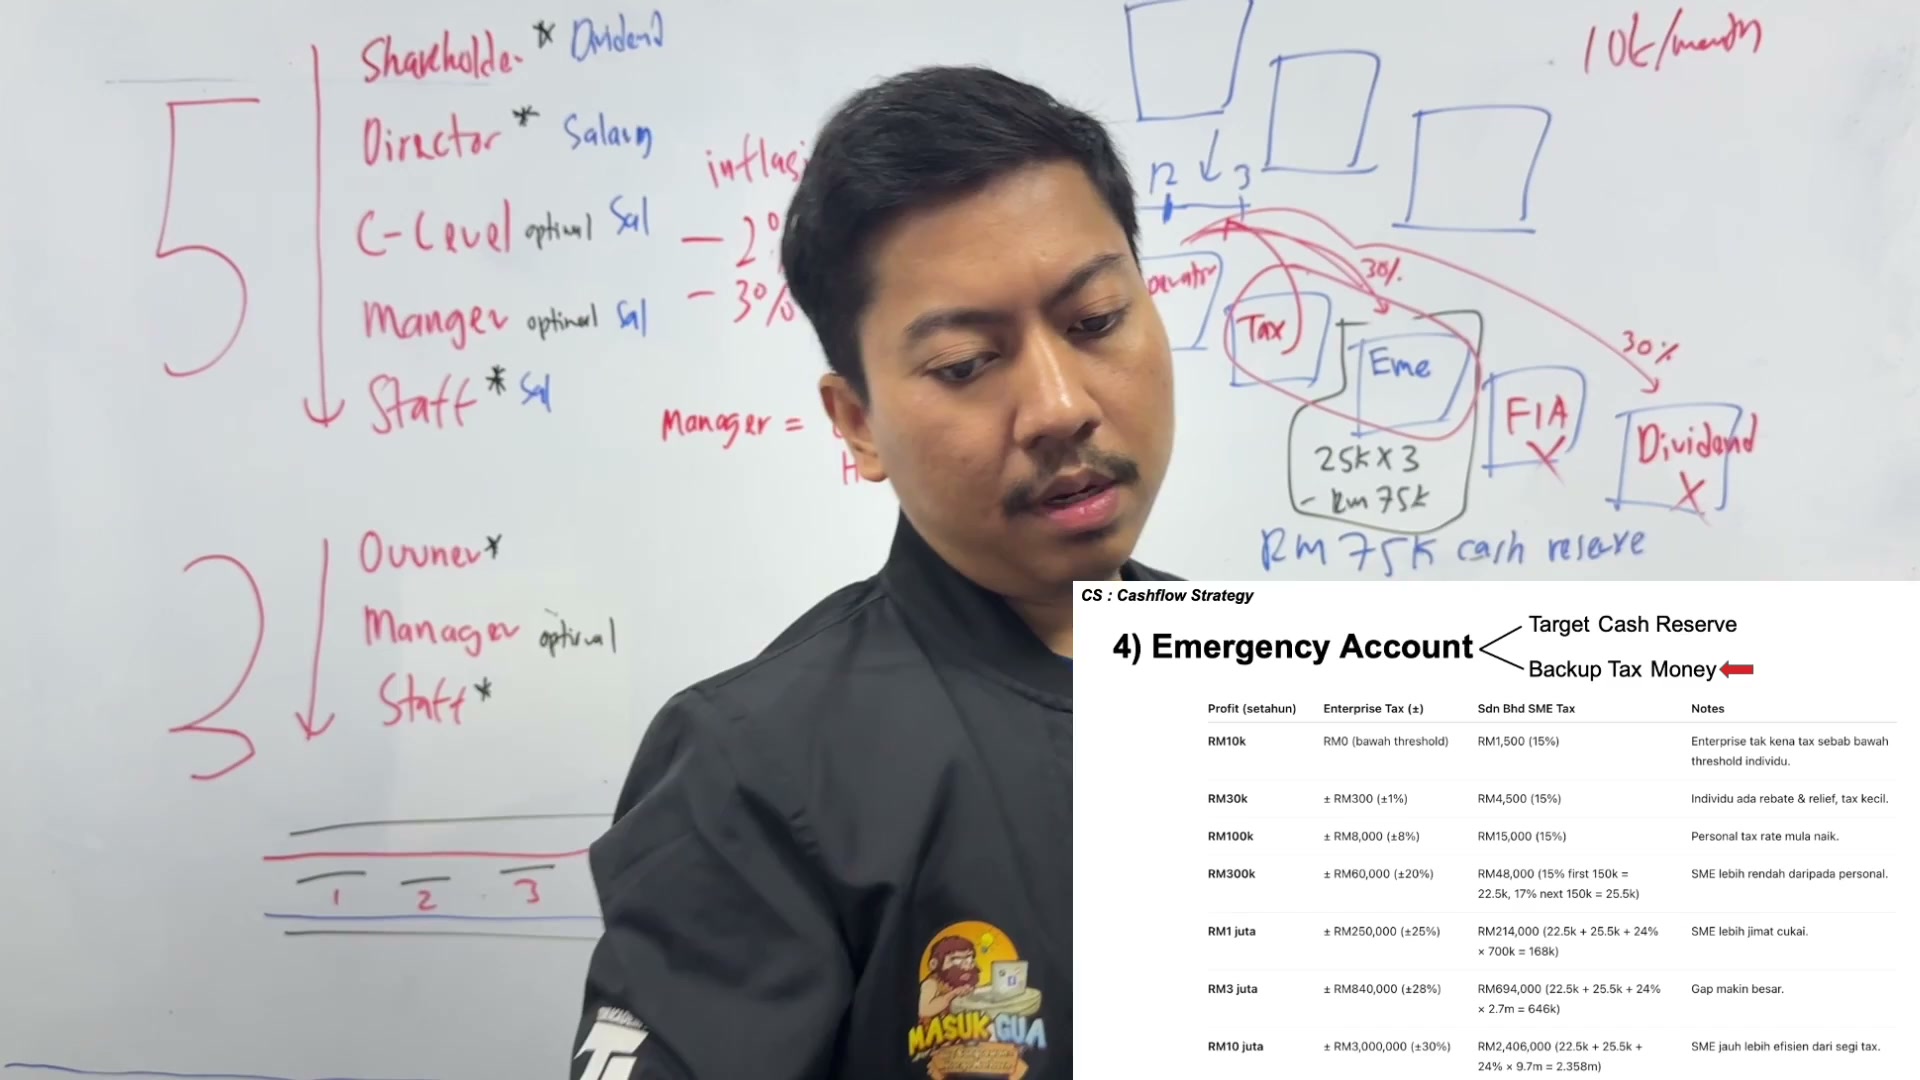
Judulnya ialah Keuntungan (setahun), yang bermaksud keuntungan tahunan. Kolom Enterprise mengutip kira-kira cukai: RM10K → RM0; RM30K → RM300; RM100K → RM8K; RM300K → RM60K; RM1M → RM250K; RM3M → RM840K; RM10M → RM3M. Ini adalah tuntutan kursus tanpa pengiraan cukai individu yang lengkap.
Kolom Sdn Bhd menggunakan tahap yang disenaraikan 15% pada RM150K pertama, 17% pada RM150K seterusnya, dan 24% selepas itu. Di bawah andaian tersebut: RM10K → RM1,500; RM30K → RM4,500; RM100K → RM15K; RM300K → RM48K. Empat barisan ini menyamai.
Untuk RM1M, RM22,500 + RM25,500 + 24% × RM700,000 = RM216,000. Jumlah RM214,000 yang dicetak tidak betul di bawah jadual ini.
Bagi RM3M, baki adalah RM2.7M dan 24%nya adalah RM648,000, bukan RM646,000 yang dicetak. Menambah RM48,000 menghasilkan RM696,000, bukan RM694,000.
Untuk RM10M, baki adalah RM9.7M dan 24%nya adalah RM2,328,000, bukan RM2,358,000 yang dicetak. Menambah RM48,000 memberikan RM2,376,000, bukan RM2,406,000 yang dicetak.
Perbandingan RM3M lisan menggunakan kira-kira RM800K berbanding RM600K, berbeza dari jadual. Contoh RM10K bulanan yang diucapkan juga bermaksud RM120K setahun, jadi ia tidak boleh dianggap sama dengan baris tahunan RM100K jadual. Simpan unit dan pisahkan perbandingan lisan bulat dari input cetak.
Aritmatika ini tidak menetapkan kadar yang terpakai untuk mana-mana penonton. Sumber tidak memberikan tahun cukai, syarat kelayakan, pelepasan individu, atau asas pendapatan wajib cukai yang lengkap.
PERKARA YANG PERLU DIINGAT
- Jadual ini adalah tahunan, bukan bulanan.
- Kes RM1M: RM216K di bawah tahap yang dinyatakan.
- Kes RM3M: RM696K; Kes RM10M: RM2.376M.
- Ini adalah pemeriksaan aritmatika sumber, bukan sebut harga cukai.
Membina semula simpanan selepas ia digunakan
Untuk contoh tahunan RM300K, jumlah Enterprise dan Sdn Bhd yang dicetak adalah kira-kira RM60K dan RM48K. Rizab kecemasan RM75K mungkin meliputi jumlah contoh tersebut jika tersedia sepenuhnya, tetapi itu bukan bukti bahawa ia harus menggantikan peruntukan cukai biasa.
Selepas kecemasan digunakan, Coach Adib meneruskan pembahagian kecemasan 30% model sehingga sasaran dipulihkan. Jumlah itu berasal dari wang tunai peruntukan masa depan, bukan pengisian segera yang dijamin.
Urutan kajian praktikal adalah persediaan, mengira kekurangan akhirnya, mengenal pasti wang simpanan yang benar-benar tersedia, kemudian membina semula perlindungan. Jadual ini tidak dapat menentukan cukai sebenar yang perlu dibayar untuk perniagaan.
PERKARA YANG PERLU DIINGAT
- Pastikan peruntukan cukai dan baki rizab kelihatan.
- Kembalikan cadangan selepas seri.
- Periksa liabiliti sebenar secara berasingan sebelum menggunakan ilustrasi.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Tax provision | Wang yang disisihkan dalam model; bukan sendiri liabiliti yang dinilai akhir. |
| Annual profit | Unit yang digunakan dalam perbandingan cukai yang dicetak. |
| Emergency backup | Pengeluaran rizab yang mengurangkan perlindungan gangguan yang tersedia. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Penyediaan cukai pertama, cadangan kecemasan kedua
Buka isi semakan
- Tentukan jumlah persediaan yang telah terkumpul.
- Mengira kekurangan sebelum menarik wang simpanan.
- Jangan kira wang yang sama dua kali.
2. Baca jadual keuntungan tahunan dan periksa aritmatika
Buka isi semakan
- Jadual ini adalah tahunan, bukan bulanan.
- Kes RM1M: RM216K di bawah tahap yang dinyatakan.
- Kes RM3M: RM696K; Kes RM10M: RM2.376M.
- Ini adalah pemeriksaan aritmatika sumber, bukan sebut harga cukai.
3. Membina semula simpanan selepas ia digunakan
Buka isi semakan
- Pastikan peruntukan cukai dan baki rizab kelihatan.
- Kembalikan cadangan selepas seri.
- Periksa liabiliti sebenar secara berasingan sebelum menggunakan ilustrasi.
Soalan semak kefahaman
- Adakah jumlah keuntungan adalah bulanan atau tahunan?
- Jumlah jadual mana yang mengandungi kesilapan aritmatika?
- Apakah maklumat kelayakan dan tahun cukai yang hilang?
- Adakah wang simpanan juga dikira sebagai wang simpanan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Menghitung semula semua tujuh baris Sdn Bhd menggunakan hanya peringkat yang dicetak.
- Mengubah contoh bulanan kepada jumlah tahunan sebelum membandingkannya dengan jadual.
- Mengesan baki kecemasan selepas pemotongan cukai hipotetik.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip penuh empat minit 27 saat dan tiga bingkai asal telah dikaji semula. Pengiraan di bawah memeriksa andaian slide sendiri, bukan undang-undang cukai semasa. Kadar, kelayakan, pelepasan, tarikh akhir, dan rawatan resit tertentu tidak disahkan. Wang tunai kecemasan yang digunakan untuk cukai tidak boleh pada masa yang sama tersedia untuk gangguan operasi. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.