BBO / Cashflow Strategy / Pelajaran 08
Target Cash Reserve
Memahami sasaran rizab tunai yang dicadangkan, peraturan hentian peruntukannya, dan perbezaan antara rizab dan landasan permulaan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
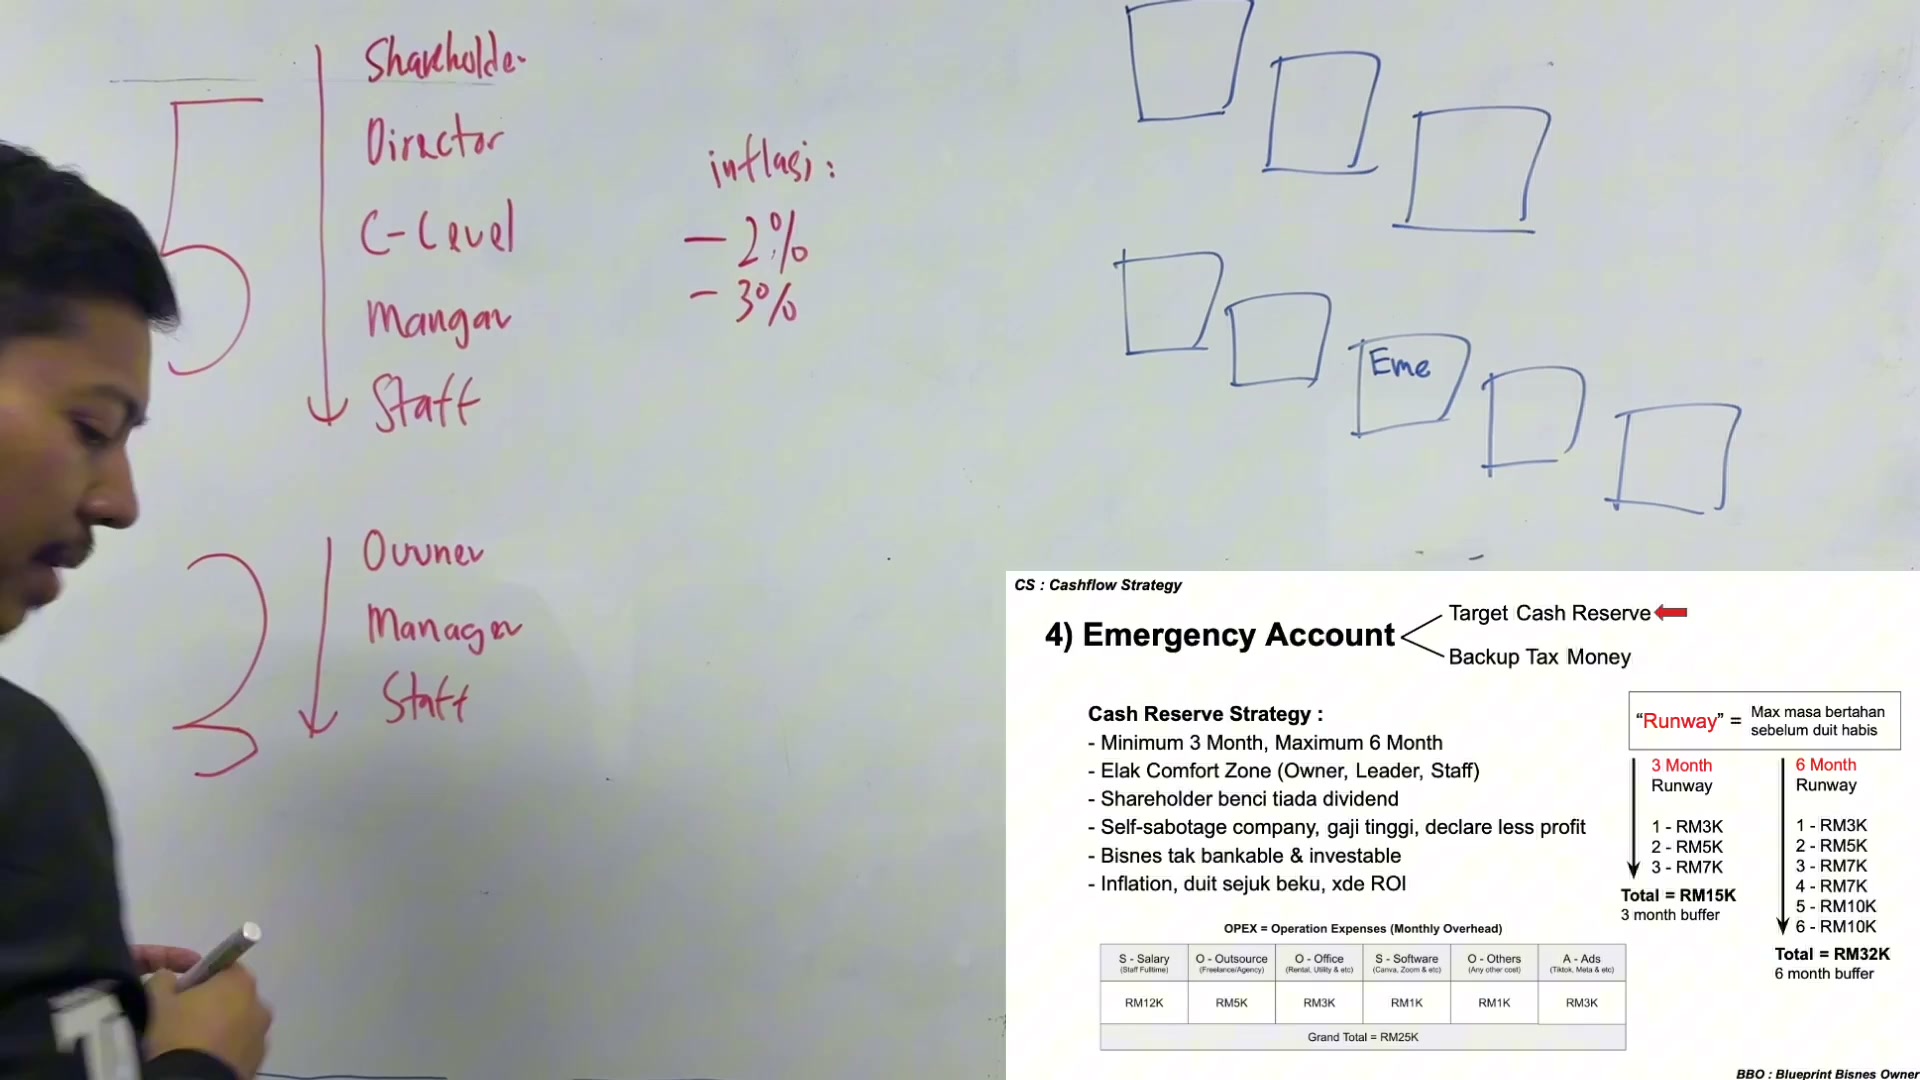
Coach Adib lebih suka simpanan operasi tiga bulan OPEX, dengan enam bulan dibincangkan untuk perlindungan dan ketidakpastian musim. Contoh kos tetapnya ialah RM25K × 3 = RM75K. Apabila sasaran dipenuhi, dia mengalihkan peruntukan kecemasan. Contoh landasan yang dicetak berasingan mengandungi kesilapan penjumlahan: kos enam bulan jumlahnya RM42K, bukan RM32K.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Target Cash Reserve
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Pilih sasaran rizab dan simpan andaian
Sumber mengesyorkan tiga bulan perbelanjaan operasi sebagai sasaran permulaan dan membincangkan enam bulan untuk perlindungan yang lebih baik. Perniagaan bermusim mungkin menghadapi dua bulan tanpa jualan. Coach Adib juga menyebut secara peribadi mengekalkan lapan belas bulan, yang mencerminkan tahap keselesaan sendiri.
Jumlah bergantung kepada kos berulang yang dilindungi dan tempoh gangguan yang dianggap. Tiga atau enam bulan adalah keutamaan pengajaran, bukan optimum yang ditunjukkan untuk setiap perniagaan.
Dia membandingkan memegang wang tunai dengan menggunakan peluang perniagaan dan memberikan pelaburan perniagaan roti RM100K yang menghasilkan RM500K. Tiada jadual aliran tunai pelaburan, analisis risiko, atau pulangan yang diwujudkan secara bebas disediakan.
Angka inflasi sekitar 2% hingga 3% adalah sebahagian daripada ilustrasi yang diucapkan. Mereka bukan kadar inflasi semasa yang disahkan atau alasan untuk menganggap setiap rizab harus dilaburkan.
PERKARA YANG PERLU DIINGAT
- Nyatakan perbelanjaan dan tempoh gangguan selepas sasaran.
- Pisahkan keutamaan Coach Adib dari peraturan universal.
- Jangan anggap kisah kembali sebagai ramalan.

Pendapatan pemilikan, gaji kerja, dan peranan kakitangan
Coach Adib mengatakan pemegang saham harus mengharapkan dividen, sementara gaji membayar kerja. Seorang pemilik juga boleh bekerja di syarikat; kedua-dua asas pembayaran ini boleh bertindih dalam satu orang tanpa menjadi konsep yang sama.
Dia membincangkan peranan peringkat C dan pengurus, kemudian penyelaras yang mungkin menangani pentadbiran, HR, atau tugas-tugas pembantu peribadi. Judul kurang penting untuk penjelasan ini daripada fungsi yang dilakukan.
Kenyataan beliau bahawa sebuah perusahaan memerlukan kakitangan adalah keutamaan operasi, bukan bukti bahawa setiap perniagaan solo adalah tidak sah atau mesti segera mengupah.
Dia mengkritik mengambil gaji yang berlebihan untuk meninggalkan sedikit keuntungan yang dilaporkan. Pernyataan itu disimpan sebagai konteks, bukan arahan untuk memanipulasi keuntungan perakaunan atau cukai.
PERKARA YANG PERLU DIINGAT
- Pembayaran berasingan untuk kerja daripada pembayaran untuk pemilikan.
- Jelaskan tugas sebenar sebelum memberikan gelaran.
- Simpan pembahagian dalam kewajipan perniagaan.
Sasaran RM75K dan peraturan hentian peruntukan
Sasaran kerja adalah OPEX bulanan RM25K dikalikan dengan tiga bulan: RM25K × 3 = RM75K.
Model sumber menghantar 30% daripada asas peruntukan ke Darurat sehingga sasaran itu dicapai. Sebaik sahaja simpanan penuh, Coach Adib mencadangkan pengalihan sumbangan kepada dividen atau FIA.
Mengarahkan semula sumbangan baru tidak bermakna membelanjakan rizab yang sedia ada. Pelajaran itu tidak menentukan pengiraan pengisian semula automatik selepas rizab digunakan, atau menunjukkan bahawa peruntukan alternatif sentiasa berpatutan.
Dia tidak menggalakkan menyimpan hanya satu bulan tunai operasi. Membaca jumlah bersama dengan perbelanjaan yang dianggap, kewajipan cukai, komitmen penghantaran, dan akaun lain dan bukannya menganggap RM75K sebagai cukup secara universal.
PERKARA YANG PERLU DIINGAT
- RM25K × 3 = RM75K.
- Membezakan baki rizab daripada sumbangan baru.
- Semak semula sasaran apabila kos atau risiko berubah.

Runway adalah pembiayaan sehingga titik impas, bukan pembayaran balik pelaburan
Coach Adib membezakan pembiayaan landasan pacu dari bayaran balik: landasan pacu meliputi kekurangan operasi sehingga titik impas; bayaran balik bertanya apabila pelaburan dipulihkan.
Contoh tiga bulan yang dicetak menyenaraikan RM3K, RM5K, dan RM7K. Jumlah mereka adalah RM15K, seperti yang ditunjukkan.
Senarai enam bulan yang dicetak adalah RM3K, RM5K, RM7K, RM7K, RM10K, dan RM10K. Jumlah ini kepada RM42K. Jumlah RM32K slaid adalah kesilapan aritmatika dan dikekalkan dalam tangkapan skrin asal dan bukannya diubah secara senyap.
Contoh permulaan dengan peningkatan kos berbeza dengan contoh rizab bulanan berterusan RM25K. Jangan mencampurkan input landasan RM42K dengan pengiraan rizab RM75K.
PERKARA YANG PERLU DIINGAT
- Runway dan balas dendam menjawab soalan yang berbeza.
- Tiga bulan yang disenaraikan berjumlah RM15K.
- Enam bulan yang disenaraikan jumlahnya RM42K, bukan RM32K yang dicetak.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Cash reserve | Wang disimpan untuk tempoh gangguan yang dianggap dalam kuliah. |
| Runway | Pembiayaan untuk kekurangan operasi sehingga perniagaan mencapai titik impas dalam contoh sumber. |
| Payback | Masa yang diperlukan untuk memulihkan pelaburan; pelajaran yang berasingan kemudian. |
| FIA | Akaun kursus untuk pelaburan/aset masa depan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Pilih sasaran rizab dan simpan andaian
Buka isi semakan
- Nyatakan perbelanjaan dan tempoh gangguan selepas sasaran.
- Pisahkan keutamaan Coach Adib dari peraturan universal.
- Jangan anggap kisah kembali sebagai ramalan.
2. Pendapatan pemilikan, gaji kerja, dan peranan kakitangan
Buka isi semakan
- Pembayaran berasingan untuk kerja daripada pembayaran untuk pemilikan.
- Jelaskan tugas sebenar sebelum memberikan gelaran.
- Simpan pembahagian dalam kewajipan perniagaan.
3. Sasaran RM75K dan peraturan hentian peruntukan
Buka isi semakan
- RM25K × 3 = RM75K.
- Membezakan baki rizab daripada sumbangan baru.
- Semak semula sasaran apabila kos atau risiko berubah.
4. Runway adalah pembiayaan sehingga titik impas, bukan pembayaran balik pelaburan
Buka isi semakan
- Runway dan balas dendam menjawab soalan yang berbeza.
- Tiga bulan yang disenaraikan berjumlah RM15K.
- Enam bulan yang disenaraikan jumlahnya RM42K, bukan RM32K yang dicetak.
Soalan semak kefahaman
- Apakah kos bulanan yang termasuk?
- Adakah rizab tersedia selepas komitmen sedia ada?
- Adakah saya mengelirukan landasan permulaan dengan pulangan pelaburan?
- Adakah jadual enam bulan benar-benar menambah?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Mengira semula rizab kos tetap dan kedua-dua contoh landasan yang dicetak.
- Senaraikan kos yang perlu dilindungi oleh simpanan.
- Terangkan di mana sumbangan kecemasan baru pergi setelah sasaran dicapai.
- Memisahkan peranan kerja, gaji, dan pembahagian pemilikan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip lengkap tujuh minit satu saat dan empat bingkai asal telah dikaji semula. Tempoh simpanan dan peratusan peruntukan adalah pilihan kursus. Jumlah enam bulan yang dicetak dikira semula dari inputnya. Tuntutan mengenai inflasi, pulangan pelaburan, rawatan cukai, dan kakitangan wajib tidak terbukti. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.