00:00:00–00:00:03

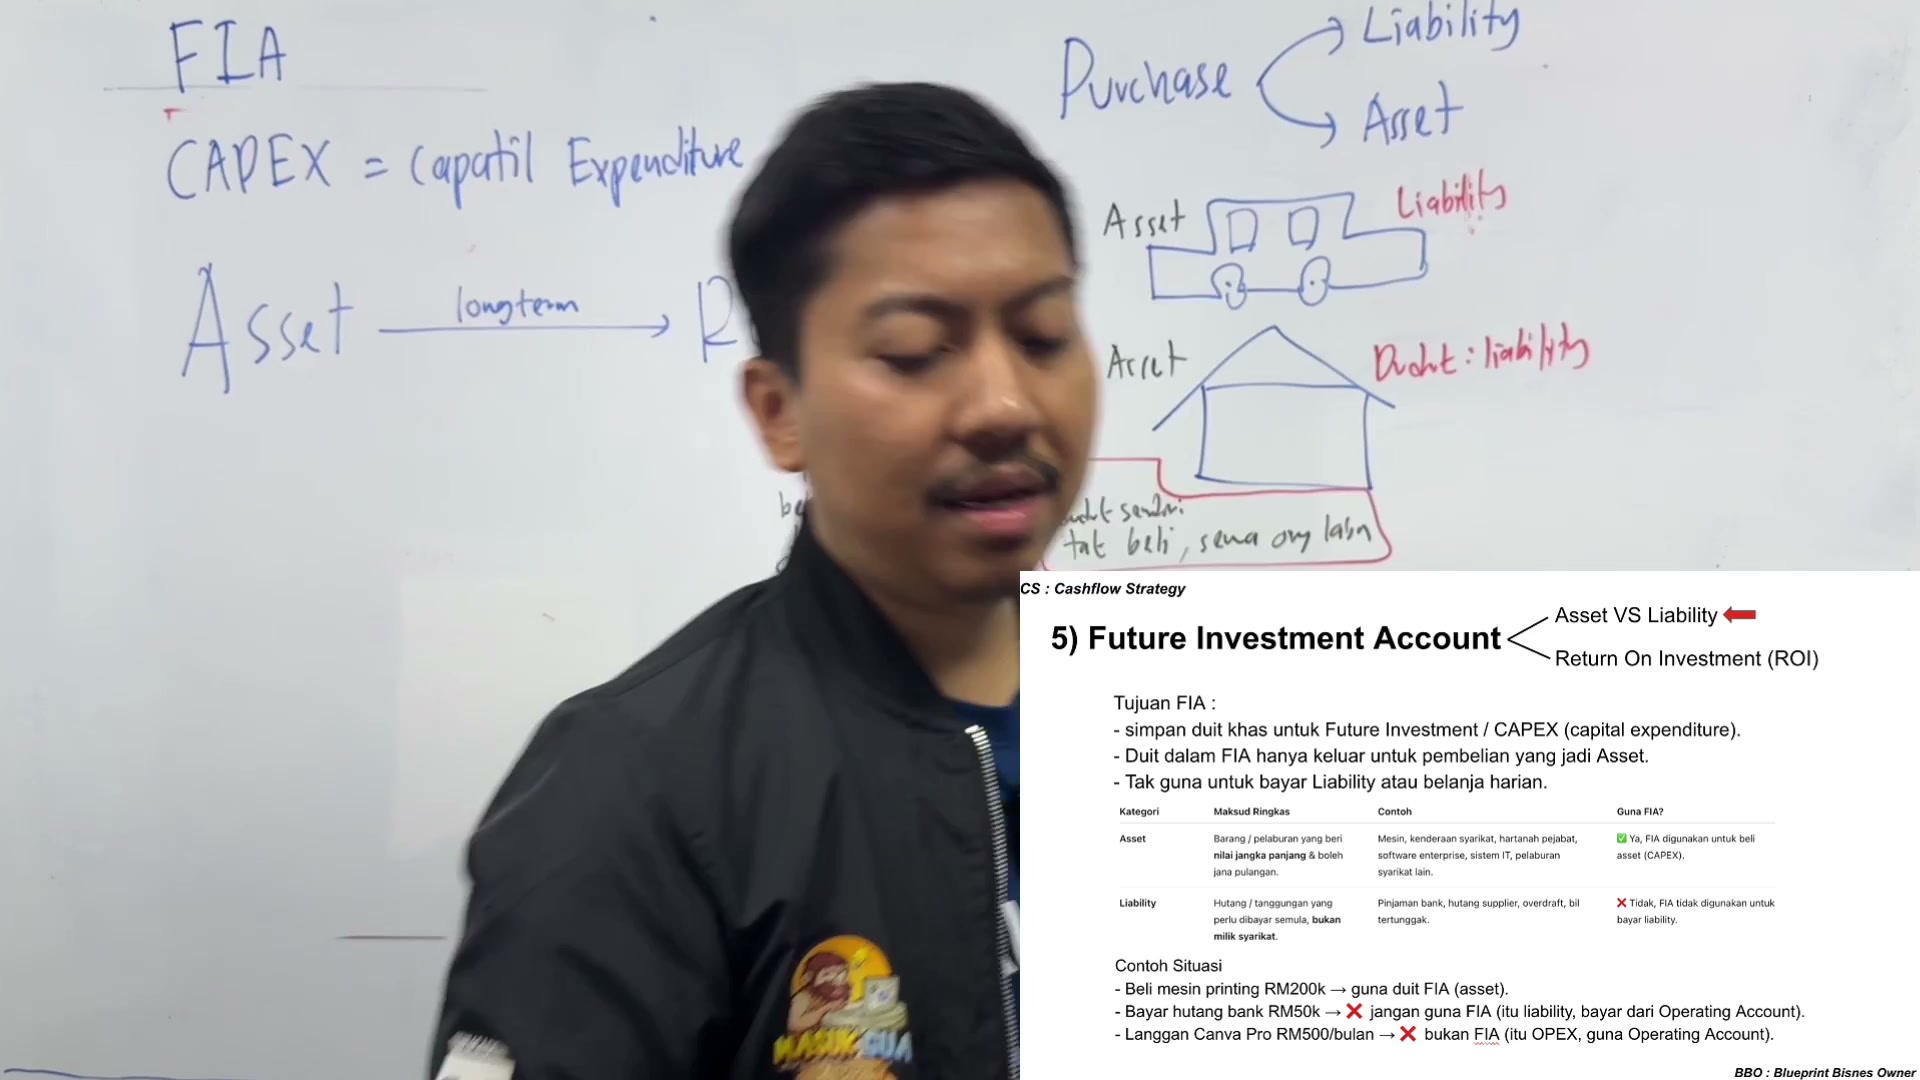
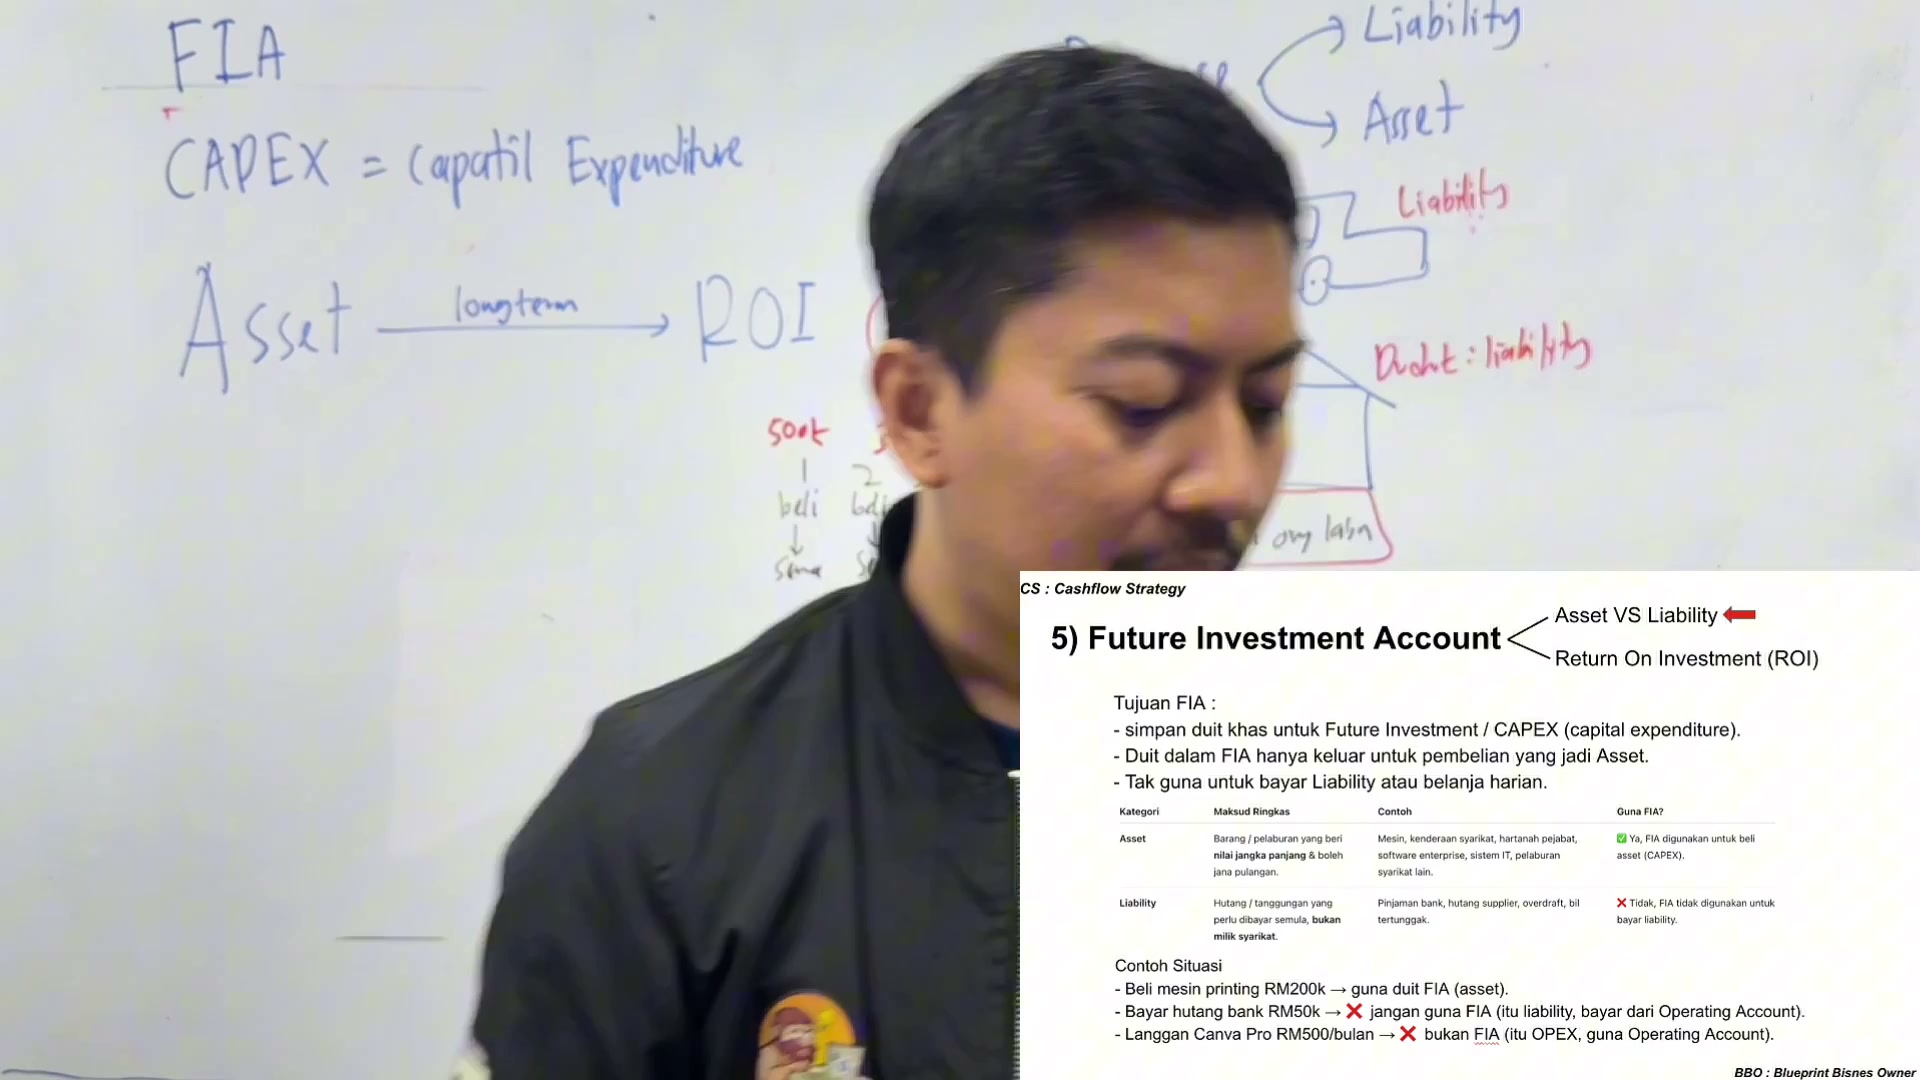
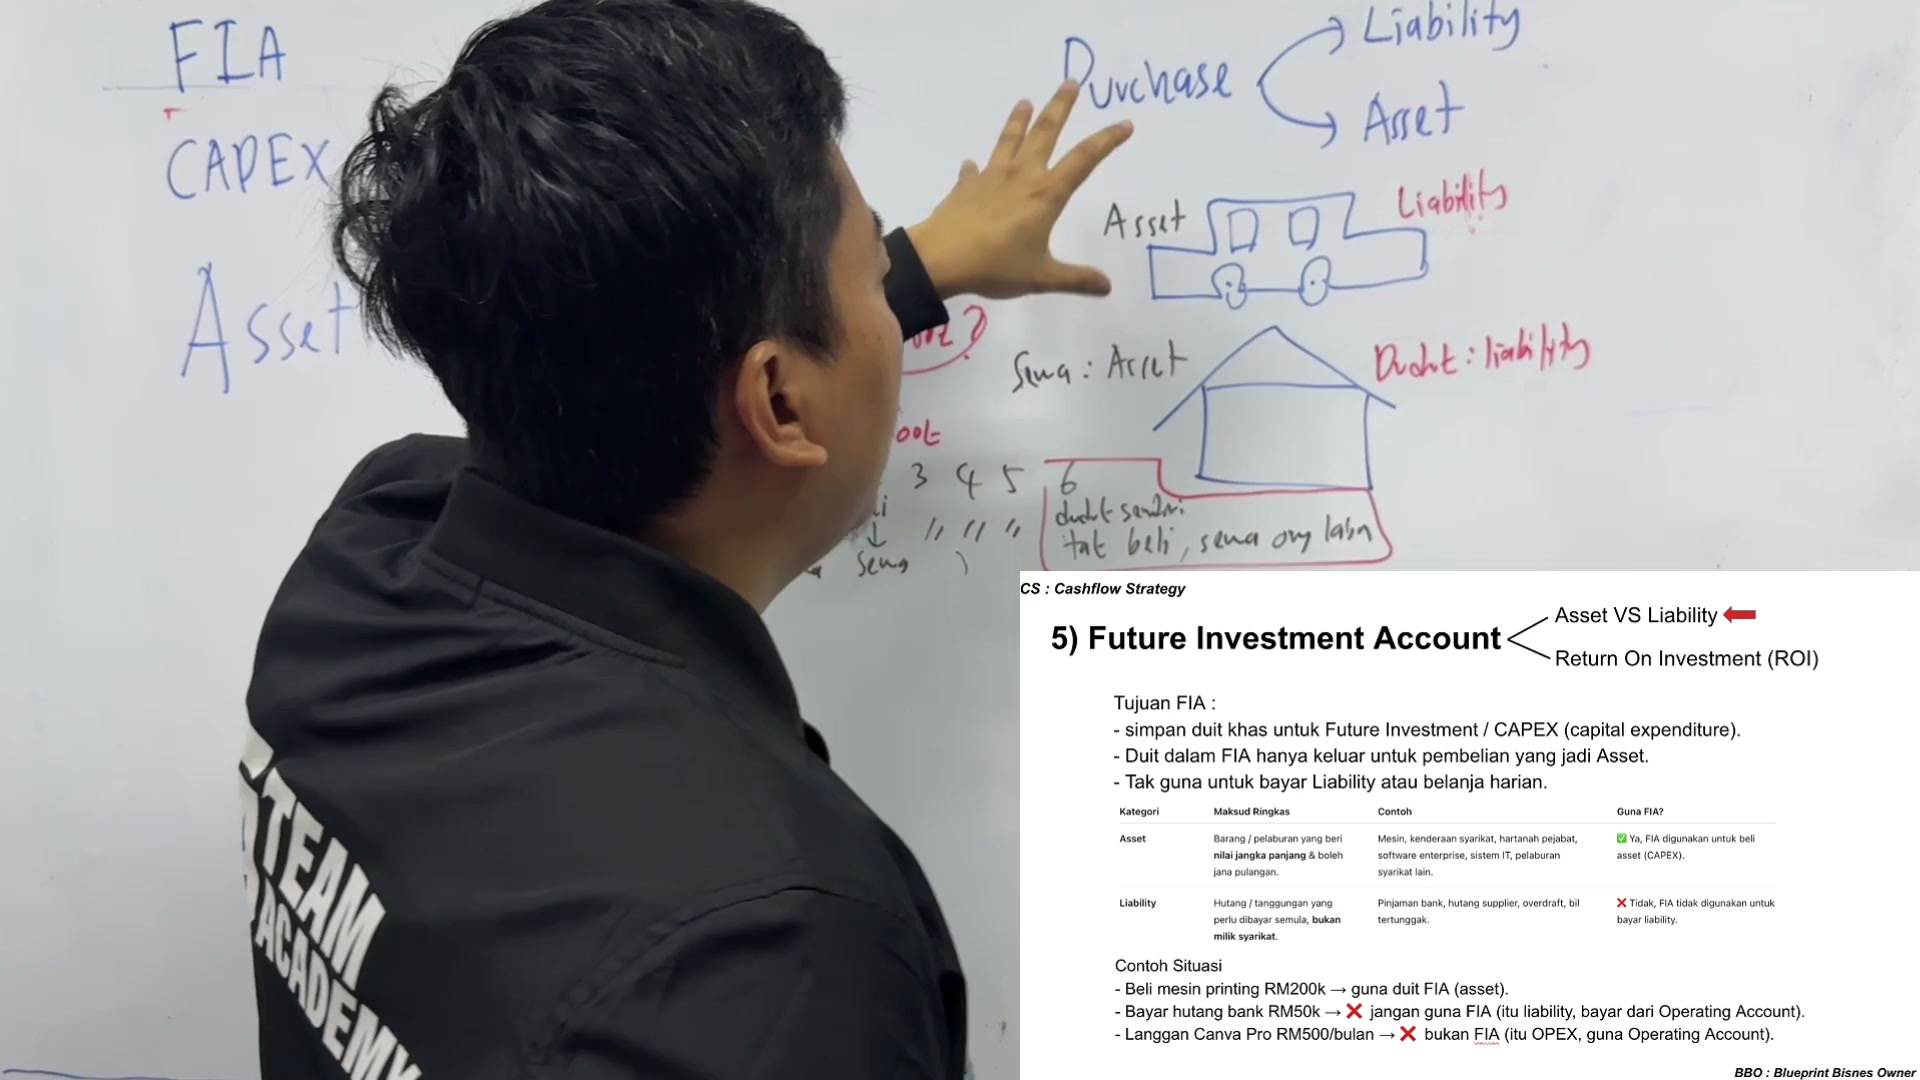
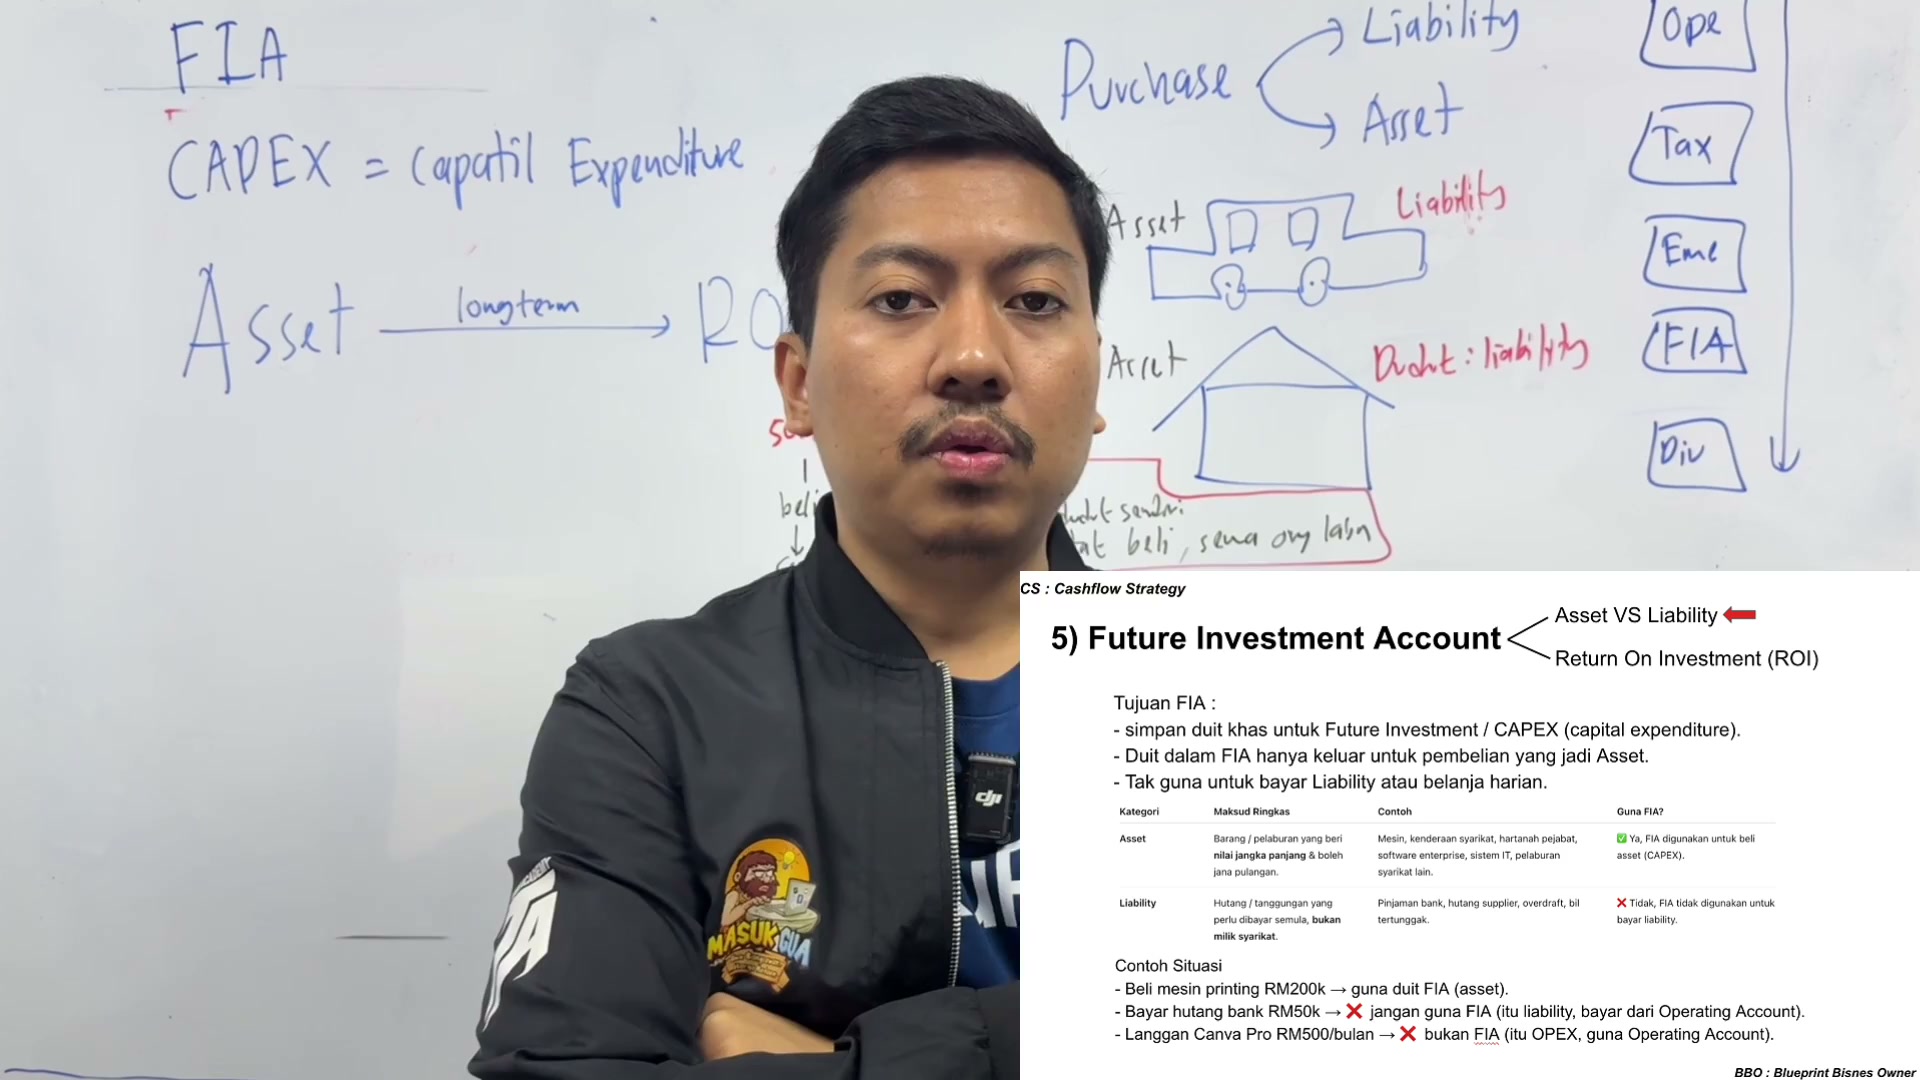
Future Investment Account. FIA. Asset VS Liability.
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
Future Investment Account. FIA. Asset VS Liability.

Future Investment Account. FIA. Asset VS Liability.
Apa tujuan kita buat FIA ni? Future Investment.

Apa tujuan kita buat FIA ni? Future Investment.

Simpan duit khas untuk modal ke depan.

Simpan duit khas untuk modal ke depan.
Modal ke depan ni bahasa yang lebih tepat ni adalah CAPEX.

Modal ke depan ni bahasa yang lebih tepat ni adalah CAPEX.
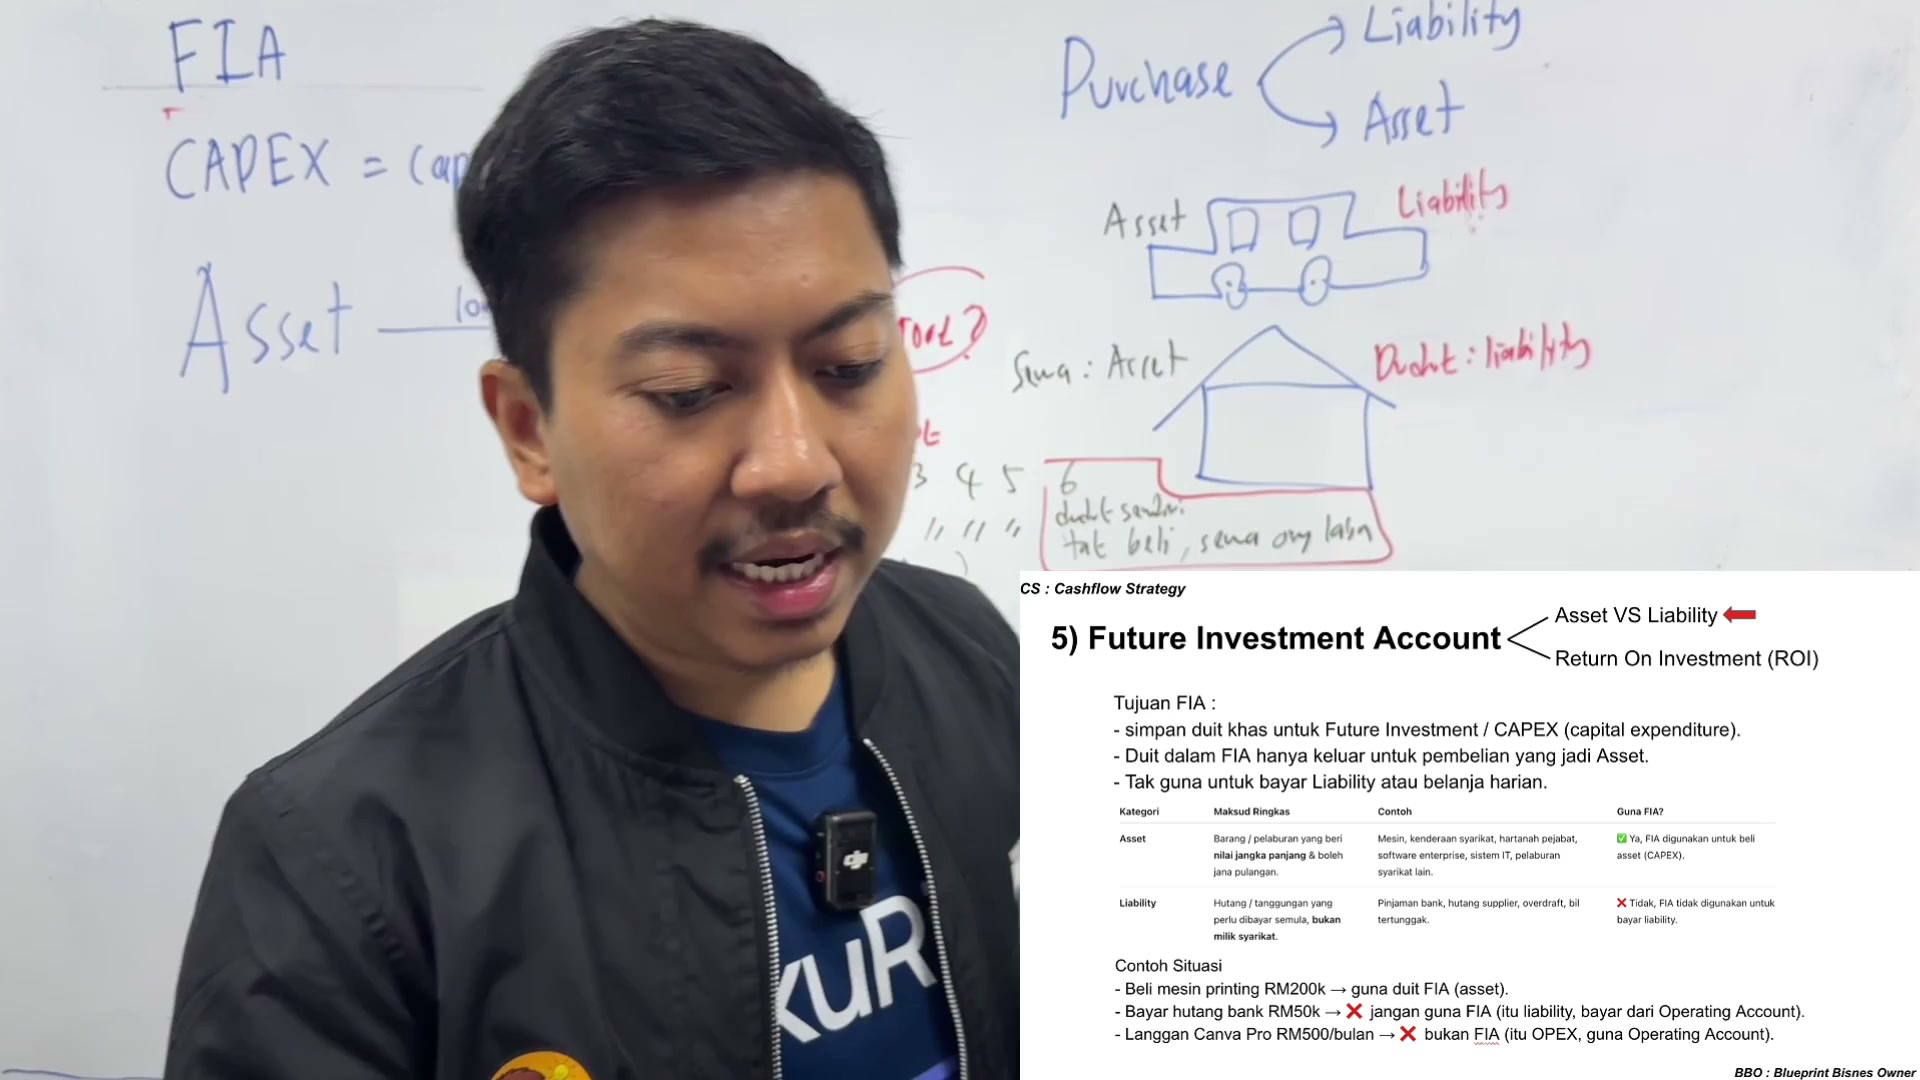
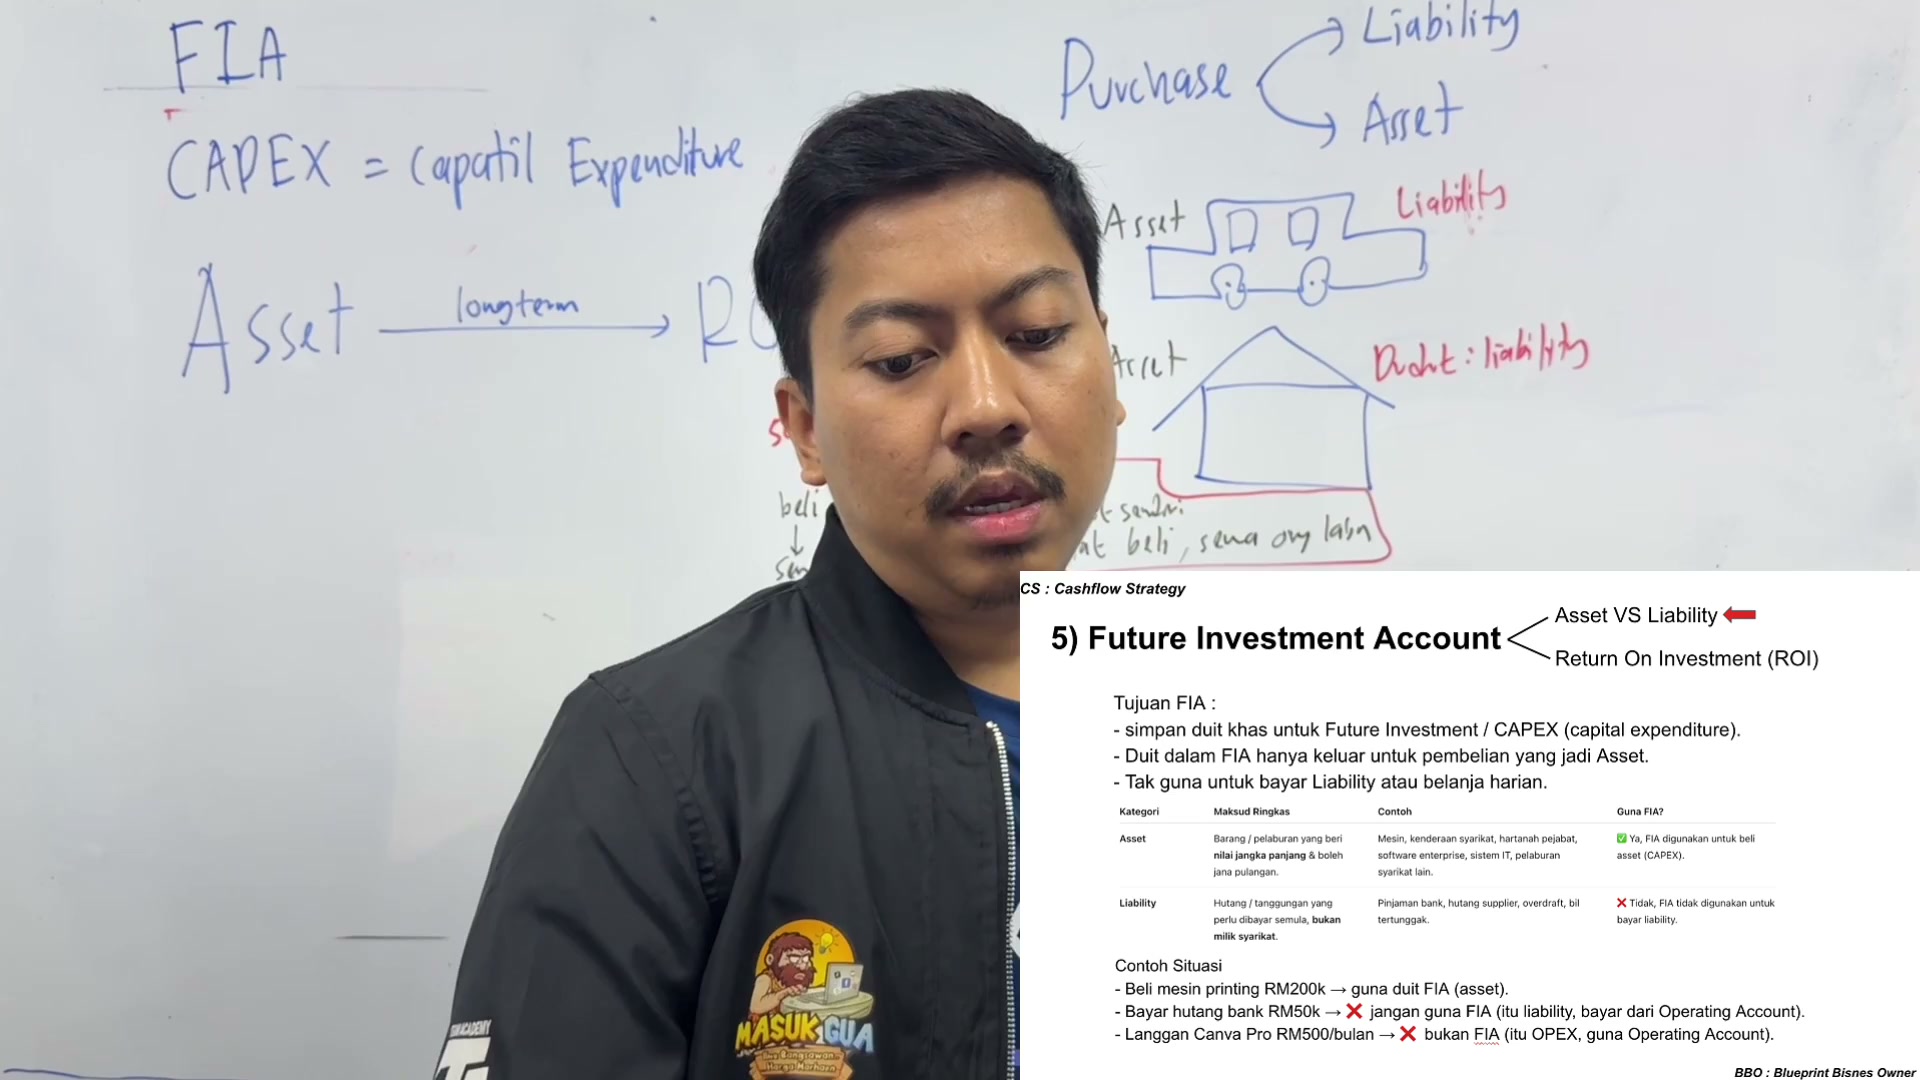
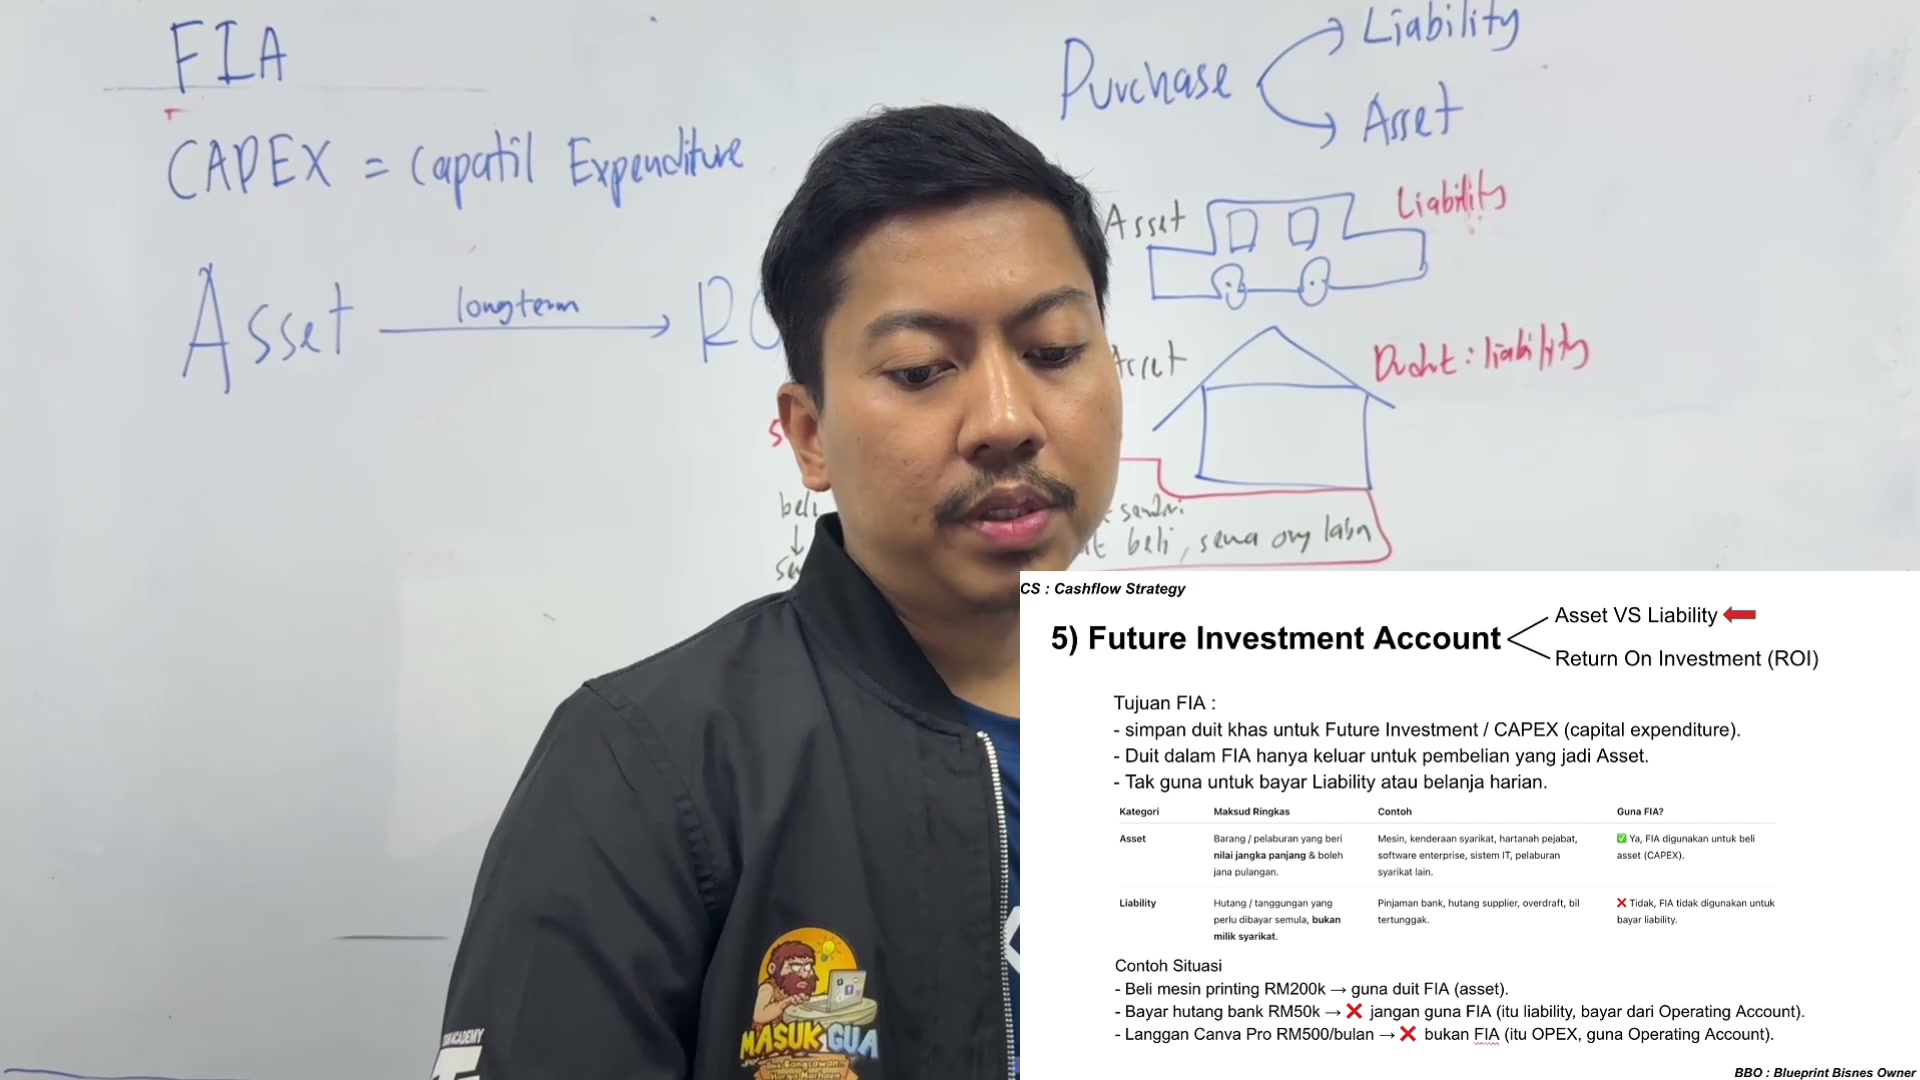
CAPEX adalah apa? CAPEX adalah Capital Expenditure.

CAPEX adalah apa? CAPEX adalah Capital Expenditure.

CAPEX adalah apa? CAPEX adalah Capital Expenditure.

Expenditure.

Dia adalah pembelanjaan aset.

Dia adalah pembelanjaan aset.
Dia adalah asset yang berbentuk long term

Dia adalah asset yang berbentuk long term

Dia adalah asset yang berbentuk long term
Dia ada long term

Dia ada long term
So, dia lama sikit yang akan menghasilkan ROI

So, dia lama sikit yang akan menghasilkan ROI
Return on Investment

Return on Investment
So, katakanlah saya beli duster, apa, komadam

So, katakanlah saya beli duster, apa, komadam

So, katakanlah saya beli duster, apa, komadam
Asset juga, betul tak?
Ada nilai, RM1, RM2

Ada nilai, RM1, RM2
Tapi adakah long term?
Tak, short term
So, ini bukan asset dalam bentuk capex

So, ini bukan asset dalam bentuk capex
Asset dalam bentuk capex, contoh saya beli ni

Asset dalam bentuk capex, contoh saya beli ni

Tablet ni
So, iPad mini
Saya beli

Saya beli
Saya fikir
Beter aku beli kot
So, ini capex
Sebab harga dia

Sebab harga dia
RM2,800
RM2,000 apa-apa tah
Saya beli

Saya beli
Waktu tu saya macam
Beli kot
Beli je
Hari tu juga saya beli

Hari tu juga saya beli
Dan dia adalah
Satu pembelian
Yang bila saya fikir balik

Yang bila saya fikir balik
ROI dah
Sebab saya tengok
Okay, berapa banyak

Okay, berapa banyak
Sale aku dah buat dengan benda ni
Oh, bagus-bagus
So, kita ada ROI

So, kita ada ROI
Dan long term
Dan sampai sekarang masih pakai
Apa maksud long term

Apa maksud long term
Biasanya lebih daripada 6 bulan

Lebih 6 bulan
kita boleh gunakan asset tu
biasanya
tapi kalau kita beli IA

tapi kalau kita beli IA
IA ni pun asset juga
tapi dia habis lah hari ni

tapi dia habis lah hari ni
bulan depan
3 bulan pun
oh 3 bulan habis

oh 3 bulan habis
mungkin return dia
short term sangat
6 bulan dan kat atas lah

6 bulan dan kat atas lah
lebih kurang
itu lah long term
so

duit FIA
hanya keluar
untuk pembelian

untuk pembelian
yang menjadi asset
awak kena tahu eh
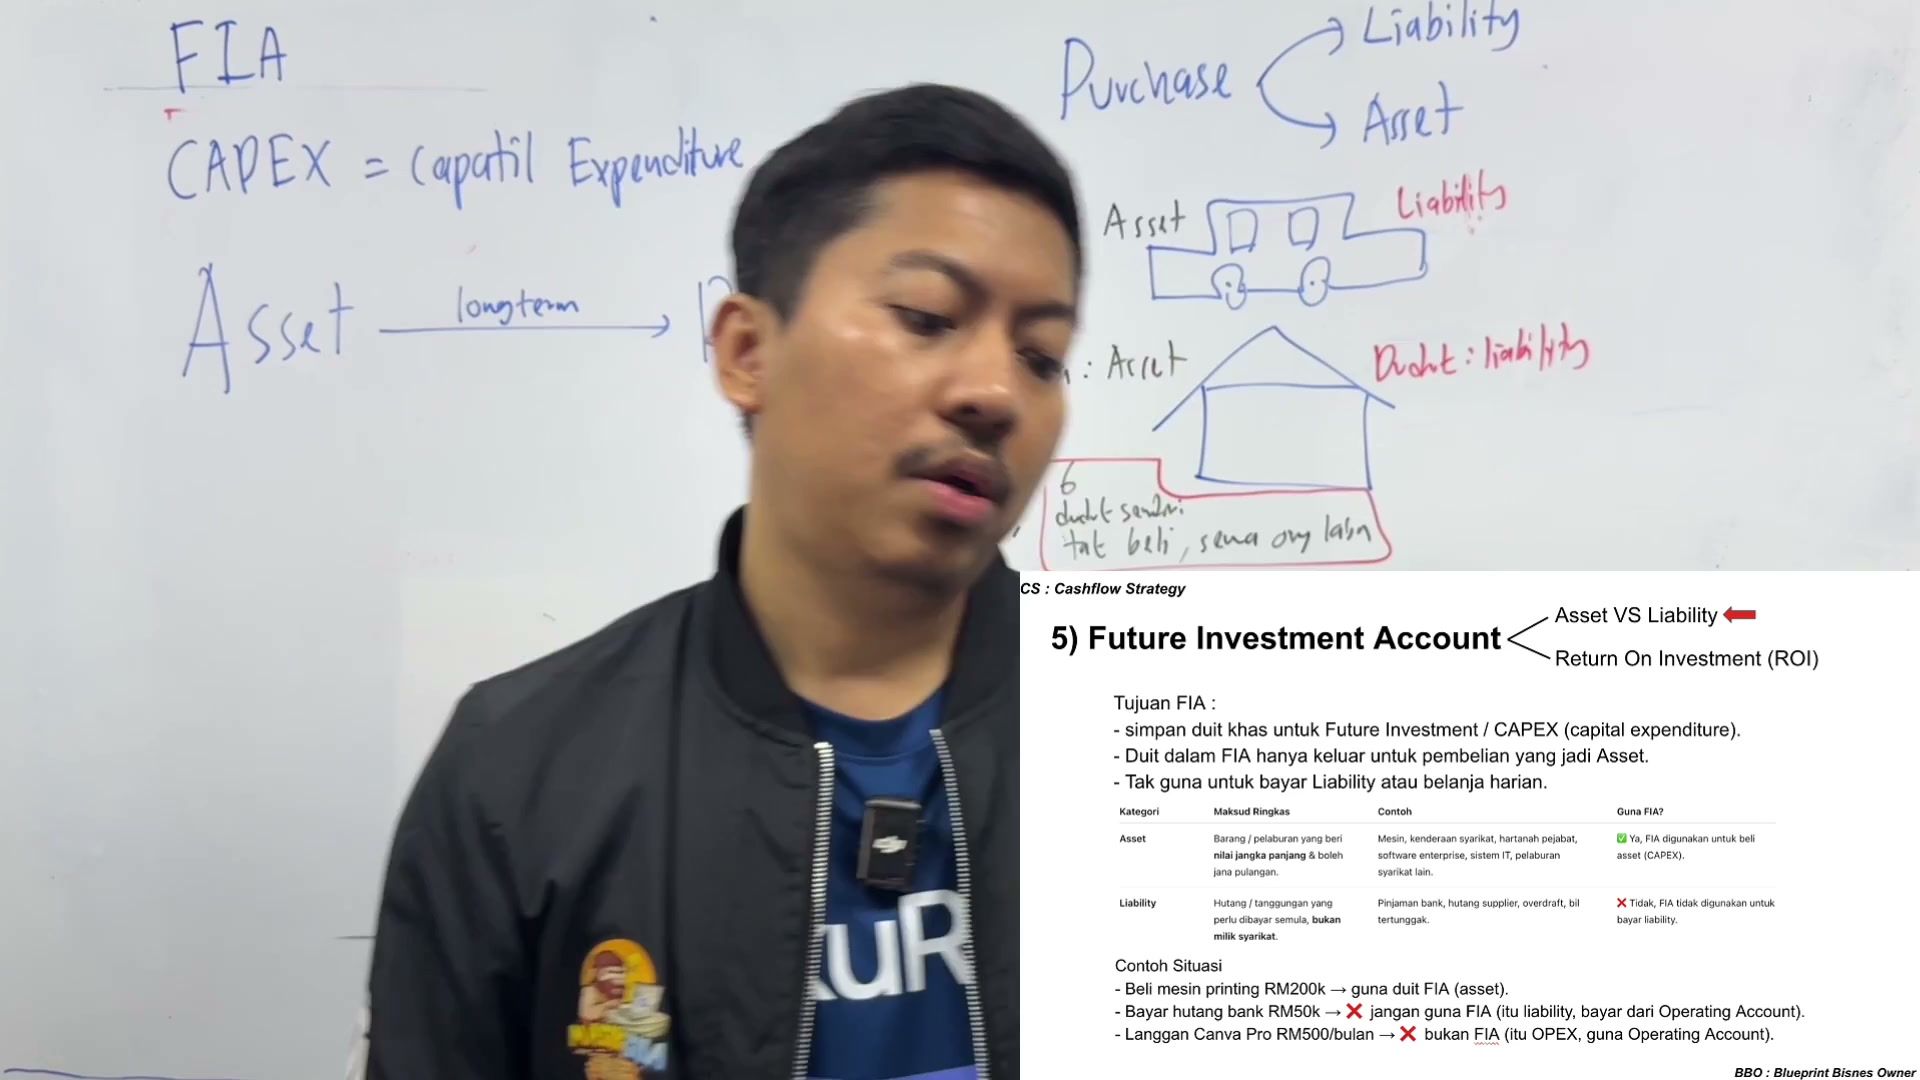
ada 2 jenis pembelian

ada 2 jenis pembelian
satu katalah kita
purchase sesuatu

purchase sesuatu
boleh jadi

boleh jadi
purchase itu adalah
liability

liability
boleh satu lagi

boleh satu lagi
Masuk
Ngam-ngam

Ngam-ngam
Adalah asset

Contoh
Saya beli kereta


Kereta

Kereta
Untuk siapa pakai
Bos pakai

Bos pakai
Kereta ni boleh buat sale lah
Tak buat sale

Tak buat sale
Bos tak gunakan kereta ni
Untuk buat sale
Maka kereta ni jadi

Maka kereta ni jadi
Liability
Pada syarikat

Jadi liability
Tapi

Tapi
Katakanlah
Kereta ni digunakan

Kereta ni digunakan
Untuk team sale
Pergi buat sale
Digunakan

Digunakan
Disewakan
Kereta
Ataupun kalau kereta ni

Ataupun kalau kereta ni
Adalah Alphard
Yang boleh bawa stok banyak
Ush

Ush
Maka kereta ni
Bolehkan menjadi asset

Bolehkan menjadi asset
Benda yang sama je

Diikut penggunaan
Ikut tujuan
Niat

Niat
Ikut niat kita
Kalau niat kita nak buat benda tu

Kalau niat kita nak buat benda tu
Katalah
Kita ambil satu ofis
Kita beli satu ofis tu

Kita beli satu ofis tu
Apa function beli ofis tu?
Saja

Saja
So ofis tu memang dalam bentuk asset

So ofis tu memang dalam bentuk asset
Tapi kalau katalah
Ofis tu nak maintain dia mahal

Ofis tu nak maintain dia mahal
nak ni, dia pun akan menjadi liability, walaupun

nak ni, dia pun akan menjadi liability, walaupun
dia dalam bentuk asset, tak entah dekat
kawasan tu dah tak laku, lepas tu market value

kawasan tu dah tak laku, lepas tu market value
dah drop, nak maintain pun mahal

dah drop, nak maintain pun mahal
tapi katakanlah
kita sebab tu kata rumah kan, kalau awak ingat rumah

kita sebab tu kata rumah kan, kalau awak ingat rumah
rumah yang duduk sendiri liability

rumah yang duduk sendiri liability
rumah yang di invest adalah asset

itu pun satu
benda yang kita kena fikir juga

benda yang kita kena fikir juga
awak duduk sendiri, oh duduk sendiri
duduk sendiri jadi liability

duduk sendiri jadi liability
sebab awak tak ada ROI

sebab awak tak ada ROI
daripada duduk sendiri, tapi
kalau awak sewakan pada orang lain

kalau awak sewakan pada orang lain
Ataupun awak jadikan rumah tu rumah investment ABNB ke

Ataupun awak jadikan rumah tu rumah investment ABNB ke
Dia akan jadi asset

Sebab rumah tu akan menambah value

Sebab rumah tu akan menambah value
Kalau duduk jadi liability
So orang kaya lah sekali

So orang kaya lah sekali
Dia duduk rumah yang
Rumah yang dia duduk tu pun dia sewa juga

Rumah yang dia duduk tu pun dia sewa juga
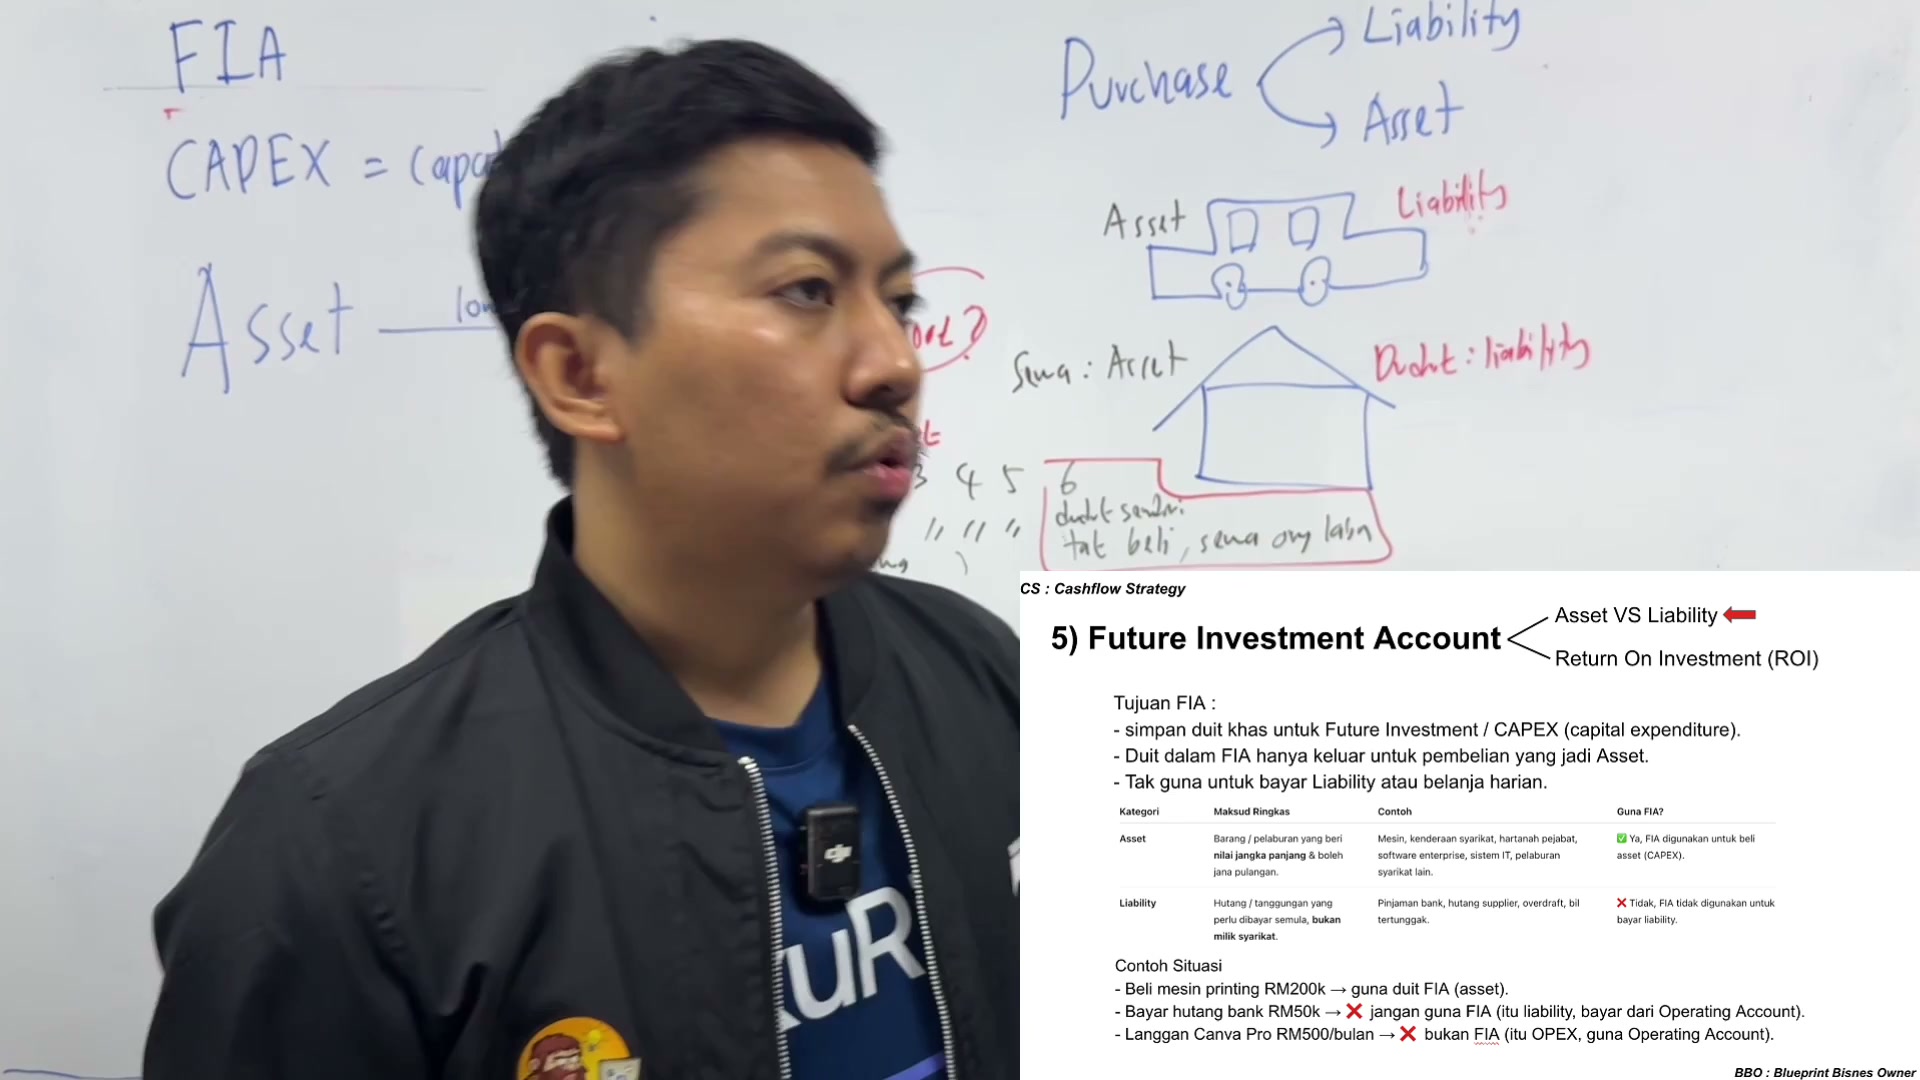
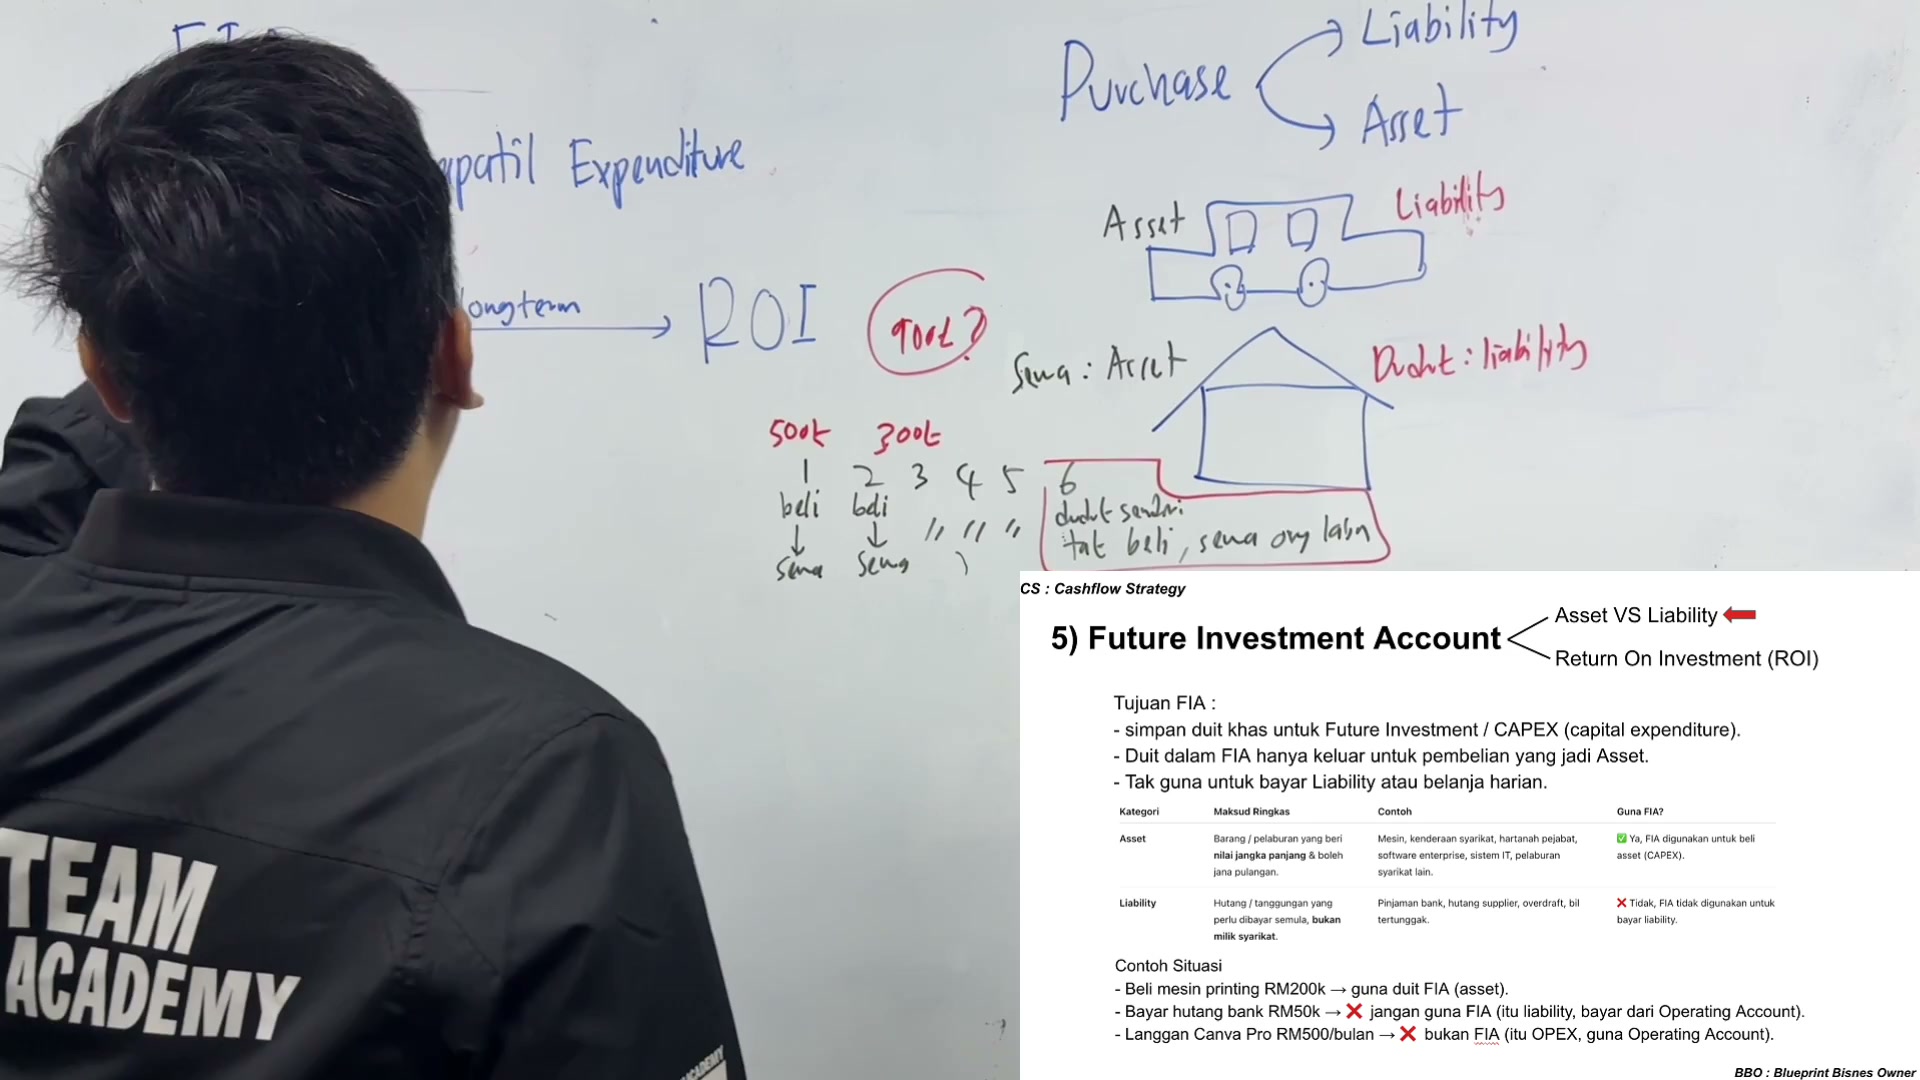
Katalah dia ada 5 rumah

Katalah dia ada 5 rumah
Lah last
Semua rumah dia dia sewa sewa sewa sewa

Semua rumah dia dia sewa sewa sewa sewa
Rumah dia sendiri rumah yang ke 6

Sorry rumah ada 5
Rumah dia ada 5

Rumah dia ada 5

Rumah dia ada 5
Yang ni dia beli

Yang ni dia beli
Tapi dia sewakan

Dia beli
Dia sewakan balik

Dia sewakan balik
Ni samalah

Ni samalah
Tapi rumah yang ke enam

Tapi rumah yang ke enam
Yang ni dia duduk sendiri

Tapi dia tak beli

Tapi dia tak beli
Dia sewa dengan orang lain

Sebab mungkin dia ni bisa sauna

Sewa dengan orang lain
Dan dia pun malah nak terikat

Dan dia nak merasa je rumah yang harga

Dan dia nak merasa je rumah yang harga
mungkin 15,000 sebulan, 25,000 sebulan
so dia tak nak beli rumah tu

so dia tak nak beli rumah tu
dia tahu rumah tu akan jadi liability
rumah yang mahal sangat ni guys, harga 2 juta

rumah yang mahal sangat ni guys, harga 2 juta
3 juta, 10 juta, dia

3 juta, 10 juta, dia
susah nak dicairkan, kalau nak

susah nak dicairkan, kalau nak
buat rumah investment, kita akan beli rumah yang harga
dia senang, kita panggil market dia

dia senang, kita panggil market dia
laju, panas, rumah 500k

laju, panas, rumah 500k
rumah 300k

even rumah harga 900k pun

even rumah harga 900k pun
mungkin susah nak jual lah, so that's why
oh saya tak nak lah beli rumah

oh saya tak nak lah beli rumah
Yang murah-murah ni tuan
Saya tak duduk

Saya tak duduk
Eh, siapa suruh duduk
Rumah ni untuk investment
Haa, nak beza dah mindset dia

Haa, nak beza dah mindset dia
Sebab tu rumah yang duduk sendiri
Ni lah, lah

Ni lah, lah
Kadang-kadang kita sewa je orang lain
Sebab nak beli tu macam tak masuk akal
Takkan aku nak beli rumah harga 5 juta ni
Takkan aku nak beli rumah harga 5 juta ni
Ulang-bulan bayar monthly installment
Ulang-bulan bayar monthly installment
Dengan bank pun dah dekat apa
30,000
25,000
25,000
Contohnya kan
Rumah harga 2 juta
Rumah harga 2 juta
12,000
Ya
Kalau rumah harga 4 juta
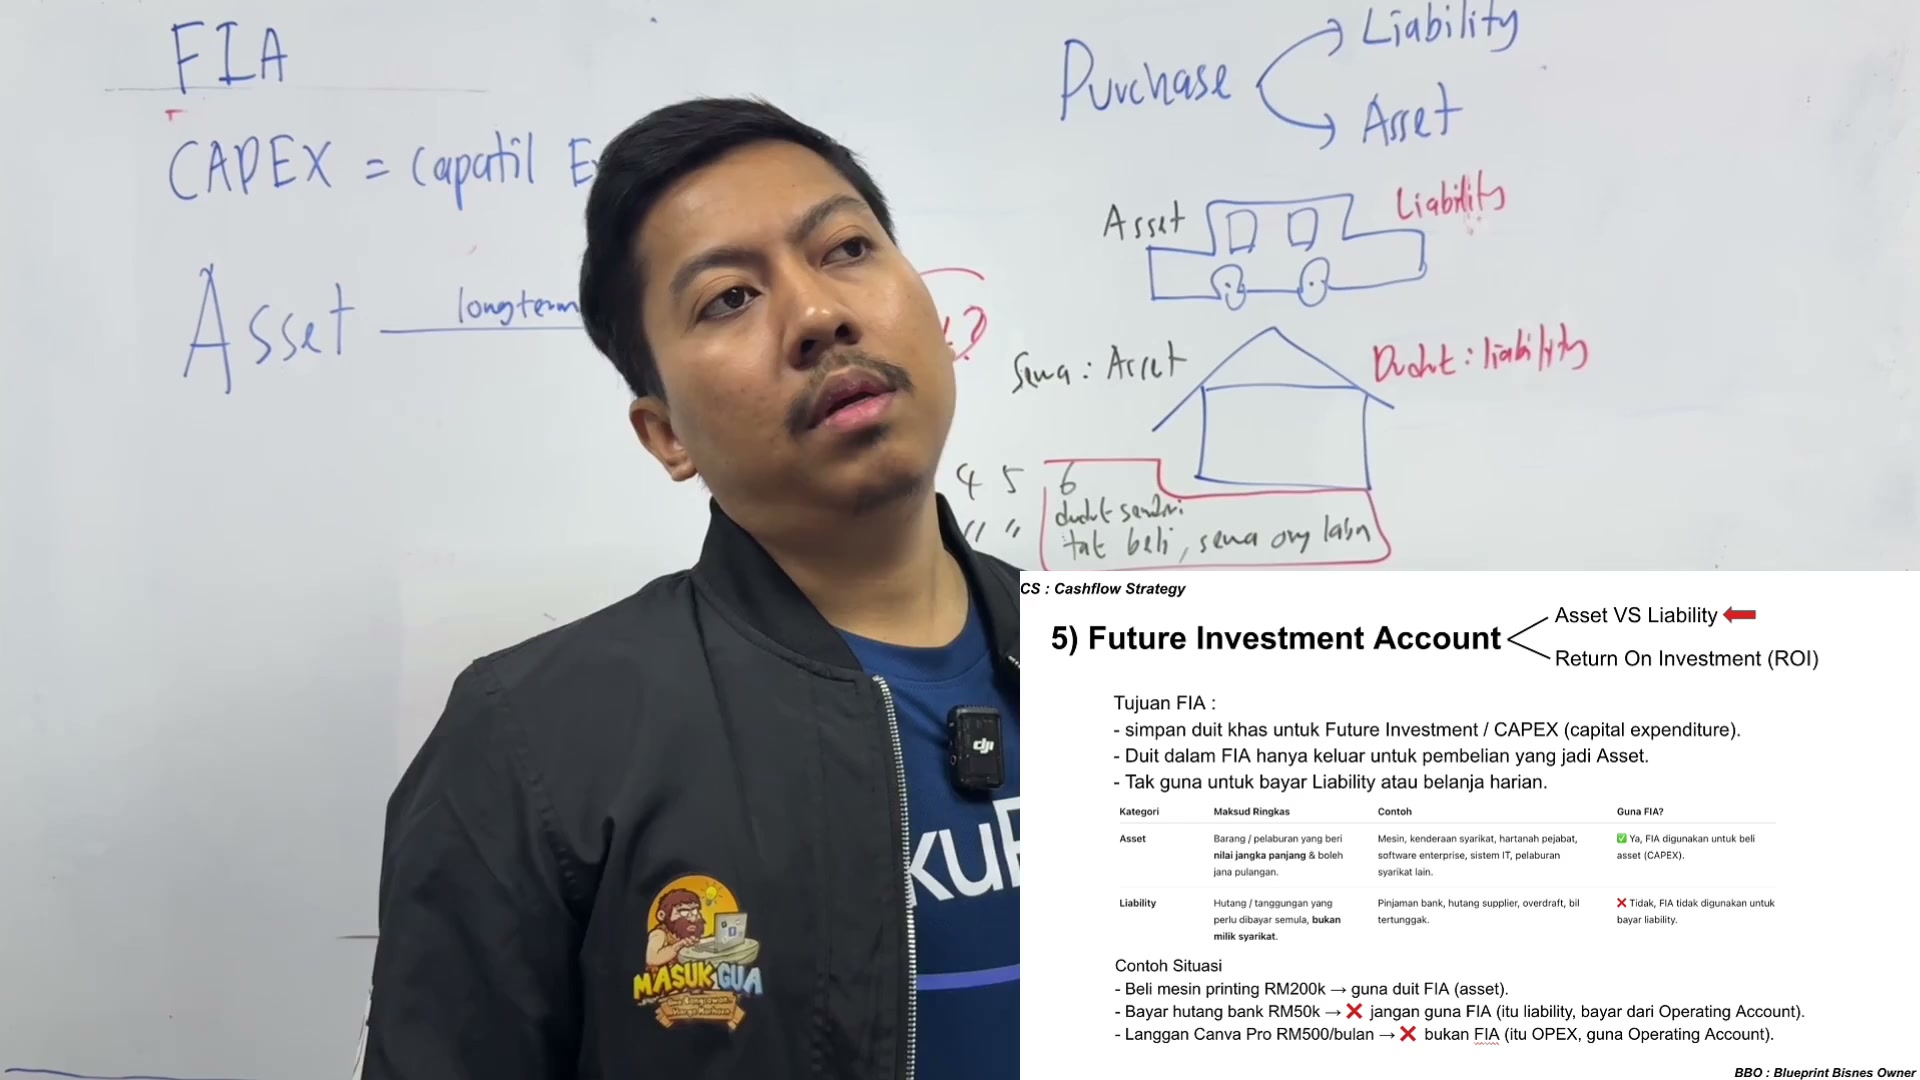
Kalau rumah harga 4 juta
Dah 24,000
So, dan kawan nak merasa je kawasan tu
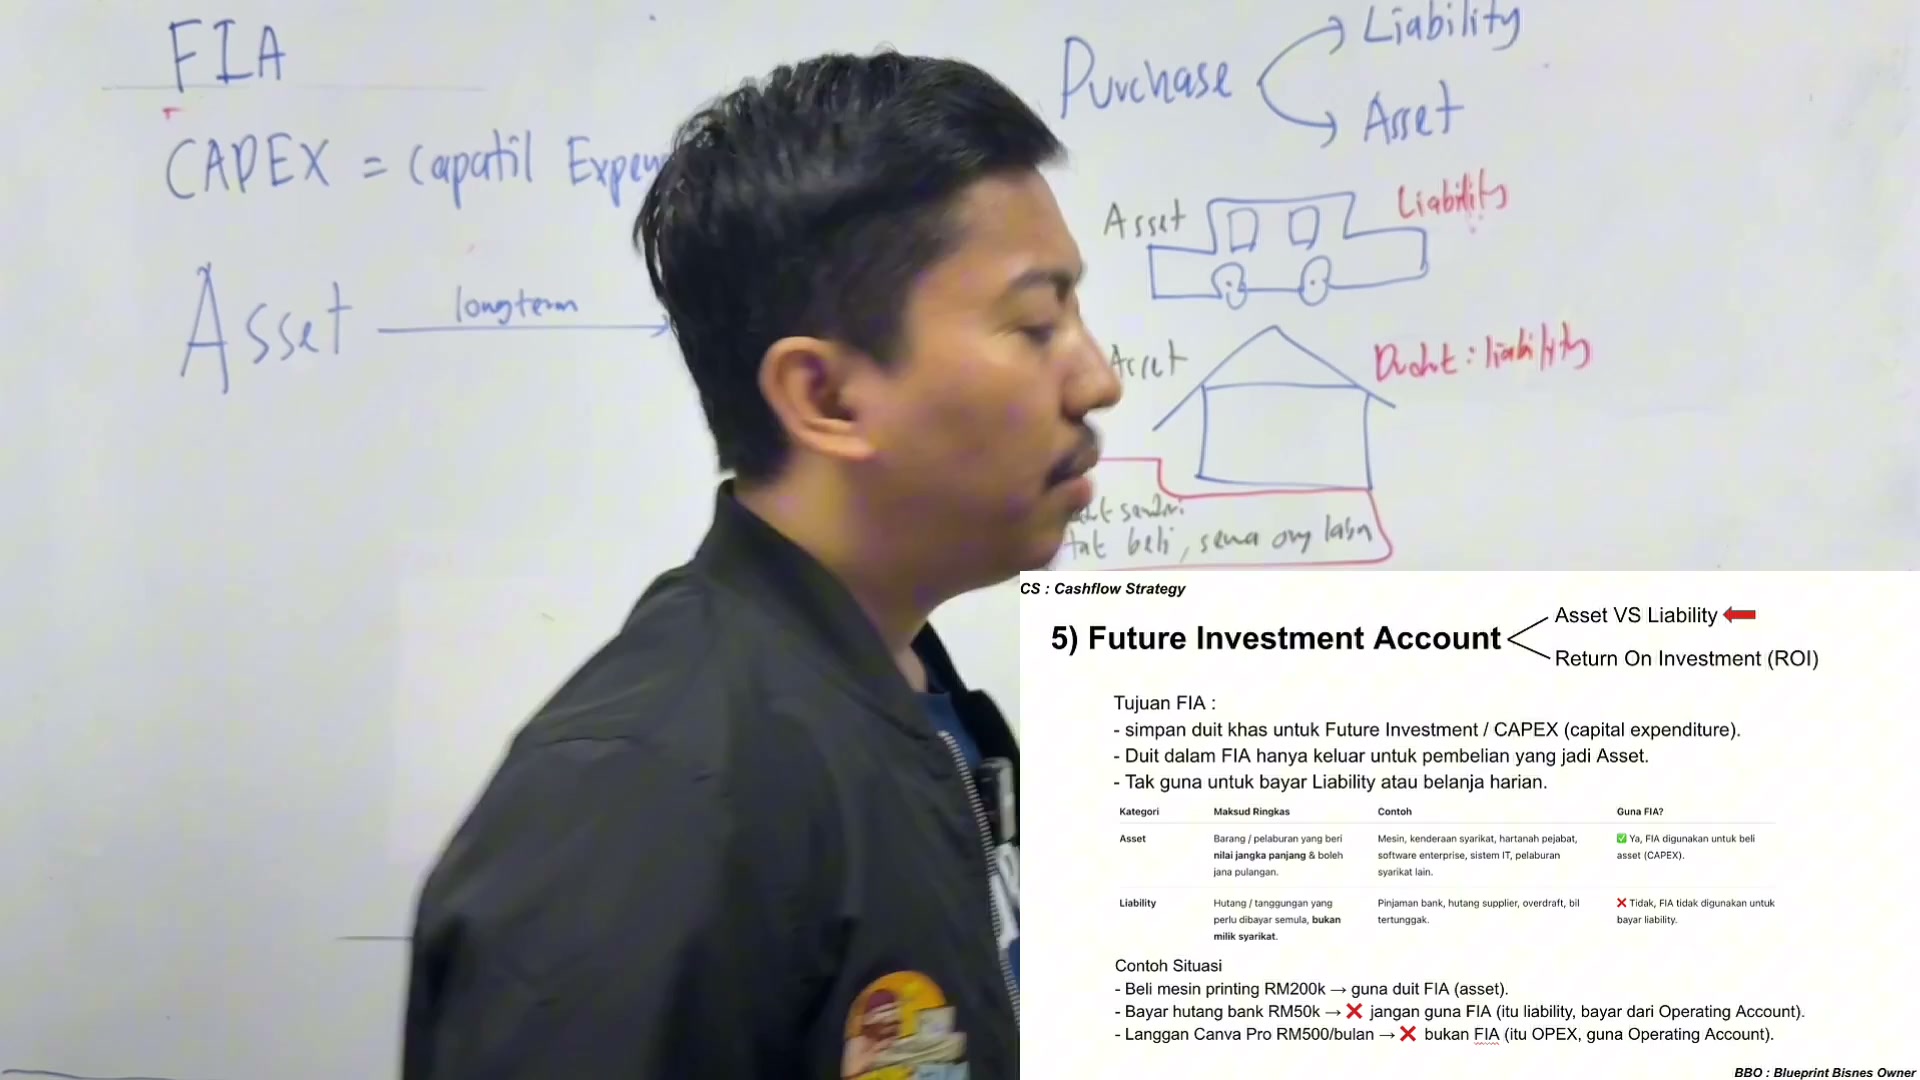
So, dan kawan nak merasa je kawasan tu
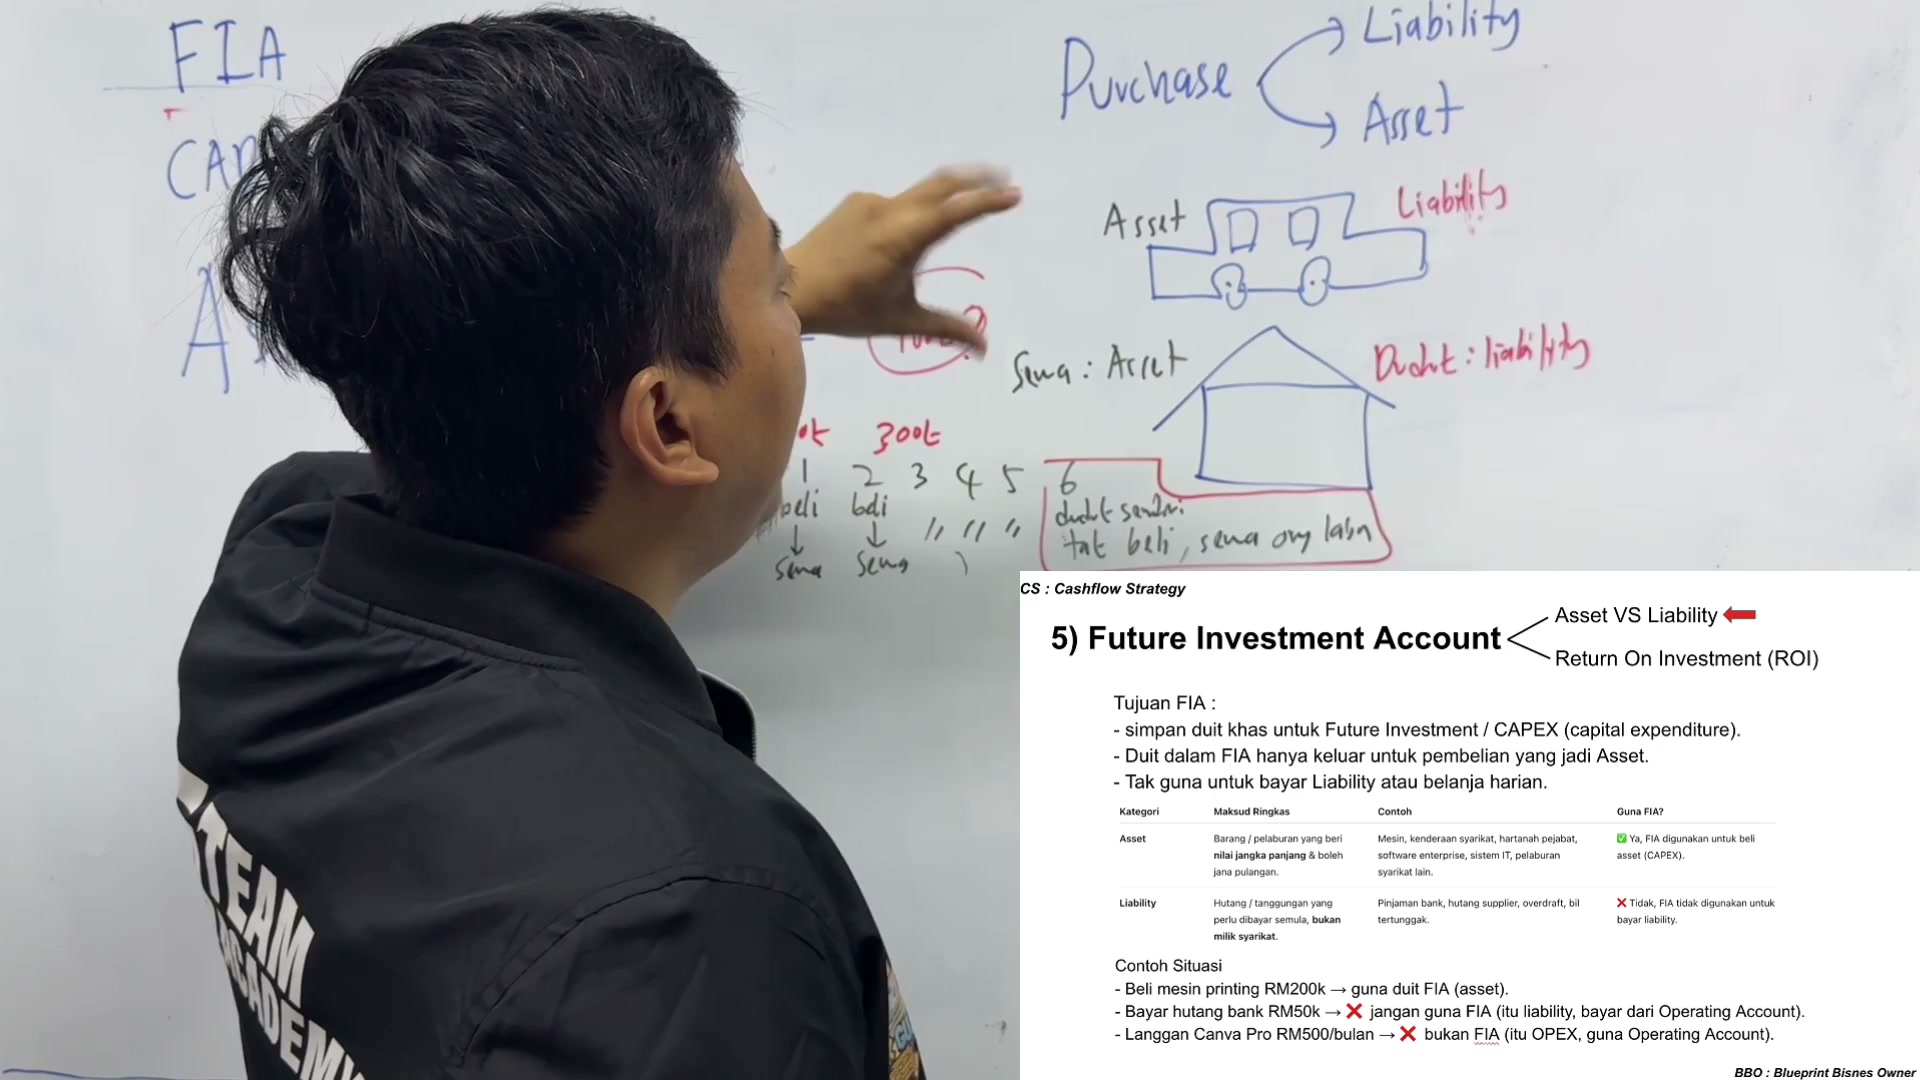
So, itulah beza dia
Antara aset dengan liabiliti
Antara aset dengan liabiliti
Pembelian yang mendatangkan keuntungan long term
Pembelian yang mendatangkan keuntungan long term
Akan menjadi aset
Yang mendatangkan mudarat kekurangan long term
Yang mendatangkan mudarat kekurangan long term
Akan menjadi liabiliti

Akan menjadi liabiliti
So, barang pelaburan yang diberi nilai jangka panjang
So, barang pelaburan yang diberi nilai jangka panjang
Boleh bagi jana pulangan
Betul lah tu
Mesin kenderaan syarikat, hartanah pejabat
Mesin kenderaan syarikat, hartanah pejabat
Ini semua
Ini semua
Ini adalah kebiasaannya menjadi aset kenderaan syarikat

Ini adalah kebiasaannya menjadi aset kenderaan syarikat
Tapi kalau kenderaan tu bos pakai
Tak buat duit
Jadi liabiliti juga

Jadi liabiliti juga
Walaupun kenderaan syarikat
Yes, guna untuk beli aset capex
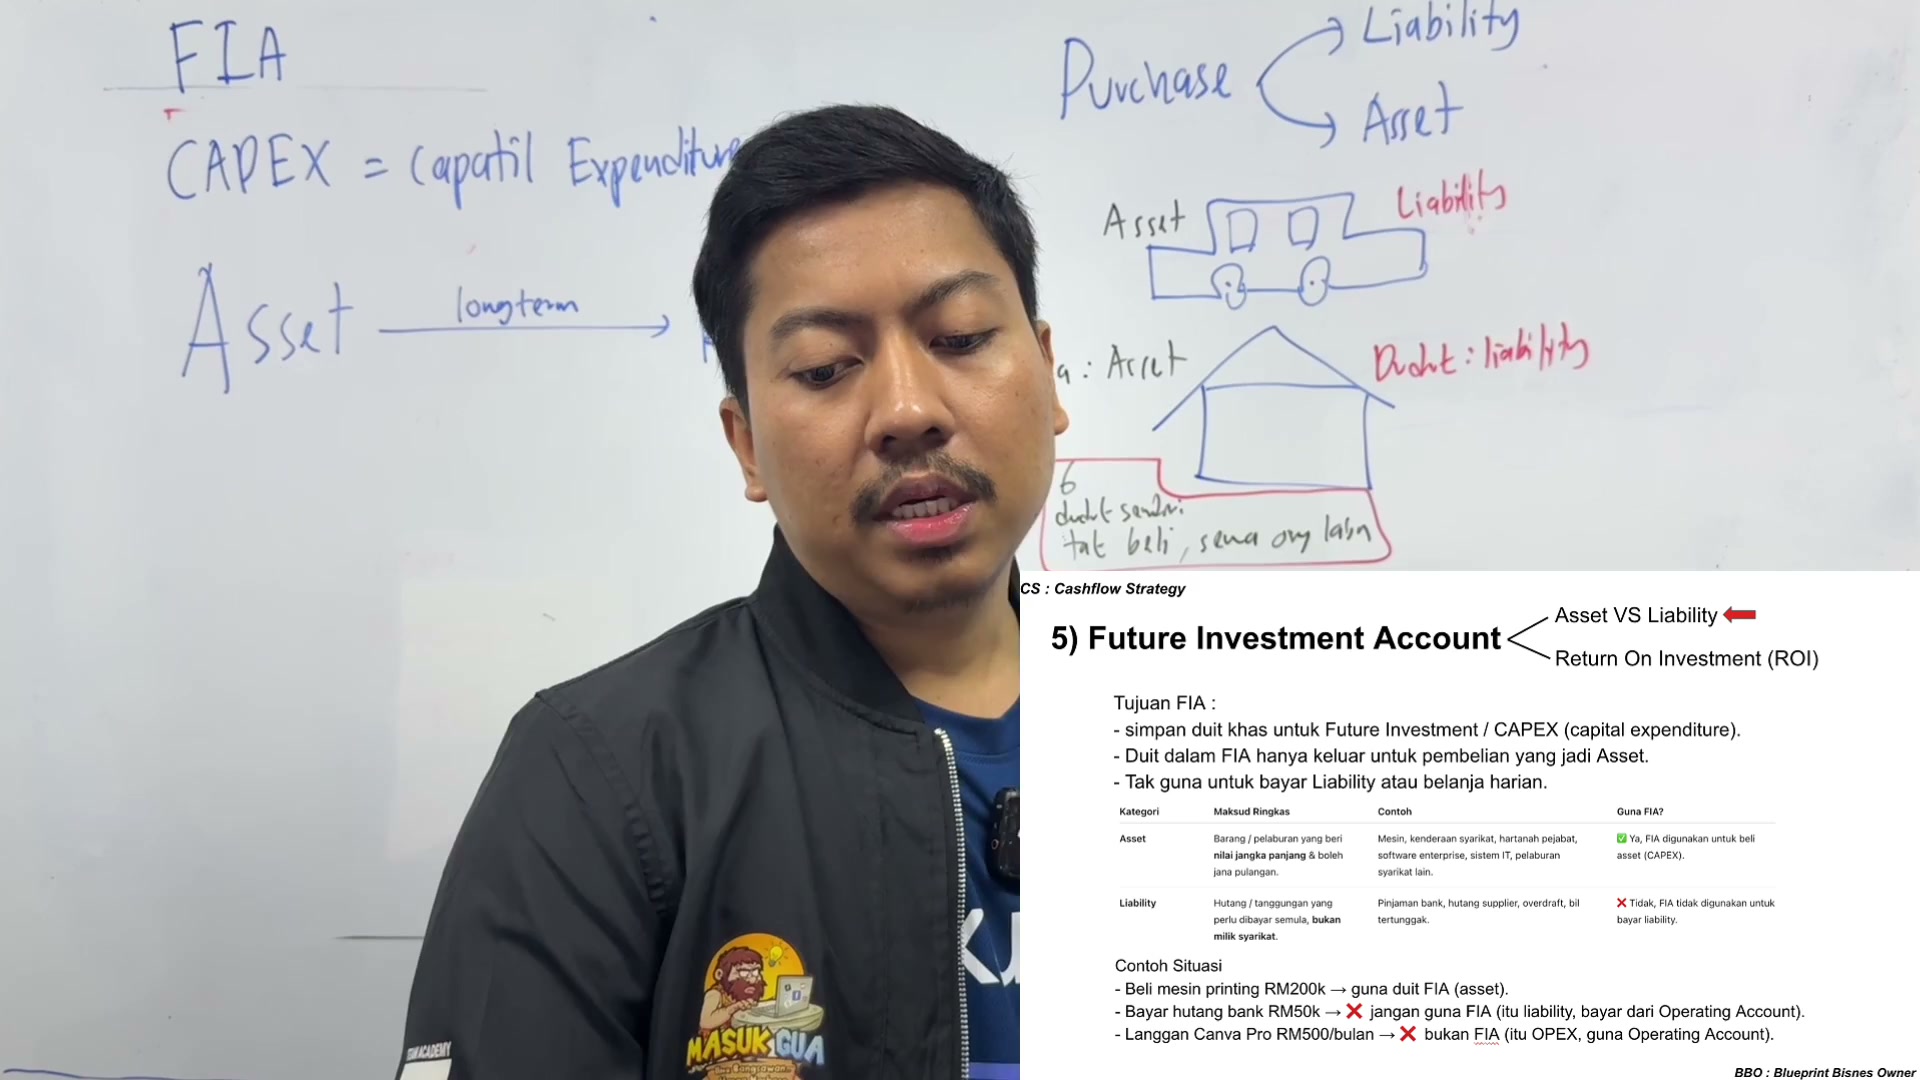
Yes, guna untuk beli aset capex
Tapi liability

Tapi liability
Hutang tanggungan yang perlu dia bayar semula
Bukan milik syarikat
Contoh pinjaman bank

Contoh pinjaman bank
Supplier
Overdraft
Benda-benda bil tertunggak
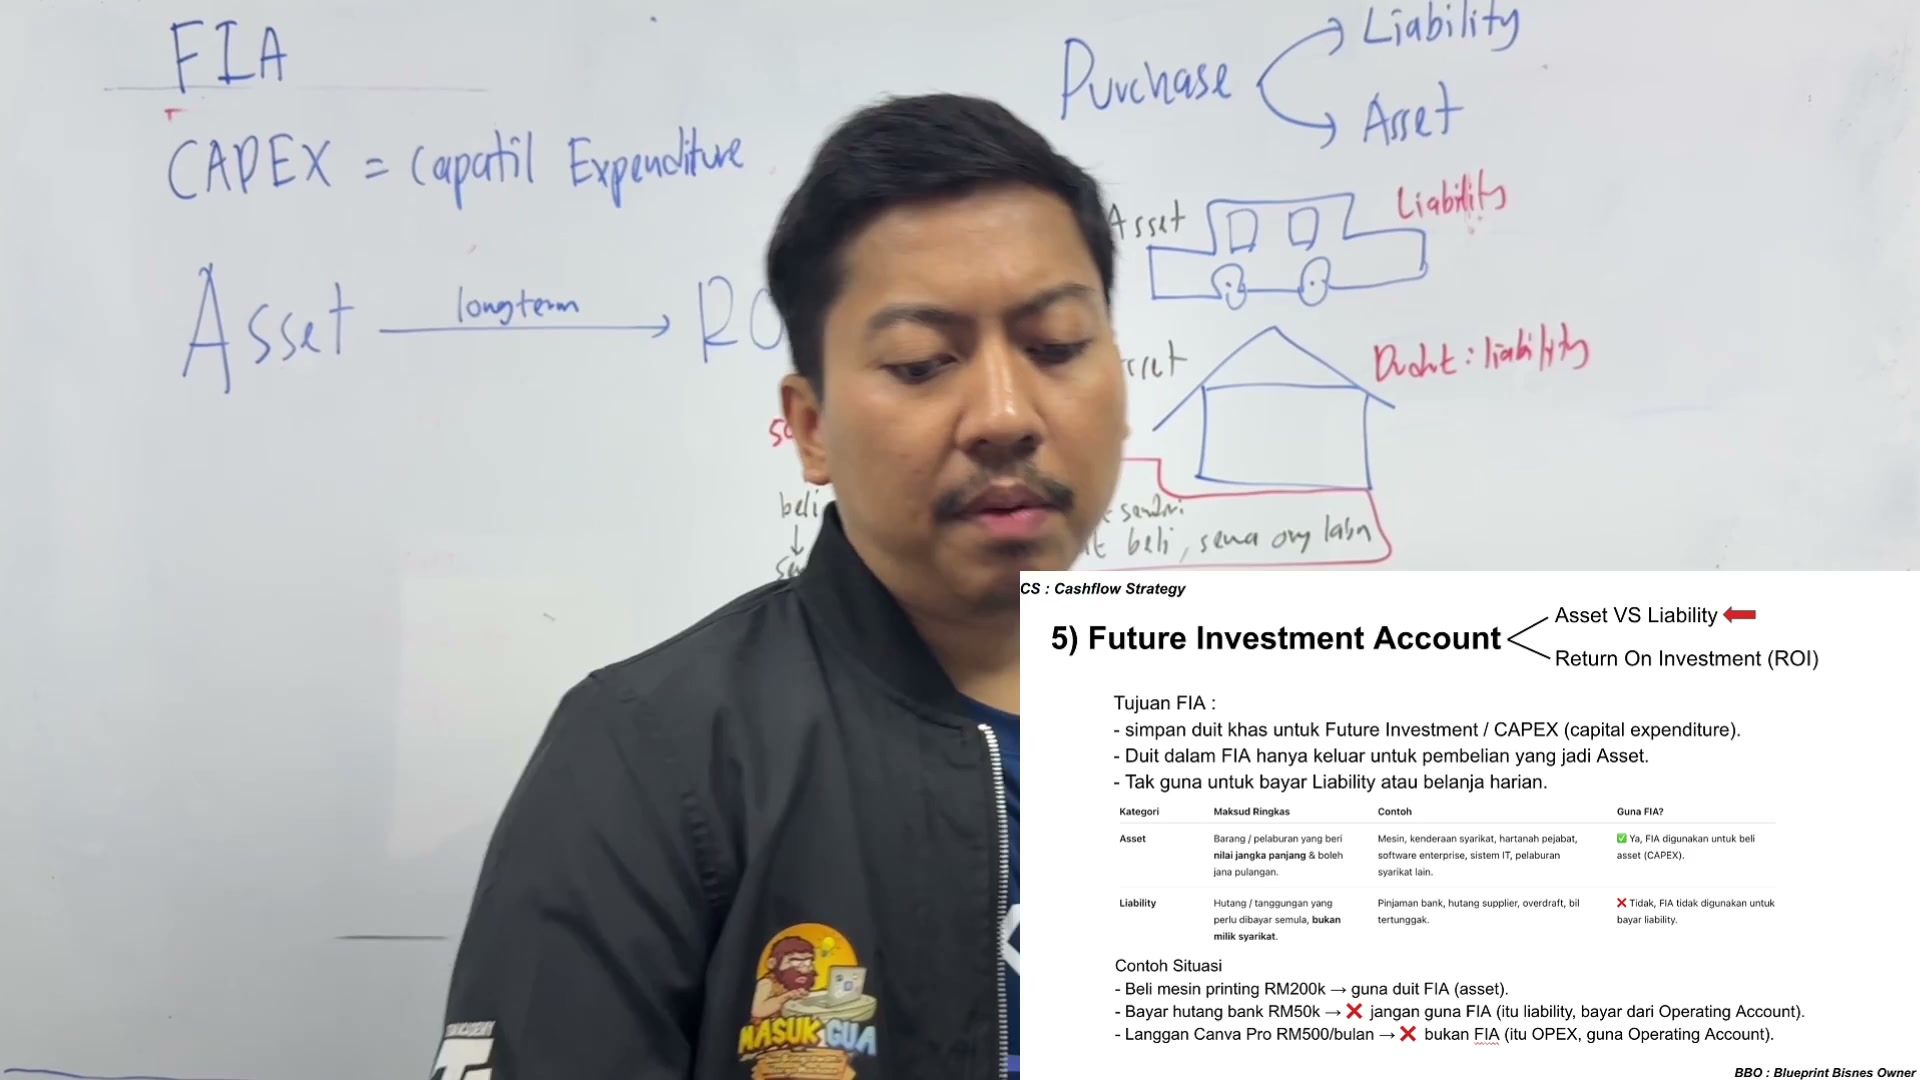
Benda-benda bil tertunggak
Ni adalah liability
So kita tak gunalah

So kita tak gunalah
Benda-benda liability ni
Nak beli benda-benda yang tak mendatangkan profit ni

Nak beli benda-benda yang tak mendatangkan profit ni
Buat apa
Contohnya kita beli mesin printing
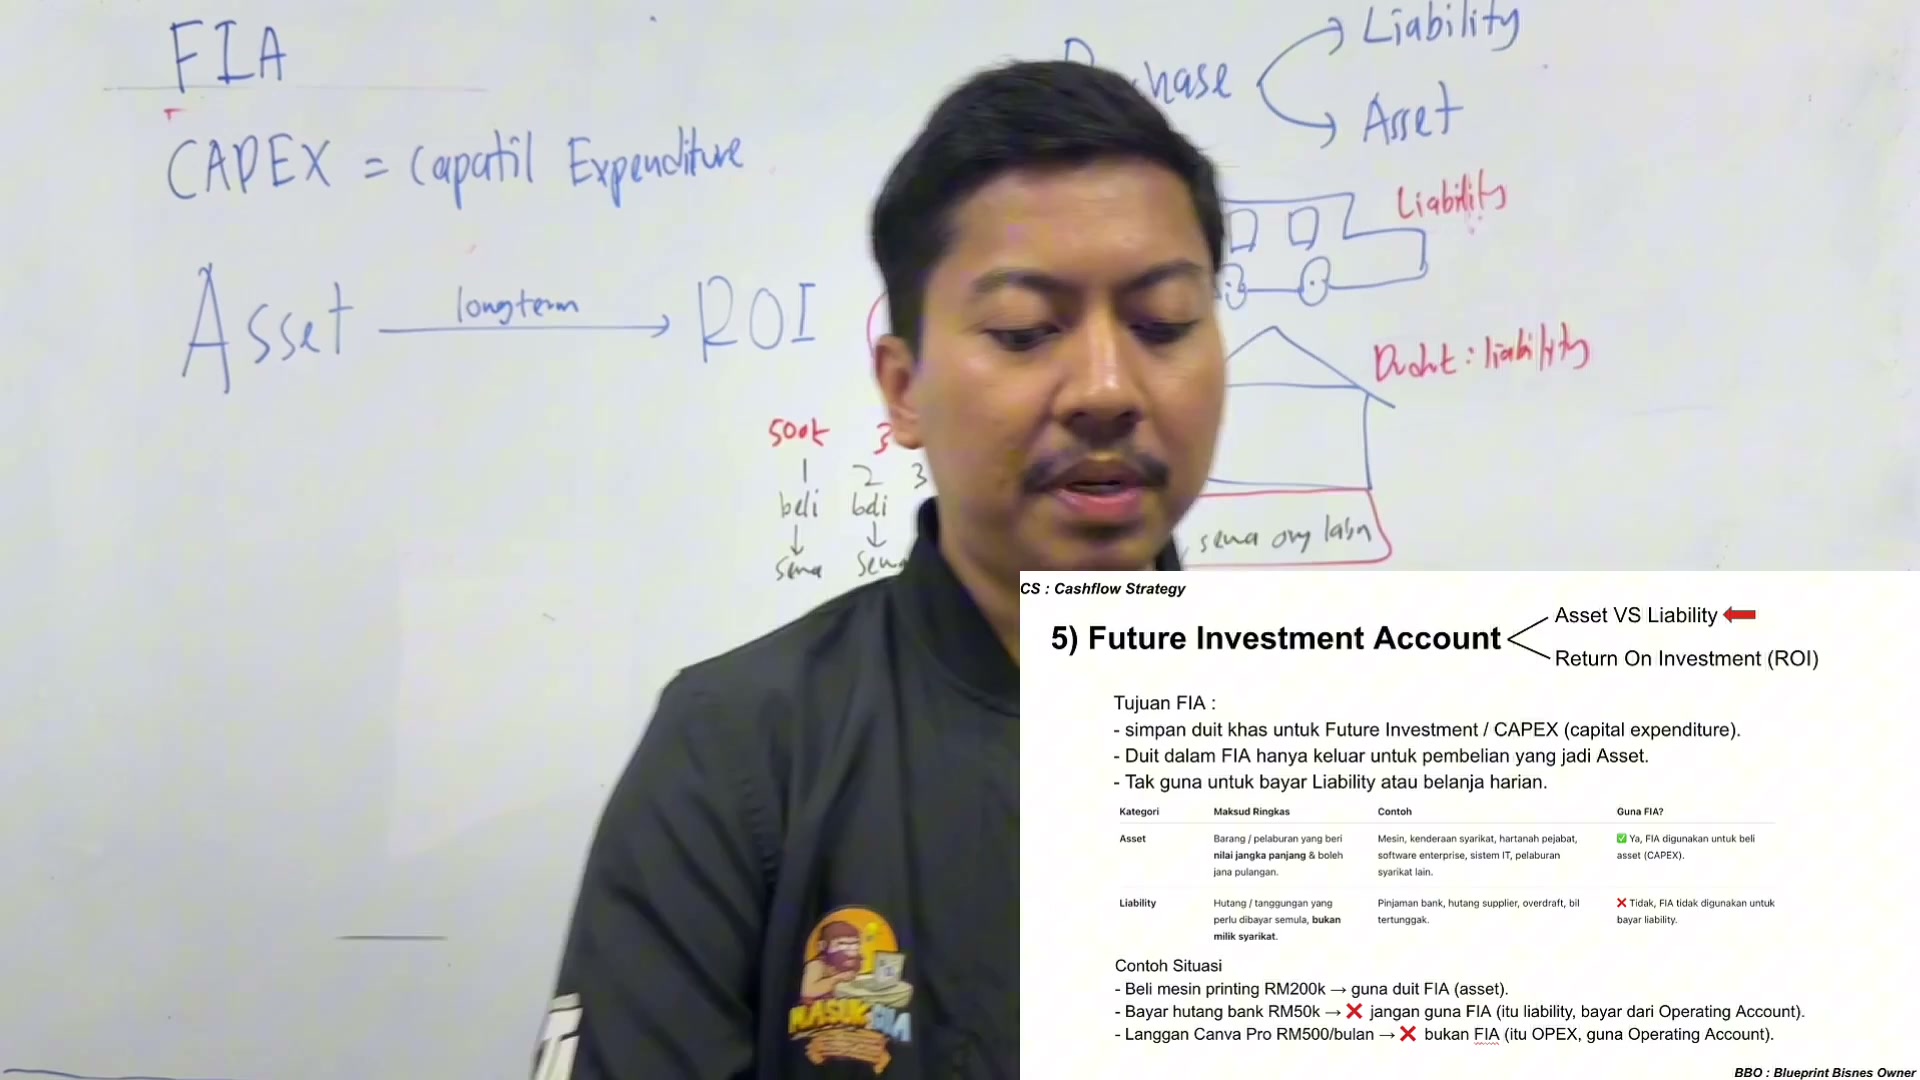
Contohnya kita beli mesin printing
Dalam harga 200k
Kita guna asset
Mesin printing

Mesin printing
Betul lah
Dia boleh mendatangkan jual
Bayar hutang bank
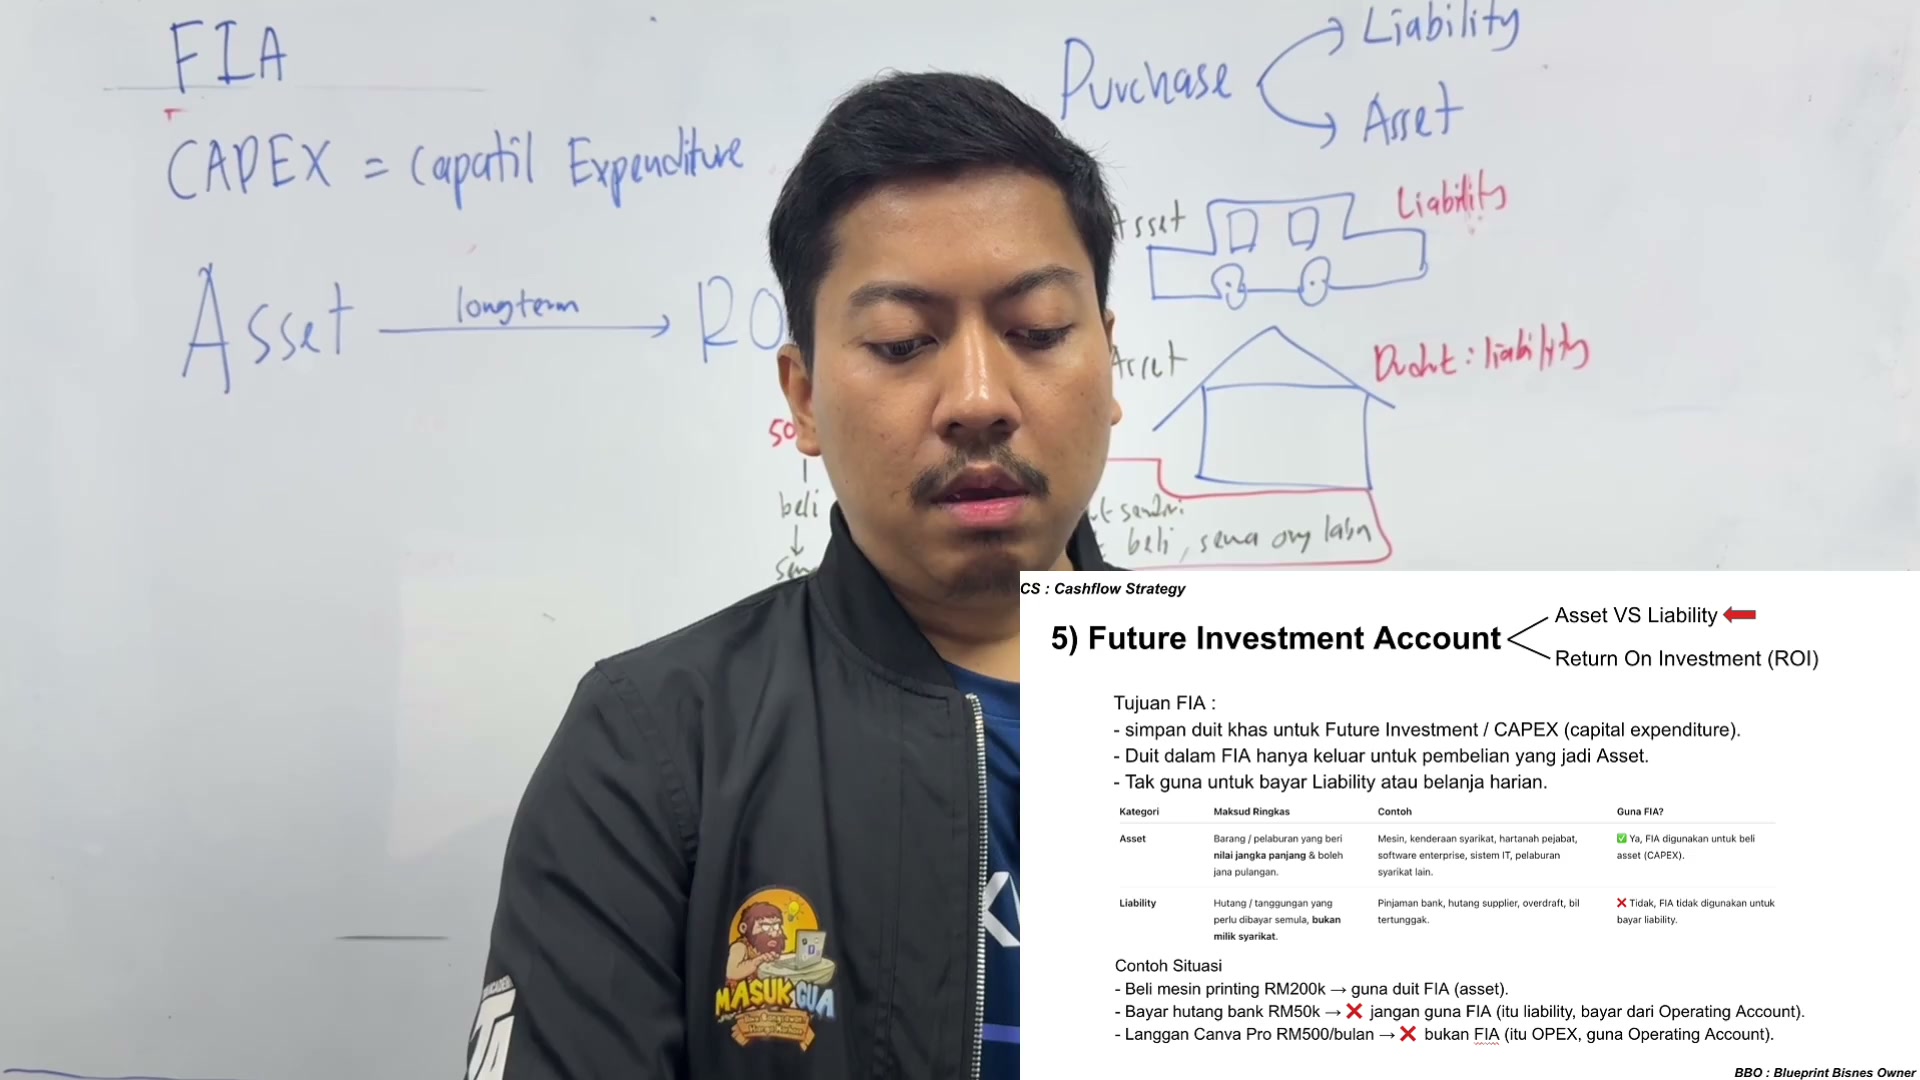
Bayar hutang bank
Ni tak boleh lah
Pakai account ni
Bayar hutang bank ni tak boleh guna

Bayar hutang bank ni tak boleh guna
Bayar hutang bank ni kena guna

Bayar hutang bank ni kena guna
Operating account
Kan kita ada 5 account

Kan kita ada 5 account
Guna account yang atas sekali
FIA ni adalah

FIA ni adalah
Kita lah saya buat dia menegak je ni
FIA ni adalah account yang ke mana

FIA ni adalah account yang ke mana
Awak ingat tak ni
Account yang keempat

Account yang keempat
Sini FIA

Duit tu mengalir daripada atas ke bawah
Yang ni operating

Yang ni operating
Tax
Cuba hafal

Cuba hafal
5
Dengan dividend

So FIA ni
Duit kat sini
Kalau loan apa semua

Kalau loan apa semua
Itu adalah operating account
Sebab loan ni kita guna

Sebab loan ni kita guna
untuk tanggung operasi
tanggung apa-apa

tanggung apa-apa
kecuali
ada kecualilah

ada kecualilah
kecuali kita memang
nak beli something
yang besar

yang besar
mungkin kita terpaksa
gunakan account FIA
sebab kita beli kereta

sebab kita beli kereta
kita beli kereta

kita beli kereta
dan dibayar
melalui account FIA

melalui account FIA
so kereta tu
ataupun kita beli
mesin lah
mesin tu kita guna

mesin tu kita guna
guna account FIA
tapi kalau loan-loan

tapi kalau loan-loan
yang tak mendatangkan profit
katalah loan tu adalah
katalah loan tu adalah
loan-loan
kita nak top up duit
working capital sahaja

working capital sahaja
100k
kita nak tambah duit

kita nak tambah duit
untuk
company berjalan
setiap bulan
yang tu kita akan

yang tu kita akan
pakai account lain lah
operating account
akan bayar

dan
langgan canva
contoh

contoh
ni tak boleh lah
ni confirm operating account
ok
so what dah clear
asset versus liability

asset versus liability
tujuan FIA
untuk adalah
benda-benda yang memang

benda-benda yang memang
mendatangkan profit
secara long term

secara long term
kena ingat ayat tu
bukannya short term
short term

short term
kita tak consider
sebagai asset
kita consider sebagai

kita consider sebagai
macam barang-barang
lah, barang-barang biasa je lah, operating punya

lah, barang-barang biasa je lah, operating punya
expenses untuk monthly
ok, jumpa dalam video yang seterusnya

ok, jumpa dalam video yang seterusnya
Zas
