BBO / Cashflow Strategy / Pelajaran 11
Return On Investment (ROI)
Membezakan pulangan keuntungan, pulangan iklan-penjualan, dan masa yang diperlukan untuk memulihkan pelaburan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
ROI dibandingkan dengan ROAS melalui contoh mesin percetakan RM200K yang menambah untung bersih tahunan RM80K. Dengan input tersebut, ROI tahunan ialah 40% dan tempoh pulang modal mudah ialah 2.5 tahun. Coach Adib mengutamakan pulang modal cepat serta pembelian berguna, tetapi had masa pilihan beliau berbeza-beza. Contoh pembiayaan tidak membuktikan sesuatu keputusan pendanaan selamat.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Return On Investment (ROI)
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
ROI berbanding ROAS
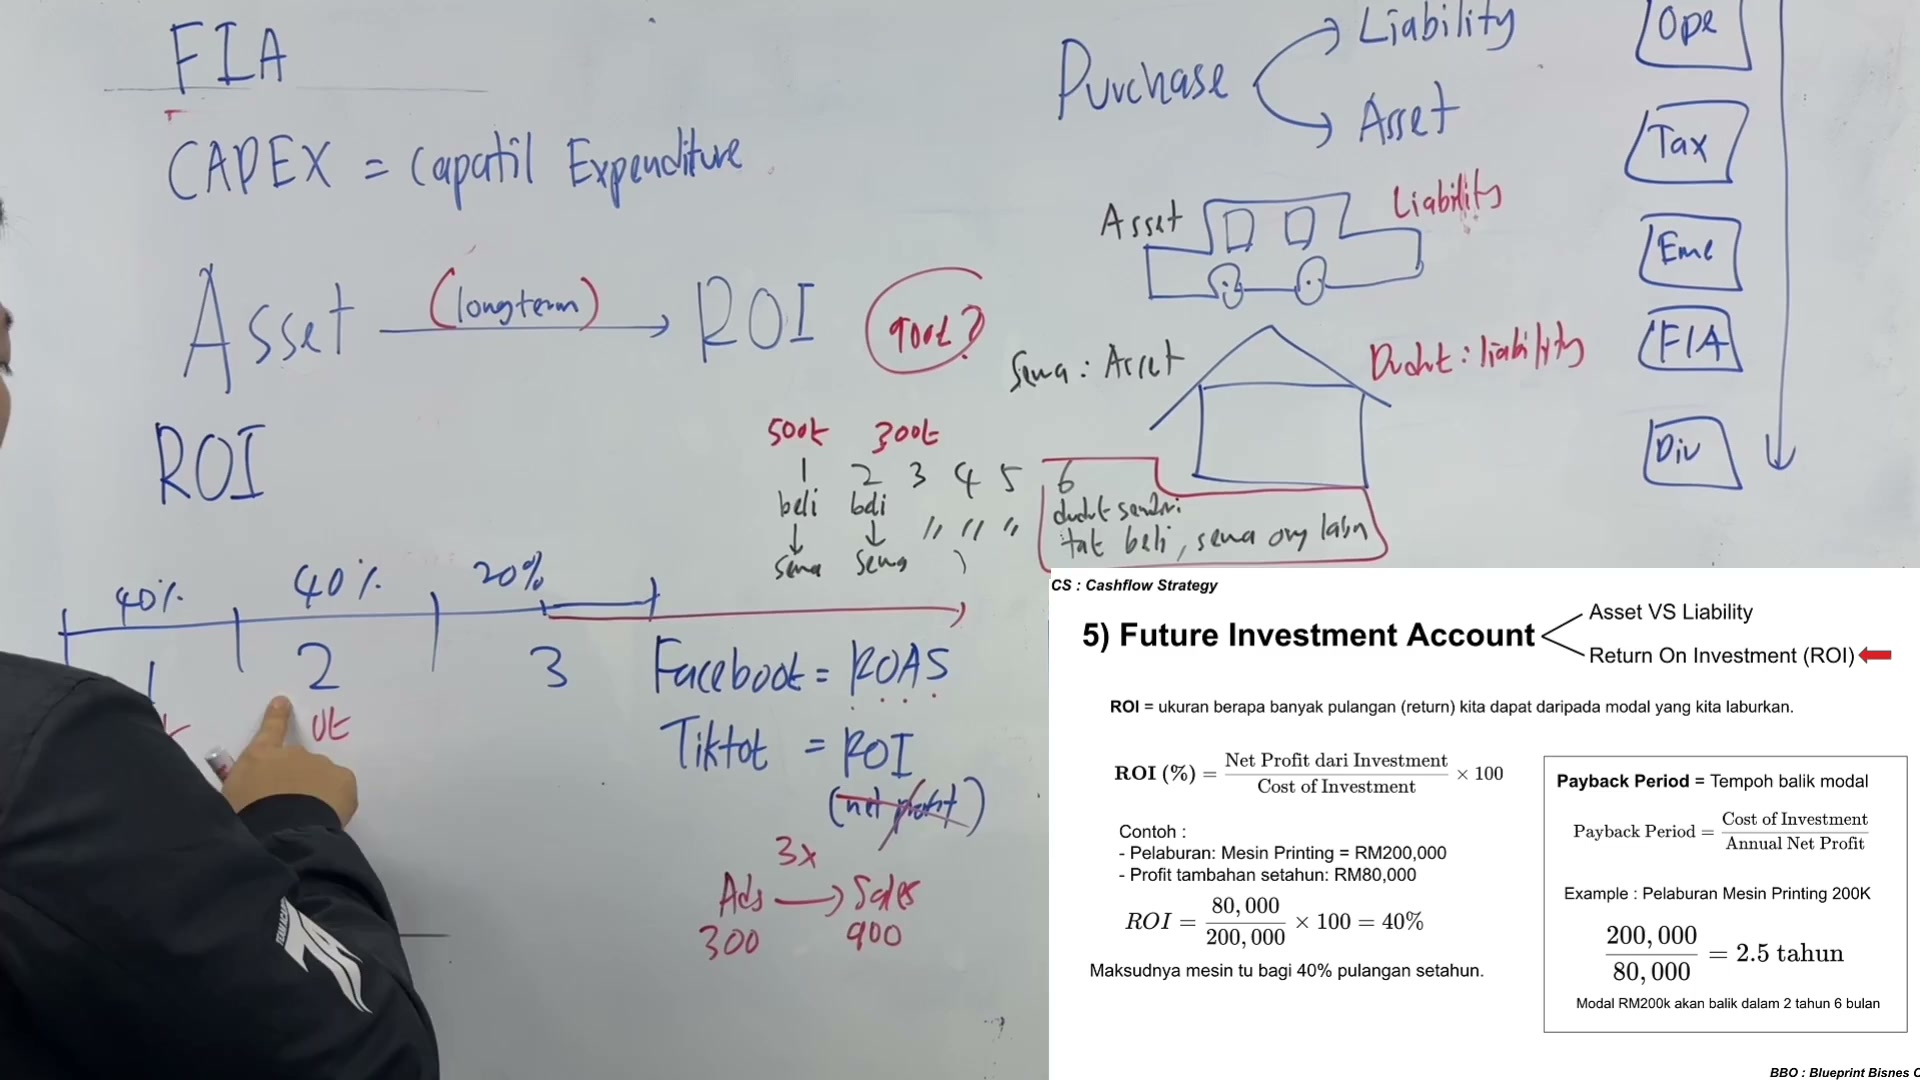
ROI dicetak sebagai Untung bersih daripada Pelaburan / Kos Pelaburan × 100. Pembilang adalah keuntungan, bukan jumlah jualan.
Contoh iklan papan putih membelanjakan RM300 dan menghasilkan jualan RM900. RM900 / RM300 = 3× ROAS. Ia tidak menetapkan ROI keuntungan kerana kos produk dan perbelanjaan lain tidak ada.
Coach Adib mengatakan Facebook menggunakan ROAS dan label ROI TikTok sebenarnya bermaksud ROAS. Ini adalah tuntutan mengenai terminologi platform era kursus; tiada definisi platform semasa diperiksa di sini.
Maksudnya adalah untuk memeriksa pembilang sebelum menafsirkan label papan pemuka. ROI yang diberi label pulangan tidak boleh secara automatik dibandingkan dengan ROI keuntungan apabila ia mengira jualan sebaliknya.
PERKARA YANG PERLU DIINGAT
- ROI keuntungan dan ROAS jualan mempunyai pembilang yang berbeza.
- RM900 / RM300 = 3x pulangan jualan pada perbelanjaan iklan.
- Baca definisi metrik sebelum membandingkan nombor.

ROI tahunan mesin percetakan
Pelaburan yang dicetak adalah mesin percetakan bernilai RM200,000. Keuntungan tambahannya adalah RM80,000 setahun, termasuk perbincangan Coach Adib mengenai pendapatan tambahan atau penjimatan kos.
RM80,000 / RM200,000 × 100 = 40% ROI tahunan. Tempoh tahunan adalah penting: ini bukan 40% sebulan.
Input adalah untung bersih tambahan daripada pelaburan. Rekod tidak menunjukkan bagaimana jumlah itu dianggarkan atau bagaimana penyelenggaraan, penggunaan, cukai, pembiayaan, atau pelaburan alternatif mempengaruhi ia.
PERKARA YANG PERLU DIINGAT
- Gunakan keuntungan tambahan yang disebabkan oleh pembelian.
- 40% adalah pulangan tahunan di bawah andaian yang diberikan.
- Simpan input yang dianggarkan berbeza dari hasil yang ditunjukkan.

Bayaran semula yang mudah dan garis masa pemulihan
Rumus pembayaran balik yang dicetak adalah Kos Pelaburan / Untung bersih Tahunan. RM200,000 / RM80,000 = 2.5 tahun, atau dua tahun dan enam bulan.
Lembaga penyampaian memperuntukkan RM80K pada tahun pertama, RM80K pada tahun kedua, dan RM40K pada separuh pertama tahun ketiga: RM200K secara keseluruhan. Label 40%, 40% dan 20% menggambarkan pemulihan kos awal, tidak mengubah kadar keuntungan tahunan.
Ini adalah ilustrasi yang mudah, pulangan berterusan, tanpa diskaun. Menggunakan untung bersih tahunan sebagai pengganti tidak memberikan jadual aliran tunai sebenar. Aliran tunai yang tidak merata memerlukan jangka masa pemulihan mereka sendiri.
Frasa Coach Adib tentang keuntungan selepas pembayaran balik bermaksud lebihan selepas mendapatkan semula modal dalam ilustrasi ini. Ia tidak boleh dibaca sebagai mengatakan bahawa tidak ada keuntungan perakaunan sebelum tarikh pemulihan.
PERKARA YANG PERLU DIINGAT
- RM200K / RM80K = 2.5 tahun.
- Pemulihan: RM80K + RM80K + RM40K.
- Masa pembayaran balik berbeza dengan keberadaan keuntungan.
Pemulihan yang lebih baik dan pelaburan semula berulang
Coach Adib lebih suka kira-kira satu tahun, secara ringkas menyebut dua tahun sebagai maksimum, kemudian menulis lapan belas bulan sebagai maksimum yang lebih disukai. Rakaman ini mengandungi penanda yang berbeza daripada satu potongan universal yang konsisten.
Contoh restorannya memberi amaran terhadap pemulihan lima tahun apabila pengubahsuaian lain mungkin diperlukan selepas tiga tahun. Pembelian kemudian boleh mengubah keperluan pembiayaan keseluruhan, tetapi rakaman tidak menyediakan model pembayaran balik berangka yang disemak semula.
Dia menyebut pemulihan singkat dalam penyewaan kereta dan berharap selama tiga bulan dalam beberapa kes. Ini adalah anekdot atau pilihan, bukan pulangan industri yang mapan.
Soalan utama adalah sama ada pemulihan sesuai dengan jangka masa pembiayaan dan penggantian perniagaan, memandangkan andaian sebenar.
PERKARA YANG PERLU DIINGAT
- Kekalkan perbezaan pilihan tempoh satu tahun, 18 bulan dan dua tahun yang disebut.
- Pertimbangkan perbelanjaan lebih lanjut sebelum pulih.
- Jangan ubah anekdot menjadi hasil yang diharapkan.

Pembiayaan dan pembelian yang dibuat untuk prestise
OPM bermaksud Wang Orang Lain. Sumber membincangkan pembiayaan bank, lebih suka pembiayaan Islam, dan merujuk kepada kadar kadar tetap yang rendah. Tiada tawaran sebenar, kos sebenar, jadual pembayaran balik, atau kelayakan pinjaman ditunjukkan.
Pembiayaan mengubah siapa yang membekalkan tunai awal dan mewujudkan kewajipan pembayaran balik; ia tidak menghilangkan kos pembelian atau membuat pelaburan menguntungkan. Ilustrasi pembelian RM100K/dua tahun bukanlah pengiraan pulangan yang dibiayai sepenuhnya.
Contoh mesin kopi berharga RM40K dan mengambil masa kira-kira dua tahun untuk pulih dalam cerita sumber. Coach Adib mempersoalkan membelinya terutamanya untuk prestise atau rasa apabila faedah perniagaan tidak jelas.
Dia juga membandingkan tempat duduk yang praktikal untuk operasi katering dengan perabot mewah. Ganjaran atau keutamaan peribadi berbeza dengan pelaburan yang dibenarkan oleh pulangan perniagaan tambahan.
PERKARA YANG PERLU DIINGAT
- Sertakan kewajipan pembayaran balik dalam gambaran pembiayaan.
- OPM adalah pembiayaan, bukan keuntungan percuma.
- Pisahkan faedah fungsi, prestise, dan ganjaran peribadi.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| ROI | Untung bersih daripada pelaburan dibahagikan dengan kosnya, dikalikan dengan 100 dalam formula cetak. |
| ROAS | Penjualan yang dikaitkan dengan pengiklanan dibahagikan dengan perbelanjaan pengiklanan dalam contoh. |
| Payback period | Sumber s pengiraan masa pemulihan yang mudah. |
| OPM | Wang Orang Lain; label pembiayaan sumber. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. ROI berbanding ROAS
Buka isi semakan
- ROI keuntungan dan ROAS jualan mempunyai pembilang yang berbeza.
- RM900 / RM300 = 3x pulangan jualan pada perbelanjaan iklan.
- Baca definisi metrik sebelum membandingkan nombor.
2. ROI tahunan mesin percetakan
Buka isi semakan
- Gunakan keuntungan tambahan yang disebabkan oleh pembelian.
- 40% adalah pulangan tahunan di bawah andaian yang diberikan.
- Simpan input yang dianggarkan berbeza dari hasil yang ditunjukkan.
3. Bayaran semula yang mudah dan garis masa pemulihan
Buka isi semakan
- RM200K / RM80K = 2.5 tahun.
- Pemulihan: RM80K + RM80K + RM40K.
- Masa pembayaran balik berbeza dengan keberadaan keuntungan.
4. Pemulihan yang lebih baik dan pelaburan semula berulang
Buka isi semakan
- Kekalkan perbezaan pilihan tempoh satu tahun, 18 bulan dan dua tahun yang disebut.
- Pertimbangkan perbelanjaan lebih lanjut sebelum pulih.
- Jangan ubah anekdot menjadi hasil yang diharapkan.
5. Pembiayaan dan pembelian yang dibuat untuk prestise
Buka isi semakan
- Sertakan kewajipan pembayaran balik dalam gambaran pembiayaan.
- OPM adalah pembiayaan, bukan keuntungan percuma.
- Pisahkan faedah fungsi, prestise, dan ganjaran peribadi.
Soalan semak kefahaman
- Adakah penghitung jualan, untung bersih, atau wang sebenar?
- Tempoh apa yang diluluskan?
- Adakah faedah yang dianggap meningkat?
- Adakah contoh pembiayaan merangkumi semua kos pembayaran balik?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Mengira ROI dan bayaran balik menggunakan contoh mesin.
- Terangkan mengapa perbelanjaan iklan RM300 dan jualan RM900 tidak dapat menentukan ROI untung bersih.
- Senaraikan input yang hilang untuk menilai pembelian yang dibiayai.
- Tentukan perbelanjaan penggantian yang mungkin timbul sebelum pemulihan modal.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip tujuh minit 16 saat dan lima bingkai asal telah dikaji semula. Kedua-dua formula yang dicetak menyelaraskan. Label platform, kos pinjaman, dan anekdot pelaburan tidak disahkan. Keuntungan tahunan dianggap tetap dalam ilustrasi pembayaran balik; masa tunai sebenar dan pembiayaan tidak diberikan. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.