BBO / Cashflow Strategy / Pelajaran 03
Syarikat Sdn Bhd
Mengesan model lima akaun Sdn Bhd, perbezaannya modal dan peranan, dan andaian peruntukannya.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Pelajaran Sdn Bhd menambah tabung khusus cukai dan pelaburan masa depan pada struktur operasi, kecemasan serta dividen. Topiknya termasuk tunai operasi sebulan, rizab kecemasan tiga hingga enam bulan, contoh agihan 10–30–10–50, penampan dividen suku tahunan, belanja awal yang terkawal, lapan kemahiran perniagaan, tiga tujuan modal dan peranan rakan kongsi.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Syarikat Sdn Bhd
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Lima tujuan akaun dan tunai operasi
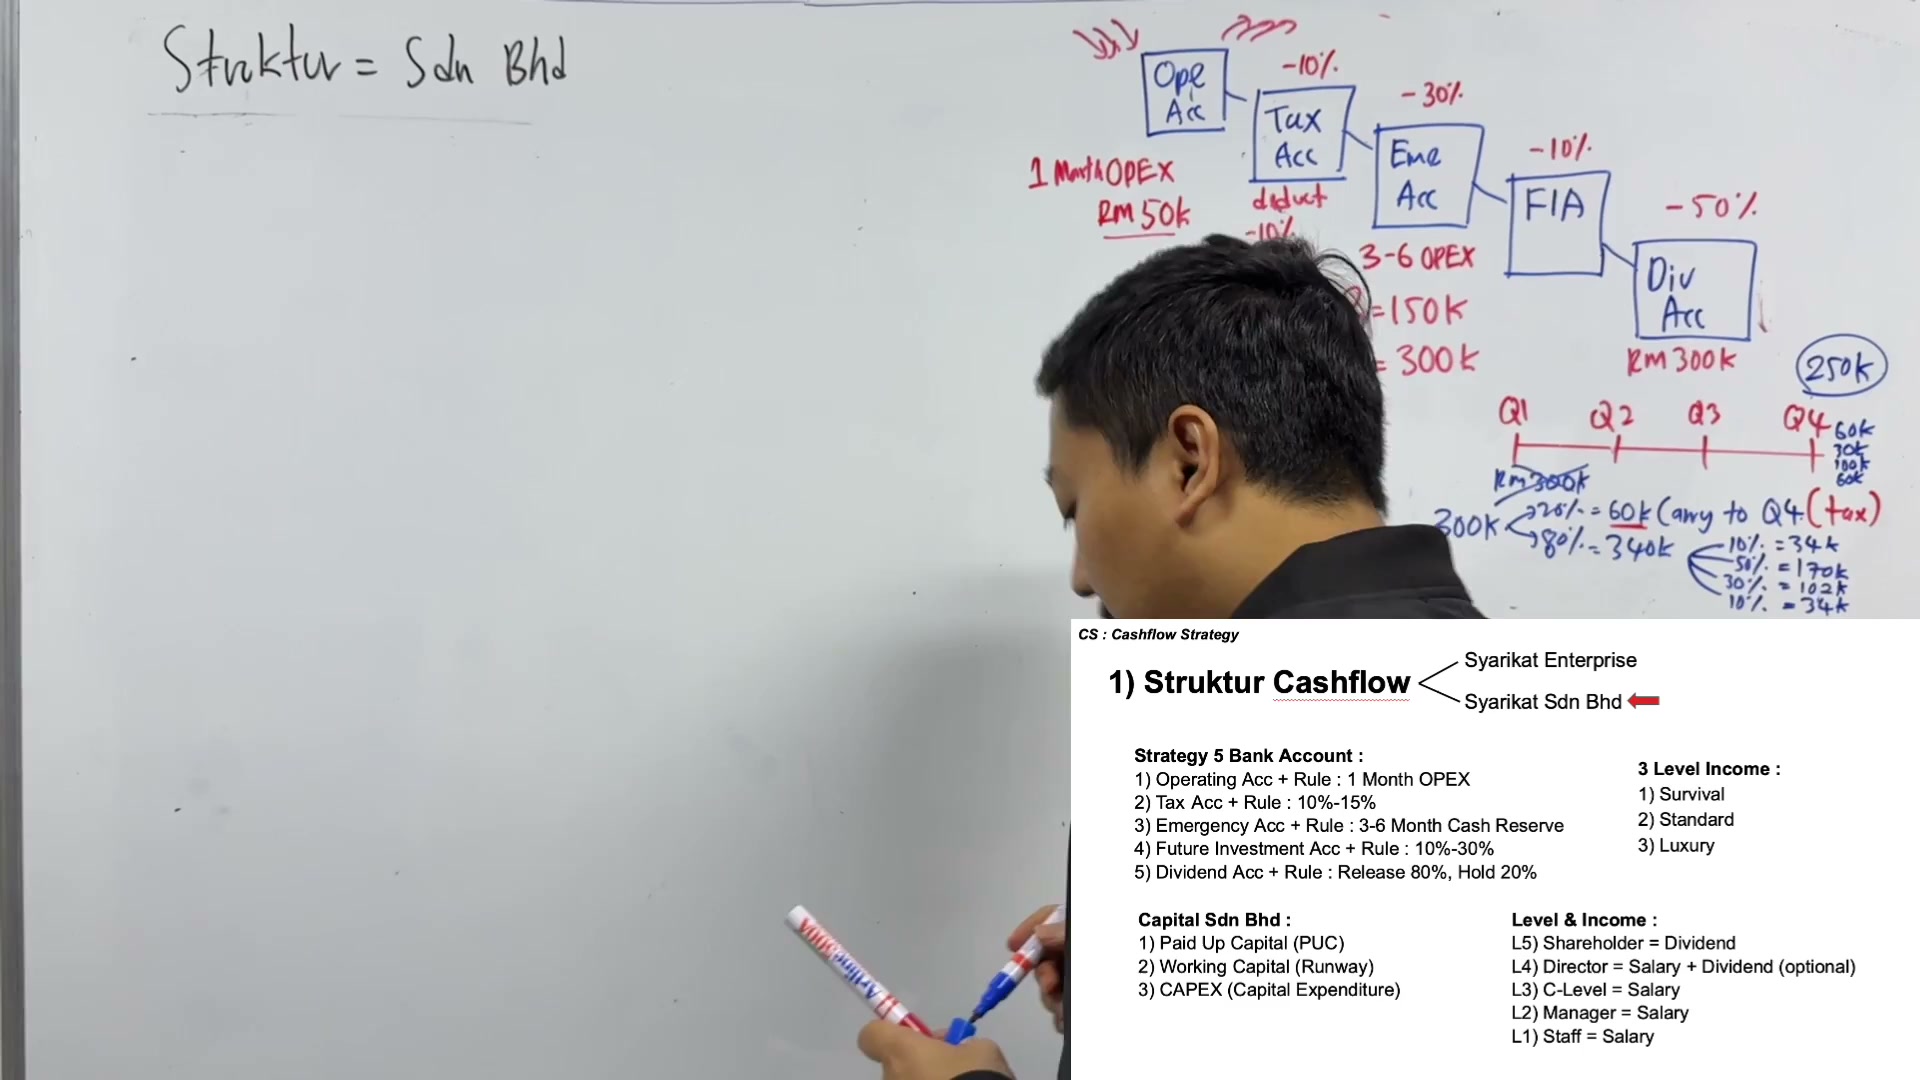
Coach Adib meminta penonton untuk menonton pelajaran Enterprise terlebih dahulu kerana perkara yang dikongsi tidak diulang secara terperinci. Struktur ini menggunakan lima tujuan akaun: Operasi, Cukai, Kecemasan, Akaun Pelaburan Masa Depan (FIA), dan dividen.
Operating adalah akaun utama penerimaan dan pembayaran. Saldo yang disyorkan adalah satu bulan OPEX; RM50K overhead bulanan memberikan contoh RM50K.
Akaun bank yang berasingan menjadikan tujuan peruntukan kelihatan. Rajah ini tidak menyiratkan bahawa setiap pembayaran pelanggan harus melalui setiap kumpulan, dan ia sendiri tidak menentukan keuntungan atau hak undang-undang.
PERKARA YANG PERLU DIINGAT
- Lima kolam mempunyai tujuan yang berbeza.
- Satu bulan OPEX adalah sasaran operasi.
- Lihat semula penjelasan Enterprise sebelum ini untuk mekanika bersama.

Penyediaan cukai dan sasaran kecemasan
Paparan menunjukkan 10% hingga 15% untuk cukai. Coach Adib mengatakan 15% mungkin merasa lebih selamat, 10% mungkin realistik dalam pengalamannya, dan 20% adalah pilihan lain; dia juga menyebut angka cukai korporat 24%.
Ini adalah tuntutan persediaan sumber, tidak disahkan kadar cukai semasa atau bukti bahawa pengurangan akan menjadikan mana-mana cukai syarikat yang berkesan 10% hingga 15%. Pelajaran ini tidak mengira pendapatan kena cukai atau kelayakan.
Tunai kecemasan adalah sasaran pada tiga hingga enam bulan OPEX. Dengan OPEX bulanan RM50K, tiga bulan adalah RM150K dan enam bulan adalah RM300K.
Coach Adib lebih suka tidak mengumpul wang tunai yang tidak perlu, sambil mengekalkan cakrawala kecemasan yang dipilih. Keseimbangan yang disukai bergantung kepada contoh dan bukannya optimum universal.
PERKARA YANG PERLU DIINGAT
- Pisahkan peruntukan cukai dari cukai yang sebenarnya dibayar.
- RM50K × 3 = RM150K.
- RM50K × 6 = RM300K.

FIA dan peruntukan 10 hingga 30 hingga 10 hingga 50
Contoh itu memperuntukkan 10% kepada cukai, 30% kepada kecemasan, 10% kepada FIA dan 50% yang selebihnya kepada dividen: 10 + 30 + 10 + 50 = 100%. Ini adalah peruntukan daripada jumlah yang tersedia dalam model, bukan kadar cukai dan perbelanjaan pada setiap jualan.
FIA menyimpan untuk pembelian atau pengembangan masa depan. Arahan cetak adalah 10% hingga 30%, tetapi Coach Adib menyebut 50% untuk perniagaan dengan pembelian bermusim besar yang dirancang.
Dia memberi amaran bahawa kumpulan pelaburan yang tidak perlu besar boleh menggoda untuk membelanjakan hanya kerana ada wang. Jumlah yang sesuai dibiarkan bergantung kepada perniagaan dan pelaburan yang dirancang.
Mengubah satu peruntukan mengubah apa yang tinggal untuk yang lain. Rekod tidak membentangkan jadual yang sepenuhnya disamakan untuk setiap kadar alternatif.
PERKARA YANG PERLU DIINGAT
- Peratusan sampel adalah 100%.
- Tetapkan tujuan sebelum memilih peruntukan FIA.
- Simpan jumlah cukai, simpanan, pelaburan, dan dividen yang berbeza.

Cagar dividen suku tahunan dan ralat sumber
Contoh ini mempunyai RM300K terkumpul untuk Q1. Mengekalkan 20% akan menghasilkan RM60K dan melepaskan 80% akan menghasilkan RM240K. Sumber sebaliknya mengatakan dan menulis RM340K, yang akan melebihi jumlah asal apabila digabungkan dengan RM60K yang disimpan.
Papan putih kemudian memperuntukkan RM340K yang salah kepada empat pegangan 10%, 50%, 30% dan 10%, menulis RM34K, RM170K, RM102K, dan RM34K. Jumlah ini betul untuk RM340K tetapi menggunakan asas pengagihan yang salah.
Menggunakan asas RM240K yang betul memberikan RM24K, RM120K, RM72K, dan RM24K, berjumlah RM240K. Transkrip peratusan / jumlah pihak berkepentingan yang bertentangan dijelaskan oleh lembaga asal dan bukannya ditulis semula secara diam-diam.
Coach Adib pada mulanya memanggil RM60K sebagai membawa ke Q2, kemudian menjelaskan ia dipegang melalui Q4. Penyangga hipotetik RM60K + RM30K + RM100K + RM60K jumlah RM250K, boleh didapati sebagai penyangga cukai tambahan yang mungkin.
Contoh ini tidak mengira cukai sebenar, menunjukkan bahawa keuntungan setiap suku menyokong jumlah tersebut, atau menetapkan bahawa setiap baki yang disimpan boleh diedarkan. Titik pengajaran adalah untuk menyimpan tampar daripada mengosongkan kolam renang.
PERKARA YANG PERLU DIINGAT
- RM300K × 20% = RM60K.
- RM300K × 80% = RM240K, bukan RM340K.
- Simpan kesilapan asal kelihatan di sebelah pengiraan yang diperbetulkan.
Cabaran permulaan yang ramping dan percubaan kerugian terhad
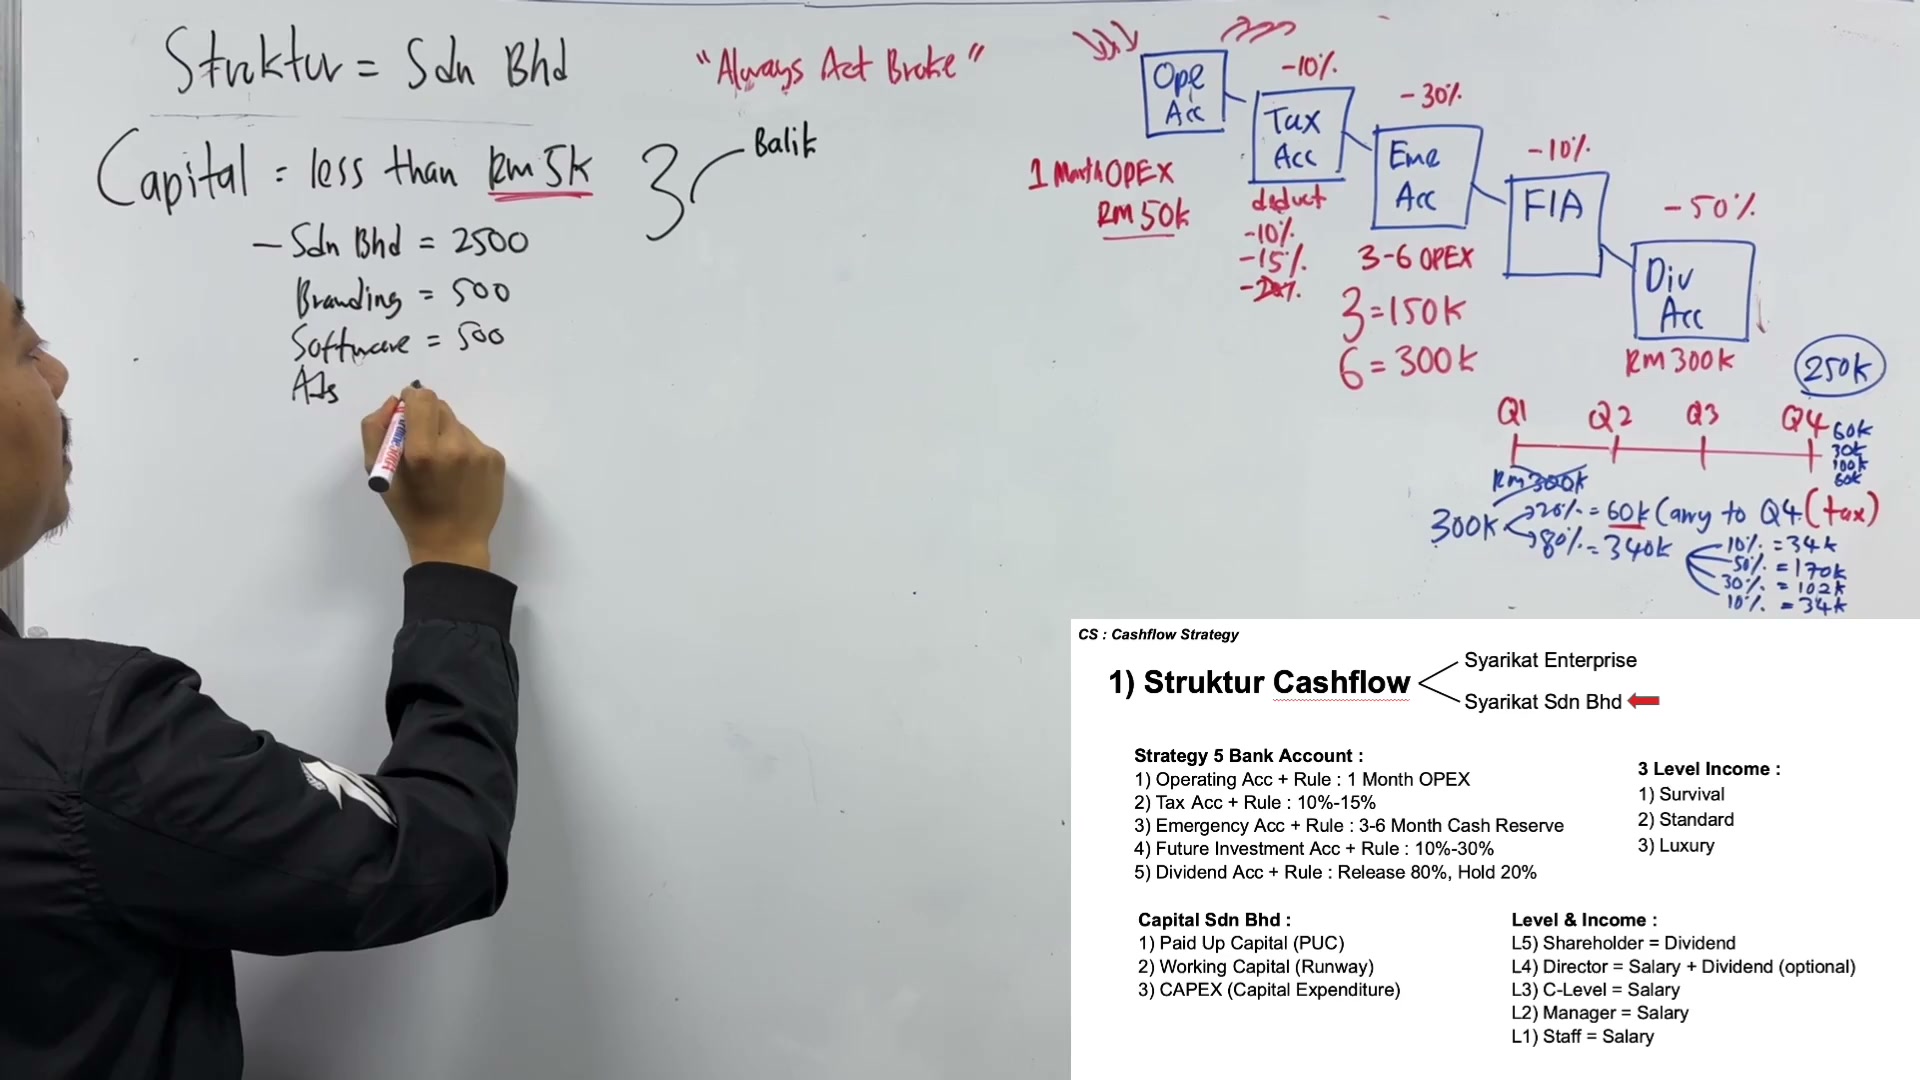
Coach Adib mencabar syarikat permulaan Enterprise untuk memulakan di bawah RM500 dan syarikat permulaan Sdn Bhd di bawah RM5K. Sentiasa Berlaku Broke bermaksud mengenakan sekatan perbelanjaan untuk menggalakkan kecerdasan walaupun lebih banyak wang tersedia.
Belanjawan akhir adalah Sdn Bhd setup RM2,500 + branding RM500 + perisian RM500 + iklan RM1,000 + lain RM500 = RM5,000. Jumlah pelbagai yang diucapkan disemak semula sementara dia menyumbangkannya; lembaga akhir menyelaraskan belanjawan.
Ini adalah contoh belanjawan kursus, tidak disahkan harga penggabungan atau belanjawan lengkap untuk setiap industri. Contohnya menganggap pemiliknya menutup, pada mulanya tidak mempunyai kakitangan, dan mengelakkan pejabat baru.
Dia berhasrat untuk meregangkan jumlah awal selama 30 hingga 60 hari. Contoh kehilangan terhad berasingan bermula dengan RM50K, kehilangan RM5K dalam satu eksperimen, dan mengekalkan RM45K untuk percubaan lain.
Argumennya adalah untuk membangunkan kemahiran dan pengalaman daripada menganggap modal sahaja mewujudkan kejayaan. Ia tidak menetapkan bahawa modal tidak diperlukan, atau bahawa mana-mana perniagaan yang dikawal, peralatan intensif, atau lain-lain boleh memenuhi siling permulaan yang sama.
PERKARA YANG PERLU DIINGAT
- RM2,500 + RM500 + RM500 + RM1,000 + RM500 = RM5K.
- Nyatakan andaian kakitangan dan premis.
- Batasi kerugian eksperimen sebelum mengorbankan lebih banyak modal.
Lapan kemahiran perniagaan
Lapan kemahiran adalah Penutupan, Kandungan, Iklan, Pilihan Produk / Perkhidmatan, Pekerjakan, Latihan, Pelaporan, dan Perakaunan. Rakaman ini mengatakan Perakaunan; pelajaran BBO lain menggunakan Kewangan untuk kategori terakhir.
Penutupan meyakinkan satu-ke-satu; kandungan meluaskan mesej kepada satu-ke-banyak; iklan membina pemahaman khalayak kandungan. Pilihan produk atau perkhidmatan menentukan apa yang dijual oleh perniagaan.
Mempekerjakan membawa orang, latihan memindahkan pengetahuan, dan pelaporan menentukan data mana yang perlu dipantau. Coach Adib memberi amaran bahawa memilih data yang salah boleh mendorong peningkatan yang salah.
Perakaunan dipanggil bahasa perniagaan. Senarai ini adalah rangka kerja pembelajaran; melengkapkan senarai tidak menjamin kejayaan dengan anggaran RM5K yang dicadangkan.
PERKARA YANG PERLU DIINGAT
- Membangunkan keyakinannya dan pemahaman penonton.
- Pindahkan kerja melalui pengambilan dan latihan.
- Memantau data yang bermakna dan hasil kewangan.

Modal yang dibayar, landasan kerja, dan CAPEX
Modal Terbayar (PUC) digambarkan sebagai modal awal syarikat, dengan RM5K digunakan dalam pelajaran ini. Rekod ini menggabungkan pembiayaan awal dengan belanjawan perbelanjaan permulaan sebelumnya; ia tidak menyediakan rawatan perakaunan lengkap modal saham dan perbelanjaan.
Modal kerja digunakan di sini sebagai wang tunai untuk menahan kadar pembakaran / landasan. Keperluan tunai bulanan RM10K × 3 bulan memberikan RM30K. Perbandingan landasan terbang bertanya berapa lama usaha itu boleh berterusan sebelum memerlukan lebih banyak wang.
Permulaan diterangkan sebagai mencapai titik impas dan tidak lagi memerlukan pembiayaan tambahan. Jika itu tidak berlaku, ilustrasi dilanjutkan ke bulan keempat dan kelima. Ini adalah penjelasan cash runway, bukan definisi perakaunan lengkap modal kerja.
CAPEX bermaksud Perbelanjaan Modal, diilustrasikan dengan pengubahsuaian atau mesin untuk penggunaan jangka panjang. Coach Adib menyokong penangguhan CAPEX utama sehingga pengesahan dan pertumbuhan, mengkritik pengubahsuaian restoran yang menelan belanja RM200K sebelum permintaan diuji.
Alternatifnya adalah menguji produk melalui saluran yang lebih mudah seperti persediaan tepi jalan atau festival makanan. Keutamaan sumber adalah untuk mengesahkan permintaan sebelum komitmen besar, bukan pernyataan sejagat bahawa premis atau peralatan selalu dapat dielakkan.
Tiga fasa perniagaan adalah Balik Modal, Ada Untung, dan Bergerak Sendiri: memulihkan modal, membuat keuntungan, dan beroperasi secara bebas. Pengalaman satu hingga satu setengah bulan untuk mencapai impas dan dua hingga tiga bulan pilihan landasan adalah sasaran peribadi; balas balik dan impas perakaunan adalah ukuran yang berbeza.
PERKARA YANG PERLU DIINGAT
- RM10K × 3 = RM30K tunai landasan.
- Modal permulaan, landasan operasi, dan CAPEX berfungsi untuk tujuan yang berbeza.
- Membezakan bayaran balik daripada keuntungan dan impas.

Peranan pendapatan dan jenis sumbangan rakan kongsi
Keutamaan pendapatan standard diulangi, dengan RM4K sebagai jumlah gaya hidup yang sedia ada. Coach Adib memberi amaran terhadap memilih gaji kelangsungan hidup yang begitu rendah sehingga pemiliknya tidak dapat mengekalkan usaha, atau mengambil gaji mewah dengan segera.
Tangga peranan yang dicetak adalah L5 Pemegang Saham = Dividen; L4 Pengarah = Gaji + Dividen (pilihan); L3 C-Level = Gaji; L2 Pengurus = Gaji; L1 Pekerja = Gaji. Bahagian dividen memerlukan pemilikan; tajuk sahaja tidak menubuhkan pembahagian pemegang saham.
Dia mengakui bahawa pemilik juga boleh menjadi pengarah atau CEO dan memegang pelbagai peranan. Pemegang saham yang tidur digunakan untuk menggambarkan penerimaan pembahagian pemilikan tanpa gaji kerja; rakaman tidak mengatakan setiap pemegang saham dilarang daripada peranan berbayar yang berasingan.
Rakan tidur menyumbang wang; rakan kerja menyumbang wang ditambah kerja yang sedang berlangsung; rakan strategik menyumbang wang ditambah sumber seperti rangkaian, projek, premis, atau lesen. Perkataan ini secara ringkas bertentangan dengan wang; baris strategik papan putih jelas termasuk wang dan sumber.
Coach Adib lebih suka taruhan tidur di bawah / kira-kira 20%, taruhan strategik di bawah / kira-kira 40%, dan taruhan pemilik yang bekerja sekitar 60% hingga 80%, untuk mengekalkan kawalan dan mengurangkan kebencian. Ini adalah pilihan rundingan, bukan had undang-undang atau ujian kawalan automatik.
Dia memberi amaran bahawa rakan sekerja yang marah dengan 50 hingga 50 rakan kongsi pasif mungkin membesarkan gaji dan mengurangkan keuntungan yang boleh diedarkan. Ini amaran tentang pengaturan yang tidak selaras, bukan taktik yang disyorkan untuk merampas hak pasangan mereka.
PERKARA YANG PERLU DIINGAT
- Pembagian pemilikan yang berasingan dari gaji kerja.
- Senaraikan wang tunai, kerja, dan sumber yang disumbangkan.
- Mengenai siling pemilikan yang dicadangkan sebagai pilihan Coach Adib.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| FIA | Akaun Pelaburan Masa Depan untuk pelaburan yang dirancang. |
| PUC | Modal yang dibayar; label pembiayaan syarikat awal. |
| Runway / burn rate | Berapa lama tunai operasi yang tersedia bertahan / kadar yang digunakan, dalam model sumber ini. |
| CAPEX | Perbelanjaan modal untuk aset jangka panjang seperti mesin atau pengubahsuaian. |
| Carry forward | Wang yang disimpan untuk tempoh kemudian dan bukannya dikeluarkan dengan segera. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Lima tujuan akaun dan tunai operasi
Buka isi semakan
- Lima kolam mempunyai tujuan yang berbeza.
- Satu bulan OPEX adalah sasaran operasi.
- Lihat semula penjelasan Enterprise sebelum ini untuk mekanika bersama.
2. Penyediaan cukai dan sasaran kecemasan
Buka isi semakan
- Pisahkan peruntukan cukai dari cukai yang sebenarnya dibayar.
- RM50K × 3 = RM150K.
- RM50K × 6 = RM300K.
3. FIA dan peruntukan 10 hingga 30 hingga 10 hingga 50
Buka isi semakan
- Peratusan sampel adalah 100%.
- Tetapkan tujuan sebelum memilih peruntukan FIA.
- Simpan jumlah cukai, simpanan, pelaburan, dan dividen yang berbeza.
4. Cagar dividen suku tahunan dan ralat sumber
Buka isi semakan
- RM300K × 20% = RM60K.
- RM300K × 80% = RM240K, bukan RM340K.
- Simpan kesilapan asal kelihatan di sebelah pengiraan yang diperbetulkan.
5. Cabaran permulaan yang ramping dan percubaan kerugian terhad
Buka isi semakan
- RM2,500 + RM500 + RM500 + RM1,000 + RM500 = RM5K.
- Nyatakan andaian kakitangan dan premis.
- Batasi kerugian eksperimen sebelum mengorbankan lebih banyak modal.
6. Lapan kemahiran perniagaan
Buka isi semakan
- Membangunkan keyakinannya dan pemahaman penonton.
- Pindahkan kerja melalui pengambilan dan latihan.
- Memantau data yang bermakna dan hasil kewangan.
7. Modal yang dibayar, landasan kerja, dan CAPEX
Buka isi semakan
- RM10K × 3 = RM30K tunai landasan.
- Modal permulaan, landasan operasi, dan CAPEX berfungsi untuk tujuan yang berbeza.
- Membezakan bayaran balik daripada keuntungan dan impas.
8. Peranan pendapatan dan jenis sumbangan rakan kongsi
Buka isi semakan
- Pembagian pemilikan yang berasingan dari gaji kerja.
- Senaraikan wang tunai, kerja, dan sumber yang disumbangkan.
- Mengenai siling pemilikan yang dicadangkan sebagai pilihan Coach Adib.
Soalan semak kefahaman
- Adakah jumlah tunai yang diperuntukkan melebihi jumlah yang tersedia?
- Adakah peratusan cukai adalah persediaan atau liabiliti yang sebenarnya dikira?
- Adakah tajuk peranan juga menunjukkan pemilikan dalam contoh ini?
- Apa yang perlu disahkan sebelum pembelian besar CAPEX?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Menyelaraskan contoh dividen RM300K menggunakan RM240K sebagai asas 80%.
- Label peratusan peruntukan sampel dan sesuaikan baki jika ia berubah.
- Perbelanjaan permulaan yang berasingan dari modal saham dan landasan.
- Mempetakan pemilikan dan peranan dibayar setiap orang secara berasingan.
- Senaraikan andaian yang memerlukan pengesahan profesional sebelum keputusan cukai atau pengedaran sebenar.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip 21 minit-21 saat lengkap dan sebelas bingkai asal telah dikaji semula. Contoh dividen sumber secara salah mengira 80% daripada RM300K sebagai RM340K; jumlah yang betul adalah RM240K. Peratusan cukai dan kos permulaan adalah andaian kursus yang tidak disahkan, bukan kadar sebenar atau belanjawan sejagat. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.