BBO / Cashflow Strategy / Pelajaran 04
OPEX SOOSOA
Gunakan kategori SOOSOA untuk memahami contoh overhead Coach Adib dan andaian kos tetap berbanding yang boleh diselaraskan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
SOOSOA menganjurkan Gaji, Outsourcing, Pejabat, Perisian, Lain-lain, dan Iklan ke dalam contoh overhead bulanan RM25K. Coach Adib memisahkan perbelanjaan tetap RM16K dari perbelanjaan yang berpotensi disesuaikan RM9K, menyimpan transaksi rutin dalam akaun operasi pusat, dan menggambarkan peruntukan bulanan selepas pembayaran dan penyangga overhead yang dikekalkan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
OPEX SOOSOA
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
SOOSOA dan enam kategori kos
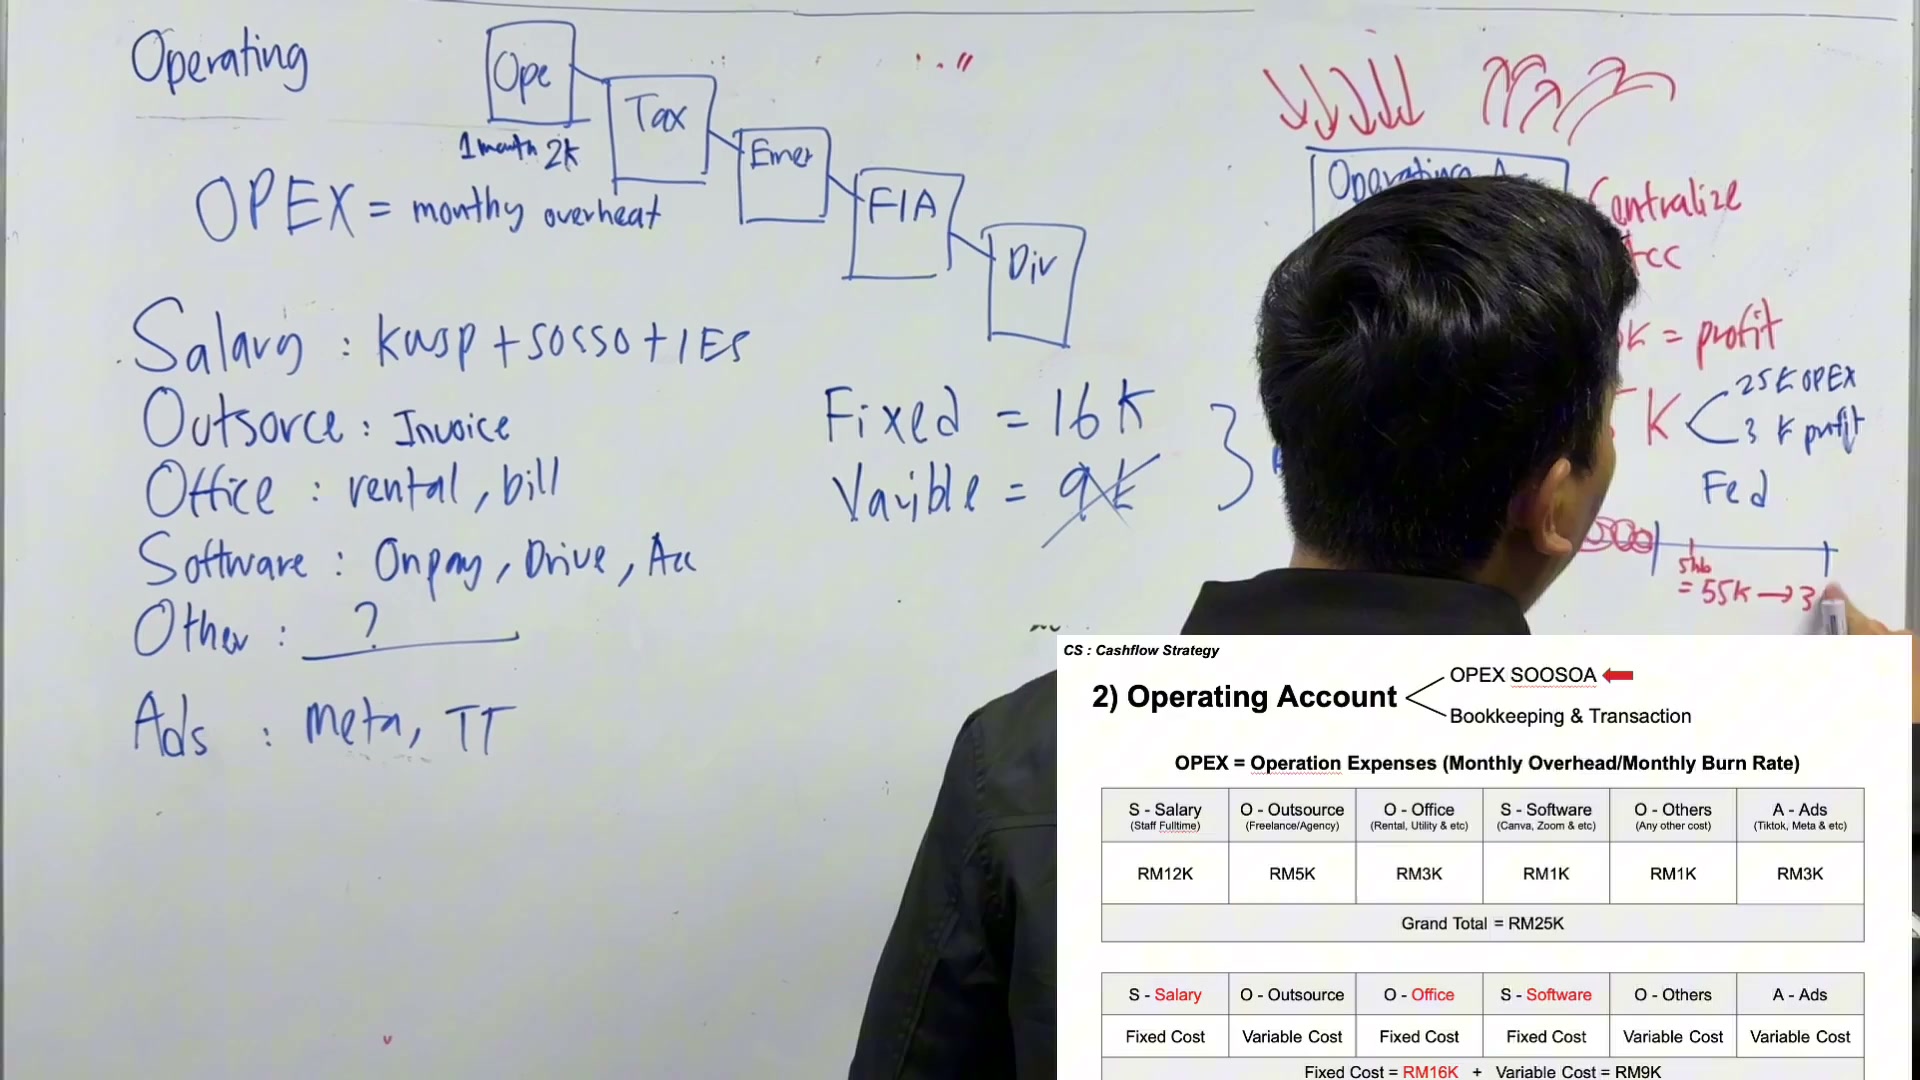
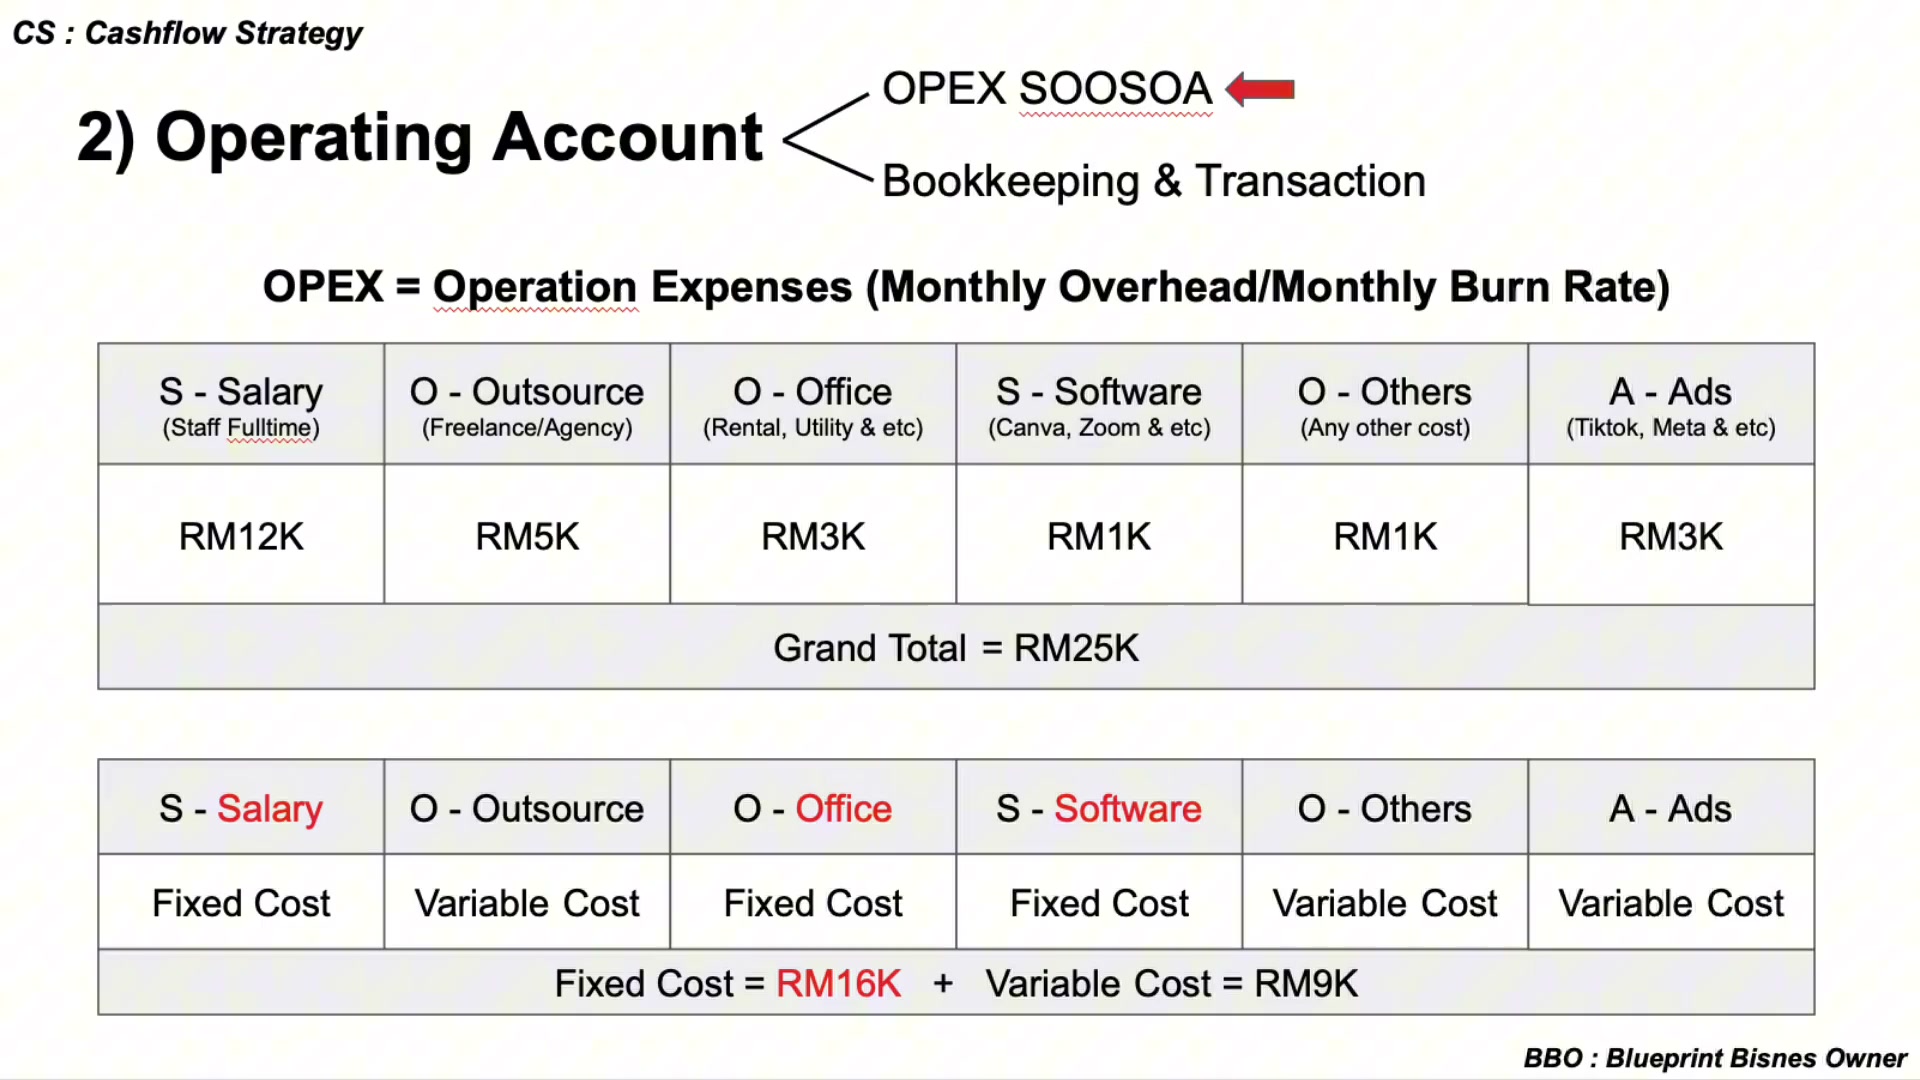
OPEX diperkenalkan sebagai perbelanjaan operasi, overhead bulanan, atau kadar pembakaran bulanan. SOOSOA bermaksud Gaji, Outsourcing, Pejabat, Perisian, Lain-lain, dan Iklan.
Gaji adalah kakitangan sepenuh masa, dengan Coach Adib menyebut KWSP, SOCSO, dan sumbangan EIS dan termasuk pemilik yang bekerja dalam kategori. Outsourcing adalah invoice kerja bebas / agensi, diilustrasikan oleh videografi, reka bentuk grafik, HR, dan bakat tuan rumah langsung.
Pejabat termasuk sewa, bil, utiliti, dan internet. Perisian termasuk contoh seperti OnPay, Drive, dan perisian perakaunan, sementara slaid juga menamakan Canva dan Zoom. Yang lain adalah semua untuk kos yang tidak disenaraikan; Iklan termasuk Meta dan TikTok.
Jumlah yang dicetak adalah RM12K + RM5K + RM3K + RM1K + RM1K + RM3K = RM25K. Pengetatan tidak merinci setiap sumbangan atau kewajipan lain yang termasuk; ini adalah jumlah kategori ilustrasi.
PERKARA YANG PERLU DIINGAT
- Gaji 12K; Outsource 5K; Pejabat 3K.
- Perisian 1K; Lain 1K; Iklan 3K.
- Jumlah contoh bulanan = RM25K.

Tetap berbanding boleh diselaraskan dalam kuliah
Paparan tanda Gaji, Pejabat, dan Perisian seperti tetap: RM12K + RM3K + RM1K = RM16K. Outsource, Lain, dan Iklan ditandakan berubah: RM5K + RM1K + RM3K = RM9K.
Penalarannya adalah bahawa gaji kakitangan, premis, dan perisian penting terus semasa penurunan jualan sementara. Kerja bebas dan iklan boleh dikurangkan atau dihentikan apabila tidak diperlukan.
Variabel label digunakan sebahagiannya untuk bermaksud pilihan atau boleh diselaraskan. Ia tidak menetapkan bahawa setiap kontrak atau kos lain yang dieksport secara automatik berubah dengan jualan atau boleh dihentikan dengan serta-merta tanpa kewajipan.
Senario jualan rendah dalam contoh ini mengekalkan RM16K jika RM9K benar-benar boleh dikeluarkan. Kemungkinan setiap pemotongan adalah andaian untuk memeriksa, bukan kesimpulan yang disediakan oleh nama kategori.
PERKARA YANG PERLU DIINGAT
- Gambar tetap = RM16K.
- Ilustrasi yang boleh diselaraskan = RM9K.
- Tentukan komitmen sebenar sebelum mengambil rehat.

Minimum operasi dan akaun urus niaga pusat
Coach Adib menawarkan RM16K sebagai penyangga operasi yang paling minimum untuk satu bulan contoh tetap sahaja, tetapi lebih suka memasukkan perbelanjaan berubah juga, memberikan RM25K.
Akaun Operasi adalah akaun terpusat untuk penerimaan pelanggan dan pembayaran kepada kakitangan, pembekal, dan pihak lain. Akaun lain menyimpan peruntukan yang dirancang; mereka tidak sama sibuk akaun urus niaga biasa.
Coach Adib mula dengan beberapa perubahan dalam jumlah tunai dan keuntungan sambil menerangkan penyangga. Jumlah awal itu tidak membentuk contoh kerja yang konsisten; contoh RM55K/RM25K/RM30K kemudian memberikan aritmatika yang diselaraskan.
Menyimpan wang tunai sebulan adalah peraturan kecairan di sumber. Ia tidak menggantikan rekod pendapatan, perbelanjaan, pinjaman, deposit, bil yang belum dibayar, atau item lain yang diperlukan untuk menentukan keuntungan perakaunan.
PERKARA YANG PERLU DIINGAT
- Memilih penyangga yang sesuai dengan senario operasi yang dirancang.
- Merentaskan transaksi rutin dalam operasi.
- Jangan menyamakan wang tunai bank dengan keuntungan yang diperoleh.

Cek selepas pembayaran dan contoh RM30K
Contoh terakhir memeriksa selepas bayaran gaji, pembekal, dan kontraktor. Selebihnya RM55K dikurangkan RM25K yang dikekalkan untuk kitaran overhead seterusnya meninggalkan RM30K untuk diperuntukkan dalam model sumber.
Perkataan sebelumnya menggunakan RM50K, RM35K, dan jumlah lain secara tidak konsisten. Coach Adib akhirnya membetulkan baki kepada RM30K; RM25K + RM30K = RM55K.
Coach Adib mencadangkan semakan pada bulan berikutnya, contohnya sekitar 5 haribulan atau sekitar 20 haribulan, bergantung pada bila bayaran telah diselesaikan. Prinsipnya ialah mengambil kira tanggungan sebelum mengagihkan wang tunai; pelajaran tidak menetapkan satu tarikh tutup akaun yang wajib bagi semua perniagaan.
Coach Adib memanggil keuntungan lebihan. Pendekatan itu adalah bergantung kepada contoh yang telah menangani semua item yang relevan; tunai yang tersisa selepas penyangga bukanlah sendiri pengiraan keuntungan yang lengkap.
PERKARA YANG PERLU DIINGAT
- RM55K − RM25K = RM30K.
- Periksa kewajipan yang tersisa sebelum peruntukan.
- Simpan peruntukan tunai berasingan daripada pengukuran keuntungan.
Peruntukan bulanan dan pengeluaran jarang
Jumlah RM30K diperuntukkan dengan peratusan sebelumnya: Cukai 10% = RM3K; Kecemasan 30% = RM9K; FIA 10% = RM3K; Dividen 50% = RM15K. Keempat jumlah ini berjumlah RM30K.
Wang masuk ke dalam kolam ini sebulan sekali dalam ilustrasi. Pembayaran dividen mungkin berhenti sekali setiap suku; FIA membiayai pembelian kemudian daripada membeli komputer riba setiap bulan; kumpulan kecemasan membina ke arah sasaran.
Kenyataan bahawa cukai berlepas pada akhir tahun adalah penggambaran masa yang dipermudah oleh Coach Adib, bukan jadual pembayaran yang disahkan. Peratusan peruntukan juga kekal sebagai cadangan contoh dan bukannya kewajipan cukai sebenar.
Maybank dipuji kerana fungsi QR, pemindahan, dan kelulusan yang mudah, sementara Bank Awam juga disebut. Ini adalah pilihan era kursus, bukan cadangan bank semasa yang diperiksa secara bebas.
Pelajaran berakhir dengan meminta penonton untuk mengira SOOSOA dan mengenal pasti perbelanjaan tetap untuk senario jualan rendah, sementara idealnya membiayai kos tetap dan kos berubah yang dimaksudkan.
PERKARA YANG PERLU DIINGAT
- 3K + 9K + 3K + 15K = RM30K.
- Simpan bulanan berbeza dengan perbelanjaan suku atau sesekali.
- Persamakan tujuan dan masa setiap kolam.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| SOOSOA | Gaji, Outsourcing, Pejabat, Perisian, Lain-lain, Iklan. |
| Fixed / variable | Kursus inimemisahkan perbelanjaan berterusan berbanding yang boleh disesuaikan; tingkah laku kos yang tepat memerlukan butiran lanjut. |
| Centralised account | Kumpulan operasi yang digunakan untuk penerimaan dan pembayaran rutin. |
| OPEX buffer | Wang tunai yang dikekalkan untuk kitaran overhead seterusnya dalam contoh. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. SOOSOA dan enam kategori kos
Buka isi semakan
- Gaji 12K; Outsource 5K; Pejabat 3K.
- Perisian 1K; Lain 1K; Iklan 3K.
- Jumlah contoh bulanan = RM25K.
2. Tetap berbanding boleh diselaraskan dalam kuliah
Buka isi semakan
- Gambar tetap = RM16K.
- Ilustrasi yang boleh diselaraskan = RM9K.
- Tentukan komitmen sebenar sebelum mengambil rehat.
3. Minimum operasi dan akaun urus niaga pusat
Buka isi semakan
- Memilih penyangga yang sesuai dengan senario operasi yang dirancang.
- Merentaskan transaksi rutin dalam operasi.
- Jangan menyamakan wang tunai bank dengan keuntungan yang diperoleh.
4. Cek selepas pembayaran dan contoh RM30K
Buka isi semakan
- RM55K − RM25K = RM30K.
- Periksa kewajipan yang tersisa sebelum peruntukan.
- Simpan peruntukan tunai berasingan daripada pengukuran keuntungan.
5. Peruntukan bulanan dan pengeluaran jarang
Buka isi semakan
- 3K + 9K + 3K + 15K = RM30K.
- Simpan bulanan berbeza dengan perbelanjaan suku atau sesekali.
- Persamakan tujuan dan masa setiap kolam.
Soalan semak kefahaman
- Adakah kategori itu benar-benar berubah atau hanya boleh dipilih?
- Adakah semua komitmen yang belum selesai telah dipertimbangkan?
- Adakah penyangga operasi merangkumi senario yang dipilih?
- Adakah jumlah peruntukan selaras dengan jumlah yang tersedia?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Klasifikasikan belanjawan kajian ke dalam enam tajuk SOOSOA tanpa mengira dua kali.
- Memisahkan komitmen berterusan dari perbelanjaan yang sebenarnya boleh disesuaikan.
- Hitung semula contoh baki RM55K dan empat peruntukan.
- Senaraikan mengapa baki tunai mungkin berbeza dari keuntungan perakaunan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip lengkap 10 minit-32 saat dan lima bingkai asal telah dikaji semula. Label tetap / berubah menerangkan heuristik keupayaan Coach Adib untuk berehat; kos dan kewajipan sebenar bergantung kepada pengaturan. Contoh tunai terakhir RM55K dikurangkan RM25K sama dengan RM30K, selepas jumlah yang bertentangan sebelumnya. Kelebihan tunai sahaja bukan bukti keuntungan perakaunan. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.