BBO / Cashflow Strategy / Pelajaran 02
Syarikat Enterprise
Memahami model aliran tunai tiga akaun Coach Adib dan membezakan pembayaran kerja pemilik, pengedaran keuntungan, dan tuntutan struktur perniagaan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Model Enterprise menggunakan akaun operasi untuk transaksi, akaun kecemasan bagi tiga hingga enam bulan overhead dan akaun agihan dengan aturan 80% diagihkan serta 20% sebagai penampan. Coach Adib kemudian membincangkan milikan tunggal berbanding perkongsian, peringkat pertukaran struktur perniagaan, pendapatan pemilik pada tahap Standard, working partner berbanding sleeping partner serta agihan suku tahunan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Syarikat Enterprise
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
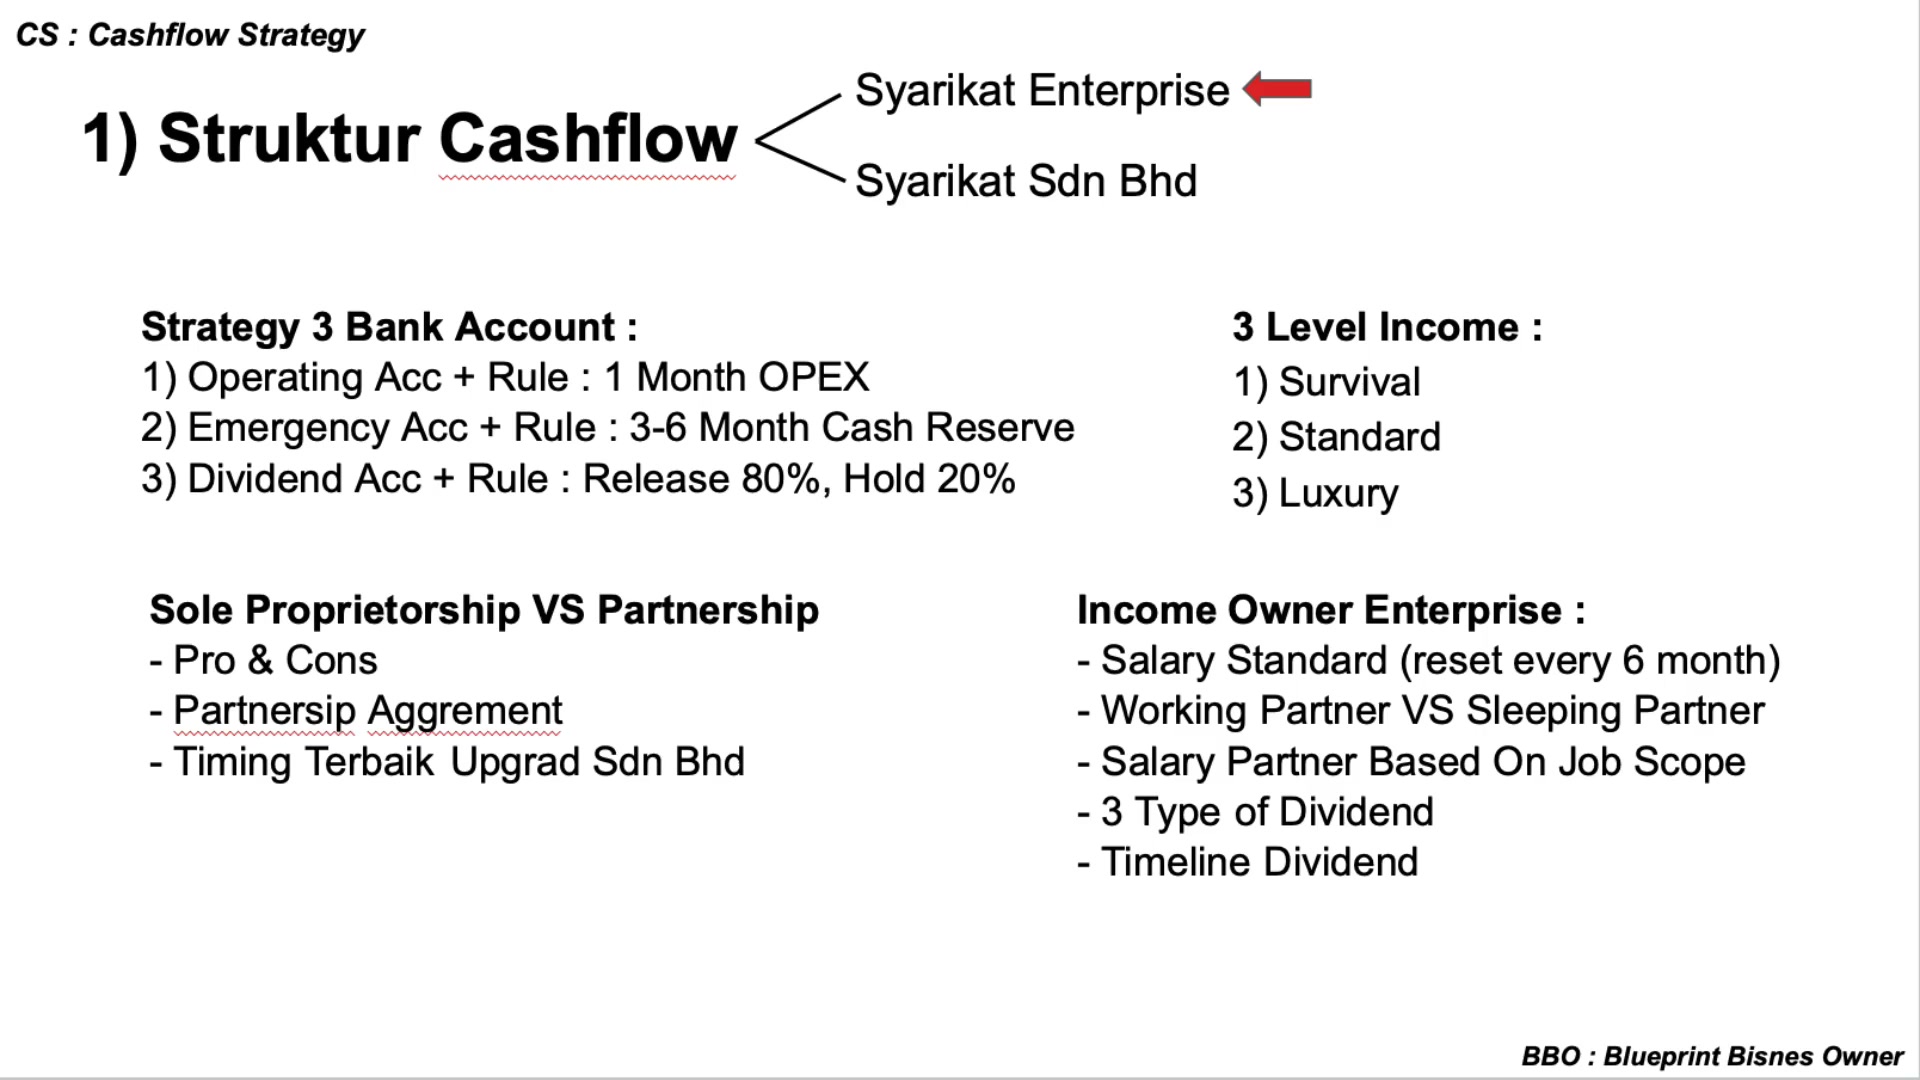
Tiga akaun dengan tujuan yang berbeza
Coach Adib mencadangkan tiga akaun bank yang berasingan: Akaun Operasi, Akaun Kecemasan, dan Akaun Dividen. Dia secara jelas mengatakan Enterprise mempunyai pemilik tunggal atau rakan kongsi dan bukannya pemegang saham syarikat, tetapi menggunakan bahasa dividen / pemegang saham sebagai analogi untuk pemilik yang menerima keuntungan.
Papan putih menggunakan Maybank, RHB, dan Bank Islam sebagai contoh bank. Dia lebih suka akaun operasi yang mudah dan akaun rizab / pengedaran yang menghalang pengeluaran impulsif. Nama bank dan komen kemudahan pengeluaran adalah pendapat peribadi ilustratif, bukan perbandingan produk semasa.
Perpecahan akaun bertujuan untuk menjadikan tujuan wang kelihatan dan mengurangkan perbelanjaan yang tidak disengajakan. Memindahkan wang tunai antara akaun tidak sendiri mengira keuntungan, cukai, atau pemilik hak undang-undang.
PERKARA YANG PERLU DIINGAT
- Operasi = transaksi.
- Kecemasan = simpanan.
- Dividen = peti pengedaran pemilik kursus.

Minimum operasi, sasaran kecemasan, dan buffer 80 hingga 20
Minimum operasi yang dicadangkan adalah satu bulan OPEX, diperkenalkan sebagai overhead. Dalam contoh perniagaan kecil OPEX adalah RM10K, jadi Coach Adib mahu RM10K dikekalkan untuk menyokong operasi. Semua resit pelanggan dan pembayaran operasi melalui akaun ini.
Sasaran kecemasan adalah tiga hingga enam bulan OPEX. RM10K × 3 = RM30K; RM10K × 6 = RM60K. Dia lebih suka contoh enam bulan untuk tempoh yang lebih lama tanpa jualan, sementara mengatakan jangka masa rizab bergantung kepada industri.
Untuk baldi pengedaran dia mencadangkan untuk melepaskan 80% kepada pemilik dan membawa 20% sebagai penyangga. Penampungan itu bertujuan untuk melindungi daripada terlalu banyak perkiraan keuntungan yang tersedia dan kos tambahan/cukai yang mungkin.
Ini adalah sasaran peruntukan Coach Adib. Sumber itu tidak membuktikan bahawa penyangga sama dengan cukai sebenar yang perlu dibayar atau bahawa setiap perniagaan mampu melepaskan 80% cukai. Sasaran kecemasan diperkenalkan sebagai sasaran, tidak semestinya keseimbangan yang telah dicapai.
PERKARA YANG PERLU DIINGAT
- Minimum operasi RM10K dalam contoh.
- Target rizab RM30K hingga RM60K.
- Bebaskan 80%; simpan 20% hanya di bawah model yang dinyatakan.
Air terjun aliran tunai dan pemindahan bulanan
Coach Adib memanggil ini air terjun aliran tunai: wang pelanggan masuk ke akaun operasi dan gaji, pembekal, utiliti, dan pembayaran lain keluar.
Pada akhir bulan atau bulan berikutnya, simpanan dan peruntukan pembahagian dipindahkan sekali setiap. Ini berbeza dengan menggunakan ketiga-tiga akaun untuk setiap transaksi pelanggan dan pembekal.
Memisahkan kolam renang bertujuan untuk membuat jeda sebelum membeli televisyen, melanggan perkhidmatan yang tidak perlu, atau menggunakan wang kecemasan untuk pembelian pilihan. Ia adalah kaedah organisasi tingkah laku dan bukannya pengganti pembukuan.
Lukisan menghubungkan tujuan akaun; penjelasan lisan menerangkan peruntukan bulanan dari operasi. Ia tidak menyediakan penyamaan pendapatan, kos, cukai, dan keuntungan yang boleh diedarkan.
PERKARA YANG PERLU DIINGAT
- Simpan penerimaan rutin dan pembayaran dalam operasi.
- Perbaiki sebelum peruntukan bulanan.
- Buat tujuan penarikan jelas.

Empat peringkat perniagaan dan permohonan pendaftaran
Coach Adib merangka empat peringkat: separuh masa menggunakan akaun bank peribadi; skala kecil sepenuh masa menggunakan Enterprise; skala besar sepenuh masa menggunakan Sdn Bhd; dan peringkat mesra pelabur menggunakan Berhad.
Sempadan tidak rasmi beliau adalah di bawah RM10K keuntungan bulanan untuk peringkat pertama, di atas RM10K untuk Enterprise, di atas RM30K untuk Sdn Bhd, dan tuntutan wajib (wajib) yang lebih kuat di atas RM50K. RM30K × 12 = RM360K dan RM50K × 12 = RM600K keuntungan tahunan.
Ini adalah pendapat / tuntutan sumber, pengecualian pendaftaran undang-undang yang tidak disahkan atau ambang penggabungan wajib. Jangan gunakan pelajaran untuk membuat kesimpulan bahawa perniagaan sambilan boleh secara sah tidak didaftarkan di bawah jumlah keuntungan.
Dia memetik perkongsian Enterprise sebagai satu hingga dua puluh orang, Sdn Bhd sebagai dua hingga lima puluh, dan Berhad sebagai pemegang saham tanpa had. Perbincangan minimum/maksimum dan liabiliti tidak disahkan secara bebas peraturan semasa.
Pendaftaran gaji dan rujukan sumbangan adalah sebahagian daripada alasan beliau untuk memformalkan operasi. Tuduhannya bahawa pemegang minoriti Sdn Bhd di bawah 20% kurang bertanggungjawab tidak lengkap; tidak ada asas undang-undang yang tepat atau perbezaan peranan yang diberikan.
PERKARA YANG PERLU DIINGAT
- Memisahkan pilihan peringkat pertumbuhan dari keperluan undang-undang.
- Keuntungan bulanan dan keuntungan tahunan adalah tempoh yang berbeza.
- Mencatatkan soalan struktur perniagaan untuk pengesahan bebas.

Peratusan perkongsian dan contoh perjanjian
Coach Adib menggunakan contoh dua rakan kongsi dengan perkongsian keuntungan 70%/30% yang dipersetujui. Dia kata nama pendaftaran Enterprise sahaja tidak menunjukkan peratusan ini, jadi perjanjian memerlukan perjanjian yang berasingan.
Dia mula-mula memanggilnya perjanjian pemegang saham, kemudian menggunakan perjanjian pembahagian keuntungan untuk Enterprise. Perbezaan itu penting kerana dia telah mengakui bahawa Enterprise bukan syarikat saham dalam erti yang sama dengan Sdn Bhd.
Beliau mencadangkan meminta ChatGPT untuk merangka perjanjian dan menandatanganinya / cap, mengutip kira-kira RM300 hingga RM500 dan menyebut peguam dan LHDN. Ini adalah cadangan kursus, bukan jadual yuran yang disahkan atau bukti bahawa menandatangani / cap sahaja menjadikan setiap klausa sah.
Sumber itu membandingkan batasan pemilikan tunggal dengan risiko persekutuan pertikaian dan tindakan satu rakan kongsi yang mempengaruhi yang lain. Dia secara peribadi memihak kepada sebilangan kecil rakan kongsi kerana logistik pembukaan bank. Keutamaan itu tidak menetapkan keperluan kehadiran setiap bank.
PERKARA YANG PERLU DIINGAT
- Mencatatkan pembahagian ekonomi yang dipersetujui.
- Gunakan terminologi yang sesuai dengan struktur sebenar.
- Jangan mengelirukan draf atau setem AI dengan kajian semula undang-undang yang lengkap.
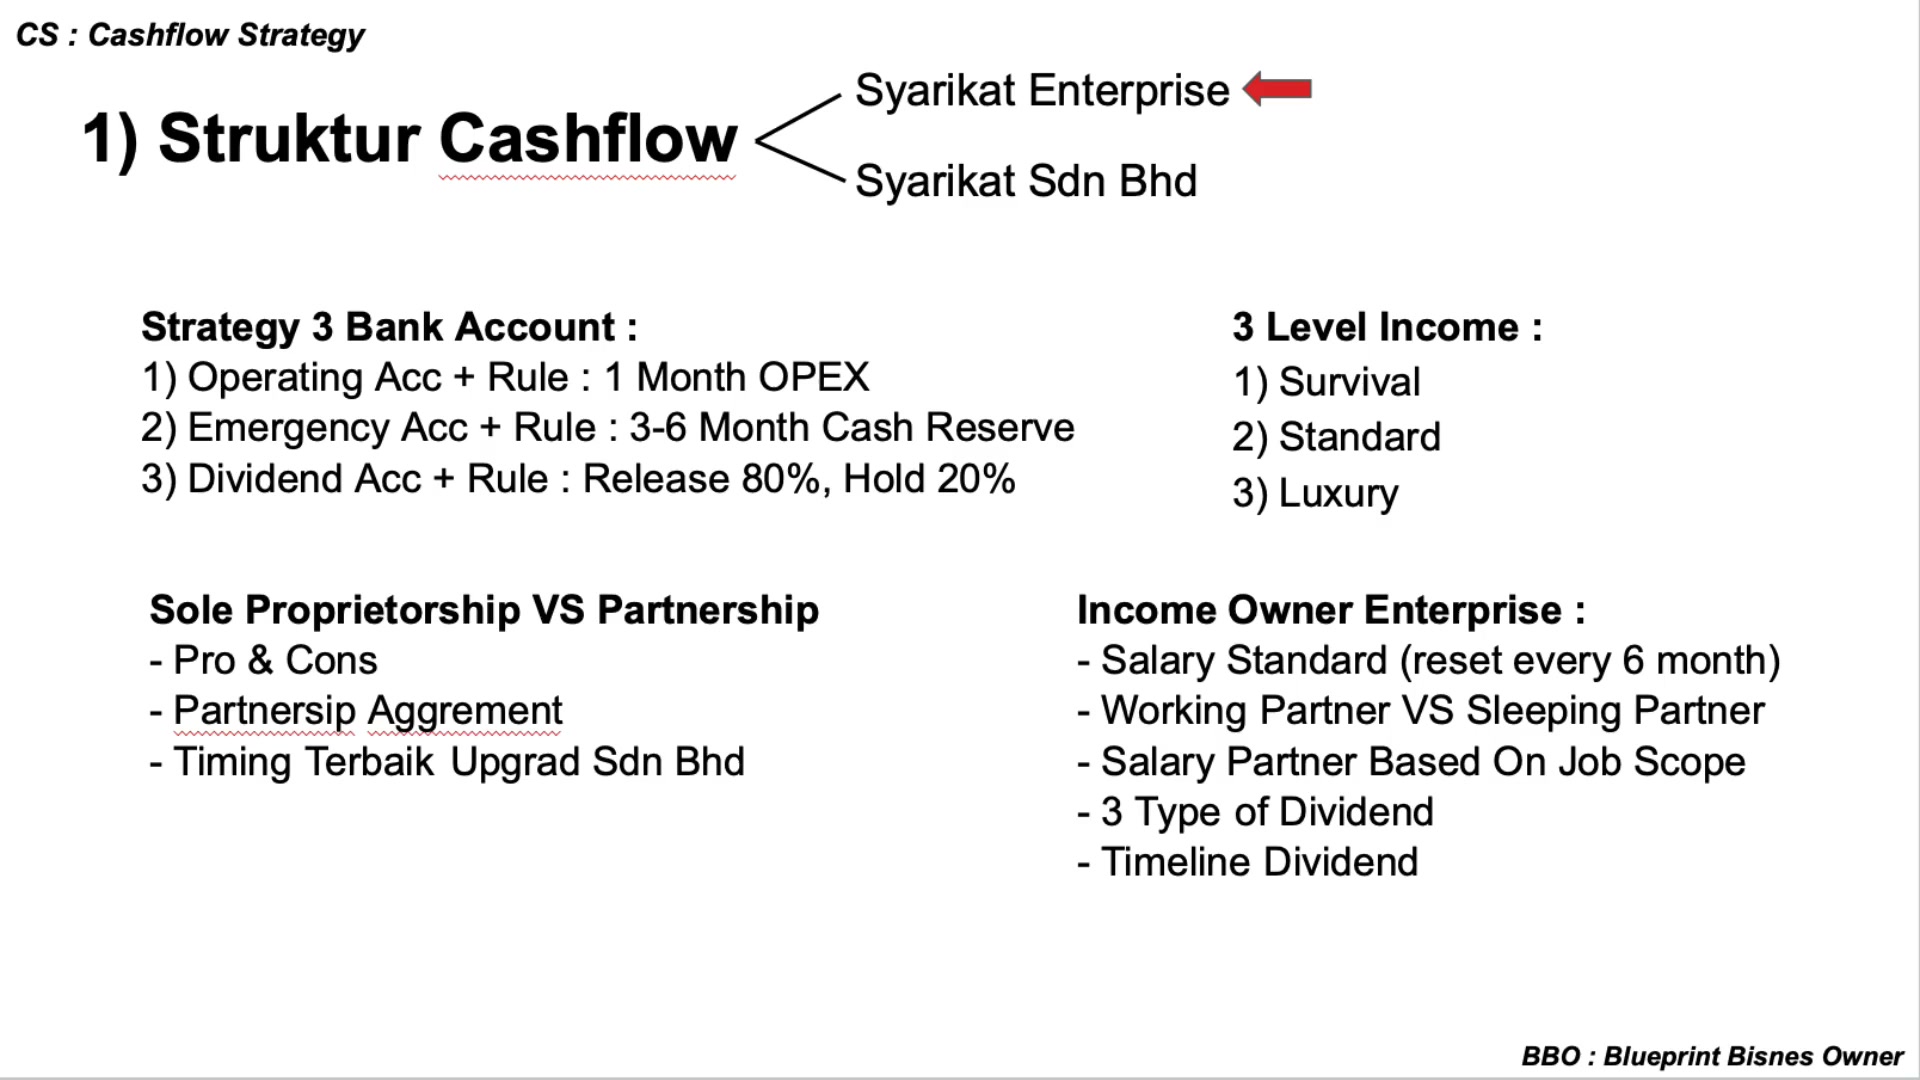
Keberlanjutan, standard, mewah, dan sepuluh kategori gaya hidup
Keberlanjutan digambarkan sebagai menampung keperluan asas tanpa simpanan dan mungkin gaya hidup yang merosot. Standard mengekalkan gaya hidup yang ada dengan sedikit simpanan. Kemewahan membolehkan satu atau dua peningkatan gaya hidup.
Coach Adib lebih suka gaji kerja pemilik pada tahap standard, bukan pengorbanan kelangsungan hidup yang berpanjangan atau perbelanjaan mewah segera. RM4K adalah satu contoh; pemilik yang memerlukan RM10K memerlukan perniagaan yang mampu menyokong jumlah itu.
Lima kategori peningkatan utama ialah Makanan, Belanja, Kereta, Rumah, dan Perjalanan. Lima kategori pilihan adalah Pendidikan kanak-kanak, Hobi, Sumbangan, Pembantu, dan Pembantu Peribadi. Urutan pilihan lisan berbeza, tetapi ini adalah sepuluh kategori.
Ini adalah label perancangan dan keutamaan. Mereka tidak membuktikan bahawa jumlah yang dikehendaki secara peribadi dapat dibayar tanpa mengira wang tunai perniagaan, kerja yang dilakukan, perjanjian rakan kongsi, atau rawatan perakaunan.
PERKARA YANG PERLU DIINGAT
- Tentukan standard yang sedia ada sebelum memilih jumlah.
- Membezakan penjimatan dari peningkatan budi bicara.
- Tentukan satu atau dua kategori gaya hidup yang akan berubah.

Penetapan semula enam bulan dan aritmetik pendapatan kompaun
Sumber itu secara ringkas mengatakan reset tiga bulan, kemudian bergerak ke enam bulan, dengan sembilan bulan disebut sebagai kemungkinan lain. Paparan cetak mengatakan reset setiap enam bulan; tangga bekerja menggunakan selang itu.
Dari standard RM4K, mengurangkan 30% memberikan kelangsungan hidup RM2,800 dan menambah 30% memberikan kemewahan RM5,200. Kedua-dua peratusan menggunakan RM4K sebagai asas mereka. RM2,800 × 1.3 = RM3,640, jadi tahap tidak berturut-turut sama dengan 30% langkah.
Kompaun set semula kemudian meningkat 30%: RM4,000 → RM5,200 → RM6,760 → RM8,788 → RM11,424.40. Sumber membulatkan jumlah terakhir kepada RM11,424. Peningkatan empat bulan membuat ilustrasi dua tahun.
Ini adalah tangga sasaran yang dicadangkan oleh Coach Adib, bukan kenaikan yang dijamin atau hak automatik. Amaran beliau tentang meningkatkan pengeluaran setiap dua bulan adalah tentang menggunakan selang semakan yang disengajakan dan bukannya peningkatan impulsif.
PERKARA YANG PERLU DIINGAT
- Tanda asas peratusan.
- Tambahan kompaun berulang kali.
- Sasaran reset masih memerlukan kemampuan dan persetujuan.

Bekerja berbanding rakan kongsi pasif dan ruang kerja
Rakan kerja melakukan kerja berterusan dan menerima pendapatan kerja dalam model ini. Rakan tidur menyediakan modal tetapi tidak melakukan kerja itu, jadi Coach Adib memperuntukkan pembahagian keuntungan dan bukannya gaji kerja untuk peranan itu.
30% pasangan digunakan sebagai contoh rakan kongsi pasif, menunggu tiga atau enam bulan untuk pengedaran. Peratusan itu tidak menentukan peranan; perbezaan adalah apa yang disumbangkan dan dilakukan oleh rakan kongsi.
Bagi beberapa rakan kerja, dia lebih suka membayar berdasarkan skop kerja, beban kerja, dan kehadiran daripada jumlah yang sama hanya kerana masing-masing adalah rakan kongsi. Dia menggambarkan rundingan RM2K untuk peranan yang lebih ringan berbanding RM3.5K untuk kerja harian yang lebih berat.
Ini adalah contoh pampasan dari ceramah. Pembayaran kerja, cetakan perusahaan, dan rawatan gaji / dividen syarikat perlu disimpan secara konseptual yang berbeza; sumber tidak menetapkan klasifikasi undang-undang atau cukai mereka.
PERKARA YANG PERLU DIINGAT
- Penyumbang modal berasingan daripada kerja yang dilakukan.
- Bincangkan beban kerja dan peranan sebelum memilih gaji.
- Simpan pendapatan kerja berasingan dari perkadaran keuntungan.
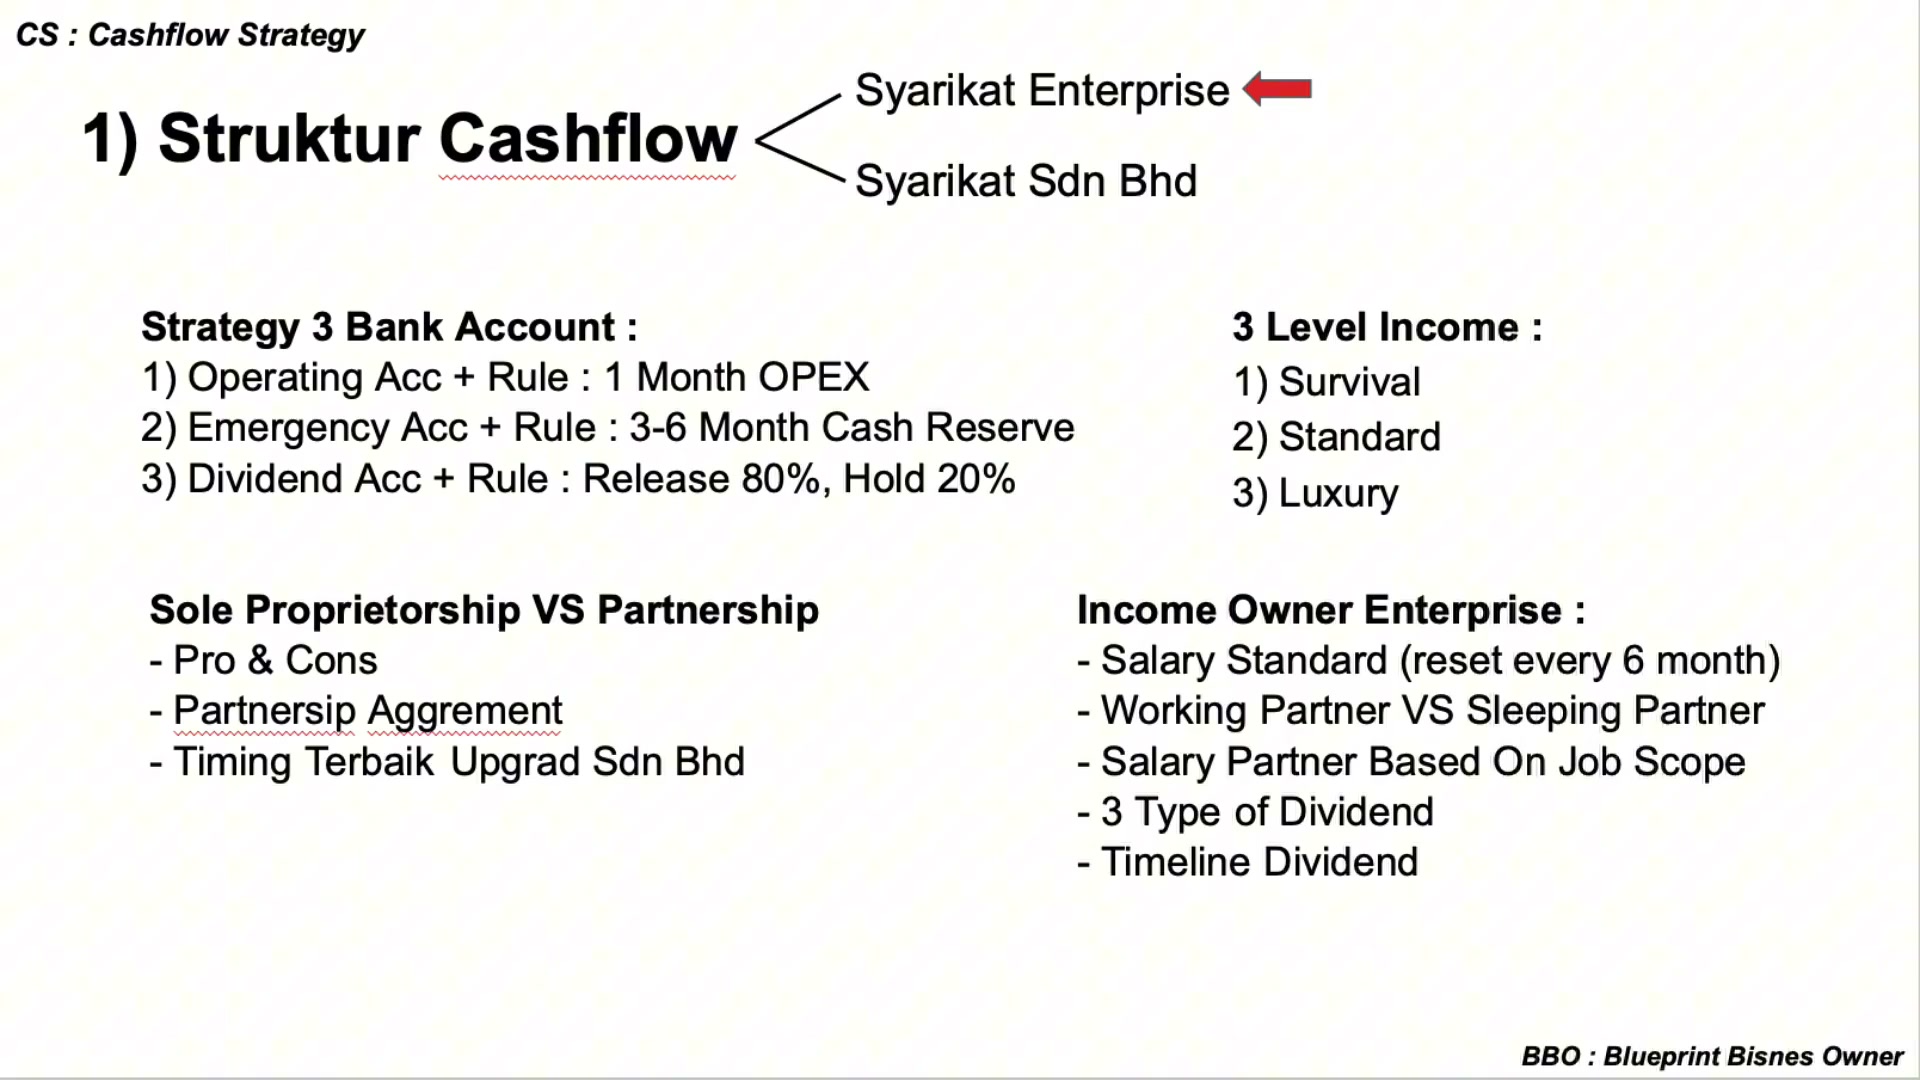
Tiga jenis pengedaran dan waktu suku tahunan
Sumber nama dividen akhir pada akhir tahun, dividen sementara sebelum akhir tahun pada selang masa yang dipilih, dan dividen khas untuk majlis tertentu atau peristiwa prestasi.
Bagi analogi Enterprise, Coach Adib lebih menyukai agihan sementara, khususnya mengikut suku tahun Q1, Q2, Q3 dan Q4, berbanding menunggu jumlah akhir tahun. Beliau turut menyebut pilihan jadual dua, tiga atau enam bulan.
Rekod tidak memberikan penyesuaian jadual/bayaran yang tepat di sini. Label masa menerangkan model Coach Adib, bukan kesimpulan bahawa pengeluaran pemilik Enterprise adalah sama secara undang-undang dengan dividen syarikat.
Pelajaran seterusnya ialah Syarikat Sdn Bhd. Coach Adib menggalakkan pemilik kedua-dua struktur untuk memahami penjelasan Enterprise ini sambil mengekalkan perbezaan antara struktur.
PERKARA YANG PERLU DIINGAT
- Akhir = akhir tahun dalam pelajaran.
- Interim = jadual yang dipilih lebih awal.
- Khusus = peristiwa atau majlis tertentu.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Cash-flow waterfall | Kursus ini berasingan dan peruntukan wang bulanan ke dalam kumpulan yang ditetapkan. |
| OPEX | Perbelanjaan operasi/perbelanjaan biasa yang digunakan untuk menetapkan rizab contoh. |
| Carry forward | Penyimpanan penyangga daripada pelepasan pemilik segera. |
| Sole proprietorship / partnership | Sumbers satu pemilik / pelbagai rakan kongsi Enterprise perbezaan. |
| Working / sleeping partner | Rakan kongsi yang melakukan kerja / rakan kongsi yang menyumbang modal tanpa kerja itu, dalam contoh Coach Adib. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Tiga akaun dengan tujuan yang berbeza
Buka isi semakan
- Operasi = transaksi.
- Kecemasan = simpanan.
- Dividen = peti pengedaran pemilik kursus.
2. Minimum operasi, sasaran kecemasan, dan buffer 80 hingga 20
Buka isi semakan
- Minimum operasi RM10K dalam contoh.
- Target rizab RM30K hingga RM60K.
- Bebaskan 80%; simpan 20% hanya di bawah model yang dinyatakan.
3. Air terjun aliran tunai dan pemindahan bulanan
Buka isi semakan
- Simpan penerimaan rutin dan pembayaran dalam operasi.
- Perbaiki sebelum peruntukan bulanan.
- Buat tujuan penarikan jelas.
4. Empat peringkat perniagaan dan permohonan pendaftaran
Buka isi semakan
- Memisahkan pilihan peringkat pertumbuhan dari keperluan undang-undang.
- Keuntungan bulanan dan keuntungan tahunan adalah tempoh yang berbeza.
- Mencatatkan soalan struktur perniagaan untuk pengesahan bebas.
5. Peratusan perkongsian dan contoh perjanjian
Buka isi semakan
- Mencatatkan pembahagian ekonomi yang dipersetujui.
- Gunakan terminologi yang sesuai dengan struktur sebenar.
- Jangan mengelirukan draf atau setem AI dengan kajian semula undang-undang yang lengkap.
6. Keberlanjutan, standard, mewah, dan sepuluh kategori gaya hidup
Buka isi semakan
- Tentukan standard yang sedia ada sebelum memilih jumlah.
- Membezakan penjimatan dari peningkatan budi bicara.
- Tentukan satu atau dua kategori gaya hidup yang akan berubah.
7. Penetapan semula enam bulan dan aritmetik pendapatan kompaun
Buka isi semakan
- Tanda asas peratusan.
- Tambahan kompaun berulang kali.
- Sasaran reset masih memerlukan kemampuan dan persetujuan.
8. Bekerja berbanding rakan kongsi pasif dan ruang kerja
Buka isi semakan
- Penyumbang modal berasingan daripada kerja yang dilakukan.
- Bincangkan beban kerja dan peranan sebelum memilih gaji.
- Simpan pendapatan kerja berasingan dari perkadaran keuntungan.
9. Tiga jenis pengedaran dan waktu suku tahunan
Buka isi semakan
- Akhir = akhir tahun dalam pelajaran.
- Interim = jadual yang dipilih lebih awal.
- Khusus = peristiwa atau majlis tertentu.
Soalan semak kefahaman
- Jumlah mana yang merupakan baki tunai dan mana yang merupakan keuntungan yang dikira?
- Apa andaian yang membenarkan pengedaran yang dicadangkan?
- Adakah rakan kongsi pasif melakukan apa-apa peranan yang dibayar?
- Adakah ambang pendaftaran nasihat peribadi atau undang-undang yang disahkan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Menggambar tiga tujuan akaun tanpa mengandaikan setiap baki akaun adalah keuntungan.
- Mengira satu, tiga, dan enam bulan yang sebenar overhead dalam contoh kajian.
- Pendapatan kerja pemilik yang berasingan dari pembahagian keuntungan yang dipersetujui.
- Hitung semula tangga pendapatan dengan asas dan selang yang ditulis.
- Senaraikan pendaftaran, perjanjian, liabiliti, gaji, dan tuntutan cukai yang perlu disahkan sebelum permohonan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip penuh 24 minit-40 saat dan sepuluh bingkai asal telah dikaji semula. Sempadan pendaftaran, had pemegang saham, tuntutan liabiliti, cap perjanjian, dan rawatan cukai adalah kenyataan kursus yang tidak disahkan. Dividen secara eksplisit digunakan sebagai analogi untuk pembahagian pemilik Enterprise. Contoh pendapatan 30% mengurangkan dan menambah kepada asas RM4K yang sama; ia bukan langkah simetri antara tahap. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.