BBS / Business Model / Pelajaran 06
Specialise
Pilih pelanggan / masalah / perkhidmatan yang tertumpu dan membezakan tawaran kemasukan pilihan dari tawaran teras yang menguntungkan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Pengkhususan memfokuskan masa, kemahiran dan modal yang terhad pada masalah pelanggan yang jelas dan perkhidmatan yang boleh diulang. Tawaran kemasukan percuma dan pembiakan adalah pilihan. Coach Adib memberikan contoh pengambilalihan dan menggalakkan tawaran awam yang tertumpu dengan perkhidmatan yang berkaitan di belakangnya. Pakar digunakan sebagai label kedudukan perniagaan, bukan kelayakan klinikal yang ditunjukkan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Specialise
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Satu pelanggan, satu masalah, satu perkhidmatan
Pilihan utama adalah pelanggan yang ditakrifkan, masalah berharga dan skop penghantaran. Contoh membaca Al-Quran disasarkan kepada orang berusia kira-kira lima puluh tahun ke atas yang berjuang untuk menghadiri tempat lain, dengan program kumpulan / guru di masjid.
Maksudnya adalah fokus yang lebih jelas daripada menawarkan semuanya kepada kanak-kanak, pekerja dan orang tua sekaligus. Ia tidak menetapkan permintaan yang tepat untuk program ini atau peraturan demografi automatik.
Paparan asal menghubungkan perkhidmatan teras dengan pemasaran, perbelanjaan dan latihan yang lebih tertumpu. Bab ini memilih apa yang dijual; kemudian produkisasi membangunkan bagaimana ia dihantar.
PERKARA YANG PERLU DIINGAT
- Tentukan penonton dan masalah dengan tepat.
- Sebutkan skop yang pasukan boleh ulangi.

Tawaran percuma, pembiayaan dan keuntungan adalah pilihan
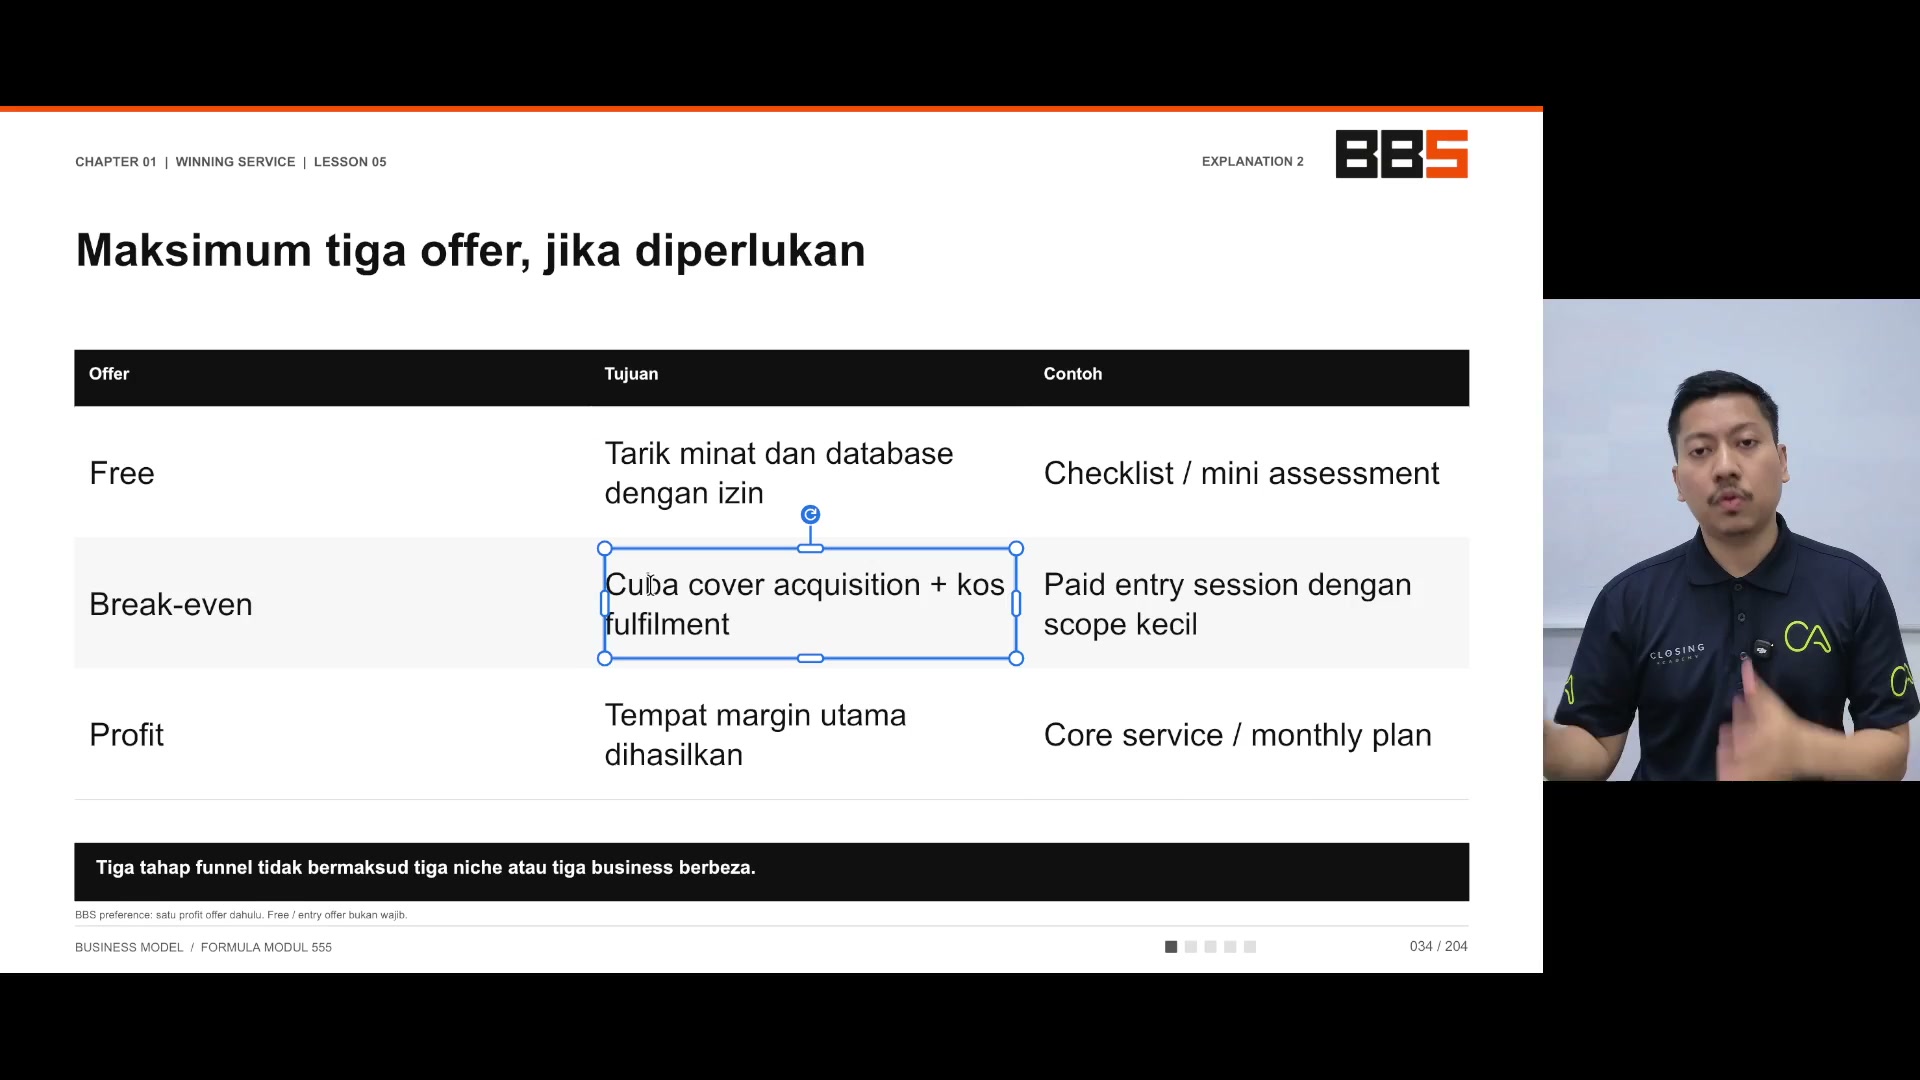
Tawaran percuma boleh menarik minat dan pangkalan data berasaskan kebenaran, seperti senarai semak / penilaian mini. Sesi masuk break-even cuba untuk merangkumi pengambilalihan ditambah pemenuhan. Tawaran keuntungan membawa margin utama, seperti perkhidmatan teras atau rancangan bulanan.
Contoh lisan termasuk ebook / webinar / hari terbuka yang murah, sesi aktiviti tadika dan Quran / program kawalan perosak / percetakan. RM30, RM40 dan RM50 adalah contoh yang berubah, bukan satu anggaran hari terbuka yang diaudit akhir.
Coach Adib secara jelas mengatakan ketiga-tiga tidak wajib. Dengan proses perolehan / penjualan langsung yang berkesan, dia boleh menjual tawaran keuntungan secara langsung. Tiga peringkat funnel tidak bermakna tiga ceruk atau perniagaan yang tidak berkaitan.
Pengambilan semula perbelanjaan iklan berulang adalah mekanisme aliran tunai yang dimaksudkan, bukan pembiayaan tanpa had. Pelajaran ini tidak menetapkan kos, kapasiti atau hasil pendaftaran berikutnya untuk hari terbuka sebenar.
PERKARA YANG PERLU DIINGAT
- Simpan tawaran masuk disambungkan ke teras.
- Gunakan mereka hanya apabila ekonomi mereka menyokong objektif.
Contoh pemerolehan langsung dan kepelbagaian saluran
Contoh ini mempunyai CPL RM5, sepuluh pertanyaan untuk RM50 membelanjakan, kadar penutupan 10% dan satu jualan RM1,500. Oleh itu, CPP / CPA adalah RM50 dan pendapatan / perbelanjaan iklan adalah 30x. Ini adalah ROAS 30, bukan untung bersih RM30 atau pengiraan ROI termasuk semua kos.
Dia mula-mula menyebut 20% kemudian sengaja menggunakan 10% dalam senario yang dikerjakan. Simpan andaian satu jualan akhir daripada mencampurkan kedua-dua kadar.
Tuntutan mengenai mencapai RM1M / bulan dengan saluran adalah unjuran/anecdot ilustratif, bukan hasil yang dicapai dari contoh yang ditunjukkan. Kos penghantaran, overhead, kapasiti dan perubahan kecekapan perolehan kekal di luar nisbah mudah.
Untuk operasi yang lebih besar, dia mencadangkan beberapa saluran; Meta, Google, TikTok dan pasukan jualan / langsung; untuk mengurangkan pergantungan pada satu saluran. RM3M yang disenaraikan merentasi saluran tidak disahkan secara bebas.
PERKARA YANG PERLU DIINGAT
- Gunakan andaian penukaran akhir.
- Jauhkan pendapatan ROAS daripada keuntungan.

Periksa pengiraan pembiakan sebenar
Contoh pemeriksaan rumah / senarai semak berharga RM100 dengan pemerolehan RM50 dan penghantaran RM50. Bingkai ini menjelaskan kata-kata RM550 ASR yang tidak jelas. Ia menghasilkan sumbangan sifar selepas dua kos yang termasuk.
Paparan asal secara eksplisit tidak termasuk kos tetap, cukai dan kos yang dihapuskan. Satu funnel yang jatuh tidak bermakna seluruh syarikat jatuh.
Pencerita juga mengatakan pemeriksaan percuma dalam cerita; pemeriksaan RM0 yang benar-benar percuma tidak dapat secara serentak menghasilkan pendapatan RM100 dalam persamaan impas. Simpanlah ketidakselarasan kata-kata itu dan bukannya memperlakukan contoh percuma dan berbayar sebagai sama.
Kelayakan yang dipaparkan mengatakan wang tunai, prospek yang berkelayakan dan kapasiti masih terhad; tawaran kemasukan tidak boleh menjadi gangguan dari perkhidmatan teras.
PERKARA YANG PERLU DIINGAT
- Persamakan harga dengan sama ada tawaran itu benar-benar percuma.
- Sertakan semua kos yang berkaitan sebelum menuntut impas.

Posisi awam yang tertumpu dengan kerja berkaitan yang boleh dilakukan
Coach Adib berpendapat bahawa wang yang terhad, masa dan kemahiran membuat pusat sehenti sukar untuk perniagaan kecil. Perkataan dosa/dosa adalah penekanan retorikal, bukan peraturan undang-undang atau agama bahawa menu perkhidmatan yang luas dilarang.
Contoh menyempitkan reka bentuk / web / acara yang luas kepada kandungan bulanan, percetakan ke kad perniagaan atau jersi sublimasi, kawalan perosak ke kecoa, dan urut ke konteks tertentu. Kerja yang berkaitan masih boleh ditawarkan selepas perkhidmatan tertumpu awal jika pasukan dapat menyampaikan.
Rujukan 80/20nya bermaksud memusatkan kebanyakan pemasaran luar pada titik yang jelas sementara pilihan menjual perkhidmatan yang relevan. Ia bukan peruntukan pemasaran yang tepat yang terbukti atau kebenaran untuk menekan pelanggan yang telah memasuki perniagaan.
Contoh pergigian / saluran akar / braces menggambarkan kedudukan sahaja. Untuk menyebut diri seorang pakar dalam pengiklanan memerlukan kelayakan yang benar-benar relevan; kursus ini tidak menetapkan kelayakan profesional atau skop klinikal.
Satu sisi meminta penonton untuk membeli akses kursus yang dibenarkan dan berspekulasi tentang nasib buruk dari tontonan yang tidak dibenarkan. Simpan sebagai rayuan agama / peribadi Coach Adib, bukan tuntutan sebab yang disokong oleh bukti. Penutupan kembali fokus dan beban kerja pasukan.
PERKARA YANG PERLU DIINGAT
- Fokuskan janji awam.
- Menerima kerja yang berkaitan hanya dalam keupayaan sebenar.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Specialisation | Fokus khalayak perniagaan / masalah / perkhidmatan dalam pelajaran ini. |
| Break-even offer | Tawaran kemasukan yang bertujuan untuk menampung kos pemerolehan dan penghantaran tertentu. |
| ROAS | Pendapatan yang dipertanggungjawabkan dibahagikan dengan perbelanjaan iklan, berasingan daripada untung bersih. |
| CPP/CPA | Perbelanjaan iklan setiap pembelian / pemerolehan dalam contoh hipotetik. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Satu pelanggan, satu masalah, satu perkhidmatan
Buka isi semakan
- Tentukan penonton dan masalah dengan tepat.
- Sebutkan skop yang pasukan boleh ulangi.
2. Tawaran percuma, pembiayaan dan keuntungan adalah pilihan
Buka isi semakan
- Simpan tawaran masuk disambungkan ke teras.
- Gunakan mereka hanya apabila ekonomi mereka menyokong objektif.
3. Contoh pemerolehan langsung dan kepelbagaian saluran
Buka isi semakan
- Gunakan andaian penukaran akhir.
- Jauhkan pendapatan ROAS daripada keuntungan.
4. Periksa pengiraan pembiakan sebenar
Buka isi semakan
- Persamakan harga dengan sama ada tawaran itu benar-benar percuma.
- Sertakan semua kos yang berkaitan sebelum menuntut impas.
5. Posisi awam yang tertumpu dengan kerja berkaitan yang boleh dilakukan
Buka isi semakan
- Fokuskan janji awam.
- Menerima kerja yang berkaitan hanya dalam keupayaan sebenar.
Soalan semak kefahaman
- Adakah tiga tawaran wajib?
- Apa sebenarnya yang diukur ROAS 30?
- Adakah RM100 tolak RM50 tolak RM50 membuktikan syarikat mencapai titik imbangan?
- Bolehkah perniagaan yang fokus masih menerima kerja berkaitan?
- Adakah kedudukan perniagaan menetapkan status pakar klinikal?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Tulis satu kenyataan pelanggan / masalah / perkhidmatan.
- Pilih sama ada tawaran keuntungan langsung atau tawaran kemasukan diperlukan.
- Hitung semula contoh pengambilalihan RM50/RM1,500 dengan kos penghantaran penuh.
- Menyelaraskan pengertian pemeriksaan percuma dengan persamaan berbayar.
- Senaraikan perkhidmatan yang berkaitan yang benar-benar boleh disampaikan tanpa mengaburkan janji teras.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai asal yang dipilih telah dikaji semula. Kelayakan slaid sumber dikekalkan apabila penyempitan lisan lebih luas. Nombor ilustratif bukan hasil perniagaan yang diaudit, dan kata-kata audio yang tepat masih draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.