BBO / The Art Of Partnership / Pelajaran 13
Exit By Company Valuation
Bandingkan empat pendekatan penilaian dan lima laluan keluar yang dibentangkan oleh Coach Adib, dengan andaian sumber dan ketidakkonsistenan berangka yang dinyatakan secara jelas.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Pelajaran terakhir perkongsian memperkenalkan penilaian berdasarkan aset, untung, hasil jualan dan aliran tunai terdiskaun. Nilai syarikat dikaitkan dengan rundingan jualan, kemudian dibezakan antara trade sale, partial exit, management buyout, IPO dan liquidation. Pelan pembiayaan hipotesis menunjukkan pelaburan serta nilai tersirat yang semakin besar; ia bukan ramalan atau senarai syarat penyenaraian.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Exit By Company Valuation
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
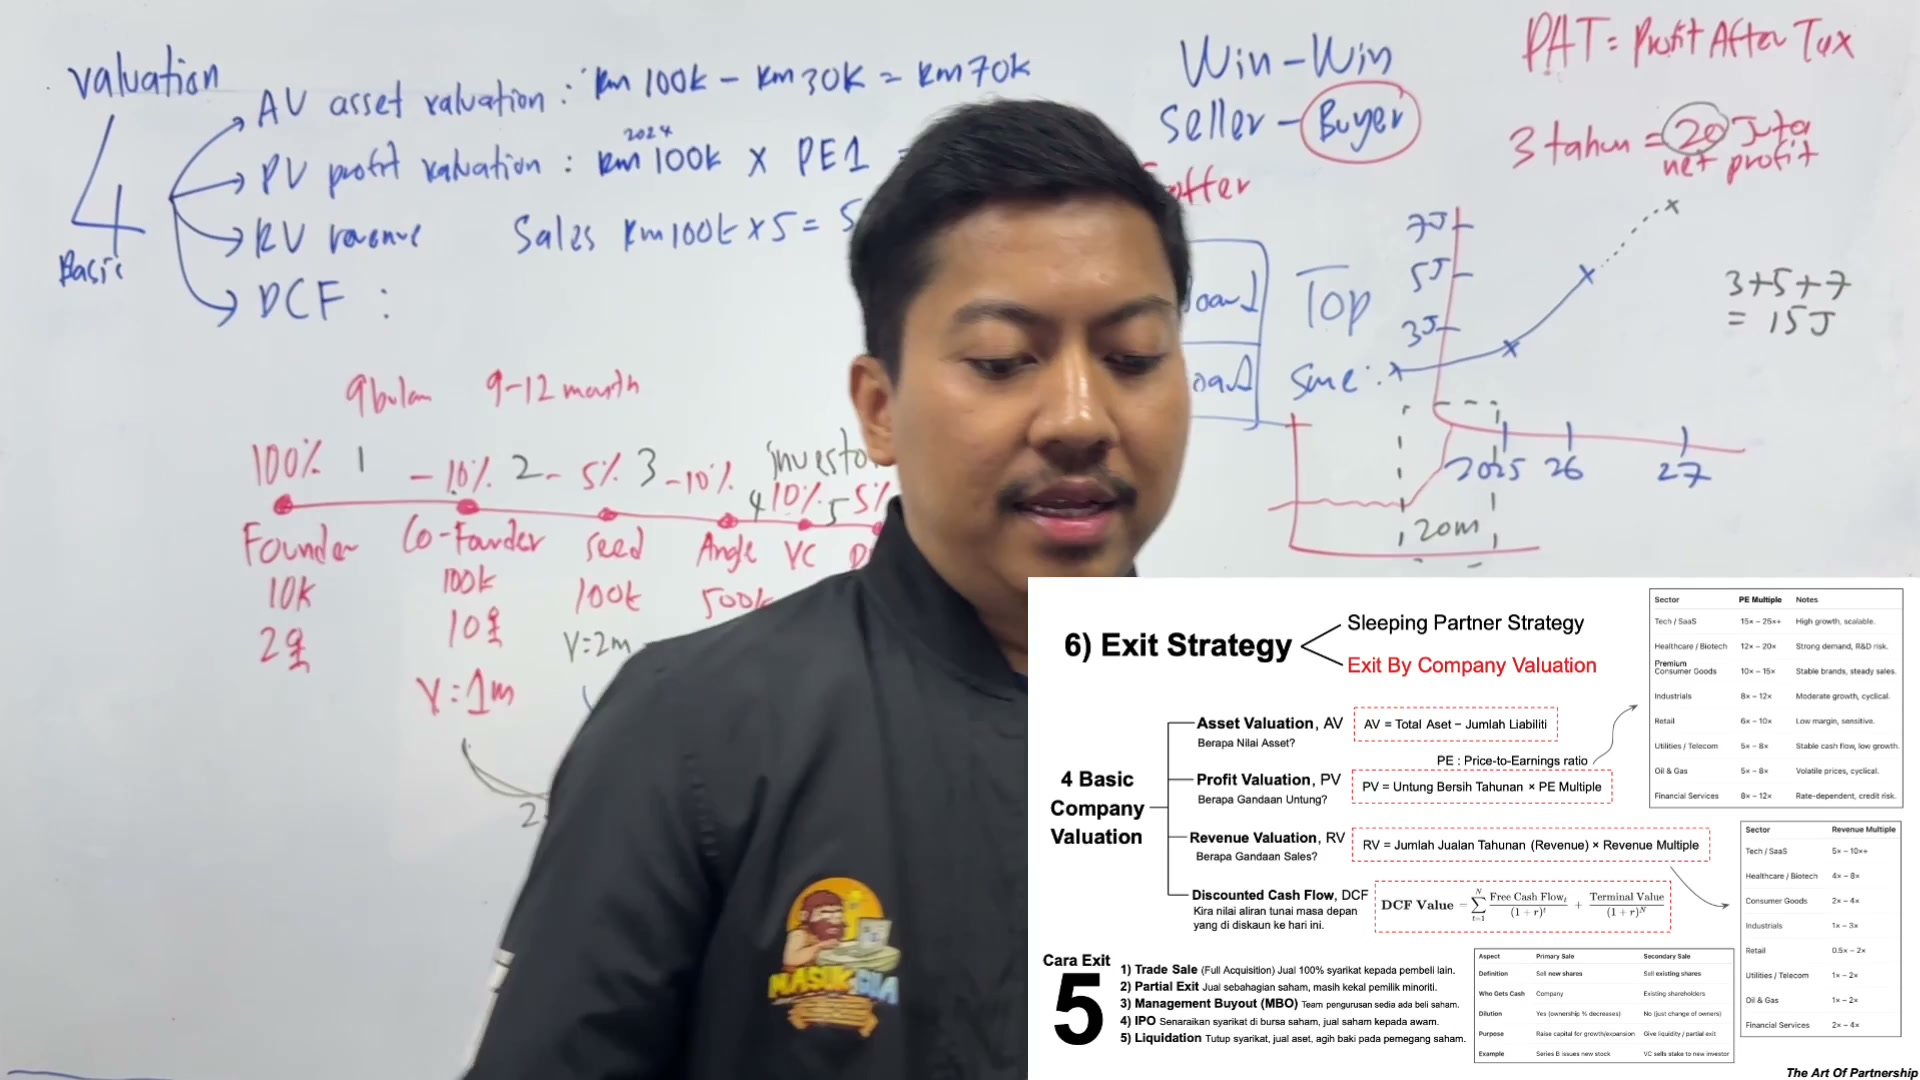
Penilaian aset: aset kurang liabiliti
Paparan menentukan Penilaian Aset (AV) sebagai jumlah aset dikurangkan daripada jumlah liabiliti. Contohnya termasuk wang tunai, peralatan, perabot, kenderaan, dan harta benda, dengan kewajipan dikurangkan.
Mikrofon bernilai RM10K dengan hutang RM3K yang tersisa memberikan RM7K dalam contoh yang disederhanakan. Jumlah aset syarikat RM100K dikurangkan liabiliti RM30K memberikan RM70K.
Coach Adib membezakan perbelanjaan bulanan dari hutang yang dikurangkan di sini. Perbezaan itu berkaitan dengan pengiraan ilustratif; ia tidak menetapkan bahawa perbelanjaan yang belum dibayar atau kewajipan operasi lain tidak boleh menjadi liabiliti.
Rekod tidak menentukan asas untuk menilai setiap aset, mengenal pasti setiap kewajipan, atau menyelaraskan pengurangan mudah ini dengan penilaian syarikat yang lengkap. Simpan andaian di samping formula.
PERKARA YANG PERLU DIINGAT
- AV = aset − liabiliti.
- RM100K − RM30K = RM70K.
- Tentukan nilai aset dan liabiliti yang termasuk.

Penilaian keuntungan dan jadual industri cetak
Penilaian keuntungan (PV) dicetak sebagai untung bersih tahunan didarabkan dengan kelipatan PE. Keuntungan tahunan RM100K pada 1x memberikan RM100K; pada 15x memberikan RM1.5M. PE adalah nisbah Harga-Keuntungan, dinyatakan sebagai kelipatan, bukan peratusan.
Jadual sumber menyenaraikan Tech / SaaS 15× hingga 25× + (pertumbuhan tinggi, berskala); Kesihatan / Biotek 12× hingga 20× (permintaan yang kuat, risiko R&D); Barangan Penggunaan Premium 10× hingga 15× (jenama stabil, jualan yang mantap); Industri 8× hingga 12× (pertumbuhan sederhana, kitaran).
Barisnya yang selebihnya ialah Peruncitan 6× hingga 10× (margin rendah, sensitif); Utiliti / Telekom 5× hingga 8× (aliran tunai yang stabil, pertumbuhan rendah); Minyak & Gas 5× hingga 8× (harga tidak menentu, kitaran); Perkhidmatan Kewangan 8× hingga 12× (tergantung kadar, risiko kredit).
Ini adalah julat yang dicetak dalam kursus. Rakaman itu tidak menetapkan sumber, tarikh, sampel, atau kesesuaiannya untuk perniagaan swasta tertentu. Khususnya, baris gabungan penjagaan kesihatan/bioteknologi tidak menetapkan penilaian klinik.
PERKARA YANG PERLU DIINGAT
- Gunakan untung bersih tahunan dalam formula yang dicetak.
- Jauhkan kelipatan daripada peratusan.
- Mengambil jadual sebagai bahan sumber, bukan penanda aras penilaian yang disahkan.

Nisbah syarikat awam dan aritmetik keuntungan bulanan
Coach Adib mencari nisbah PE syarikat awam semasa rakaman dan mengutip kira-kira Tesla 247 ×, Petronas 19.94 ×, Honda 11 ×, dan Toyota 8 ×. Ini adalah petikan kursus sejarah, bukan nisbah semasa; entiti yang tepat, tarikh, dan definisi nisbah tidak ditubuhkan dalam transkrip.
Aritmatika Tesla hipotetik akhirnya mencapai RM100M × 247 = RM24.7B. Contohnya menggambarkan kelipatan yang besar; ia tidak mengesahkan penjelasan bahawa penjenamaan sahaja menentukan penilaian.
Seorang penjual menerangkan jualan bulanan RM100K dan mahu RM1M untuk syarikat. Jualan tahunan akan RM1.2M. Coach Adib kemudian beralih kepada keuntungan: RM20K bulanan memberikan RM240K tahunan. Pada 5x, itu adalah RM1.2M, seperti yang akhirnya ditulis di papan putih, dan bukannya RM1M yang diucapkan.
Pada 2x, RM240K memberikan RM480K. Papan asal menulis RM580K, manakala draf transkrip memberikan jumlah yang bertentangan. Ini adalah kesilapan aritmatika sumber yang jelas, bukan sebab untuk mengubah tangkapan skrin asal secara senyap.
Jika untung bersih bulanan yang diaudit hanya RM10K, keuntungan tahunan adalah RM120K dan kelipatan 5x hipotetik memberikan RM600K. Titik pengajaran utama adalah untuk menyelaraskan asas kewangan sebelum mengutip harga jualan.
PERKARA YANG PERLU DIINGAT
- RM20K × 12 × 5 = RM1.2M.
- RM20K × 12 × 2 = RM480K.
- RM10K × 12 × 5 = RM600K.

Perniagaan yang setanding dan penilaian pendapatan
Contoh carian termasuk dobi sekitar 24×, restoran sekitar 18×, dan pelancongan sekitar 20× hingga 30×. Coach Adib kemudian perhatikan bahawa kumpulan tersenarai yang pelbagai tidak dapat dibandingkan dengan agensi pelancongan kecil. Beliau mengakui bahawa perbandingan memerlukan perniagaan yang serupa dengan yang dinilai.
Penilaian Pendapatan (RV) dicetak sebagai jualan tahunan (pendapatan) dikalikan dengan kelipatan pendapatan. Jadual sumbernya menyenaraikan Tech / SaaS 5× hingga 10× +; Kesihatan / Biotek 4× hingga 8×; Barangan Pengguna 2× hingga 4×; Industri 1× hingga 3×.
Julat pendapatan cetak yang selebihnya ialah Runcit 0.5× hingga 2×; Utiliti / Telekom 1× hingga 2×; Minyak & Gas 1× hingga 2×; Perkhidmatan Kewangan 2× hingga 4×. Julat kursus ini bukan data pasaran semasa yang disahkan secara bebas.
Contoh bercakap / papan adalah jualan RM100K × 5 = RM500K. Papan putih tidak menamakan tempoh RM100K itu; formula sisipan menentukan pendapatan tahunan. Jangan campurkan contoh ini dengan contoh jualan bulanan RM100K sebelum ini tanpa mempertahunkannya.
Coach Adib menyatakan bahawa anggaran berasaskan pendapatan mungkin masih tidak menarik jika audit tidak menemui keuntungan. Keuntungan dan pendapatan adalah asas yang berbeza; pengganda mereka tidak boleh ditukar tanpa mengubah pengiraan.
PERKARA YANG PERLU DIINGAT
- Cari perniagaan yang benar-benar setanding.
- Tanda tempoh input pendapatan.
- Simpan pendapatan dan keuntungan berlainan.

DCF, penilaian profesional, dan harga rundingan
Aliran Tunai Discounted (DCF) digambarkan sebagai anggaran aliran tunai masa depan dan diskaun mereka kembali ke hari ini. Rumus yang dicetak adalah jumlah, untuk t = 1 hingga N, Free Cash Flow_t / (1 + r) ^ t, ditambah Nilai Terminal / (1 + r) ^ N.
Di sini formula memerlukan jangka masa ramalan N, kadar diskaun r, aliran tunai percuma yang ditakrifkan, dan nilai terminal. Rekod tidak menyediakan jadual kerja untuk input tersebut.
Coach Adib sebaliknya mempermudah penjelasan kepada wang tunai RM10M masa depan dikurangkan sebanyak 30%, memberikan RM7M. Pengurangan itu adalah aritmatika, tetapi ia bukan aplikasi yang bekerja dari formula DCF yang dipaparkan.
Dia mengesyorkan penilai atau profesional audit / penilaian untuk latihan yang betul dan mengakui penjelasannya adalah asas. Kisah sejarah pena adalah ilustrasi hipotetis harga yang dipersetujui, bukan laporan fakta artefak sebenar.
Jualan memerlukan perjanjian penjual dan pembeli. Cadangan untuk mempunyai tiga hingga lima tawaran yang bersaing adalah mengenai alternatif sebenar dalam rundingan. Sumber tidak membenarkan reka bentuk tawaran atau membentangkan permintaan hipotetik sebagai kepentingan pembeli yang sebenar.
PERKARA YANG PERLU DIINGAT
- Memisahkan formula dari analogi yang dipermudahkan.
- Rekod ramalan, masa, kadar, dan andaian terminal.
- Membezakan nilai anggaran dari harga transaksi yang dipersetujui.

Jualan perdagangan, keluar separa, dan pembelian pengurusan
Penjualan perdagangan disajikan sebagai pengambilalihan penuh: menjual 100% syarikat kepada pembeli lain. Cuci kereta yang memperoleh perniagaan sabun adalah contoh hipotetis yang sesuai dengan strategi.
Beberapa rujukan pemerolehan lisan keliru: draf termasuk Facebook membeli Snapchat dan Elon Musk membeli Tesla sementara Coach Adib kemudiannya membincangkan Twitter. Simpan ini sebagai rujukan kursus yang tidak pasti dan bukannya kajian kes pemerolehan yang boleh dipercayai.
Partial Exit bermaksud menjual beberapa saham sambil mengekalkan kepentingan. Coach Adib menggunakan pegangan minoriti yang dikekalkan dan panduan berterusan / dividen sebagai contohnya; itu adalah struktur contoh, bukan bukti bahawa setiap penjualan separa mesti meninggalkan penjual pemilik minoriti.
Pembelian Pengurusan (MBO) adalah penjualan kepada pasukan pengurusan, kakitangan, atau rakan kongsi yang sedia ada dalam perbincangan kursus. Coach Adib membandingkan pembeli dalaman yang biasa dengan ketidakpastian tentang bagaimana pembeli luaran mungkin menjalankan syarikat.
Inset yang dicetak menambah perbezaan yang tidak sepenuhnya dibangunkan dengan kuat: Penjualan Utama menjual saham baru, wang tunai pergi ke syarikat, peratusan yang ada dicairkan, dan dana menyokong pertumbuhan; Penjualan Kedua menjual saham yang ada, wang tunai pergi ke pemegang saham yang ada, menyediakan kecairan / keluar separa, dan tidak mencipta saham baru. Pemindahan pemilikan dalam penjualan sekunder, walaupun tidak ada peleburan saham baru berlaku.
PERKARA YANG PERLU DIINGAT
- Mengenali pembeli, saham yang dijual, dan peranan yang dikekalkan.
- Memisahkan pembiayaan saham baru daripada penjualan saham sedia ada.
- Catat siapa yang menerima wang pembelian.

Perbincangan IPO dan kriteria yang tidak lengkap
IPO digambarkan sebagai menyenaraikan syarikat dan menjual saham kepada orang ramai. Rakaman itu merujuk kepada Main Board dan ACE Board; ini adalah label sumber, dan Coach Adib mengatakan bahawa dia masih belajar proses dari rakan kongsi.
Beliau memberikan tuntutan yang dipermudahkan tiga tahun dan RM20M untung bersih / PAT, dengan PAT diperluaskan di papan putih sebagai Keuntungan Selepas Cukai. Dia membandingkannya dengan PBT (keuntungan sebelum cukai). Kenyataan ini bukan senarai semak kelayakan penyenaraian yang disahkan atau lengkap.
Tahun sampel 2025, 2026, dan 2027 mempunyai keuntungan RM3M, RM5M, dan RM7M. Jumlah mereka adalah RM15M, yang ditulis dengan betul kemudian di papan putih, bukan RM20M. Menggelarnya kira-kira sasaran RM20M yang diklaim tidak menjadikannya sama atau menetapkan kelayakan.
Cadangan bahawa dua titik naik boleh membolehkan IPO yang cepat adalah tuntutan pengajaran yang tidak rasmi. Grafik pertumbuhan dan cerita mengenai penggabungan atau AI tidak mencukupi, dalam rakaman ini, untuk menetapkan keperluan penyenaraian sebenar.
Idea utama Coach Adib adalah bahawa pelabur mempertimbangkan pertumbuhan masa depan dan penjelasannya. Perbezaannya dengan menjual syarikat yang gagal adalah retorikal; sebab-sebab dan syarat transaksi calon pembeli tetap tidak ditentukan.
PERKARA YANG PERLU DIINGAT
- PAT dan PBT adalah langkah yang berbeza.
- RM3M + RM5M + RM7M = RM15M.
- Jangan gunakan pelajaran ini sebagai senarai semak peraturan senarai.

Peta jalan pembiayaan hipotetik dan penilaian tersirat
Urutan yang dibentangkan adalah Pengasas → Pengasas Bersama → Benih → Malaikat → VC → PE → IB → IPO. Modal pengasas bermula pada RM10K dengan 100% pemilikan, maka contoh pengasas bersama adalah RM100K untuk 10%, yang menunjukkan RM1M di bawah nisbah mudah yang dinyatakan.
Contoh benih menggunakan RM100K lain untuk 5%, yang menunjukkan RM2M. Malaikat digambarkan sebagai individu yang melabur wang peribadi, dengan RM500K atau RM1M untuk 10%; ini bermaksud RM5M atau RM10M masing-masing, sementara papan putih mengembangkan kes RM500K / RM5M.
VC (modal teroka) digambarkan sebagai pelaburan pada peringkat pertumbuhan awal, dengan RM2M untuk 5% menunjukkan RM40M, atau untuk 10% menunjukkan RM20M. PE (ekwiti persendirian) digambarkan memasuki peringkat yang lebih matang, disokong oleh data, dengan RM10M untuk 5% yang menyiratkan RM200M.
IB (perbankan pelaburan) diikuti dengan ilustrasi RM30M untuk 5% yang menyiratkan RM600M, kemudian contoh IPO dari RM1B hingga RM1.5B. Ini adalah jumlah hipotetis dan penerangan ceramah yang luas, bukan bukti bahawa setiap jenis pelabur mesti mengikuti urutan ini.
Jumlah pelaburan yang dibahagikan dengan peratusan menunjukkan penilaian selepas wang hanya jika ini adalah pembiayaan utama dan peratusan adalah kepentingan selepas pelaburan yang dihasilkan. Pembelian saham sedia ada mempunyai penerima tunai yang berbeza. Sumber meninggalkan mekanika transaksi tidak lengkap.
Coach Adib menambah 10% + 5% + 10% untuk mengatakan 25% telah dibebaskan. Penambahan itu tidak menjejaki pengurangan saham baru berurutan: pemegang awal peratusan berubah dalam pusingan kemudian. Jadual pemilikan lengkap tidak hadir dalam contoh.
PERKARA YANG PERLU DIINGAT
- Tentukan saham utama atau sekunder pada setiap pusingan.
- Pelaburan / kepentingan yang dihasilkan adalah penilaian tersirat bersyarat.
- Mengira semula semua peratusan pemilikan selepas penerbitan baru.

Masa, pulangan, beban IPO, dan pembubaran
Coach Adib mencadangkan kira-kira sembilan hingga dua belas bulan antara peringkat dan peta jalan IPO keseluruhan enam atau tujuh tahun. Ini adalah andaian perancangan ilustratif; rakaman tidak menetapkan kadar penyelesaian biasa atau menjamin pusingan pembiayaan seterusnya.
Beliau menggambarkan pelaburan permulaan RM100K mendapat nilai sepuluh kali ganda jika penilaian syarikat RM2M menjadi RM20M. Contoh mudah itu juga mengandaikan kepentingan yang tidak berubah dan mengabaikan sebarang peleburan, yuran, sekatan, atau keluar yang tidak berjaya.
Tuntutan tentang menjadi kaya dengan cepat dalam kenderaan pelaburan yang betul adalah tuntutan sumber motivasi, bukan ramalan pulangan yang boleh dipercayai. Coach Adib juga menceritakan pemilik yang berpengalaman yang mengatakan IPO menimbulkan sakit kepala.
Penghapusan digambarkan sebagai menutup syarikat, menjual aset, dan mengedarkan wang; contohnya melibatkan pemotongan kerugian. Paparan cetak itu mengatakan tutup syarikat, jual aset, agih baki pada pemegang saham (tutup, jual aset, mengedarkan baki kepada pemegang saham). Ia tidak menentukan keutamaan pembayaran atau prosedur lengkap.
Komen bahawa syarikat-syarikat yang menguntungkan tidak akan ditutup adalah generalisasi yang berlebihan. Simpanlah contohnya tanpa menganggapnya sebagai definisi setiap likuidasi.
PERKARA YANG PERLU DIINGAT
- Perlakukan masa dan jumlah pulangan sebagai senario.
- Jangan menyamakan keuntungan penilaian dengan tunai yang diwujudkan.
- Memisahkan keputusan penutupan daripada proses pembubaran lengkap.
Pelan keluar dan dua penonton
Coach Adib memihak kepada keluar separa atau pembelian pengurusan sebagai pilihan yang biasa. Untuk wang tunai yang lengkap, dia mencadangkan pesaing sebagai pembeli perdagangan yang berpotensi yang mungkin mendapat pendapatan atau nilai strategik. Ini adalah pilihannya, bukan peraturan bahawa pesaing adalah satu-satunya pembeli.
Dia menggalakkan rakan kongsi untuk membincangkan rancangan keluar dan berkata dia mungkin menambah video bonus kemudian. Rakaman ini tidak membuktikan bahawa bahan bonus yang dijanjikan sudah wujud.
Mekanisme pasaran bermaksud menjual tawaran kepada pelanggan; mekanisme modal bermaksud membentangkan pemilikan dalam syarikat kepada pelabur. Pelajaran ini memperlakukan mereka sebagai dua penonton dengan sebab yang berbeza untuk membeli.
Rujukan kepada pusingan benih dan Siri A, B, dan C memperkenalkan terminologi pembiayaan tetapi tidak memberikan klasifikasi lengkap. Hype dan harapan untuk keluar kemudian disebut sebagai motivasi pelabur, tanpa membuktikan bahawa ini membenarkan pelaburan.
Kenyataan bahawa syarikat yang tidak boleh dijual tidak mempunyai nilai adalah retorika. Kursus ini tidak menunjukkan bahawa kekurangan pembeli yang tersedia menghapuskan aset, pendapatan, atau semua bentuk nilai lain. Tugas kajian praktikal adalah untuk menerangkan perniagaan, nombornya, perjanjian yang dicadangkan, dan mengapa pembeli tertentu akan peduli.
PERKARA YANG PERLU DIINGAT
- Bincangkan keluar yang dimaksudkan dengan rakan kongsi.
- Terangkan nilai operasi dan syarat transaksi secara berasingan.
- Pastikan tawaran pelanggan berbeza dengan cadangan pelaburan.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| AV | Penilaian aset: pendekatan sumber yang dipermudahkan-aset-dikurangkan-passiv. |
| PV / PE | Untung bersih tahunan dikalikan dengan kelipatan harga-ke-keuntungan dalam model sumber. |
| RV | Pendapatan tahunan dikalikan dengan kelipatan pendapatan dalam formula cetak. |
| DCF | Aliran tunai diskaun, termasuk aliran tunai percuma berjangka dan nilai terminal diskaun. |
| PAT / PBT | Keuntungan selepas cukai / keuntungan sebelum cukai. |
| MBO | Pembelian pengurusan oleh pasukan pengurusan yang sedia ada. |
| Primary / secondary sale | Pembiayaan saham baru kepada syarikat / pemindahan saham sedia ada dengan bayaran kepada pemegang jualan. |
| VC / PE / IB | Modal teroka / ekuiti persendirian / perbankan pelaburan dalam pelan pendanaan Coach Adib. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Penilaian aset: aset kurang liabiliti
Buka isi semakan
- AV = aset − liabiliti.
- RM100K − RM30K = RM70K.
- Tentukan nilai aset dan liabiliti yang termasuk.
2. Penilaian keuntungan dan jadual industri cetak
Buka isi semakan
- Gunakan untung bersih tahunan dalam formula yang dicetak.
- Jauhkan kelipatan daripada peratusan.
- Mengambil jadual sebagai bahan sumber, bukan penanda aras penilaian yang disahkan.
3. Nisbah syarikat awam dan aritmetik keuntungan bulanan
Buka isi semakan
- RM20K × 12 × 5 = RM1.2M.
- RM20K × 12 × 2 = RM480K.
- RM10K × 12 × 5 = RM600K.
4. Perniagaan yang setanding dan penilaian pendapatan
Buka isi semakan
- Cari perniagaan yang benar-benar setanding.
- Tanda tempoh input pendapatan.
- Simpan pendapatan dan keuntungan berlainan.
5. DCF, penilaian profesional, dan harga rundingan
Buka isi semakan
- Memisahkan formula dari analogi yang dipermudahkan.
- Rekod ramalan, masa, kadar, dan andaian terminal.
- Membezakan nilai anggaran dari harga transaksi yang dipersetujui.
6. Jualan perdagangan, keluar separa, dan pembelian pengurusan
Buka isi semakan
- Mengenali pembeli, saham yang dijual, dan peranan yang dikekalkan.
- Memisahkan pembiayaan saham baru daripada penjualan saham sedia ada.
- Catat siapa yang menerima wang pembelian.
7. Perbincangan IPO dan kriteria yang tidak lengkap
Buka isi semakan
- PAT dan PBT adalah langkah yang berbeza.
- RM3M + RM5M + RM7M = RM15M.
- Jangan gunakan pelajaran ini sebagai senarai semak peraturan senarai.
8. Peta jalan pembiayaan hipotetik dan penilaian tersirat
Buka isi semakan
- Tentukan saham utama atau sekunder pada setiap pusingan.
- Pelaburan / kepentingan yang dihasilkan adalah penilaian tersirat bersyarat.
- Mengira semula semua peratusan pemilikan selepas penerbitan baru.
9. Masa, pulangan, beban IPO, dan pembubaran
Buka isi semakan
- Perlakukan masa dan jumlah pulangan sebagai senario.
- Jangan menyamakan keuntungan penilaian dengan tunai yang diwujudkan.
- Memisahkan keputusan penutupan daripada proses pembubaran lengkap.
10. Pelan keluar dan dua penonton
Buka isi semakan
- Bincangkan keluar yang dimaksudkan dengan rakan kongsi.
- Terangkan nilai operasi dan syarat transaksi secara berasingan.
- Pastikan tawaran pelanggan berbeza dengan cadangan pelaburan.
Soalan semak kefahaman
- Adakah input kewangan tahunan atau bulanan?
- Adakah pelbagai yang diklaim berasal dan setanding?
- Adakah ini penilaian syarikat, nilai saham, atau harga rundingan?
- Adakah saham baru dikeluarkan atau saham sedia ada dipindahkan?
- Permohonan IPO dan pembubaran yang masih belum disahkan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Lakukan semula setiap contoh berangka dengan tempoh dan andaian yang dilabel.
- Senaraikan aset, liabiliti, keuntungan, pendapatan, dan input aliran tunai yang diperlukan untuk empat pendekatan.
- Bandingkan lima laluan keluar oleh pembeli, peratusan yang dijual, penerima wang, dan tanggungjawab yang disimpan.
- Membina jadual pemilikan pusingan hipotetik daripada menambah peratusan yang dikeluarkan.
- Mencatatkan soalan yang memerlukan penasihat penilaian atau urus niaga yang berkelayakan sebelum urus niaga sebenar.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip 27 minit lengkap dan dua belas bingkai asal telah dikaji semula. Ganda industri, nisbah syarikat awam, kriteria IPO dan masa, dan pulangan pelaburan adalah tuntutan kursus dan bukannya panduan semasa yang disahkan. Papan asal menunjukkan hasil RM580K yang salah untuk RM240K × 2; aritmatika yang betul adalah RM480K. Beberapa rujukan perolehan dan penjelasan DCF yang dipermudah memerlukan berhati-hati. Perkataan transkrip secara harfiah masih draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.