BBO / The Art Of Partnership / Pelajaran 11
Dividend Timeline
Membezakan masa dividen, rizab tunai, dan pembahagian pemegang saham dari gaji dan wang pelanggan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Sumber membezakan dividen akhir, sementara, dan khas, kemudian mencadangkan akaun bank operasi, kecemasan, dan dividen. Ia menggambarkan membahagikan keuntungan RM20K 20/80 atau 50/50 antara peruntukan rizab dan dividen, membina rizab OPEX tiga hingga enam bulan, dan mengedarkan oleh pemilikan yang dipersetujui. Contoh terakhir menekankan bahawa wang tunai bank dan deposit pelanggan bukan semua keuntungan.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Dividend Timeline
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Tempoh akhir dan sementara
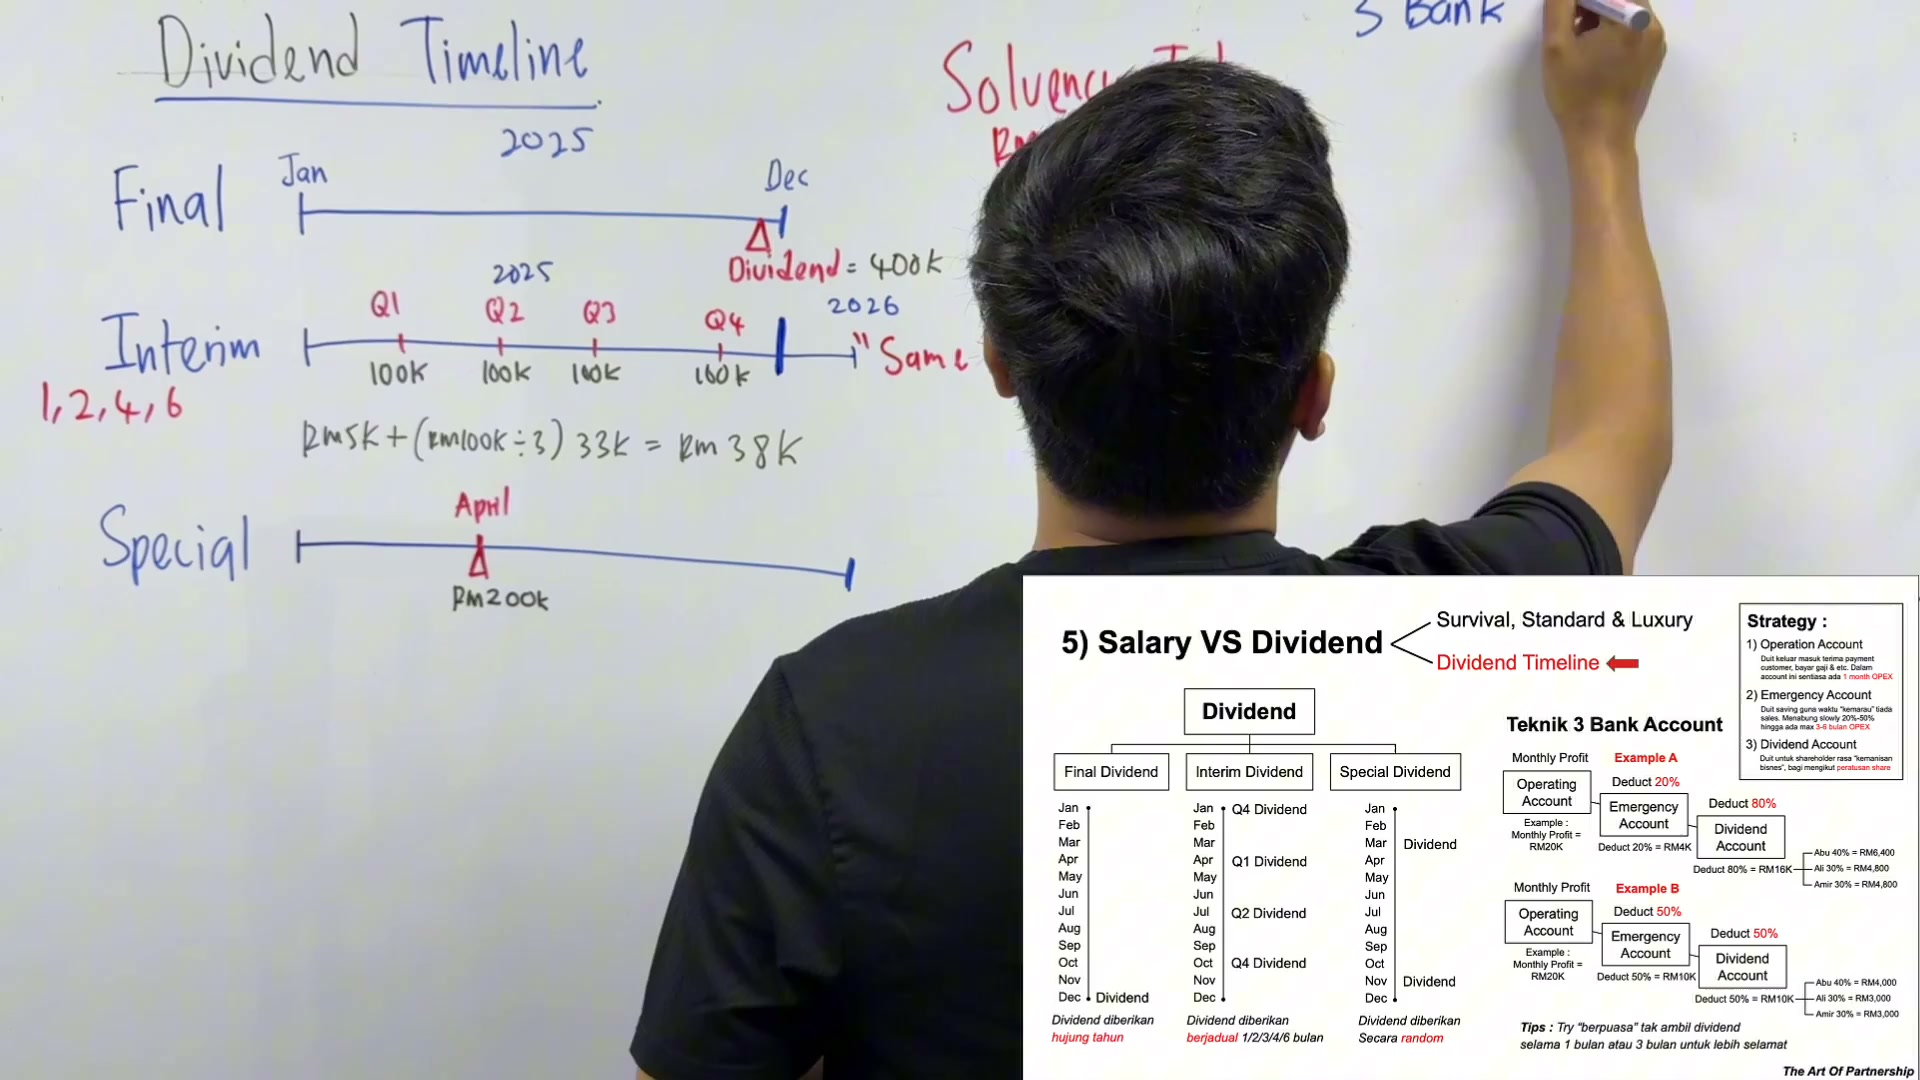
Dividen akhir digambarkan sebagai pembahagian akhir tahun. Contoh pengajaran membayar RM400K sekaligus. Dividen sementara digambarkan sebagai pembahagian yang dijadualkan lebih awal, yang ditunjukkan sebagai empat jumlah suku tahunan RM100K yang juga berjumlah RM400K.
Contoh gaji bulanan RM5K ditambah pembahagian suku tahunan RM100K memberikan RM5,000 + RM100,000 ÷ 3 = bersamaan bulanan RM38,333.33. Papan putih menyempurnakan ini kepada RM38K. Dividen masih merupakan pembahagian berasingan, bukan gaji bulanan.
Coach Adib lebih suka pembayaran sementara supaya pemilik dapat mengalami pulangan tanpa penarikan gaji yang sewenang-wenang. Interval bulanan, dua bulan, suku, empat bulan, dan enam bulan disebut sebagai kemungkinan; ini tidak mewujudkan hak automatik untuk mengedarkan.
Label Januari Q4, April Q1, Julai Q2, Oktober Q4 tidak konsisten sebagai urutan kalendar suku sebelumnya: Oktober biasanya merujuk kepada Q3. Pengumuman Coach Adib mengenai tahun pembahagian keuntungan yang dibawa ke hadapan juga dipermudahkan; pengetatan itu bukan peraturan masa undang-undang atau cukai yang lengkap.
PERKARA YANG PERLU DIINGAT
- Empat contoh RM100K berjumlah RM400K.
- RM100K triwulanan sama dengan RM33,333.33 sebulan secara aritmatika.
- Jauhkan gaji dan dividen.
- Periksa label perempat daripada menyalin sisipan yang tidak konsisten.

Dividen khas dan perbincangan kelayakan
Dividen khas digambarkan sebagai pembahagian sesekali yang berkaitan dengan peristiwa, diilustrasikan dengan RM200K sekitar bulan April/Raya. Ini adalah contoh masa yang tidak teratur, bukan kebenaran untuk mengambil wang tanpa cek kewangan.
Coach Adib memperkenalkan ujian kelayakan sebelum pembahagian untuk menilai keupayaan syarikat untuk memenuhi hutang dan tanggungjawab kewangan. Dia menyebut pemeriksaan dalaman dan berunding dengan setiausaha syarikat.
Papan putih kemudian mencatat kira-kira RM250, sementara transkrip automatik memberikan kira-kira RM290 untuk harga perkhidmatan. Perbezaan kata/angka yang belum diselesaikan ini ditandakan, tidak ditunjukkan sebagai yuran semasa yang disahkan.
Kenyataan beliau mengenai liabiliti pengarah dan apa yang dicapai ujian dalaman bukanlah satu laporan lengkap tentang keperluan undang-undang. Menyimpan rizab atau memperuntukkan wang tunai ke akaun dividen tidak secara automatik menetapkan bahawa pembahagian dibenarkan.
PERKARA YANG PERLU DIINGAT
- Masa khusus masih memerlukan penilaian kewangan.
- Membezakan peruntukan wang tunai dari keputusan pengedaran.
- Simpan rujukan harga perkhidmatan yang tidak pasti.
Tiga akaun dan dua contoh peruntukan
Teknik tiga akaun menggunakan Akaun Operasi untuk penerimaan dan pembayaran, Akaun Kecemasan untuk wang simpanan, dan Akaun Dividen untuk peruntukan yang dimaksudkan untuk pemilik.
Dalam Contoh A, keuntungan RM20K dibahagikan 20% rizab = RM4K dan peruntukan dividen 80% = RM16K. Dalam Contoh B, rizab 50% = RM10K dan peruntukan dividen 50% = RM10K.
Sumber kata penjimatan merujuk kepada wang tunai yang disimpan dalam rizab, bukan potongan yang secara automatik mengubah keuntungan perakaunan. Ini adalah keutamaan peruntukan yang berbeza; kedua-dua pembahagian tidak membuktikan bahawa seluruh RM20K tersedia untuk diedarkan.
Inset juga menunjukkan peruntukan proporsional dari RM16K: 40% RM6,400, 30% RM4,800, 30% RM4,800. Dari RM10K jumlahnya ialah RM4,000, RM3,000, RM3,000. Kedua-dua set jumlah jumlah masing-masing yang diperuntukkan.
PERKARA YANG PERLU DIINGAT
- 20/80: Rizab RM4K, peruntukan dividen RM16K.
- 50/50: RM10K dalam setiap.
- Gambaran pengedaran menggunakan 40%/30%/30%.

Sasaran rizab dan pengumpulan
Pada OPEX bulanan RM12K, tiga bulan adalah RM36K dan enam bulan adalah RM72K. Coach Adib lebih suka cadangan dalam julat ini, dengan pilihan dipengaruhi oleh risiko perniagaan. Keprihatinan dia tentang menjadi puas hati adalah alasan motivasi, bukan bukti bahawa lebih banyak menahan diri adalah salah secara semula jadi.
Simpan RM10K bulanan mencapai RM40K selepas empat bulan, melebihi sasaran RM36K. Dalam contoh yang disederhanakan, dia kemudian memperuntukkan keseluruhan keuntungan RM20K bulan depan ke akaun dividen.
Jika kita letakkan semua RM20K dalam simpanan, kita akan dapat RM40K dalam masa dua bulan. Coach Adib juga lebih suka memberikan pemilik peruntukan sementara simpanan dibina. Senario ini mengandaikan keuntungan bulanan yang stabil dan tidak termasuk pengeluaran rizab atau perubahan komitmen tunai.
Dia menyebut menggunakan akaun kecemasan untuk membayar cukai. Pembayaran cukai sebenar akan mengurangkan rizab, jadi sasaran awal dan peruntukan kemudian perlu dipertimbangkan semula; ia bukan sumber wang percuma tambahan.
PERKARA YANG PERLU DIINGAT
- Ilustrasi simpanan: RM36K atau RM72K.
- Empat x RM10K = RM40K.
- Mengkaji semula selepas pengeluaran rizab.

Jumlah pelepasan, disiplin gaji, dan pemilikan
Contoh terakhir mempunyai RM200K dalam akaun dividen dan melepaskan RM100K. Papan putih berpecah yang melepaskan RM40K, RM30K, RM30K. Transkrip singkat mengatakan 40/30/20, tetapi jumlah dan rajah sumber menetapkan 40/30/30.
Coach Adib mengesyorkan pelepasan suku atau enam bulan dan menggambarkan tempoh menunggu yang singkat sebagai berpuasa sebelum mengambil pulangan. Ini adalah pilihan masa, bukan jadual wajib.
Contoh gaji tetap tetap pada jumlah standard yang dipersetujui sebelumnya, seperti RM5K, dengan wang tambahan yang dipertimbangkan secara berasingan untuk dividen. Tuduhannya bahawa ini membuat bank / pelabur gembira atau mempunyai faedah cukai tertentu bukanlah hasil yang disahkan.
Perkongsian keuntungan kontrak dalam sebuah perusahaan disebut bersama dividen syarikat. Kedua-duanya harus mengekalkan makna undang-undang dan perakaunan mereka sendiri dan bukannya diperlakukan sebagai mekanisme yang sama.
PERKARA YANG PERLU DIINGAT
- Bahagikan jumlah pelepasan, bukan keseluruhan akaun secara automatik.
- RM40K + RM30K + RM30K = RM100K.
- Simpan gaji yang dipersetujui berbeza dari pembahagian pemilik.

Wang tunai di bank bukan semua keuntungan.
Perbezaan penutup adalah penting: wang dalam akaun bank boleh termasuk wang operasi dan deposit pelanggan serta keuntungan. Saldo tunai positif tidak menjadikan keseluruhan jumlah tersedia untuk pemilik.
Contoh terakhir ialah RM12K untuk satu bulan OPEX, deposit pelanggan RM20K, dan keuntungan yang dikenal pasti RM20K, dengan jumlah tunai RM52K. Hanya RM20K yang dipanggil keuntungan dalam ilustrasi; deposit tidak boleh dianggap sebagai lebihan yang diperoleh hanya kerana mereka berada di dalam akaun.
Matlamat OPEX satu bulan akaun operasi adalah keutamaan pengurusan tunai Coach Adib. Komitmen pelanggan, masa pengumpulan, cukai, liabiliti, dan penilaian solvensi sebenar masih penting.
Catatan itu mengekalkan perbezaan daripada menafsirkan pemindahan antara akaun sebagai menghasilkan keuntungan. Sebelum sebarang pengedaran sebenar, rekod dan keperluan keputusan yang berkaitan perlu menyokong jumlah.
PERKARA YANG PERLU DIINGAT
- RM12K + RM20K + RM20K = RM52K tunai dalam contoh.
- Saldo tunai ≠ keuntungan.
- Deposit pelanggan tidak boleh diedarkan secara automatik.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Final dividend | Pengedaran akhir tahun dalam penjelasan Coach Adib. |
| Interim dividend | Pengedaran yang dijadualkan lebih awal dalam kerangka sumber. |
| Special dividend | Pengedaran sesekali digambarkan di sekitar peristiwa. |
| Solvency test | Sumber memeriksa keupayaan kewangan sebelum pengedaran. |
| Operating/Emergency/Dividend accounts | Coach Adib punya tiga baldi pengurusan wang tunai. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Tempoh akhir dan sementara
Buka isi semakan
- Empat contoh RM100K berjumlah RM400K.
- RM100K triwulanan sama dengan RM33,333.33 sebulan secara aritmatika.
- Jauhkan gaji dan dividen.
- Periksa label perempat daripada menyalin sisipan yang tidak konsisten.
2. Dividen khas dan perbincangan kelayakan
Buka isi semakan
- Masa khusus masih memerlukan penilaian kewangan.
- Membezakan peruntukan wang tunai dari keputusan pengedaran.
- Simpan rujukan harga perkhidmatan yang tidak pasti.
3. Tiga akaun dan dua contoh peruntukan
Buka isi semakan
- 20/80: Rizab RM4K, peruntukan dividen RM16K.
- 50/50: RM10K dalam setiap.
- Gambaran pengedaran menggunakan 40%/30%/30%.
4. Sasaran rizab dan pengumpulan
Buka isi semakan
- Ilustrasi simpanan: RM36K atau RM72K.
- Empat x RM10K = RM40K.
- Mengkaji semula selepas pengeluaran rizab.
5. Jumlah pelepasan, disiplin gaji, dan pemilikan
Buka isi semakan
- Bahagikan jumlah pelepasan, bukan keseluruhan akaun secara automatik.
- RM40K + RM30K + RM30K = RM100K.
- Simpan gaji yang dipersetujui berbeza dari pembahagian pemilik.
6. Wang tunai di bank bukan semua keuntungan.
Buka isi semakan
- RM12K + RM20K + RM20K = RM52K tunai dalam contoh.
- Saldo tunai ≠ keuntungan.
- Deposit pelanggan tidak boleh diedarkan secara automatik.
Soalan semak kefahaman
- Adakah ini keuntungan atau hanya wang yang ada di akaun sekarang?
- Adakah jumlah termasuk deposit pelanggan atau kewajipan cukai?
- Apa yang berlaku kepada simpanan selepas pembayaran?
- Keempat mana diagram itu dimaksudkan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Tanda wang tunai bank mengikut tujuan dan kewajipan sebelum membincangkan lebihan.
- Mengira semula sasaran rizab dan kedua-dua contoh peruntukan.
- Pisahkan gaji pemilik, pemindahan akaun, dan pembahagian.
- Mencatatkan angka yang tidak pasti dan label suku untuk pemeriksaan.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip lengkap dan tujuh bingkai asal telah dikaji semula. Rajah suku tahunan mempunyai label bulan Oktober Q4 di mana urutan suku tahun kalendar sebelumnya biasanya merujuk kepada Q3; kedua-dua masa suku dan klasifikasi dividen undang-undang tetap menjadi ilustrasi sumber. Kos ujian kelayakan tidak pasti: papan putih menulis RM250 manakala ASR memberikan kira-kira RM290. Perjanjian tiga akaun itu sendiri tidak membuktikan kelayakan atau keuntungan yang boleh diedarkan. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.