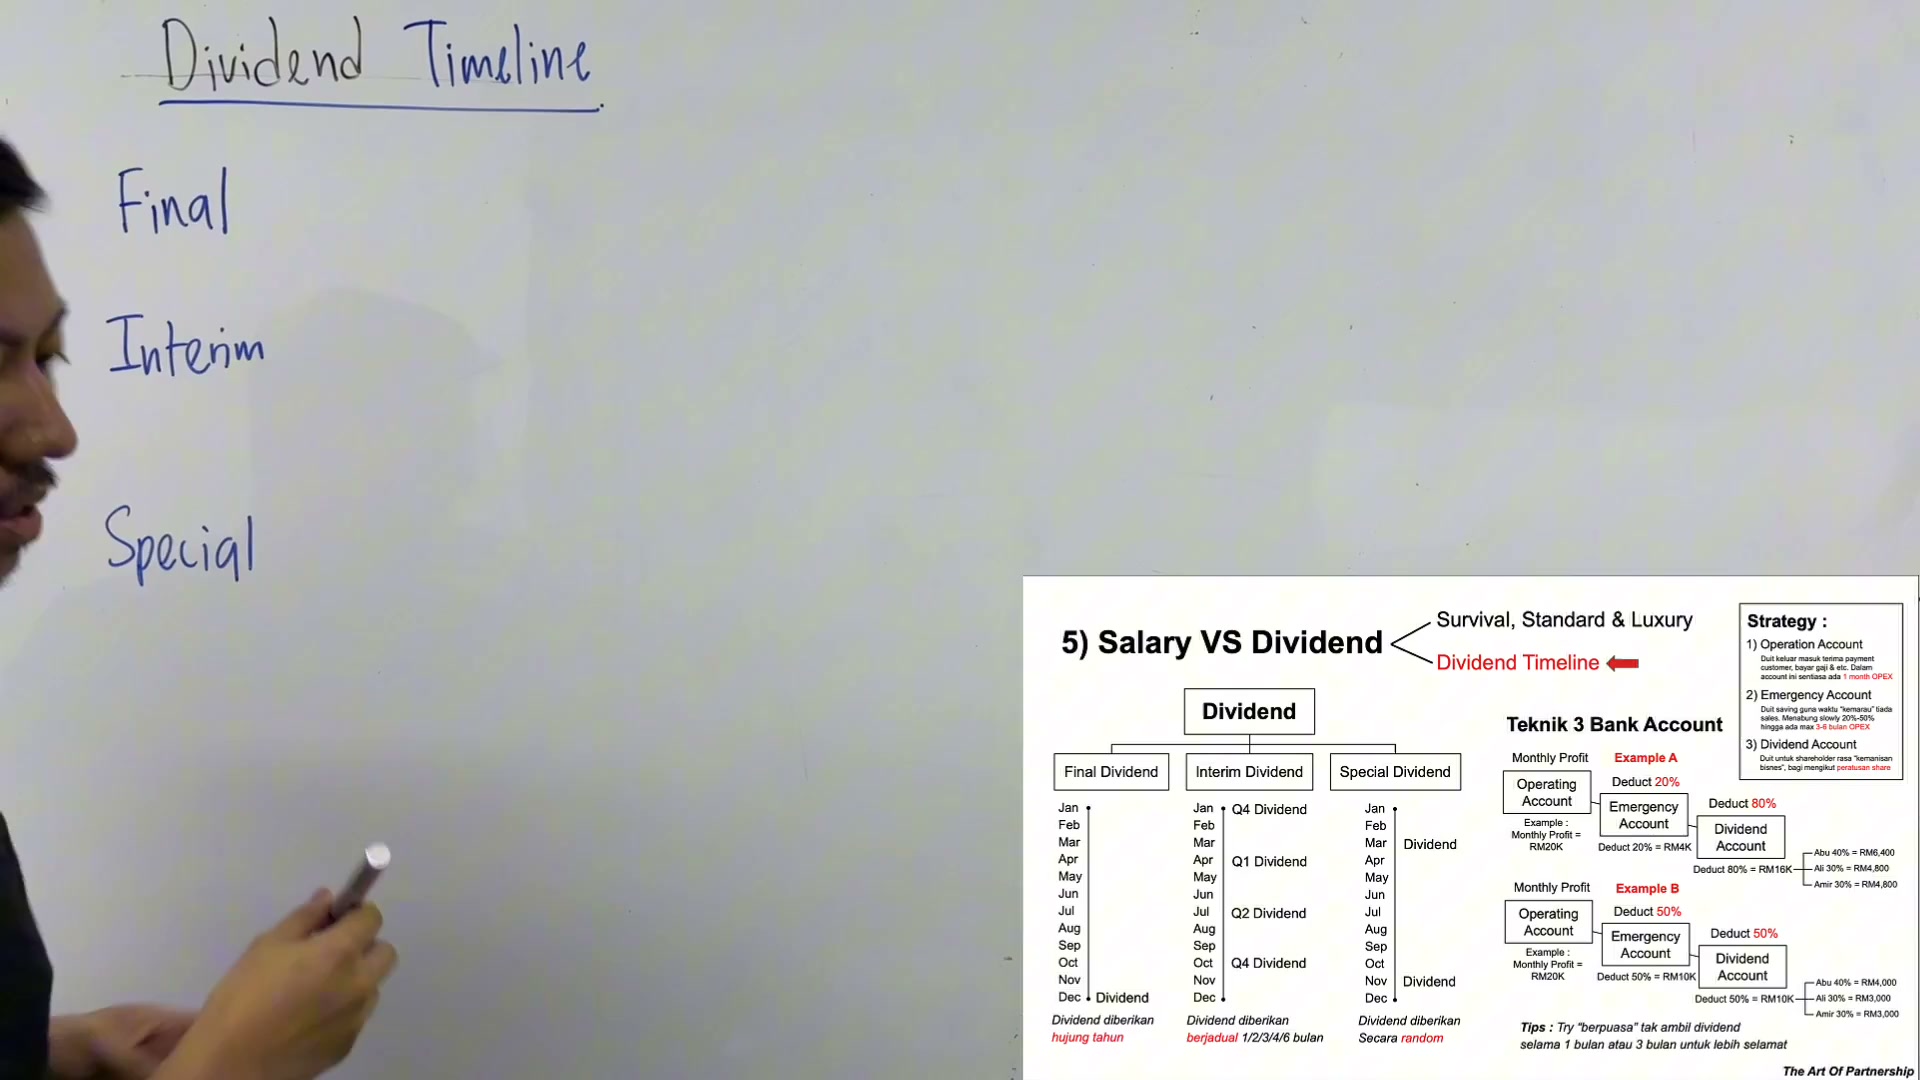
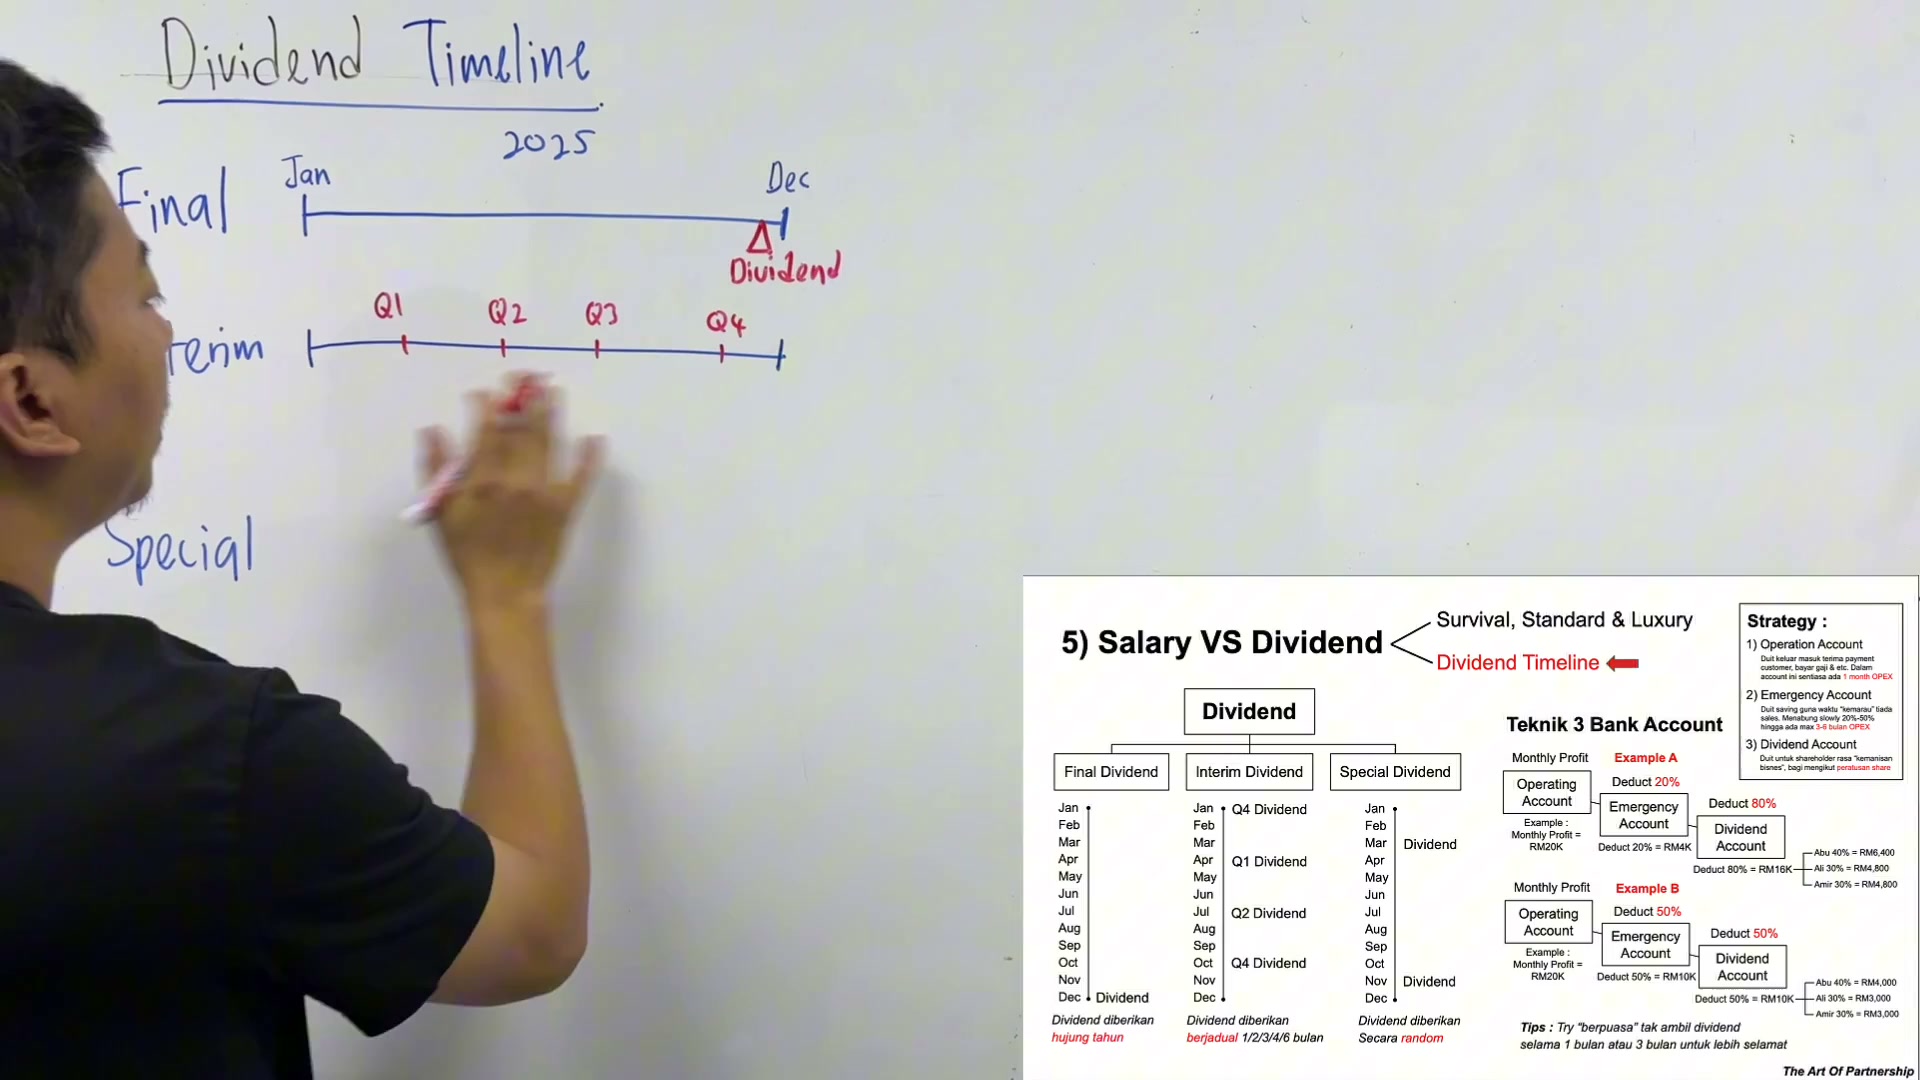
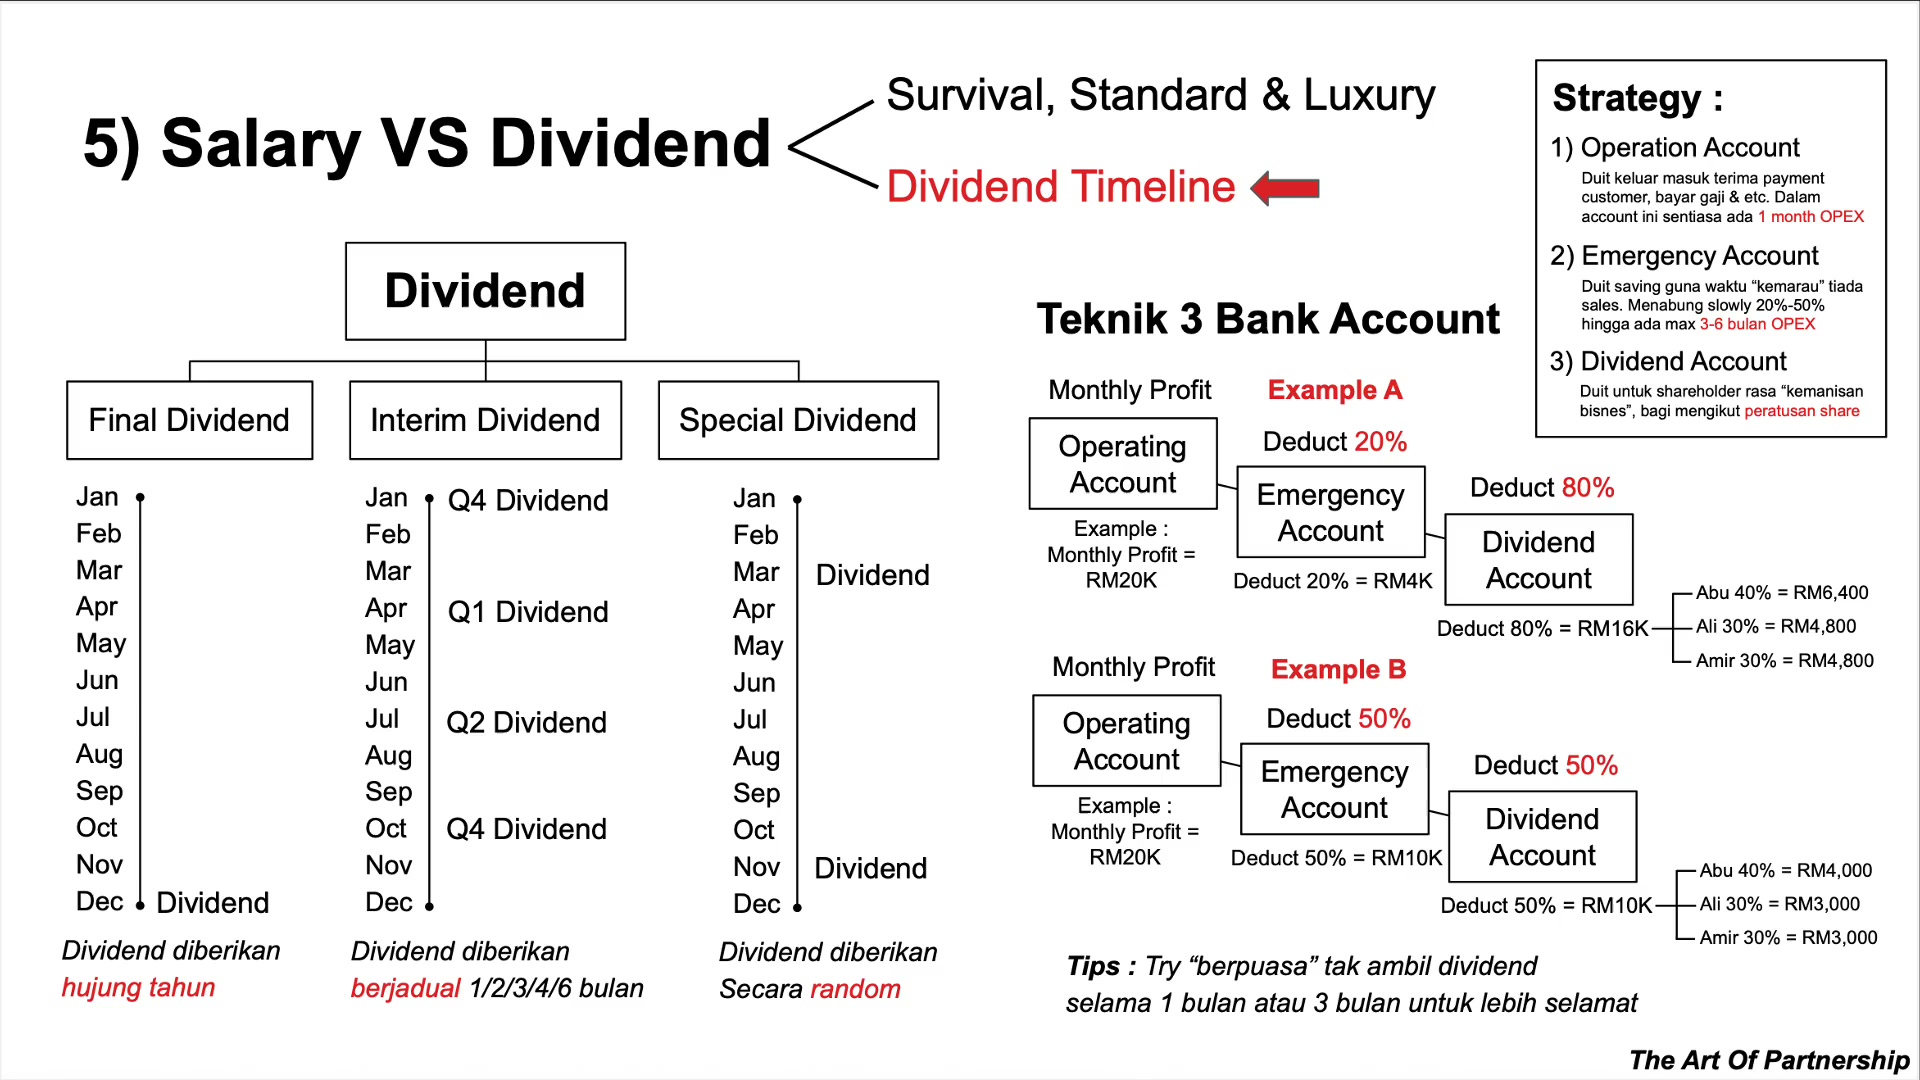
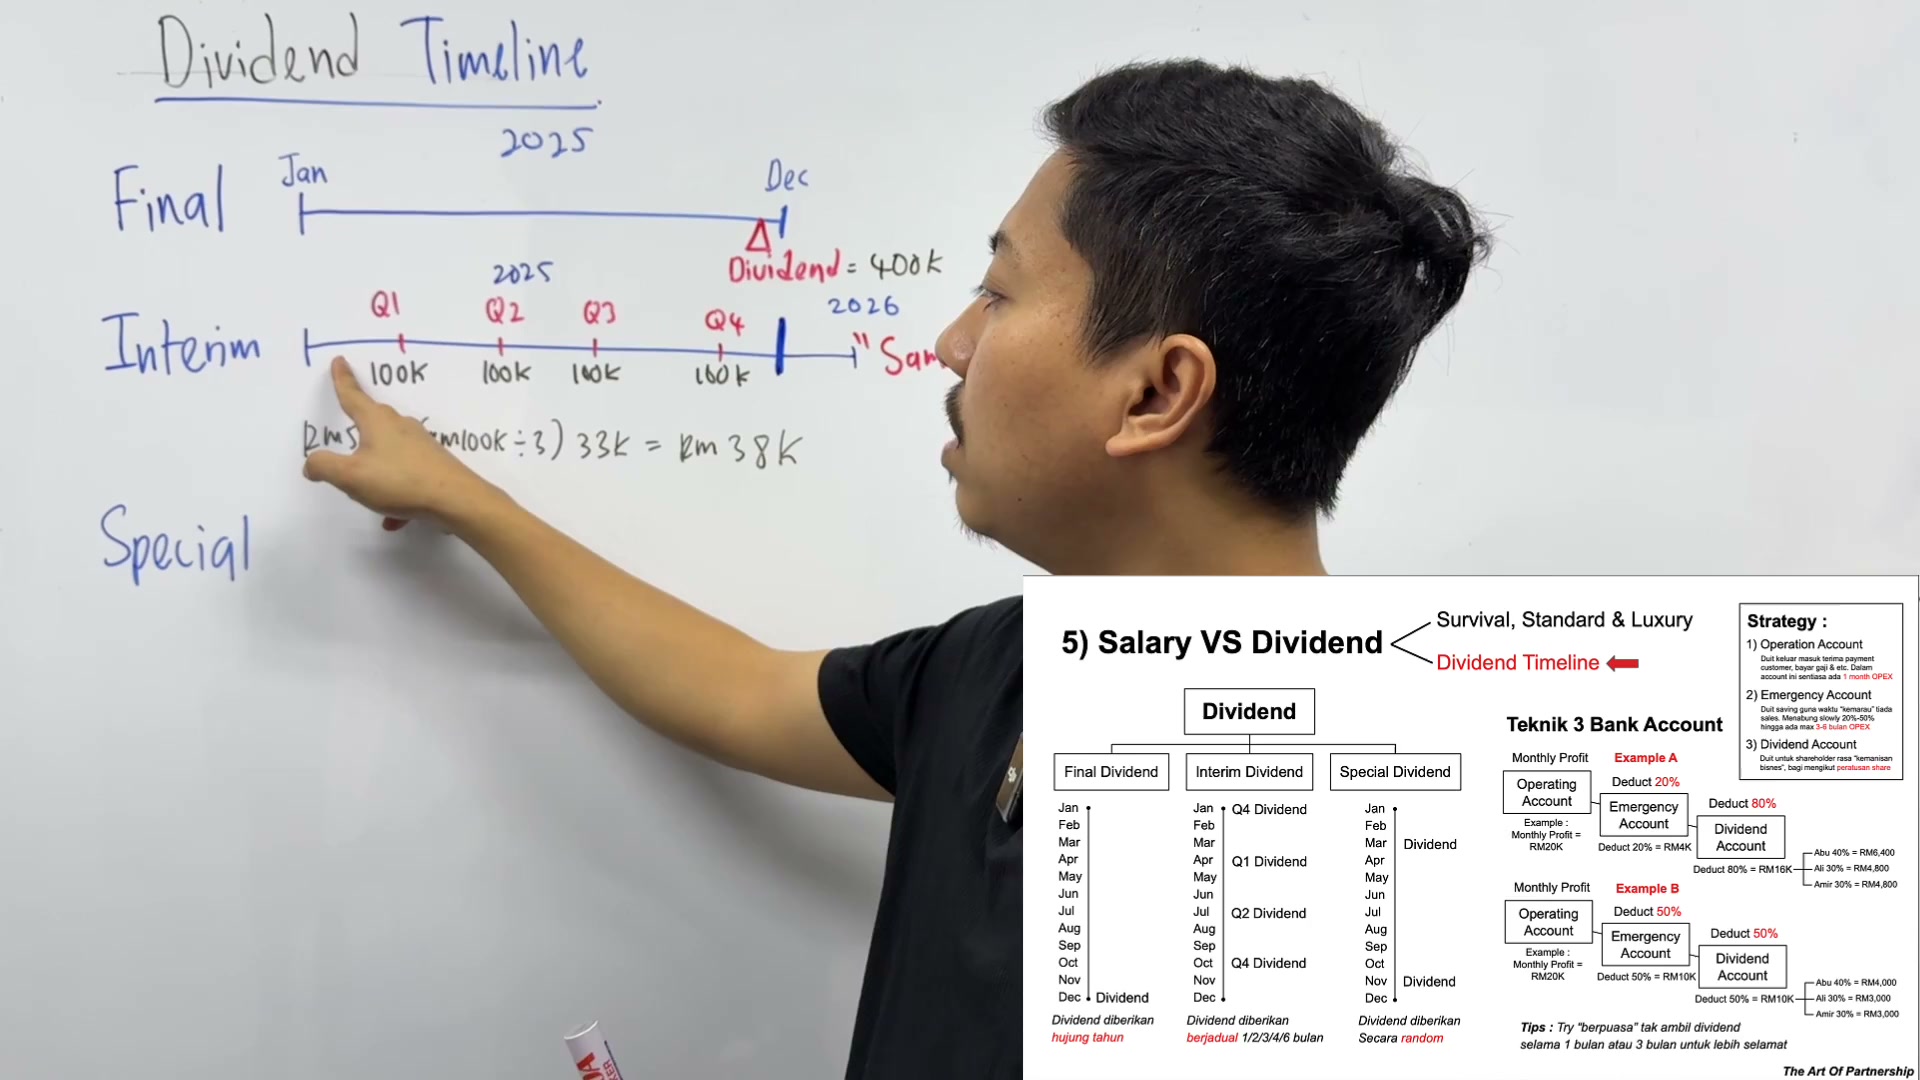
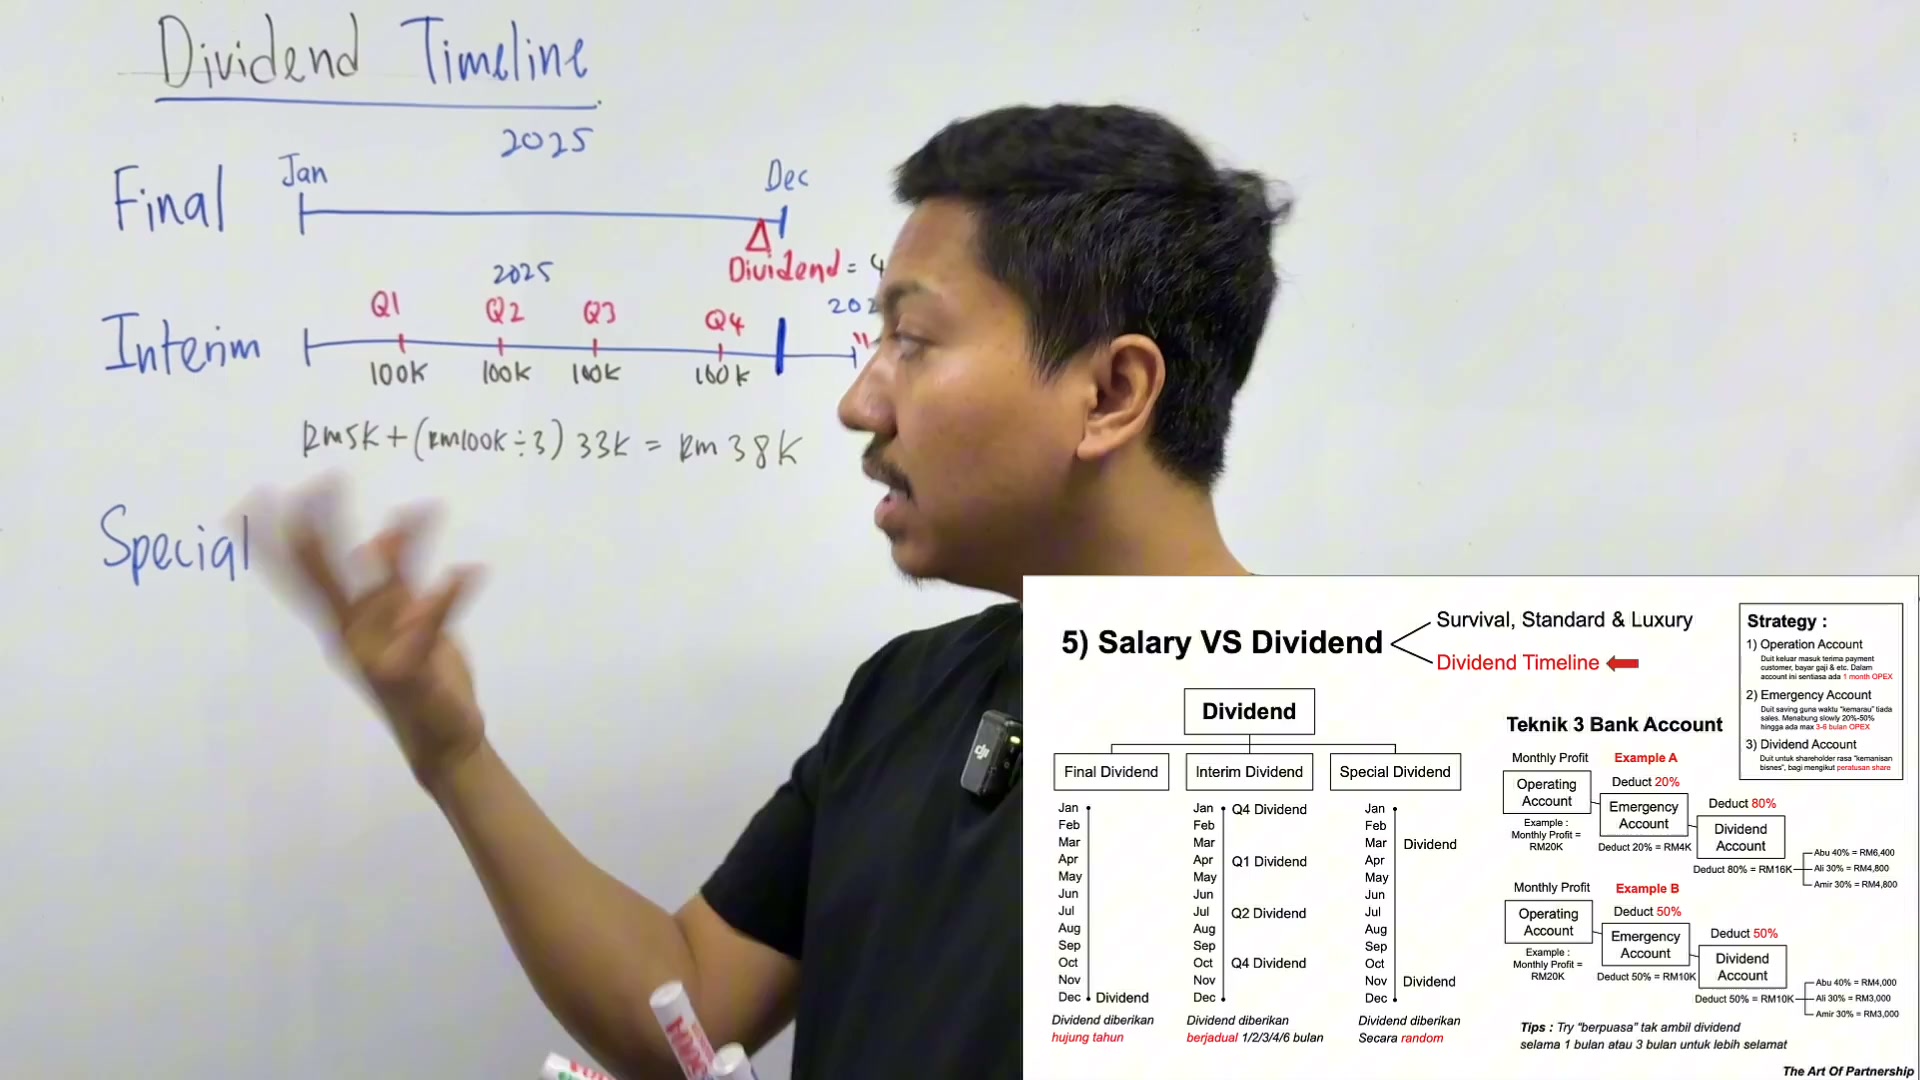
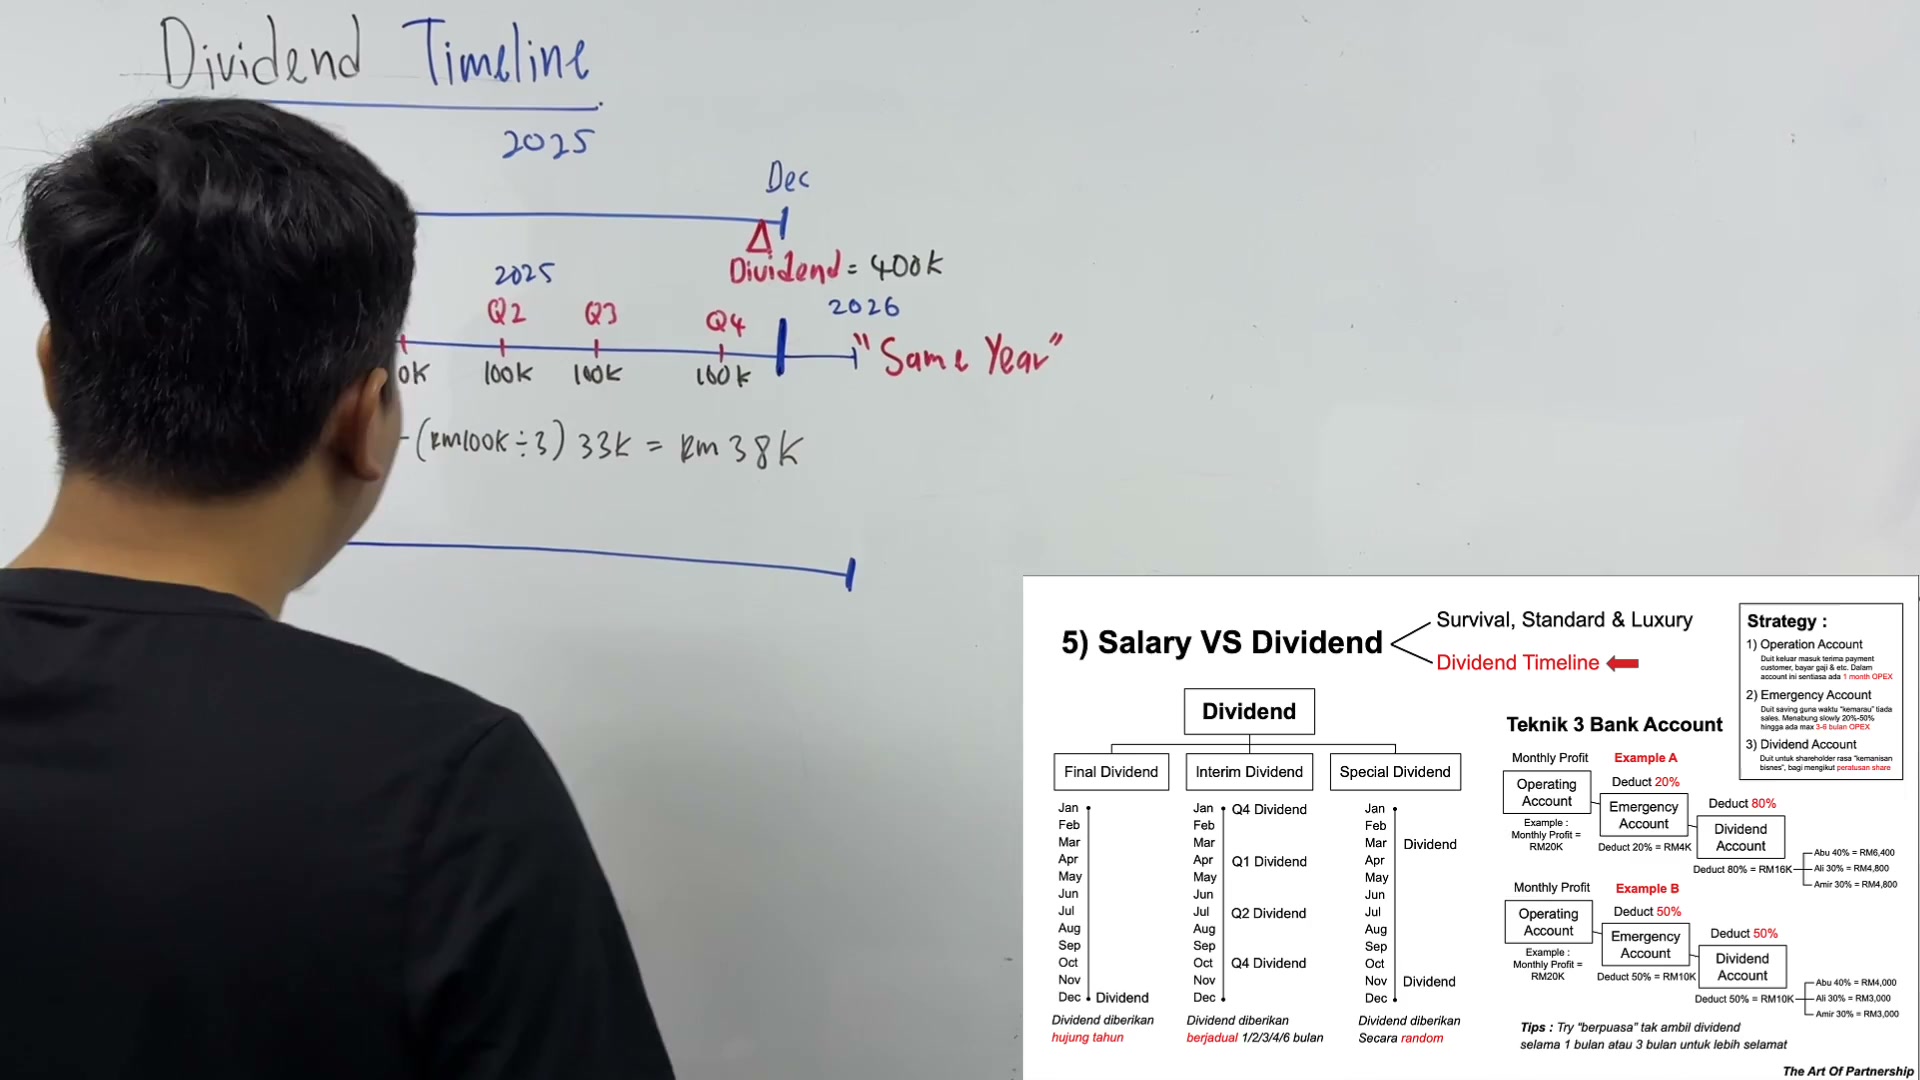
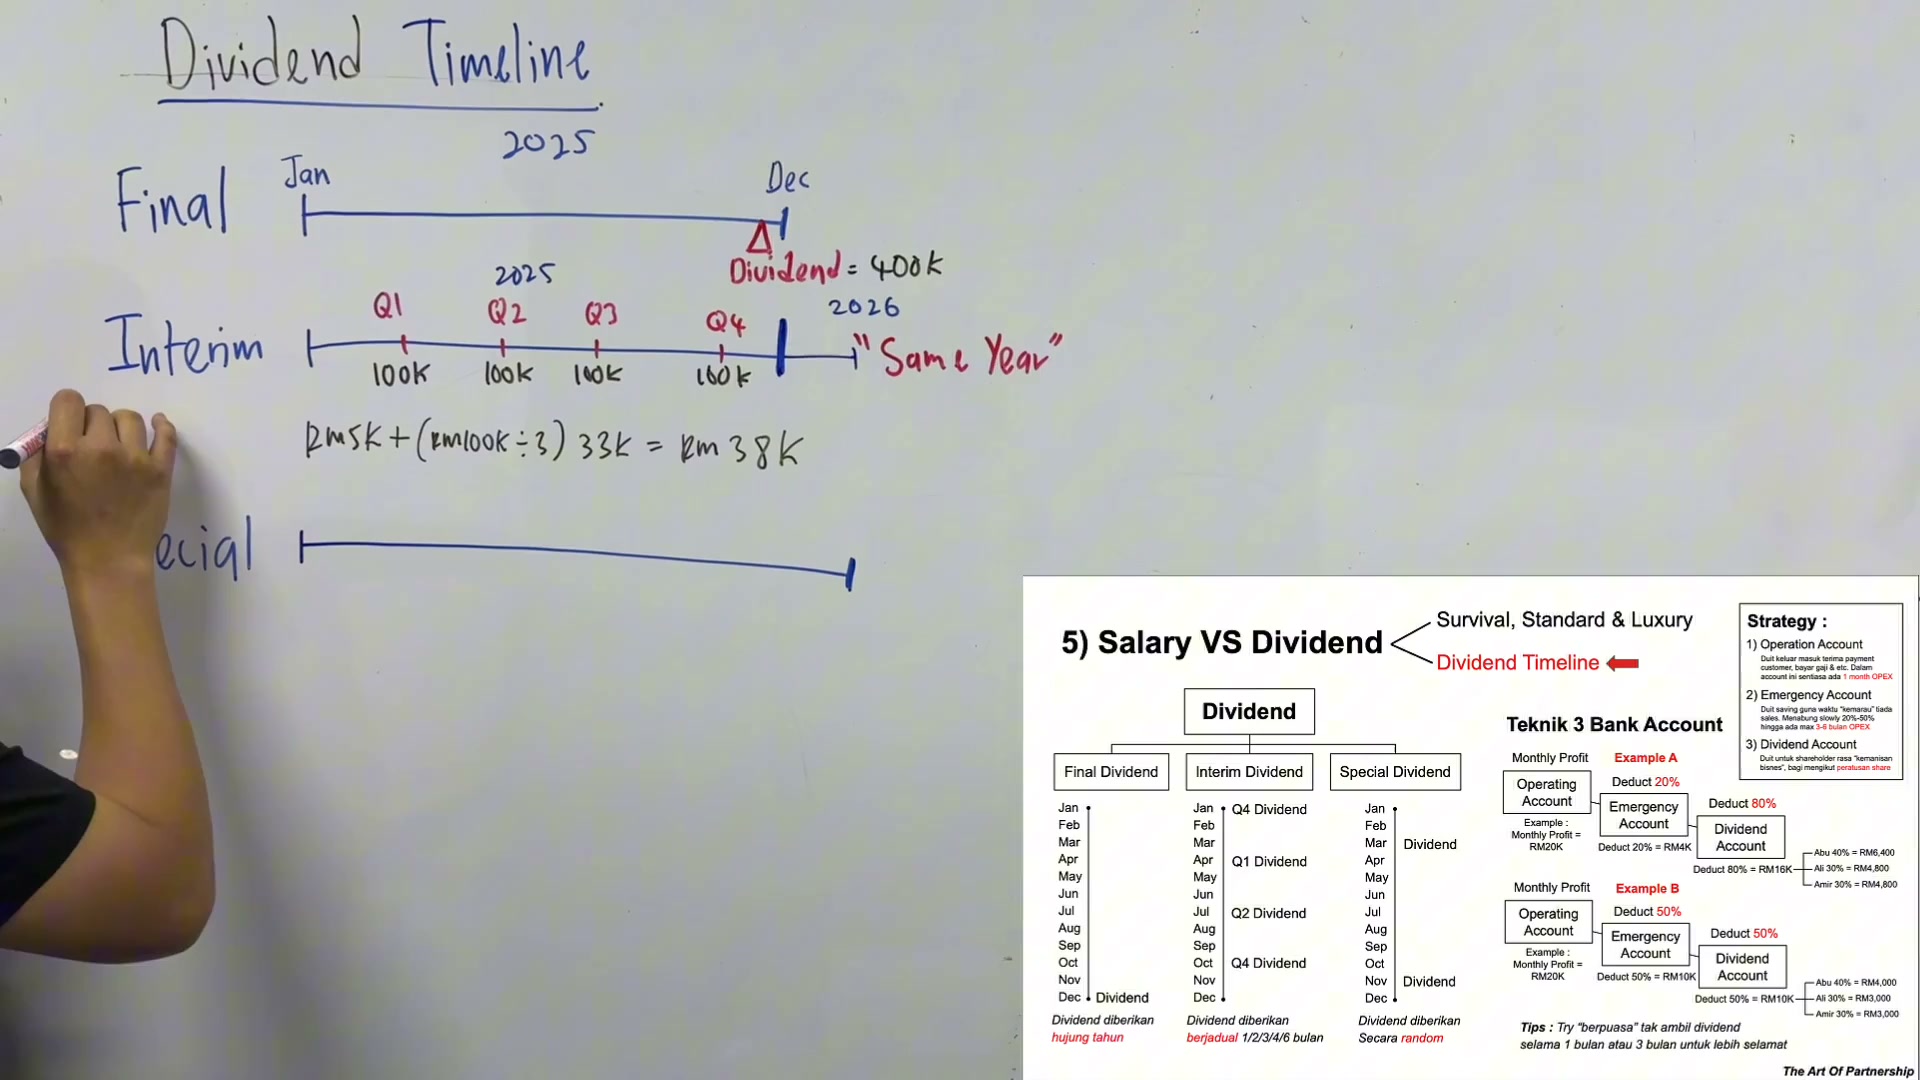
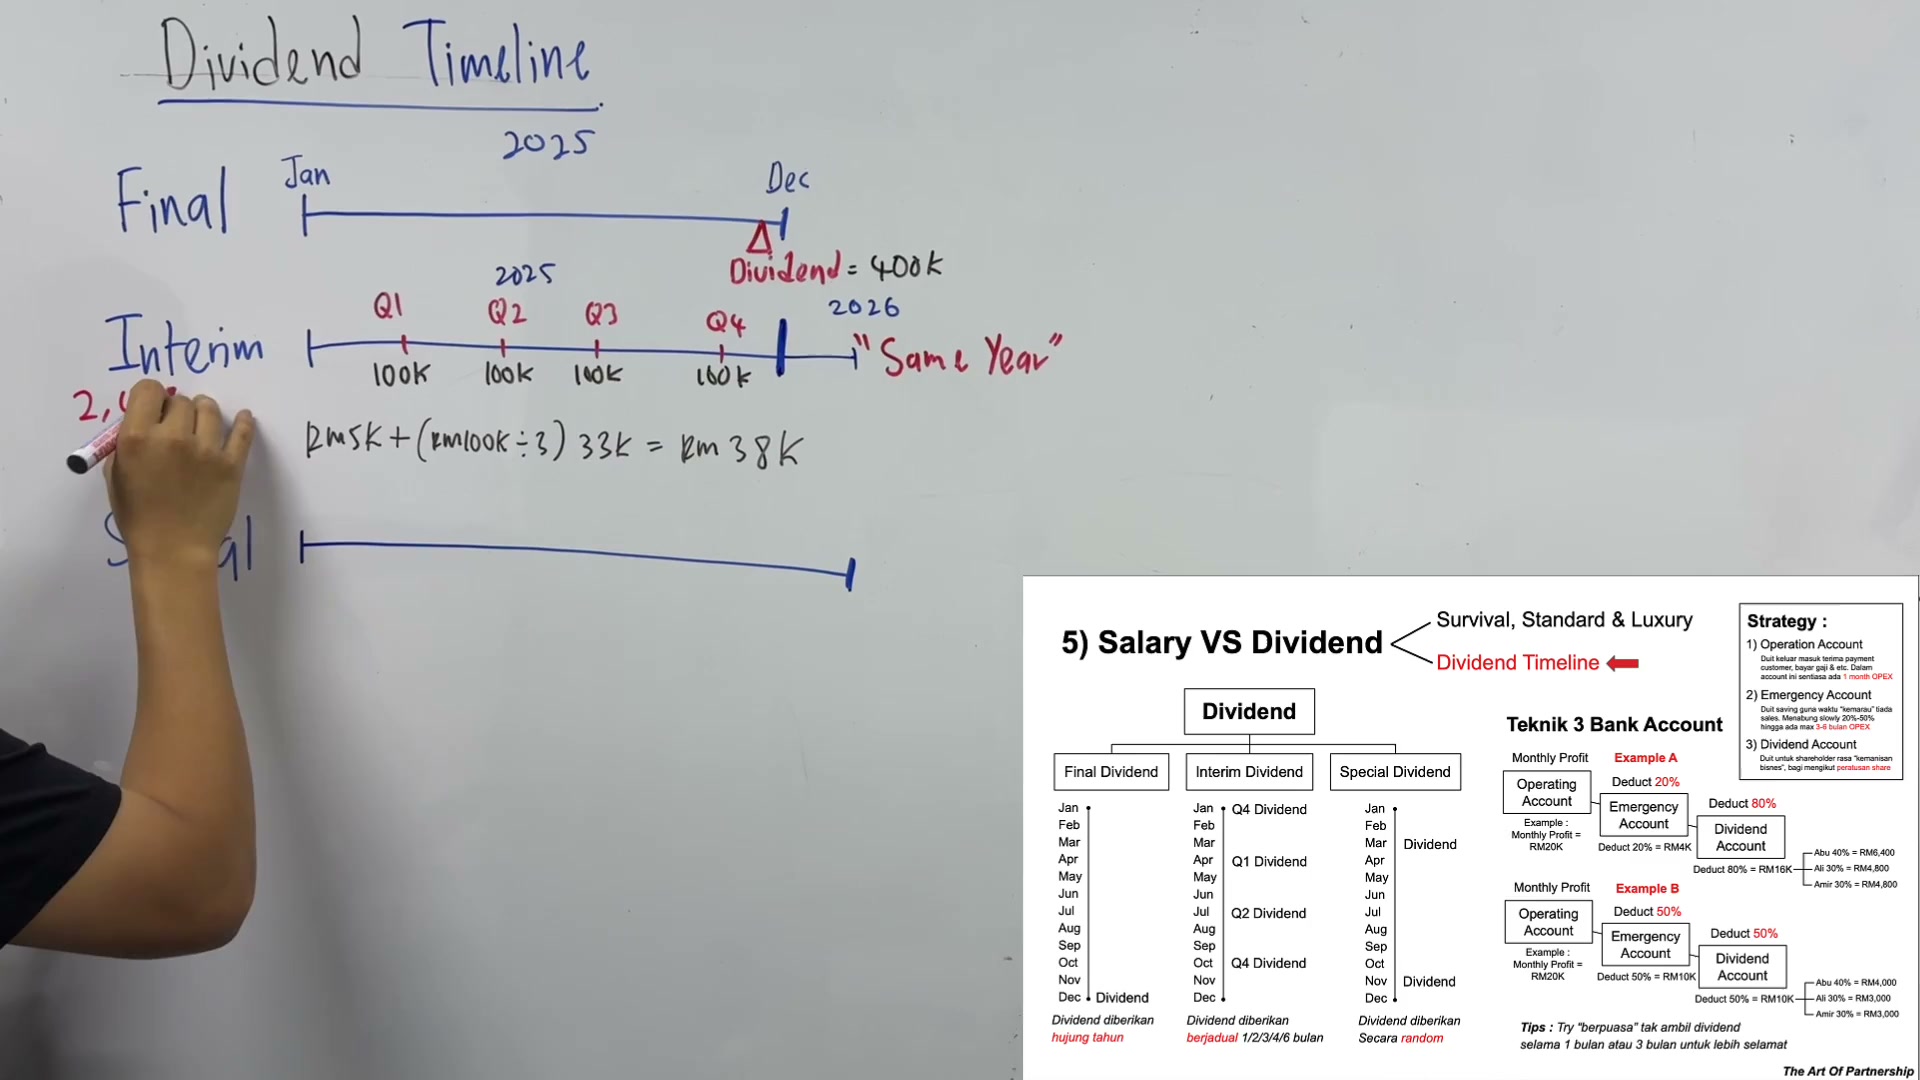
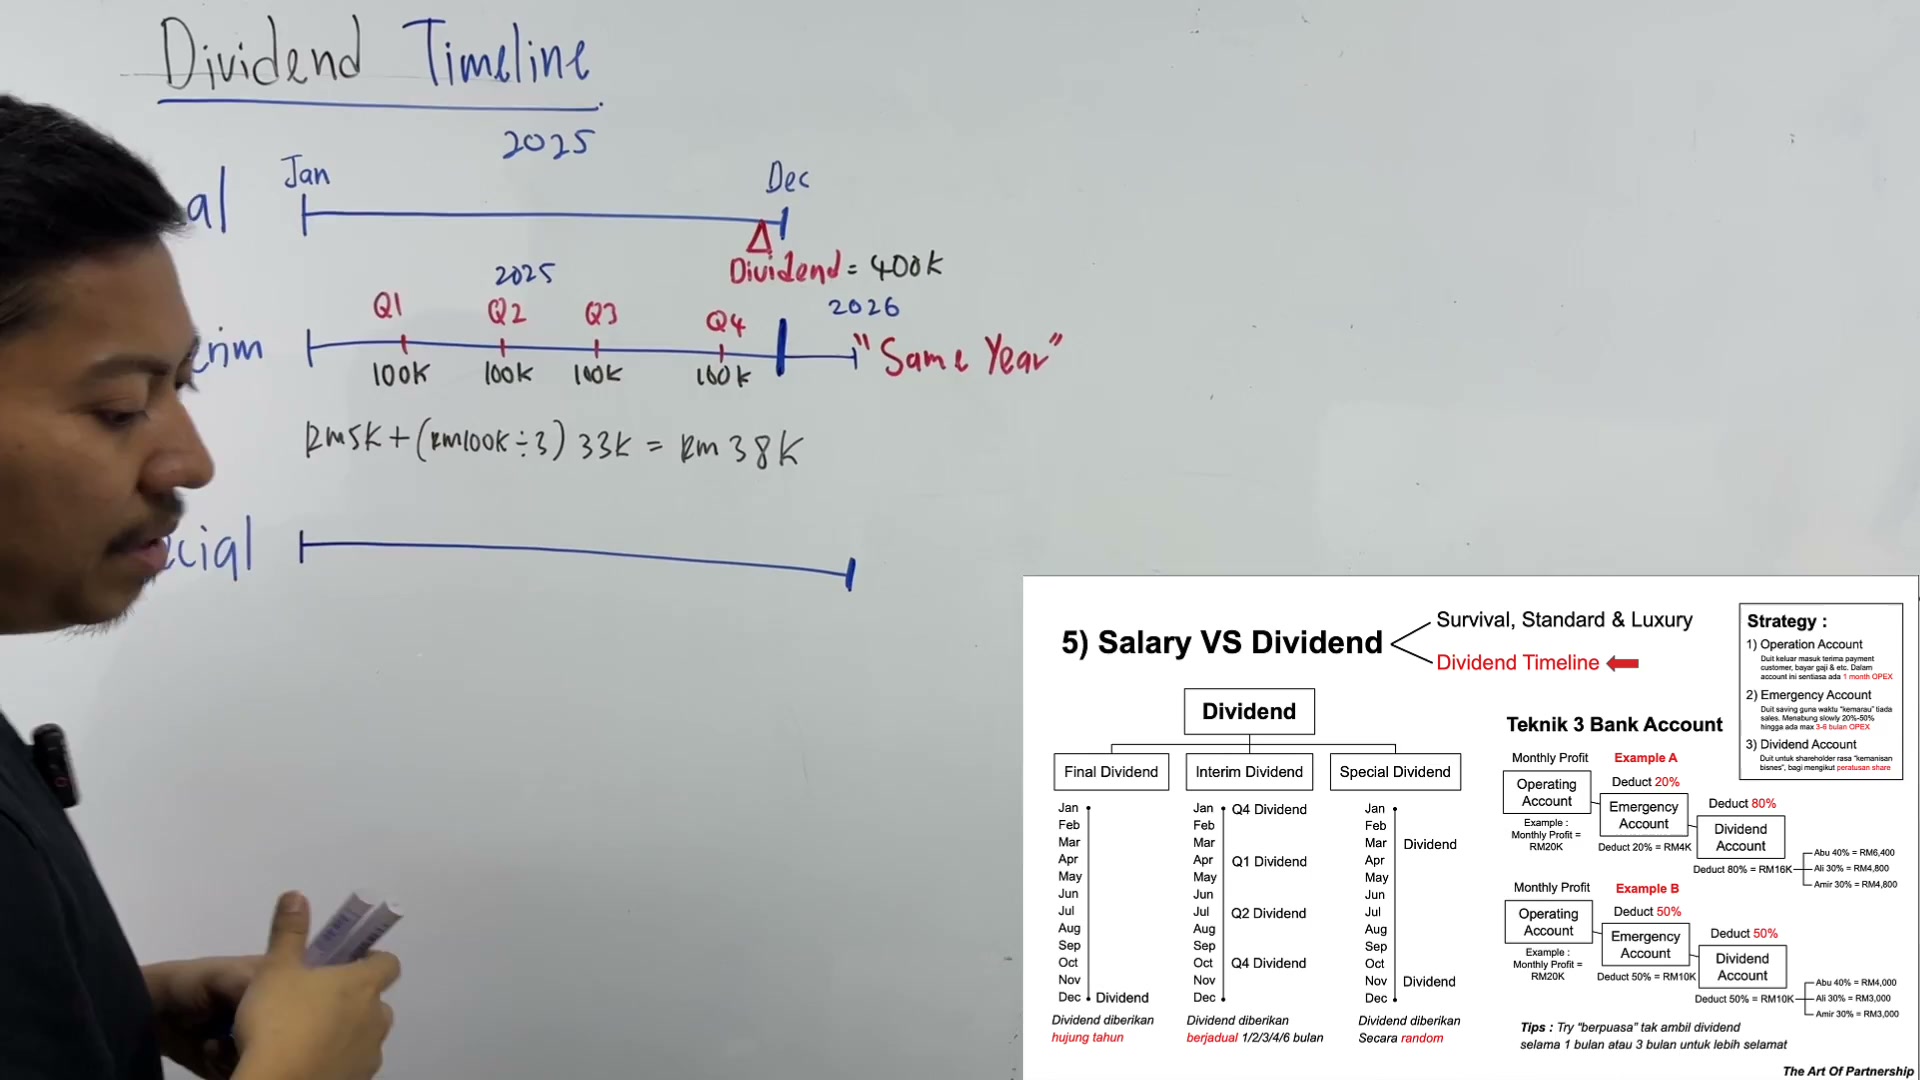
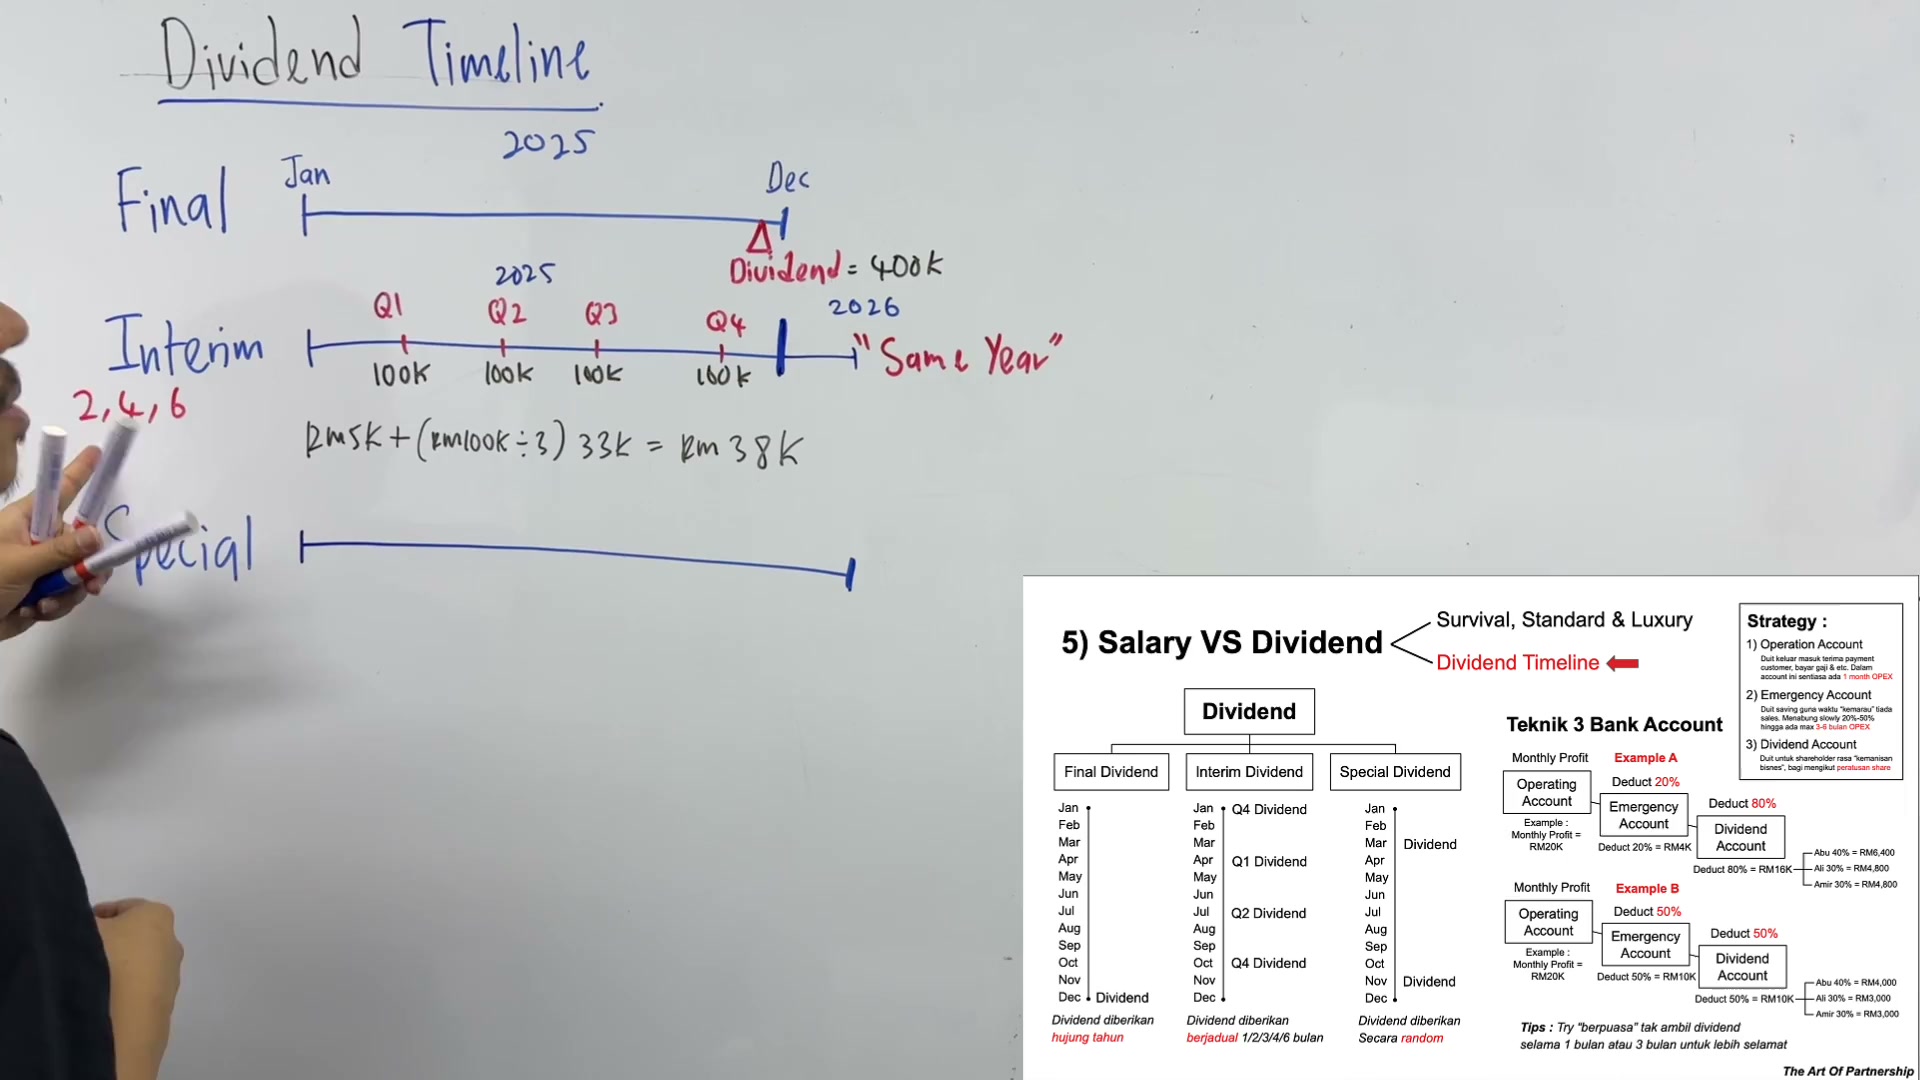
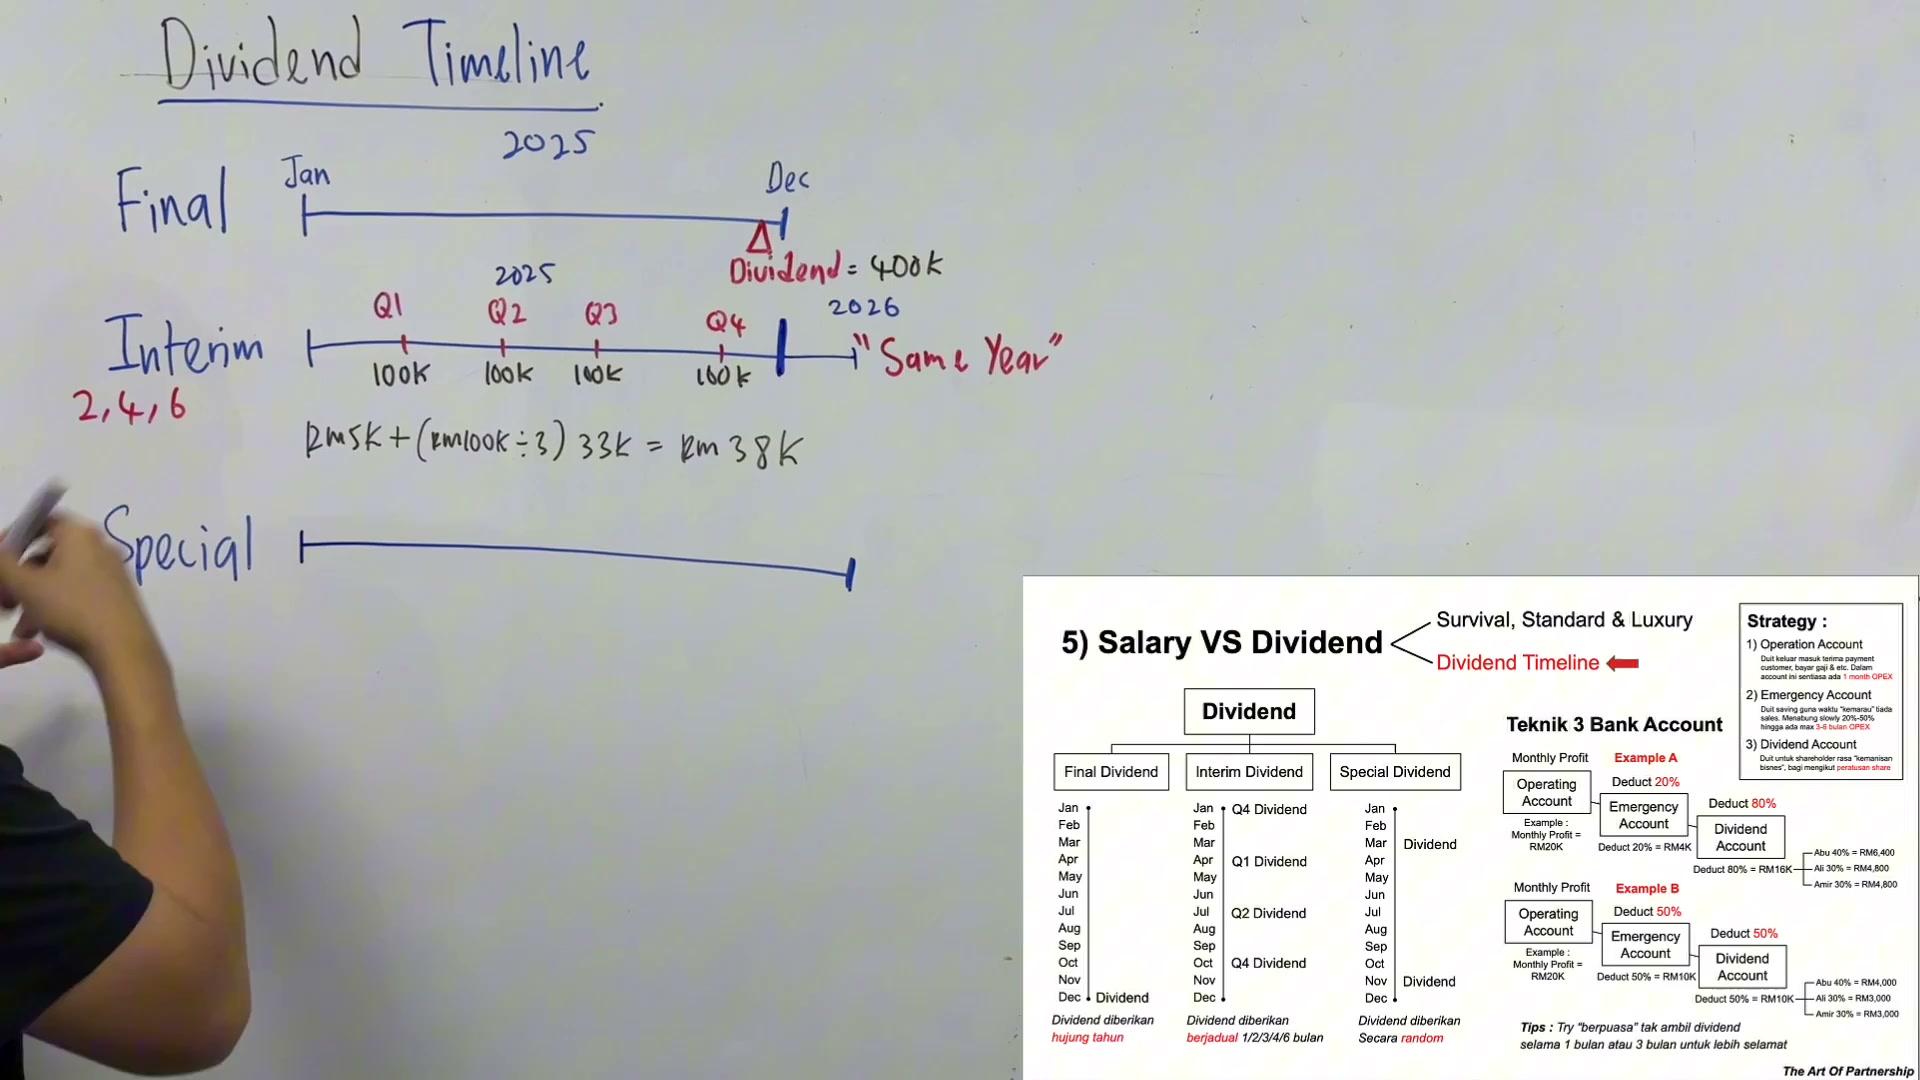
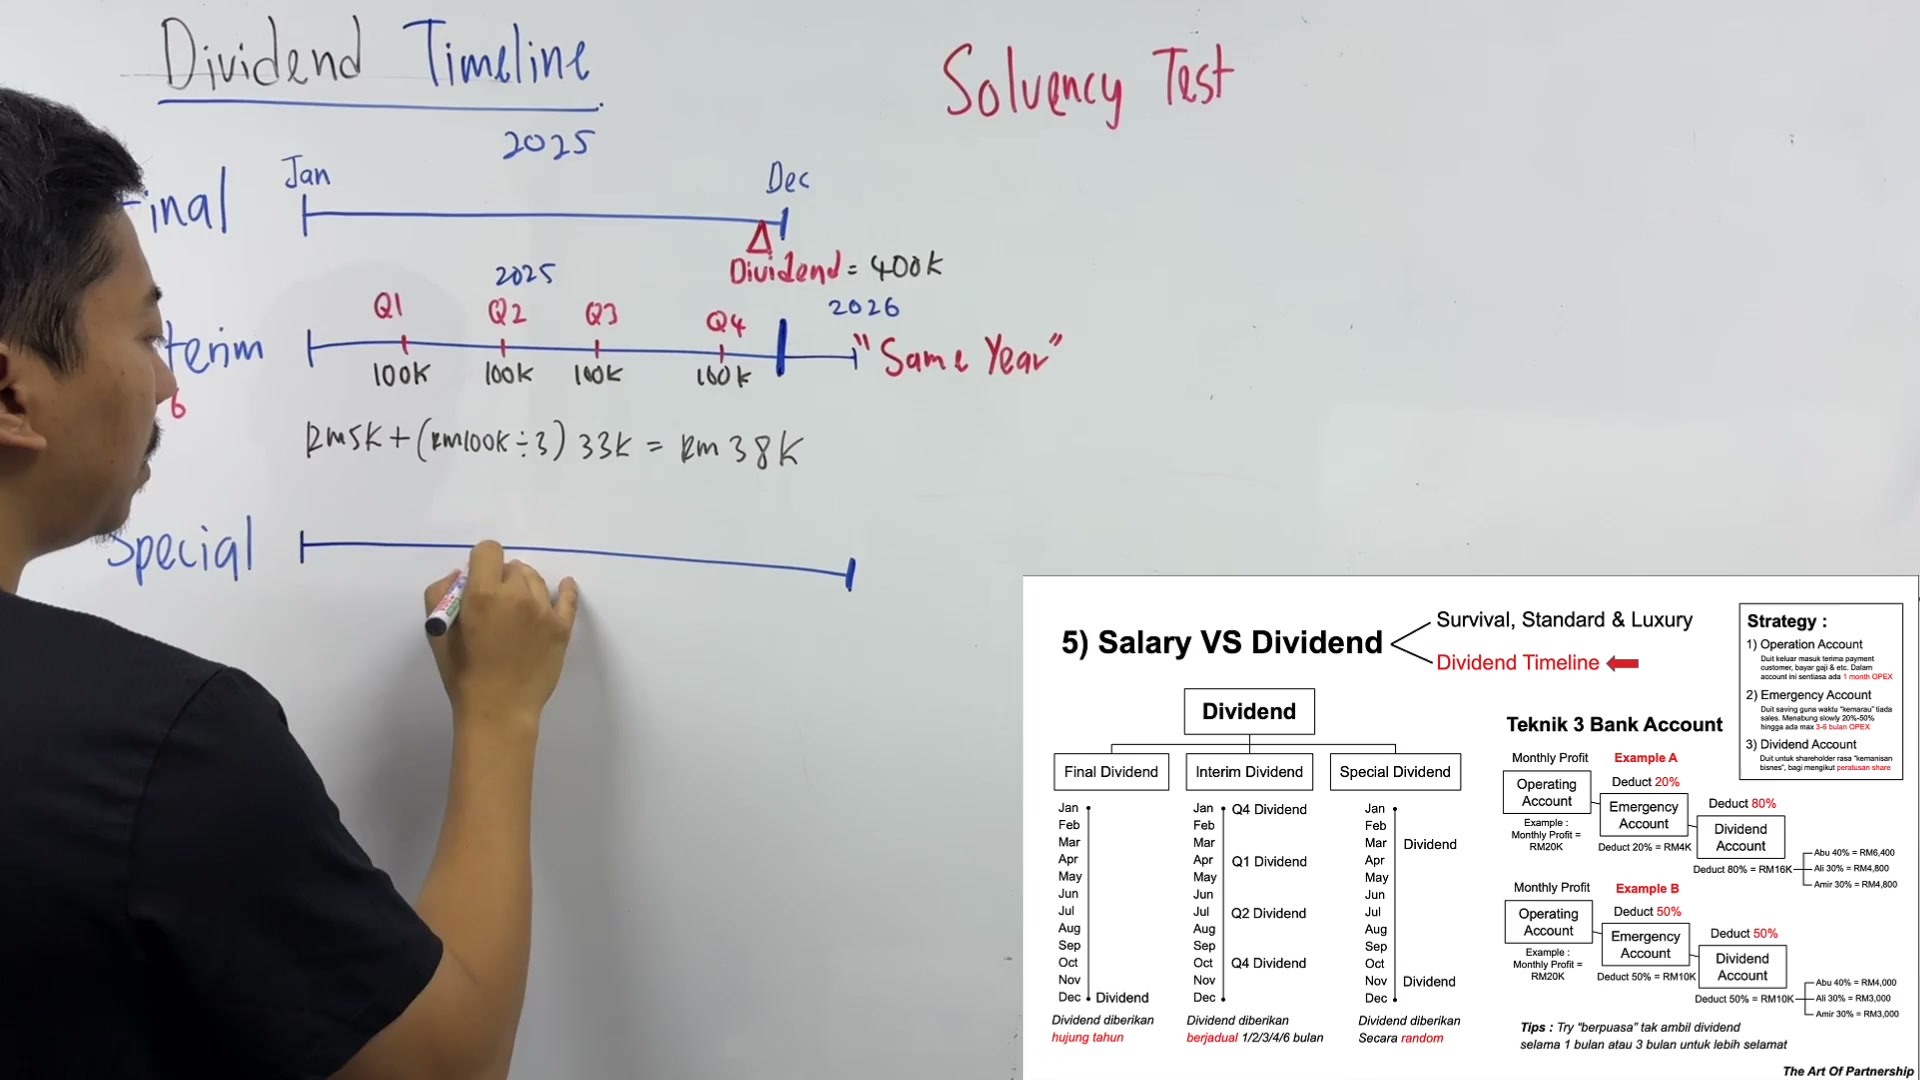
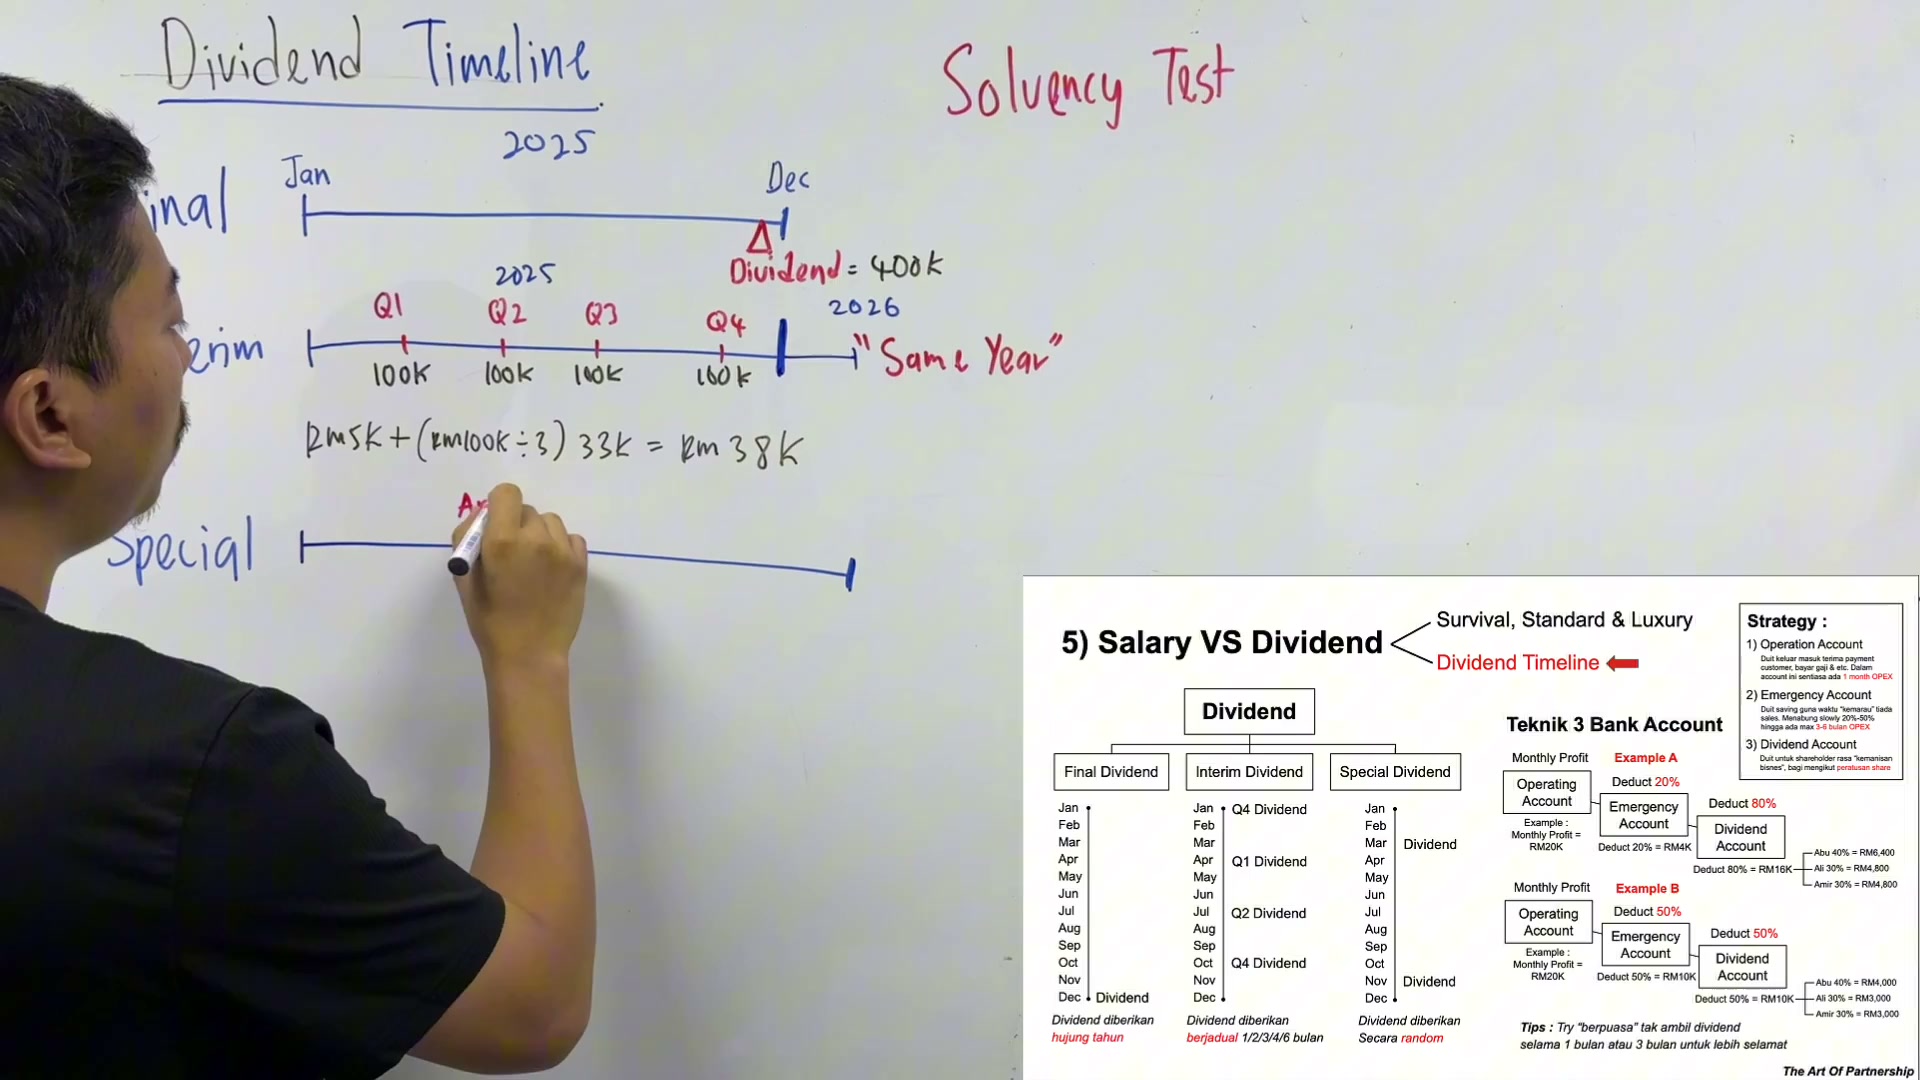
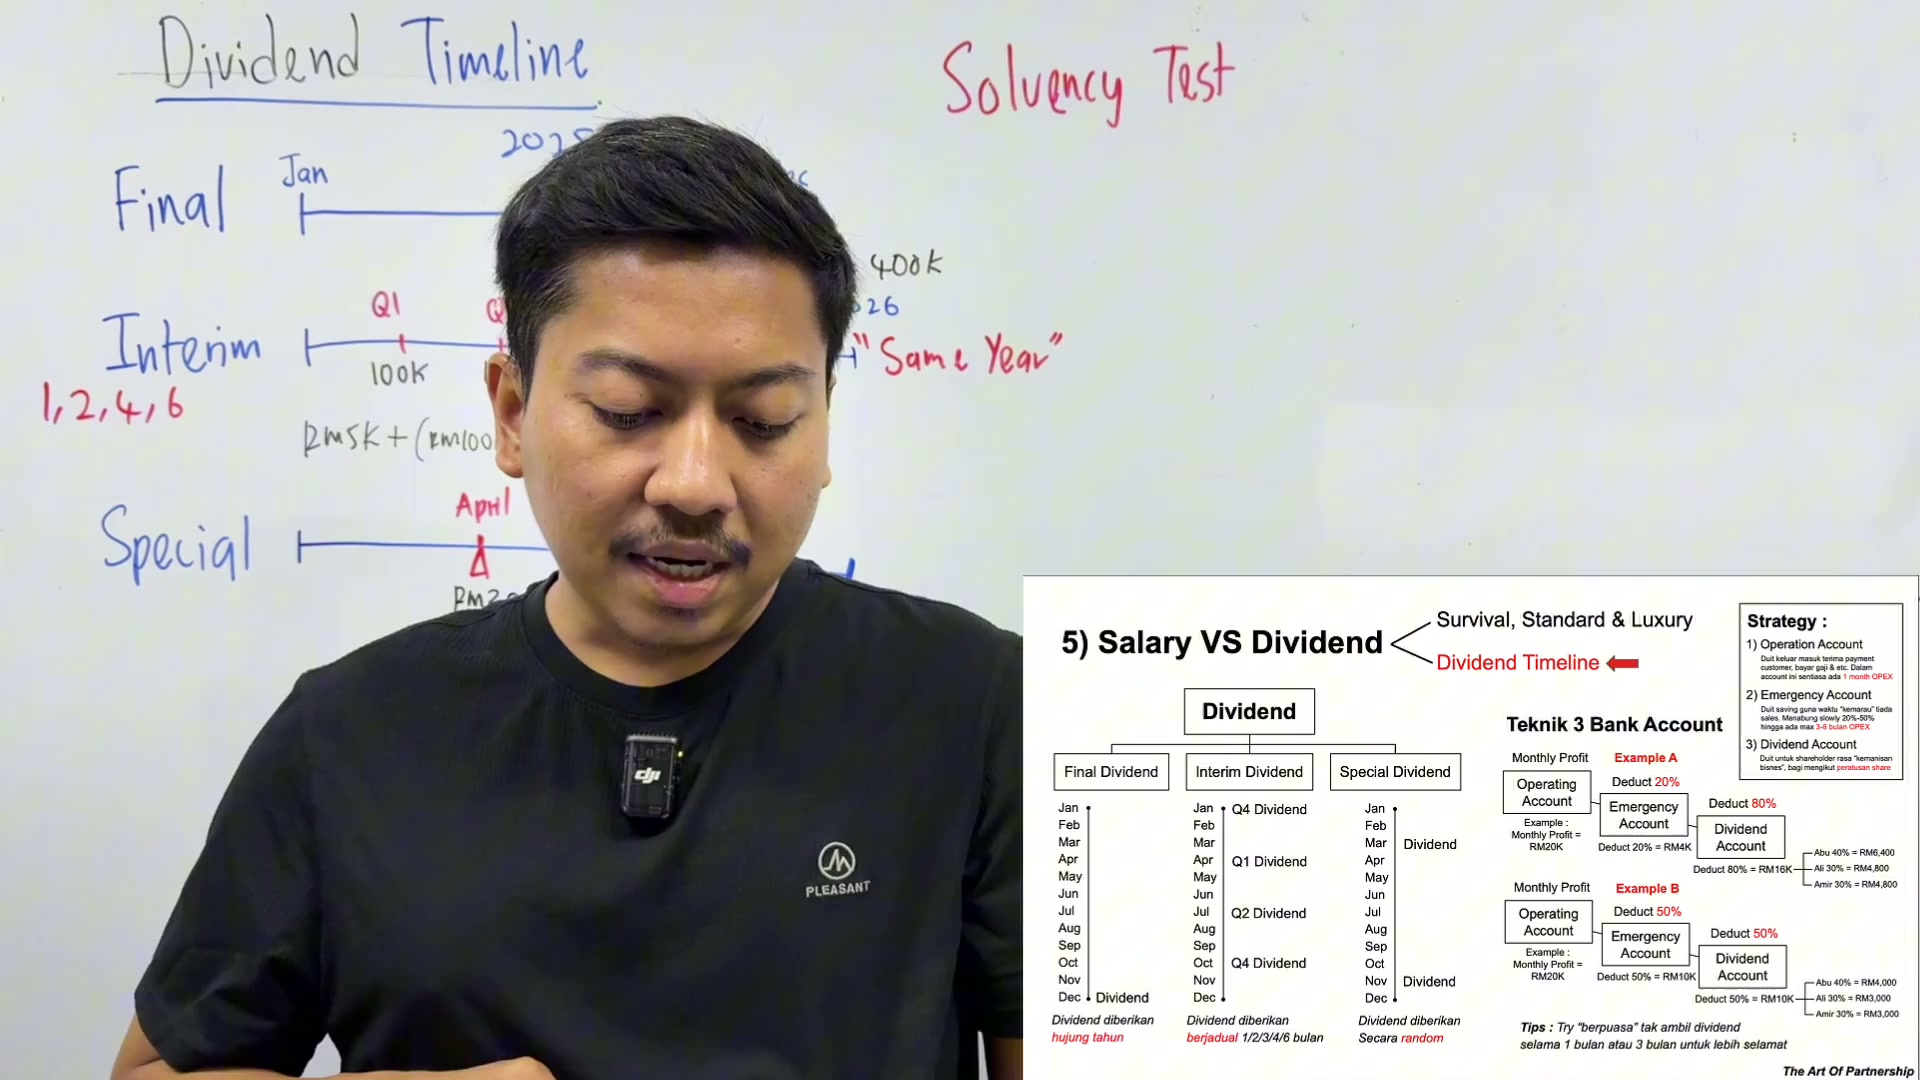
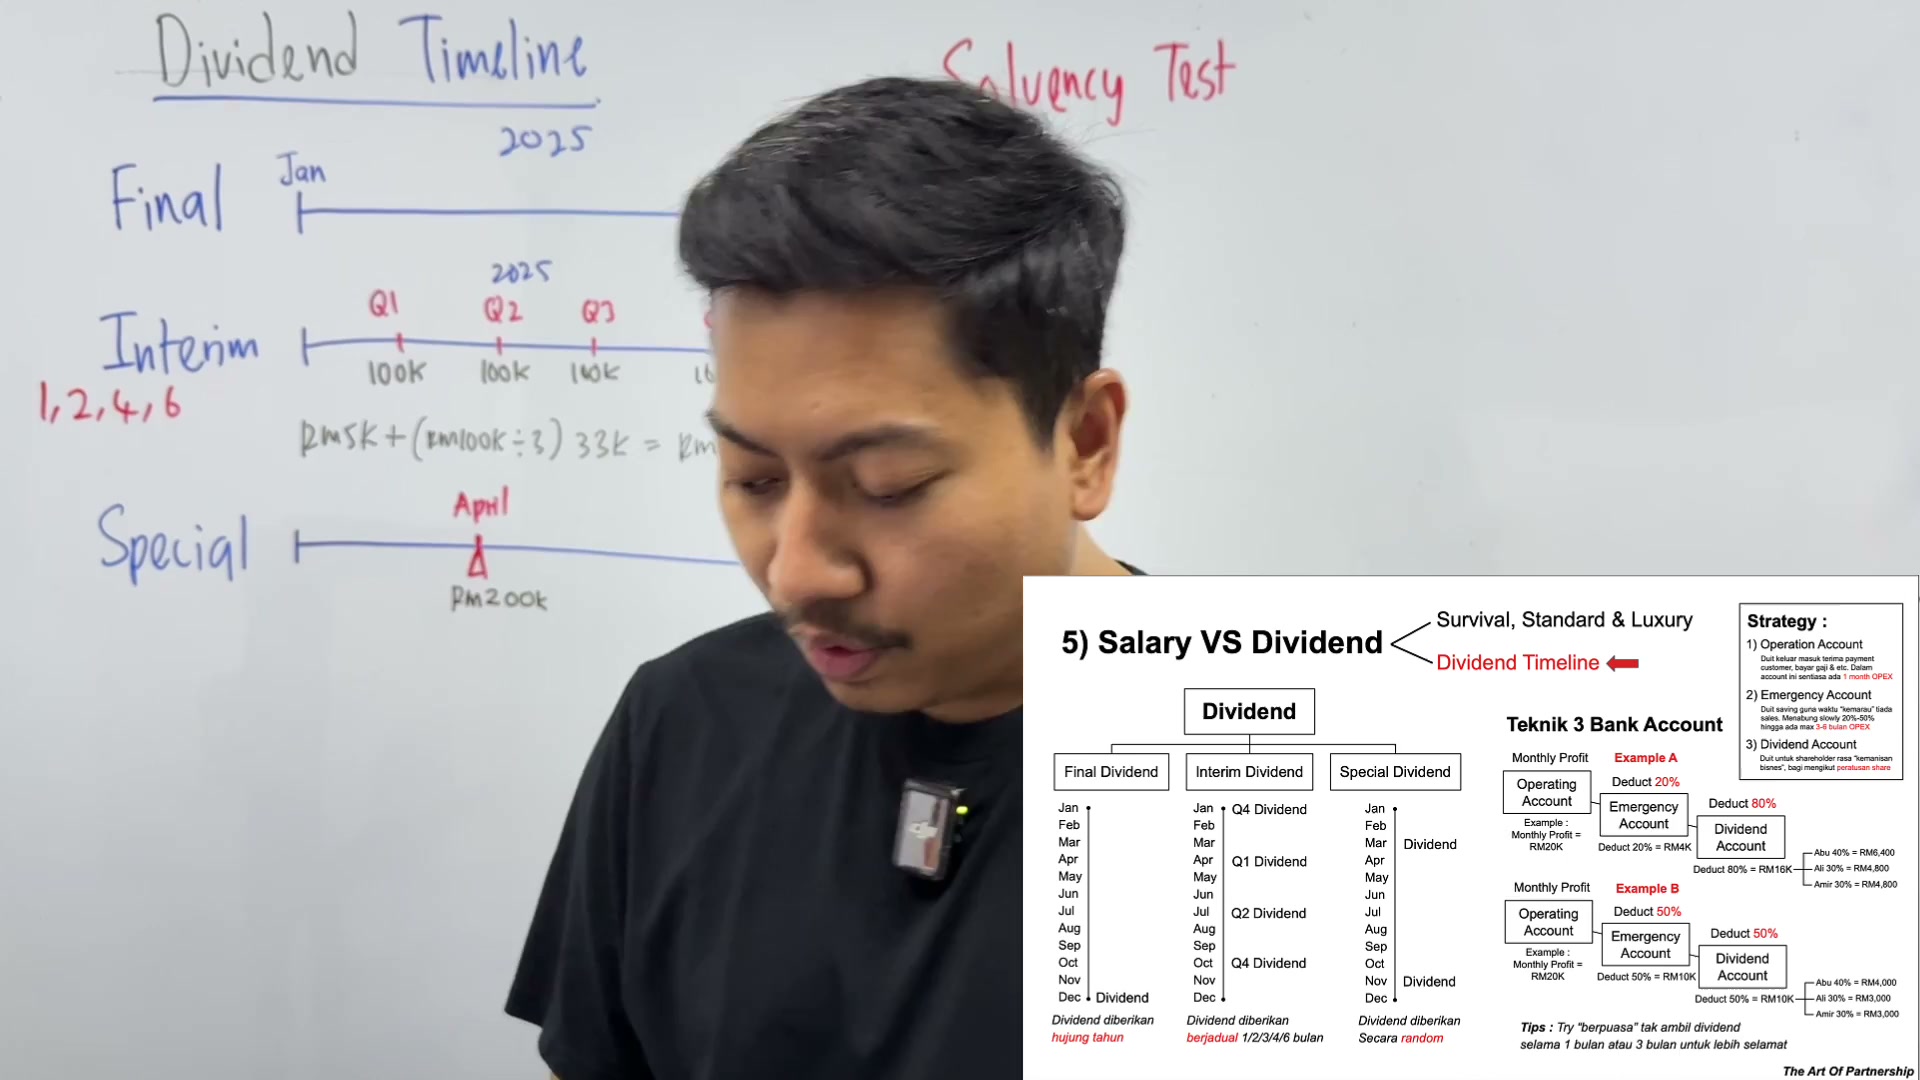
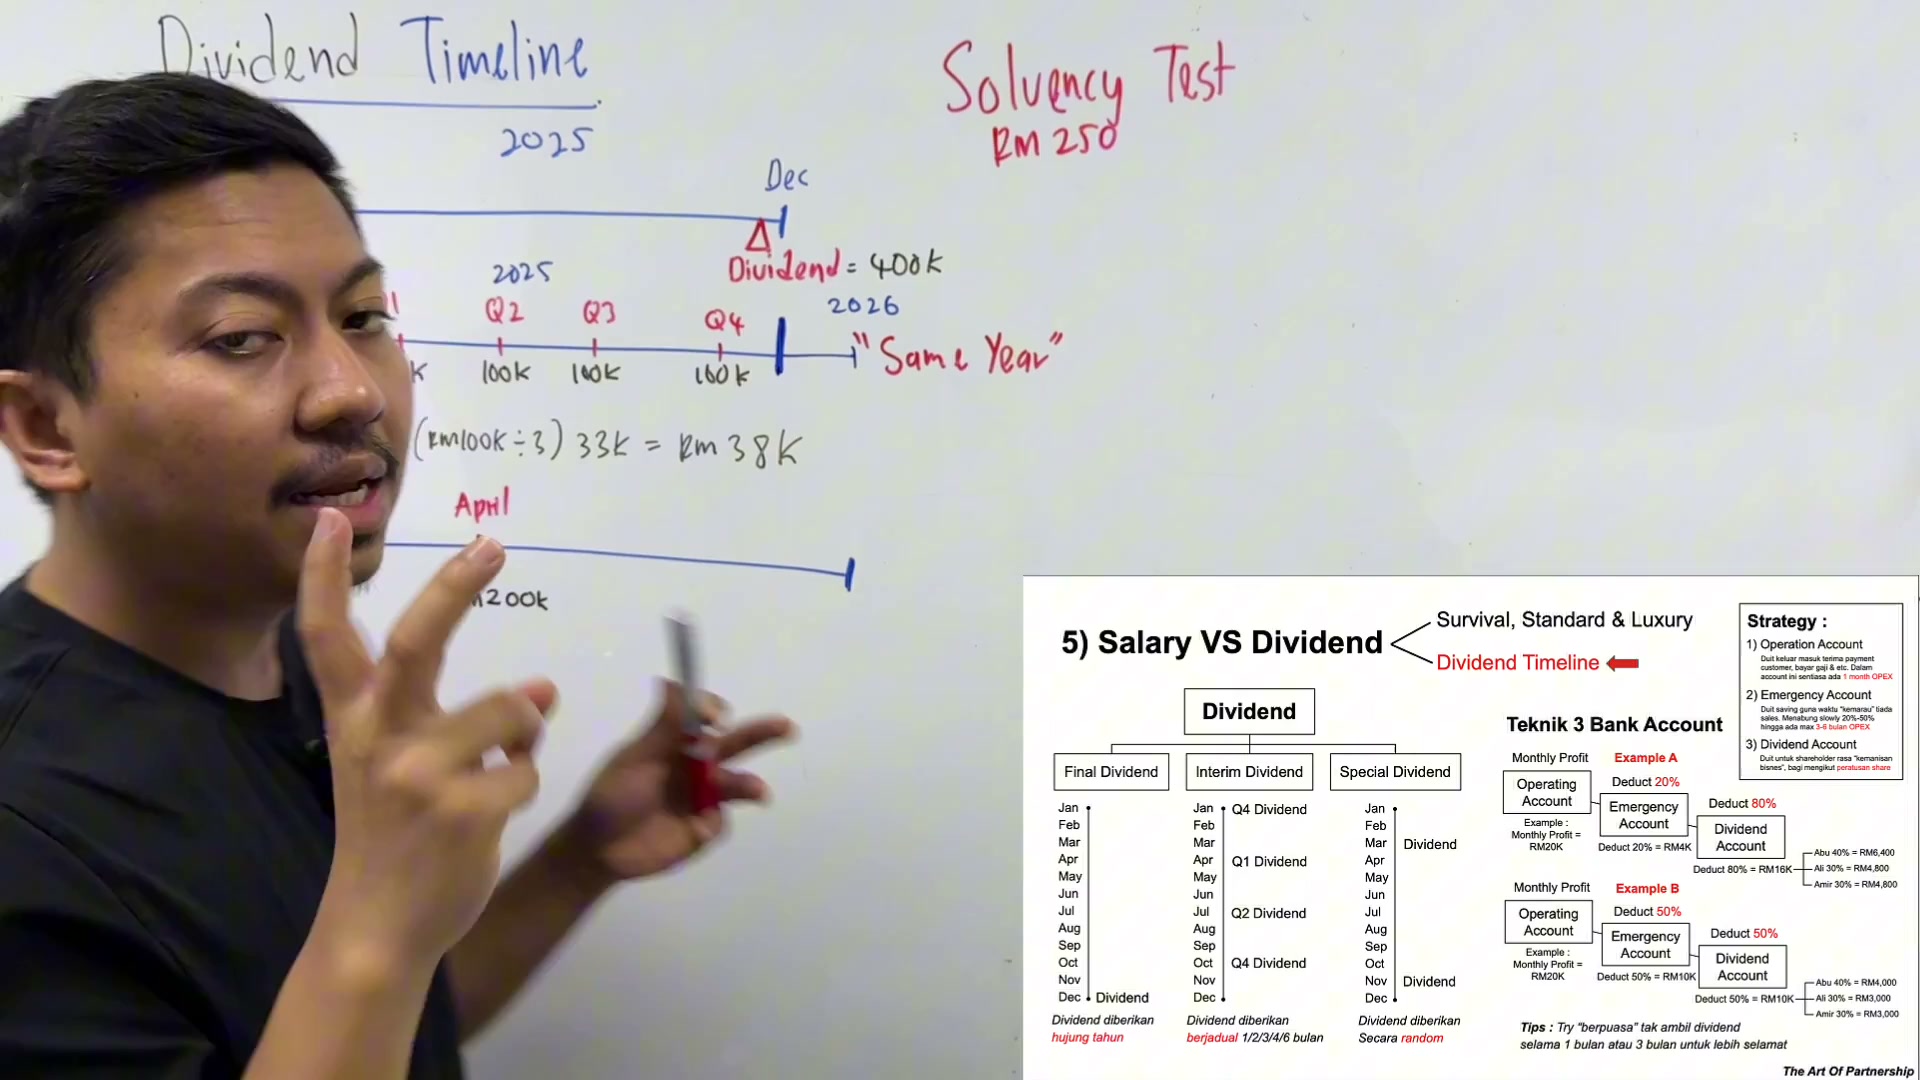
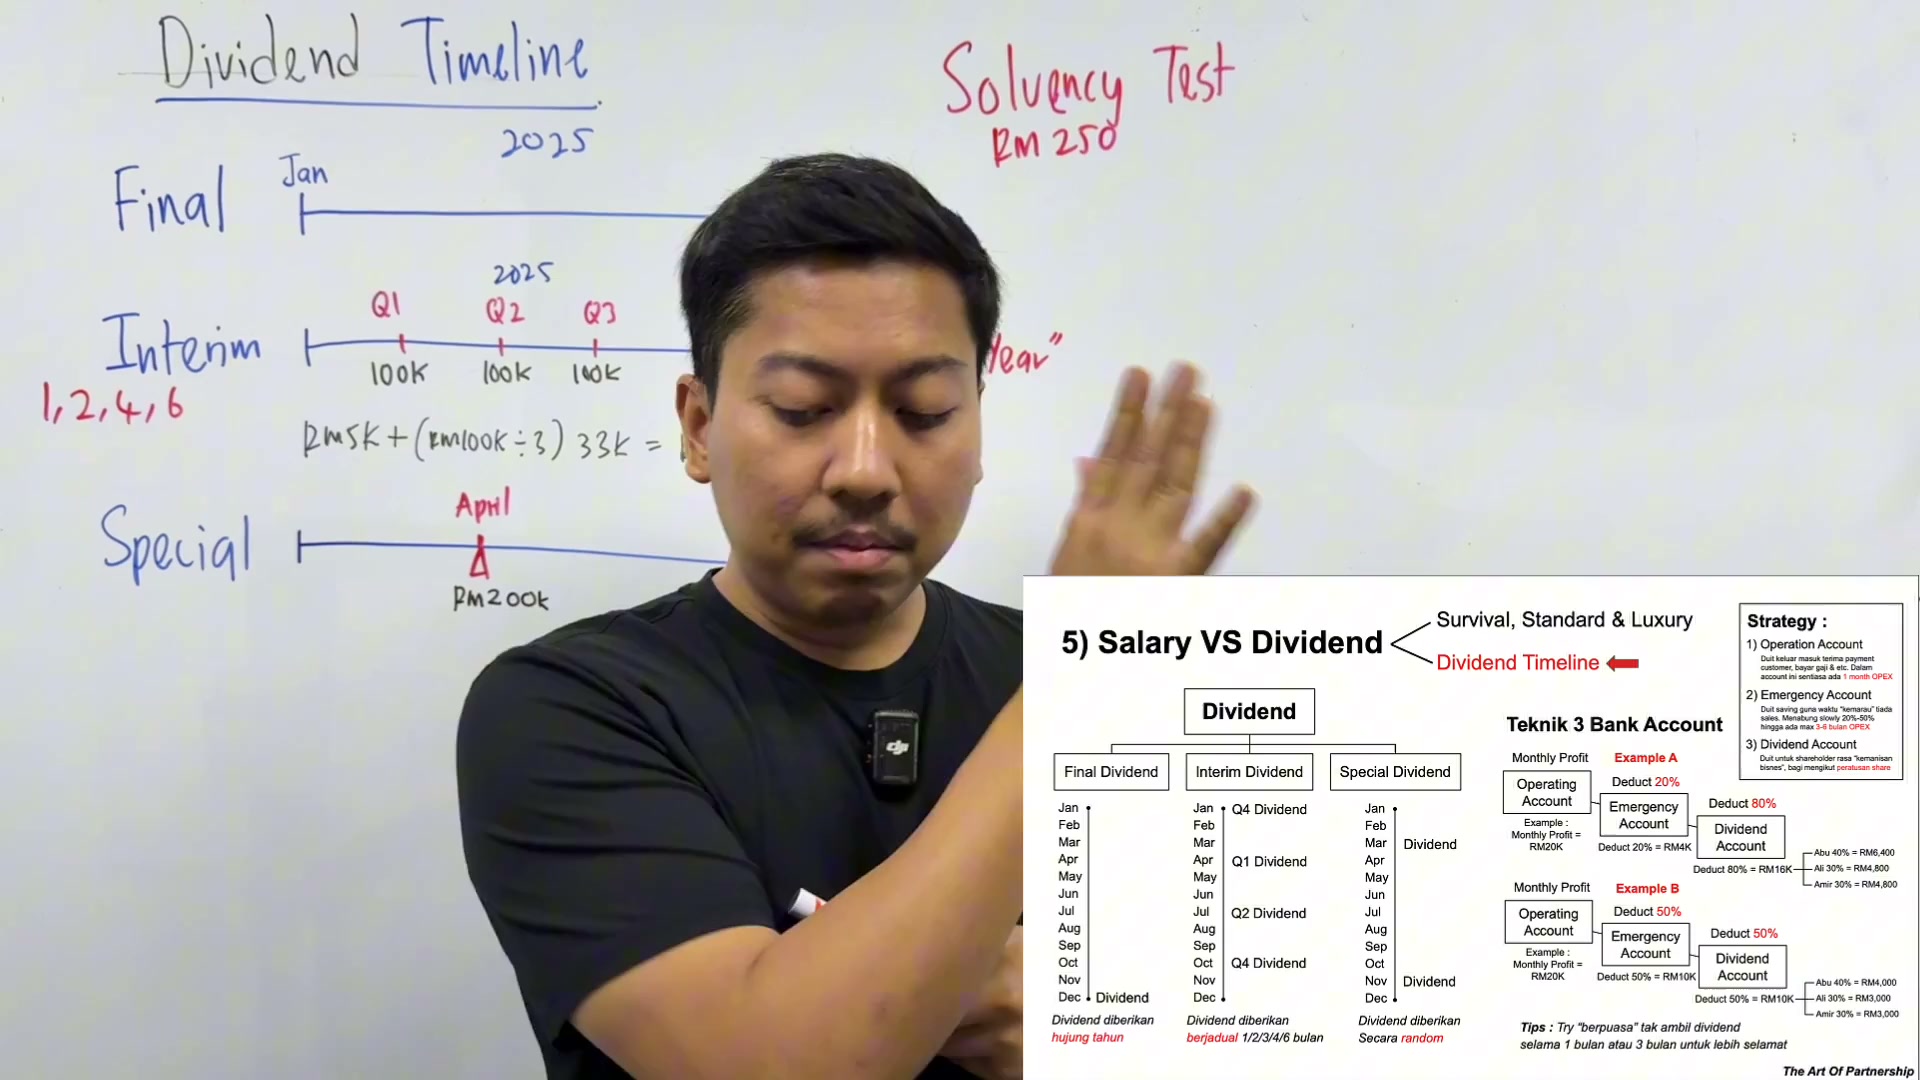
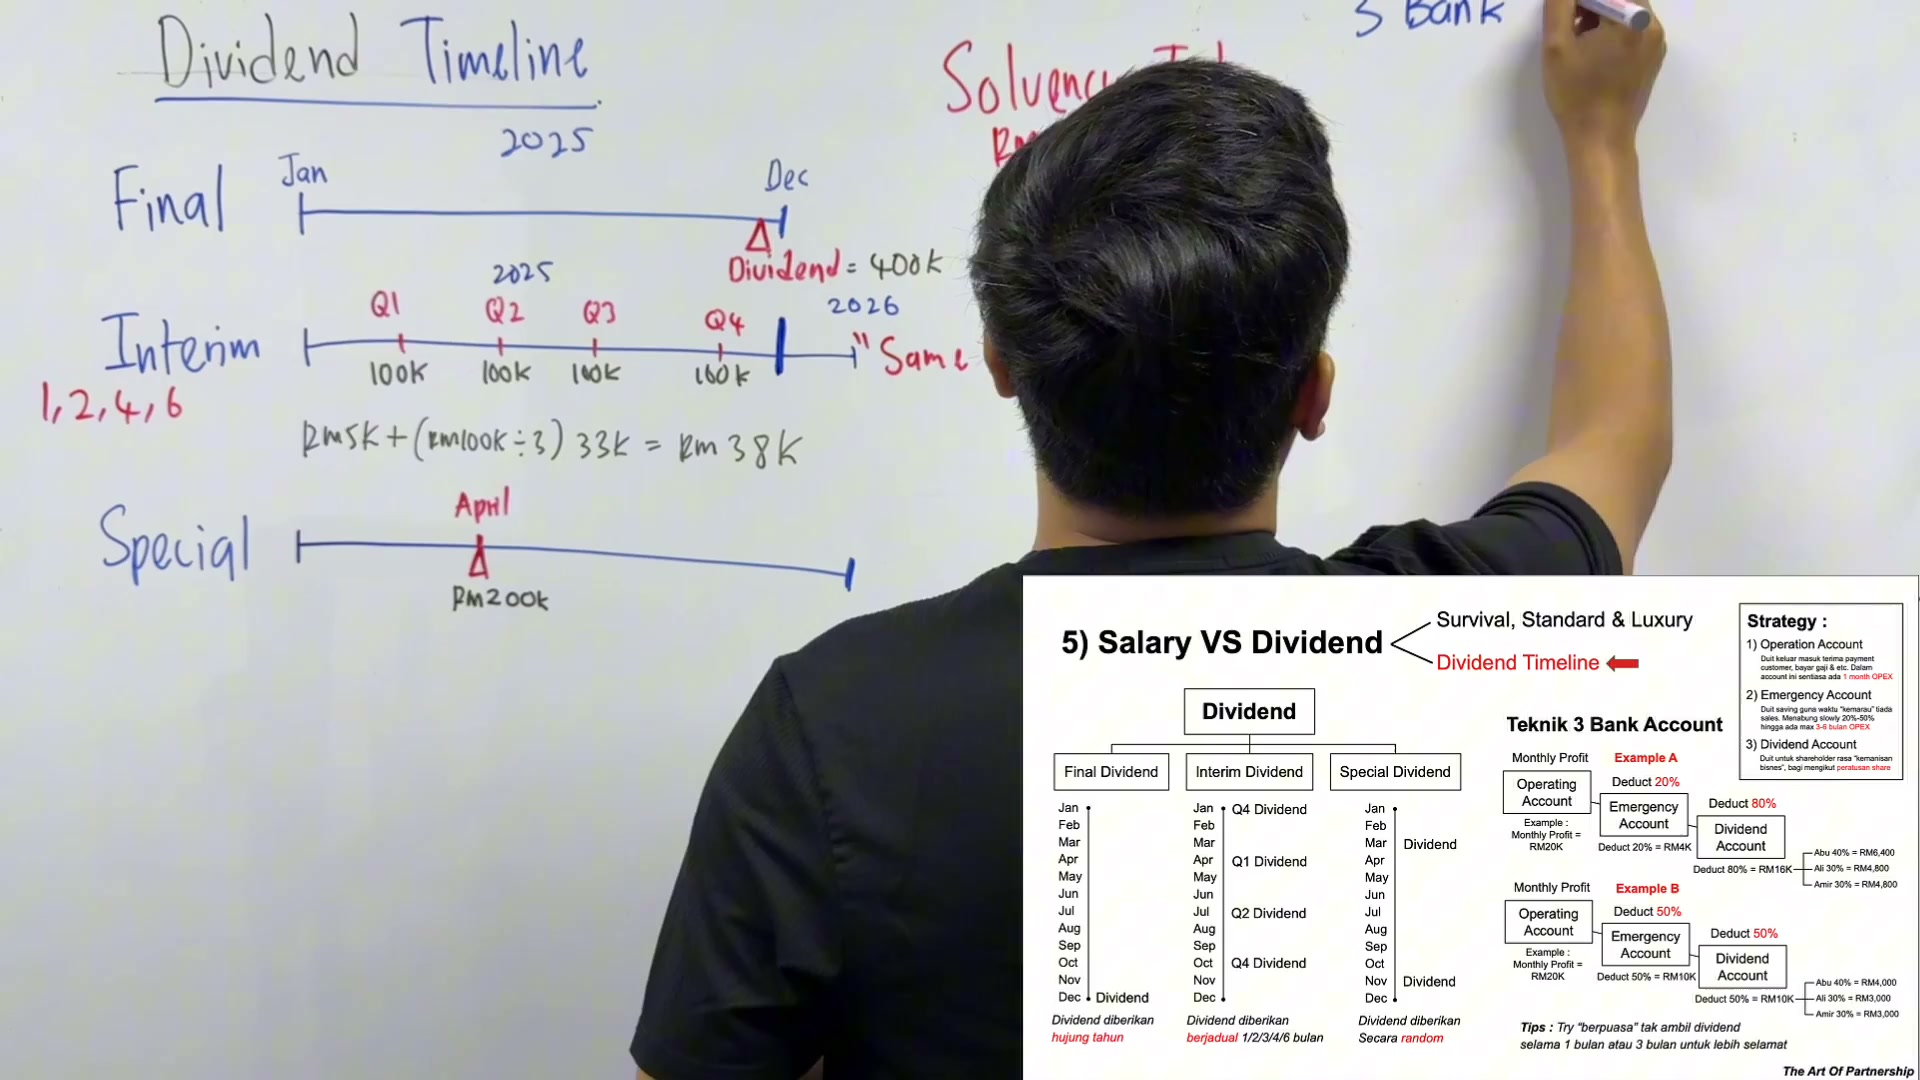
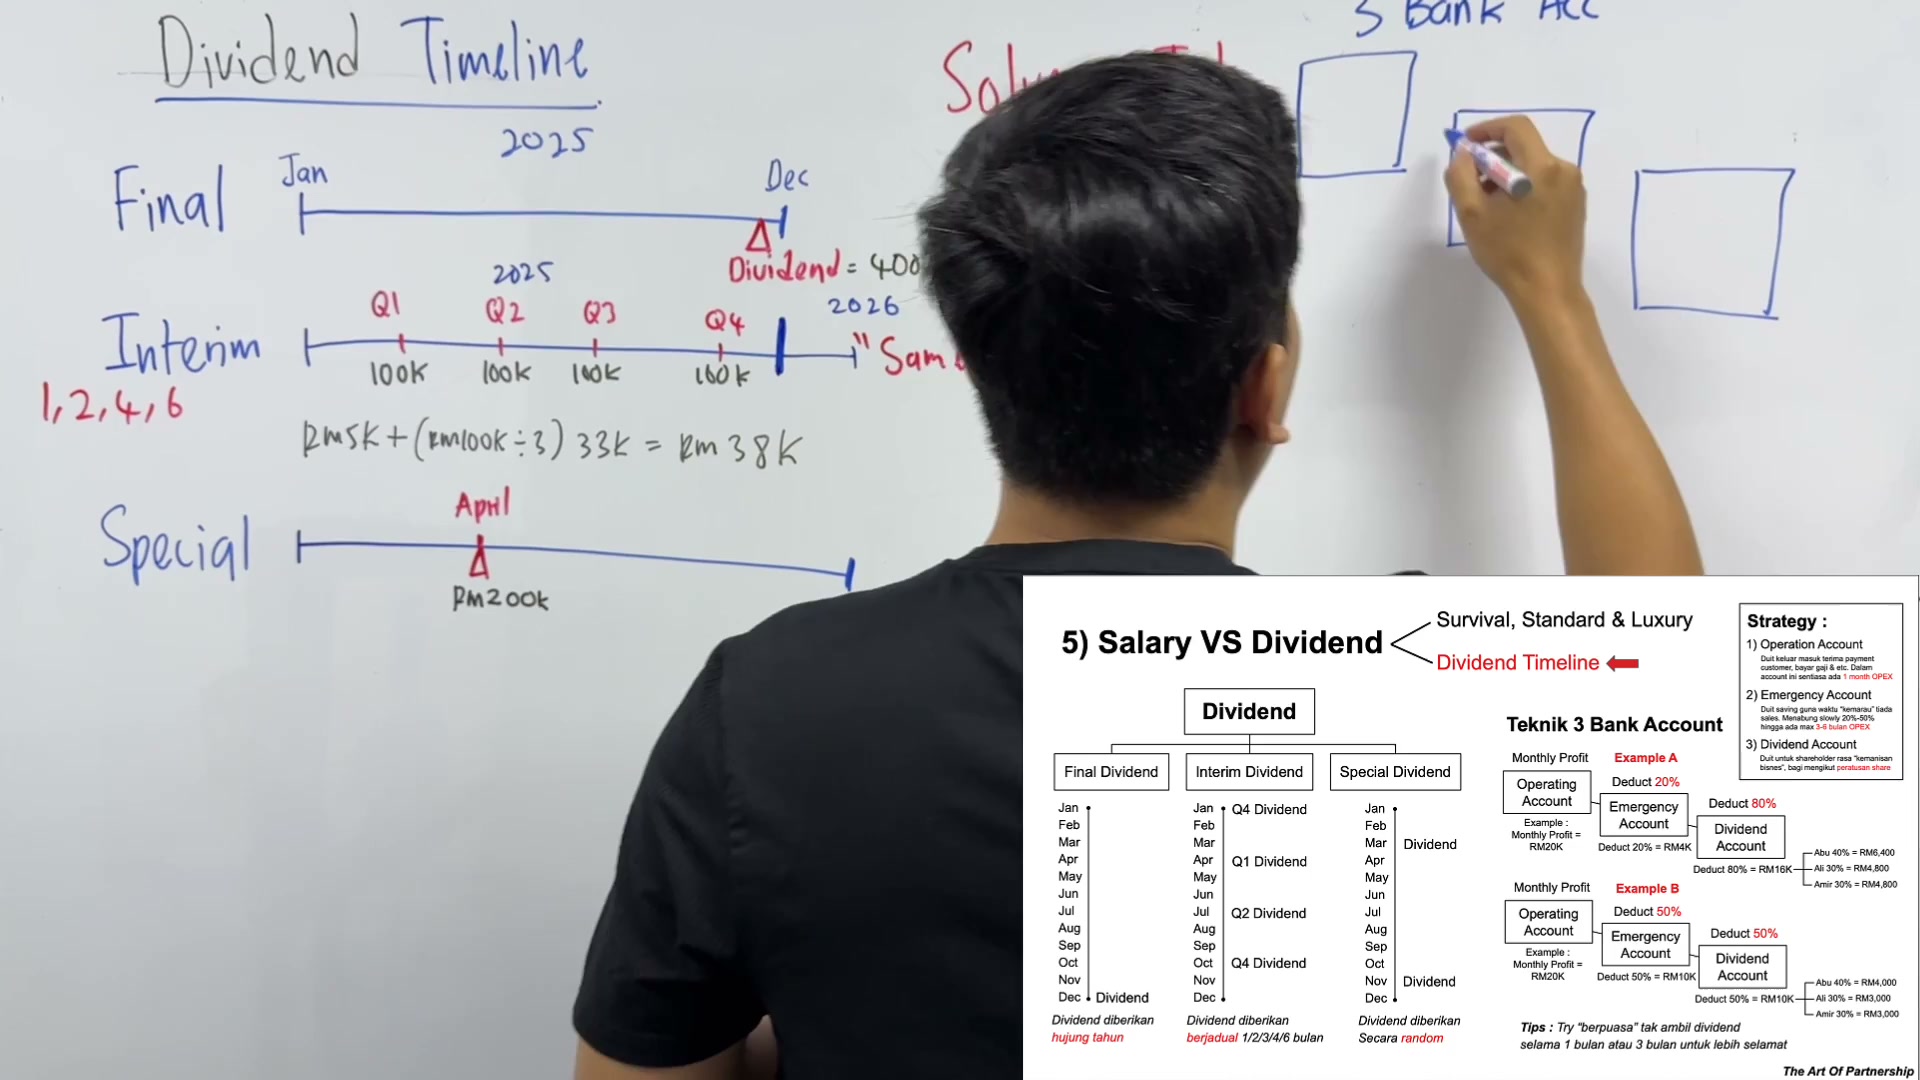
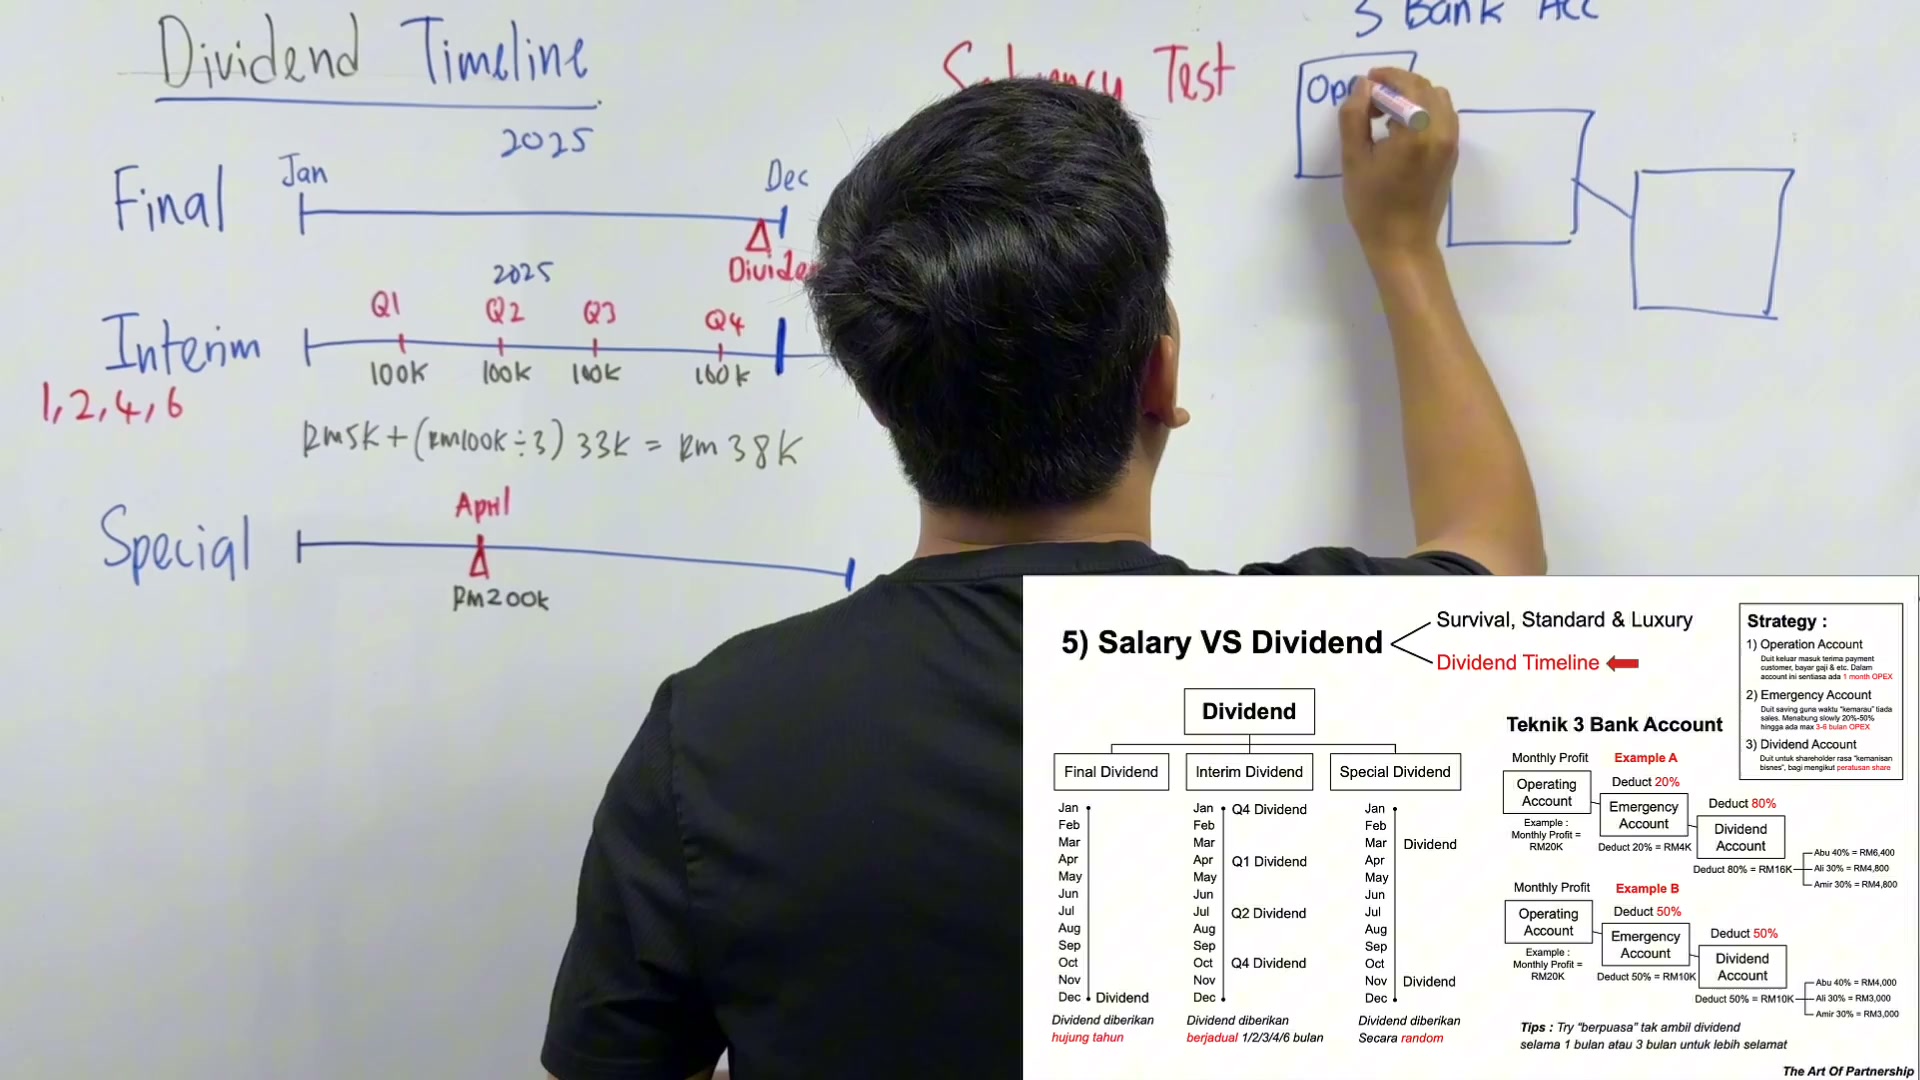
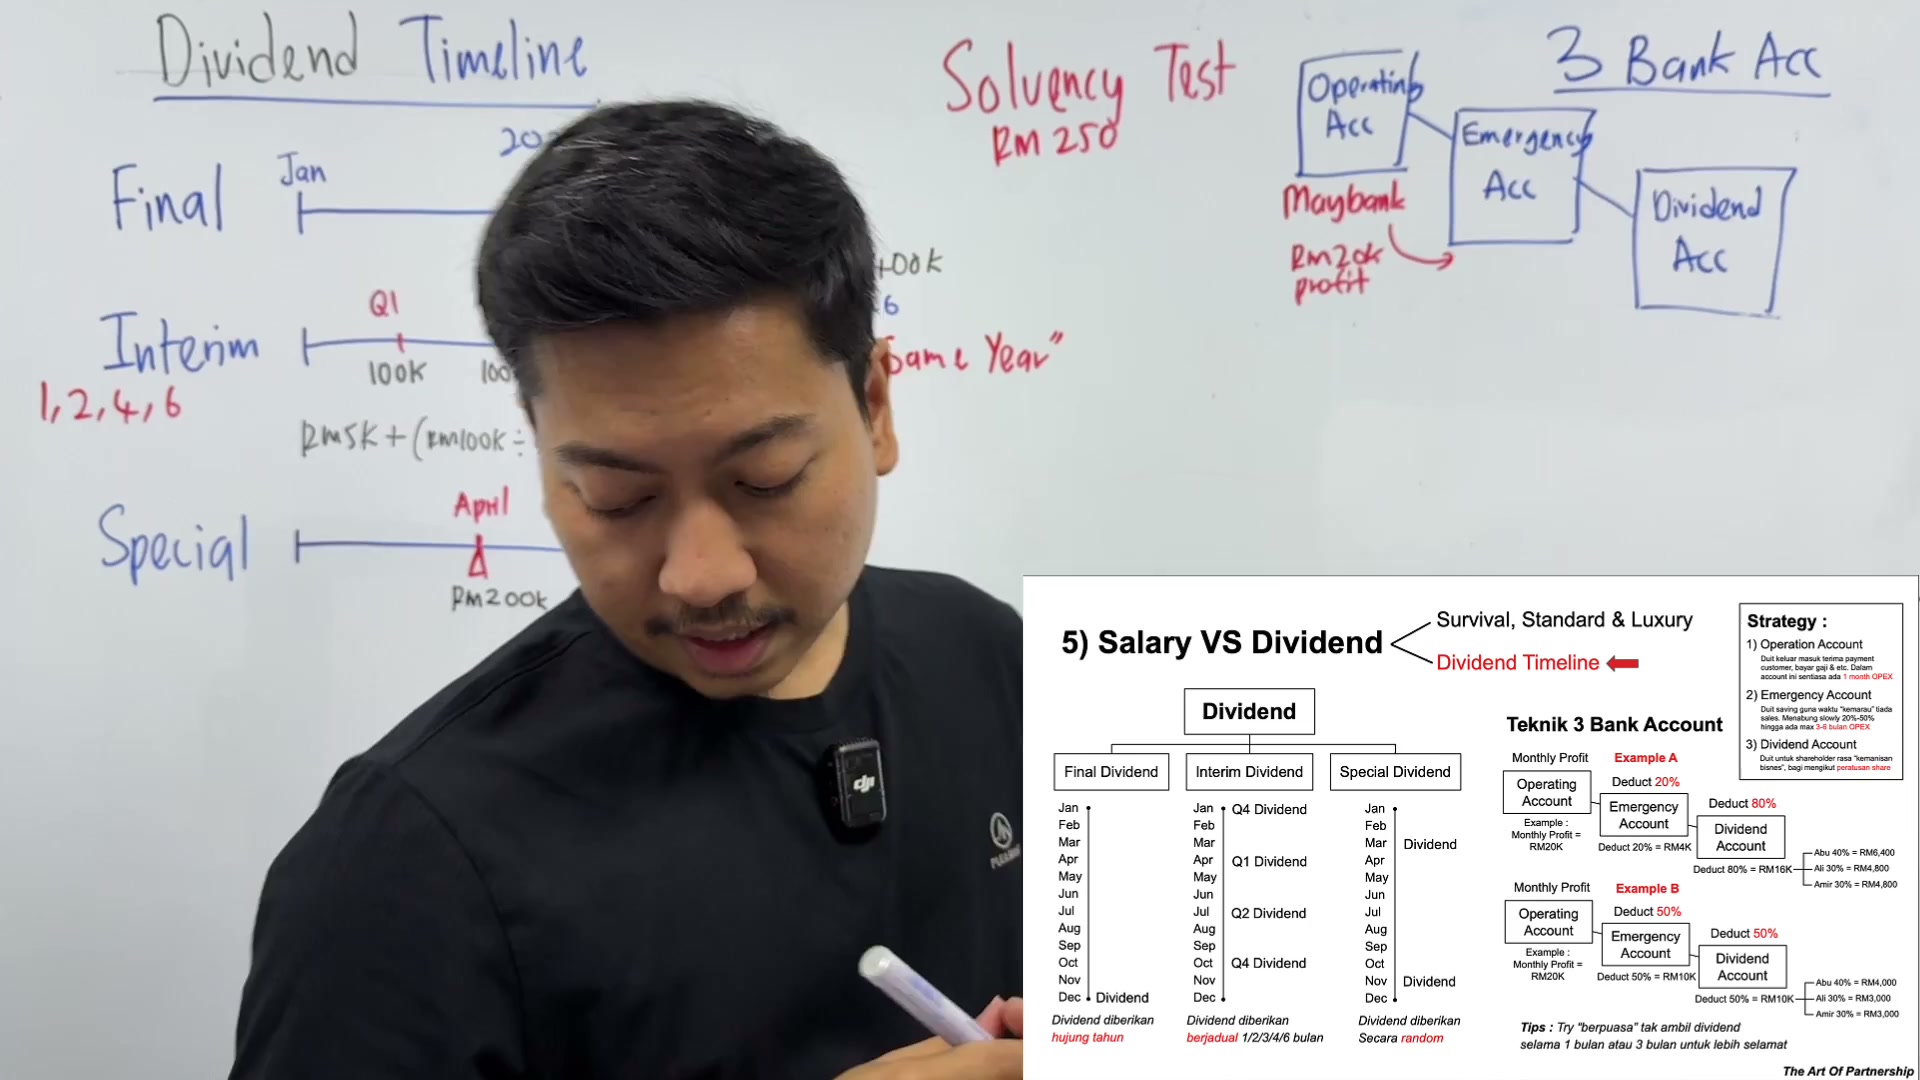
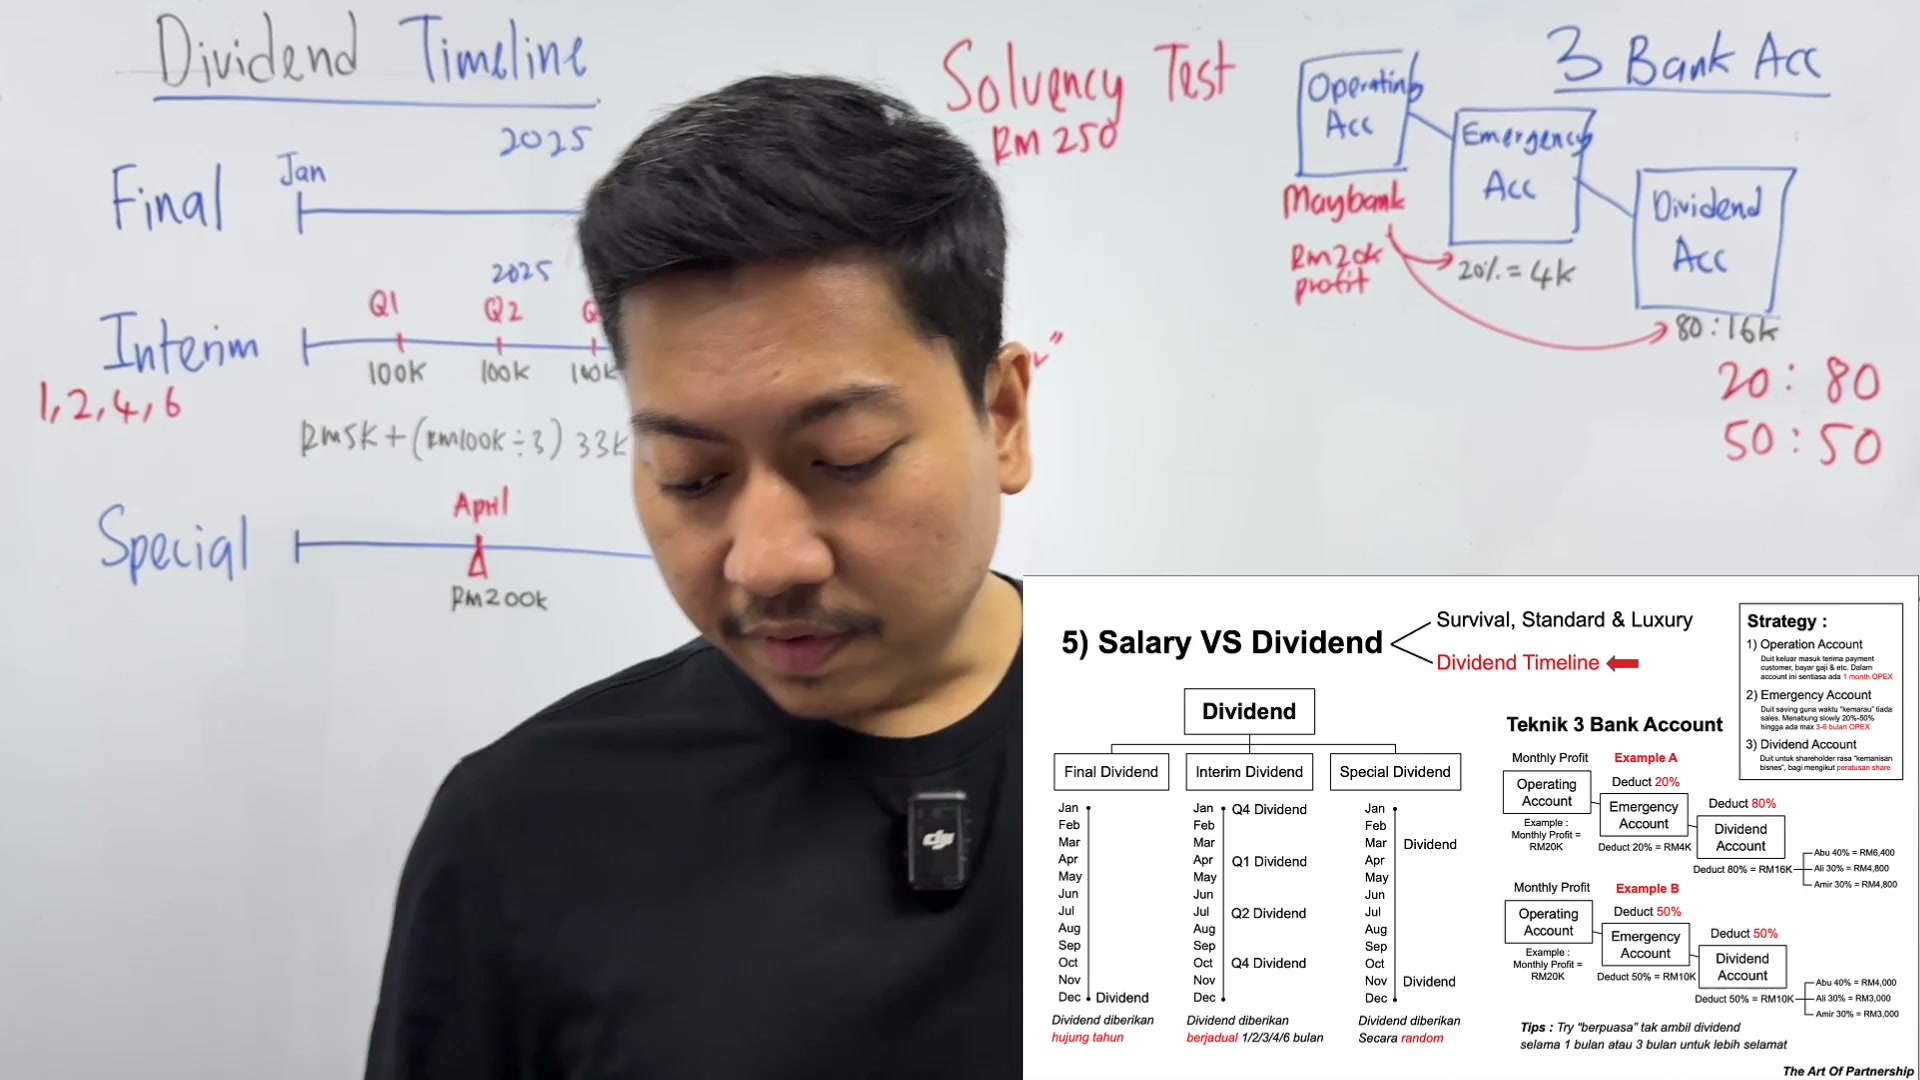
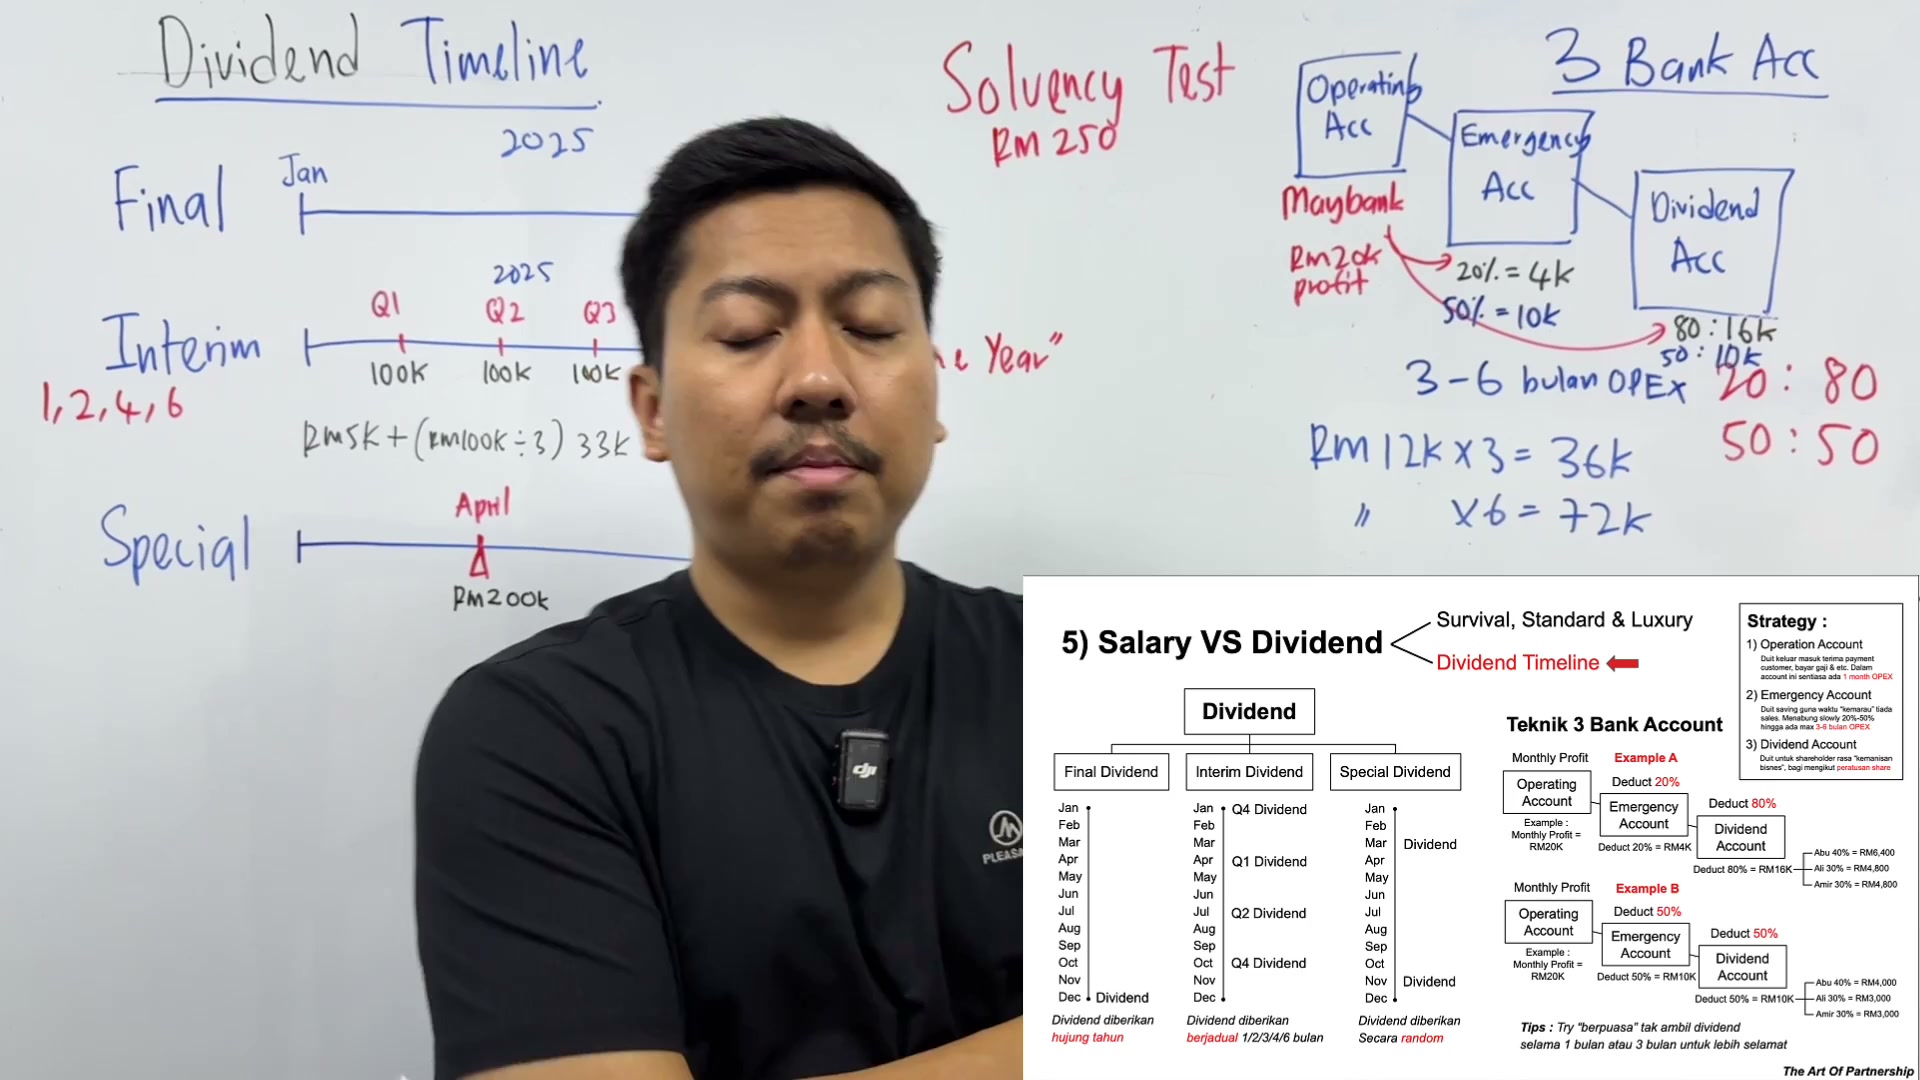
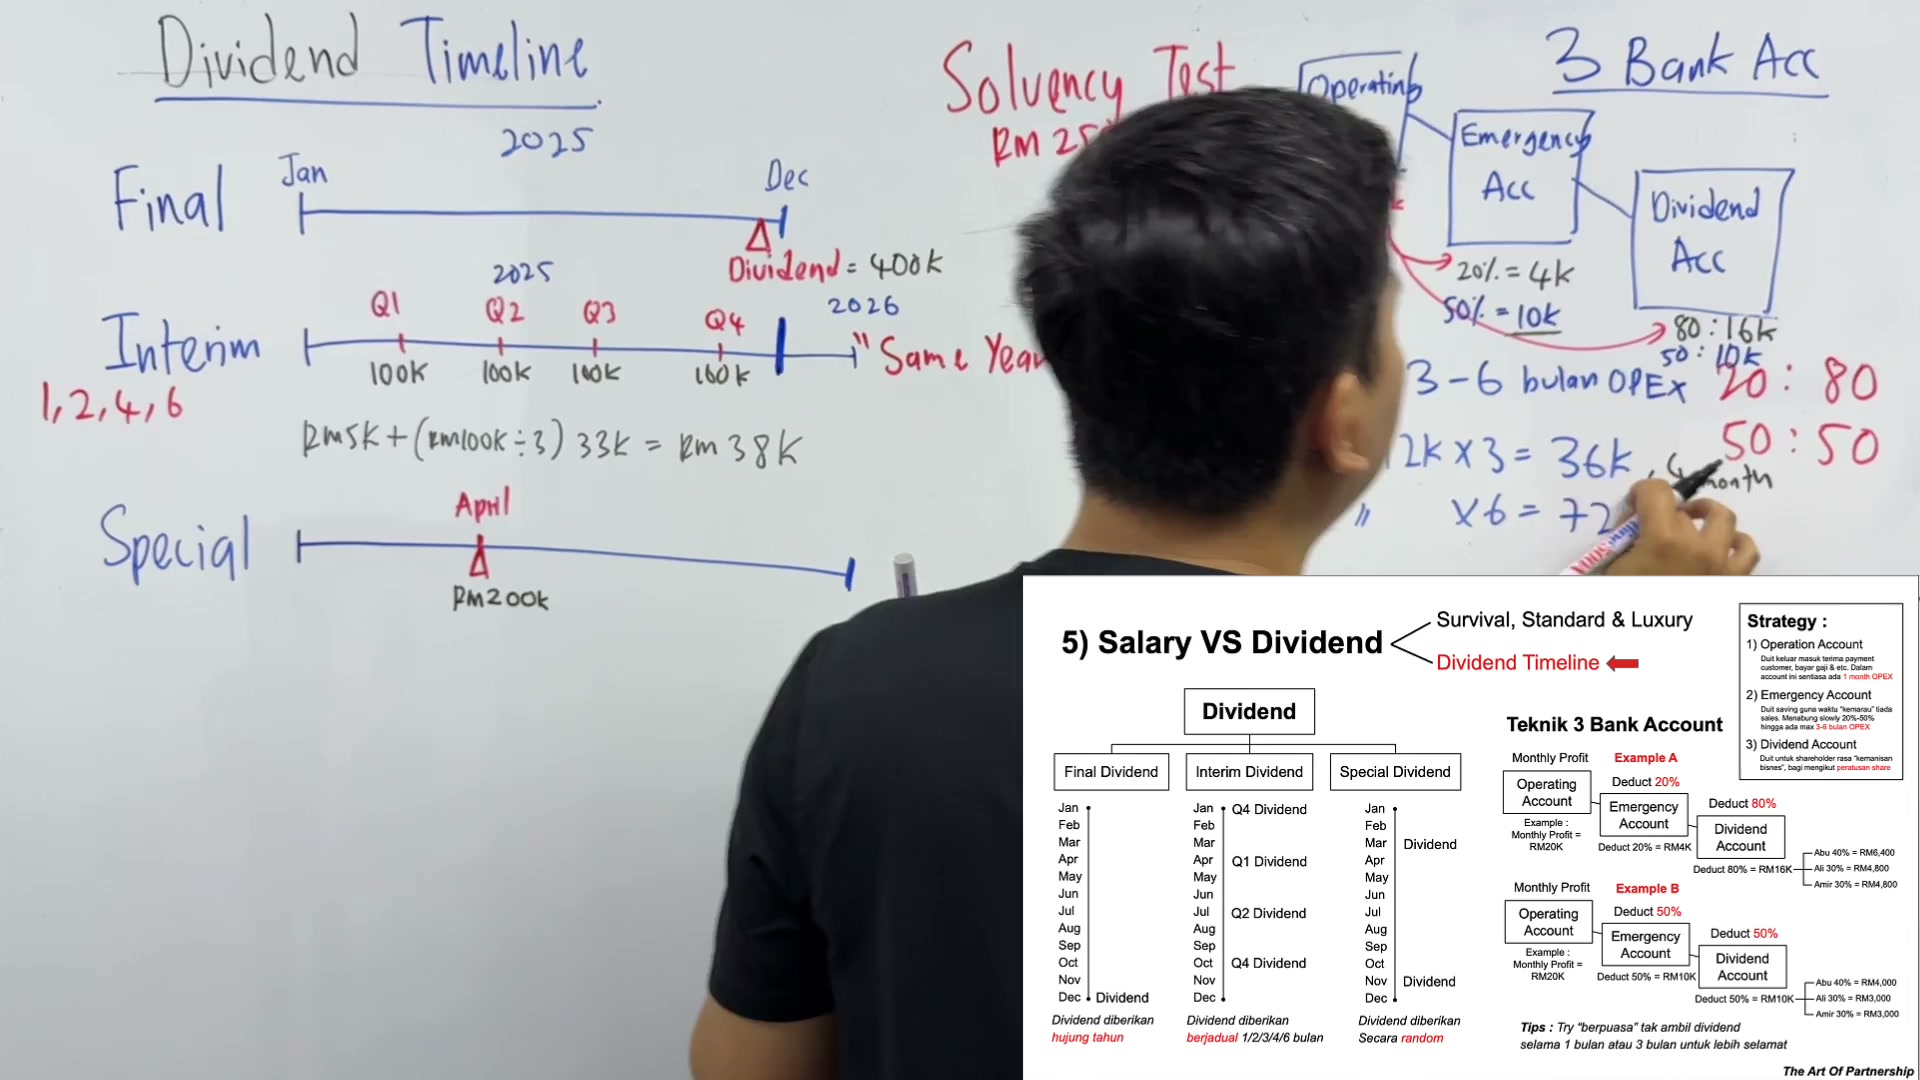
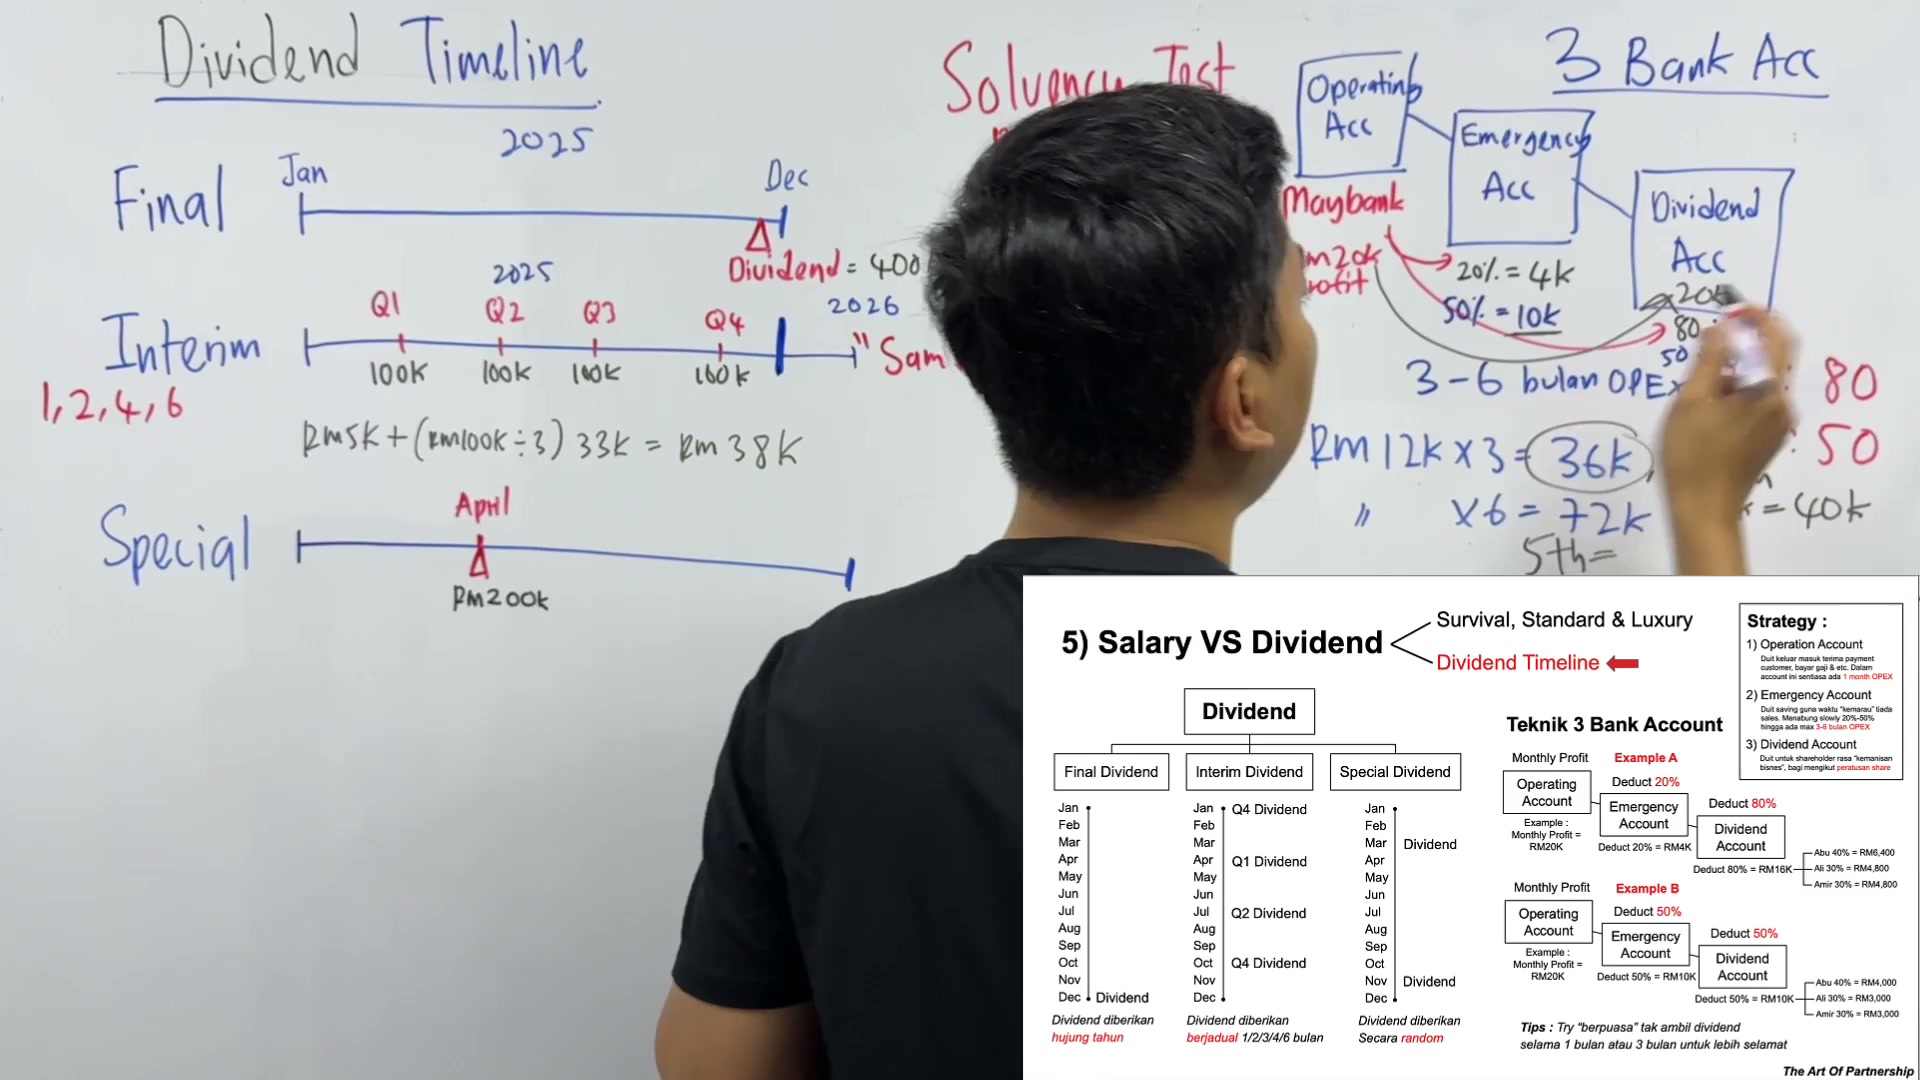
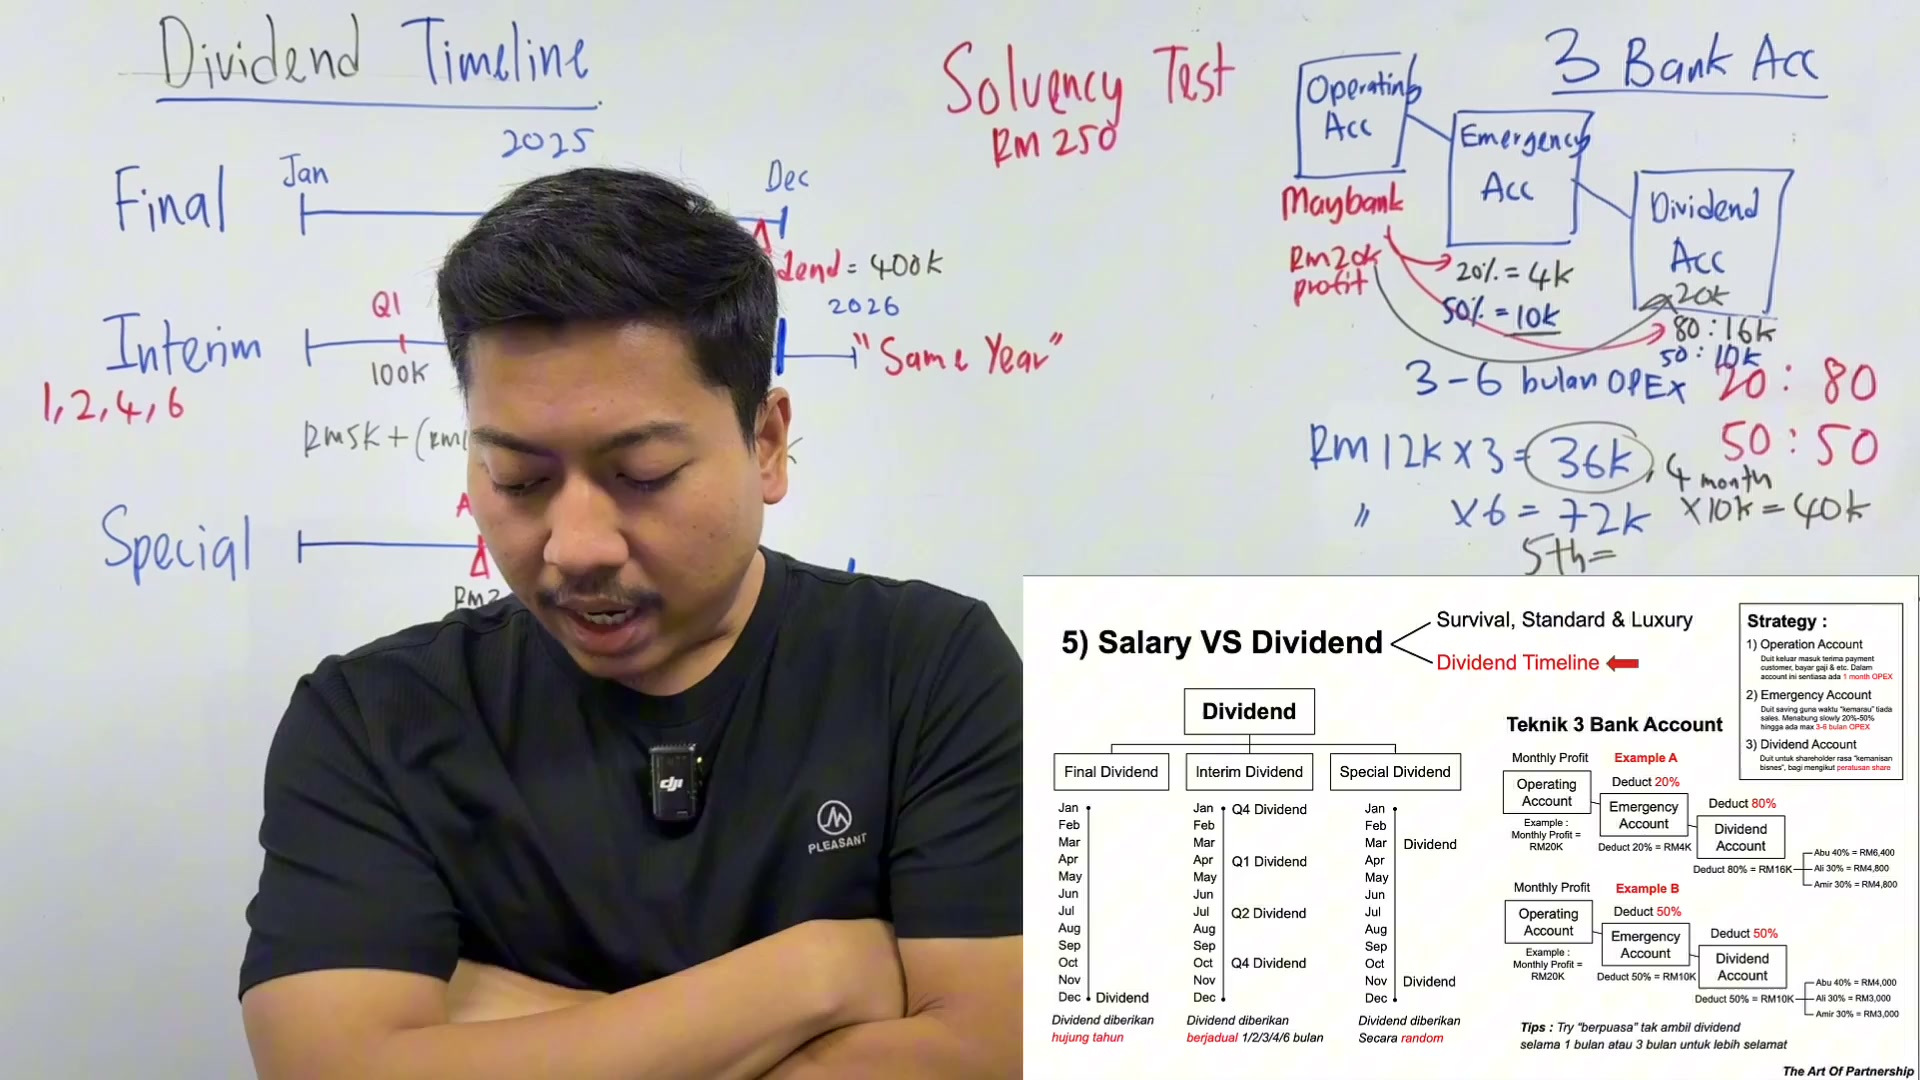
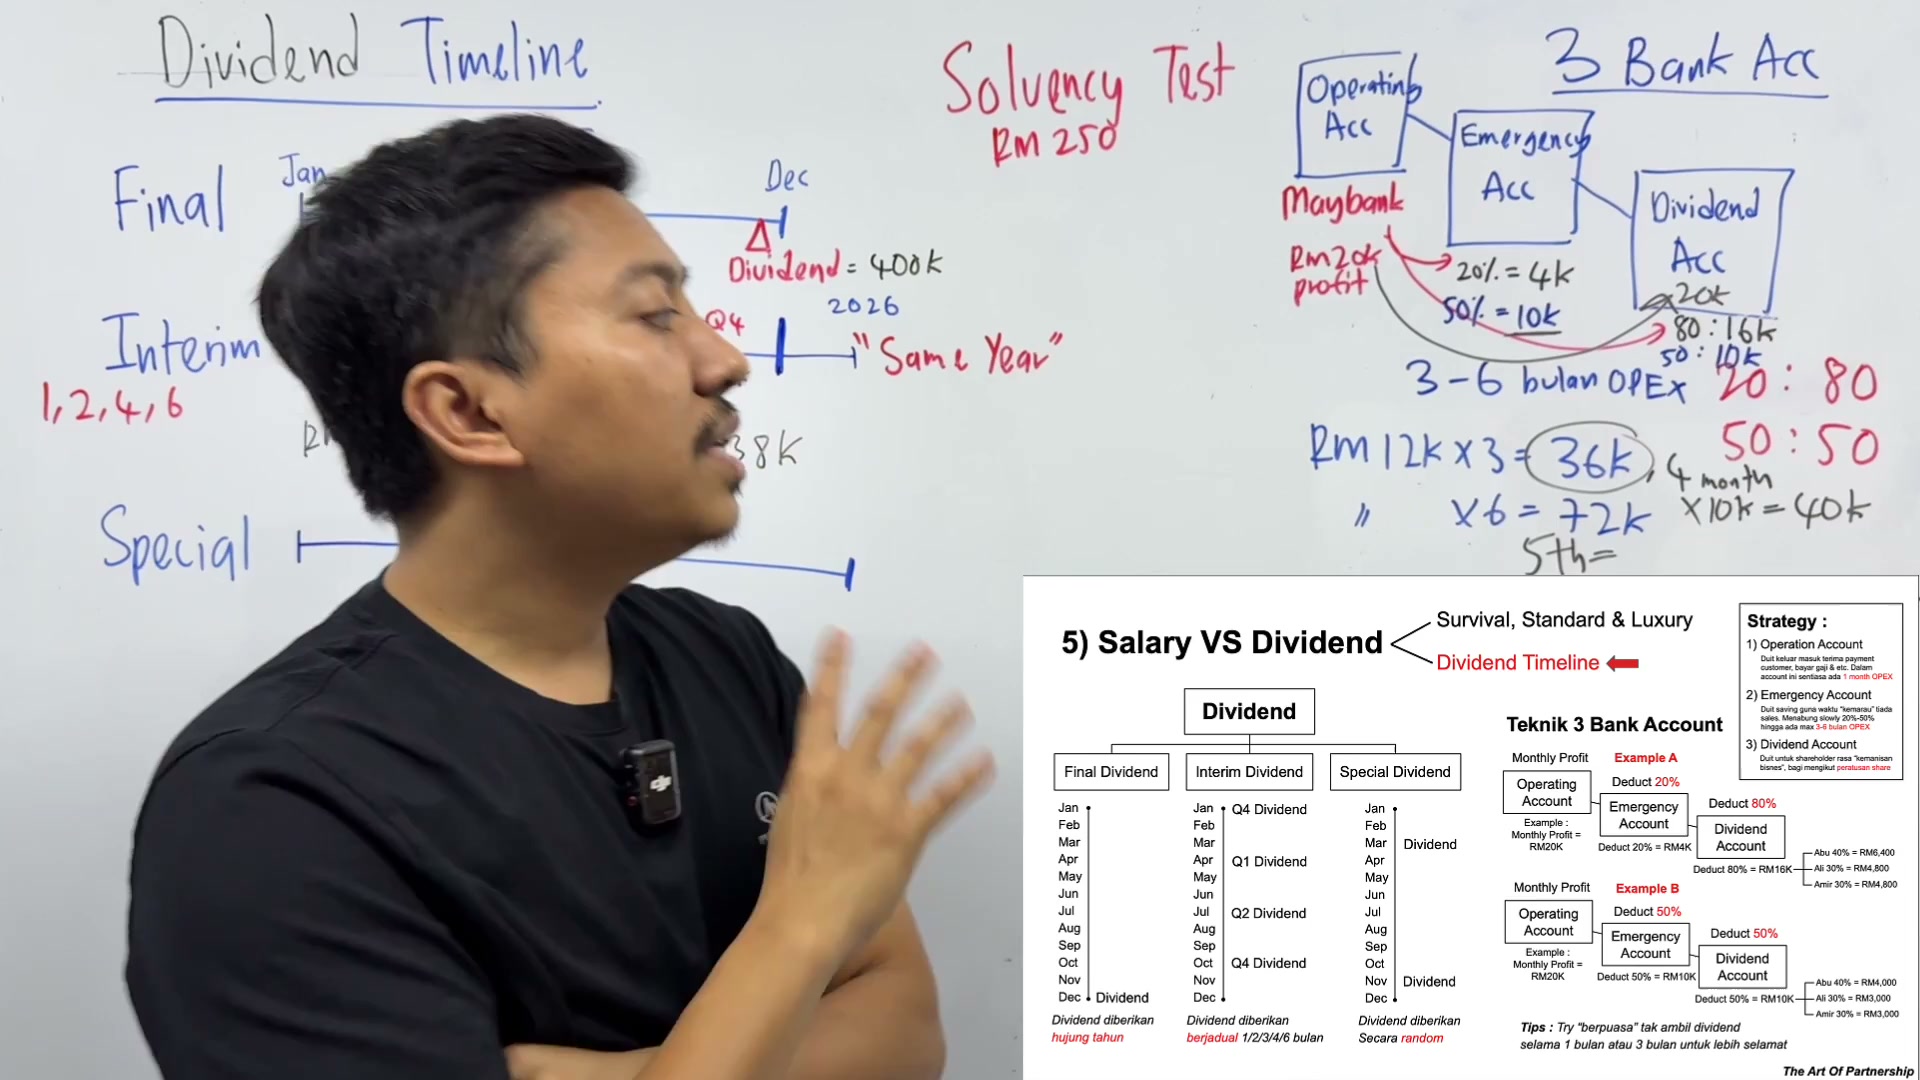
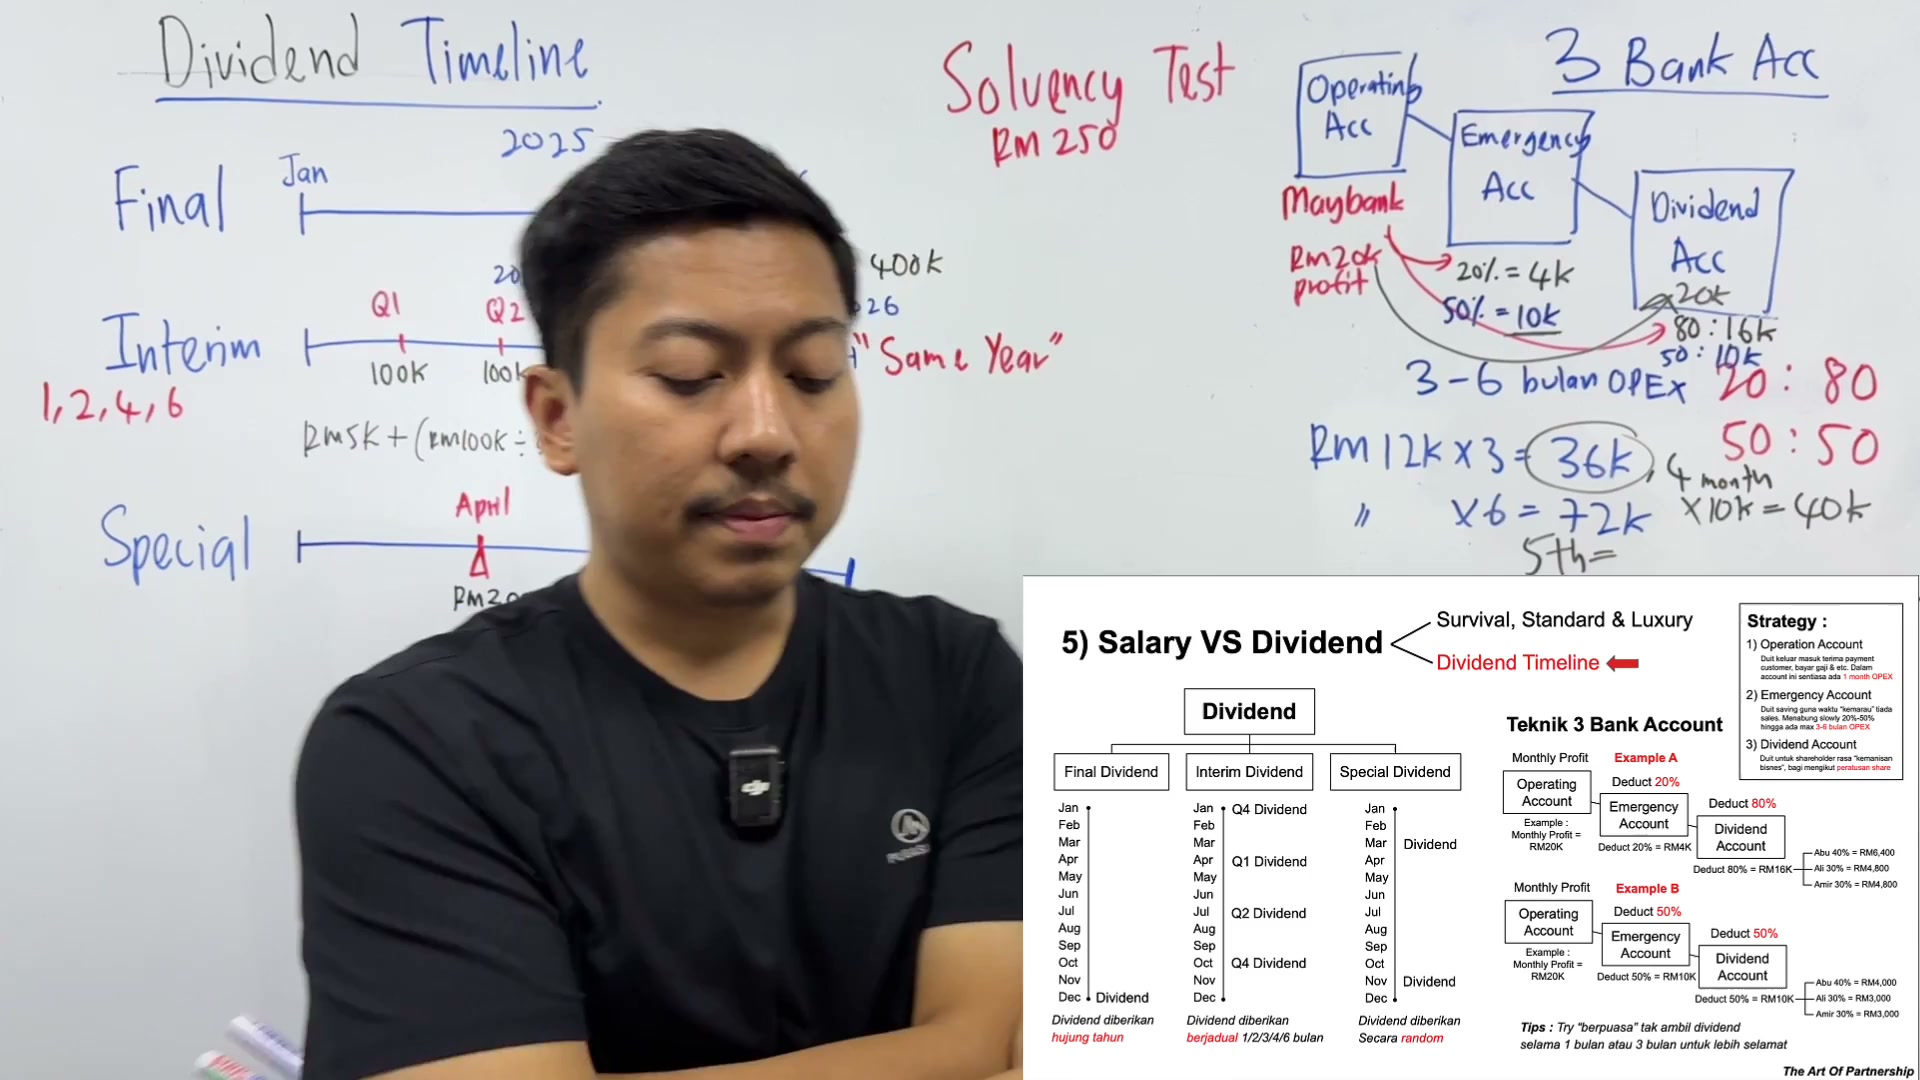
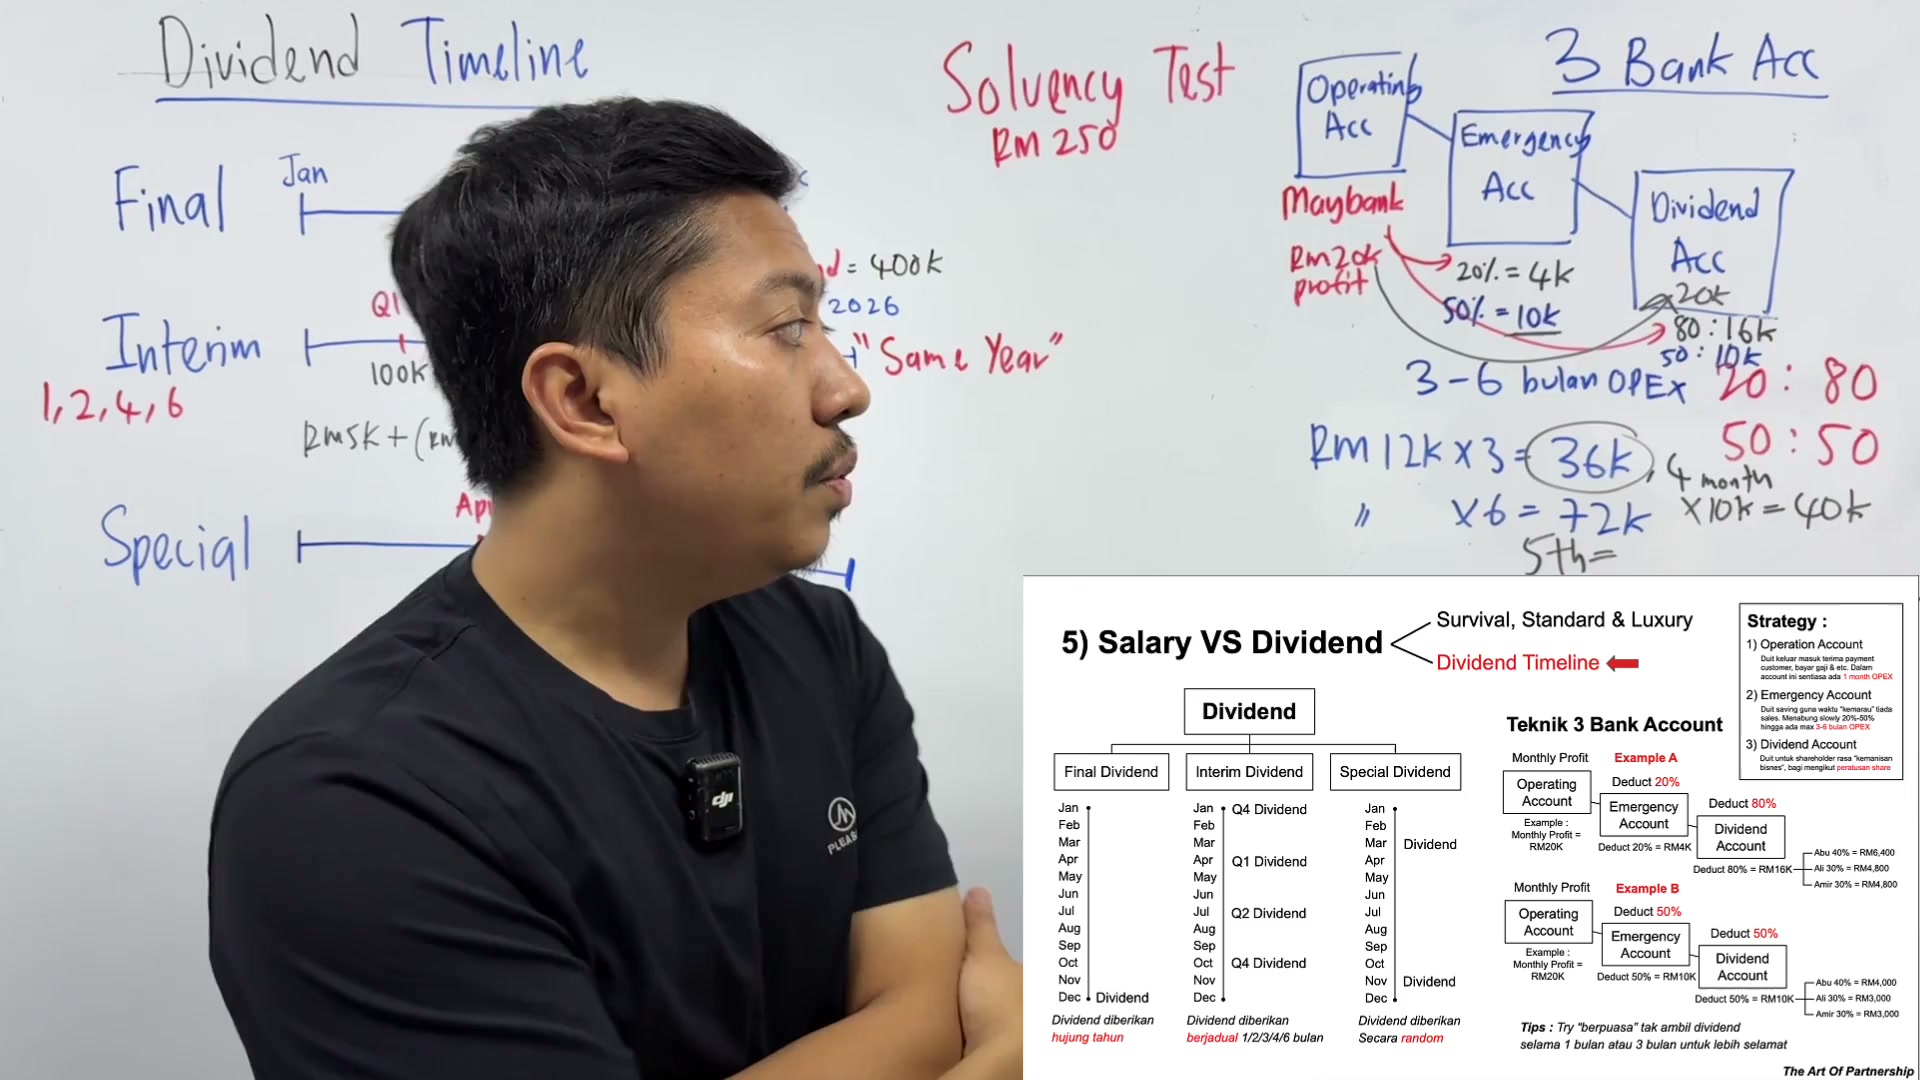
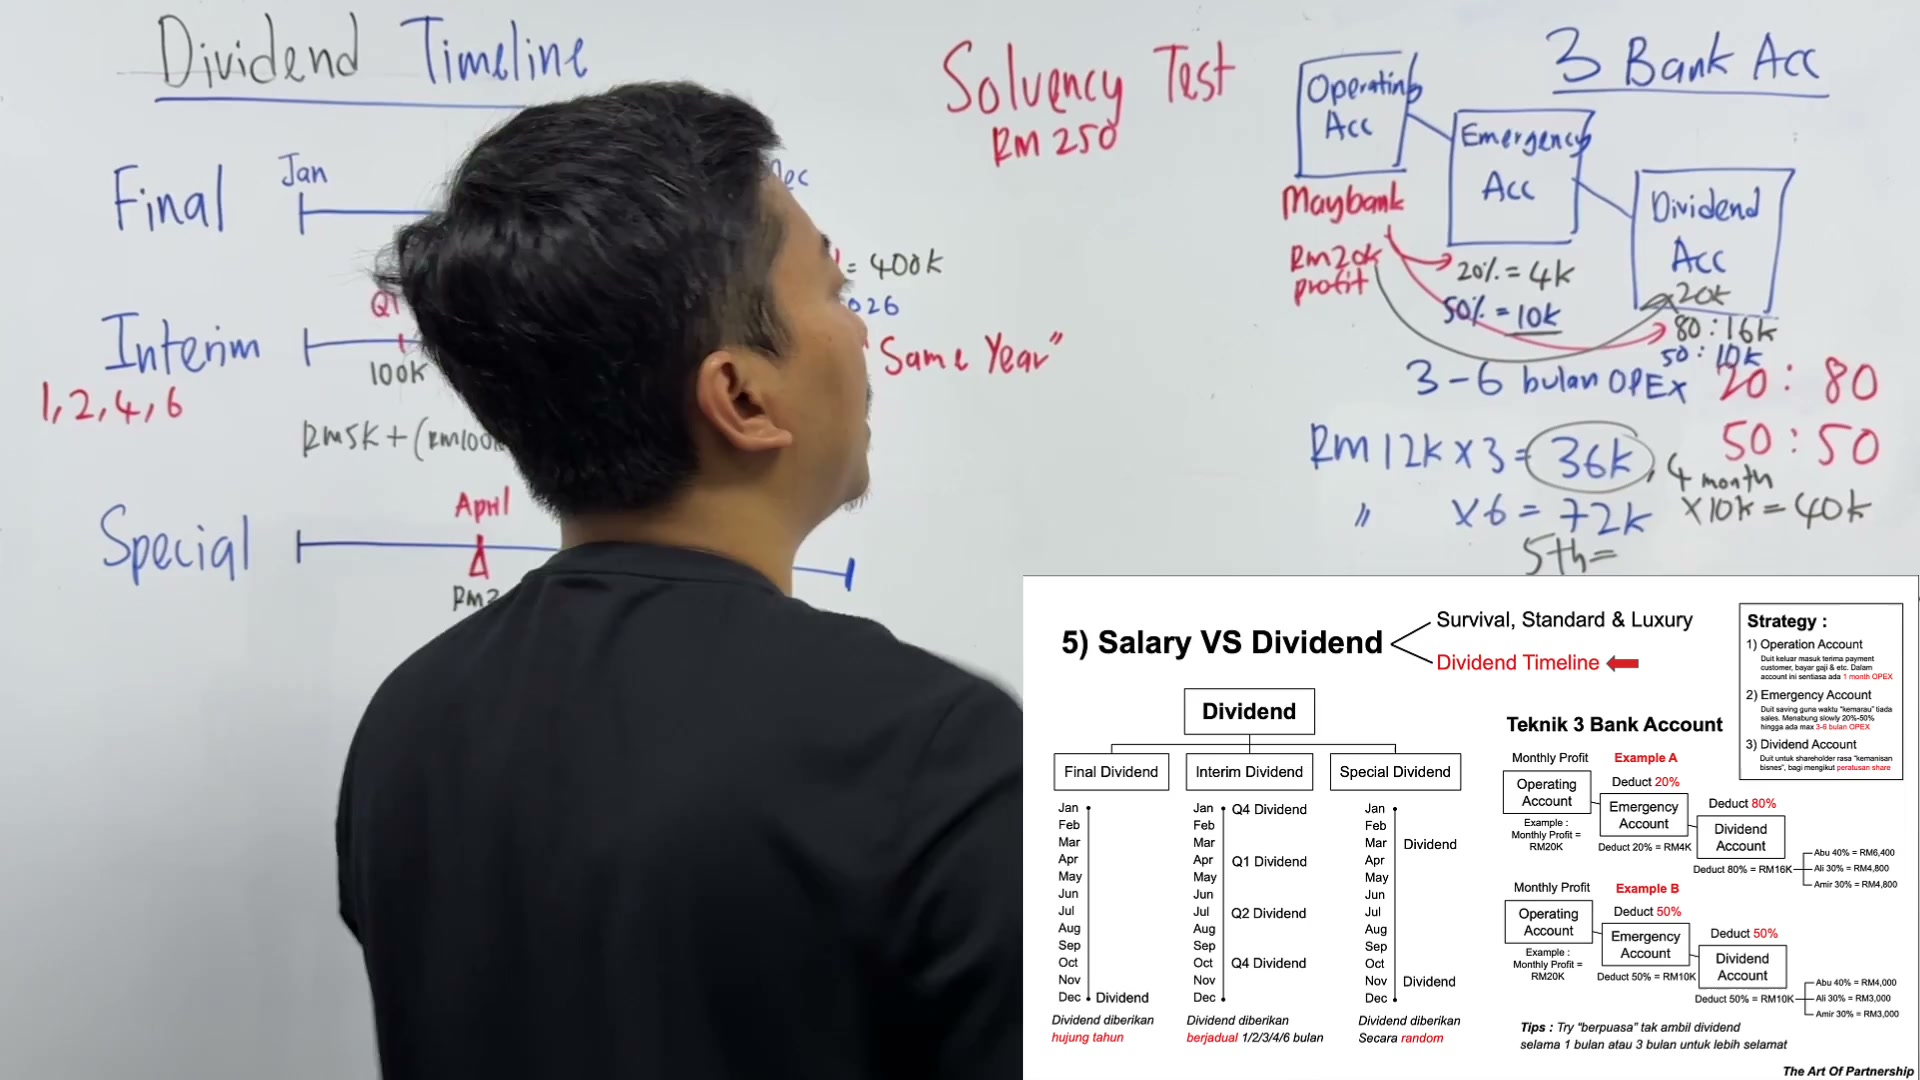
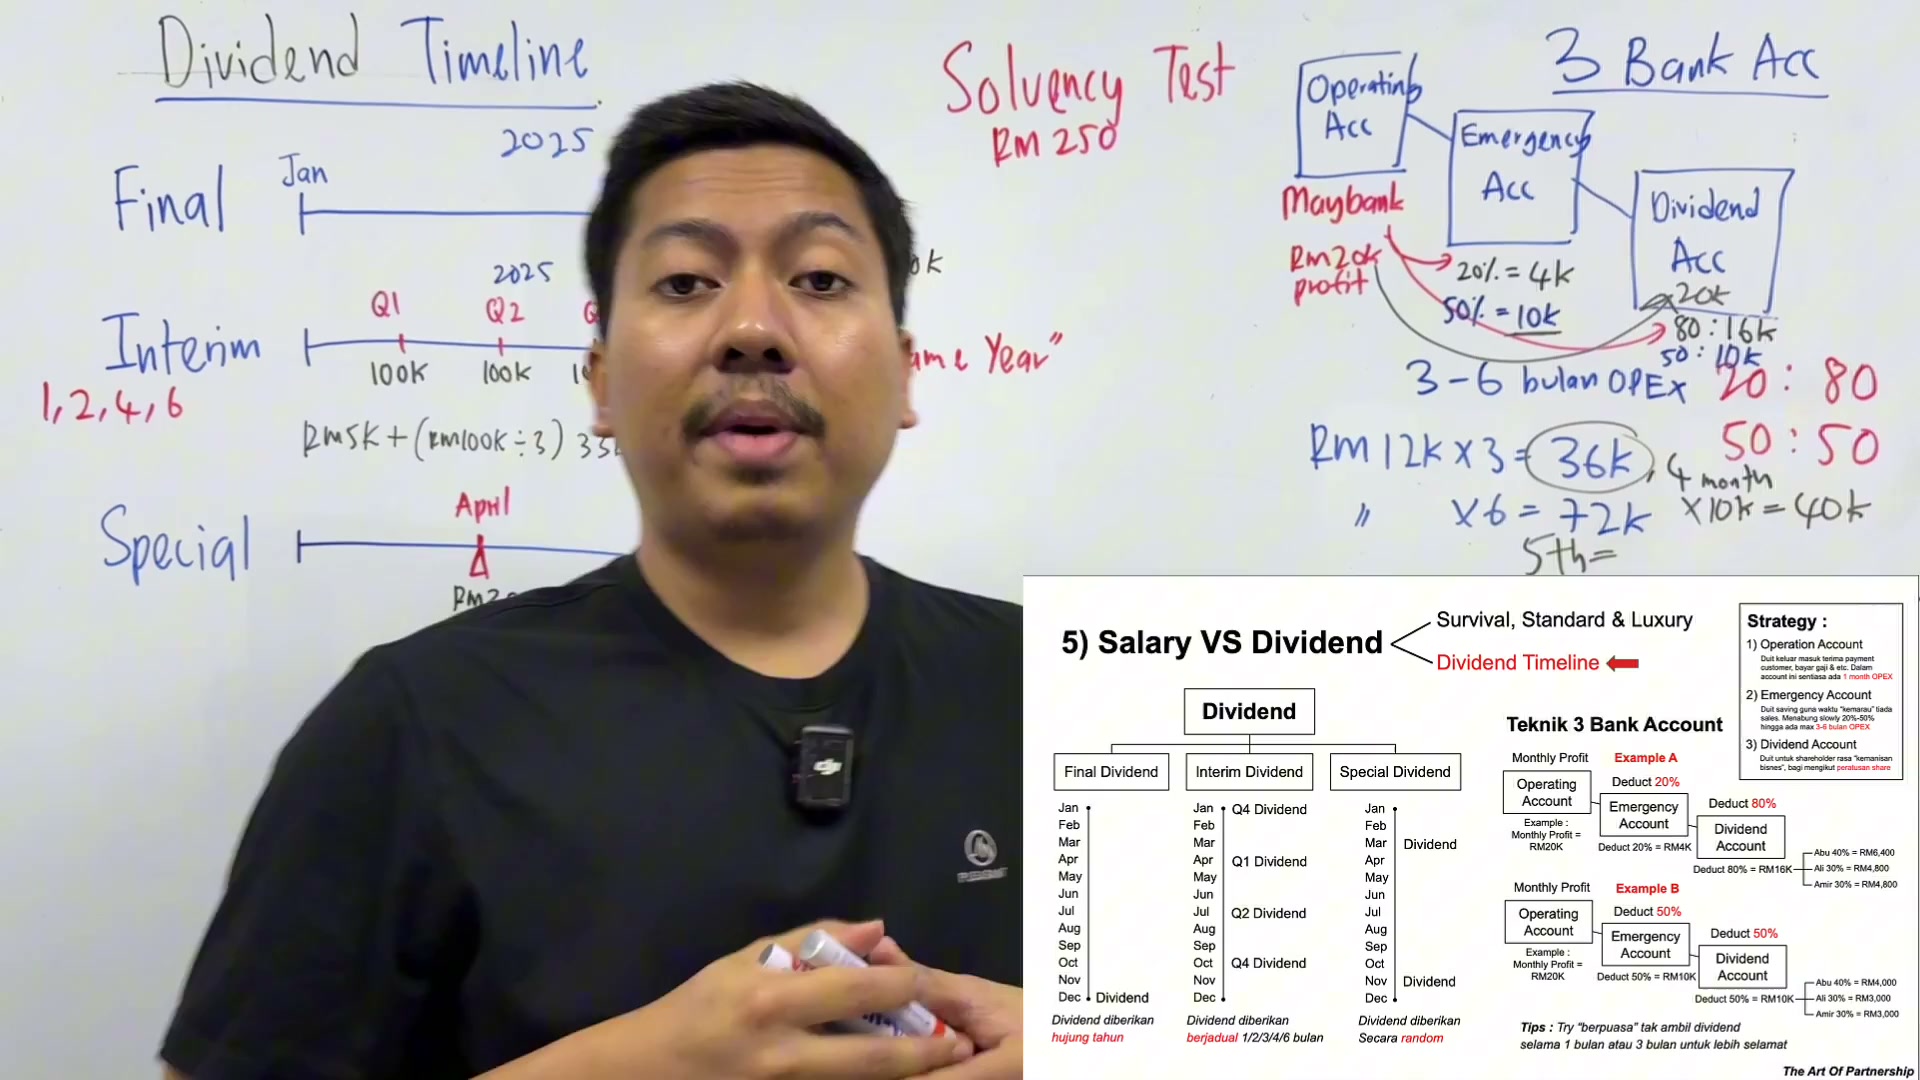
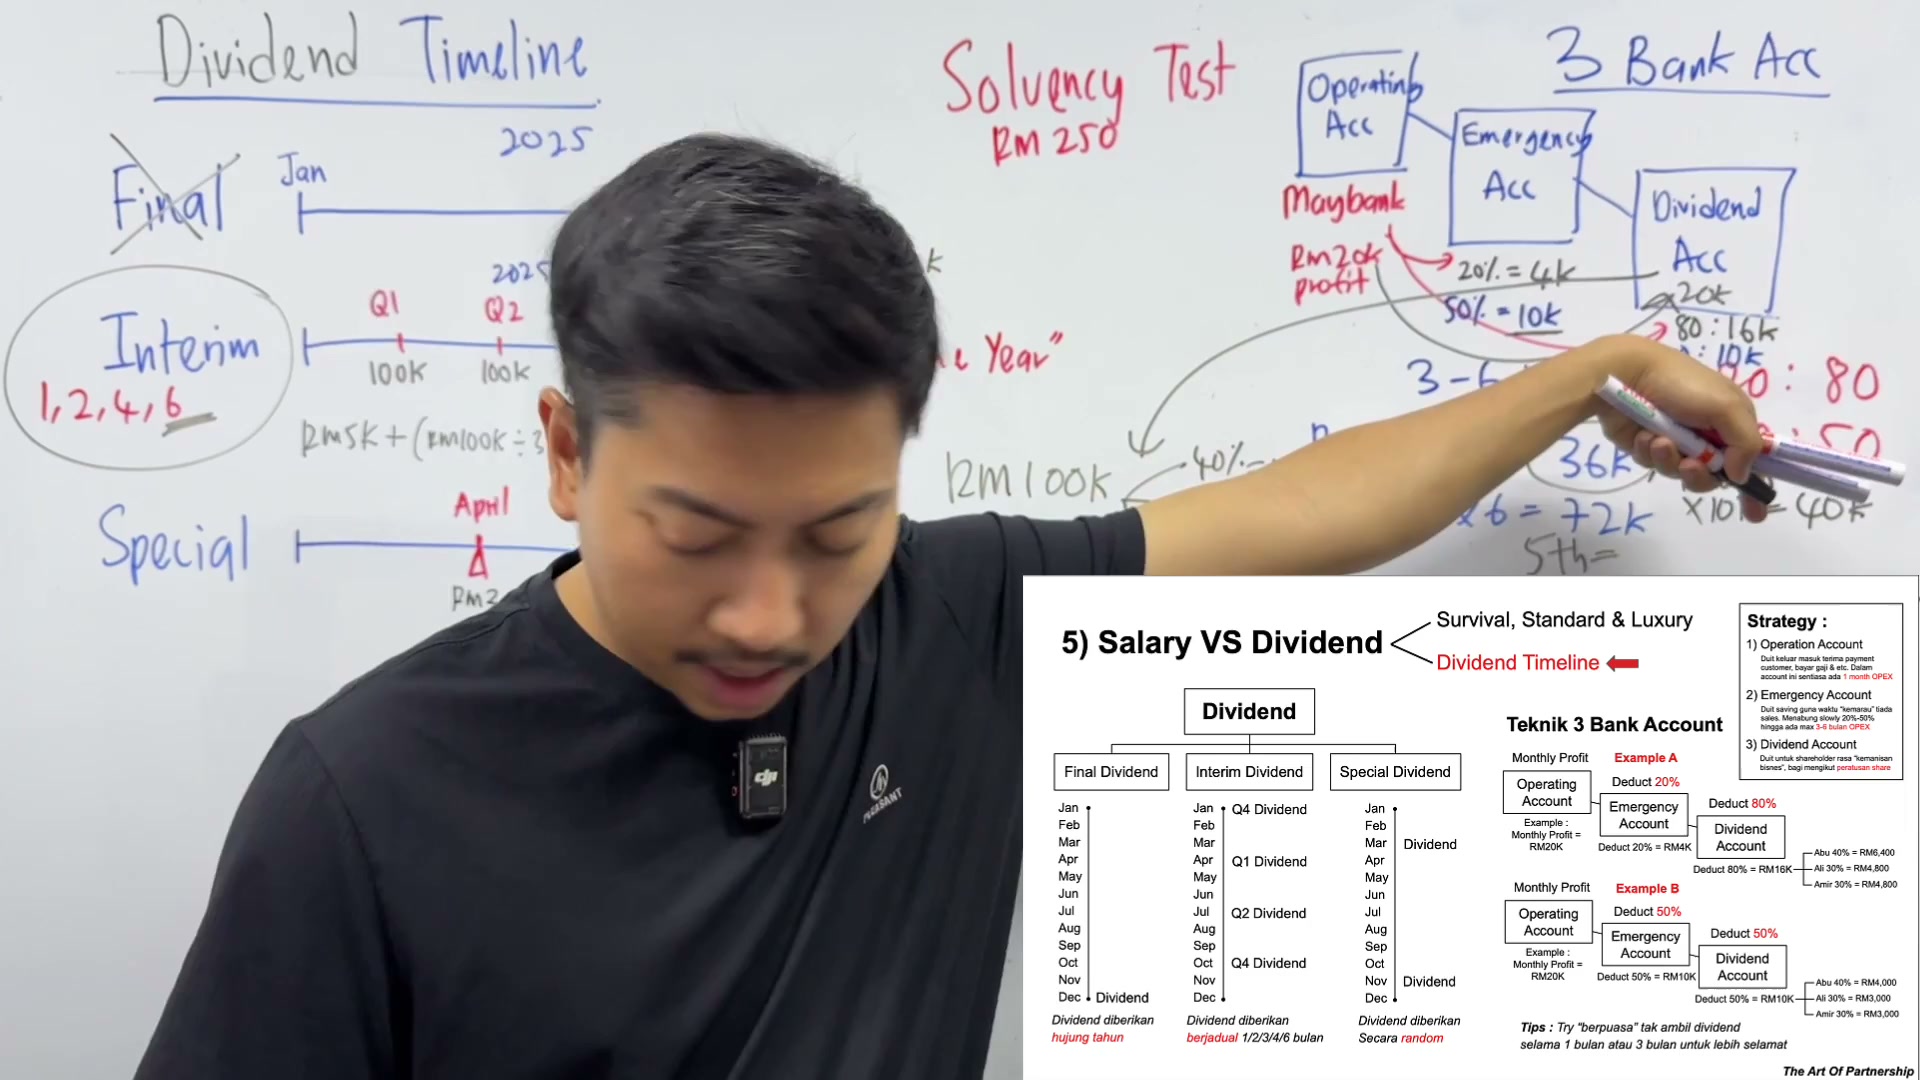
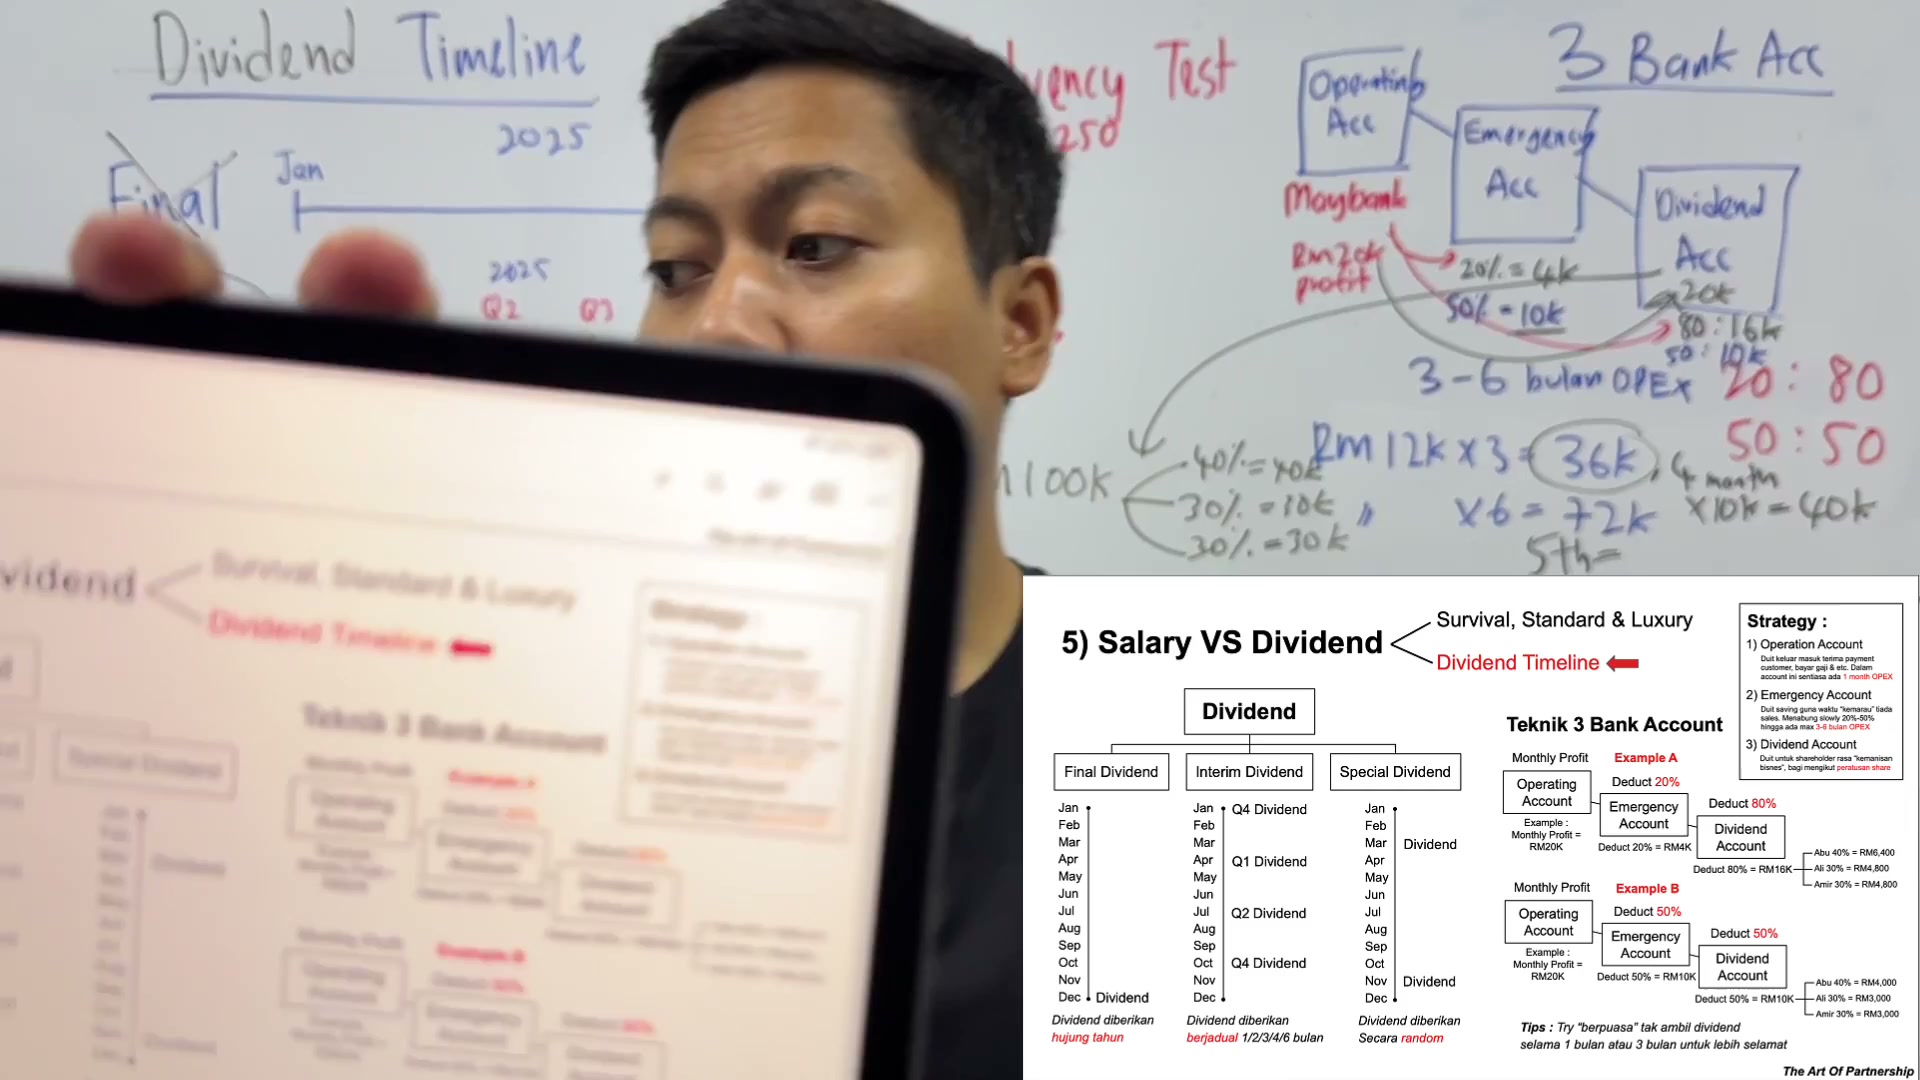
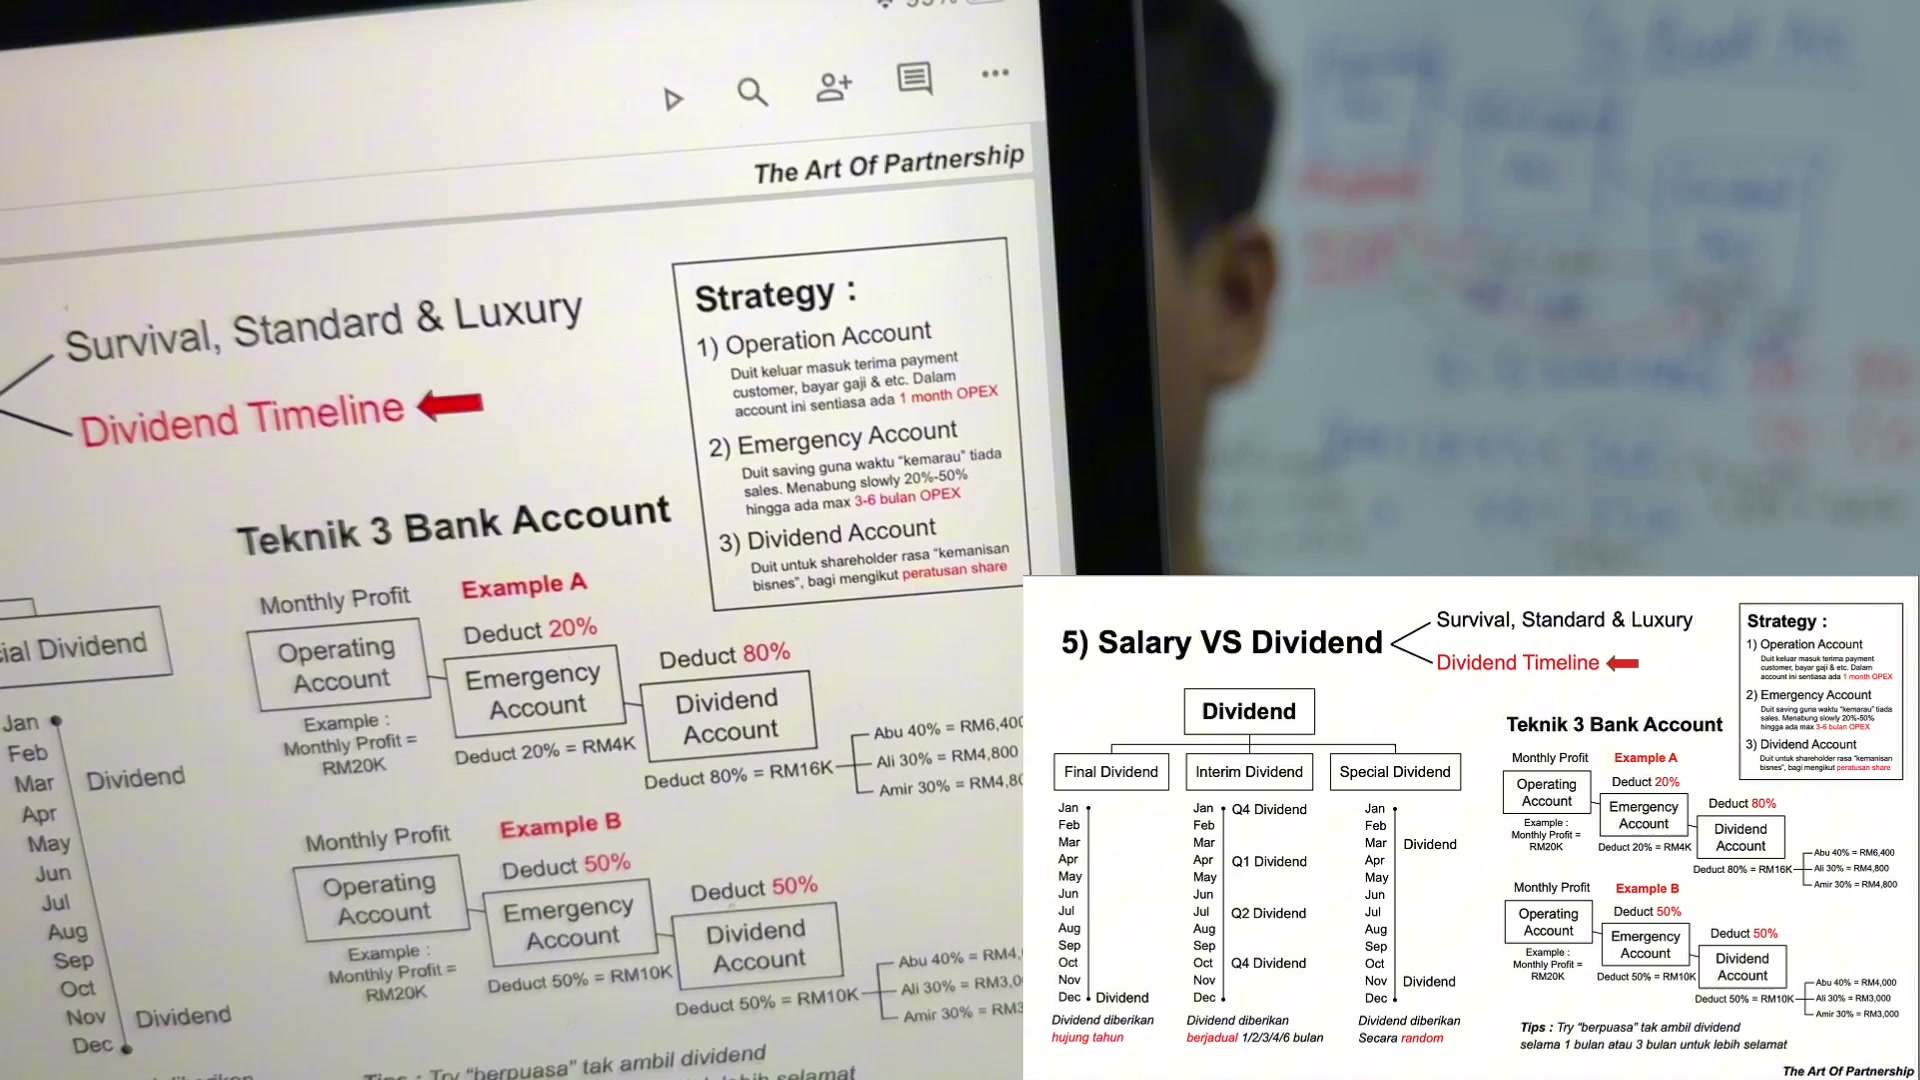
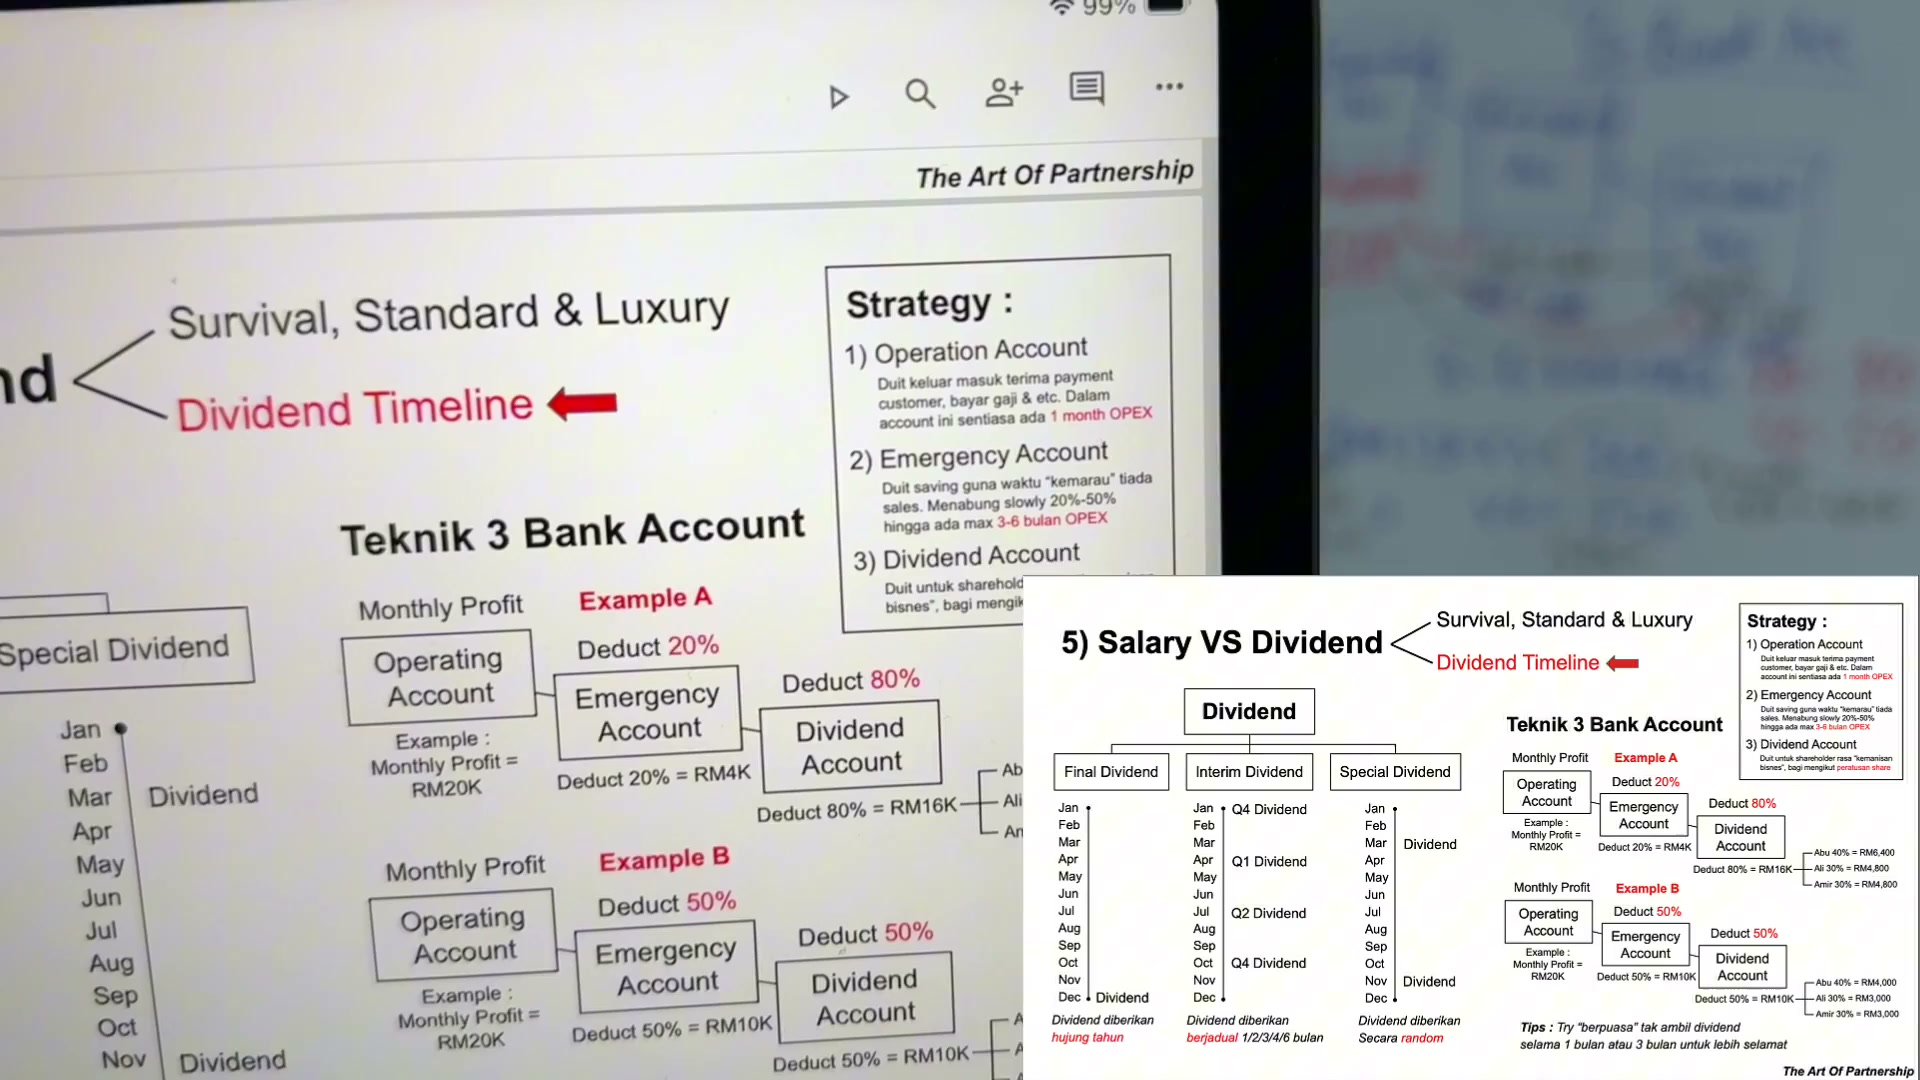
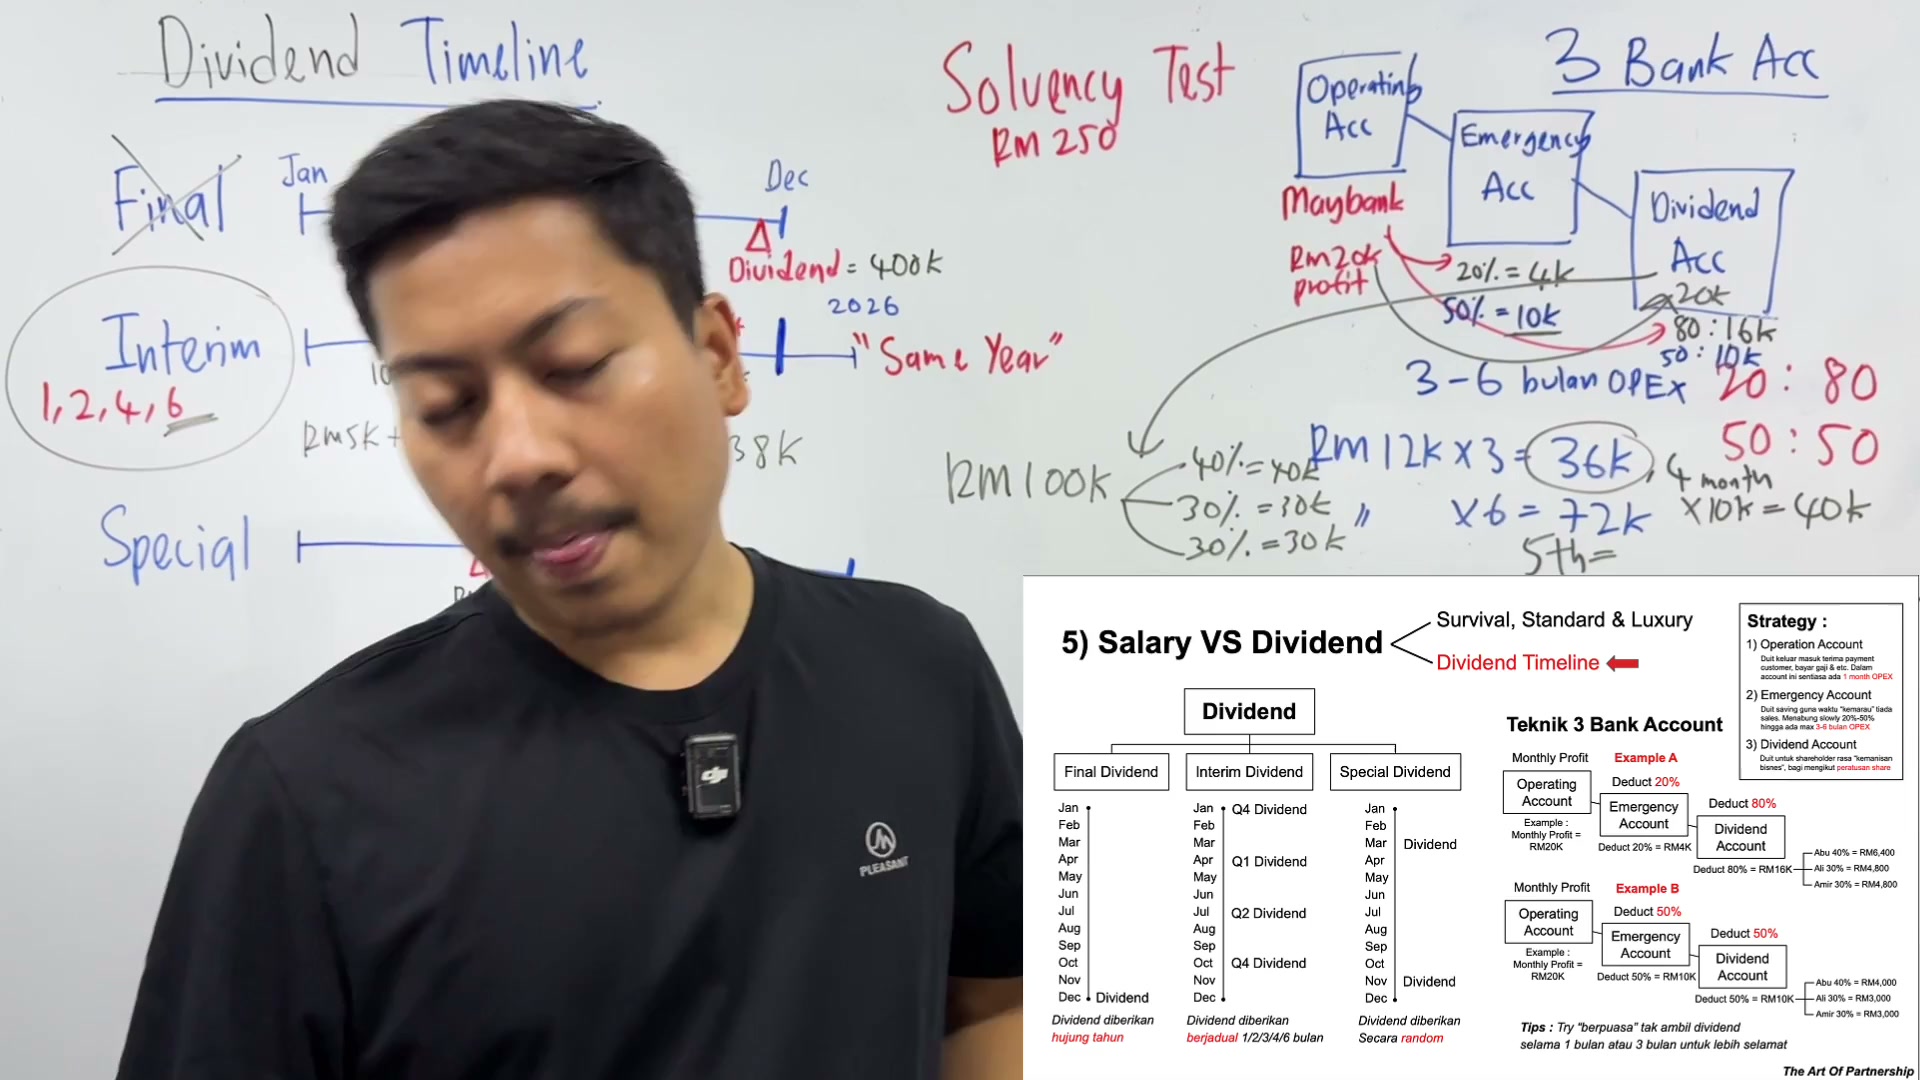
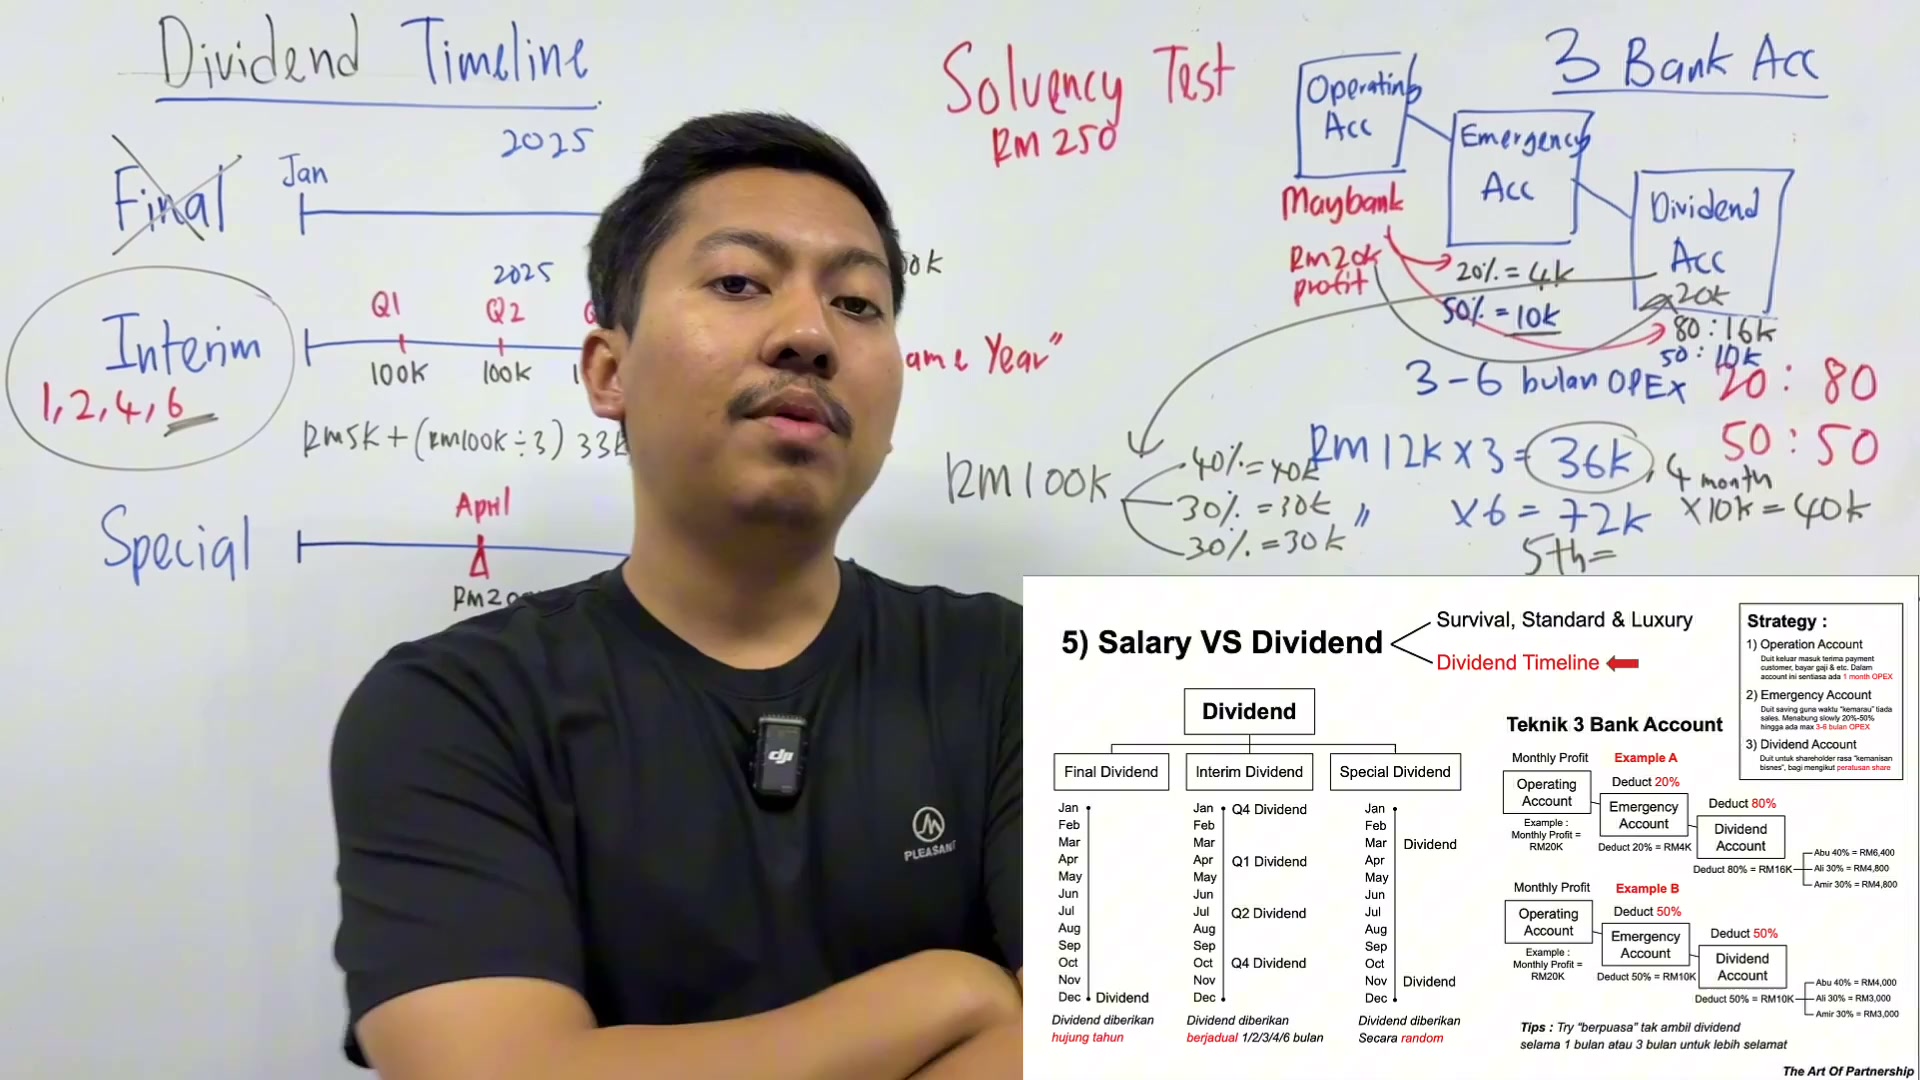
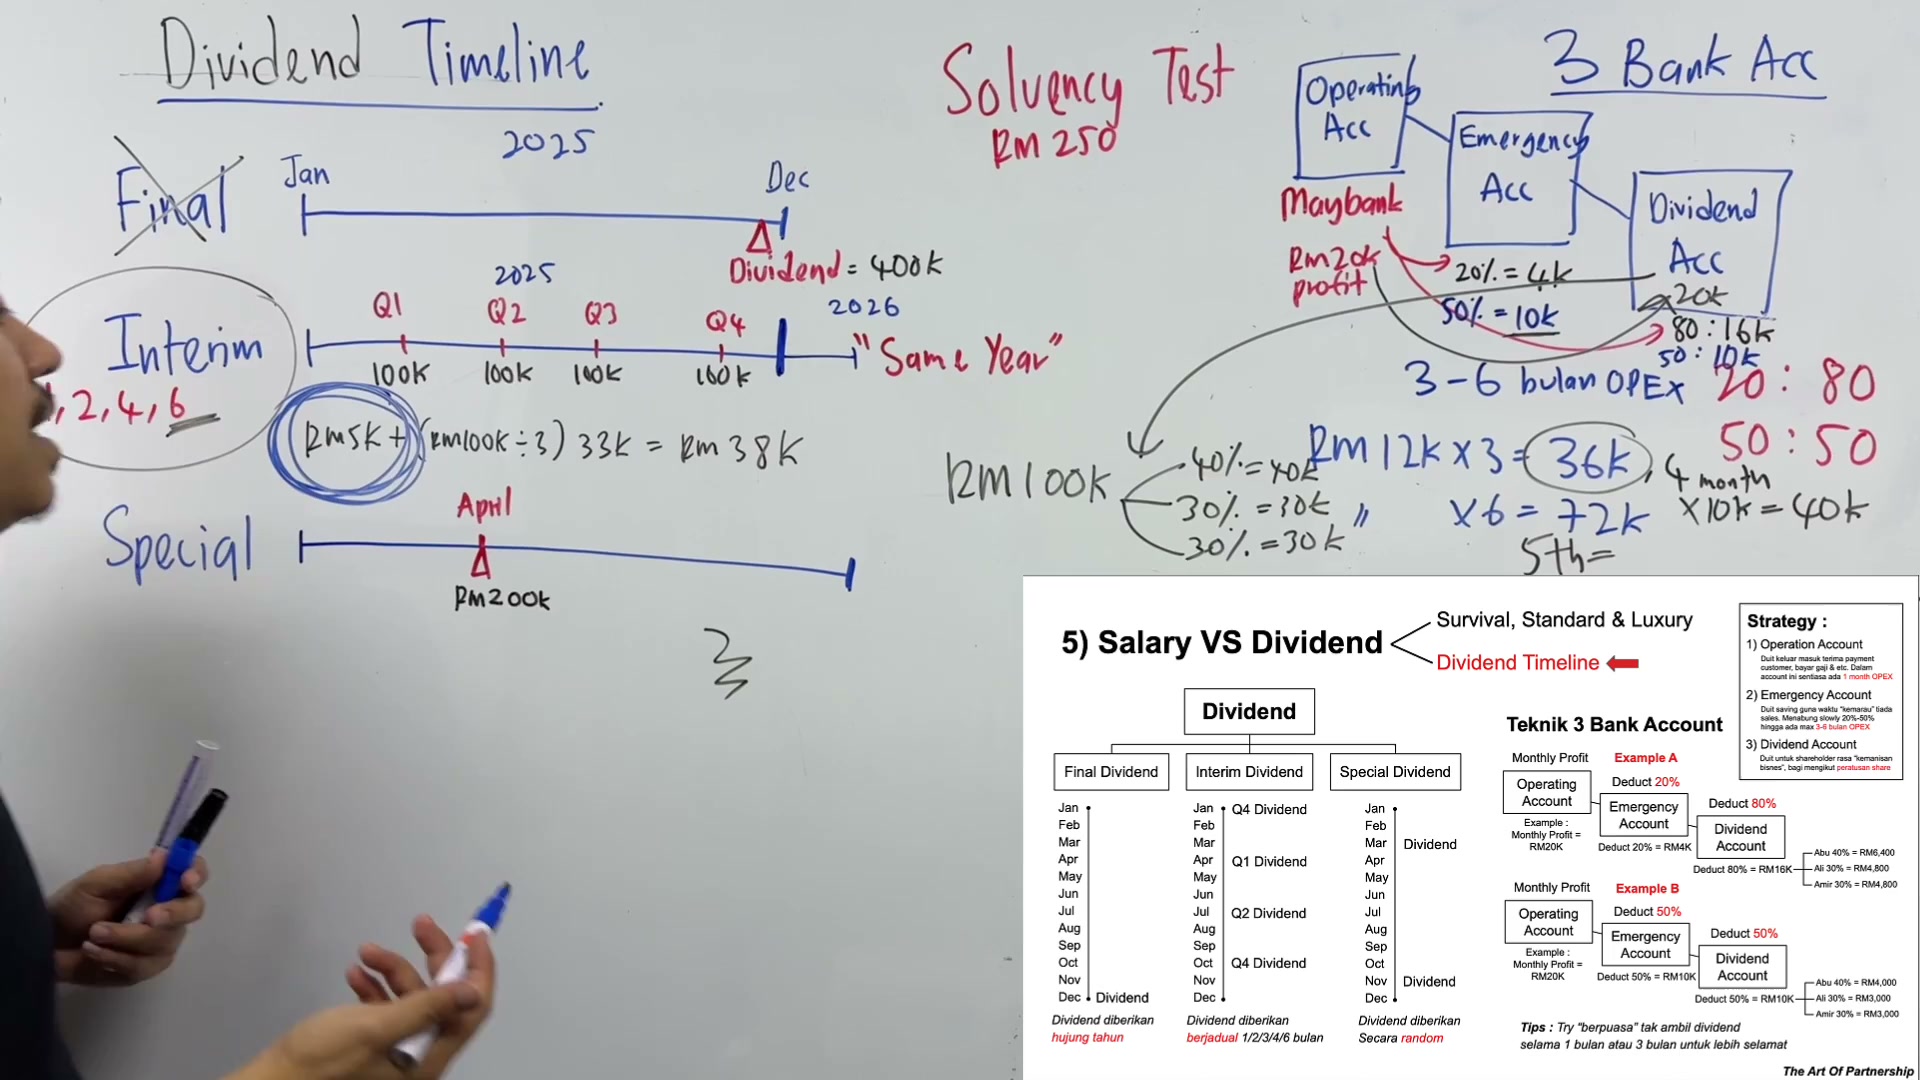
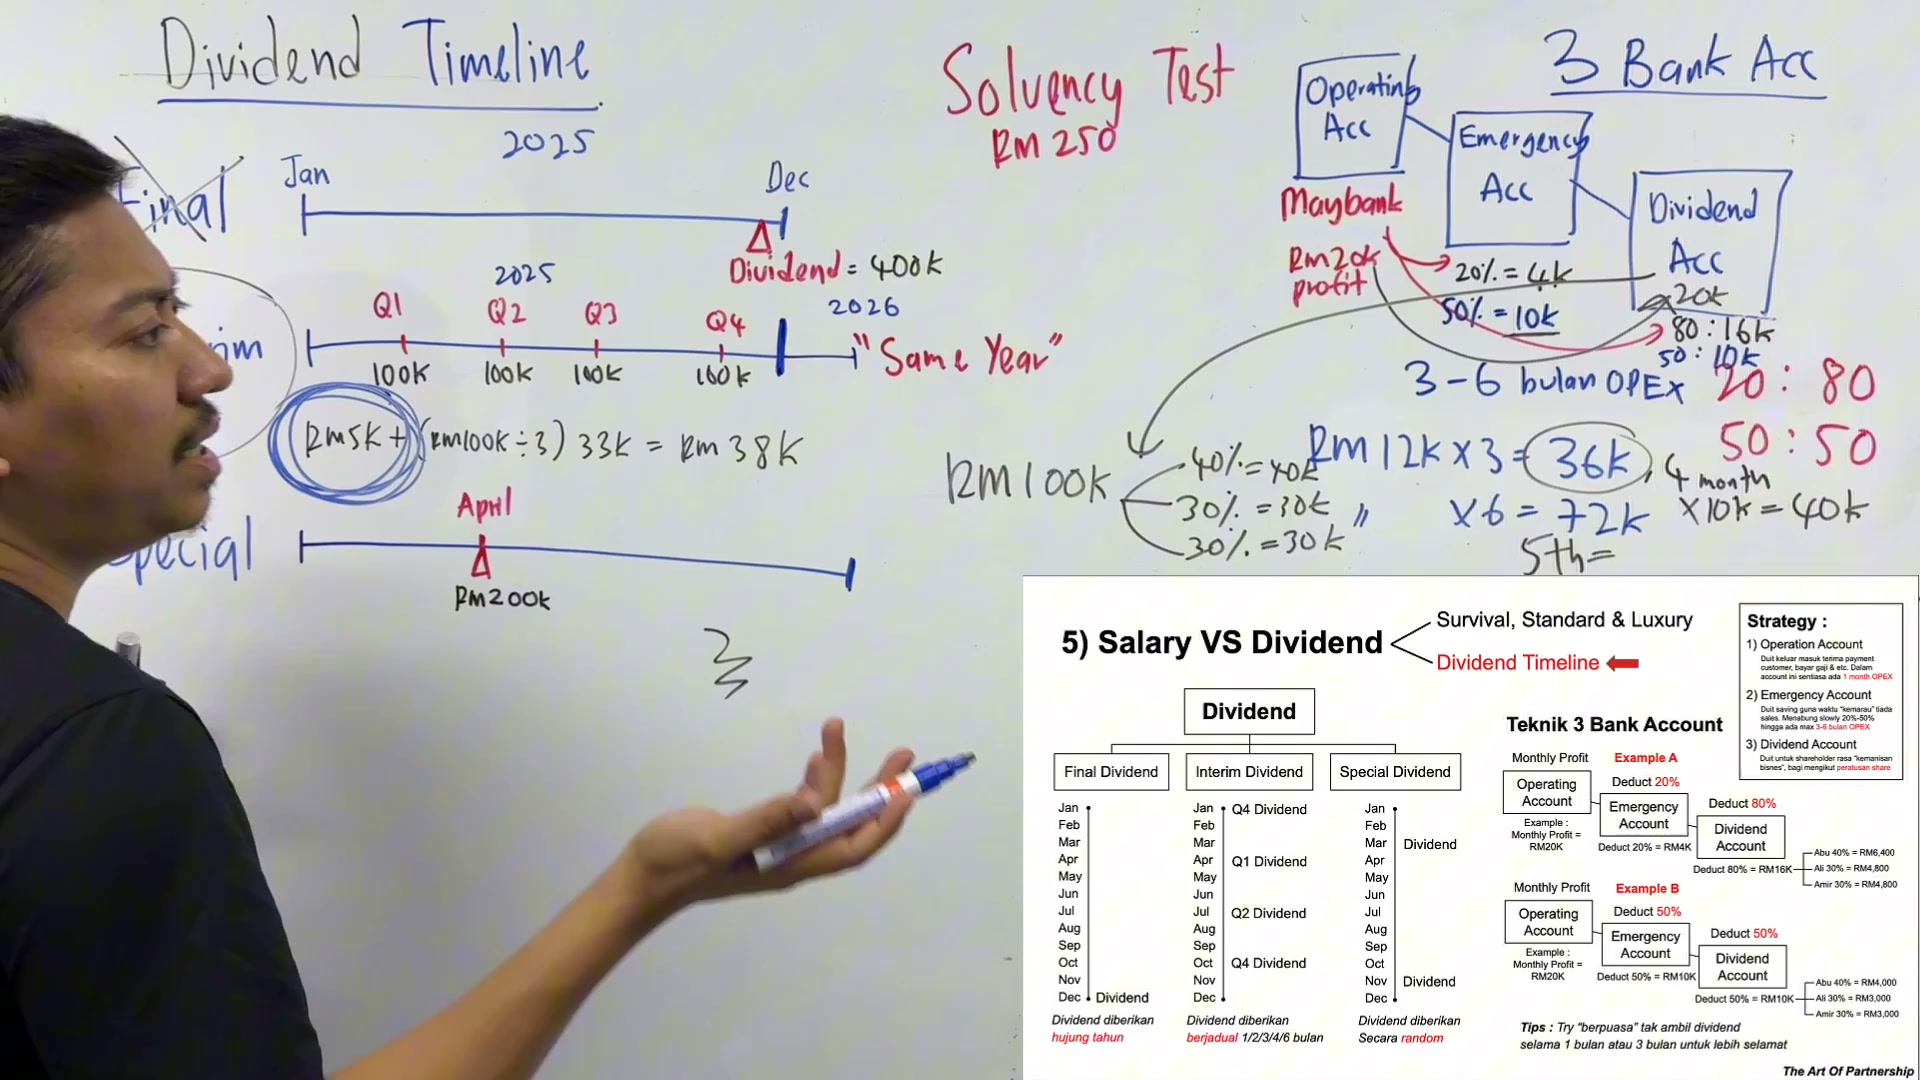
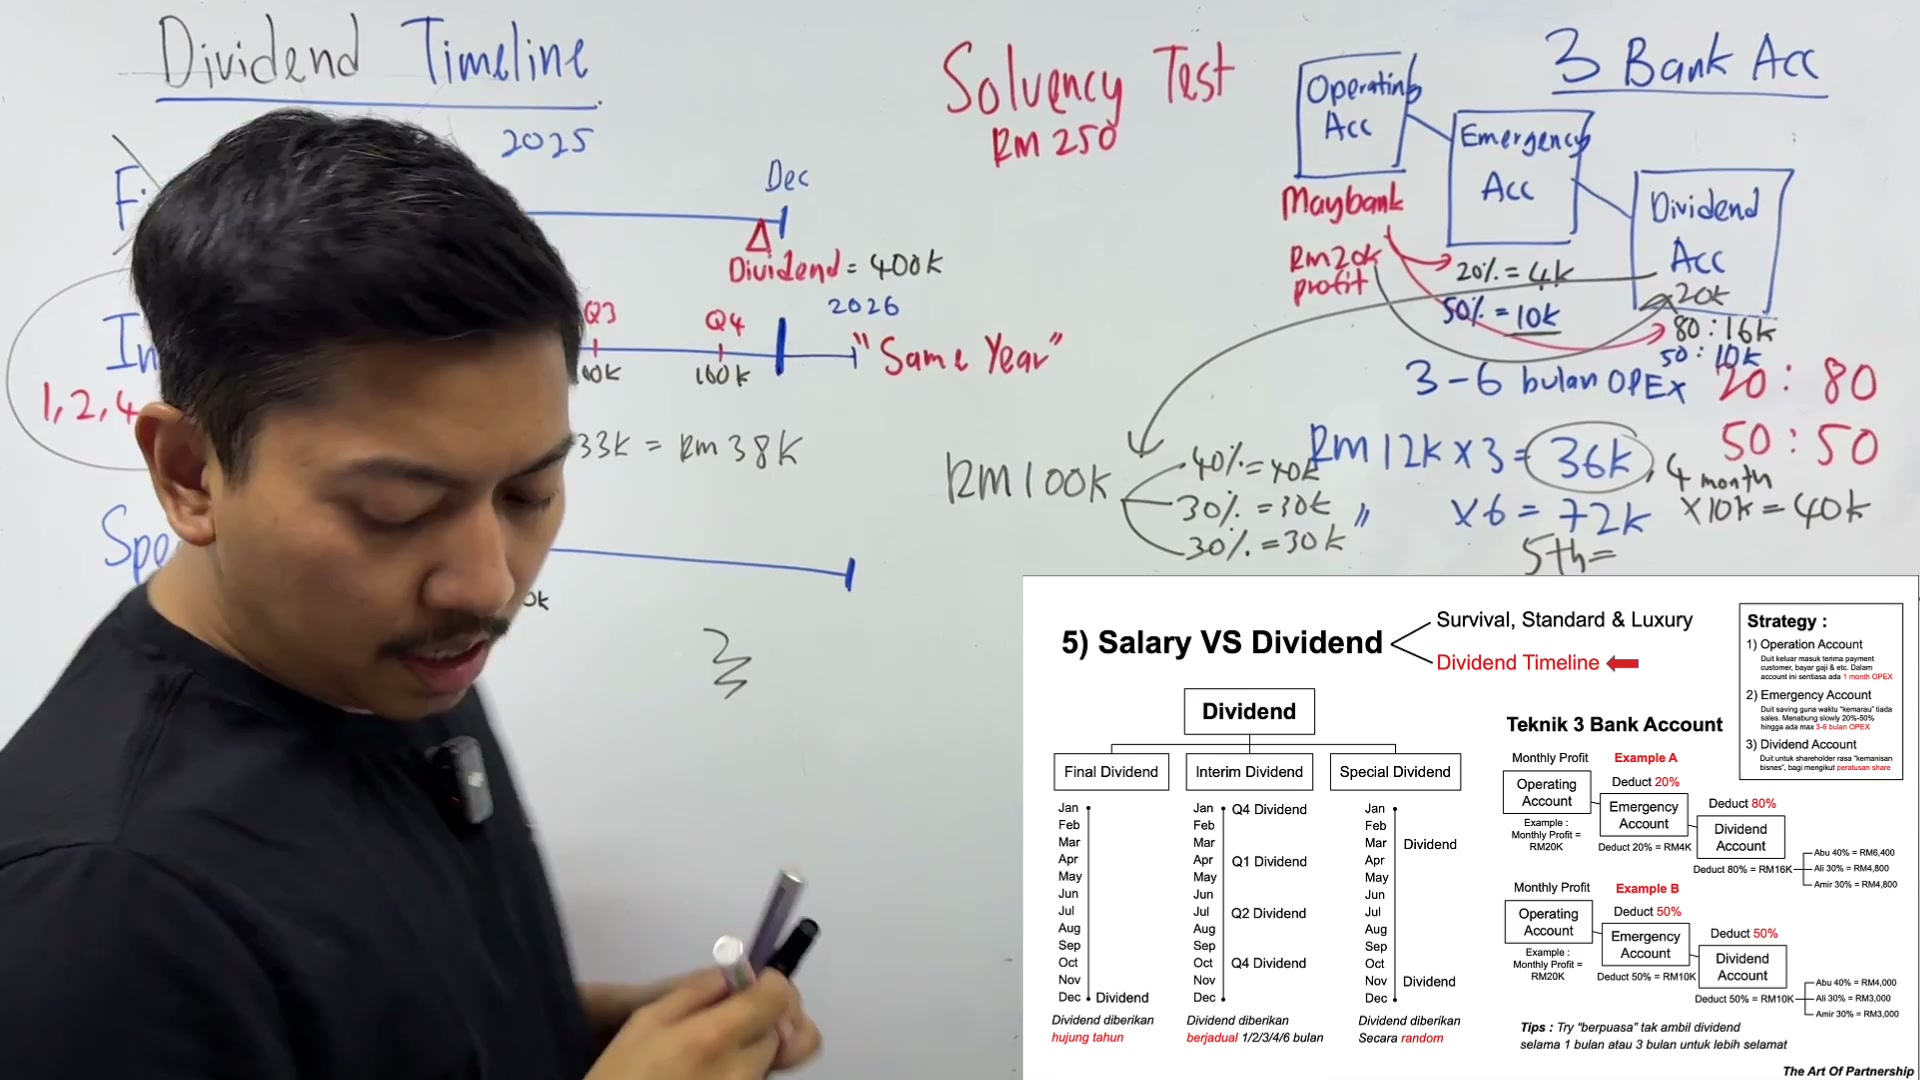
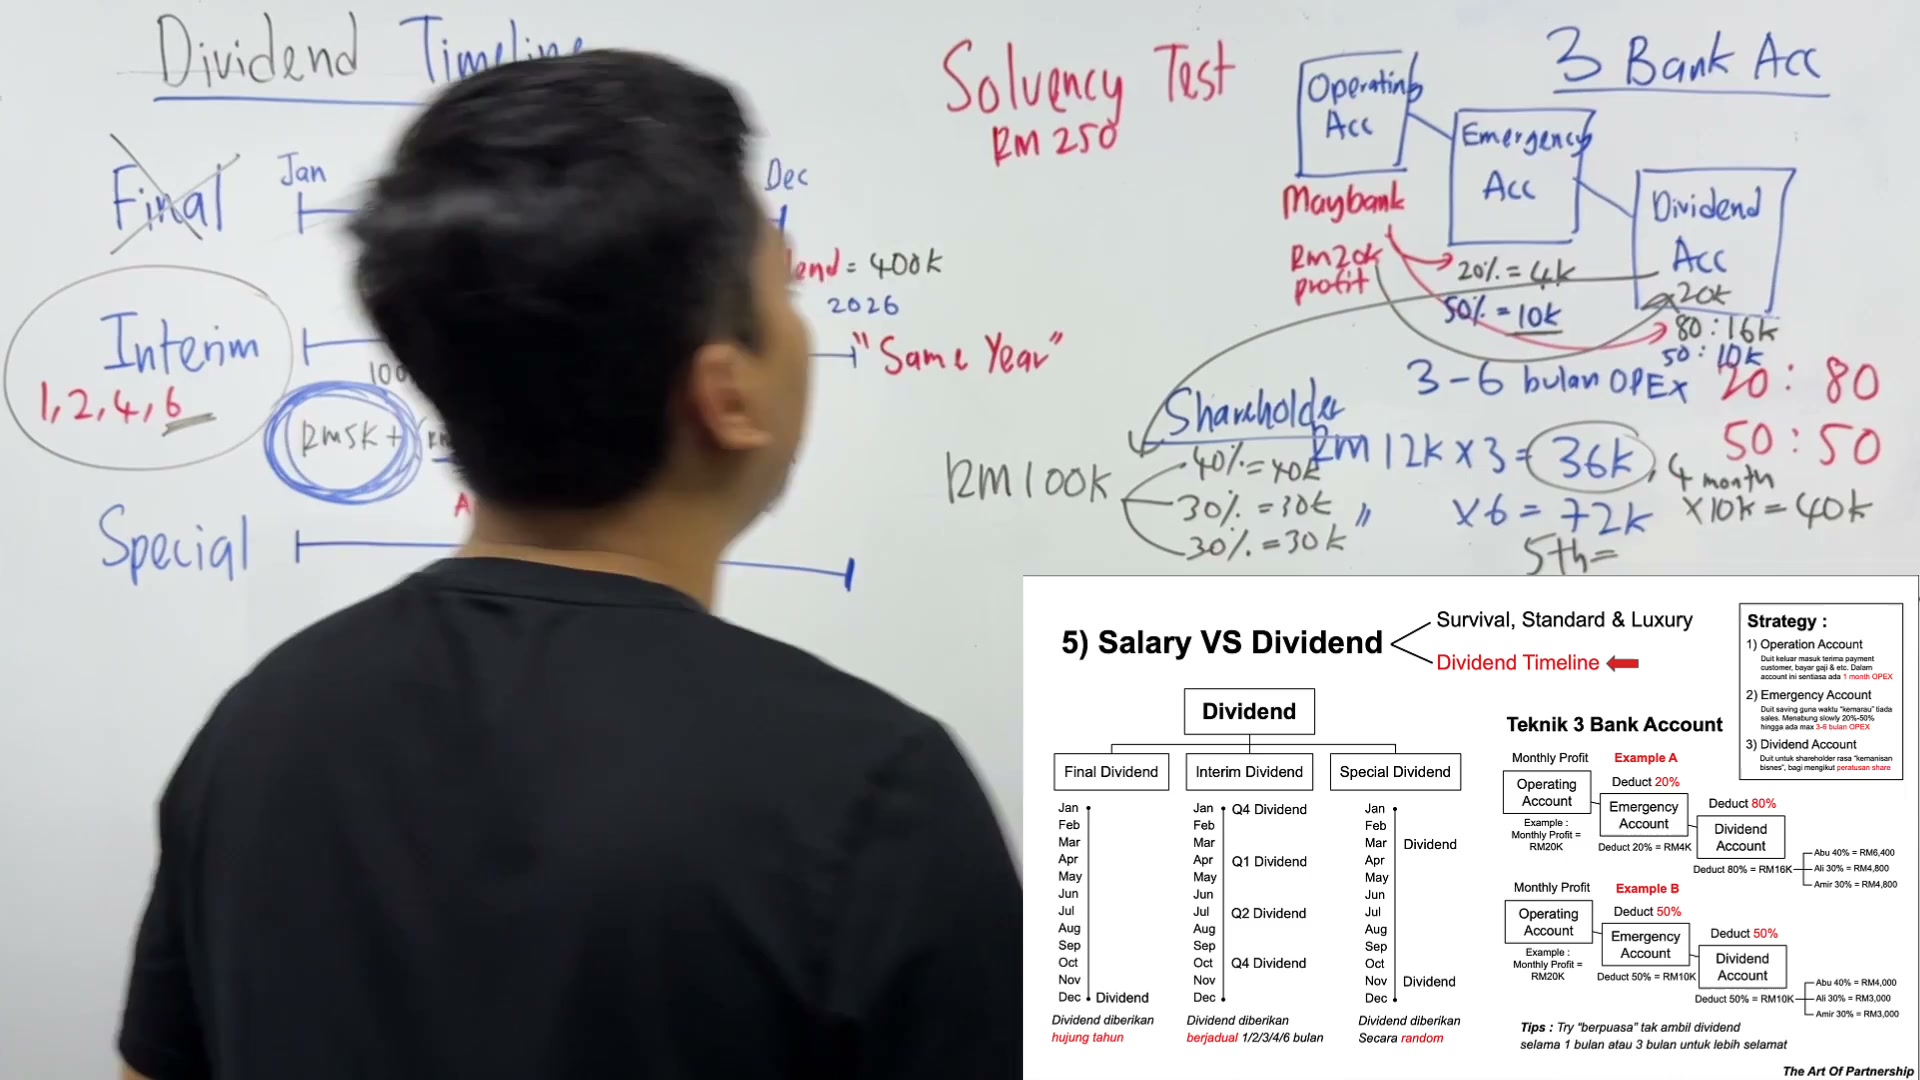
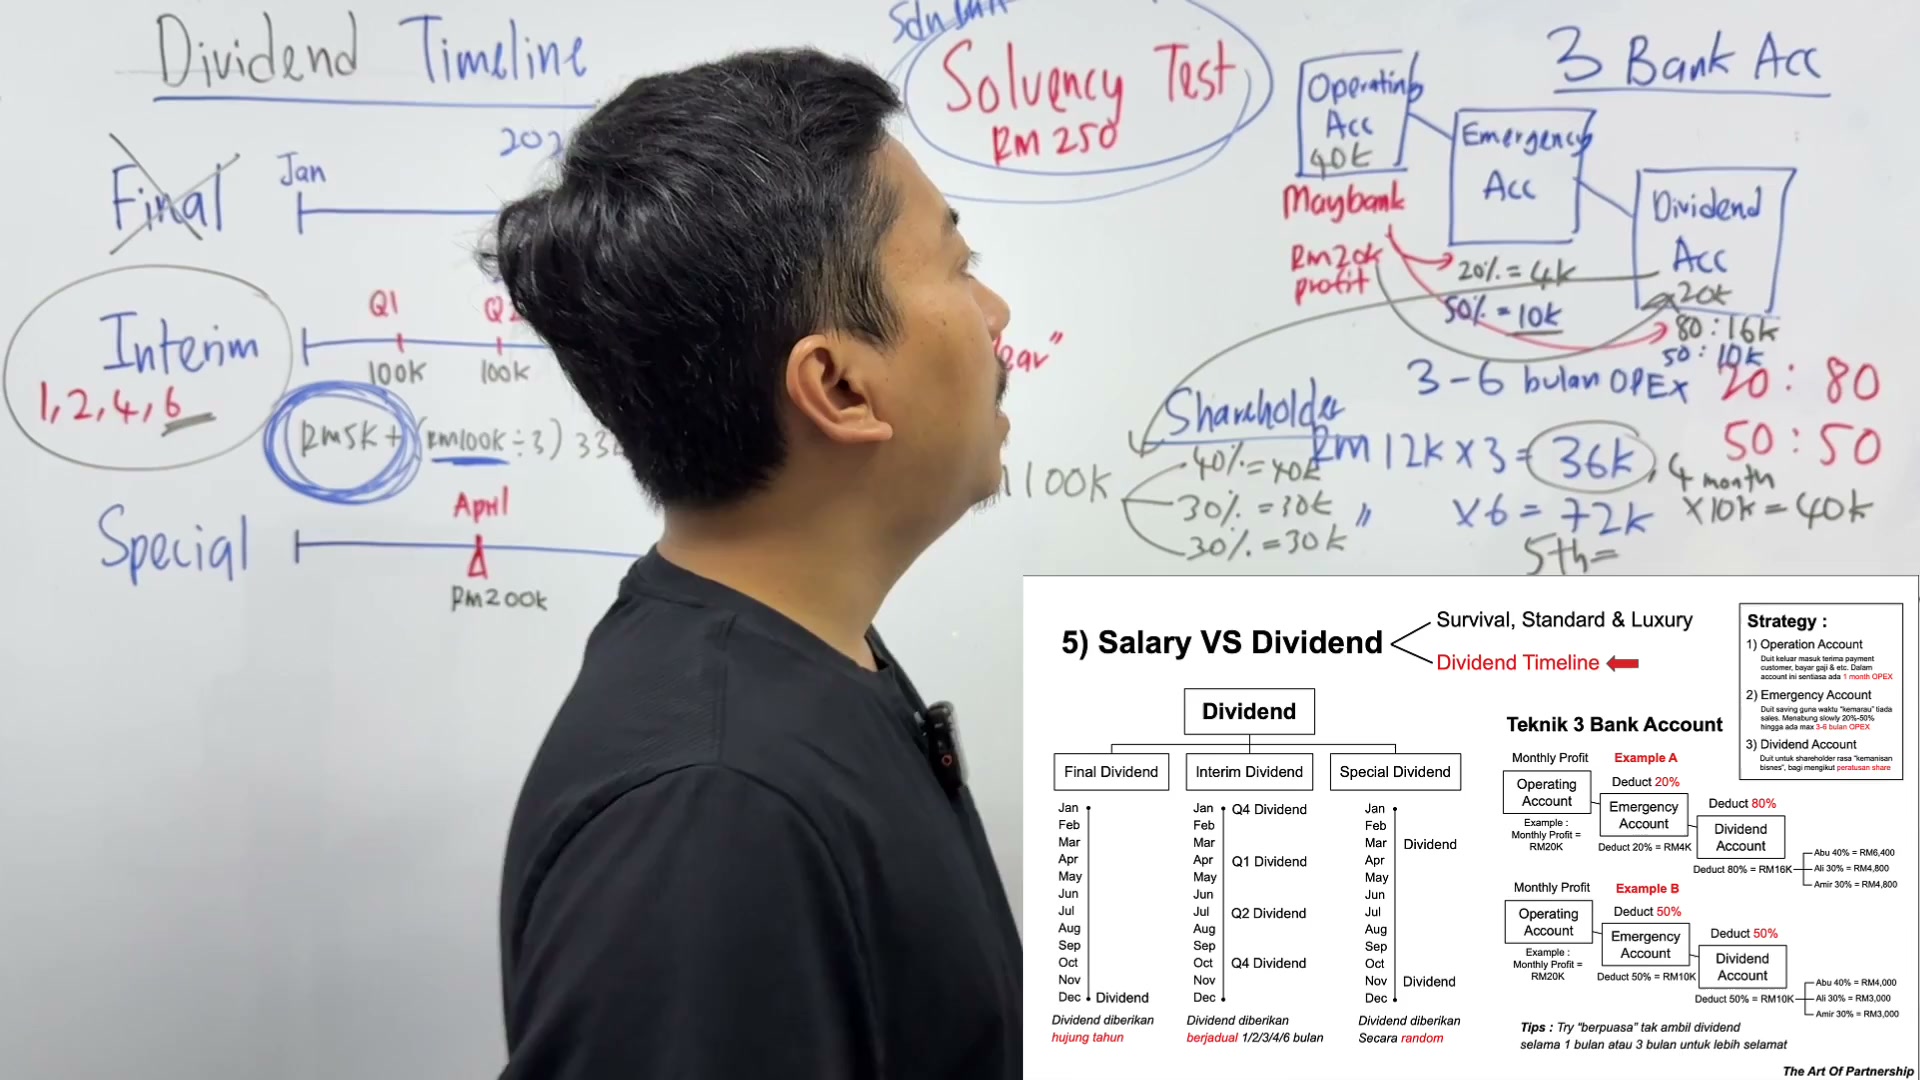
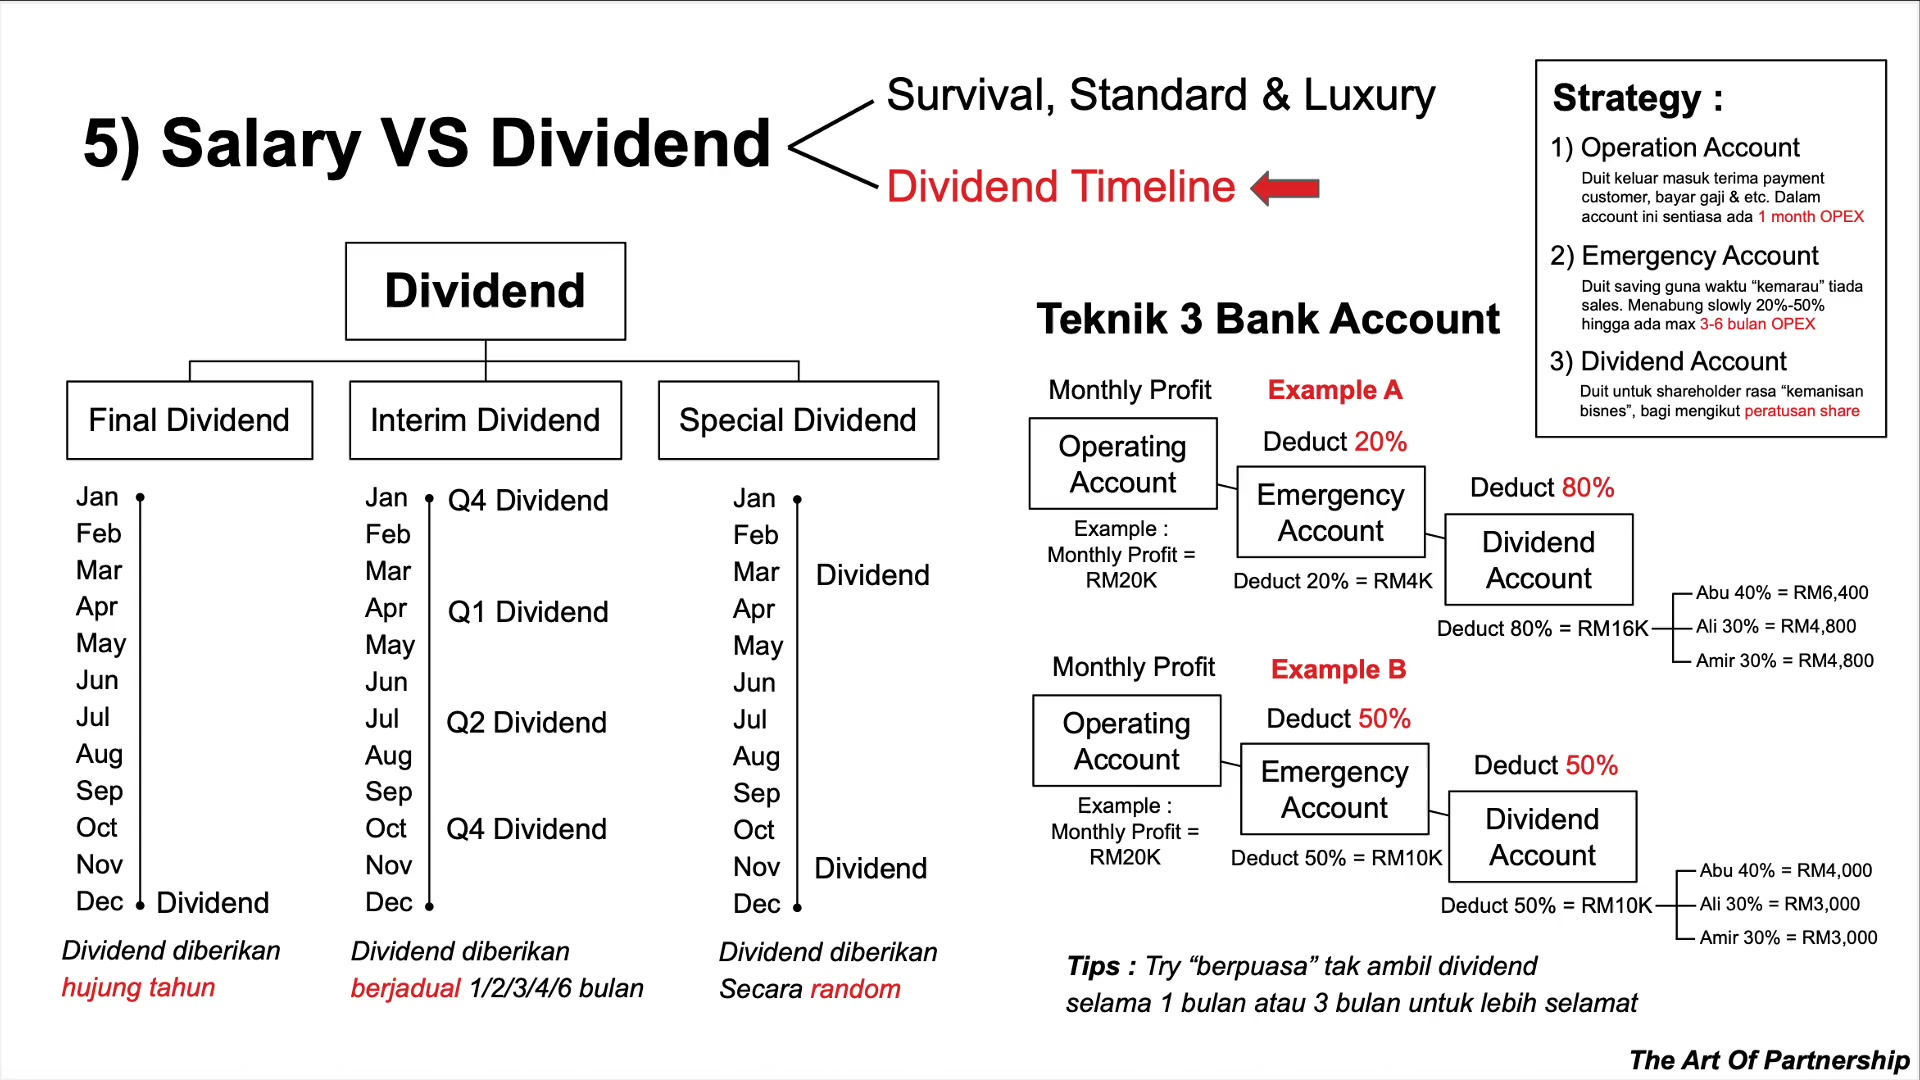
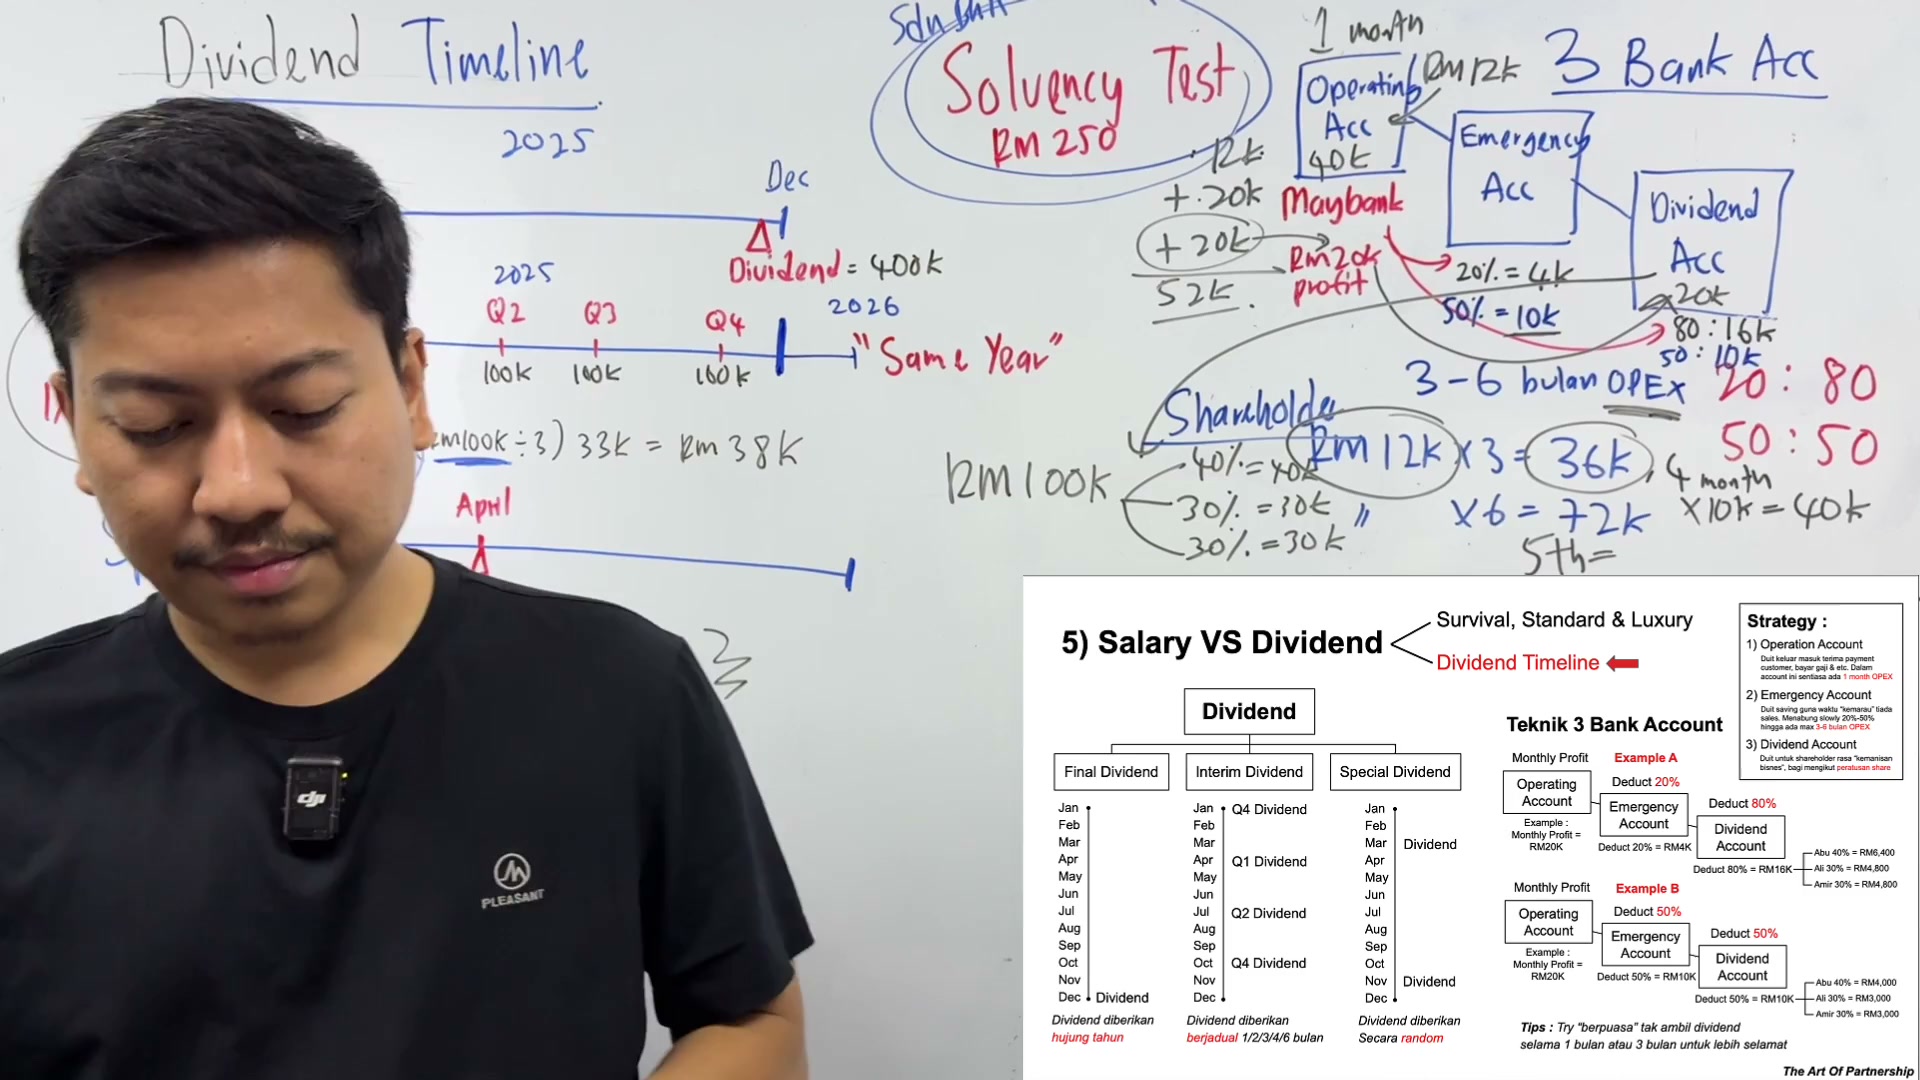
Dividend Timeline. Apakah Timeline untuk bagi Dividend? Cari orang hitam ni. Untuk Timeline Dividend ni guys, kita nak kena tengok balik pada asas apakah itu Dividend. So boleh tengok pada slide yang saya dah sediakan ni. Dividend terpecah kepada 3. First kali kita ada Final Dividend. Yang kedua kita pula ada Intrim Dividend.
00:00:30–00:00:33
Dan kita ada satu lagi dipanggil sebagai special dividend
00:00:33–00:00:36
Dan kita ada satu lagi dipanggil sebagai special dividend
Dividend ni special
Okay, apakah itu final dividend?
00:00:36–00:00:39
Okay, apakah itu final dividend?
Nampak
Dalam line yang saya tunjuk kat sini
00:00:39–00:00:42
Dalam line yang saya tunjuk kat sini
Awak boleh tengok
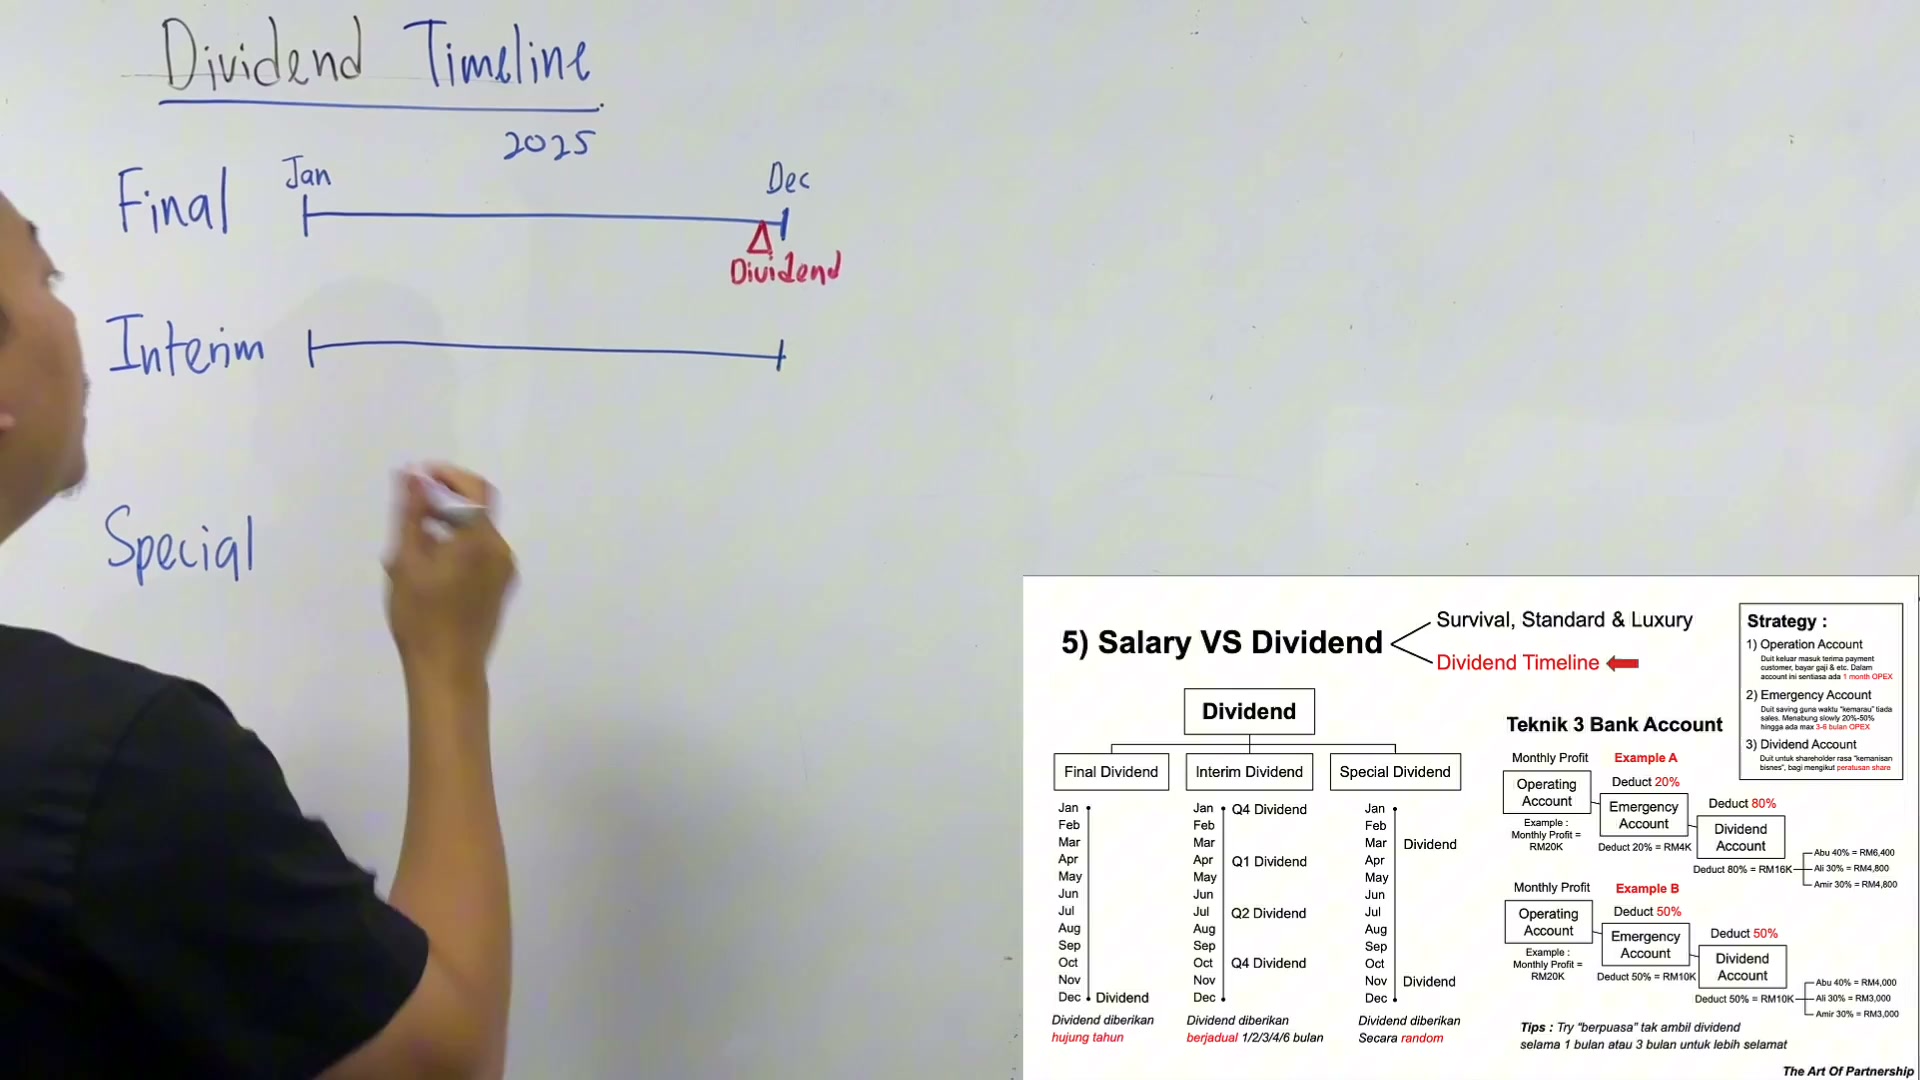
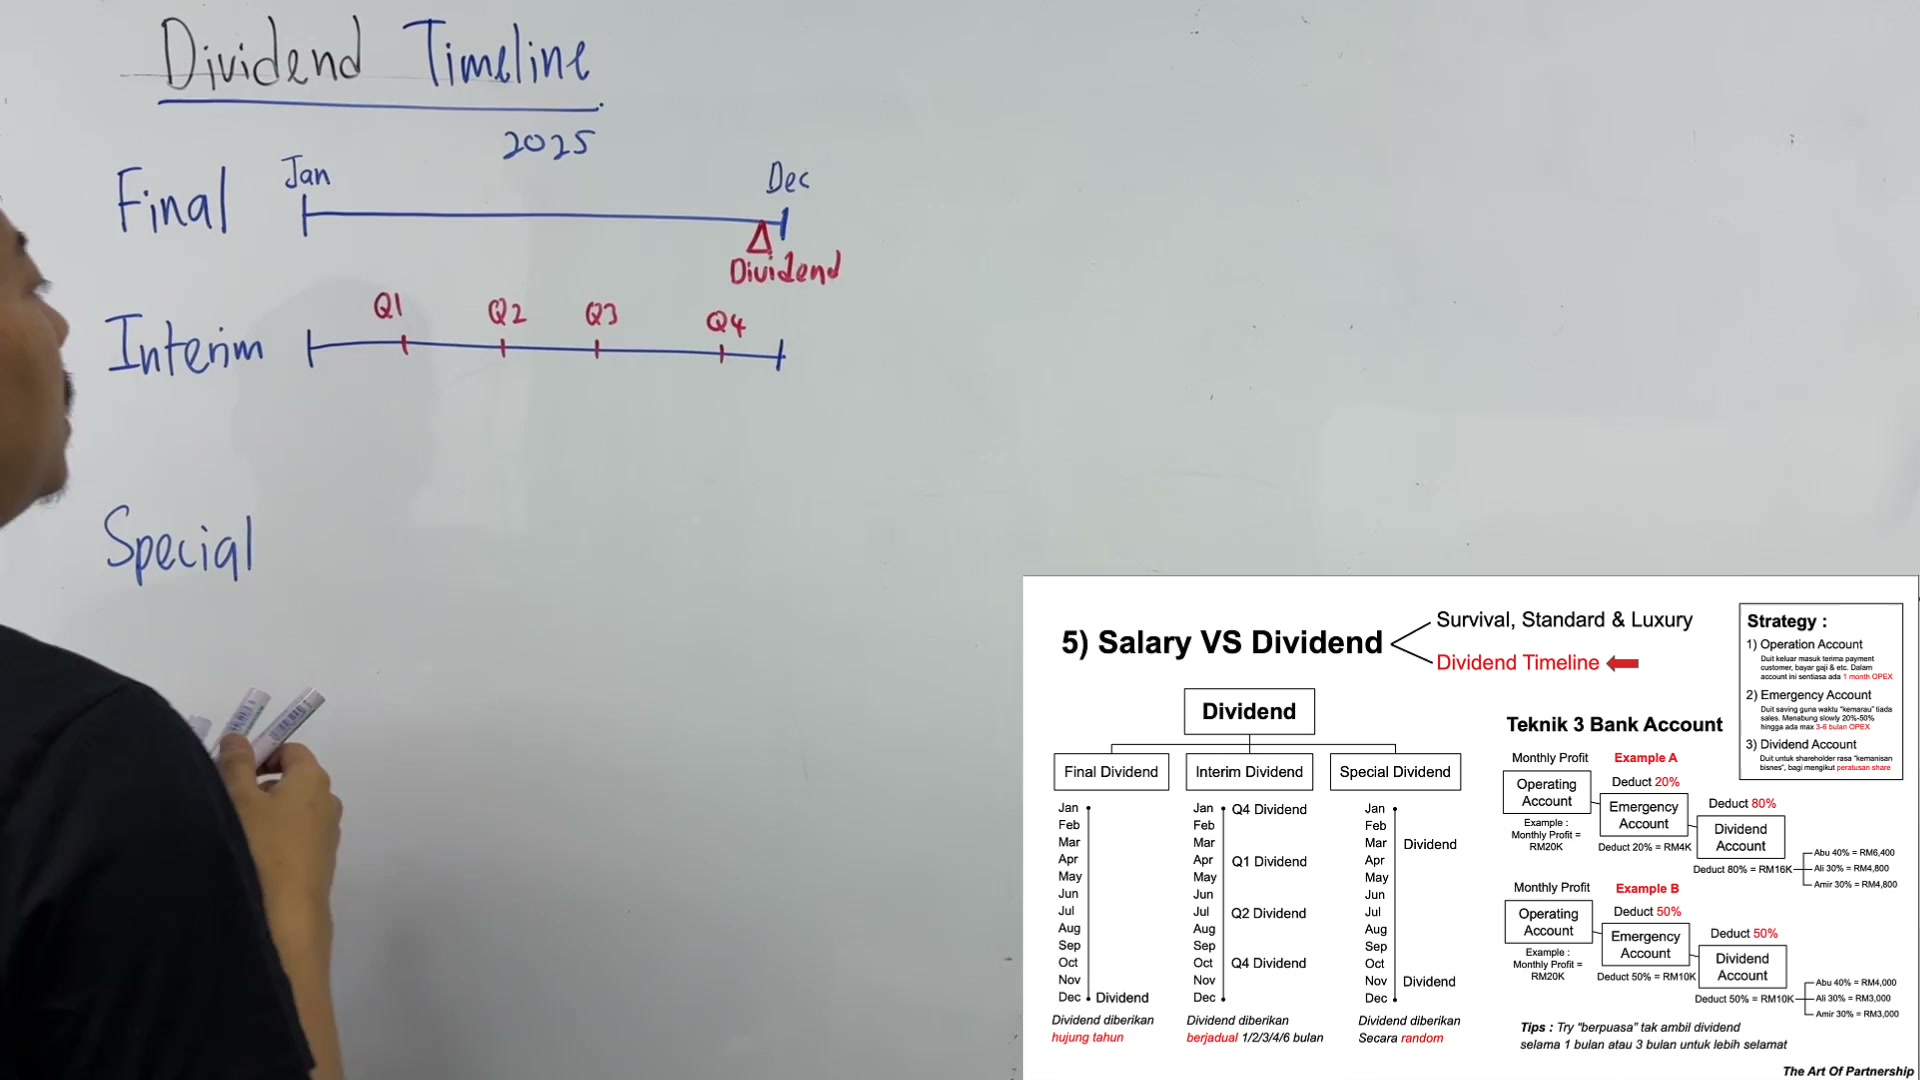
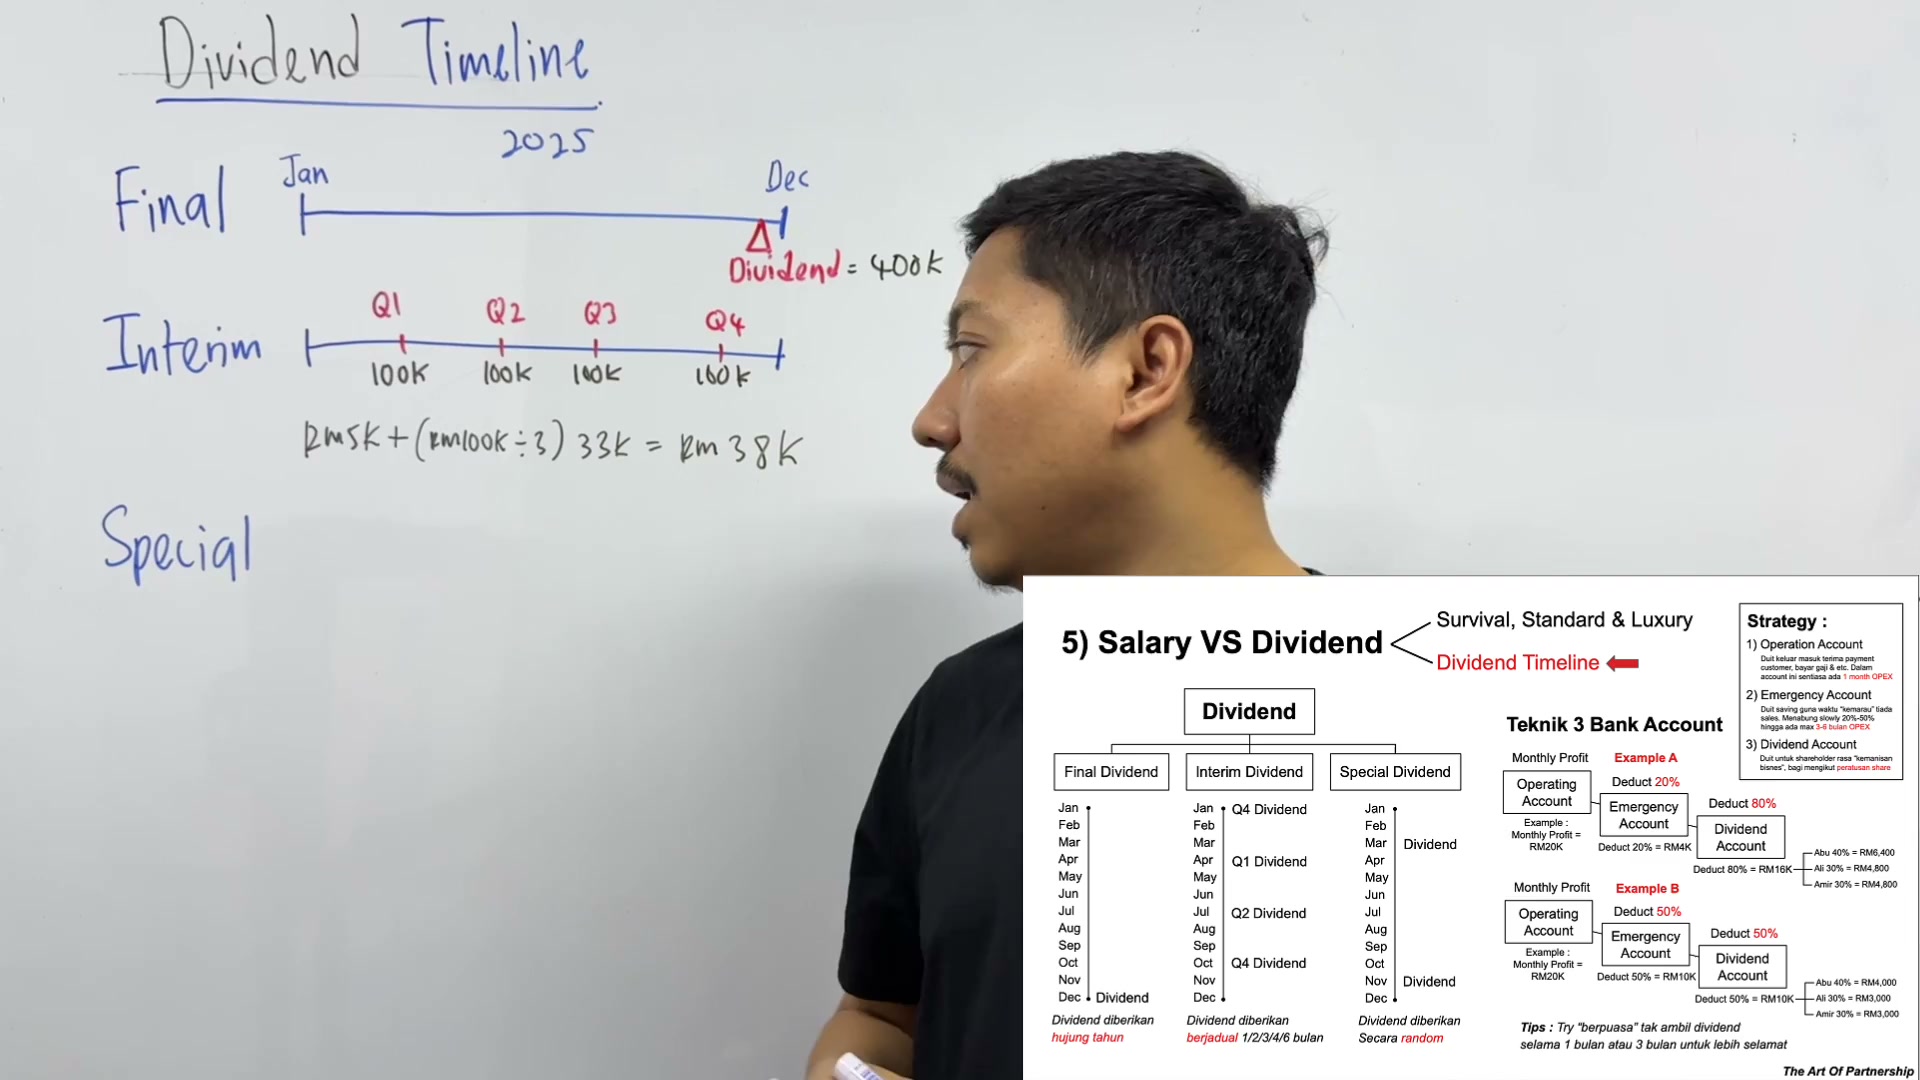
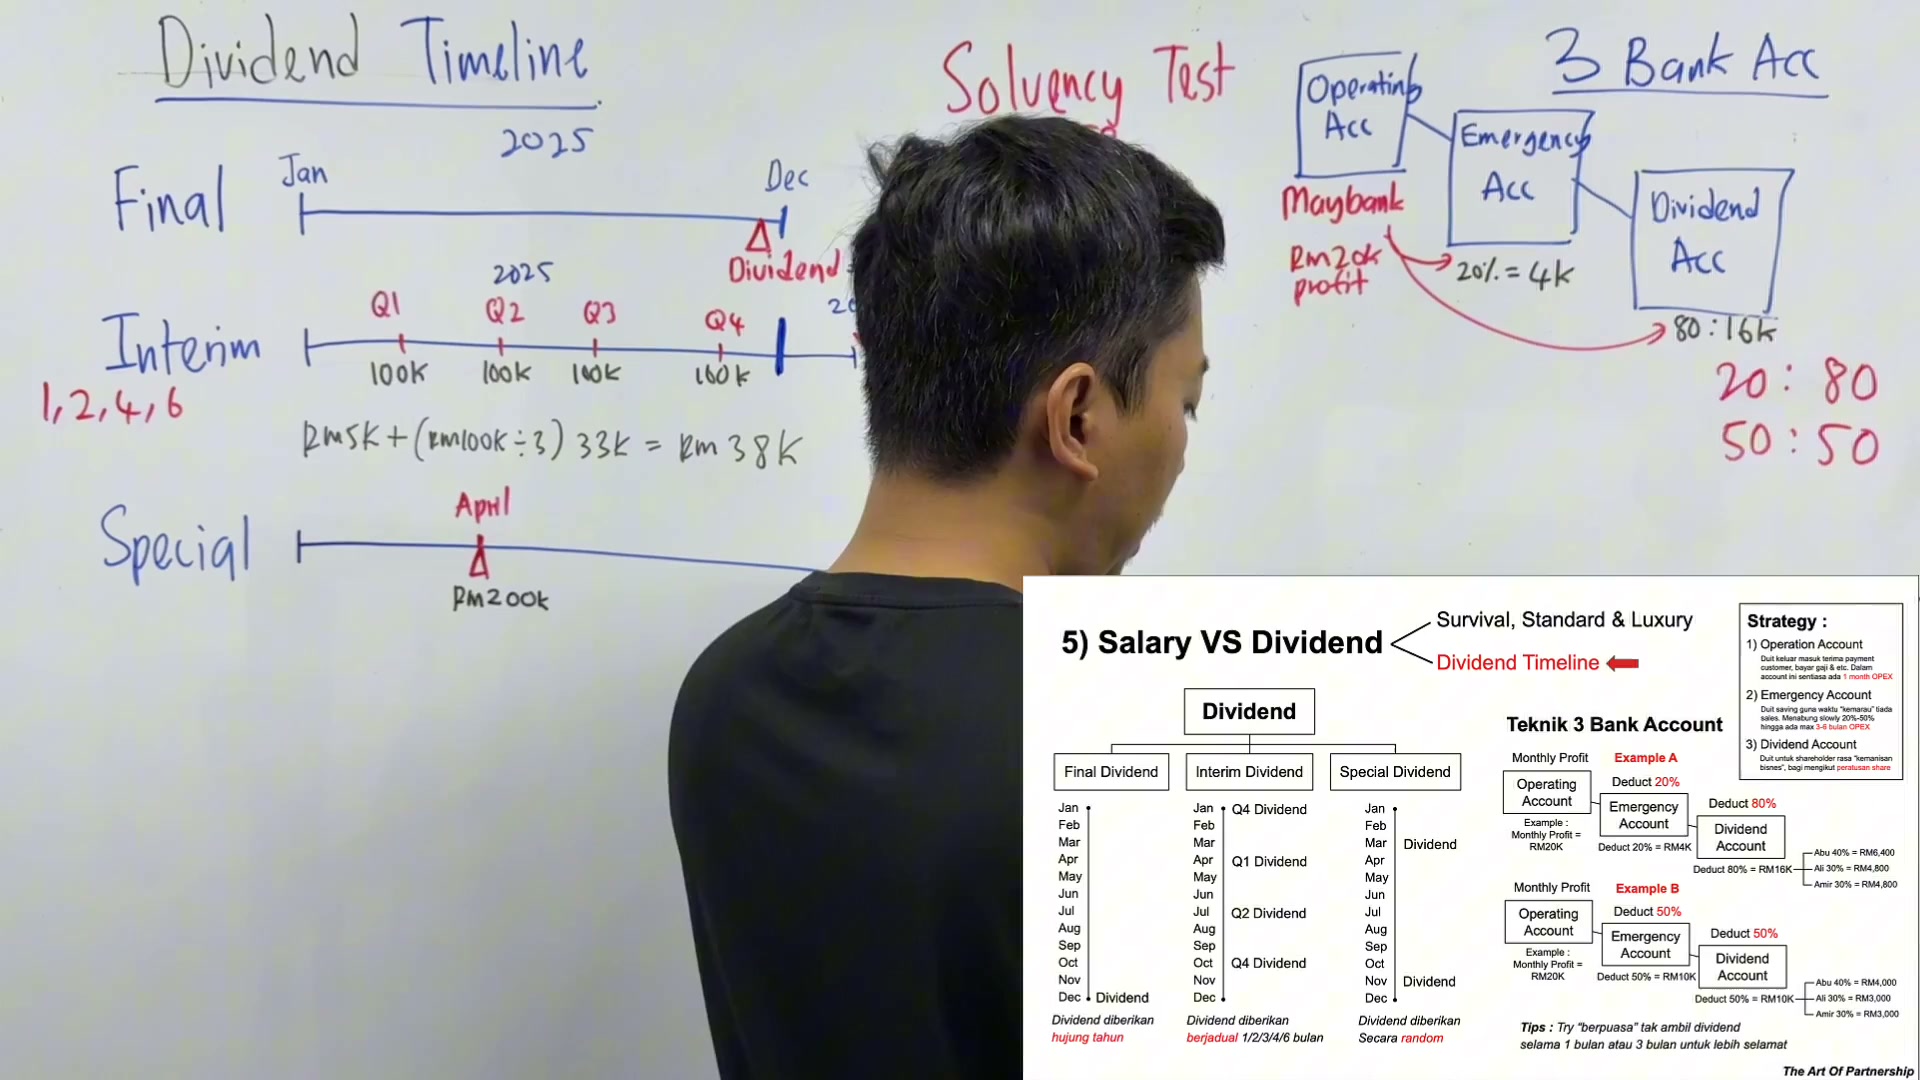
Final dividend ni adalah satu dividend
00:00:42–00:00:45
Final dividend ni adalah satu dividend
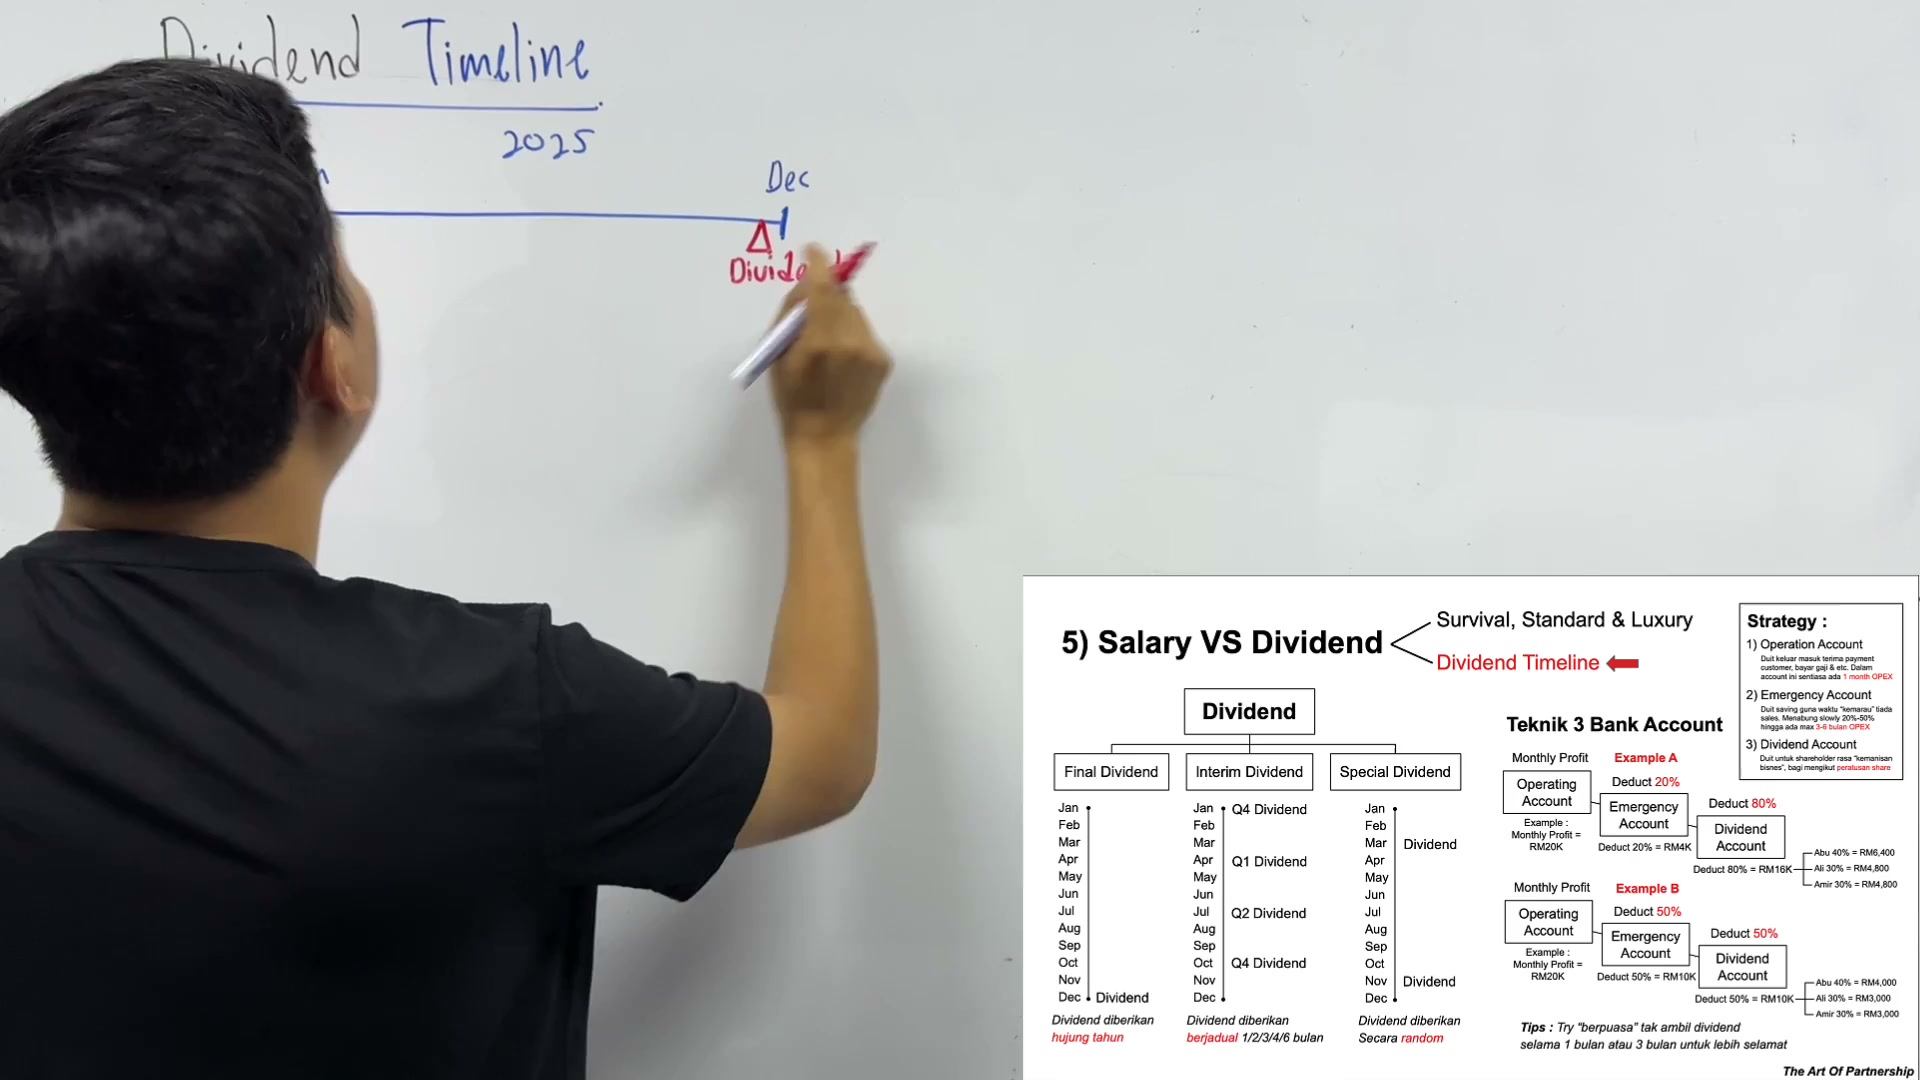
Yang diambil pada hujung tahun
00:00:45–00:00:48
Yang diambil pada hujung tahun
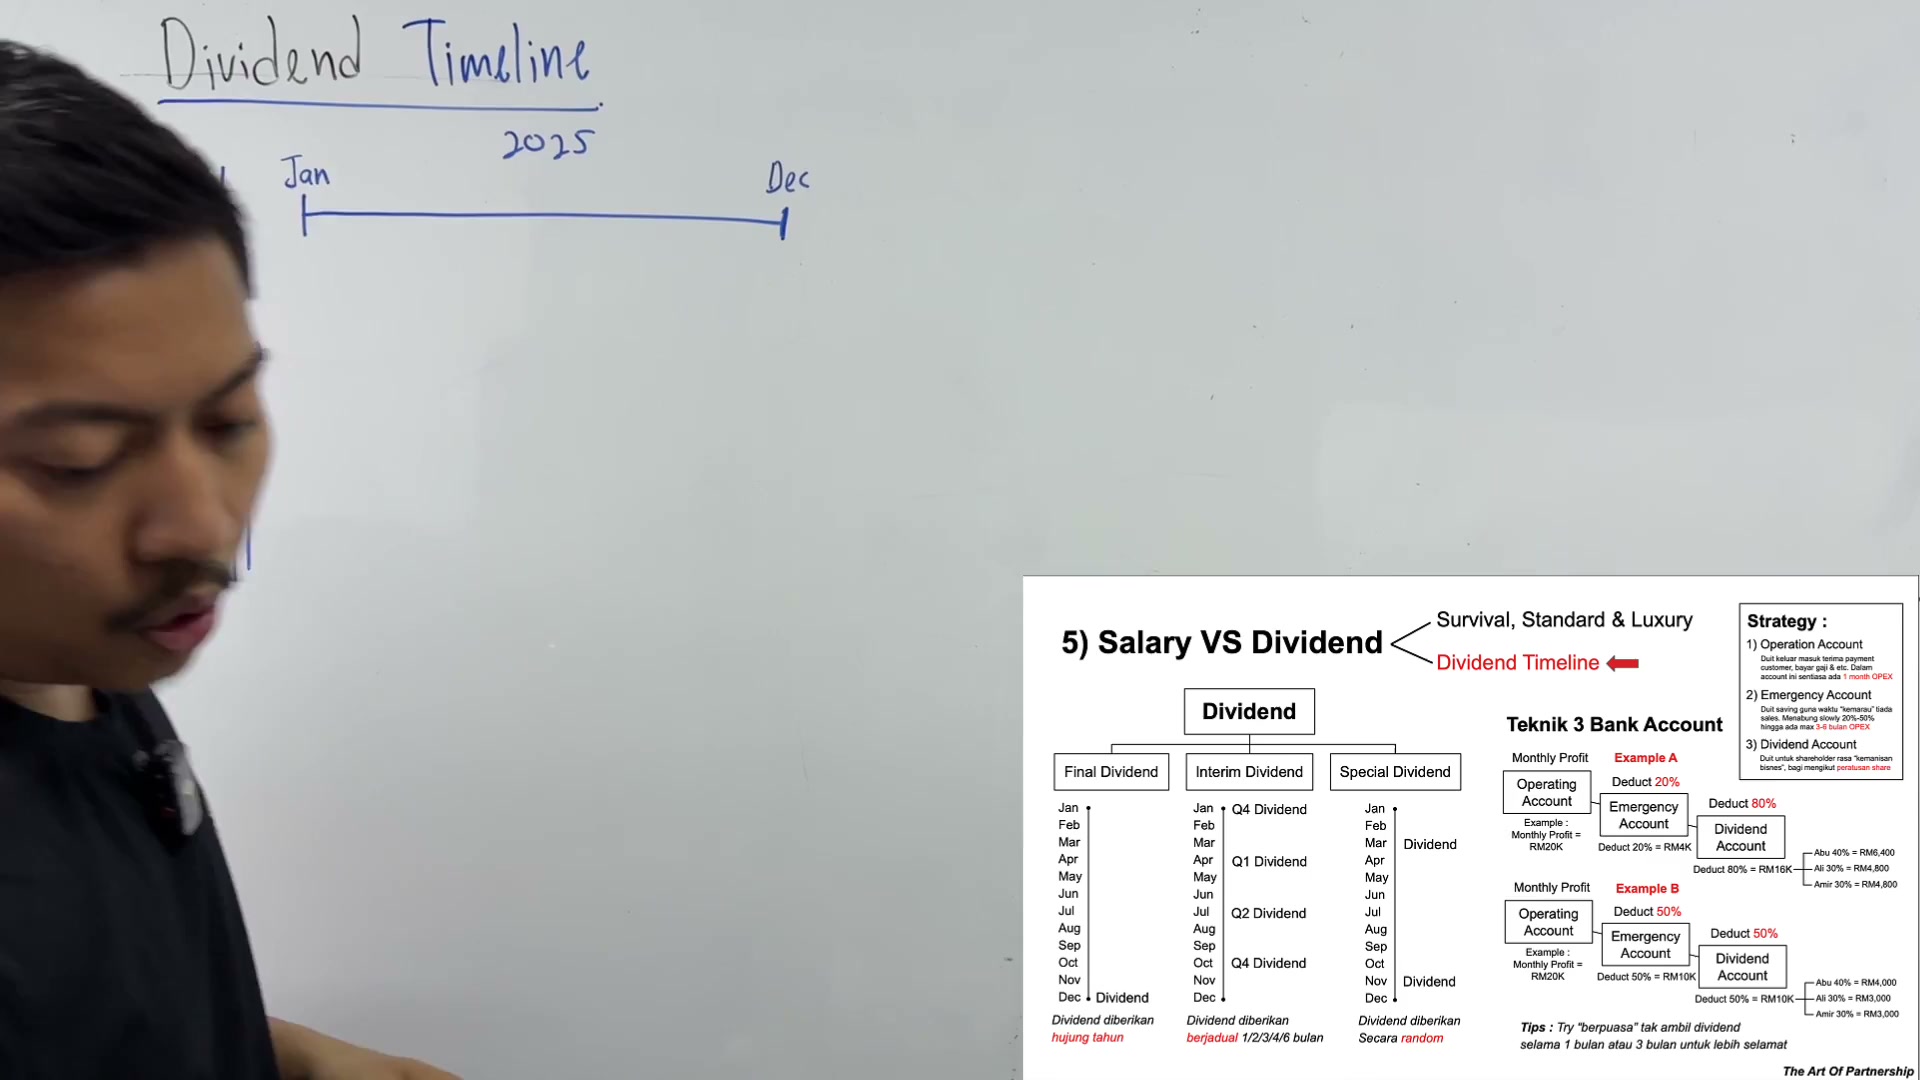
Katalah ini adalah bulan Januari
00:00:48–00:00:51
Katalah ini adalah bulan Januari
Ini adalah bulan Dezember
Pada tahun 2025
00:00:51–00:00:54
Pada tahun 2025
00:00:54–00:00:57
So, diambil di mana?
Di hujung tahun
00:00:57–00:01:00
Di hujung tahun
Contohnya dekat sini
sini lah kita ambil
00:01:00–00:01:03
sini lah kita ambil
sini kita ambil dividend
00:01:03–00:01:06
sebab tu nama dia final
so standard company dia akan ambil
00:01:06–00:01:09
so standard company dia akan ambil
dividend secara final
00:01:09–00:01:12
dividend secara final
ok itu adalah dividend yang pertama
00:01:12–00:01:15
ok itu adalah dividend yang pertama
ini paling typical lah, paling common
dan dividend ni diberikan pada tujuan tahun
00:01:15–00:01:18
dan dividend ni diberikan pada tujuan tahun
settle, dividend kedua adalah
intrim, intrim ni maksudnya apa?
00:01:18–00:01:21
intrim, intrim ni maksudnya apa?
tak dengar tak? intrim prime minister
00:01:21–00:01:24
tak dengar tak? intrim prime minister
ataupun
sementara lah, dia macam
00:01:24–00:01:27
sementara lah, dia macam
ibaratnya macam intrim
00:01:27–00:01:30
ibaratnya macam intrim
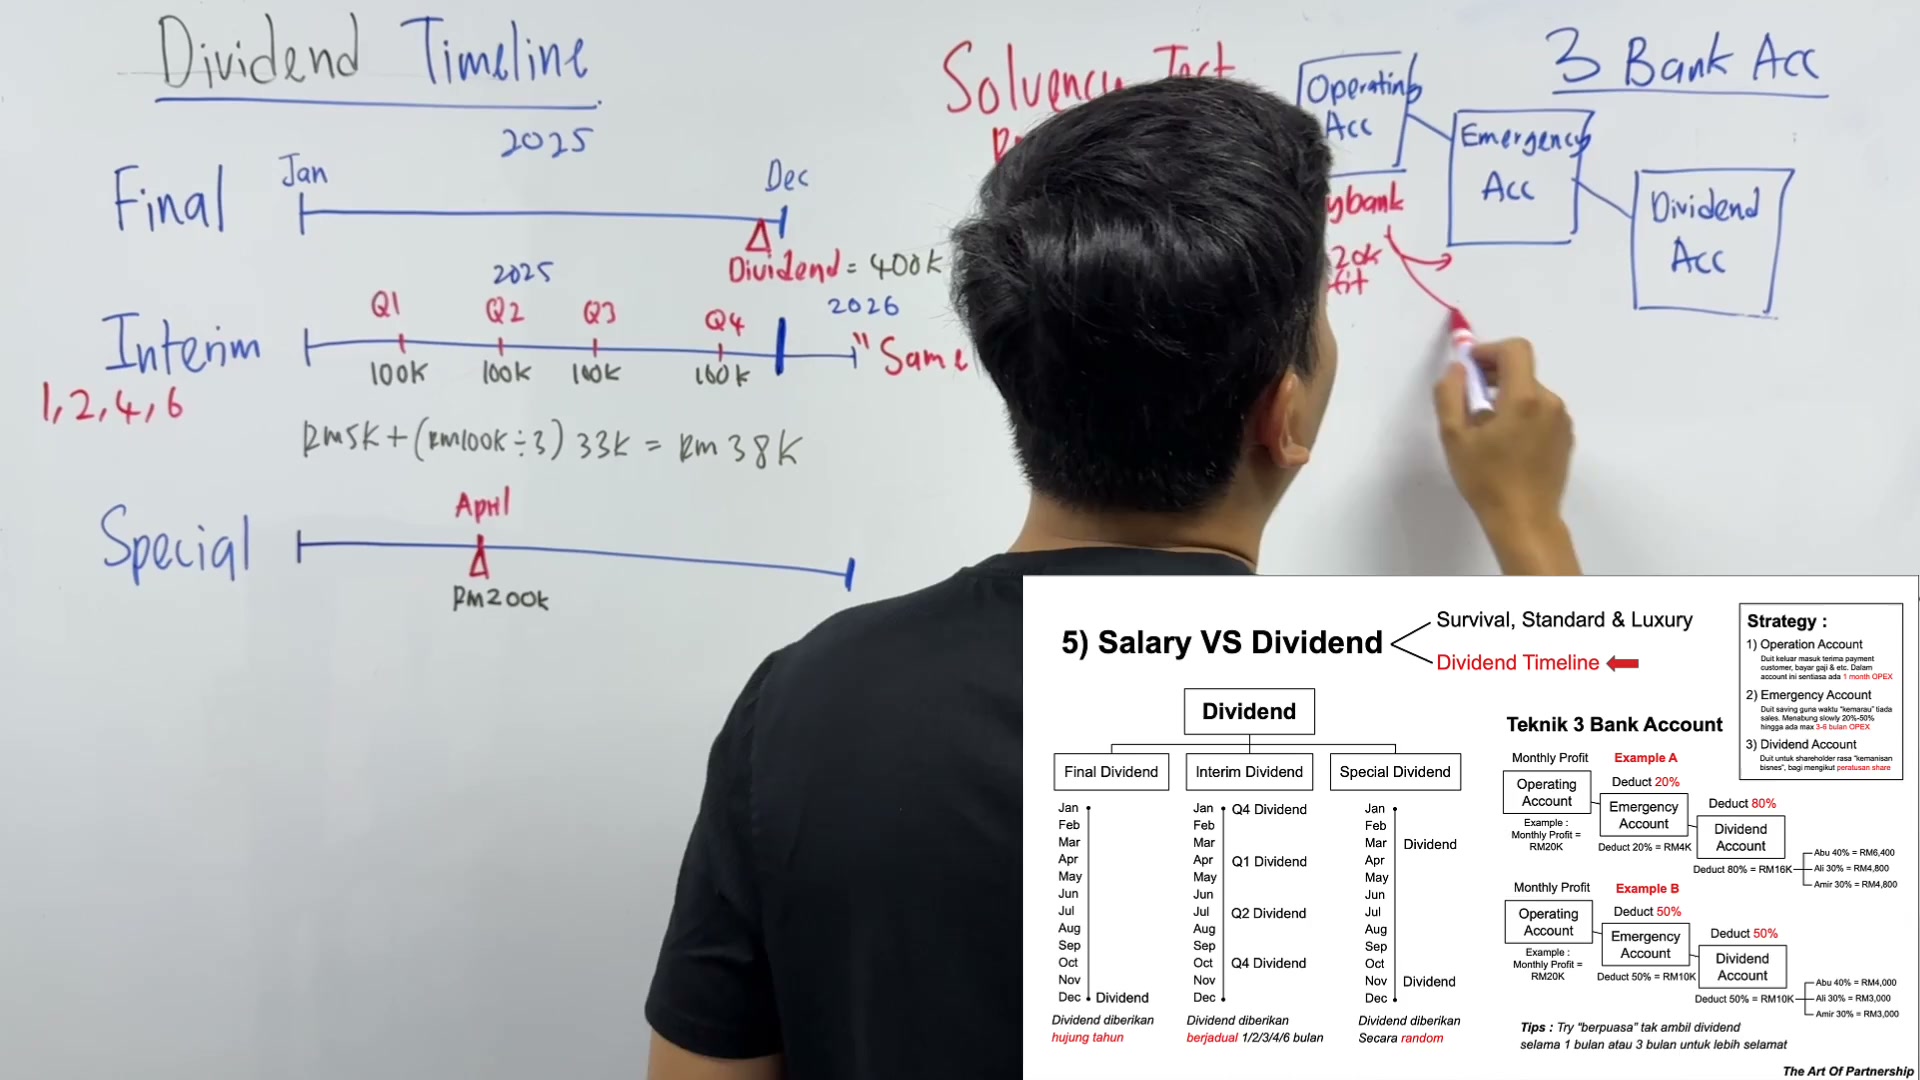
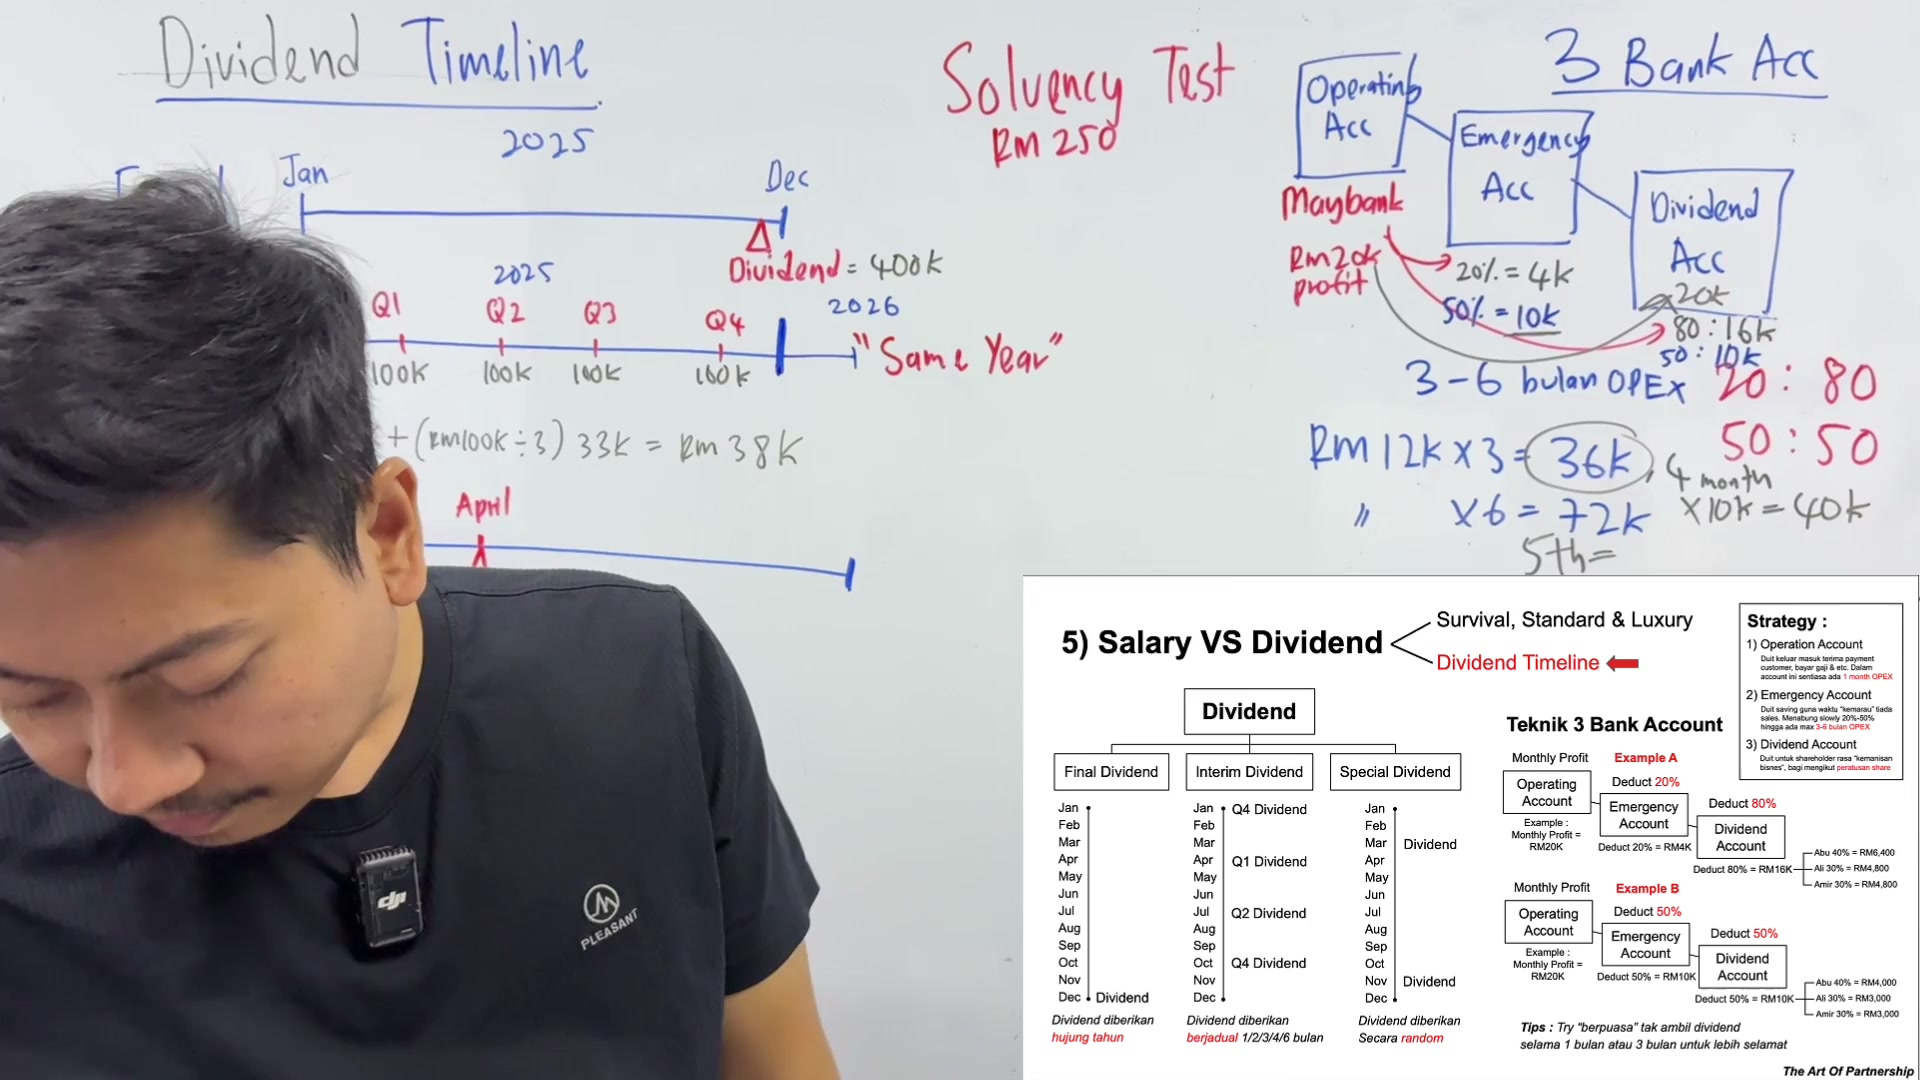
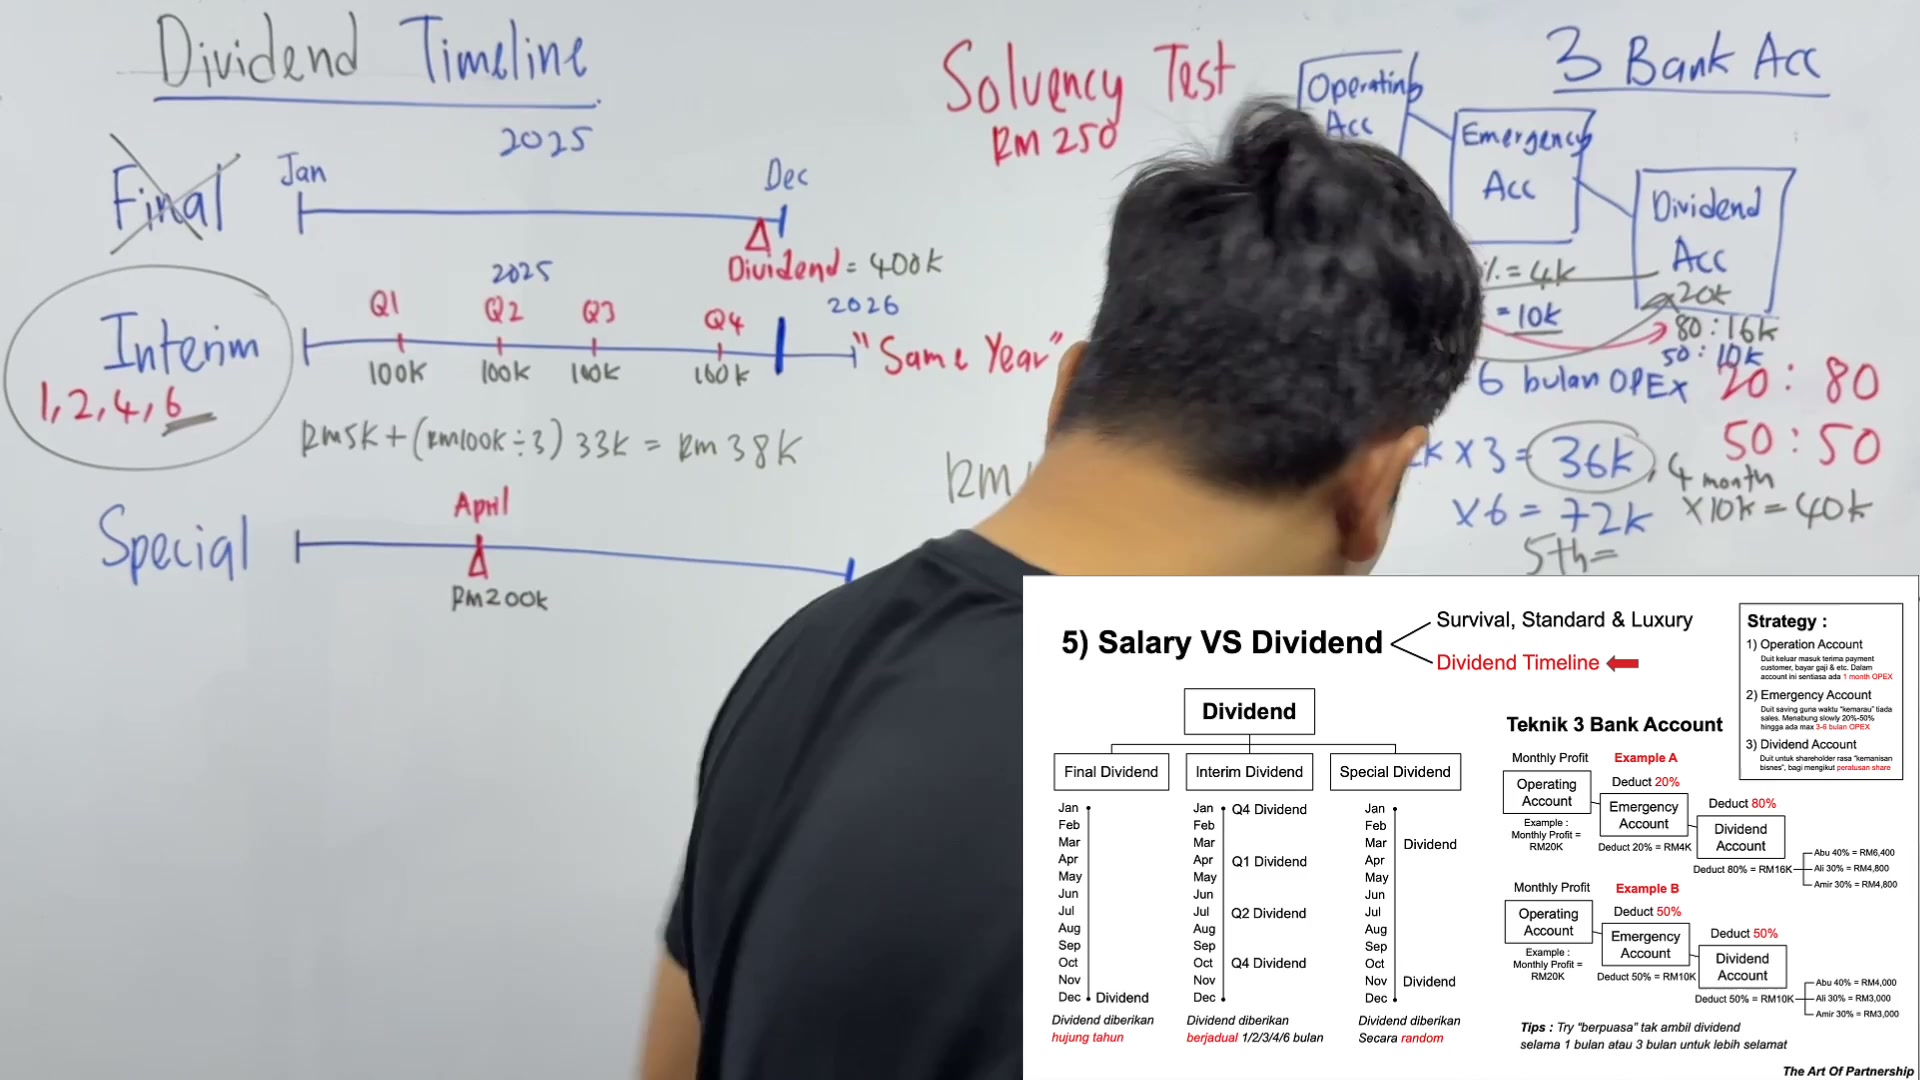
Dividend ni adalah dividend yang dia ambil
Mengikut jadual
00:01:30–00:01:33
Mengikut jadual
Dan dia ambil pada waktu yang awal
00:01:33–00:01:36
Dan dia ambil pada waktu yang awal
Dia ambil lebih awal lah
Contohnya kita buat jadual
00:01:36–00:01:39
Contohnya kita buat jadual
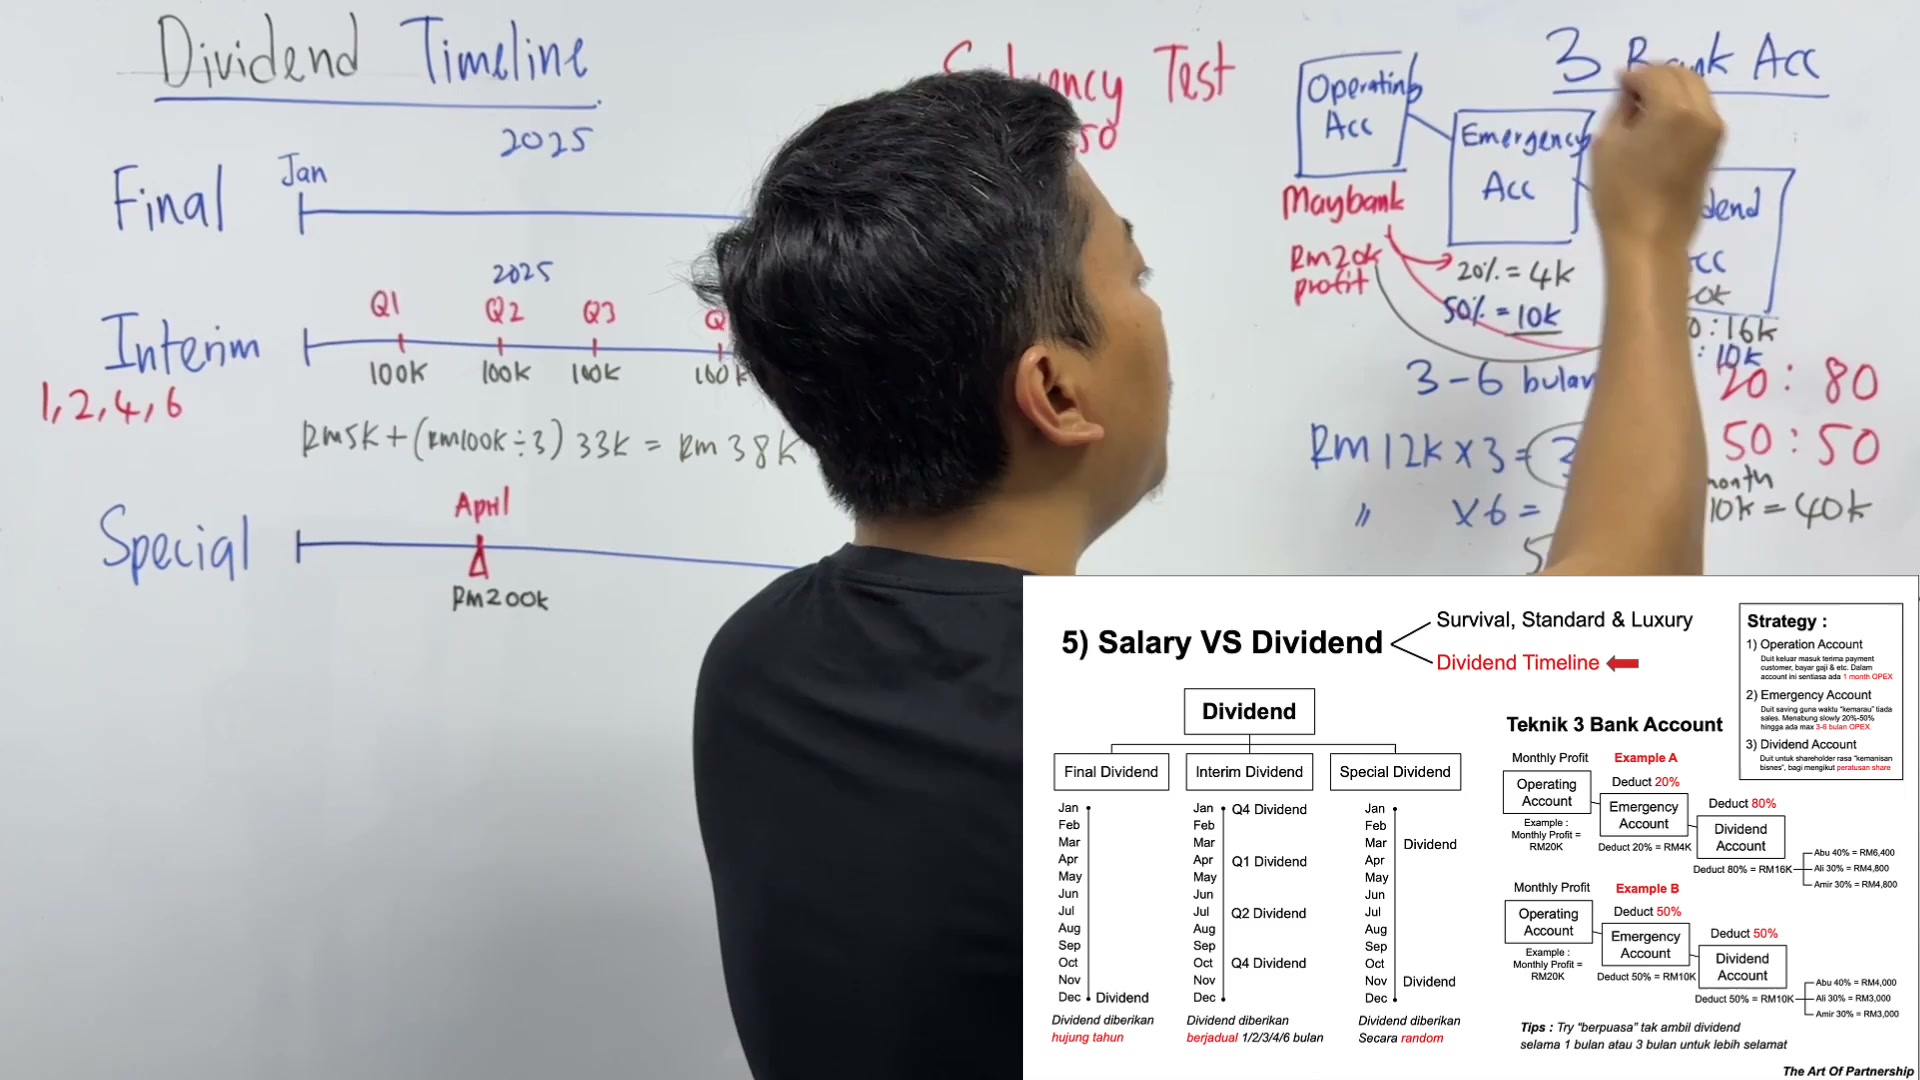
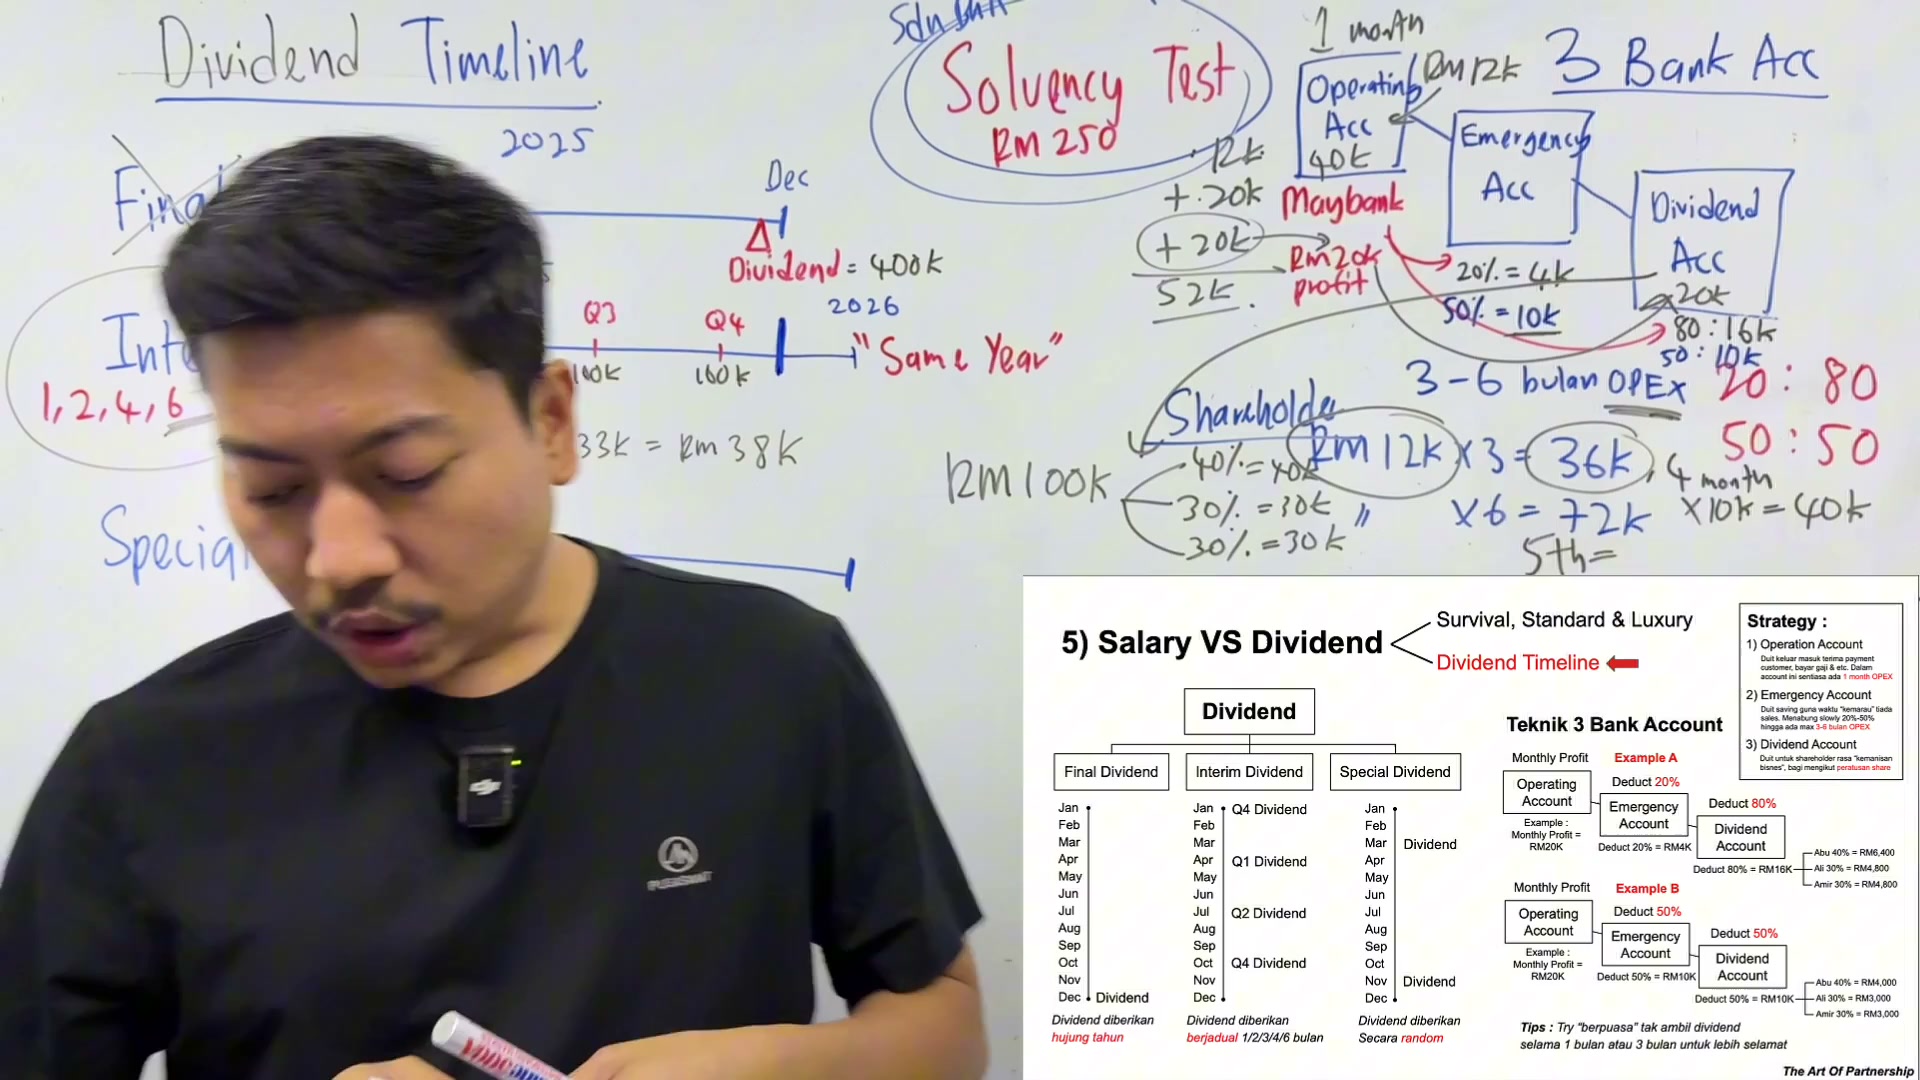
Kita nak buat 4 kuarta
00:01:39–00:01:42
Kita nak buat 4 kuarta
Kuarta 1
00:01:42–00:01:45
Kuarta 1
Kuarta 2
Kuarta 3
00:01:45–00:01:48
Kuarta 3
Kuarta 4
Kita ambil
00:01:48–00:01:51
Kita ambil
So kat sini kita ambil lah
Kat sini kita ambil
00:01:51–00:01:54
Kat sini kita ambil
Katalah dividend yang final ni kita ambil
00:01:54–00:02:24
Katalah dividend yang final ni kita ambil
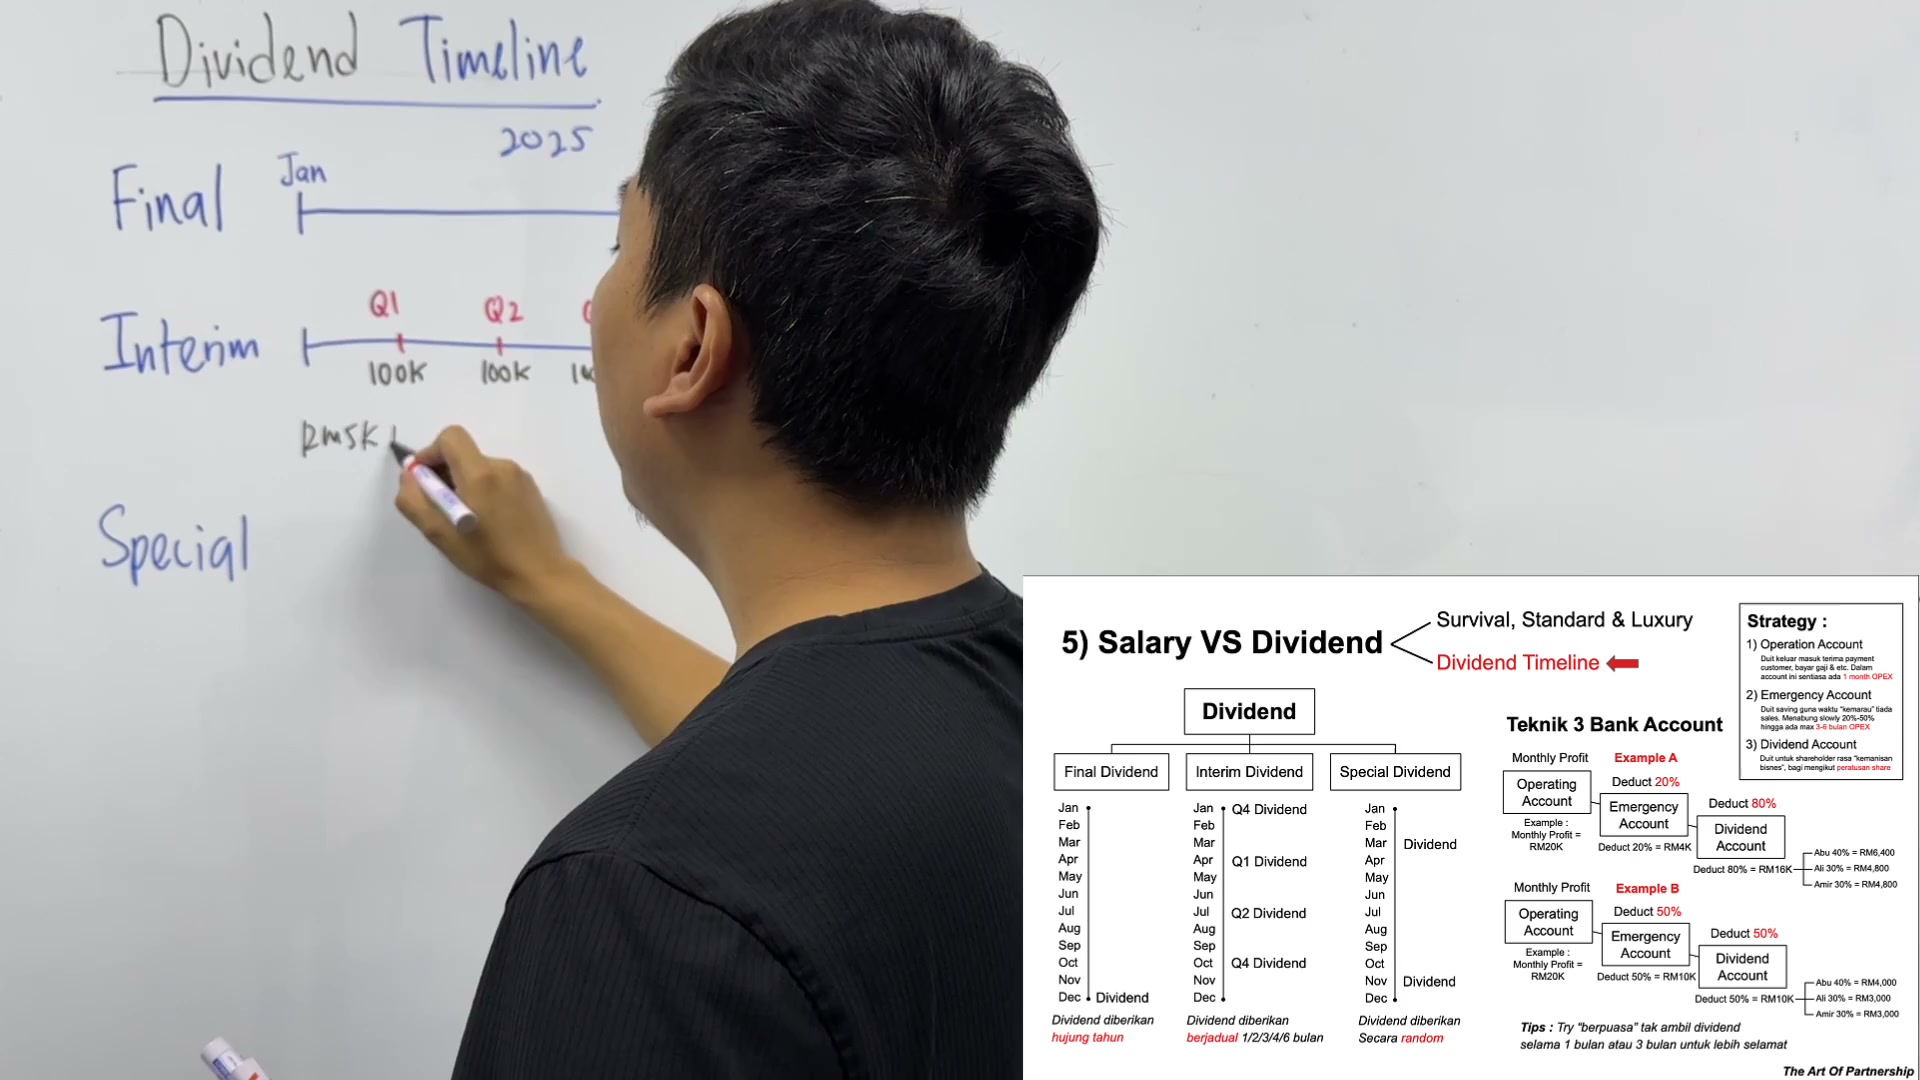
Seterus keligus RM
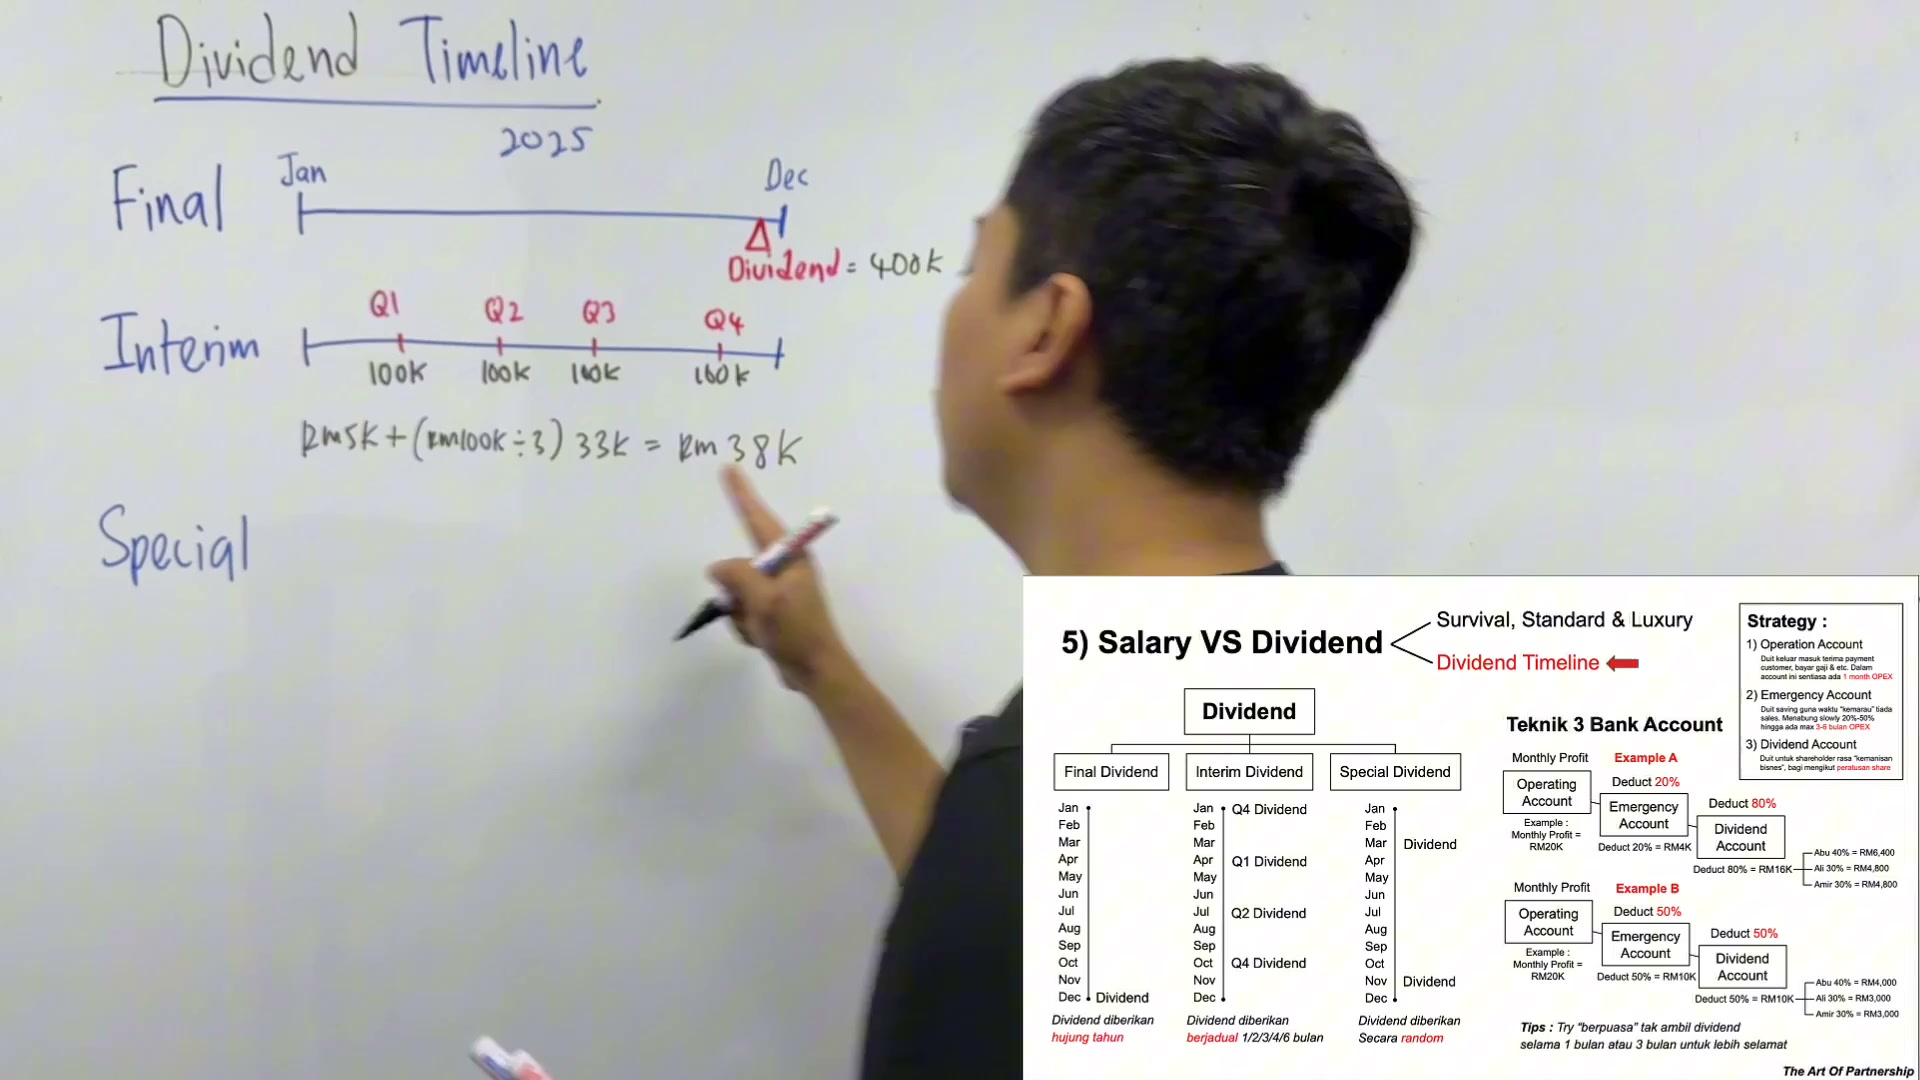
RM400K
For example
Dividend RM400,000
Tapi dekat sini kita ambil sikit-sikit
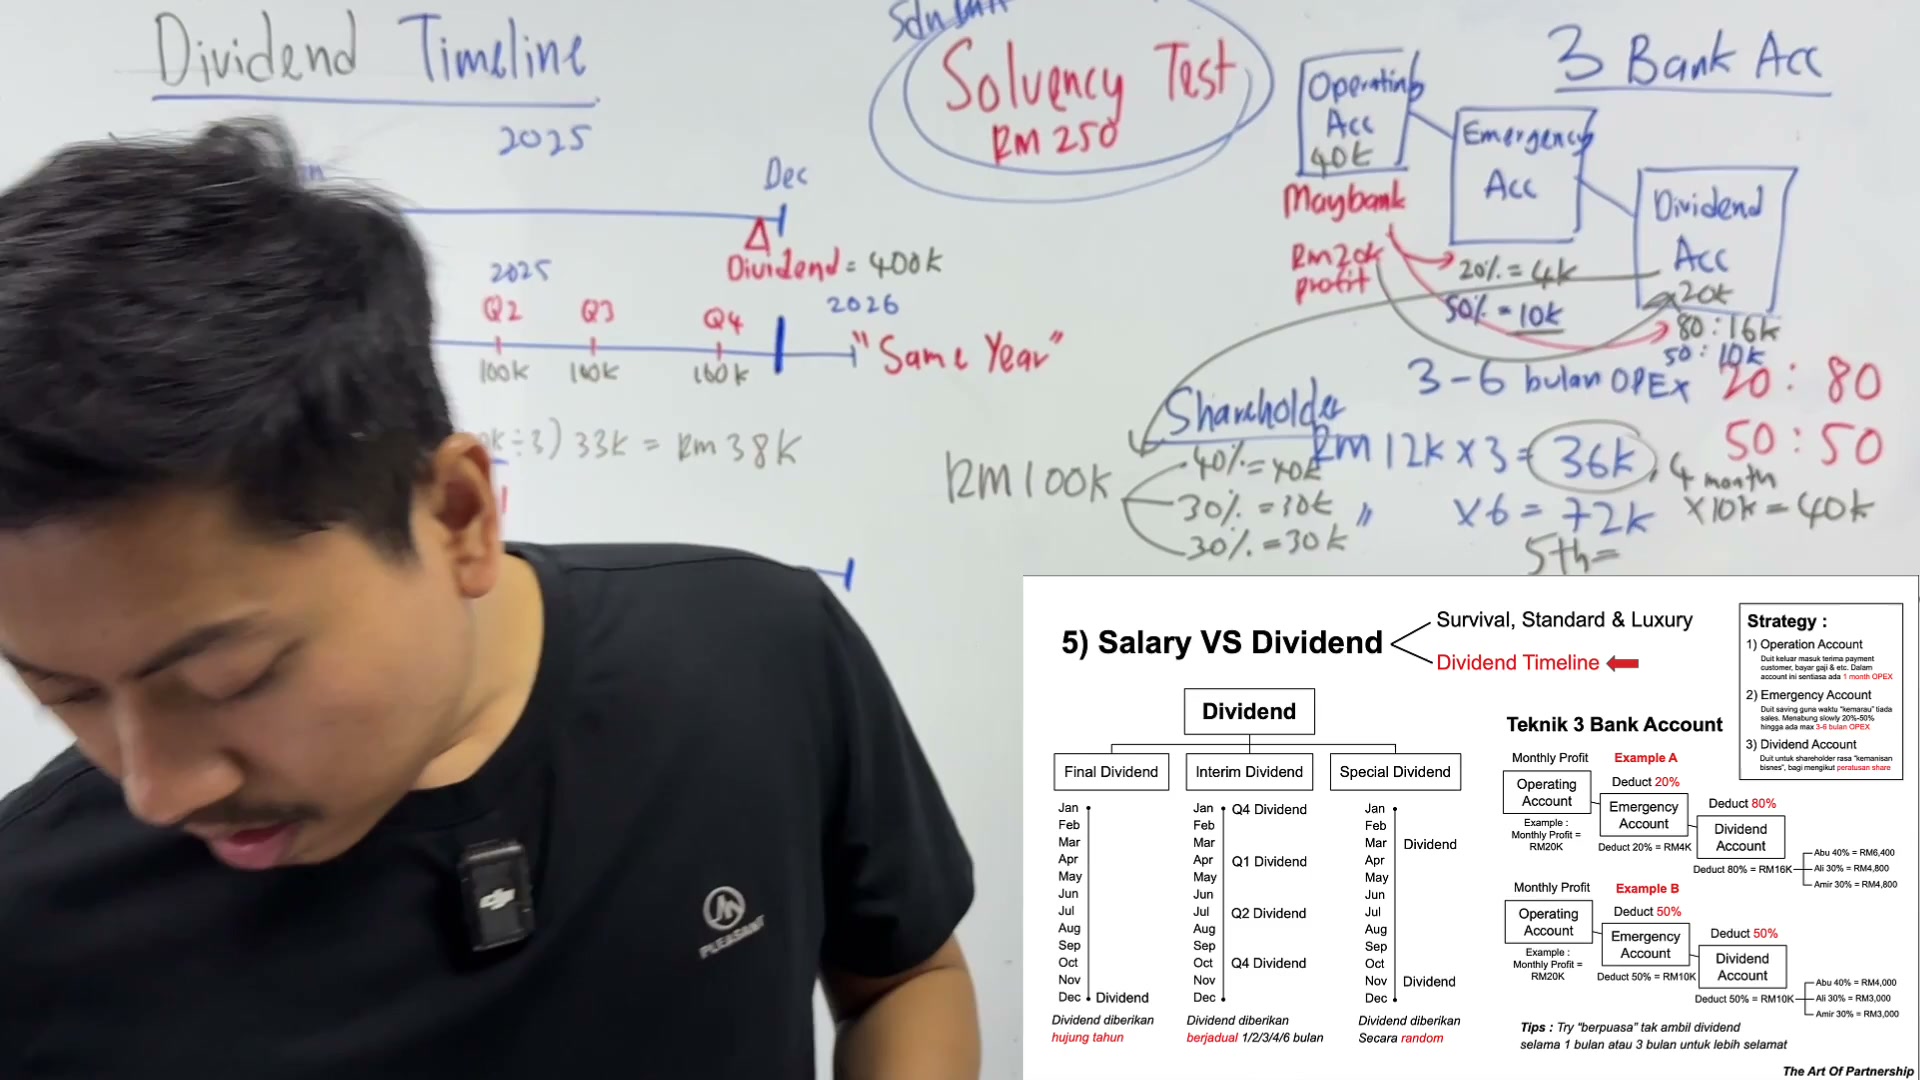
Kita ambil RM100,000
RM100,000
RM100,000
RM100,000
Kenapa wujudnya incline dividend ni pula?
Sebab kadang-kadang nak tunggu final ni
Tak merasa kemanisan bisnes
Bila nak ambil dividendnya?
Sebab bos ni dia tak ambil gaji
So dia tangguplah tunggu hujung tahun
Dah betul-betul untung baru nak ambil
00:02:24–00:02:27
Dah betul-betul untung baru nak ambil
Jadi kita akan gunakan interim dividend
Sebagai satu vehicle, satu cara
00:02:27–00:02:30
Sebagai satu vehicle, satu cara
Untuk kita ambil sikit-sikit
00:02:30–00:02:33
Untuk kita ambil sikit-sikit
Ambil sikit-sikit-sikit
So gaji bos berapa?
00:02:33–00:02:36
So gaji bos berapa?
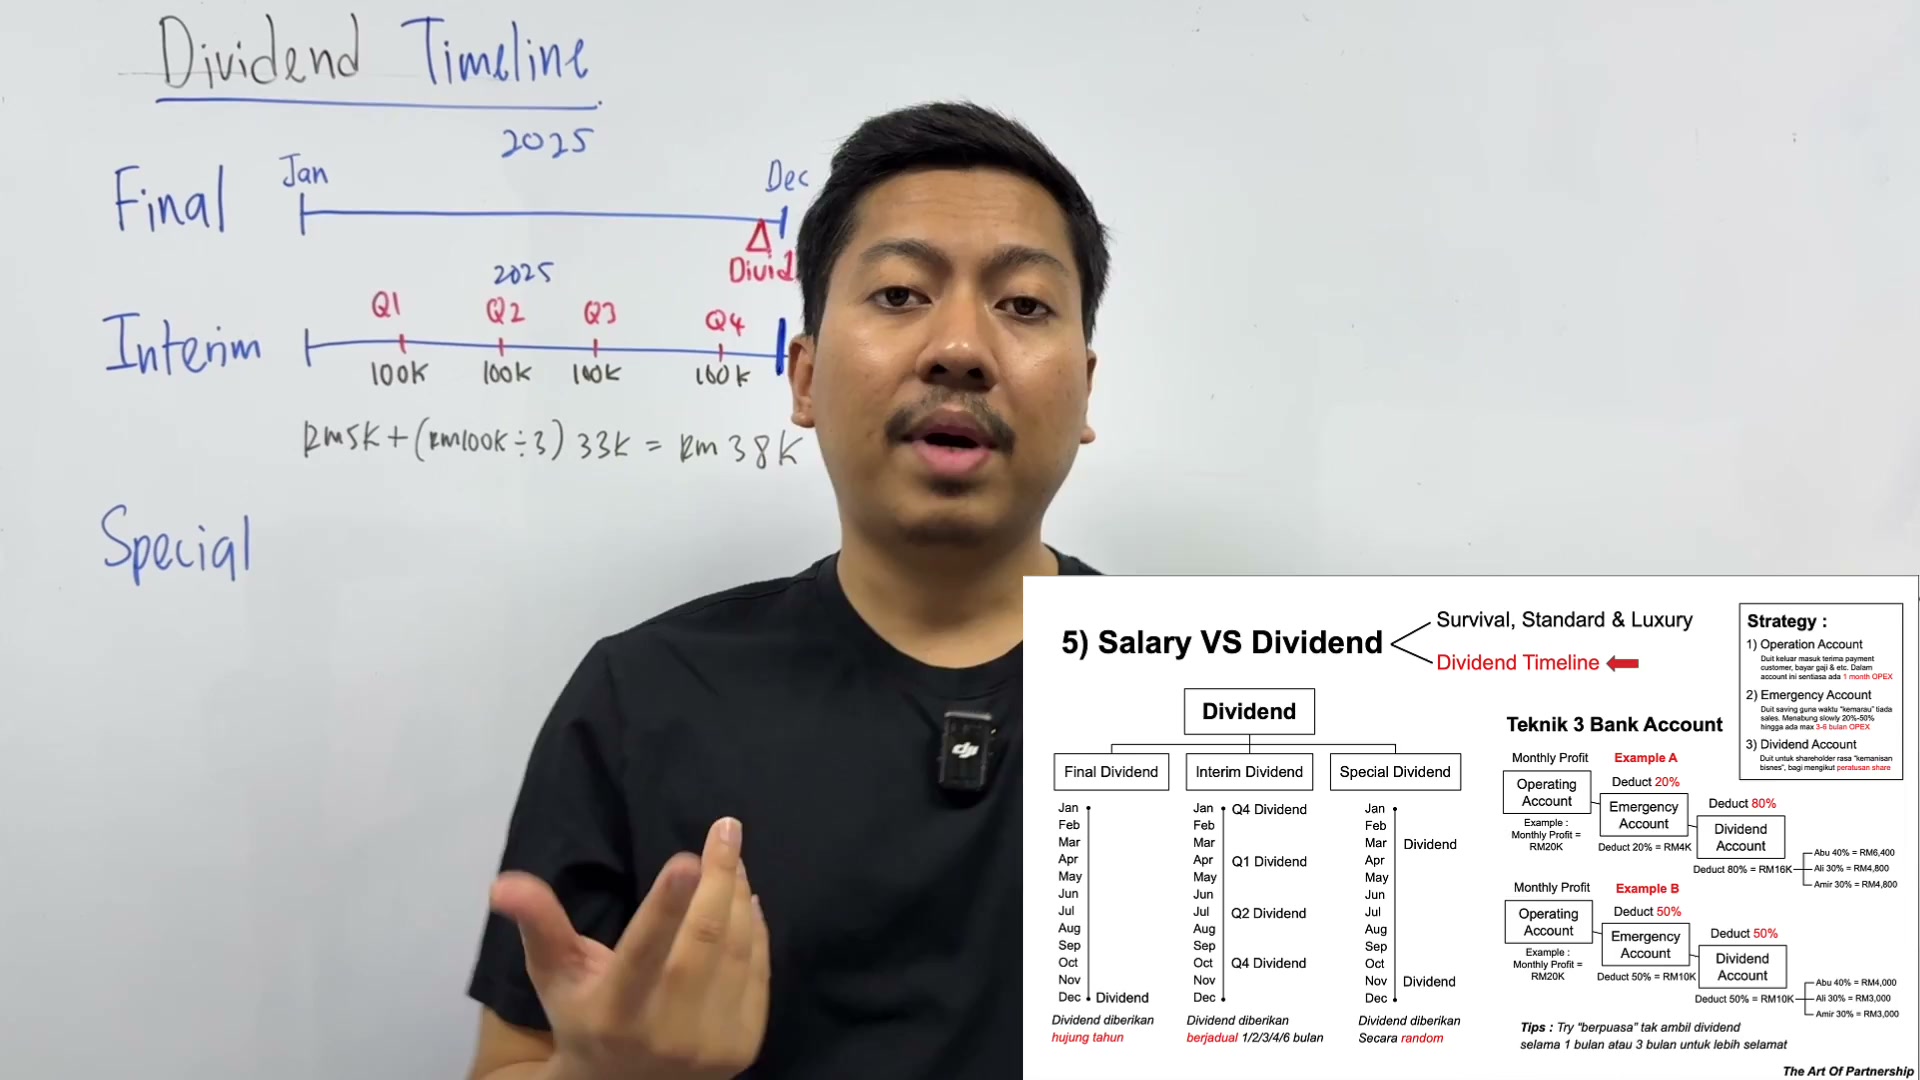
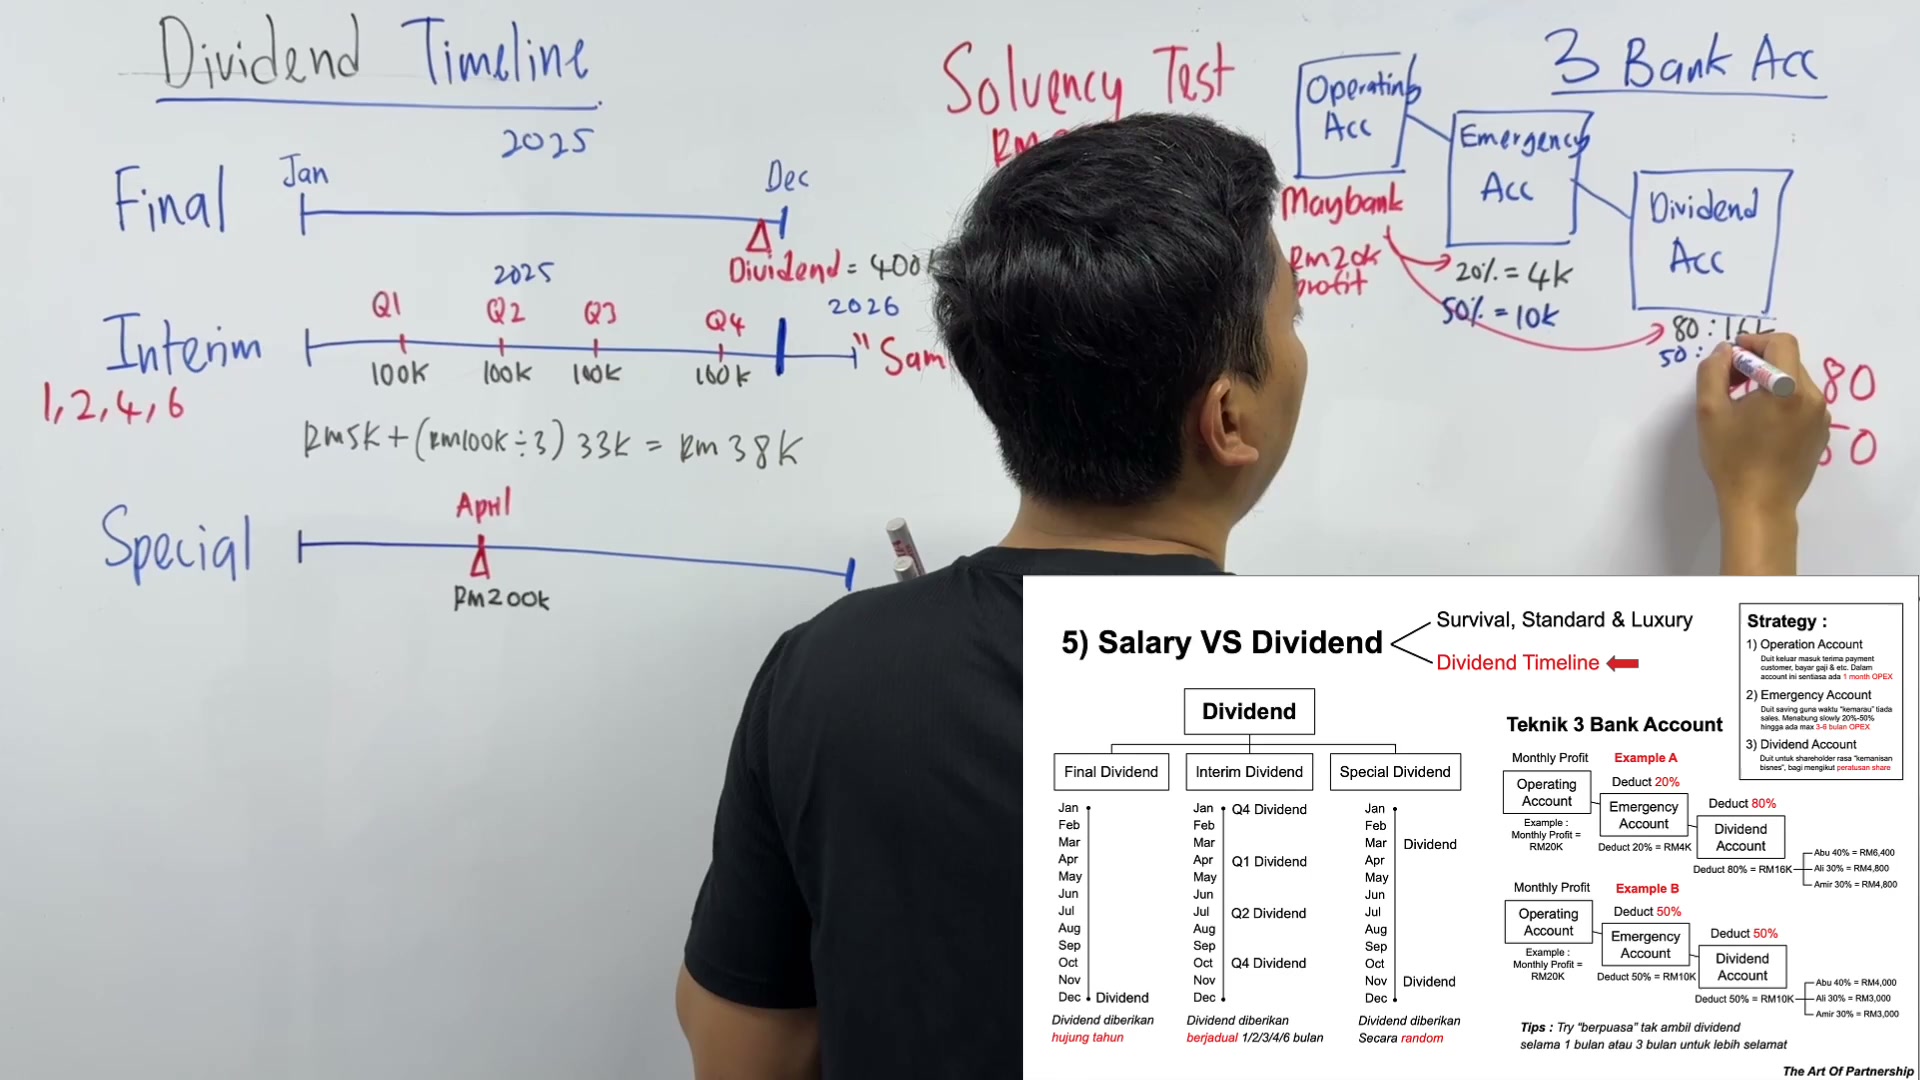
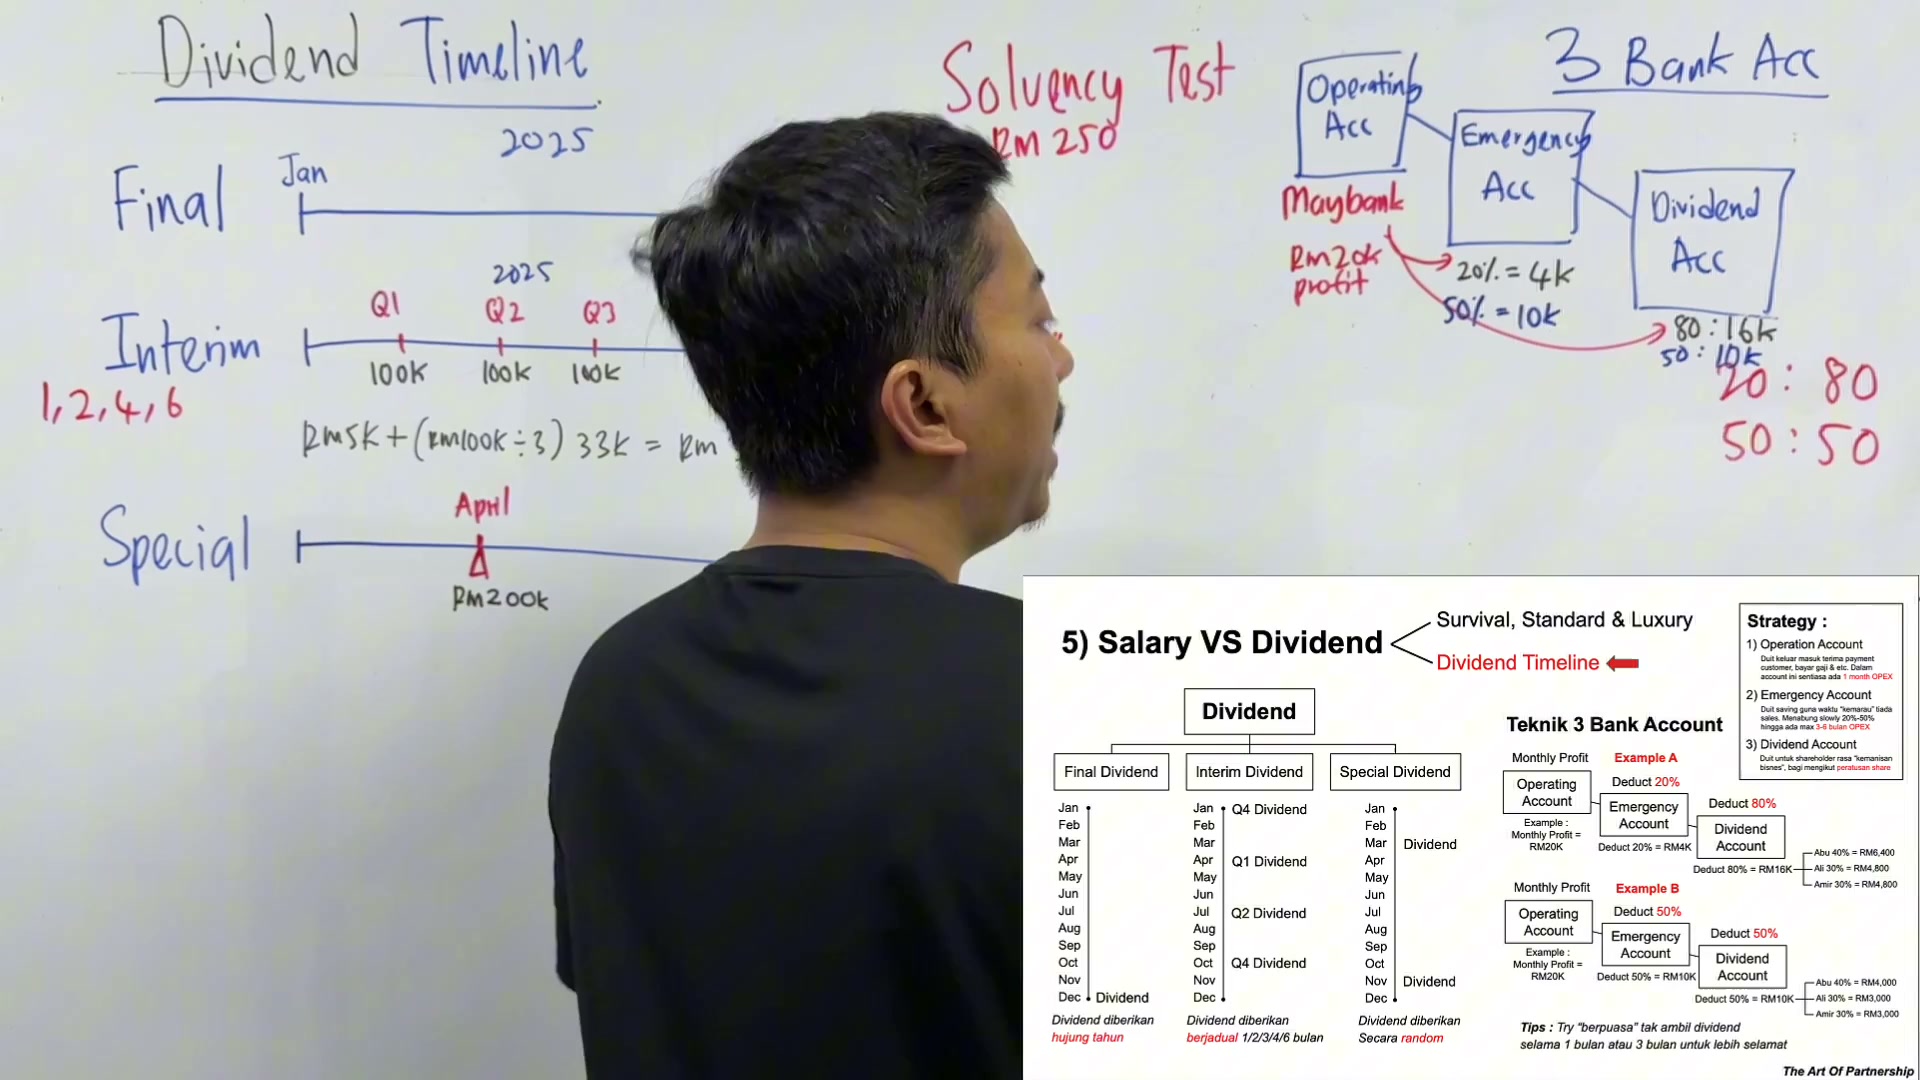
Katalah gaji basic bos ni adalah RM5,000
00:02:36–00:02:39
Katalah gaji basic bos ni adalah RM5,000
Per month
Campurlah dengan interim dividend
00:02:39–00:02:42
Campurlah dengan interim dividend
Katalah kuartal ni adalah 3 bulan
00:02:42–00:02:45
Katalah kuartal ni adalah 3 bulan
So kita dapat berapa kat sini?
RM100K
00:02:45–00:02:48
RM100K
Tapi bahagi dengan 3 bulan
Sebab ini setelah berpuasa
00:02:48–00:02:51
Sebab ini setelah berpuasa
Selama 3 bulan
Jadi sebulan dia dapat berapa?
00:02:51–00:02:54
Jadi sebulan dia dapat berapa?
Adalah RM33
00:02:54–00:02:57
Jadi gaji boss kat sini
Adalah RM38,000
00:02:57–00:03:00
Adalah RM38,000
Nampak?
00:03:00–00:03:03
Nampak?
Tapi at least
Boss kat sini
Tak adalah dia ambil sekaligus
00:03:03–00:03:06
Tak adalah dia ambil sekaligus
Main ambil je RM10,000
RM20,000 sekaligus
00:03:06–00:03:09
RM20,000 sekaligus
So kita gunakan dividend
Bank happy
Investor happy
00:03:09–00:03:12
Investor happy
Semua orang happy
Yang tak happy kena bayar tax je lah
Tapi tax ada benefit
00:03:12–00:03:15
Tapi tax ada benefit
So ini adalah interim dividend
Dan perasan tak
00:03:15–00:03:18
Dan perasan tak
Bila saya lukis
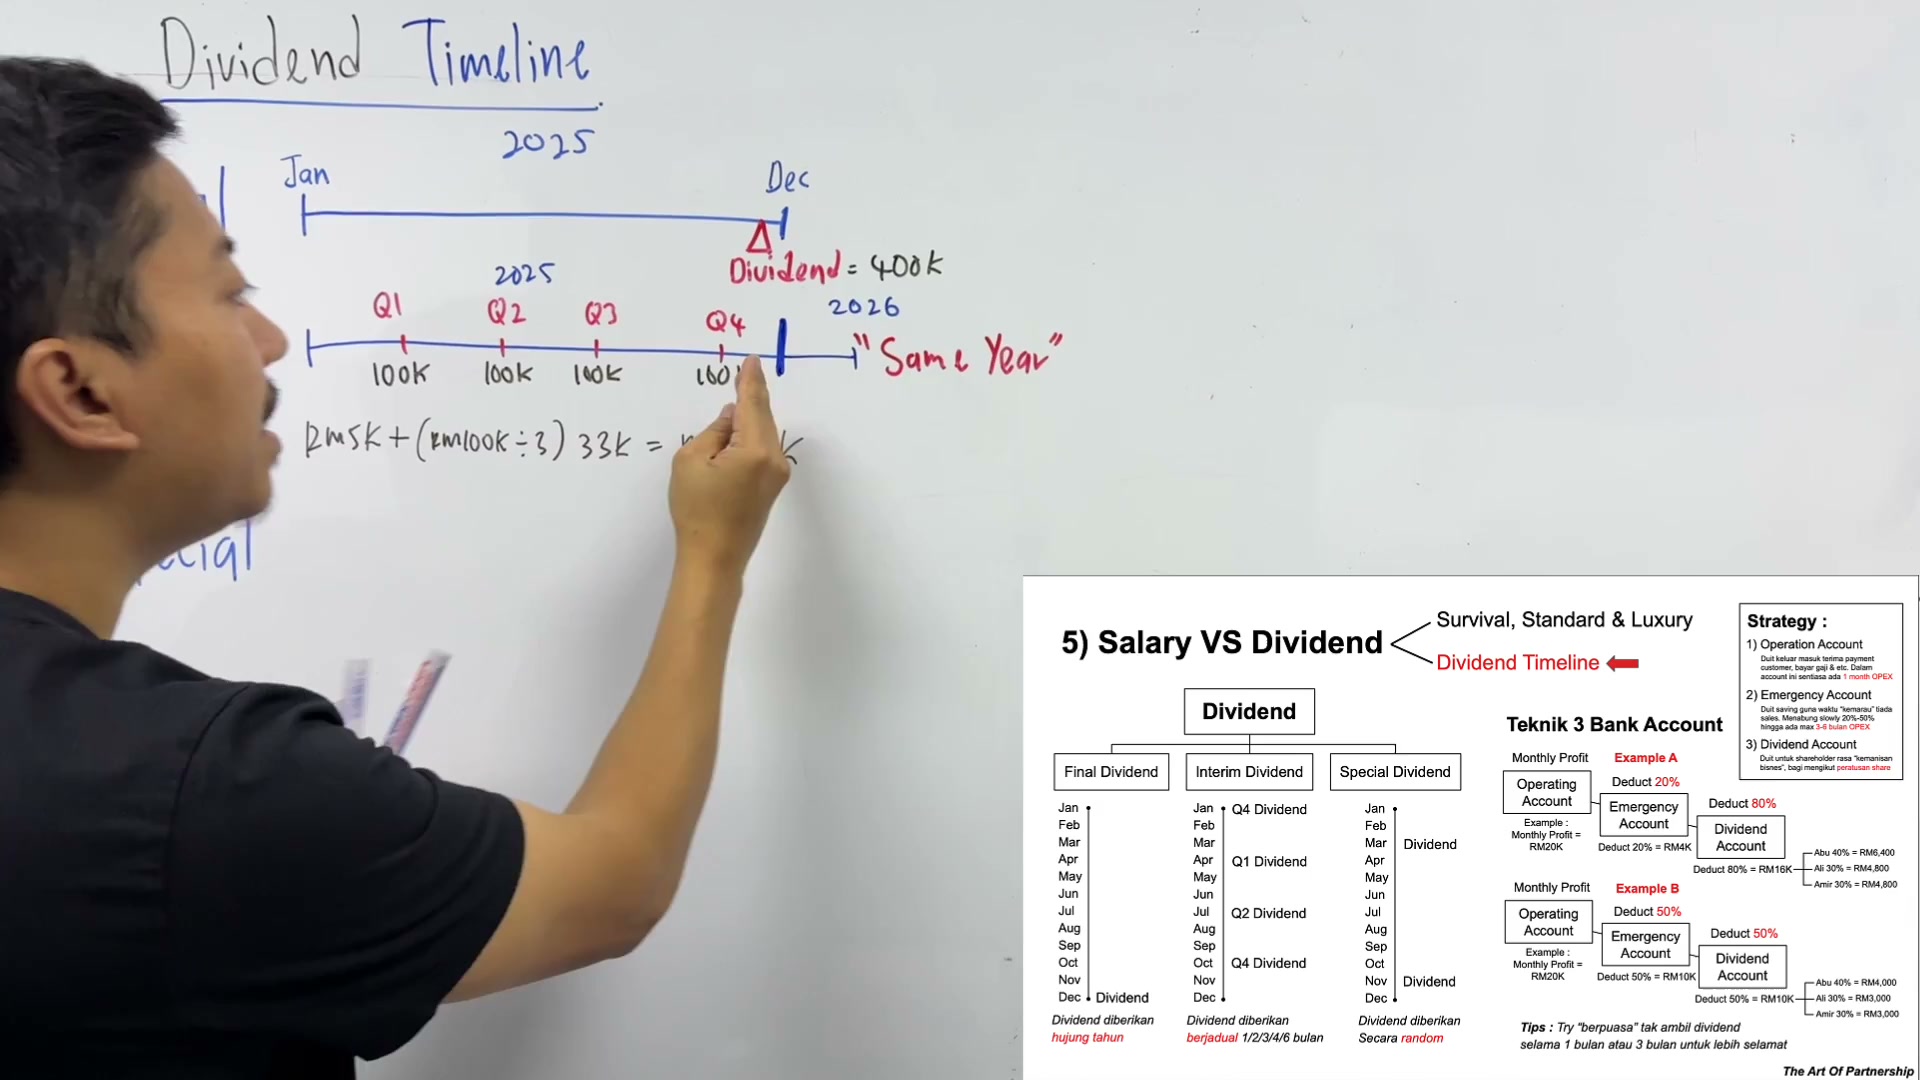
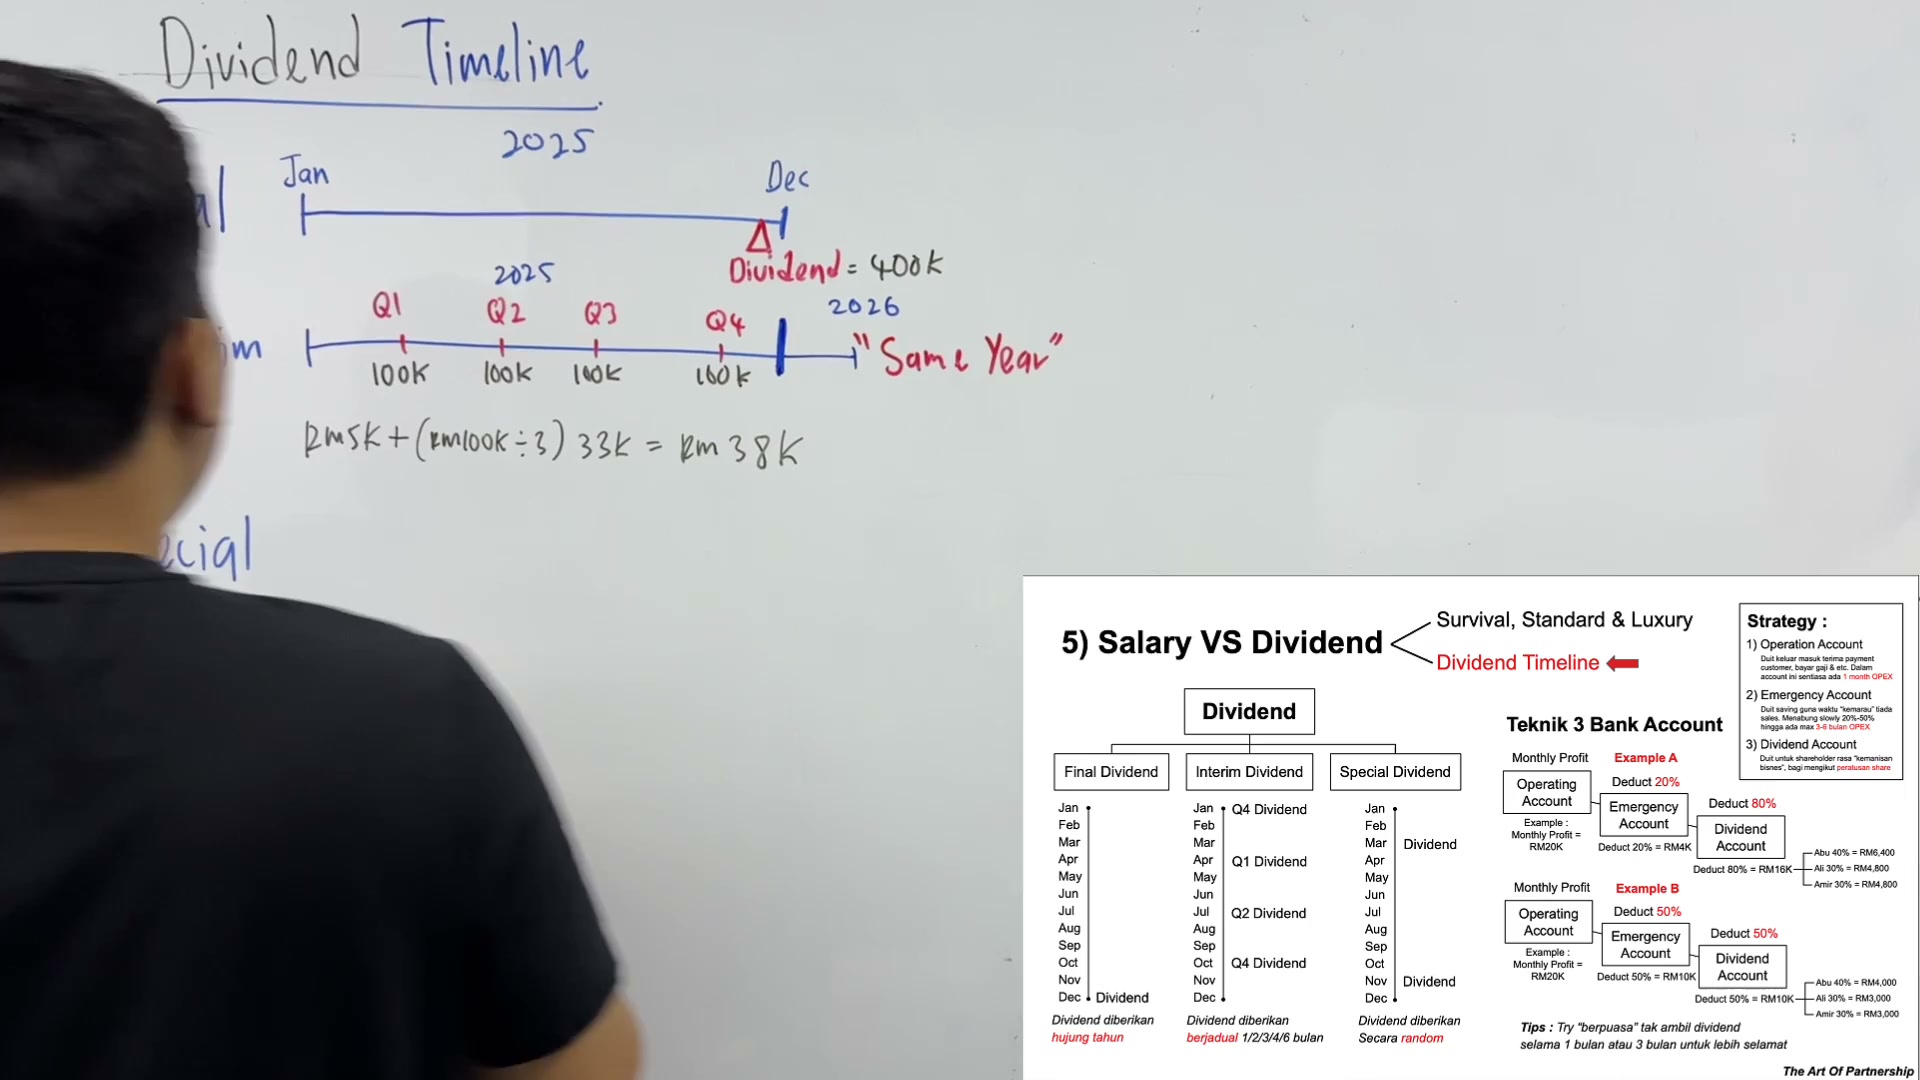
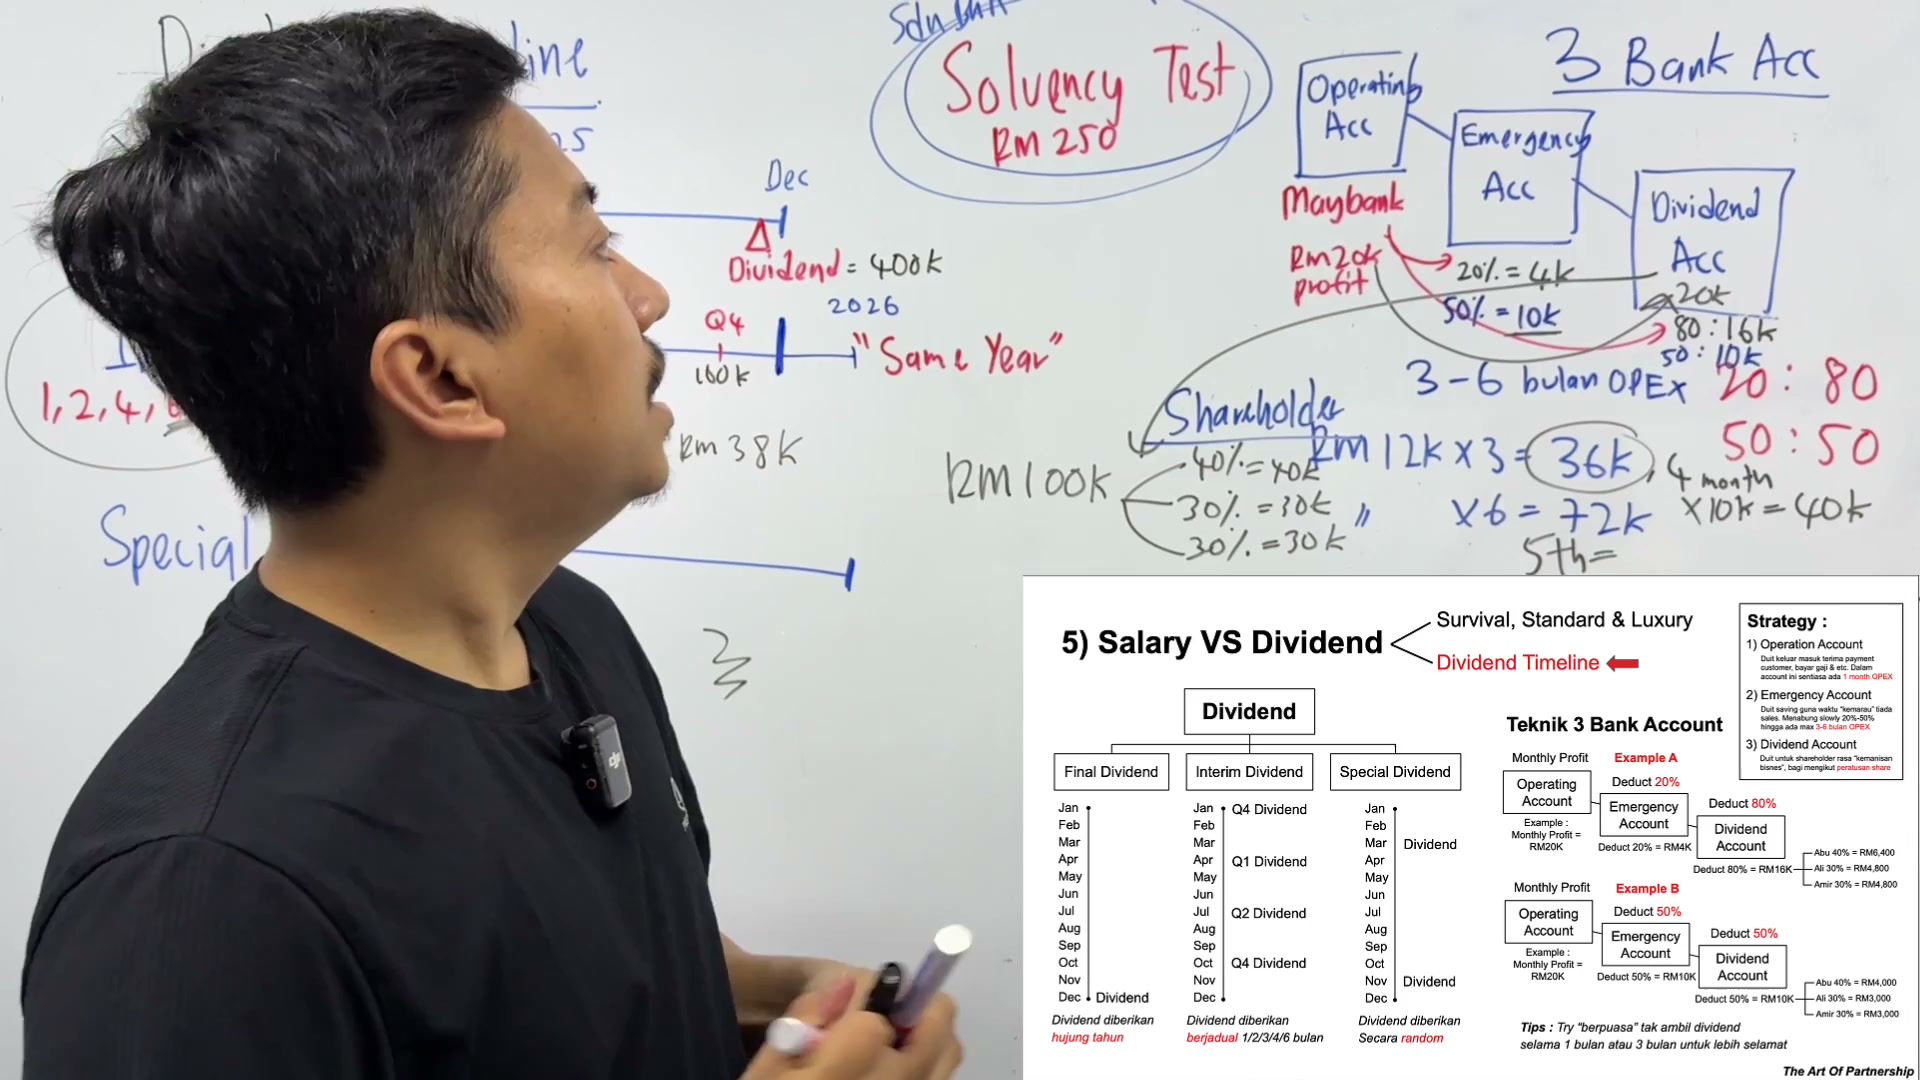
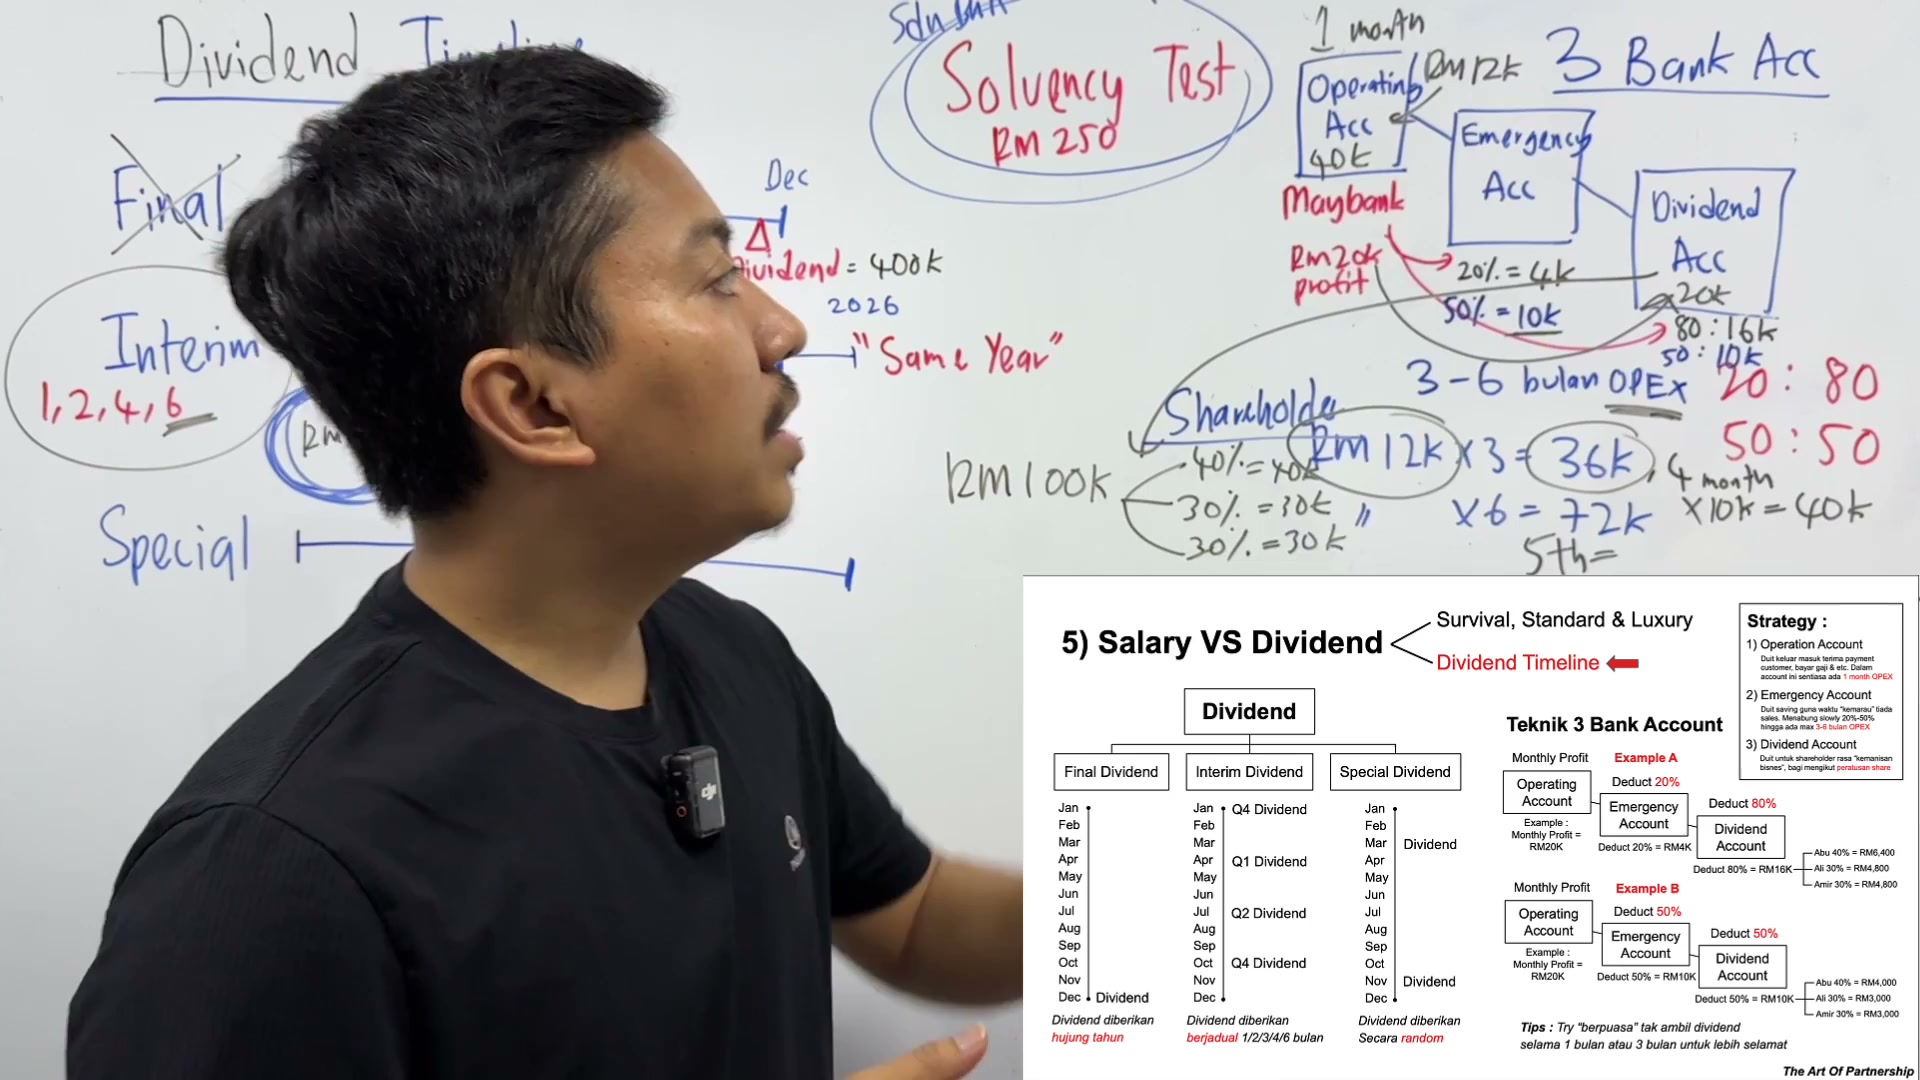
Dia kena ambil pada tahun yang sama
00:03:18–00:03:21
Dia kena ambil pada tahun yang sama
Dia biasanya kena ambil pada
Same
00:03:21–00:03:51
Same
year
kalau kita ambil pada tahun berikutnya
contoh dalam gambar yang saya buat ni
katalah kita ambil pada tahun yang berikutnya
maksudnya pada tahun
ok, ini kita dah
kita dah telajak dah ni
dah masuk tahun depan, kita ambil dekat sini
sedangkan sini adalah tahun
2025
sini adalah tahun
2026
kita ambil kat sini, maka ini dikira sebagai
dividend tahun 2026, macam tu
maksudnya duit kita tak ambil, kita carry
00:03:51–00:03:54
maksudnya duit kita tak ambil, kita carry
Forward tahun depan. So bila kita bayar
Dividend. Boleh tak bayar dividend bulan satu? Boleh je
00:03:54–00:03:57
Dividend. Boleh tak bayar dividend bulan satu? Boleh je
Maksudnya dividend yang dibayar bulan satu
00:03:57–00:04:00
Maksudnya dividend yang dibayar bulan satu
Adalah hasil tahun lepas punya profit lah tu
Cuma kita carry forward ke depan
00:04:00–00:04:03
Cuma kita carry forward ke depan
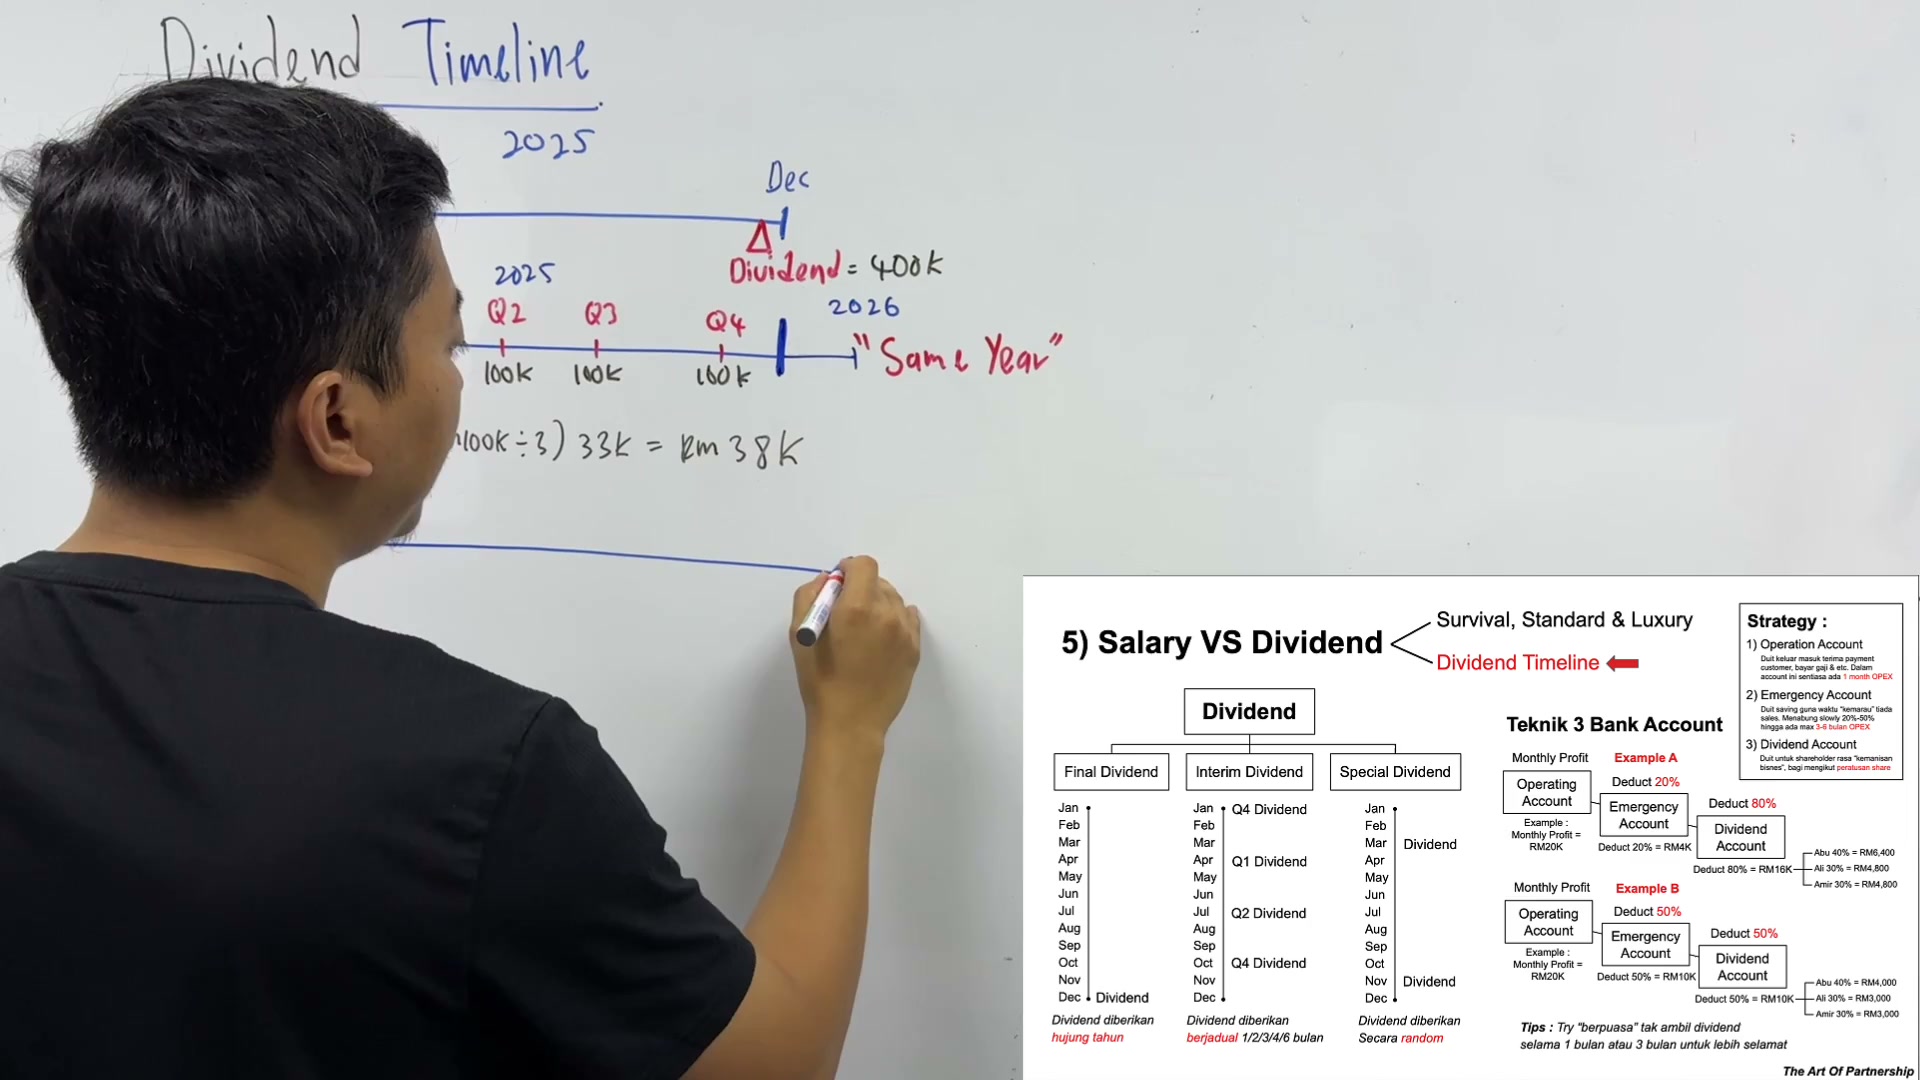
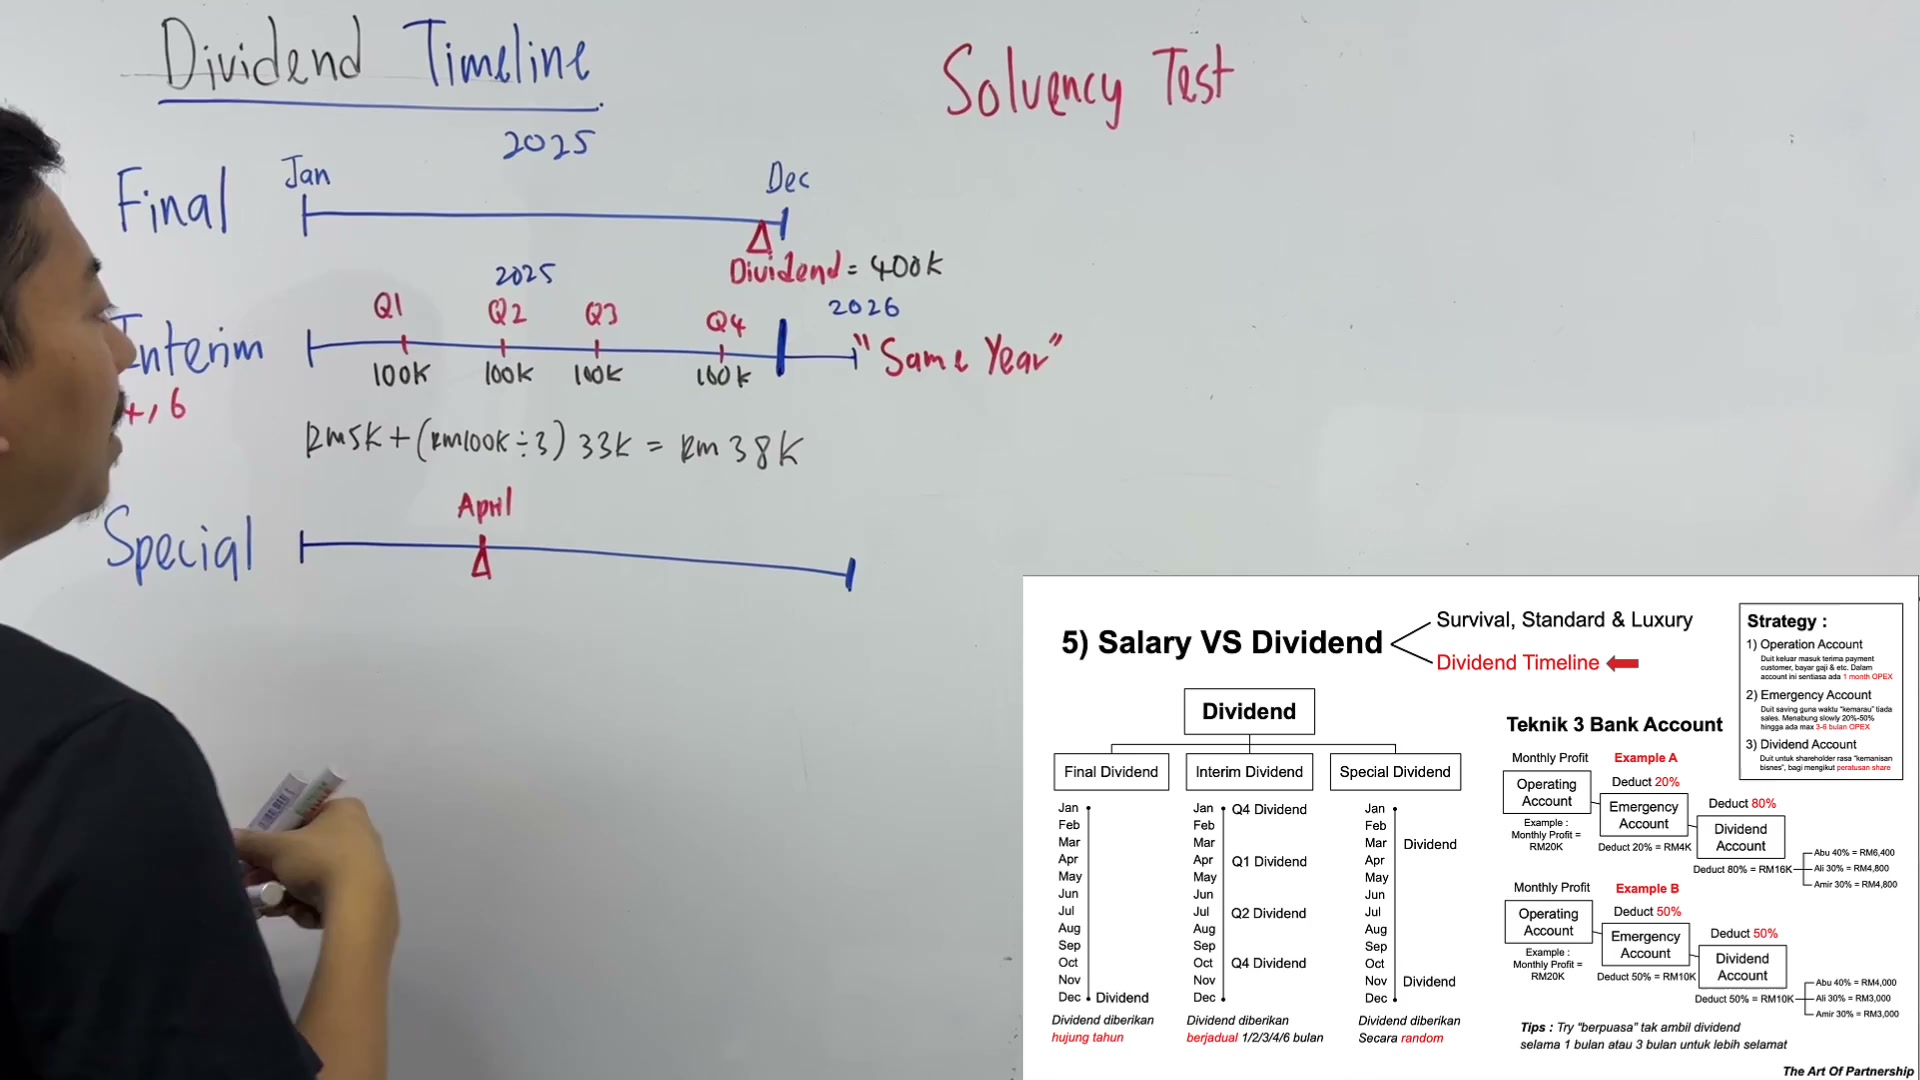
Okay next pula adalah special dividend
00:04:03–00:04:06
Okay next pula adalah special dividend
Nama pun special
Dia ikut suka hati. Bos nak bagi bila-bila
00:04:06–00:04:09
Dia ikut suka hati. Bos nak bagi bila-bila
Sebab tu dia suka hatilah
00:04:09–00:04:12
Sebab tu dia suka hatilah
Macam interim dividend ni dia dijadual biasanya
Dia sama ada 2 bulan
00:04:12–00:04:15
Dia sama ada 2 bulan
4 bulan
6 bulan. Macam tu lah. Dia jadual lah
00:04:15–00:04:18
6 bulan. Macam tu lah. Dia jadual lah
Macam setahun tu kalau 2 bulan
00:04:18–00:04:21
Macam setahun tu kalau 2 bulan
Dia ambil
6 kali
00:04:21–00:04:24
6 kali
Nak ambil setiap bulan boleh ke?
Boleh je
00:04:24–00:04:27
Boleh je
Takde hal pun
Kita buat dia
Takde right and wrong pun
00:04:27–00:04:30
Takde right and wrong pun
Cuma awak kena tahu
Setiap kali
Kita ambil dividen
00:04:30–00:04:33
Kita ambil dividen
Kita kena buat
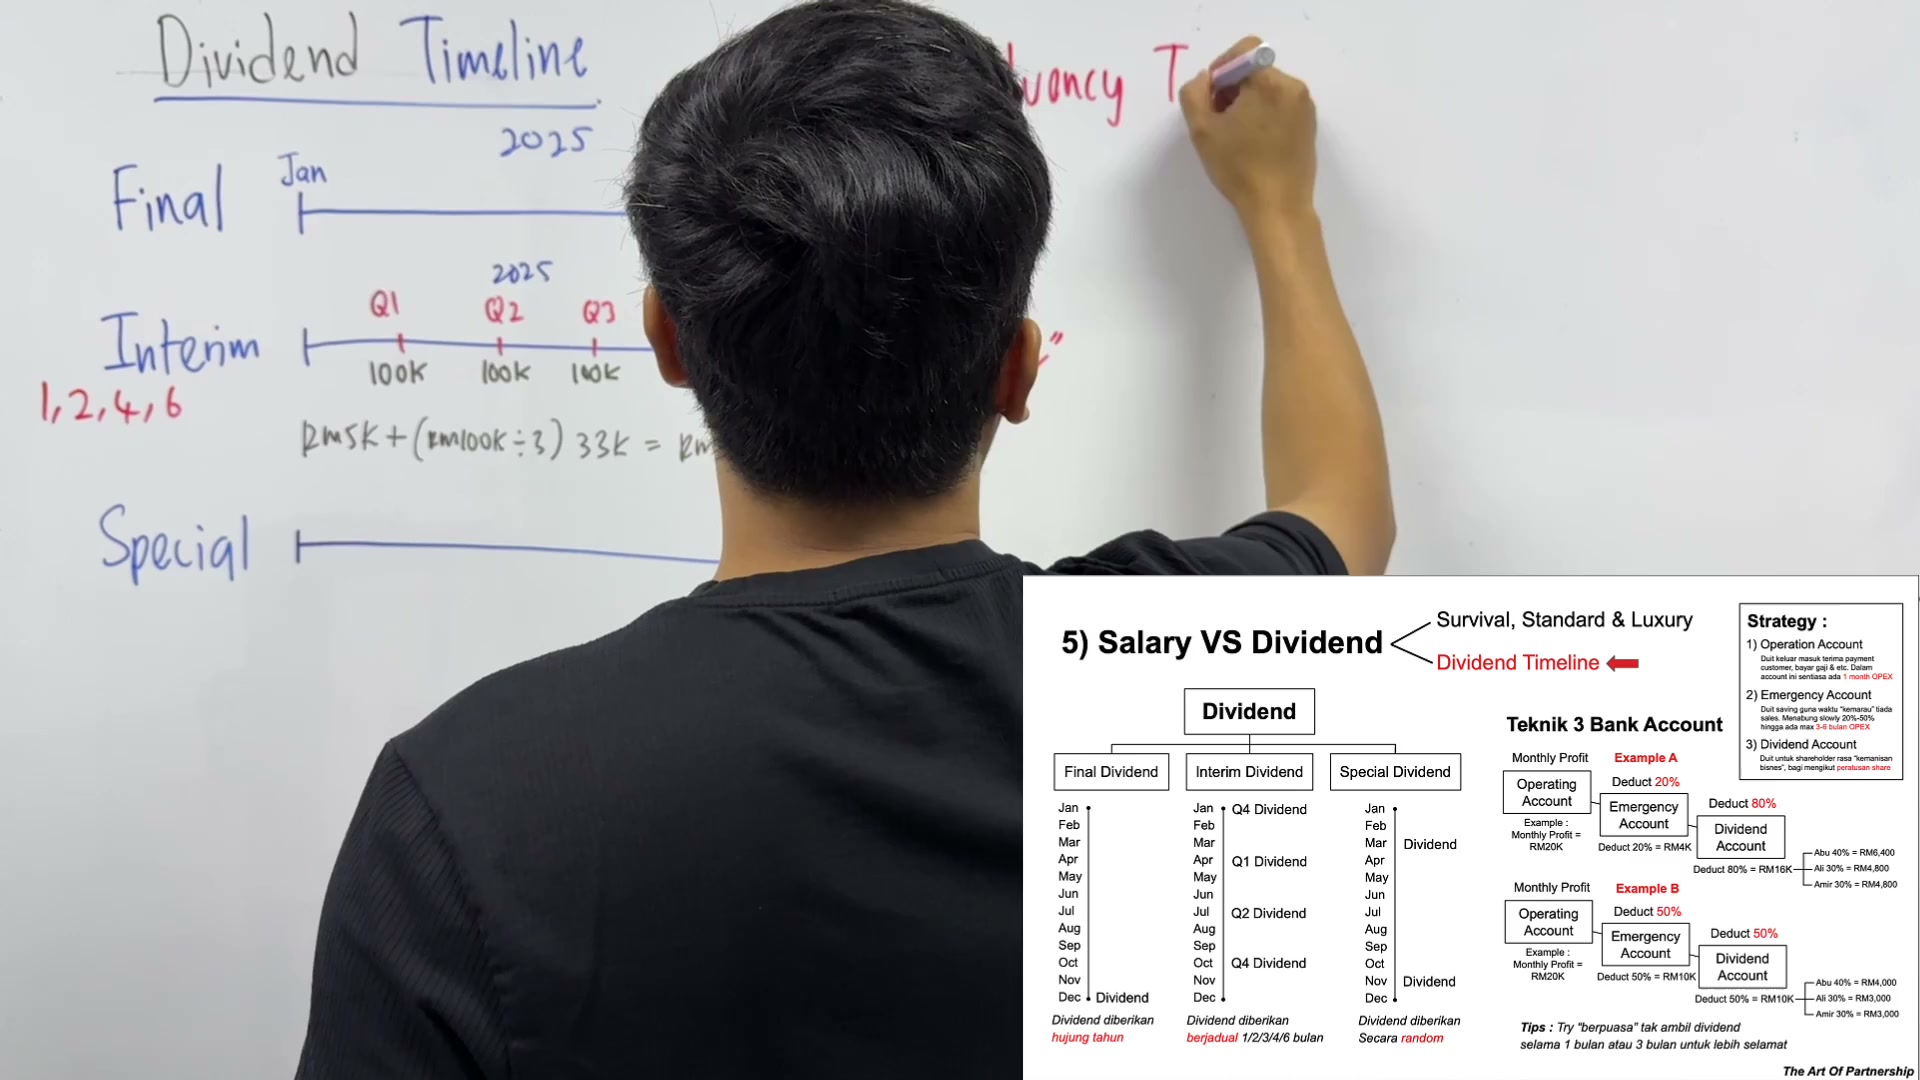
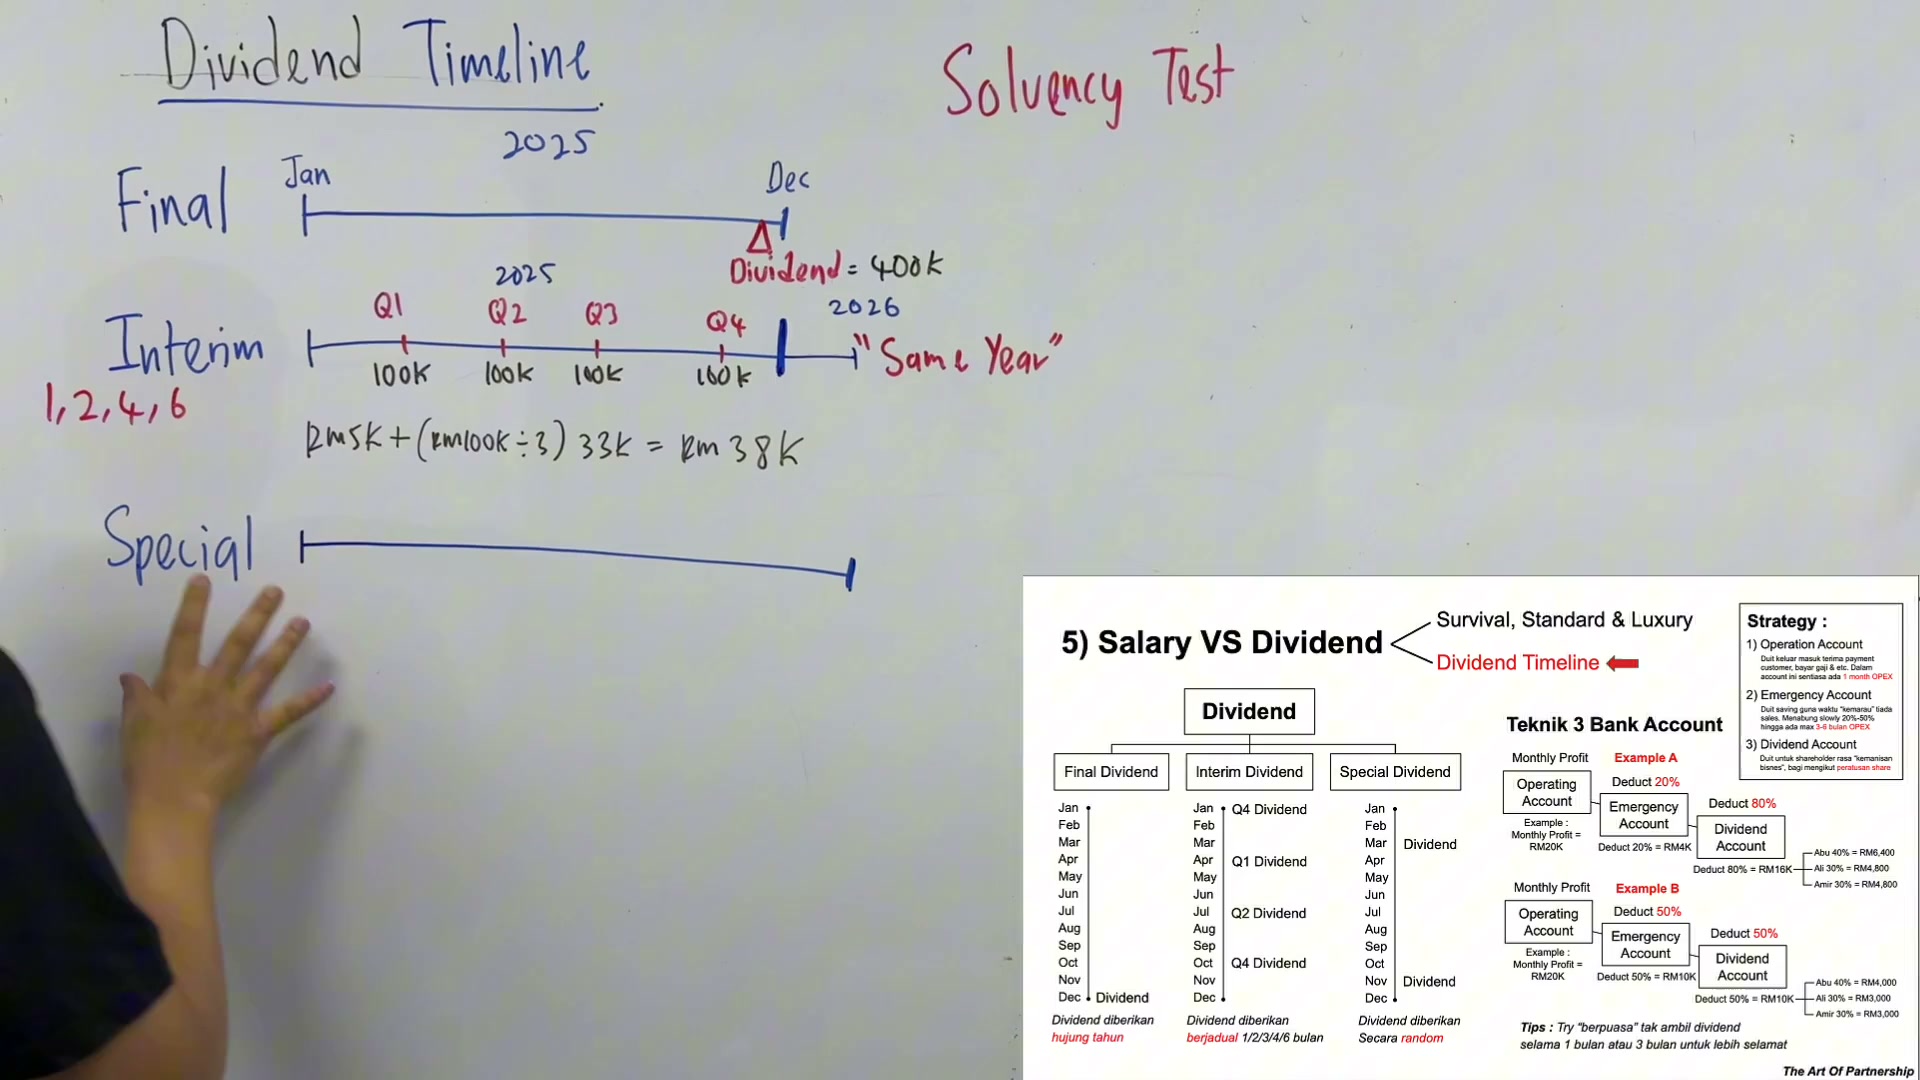
Satu test
Yang dipanggil sebagai
00:04:33–00:04:36
Yang dipanggil sebagai
Search up
Solvency test
00:04:36–00:04:39
Solvency test
Sol
00:04:39–00:04:42
Ven
Si
Test
Cuba search kat Cik J.B.T. sekejap
00:04:42–00:04:45
Cuba search kat Cik J.B.T. sekejap
Tengok
Apa itu solvency test
00:04:45–00:04:48
Apa itu solvency test
Saya nak keluarkan formula dia
Ok kita pergi dulu kat sini
00:04:48–00:04:51
Ok kita pergi dulu kat sini
Sementara admin tengah mencari jawapan
Special dividend ni
00:04:51–00:04:54
Special dividend ni
Dia berikan suka hati
Contohnya dia pergi dekat sini
Ini waktu bila?
00:04:54–00:04:57
Ini waktu bila?
Waktu bulan 4
00:04:57–00:05:00
Musim raya
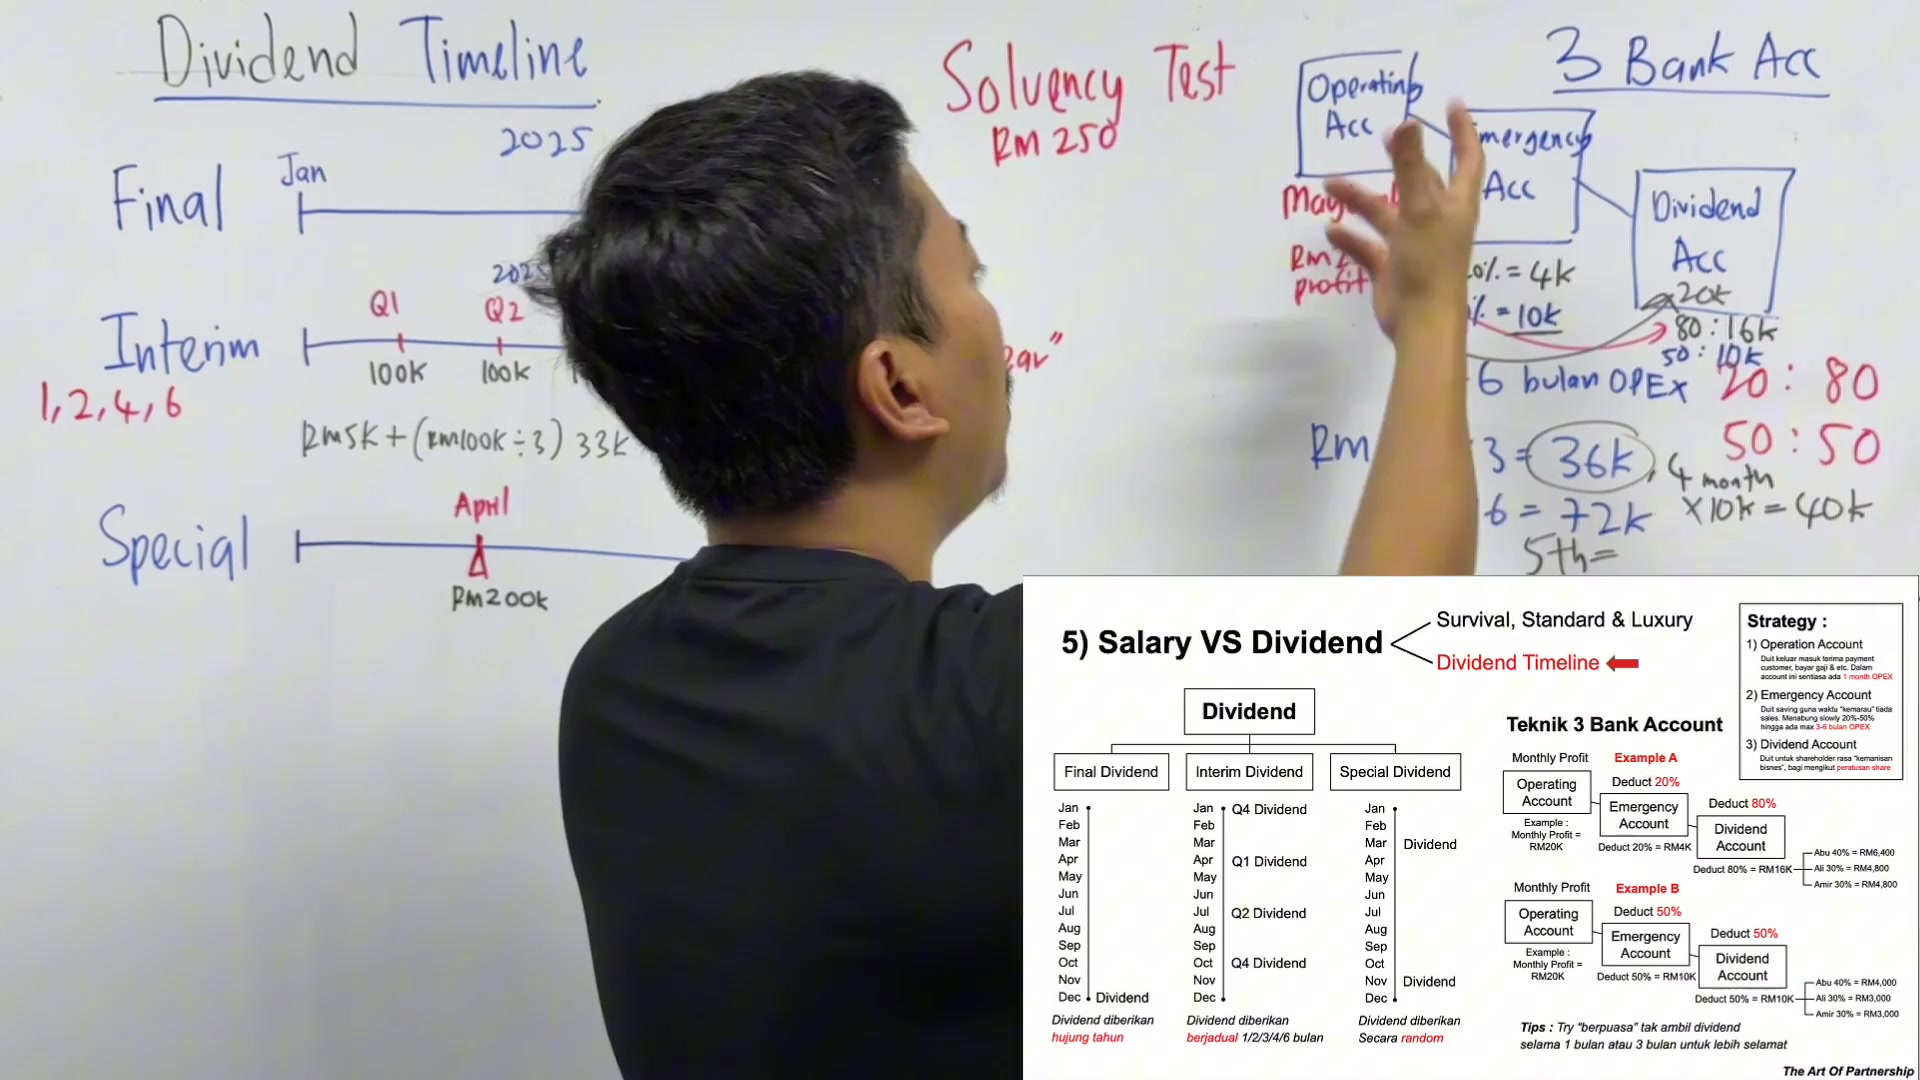
April
Contohnya
Oh musim raya
00:05:00–00:05:03
Oh musim raya
Alhamdulillah
Dapat profit
Kita release lah kat sini
00:05:03–00:05:06
Kita release lah kat sini
Berapa bagi?
Kita bagi ke debum
Sebab semua orang nak raya
00:05:06–00:05:09
Sebab semua orang nak raya
Bos pun nak raya
Ingat staff je nak raya
Bos pun nak hari raya
00:05:09–00:05:12
Bos pun nak hari raya
Dapatlah RM200,000 kat sini
00:05:12–00:05:42
Dapatlah RM200,000 kat sini
Contohnya
So
Special dividend
Diambil
Semperna sesuatu
Sempena peristiwa
Dia berikan secara random
Ok ada
Solvency test
Ok
Abang boleh search dekat dalam
Google ke mana-mana
Tanya
Tengok ni
Ayat dia adalah
Solvency test
Ok
Tolong buat satu test ni
Yang dipanggil sebagai
Test solvency
Dia adalah ujian kewangan
Solvency test ni adalah ujian kewangan
Untuk kita check
Company kita
Ok ke tak ok
00:05:42–00:05:45
Ok ke tak ok
Ok ke tak ok
00:05:45–00:05:48
Ok ke tak ok
Untuk kita ambil
Sebab kita takut
00:05:48–00:05:51
Sebab kita takut
Soversi test ni
Katakanlah company tak ok
00:05:51–00:05:54
Kalau company jatuh bankrupt
Siapa yang akan dibesalahkan
00:05:54–00:05:57
Siapa yang akan dibesalahkan
Director akan dibesalahkan
So the soversi test ni adalah
00:05:57–00:06:00
So the soversi test ni adalah
Ujian kewangan untuk cek
Sebuah syarikat
00:06:00–00:06:03
Sebuah syarikat
Ada tak keupayaan untuk
Bayar balik
00:06:03–00:06:06
Bayar balik
Tengok macam tu
Soversi test ni
Satu ujian kewangan untuk cek
00:06:06–00:06:09
Satu ujian kewangan untuk cek
Sama ada sebuah syarikat
Ada keupayaan
00:06:09–00:06:12
Ada keupayaan
Jangka masa panjang
Untuk bayar semua hutang
Tanggungjawab kewangan
Ok so itu adalah ayat dia
00:06:12–00:06:15
Ok so itu adalah ayat dia
Wah habuk-habuk lah
00:06:15–00:06:18
Wah habuk-habuk lah
Elap sikit
Kalau sovereignty test lulus
00:06:18–00:06:21
Kalau sovereignty test lulus
Maksudnya bolehlah kita ambil
So harga dia tak mahal guys
Biasanya kalau awak refer dengan konsep awak
00:06:21–00:06:24
Biasanya kalau awak refer dengan konsep awak
Sovereignty test ni dalam RM tak silap saya
00:06:24–00:06:27
Sovereignty test ni dalam RM tak silap saya
RM290 macam tu lah
Murah-murah je lah
00:06:27–00:06:30
Murah-murah je lah
Ada macam satu testing
Nak check company ni mampu ke tak payah dividend
00:06:30–00:06:33
Nak check company ni mampu ke tak payah dividend
So kalau awak nak ambil banyak kali
Macam ni 4 kali
00:06:33–00:06:36
Macam ni 4 kali
Buatlah setiap kali ni
Buat internal eh
00:06:36–00:06:39
Buat internal eh
Dia secara dalaman je
Internal sovereignty test
Jadi kita dah lepas tanggungjawab
00:06:39–00:06:42
Jadi kita dah lepas tanggungjawab
Kita check oh company layak
That's why lah
00:06:42–00:06:45
That's why lah
Ada teknik 5 bank account
Kita asingkan
Ataupun 3 bank account
00:06:45–00:06:48
Ataupun 3 bank account
Kita asingkan
Bank bank bank bank bank tu semua
00:06:48–00:06:51
Bank bank bank bank bank tu semua
Okay
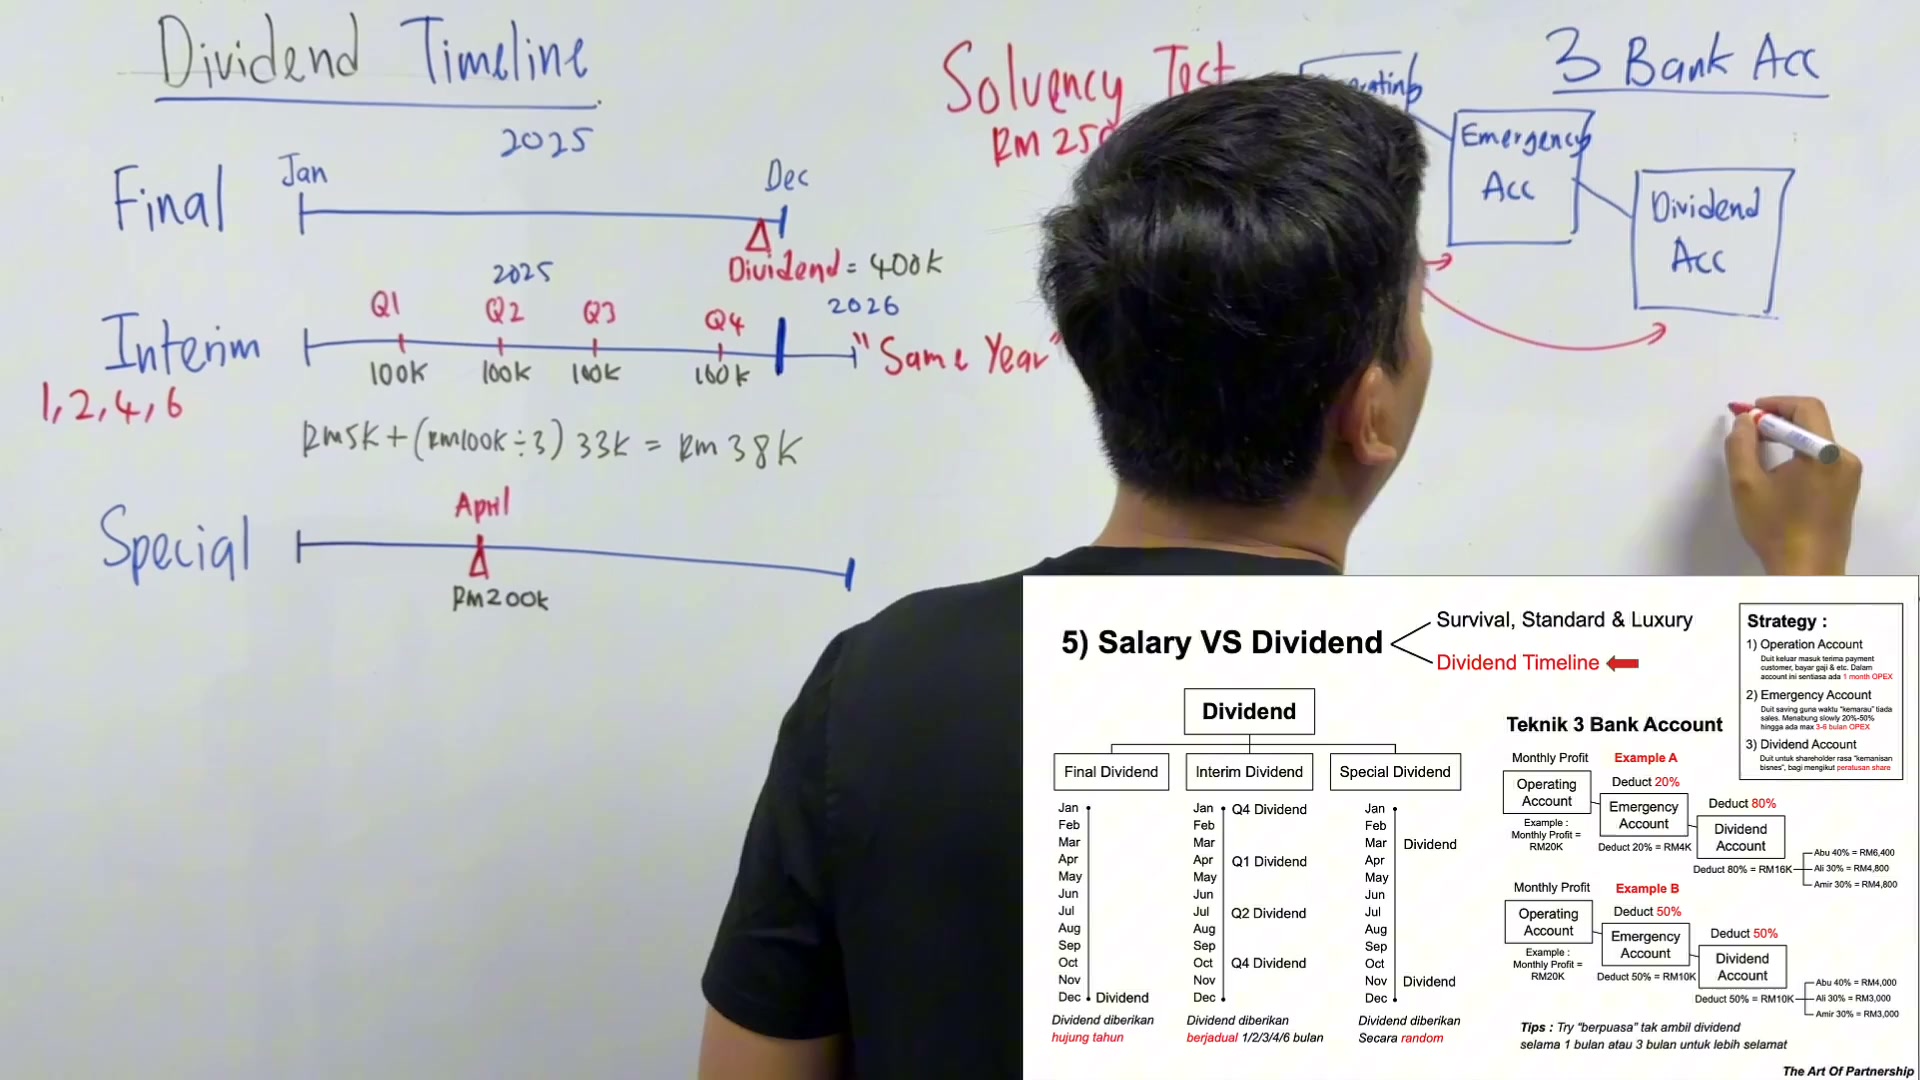
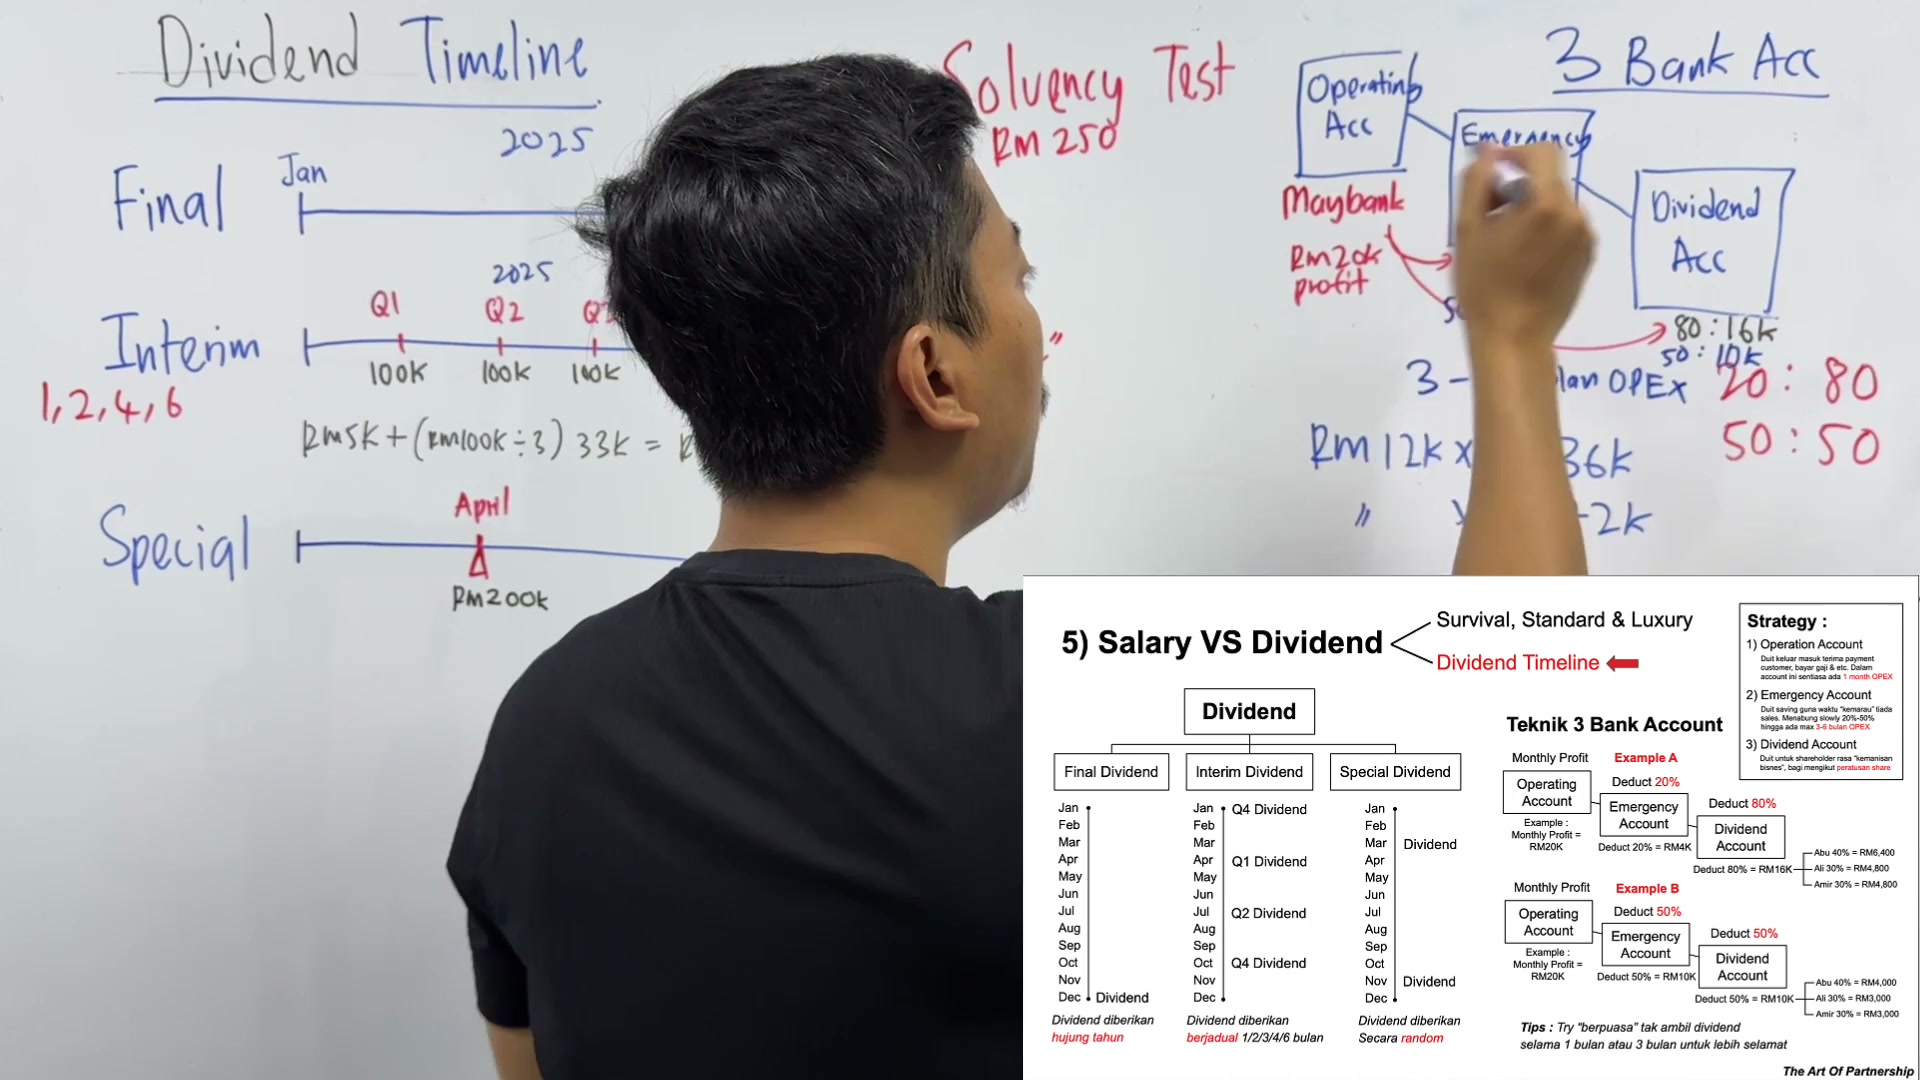
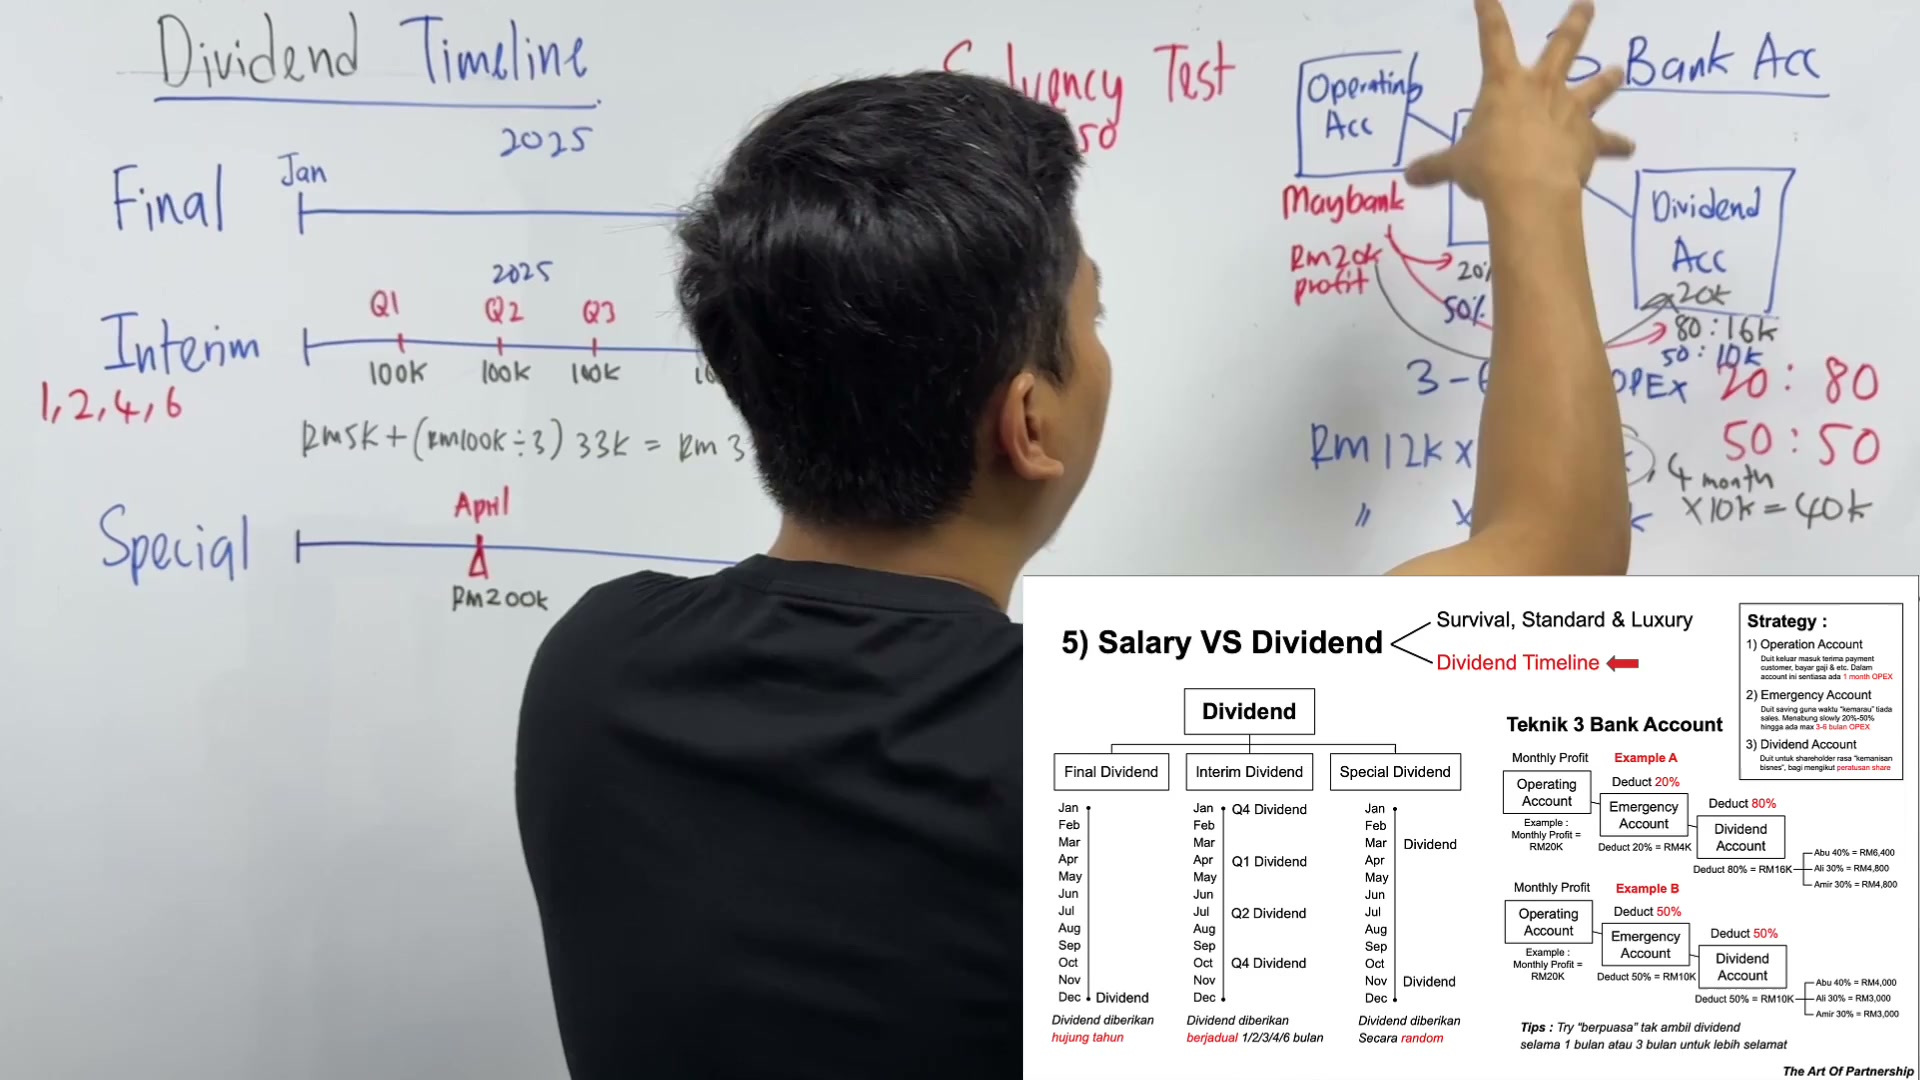
Dan saya nak memperkenalkan teknik 3 bank account ni
00:06:51–00:06:54
Dan saya nak memperkenalkan teknik 3 bank account ni
Yang mana membolehkan
Awak ambil dividend
00:06:54–00:06:57
Awak ambil dividend
Tanpa rasa bersalah
Okay
3
00:06:57–00:07:00
3
Bank
Account
00:07:00–00:07:03
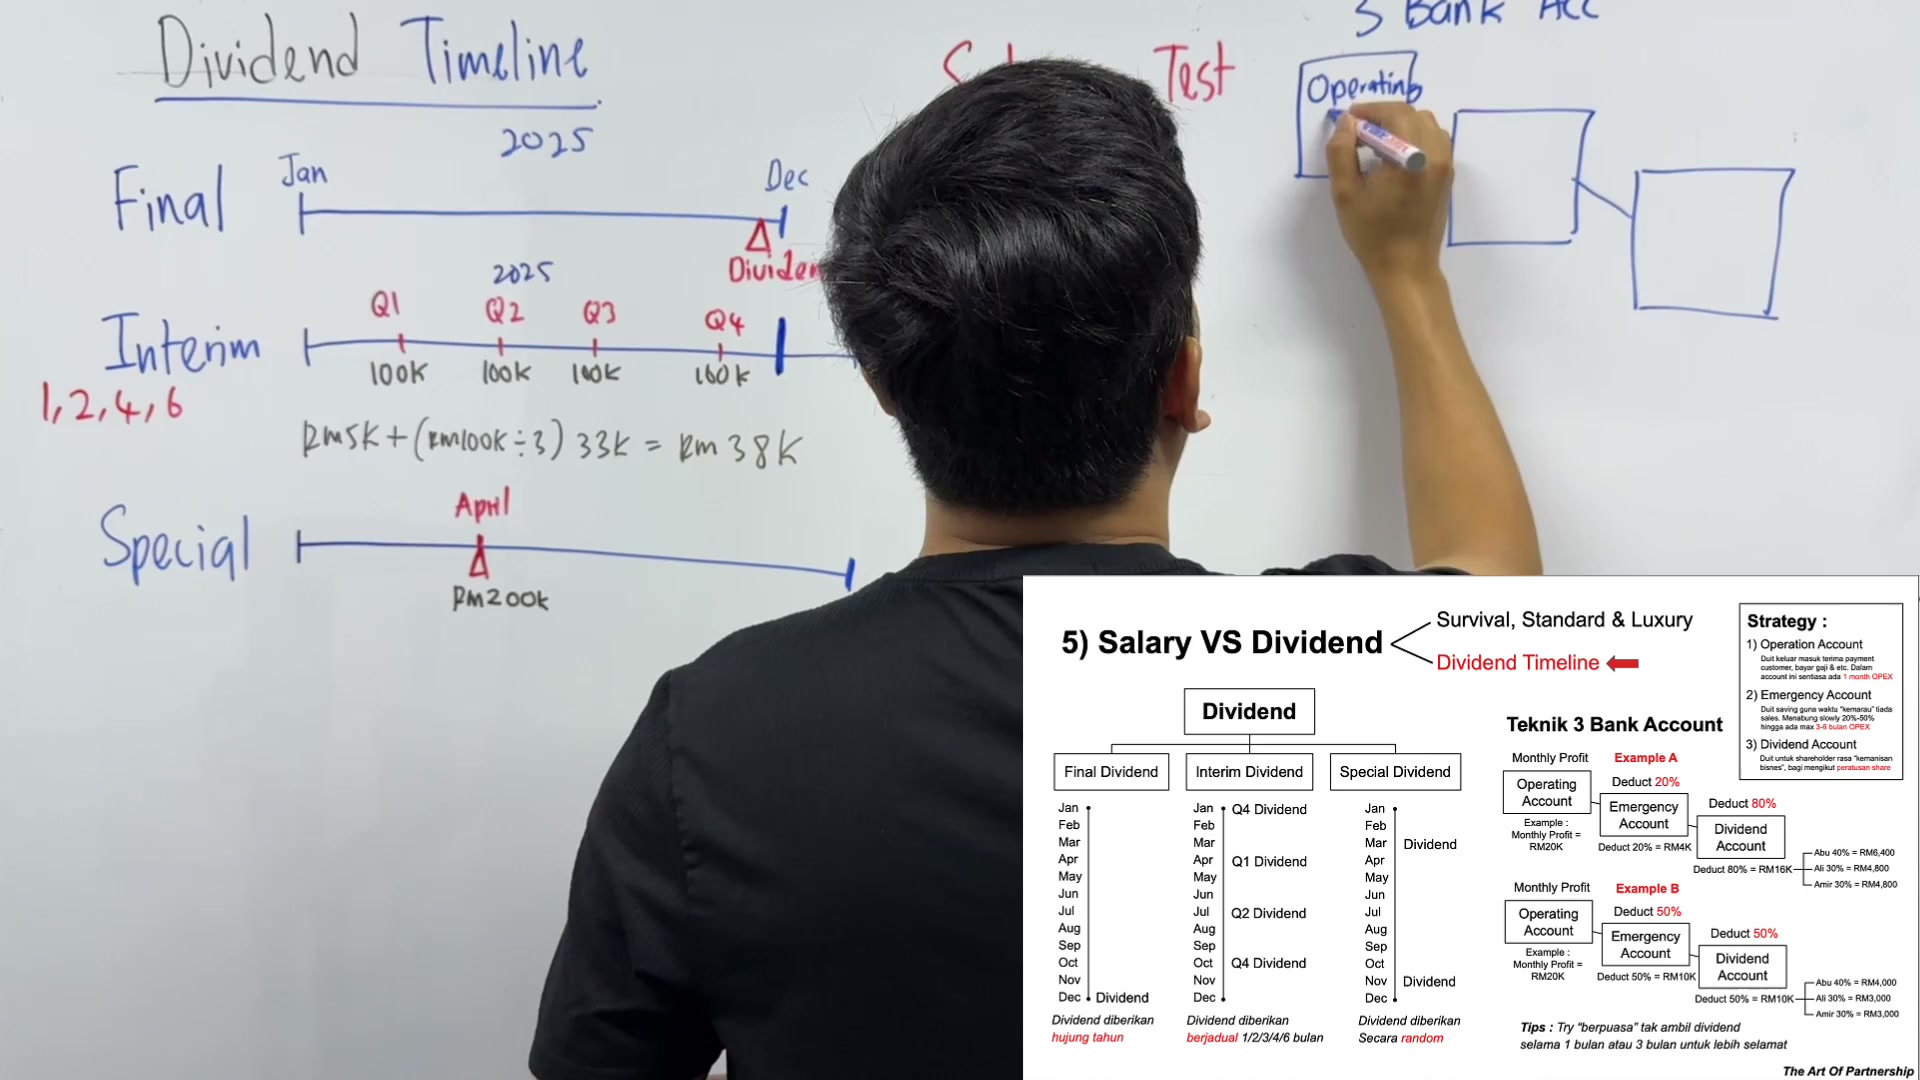
First sekali kita lukis
Kotak macam ni
00:07:03–00:07:06
Kotak macam ni
Macam dalam gambar rajah tu
00:07:06–00:07:09
Benda ni pun ada
Saya share dalam video kat tiktok
So kalau awak nak tengok
00:07:09–00:07:12
So kalau awak nak tengok
Boleh tengok dalam tu
Tapi ni saya buat secara summary lah
00:07:12–00:07:15
Tapi ni saya buat secara summary lah
Sebab dia tak perlu tu
detail sangat pun, benda ni basic je
00:07:15–00:07:18
dan boleh terus apply
ok, teknik 3 bank account ni
00:07:18–00:07:21
ok, teknik 3 bank account ni
dia lebih simple, yang mana teknik
00:07:21–00:07:24
dia lebih simple, yang mana teknik
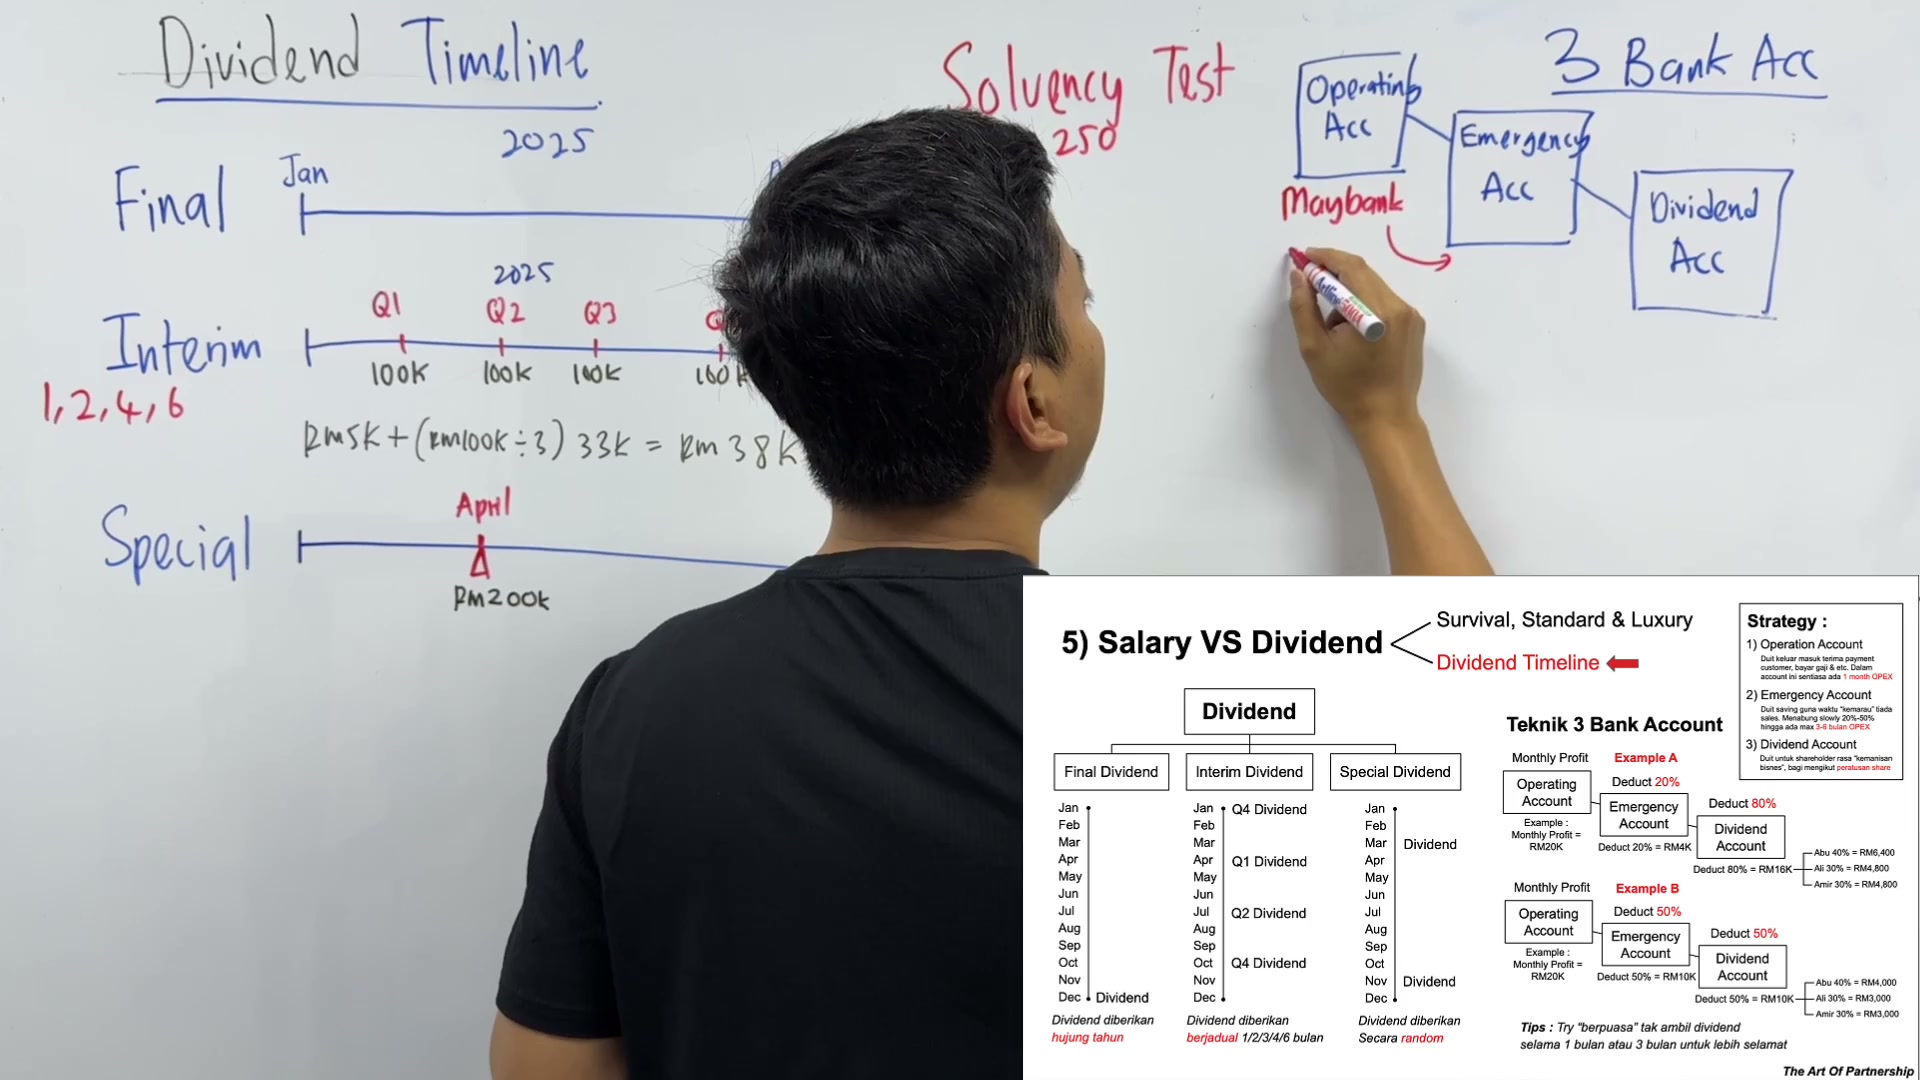
3 bank account ni, awak buat satu account
nombor dia operating
00:07:24–00:07:27
nombor dia operating
account
00:07:27–00:07:30
awak buat satu lagi account
dinamakan sebagai
00:07:30–00:07:33
dinamakan sebagai
emergency account
00:07:33–00:07:36
emergency account
00:07:36–00:08:06
dan next account
dipanggil sebagai
dividend
ok sangat
oh, teknik 3
bank account
ok, dengan menggunakan teknik
3 bank account ni
awak akan flowkan duit
daripada atas ke bawah, contohnya account ni
kita gunakan lah, situasi ni adalah
account Maybank
ok, awak boleh letak dekat Maybank kat sini
00:08:06–00:08:09
ok, awak boleh letak dekat Maybank kat sini
Maybank
00:08:09–00:08:12
Maybank
so duit masuk, semua pusing
00:08:12–00:08:15
so duit masuk, semua pusing
kat Maybank, kalau ada profit
barulah profit tu transfer dekat sini
00:08:15–00:08:18
barulah profit tu transfer dekat sini
contohnya awak ada
00:08:18–00:08:21
contohnya awak ada
RM
20k
00:08:21–00:08:24
20k
Profit
Untung
So
00:08:24–00:08:27
So
20k profit ni
Macam mana nak transfer dia
00:08:27–00:08:30
Macam mana nak transfer dia
Saya nak berpunyai dengan awak
Dua formula
Yang saya rasa sangat simple lah
00:08:30–00:08:33
Yang saya rasa sangat simple lah
Kalau nak follow pun boleh
00:08:33–00:08:36
Kalau nak follow pun boleh
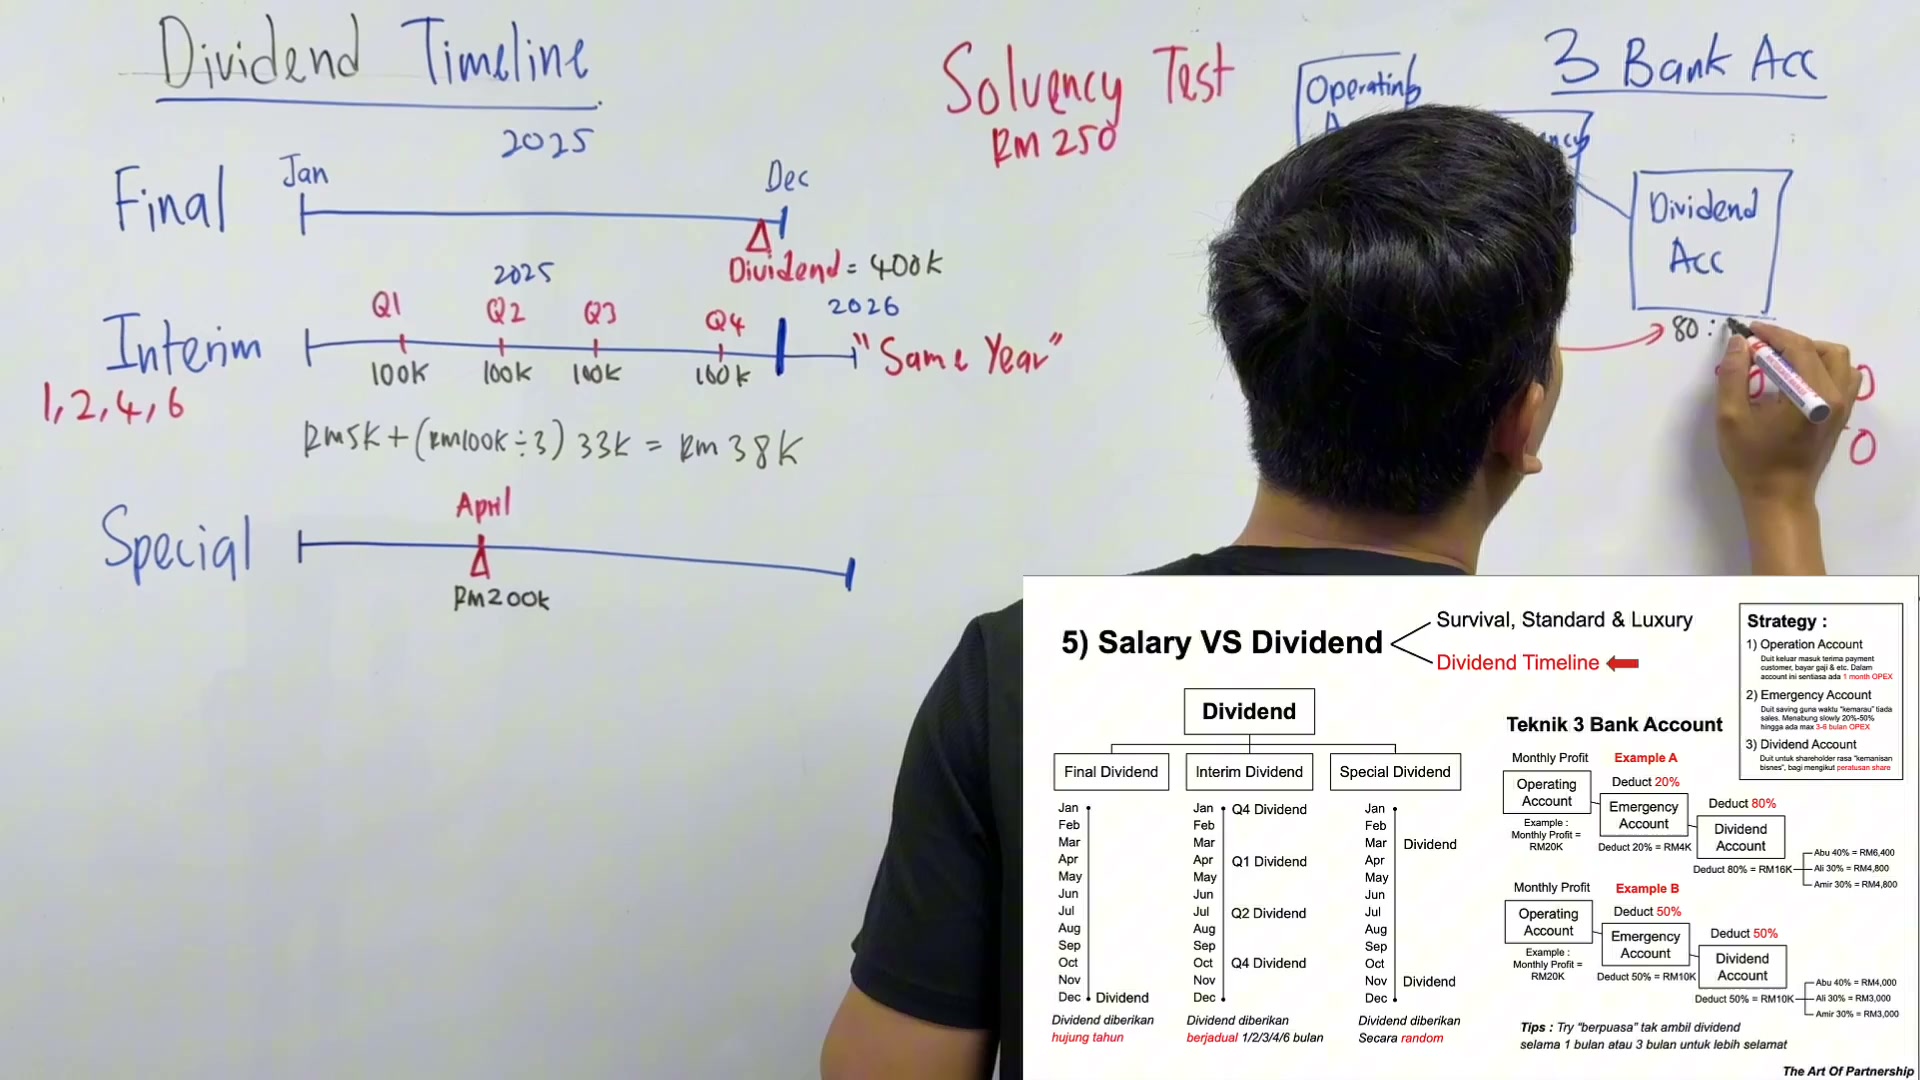
Formula pertama adalah
80
00:08:36–00:08:39
80
20
20
00:08:39–00:08:42
80
20
80
00:08:42–00:08:48
80
Ataupun
50
50
Maksudnya apa
Bila awak transfer
00:08:48–00:08:51
Bila awak transfer
Daripada operating account
Masuk dekat business account
kita nak simpan duit sikit
00:08:51–00:08:54
kita nak simpan duit sikit
kalau tak sikit pun banyak lah
00:08:54–00:08:57
kalau tak sikit pun banyak lah
kalau tak banyak pun sikit
eh macam sama je
kalau kita simpan sikit kita ambil 20% sahaja
00:08:57–00:09:00
kalau kita simpan sikit kita ambil 20% sahaja
daripada 20k
00:09:00–00:09:03
daripada 20k
so 20% daripada 20k
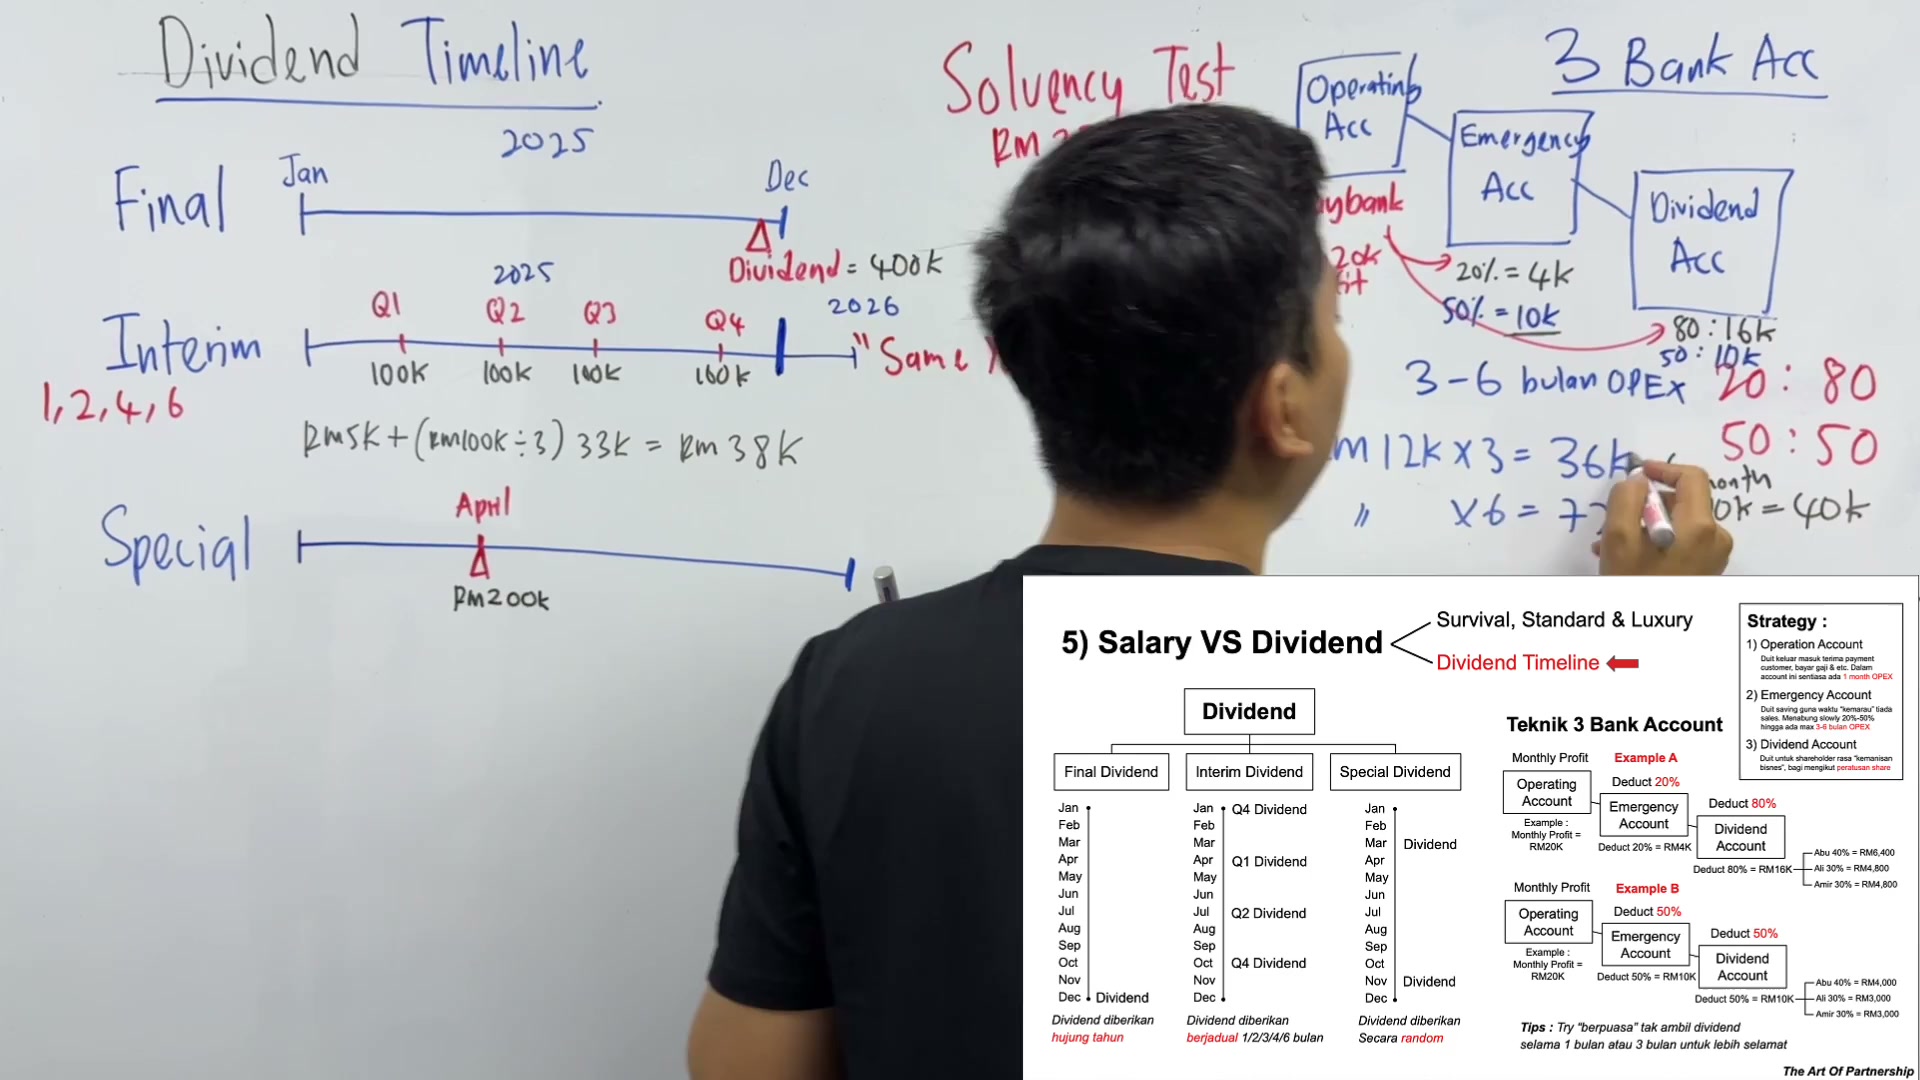
kita saving kat sini 4k
00:09:03–00:09:06
kita saving kat sini 4k
masuk dalam business account
00:09:06–00:09:09
masuk dalam business account
dalam dividend account pula
kita simpan sebanyak 80%
00:09:09–00:09:12
kita simpan sebanyak 80%
maka awak menyimpan sebanyak 16k
00:09:12–00:09:15
maka awak menyimpan sebanyak 16k
tapi kalau awak nak buat situasi kedua
00:09:15–00:09:18
tapi kalau awak nak buat situasi kedua
awak 50-50 pun boleh juga
00:09:18–00:09:21
awak 50-50 pun boleh juga
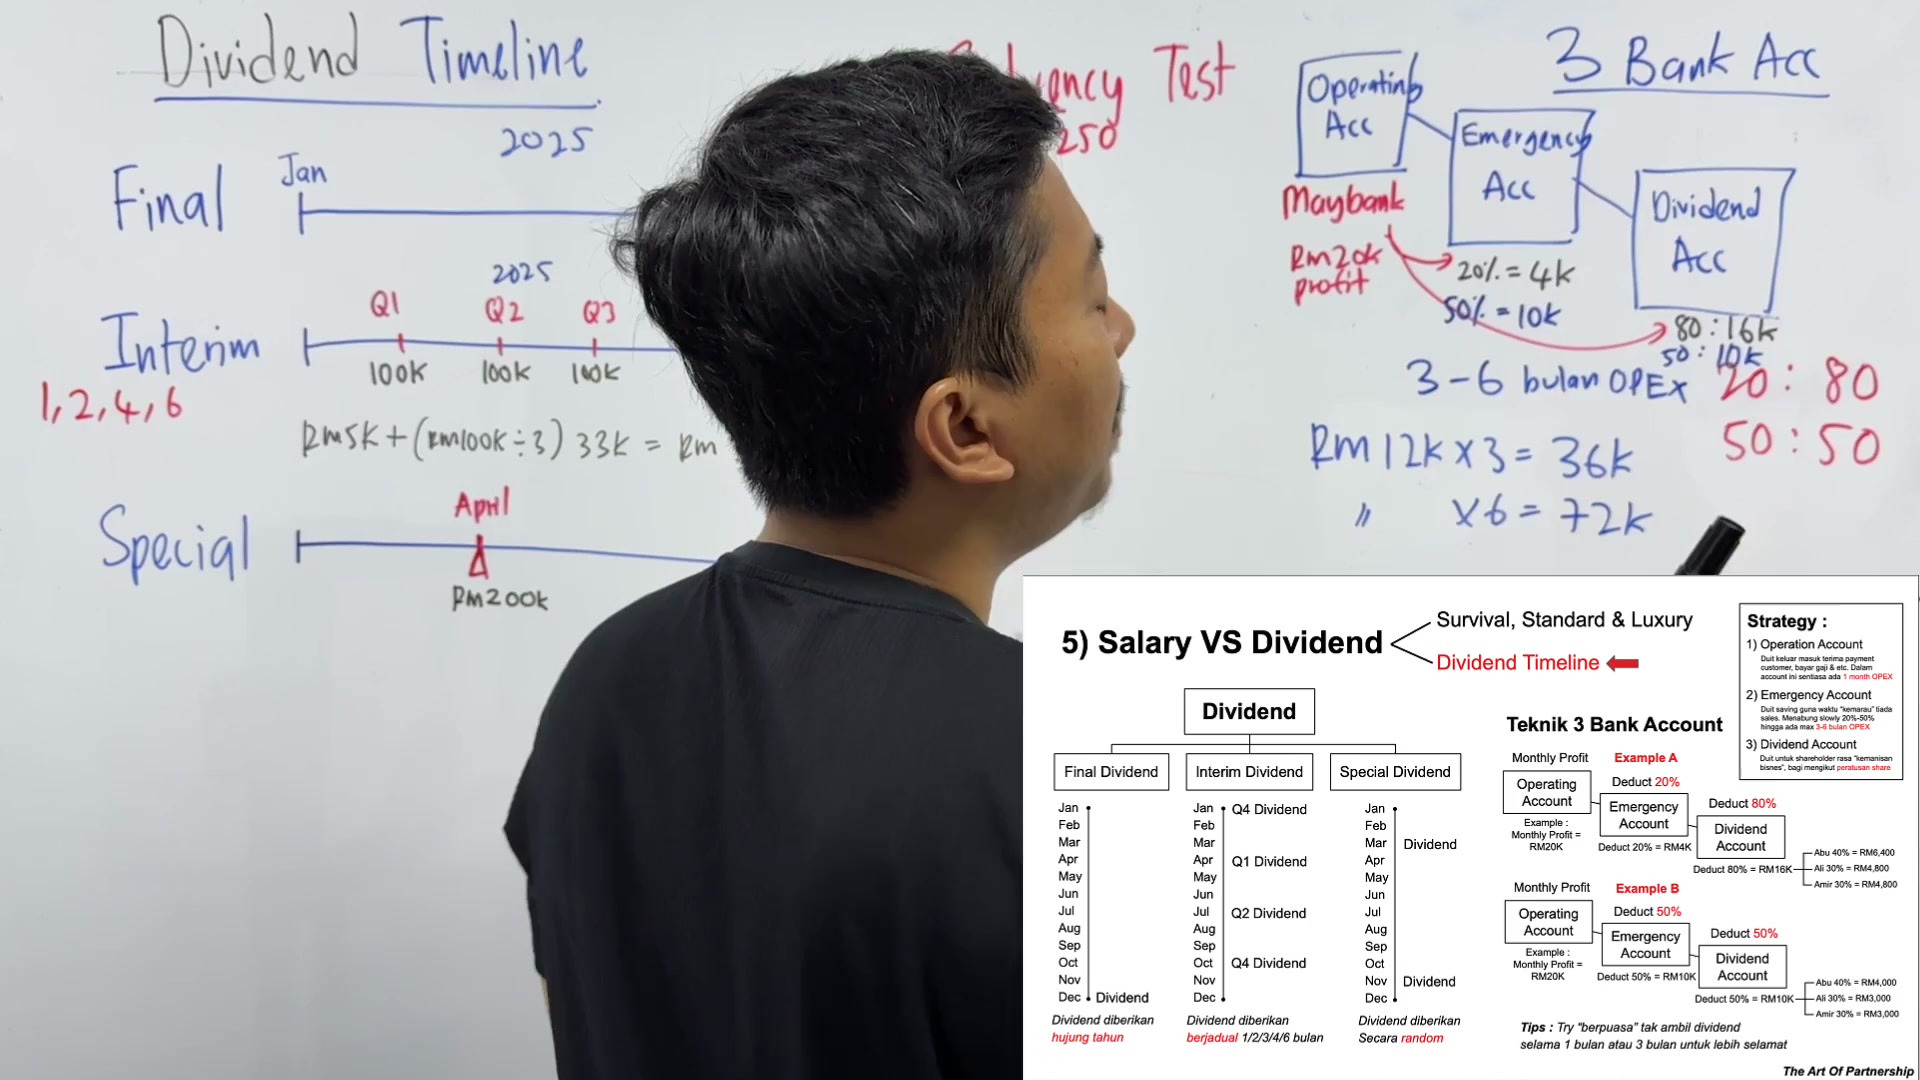
Kalau awak buat 50-50
Maksudnya
00:09:21–00:09:24
Maksudnya
Option yang seterusnya lah
Saya buat colour
00:09:24–00:09:27
Saya buat colour
Biru
50%
Masuk sini
00:09:27–00:09:30
Masuk sini
Equal
10k
50%
00:09:30–00:09:33
50%
Masuk sini
Equal
00:09:33–00:09:36
10k juga
Okay
Dia ikut awak nak
00:09:36–00:09:39
Dia ikut awak nak
Agresif
Ataupun
Konservatif
Nak selamat ke
00:09:39–00:09:42
Nak selamat ke
Nak cepat ke
Macam mana
Berapa banyak duit nak simpan dalam
00:09:42–00:09:45
Berapa banyak duit nak simpan dalam
Majin saya account
By the way
Sebab kita kan menyimpan-yimpan-yimpan ni
00:09:45–00:09:48
Sebab kita kan menyimpan-yimpan-yimpan ni
Saya cadangkan jangan lebih daripada
3 ke 6 bulan
00:09:48–00:10:18
3 ke 6 bulan
OPEX
OPEX
Operational Expenses
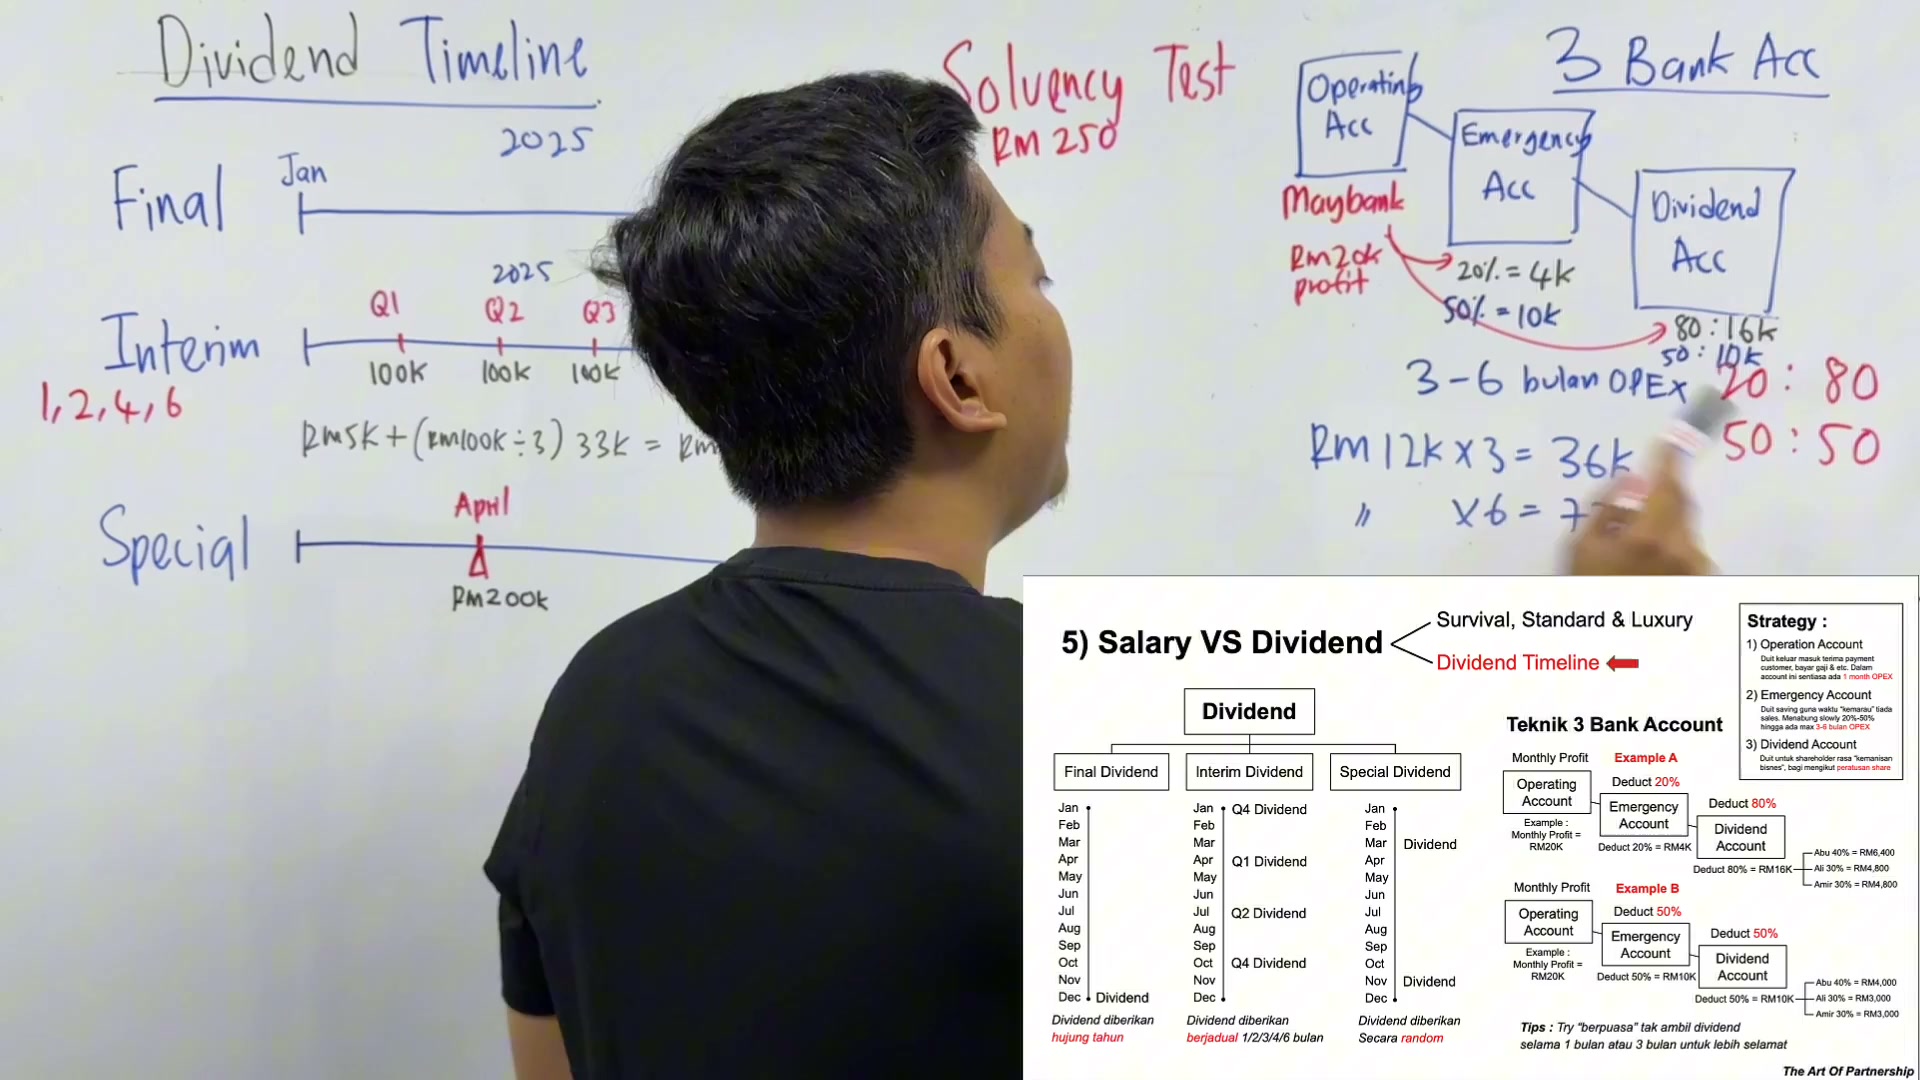
Contohnya awak punya
Kos operasi awak adalah
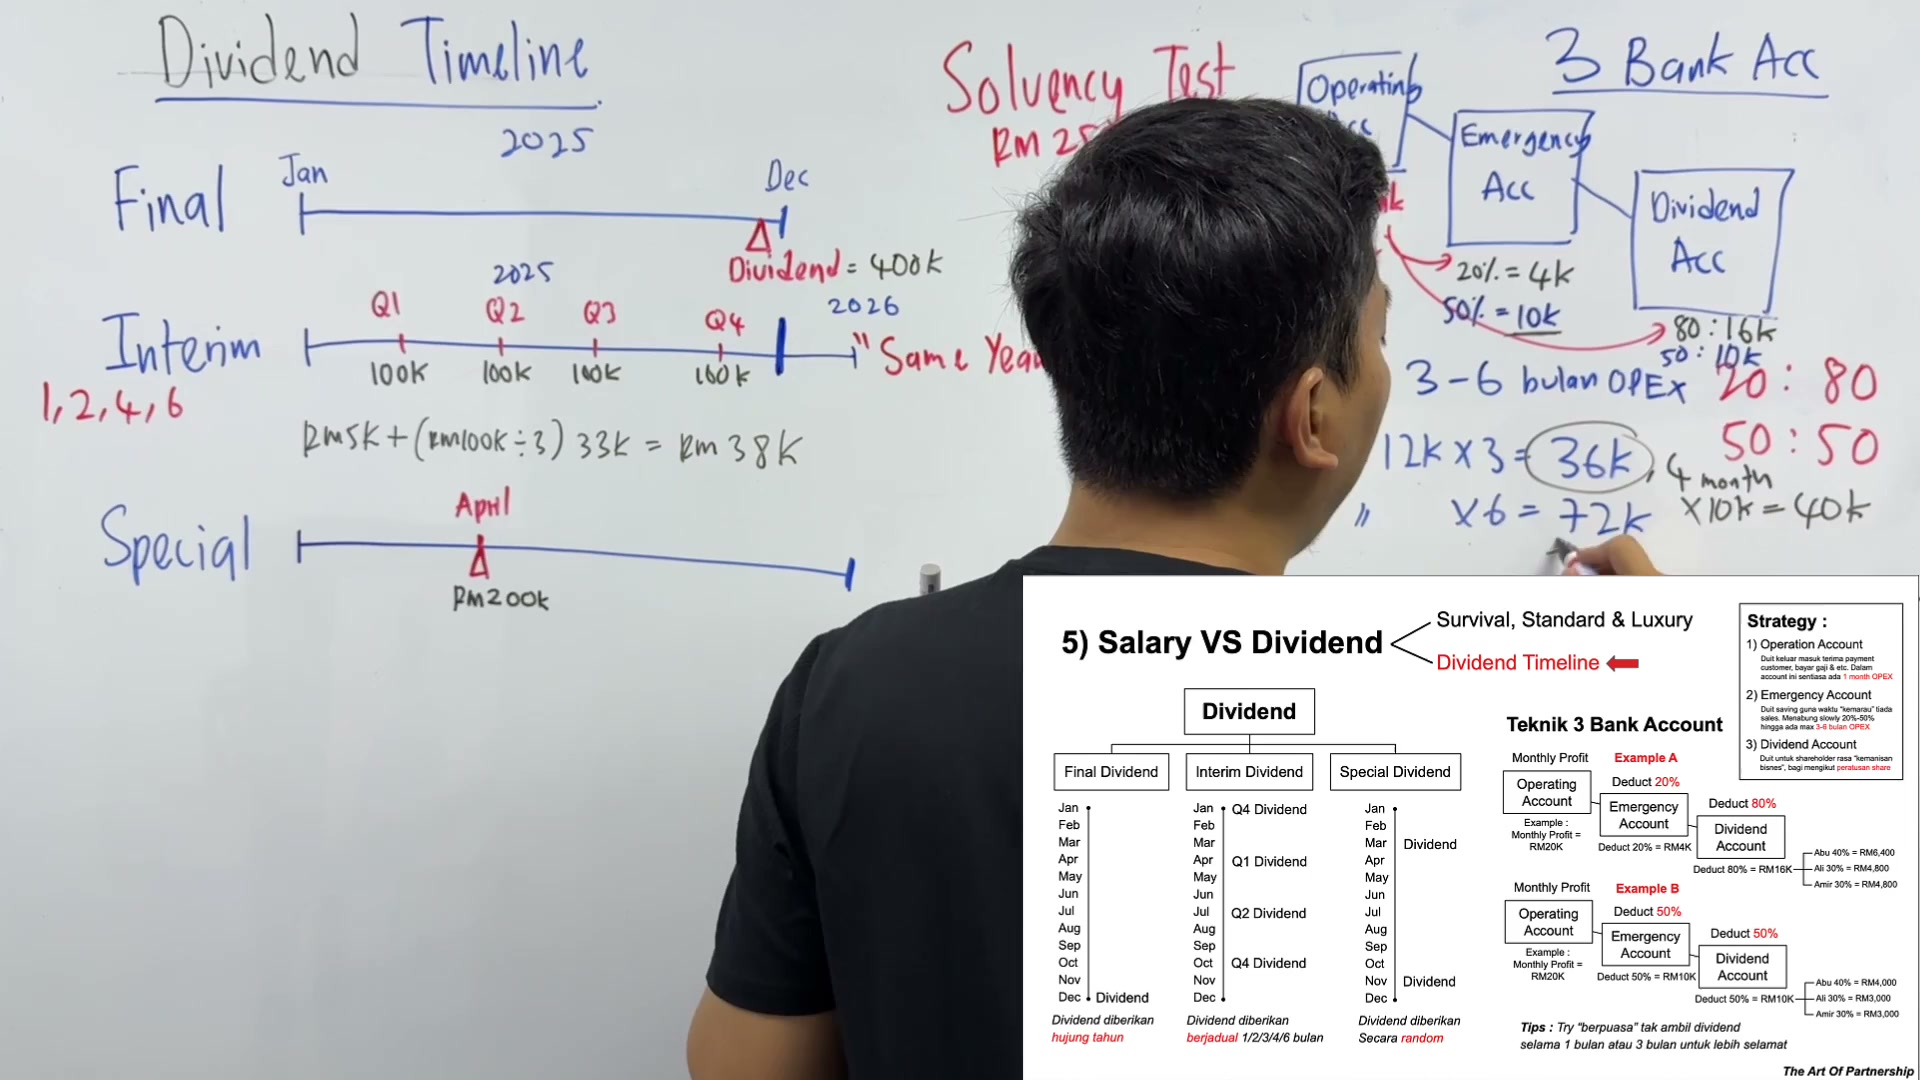
RM12,000
Darablah dengan 3 bulan
Awak dapat 36K
Ini je duit yang awak nak simpan
Dalam emergency account
Ataupun awak nak ambil
Lebih selamat lah
Kita ambil 12,000
Tapi darab dengan 6 bulan
Awak dapat RM
RM12,000
72K
Ini dua duit
Jadi awak akan menyimpan
00:10:18–00:10:21
Jadi awak akan menyimpan
Menyimpan-menyimpan
So dia akan simpan sikit-sikit lah
00:10:21–00:10:24
So dia akan simpan sikit-sikit lah
Takkanlah duit untung
RM20,000 semua simpan kat emergency
Bila nak ambil dividend
00:10:24–00:10:27
Bila nak ambil dividend
Memanglah laju
Betul
Awak boleh je buat
00:10:27–00:10:30
Awak boleh je buat
100% masuk kat emergency
Boleh je
Tapi saya tak recommend
00:10:30–00:10:33
Tapi saya tak recommend
Sebab saya nak awak rasa
Untung setiap bulan
Contoh
Katakanlah awak nak
00:10:33–00:10:36
Katakanlah awak nak
Kumpul RM36,000
Berapa lama
Kalau awak kumpul terus RM20,000
00:10:36–00:10:39
Kalau awak kumpul terus RM20,000
RM20,000 masuk sini
RM20,000 masuk sini
00:10:39–00:10:42
RM20,000 masuk sini
Cukup 2 bulan
Dapat RM40,000
Betul
00:10:42–00:10:45
Kalau semua duit profit
Masuk kat emergency
Tapi saya tak nak buat macam tu
00:10:45–00:10:48
Tapi saya tak nak buat macam tu
Saya cadangkan
Kalau paling agresif pun
RM50,000
00:10:48–00:10:51
RM50,000
Maksudnya
Setiap bulan
Awak menyimpan
sebanyak RM10,000. So, berapa
00:10:51–00:10:54
sebanyak RM10,000. So, berapa
lama nak simpan? 4 bulan
00:10:54–00:10:57
lama nak simpan? 4 bulan
4 bulan
simpan sikit-sikit-sikit, darab dengan
00:10:57–00:11:00
simpan sikit-sikit-sikit, darab dengan
RM10,000, maka awak akan dapat
00:11:00–00:11:03
RM10,000, maka awak akan dapat
equal RM40,000. So, cukup lah
duit awak ni. Maka pada
00:11:03–00:11:06
duit awak ni. Maka pada
bulan yang ke-5, bulan yang ke-5
00:11:06–00:11:09
bulan yang ke-5, bulan yang ke-5
duit extra ni
dia dah masuk terus kat sini
00:11:09–00:11:12
dia dah masuk terus kat sini
maksudnya tak payah simpan dah duit kat emergency
00:11:12–00:11:15
maksudnya tak payah simpan dah duit kat emergency
semua duit RM20,000
masuk terus dekat dividend account
00:11:15–00:11:18
masuk terus dekat dividend account
RM20,000. Macam tu
00:11:18–00:11:21
RM20,000. Macam tu
sebab dah penuh. Kenapa
kita tak nak simpan banyak sangat
00:11:21–00:11:24
kita tak nak simpan banyak sangat
sebab kita tak nak awak jadi malas
00:11:24–00:11:27
sebab kita tak nak awak jadi malas
boss jadi malas, staff jadi malas
kita dah jadi selesa
00:11:27–00:11:30
kita dah jadi selesa
complacent, sebab tu saya nak awak buat
00:11:30–00:11:33
complacent, sebab tu saya nak awak buat
emergency account ni ada
sikit-sikit cekuplah, ikut nature, kalau awak
00:11:33–00:11:36
sikit-sikit cekuplah, ikut nature, kalau awak
banyak melibatkan pembayaran, banyak risiko
00:11:36–00:11:39
banyak melibatkan pembayaran, banyak risiko
ambil 6 bulan, itu paling
maximum, kalau tak ambil 3 bulan
00:11:39–00:11:42
maximum, kalau tak ambil 3 bulan
so bila kita bagi duit pada investor
00:11:42–00:11:45
so bila kita bagi duit pada investor
pada kita lah shareholder, business owner
barulah kita rasa kemandisan bisnes
00:11:45–00:11:48
barulah kita rasa kemandisan bisnes
kalau tak kita nak rompak-rompak duit syarikat
00:11:48–00:11:51
kalau tak kita nak rompak-rompak duit syarikat
dengan cara yang tak halal, cara yang
tak, kemas lah, so ni lebih kemas
00:11:51–00:11:54
tak, kemas lah, so ni lebih kemas
so kita asingkan, dan apa-apa berlaku
00:11:54–00:11:57
so kita asingkan, dan apa-apa berlaku
nak bayar tax, ambil daripada emergency account
katalah hujung tahun nanti, awak nak bayar tax
00:11:57–00:12:00
katalah hujung tahun nanti, awak nak bayar tax
mana nak cari duit nak bayar tax, boleh
00:12:00–00:12:03
mana nak cari duit nak bayar tax, boleh
ambil daripada emergency account, dan dividend
account ni pun guys, sebenarnya, bila kita
00:12:03–00:12:06
account ni pun guys, sebenarnya, bila kita
release kepada investor, ataupun
00:12:06–00:12:09
release kepada investor, ataupun
kita sendiri shareholder, kita akan
release mengikut share, contohnya dividend
00:12:09–00:12:12
release mengikut share, contohnya dividend
account ni dah penuh, ok saya tarik account ni
00:12:12–00:12:15
account ni dah penuh, ok saya tarik account ni
tarik account ni, dividend account
awak dah ada RM
00:12:15–00:12:18
awak dah ada RM
RM200,000, Alhamdulillah
00:12:18–00:12:48
RM200,000, Alhamdulillah
ambil RM100,000 lah
So 100 ribu ni pecah lah kepada 3 orang tadi
40%
30%
20%
So setiap seorang dapat lah
Sini RM40,000
Sini dapat RM30,000
Sini dapat dengan RM30,000
Dan duit ni ambil berapa cepat?
Mungkin awak ambil setiap kuartal
Ini saya punya recommendation adalah
Kuartali
Ambil secara kuartal
Tak cepat sangat, tak lambat sangat
Tapi kalau awak susah nak kira
Ambil 6 bulan
6 bulan juga sangat dicadangkan
00:12:48–00:12:51
6 bulan juga sangat dicadangkan
Tapi saya tak cadang awak ambil final lah
00:12:51–00:12:54
Tapi saya tak cadang awak ambil final lah
Saya kalau boleh final ni
00:12:54–00:12:57
Lambat sangat
Final ni lambat sangat nak untung
00:12:57–00:13:00
Final ni lambat sangat nak untung
Jadi yang tu problem dia
Ada tak ada
00:13:00–00:13:03
Ada tak ada
So final ni lambat sangat nak untung
00:13:03–00:13:06
So final ni lambat sangat nak untung
00:13:06–00:13:09
So final ni lambat sangat nak untung
Jadi awak kena ambil selama
6 bulan lah
00:13:09–00:13:12
6 bulan lah
Paling sweet spot dia kat sini
Okay next pula adalah
00:13:12–00:13:15
Okay next pula adalah
Kita pergi pula kepada
Tips
Tips ni kalau tengok kat bawah tu
00:13:15–00:13:18
Tips ni kalau tengok kat bawah tu
Try berpuasa selama
00:13:18–00:13:21
1 bulan ataupun 3 bulan
lebih selamat. Maksudnya awak kalau boleh kan
00:13:21–00:13:24
lebih selamat. Maksudnya awak kalau boleh kan
memang saya ada tunjukkan
00:13:24–00:13:27
memang saya ada tunjukkan
kalau awak nak ambil setiap bulan. Tapi
saya tak rekomen sangatlah. Kalau boleh try
00:13:27–00:13:30
saya tak rekomen sangatlah. Kalau boleh try
untuk berpuasa
00:13:30–00:13:33
untuk berpuasa
selama satu bulan
contohnya awak ambil bulan kedua ataupun
00:13:33–00:13:36
contohnya awak ambil bulan kedua ataupun
tiga bulan. Macam tu.
00:13:36–00:13:39
tiga bulan. Macam tu.
Dan seterusnya pula adalah
bila awak nak ambilkan duit ni, awak kena ikut
00:13:39–00:13:42
bila awak nak ambilkan duit ni, awak kena ikut
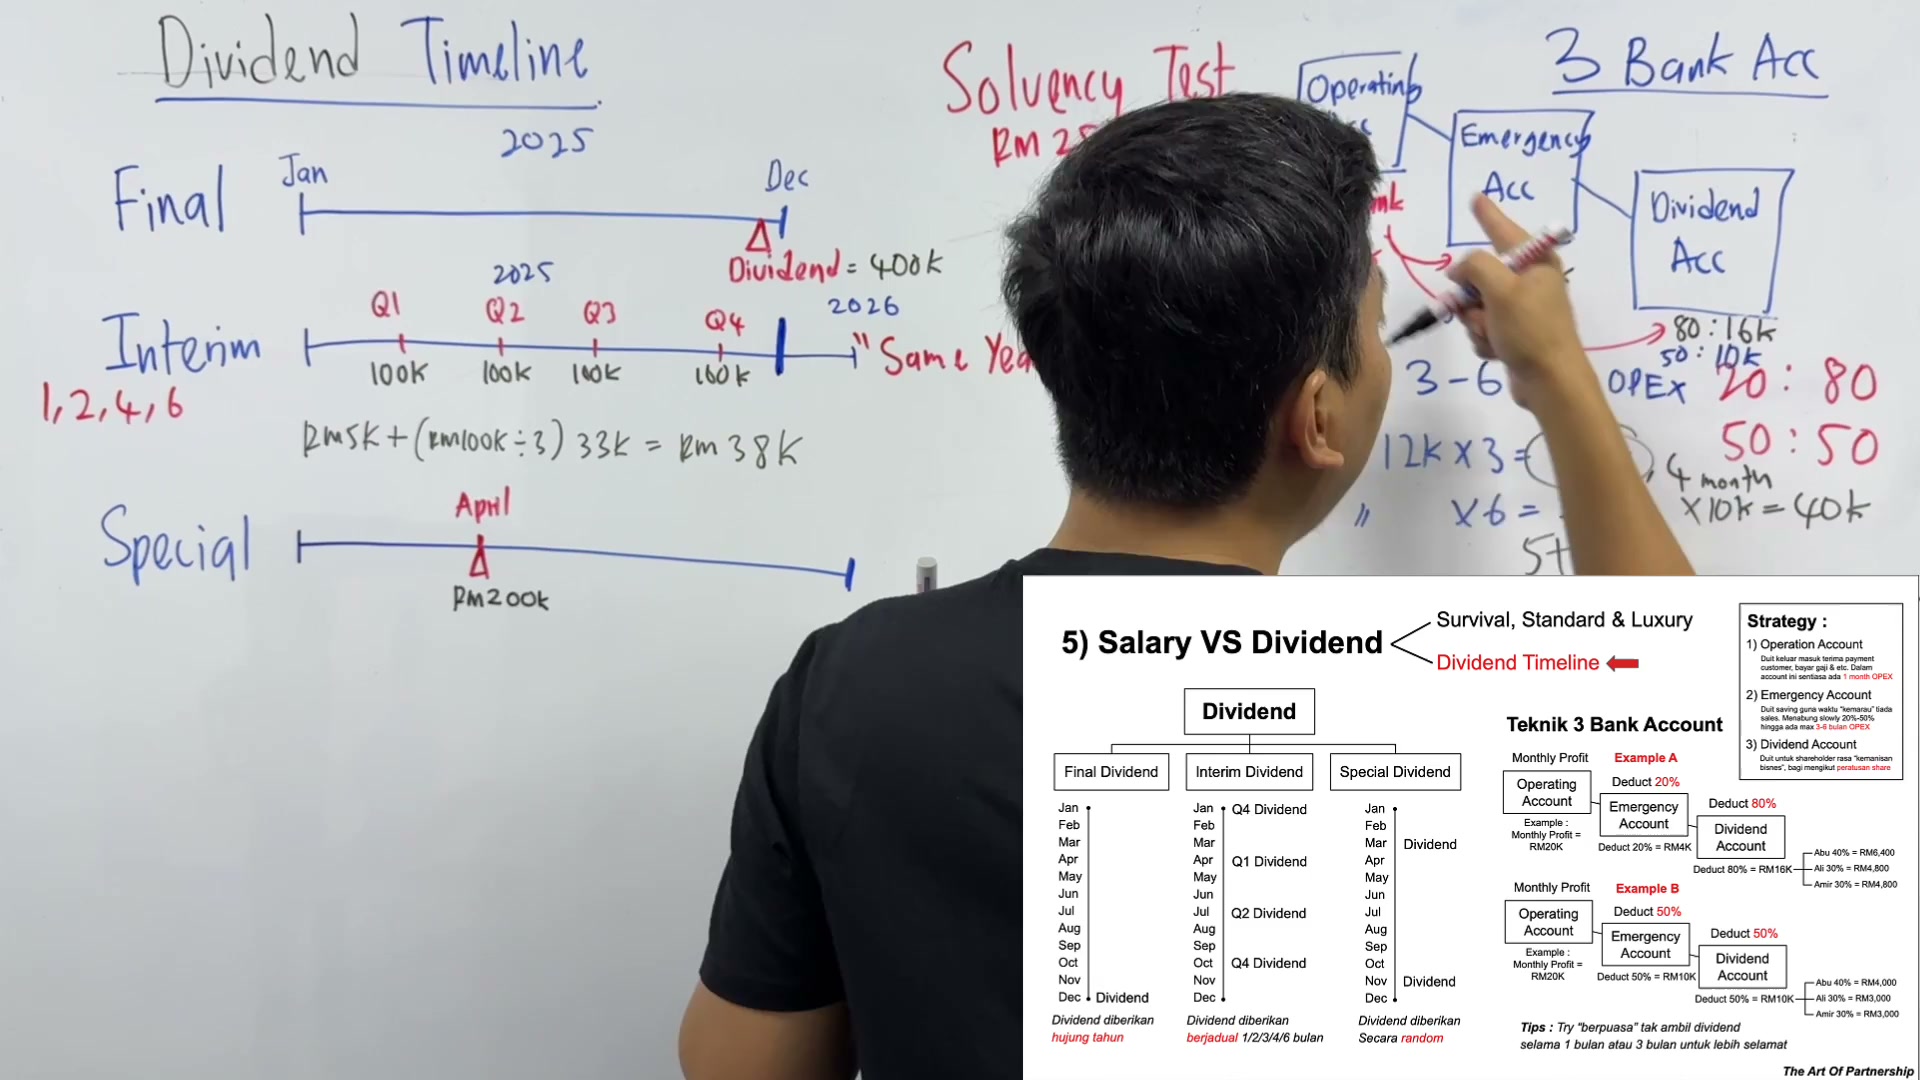
strategi. Tengok strategi atas tu. Saya tulis
00:13:42–00:13:45
strategi. Tengok strategi atas tu. Saya tulis
dekat atas ni.
00:13:45–00:13:48
Strategi dia boleh baca kat situ.
00:13:48–00:13:51
Oh ini kena besar kan ni.
kita besarkan
00:13:51–00:13:54
kita besarkan
tak apa saya tunjuk kat sini
nampak
00:13:54–00:13:57
nampak
tu
duit keluar masuk
00:13:57–00:14:00
duit keluar masuk
terima payment
duit gaji
00:14:00–00:14:03
duit gaji
apa semua
ni setiap ada
one month opax
00:14:03–00:14:06
one month opax
lepas tu
emergency account
kita lah duit kemarau
00:14:06–00:14:09
kita lah duit kemarau
nampak boleh baca kat situ
kita nak simpan
00:14:09–00:14:12
kita nak simpan
dalam 3 ke 6 bulan sahaja
dan dividend account ni
00:14:12–00:14:15
dan dividend account ni
kita akan bagi
kepada shareholder
so ini adalah
00:14:15–00:14:18
so ini adalah
antara strategi dia
dan
inilah cara
00:14:18–00:14:21
inilah cara
macam mana awak
boleh ambil dividend
00:14:21–00:14:24
sebab dividend ni
bukan your corporate-corporat
menggah holding
dia boleh ambil
00:14:24–00:14:27
dia boleh ambil
tak
kita pun boleh ambil
sebab kalau kita ambil gaji
kita akan
00:14:27–00:14:57
kita akan
merugikan company
kenapa
kita akan declare company
tak ada profit
takkan awak tak nak buat
company awak profit
at least bila profit
awak bayar tax
walaupun awak bayar minimal
ke macam mana
macam mana awak nak adjust dia
yang penting profit
bukannya tak profit
nanti oh
just
ambil lah gaji
sekatilah
kejap ambil RM10,000
kejap ambil RM20,000
so saya nak awak
ambil gaji fix
contoh macam ni
gaji dia ambil RM5,000
jangan kacau
maintain lah sebab tu dalam chapter sebelum ni saya dah
hajar awak. Bila awak nak ambil gaji ni
set level standard. Janganlah
nak lebih sangat sampai patutnya standard je
00:14:57–00:15:00
nak lebih sangat sampai patutnya standard je
layan je lah standard. Dah agree kan dengan partner
00:15:00–00:15:03
layan je lah standard. Dah agree kan dengan partner