BBO / The Art Of Partnership / Pelajaran 07
Dilution, Loan & Equity Option
Ikuti contoh pengawetan, membezakan penerbitan saham baru dari menjual saham sedia ada, dan mengenali terminologi pembiayaan Coach Adib.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Pelabur baru yang mengambil 10% secara proporsional mengurangkan pegangan 60%/40% yang sedia ada kepada 54%/36%. Penerbitan utama menghantar wang ke syarikat; menjual saham yang sedia ada menghantarnya kepada penjual. Pinjaman mewujudkan kewajipan pembayaran balik tanpa pencairan automatik. Separuh kedua memperkenalkan lima label kewangan Islam, tetapi Coach Adib secara eksplisit menggambarkan pengetahuannya sebagai terhad dan penyelidikan sendiri.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Dilution, Loan & Equity Option
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Pemilik awal dan keperluan wang
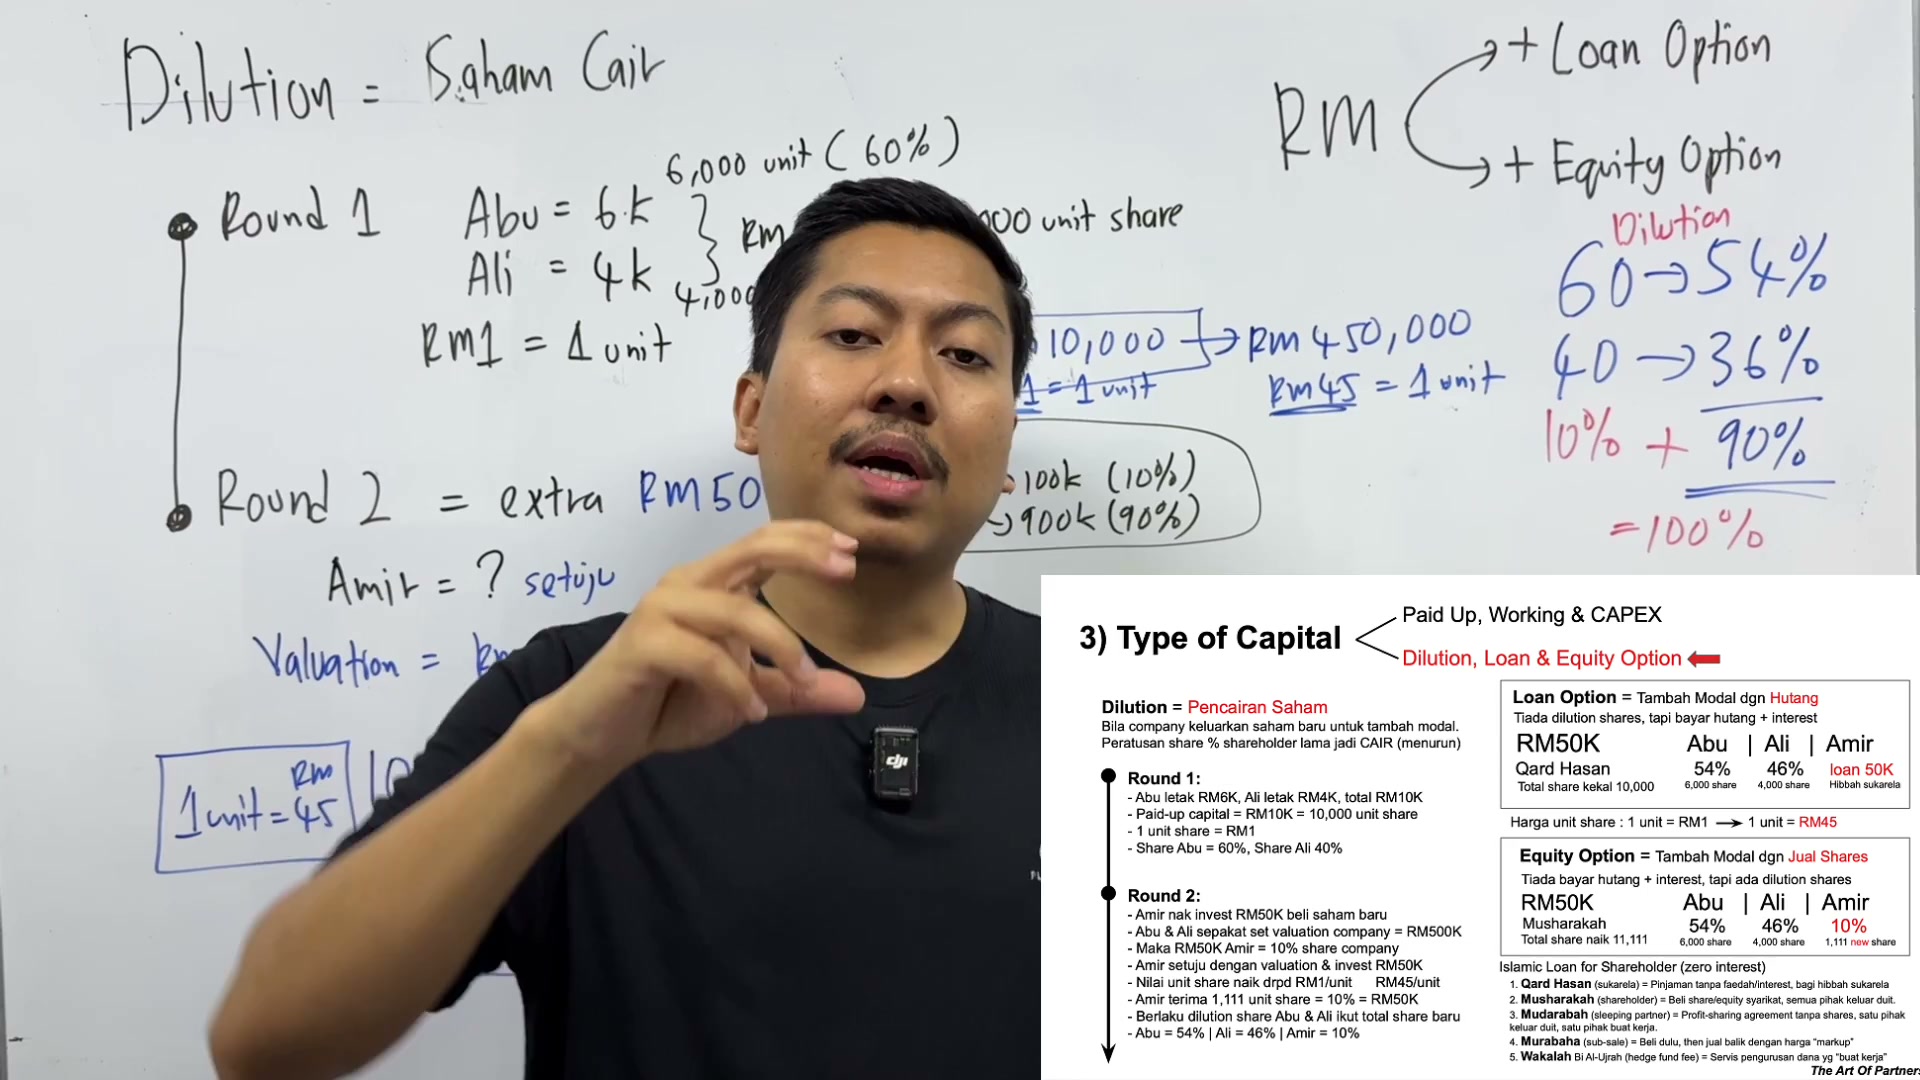
Pusingan pertama mengandaikan jumlah modal RM10K, Abu RM6K dan Ali RM4K. Pada RM1 setiap saham unit adalah 6,000 dan 4,000, menghasilkan 60% dan 40%. Ucapan itu menyemak semula angka sumbangan awal; ini adalah angka lembaga akhir.
Perniagaan kemudian mahu RM50K tambahan untuk memindahkan atau memperbaiki pejabatnya. Coach Adib memperkenalkan dua pilihan: meminjam wang atau mengeluarkan ekuiti. Pembiayaan pinjaman mesti dibayar balik mengikut syaratnya; pembiayaan ekuiti memberikan pemilikan dan tidak mempunyai kewajipan pembayaran balik hutang automatik yang sama.
Jumlah yang dibayar digunakan sebagai ilustrasi penilaian awal yang mudah. Penyederhanakan itu tidak menetapkan bahawa modal yang dibayar selalu sama dengan nilai sebenar syarikat.
PERKARA YANG PERLU DIINGAT
- Perpecahan awal: 60%/40%.
- Membezakan hutang dari pembiayaan pemilikan.
- Simpan modal awal berasingan daripada penilaian yang dinegosiasikan kemudian.

Penilaian rundingan dan pelabur baru
Abu dan Ali mahu RM50K Amir mewakili 10% perniagaan selepas pelaburan. Nilai ekuiti selepas wang adalah RM50K ÷ 10% = RM500K. Ekuiti sedia ada bernilai RM450K sebelum suntikan, atau RM500K tolak RM50K.
Contoh selari adalah RM100K untuk 10%, yang menunjukkan RM1M selepas wang dan RM900K pra-wang. Kuliah ini pada mulanya menggunakan perkataan umum penilaian; nombor-nombor menetapkan pra-post perbezaan walaupun perkataan adalah tidak rasmi.
Nilai pra-wang RM450K dibahagikan dengan 10,000 saham sedia ada memberikan RM45 setiap saham. Contoh ini tidak memerlukan pembahagian stok sebenar; meningkatkan harga per saham yang dirundingkan berbeza dengan mengubah bilangan saham yang sedia ada.
Coach Adib menekankan persetujuan antara pihak dan menyebut penyata bank dan laporan audit. Analogi penanda sejarahnya adalah ilustrasi nilai yang dirasakan, bukan tuntutan faktual mengenai artifak atau pengganti untuk memeriksa perniagaan.
PERKARA YANG PERLU DIINGAT
- RM450K sebelum wang + RM50K suntikan = RM500K selepas wang.
- RM450K ÷ 10,000 = RM45 setiap saham sedia ada.
- Tentukan sama ada wang masuk ke syarikat.

Pembetulan Saham dan Jadual Cap yang Dikoreksi
Pada RM45 setiap saham, tepat RM50K sepadan secara matematik kepada 1,111.111 ... saham baru. Slide membulatkan ini kepada 1,111 saham dan 11,111 keseluruhan saham. Pada RM45, 1,111 saham berharga RM49,995, jadi contohnya adalah kira-kira.
Menggunakan perkadaran sasaran yang tepat, pemilik lama bersama-sama menyimpan 90%. Abu adalah 60% × 90% = 54%, Ali adalah 40% × 90% = 36%, dan Amir adalah 10%. Jumlah ini 100%. Dengan 1,111 saham baru, Amir adalah kira-kira 9.9991%, Abu 54.0005%, dan Ali 36.0004%.
Paparan cetak berkata Ali 46%, yang akan membuat peratusan ekuiti jumlah kepada 110%. Coach Adib melihat dan membetulkan Ali kepada 36% pada papan putih. Simpan gambar asal dan gunakan aritmatika yang diperbetulkan dalam nota.
Ilustrasi pinjaman dalam slaid cetak juga menunjukkan 54%/46% walaupun tidak mengatakan peleburan. Di bawah jadual cap asal pelajaran ini, pinjaman biasa tanpa perubahan ekuiti meninggalkan Abu 60% dan Ali 40%. Tiada pemindahan saham lain ditentukan.
PERKARA YANG PERLU DIINGAT
- Pemilikan dilusi yang betul: 54% + 36% + 10% = 100%.
- 1,111 × RM45 = RM49,995.
- Pinjaman tanpa pencairan mengekalkan 60%/40% asal.

Emisyen utama berbanding penjualan saham sedia ada
Apabila syarikat mengeluarkan saham baru, hasil pelaburan pergi ke syarikat dan peratusan pemilikan pemilik lama berkurangan. Penerbitan saham baru meningkatkan jumlah keseluruhan saham.
Apabila Abu dan Ali menjual saham sedia ada, hasil masuk kepada pemilik yang menjual. Jumlah keseluruhan saham tidak meningkat dengan penjualan itu. Contoh Coach Adib menjual 1,000 daripada 10,000 saham adalah penjualan sekunder, berbeza dengan membuat saham tambahan untuk 10% saham pasca pelaburan.
Contoh syarikat RM1B / 10% / RM100M menggambarkan hasil penjual berbanding hasil syarikat. Asas peratusan dan sama ada RM1B adalah sebelum atau selepas wang baru mesti dinyatakan untuk pengiraan saham baru; contoh ringkas tidak menyelesaikan itu.
Syarat pinjaman dan ekuiti boleh mempunyai kesan di luar perbezaan aliran tunai asas dan encer. Video ini memberikan ilustrasi konsep dan bukannya transaksi pengumpulan dana yang lengkap.
PERKARA YANG PERLU DIINGAT
- Saham baru: syarikat menerima wang.
- Saham sedia ada: penjual menerima wang.
- Negara sebelum wang versus selepas wang.
Qard Hasan, Musharakah, dan Mudarabah dalam ceramah
Sumber menerbitkan Qard Hasan dan menerangkan pinjaman tanpa faedah tambahan yang dijanjikan. Utama dibayar balik; hibah digambarkan sebagai sukarela dan bukannya pengembalian yang telah dipersetujui sebelumnya. ASR memberikan istilah yang tidak konsisten, jadi label cetak digunakan di sini.
Musharakah disajikan sebagai perkongsian di mana pihak-pihak menyumbang modal dan pemilikan saham. Mudarabah disajikan sebagai satu pihak yang membekalkan wang dan yang lain membekalkan kerja di bawah perjanjian perkongsian keuntungan, dan bukannya pinjaman biasa.
Contoh Mudarabah ialah RM100K dari pembiaya dengan bahagian 50/50 keuntungan. Coach Adib berkata kerugian perniagaan biasa mempengaruhi modal pembiaya dan usaha pengendali, manakala kecuaian adalah kes yang berbeza. Ini adalah penerangan yang disederhanakan, bukan syarat kontrak atau agama yang lengkap.
Kenyataan kategoriknya mengenai pendaftaran, semua pihak memerlukan wang tunai, forex, dan struktur mana yang dibenarkan tidak disahkan secara bebas dalam nota ini. Perbezaan kajian utama pelajaran ini adalah pembayaran balik berbanding perkongsian risiko perniagaan dan keuntungan.
PERKARA YANG PERLU DIINGAT
- Simpan bayaran balik modal berasingan daripada pulangan yang dijanjikan.
- Tentukan modal berbanding sumbangan kerja.
- Mengiktiraf bahawa label yang dipermudahkan tidak mewujudkan transaksi yang mematuhi.

Murabaha dan ketidakkonsistenan tempoh pembayaran balik
Coach Adib menerangkan membeli mesin atau kamera dengan harga RM10K dan menjualnya semula dengan harga RM13K, dengan syarat pembayaran yang fleksibel. Perbezaannya ialah RM3K, yang timbul dalam ilustrasinya dari penjualan aset dan bukannya hanya meminjamkan wang tunai dan memerlukan RM13K kembali.
Contoh pembayaran berubah antara dua belas bulan dan tiga belas bulan. RM1K bulanan selama tiga belas bulan berjumlah RM13K; dua belas pembayaran tersebut berjumlah hanya RM12K. Jadual dua belas bulan yang sama adalah kira-kira RM1,083.33 sebulan, dengan pembulatan disesuaikan dengan jumlah yang dipersetujui.
Dia juga menyebut pembayaran ditangguhkan bermula selepas enam bulan dan membandingkan aktiviti perdagangan dengan pembeli peribadi. Ini adalah ilustrasi alternatif, bukan satu jadual pembayaran yang sepenuhnya ditentukan.
Kenyataan beliau bahawa pendekatan penjualan aset membuat perjanjian dibenarkan adalah tuntutan kursus. Rekod tidak menyediakan semua syarat pemilikan, pendedahan, risiko, dan dokumentasi untuk transaksi sebenar.
PERKARA YANG PERLU DIINGAT
- Kos RM10K; harga jualan ilustrasi RM13K.
- Pisahkan harga jualan dari jadual pembayaran.
- Bendera dua belas berbanding tiga belas bulan daripada diam-diam menggabungkan mereka.

Wakalah, yuran perkhidmatan, dan kekalahan
Wakalah Bil-Al-Ujrah adalah label sumber untuk ejen yang menguruskan wang pelaburan dengan bayaran. Pelabur A membekalkan wang kepada ejen B, yang memeriksa peluang dan melabur dalam syarikat C. Agen dikatakan melakukan kerja sebenar, termasuk usaha yang sewajarnya.
Contohnya menggunakan wang awal RM100K, pulangan RM200K kemudian, dan yuran perkhidmatan RM30K. RM200K tolak RM30K = RM170K baki hasil. Coach Adib memanggil keuntungan ini, tetapi jika RM200K termasuk modal RM100K asal, untung bersih selepas yuran akan menjadi RM70K. Rekod itu tidak menjelaskan dengan jelas sama ada RM200K bermaksud hasil kasar atau keuntungan sahaja.
Gambar bayaran tetap ejen ialah RM30K selama dua belas bulan. Coach Adib juga mempertimbangkan menggabungkan agensi dan perkongsian keuntungan. Penerangan tersebut bukan perjanjian pelaburan yang diuruskan yang lengkap.
PERKARA YANG PERLU DIINGAT
- Membezakan modal, hasil yang dikembalikan, dan keuntungan.
- RM200K − RM30K = RM170K hasil baki.
- Jelaskan perkhidmatan mana yang dibayar dengan bayaran.

Asas bayaran dan had yang dinyatakan oleh Coach Adib
Papan putih menggunakan 2% kepada RM1M, memberikan RM20K, dan 20% kepada RM1M, memberikan RM200K, maka jumlahnya RM220K. Coach Adib memanggil peratusan kedua sebagai bayaran prestasi, tetapi bayaran prestasi dan bayaran atas modal yang diuruskan mempunyai asas yang mungkin berbeza; aritmatika di sini mengandaikan kedua-duanya digunakan untuk RM1M penuh.
Pelajaran ini membandingkan bayaran ini dengan bayaran untuk kerja pengurusan sebenar dan membuat tuntutan kategorik mengenai asas bayaran yang dibenarkan. Ini adalah pendapat yang dikaitkan, bukan keputusan agama atau kewangan yang ditetapkan dalam rekod kajian ini.
Coach Adib secara jelas mengatakan bahawa dia bukan pakar kewangan Islam dan menerangkan penyelidikan melalui ChatGPT dan video. Pembatasan ini penting ketika mentafsir tuntutan terperinci dalam separuh rakaman ini.
Kesimpulan itu kembali kepada pilihan utama: pinjaman tanpa pencairan automatik berbanding penerbitan ekuiti yang mengubah peratusan pemilikan. Syarat yang tepat masih perlu dibuat jelas.
PERKARA YANG PERLU DIINGAT
- Nyatakan asas untuk setiap peratusan.
- Jangan membuat kesimpulan keuntungan daripada modal yang diuruskan.
- Simpanlah keterbatasan kepakaran Coach Adib.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| Dilution | Pengurangan peratusan pemilikan apabila saham tambahan dikeluarkan. |
| Pre-money | Nilai ekuiti sedia ada sebelum pelaburan baru. |
| Post-money | Nilai termasuk suntikan modal baru dalam contoh. |
| Primary issue | Saham baru yang dikeluarkan oleh syarikat; hasil pergi ke syarikat. |
| Secondary sale | Saham sedia ada yang dijual oleh pemilik; hasil pergi kepada penjual. |
| Qard Hasan | Label sumber dicetak untuk pinjaman dibincangkan tanpa manfaat tambahan yang dijanjikan. |
| Musharakah | Coach Adib's label modal perkongsian. |
| Mudarabah | Coach Adib's modal / kerja pembahagian keuntungan label. |
| Murabaha | Pembelian aset Coach Adib's dan label jualan semula yang ditandakan. |
| Wakalah Bil-Al-Ujrah | Label sumber dicetak untuk pengurusan agensi dengan bayaran. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Pemilik awal dan keperluan wang
Buka isi semakan
- Perpecahan awal: 60%/40%.
- Membezakan hutang dari pembiayaan pemilikan.
- Simpan modal awal berasingan daripada penilaian yang dinegosiasikan kemudian.
2. Penilaian rundingan dan pelabur baru
Buka isi semakan
- RM450K sebelum wang + RM50K suntikan = RM500K selepas wang.
- RM450K ÷ 10,000 = RM45 setiap saham sedia ada.
- Tentukan sama ada wang masuk ke syarikat.
3. Pembetulan Saham dan Jadual Cap yang Dikoreksi
Buka isi semakan
- Pemilikan dilusi yang betul: 54% + 36% + 10% = 100%.
- 1,111 × RM45 = RM49,995.
- Pinjaman tanpa pencairan mengekalkan 60%/40% asal.
4. Emisyen utama berbanding penjualan saham sedia ada
Buka isi semakan
- Saham baru: syarikat menerima wang.
- Saham sedia ada: penjual menerima wang.
- Negara sebelum wang versus selepas wang.
5. Qard Hasan, Musharakah, dan Mudarabah dalam ceramah
Buka isi semakan
- Simpan bayaran balik modal berasingan daripada pulangan yang dijanjikan.
- Tentukan modal berbanding sumbangan kerja.
- Mengiktiraf bahawa label yang dipermudahkan tidak mewujudkan transaksi yang mematuhi.
6. Murabaha dan ketidakkonsistenan tempoh pembayaran balik
Buka isi semakan
- Kos RM10K; harga jualan ilustrasi RM13K.
- Pisahkan harga jualan dari jadual pembayaran.
- Bendera dua belas berbanding tiga belas bulan daripada diam-diam menggabungkan mereka.
7. Wakalah, yuran perkhidmatan, dan kekalahan
Buka isi semakan
- Membezakan modal, hasil yang dikembalikan, dan keuntungan.
- RM200K − RM30K = RM170K hasil baki.
- Jelaskan perkhidmatan mana yang dibayar dengan bayaran.
8. Asas bayaran dan had yang dinyatakan oleh Coach Adib
Buka isi semakan
- Nyatakan asas untuk setiap peratusan.
- Jangan membuat kesimpulan keuntungan daripada modal yang diuruskan.
- Simpanlah keterbatasan kepakaran Coach Adib.
Soalan semak kefahaman
- Siapa yang menerima wang itu?
- Adakah peratusan merujuk kepada sebelum atau selepas wang baru?
- Adakah RM200K pulangan utama ditambah keuntungan atau keuntungan sahaja?
- Adakah jadual bayaran balik menambah jumlah yang dipersetujui?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Hitung semula contoh menggunakan nilai eksplisit sebelum wang dan selepas wang.
- Sediakan jadual sebelum/selepas cap yang jumlahnya 100%.
- Tanda setiap transaksi sebagai saham baru, saham sedia ada, atau pinjaman.
- Untuk setiap bayaran atau pulangan, pokok negara, hasil, keuntungan, asas peratusan, dan masa.
- Senaraikan syarat transaksi yang belum diselesaikan dan bukannya menganggap label agama sebagai perjanjian lengkap.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip 28 minit dan lapan bingkai asal telah dikaji semula. Paparan cetak salah memberi Ali 46% dalam kes encer dan dalam kes pinjaman. Coach Adib membetulkan Ali yang dicairkan kepada 36% di papan putih; pinjaman tanpa peleburan meninggalkan 60%/40% asal. RM500K adalah selepas wang dalam contoh kerja, dengan RM450K pra-wang. 1,111 saham pada RM45 adalah RM49,995, bukan betul-betul RM50K. Kesimpulan agama/hukum dan sekatan yuran dikaitkan dengan tuntutan kursus, bukan nasihat yang disahkan. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.