BBO / The Art Of Partnership / Pelajaran 06
Paid Up, Working & CAPEX
Membezakan modal pemilikan awal, landasan operasi, dan perbelanjaan aset jangka panjang.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
Modal berbayar diperkenalkan sebagai wang yang disumbangkan untuk saham. Dalam kursus ini, modal kerja bermaksud wang simpanan untuk memastikan operasi bertahan, biasanya tiga hingga enam bulan overhead. CAPEX merangkumi aset jangka panjang dan pengembangan. Bezakan kegunaan wang daripada sumbernya, sama ada pinjaman pemegang saham, ekuiti, untung terkumpul atau sumber lain.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Paid Up, Working & CAPEX
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Tiga tujuan untuk wang perniagaan
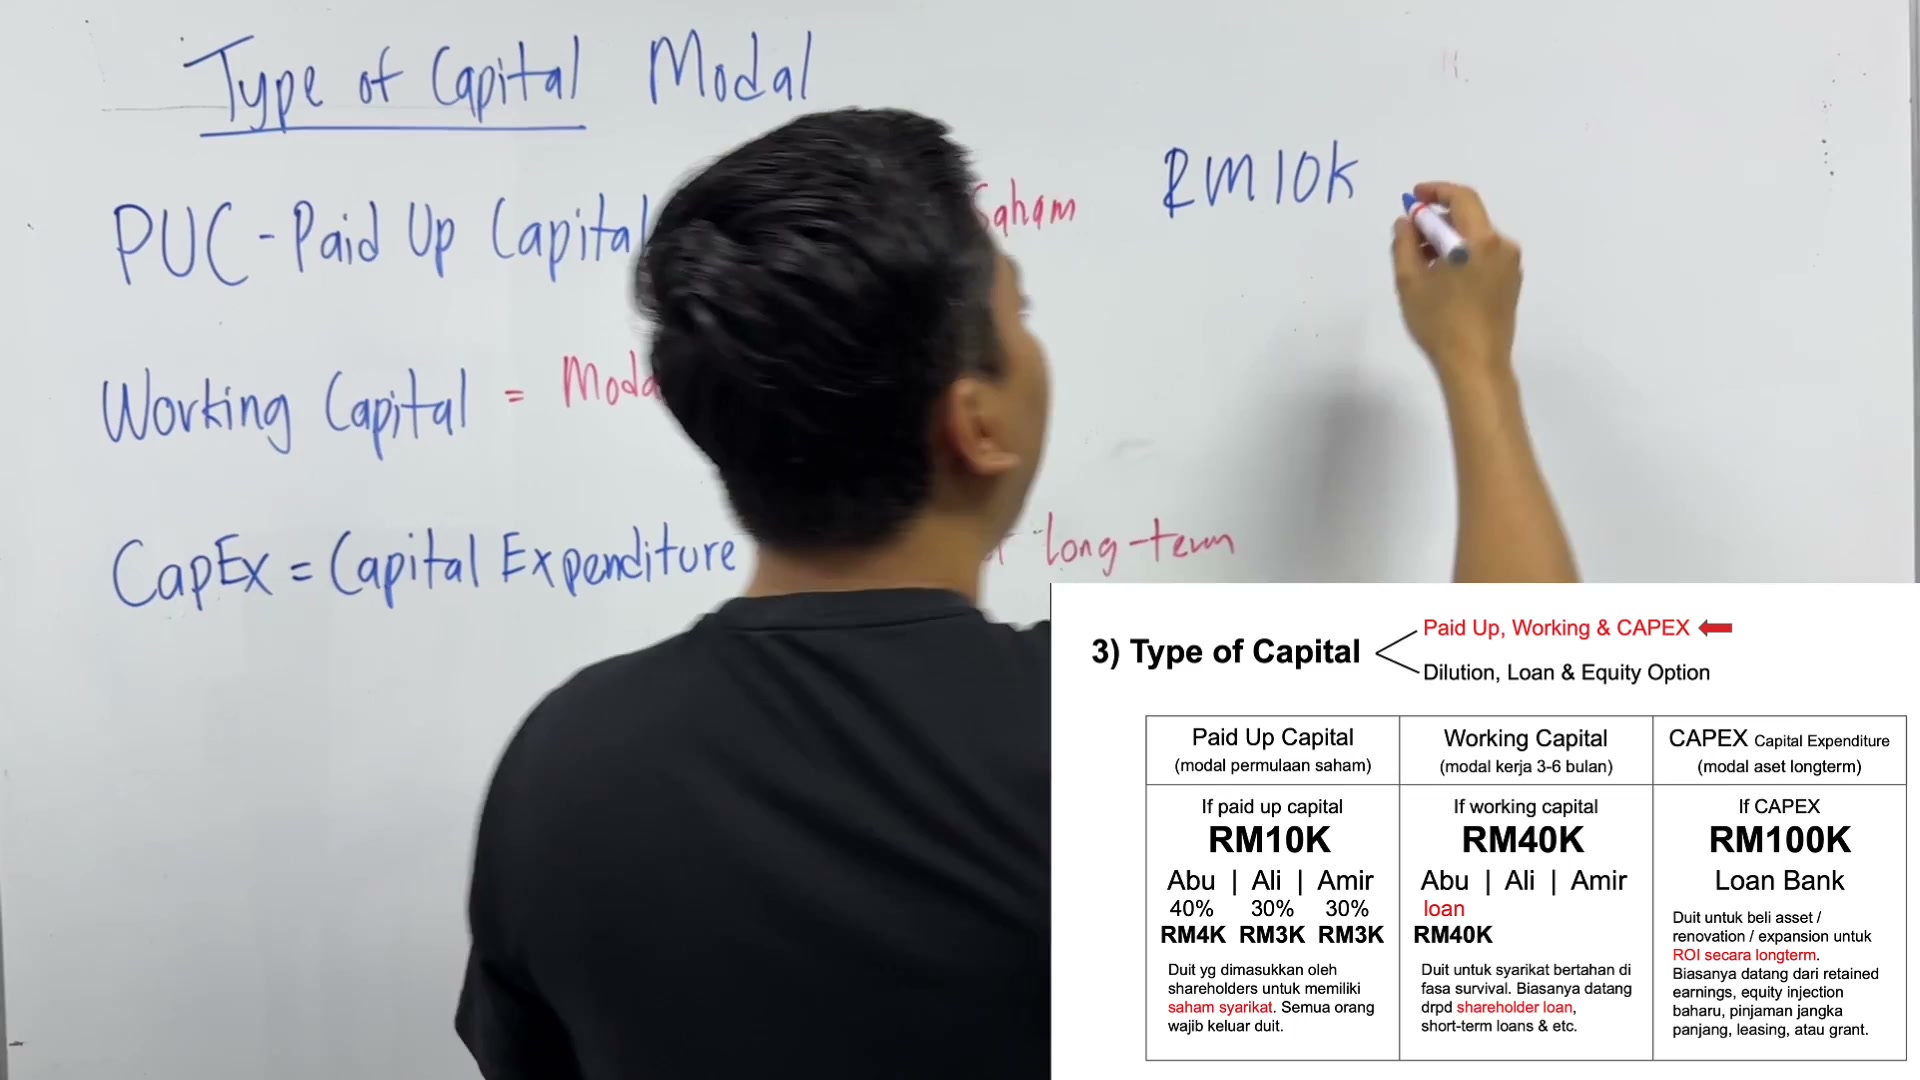
Modal yang dibayar (PUC) digambarkan sebagai wang awal yang disediakan oleh pemegang saham untuk memiliki saham dalam syarikat. Kuliah ini mempermudah ini sebagai modal mula saham.
Modal kerja digambarkan sebagai wang untuk overhead dan kerja berterusan, biasanya dikhaskan selama tiga hingga enam bulan. Ini adalah penggunaan landasan operasi Coach Adib; ia tidak boleh dikelirukan dengan definisi lembaran neraca penuh modal kerja.
CAPEX adalah Perbelanjaan Modal, wang untuk aset jangka panjang. Coach Adib membetulkan kata-katanya dari perbelanjaan kepada perbelanjaan. Tujuannya berbeza daripada memenuhi beberapa bulan berikutnya yang berulang.
PERKARA YANG PERLU DIINGAT
- Modal pemilikan.
- Operasi wang kelangsungan hidup.
- Perbelanjaan aset jangka panjang.
Modal terbayar dan unit saham ilustratif
Dengan jumlah modal dan saham RM10K Abu 40%, Ali 30%, Amir 30%, contoh sumbangan proporsional adalah RM4K, RM3K, RM3K. Pada andaian RM1 setiap saham ini sepadan dengan 4,000, 3,000, dan 3,000 unit.
Coach Adib juga memberikan modal RM3K dengan 3,000 saham dan contohnya sendiri RM200K. Ini menggunakan harga penerbitan RM1 yang sama. Asumsi itu bukan keperluan sejagat bahawa setiap ringgit modal selalu sama dengan satu bahagian.
COSEC diperluaskan sebagai Setiausaha Syarikat. Kuliah ini membezakan unit saham syarikat dari perjanjian perkongsian / perkongsian keuntungan yang digunakan dalam contoh perusahaan. Struktur dan hak sebenar memerlukan terma mereka sendiri.
Dia sangat lebih suka setiap rakan kongsi untuk menyumbang tunai dan menerangkan pemindahan berasingan daripada menebus hutang yang sedia ada. Ini adalah pandangan yang dinyatakan mengenai komitmen dan akad, bukan larangan yang disahkan terhadap setiap sumbangan bukan tunai atau perjanjian pemadaman.
PERKARA YANG PERLU DIINGAT
- RM4K + RM3K + RM3K = RM10K.
- Nyatakan harga penerbitan yang dianggap setiap saham.
- Membezakan saham dari perkongsian keuntungan kontrak.

Landasan operasi dan pinjaman pemegang saham
Pada OPEX bulanan RM20K, tiga bulan wang operasi adalah RM60K; enam bulan akan menjadi RM120K di bawah andaian mudah yang sama. Tambahan yang dicetak RM40K adalah contoh lain, bukan hasil pengiraan ini.
Coach Adib mengatakan wang ini boleh datang dari pinjaman pemegang saham atau sumber pinjaman lain. Jika Abu memberikan pinjaman, pelajaran adalah bahawa pinjaman itu sendiri tidak mengubah peratusan pemilikan yang sedia ada.
Jumlah modal yang dibayar yang kecil tidak secara automatik meliputi gaji dan perbelanjaan umum. Keperluan tunai berterusan memerlukan peruntukan berasingan. Kemudian dalam video ini, Coach Adib juga memanggil wang simpanan ini, termasuk untuk syarikat yang telah ditubuhkan.
PERKARA YANG PERLU DIINGAT
- Mengira overhead × bulan dalam contoh kursus.
- Memisahkan pinjaman pemegang saham dari sumbangan ekuiti.
- Rancang keperluan tunai berulang di luar modal penggabungan.

CAPEX dan sumber pembiayaan
Contoh aset yang dikatakan adalah pengubahsuaian RM10K ditambah perabot dan barangan lain RM5K, berjumlah RM15K. Paparan cetak menggunakan RM100K CAPEX yang dibiayai oleh pinjaman bank. Mereka adalah senario yang berbeza.
Sumber pembiayaan yang disebutkan termasuk pendapatan yang tidak dikurangkan, ekuiti baru, pinjaman, pajakan, dan geran. Keuntungan yang tidak dikurangkan digambarkan sebagai keuntungan terkumpul. Cara perbelanjaan dibiayai adalah berasingan daripada sama ada ia adalah CAPEX.
Coach Adib lebih suka mencari pelaburan untuk pengembangan sebelum syarikat gagal dan sering lebih suka pembiayaan aset luaran daripada menggunakan semua keuntungan yang terkumpul. Keterangan beliau bahawa bank dan pelabur seperti aset adalah generalisasi, bukan jaminan kelulusan.
CAPEX mungkin berlaku pada permulaan atau kemudian, sementara rizab operasi mungkin masih diperlukan selepas bertahun-tahun. Pengakhiran memperkuat pemisahan antara saham awal, wang kelangsungan hidup operasi, dan aset jangka panjang.
PERKARA YANG PERLU DIINGAT
- RM10K + RM5K = RM15K dalam contoh papan putih.
- Membezakan tujuan perbelanjaan dari sumber pembiayaan.
- Jangan menganggap geran, pinjaman, atau pelabur secara automatik tersedia.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| PUC | Modal yang dibayar, wang yang disumbangkan untuk saham dalam pelajaran. |
| OPEX | Perbelanjaan operasi. |
| CAPEX | Perbelanjaan modal untuk aset jangka panjang. |
| COSEC | Setiausaha Syarikat. |
| Retained earnings | Keuntungan terkumpul, seperti yang dijelaskan dalam ceramah. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Tiga tujuan untuk wang perniagaan
Buka isi semakan
- Modal pemilikan.
- Operasi wang kelangsungan hidup.
- Perbelanjaan aset jangka panjang.
2. Modal terbayar dan unit saham ilustratif
Buka isi semakan
- RM4K + RM3K + RM3K = RM10K.
- Nyatakan harga penerbitan yang dianggap setiap saham.
- Membezakan saham dari perkongsian keuntungan kontrak.
3. Landasan operasi dan pinjaman pemegang saham
Buka isi semakan
- Mengira overhead × bulan dalam contoh kursus.
- Memisahkan pinjaman pemegang saham dari sumbangan ekuiti.
- Rancang keperluan tunai berulang di luar modal penggabungan.
4. CAPEX dan sumber pembiayaan
Buka isi semakan
- RM10K + RM5K = RM15K dalam contoh papan putih.
- Membezakan tujuan perbelanjaan dari sumber pembiayaan.
- Jangan menganggap geran, pinjaman, atau pelabur secara automatik tersedia.
Soalan semak kefahaman
- Adakah saya keliru jumlah saham dengan jumlah modal?
- Adakah jumlah untuk bertahan hidup atau untuk aset?
- Adakah pembiayaan yang dicadangkan akan mengubah pemilik atau mewujudkan kewajipan pembayaran balik?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Buat senarai berasingan untuk sumbangan pemilikan, pengeluaran berulang, dan aset jangka panjang.
- Mengira contoh overhead tiga dan enam bulan dengan andaian eksplisit.
- Untuk setiap sumber pembiayaan, label pinjaman berbanding ekuiti berbanding wang yang dihasilkan secara dalaman.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip penuh dan empat bingkai asal telah dikaji semula. Modal kerja digunakan dalam pengertian laluan tunai, bukan sebagai definisi perakaunan yang lengkap. RM1 setiap saham adalah satu contoh andaian, bukan hubungan wajib antara modal dan jumlah saham. Slide modal kerja RM40K dan RM100K CAPEX adalah berasingan dari papan putih landasan RM60K dan contoh aset RM15K. Tuntutan Coach Adib mengenai pemindahan wang tunai wajib dan melarang pemadaman tidak disahkan secara bebas. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.