00:00:00–00:00:09

Jenis-jenis capital, type of capital. Awak nak cari modal? Ni saya nak share tentang ilmu permodalan berat.
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
Jenis-jenis capital, type of capital. Awak nak cari modal? Ni saya nak share tentang ilmu permodalan berat.

Jenis-jenis capital, type of capital. Awak nak cari modal? Ni saya nak share tentang ilmu permodalan berat.
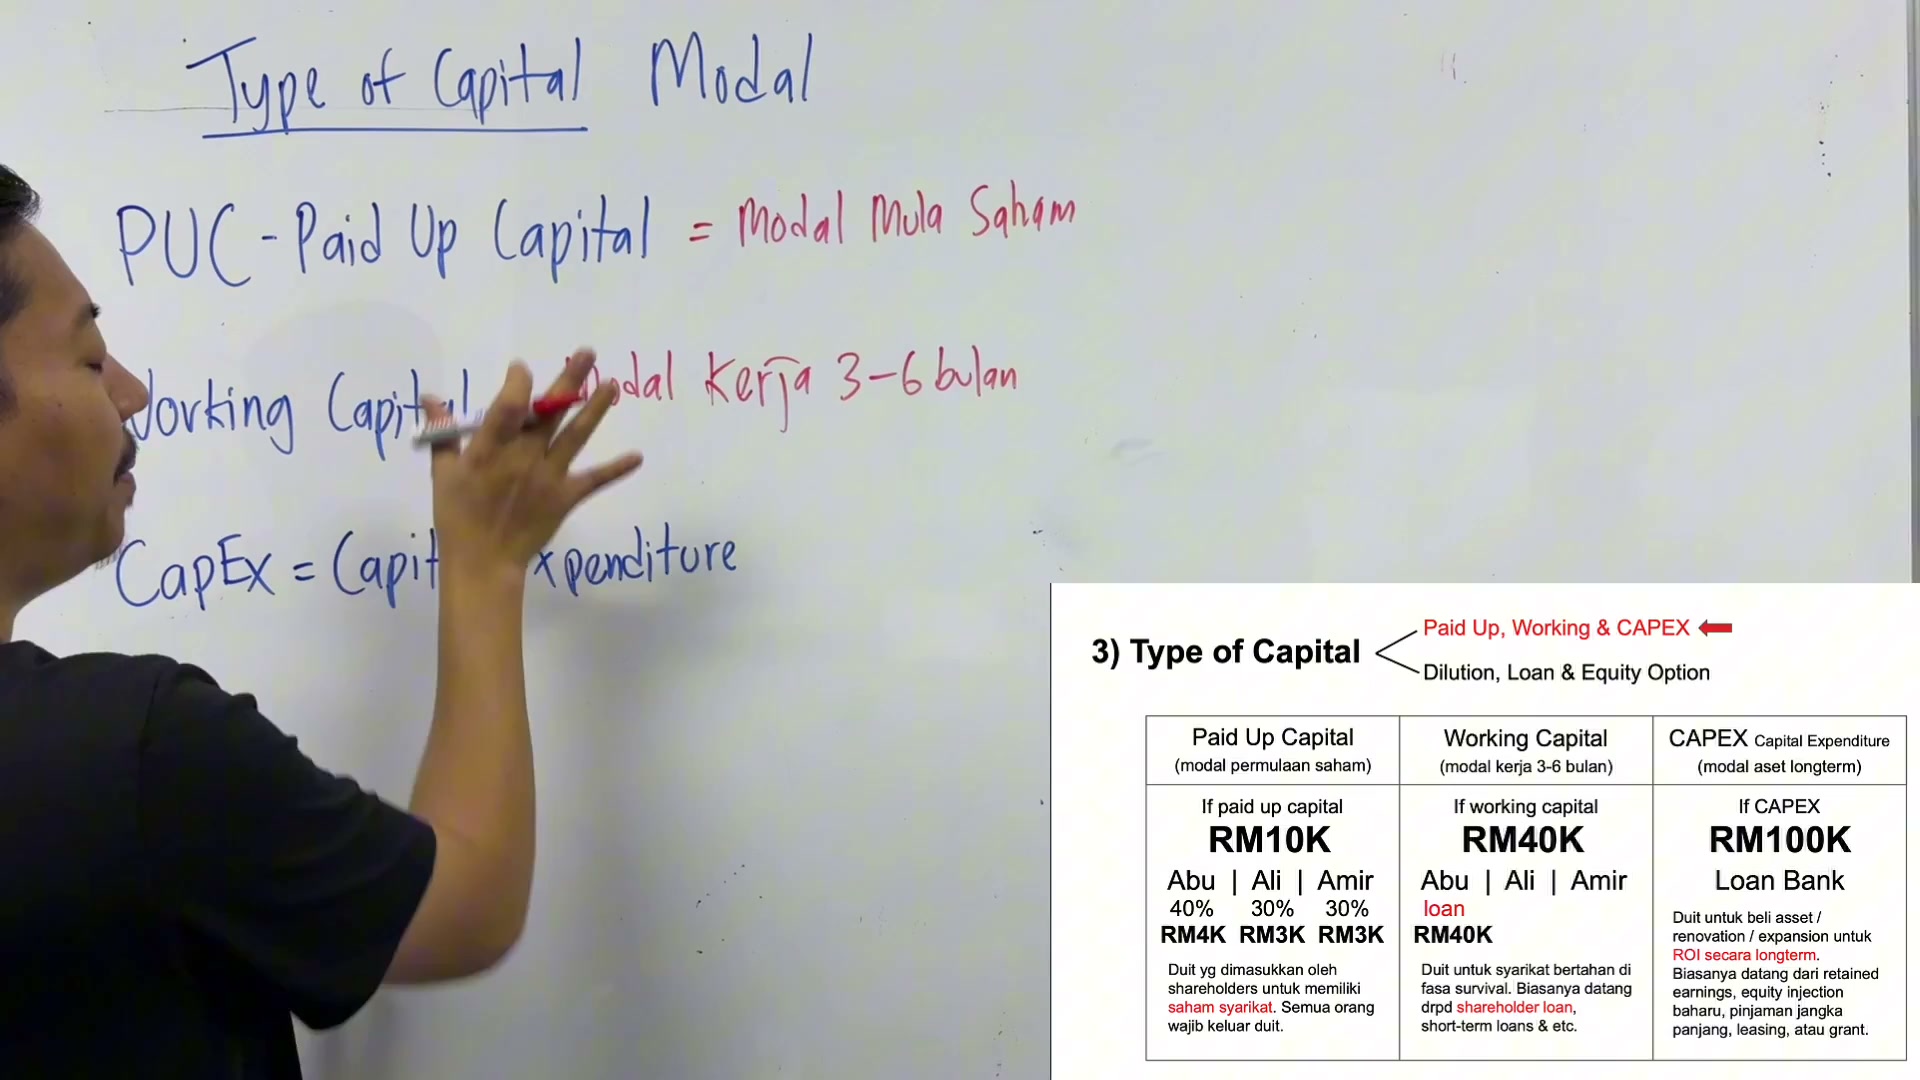
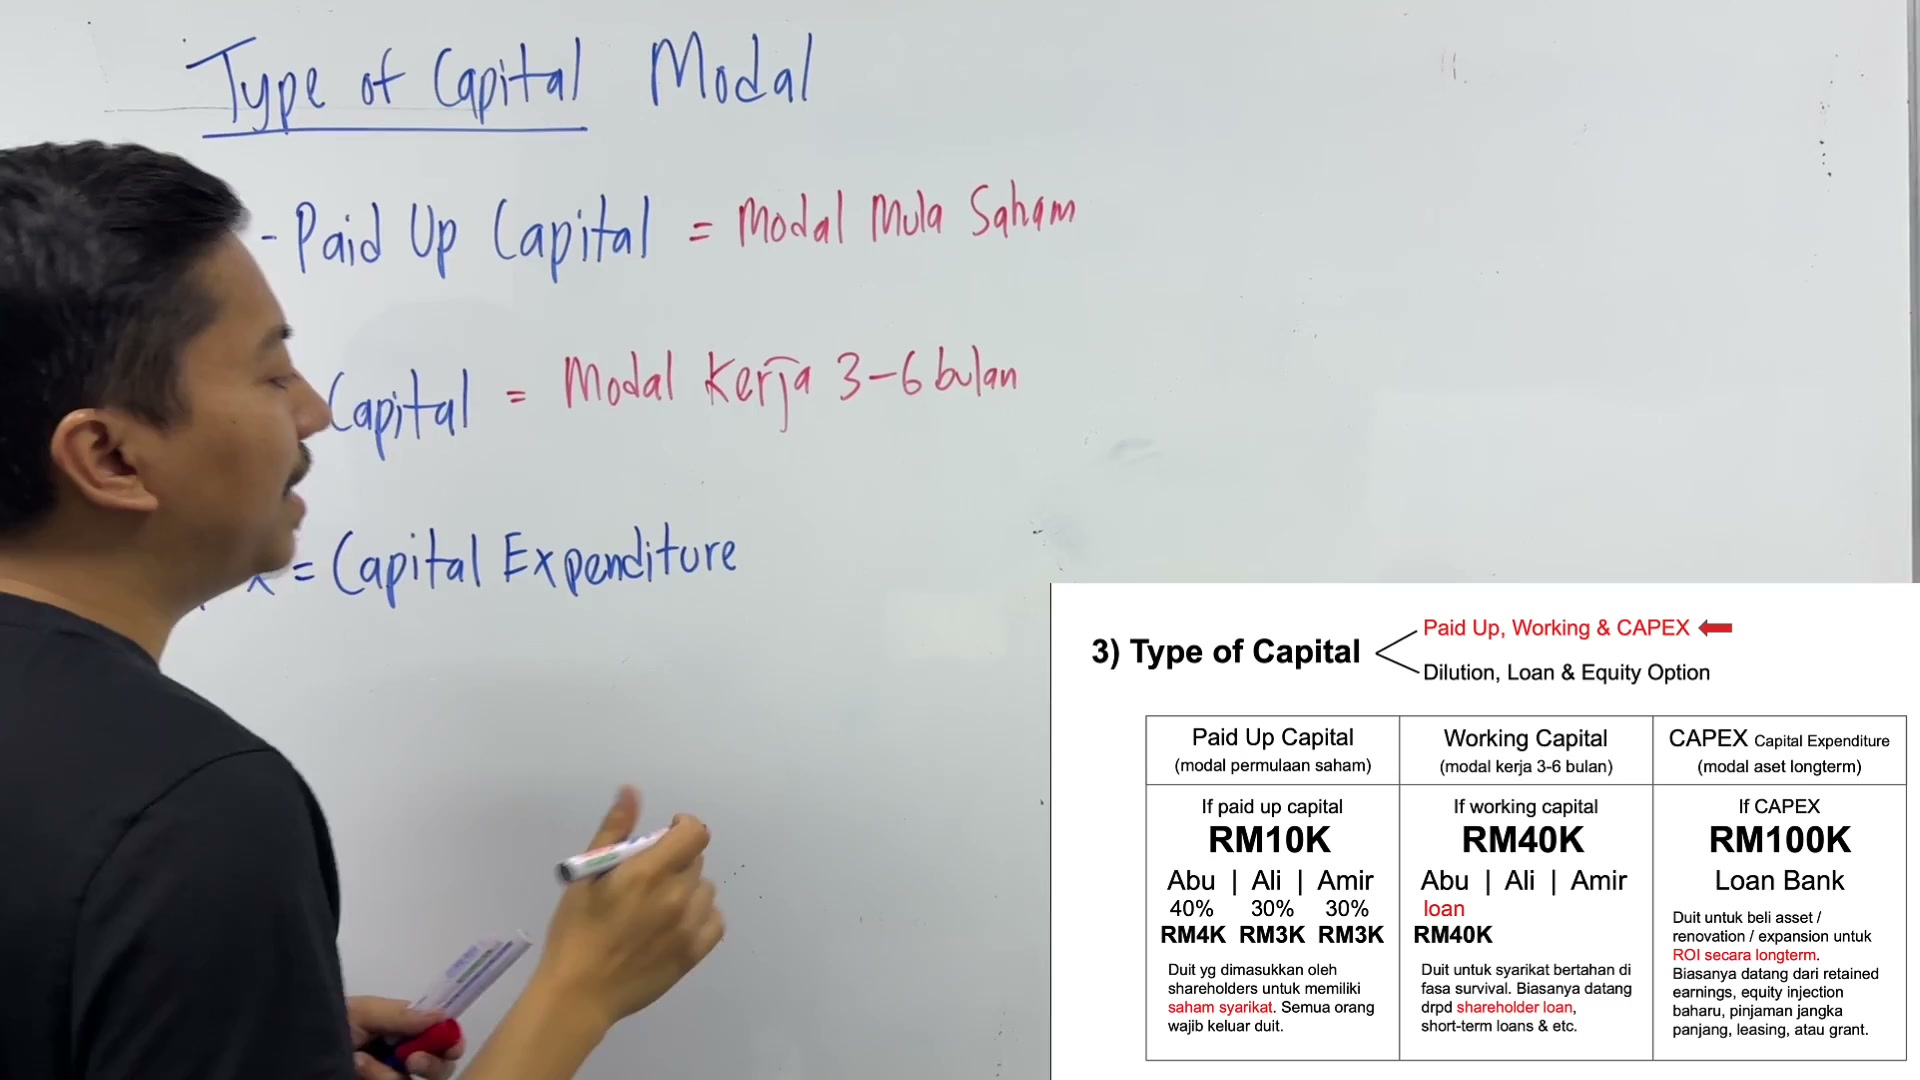
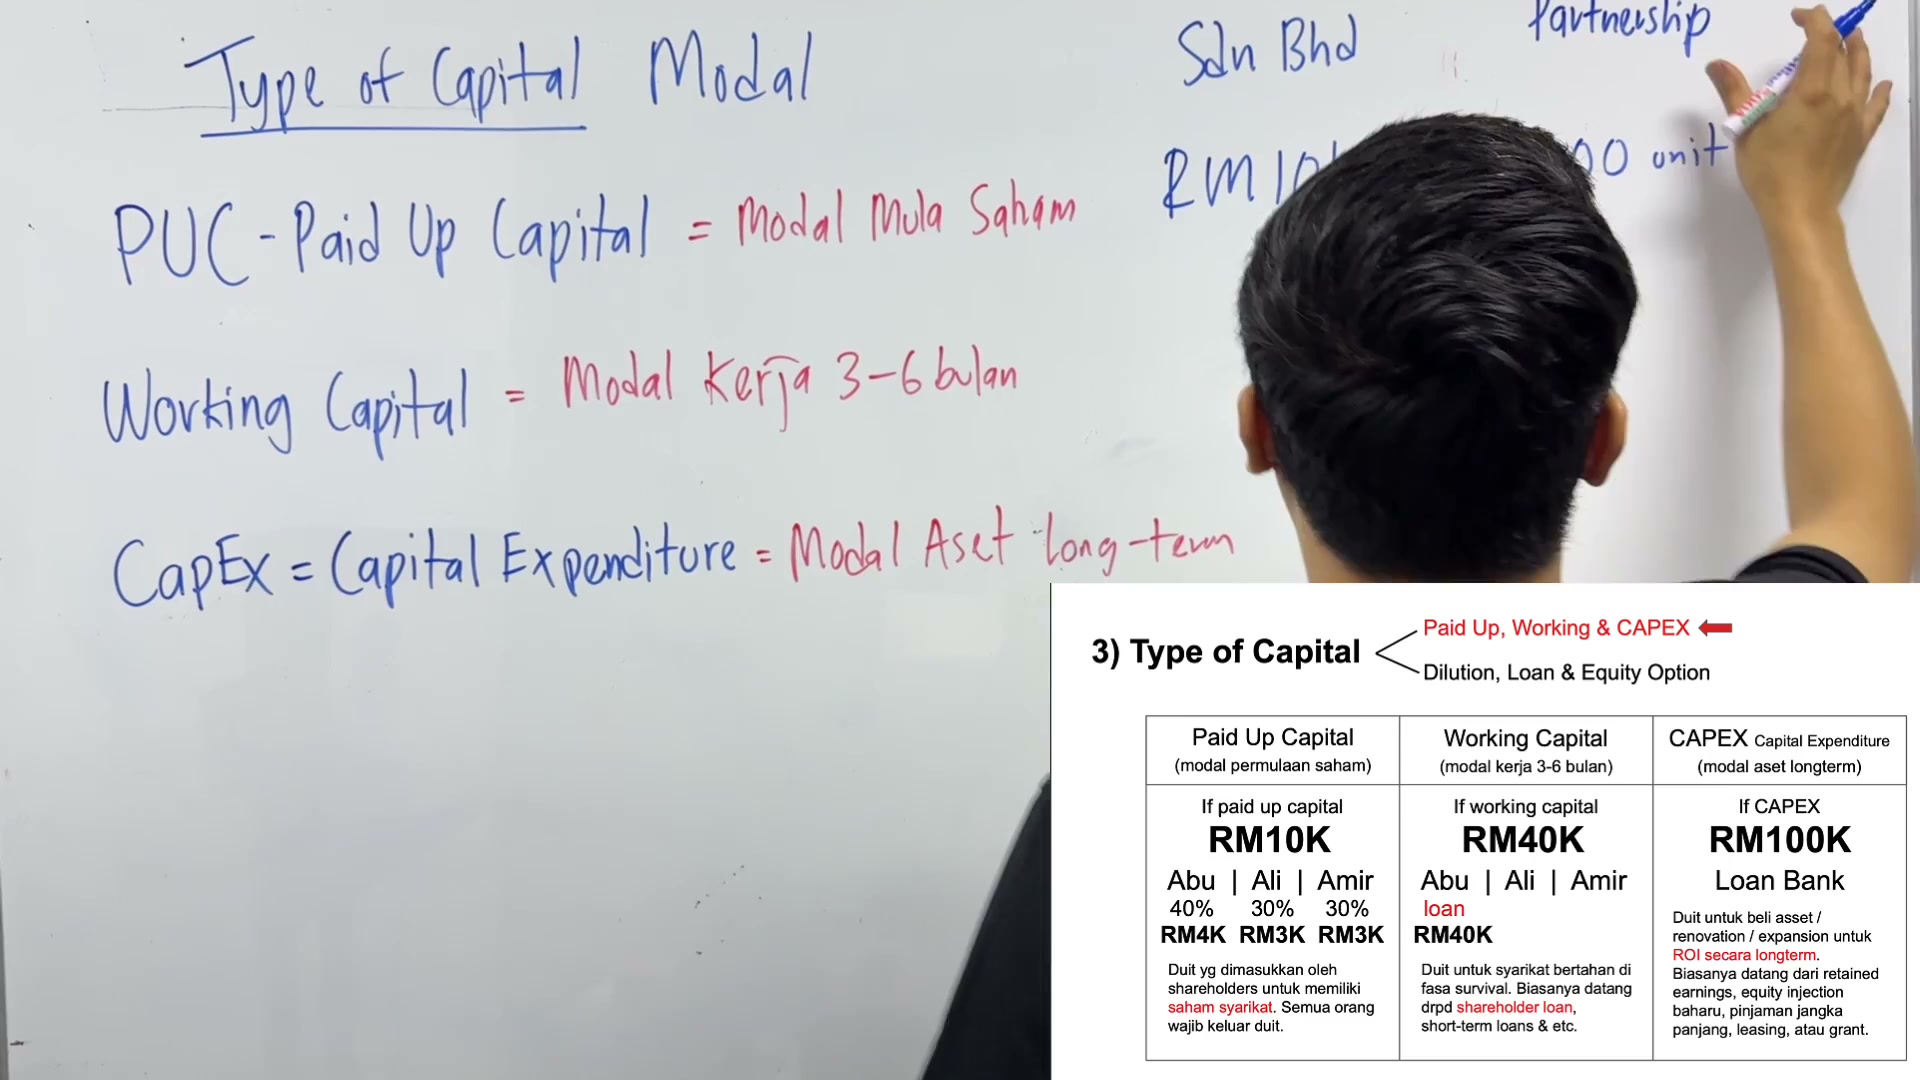
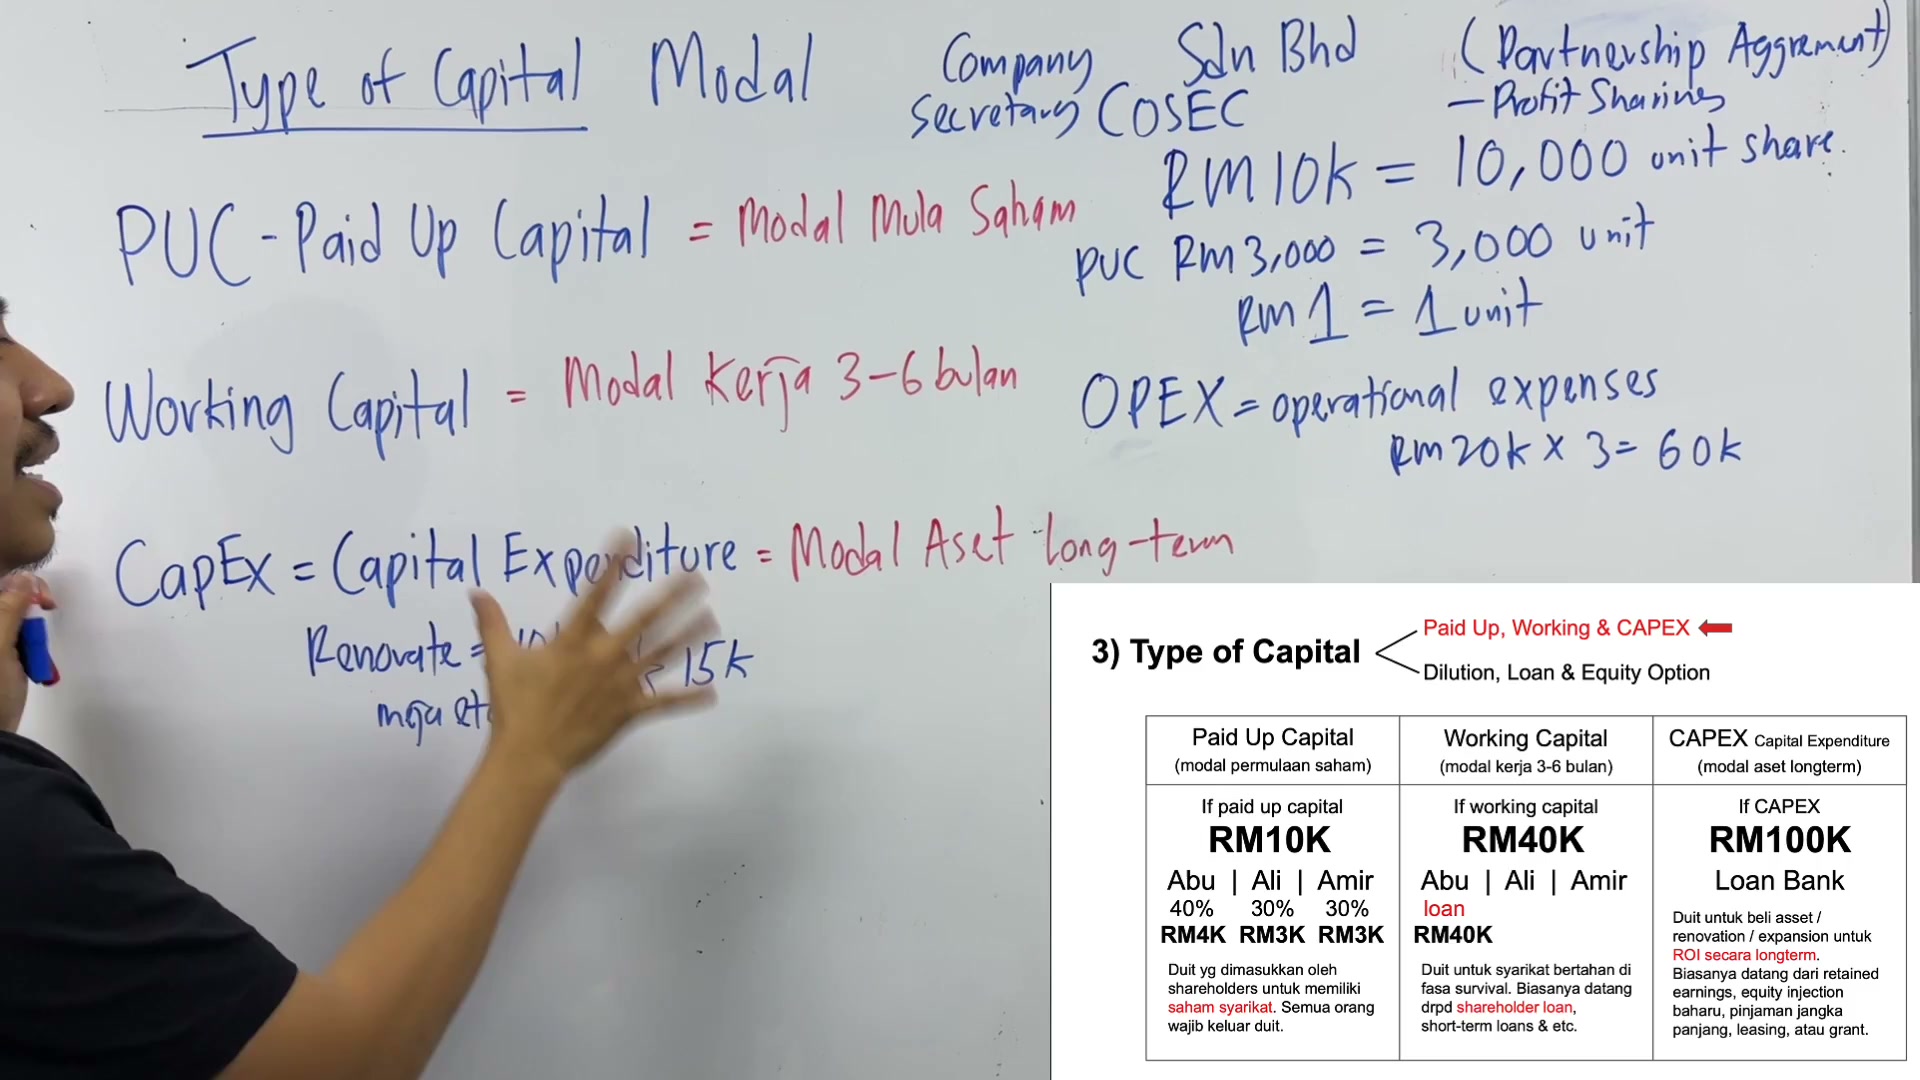
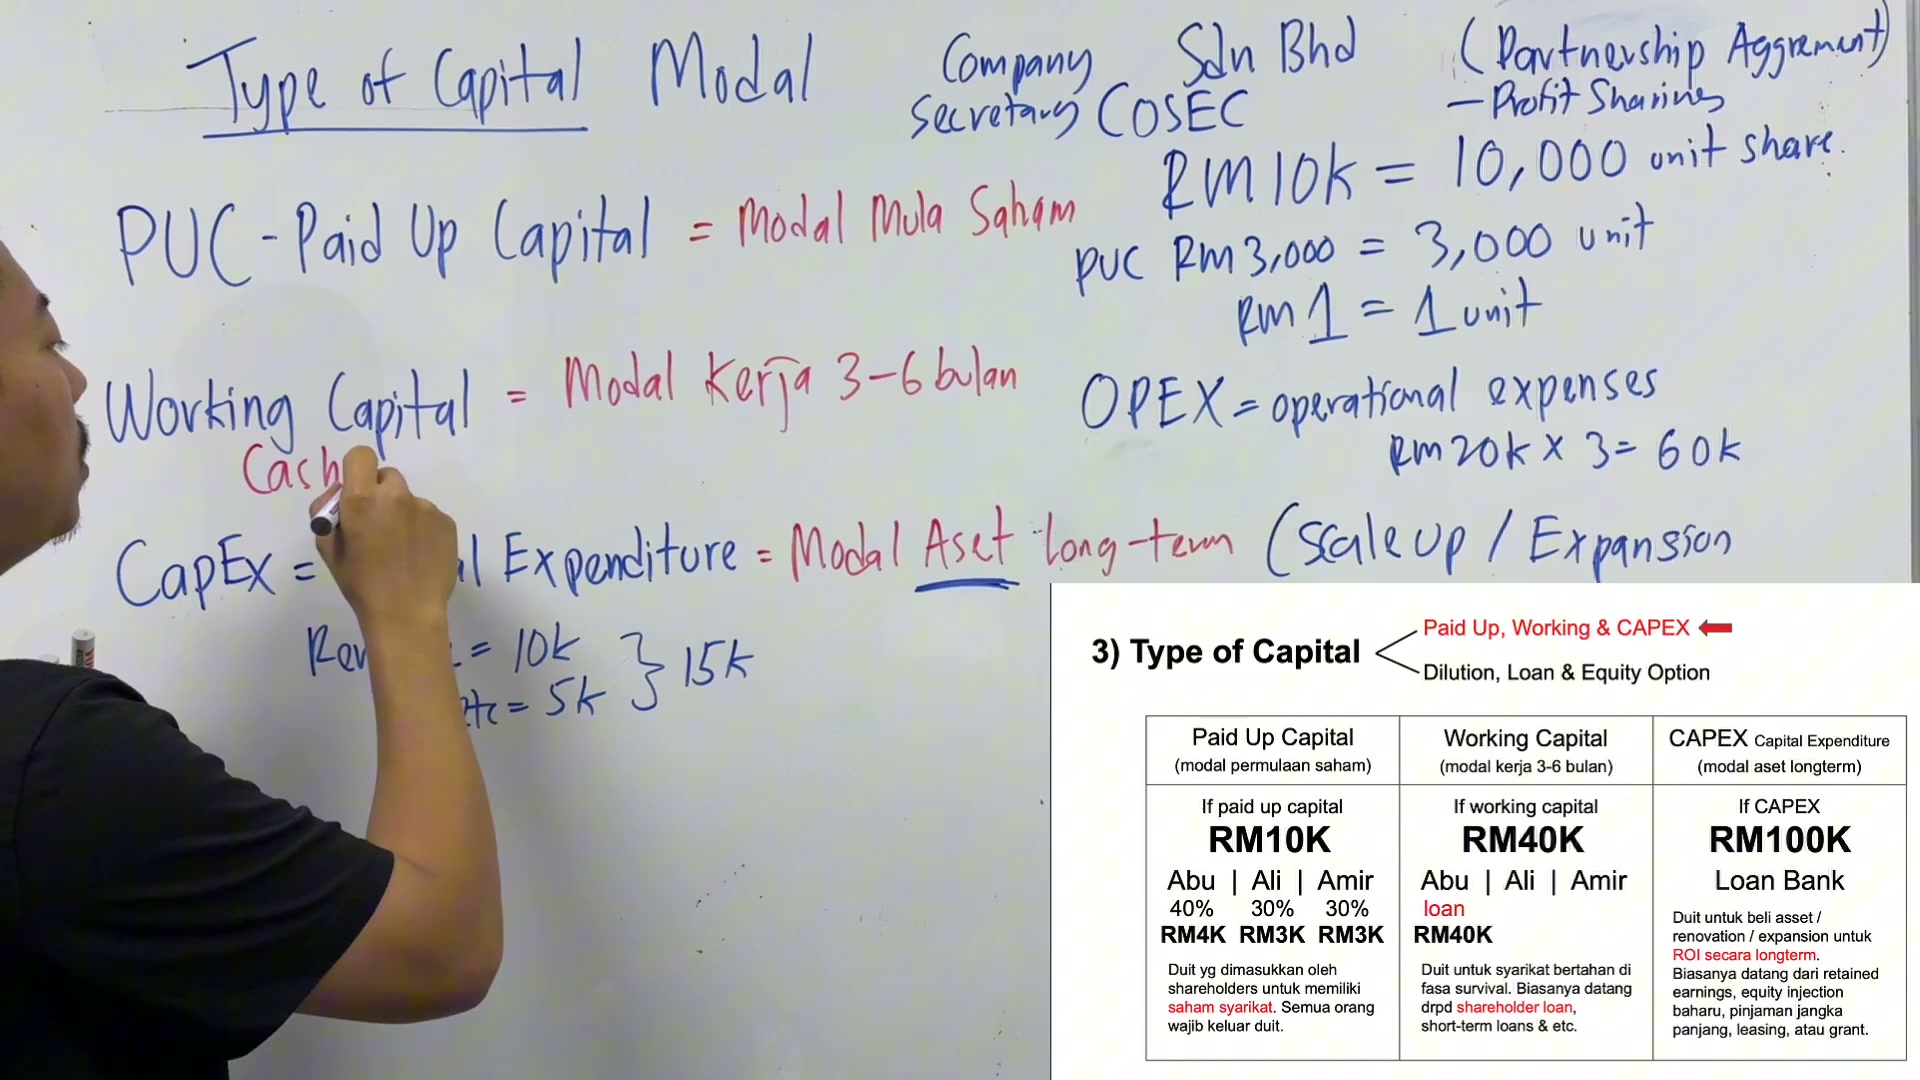
Ok, takde lah. Modal-modal. Ok guys, modal ni saya boleh kata ada 3 jenis modal. Modal yang pertama dia panggil sebagai, saya short form eh, P-U-C.

Ok, takde lah. Modal-modal. Ok guys, modal ni saya boleh kata ada 3 jenis modal. Modal yang pertama dia panggil sebagai, saya short form eh, P-U-C.
Ok, takde lah. Modal-modal. Ok guys, modal ni saya boleh kata ada 3 jenis modal. Modal yang pertama dia panggil sebagai, saya short form eh, P-U-C.

Ok, takde lah. Modal-modal. Ok guys, modal ni saya boleh kata ada 3 jenis modal. Modal yang pertama dia panggil sebagai, saya short form eh, P-U-C.
Ok, takde lah. Modal-modal. Ok guys, modal ni saya boleh kata ada 3 jenis modal. Modal yang pertama dia panggil sebagai, saya short form eh, P-U-C.
Ataupun
Paid
Up
Up
Capital
Ok

Ok
Modal permulaan
Setup company
Modal yang kedua

Modal yang kedua
Dipanggil sebagai
Working
Sekejap lagi saya explain

Sekejap lagi saya explain
Saya tulis dulu
Working capital

Working capital
Awak dah boleh start afal
P-U-C

P-U-C
Working capital
Dan last sekali adalah
K-PACS

K-PACS
K-PACS
K-PACS ni patutnya

K-PACS ni patutnya
C-A
P
P
E-X
Haa macam ni
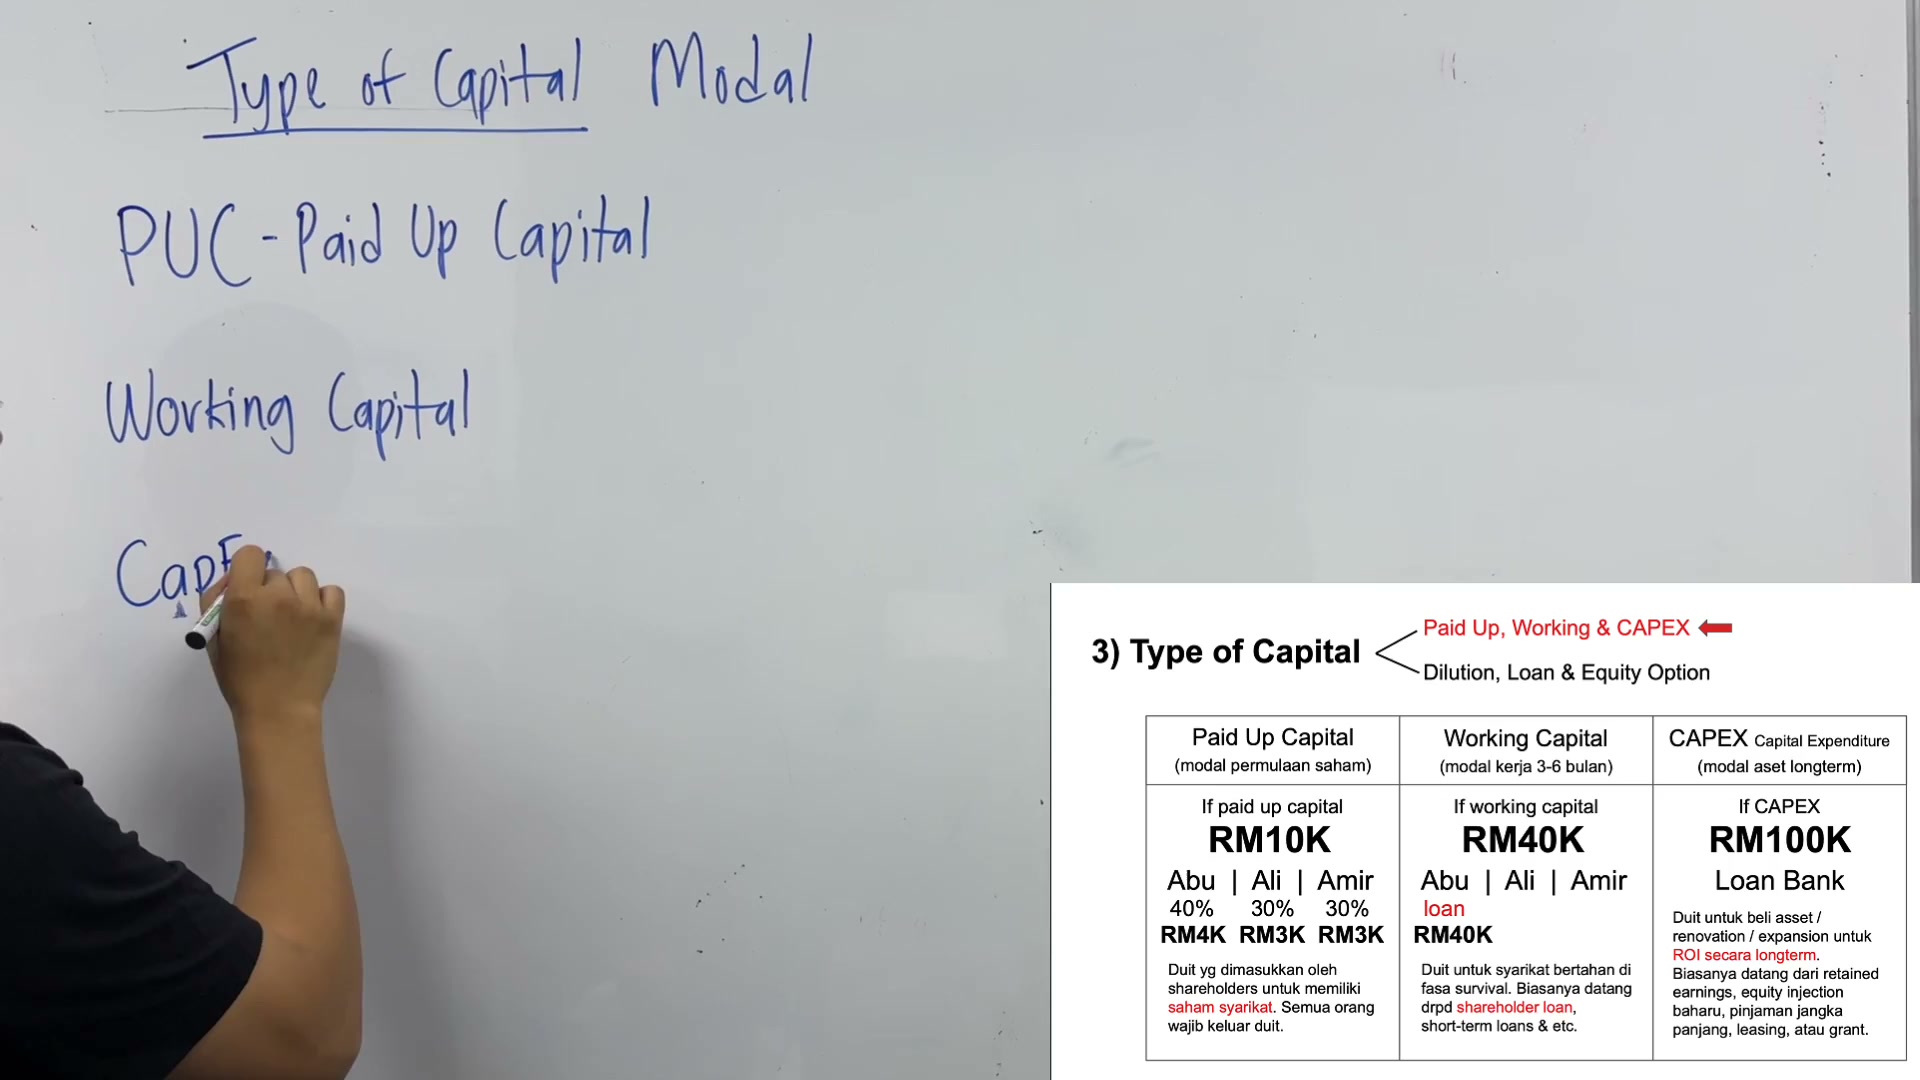
Haa macam ni
Capital expenses

Capital expenses
Capital expenditure
Sorry
Capital
Ex
Penditure

Haa
Okay
So apa beza antara

So apa beza antara
Ketiga-tiga ni
Jom kita fahamkan
Ayat saya senang je

Ayat saya senang je
Saya guna bahasa kampung eh
Bagi senang faham sikit
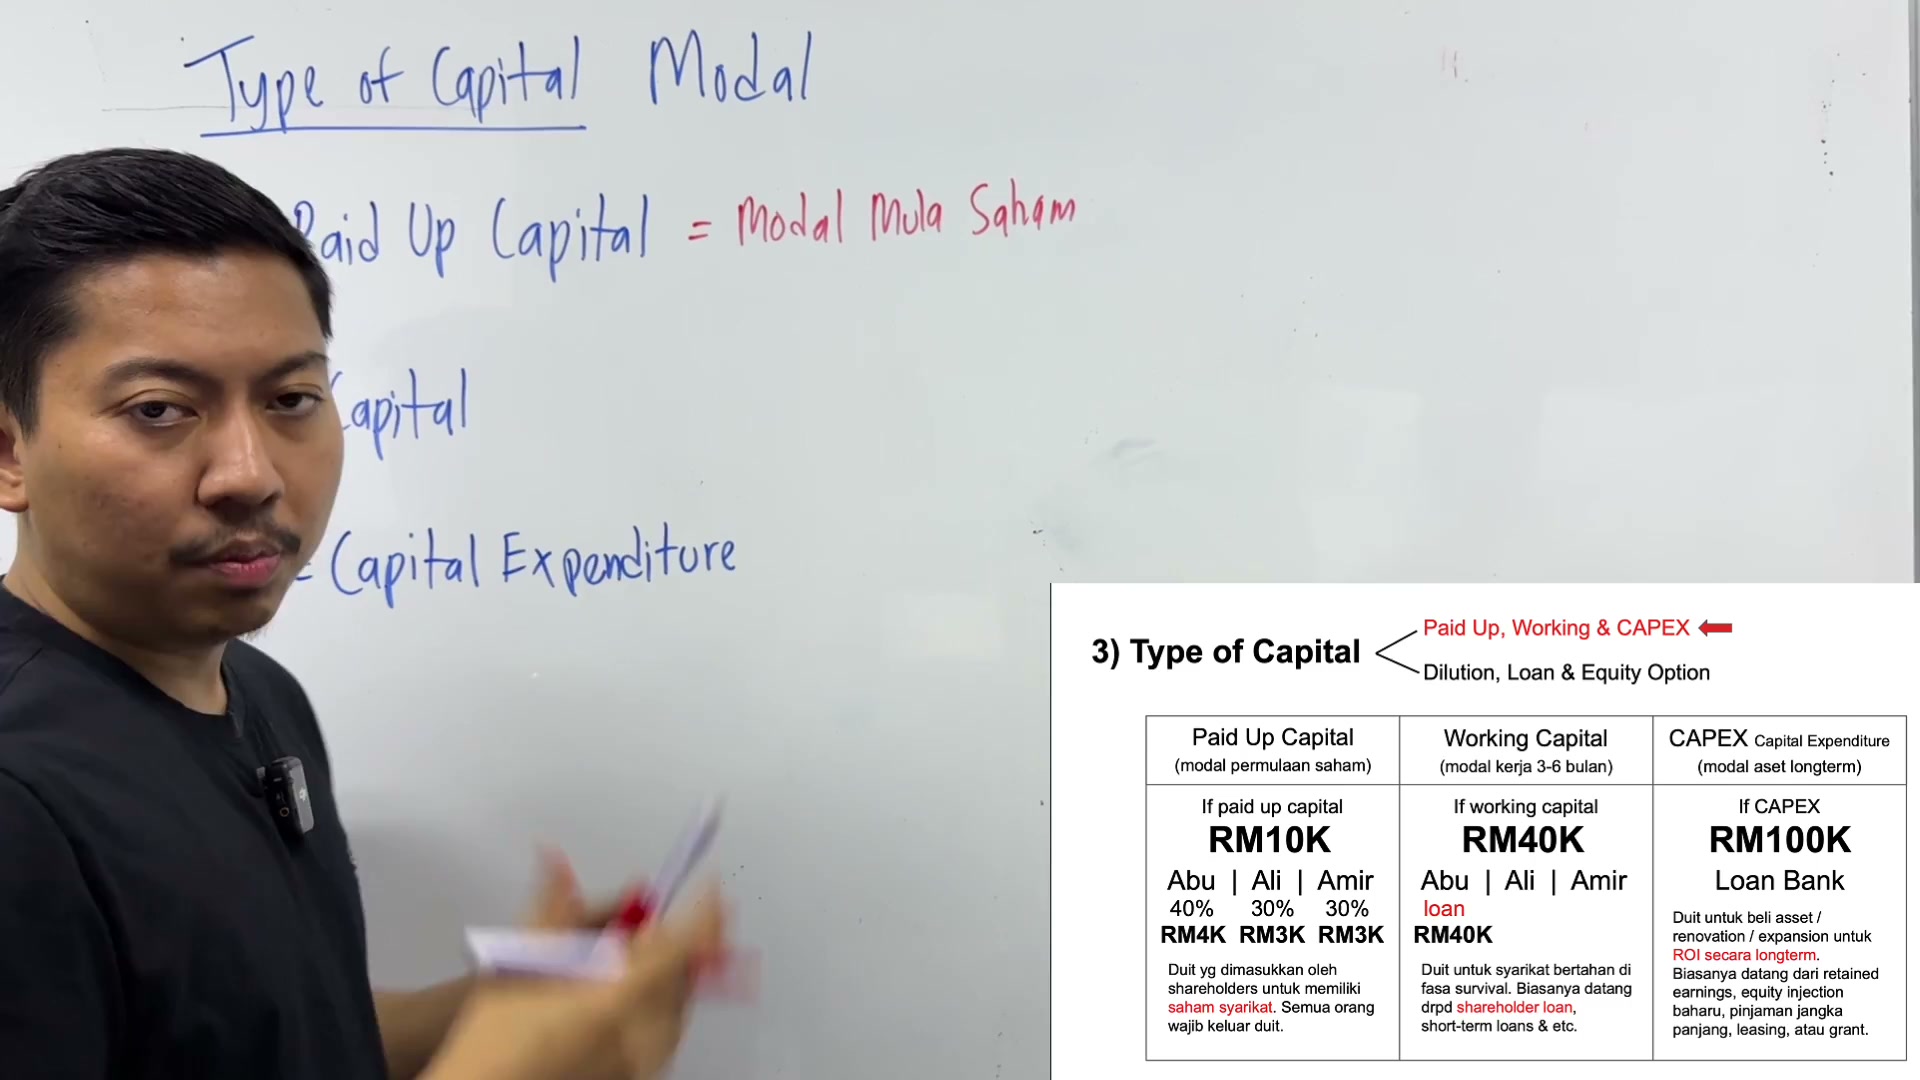
Pay up capital adalah

Pay up capital adalah
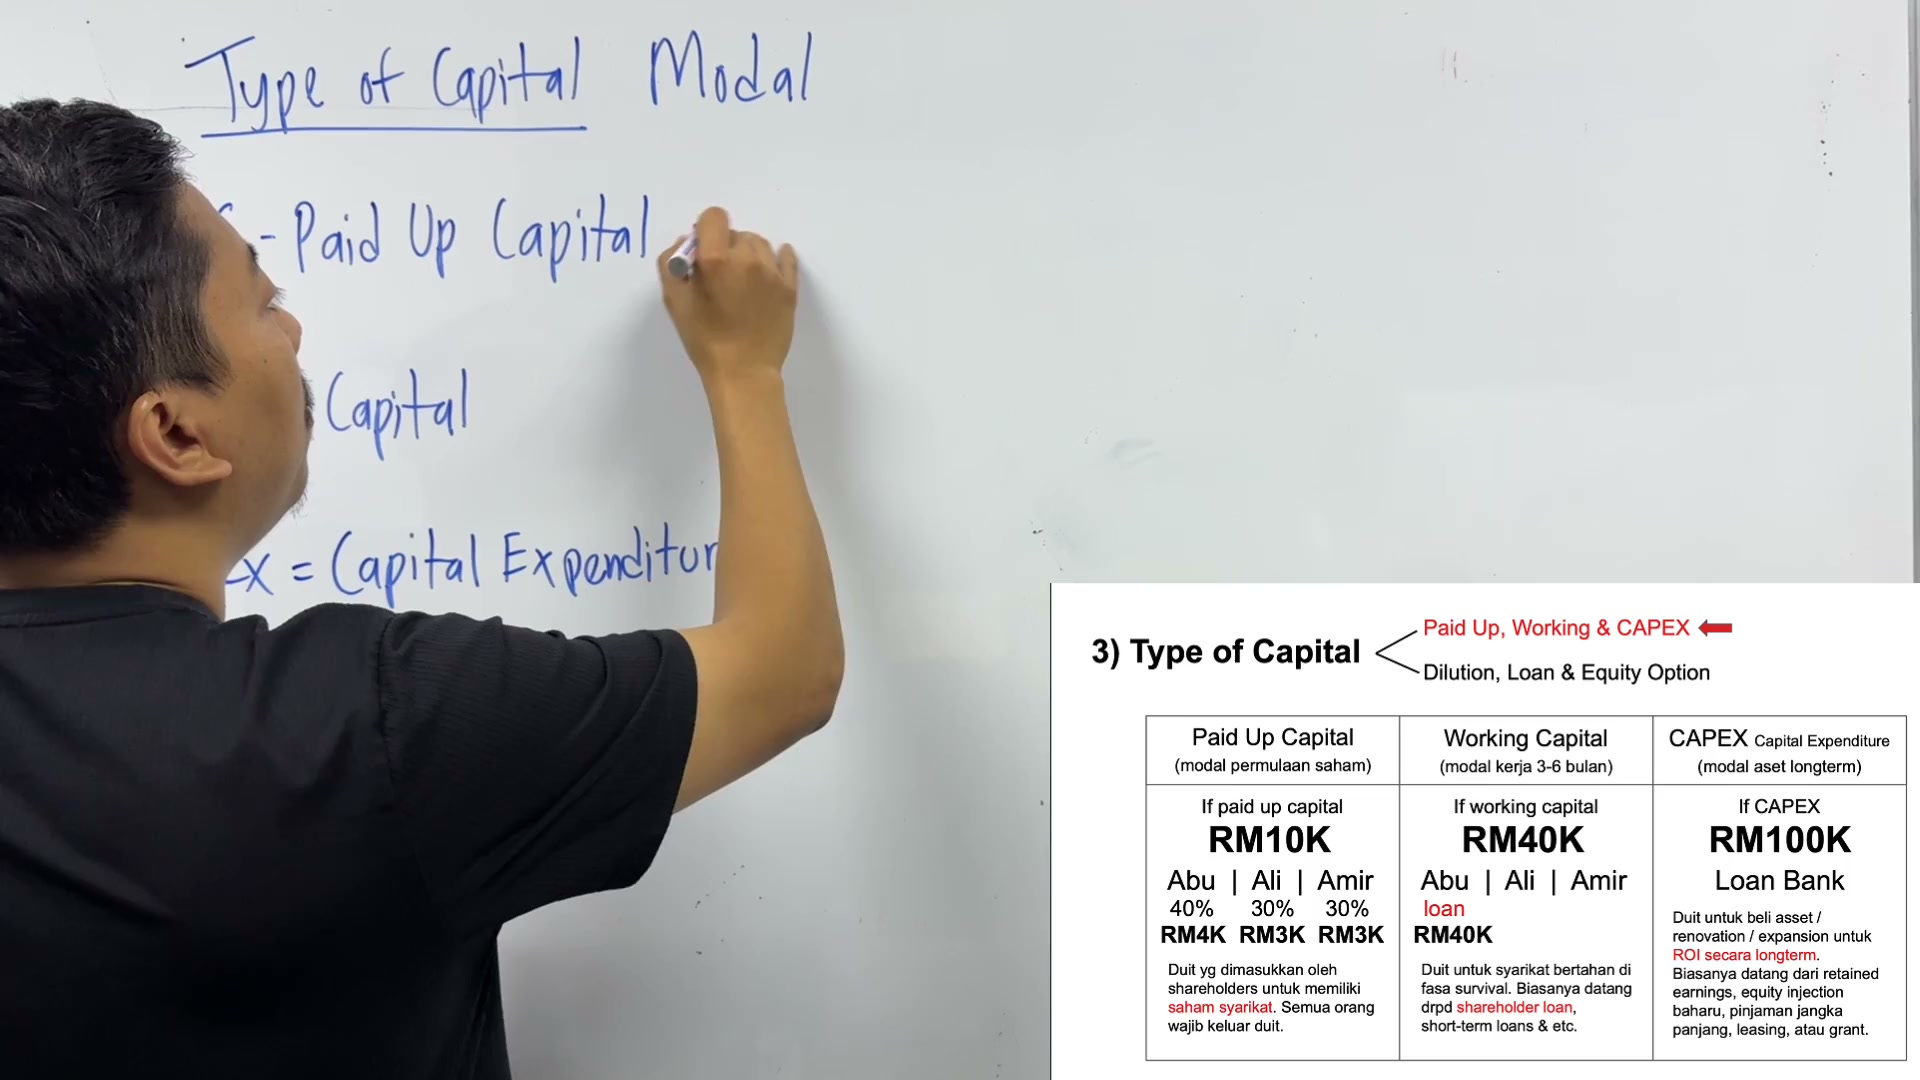
Modal
Mula

Mula
Modal mula company
Mula saham
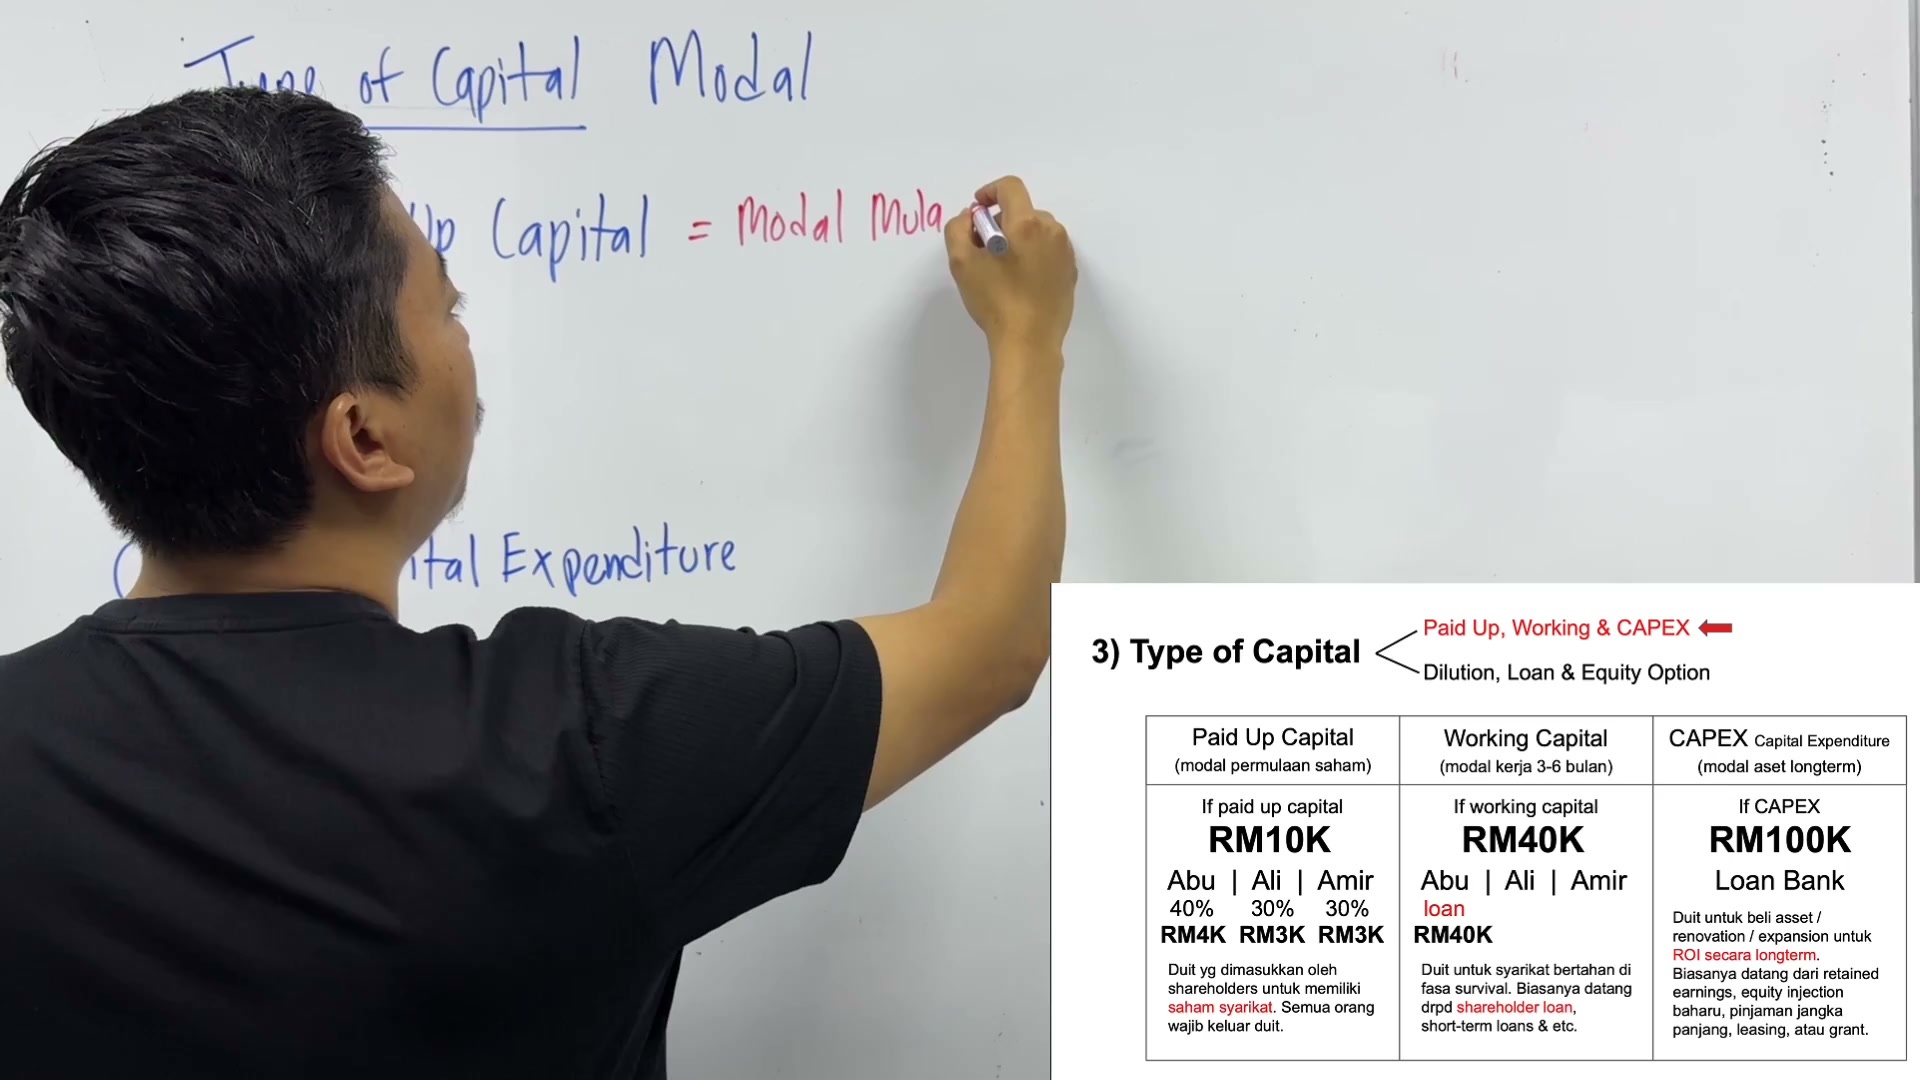
Mula saham
Sebab tu awak nak set up company tu
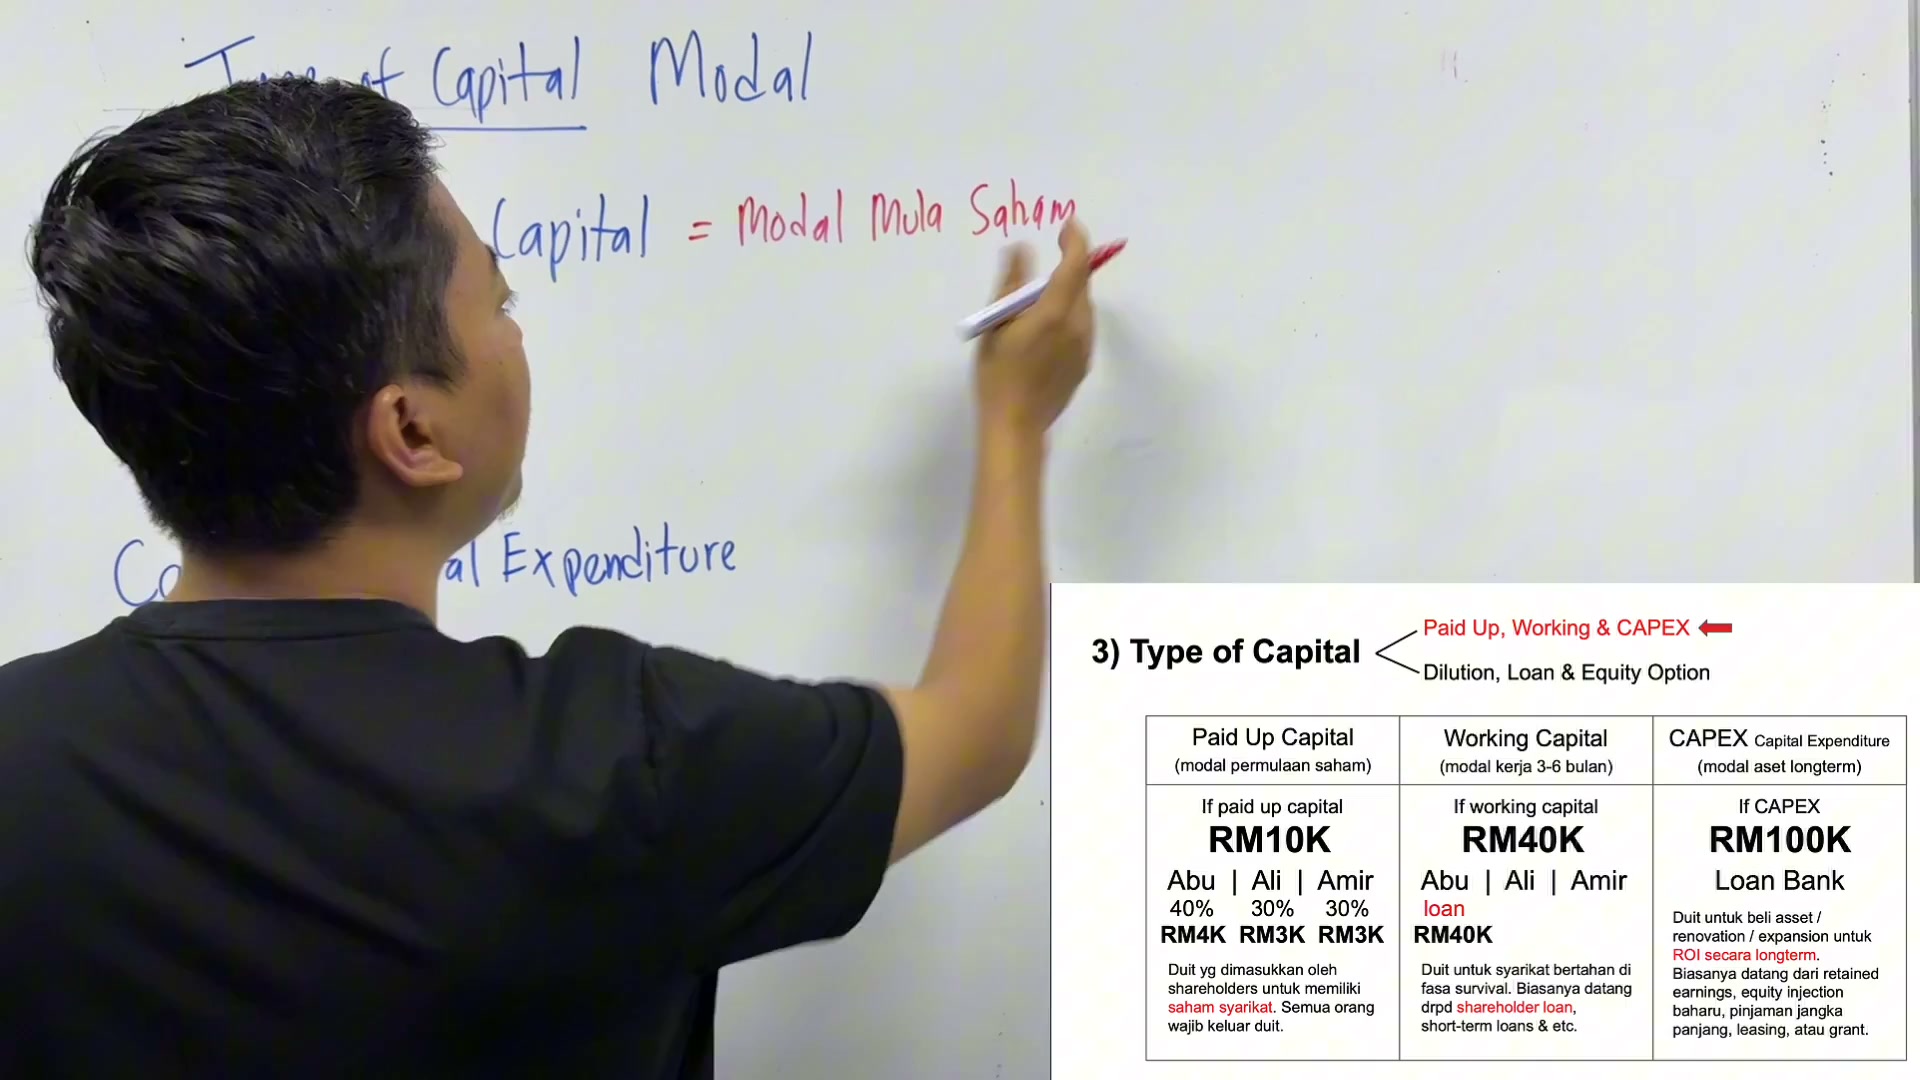
Sebab tu awak nak set up company tu
Nak buat saham tu
Berapa modal mula saham tu
Permulaan syarikat
Permulaan syarikat
Itu je simple
Nombor 2
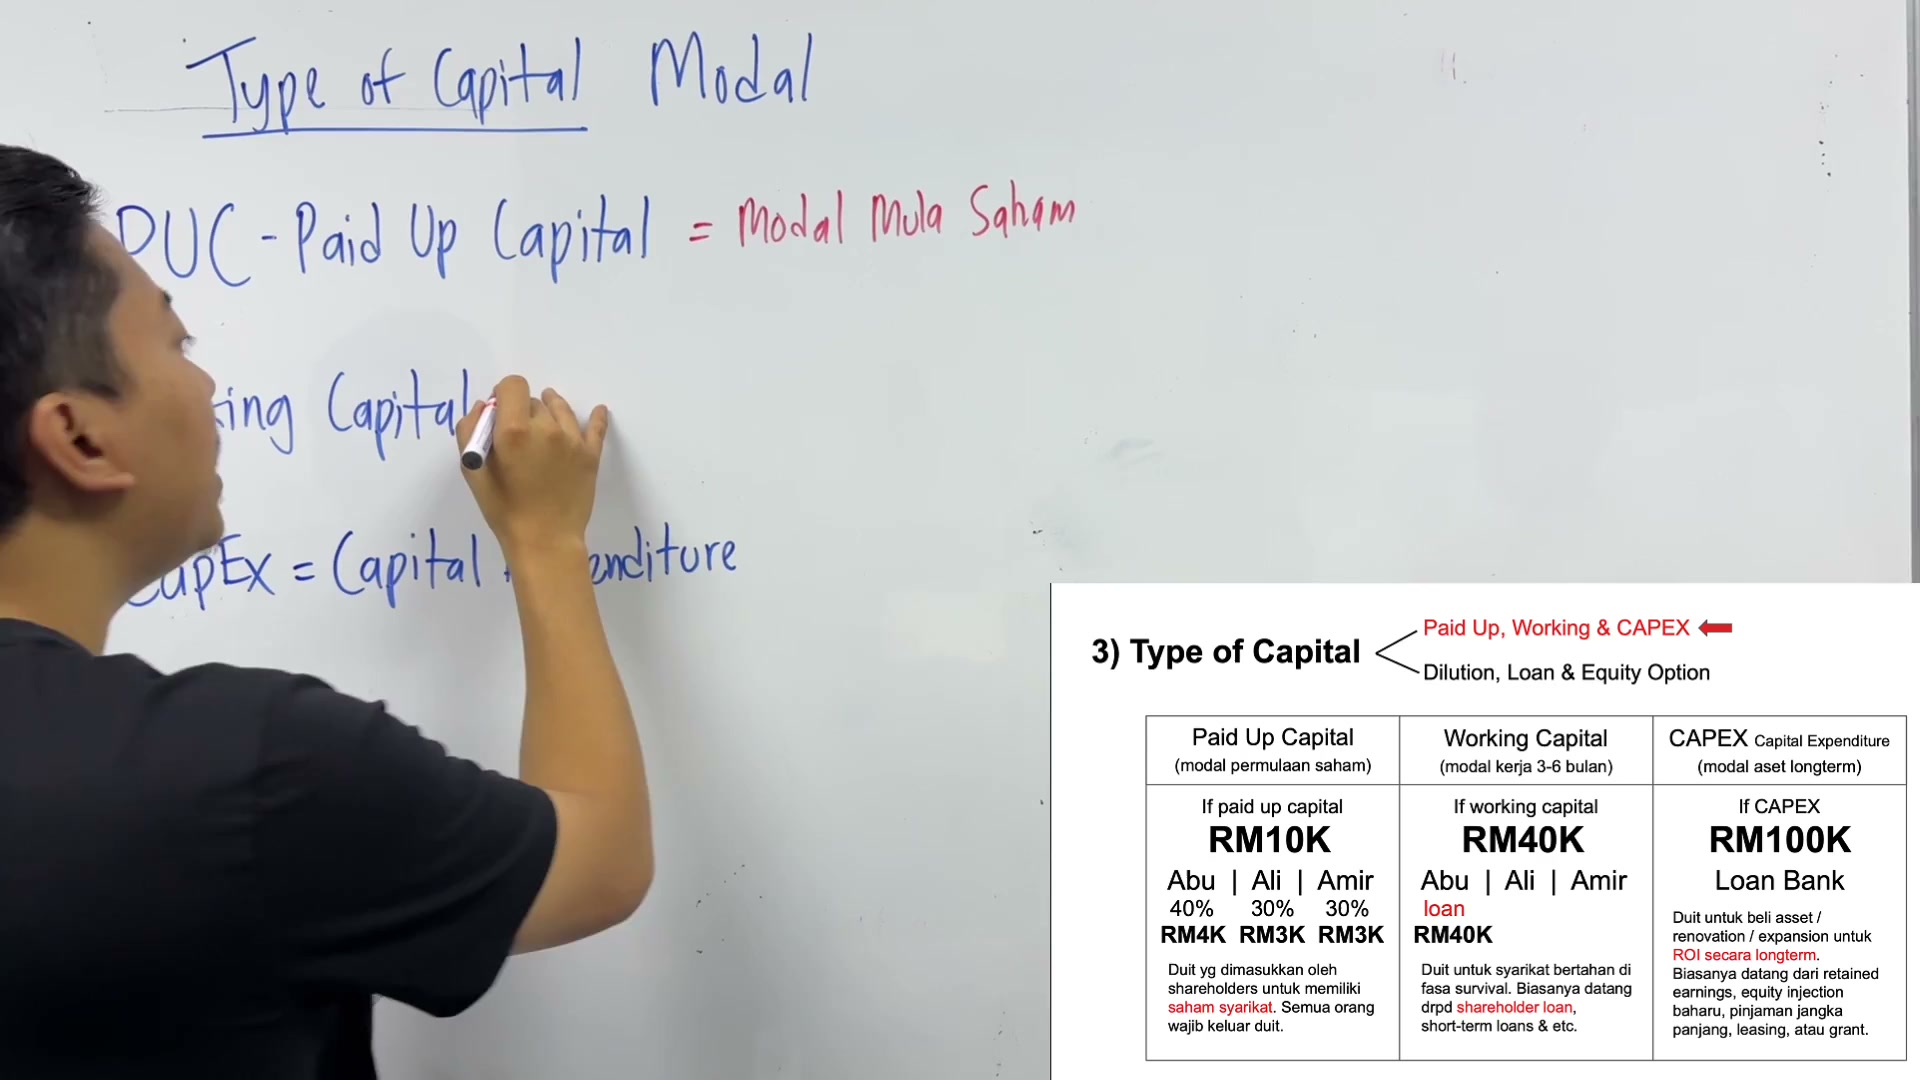
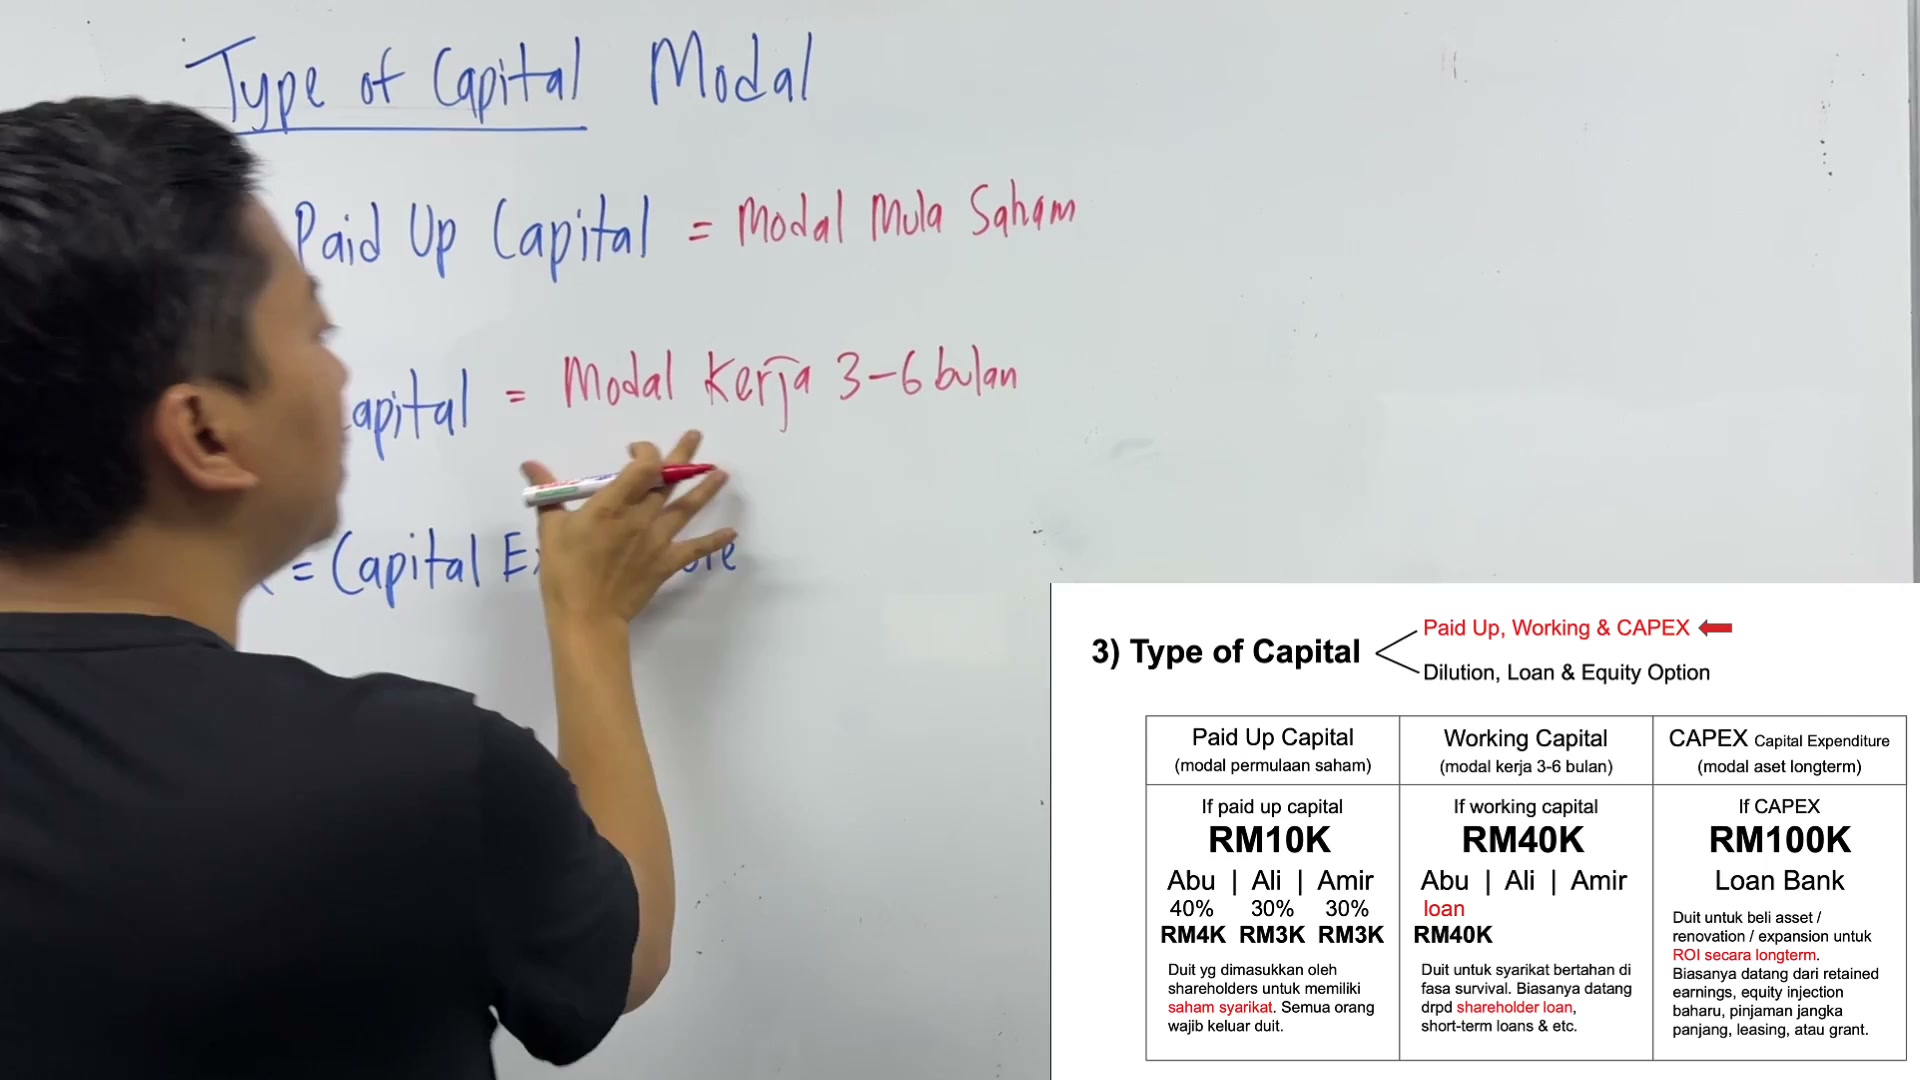
Working capital ni adalah
Working capital ni adalah
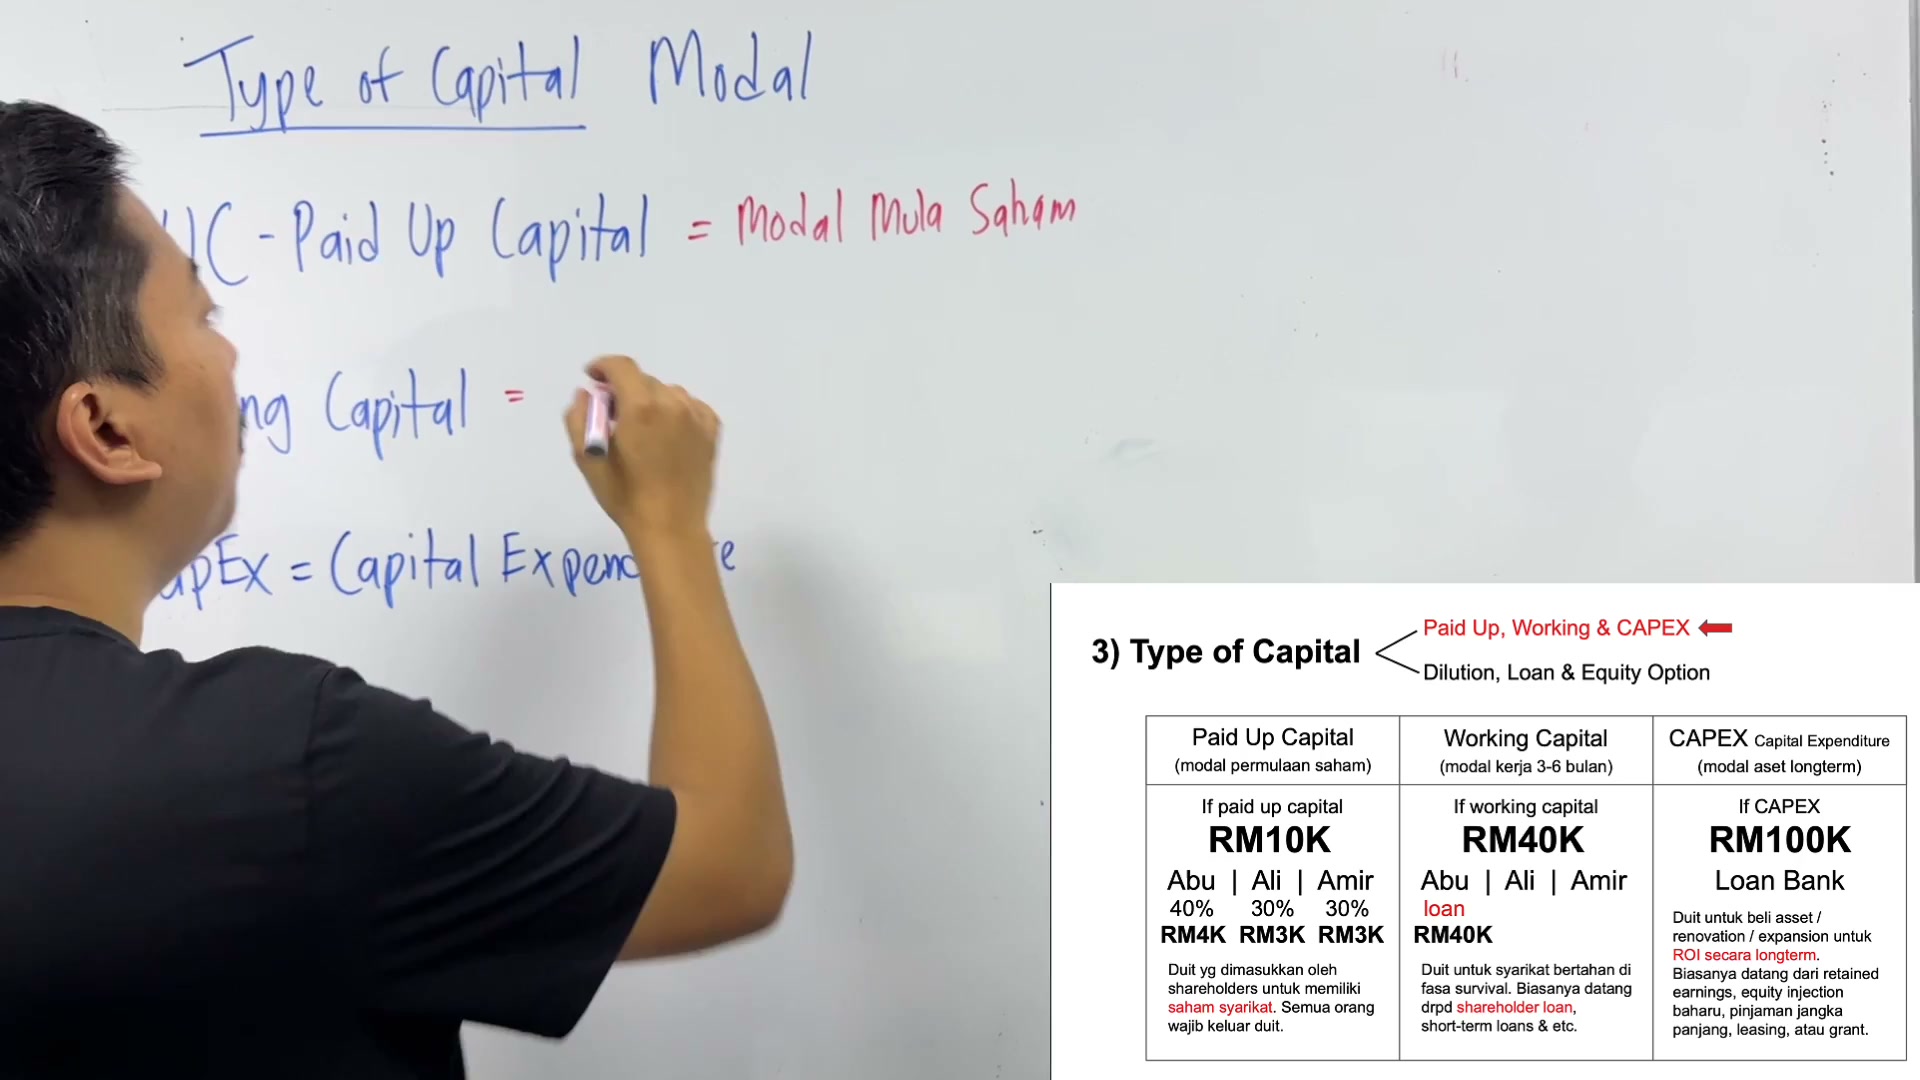
Modal kerja
Modal kerja
Modal untuk awak buat kerja

Modal untuk awak buat kerja
Untuk overhead
Overhead syarikat
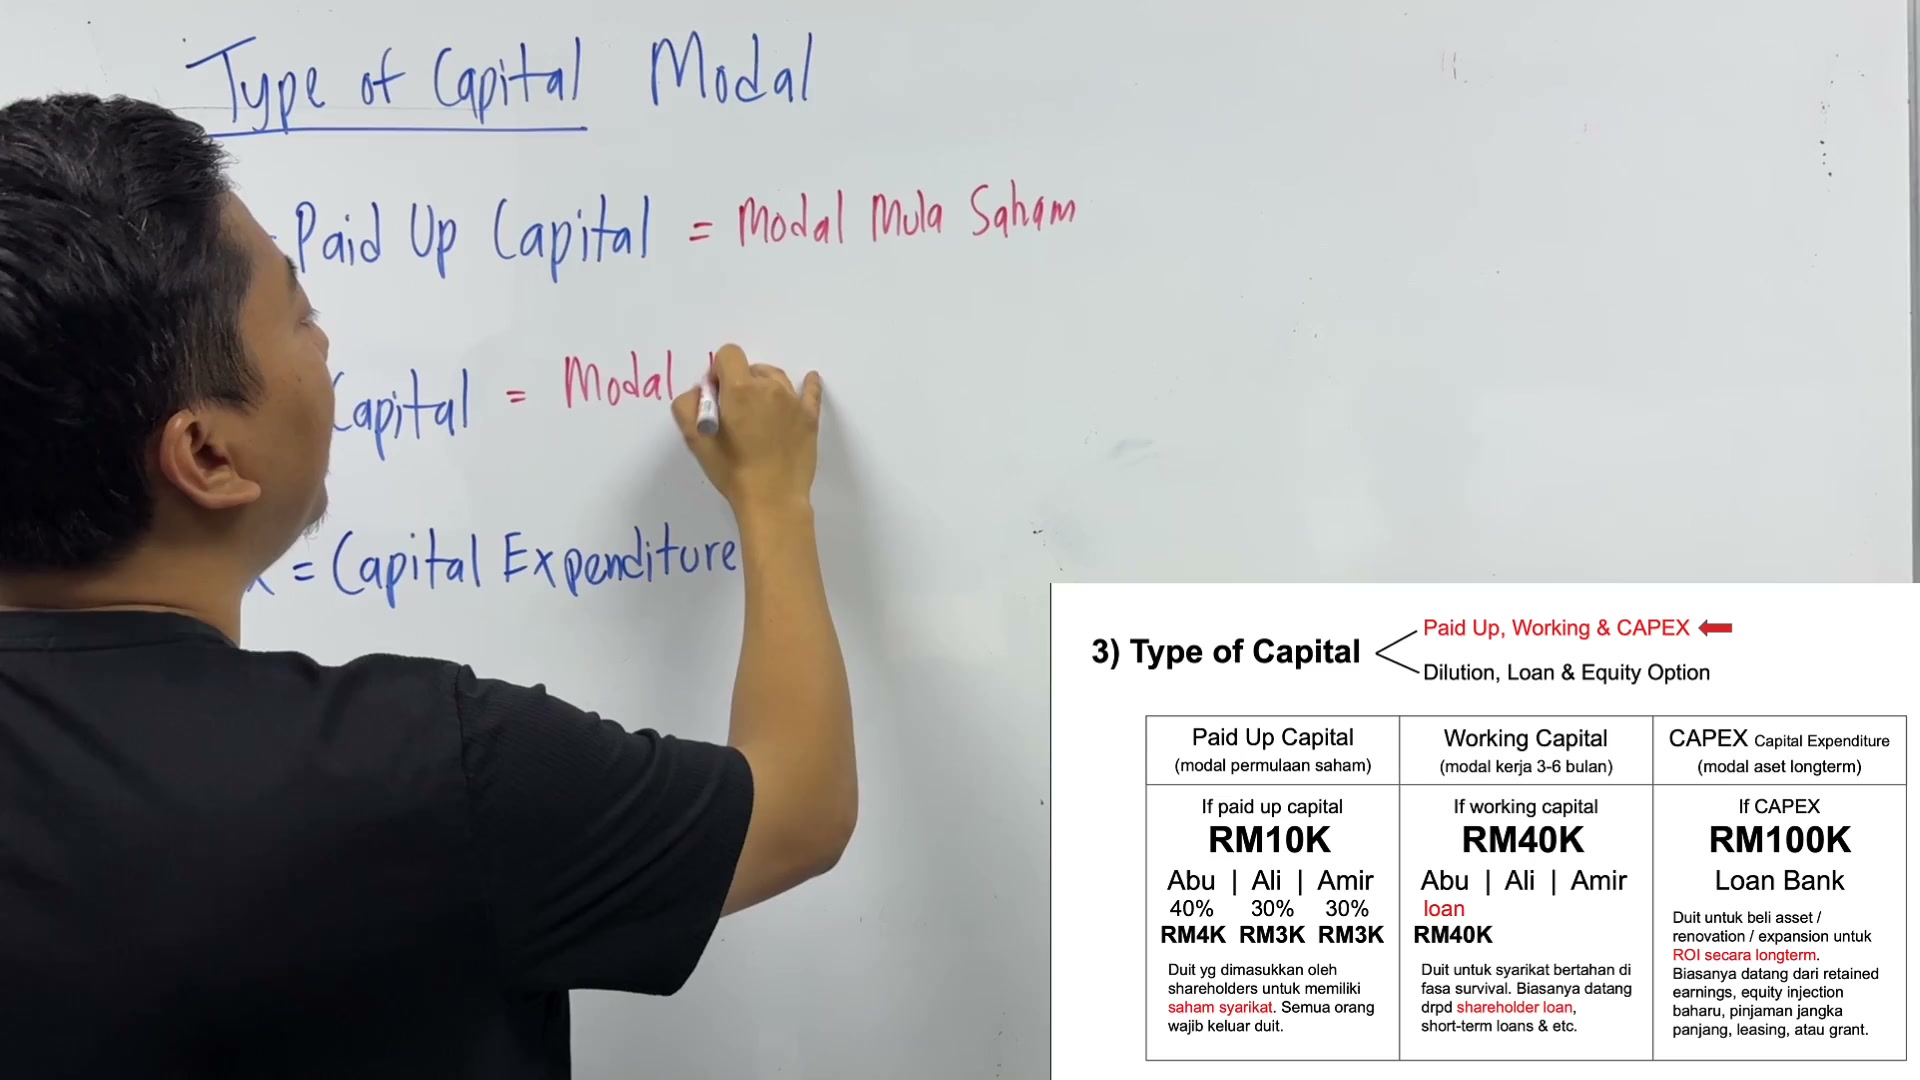
Modal kerja
Modal kerja
Dalam sekitar
Kita ambil 3 ke 6 bulan

Kita ambil 3 ke 6 bulan
Sebab kita ada modal kerja bulanan
Sebab kita ada modal kerja bulanan
Dia panggil OPEX
Boleh juga panggil OPEX
Boleh juga panggil OPEX
Tapi saya ambil modal kerja lah
Working capital
Ni bahasa yang lebih tepat
Ni bahasa yang lebih tepat
Okay next pula
Kita ada
Kita ada
CapEx
CapEx ni adalah
Modal beli asset
Modal
Asset
Long term
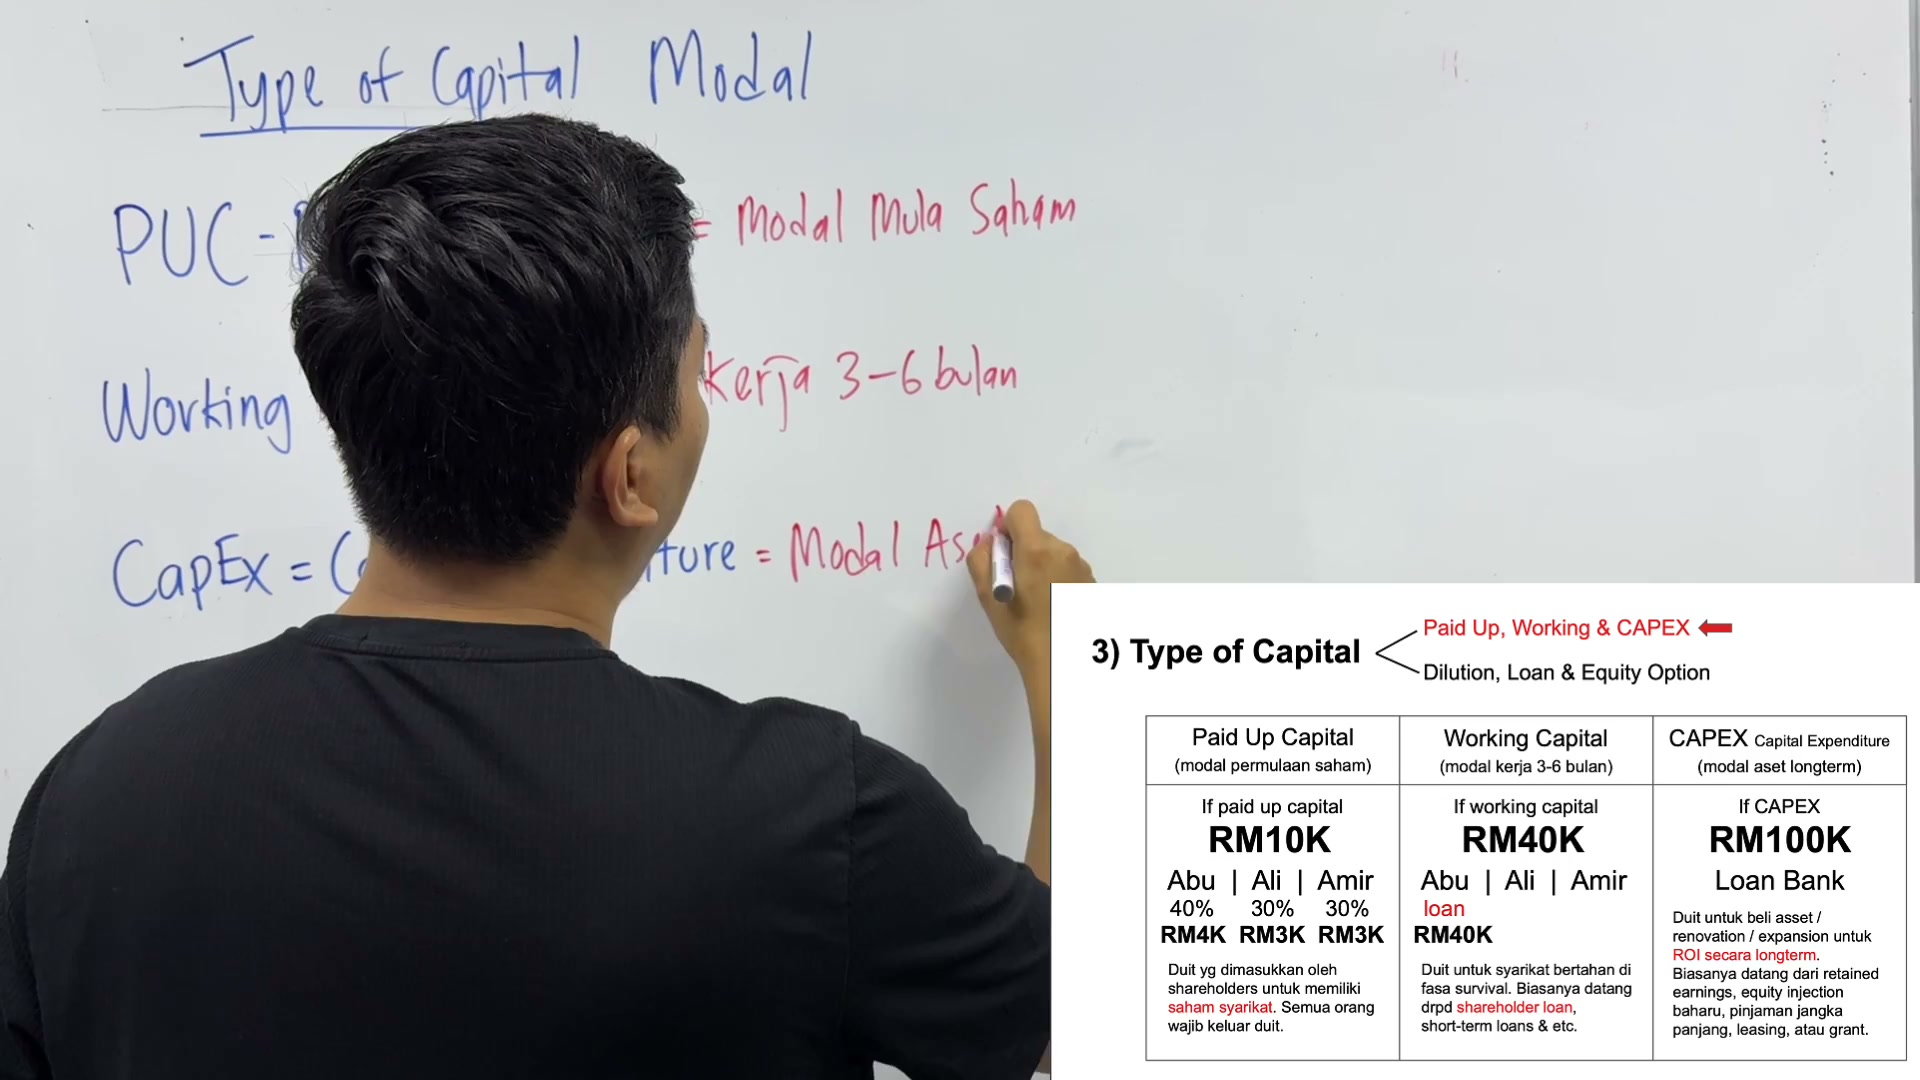
Long term
Awak nak beli satu asset yang
Jangka masa panjang
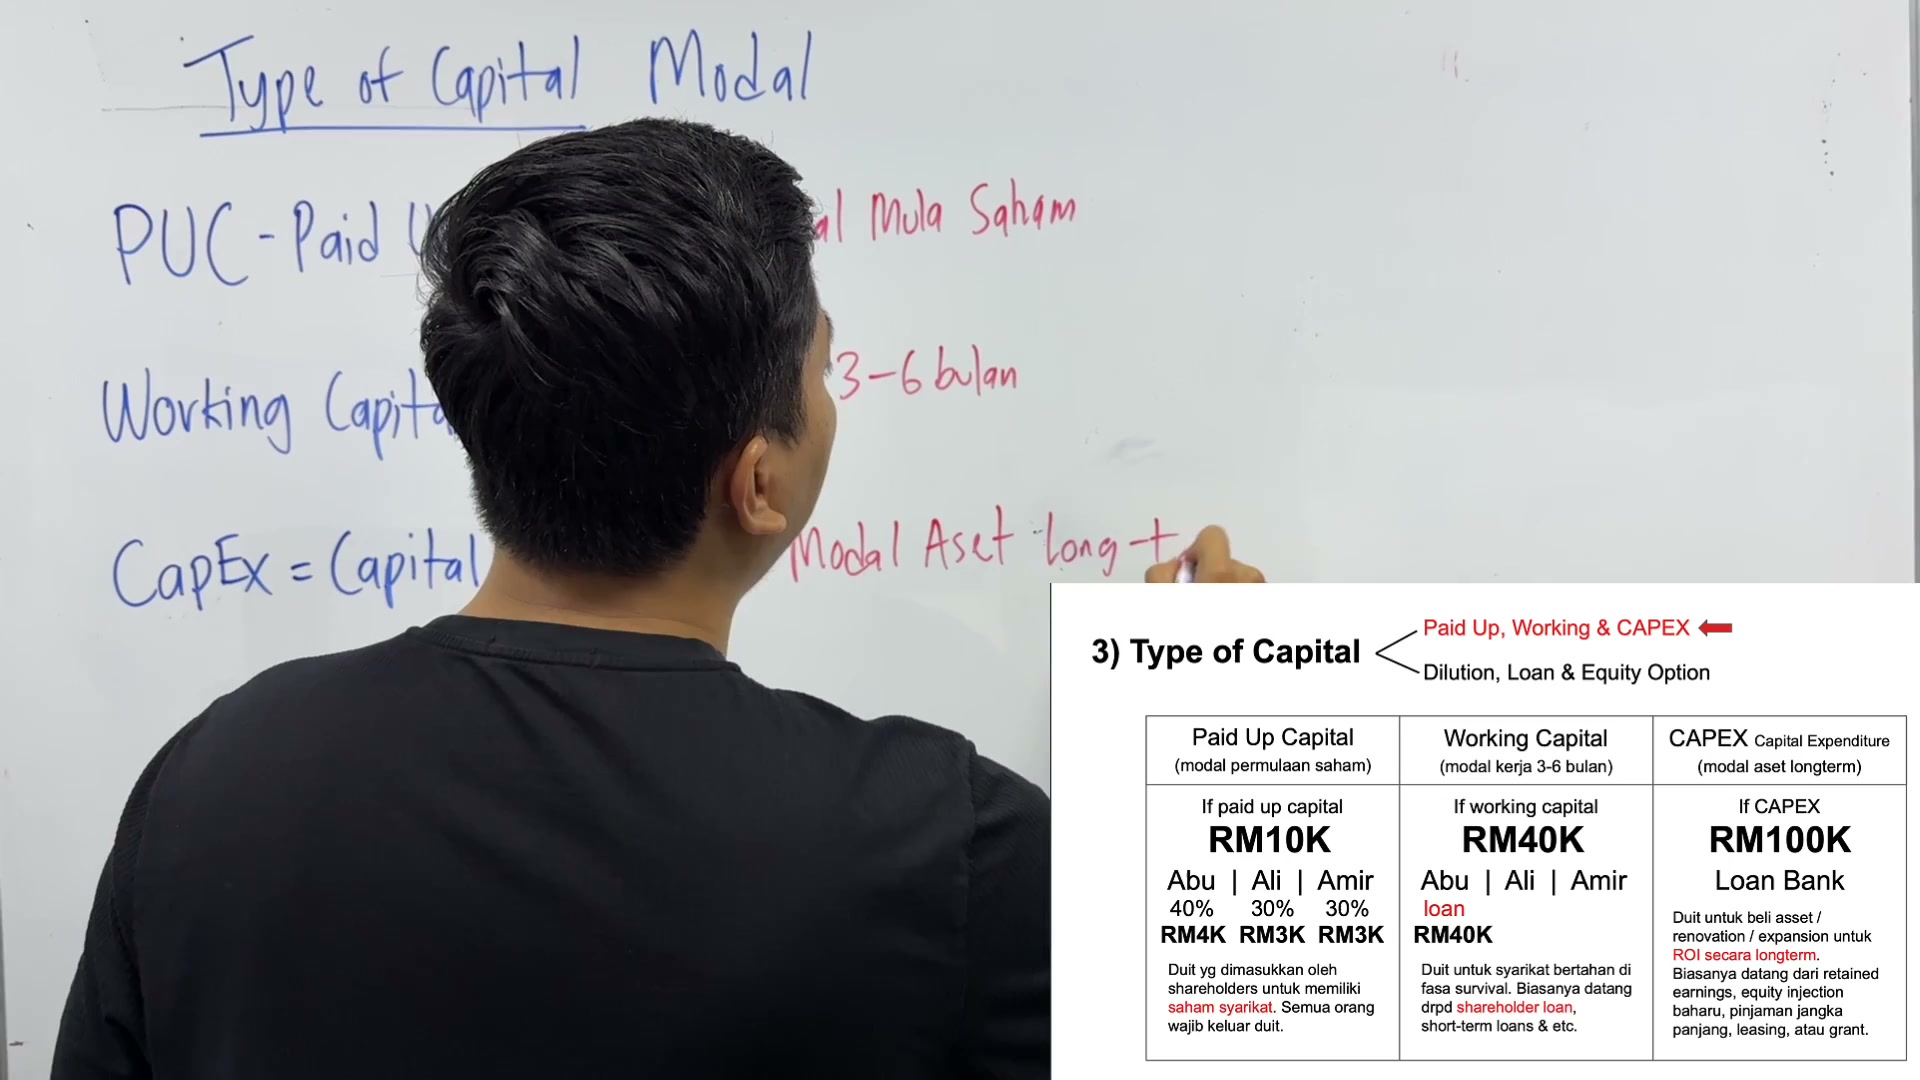
Jangka masa panjang
Okay jom kita kira
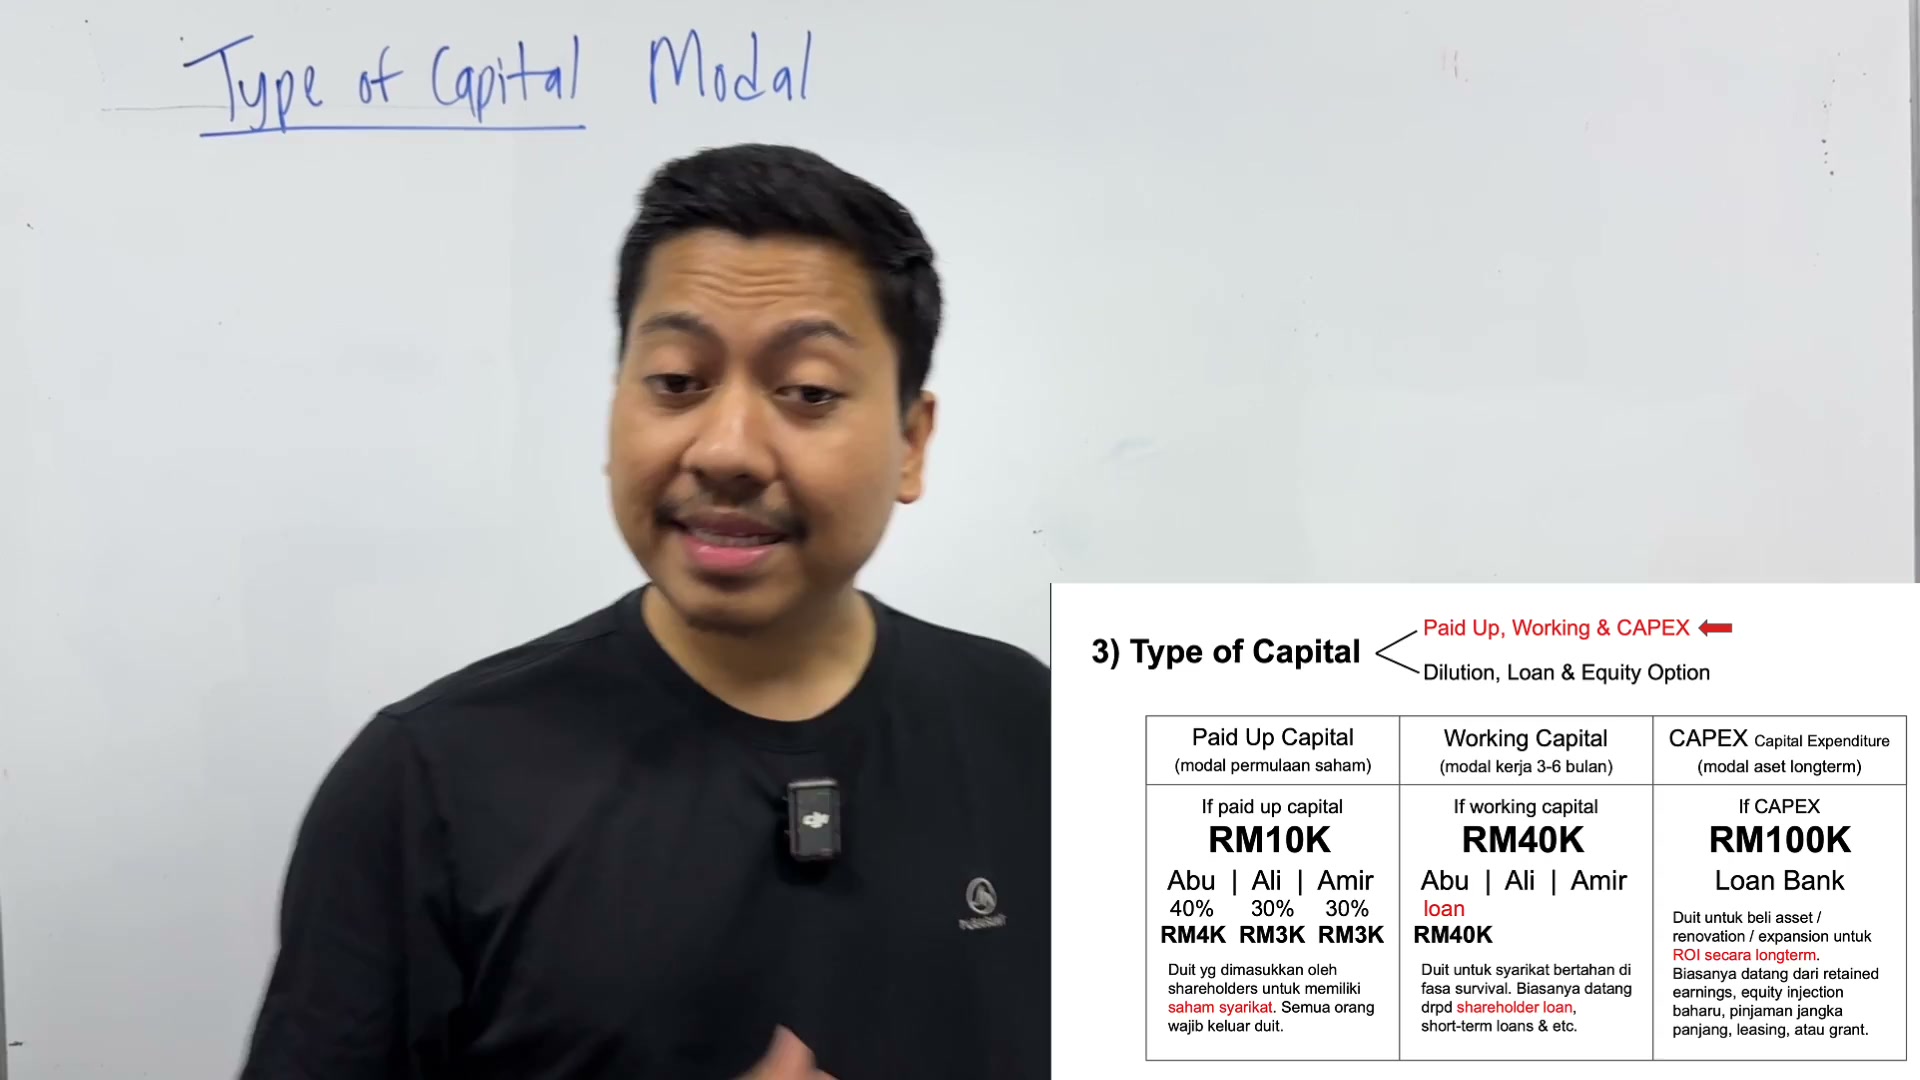
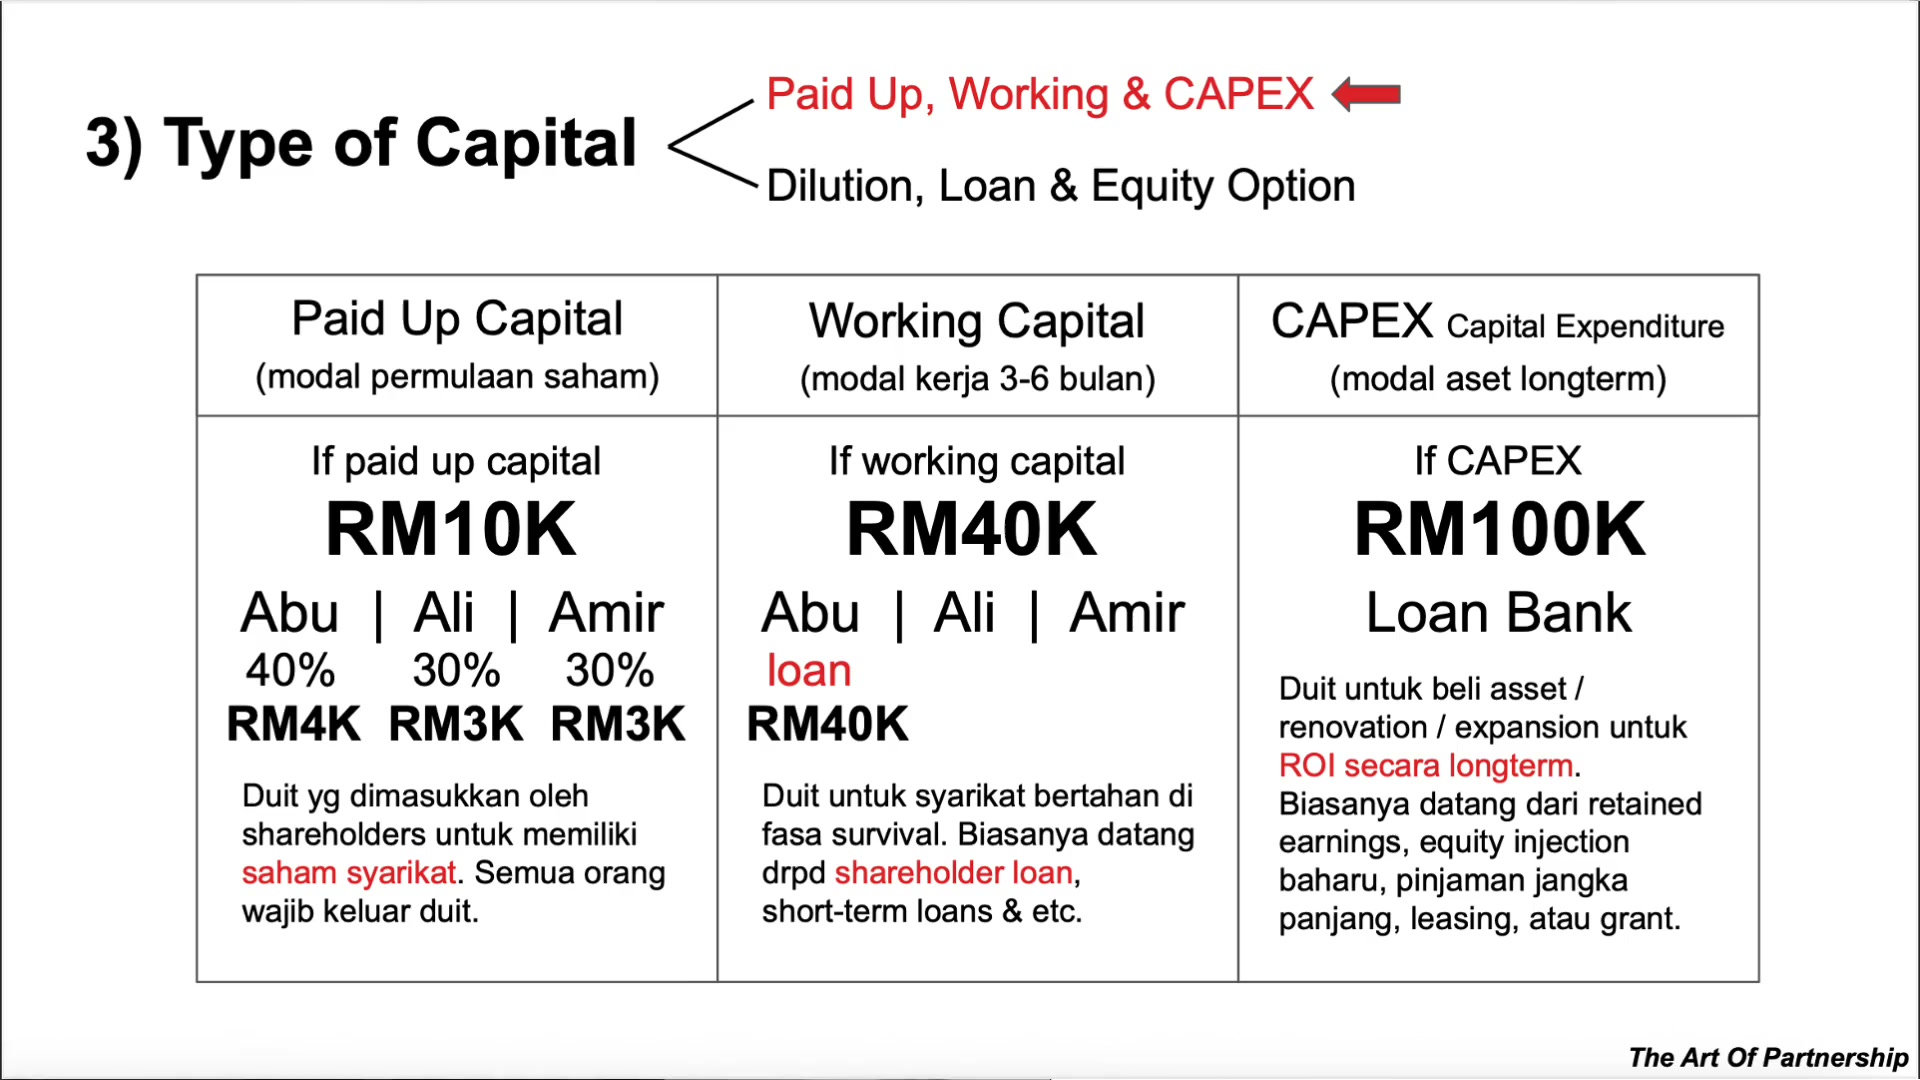
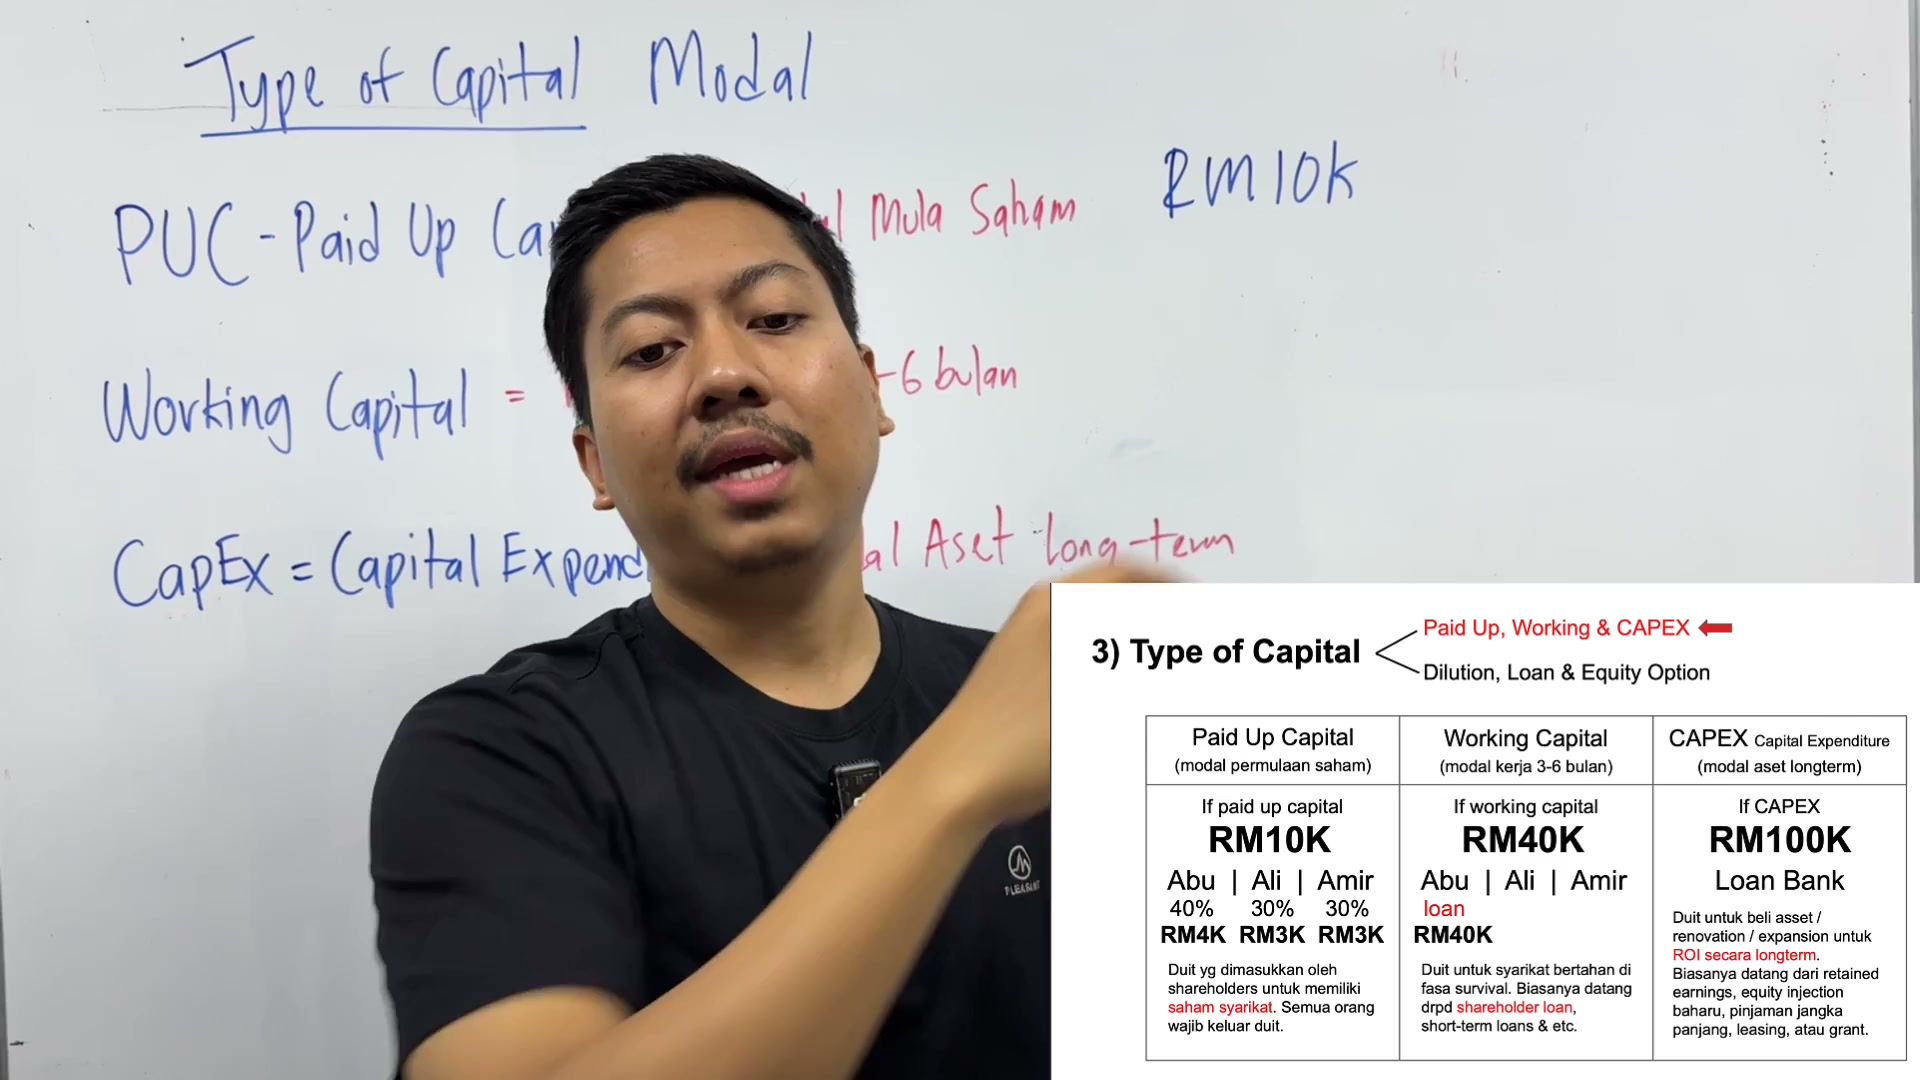
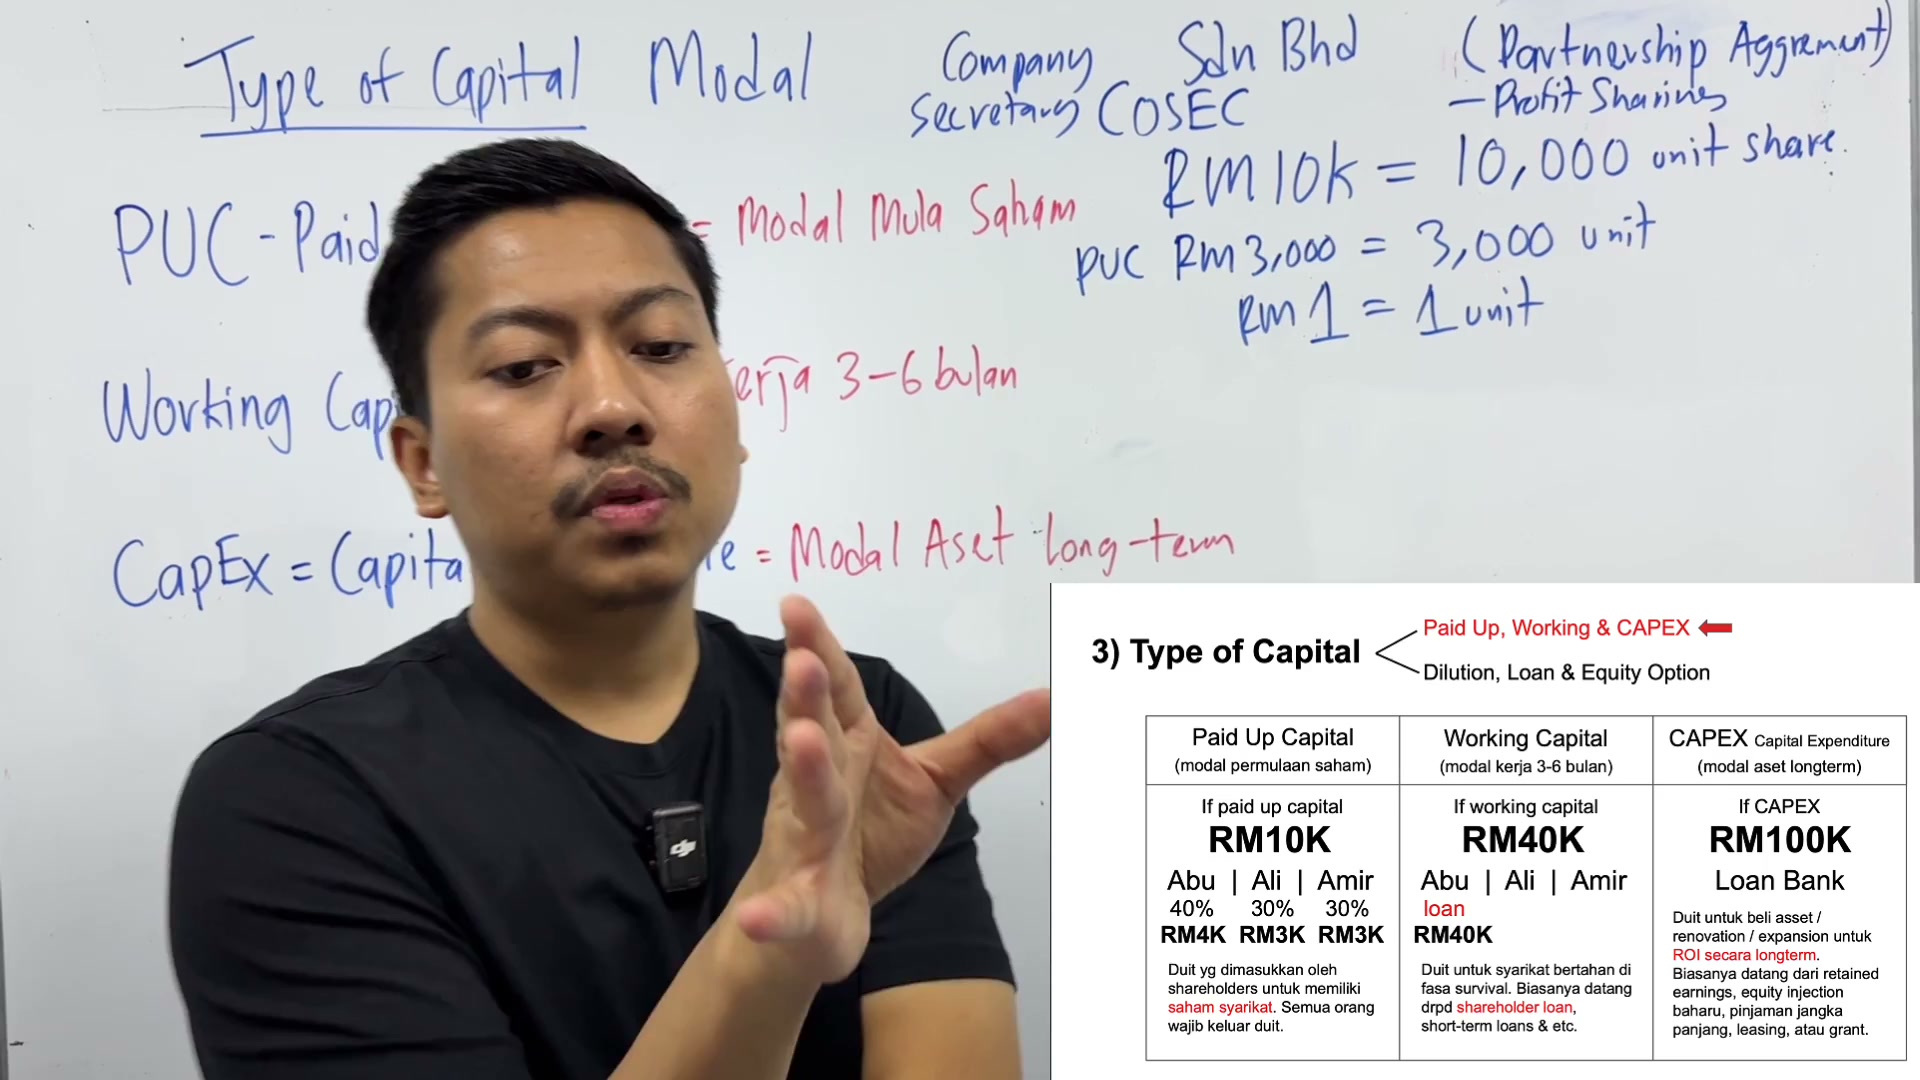
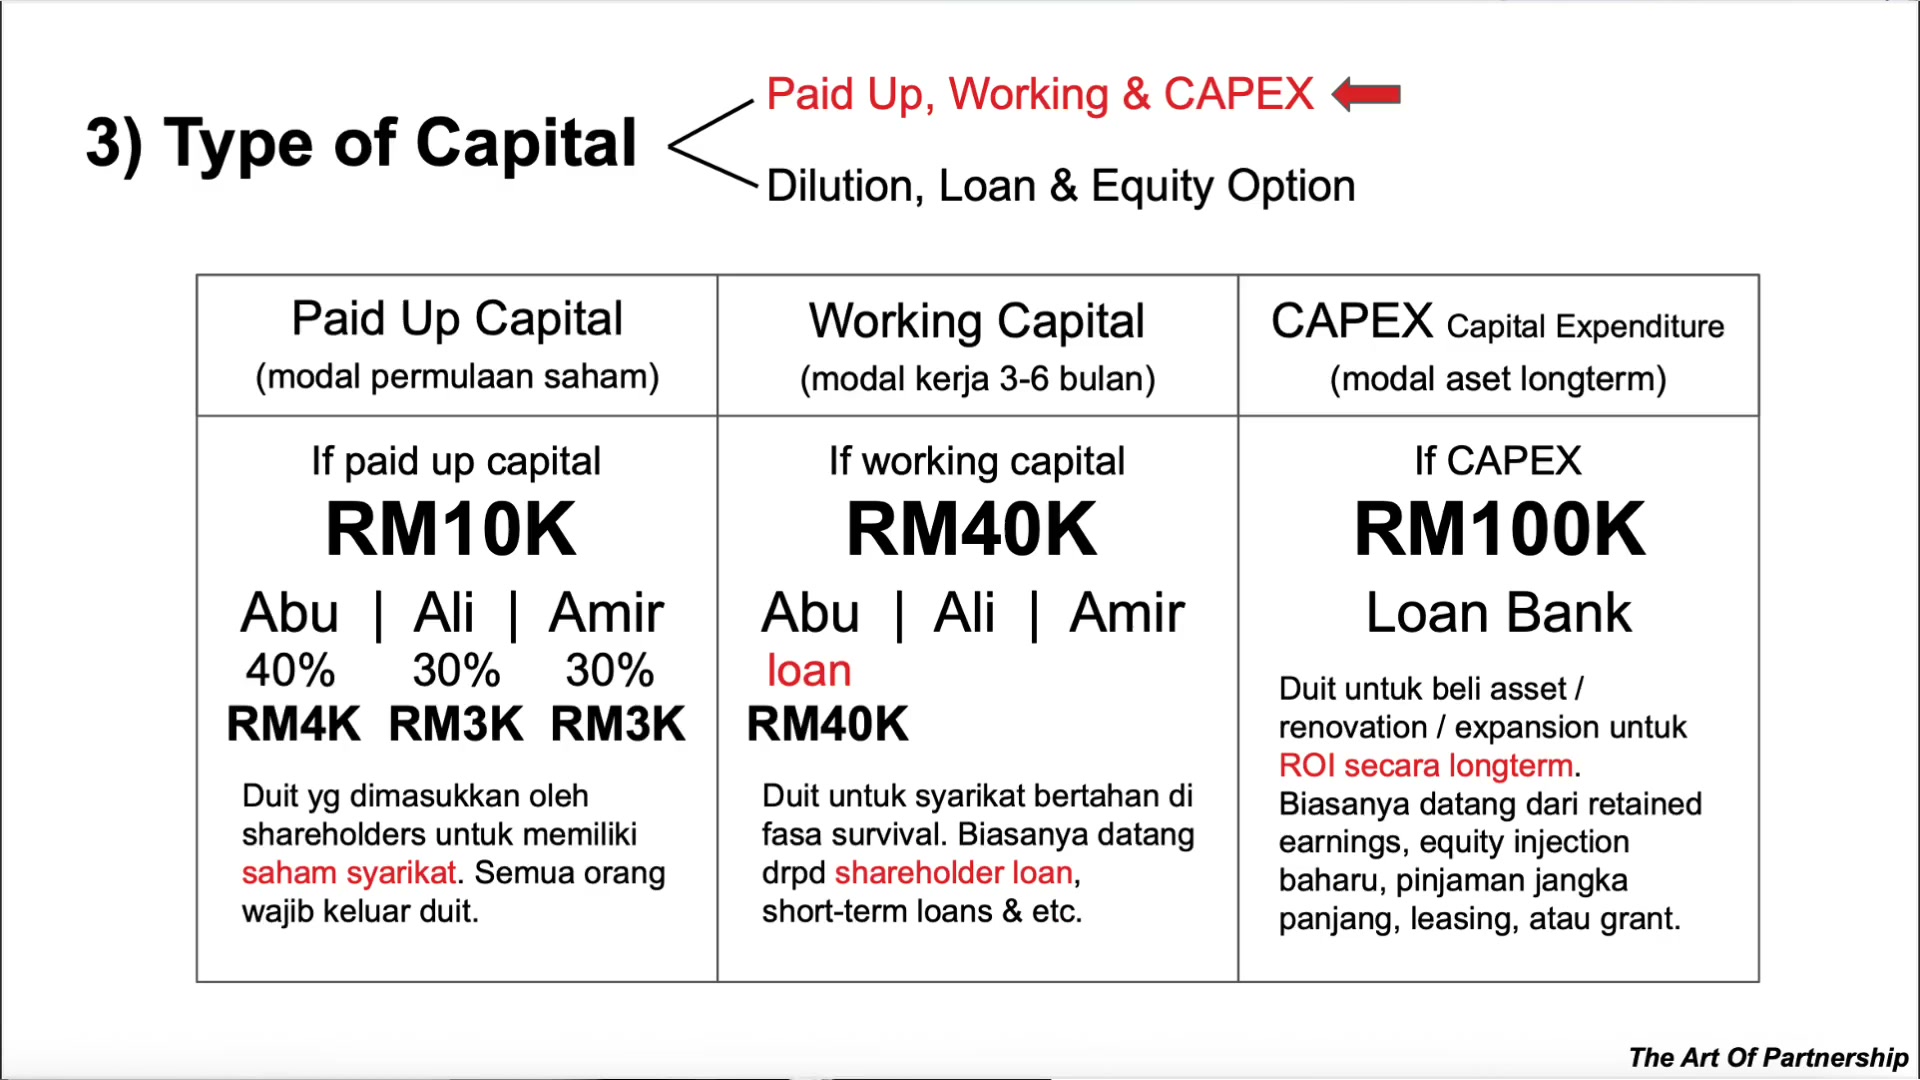
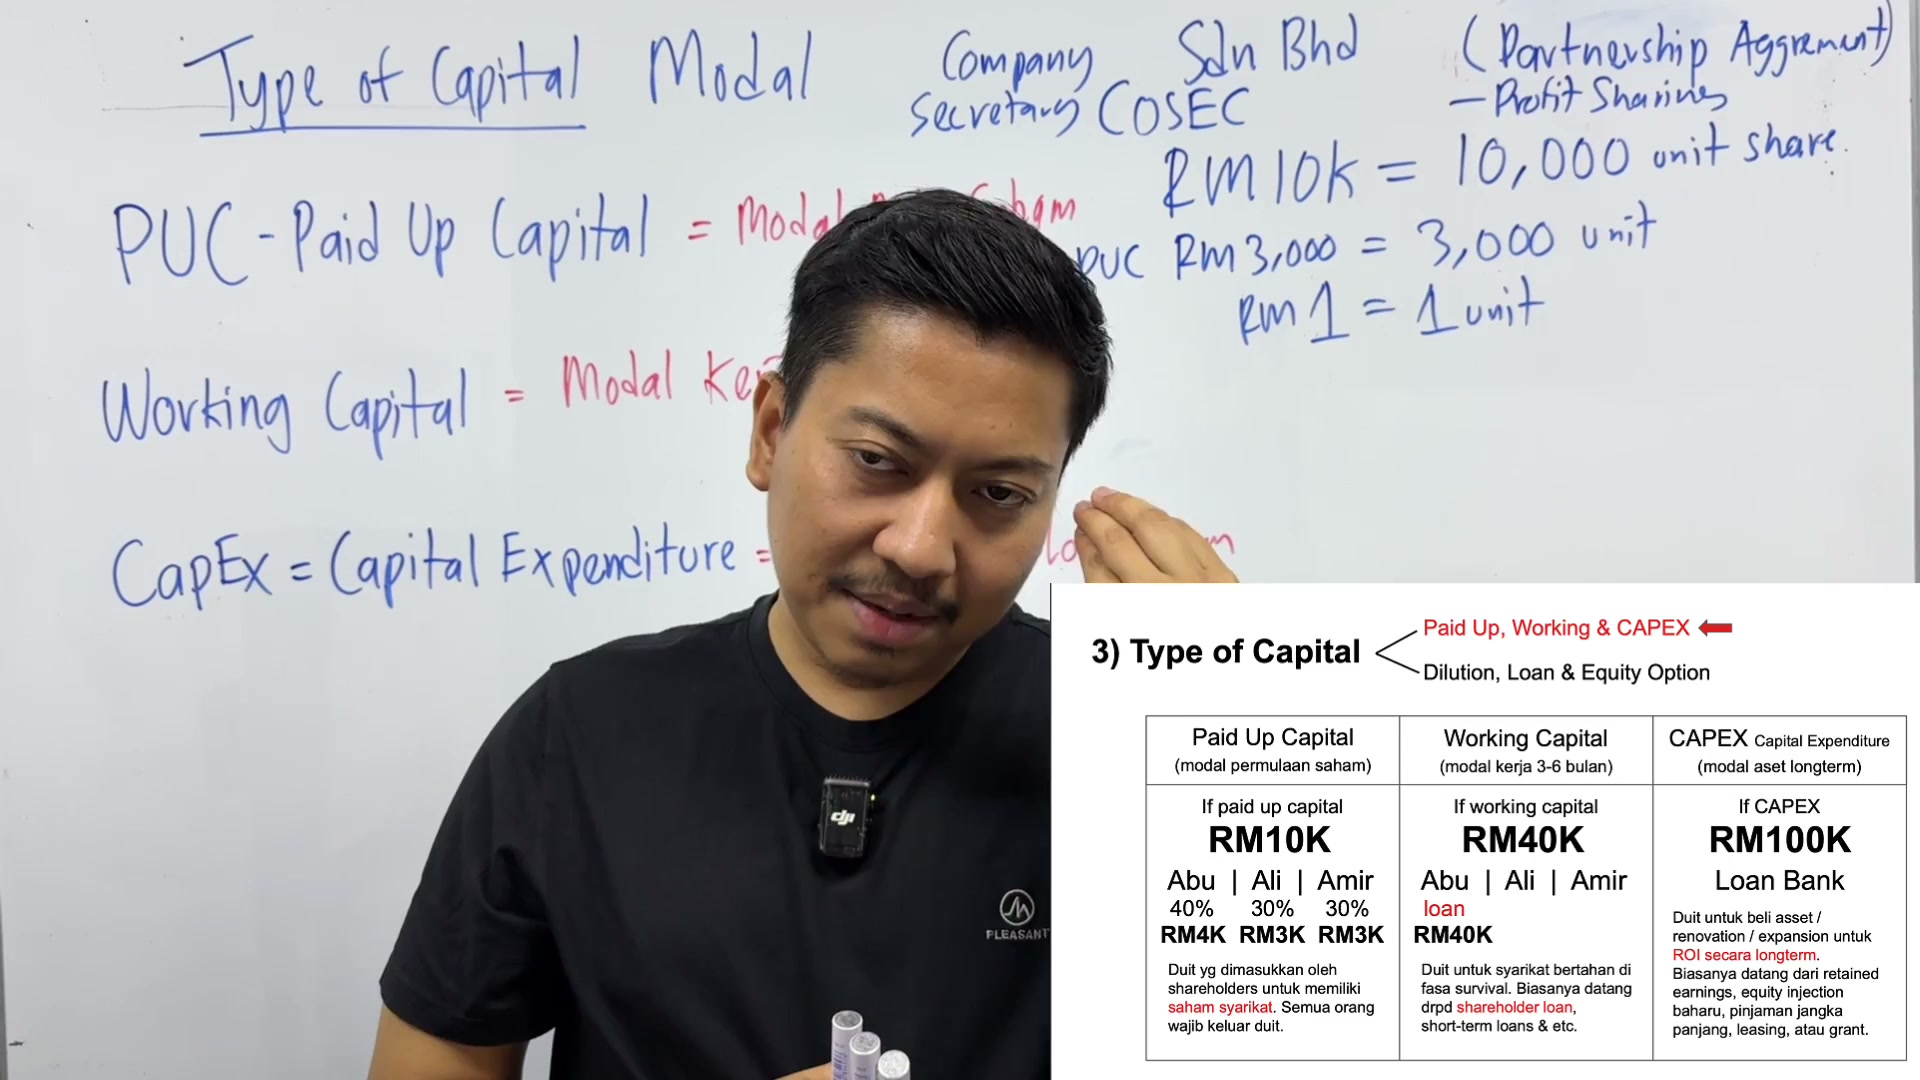
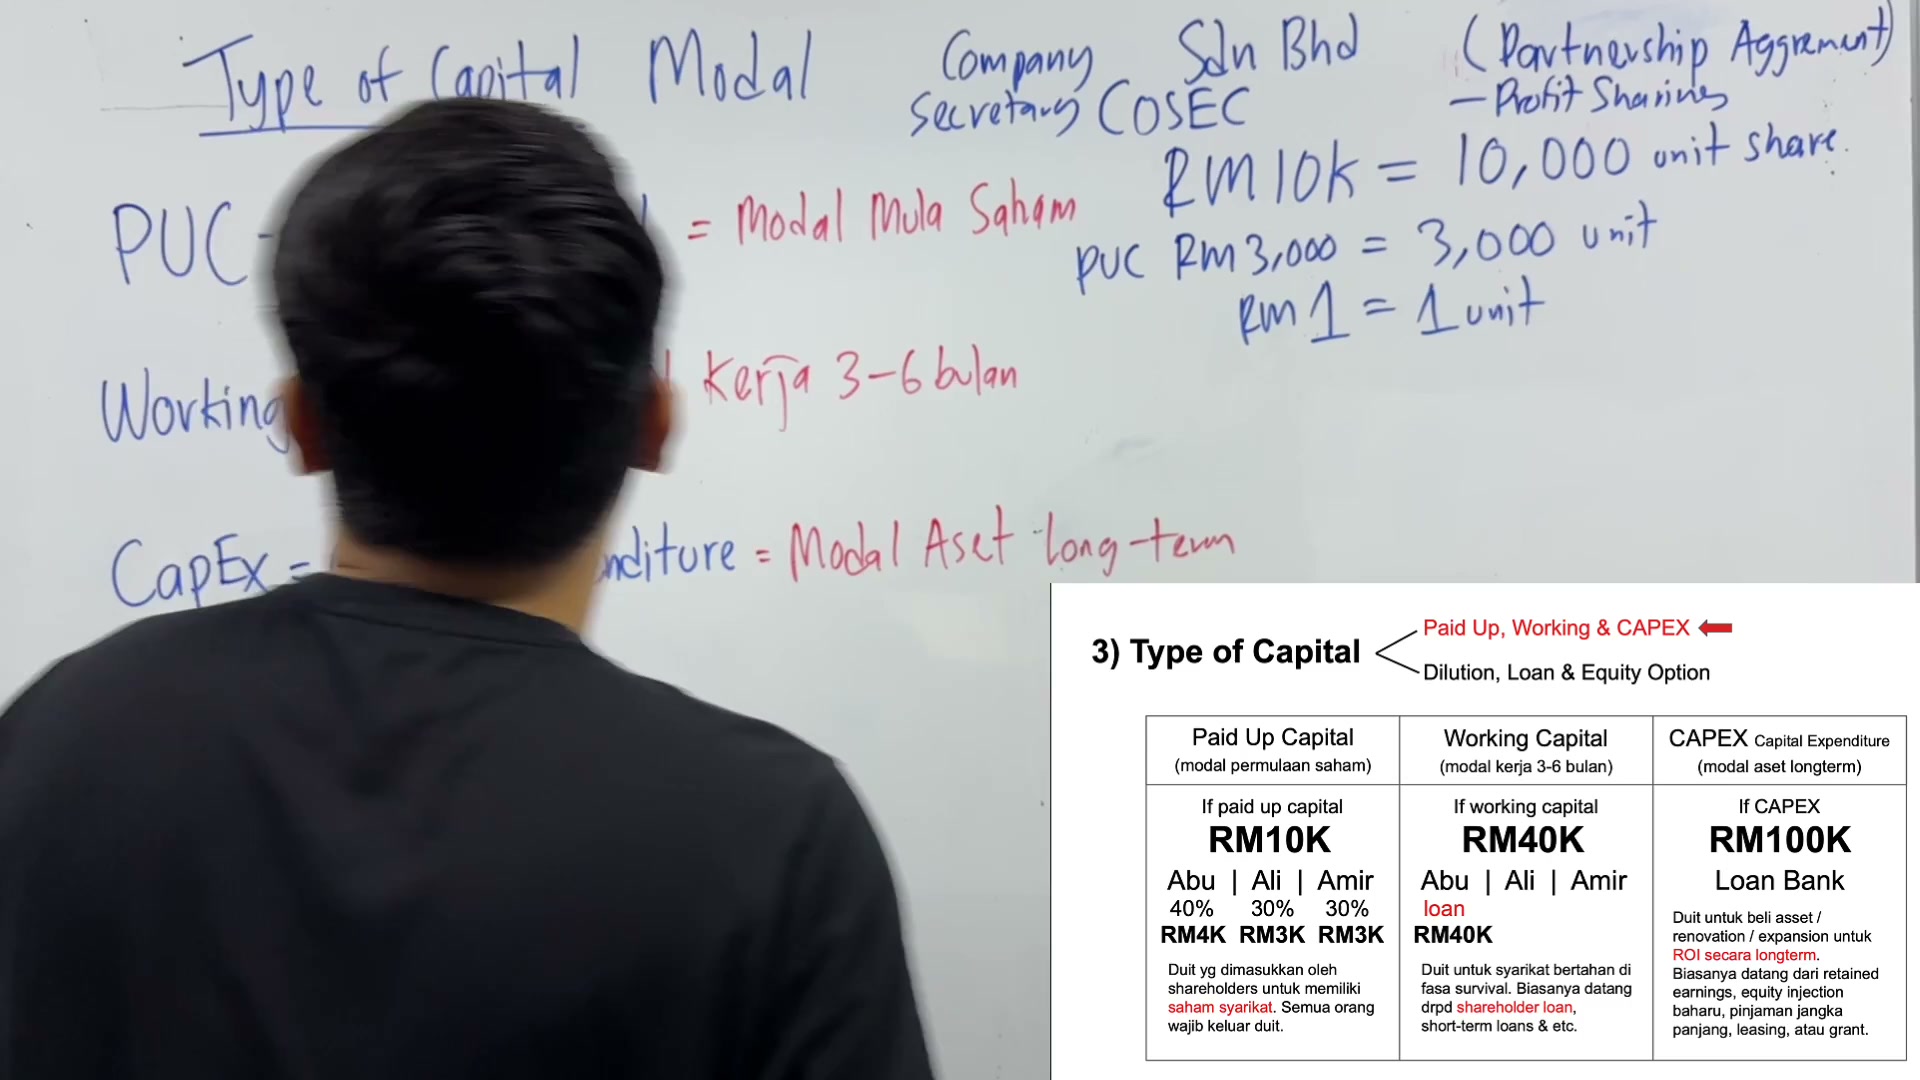
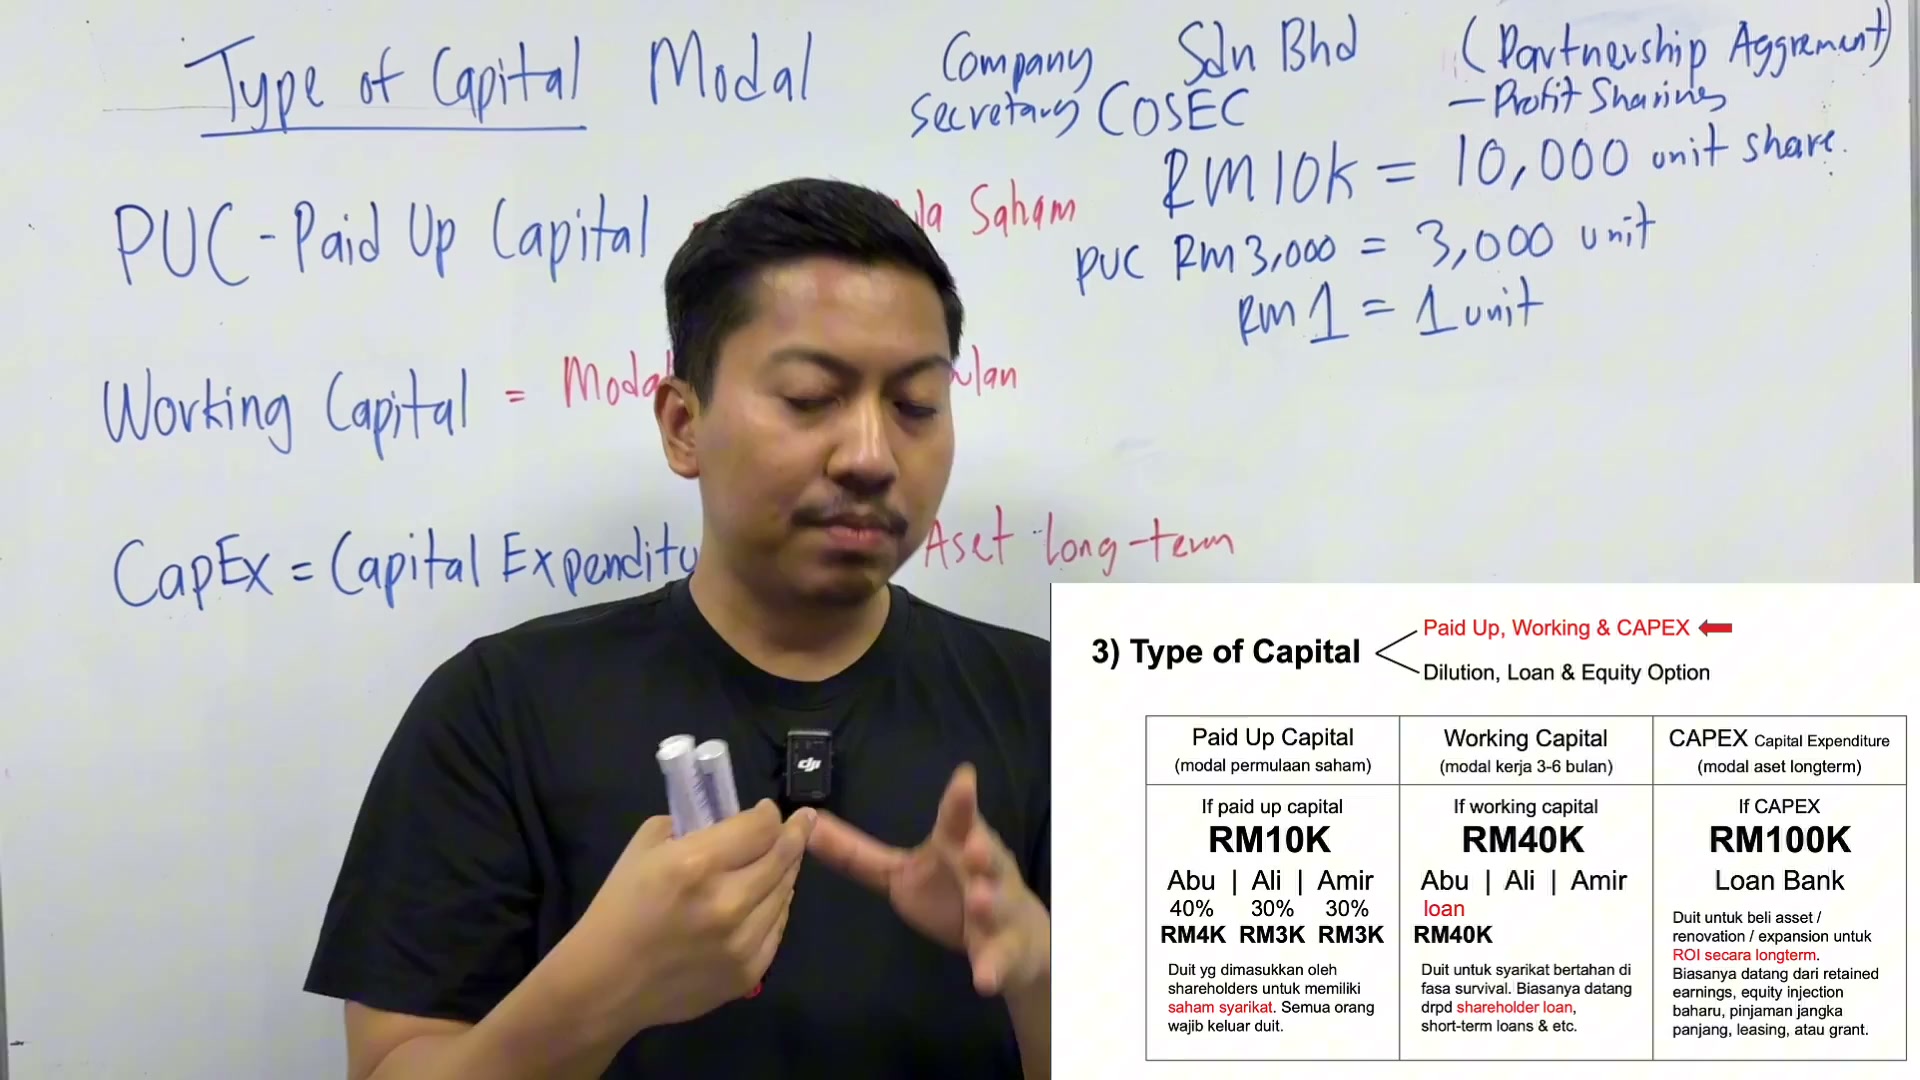
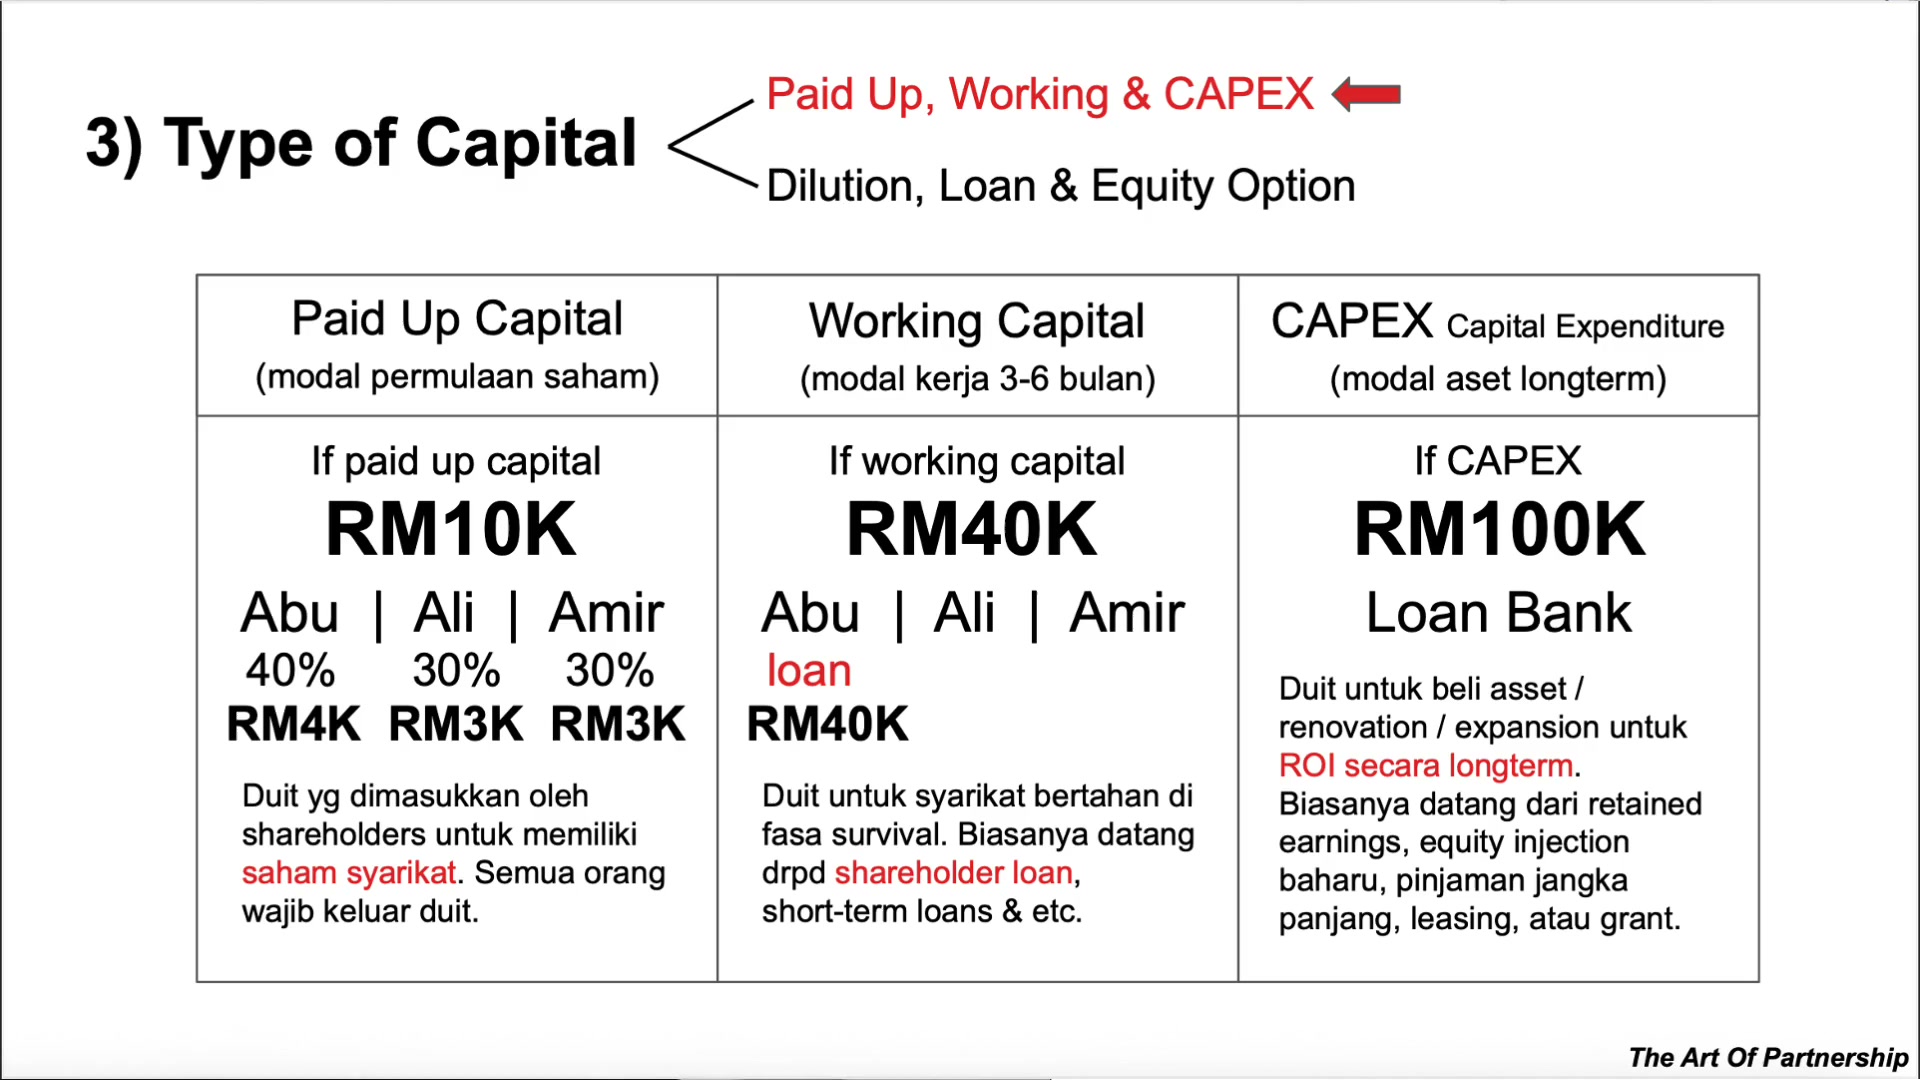
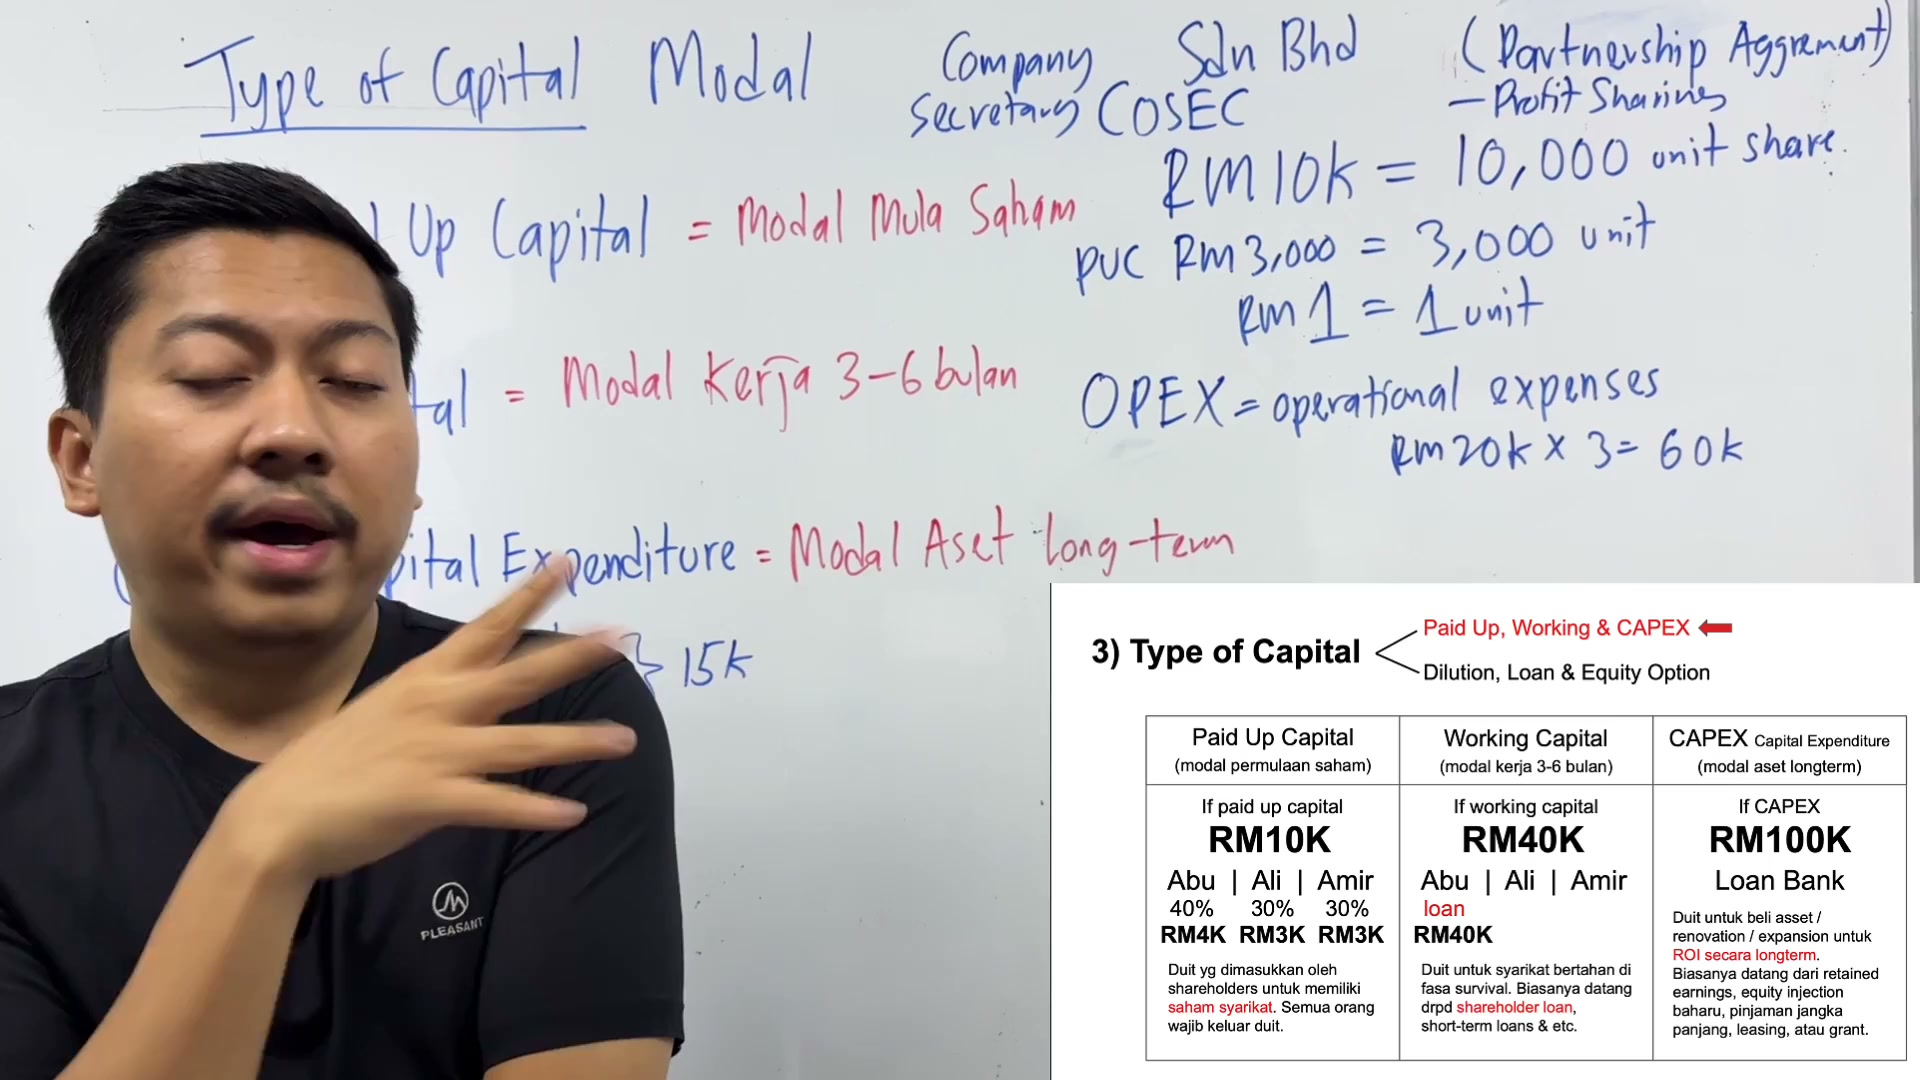
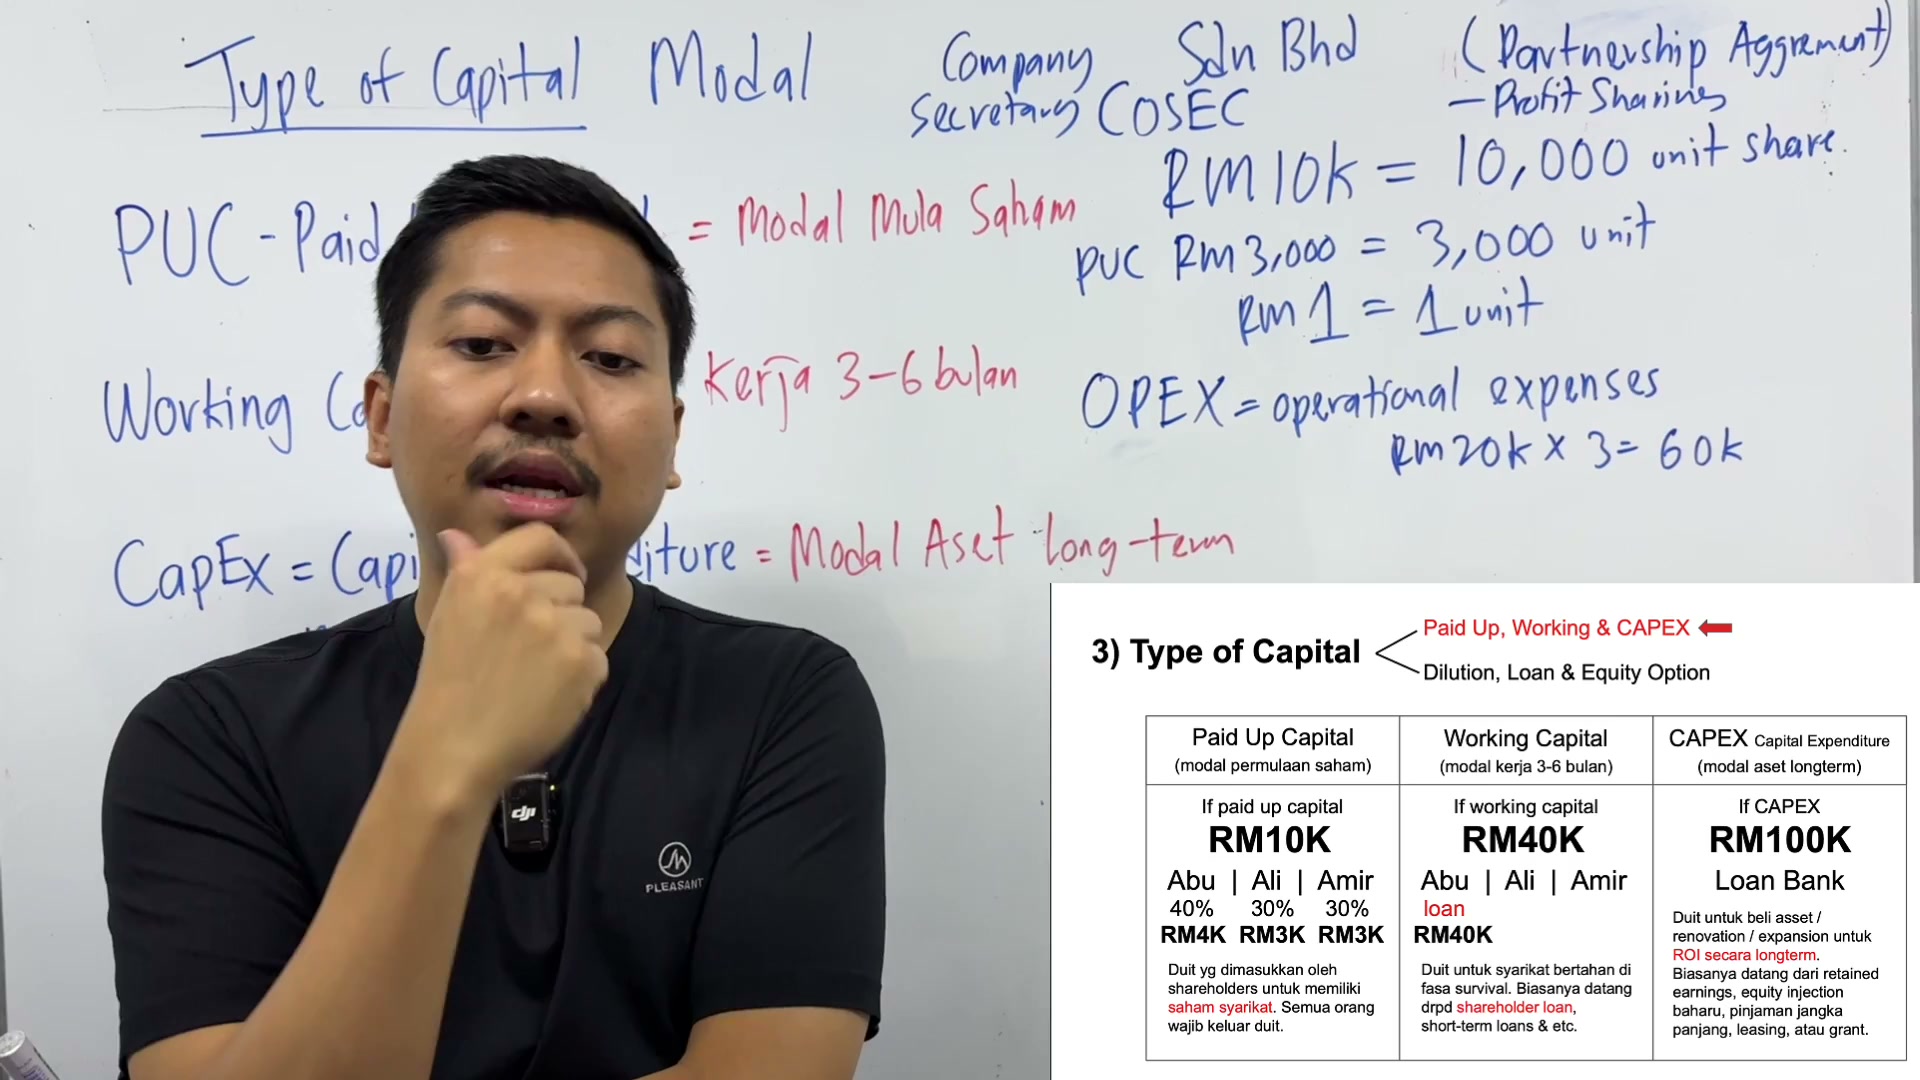
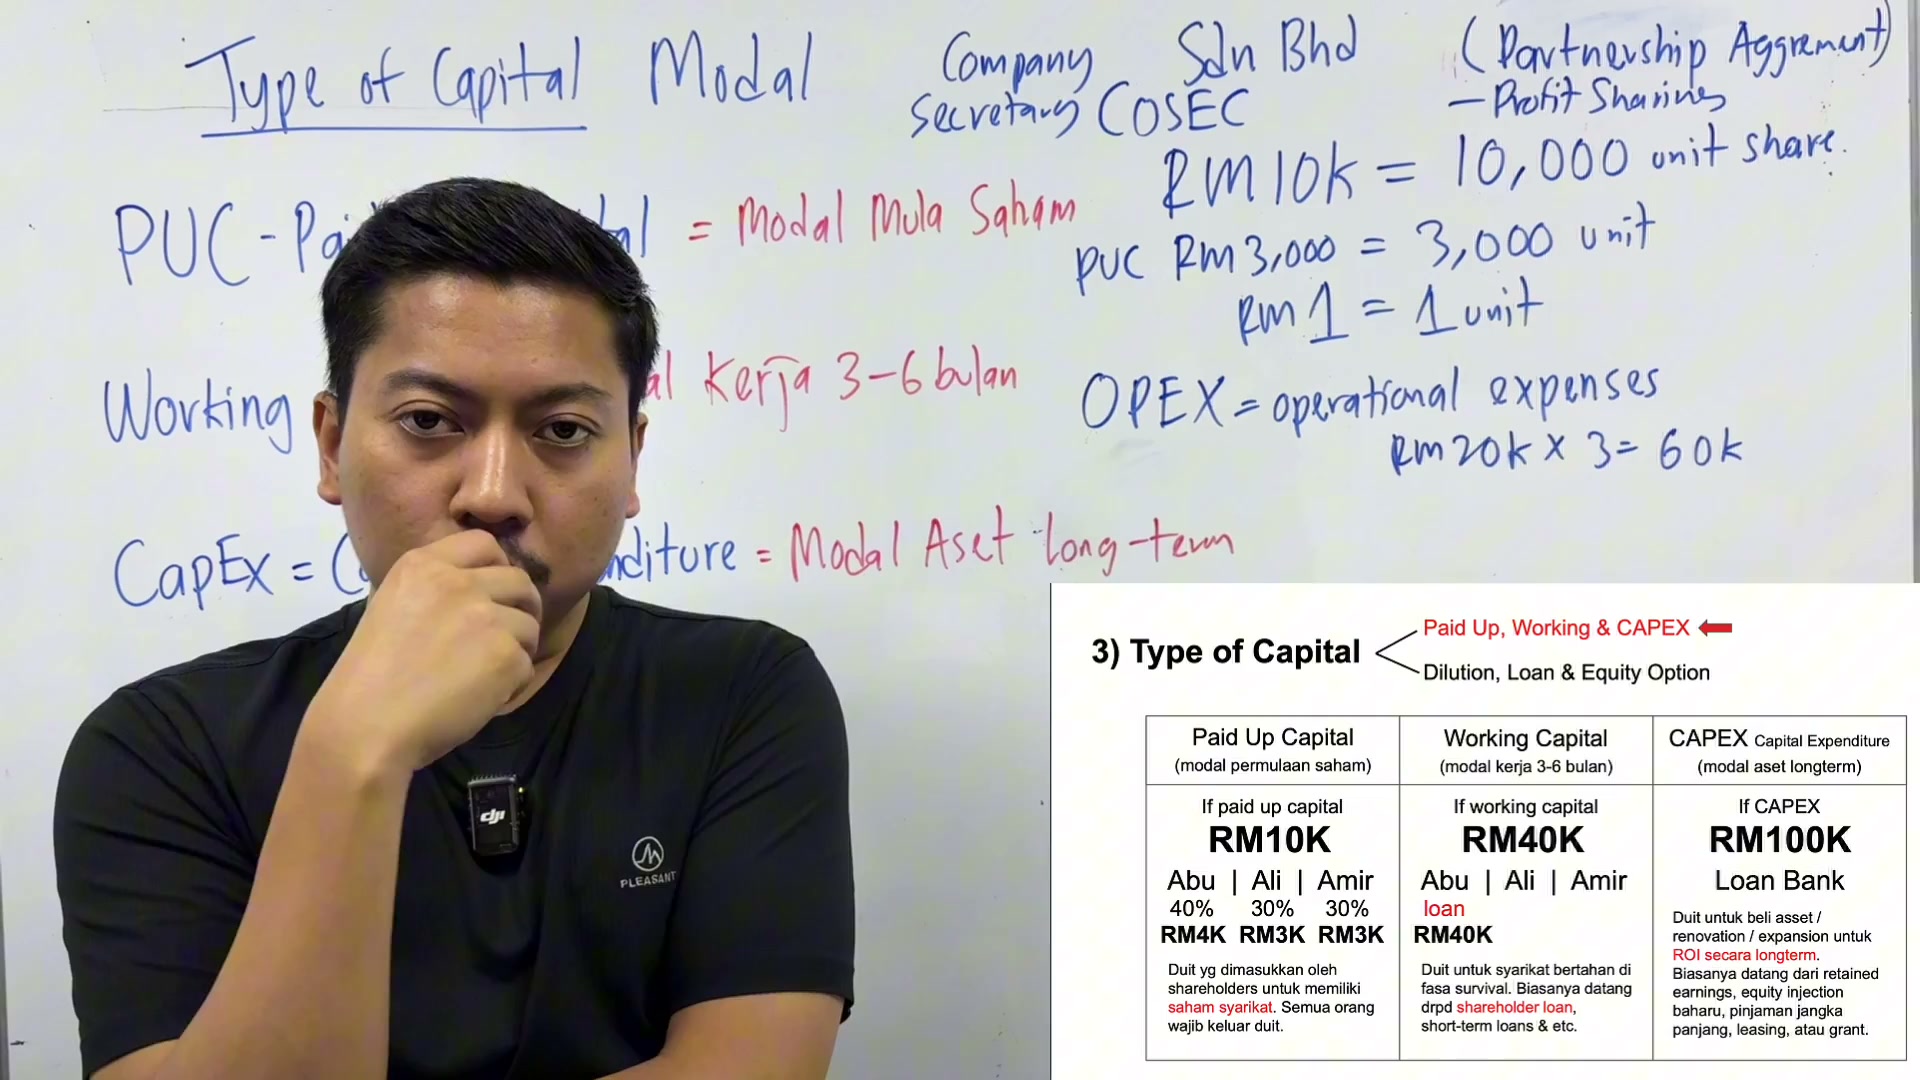
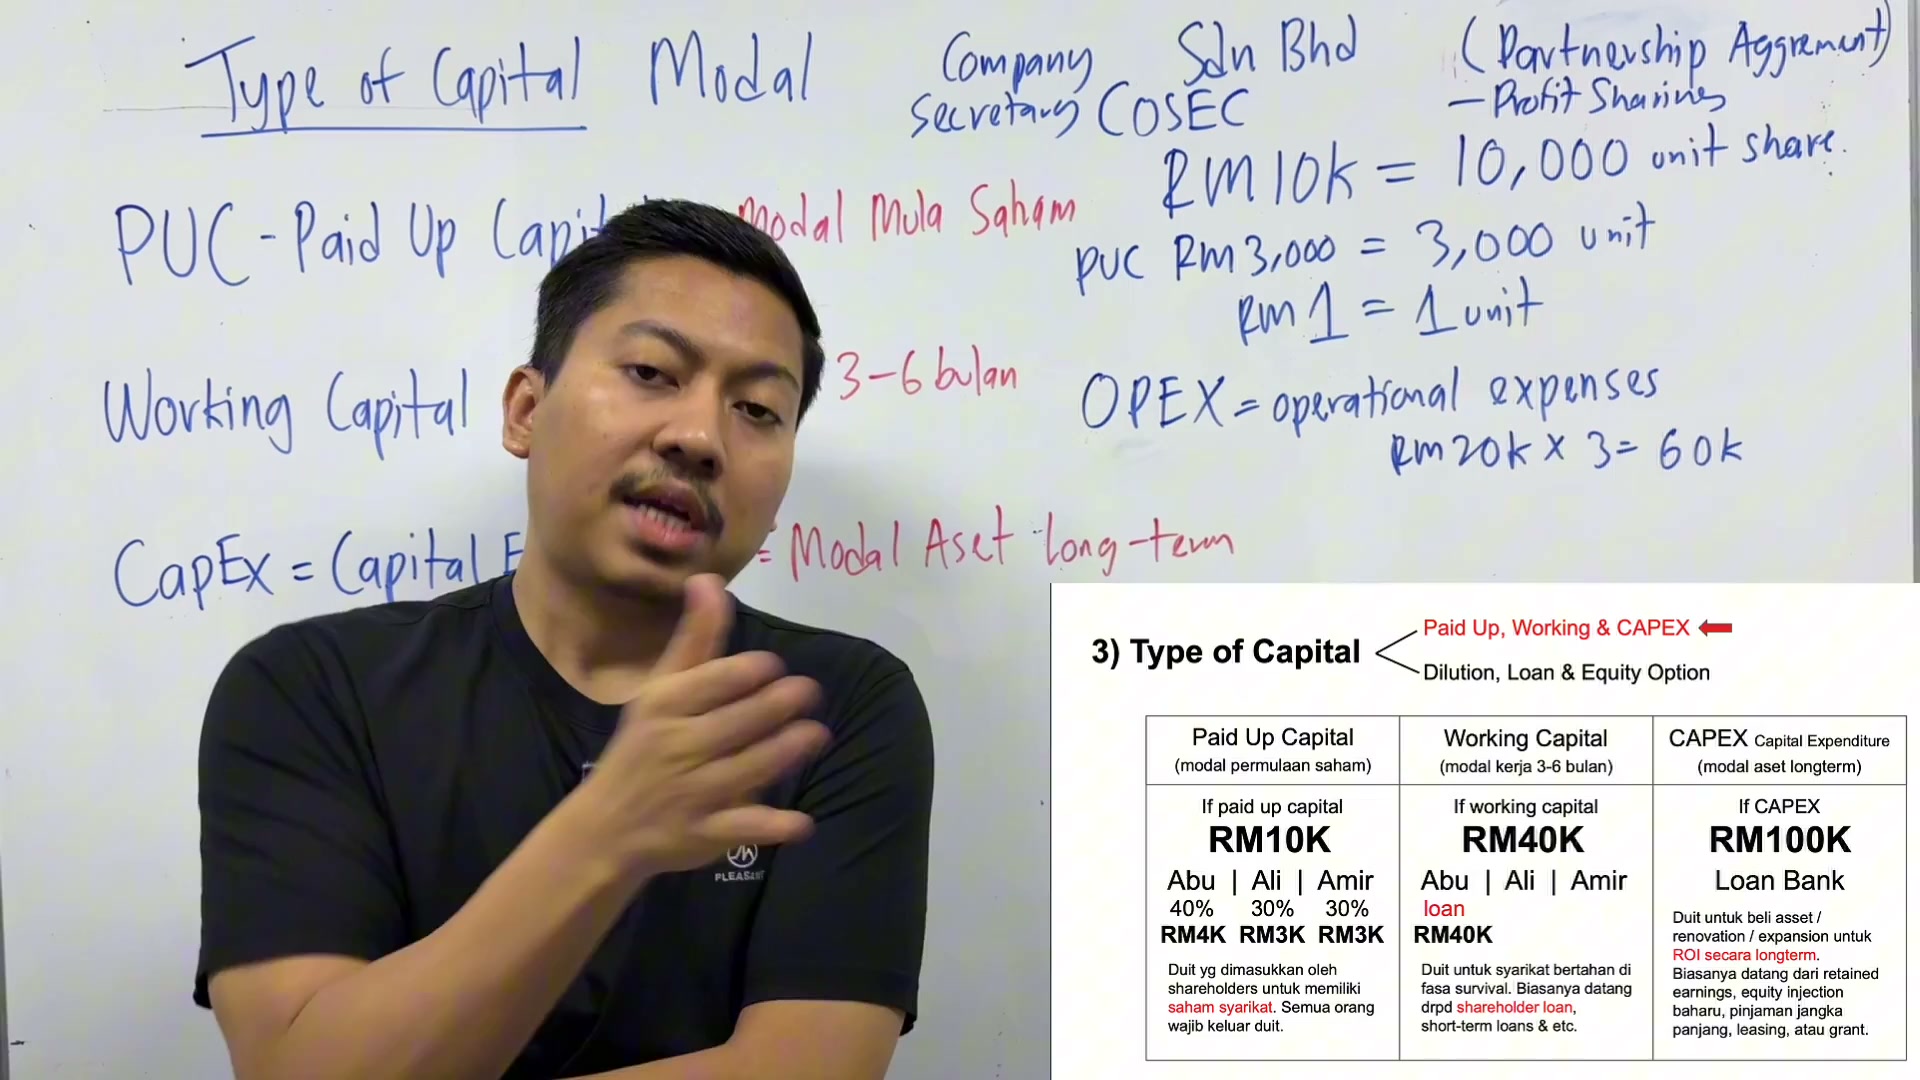
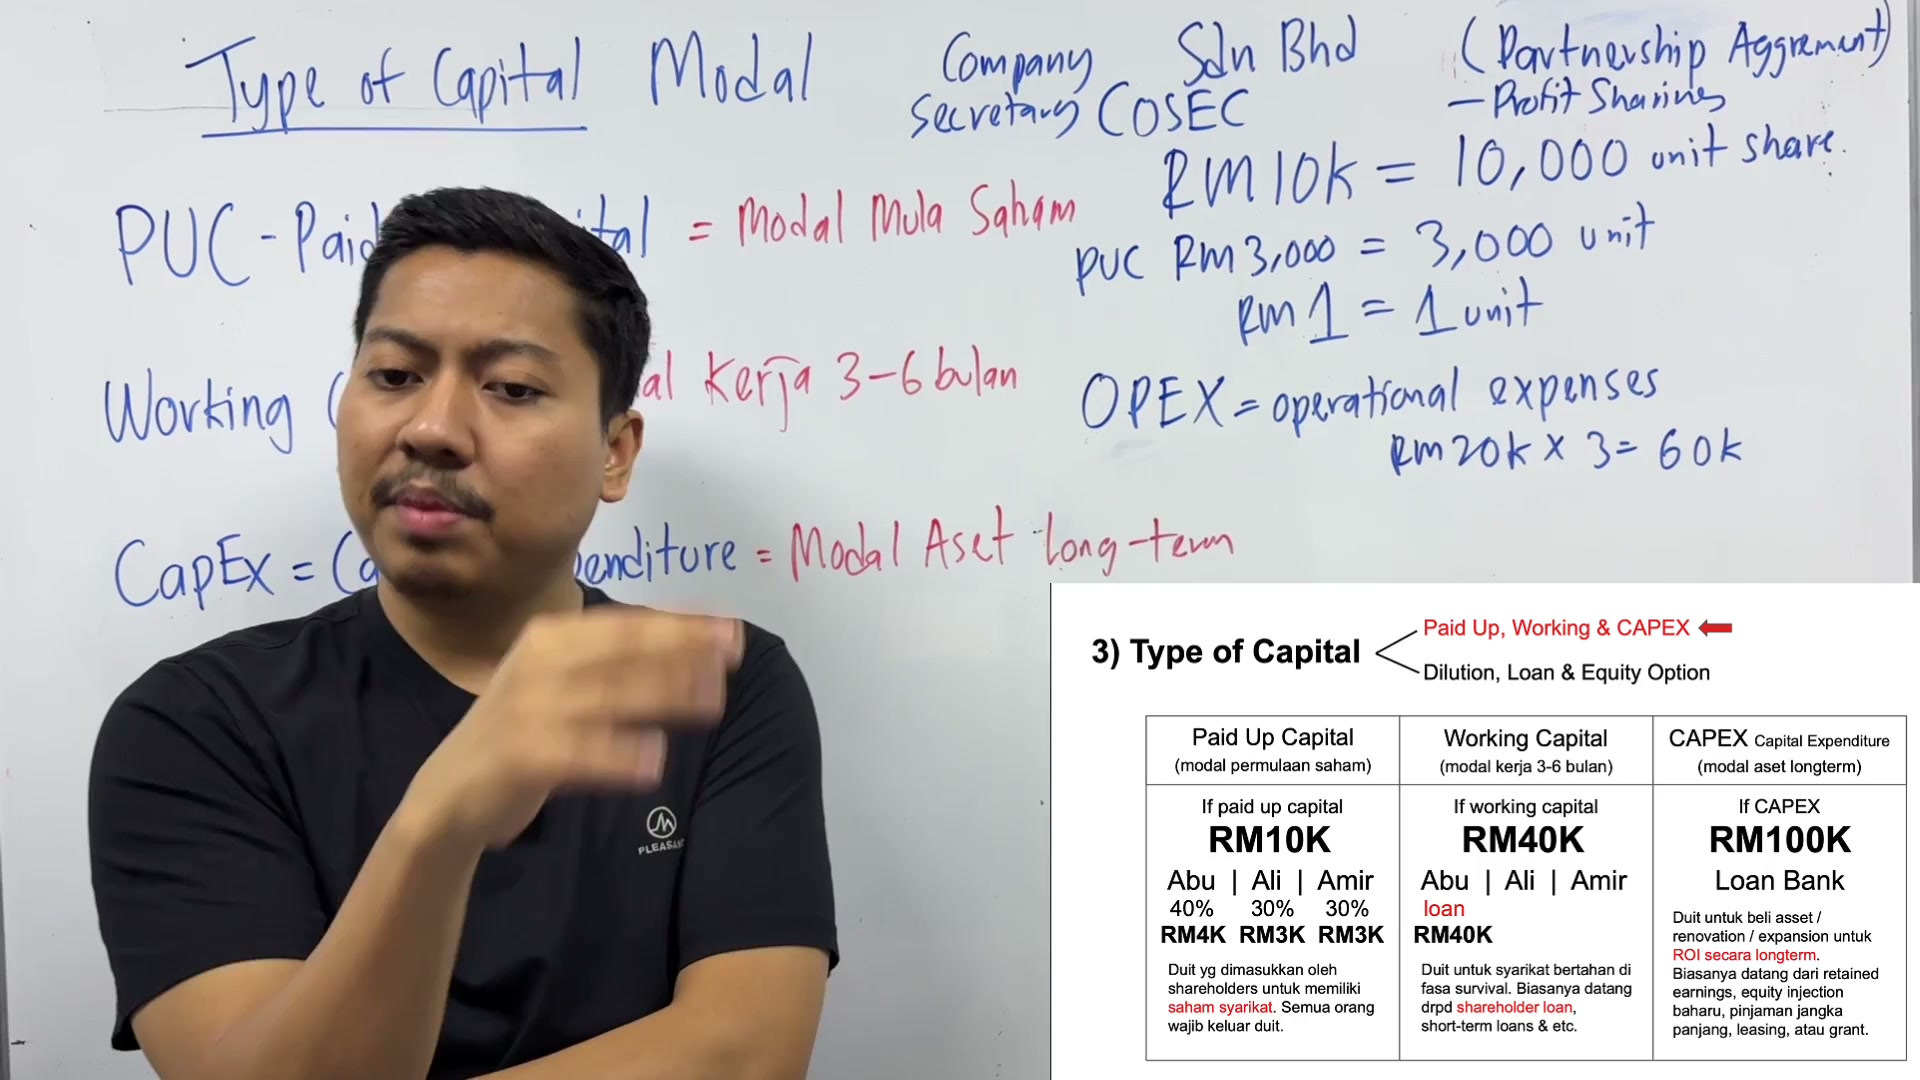
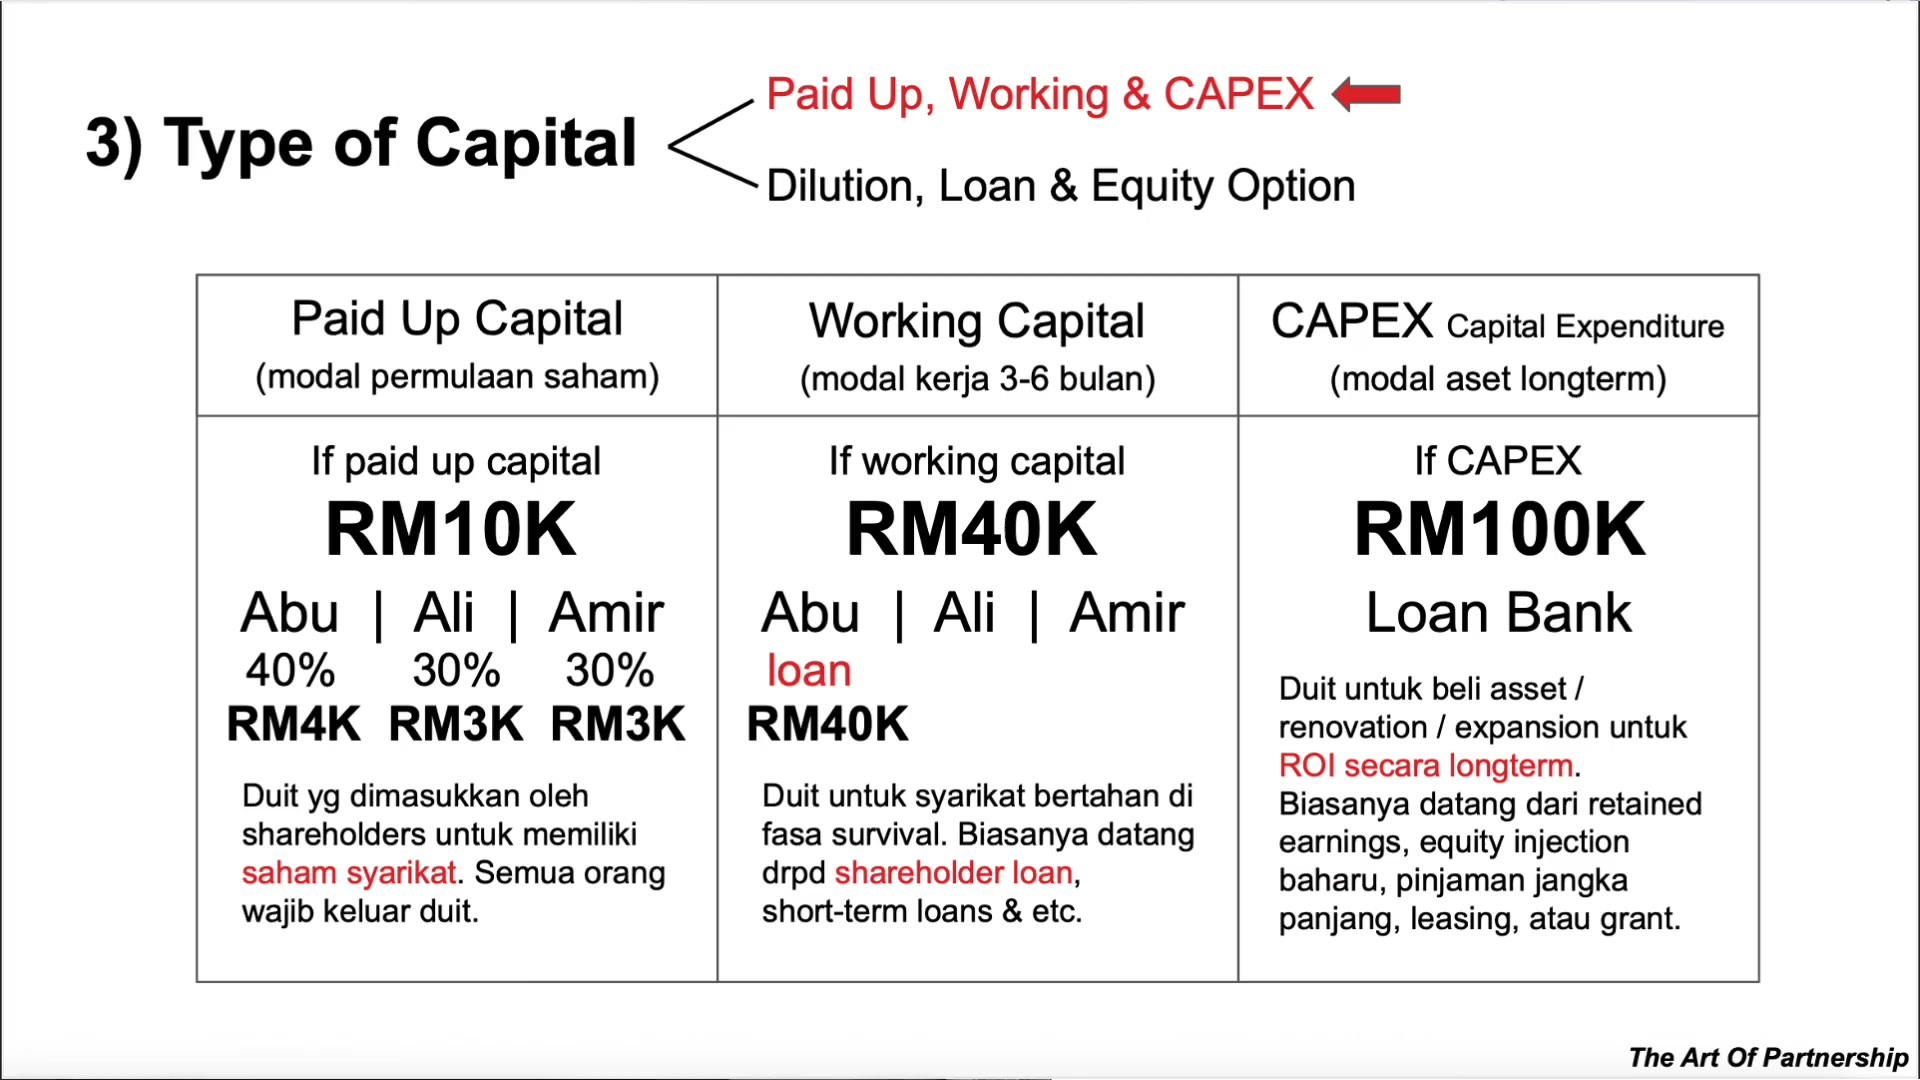
Contohnya kita ambil situasi dalam gambar ni

Contohnya kita ambil situasi dalam gambar ni
Boleh tengok eh
Gambar ni
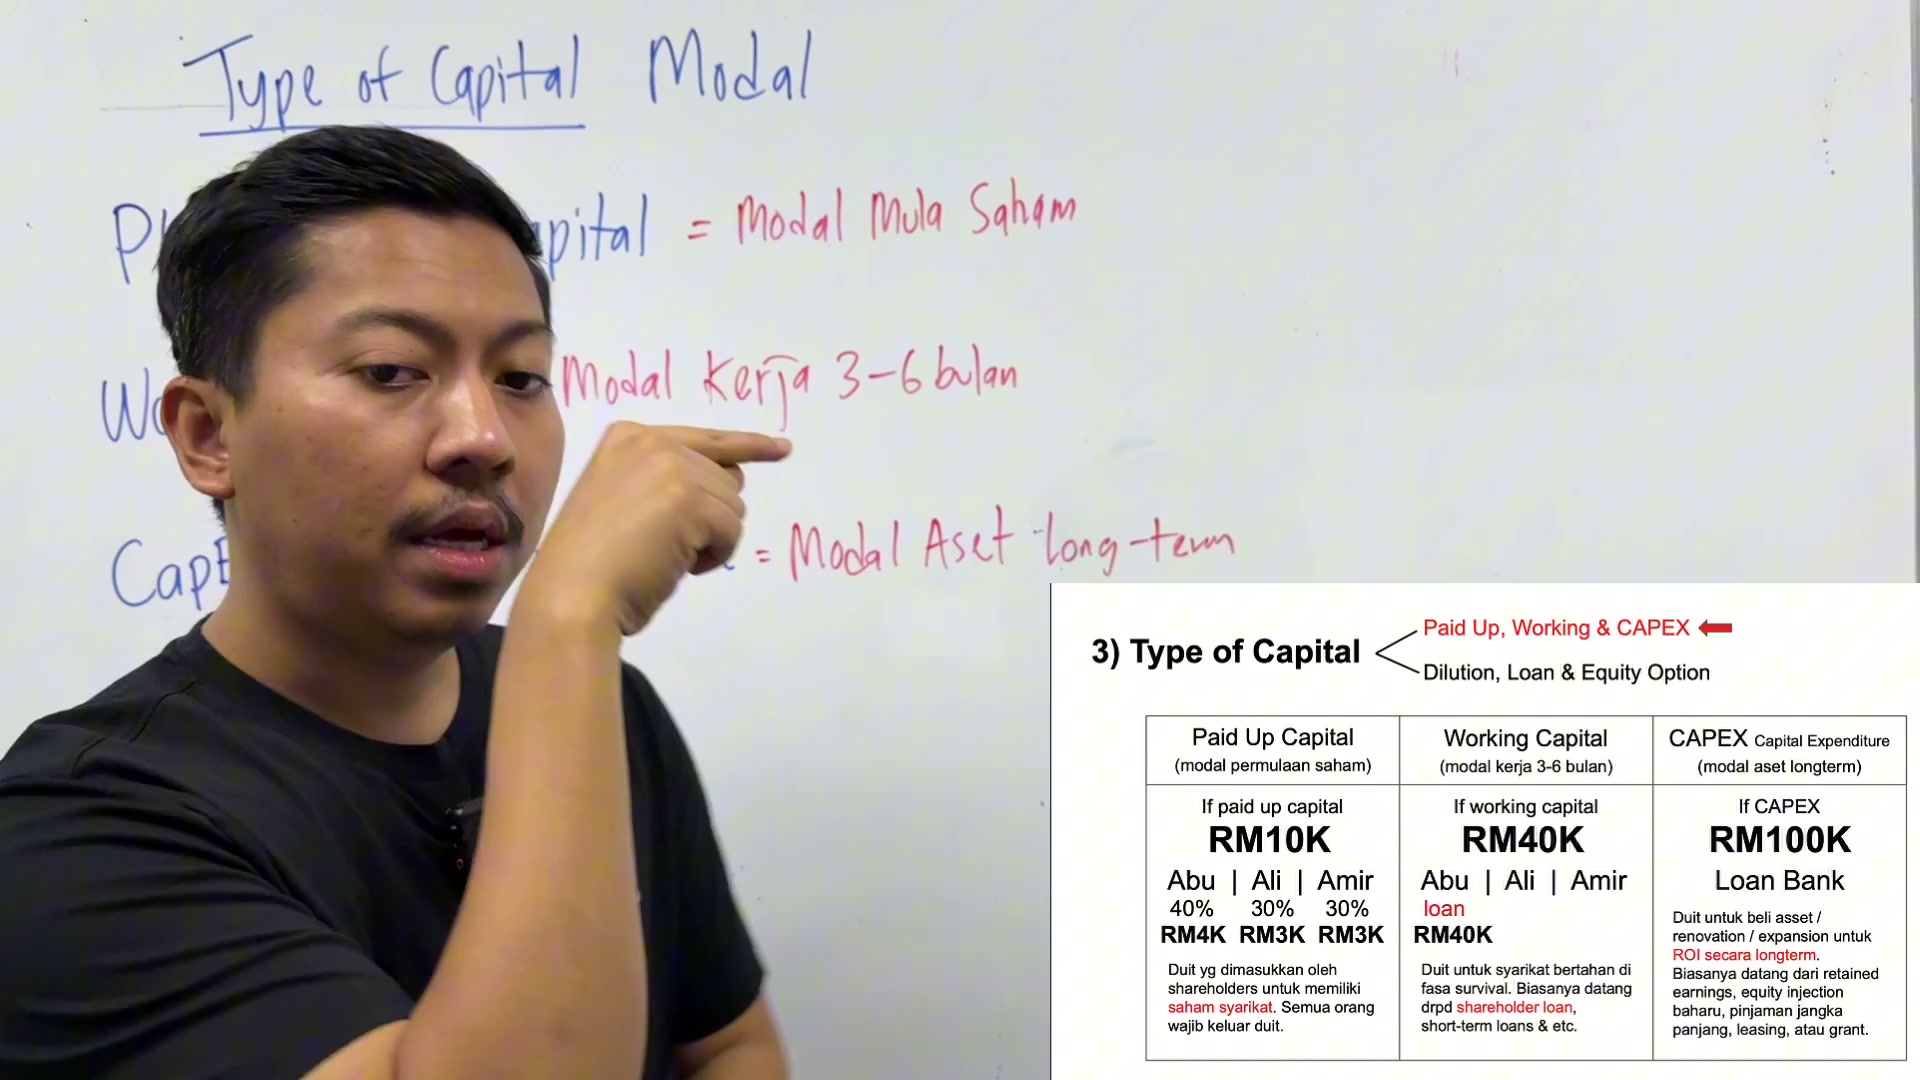
Gambar ni
If
Paid up capital 10k

Paid up capital 10k
Maka kita keluarkan duit
Kat sini RM
RM10,000

RM10,000
Kita ada berbanyak
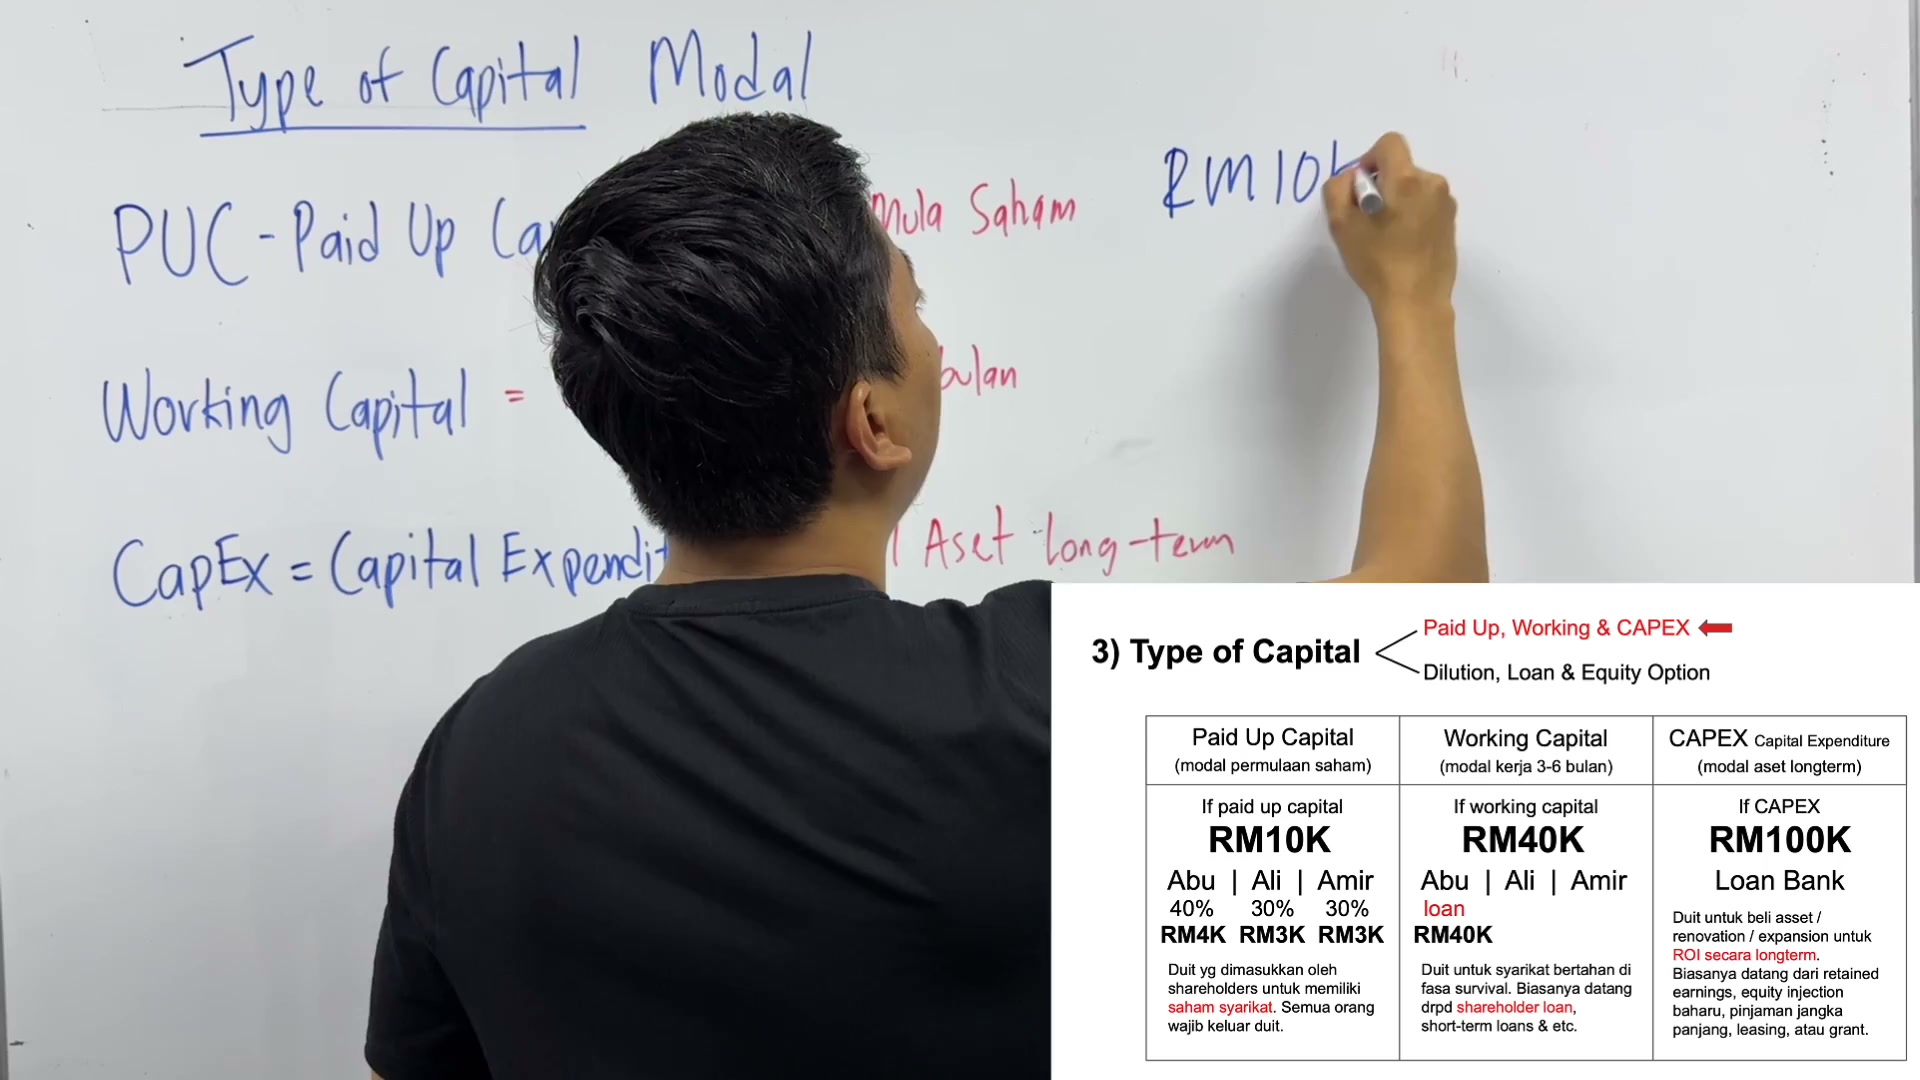
Kita ada berbanyak
Shareholder kat sini
Kita ada Abu
Abu 40%

Abu 40%
Ali 30%
Amir 30%
Amir 30%
So berapa Abu nak kena keluar?
Abu kena keluar

Abu kena keluar
Sebanyak berapa?
Sebanyak 4K
Dah darab dia lah

Dah darab dia lah
Itu je
40% darab dengan
RM10,000

RM10,000
RM4,000
Ali 3K
Amir 3K

Amir 3K
Itulah pay up capital
Pay up capital ni
Berapa banyak duit yang dikeluarkan

Berapa banyak duit yang dikeluarkan
Sebab
Daripada RM10,000 ni
Kebiasaannya
Kebiasaannya
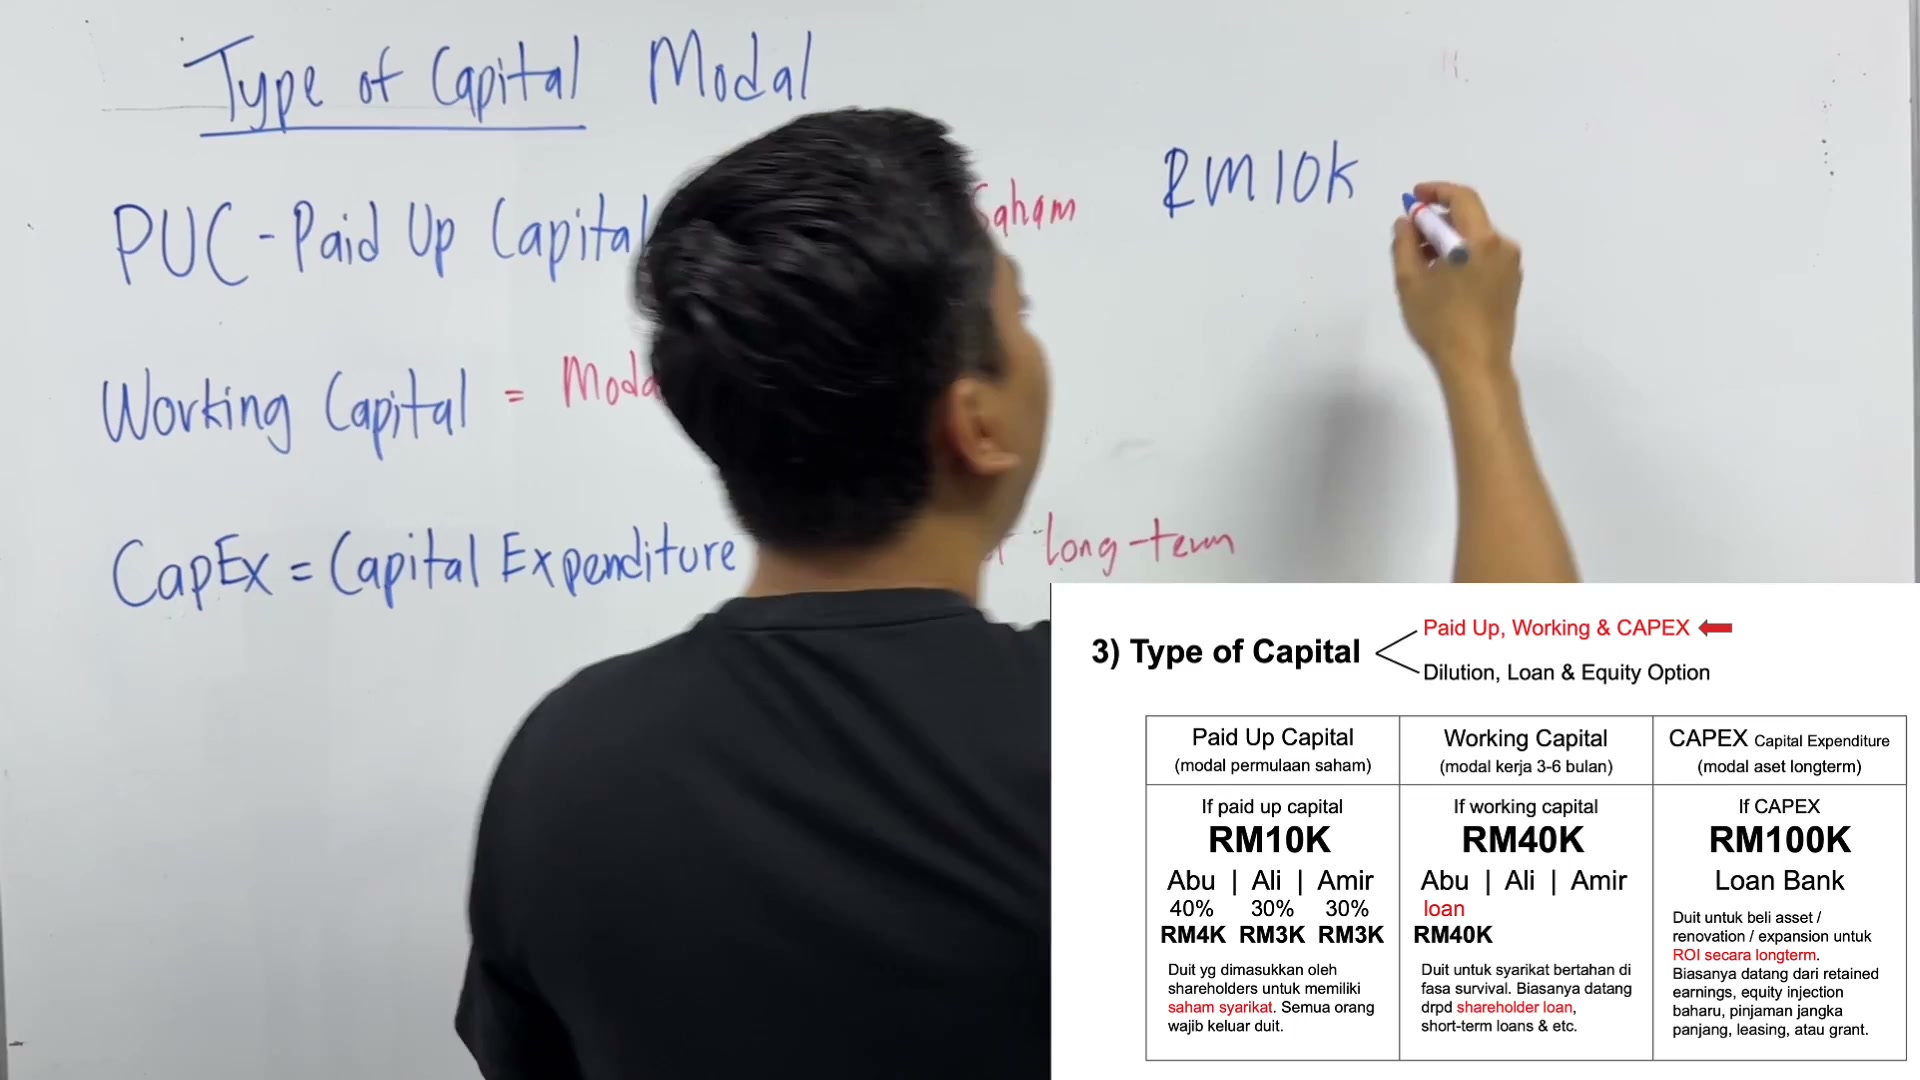
Akan diterbitkan
RM10,000

ribu unit share. Biasanya macam tu. Yang ni kita akan go

ribu unit share. Biasanya macam tu. Yang ni kita akan go
through lebih detail kejap lagi. Tapi awak kena faham. Dia

through lebih detail kejap lagi. Tapi awak kena faham. Dia

through lebih detail kejap lagi. Tapi awak kena faham. Dia
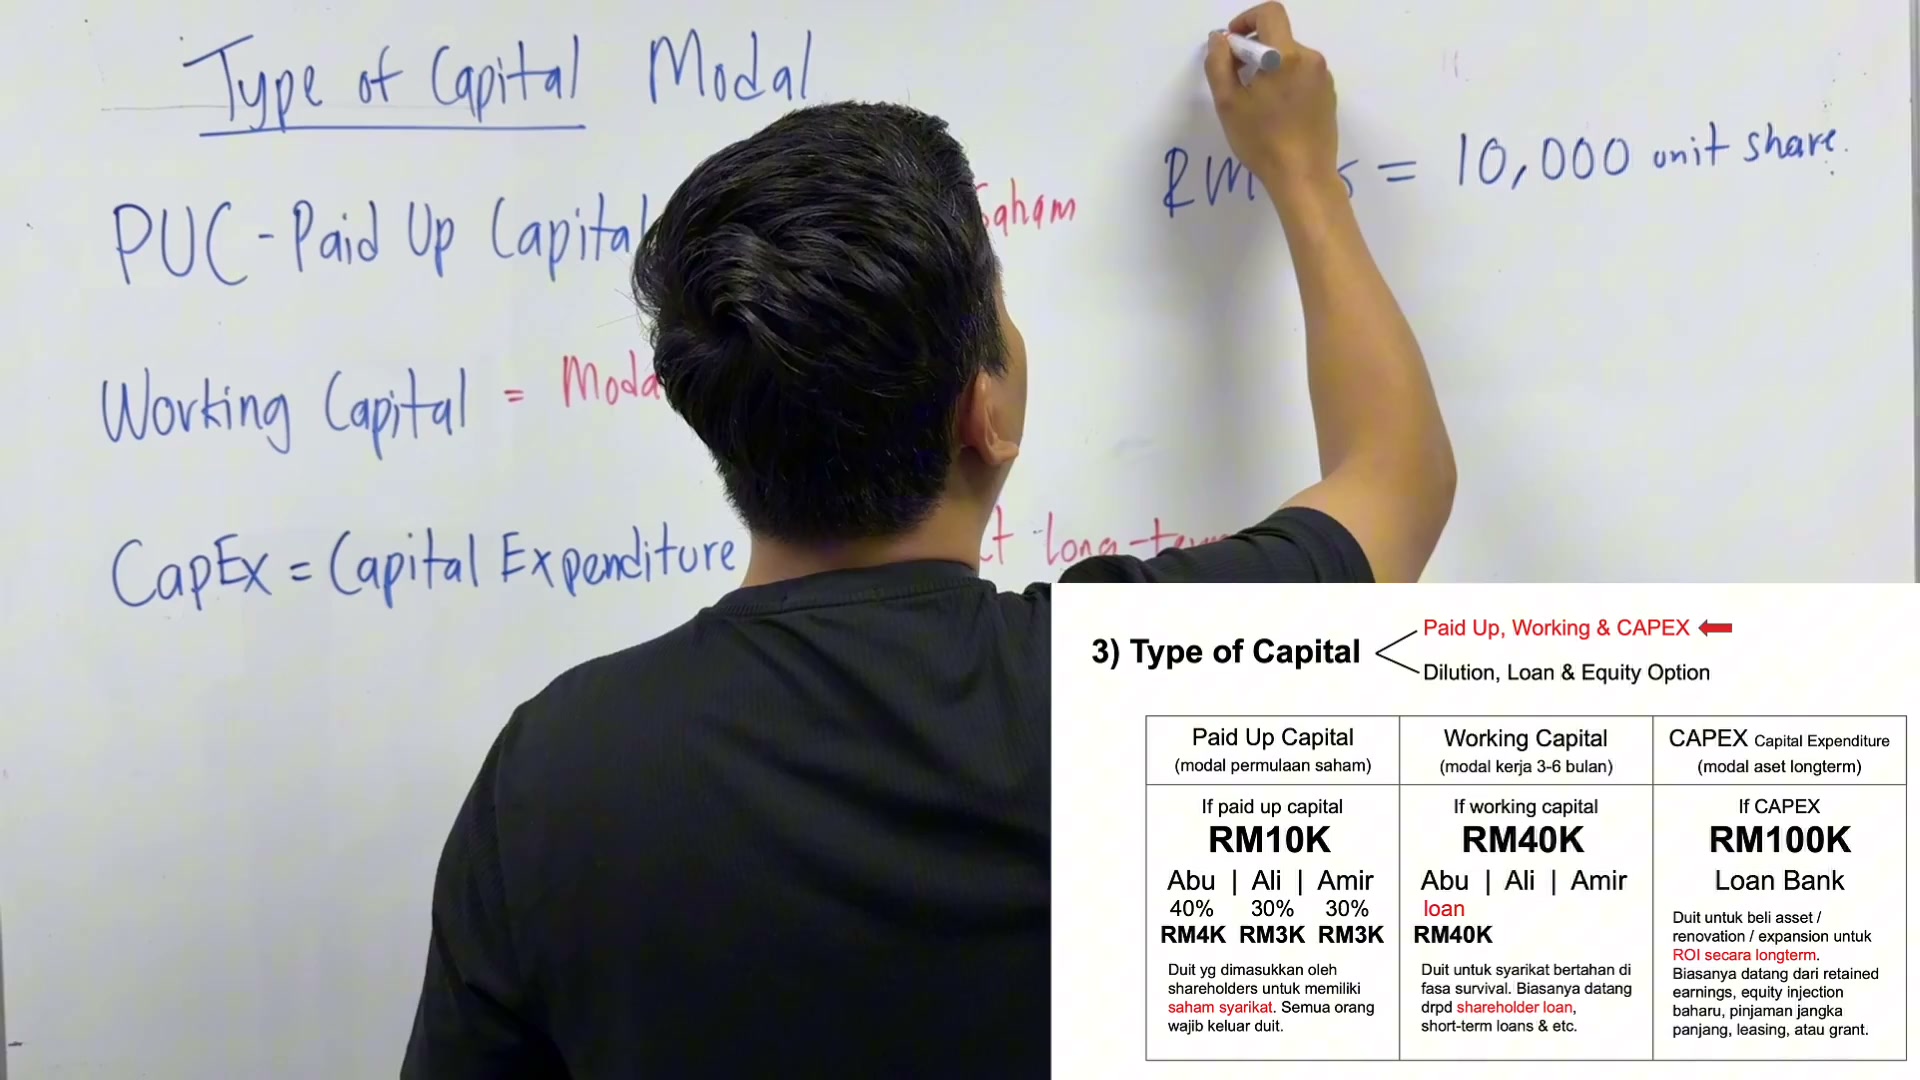
company Cosec ataupun setiap usaha syarikat ni untuk
company Cosec ataupun setiap usaha syarikat ni untuk
company Seran Bahad lah. Kalau enterprise tak ada eh. Kalau

company Seran Bahad lah. Kalau enterprise tak ada eh. Kalau
Seran Bahad memang ada. Tapi kalau enterprise eh. Kalau

Seran Bahad memang ada. Tapi kalau enterprise eh. Kalau
awak tengok video saya ni awak enterprise pun tak ada
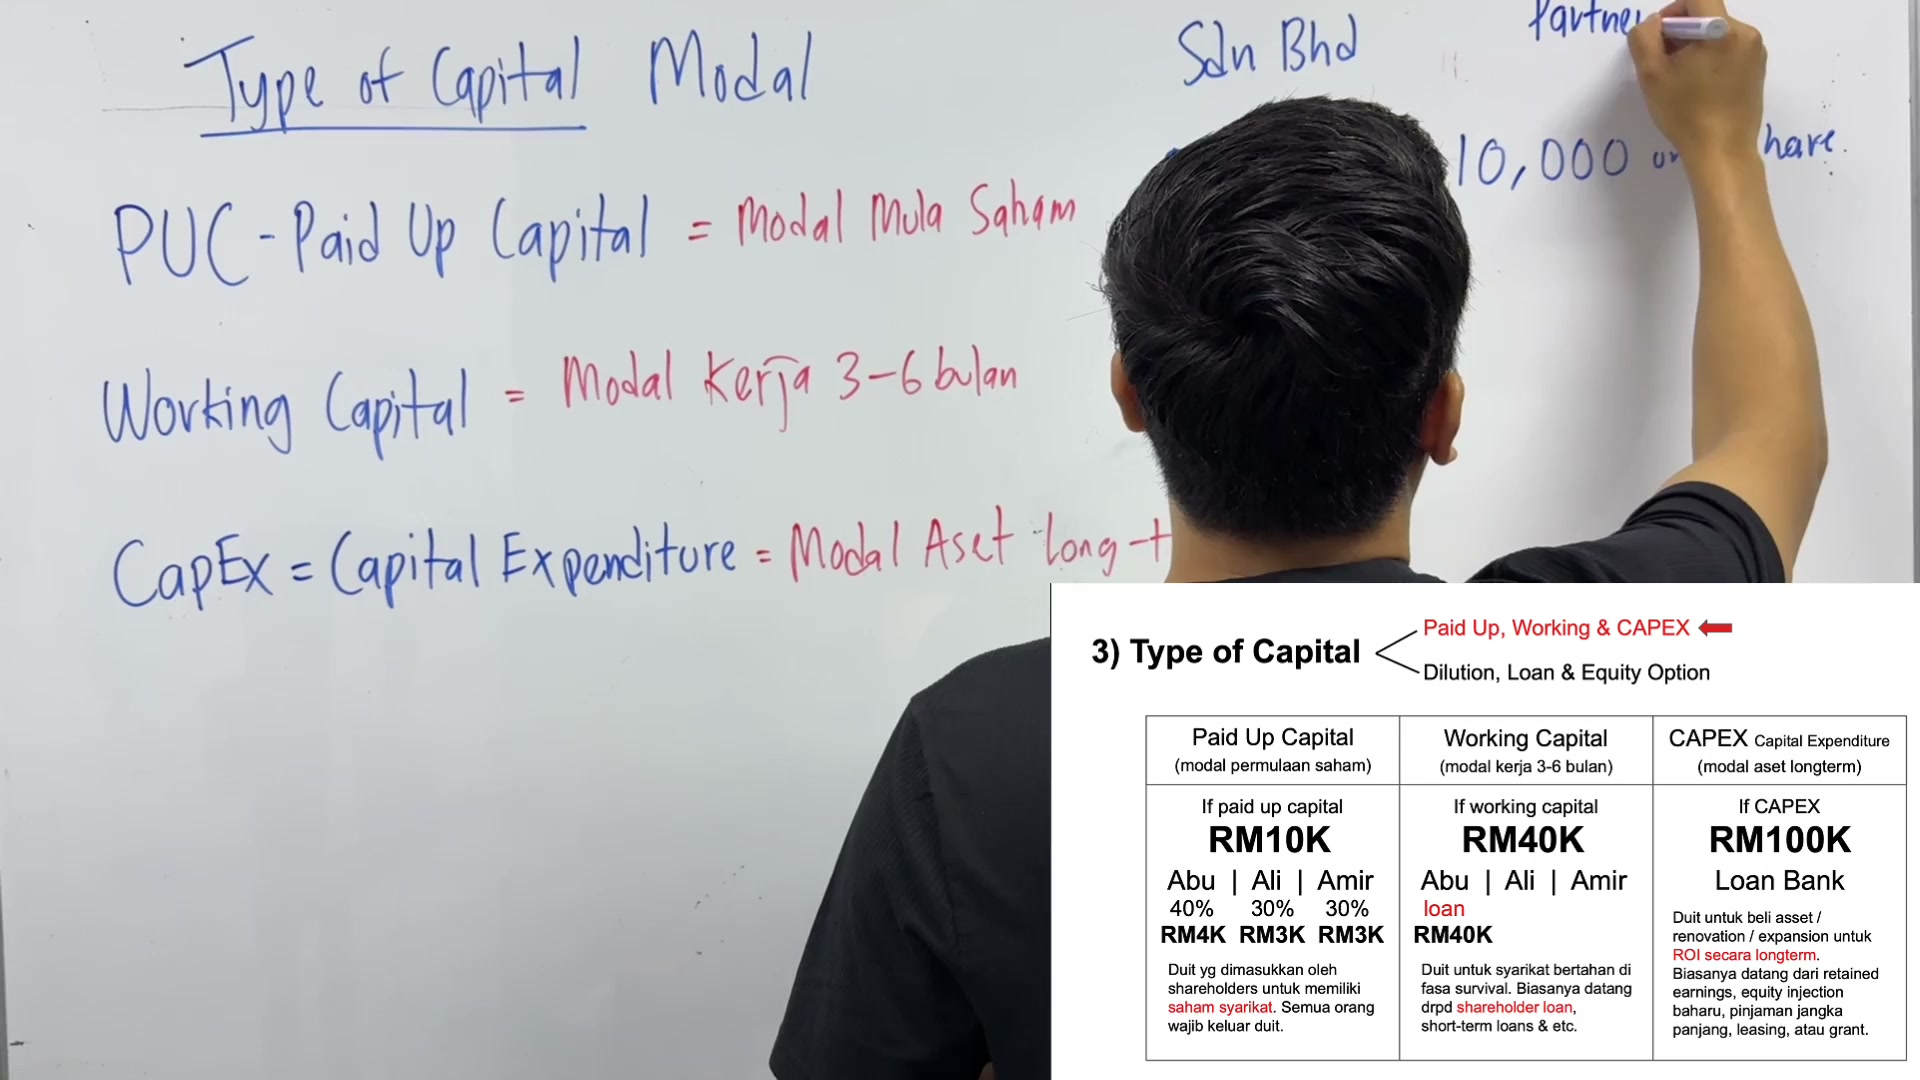
masalah. Awak boleh buat satu benda dia pandai sebagai
partnership agreement. Awak buat partnership keluar.

partnership agreement. Awak buat partnership keluar.
partnership agreement. Awak buat partnership keluar.
Terkeluar
Macam ni

Macam ni
Partnership

Agreement

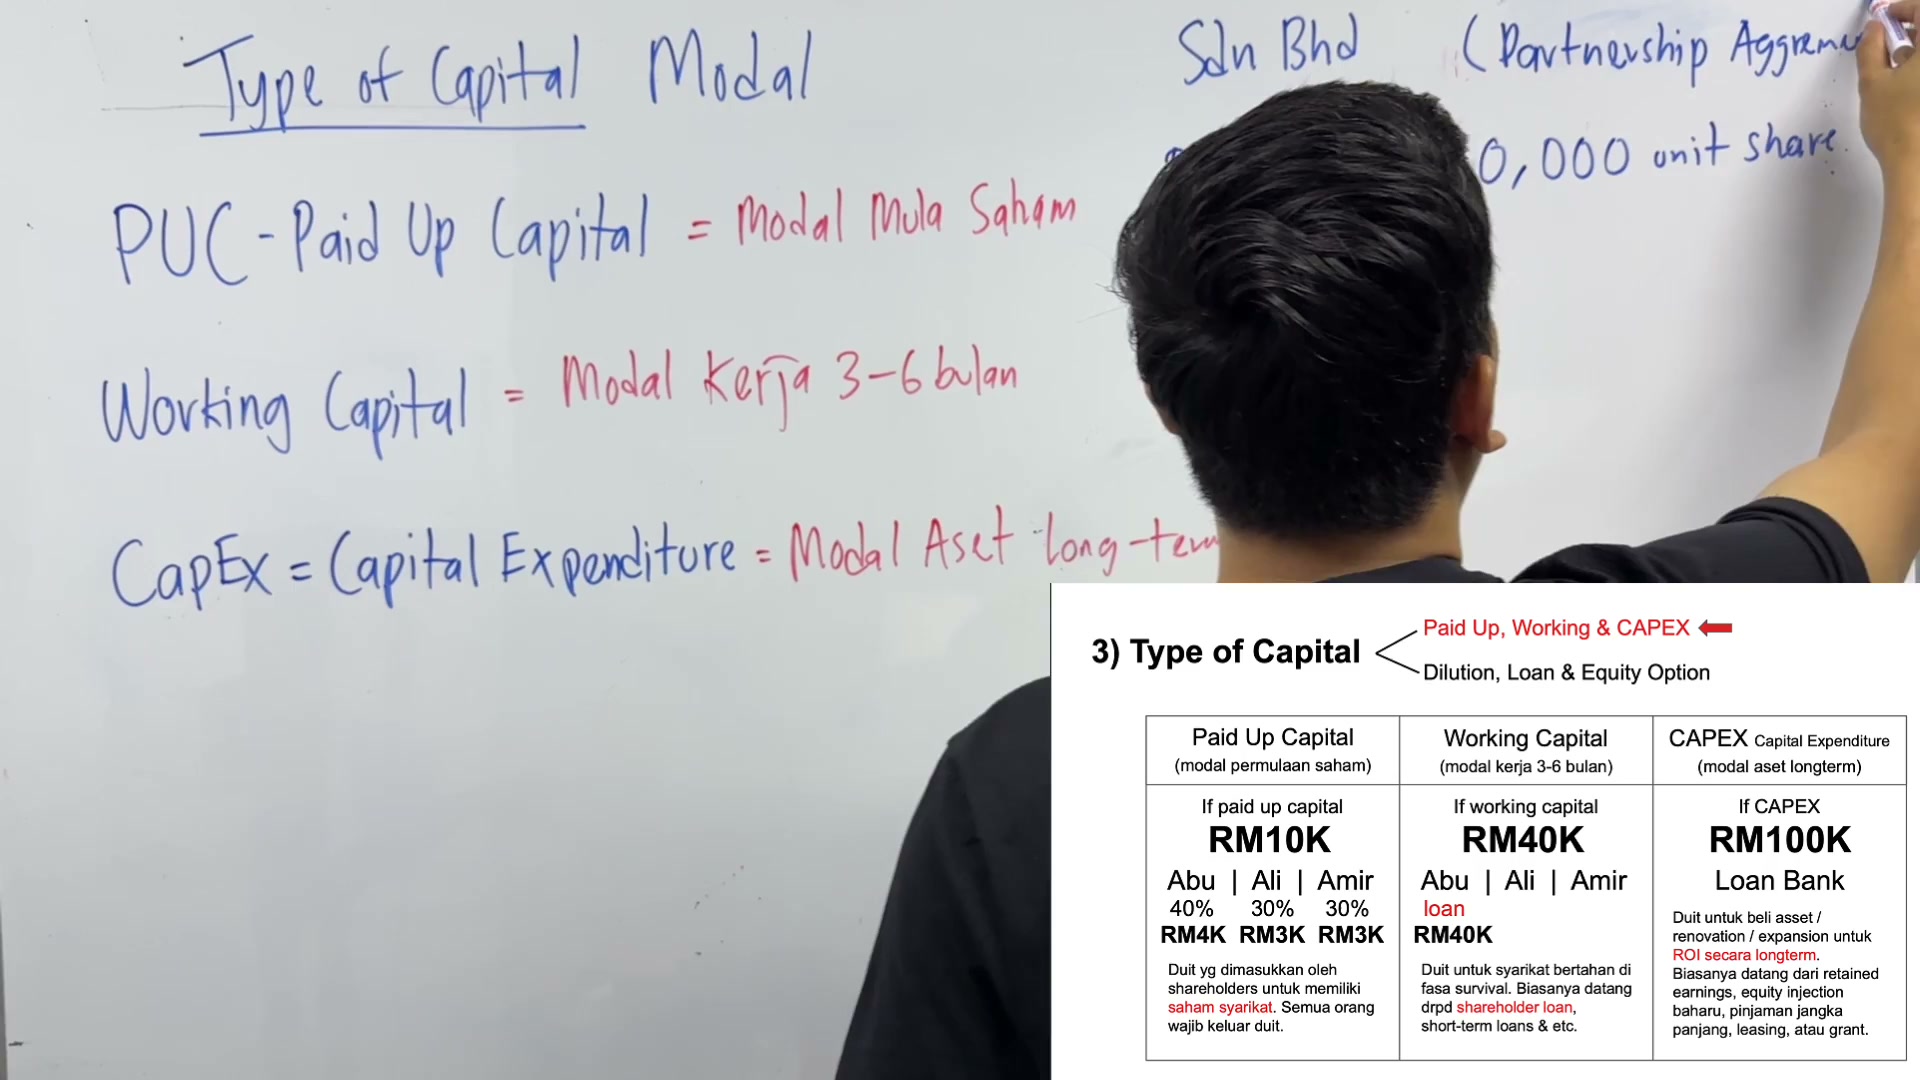
Partnership Agreement ni

Partnership Agreement ni
Awak buat
Awak bayar tahu
Dalam perjanjian ni
Dalam perjanjian ni
Berapa persen
Profit sharing
Awak namakan dia sebagai

Awak namakan dia sebagai
Profit sharing je
Ini kalau

Ini kalau
Company
Enterprise
Pun boleh sebenarnya

Cuma dia tak adalah unit-unit ni
Unit ni memang ada dalam SSM

Unit ni memang ada dalam SSM
Nama berapa unit
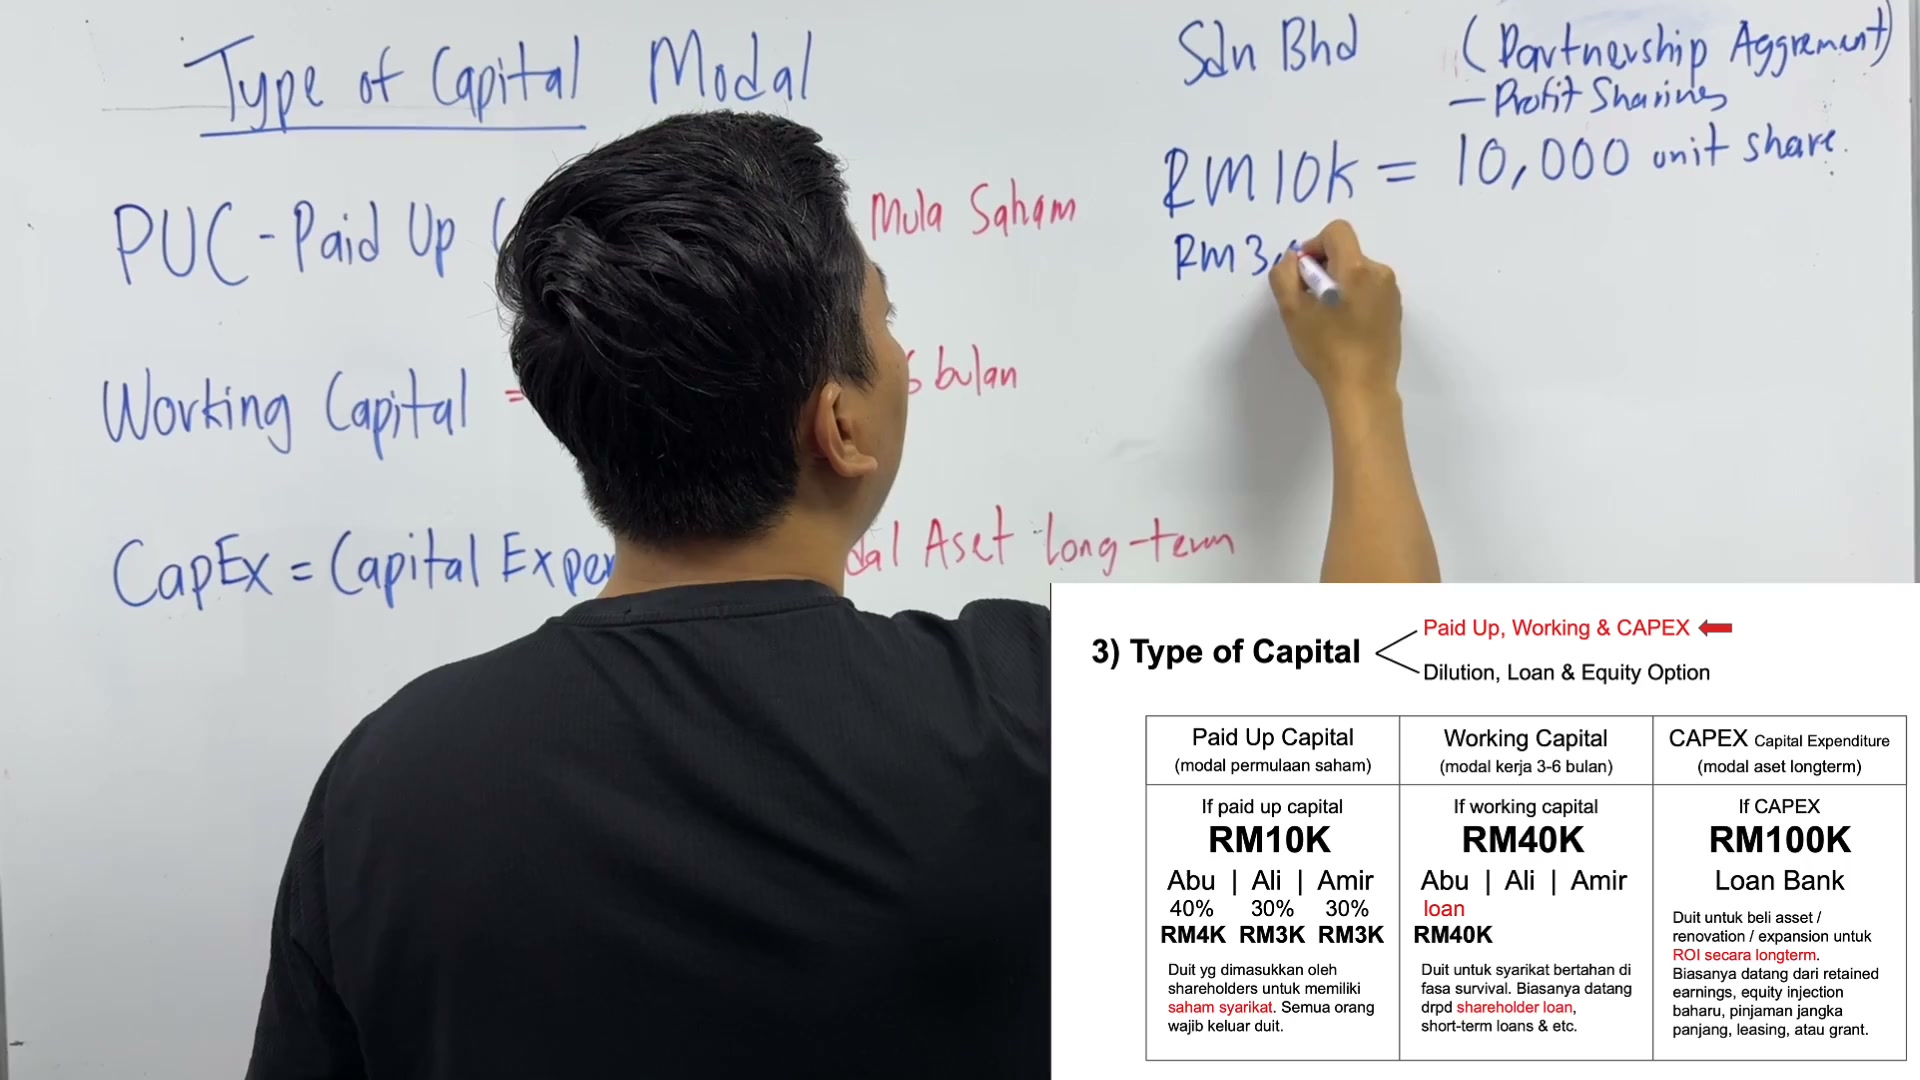
So kalau awak modal buka company 10,000

So kalau awak modal buka company 10,000
Biasanya
10,000 unit share lah

10,000 unit share lah
Katalah awak daftar company enterprise
Suri, Serenbahat

Suri, Serenbahat
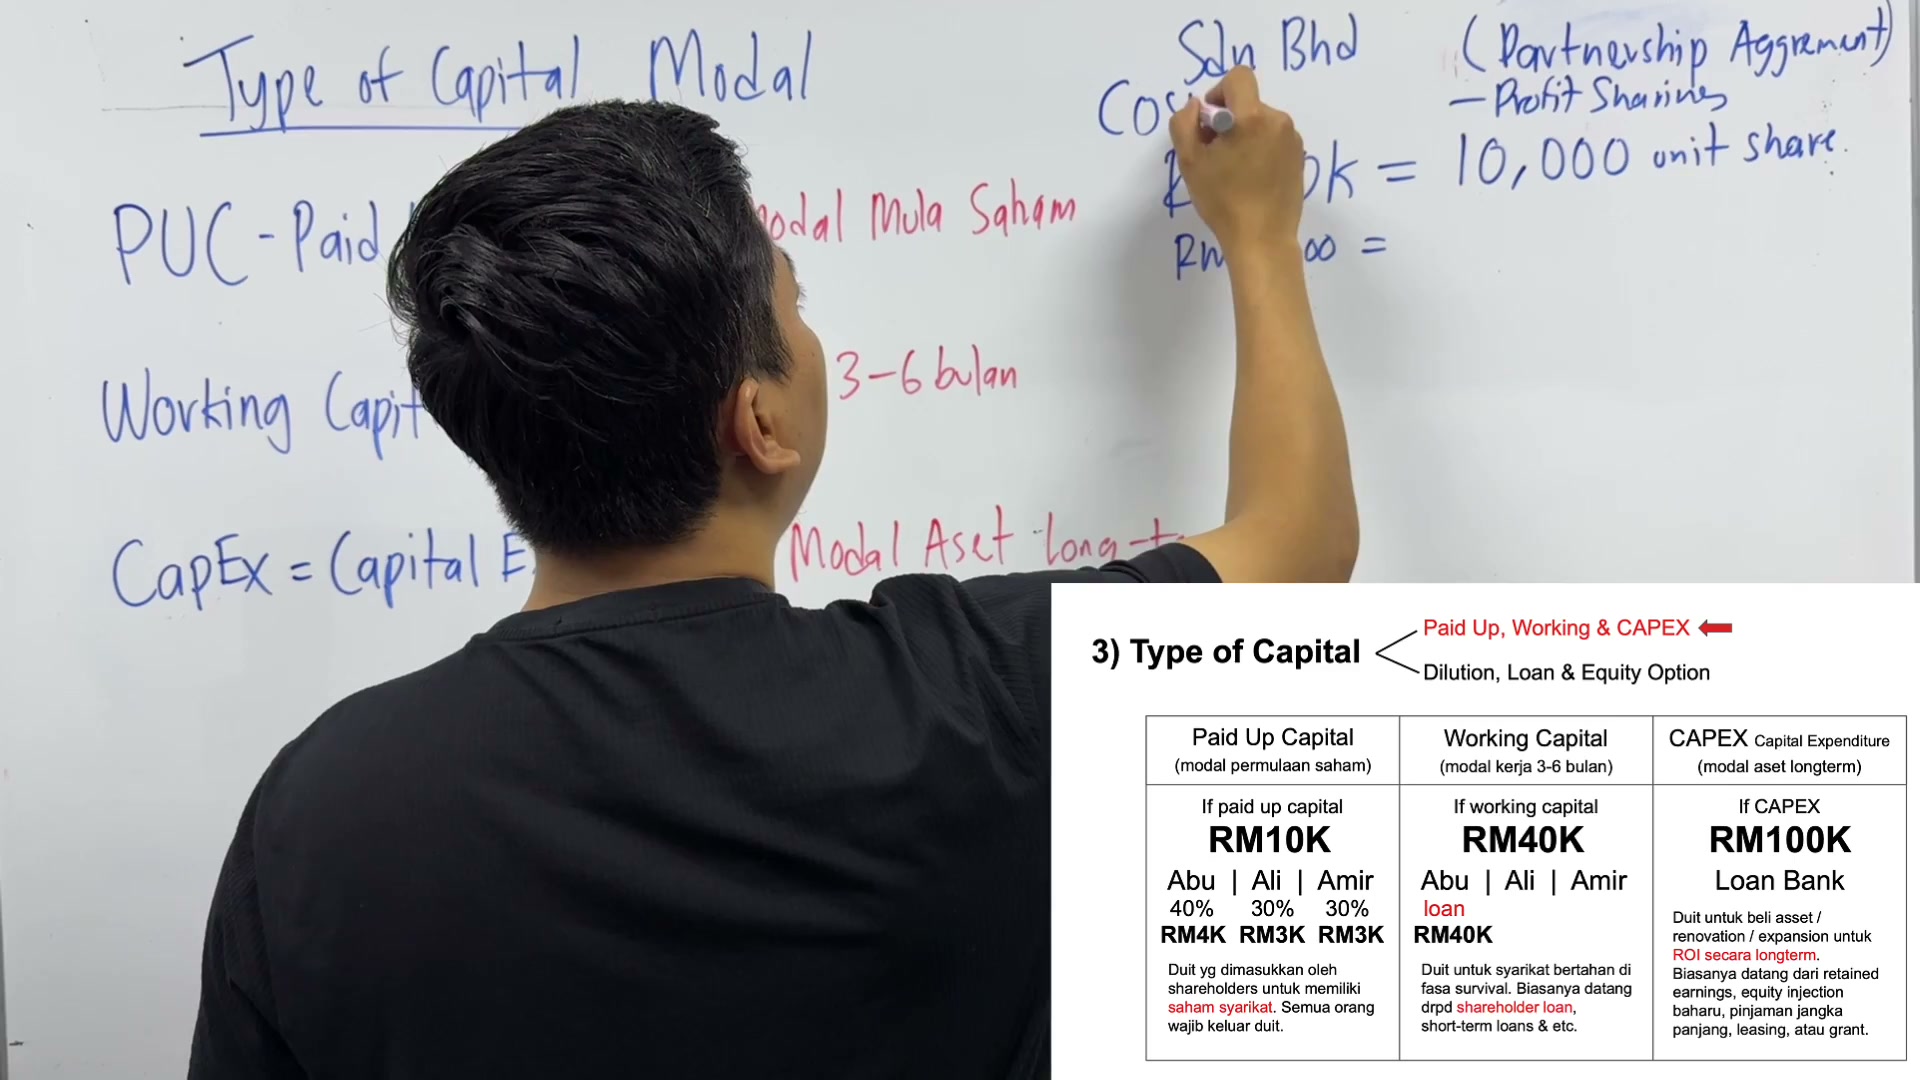
Serenbahat biasanya modal dalam cerita RM3000
Maka, kalau modal RM3000
Maka, kalau modal RM3000
Company
COSEC eh

COSEC eh
Dia panggil sebagai
COSEC
COSEC
COSEC
COSEC ni apa?
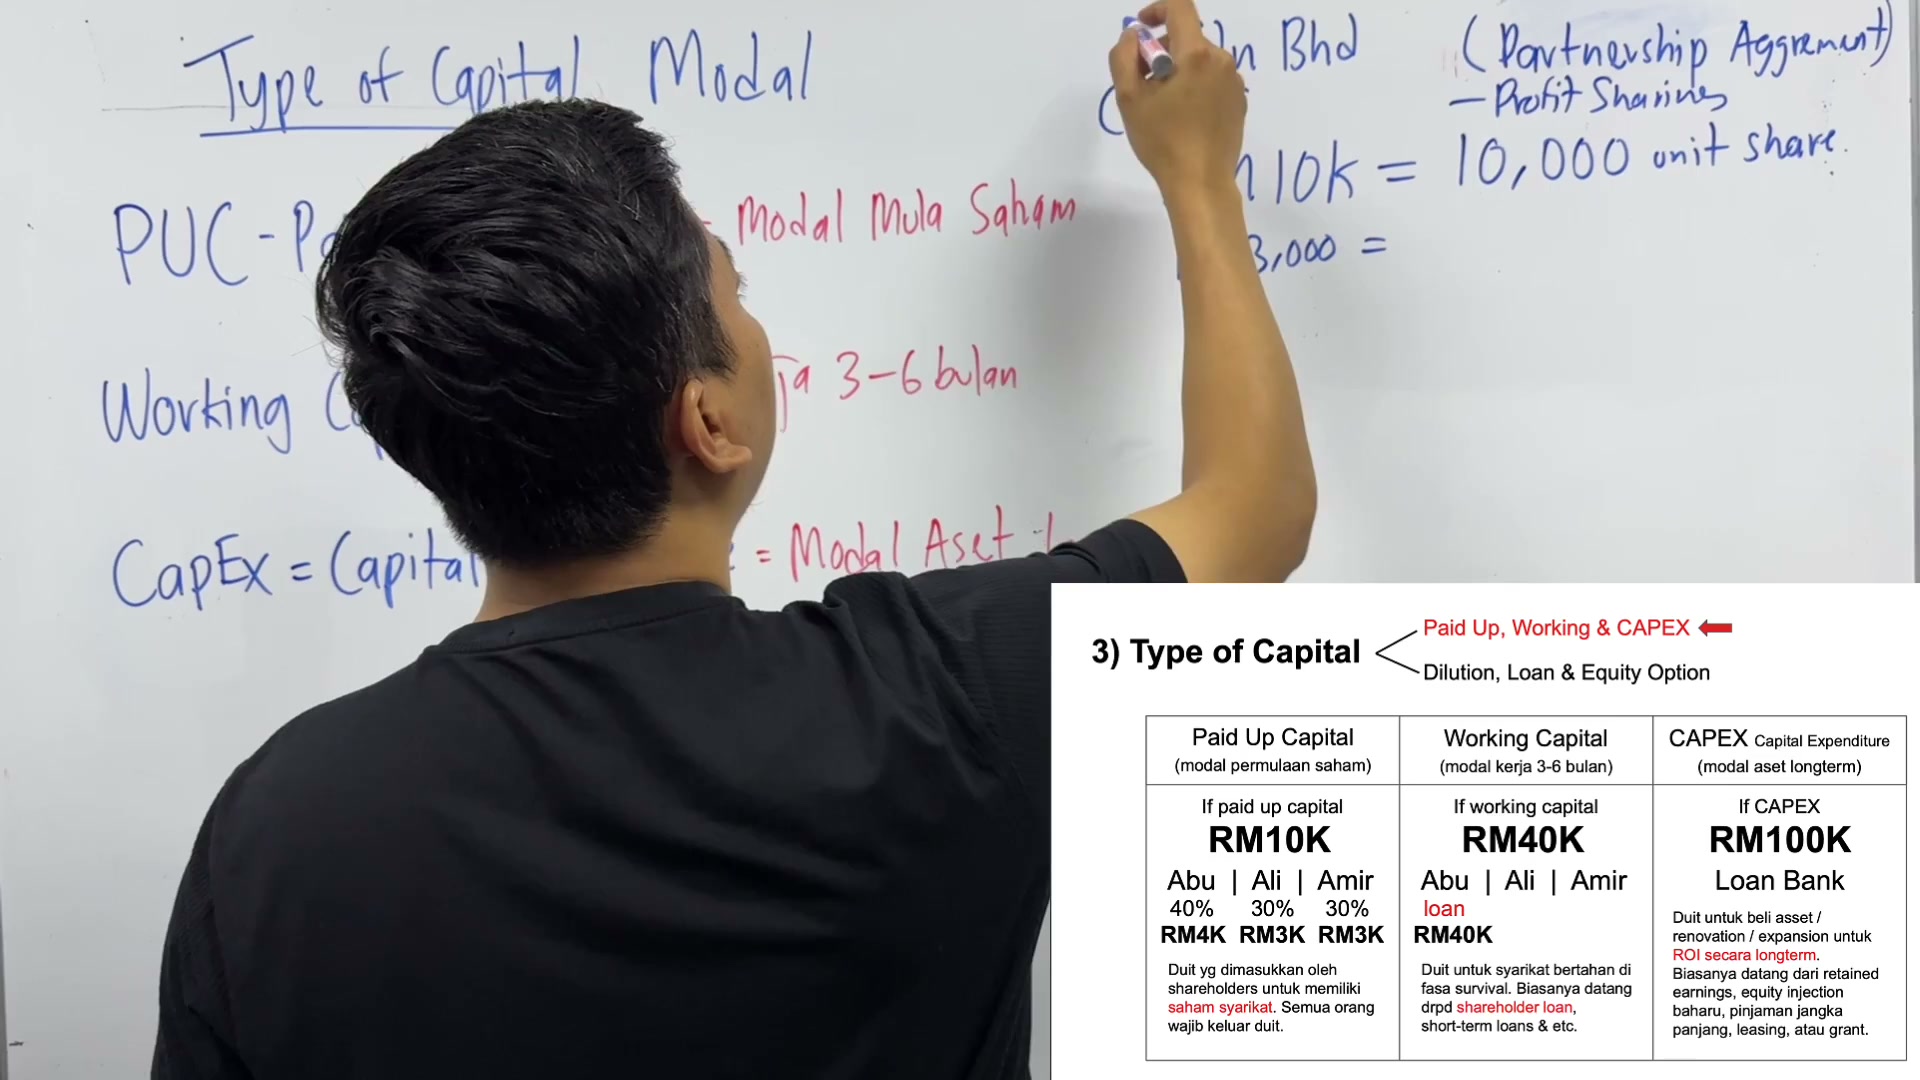
Company Secretary
Dia adalah setia usaha syarikat
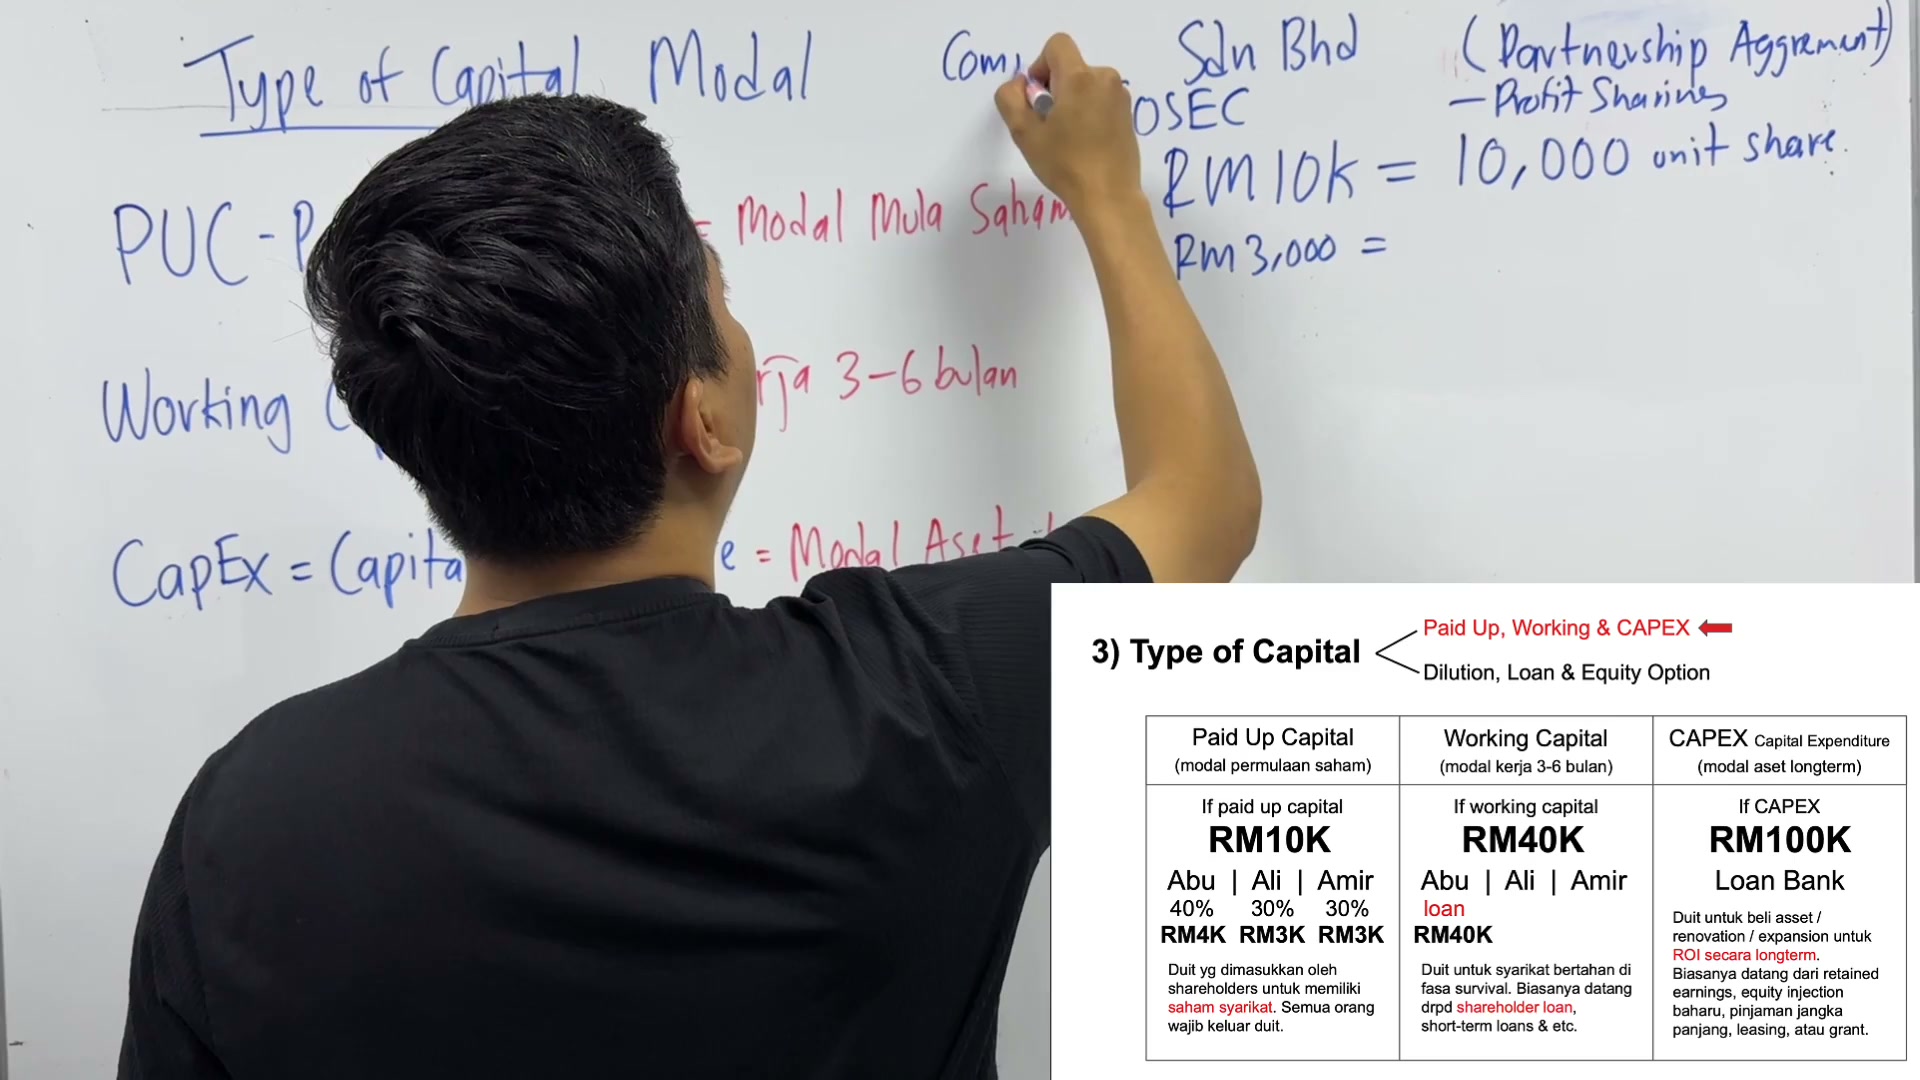
Dia adalah setia usaha syarikat
Secretary
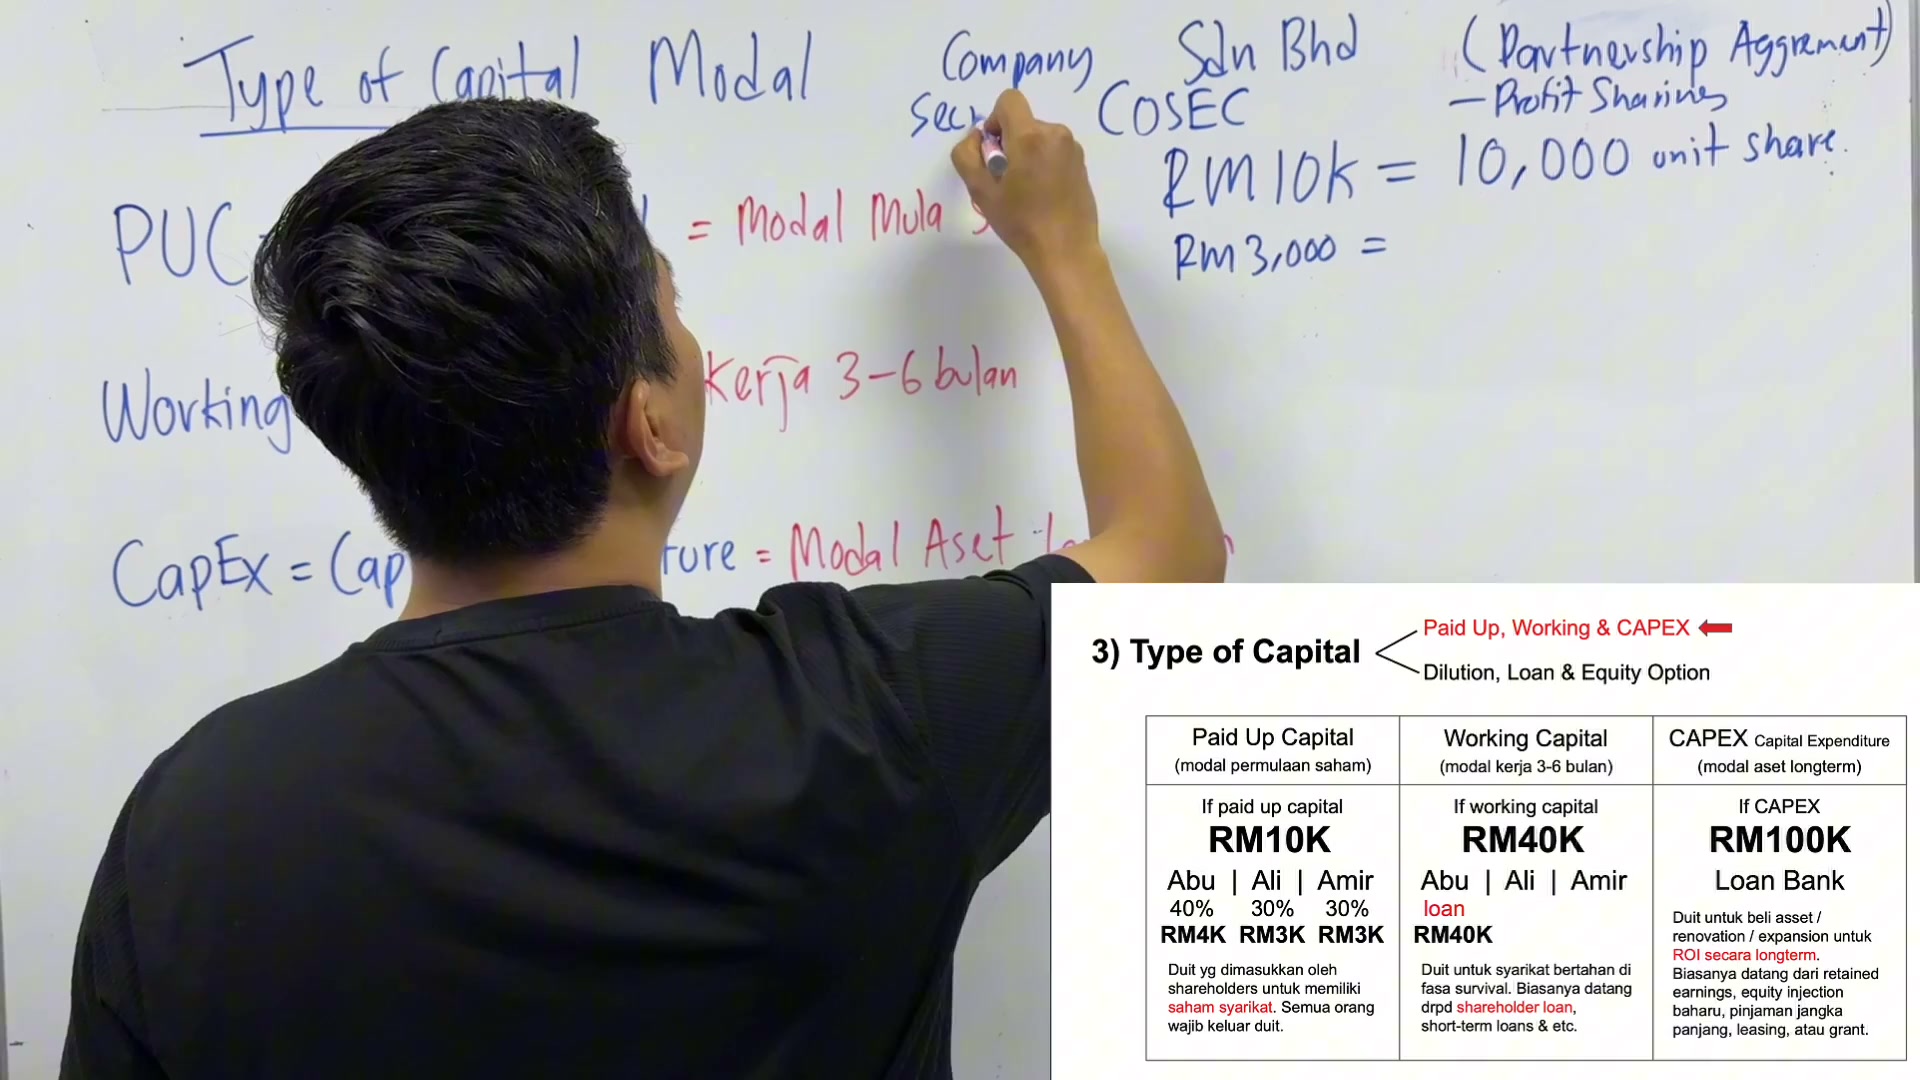
Secretary
Setia usaha syarikat yang mendaftar dengan company Serenbahat awak

Setia usaha syarikat yang mendaftar dengan company Serenbahat awak
Biasanya kalau modal RM3000
PUC

PUC
Dia akan buka sebanyak RM3000
unit share. Dia akan ikut sama. Dia akan ambil satu ringgit equal satu unit. Biasanya
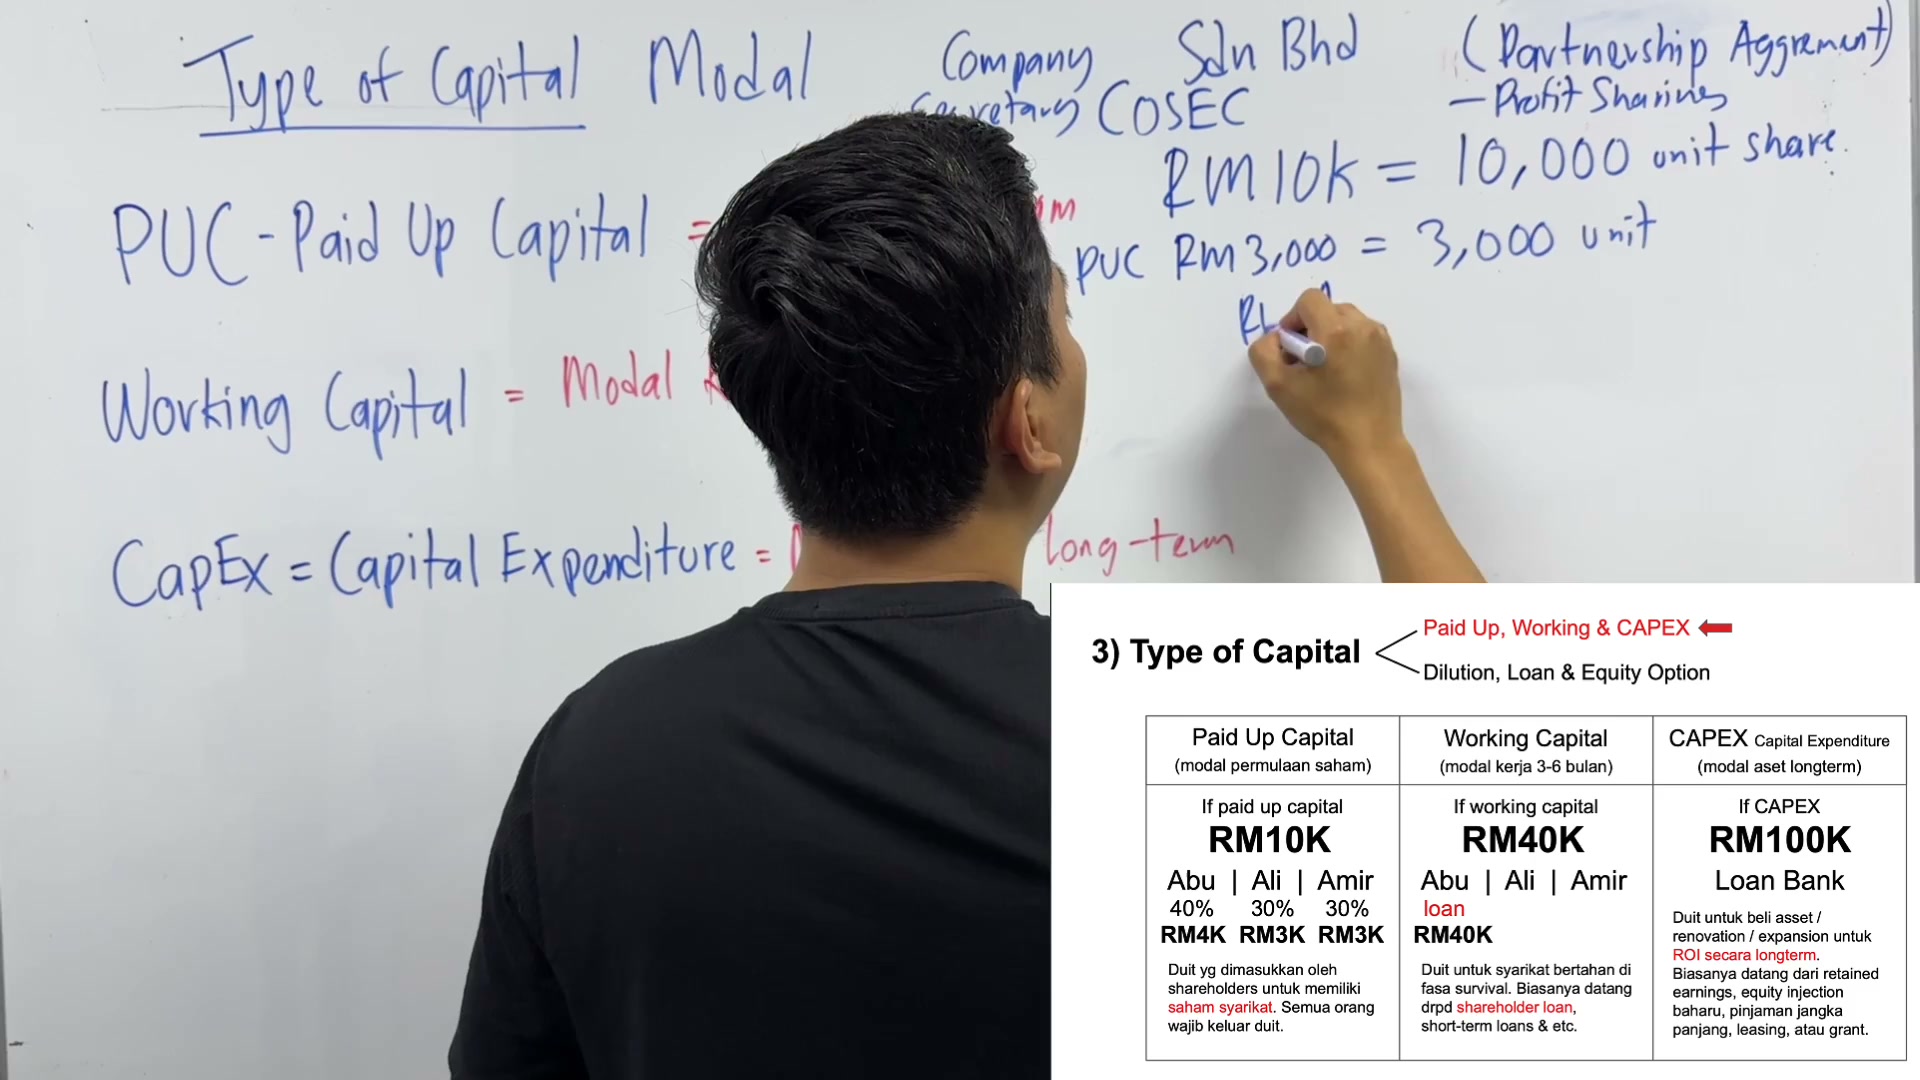
unit share. Dia akan ikut sama. Dia akan ambil satu ringgit equal satu unit. Biasanya

unit share. Dia akan ikut sama. Dia akan ambil satu ringgit equal satu unit. Biasanya
macam tu. Ni standard lah sebab dia nak senang kira. So katalah macam itu saya daftar
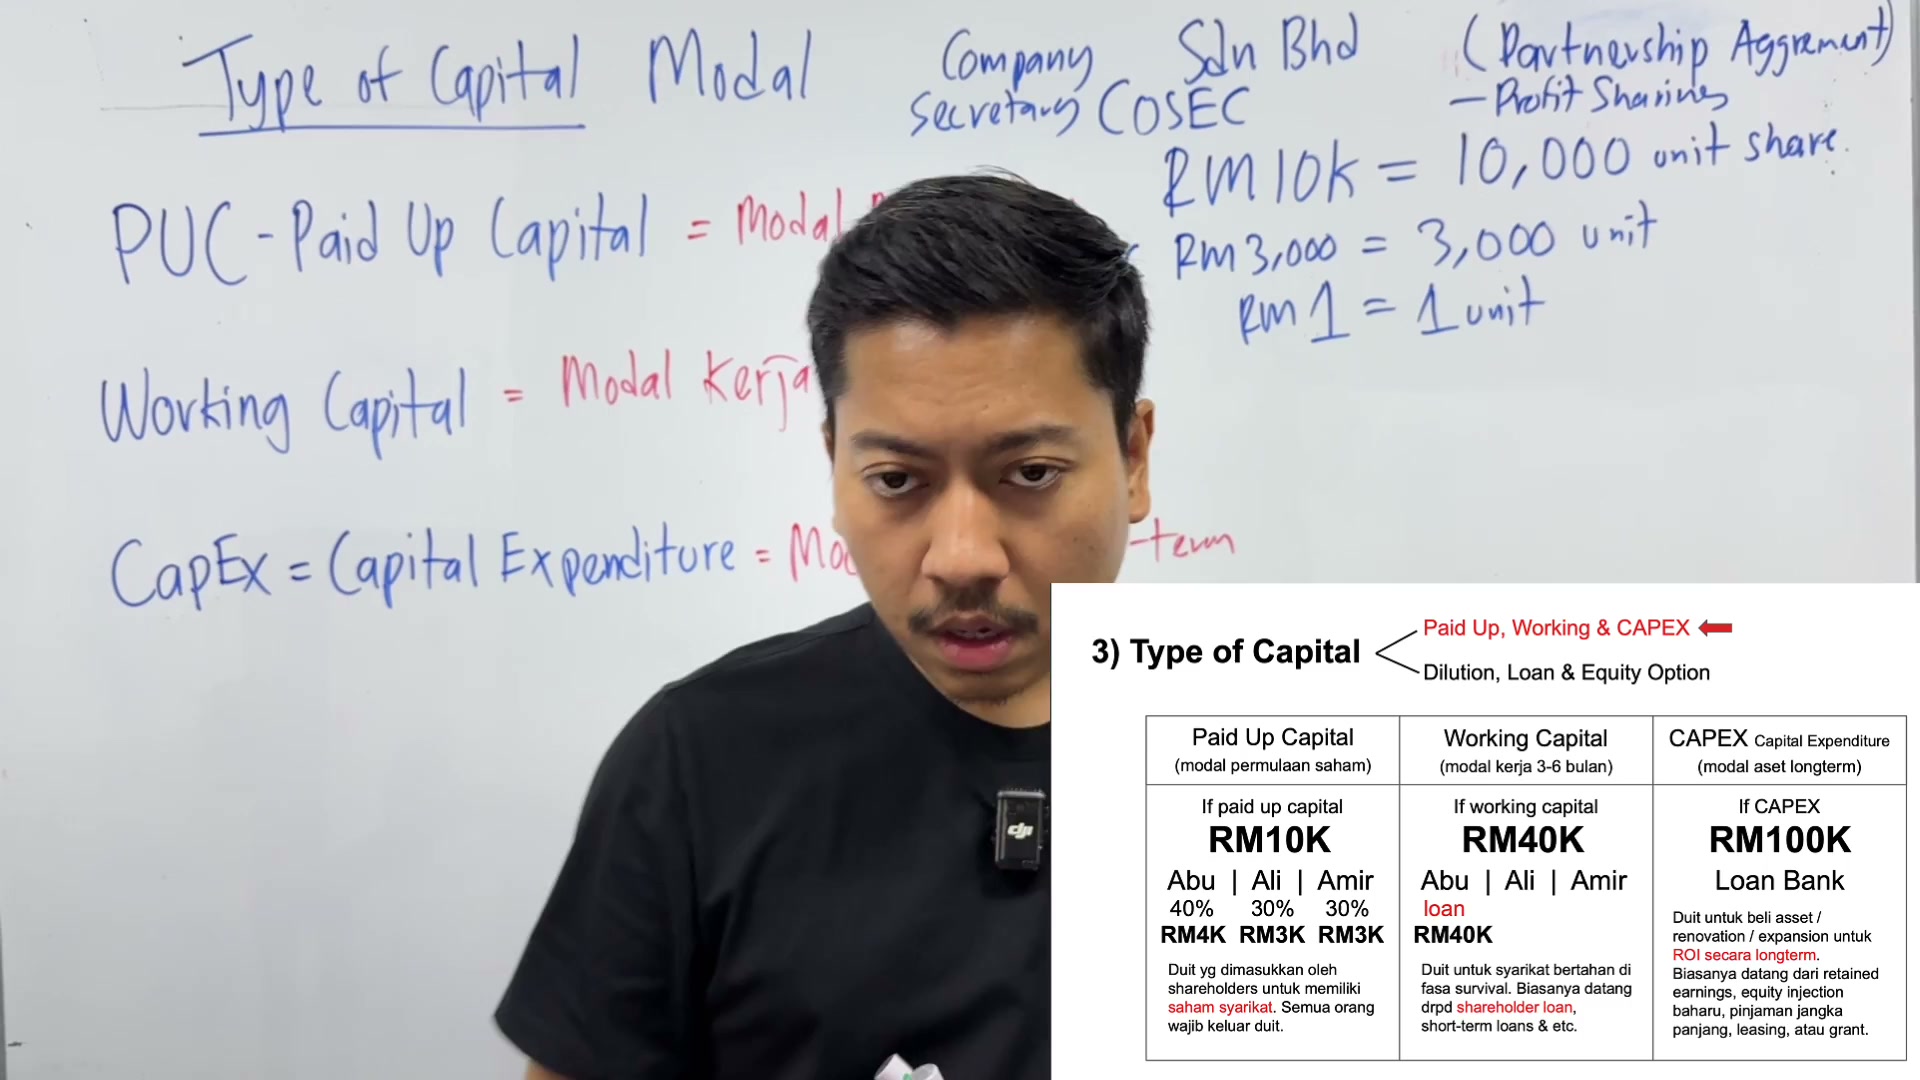
macam tu. Ni standard lah sebab dia nak senang kira. So katalah macam itu saya daftar
company saya pay up kami letak RM200,000. So dia keluarkan RM200,000 unit share. So

company saya pay up kami letak RM200,000. So dia keluarkan RM200,000 unit share. So

company saya pay up kami letak RM200,000. So dia keluarkan RM200,000 unit share. So
katakanlah Abu ni own 40% maka dia akan ambil darab lah kat sini. Kalau 40% daripada

katakanlah Abu ni own 40% maka dia akan ambil darab lah kat sini. Kalau 40% daripada

katakanlah Abu ni own 40% maka dia akan ambil darab lah kat sini. Kalau 40% daripada

katakanlah Abu ni own 40% maka dia akan ambil darab lah kat sini. Kalau 40% daripada
10,000 unit, 4,000 lah. 4,000
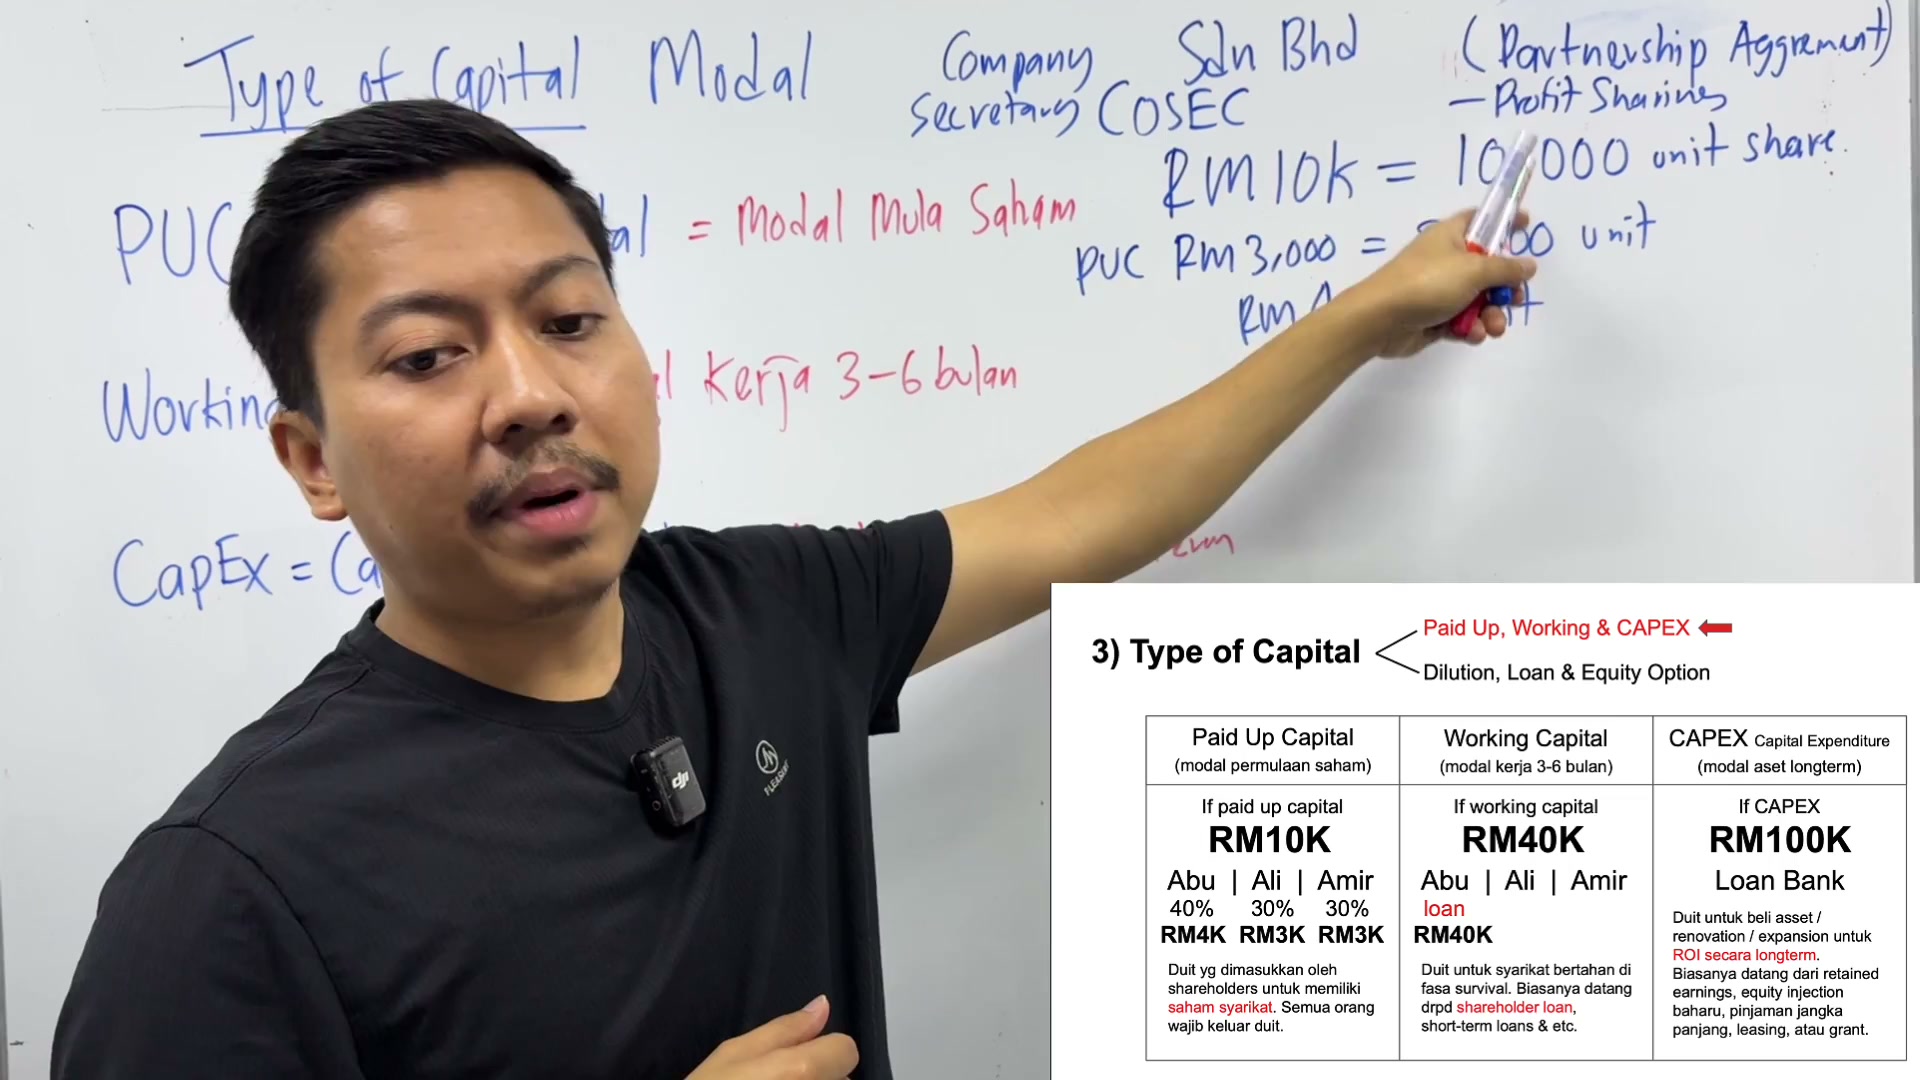
10,000 unit, 4,000 lah. 4,000
Ali, 3,000 unit share, Amir, 3,000

Katakanlah pay up dia sikit, 3,000
Maka dia ikut follow yang tu lah

Maka dia ikut follow yang tu lah
Dia ikut berapa jumlah share
Okay, itu adalah pay up capital

Okay, itu adalah pay up capital
So, duit yang dimasukkan oleh shareholder
Untuk memiliki saham syarikat dan
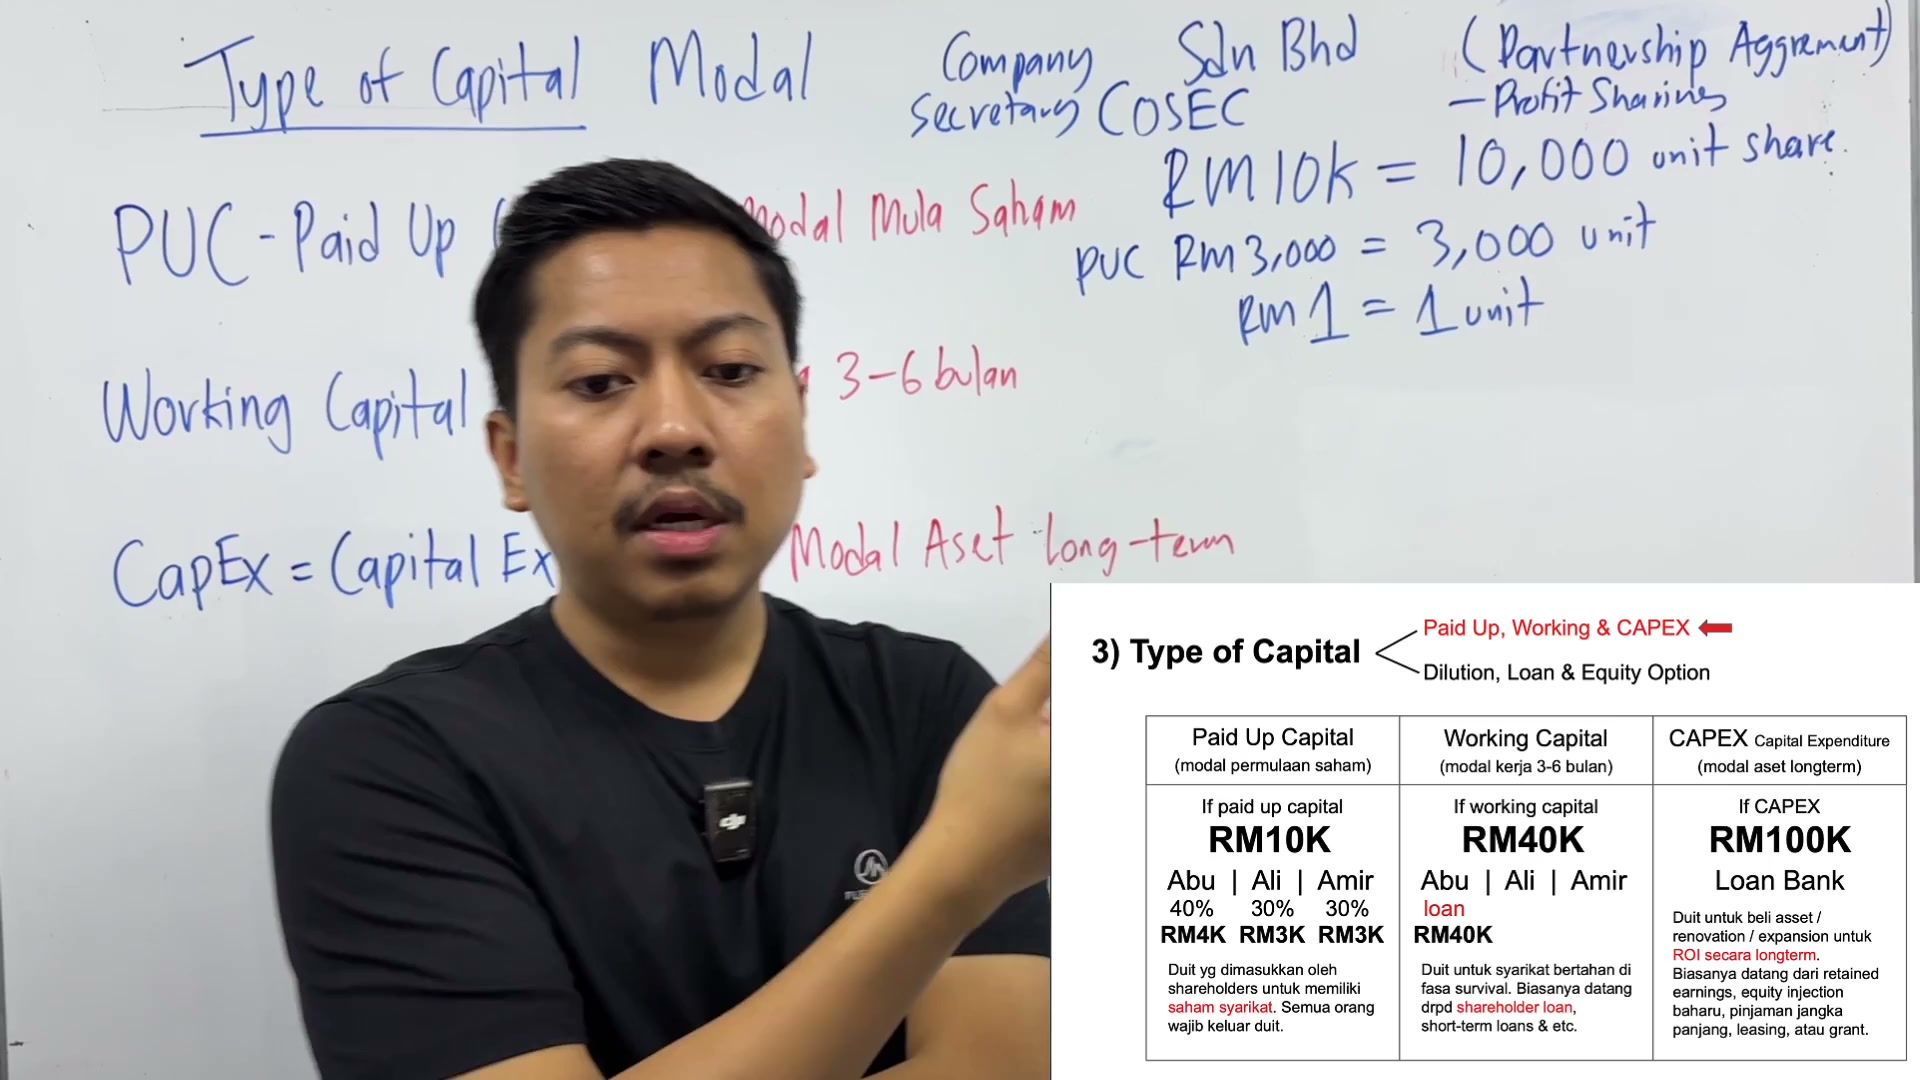
Untuk memiliki saham syarikat dan
Semua orang wajib keluar duit
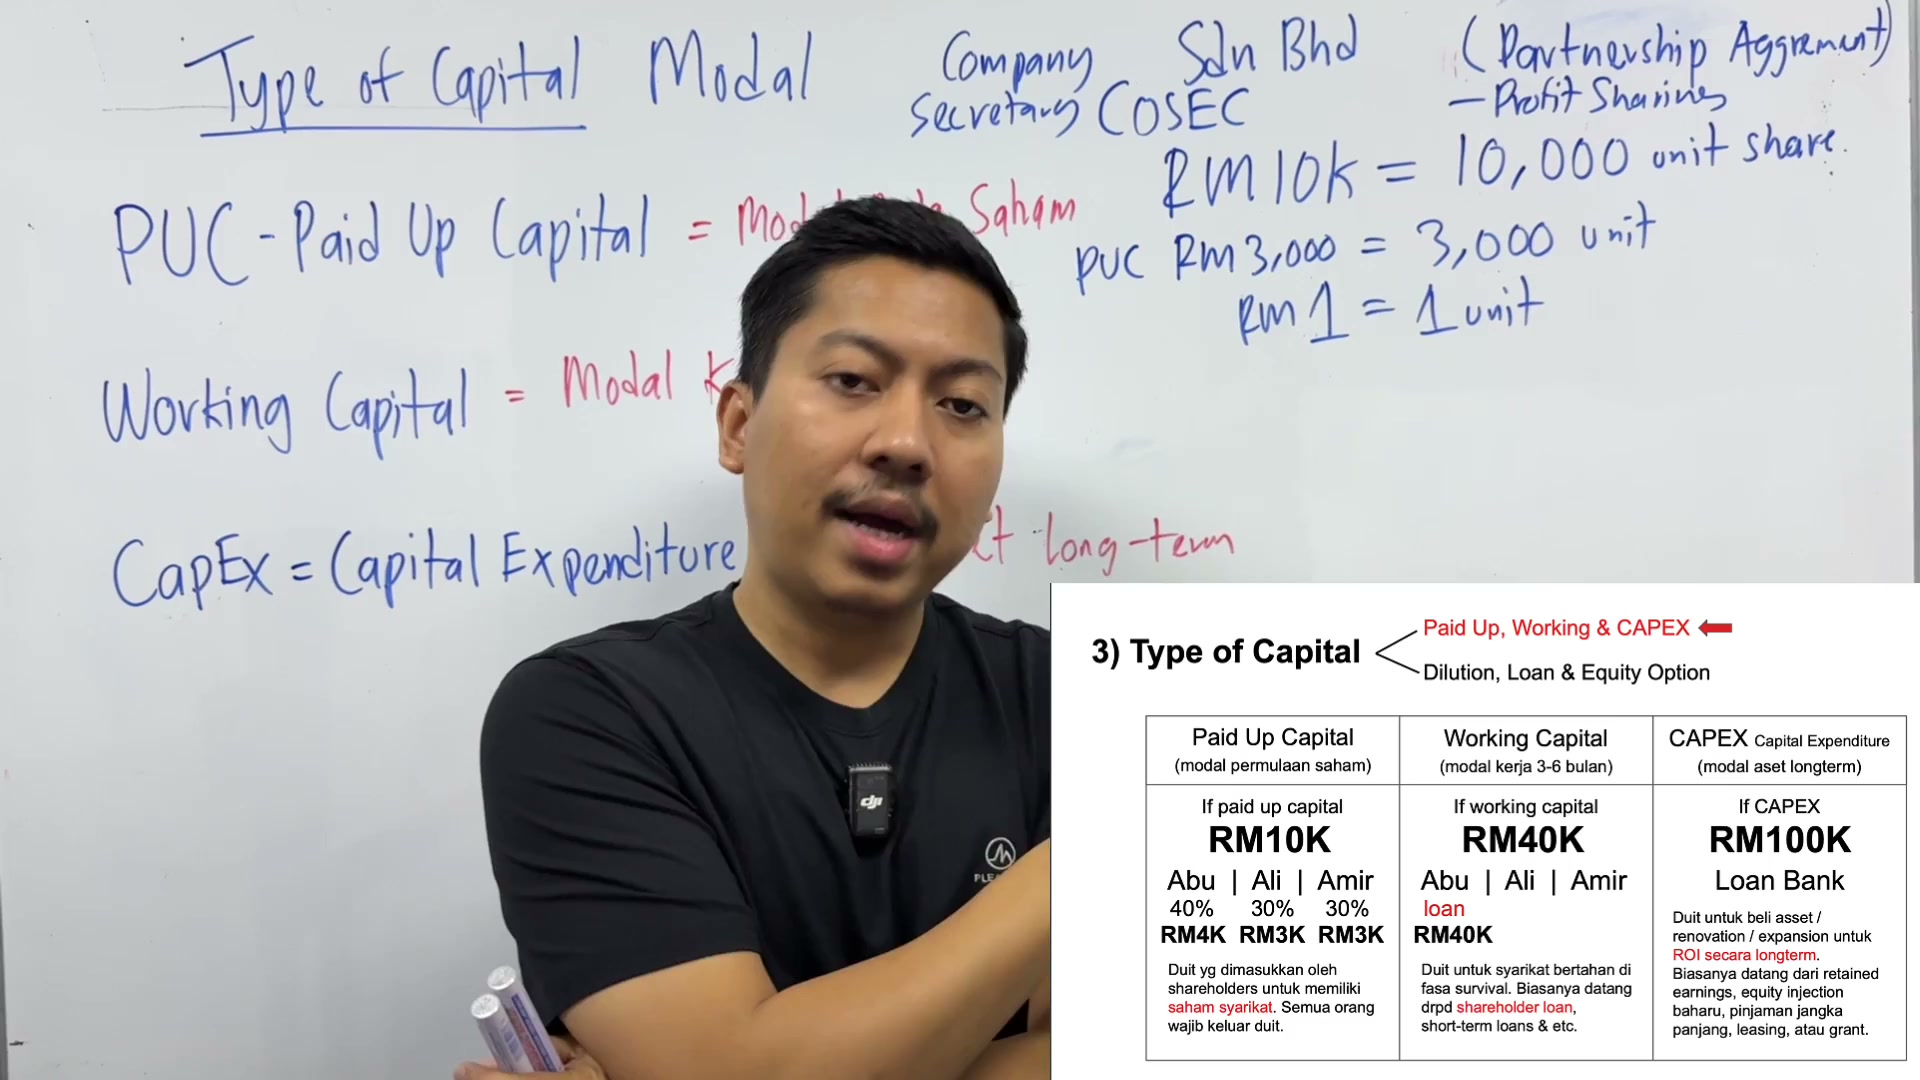
Semua orang wajib keluar duit
Sebab tu dalam video sebelum ni, saya dah explain

Sebab tu dalam video sebelum ni, saya dah explain
Semua orang wajib keluar duit, kalau tak jadi
Staff partner lah, dah awak kena tolak gaji pula

Staff partner lah, dah awak kena tolak gaji pula
Tak recommended lah, cara macam tu
Tapi, asas akad dia ni, bila
Tapi, asas akad dia ni, bila
Salam kata jadi tu

Salam kata jadi tu
Wajib keluar duit
Walaupun sikit
Tolonglah
Tolonglah
Tolonglah keluar duit
Saya macam benci betul
Saya banyak kali buat silap
Sebelum ni
Bila saya berpartner dengan orang
Saya macam
Takpelah
Saya je keluar duit
Dia tak
Dia beza tau
Dia beza tau
Duit tu jangan main
Tolak-tolak kontra-kontra tak

Tolak-tolak kontra-kontra tak
Transfer dulu
Berarti dia transfer balik
Dia kena wajib
Ada akad tu

Ada akad tu
Transfer tu kena masuk
Transfer yang berbeza
Transfer yang berbeza
Bukannya
Eh aku hutang kau
RM10,000 kan
RM10,000 yang aku hutang tu

RM10,000 yang aku hutang tu
Convert jadi company seram bahagian
Tak boleh eh
Awak kena bayar dulu

Awak kena bayar dulu
RM10,000 kat dia
Lepas tu dia transfer balik
Macam tu cara dia
Macam tu cara dia
Katalah dia ada hutang
Awak 300
Awak kena

Awak kena
Bayar lu 300
Dia modal balik 300 tu
Dia tak boleh main kontra-kontra

Dia tak boleh main kontra-kontra
Dia tak jadi
Sebab
Itu adalah asas dia

Itu adalah asas dia
Akad dia
Okay
Nombor dua adalah

Nombor dua adalah
Working capital
Okay working capital ni
Ibaratnya macam

Ibaratnya macam
Berapakah duit
Untuk syarikat bertahan
Di fasa survival

Di fasa survival
Biasanya
Dia boleh datang daripada
Macam-macam benda lah

Macam-macam benda lah
Contoh daripada
Sheholder loan
Daripada shop turn loan

Daripada shop turn loan
Dan sebagainya
Okay
Working capital ni
Modal

Modal
Untuk kita bekerja
Eh aku perlukan working capital lah

Eh aku perlukan working capital lah
Oh ya ke berbanyak
Aku perlukan 100 ribu lah

Aku perlukan 100 ribu lah
Atau tidak company aku tak boleh bertahan 3 bulan

Atau tidak company aku tak boleh bertahan 3 bulan
Working capital ni
Berapa modal untuk awak kekal bekerja

Berapa modal untuk awak kekal bekerja
Biasanya kita set 3 bulan ke 6 bulan
Biasanya kita set 3 bulan ke 6 bulan
So dah harap lah
Sebab tu nanti dalam tempat yang seterusnya
Kita akan belajar tentang OPEX
Nanti kita akan belajar tentang ni

Nanti kita akan belajar tentang ni
OPEX
OPEX ni apa
OPEX ni adalah

OPEX ni adalah
Operational

Operational
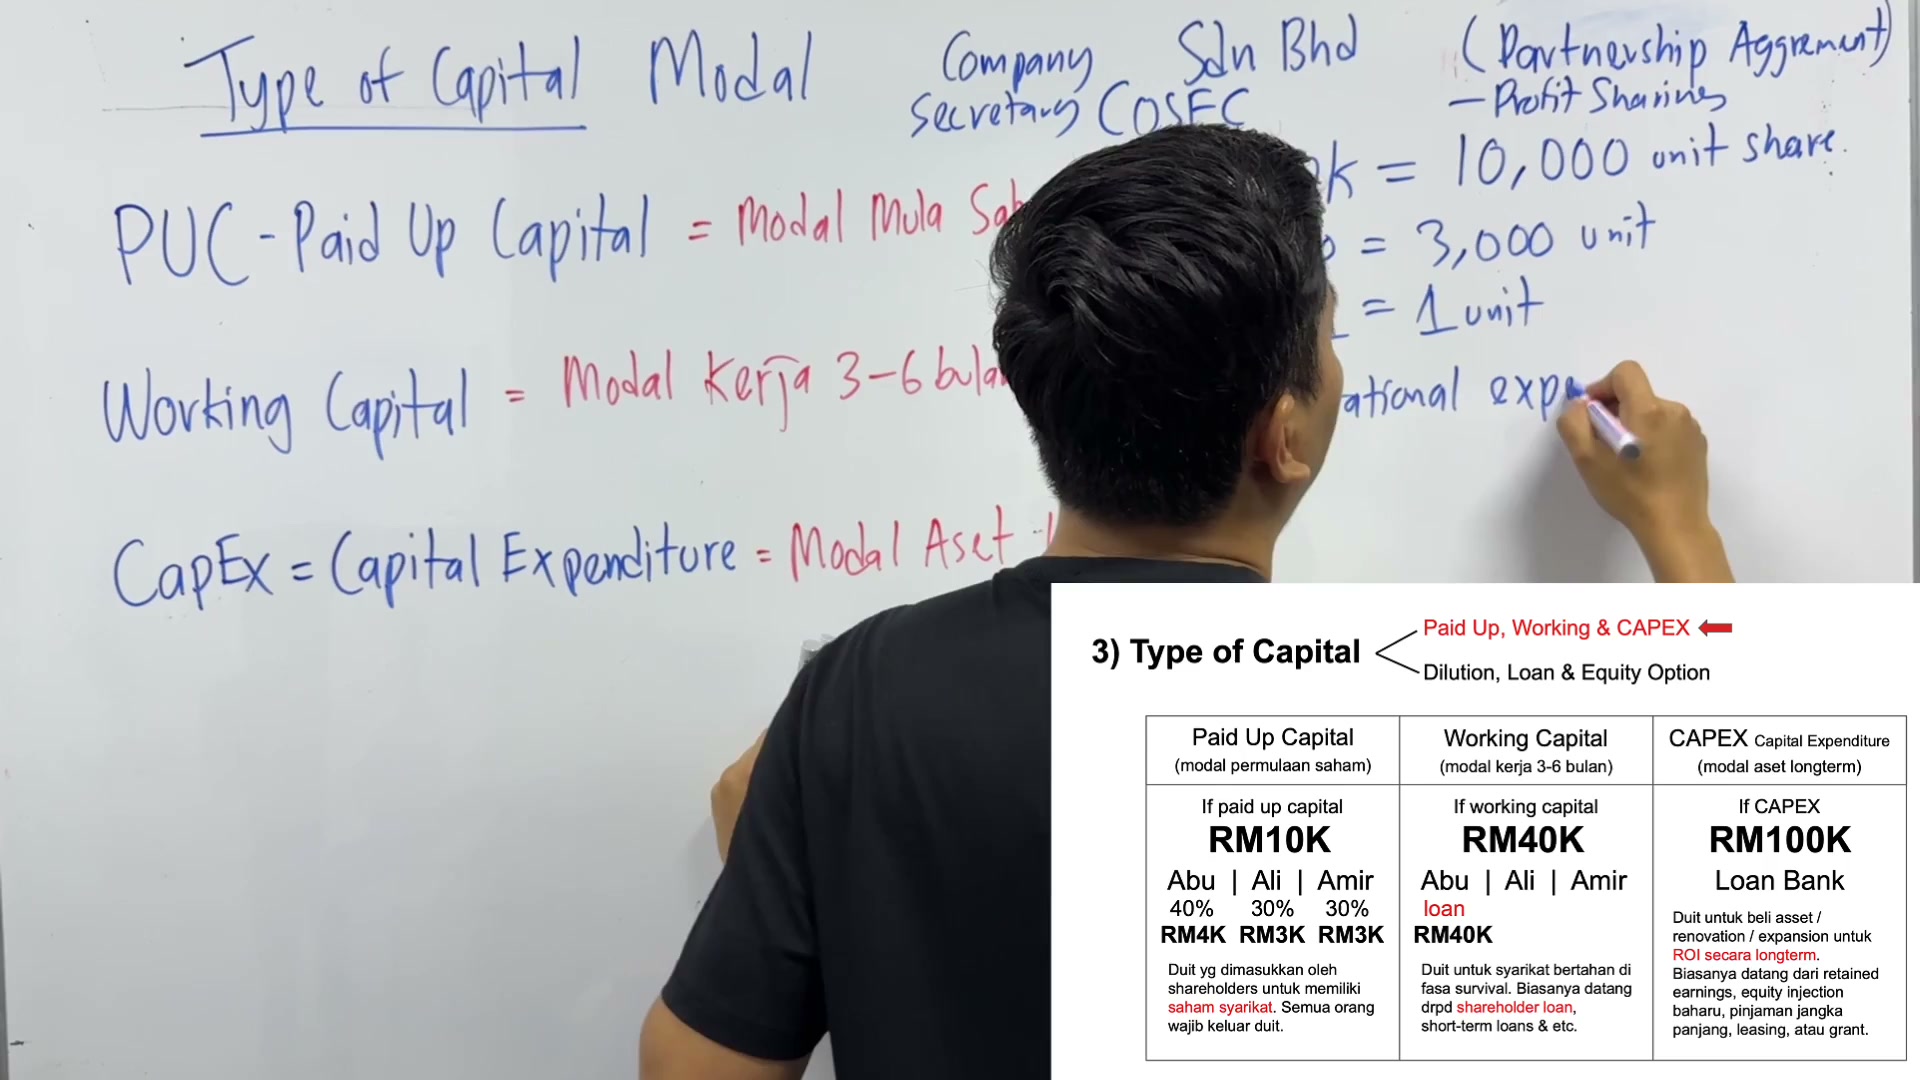
Expenses
Katalah awak punya ibarat macam

Katalah awak punya ibarat macam
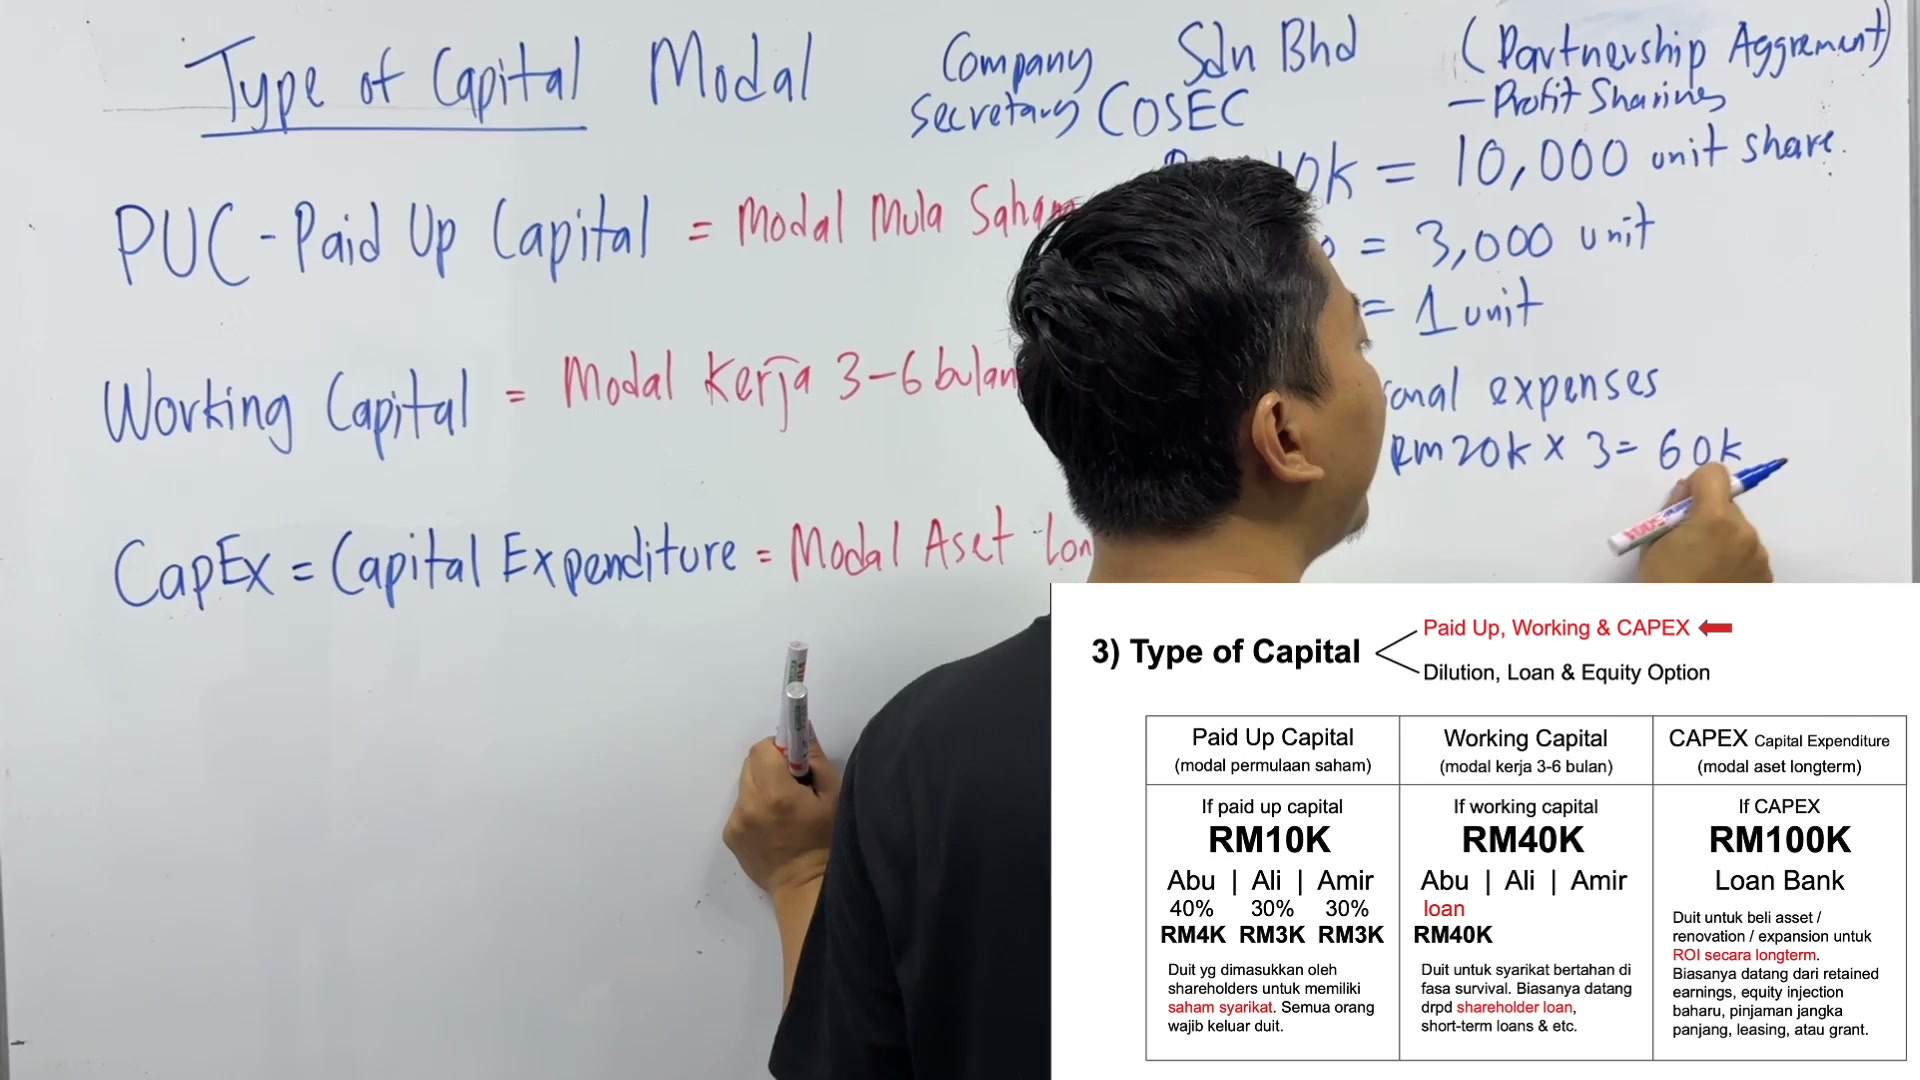
Monthly overhead awak adalah RM
RM20,000

RM20,000
So darab dengan 3 bulan

Adalah RM60,000
Inilah awak punya working capital untuk 3 bulan
Inilah awak punya working capital untuk 3 bulan
So bila kita nak buat company

So bila kita nak buat company
Kita kena stand by working capital
Takkanlah awak bermodalkan ni je

Takkanlah awak bermodalkan ni je
Modalkan RM10,000 je

Modalkan RM10,000 je
Yang nak bayar gaji setiap bulan ni
Sebab tu lah kena ada working capital juga

Sebab tu lah kena ada working capital juga
Working capital ni optional lah
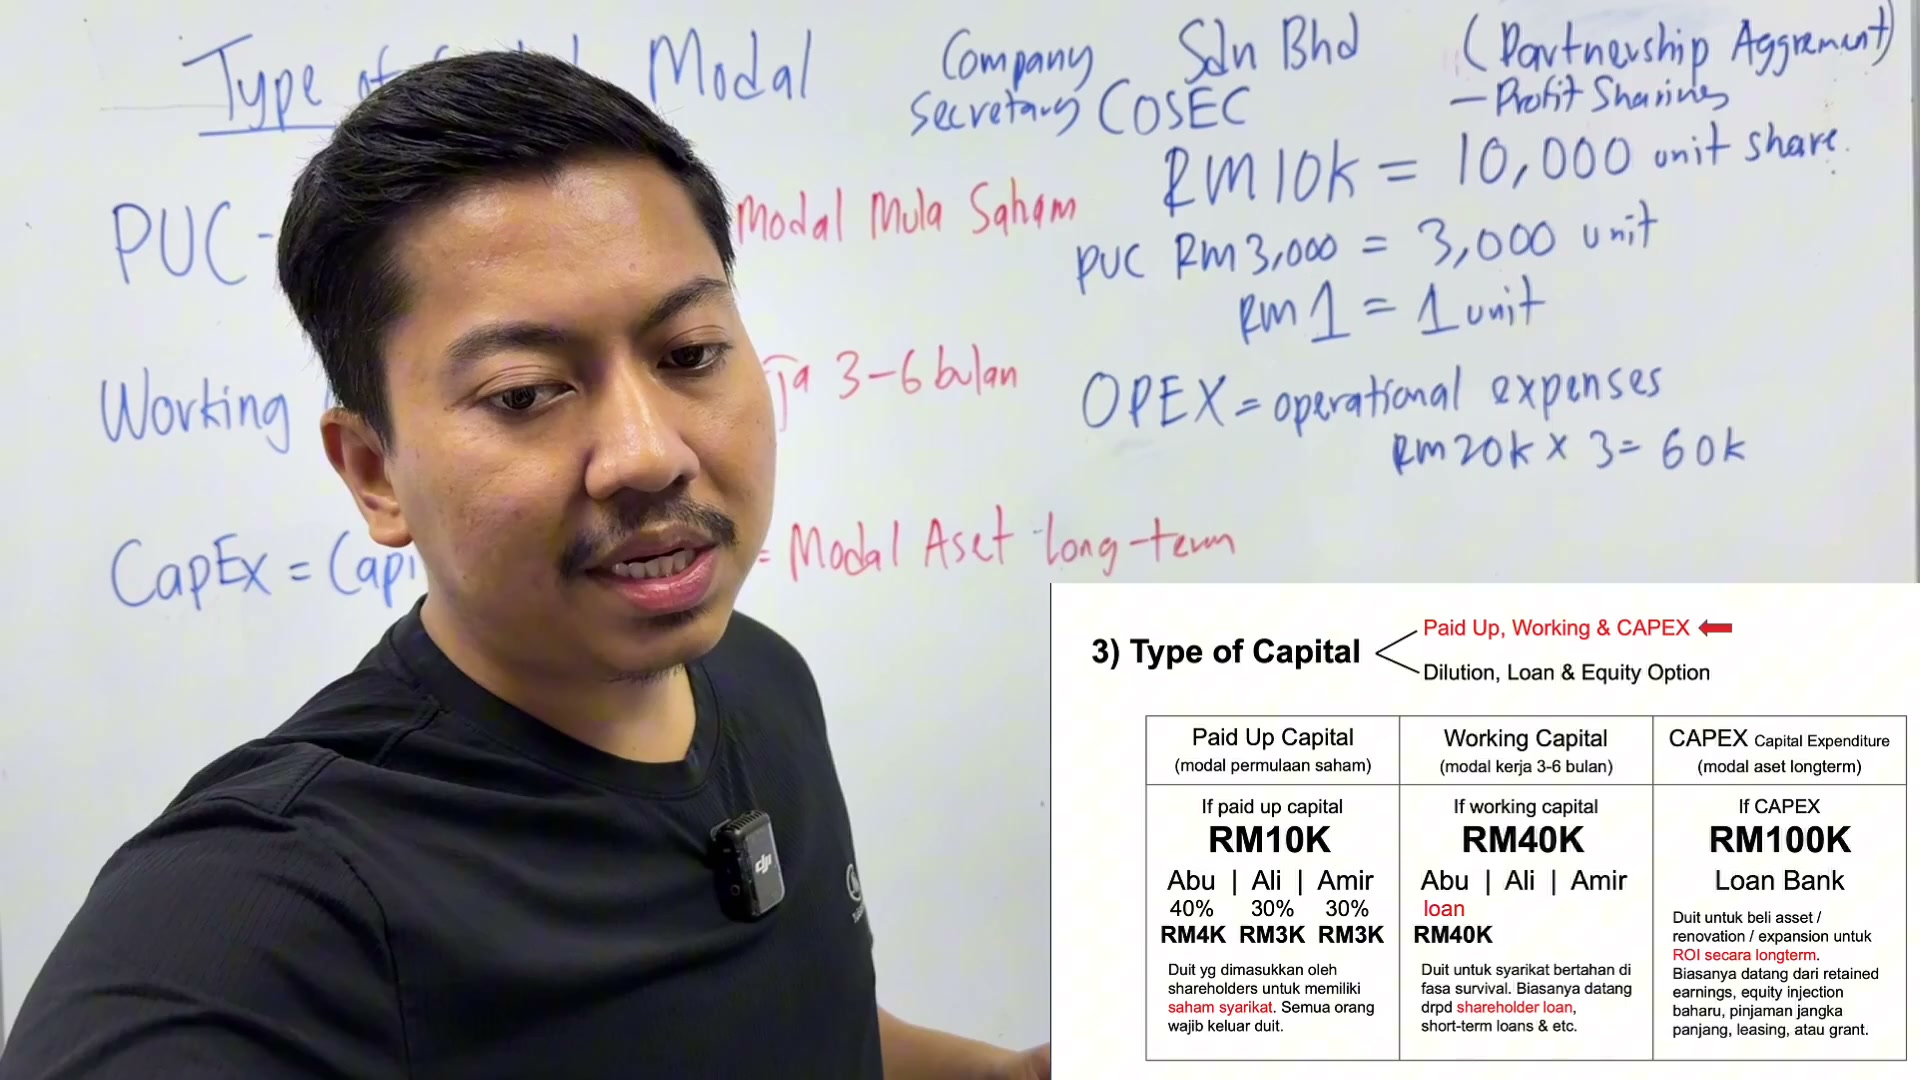
Working capital ni optional lah
Nak masukkan sebulan boleh
Dua bulan boleh
Tiga bulan boleh
Biasanya orang buat

Biasanya orang buat
Tiga ke enam bulan
Dan boleh letak dalam bentuk loan

Dan boleh letak dalam bentuk loan
Ha ni loan ni maksudnya
Katalah Abu

Katalah Abu
Dia keluarkan loan
Dan

Dan
Loan yang Abu keluarkan ni
Dia tak impact kepada share
Sebab dia bagilah bentuk loan
Abu owner dia bagi bentuk loan

Abu owner dia bagi bentuk loan
Ha ni kita akan baca dalam chapter yang seterusnya lah

Semua dia beritail
Okay next
CapEx pula
CapEx adalah capital expenses

CapEx adalah capital expenses
Contohnya
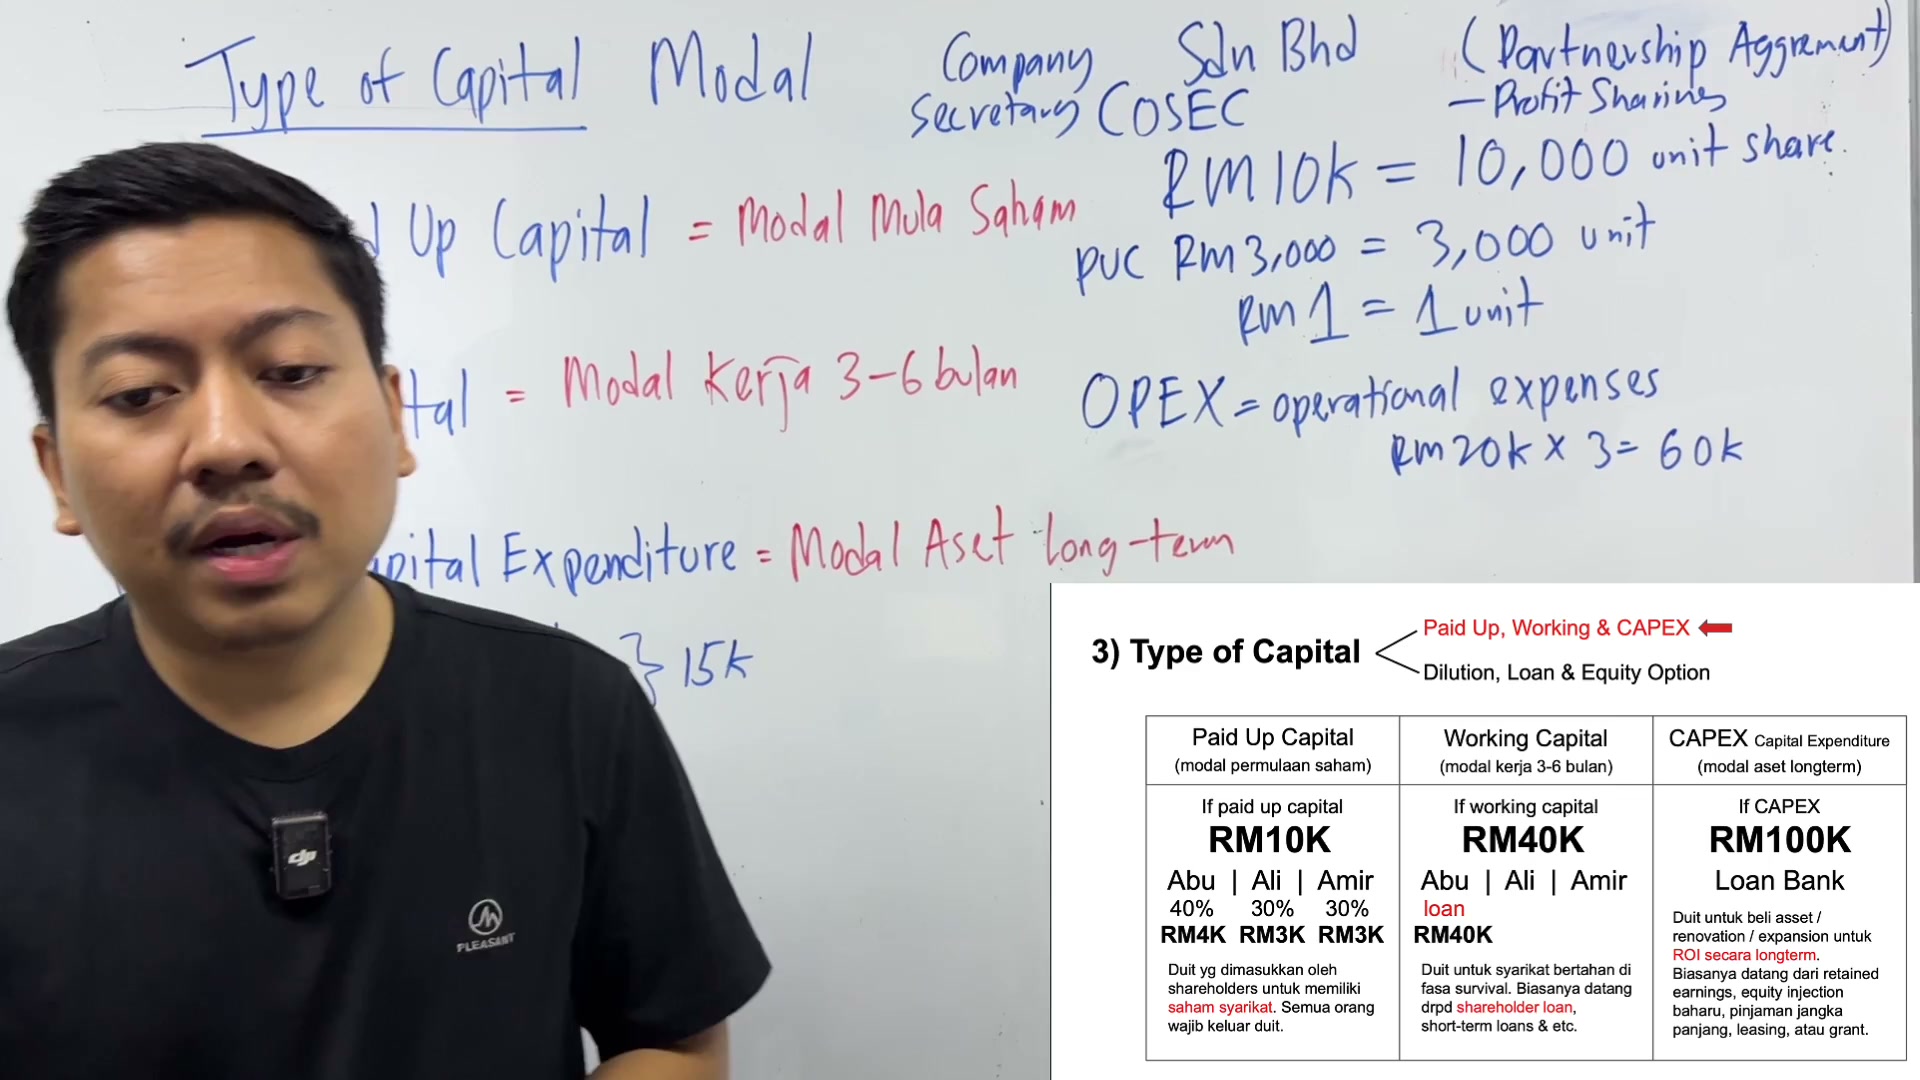
Awak nak renovate office

Awak nak renovate office
Beli perabot apa semua

Beli perabot apa semua
10k
campur dengan meja

campur dengan meja
kerusi
bagai-bagai
ETC
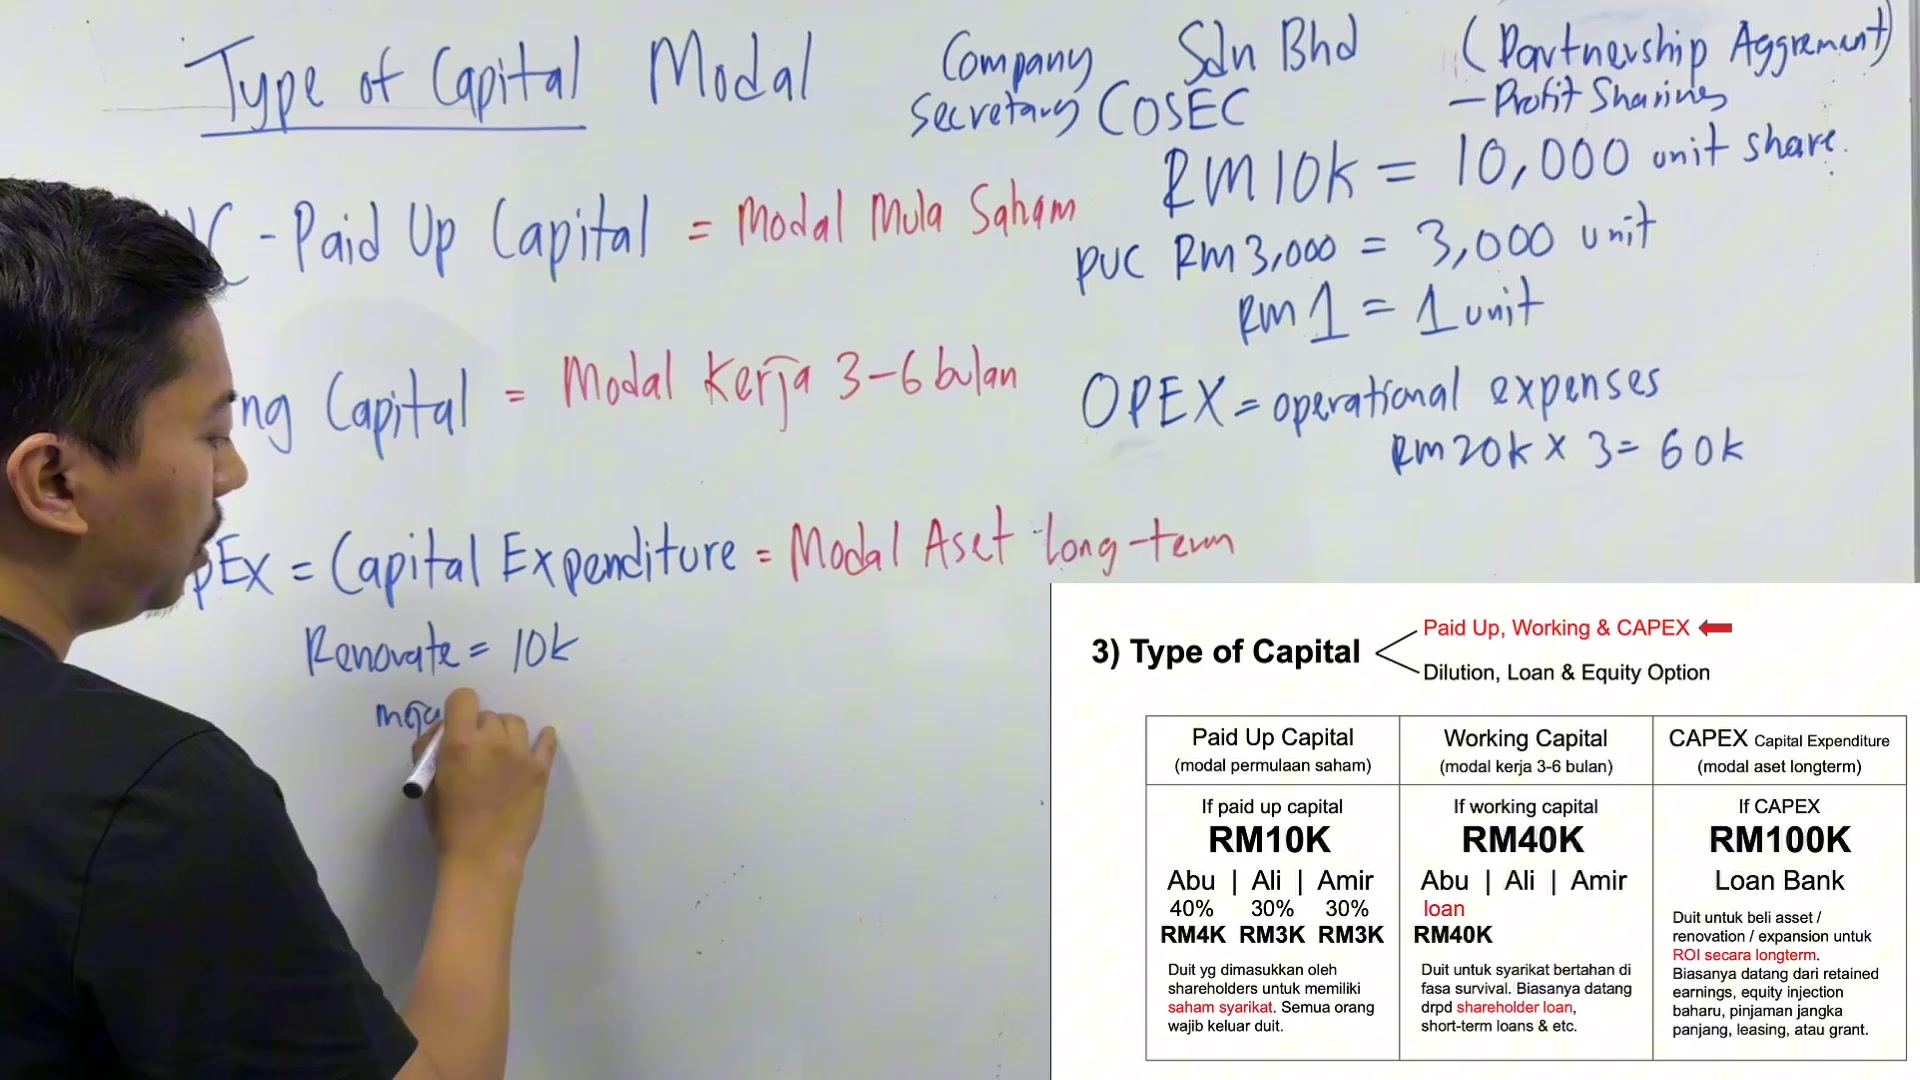
ETC
awak modal lagi
dengan 5k
so awak perlukan lah ni
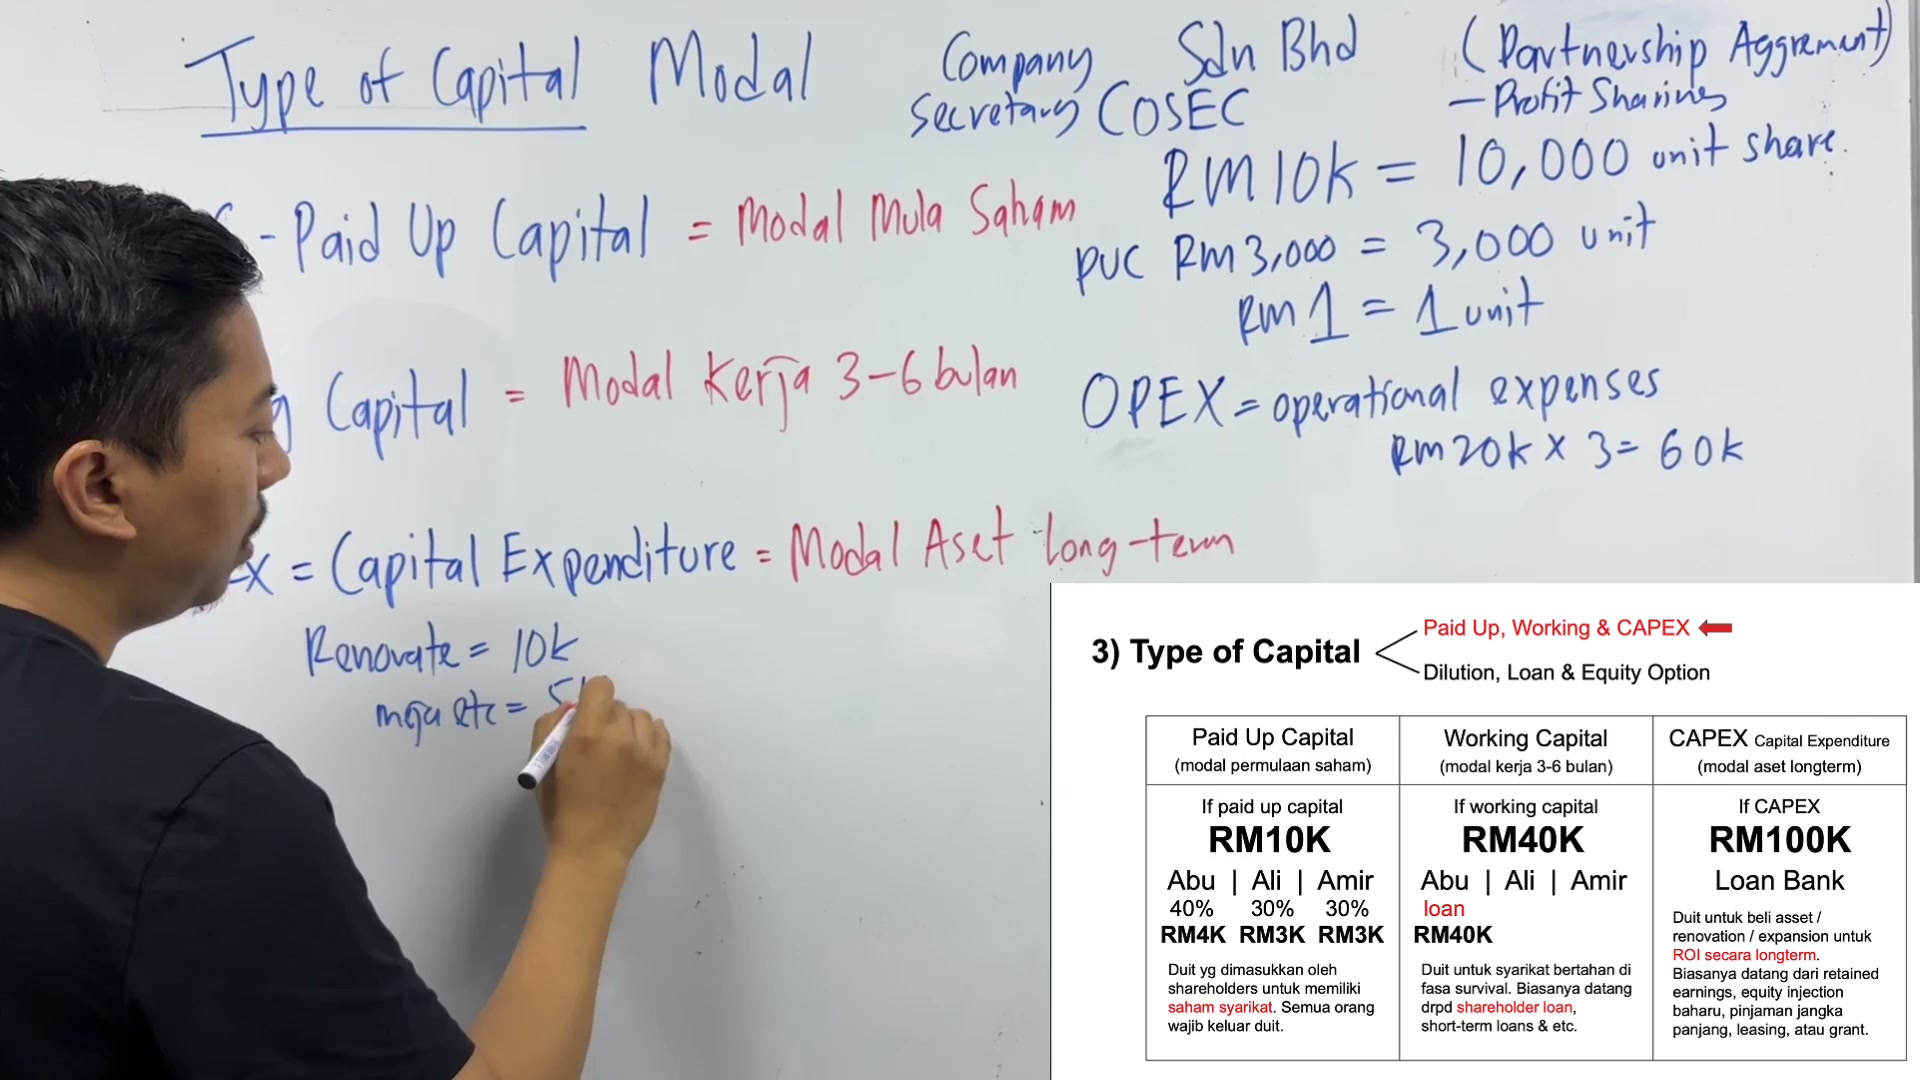
so awak perlukan lah ni
ni dah modal lah ni
15k
itulah capex
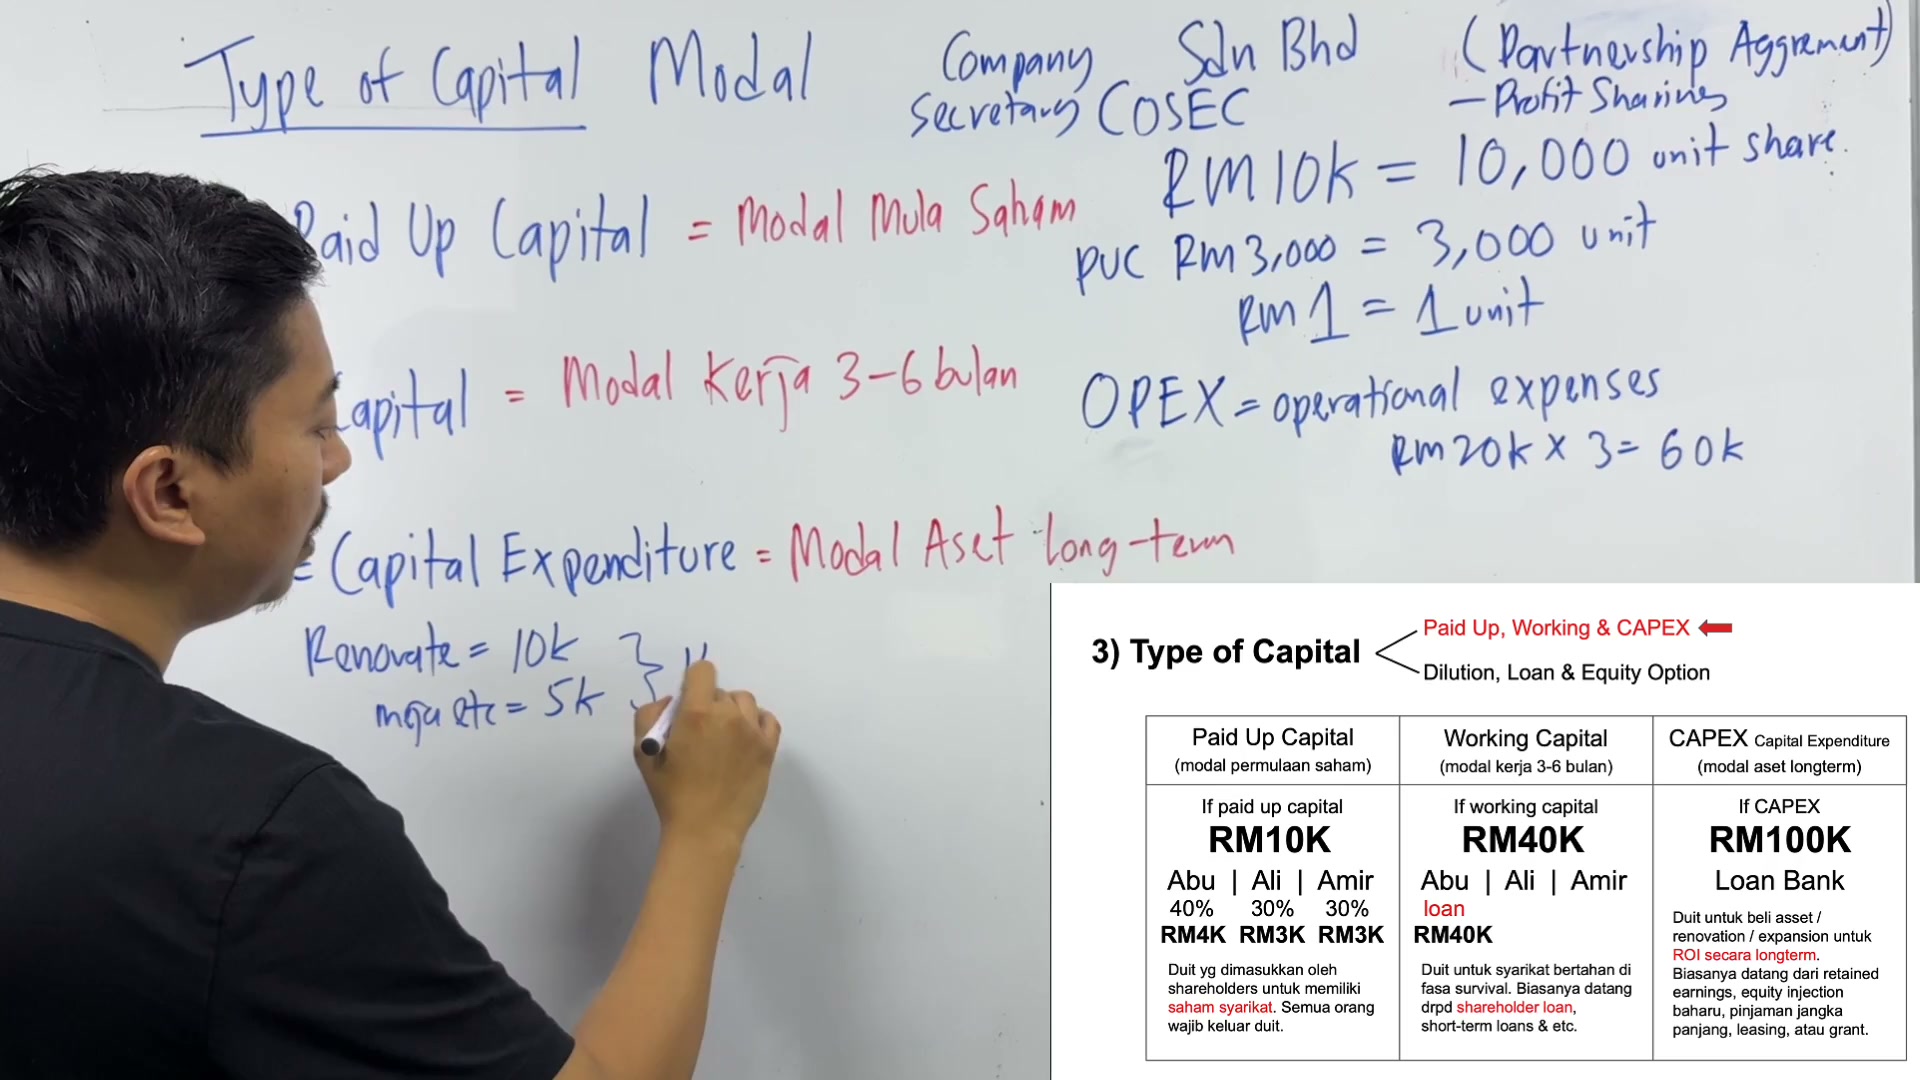
itulah capex
capex ni adalah
asset long term

asset long term
duit untuk beli asset

duit untuk beli asset
renovation ke
expansion ke
untuk ROI
untuk ROI
return on investment
untuk dapatkan pulangan
secara long term
secara long term
biasanya datang daripada
return earning
return earning ni maksudnya

return earning ni maksudnya
untung terkumpul
contoh awak ada untung 10 ribu
contoh awak ada untung 10 ribu
guna duit 10,000 tu
boleh juga
ataupun equity injection

ataupun equity injection
maksudnya awak

masuk share
ada orang lain
dia letak modal dalam company
100,000
100,000
tapi dia dalam bentuk share
so company tak berhutang dengan dia

so company tak berhutang dengan dia
pun boleh juga
ataupun dalam bentuk pinjaman
loan
short term loan

short term loan
leasing ke grant ke
grant kerajaan ke
dia macam-macam
dia macam-macam
sebab
untuk awak invest
takkanlah awak nak pakai duit sendiri

takkanlah awak nak pakai duit sendiri
macam itulah
kalau awak guna daripada
kalau awak guna daripada
retained earning
ataupun duit untung
yang awak dapat setiap bulan tu

yang awak dapat setiap bulan tu
Yang perat jerih awak tu
Setiap bulan dapat untung RM10,000

Setiap bulan dapat untung RM10,000
RM10,000
6 bulan buat dapat RM60,000

6 bulan buat dapat RM60,000
RM60,000 tu awak habiskan beli mesin

RM60,000 tu awak habiskan beli mesin
Takkanlah macam tu
Biasanya untuk capets

Biasanya untuk capets
Kita akan guna
Grant
Guna loan
Sebab ini adalah
Sebab ini adalah
Asset
Bank suka benda ni

Bank suka benda ni
Investor suka benda ni
Sebab dia tahu

Sebab dia tahu
Awak bukannya nak investment
Sebab company nak melingkup

Sebab tu
Bila nak dapatkan investment
Jangan tunggu company nak mati
Jangan tunggu company nak mati
Bawa nak dapat investment
Investment ni
Waktu awak nak expand
Ini untuk awak nak scale up
Ataupun expand

Ataupun expand
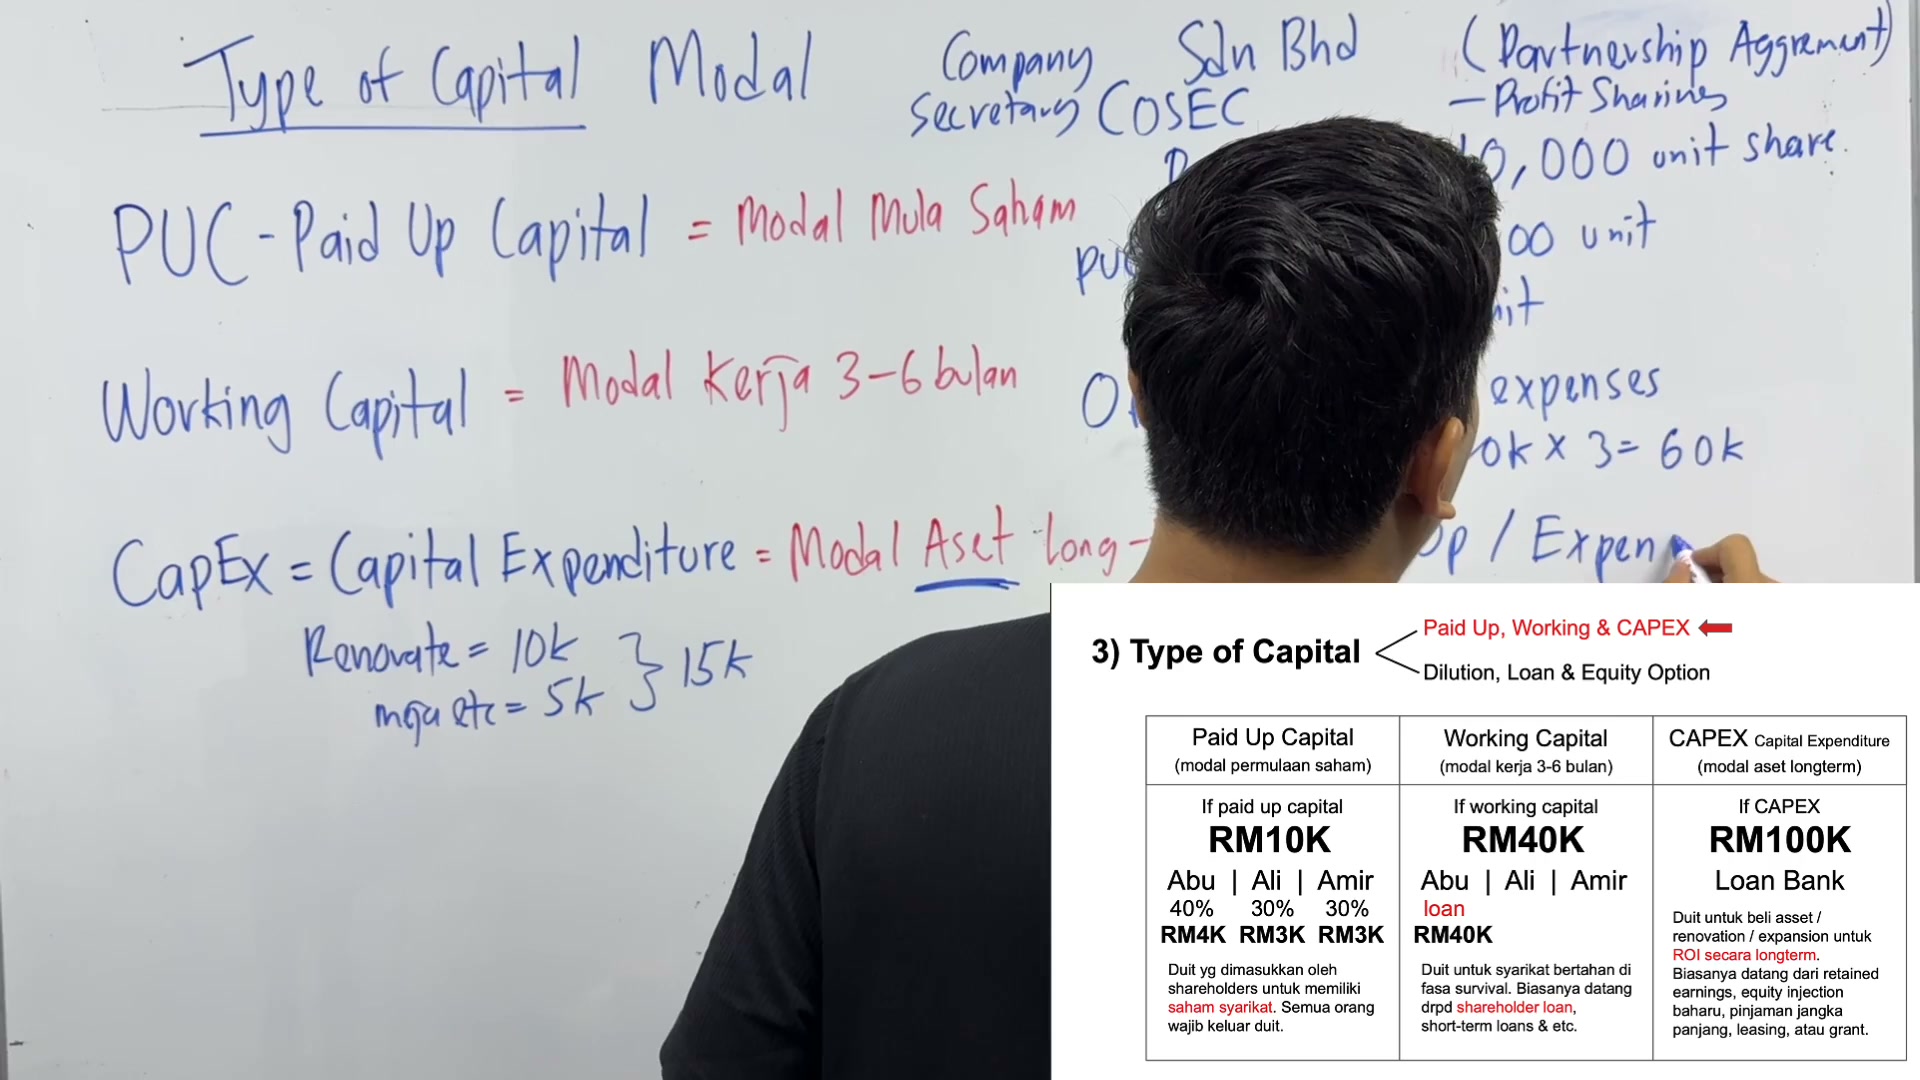
Expansion
Eh
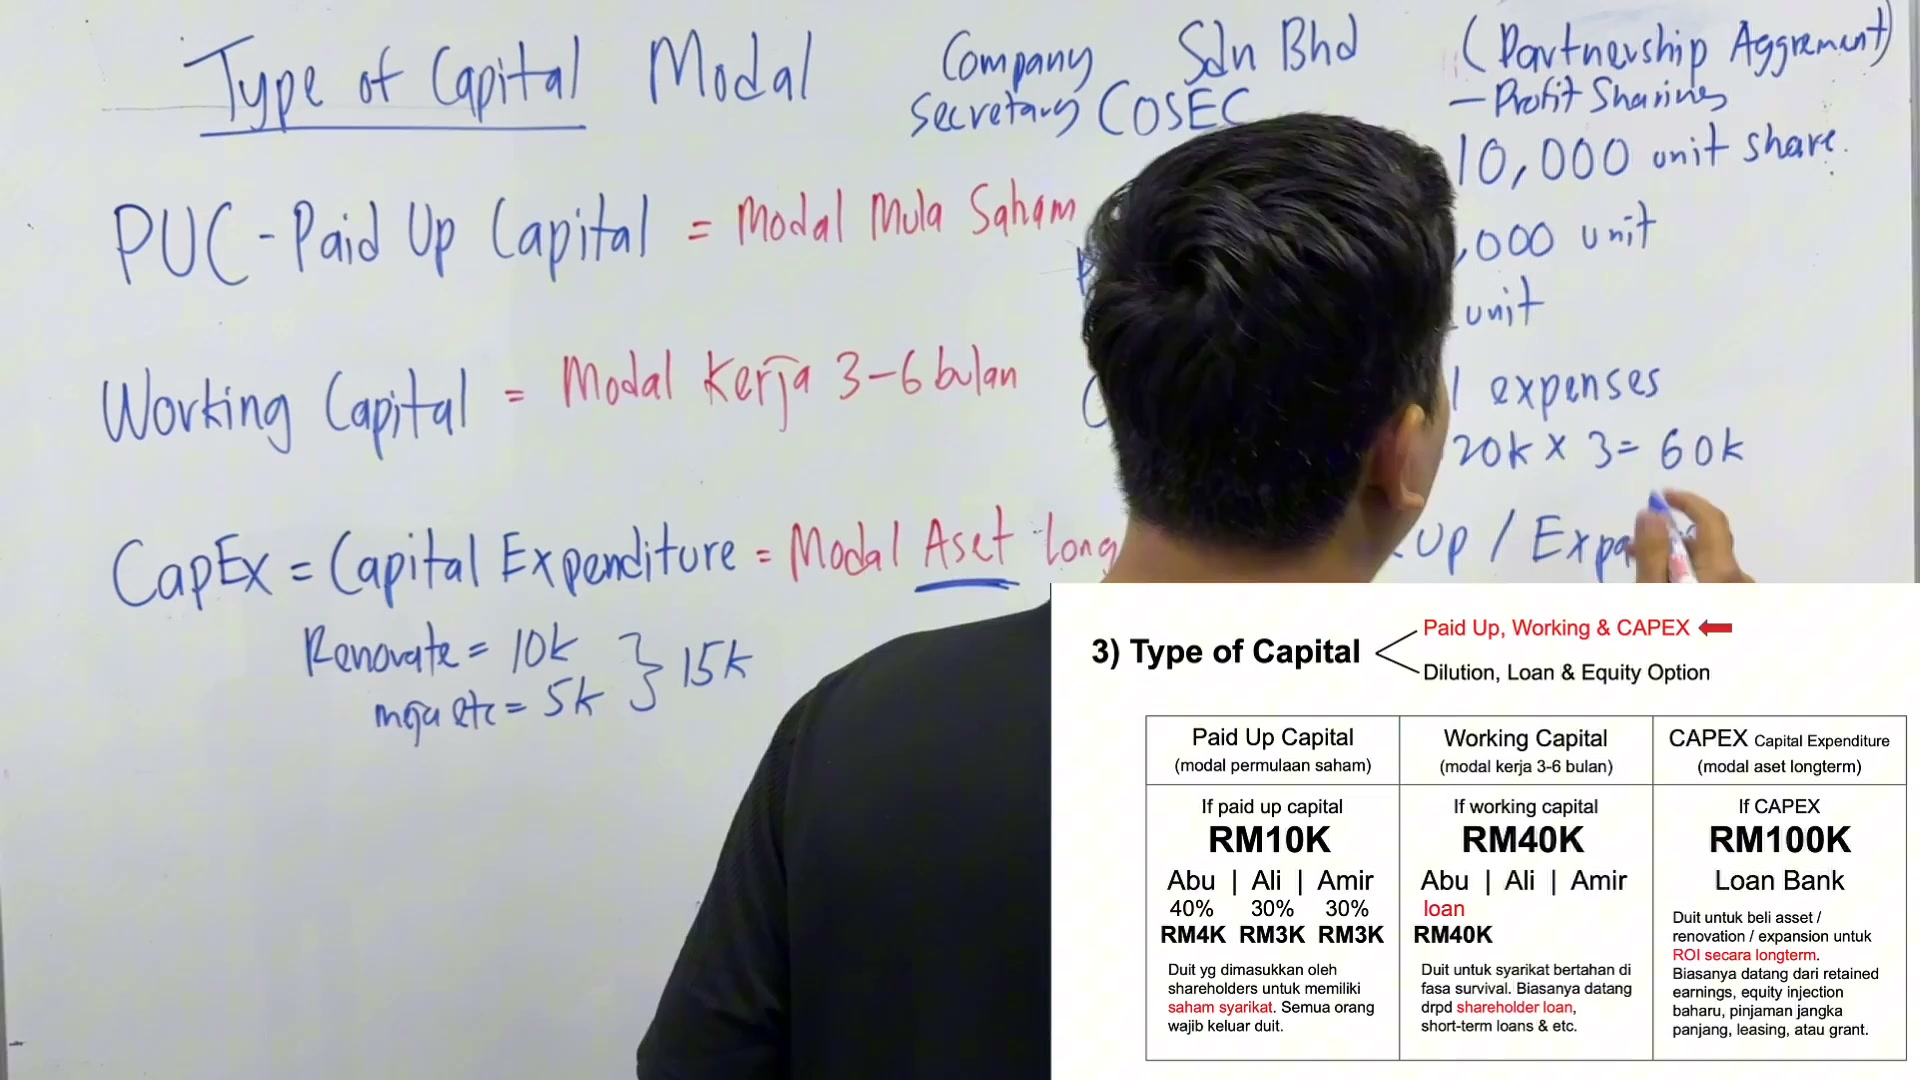
Expansion
Barulah awak buat capex ni
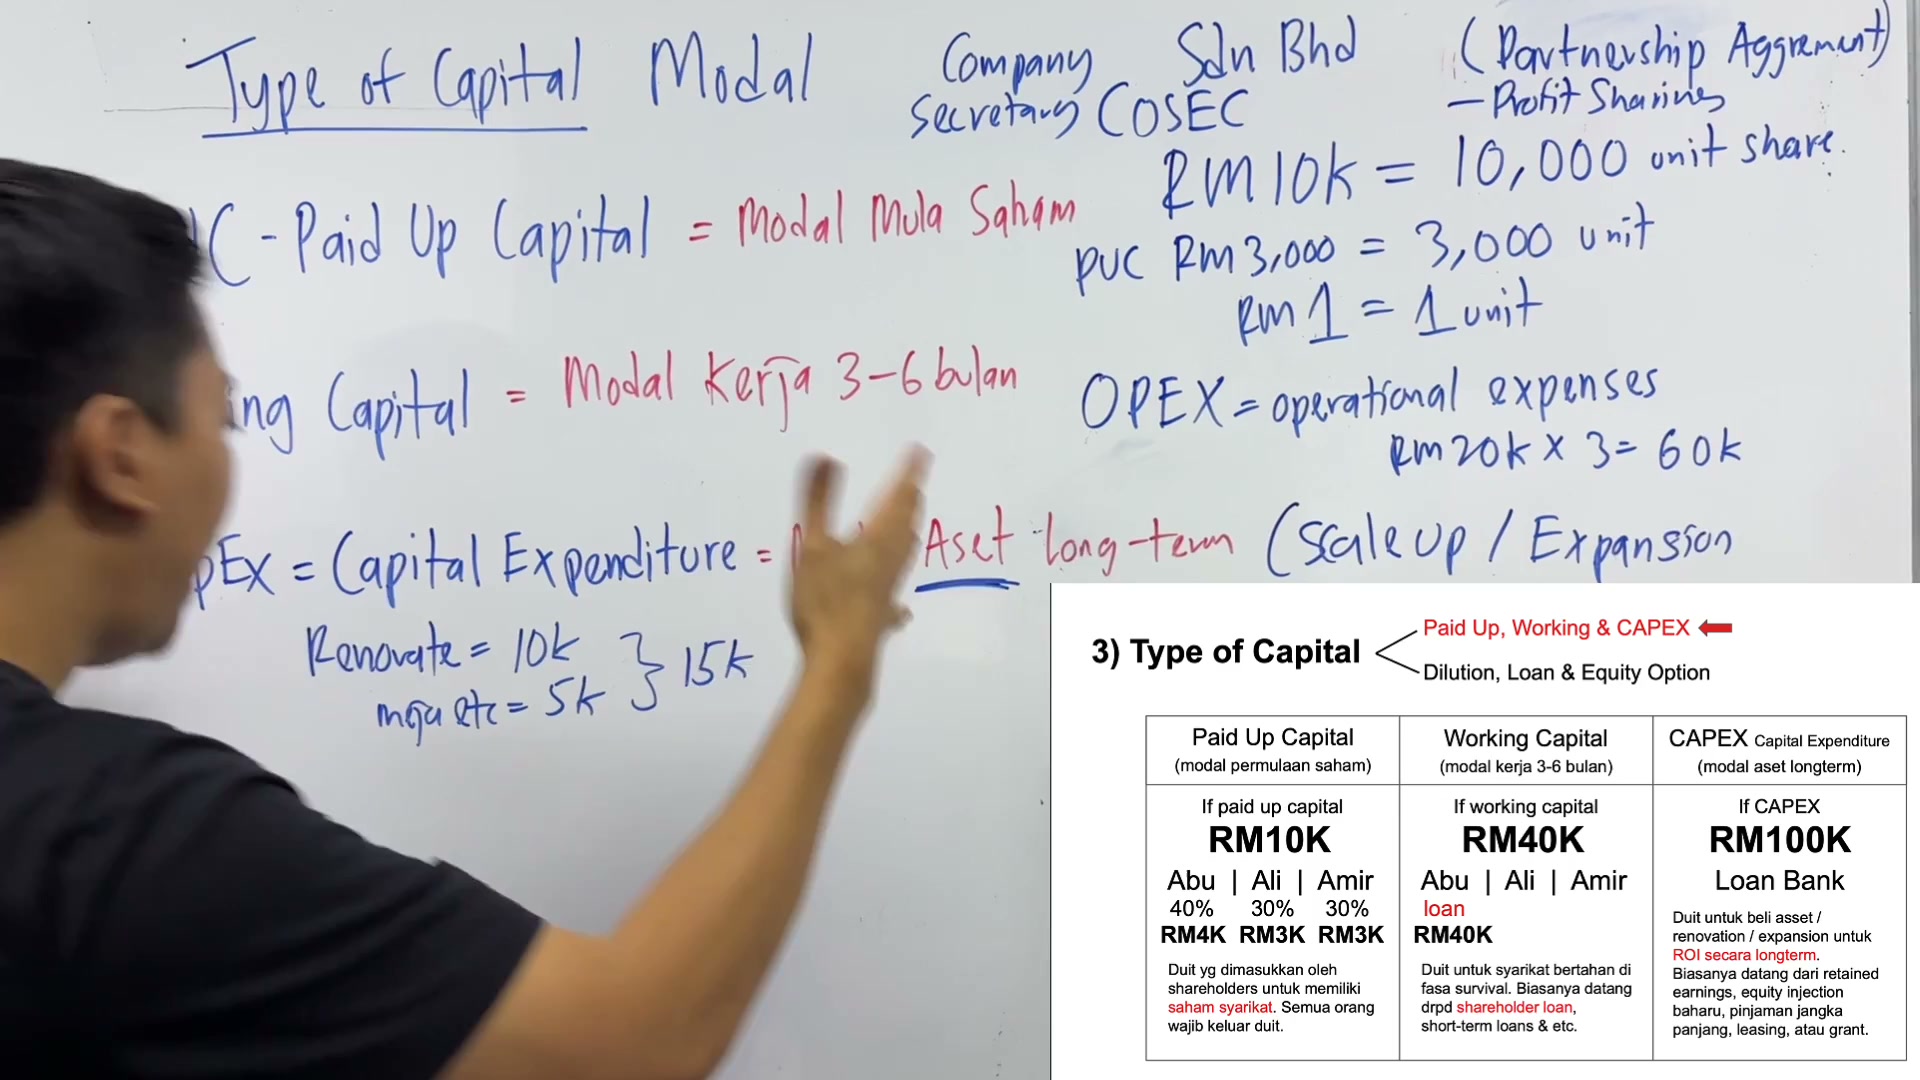
Barulah awak buat capex ni
So, capex ni boleh masuk bila masa
Boleh masuk waktu bulan ketiga, tahun pertama, tahun ketiga

Boleh masuk waktu bulan ketiga, tahun pertama, tahun ketiga
Dia akan berlaku

Dia akan berlaku
Sebab dia adalah duit
So, ini adalah jenis-jenis modal yang syarikat perlukan

So, ini adalah jenis-jenis modal yang syarikat perlukan
Kita ada modal permulaan syarikat

Kita ada modal permulaan syarikat
Yang akan jadi dalam bentuk share
Kita ada modal untuk bekerja yang kita standby untuk 3 ke 6 bulan
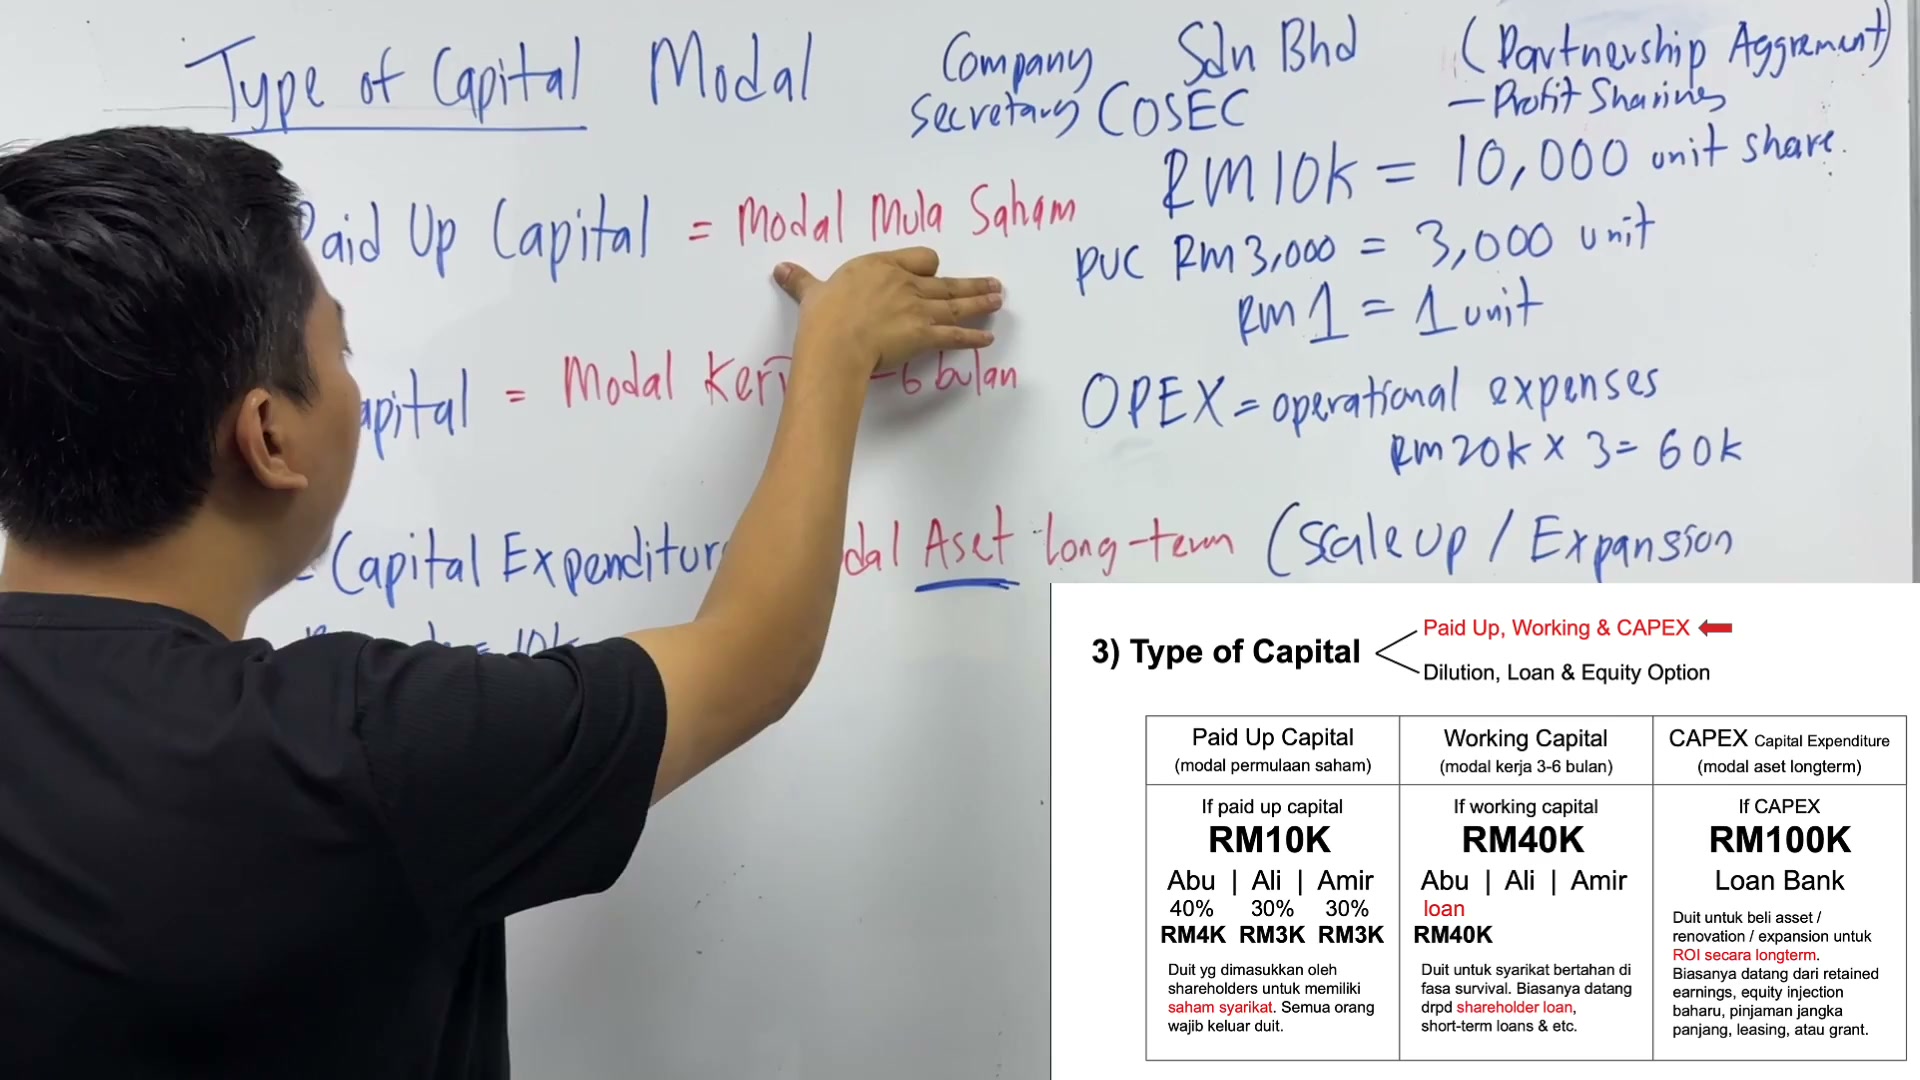
Kita ada modal untuk bekerja yang kita standby untuk 3 ke 6 bulan

Kita ada modal untuk bekerja yang kita standby untuk 3 ke 6 bulan
Dan kita juga ada capex

Dan kita juga ada capex
Capex yang kita standby

Untuk kita scale up
Dan working capital ni juga ada orang letak dalam bentuk cash reserve

Dan working capital ni juga ada orang letak dalam bentuk cash reserve

Dan working capital ni juga ada orang letak dalam bentuk cash reserve
Contoh
Bayangkan awak punya company ni dah tahun yang ke 10
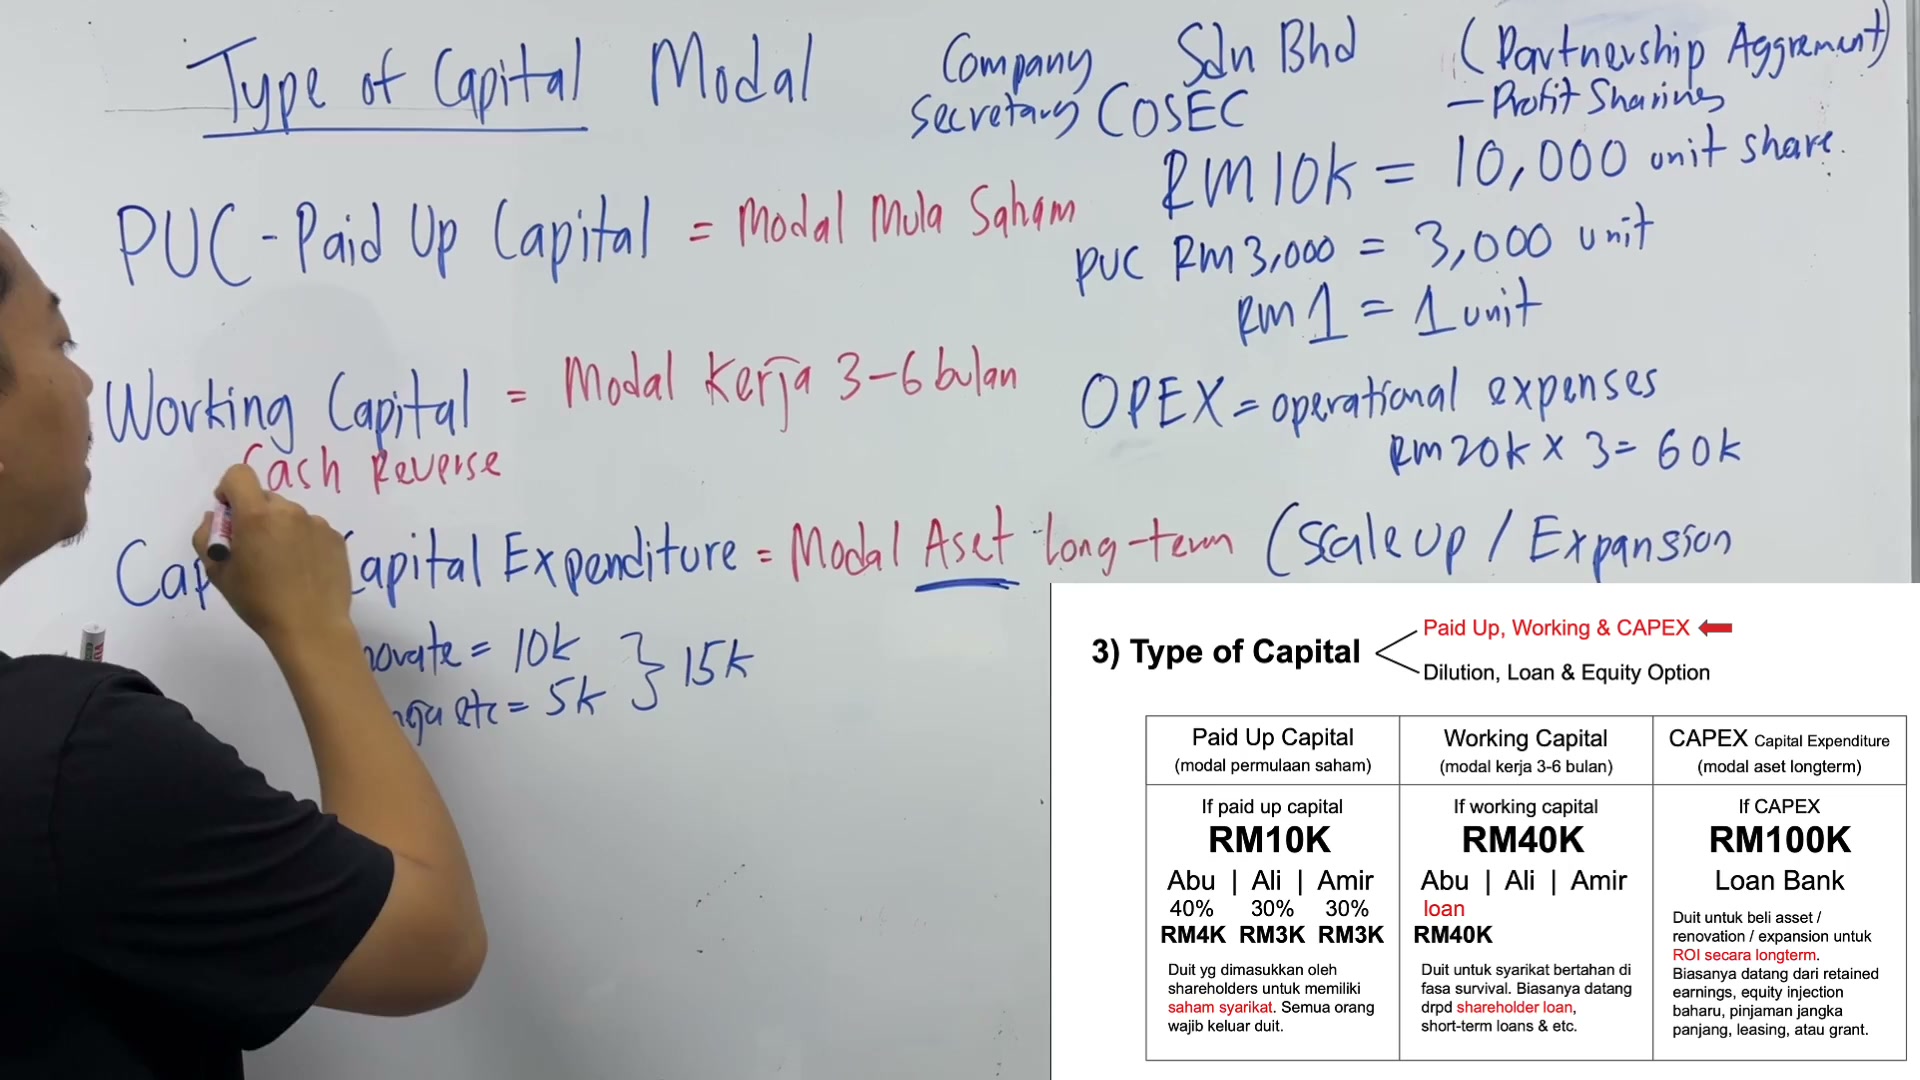
Bayangkan awak punya company ni dah tahun yang ke 10
Takkan awak tak nak ada working capital

Takkan awak tak nak ada working capital
At least cash reserve 3 bulan
Macam itulah maksudnya awak dah standby

Macam itulah maksudnya awak dah standby
working capital
untuk awak bekerja

untuk awak bekerja
in case of apa-apa
ataupun cash reserve

ataupun cash reserve
selama 3 bulan
so company boleh bertahan 3 bulan

so company boleh bertahan 3 bulan
capex ni adalah asset
so
itu sahaja
untuk type of capital
kita pergi pula pada video

kita pergi pula pada video
yang seterusnya
just