BBO / Profit Magic Number / Pelajaran 04
Chapter 3 COGS
Mengira kos langsung setiap unit dan menyambungkan bahagian kos, margin kasar, dan contoh kedudukan Coach Adib.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
COGS dikira daripada kos langsung satu produk atau perkhidmatan. Bahagikan kos input pukal dengan jumlah unit yang boleh dihasilkan, kemudian jumlahkan kos langsung. Bab ini turut memperkenalkan lima tahap harga berdasarkan Anchor Price serta contoh margin kasar untuk julat harga berbeza. Peratus COGS dan peratus margin kasar saling melengkapkan sehingga 100%; kedua-duanya bukan ukuran yang sama.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Chapter 3 COGS
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Kos produk langsung bukan untung bersih
Contoh tudung mempunyai kos kilang, kain, penghantaran, dan pembungkusan yang berjumlah RM33. Pada harga jualan RM80, baki RM47 adalah untung kasar untuk contoh ini, sebelum perniagaan operasi overhead.
Coach Adib membezakan kos produk langsung ini dari gaji, outsourcing, pejabat, perisian, lain-lain, dan iklan overhead yang dibincangkan sebelumnya. Menamakan untung bersih RM47 akan mengabaikan potongan overhead.
Untuk perkhidmatan, prinsip perancangan yang sama adalah untuk mengenal pasti kos penyampaian perkhidmatan, termasuk vendor atau kerja penghantaran yang berkaitan. Coach Adib secara tidak rasmi memanggil ini COSS, Kos Perkhidmatan Terjual. Pastikan klasifikasi konsisten supaya kos tidak dikira dalam kedua-dua kos langsung dan OPEX.
PERKARA YANG PERLU DIINGAT
- RM80 − RM33 = RM47 untung kasar setiap unit yang diterangkan.
- Tentukan kos yang berkaitan dengan menghasilkan atau menyampaikan tawaran.
- Mengurangkan overhead secara berasingan untuk mencapai untung bersih model.

Bahagikan kos pukal dengan output yang boleh digunakan
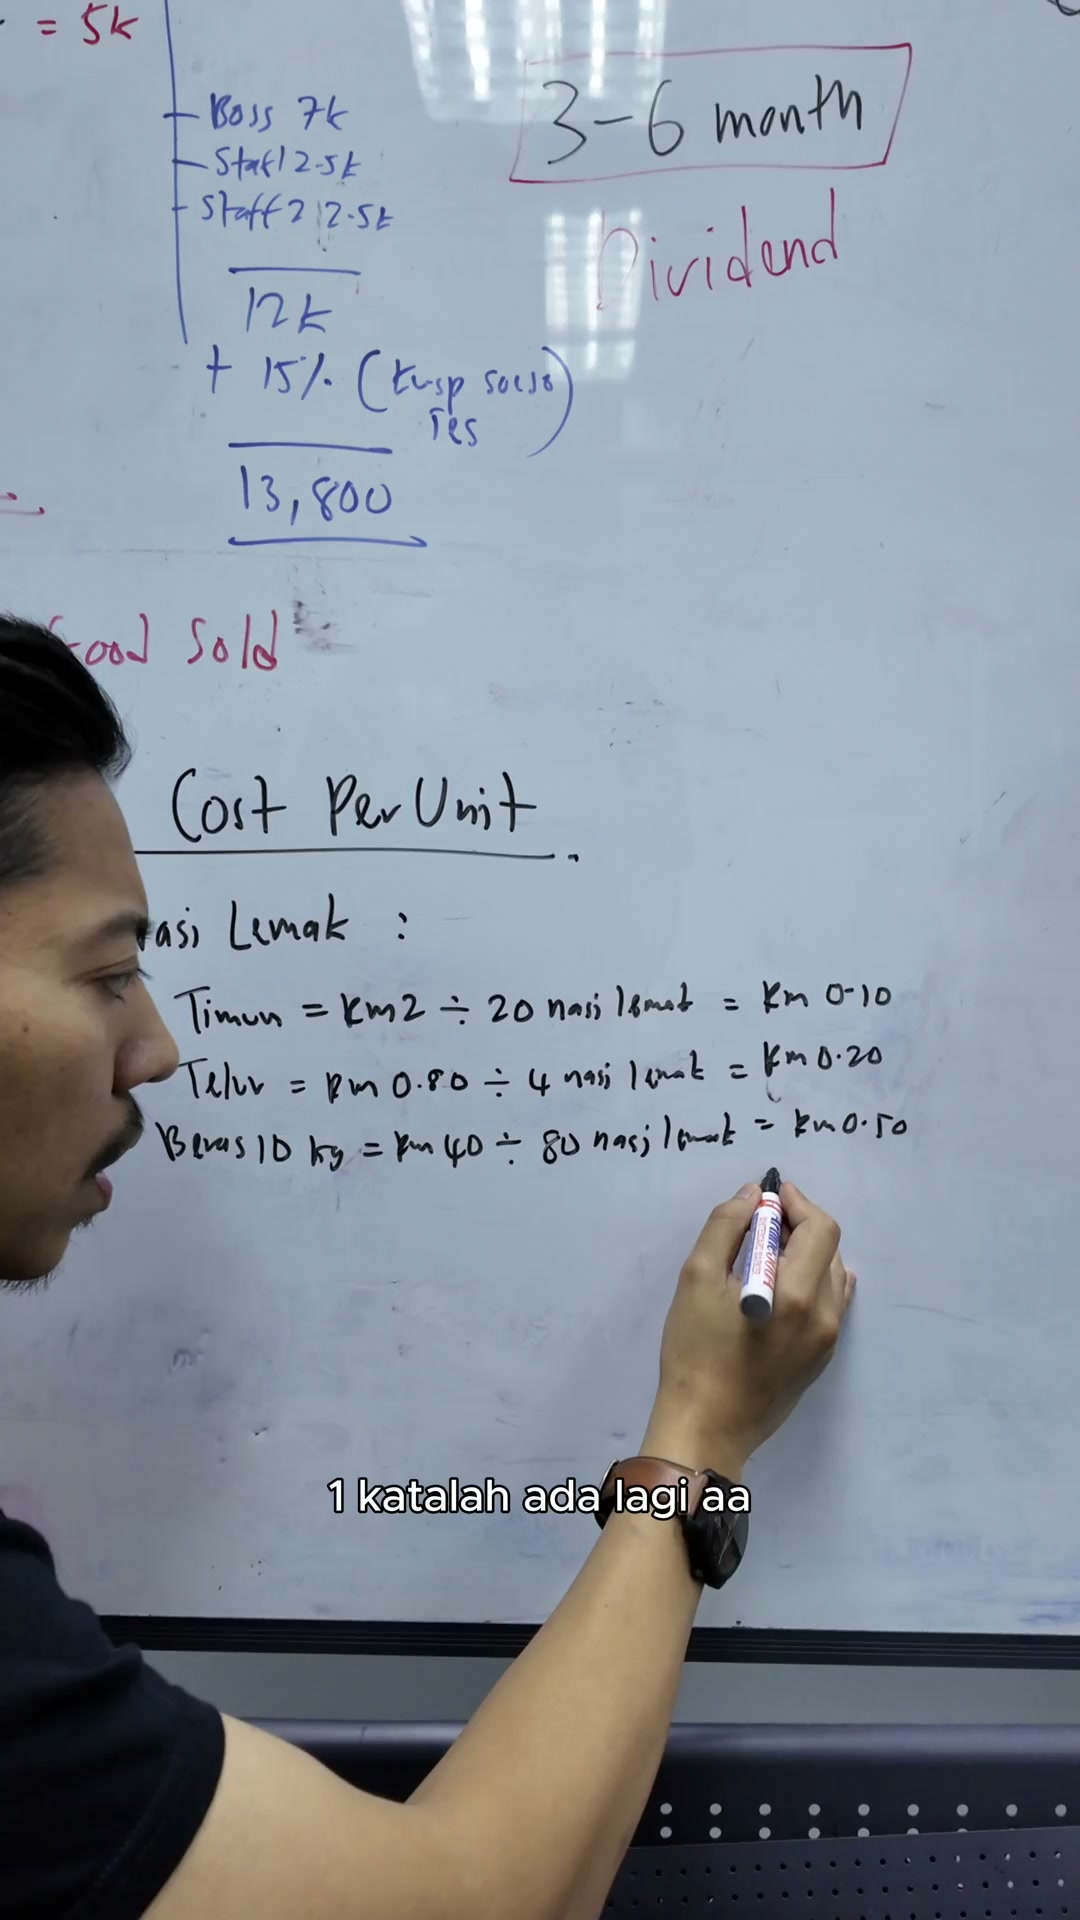
Contoh nasi lemak memperuntukkan setiap ramuan kepada satu bahagian siap. A RM2 timun digunakan untuk dua puluh hidangan berharga RM0.10 setiap hidangan. Telur RM0.80 dibahagikan kepada empat bahagian berharga RM0.20 setiap bahagian. Nasi RM40 yang menghasilkan lapan puluh hidangan berharga RM0.50 setiap hidangan.
Coach Adib pada mulanya mempertimbangkan telur RM0.60 dan hasil beras yang lebih kecil, kemudian mengubah contohnya menjadi RM0.80 dan lapan puluh hidangan. Simpan input terakhir yang ditunjukkan sambil mengakui bahawa anggaran itu dibuat secara improvisasi.
Tiga bahan utama berjumlah RM0.80. Sambal, kacang tanah, ikan teri, dan jumlah kecil lain kemudian dibincangkan. Jumlah akhir yang ditunjukkan adalah RM1.22, tetapi senarai lisan tidak merupakan lembaran kos yang diselaraskan sepenuhnya. Jangan berpura-pura bahawa tiga bahan yang disenaraikan sahaja berjumlah RM1.22.
Latihan praktikal adalah untuk mengukur kos pembelian sebenar dan hasil yang boleh digunakan untuk setiap input, termasuk jumlah pembungkusan dan penghantaran langsung yang digunakan dalam model ini. Rancangan transkrip kadang-kadang memberikan sepuluh atau lima puluh sen sebagai RM10 atau RM50; papan asal membuat jumlah perpuluhan jelas.
PERKARA YANG PERLU DIINGAT
- Kos input per unit = kos pukal ÷ unit output yang boleh digunakan.
- Gunakan hasil sebenar dan bukannya tekaan yang tidak diuji.
- Mencatatkan kos kecil dengan tepat.
- Persamaan senarai bahan lengkap dan kemasan.
Lima kedudukan harga di sekitar harga jangkar
Lima kedudukan adalah Murah, Berpatutan, Mahal, Mewah, dan Terhad. Berpatutan dianggap sebagai harga jangkar, AP, yang mewakili harga pasaran biasa untuk tawaran berkenaan.
Pengganda adalah AP ÷ 2 untuk Murah, AP × 2 untuk Mahal, AP × 10 untuk Mewah, dan AP × 20 untuk Terhad. Mereka menggambarkan kedudukan dan bukannya menetapkan formula sejagat untuk setiap pasaran.
Coach Adib mula-mula menggunakan RM2.50 untuk nasi lemak, kemudian menyemak jangkar kepada RM4, Dengan jangkar yang disemak semula, tahap ilustrasi adalah RM2, RM4, RM8, RM40, dan RM80. Nilai murah RM1.25 yang lebih awal adalah milik jangkar pertama dan tidak boleh digabungkan dengan urutan yang disemak semula.
Tawaran premium memerlukan nilai dan pengalaman yang sepadan. Coach Adib mencadangkan bahan atau pembungkusan yang berbeza untuk menyokong kedudukan yang lebih tinggi. Ini adalah contoh, bukan bukti bahawa mengalikan harga sahaja membuat permintaan muncul.
PERKARA YANG PERLU DIINGAT
- Penyelidikan tawaran pasaran biasa yang setanding.
- Simpan jangkar yang dipilih dan paras yang dikira bersama.
- Sokong kedudukan harga dengan nilai tawaran sebenar.

Julat margin kasar dan aritmetik harga yang tepat
Coach Adib mencadangkan kira-kira 70% margin kasar untuk produk di bawah RM200, 50% di sekitar RM500, dan 30% pada RM1,000 atau lebih. Bahagian kos langsung yang sepadan adalah 30%, 50%, dan 70%. Ini adalah harga heuristik, bukan margin diperlukan universal.
Untuk kos RM1.22 dan bahagian kos yang dikehendaki 30%, harga jualan = RM1.22 ÷ 0.30 = RM4.0667. Sejarah kalkulator telefon menyokong pengiraan ini. Pembundaran harga jualan kepada RM4 memberikan untung kasar RM2.78 dan margin kasar 69.5%.
Contoh yang disederhanakan kemudian mengubah kos menjadi RM1.20, menjadikan harga RM4, untung kasar RM2.80 dan marjin kasar tepat 70%. Simpan contoh bulat itu berasingan dengan kos RM1.22 yang tepat.
Margin kasar = (harga jualan − kos langsung) ÷ harga jualan × 100. Bahagian kos = kos langsung ÷ harga jualan × 100. Ini berbeza dengan markup pada kos. Coach Adib menambah bahawa penjenamaan dan kedudukan tawaran dapat menyokong margin yang berbeza dari contoh band harga-nya.
PERKARA YANG PERLU DIINGAT
- Harga jualan = kos unit ÷ bahagian kos yang dikehendaki.
- Jumlah margin kasar dan bahagian kos kepada 100% dalam model mudah ini.
- RM1.22 ÷ 30% = RM4.0667.
- RM1.20 kos pada harga RM4 memberikan 70% margin kasar.
- Jangan keliru margin pada harga jualan dengan markup pada kos.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| COGS | Kos barang yang dijual; kos produk langsung dalam model tutorial ini. |
| AP | Harga jangkar: harga pasaran biasa yang dipilih. |
| Gross margin | Untung kasar dibahagikan dengan harga jualan. |
| Cost share | Kos langsung dibahagikan dengan harga jualan. |
| COSS | Coach Adib's tidak rasmi harga perkhidmatan label. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Kos produk langsung bukan untung bersih
Buka isi semakan
- RM80 − RM33 = RM47 untung kasar setiap unit yang diterangkan.
- Tentukan kos yang berkaitan dengan menghasilkan atau menyampaikan tawaran.
- Mengurangkan overhead secara berasingan untuk mencapai untung bersih model.
2. Bahagikan kos pukal dengan output yang boleh digunakan
Buka isi semakan
- Kos input per unit = kos pukal ÷ unit output yang boleh digunakan.
- Gunakan hasil sebenar dan bukannya tekaan yang tidak diuji.
- Mencatatkan kos kecil dengan tepat.
- Persamaan senarai bahan lengkap dan kemasan.
3. Lima kedudukan harga di sekitar harga jangkar
Buka isi semakan
- Penyelidikan tawaran pasaran biasa yang setanding.
- Simpan jangkar yang dipilih dan paras yang dikira bersama.
- Sokong kedudukan harga dengan nilai tawaran sebenar.
4. Julat margin kasar dan aritmetik harga yang tepat
Buka isi semakan
- Harga jualan = kos unit ÷ bahagian kos yang dikehendaki.
- Jumlah margin kasar dan bahagian kos kepada 100% dalam model mudah ini.
- RM1.22 ÷ 30% = RM4.0667.
- RM1.20 kos pada harga RM4 memberikan 70% margin kasar.
- Jangan keliru margin pada harga jualan dengan markup pada kos.
Soalan semak kefahaman
- Adakah jumlah dinyatakan dalam sen atau ringgit?
- Adakah input berubah semasa demonstrasi?
- Adakah jumlah kos selaras?
- Adakah saya mengelirukan untung kasar dengan untung bersih?
- Adakah harga bulat saya mengekalkan margin yang dimaksudkan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Buat senarai kos langsung lengkap untuk satu tawaran.
- Mengukur kos input dan hasil yang boleh digunakan sebenarnya.
- Bersama-sama kos keseluruhan setiap unit siap.
- Penyelidikan harga jangkar yang setanding.
- Mengira harga dari margin kasar yang dikehendaki dan memeriksa hasil bulat.
- Simpan kos overhead yang berasingan dan elakkan mengira dua kali.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Transkrip penuh dan empat bingkai asal telah dikaji semula. Sen dan ringgit berulang kali dikelirukan oleh ASR; papan putih mengesahkan timun RM0.10, telur RM0.20, dan beras RM0.50. Beberapa harga input dan hasil berubah semasa demonstrasi. Penghantaran keseluruhan RM1.22 termasuk jumlah lain dan tidak dapat direproduksi hanya dari tiga input utama. Pada kos RM1.22, marjin kasar 70% yang tepat memerlukan harga jualan RM4.0667; RM4 memberikan 69.5%. Band margin 70/50/30 dan pengganda jangkar adalah heuristik Coach Adib. Perkataan harfiah tetap draf.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.