BBO / Profit Magic Number / Pelajaran 03
Chapter 2 OPEX
Senaraikan kos operasi bulanan dan fahami kaitannya dengan untung kasar, untung bersih serta simpanan tunai.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
SOOSOA merangkumi Salary, Outsource, Office, Software, Others dan Ads. Contoh OPEX bulanan berjumlah RM28,000; tiga bulan kos operasi ialah RM84,000. Gaji pemilik dimasukkan dalam payroll. Model mengira jualan ditolak COGS sebagai untung kasar, kemudian menolak OPEX untuk mendapatkan untung sebelum cukai.
Bahasa dan maksud nota BM telah disemak oleh pembantu.
Lihat hubungan topik dahulu
Chapter 2 OPEX
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
SOOSOA: senarai kos operasi bulanan
OPEX diterangkan sebagai perbelanjaan operasi bulanan atau overhead. SOOSOA ialah alat ingatan untuk enam kategori: Salary, Outsource, Office, Software, Others dan Ads. Tujuannya ialah mengelakkan kategori kos tertinggal.
Contoh menggunakan Salary RM15,000, Outsource RM5,000, Office RM4,000, Software RM500, Others RM500 dan Ads RM3,000. Jumlahnya RM28,000 sebulan.
Salary dalam model ini merangkumi pekerja dan pemilik bersama kos payroll majikan yang berkaitan. Outsource merangkumi kerja luar atau sambilan seperti akaun dan suntingan. Tambah kategori lain jika enam tajuk ini tidak meliputi semua kos perniagaan.
Pengajar menyebut pinjaman sebagai kategori tambahan yang mungkin diperlukan. Catat cadangan itu sebagai kenyataan sumber; pelajaran ini tidak menetapkan layanan perakaunan bagi setiap bayaran atau kos pinjaman.
PERKARA YANG PERLU DIINGAT
- Salary: RM15,000.
- Outsource: RM5,000.
- Office: RM4,000.
- Software: RM500.
- Others: RM500.
- Ads: RM3,000.
- Jumlah contoh: RM28,000 sebulan.

Simpanan tunai dalam gandaan OPEX bulanan
Cash reserve ialah tunai penampan kecemasan yang dinyatakan sebagai bilangan bulan kos operasi. Tiga bulan pada OPEX RM28,000 sebulan memberikan RM84,000. Enam bulan pada kos sama ialah RM168,000.
Pengajar memilih tiga hingga enam bulan dan berpendapat tunai terlalu banyak yang tidak digunakan boleh dialihkan kepada pemilik, pelabur, pekerja atau pelaburan perniagaan. Ini pilihan beliau, bukan had maksimum yang sesuai untuk semua perniagaan.
Beliau turut membincangkan dividen dan mendakwa bank menyukai bukti untung syarikat. Pelajaran tidak mengesahkan kriteria pinjaman bank tertentu atau syarat undang-undang membayar dividen. Kenyataan ini kekal sebagai ulasan pengajar.
PERKARA YANG PERLU DIINGAT
- Contoh simpanan = bilangan bulan pilihan × OPEX bulanan.
- 3 × RM28,000 = RM84,000.
- Bezakan kiraan daripada pilihan tempoh simpanan pengajar.
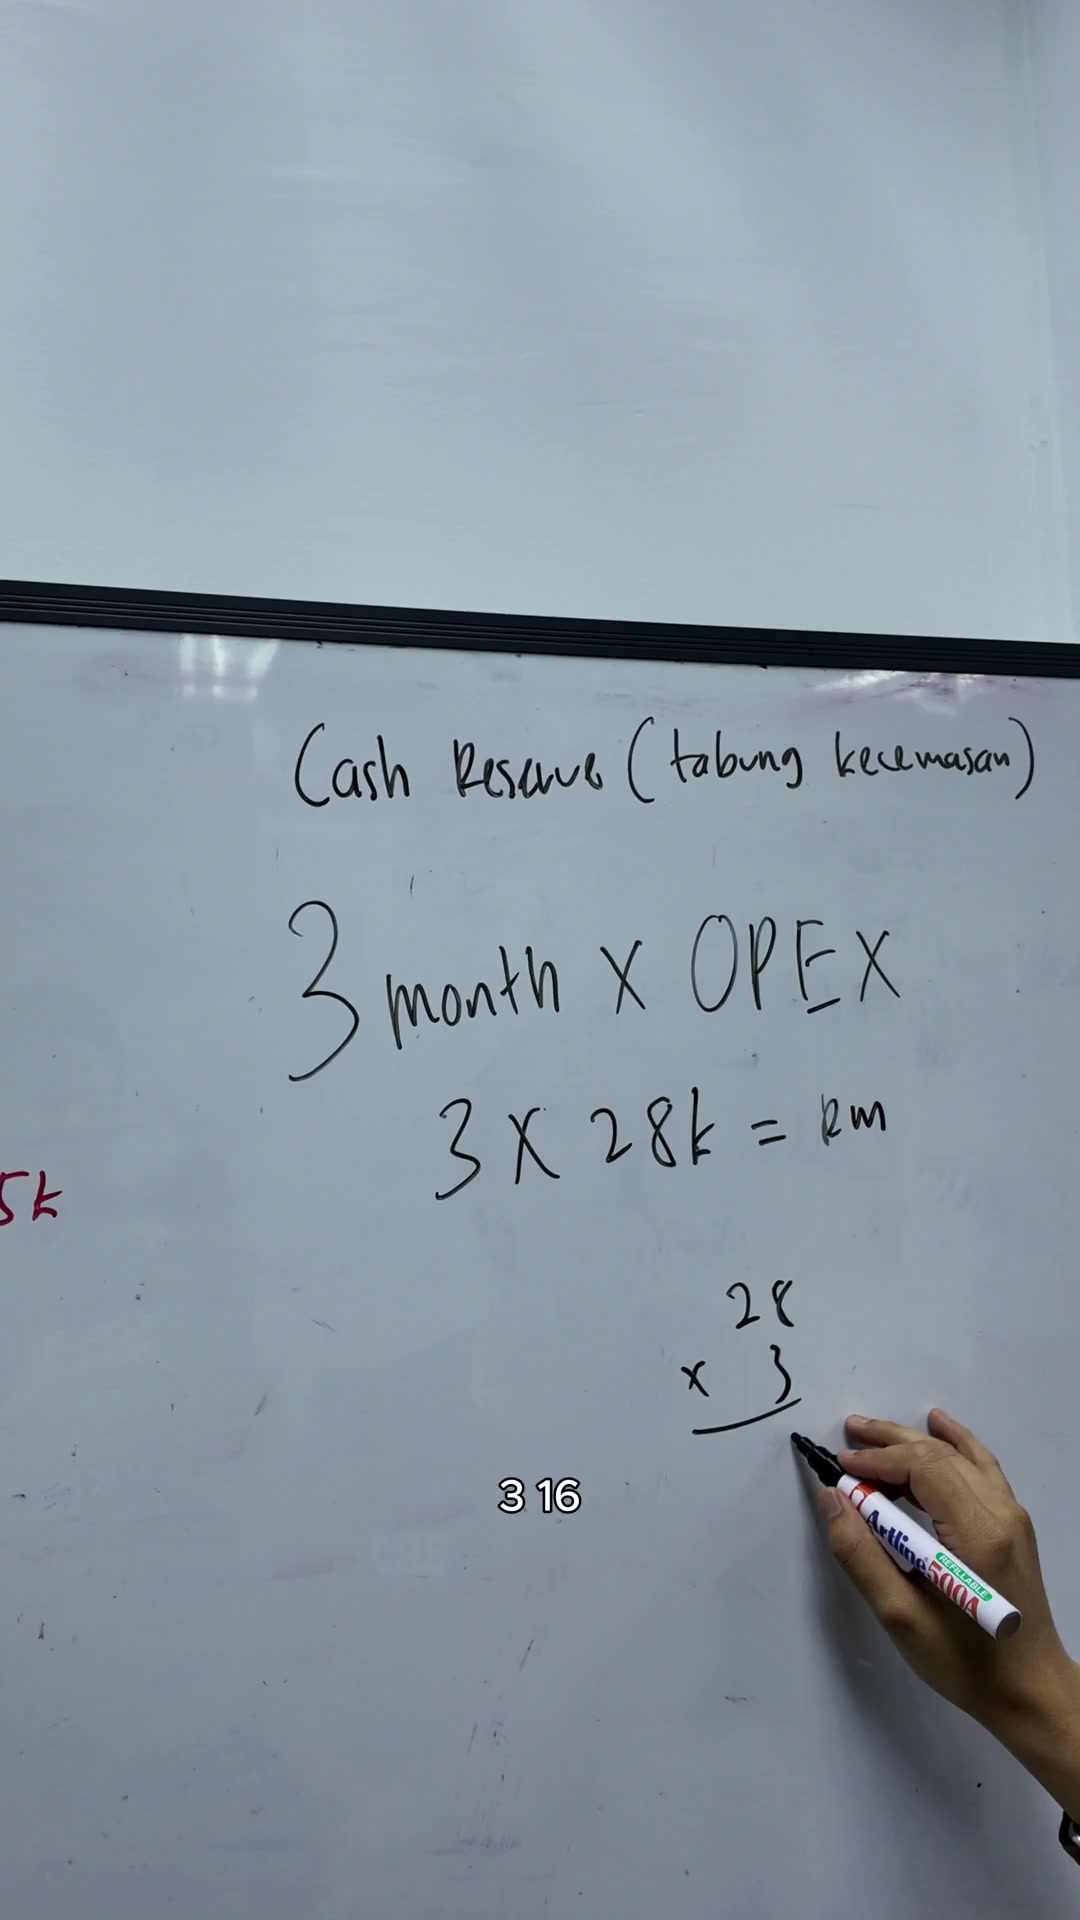
Gaji pemilik dan penampan payroll contoh
Contoh payroll seterusnya ialah pemilik RM7,000 dan dua pekerja RM2,500 seorang, berjumlah RM12,000 sebelum tambahan. Pengajar menambah 15% sebagai anggaran ringkas untuk item yang disebut sebagai KWSP, SOCSO dan EIS.
RM12,000 × 1.15 = RM13,800. 15% ialah jalan pintas anggaran beliau, bukan jadual caruman rasmi atau kadar berkanun yang telah disahkan untuk setiap pekerja.
Kiraan kemudian ini tidak menggantikan Salary RM15,000 dalam contoh awal atau mengubah jumlah OPEX RM28,000 pada papan. Kedua-dua angka datang daripada langkah demonstrasi berbeza dan tidak patut digabungkan tanpa penjelasan.
PERKARA YANG PERLU DIINGAT
- Gaji pemilik termasuk dalam kategori Salary model.
- RM7,000 + RM2,500 + RM2,500 = RM12,000.
- Anggaran contoh: RM12,000 ditambah 15% = RM13,800.
- Gunakan kos payroll sebenar ketika menerapkan rangka.

Daripada jualan kepada untung kasar dan untung bersih
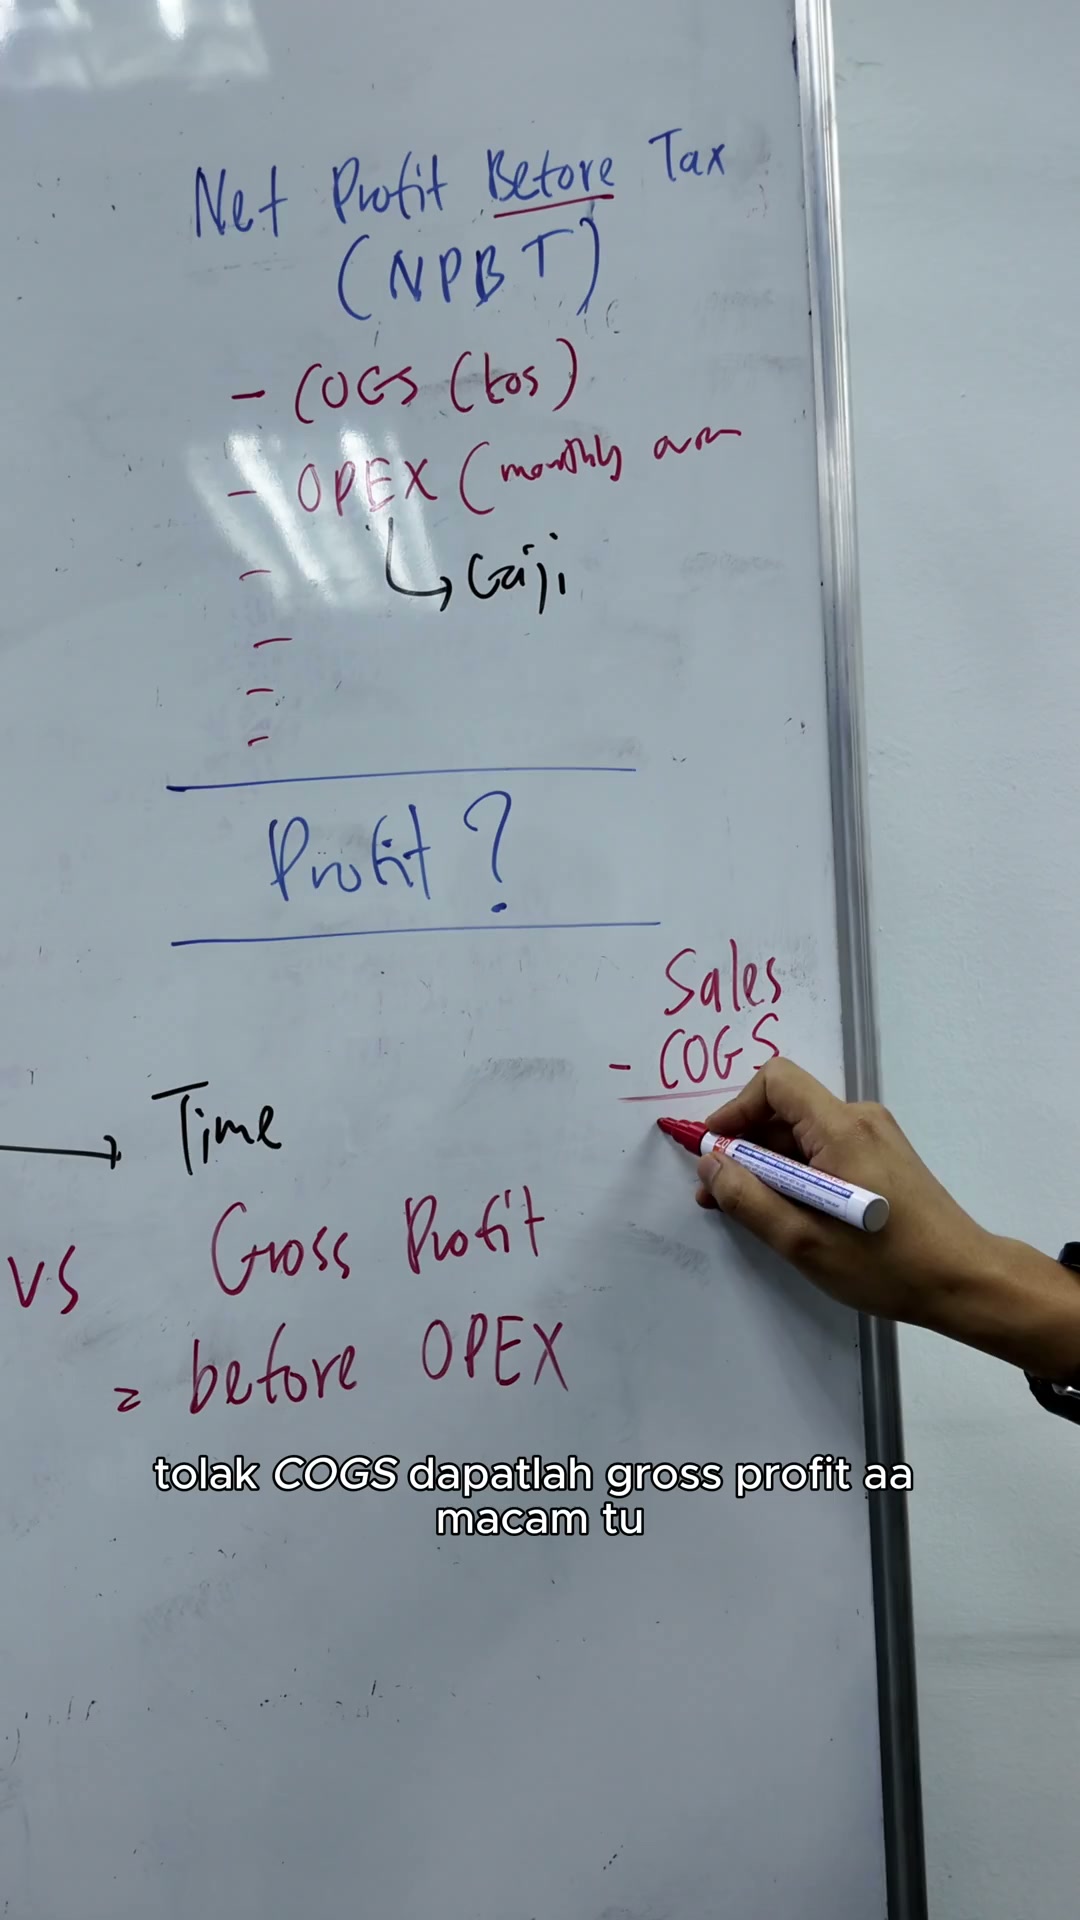
Dalam model pelajaran, jualan ditolak COGS menghasilkan untung kasar. Ini jumlah sebelum perbelanjaan operasi ditolak.
Untung kasar ditolak OPEX menghasilkan untung bersih sebelum cukai yang digunakan dalam tutorial. Untung kasar tidak bermaksud semua jumlah itu boleh disimpan selepas overhead bulanan dibayar.
Bab berikutnya menerangkan COGS sebagai kos produk atau kos langsung. Bezakan setiap peringkat supaya kos sama tidak dikira dua kali.
PERKARA YANG PERLU DIINGAT
- Jualan − COGS = untung kasar.
- Untung kasar − OPEX = untung sebelum cukai dalam model pelajaran.
- Gunakan pengelasan dan tempoh yang konsisten.
Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| SOOSOA | Salary, Outsource, Office, Software, Others, Ads: enam kategori ingatan kos. |
| OPEX | Perbelanjaan operasi bulanan dalam model tutorial. |
| Gross profit | Untung kasar: jualan ditolak COGS, sebelum OPEX dalam pelajaran. |
| Cash reserve | Tunai penampan kecemasan yang dicontohkan sebagai gandaan overhead bulanan. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. SOOSOA: senarai kos operasi bulanan
Buka isi semakan
- Salary: RM15,000.
- Outsource: RM5,000.
- Office: RM4,000.
- Software: RM500.
- Others: RM500.
- Ads: RM3,000.
- Jumlah contoh: RM28,000 sebulan.
2. Simpanan tunai dalam gandaan OPEX bulanan
Buka isi semakan
- Contoh simpanan = bilangan bulan pilihan × OPEX bulanan.
- 3 × RM28,000 = RM84,000.
- Bezakan kiraan daripada pilihan tempoh simpanan pengajar.
3. Gaji pemilik dan penampan payroll contoh
Buka isi semakan
- Gaji pemilik termasuk dalam kategori Salary model.
- RM7,000 + RM2,500 + RM2,500 = RM12,000.
- Anggaran contoh: RM12,000 ditambah 15% = RM13,800.
- Gunakan kos payroll sebenar ketika menerapkan rangka.
4. Daripada jualan kepada untung kasar dan untung bersih
Buka isi semakan
- Jualan − COGS = untung kasar.
- Untung kasar − OPEX = untung sebelum cukai dalam model pelajaran.
- Gunakan pengelasan dan tempoh yang konsisten.
Soalan semak kefahaman
- Adakah kos berulang tertinggal?
- Adakah gaji pemilik dimasukkan?
- Adakah tambahan anggaran 15% tersalah dianggap kadar rasmi?
- Adakah dua contoh payroll yang berbeza digabungkan?
- Adakah untung kasar disalah anggap sebagai baki selepas overhead?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Senaraikan kos bulanan sebenar dengan bantuan SOOSOA.
- Tambah kos berkaitan yang tidak diliputi enam tajuk.
- Nyatakan gaji pemilik dan kos payroll majikan.
- Kira contoh simpanan berdasarkan overhead sebenar.
- Bezakan untung kasar daripada untung bersih dalam lembaran kerja.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Huraian BM dipadankan semula dengan nota sumber yang telah disemak, angka dalam contoh dan rujukan bingkai asal. Nama, angka serta dakwaan contoh yang belum disahkan kekal ditandakan. Ini bukan pengesahan setiap perkataan audio.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.