00:00:00–00:00:03
Chapter kedua adalah OPEX Operational Expenses.
Kita di dalam tutorial mengira profit number.
Draf transkrip dengan bingkai asal rakaman. Pengecaman pertuturan automatik dan kesesuaian setiap bingkai masih memerlukan semakan.
Chapter kedua adalah OPEX Operational Expenses.
Kita di dalam tutorial mengira profit number.

Kita di dalam tutorial mengira profit number.

So, jom kita sambung chapter yang kedua mengira OPEX.
So, jom kita sambung chapter yang kedua mengira OPEX.
Ok, guys. Apakah itu OPEX?

Ok, guys. Apakah itu OPEX?
O-P-E-X.
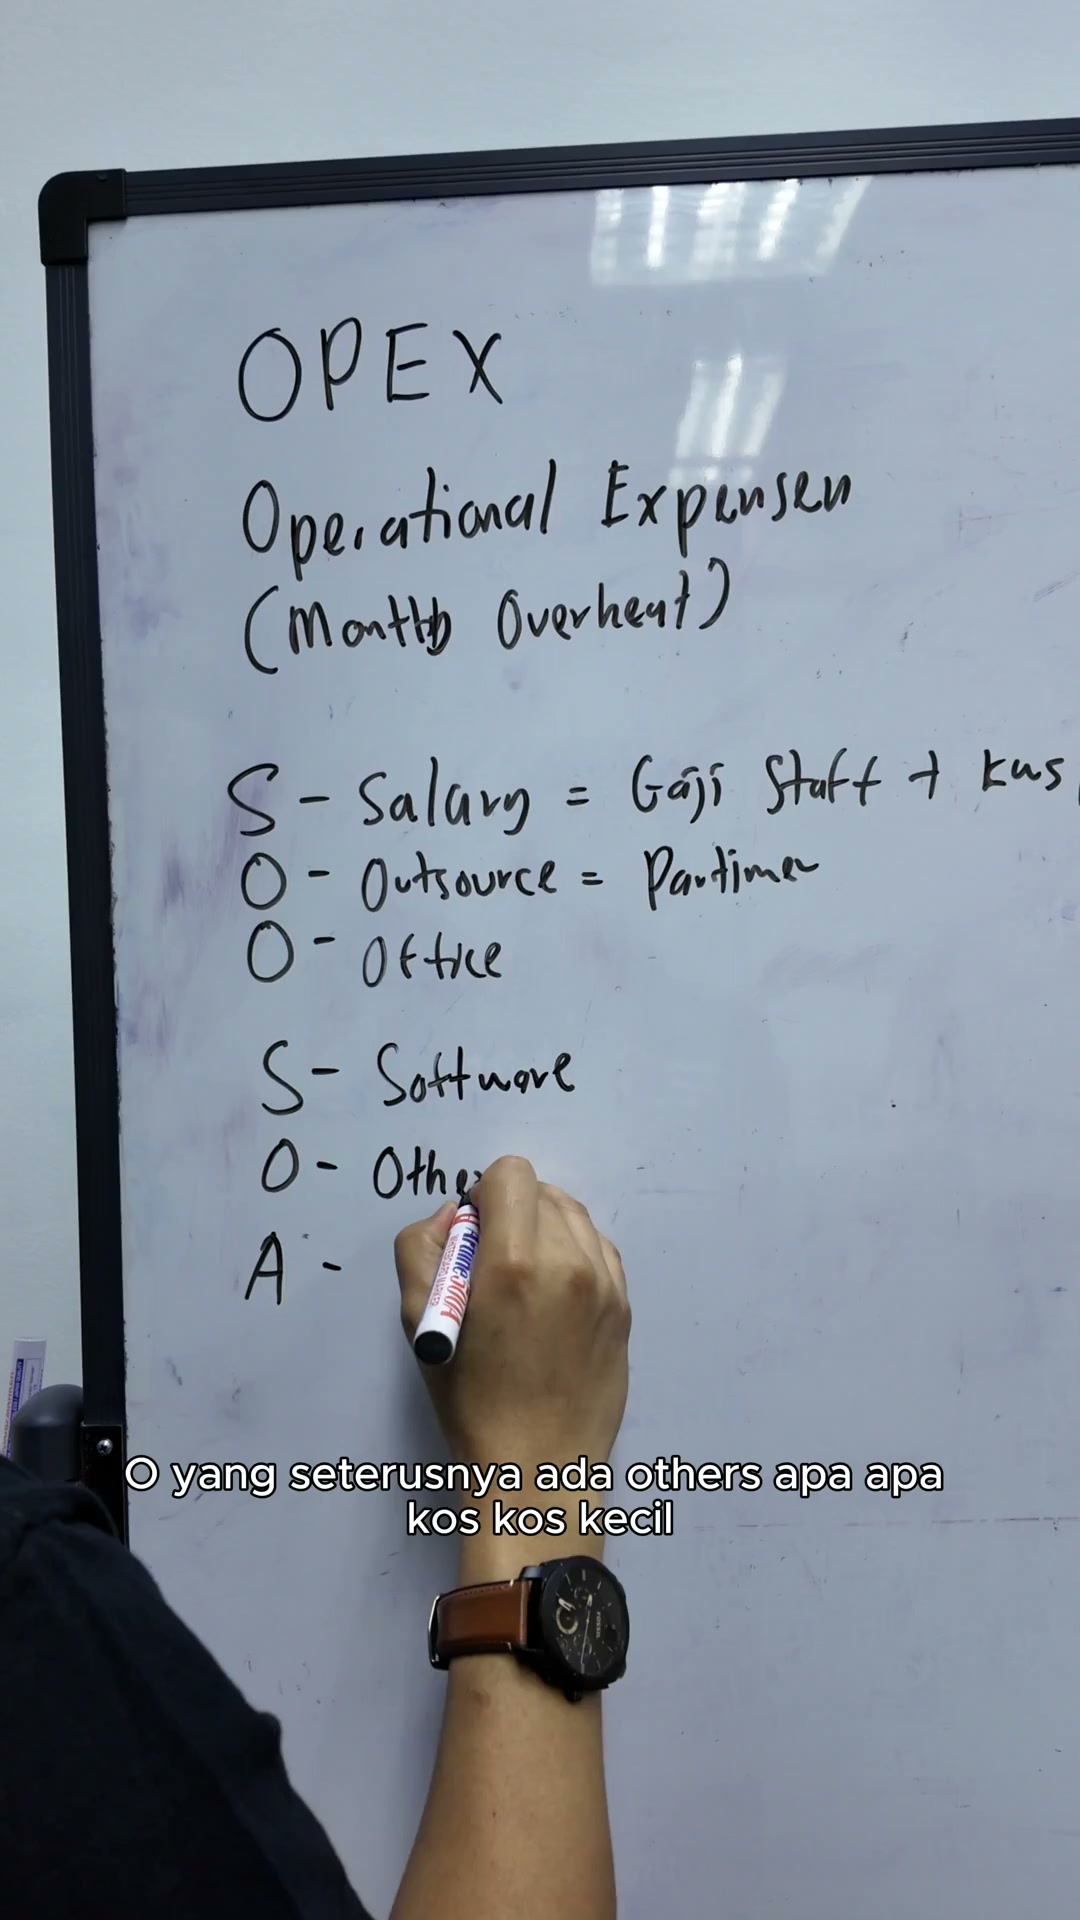
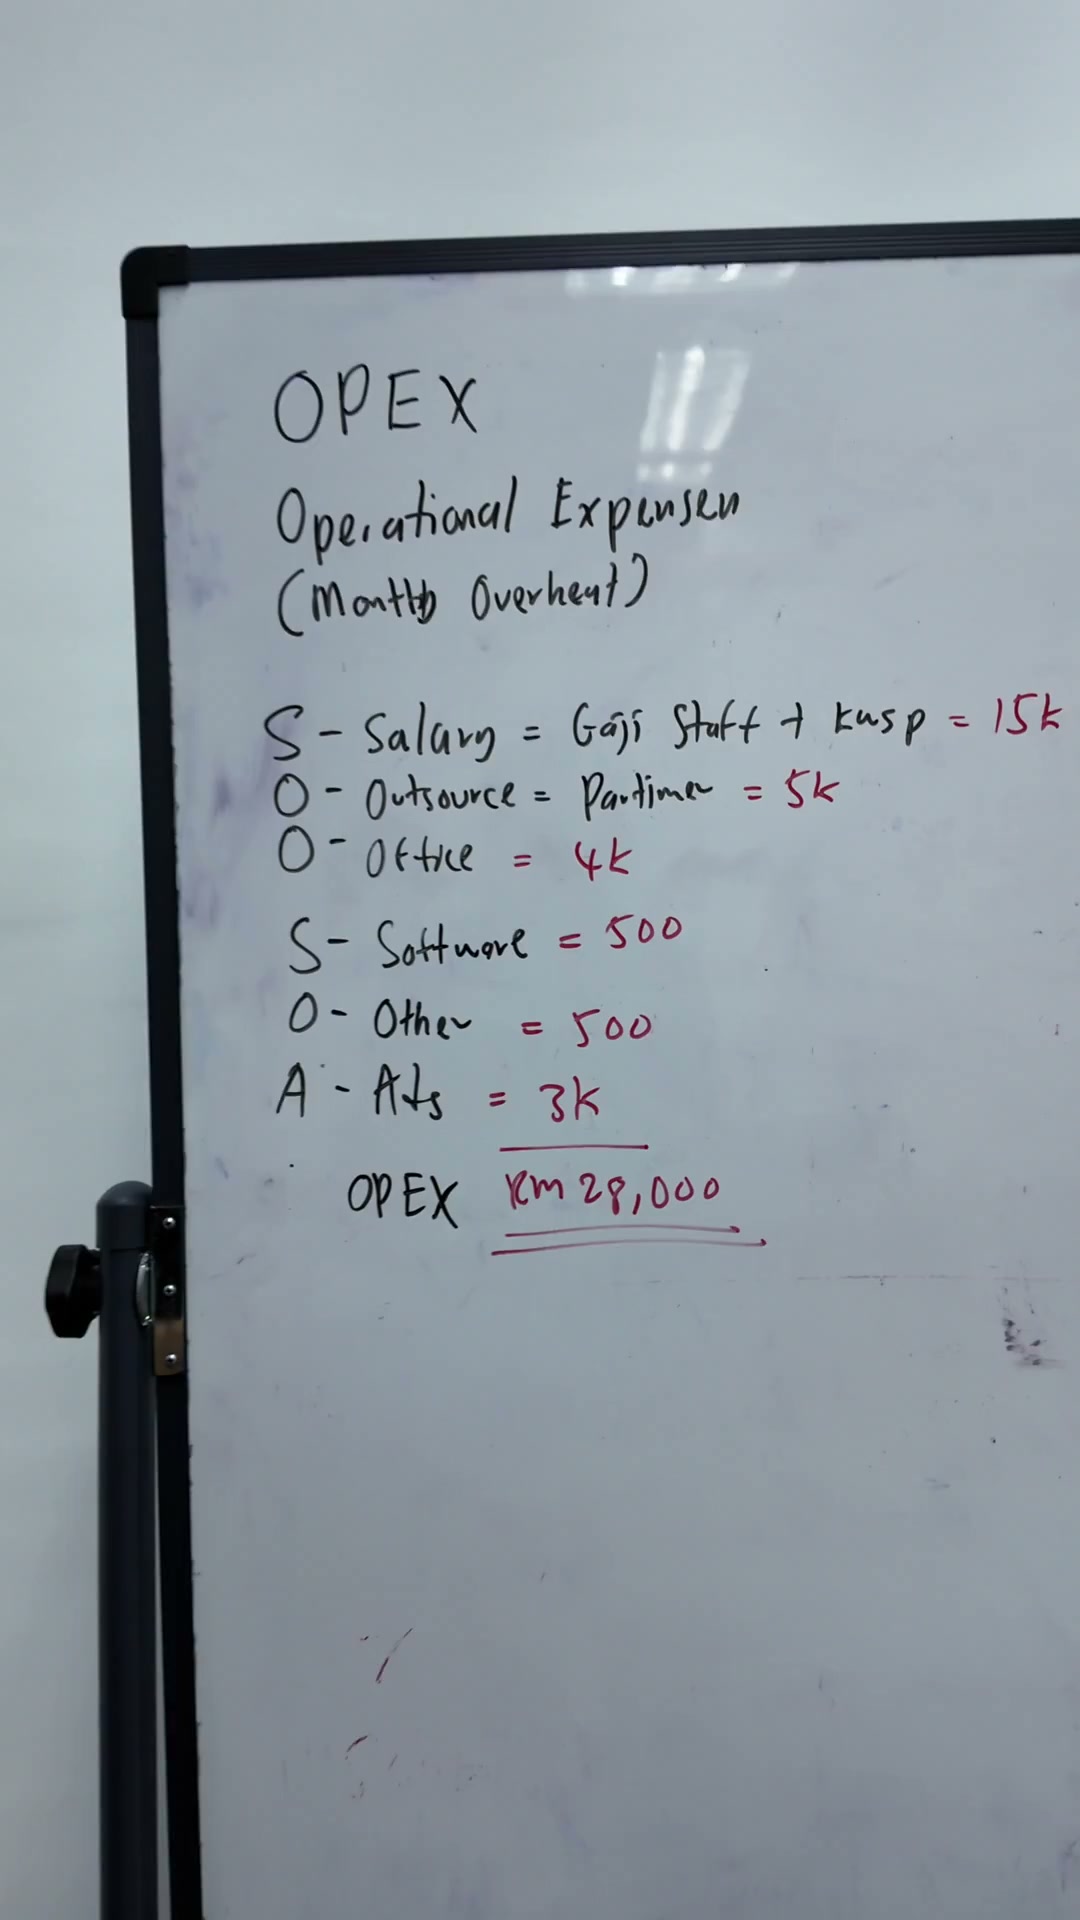
OPEX adalah Operational Expenses.

OPEX adalah Operational Expenses.
Dia adalah perbelanjaan bulanan syarikat.

Dia adalah perbelanjaan bulanan syarikat.
Maksudnya, senang cerita, kalau saya bagi bahasa kampung,

Maksudnya, senang cerita, kalau saya bagi bahasa kampung,
Monthly Overhead

Monthly Overhead
Salah pula je
Faham je lah eh

Faham je lah eh
Monthly Overhead
So
Untuk mengira monthly overhead ni

Untuk mengira monthly overhead ni
Saya nak memperkenalkan formula

Saya nak memperkenalkan formula
S-O-O
S-O-A
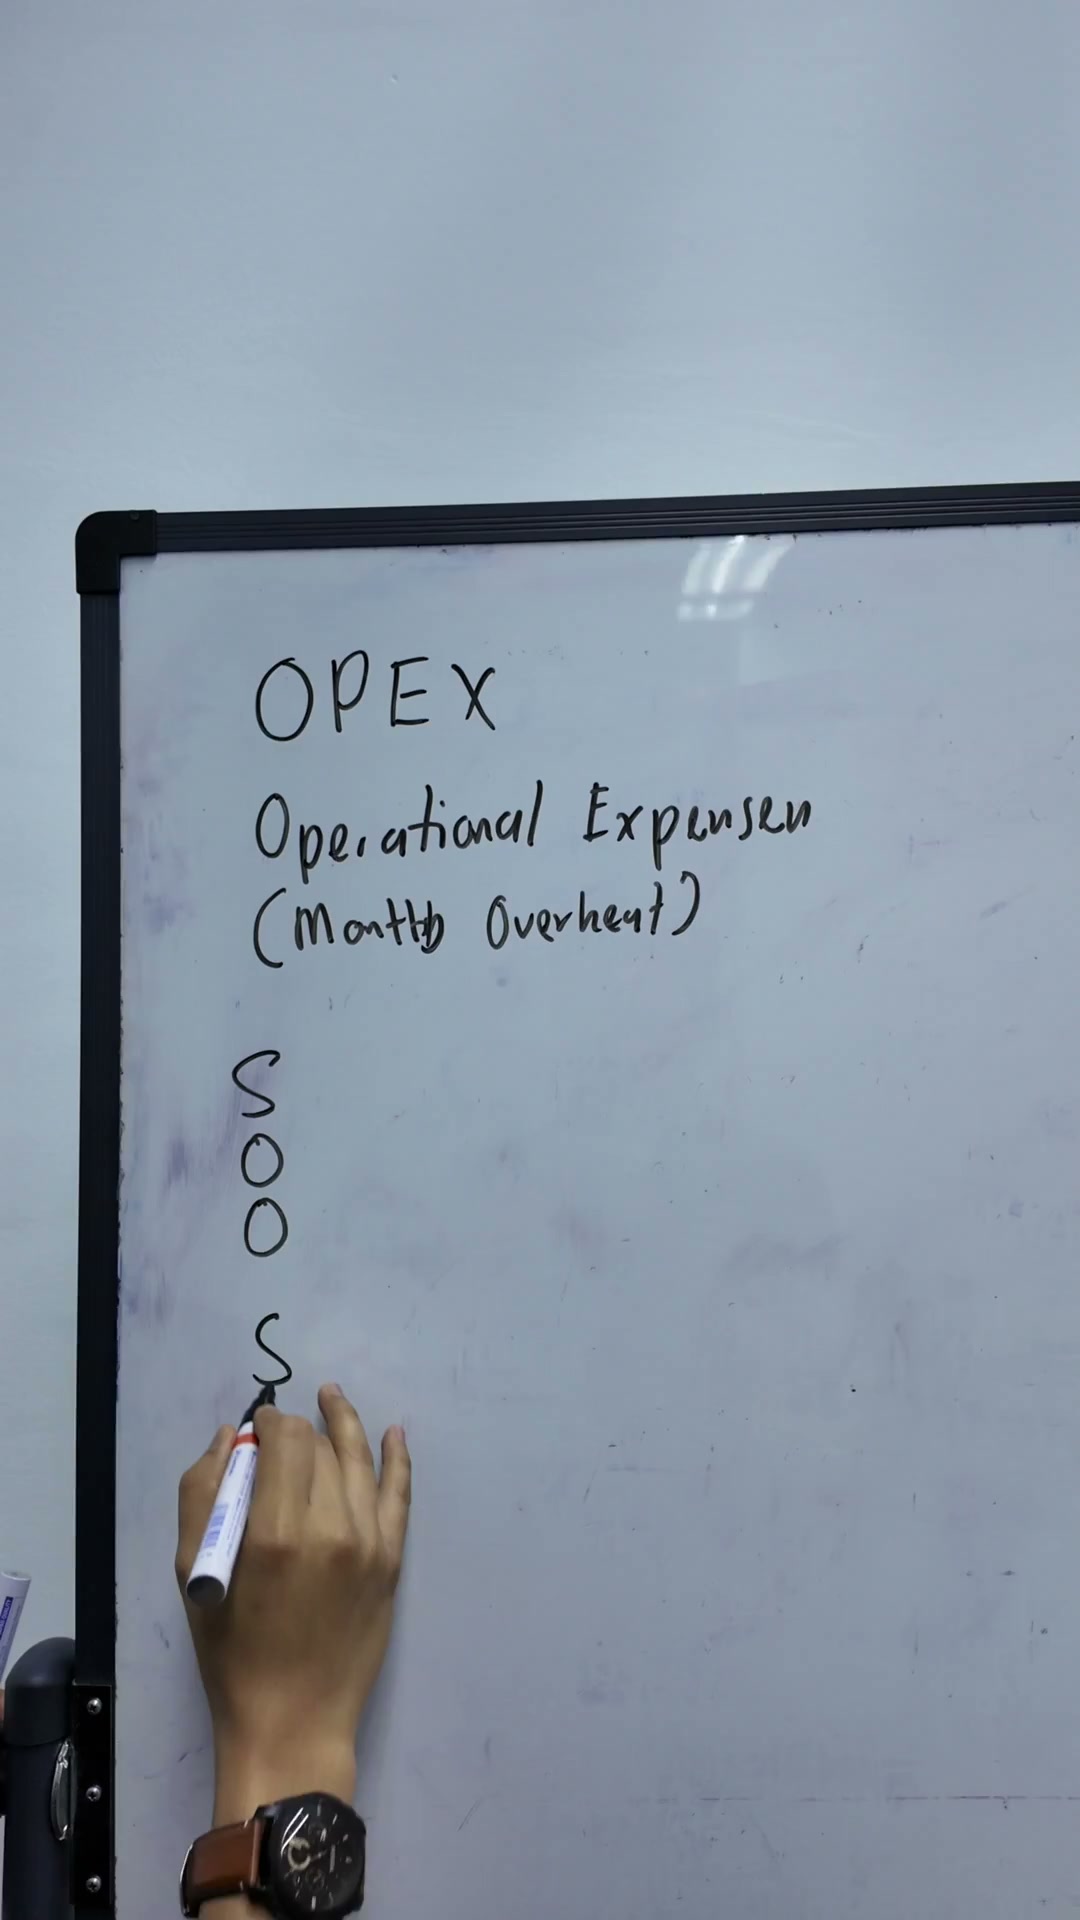
S-O-A
S yang pertama adalah

S yang pertama adalah
Salary
Ini adalah gaji staff kita

Ini adalah gaji staff kita
Gaji staff
Semua sekali guys
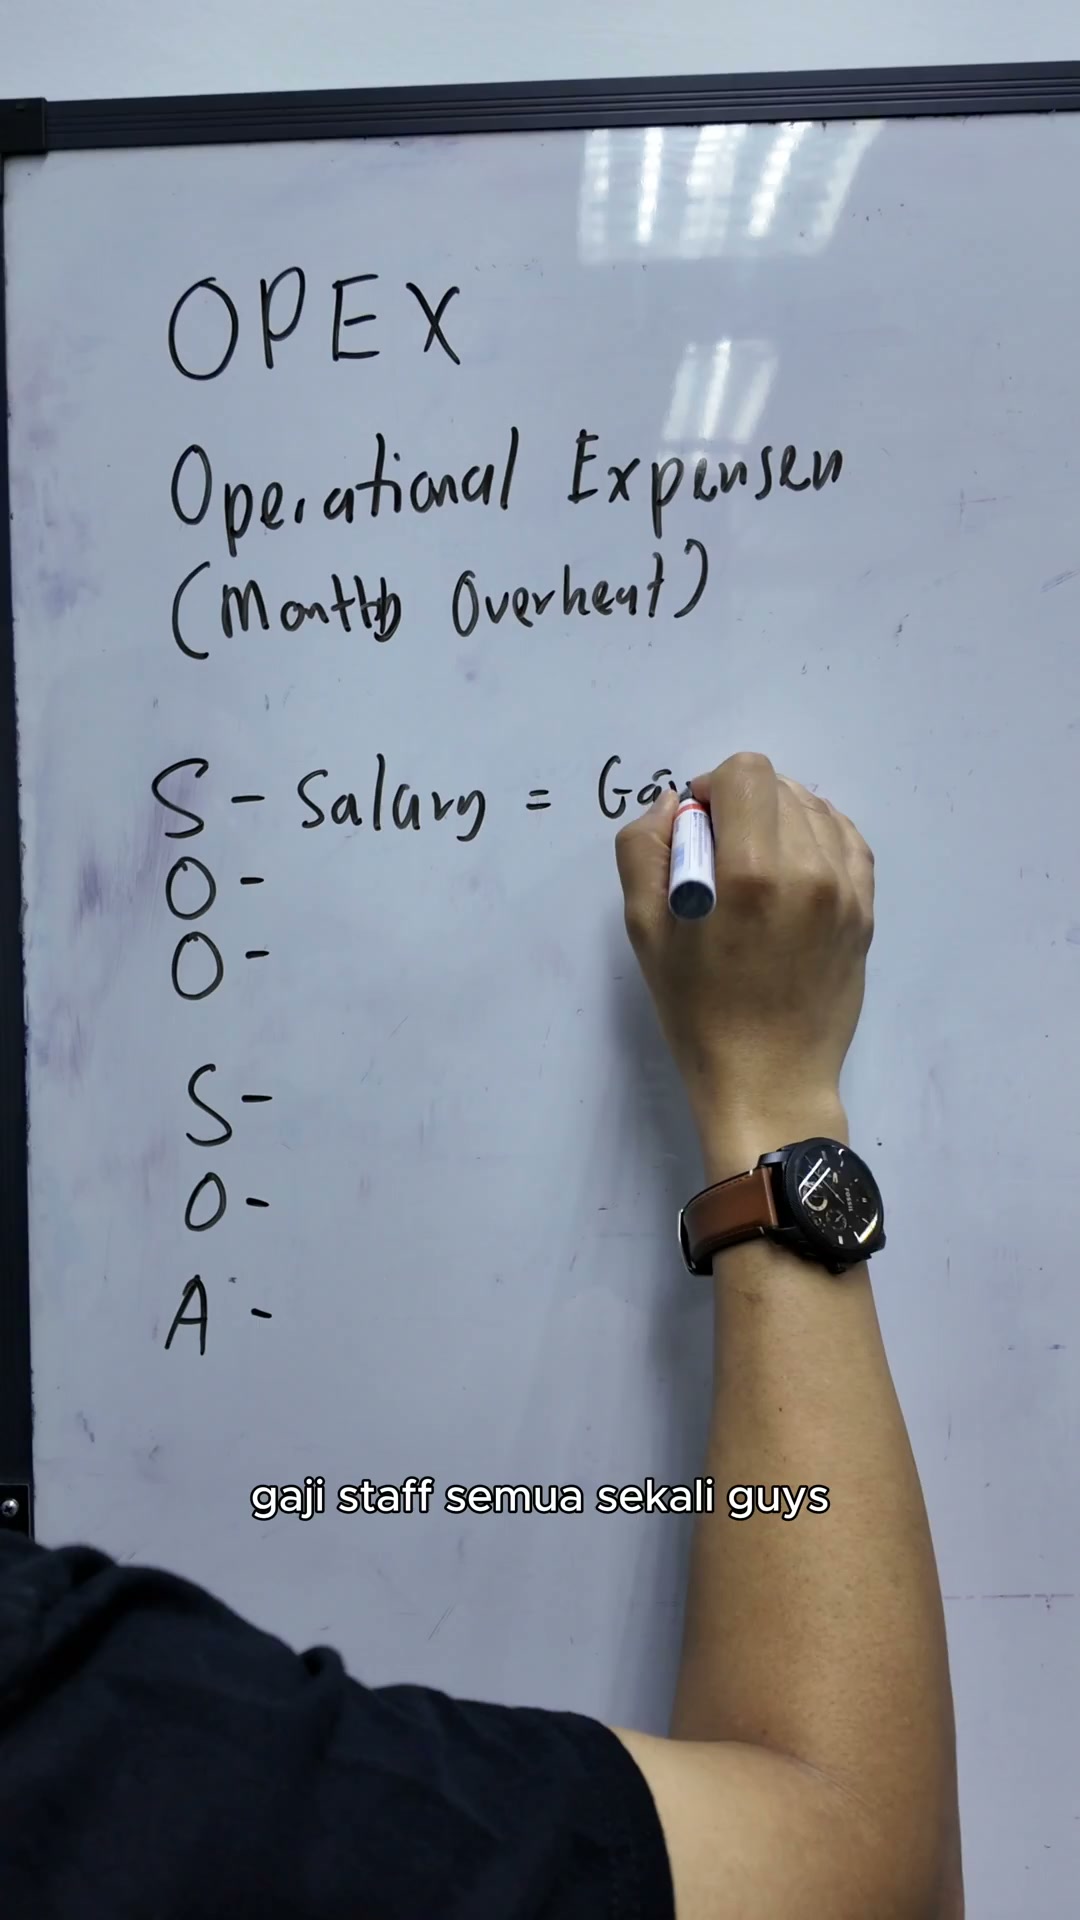
Semua sekali guys
Termasuklah dengan
KWSP

KWSP
Sokso
Semua ni kita kira
So ini adalah

So ini adalah
Salary
O yang seterusnya adalah
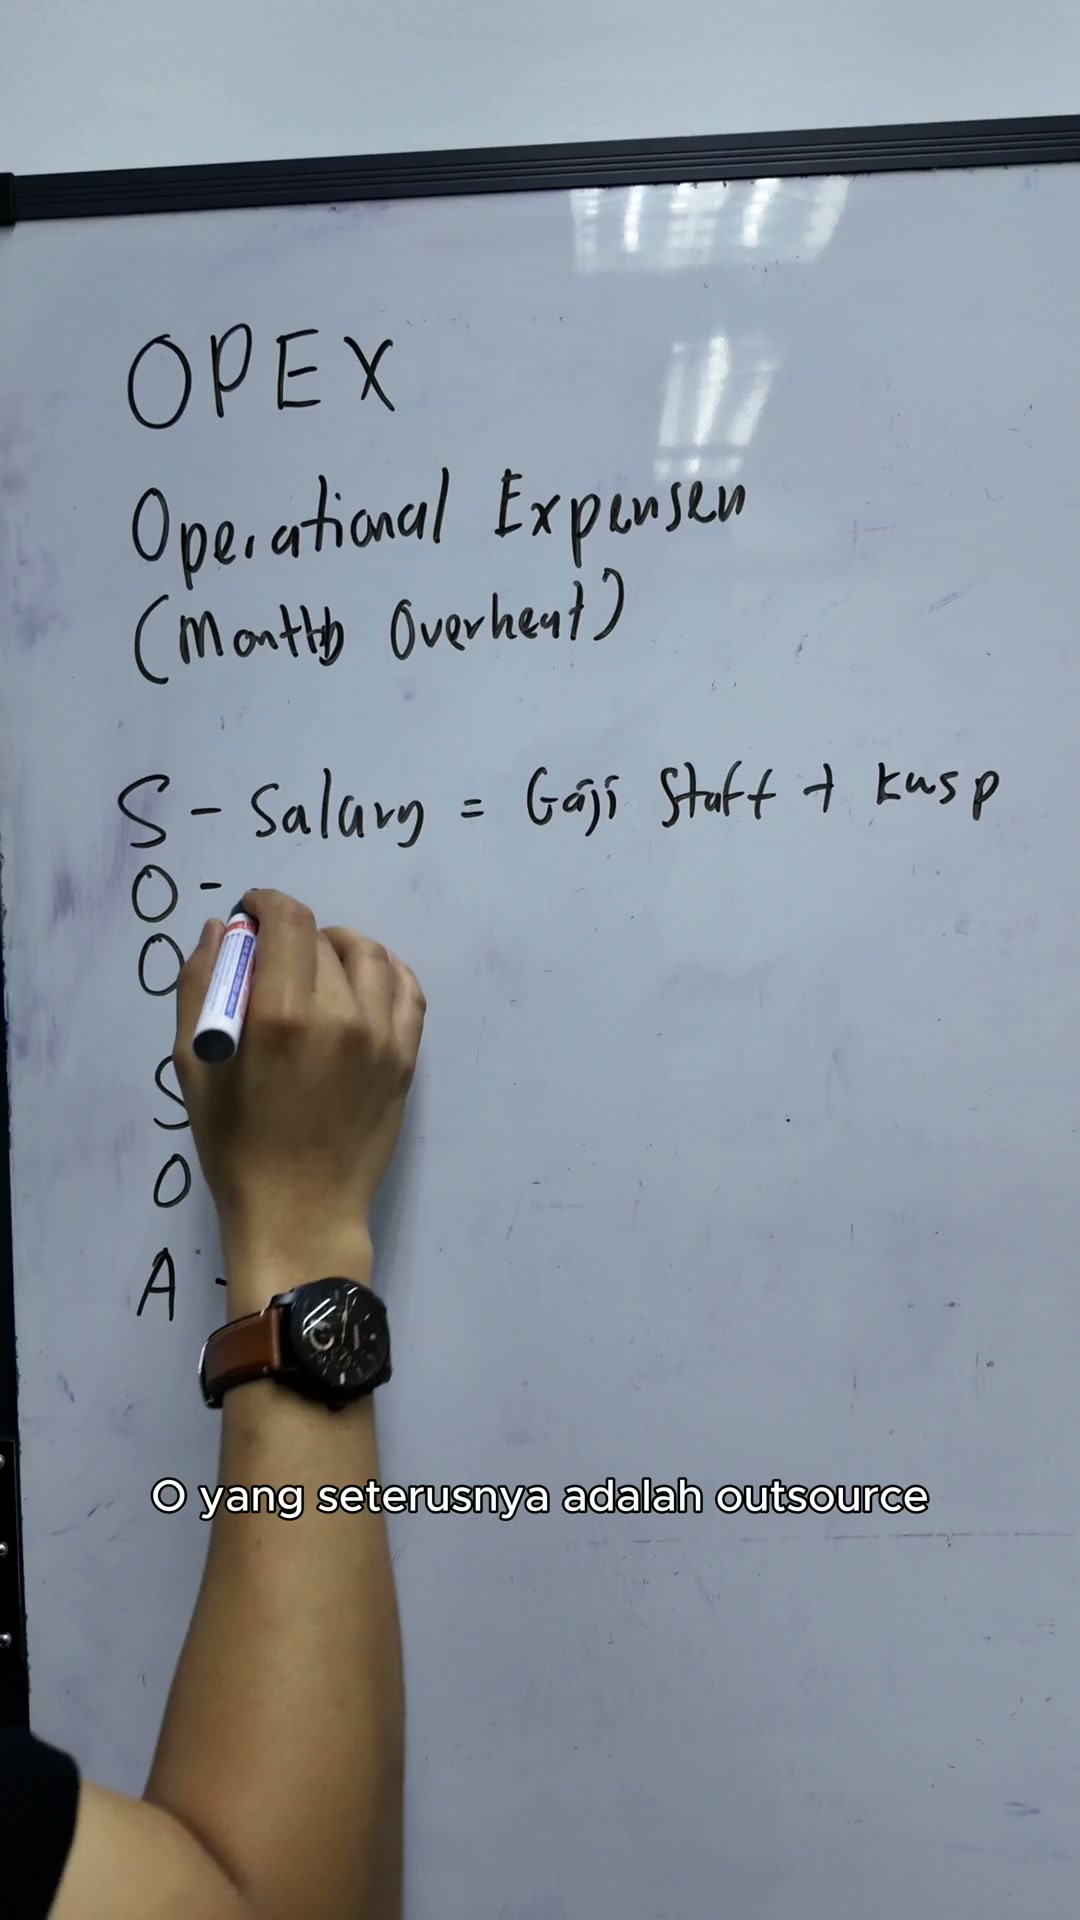
O yang seterusnya adalah
Outsource
Apakah
Kita punya

Kita punya
Macam account
Yang kita hire outsource

Yang kita hire outsource
Video editor
Ataupun cerita macam ni lah

Ataupun cerita macam ni lah
Team part-time lah
Part-timer kita tu
Yang kita tak carung

Yang kita tak carung
Kita boleh SP
Macam team outsource
Yang awak boleh on
Boleh off bila-bila masa

Boleh off bila-bila masa
Ni team outsource

Dan O yang seterusnya adalah
Office
Apakah cost office
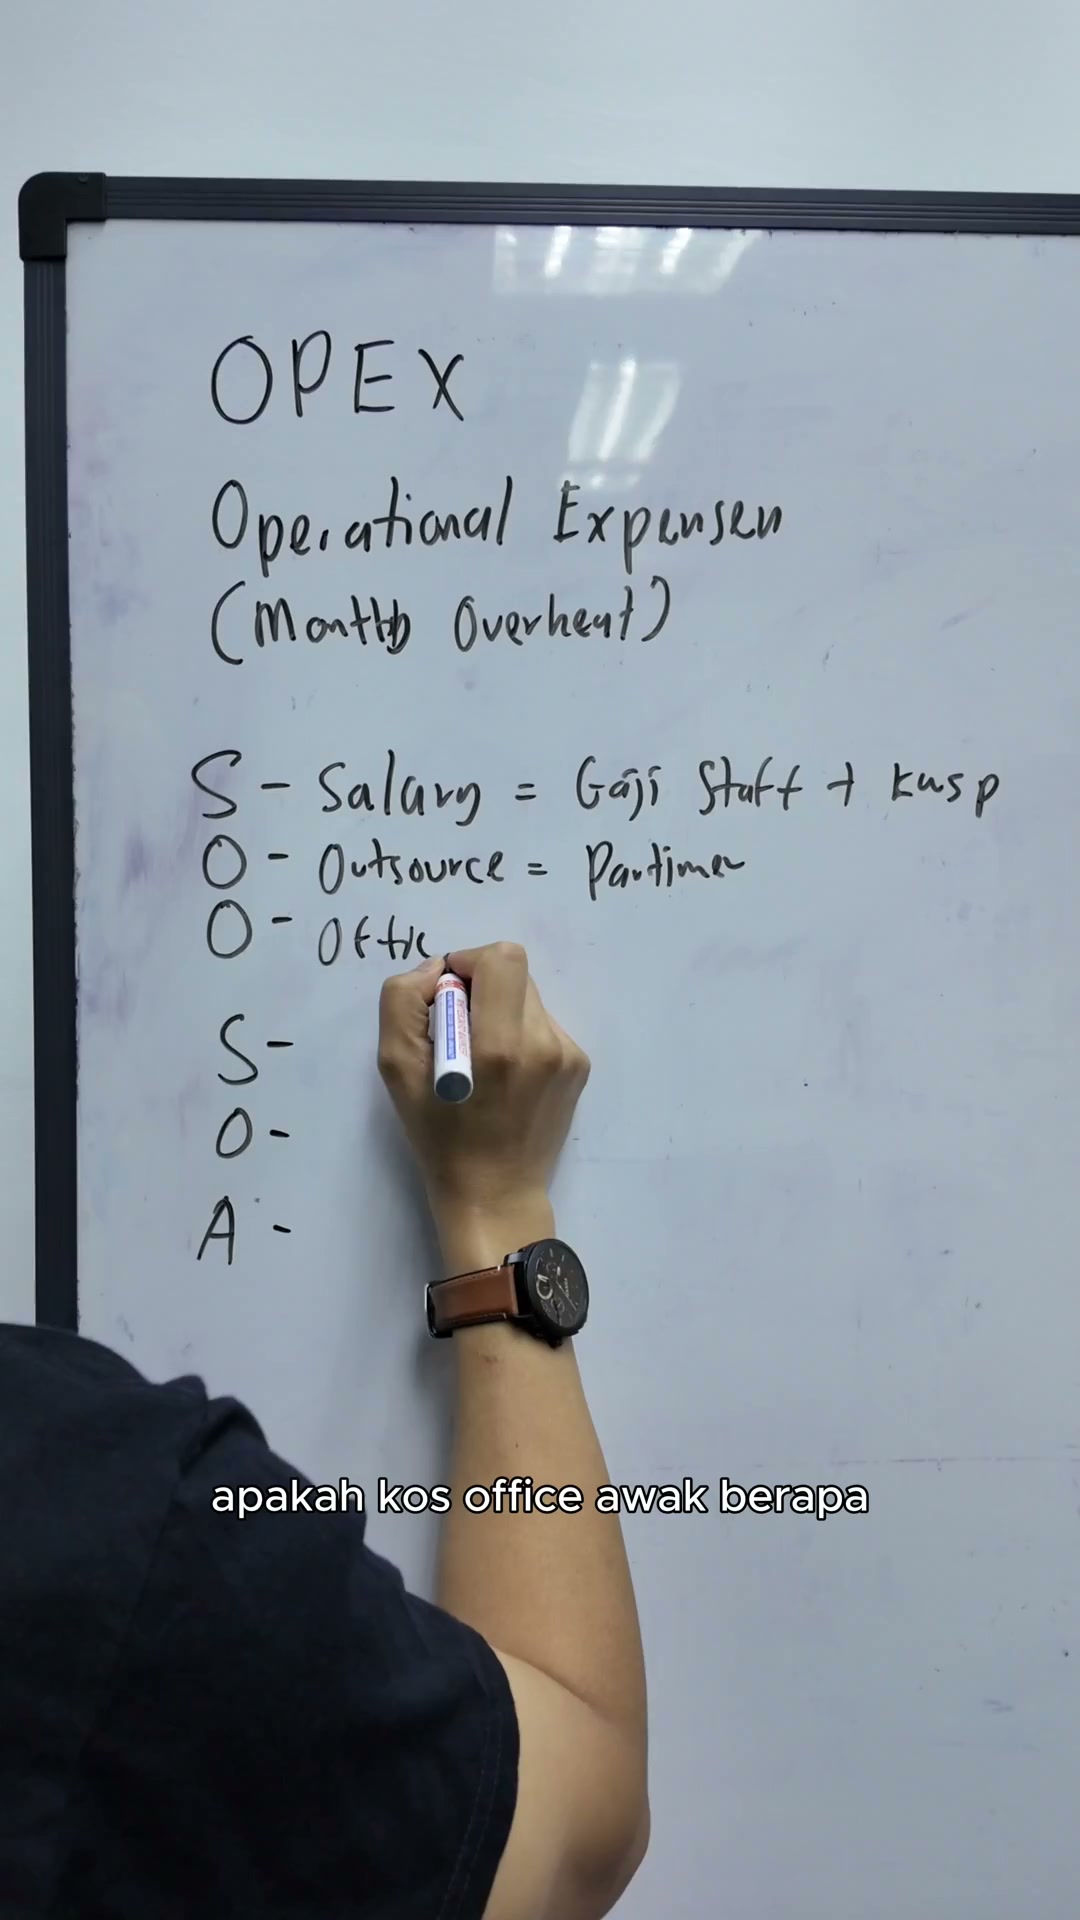
Apakah cost office
Awak berapa
Dan S yang seterusnya adalah

Dan S yang seterusnya adalah
Software
Apakah cost software

Apakah cost software
Oh yang seterusnya ada others
Apa-apa cost-cost kecil
Apa-apa cost-cost kecil
Dan A adalah ads
So saya nak awak kira semua ni

So saya nak awak kira semua ni
Dan kalau ada kategori-kategori lain

Dan kalau ada kategori-kategori lain
Boleh tambah awak ada loan buat lah L
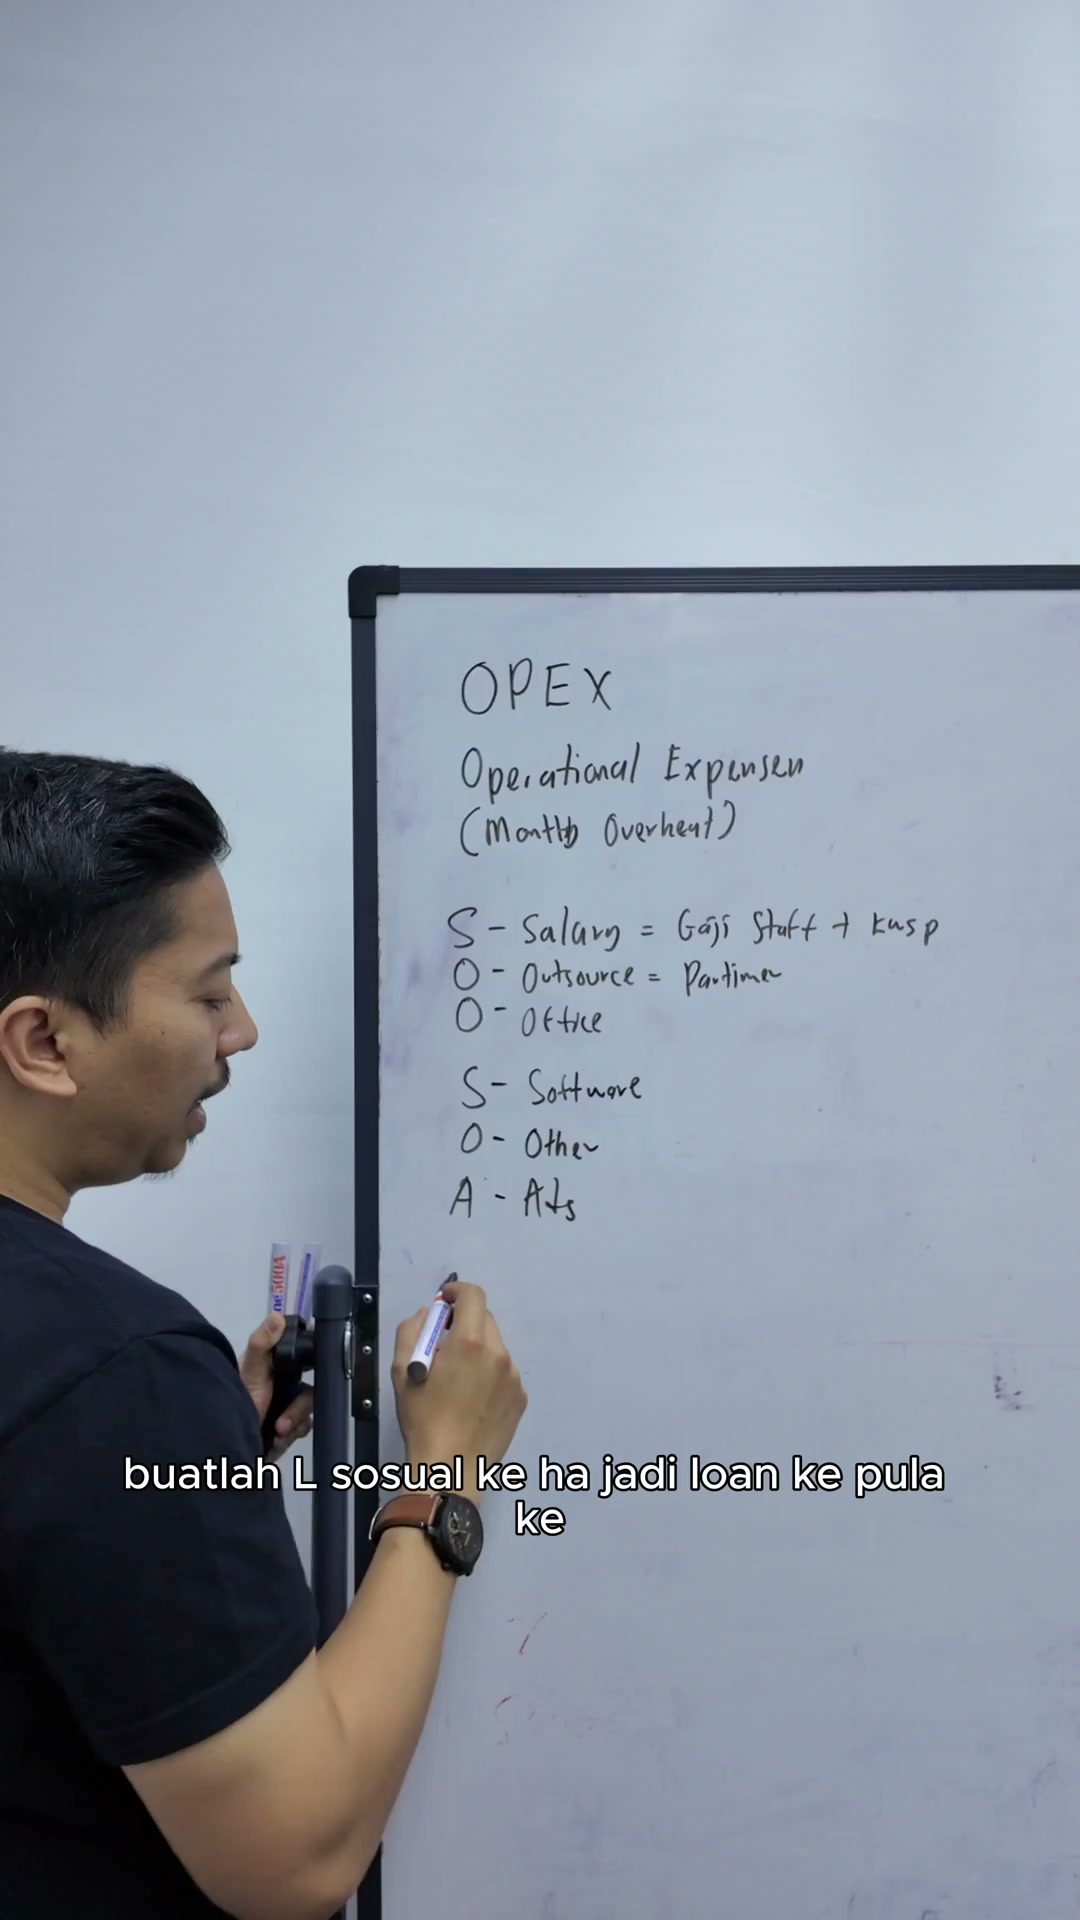
Boleh tambah awak ada loan buat lah L
Sosual ke
Jadi loan ke pula ke suka hatilah eh

Jadi loan ke pula ke suka hatilah eh
Ni formula kita buat dia bukan dia buat kita
So awak buat lah

So awak buat lah
So katakanlah saya ambil kiraan

So katakanlah saya ambil kiraan
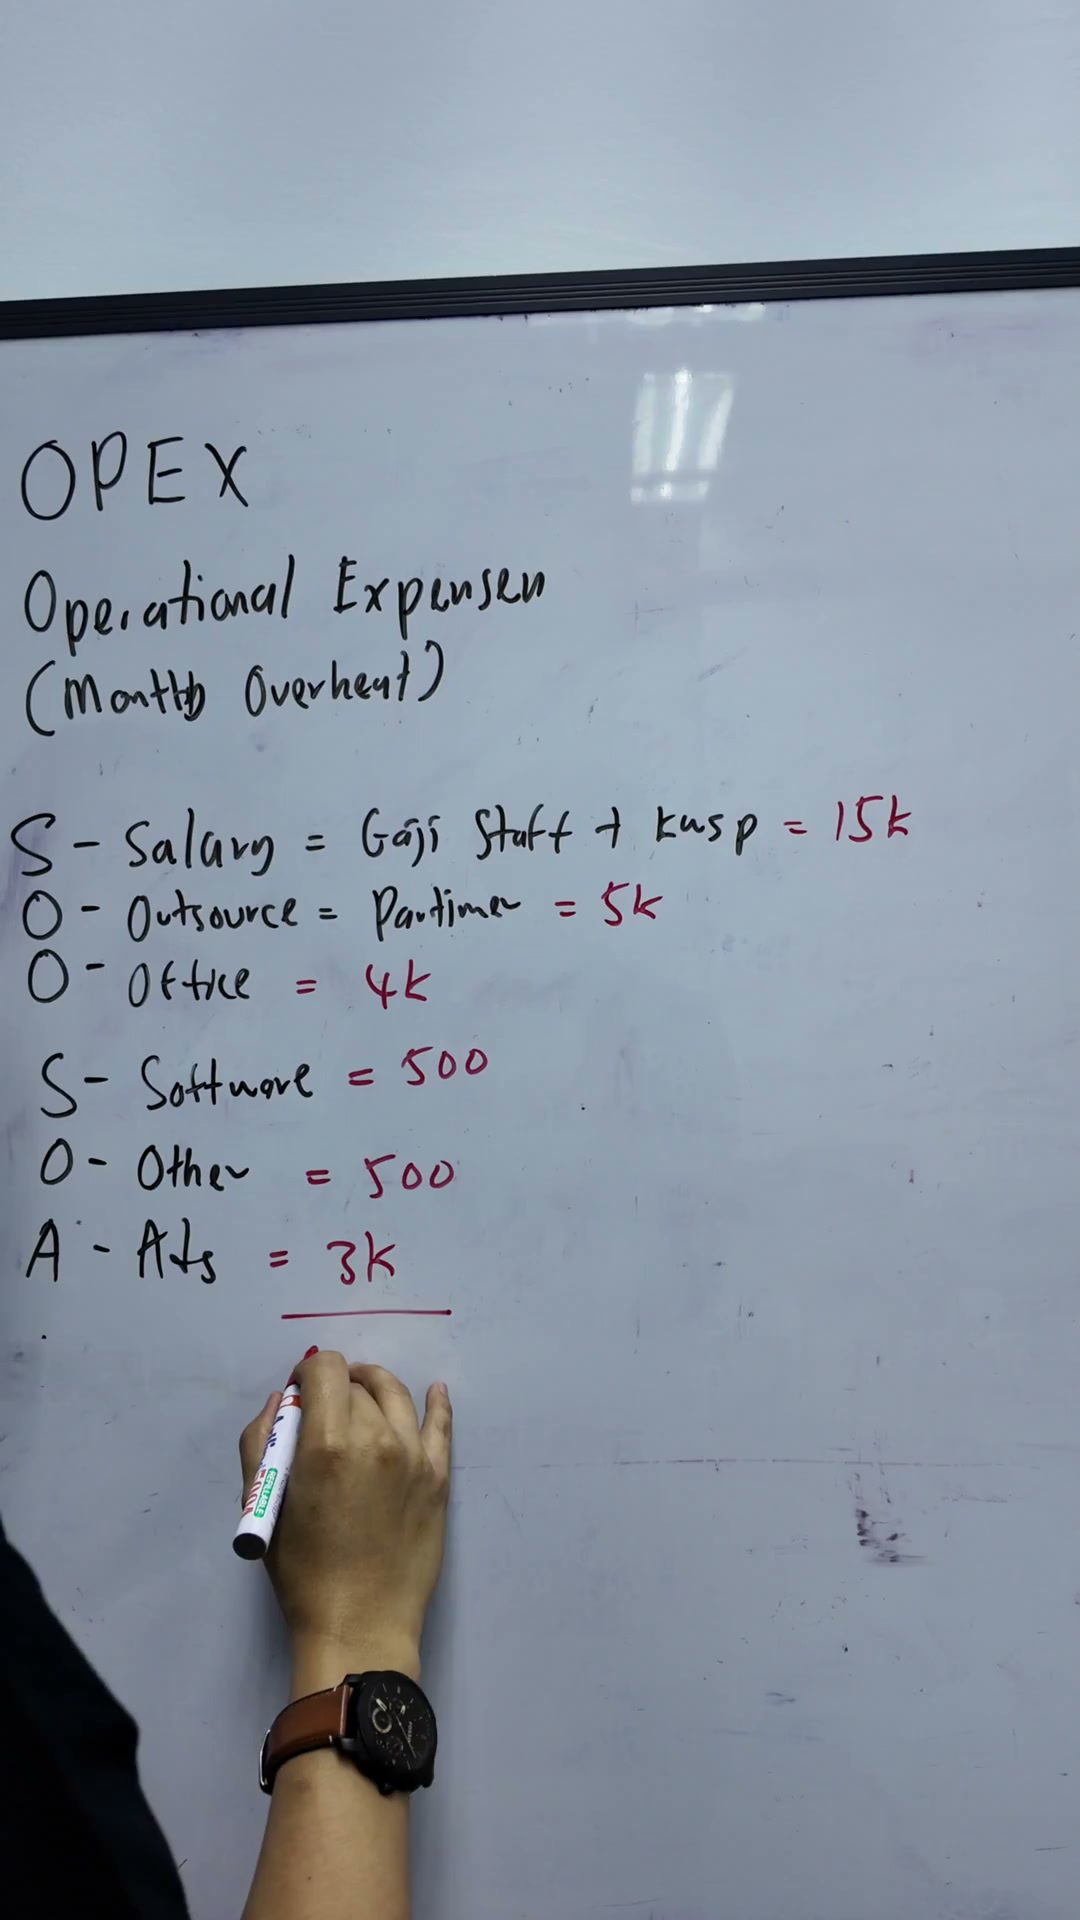
Ok salary saya dalam sekitar

RM15,000
Temua sekali

Temua sekali
Part time outsource saya bayar RM5,000

Part time outsource saya bayar RM5,000
Office saya bayar RM4,000

Office saya bayar RM4,000
Software saya bayar RM500
Contohnya

Contohnya
Other saya letak RM500
Add saya bayar RM3,000

Add saya bayar RM3,000
Contohnya
So saya tambah semua
Kenapa kita wujudkan formula sosok ni

Kenapa kita wujudkan formula sosok ni
Takut awak terlupa nak kira

Takut awak terlupa nak kira
So kita pun kira
15, 20

15, 20
24, 24, 25, 28

24, 24, 25, 28
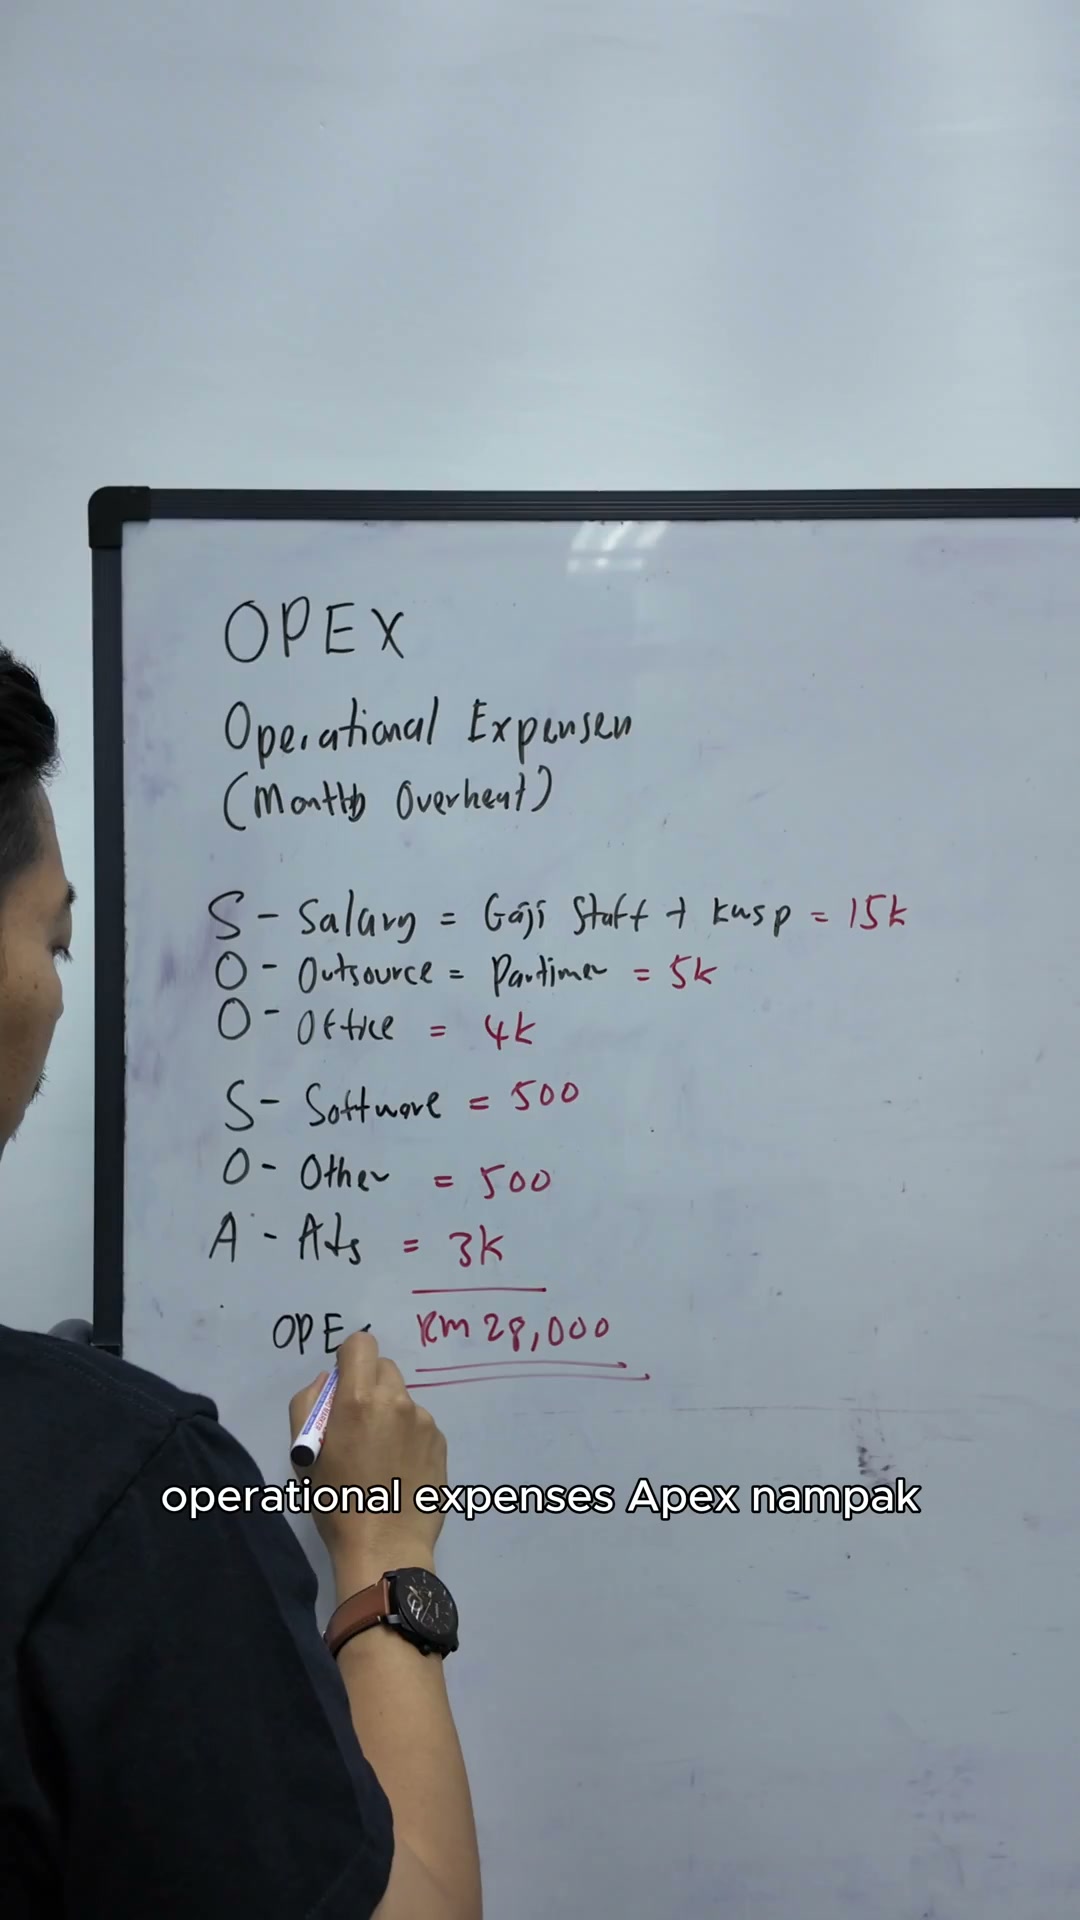
RM28,000

RM28,000
Jadi inilah kita punya

Jadi inilah kita punya
OPEX
Operational Expenses

Operational Expenses
OPEX
Nampak?
Nampak?
Haa
Dan
Kenapa penting nak kira OPEX ni guys?
Kenapa penting nak kira OPEX ni guys?
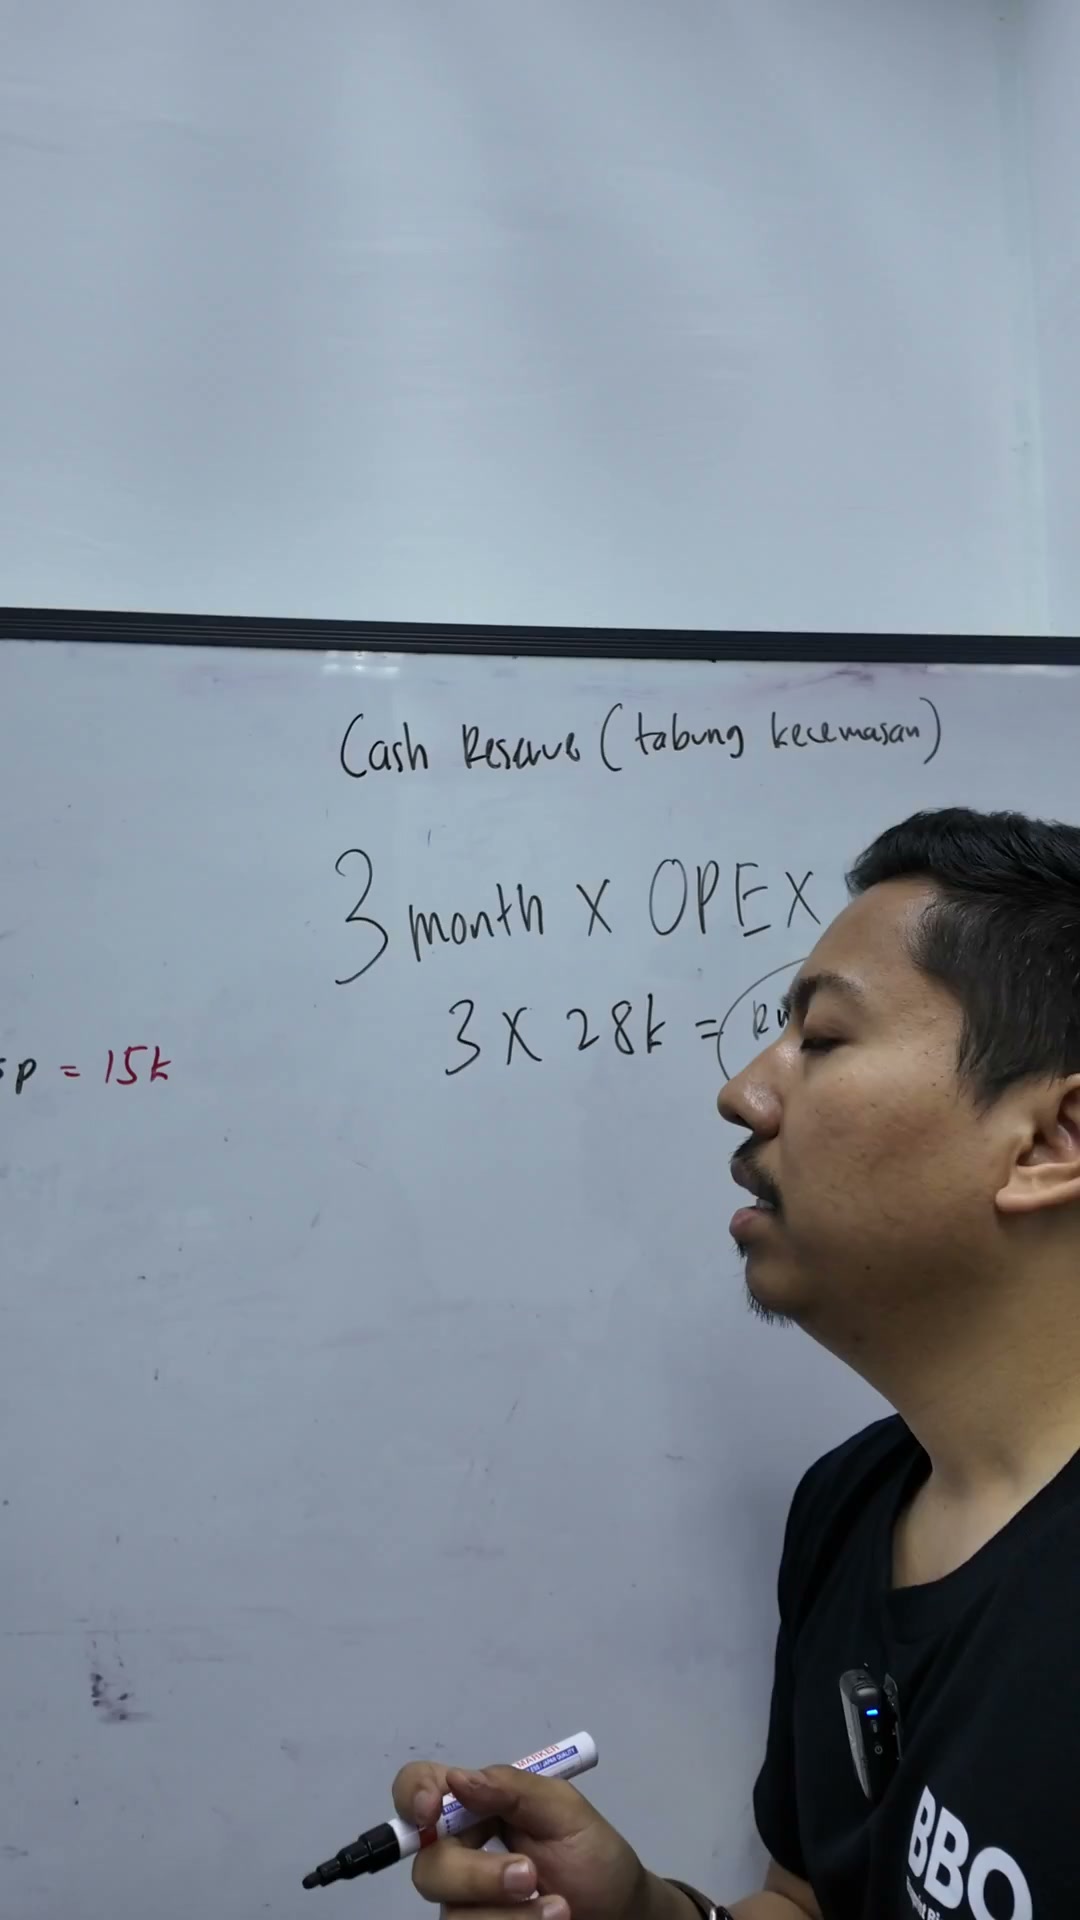
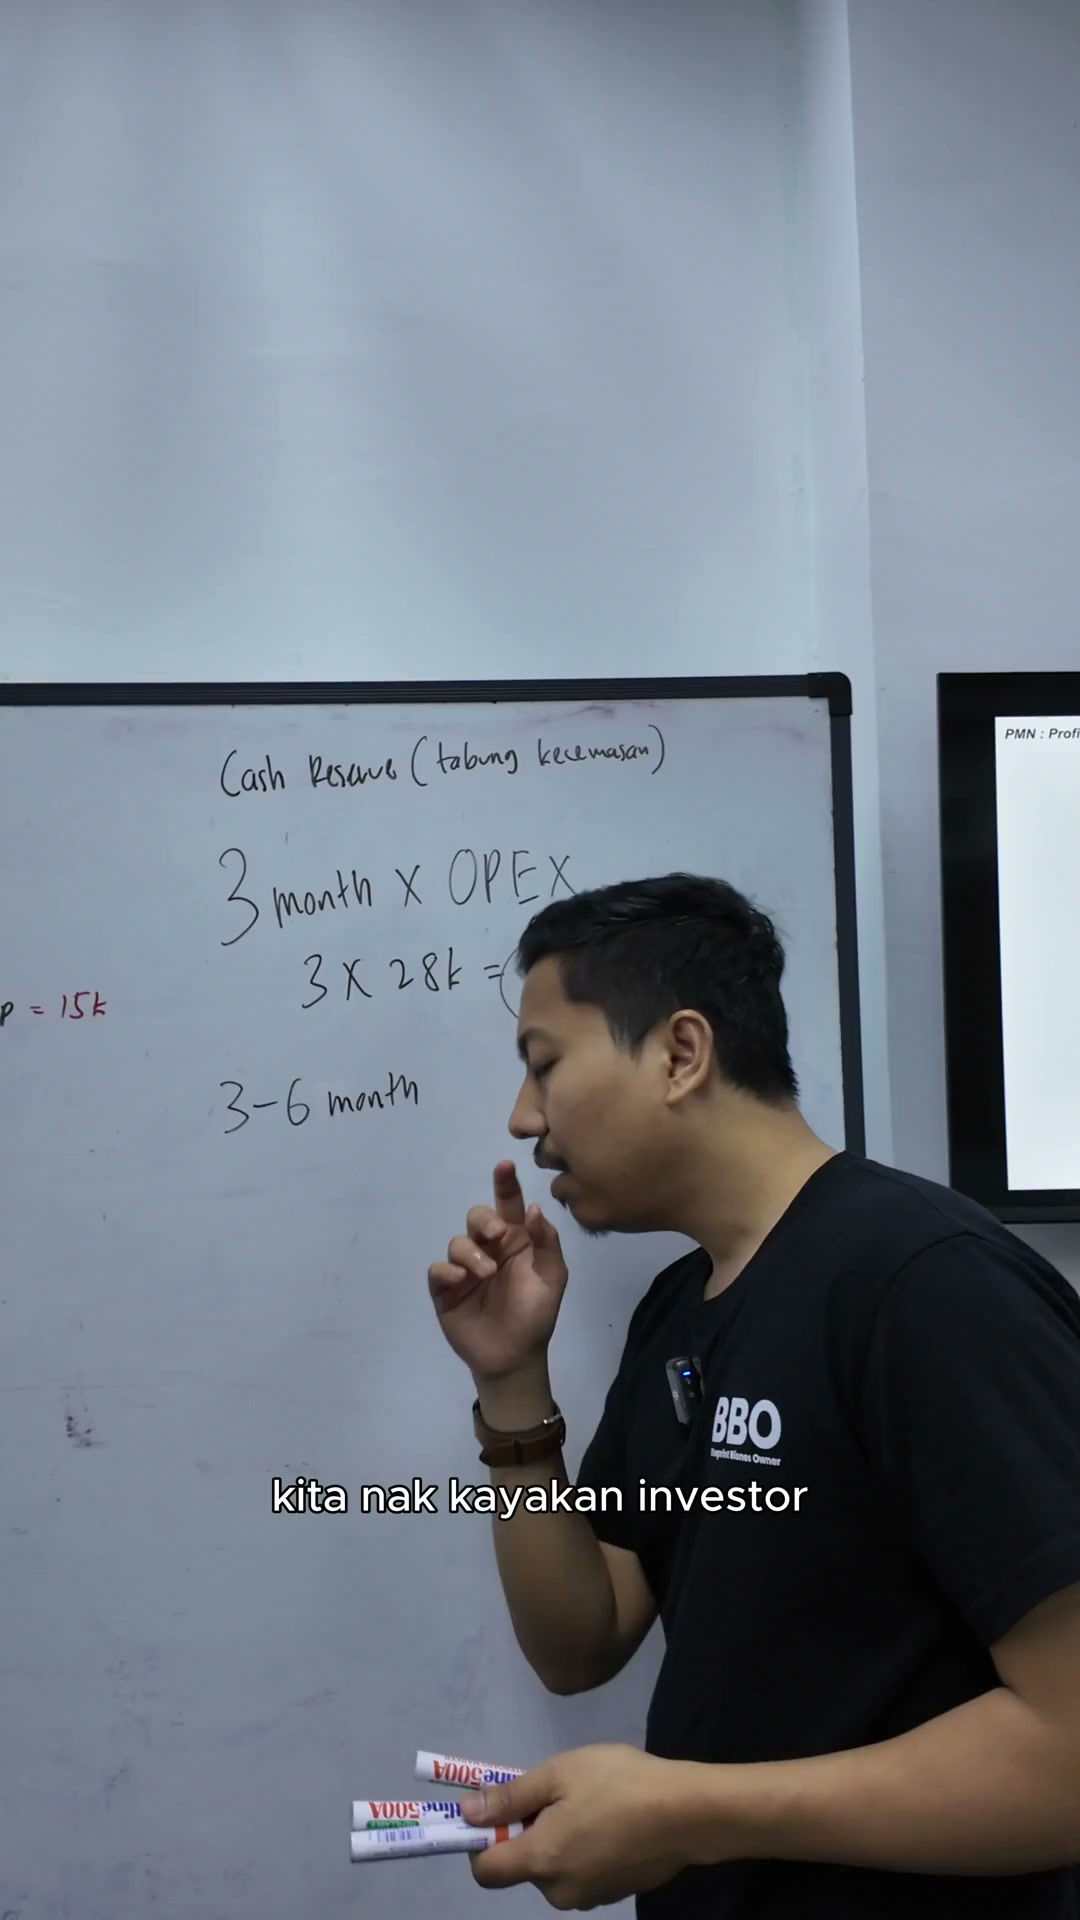
Ok awak pernah dengar tak pasal cash reserve?
Ok awak pernah dengar tak pasal cash reserve?
Cash reserve
Yes
Kan ada satu lagi benda orang selalu kata
Kan ada satu lagi benda orang selalu kata
Eh berapa kau punya cash reserve?

Eh berapa kau punya cash reserve?
Reverse
Reserve
Cash reserve kau
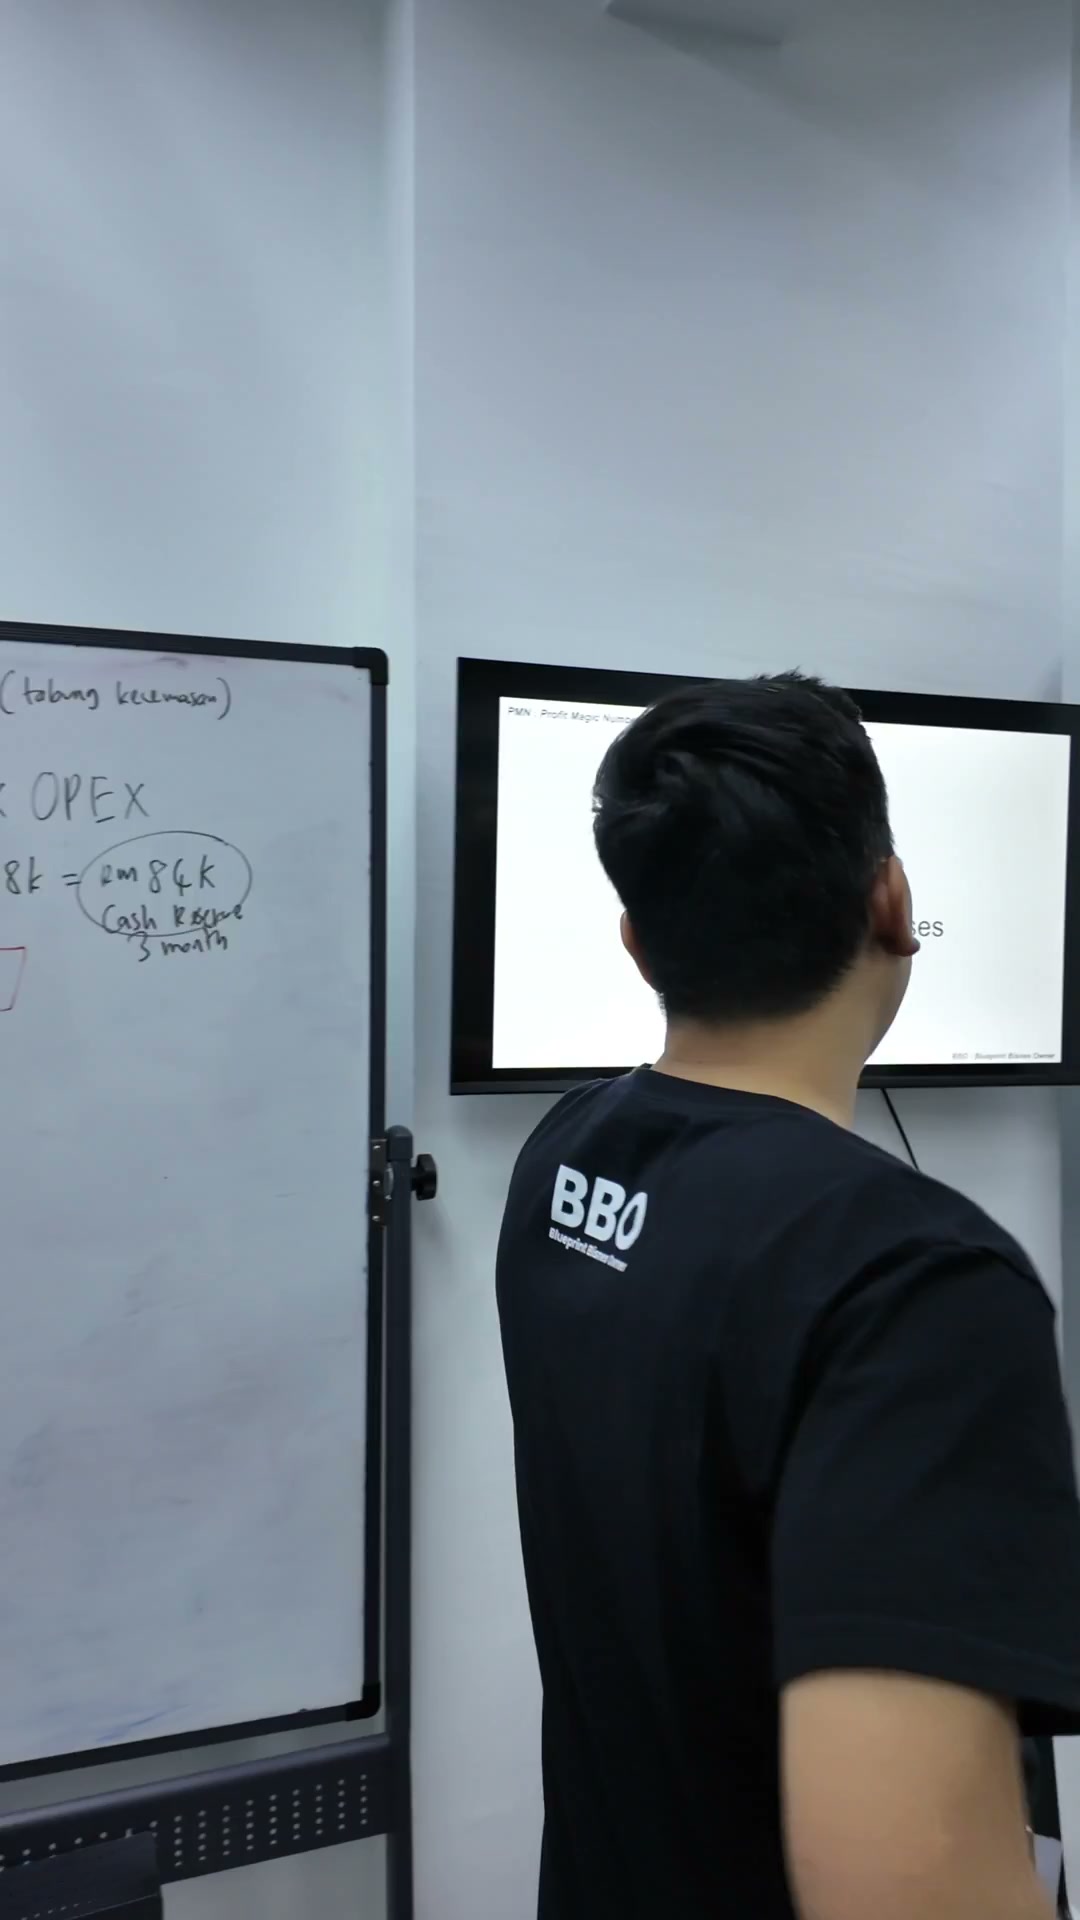
Maksudnya kau punya tabung kecemasan
Maksudnya kau punya tabung kecemasan
Kita kata
Tabung kecemasan

Tabung kecemasan
Kalau in case berlaku apa-apa ni
Kalau in case berlaku apa-apa ni
Berapa lama kau boleh bertahan
Berapa lama kau boleh bertahan
Tu orang kata bertahan based on apa

Tu orang kata bertahan based on apa
Bertahan ni based on OPEX lah
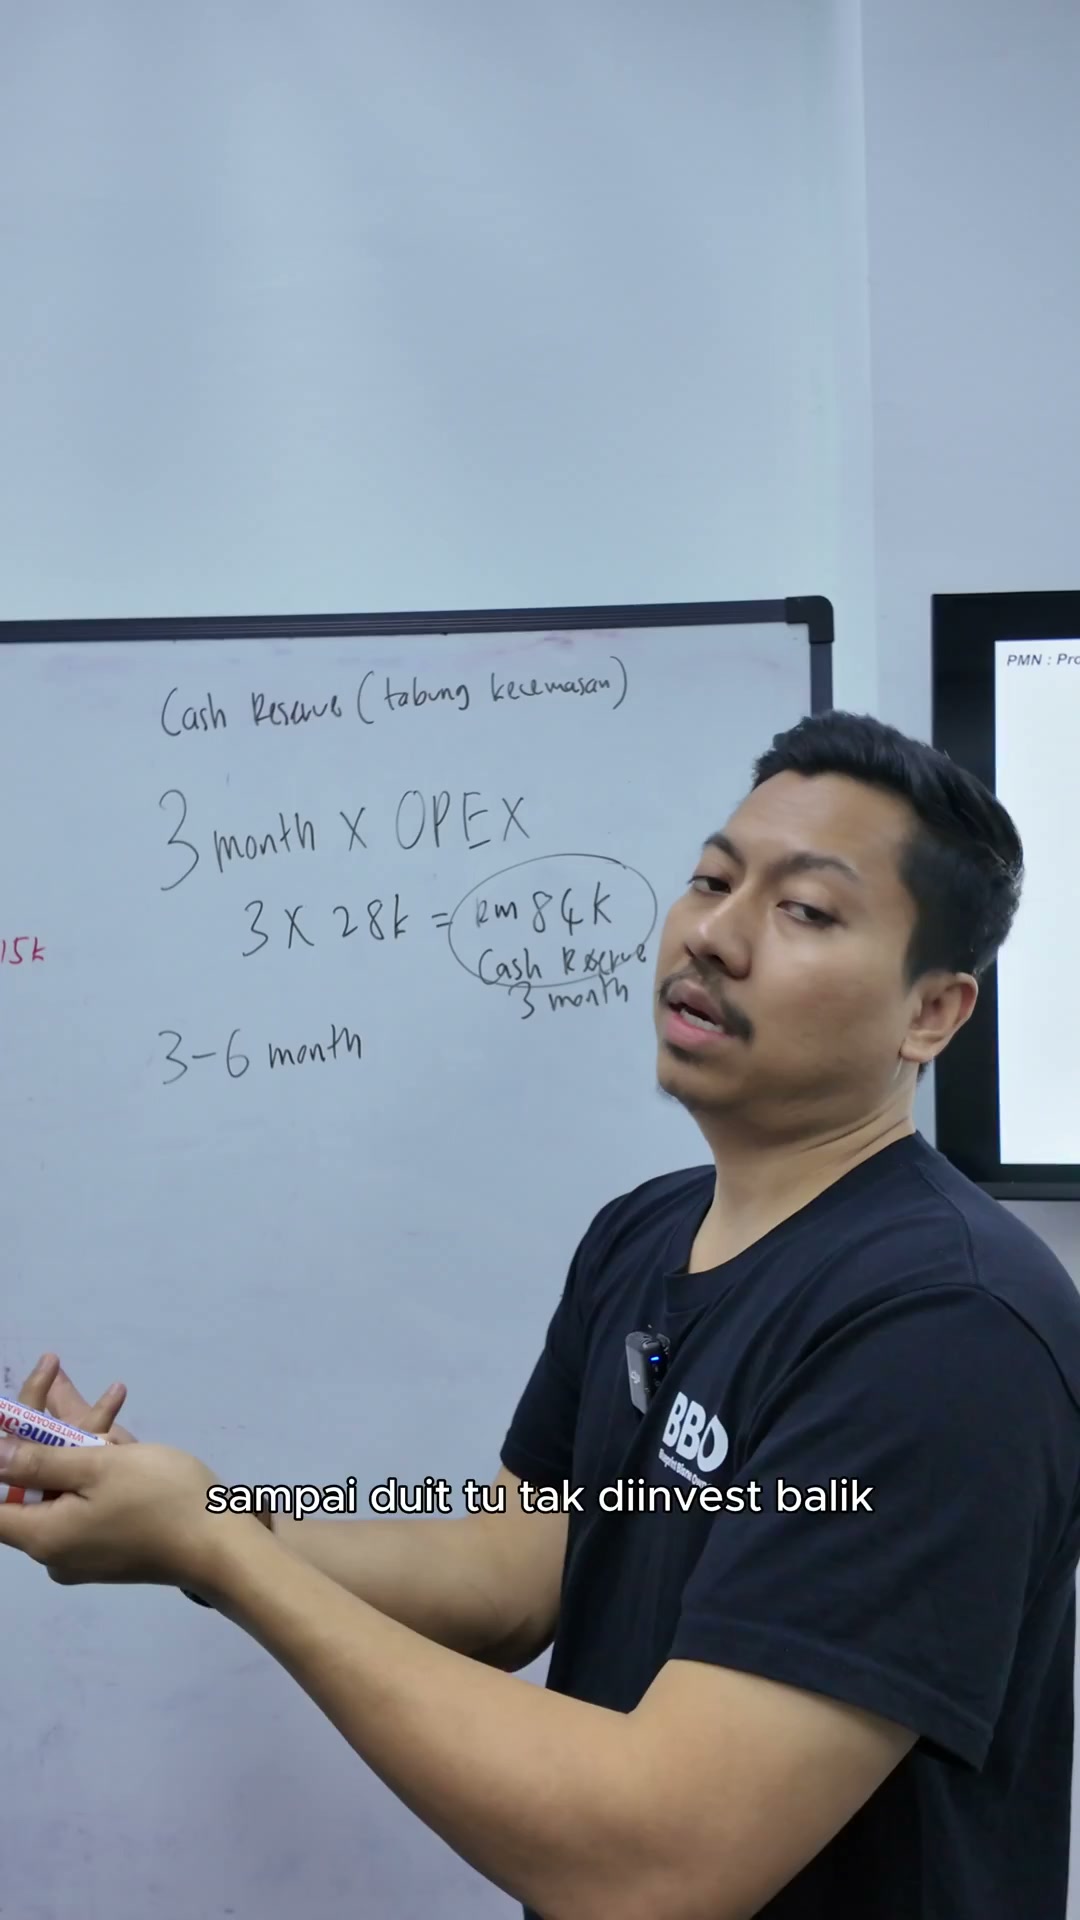
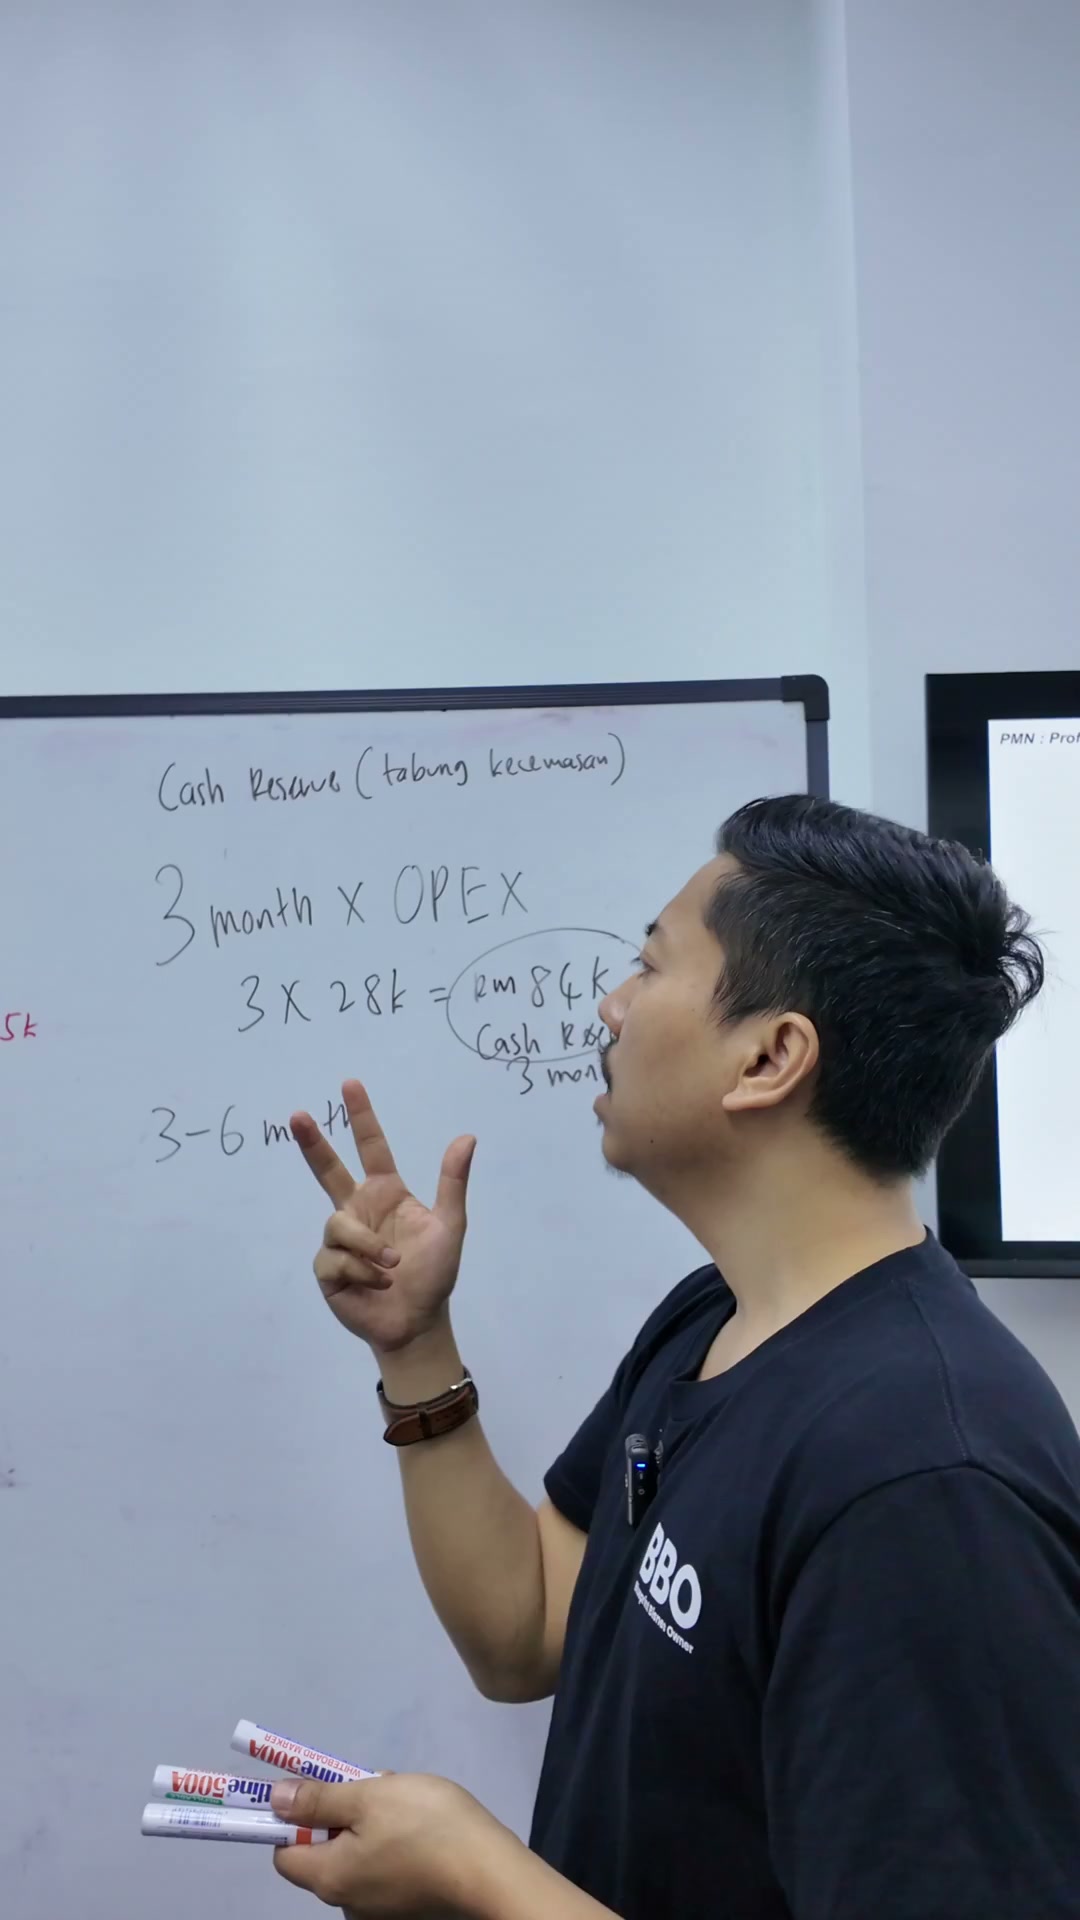
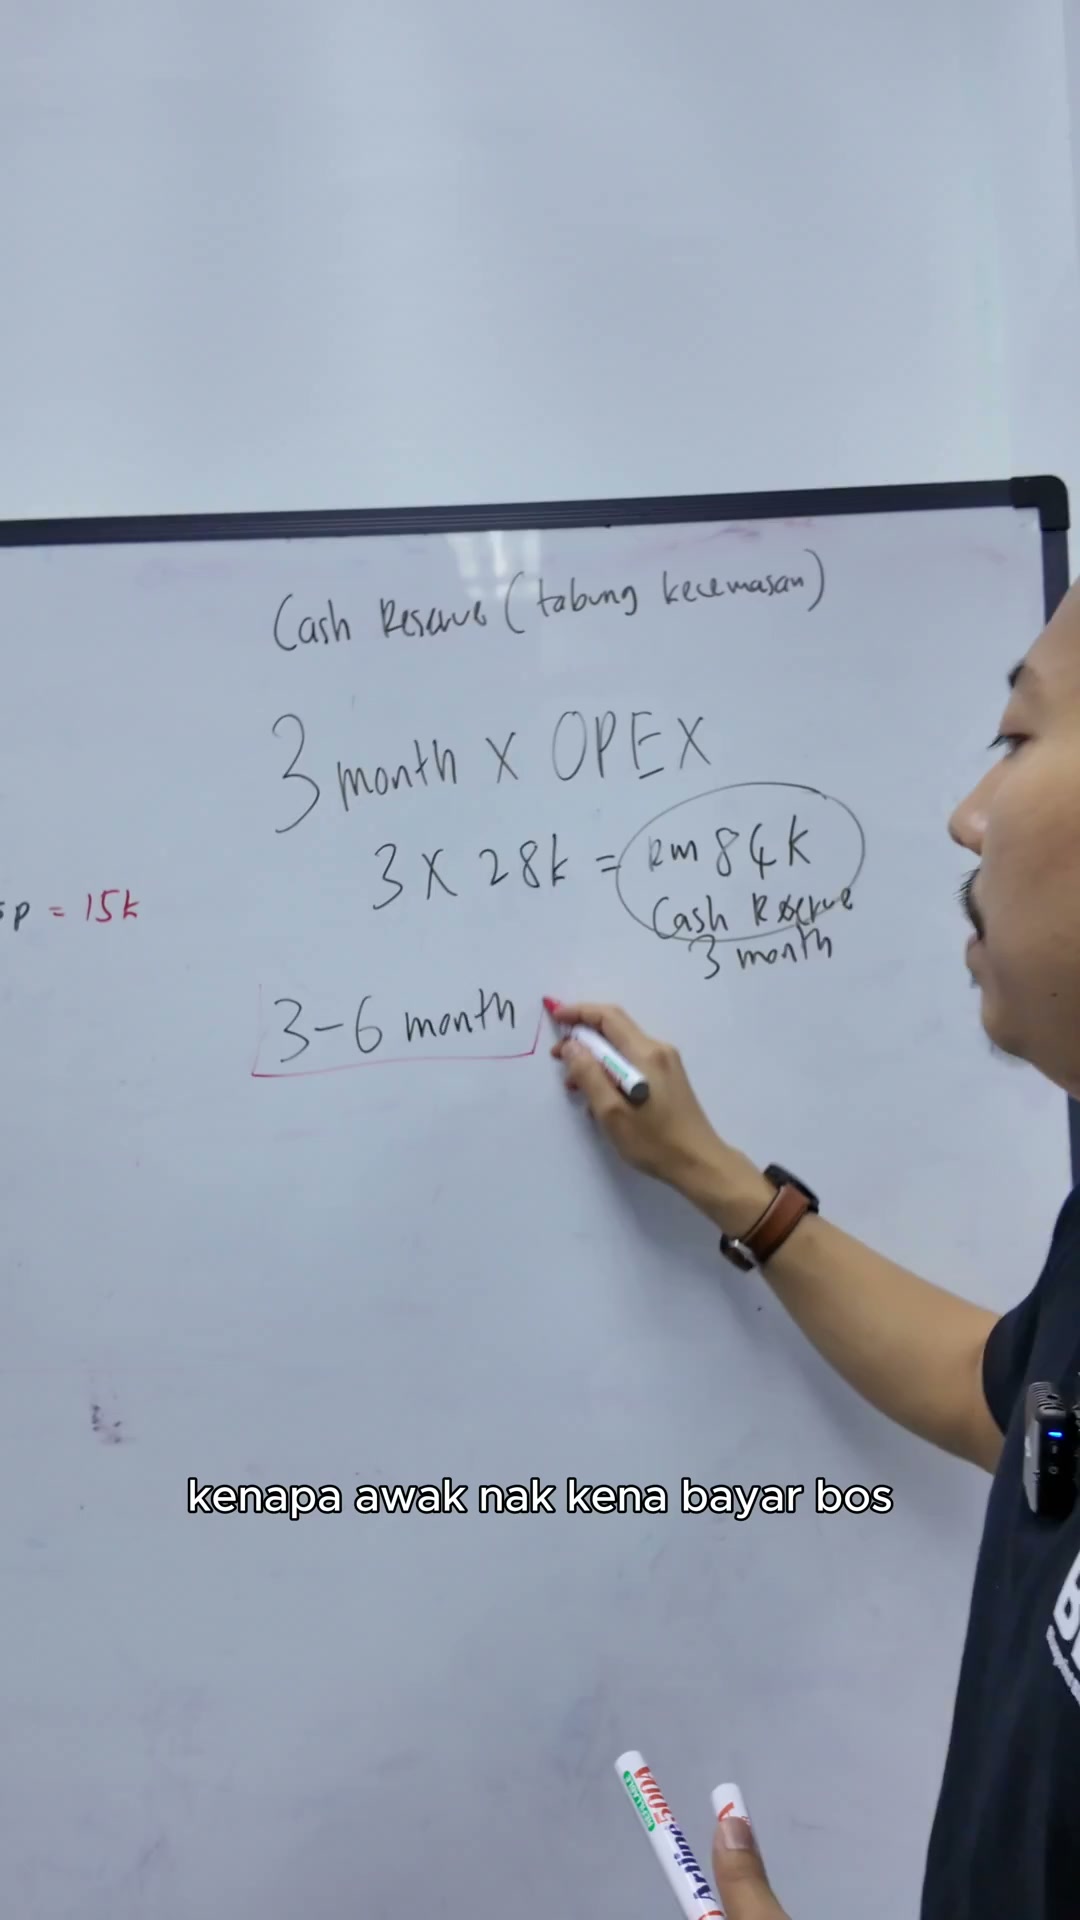
Katalah awak nak bertahan 3 bulan

Katalah awak nak bertahan 3 bulan
Maksudnya awak kena darab dengan 3 bulan
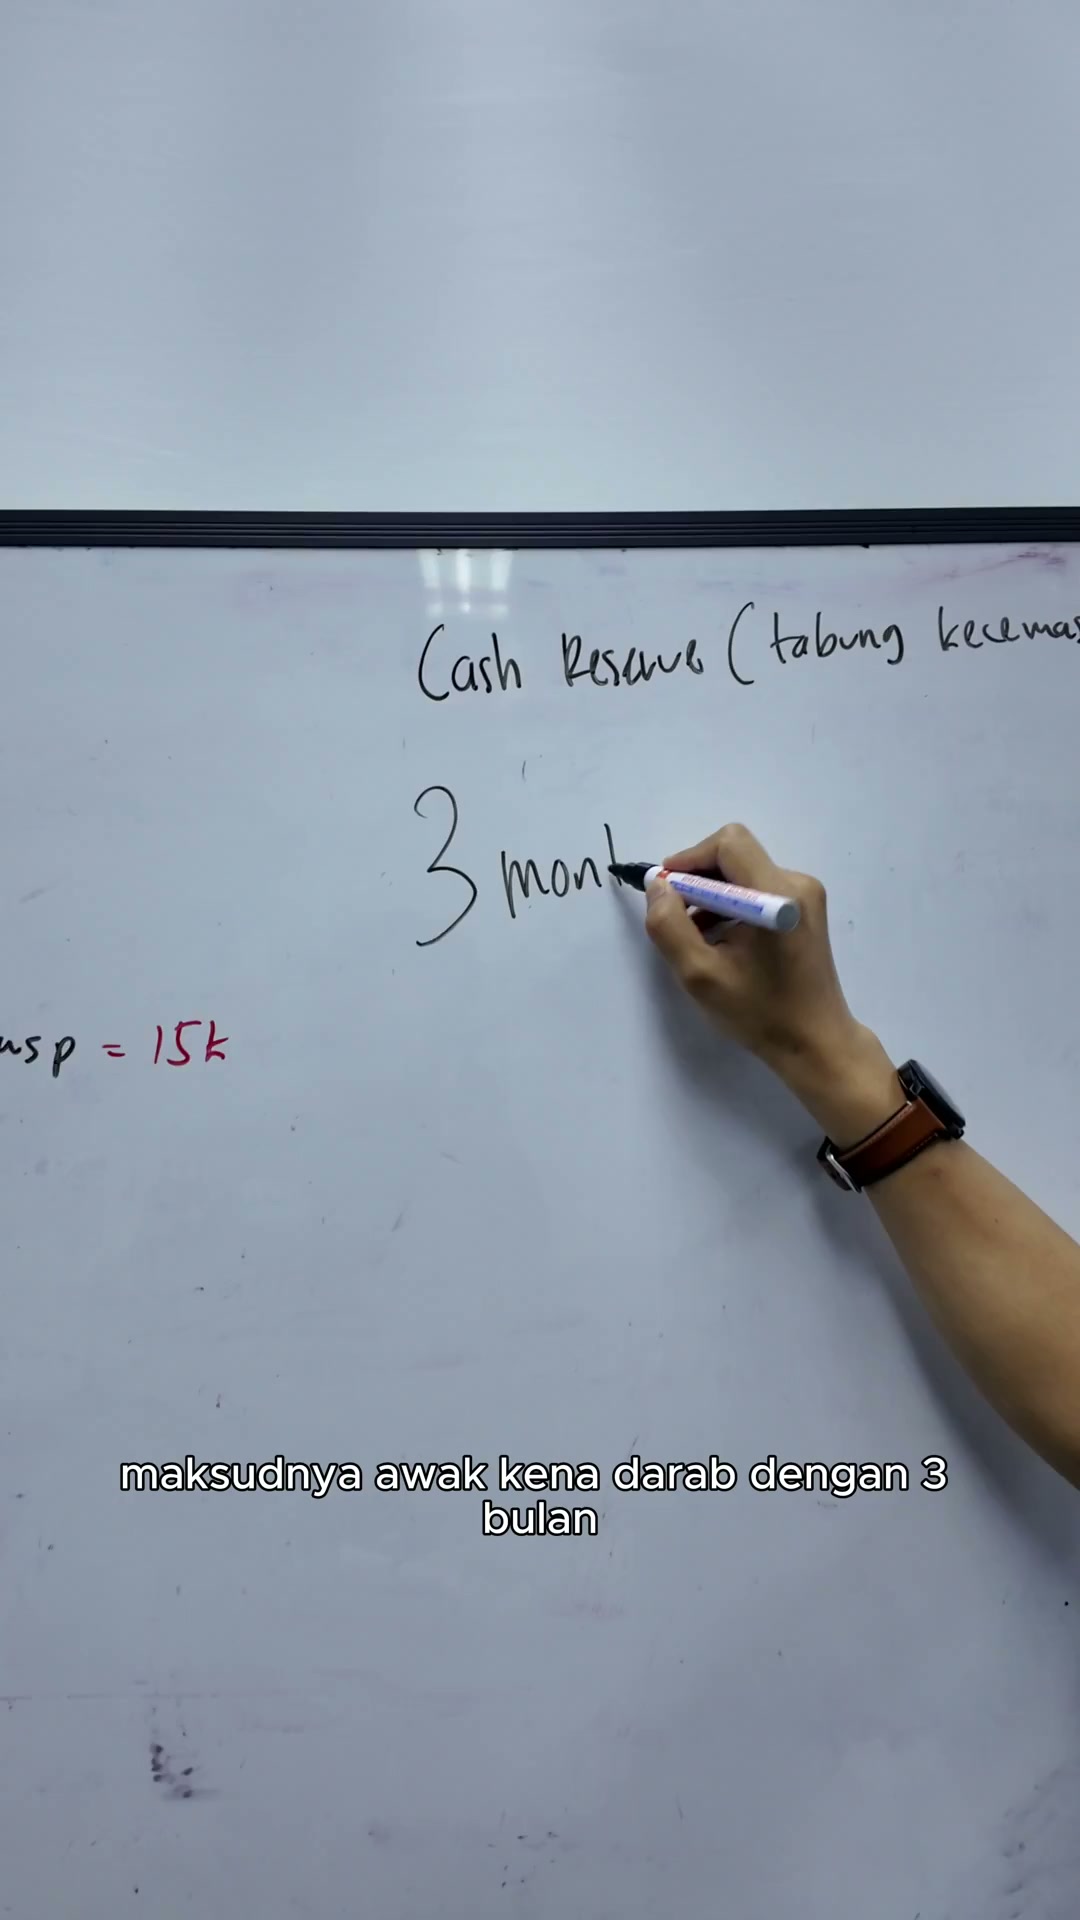
Maksudnya awak kena darab dengan 3 bulan
Darab dengan OPEX

OPEX ni kan kos bulanan awak
Jadi maksudnya kalau formula kita dapat kat sini
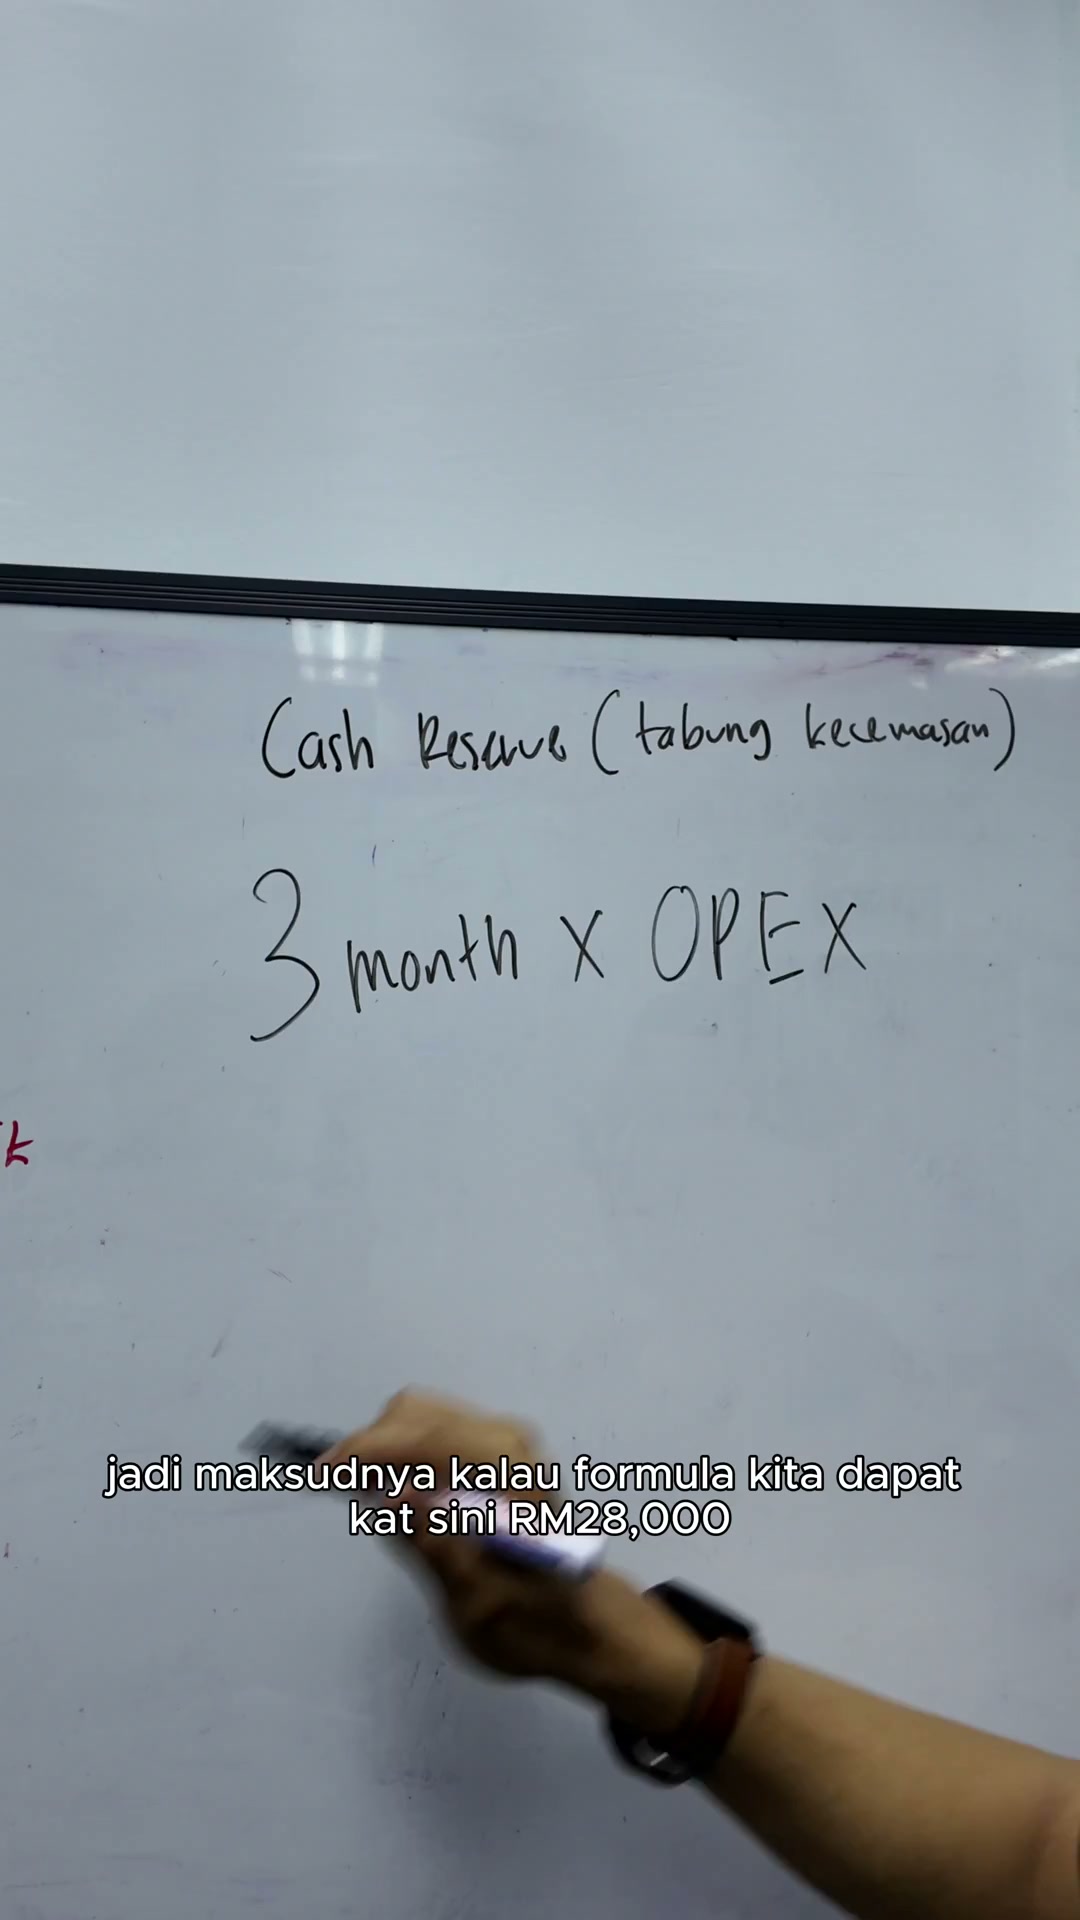
Jadi maksudnya kalau formula kita dapat kat sini
RM28,000
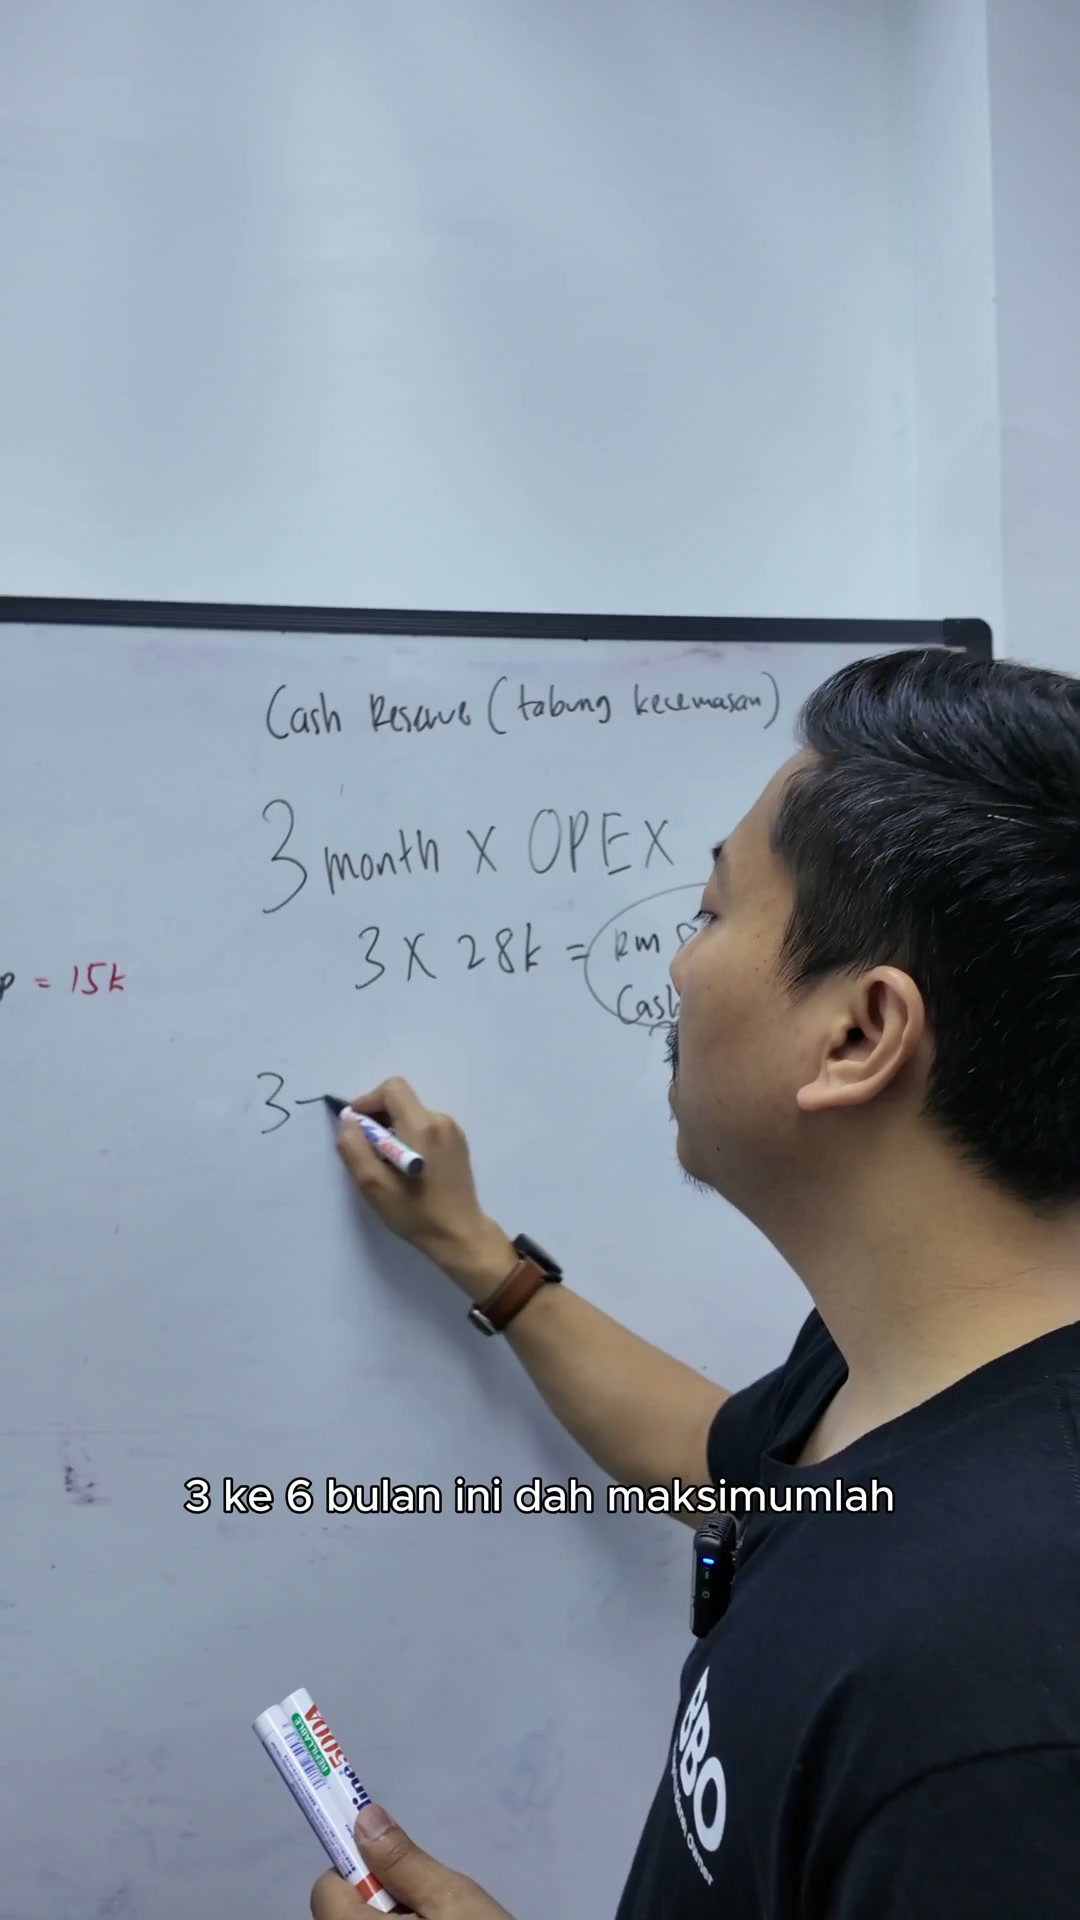
Jadi 3 darab 28k

Jadi 3 darab 28k
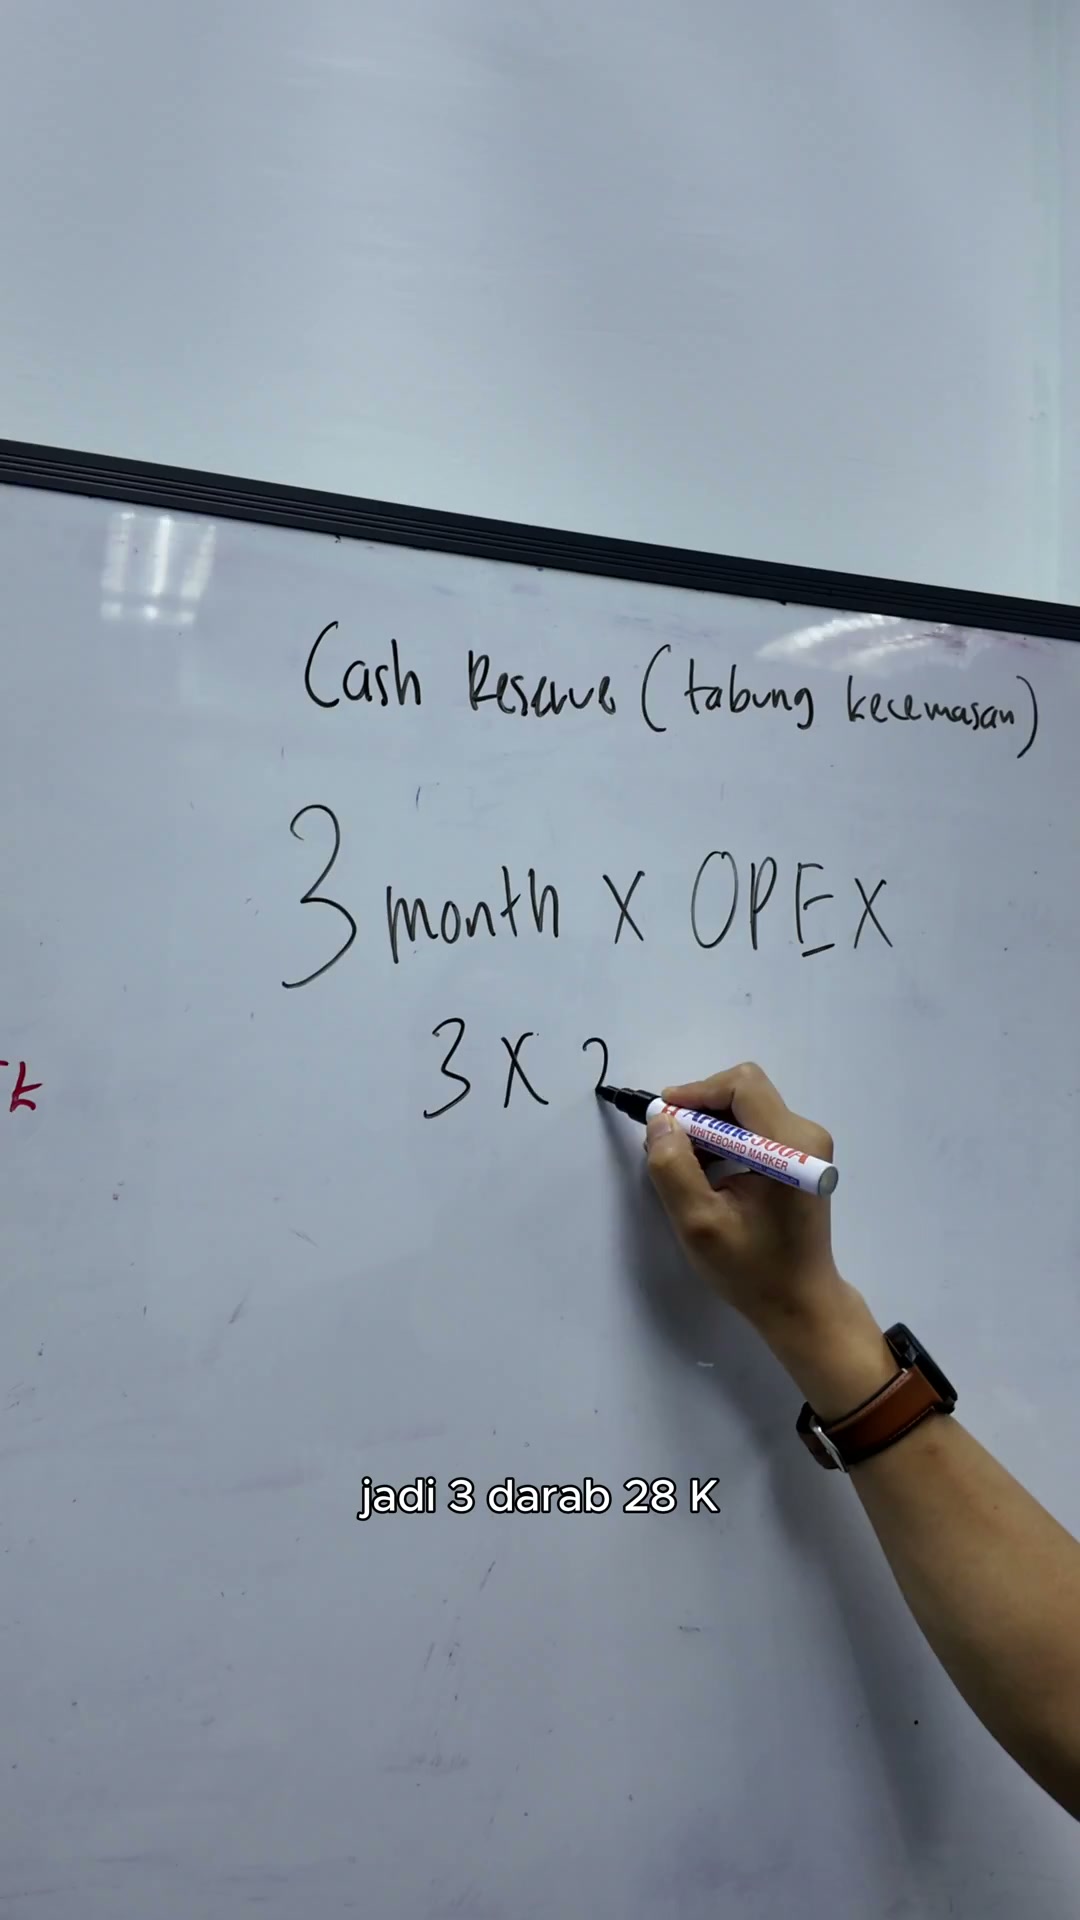
Jadi 3 darab 28k
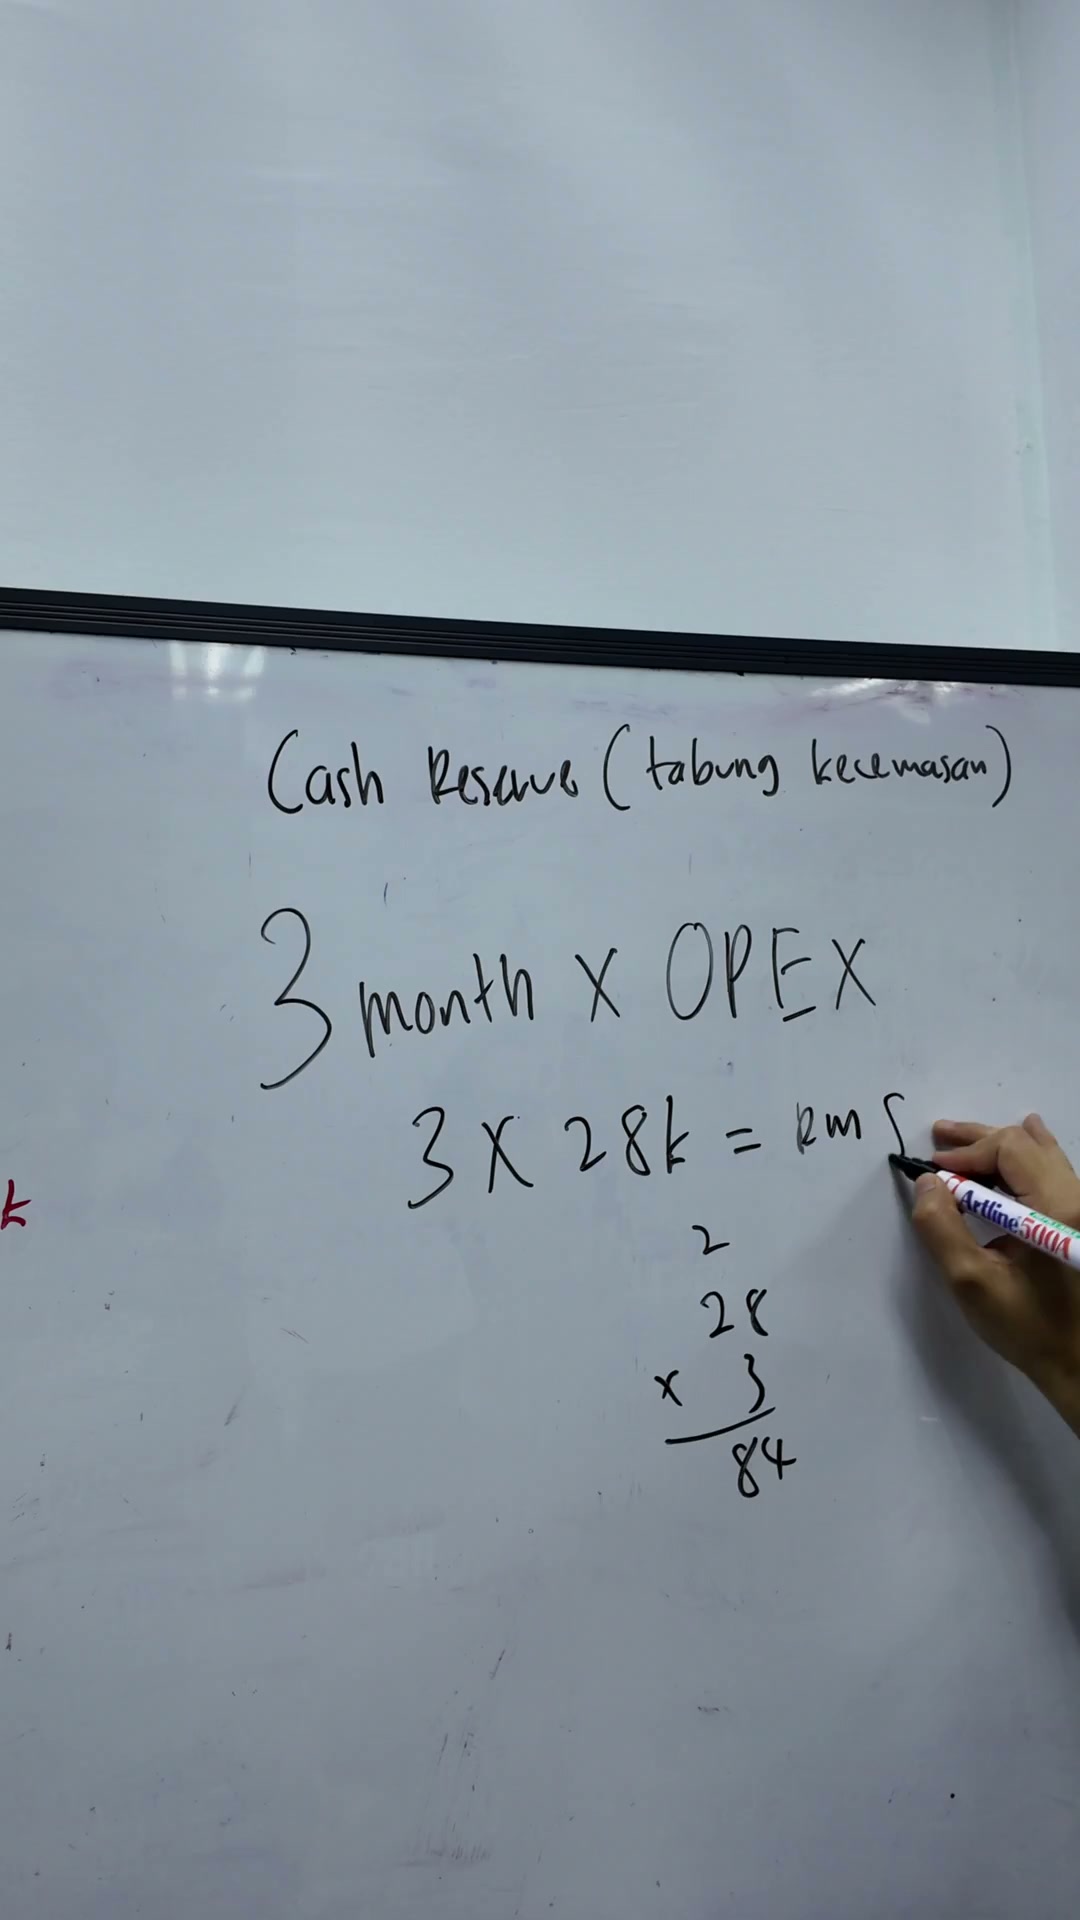
Dapat 3, 3, 60, 70, 84,000 RM

Dapat 3, 3, 60, 70, 84,000 RM
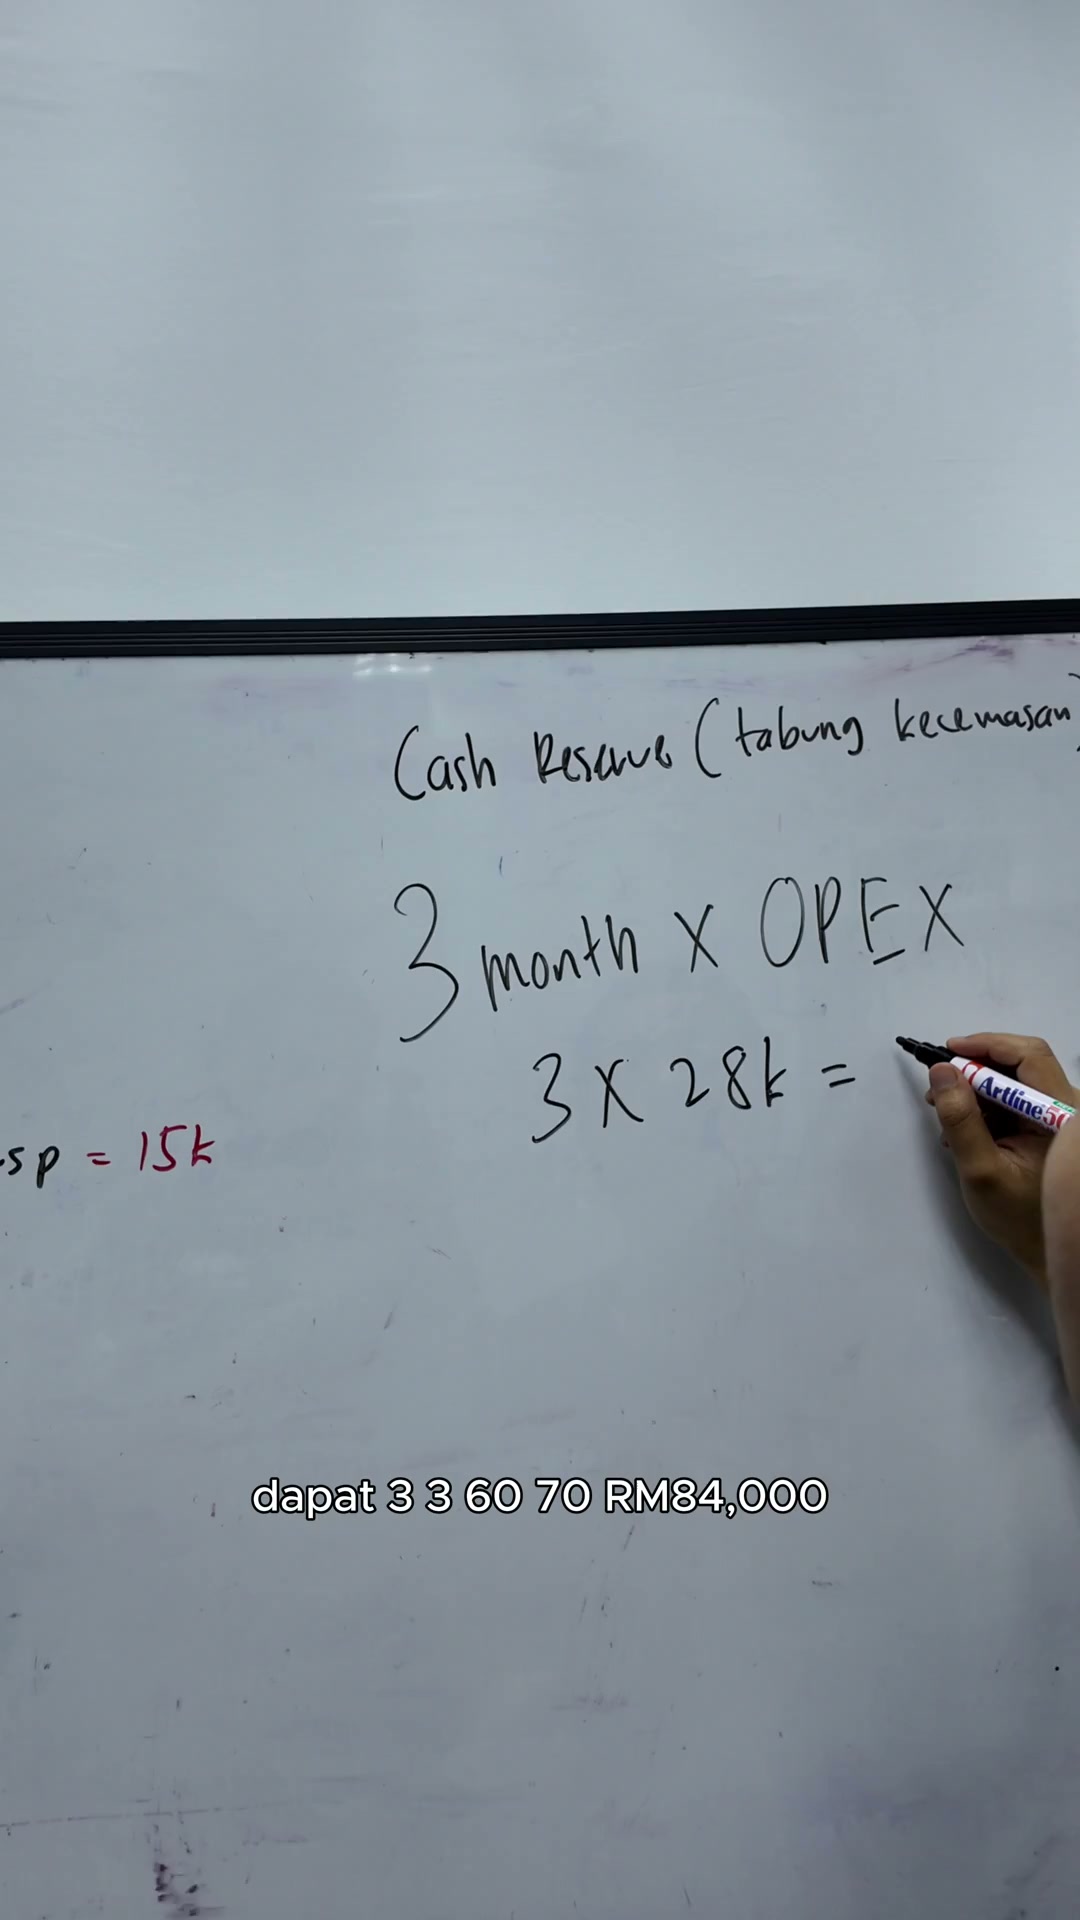
Dapat 3, 3, 60, 70, 84,000 RM

Dapat 3, 3, 60, 70, 84,000 RM
Itu salah je
2 darab 8 darab 3, 3, 16, 24, 2, 8
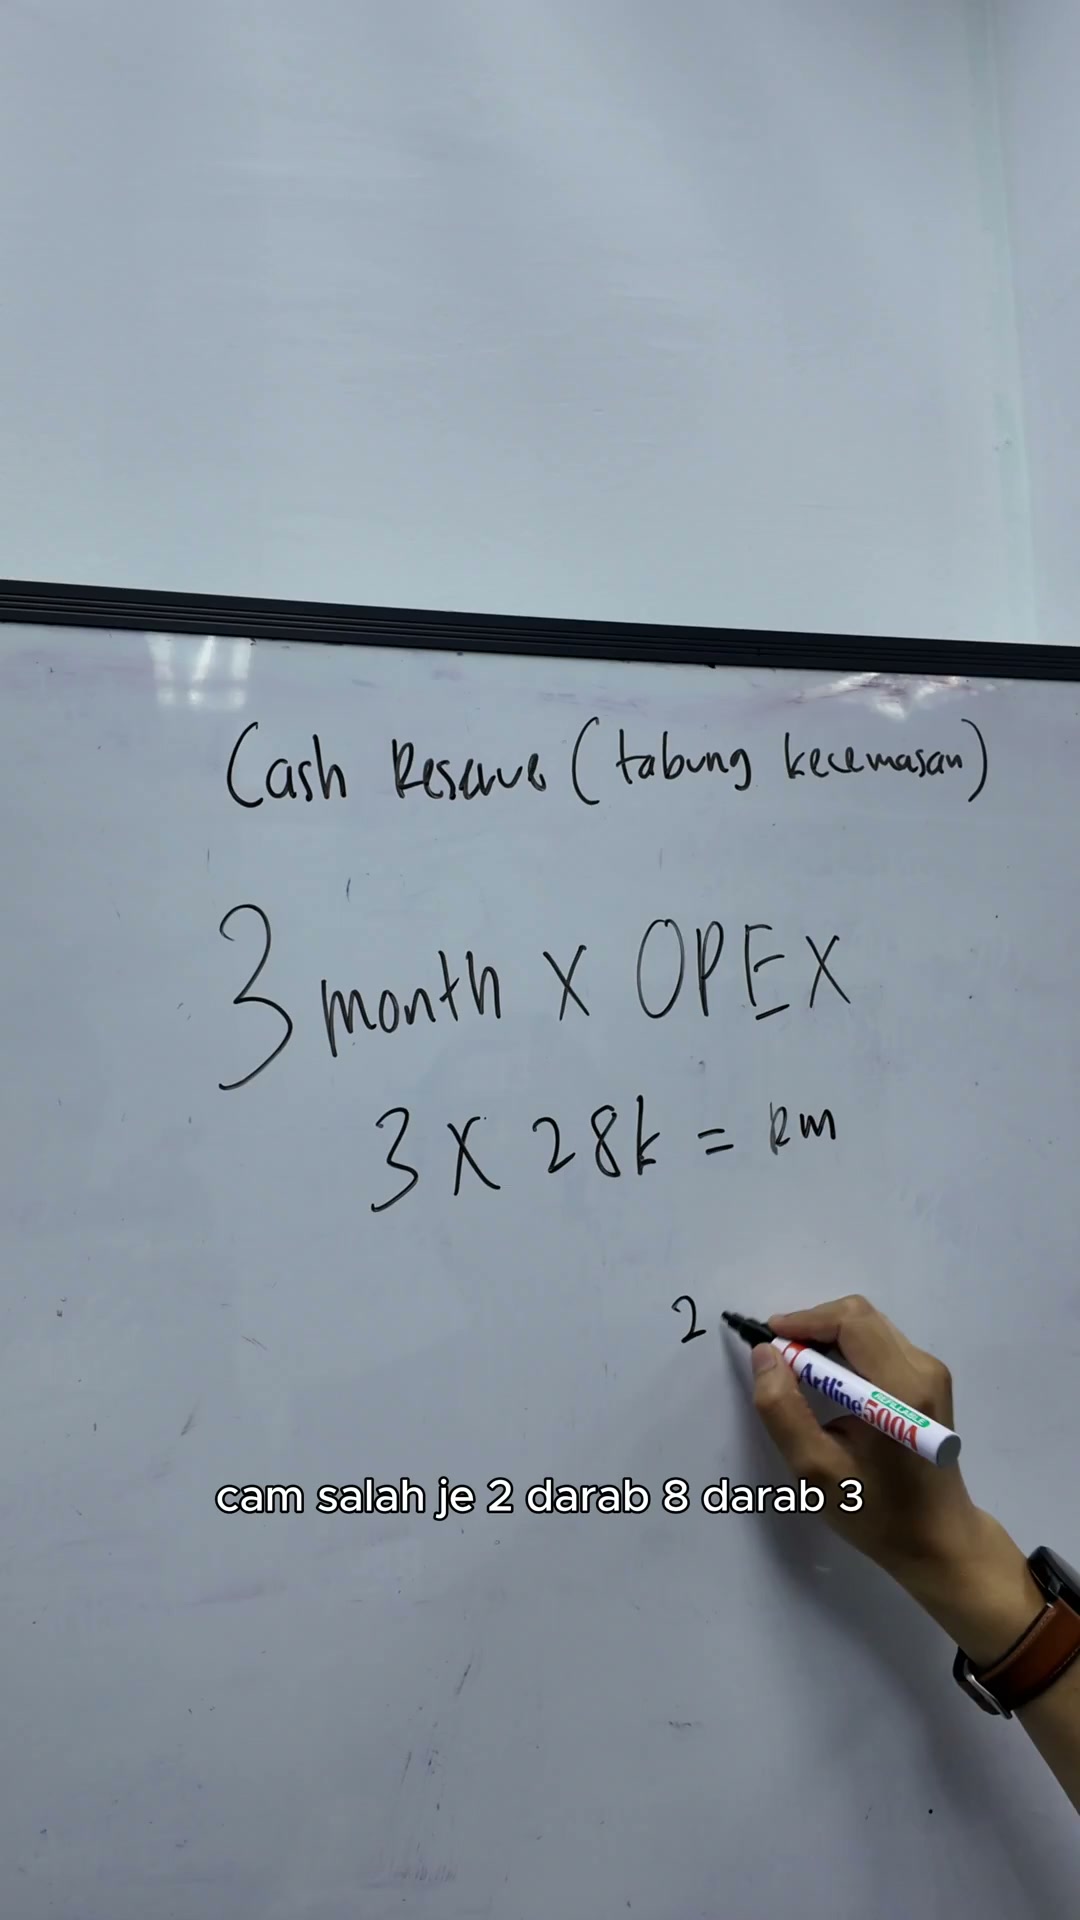
2 darab 8 darab 3, 3, 16, 24, 2, 8
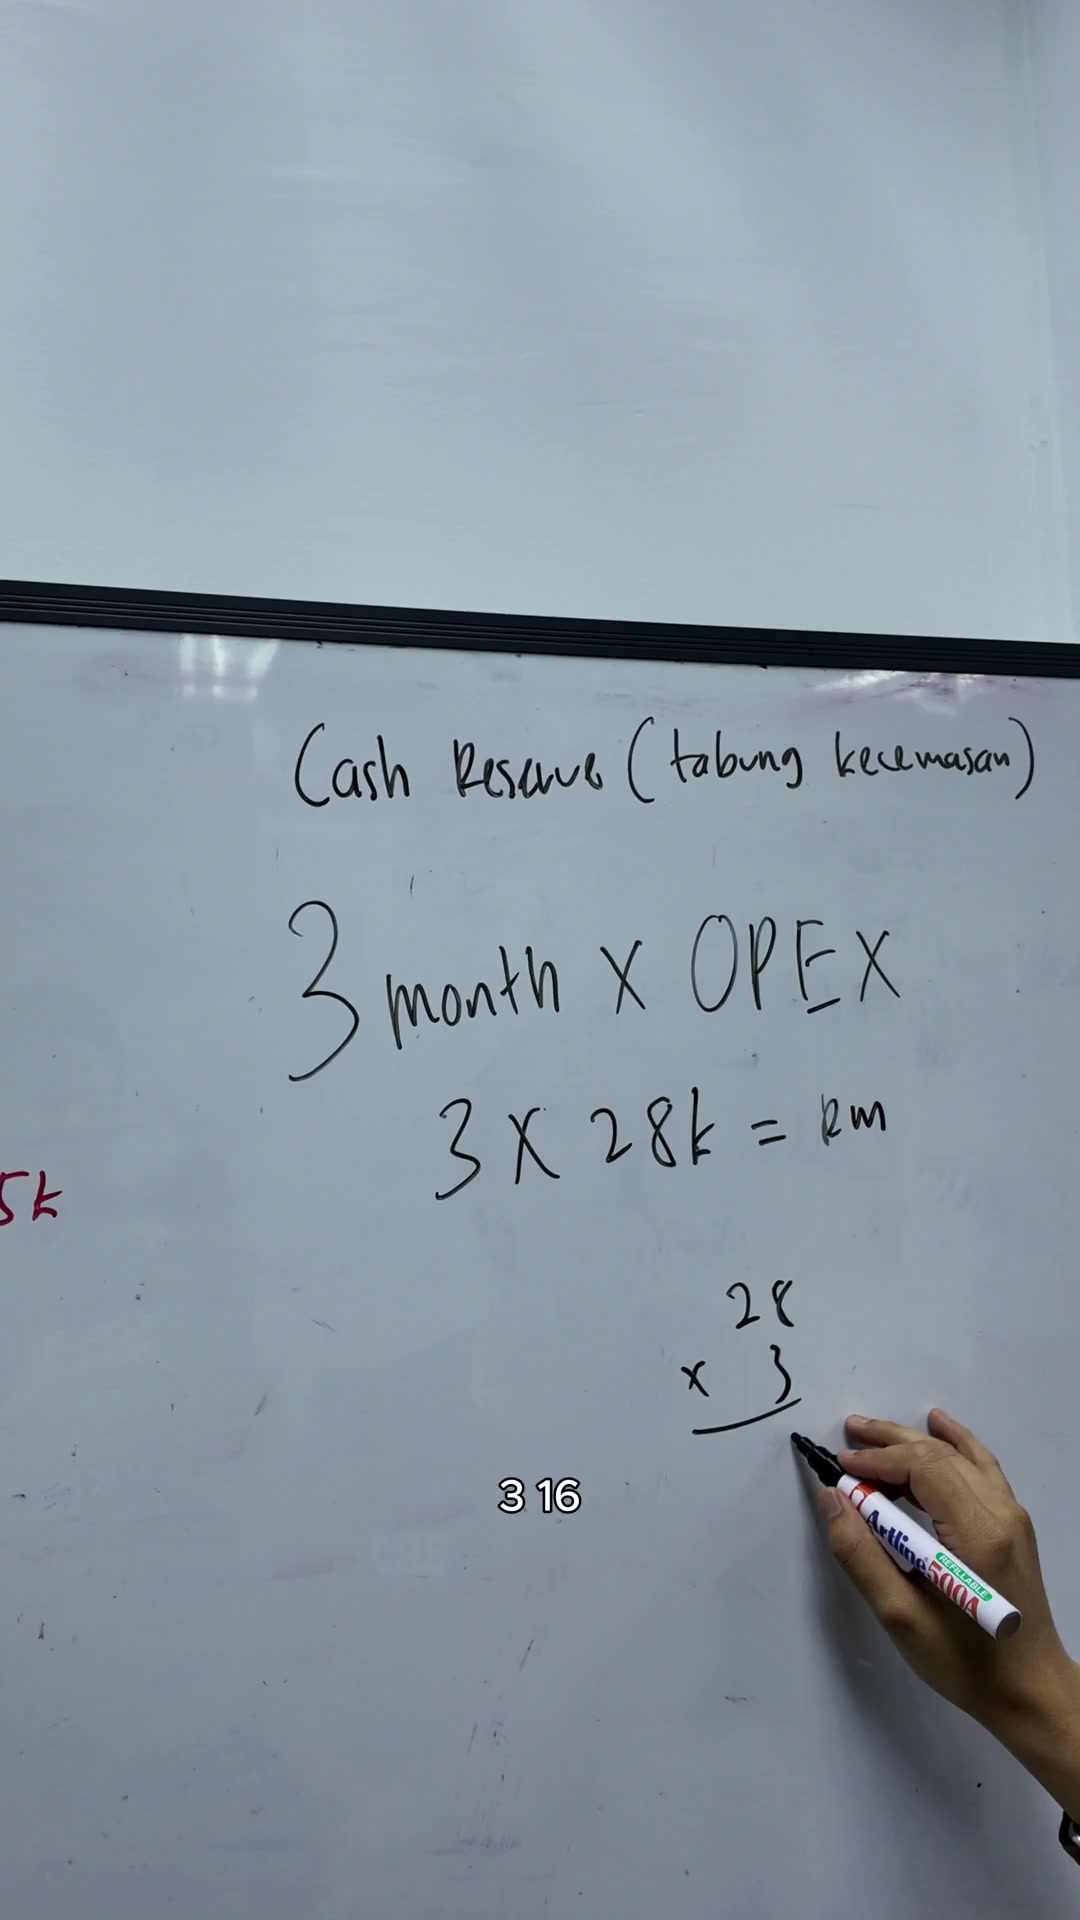
2 darab 8 darab 3, 3, 16, 24, 2, 8
Itulah 84,000
Itulah 84,000
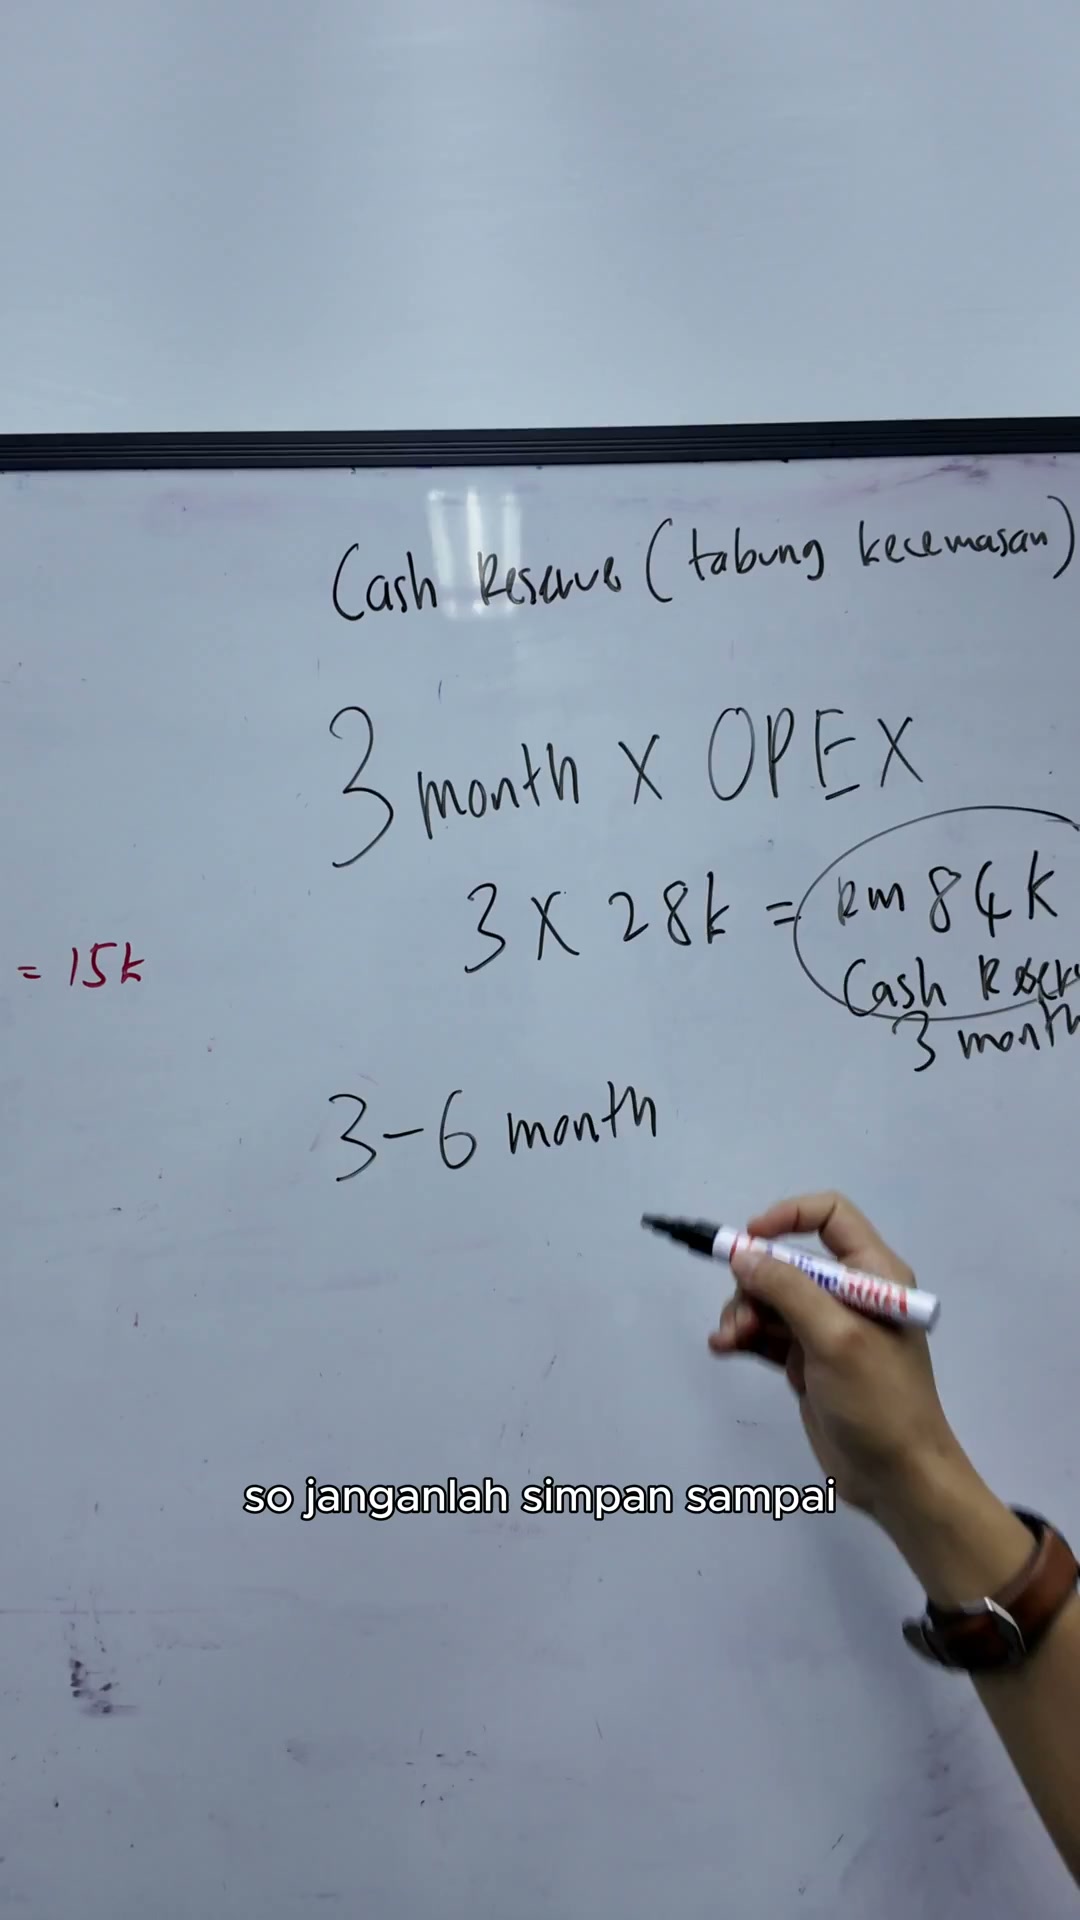
So jawapan dia 84k lah
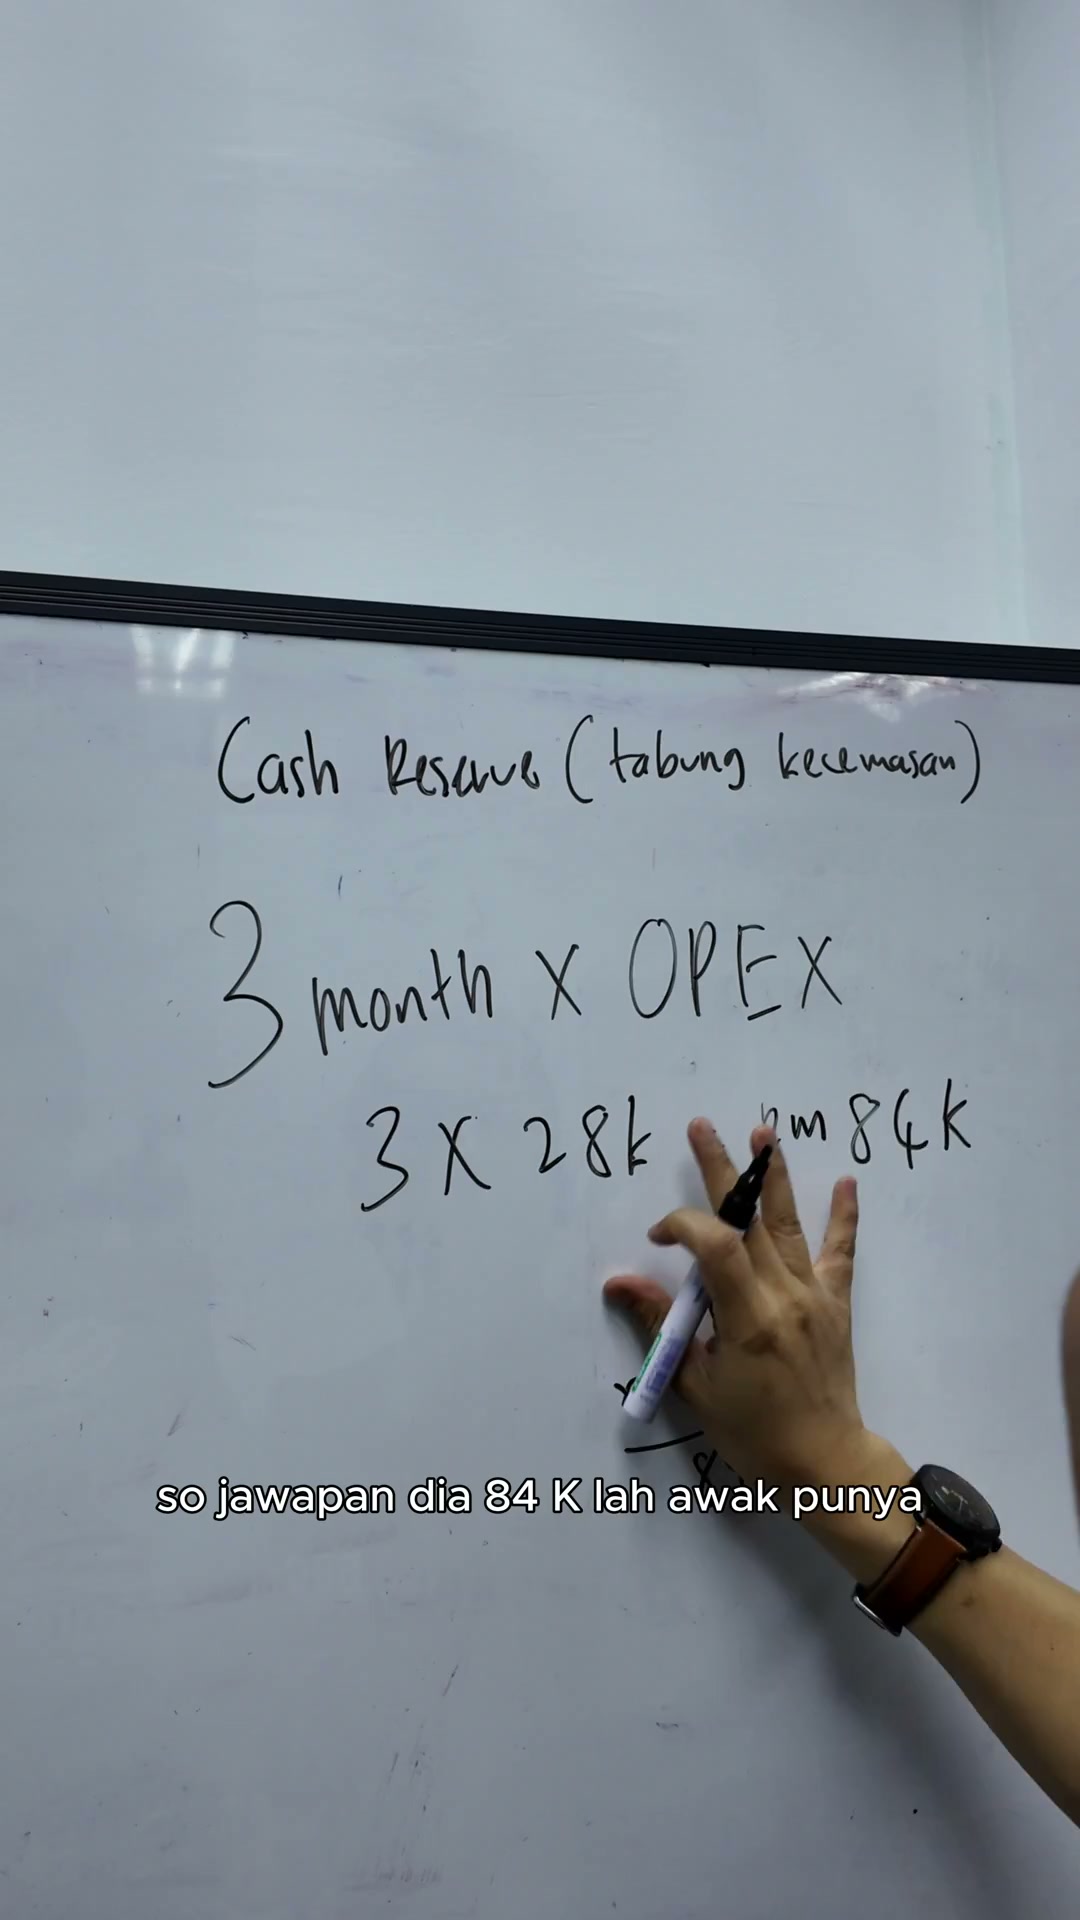
So jawapan dia 84k lah
Awak punya tabung emergency
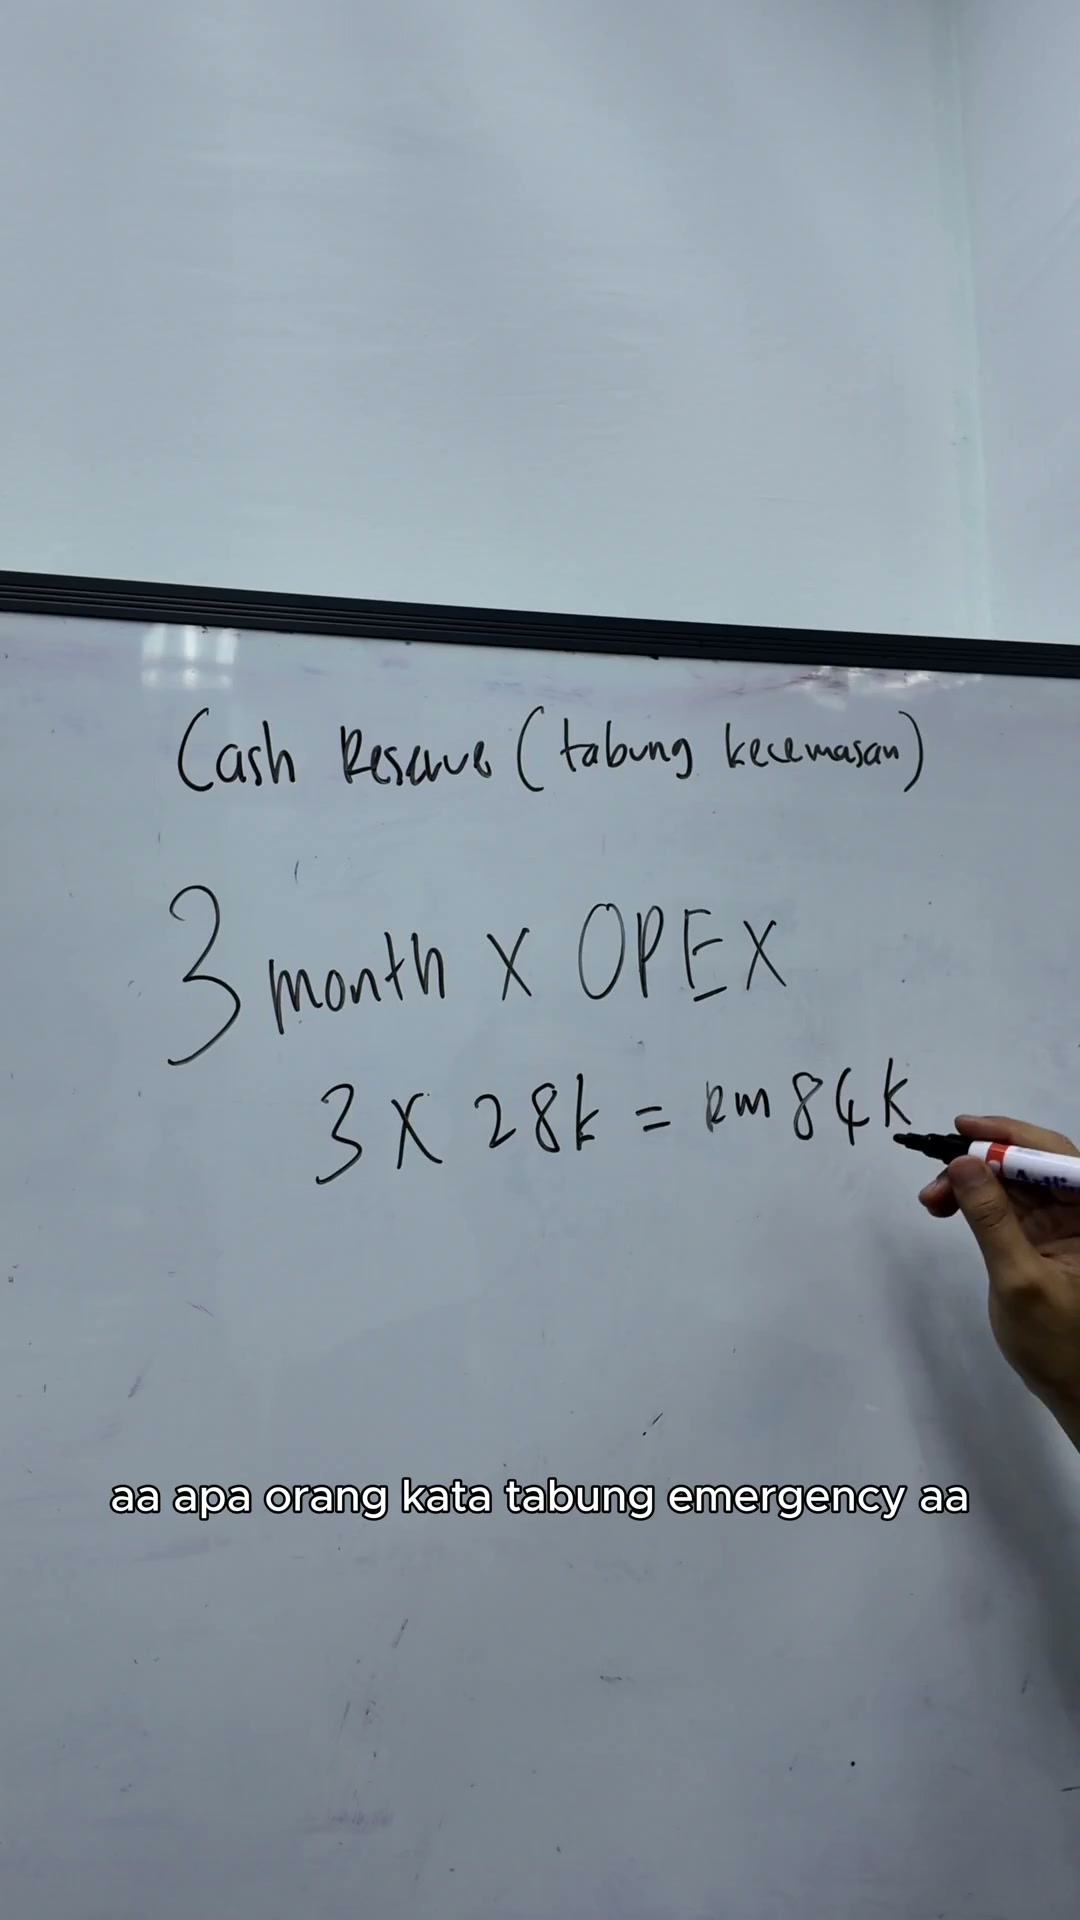
Awak punya tabung emergency
Inilah awak punya cash reserve
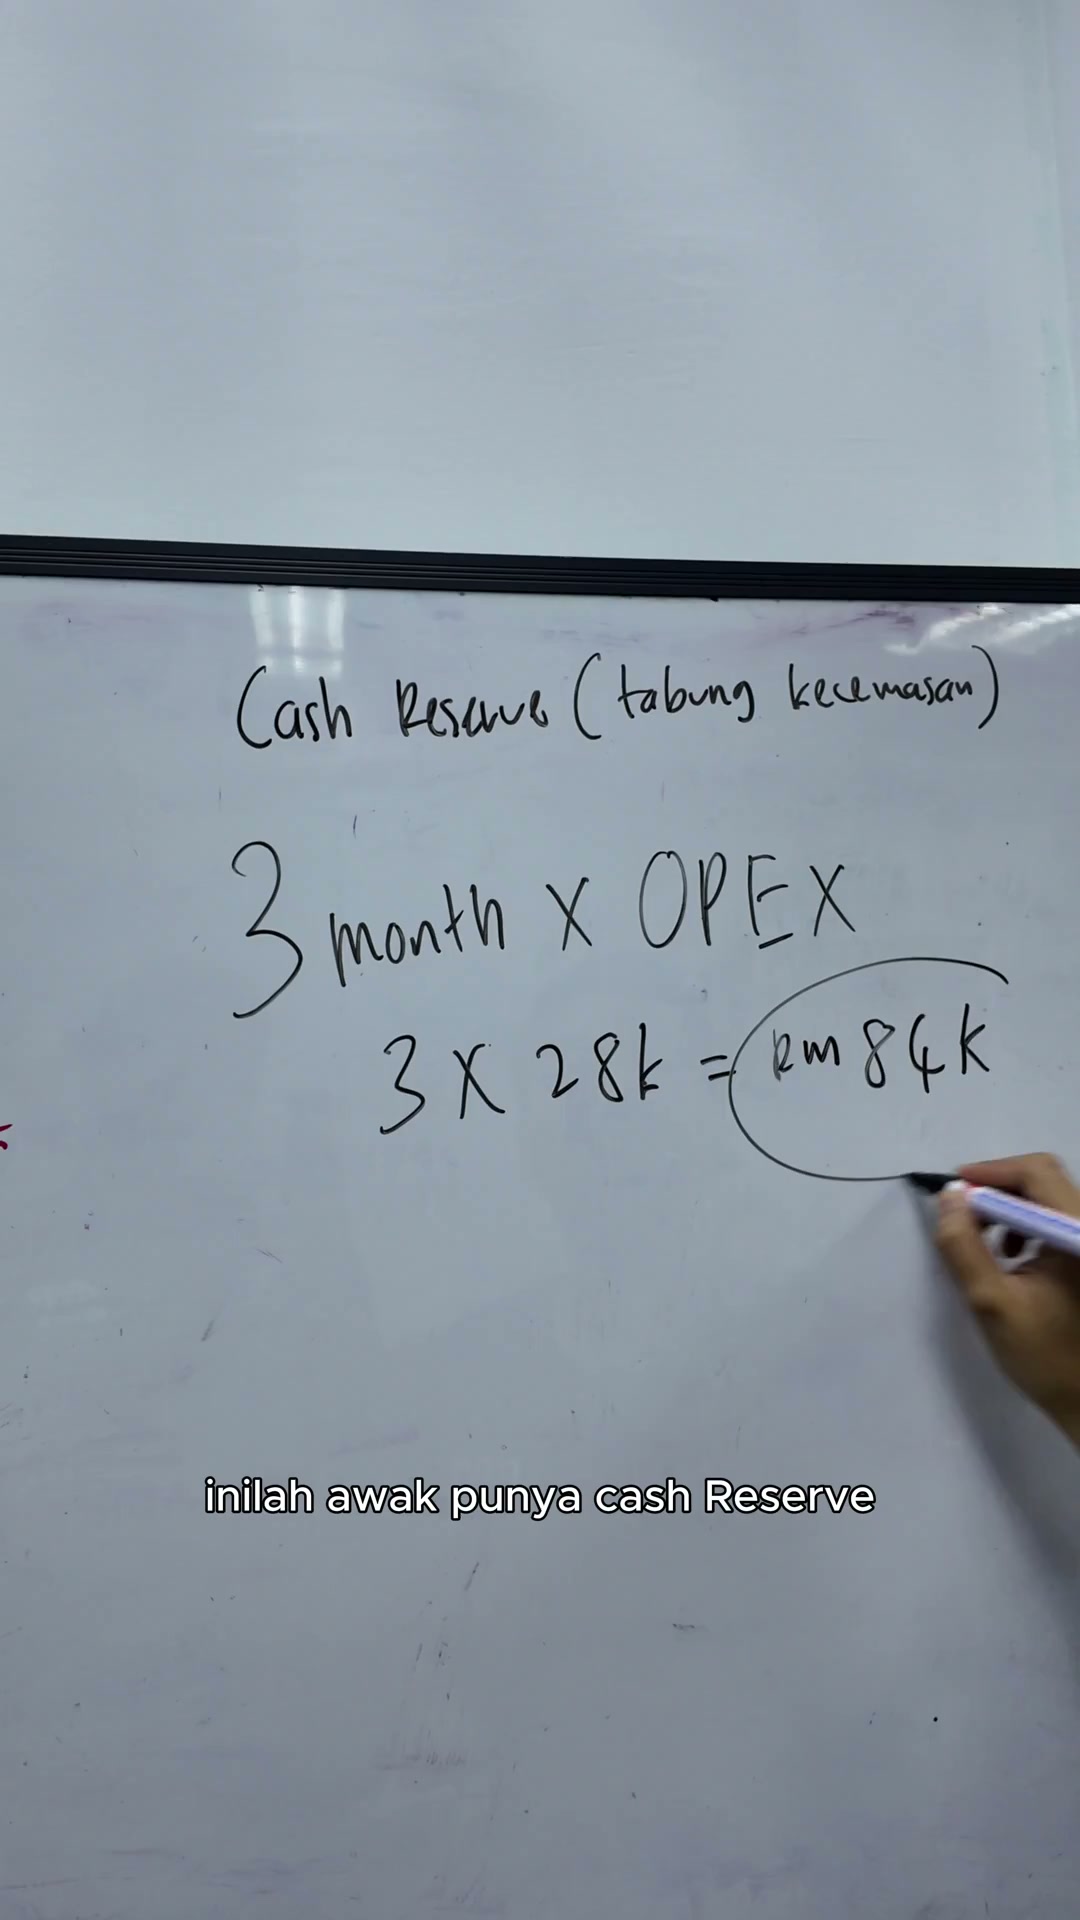
Inilah awak punya cash reserve
Cash reserve untuk 3 bulan
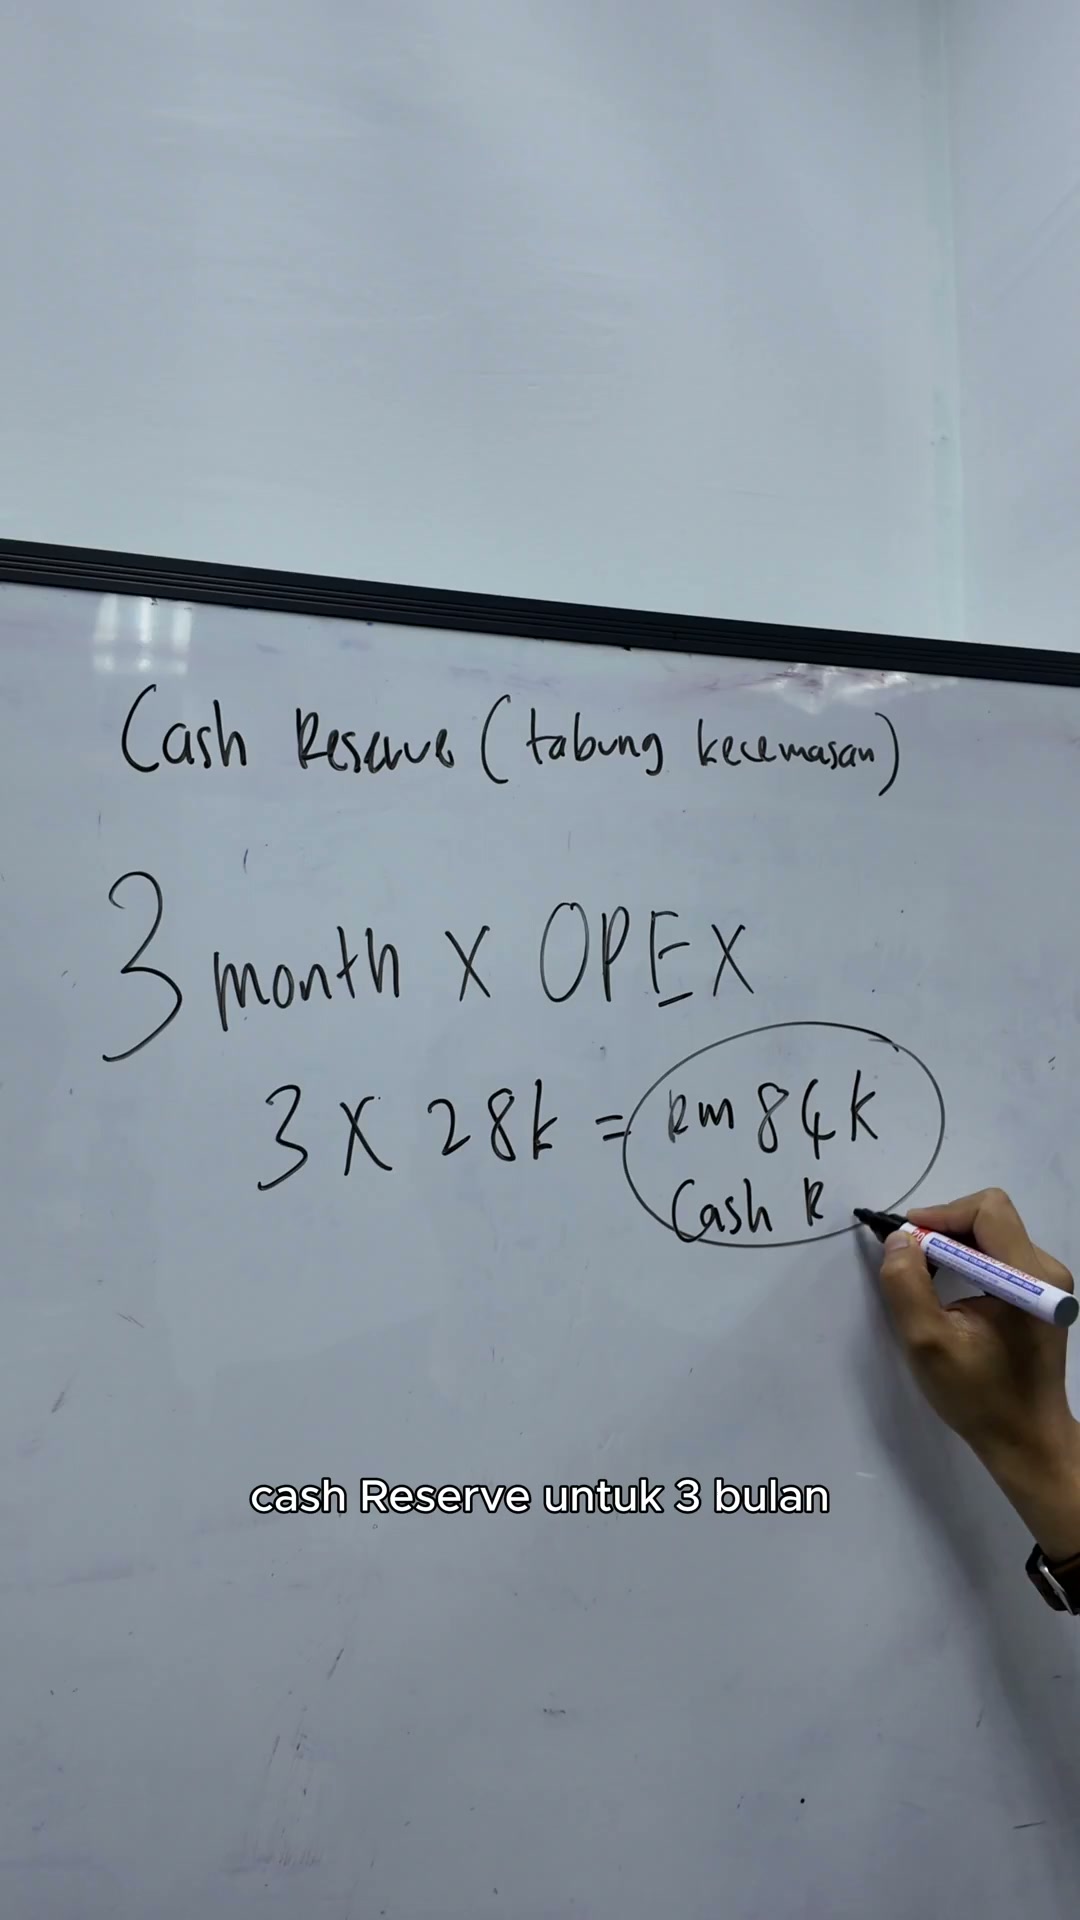
Cash reserve untuk 3 bulan
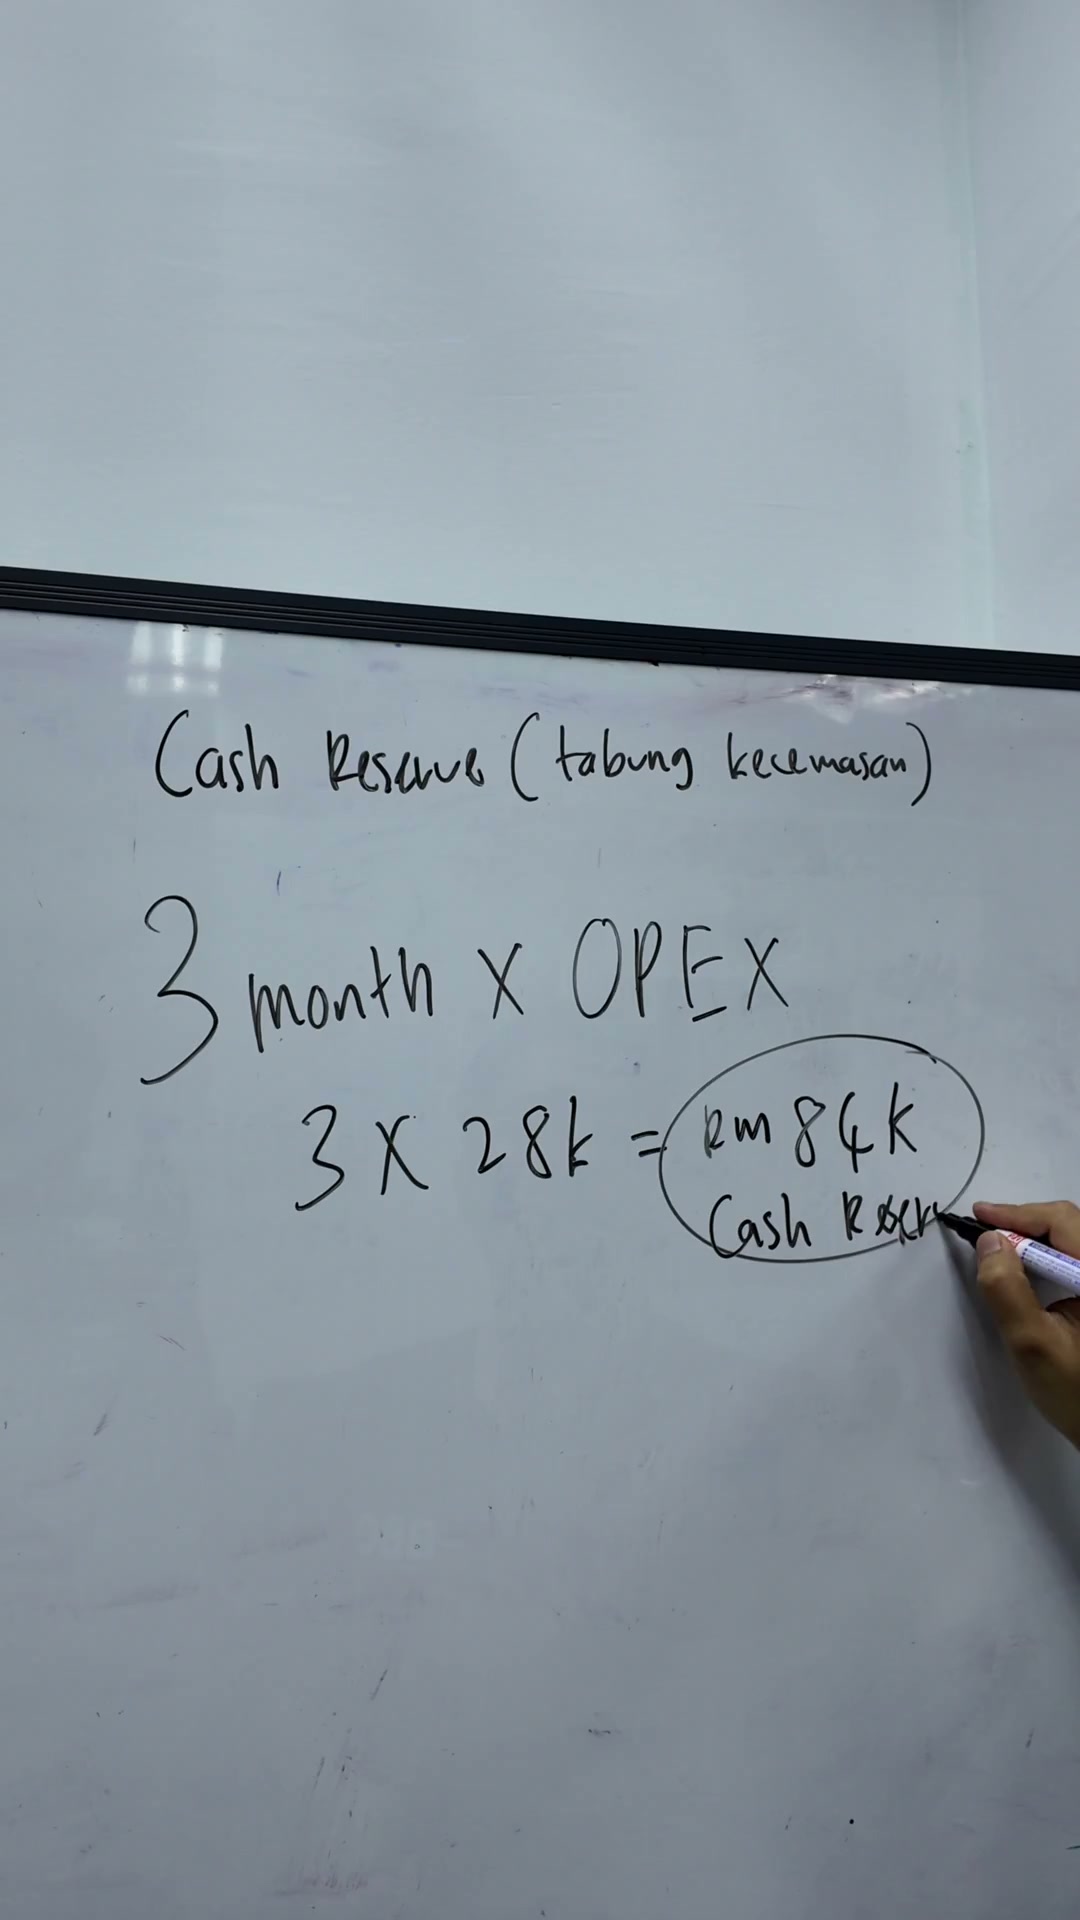
3 month
So, berapa banyak cash reserve yang awak nak kena ada sebenarnya guys
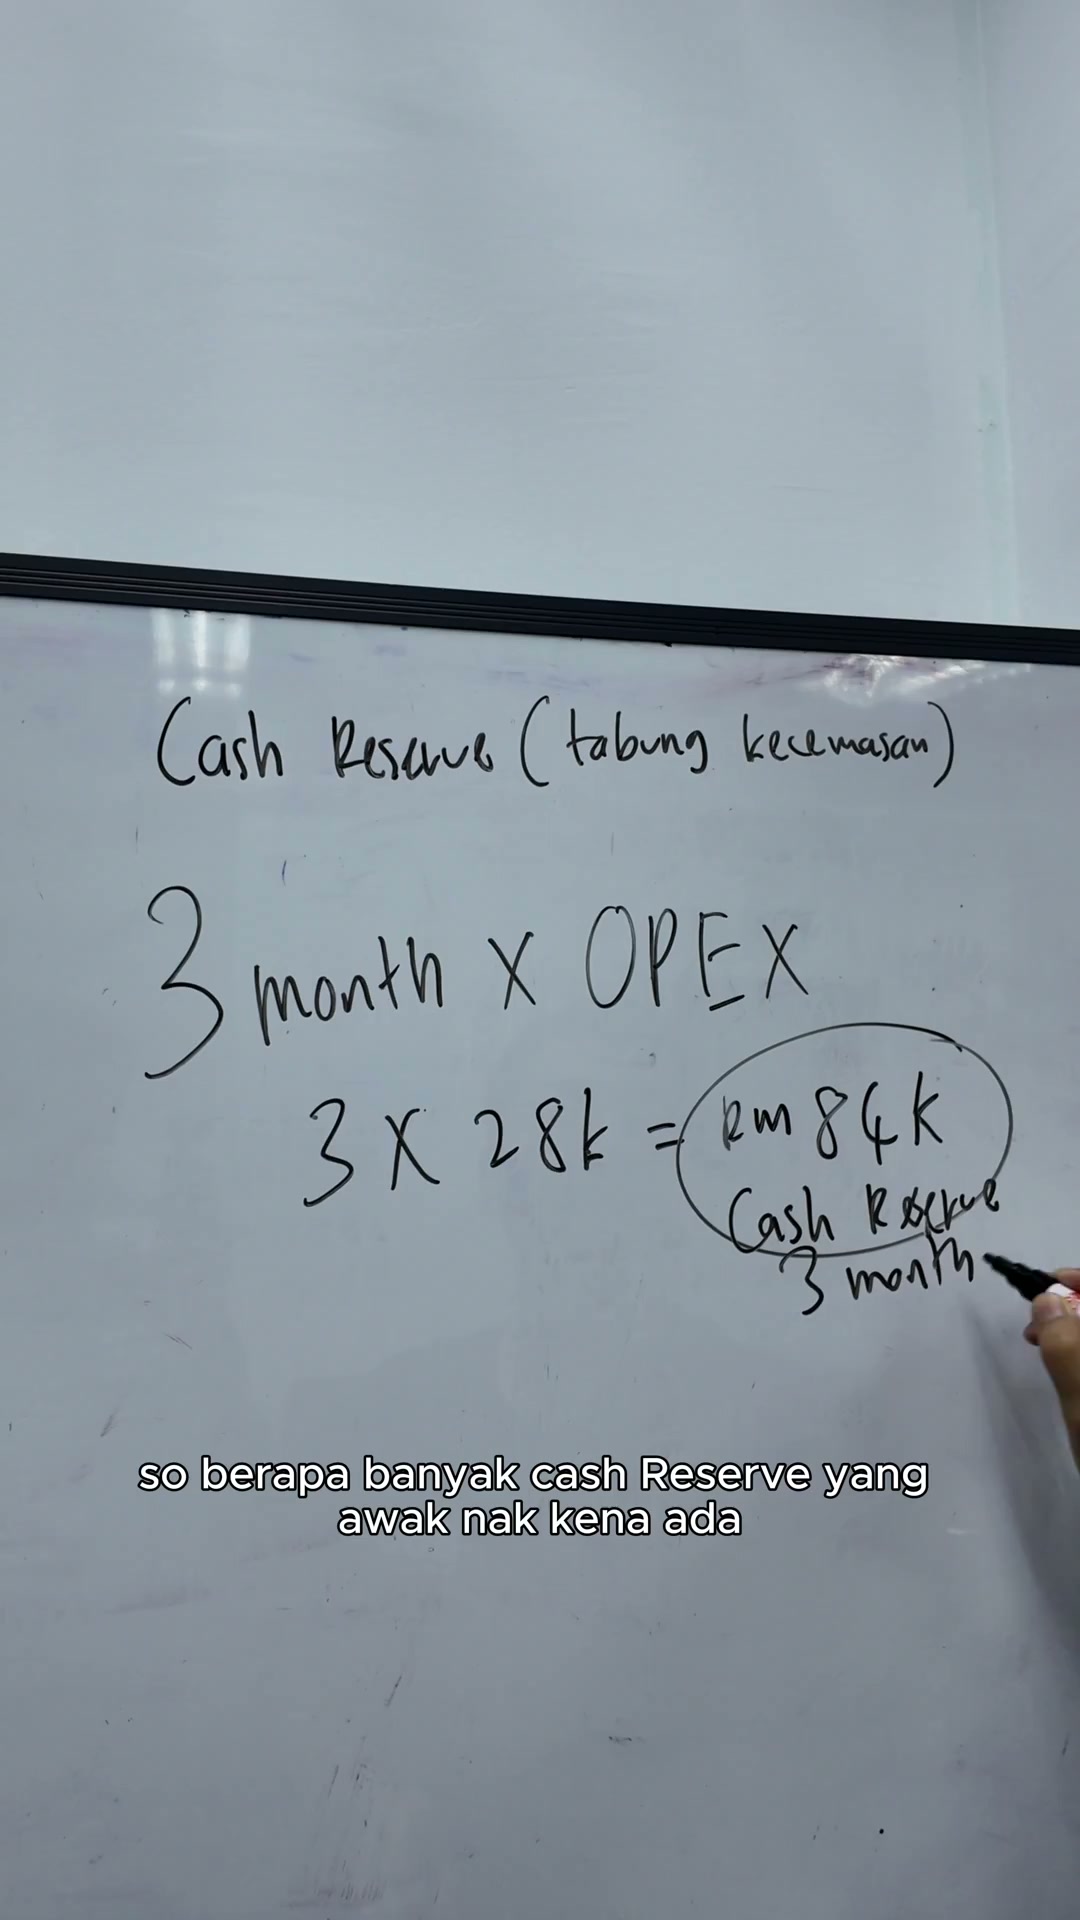
So, berapa banyak cash reserve yang awak nak kena ada sebenarnya guys
Jawapan dia, jangan lebih 3 ke 6 bulan
Jawapan dia, jangan lebih 3 ke 6 bulan
Jawapan dia, jangan lebih 3 ke 6 bulan
Ini dah maksimum lah
So, janganlah simpan sampai setahun cash reserve, rugi
So, janganlah simpan sampai setahun cash reserve, rugi
Sebab kita tak nak kayakan company
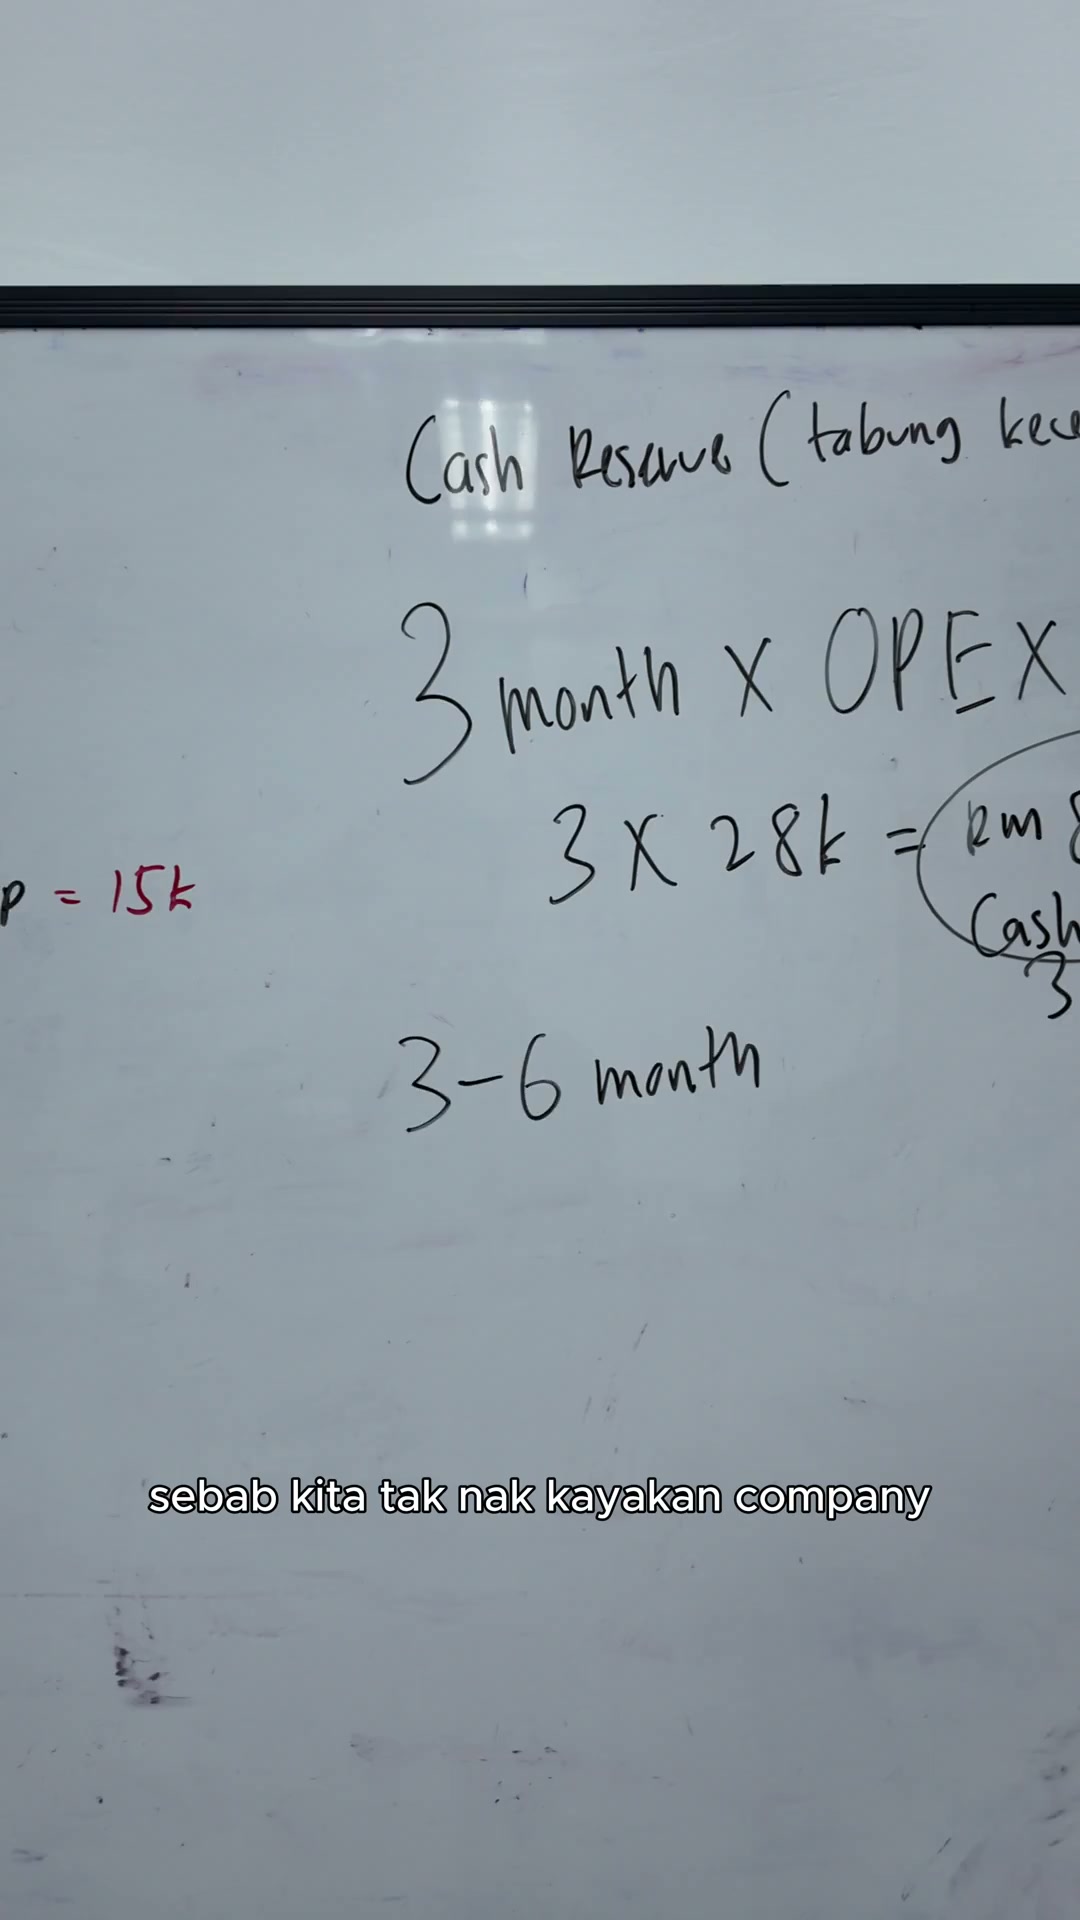
Sebab kita tak nak kayakan company
Kita nak kayakan founder
Kita nak kayakan boss

Kita nak kayakan boss
Memang itulah realiti dia
Kita nak kayakan investor
Kita nak kayakan investor
Sebab ada setengah company, dia tak sup menyimpan banyak sangat sampai duit tu tak diinvest balik kepada enjin syarikat bos.

Sebab ada setengah company, dia tak sup menyimpan banyak sangat sampai duit tu tak diinvest balik kepada enjin syarikat bos.
Sebab ada setengah company, dia tak sup menyimpan banyak sangat sampai duit tu tak diinvest balik kepada enjin syarikat bos.
Ataupun kepada investment untuk staff ke, beli laptop baru ke.

Ataupun kepada investment untuk staff ke, beli laptop baru ke.
Terlampau tak sup sangat menyimpan.
Pun masalah juga.
So, 3 ke 6 bulan ni adalah good practice.

So, 3 ke 6 bulan ni adalah good practice.
Kenapa awak nak kena bayar bos?
Kenapa awak nak kena bayar bos?
Satu, bila awak bayar bos, maksudnya awak mengeluarkan dividend.

Satu, bila awak bayar bos, maksudnya awak mengeluarkan dividend.
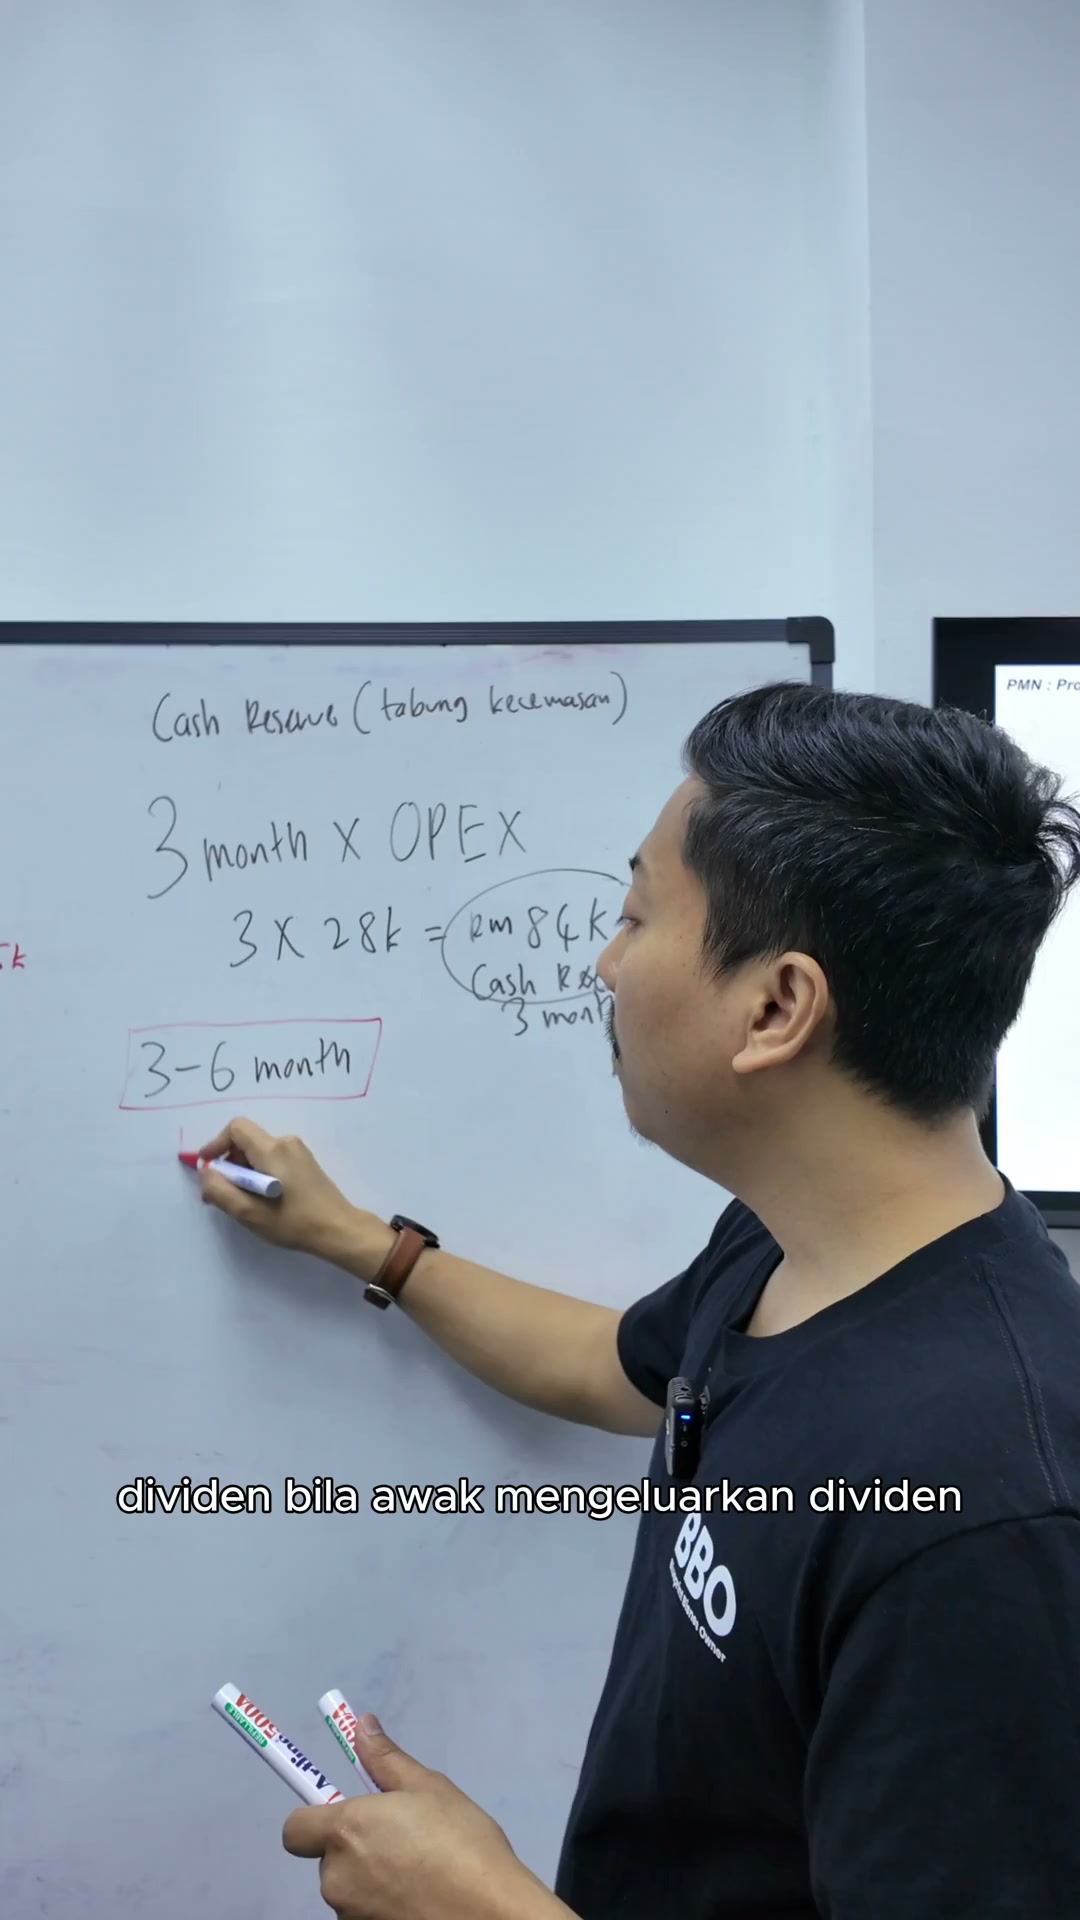
Satu, bila awak bayar bos, maksudnya awak mengeluarkan dividend.
Bila awak mengeluarkan dividend, bank sangat suka dengan dividend.
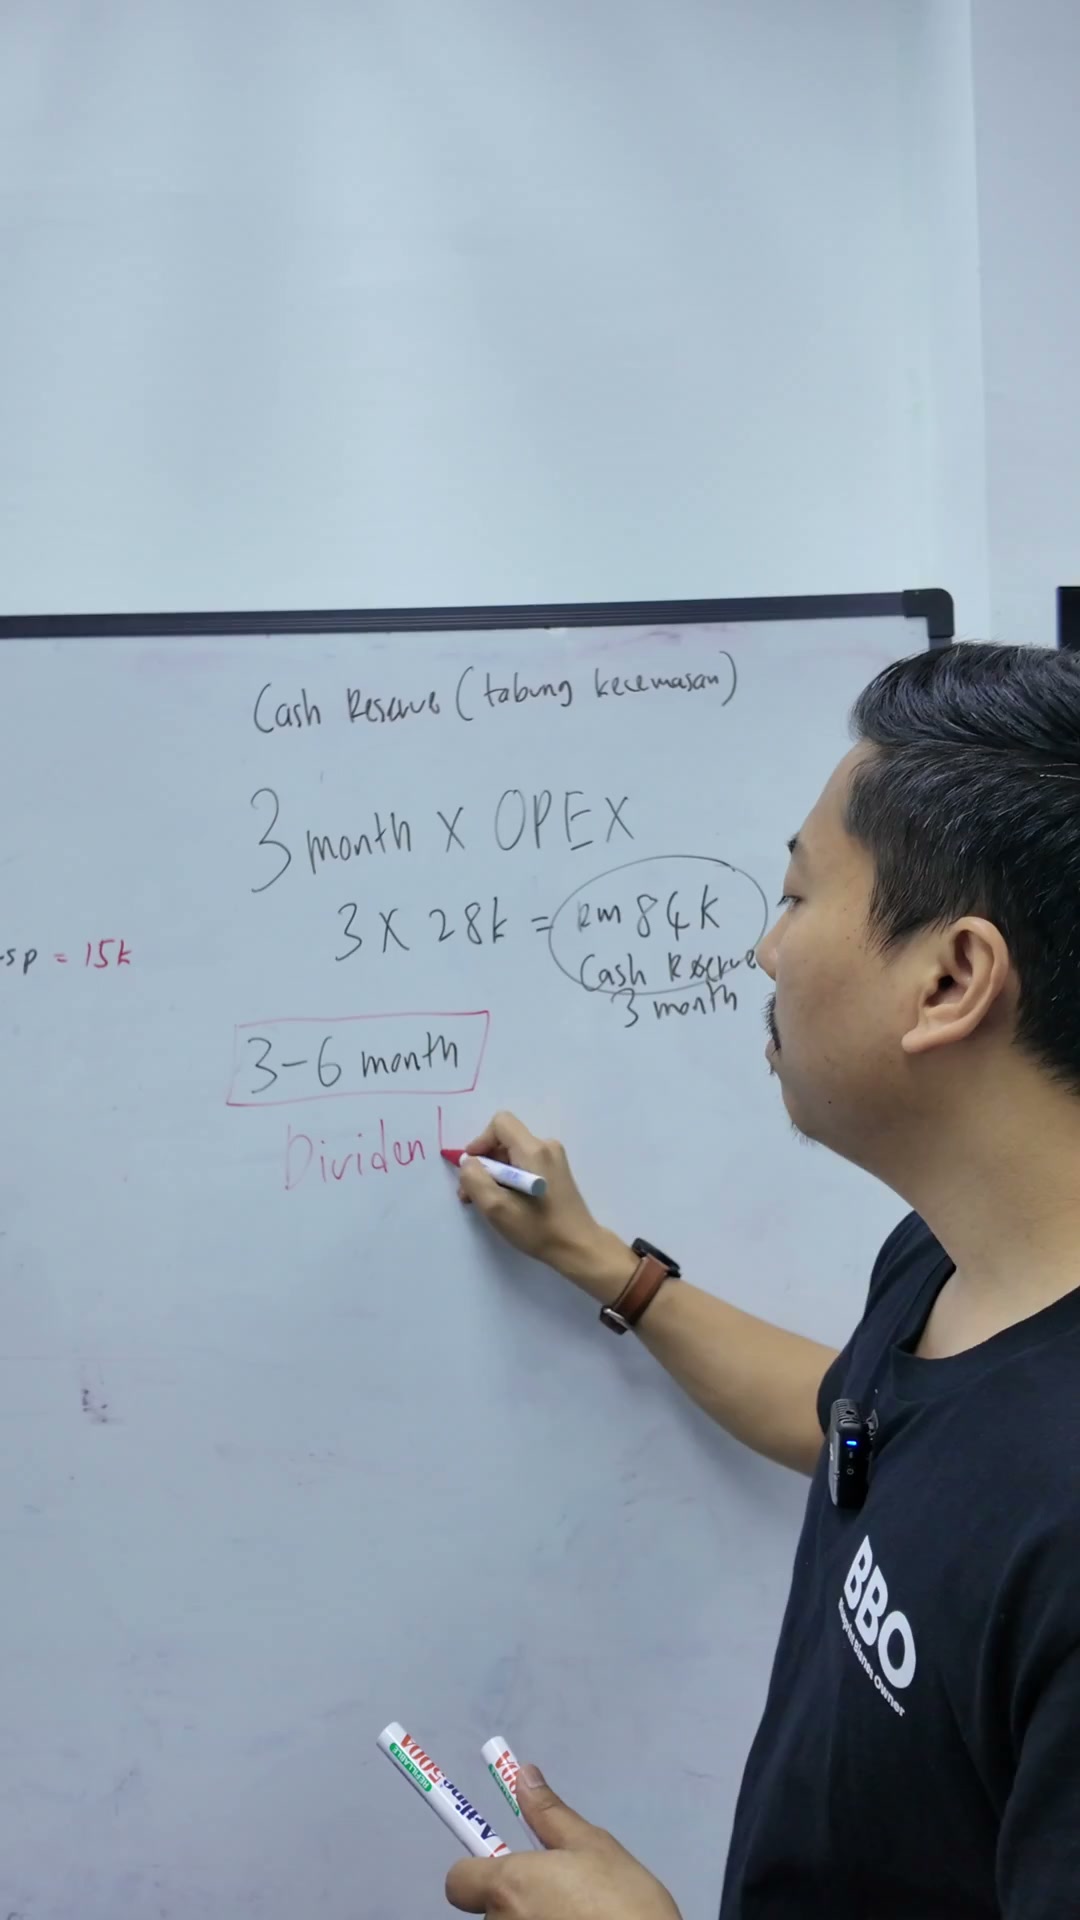
Bila awak mengeluarkan dividend, bank sangat suka dengan dividend.

Dividend
Dividend ni maksudnya company awak ada profit

Dividend ni maksudnya company awak ada profit
Haa nampak tak kat situ
Ok gaji bos masuk kat mana

Ok gaji bos masuk kat mana
Gaji bos kena masuk dekat salary
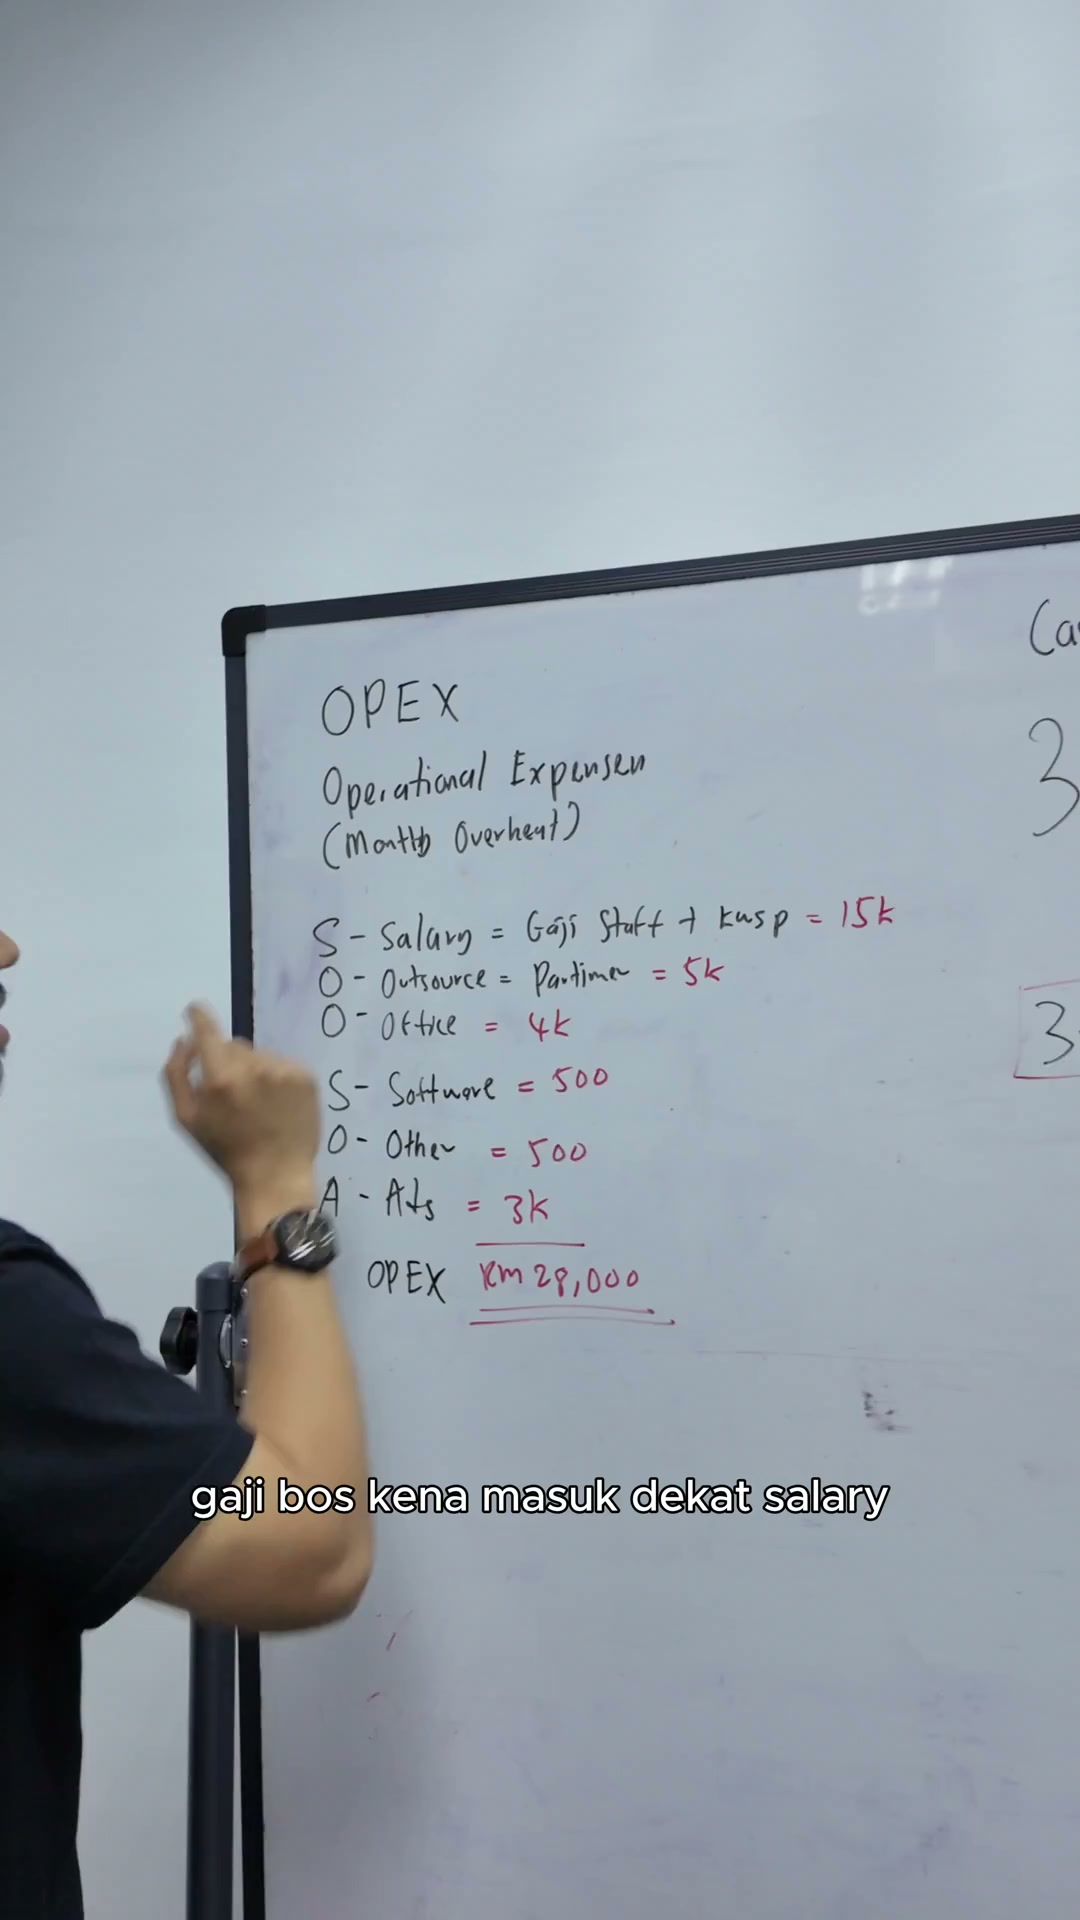
Gaji bos kena masuk dekat salary
Sebab bos juga dikira sebagai staff
So dalam staff ni

So dalam staff ni
Ni awak masukkan lah

Ni awak masukkan lah
Bos berapa
Contoh kalau RM15,000 ni mungkin bos ambil gaji

Contoh kalau RM15,000 ni mungkin bos ambil gaji
Ambil lah 7k

Ambil lah 7k
Lepas tu ada staff 1

Lepas tu ada staff 1
Contohnya staff 2.5k contohnya

Contohnya staff 2.5k contohnya
staff 2
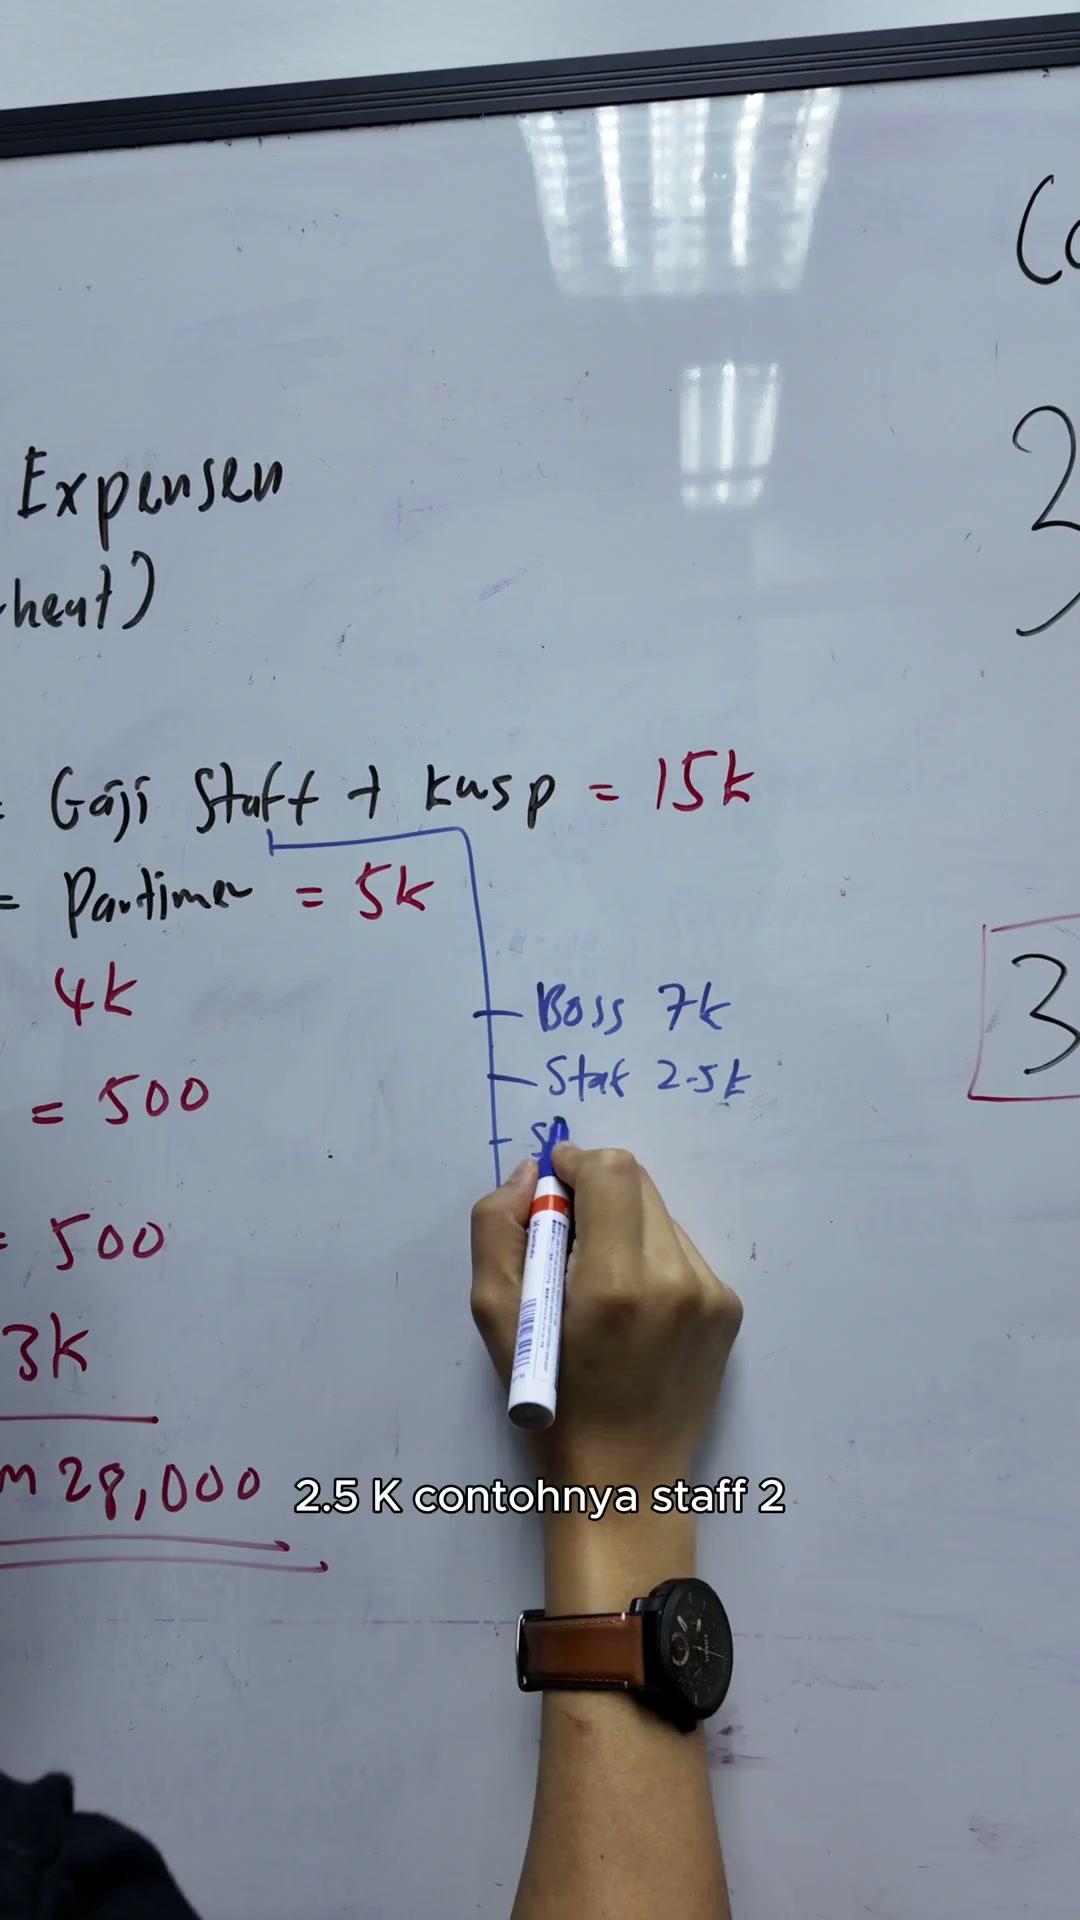
staff 1, staff 2
2.5k juga

2.5k juga
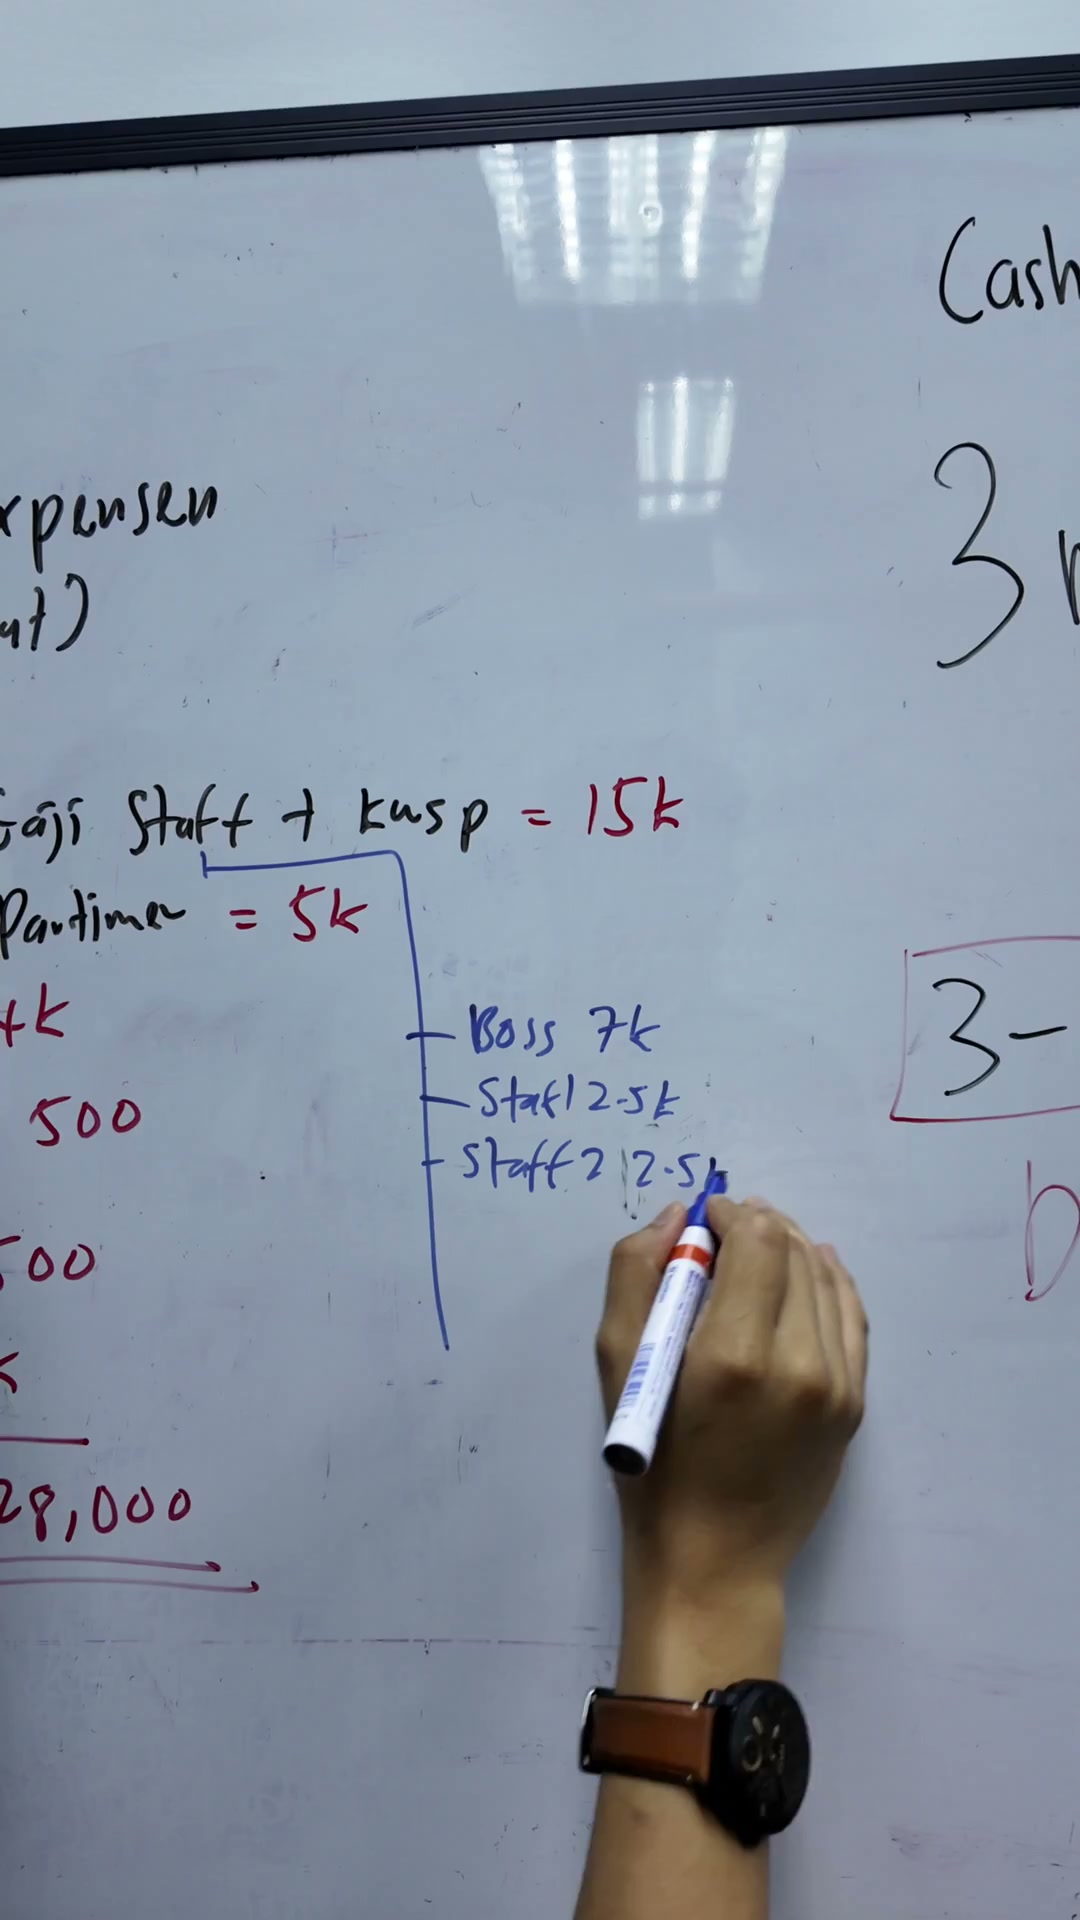
nampak, so dah berapa kat sini
2,2, ni dah 12k

2,2, ni dah 12k
lepas tu, macam mana nak kira
KWSP dengan Sokso, saya bagi satu formula
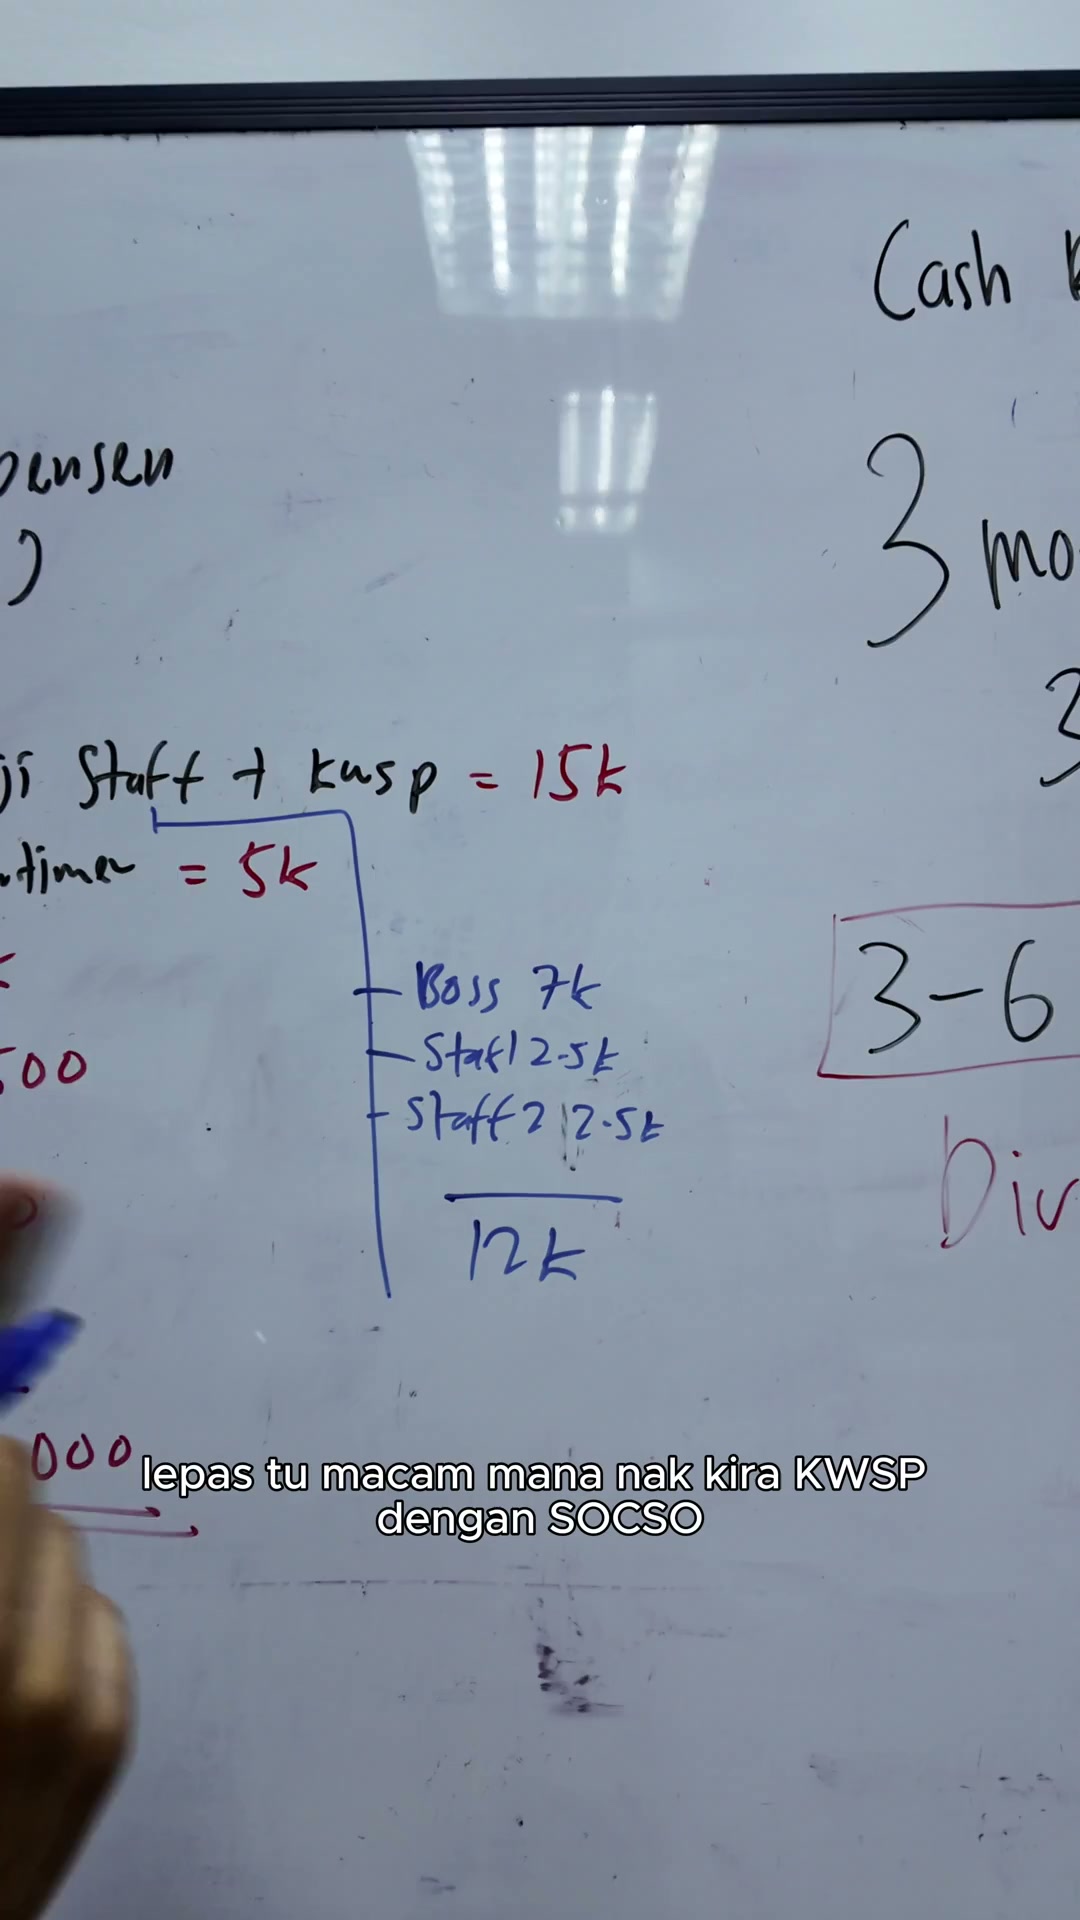
KWSP dengan Sokso, saya bagi satu formula
tambah 15%
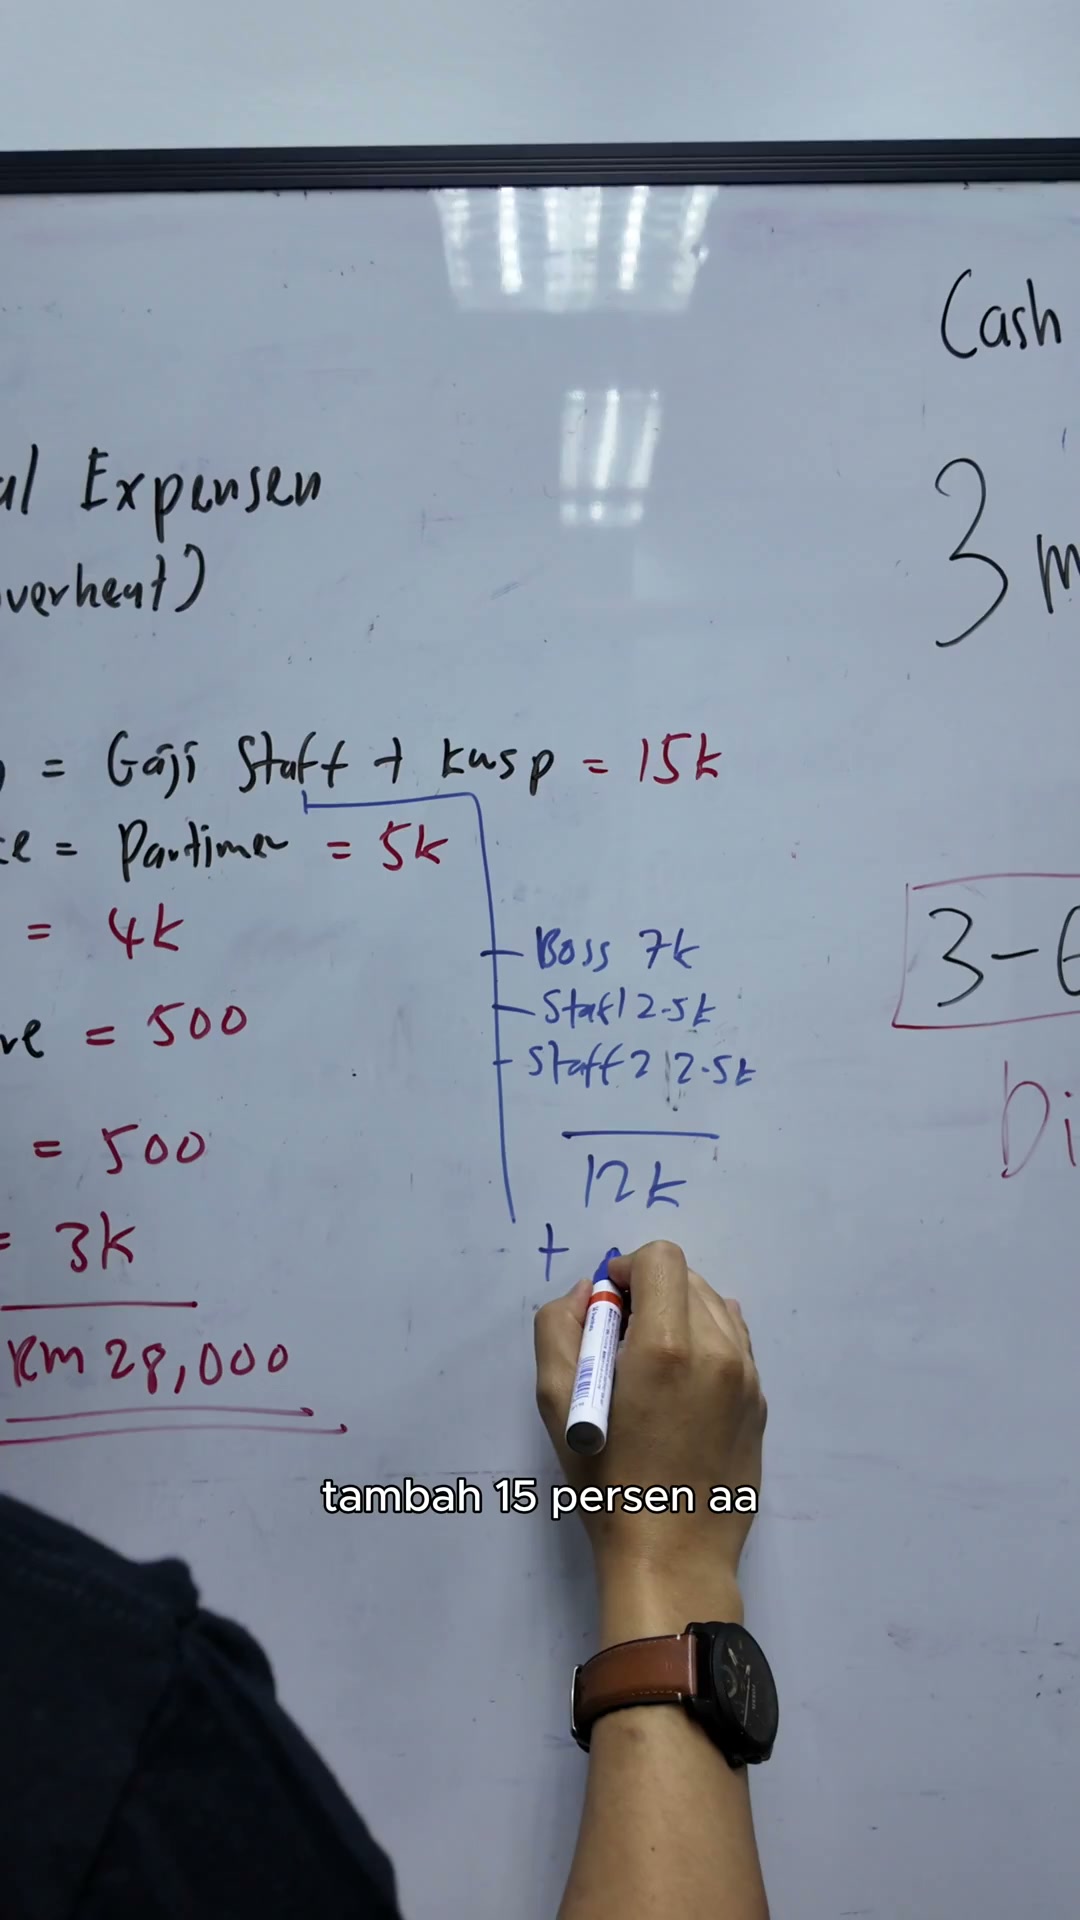
tambah 15%
15% ni

15% ni
dia dah mewakili
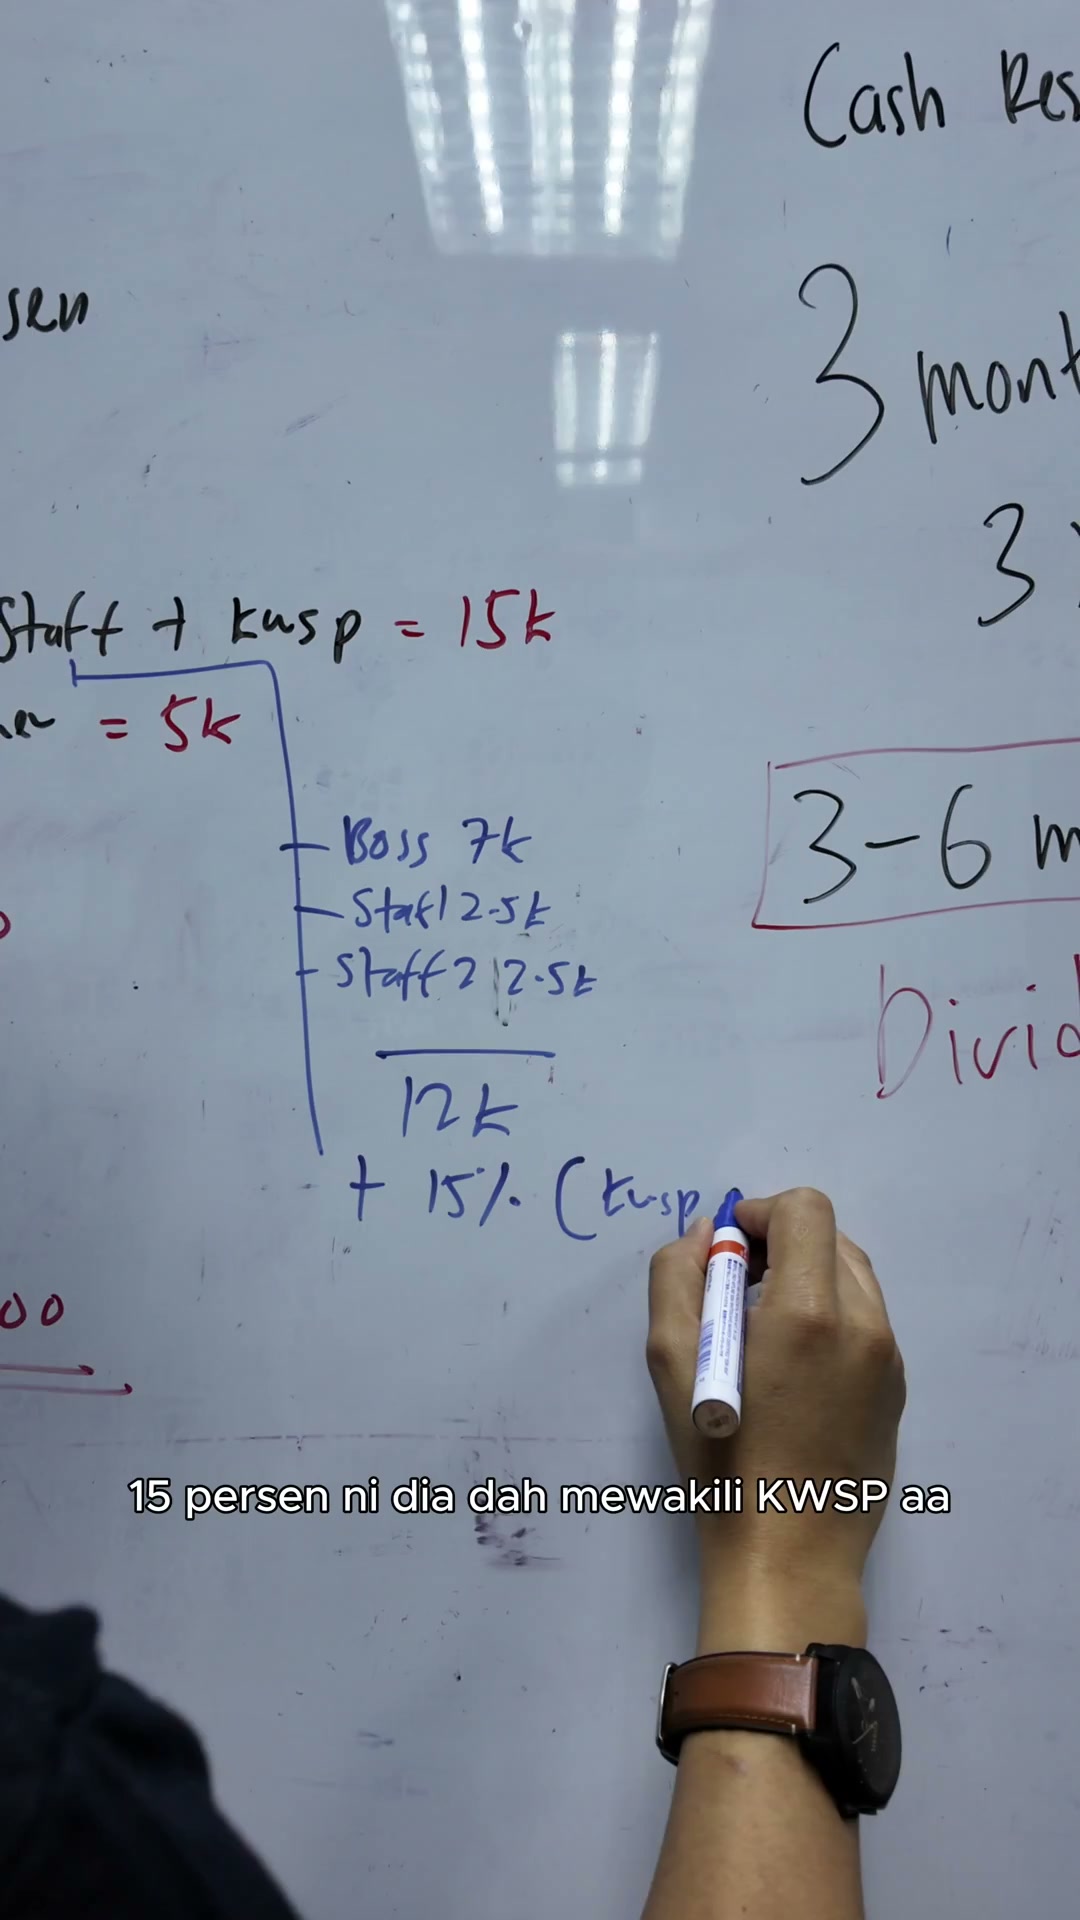
KWSP, Sokso
dan juga IES
ni saya punya formula simple lah
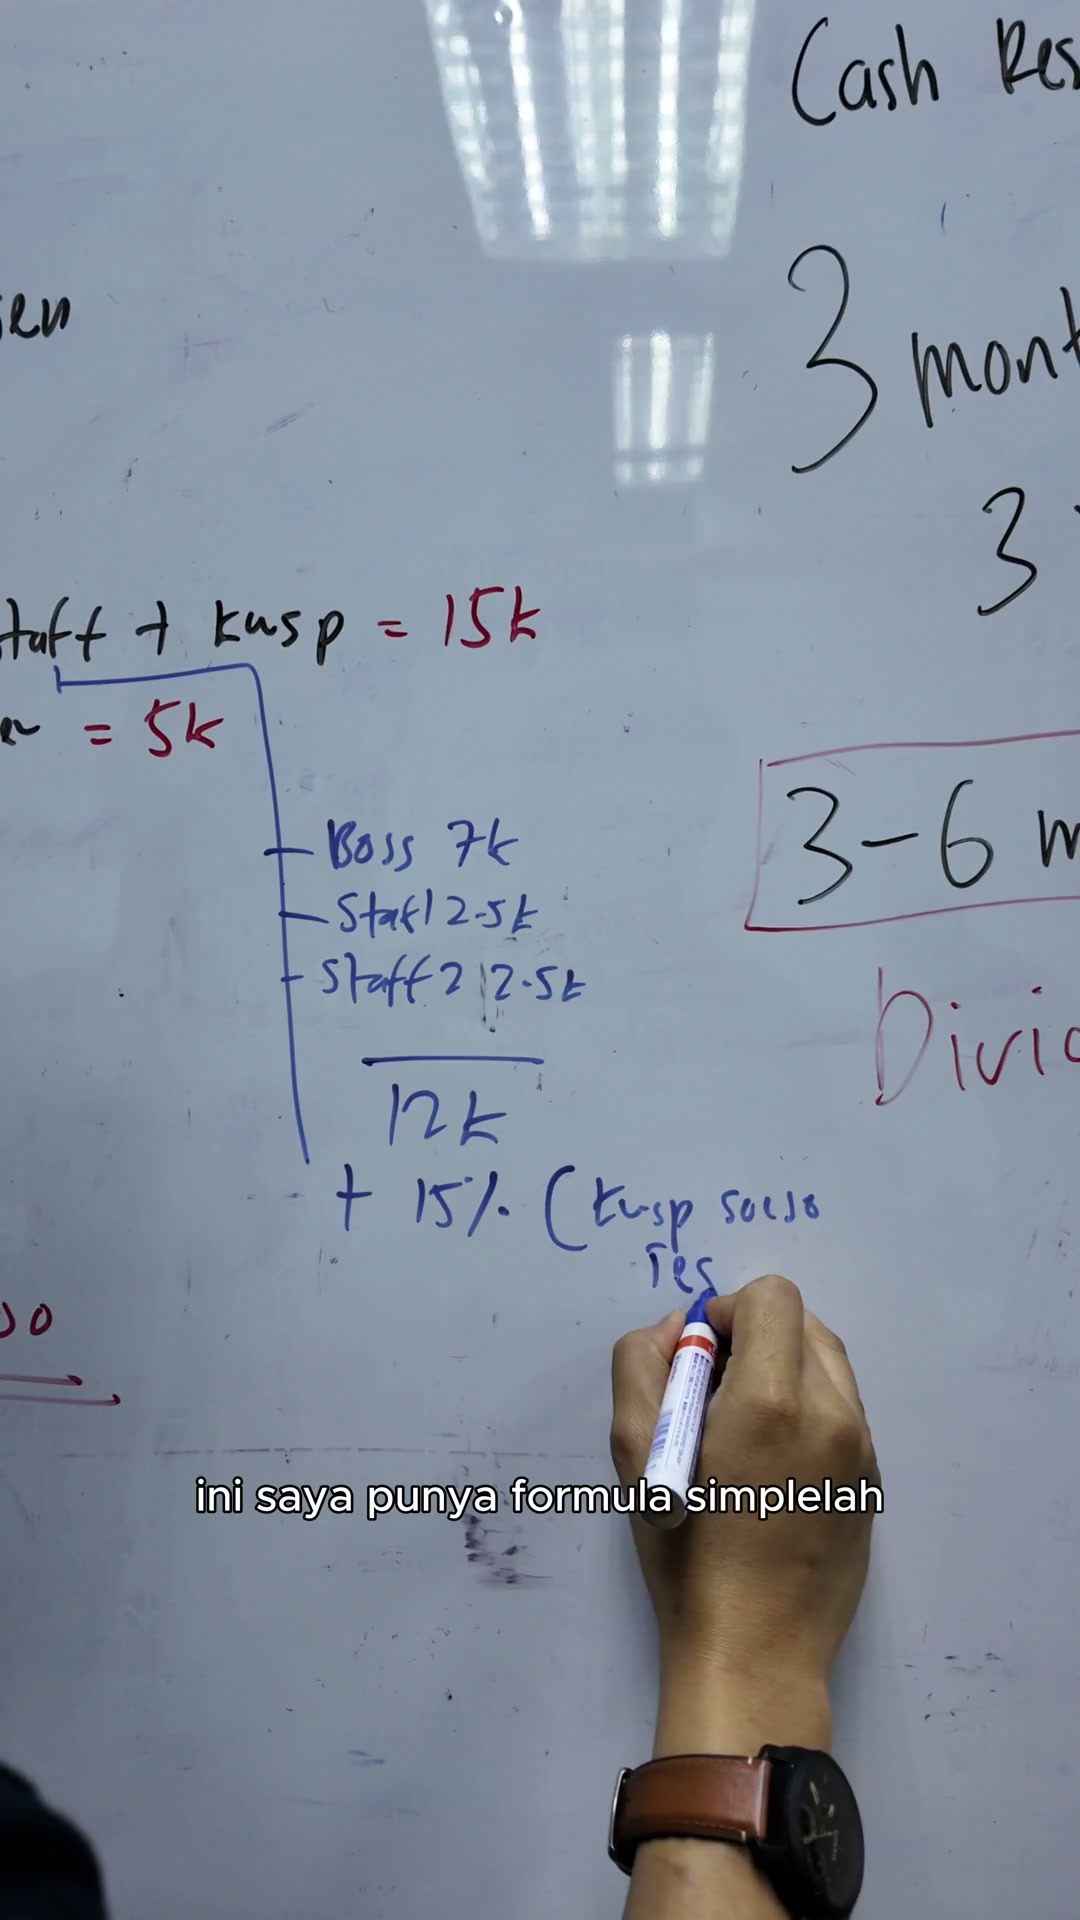
ni saya punya formula simple lah
so jom kita buka kereta saya

so jom kita buka kereta saya
Katakanlah saya buka calculator
RM12,000
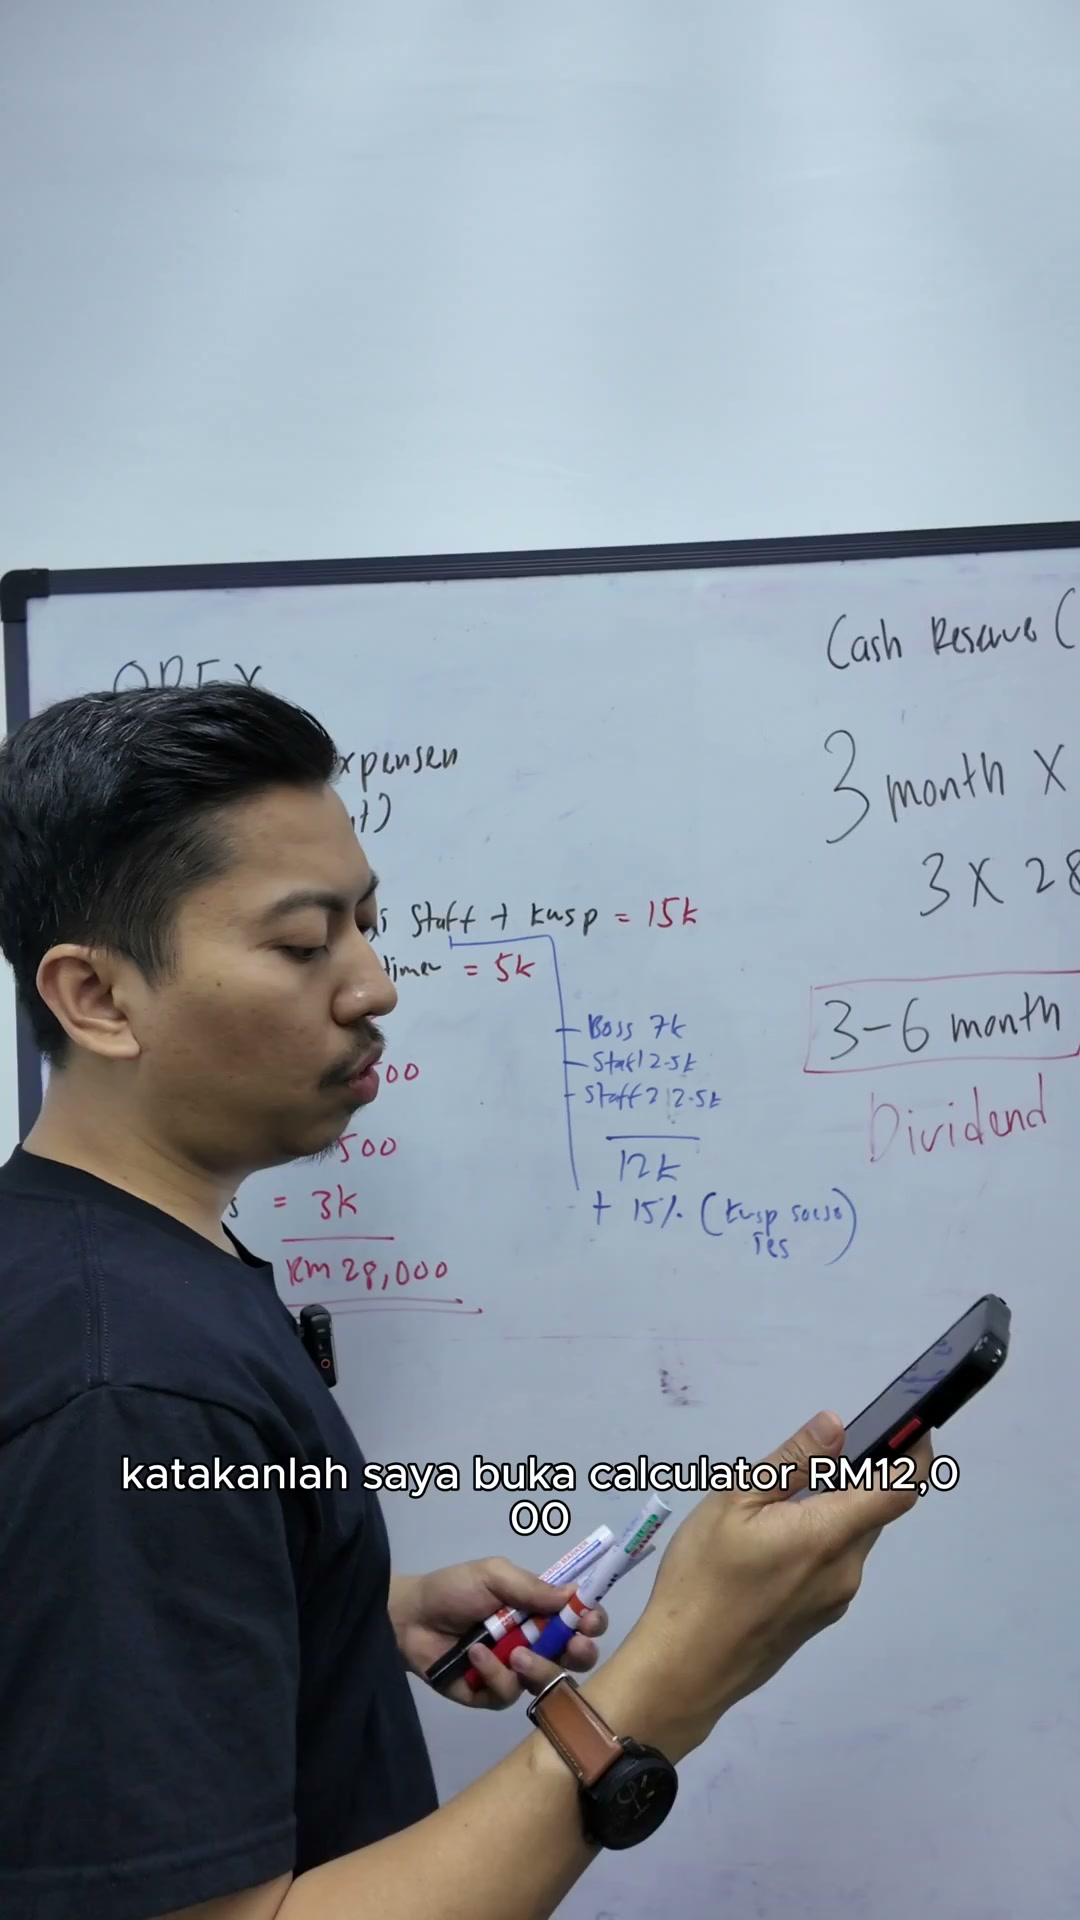
RM12,000
Saya buat macam ni eh
Tengok
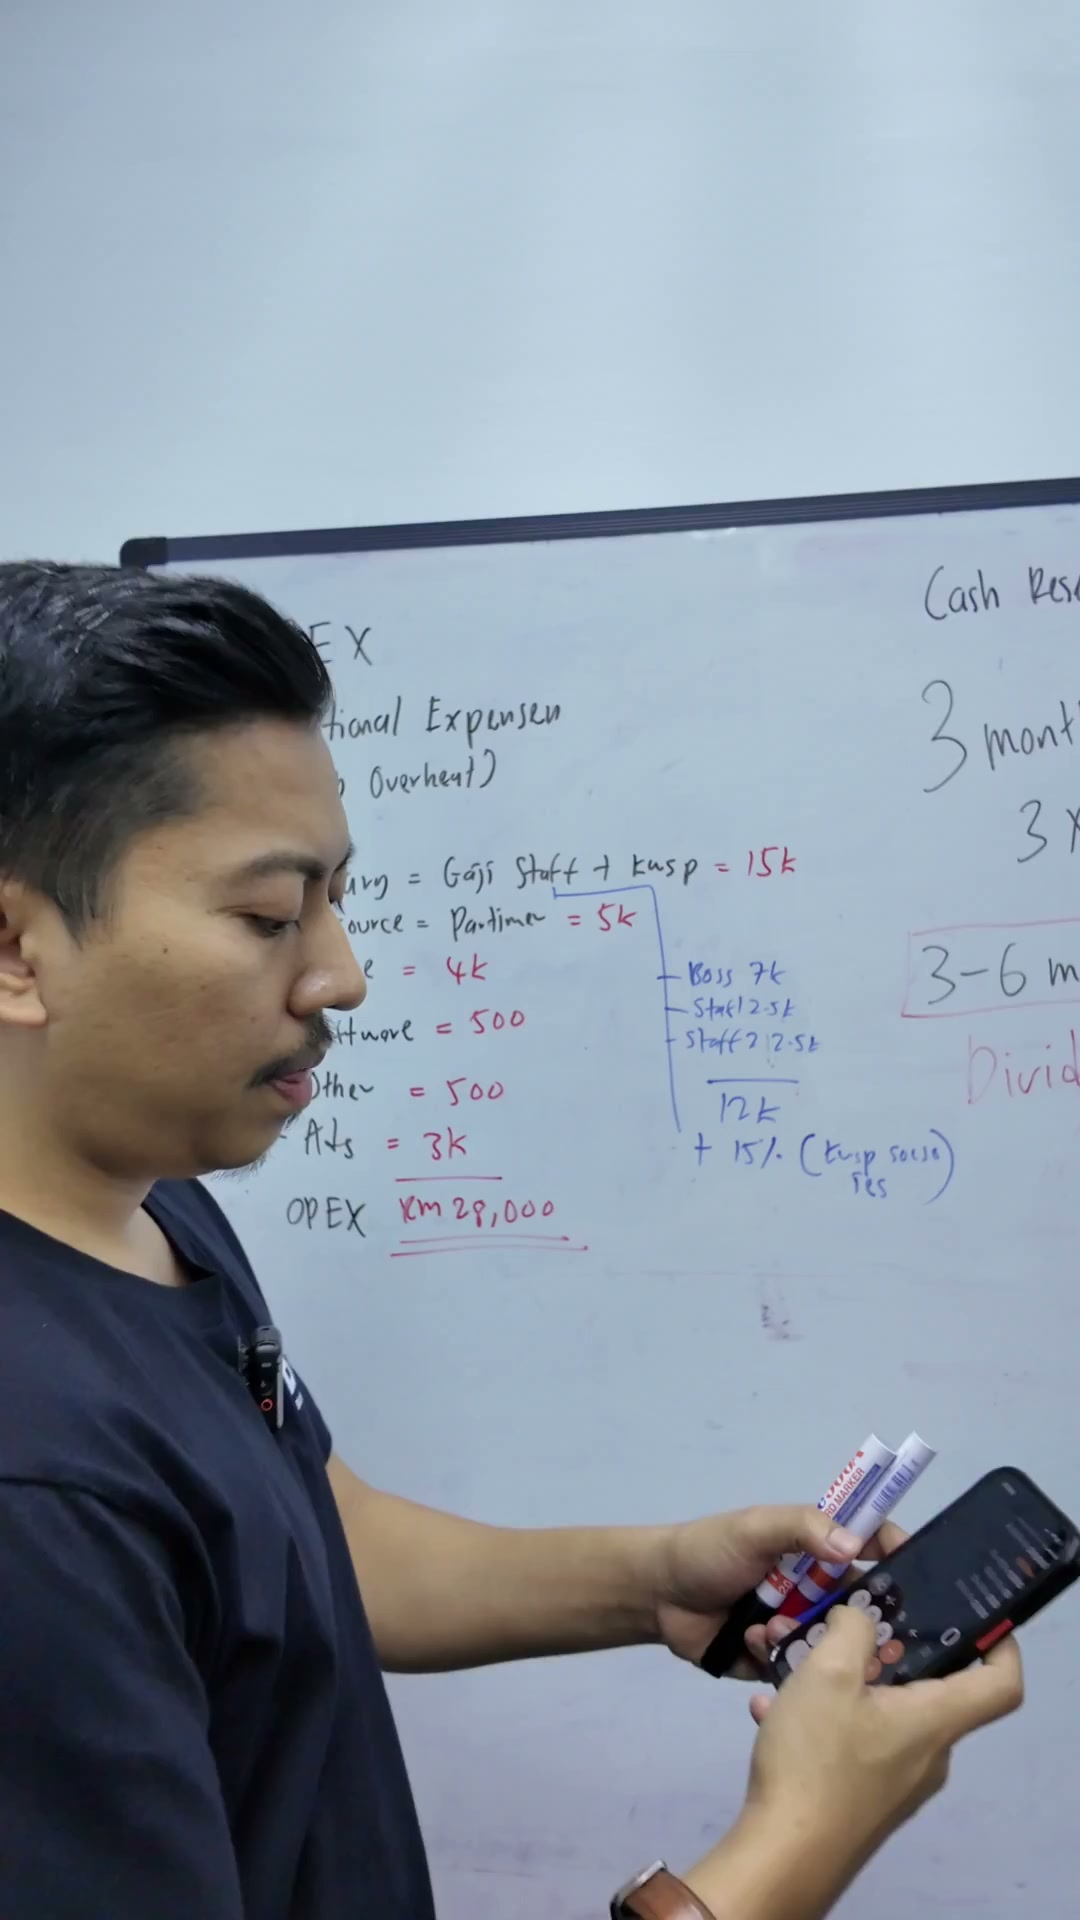
RM12,000
Tambah dengan 15%

Tambah dengan 15%
Haa
Bawa macam ni
RM15,000 tambah dengan 5%
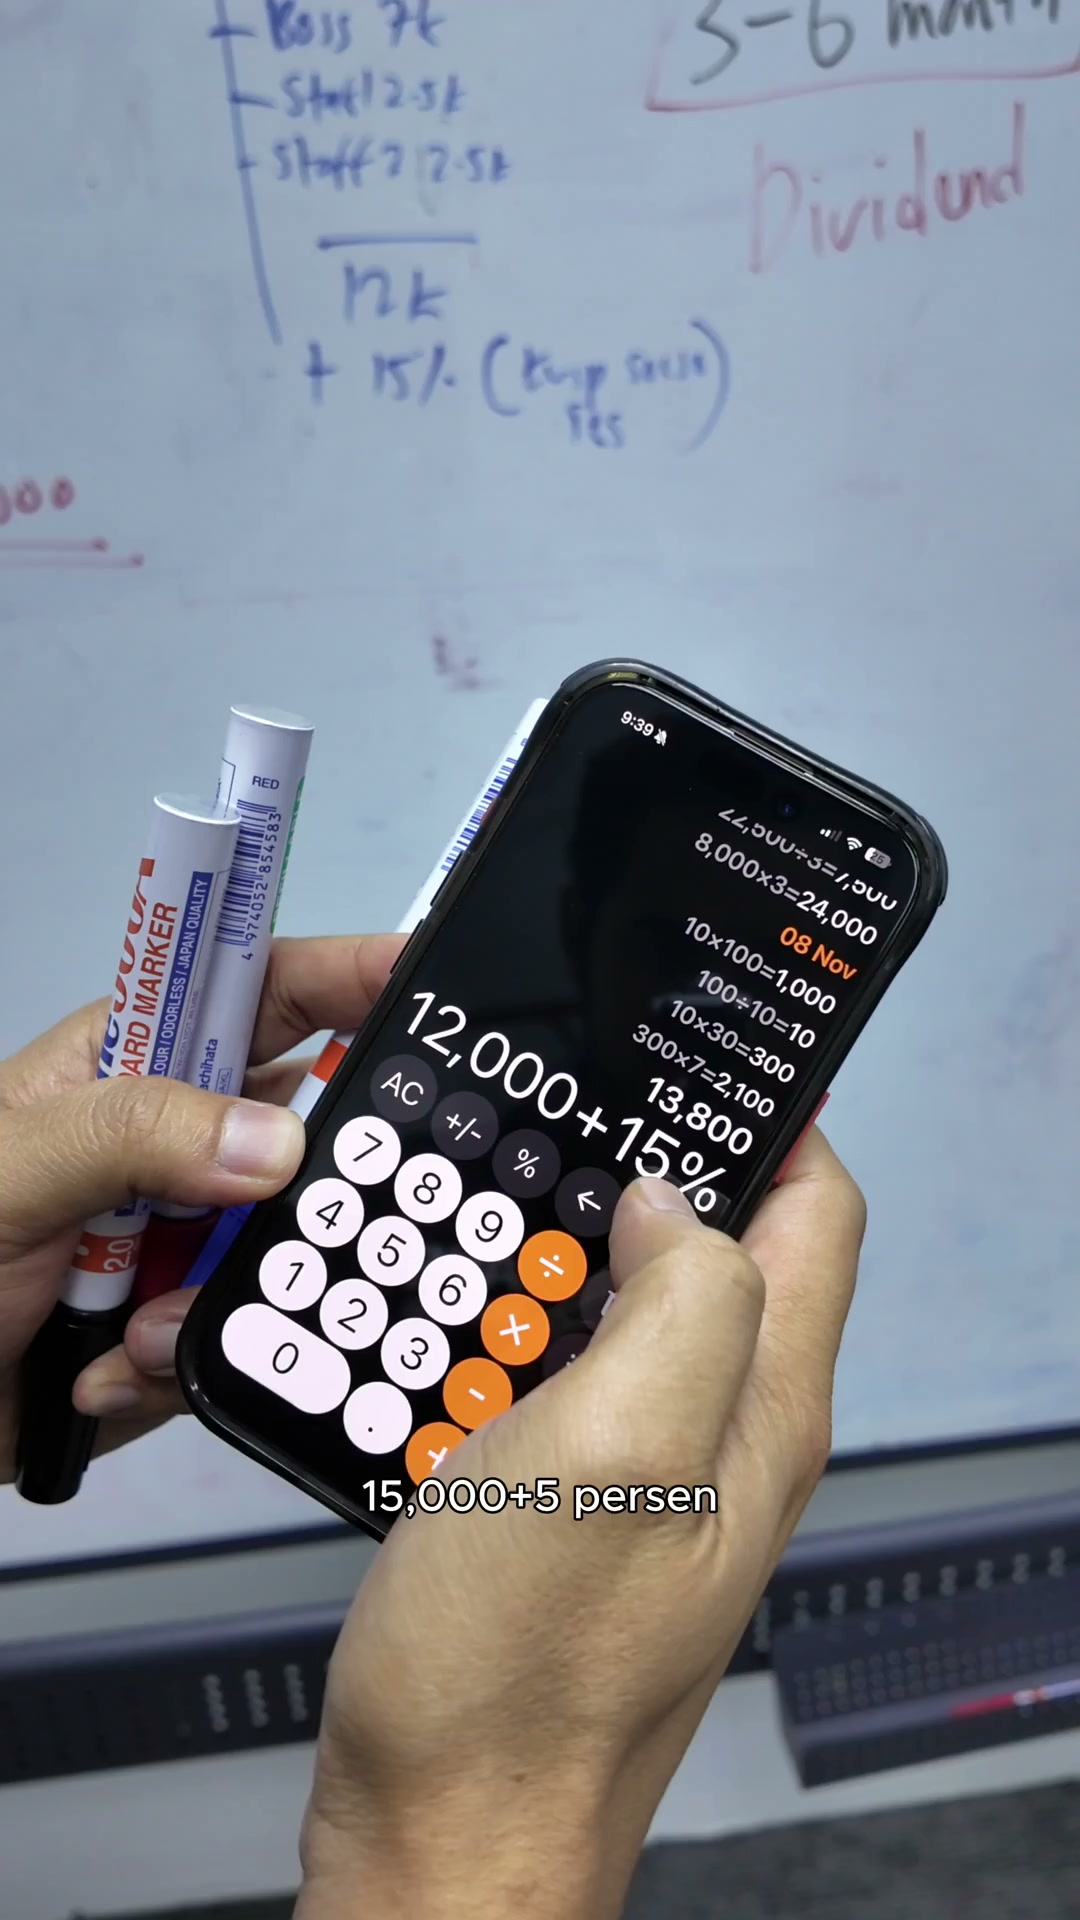
RM15,000 tambah dengan 5%
So dah saya dapat apa
RM13,800
Itulah formula paling simple
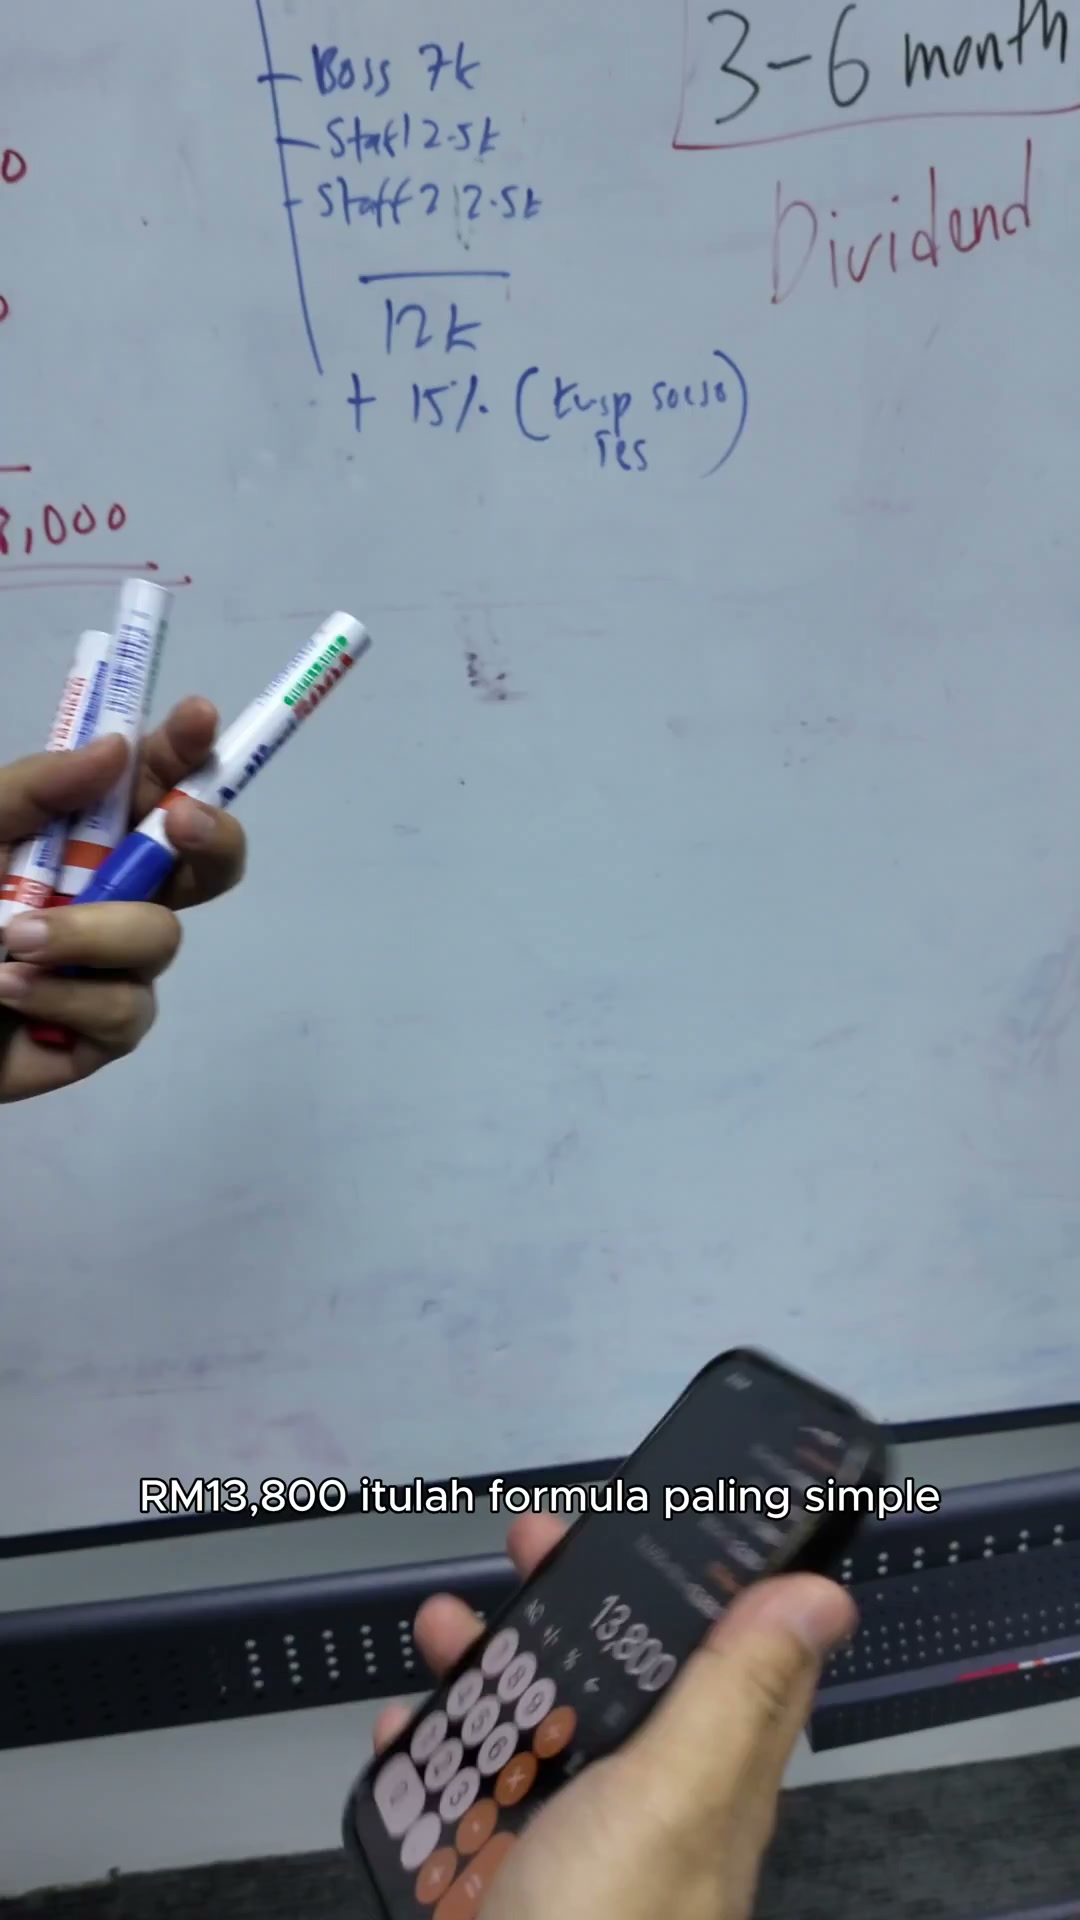
Itulah formula paling simple
Maksudnya
Setelah saya dah carung dengan staff apa semua
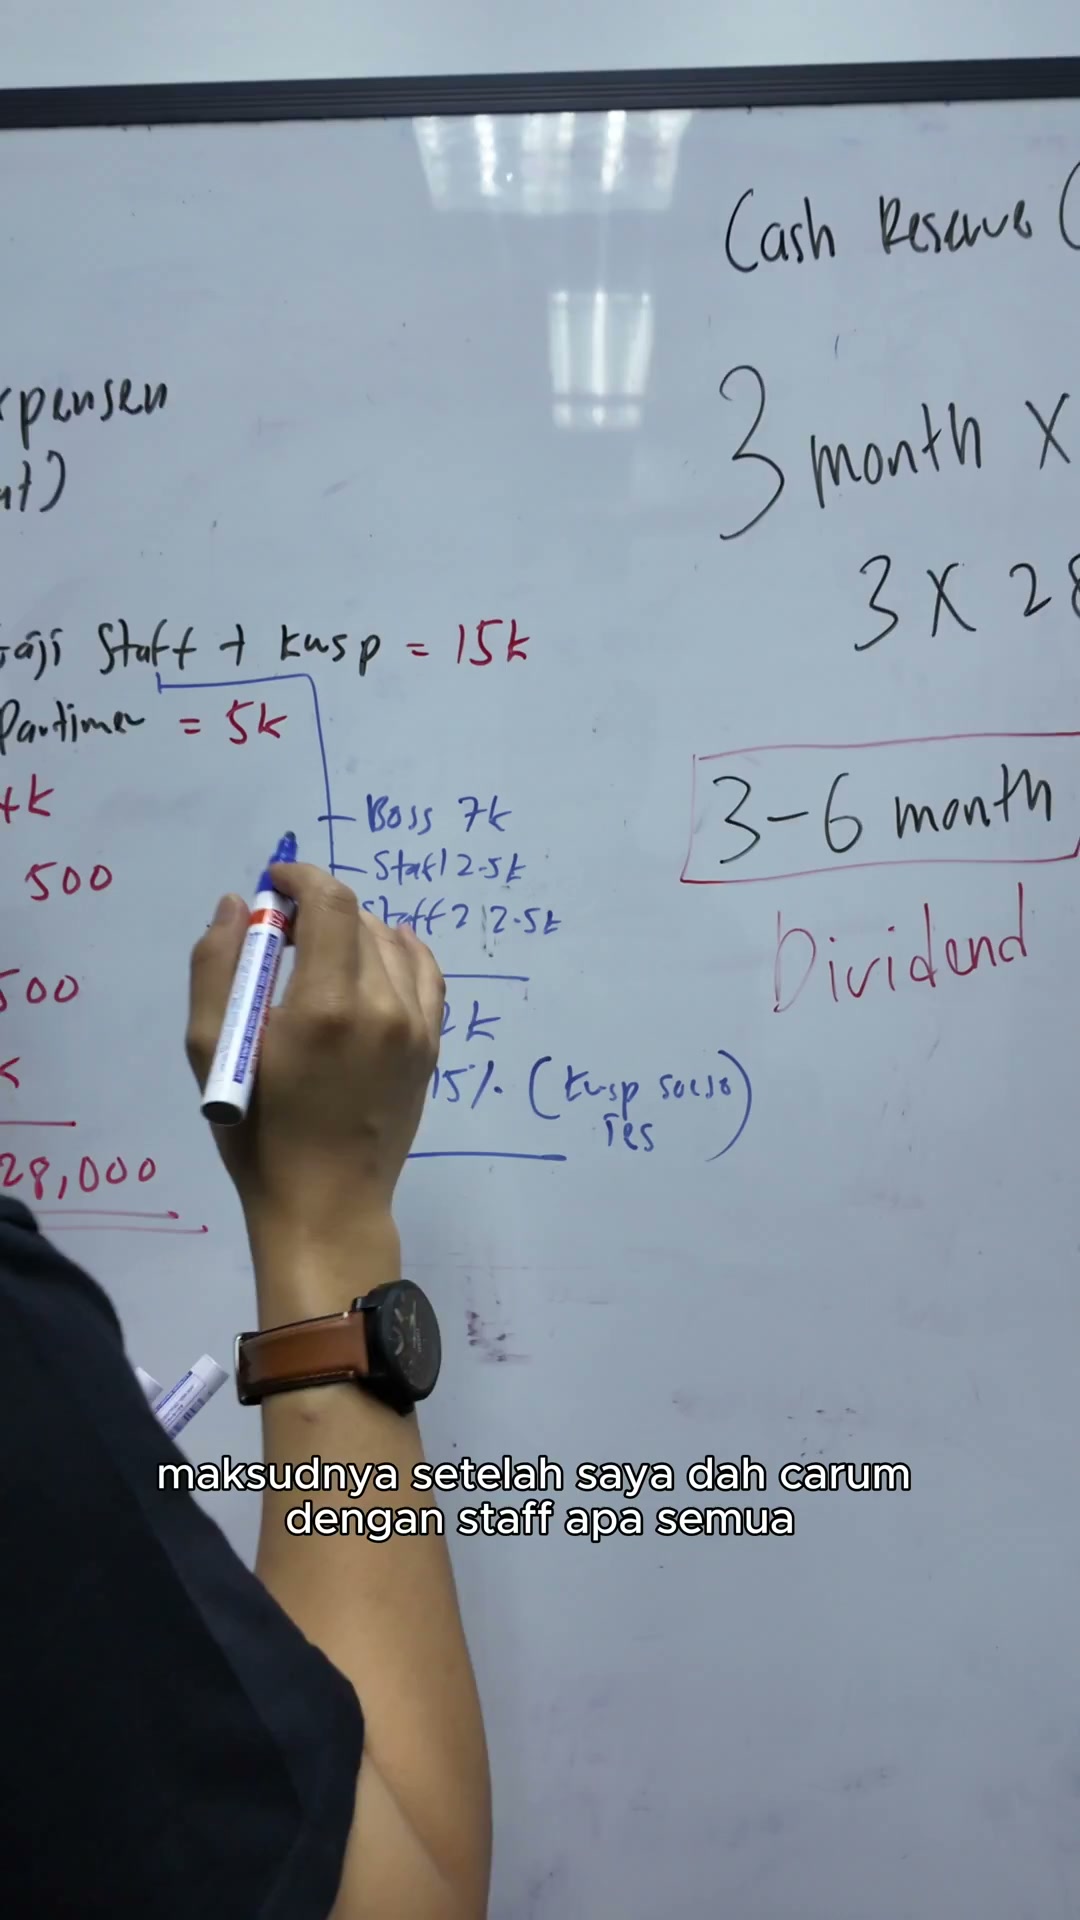
Setelah saya dah carung dengan staff apa semua
Saya kena bayar RM13,800
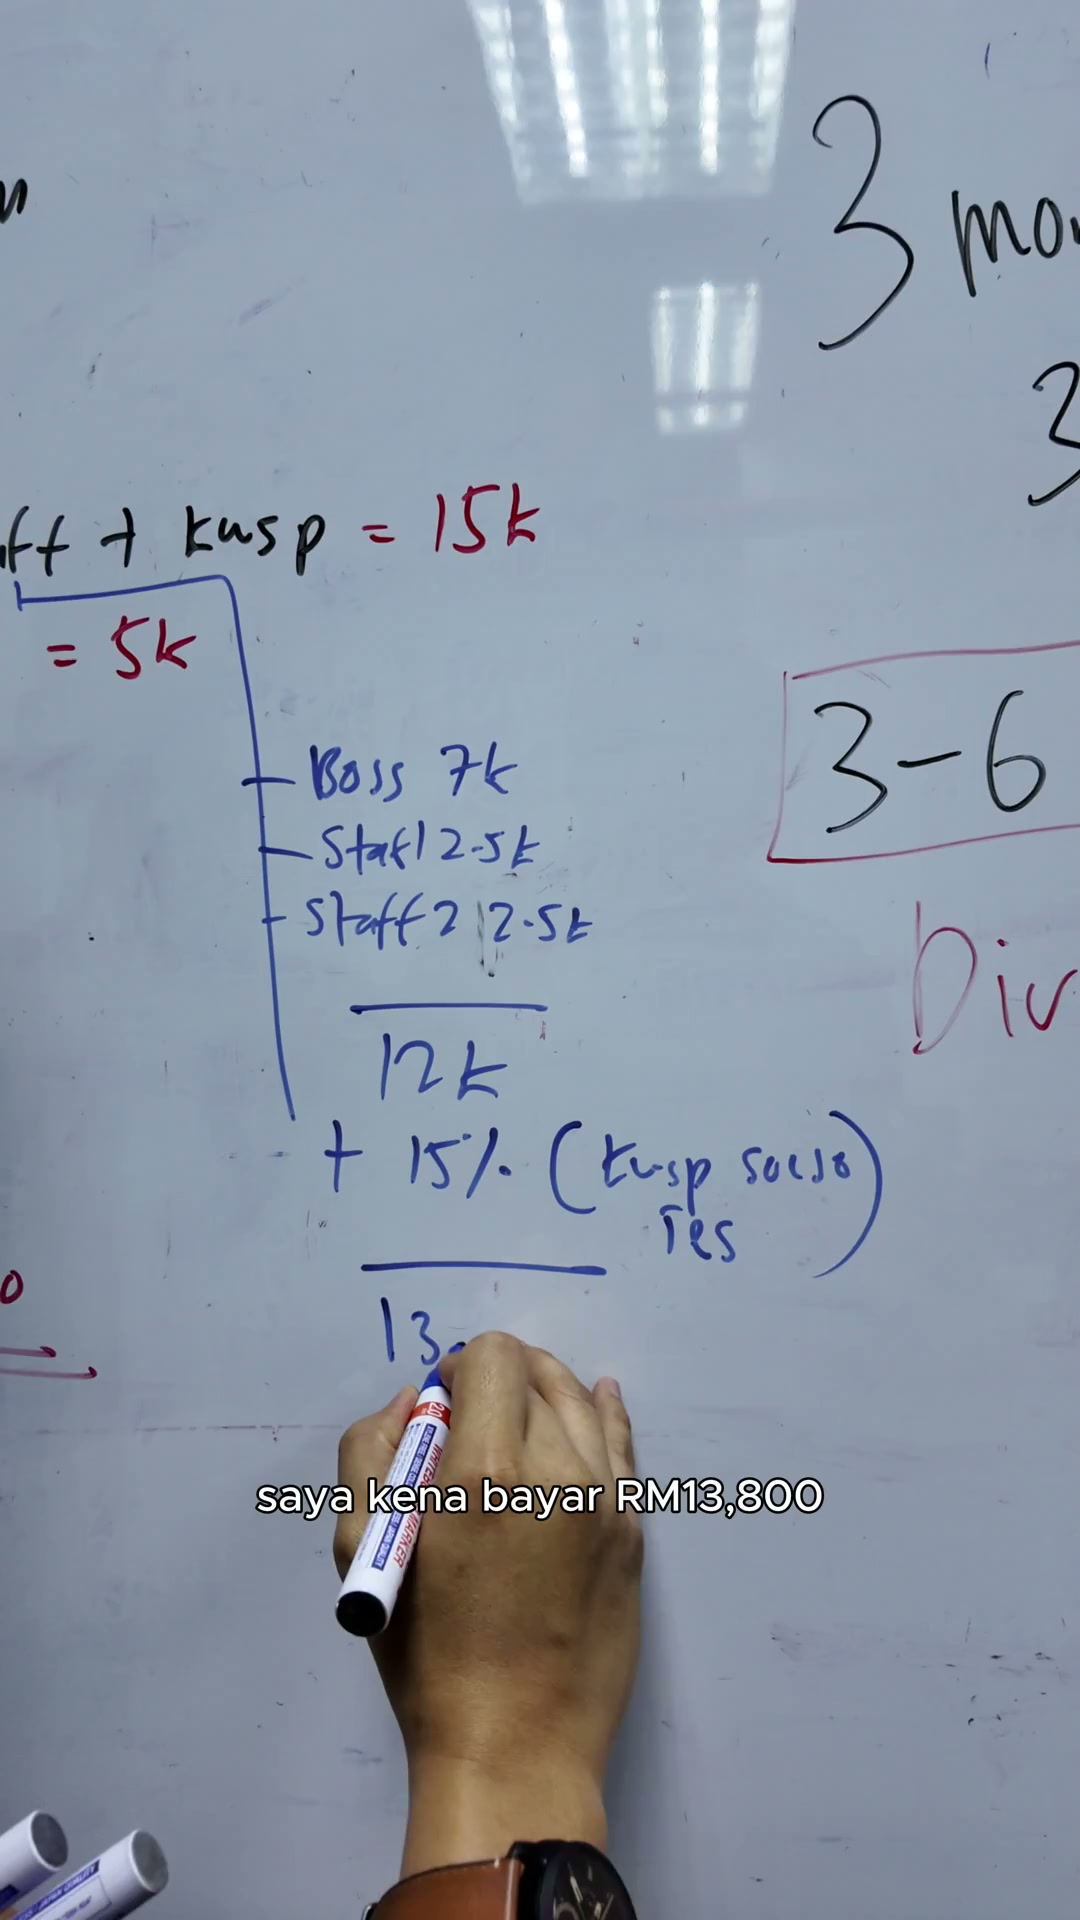
Saya kena bayar RM13,800
Bukannya RM12,000 tau
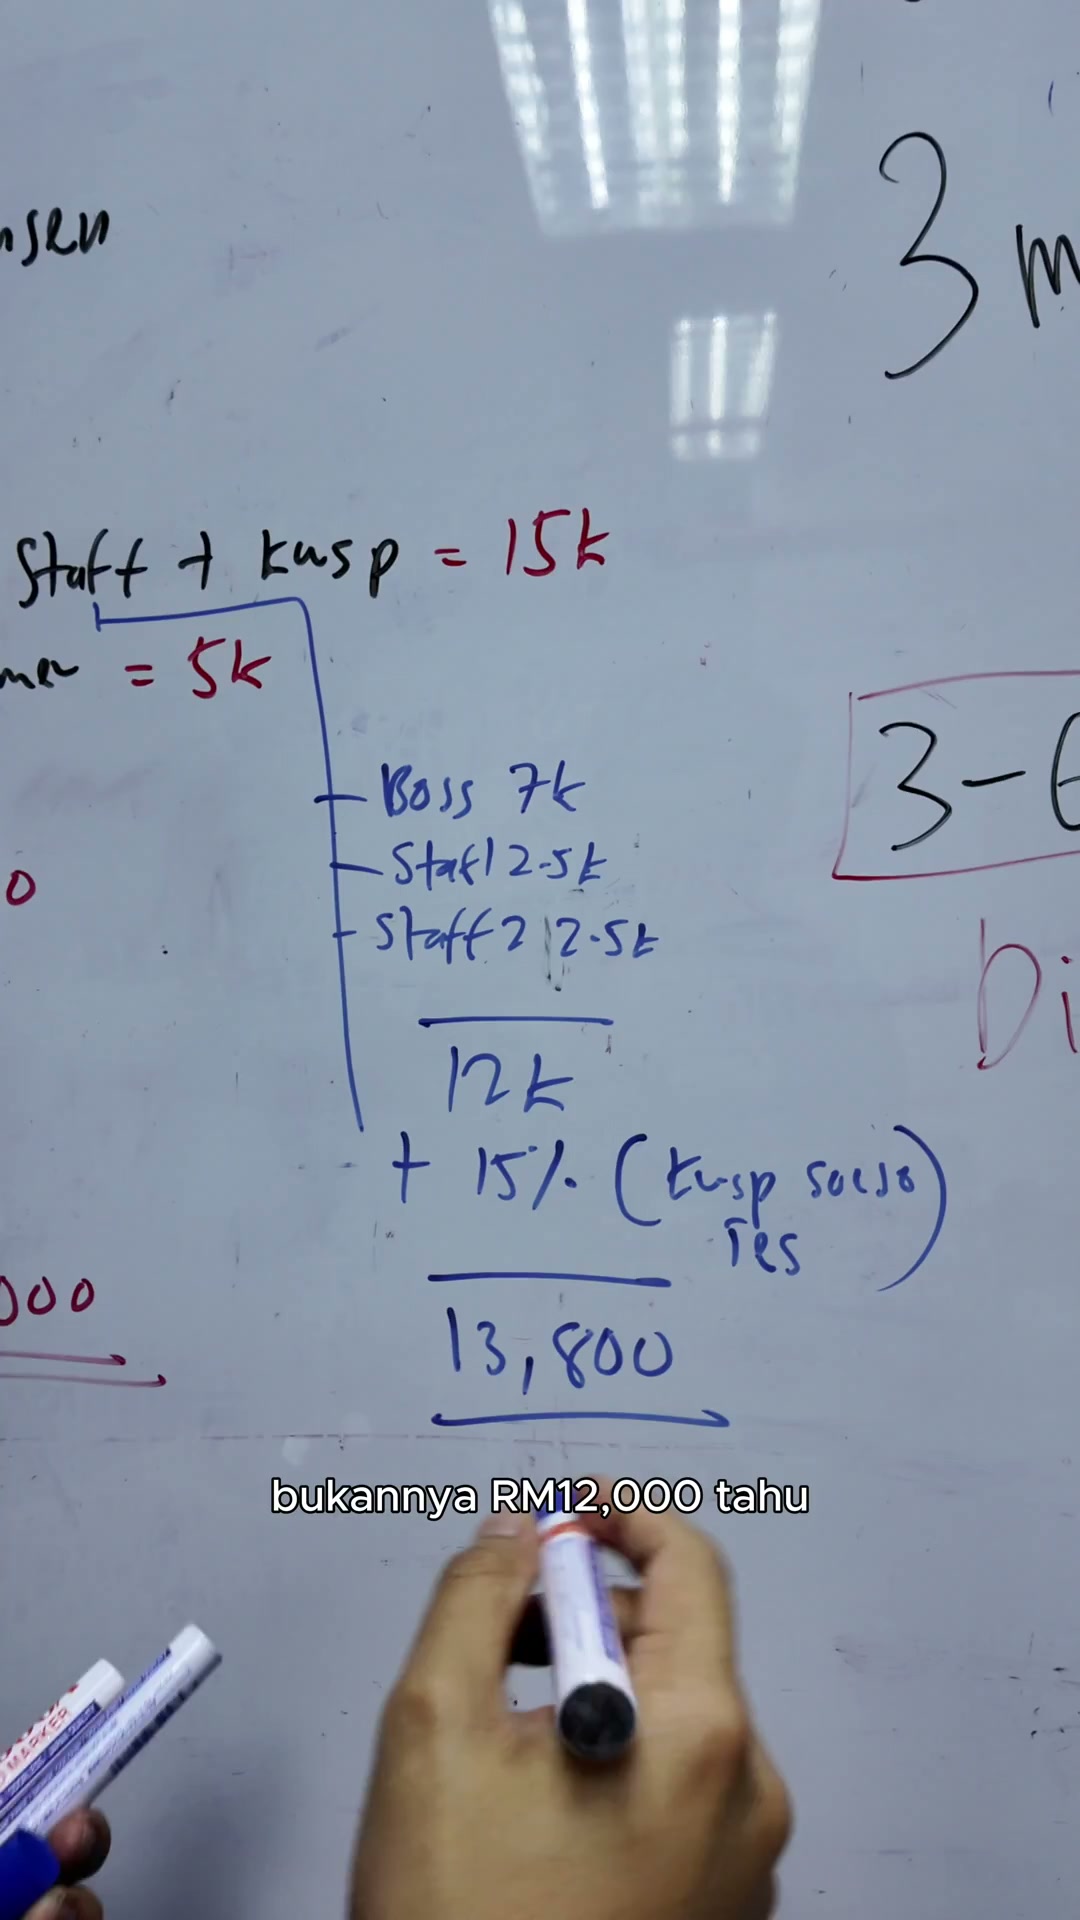
Bukannya RM12,000 tau
Sebab kita ada 15%
Okay
So last kali kita nak pergi pula kepada gross profit

So last kali kita nak pergi pula kepada gross profit
Nampak?
Nampak?
gross profit, ok
kalau perasaan tadi, saya ada cerita pasal

kalau perasaan tadi, saya ada cerita pasal
net profit
net profit before tax, profit ni ada

net profit before tax, profit ni ada
dua tau guys, ni jangan tertipu
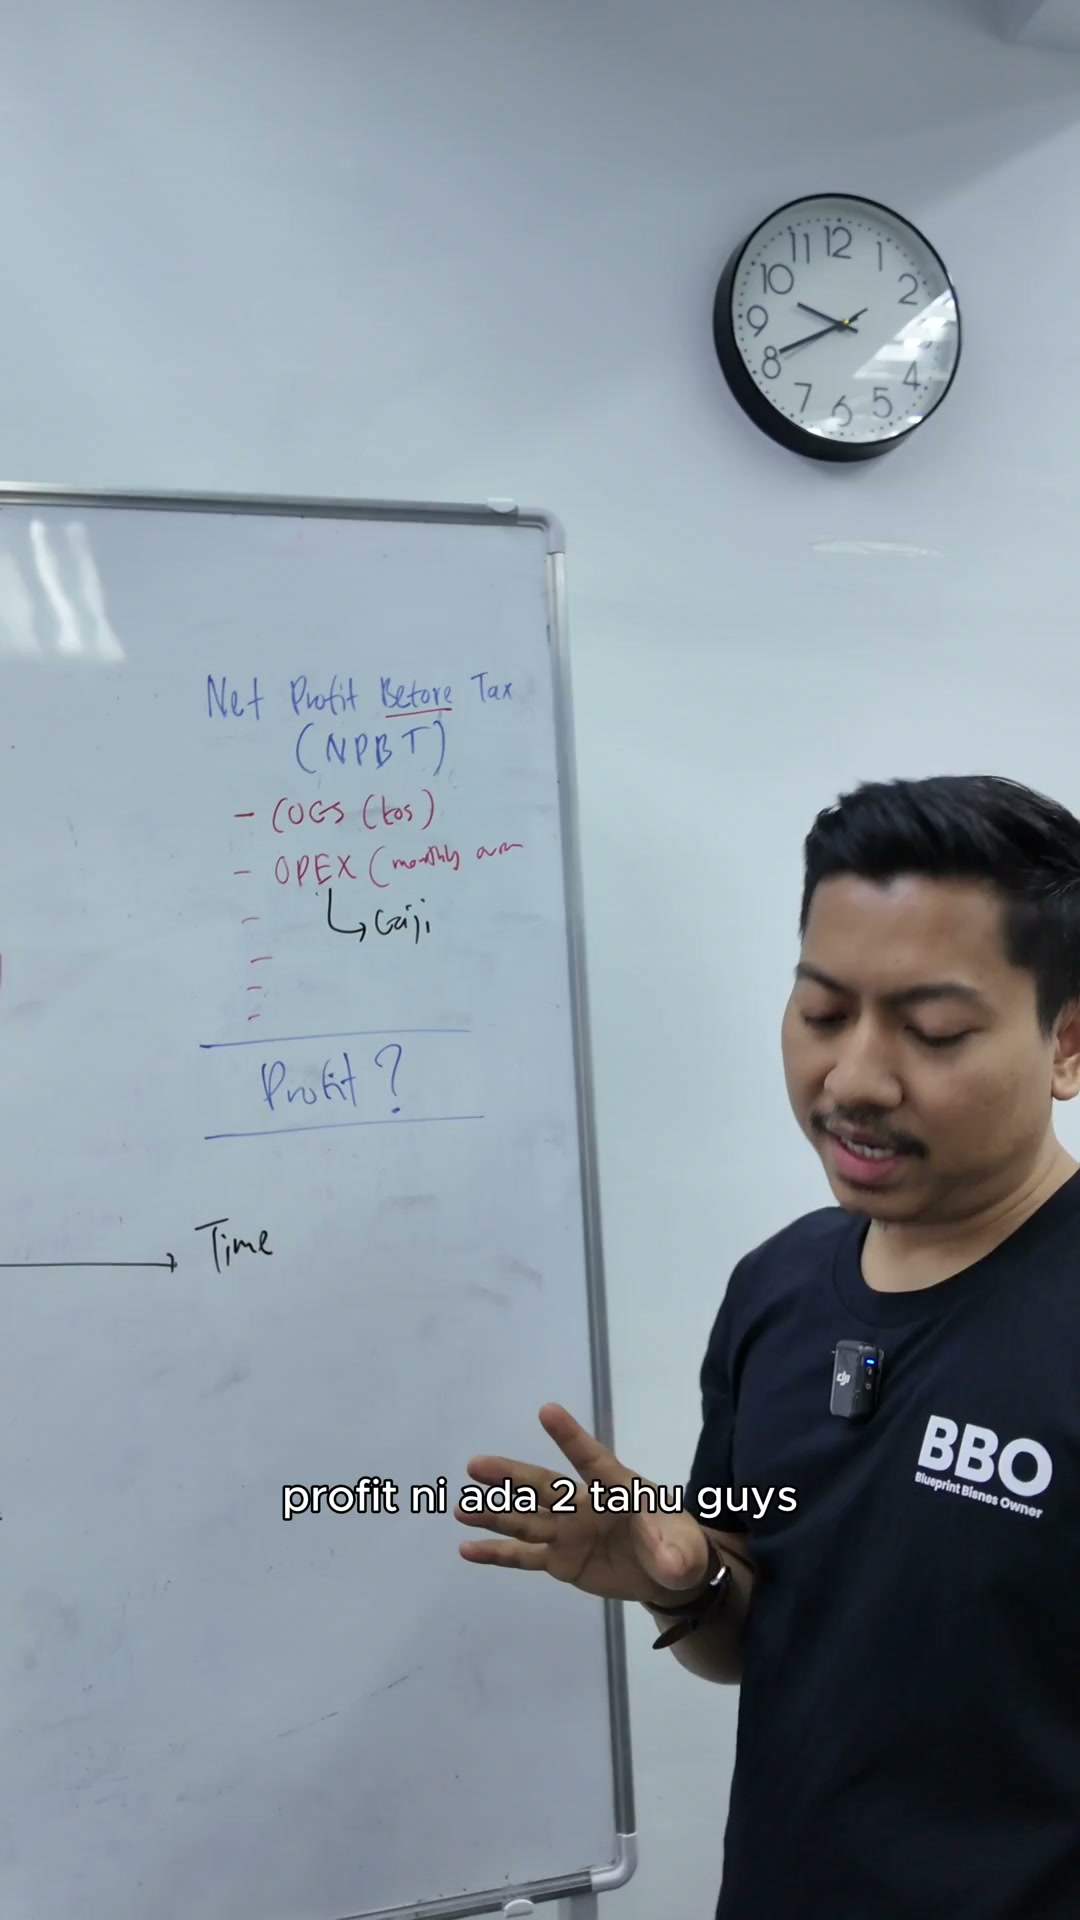
dua tau guys, ni jangan tertipu
profit ni, ada dua

profit ni, ada dua
ada satu yang dipanggil
sebagai net

sebagai net
profit
untung bersih, dan

untung bersih, dan
satu lagi dipanggil sebagai
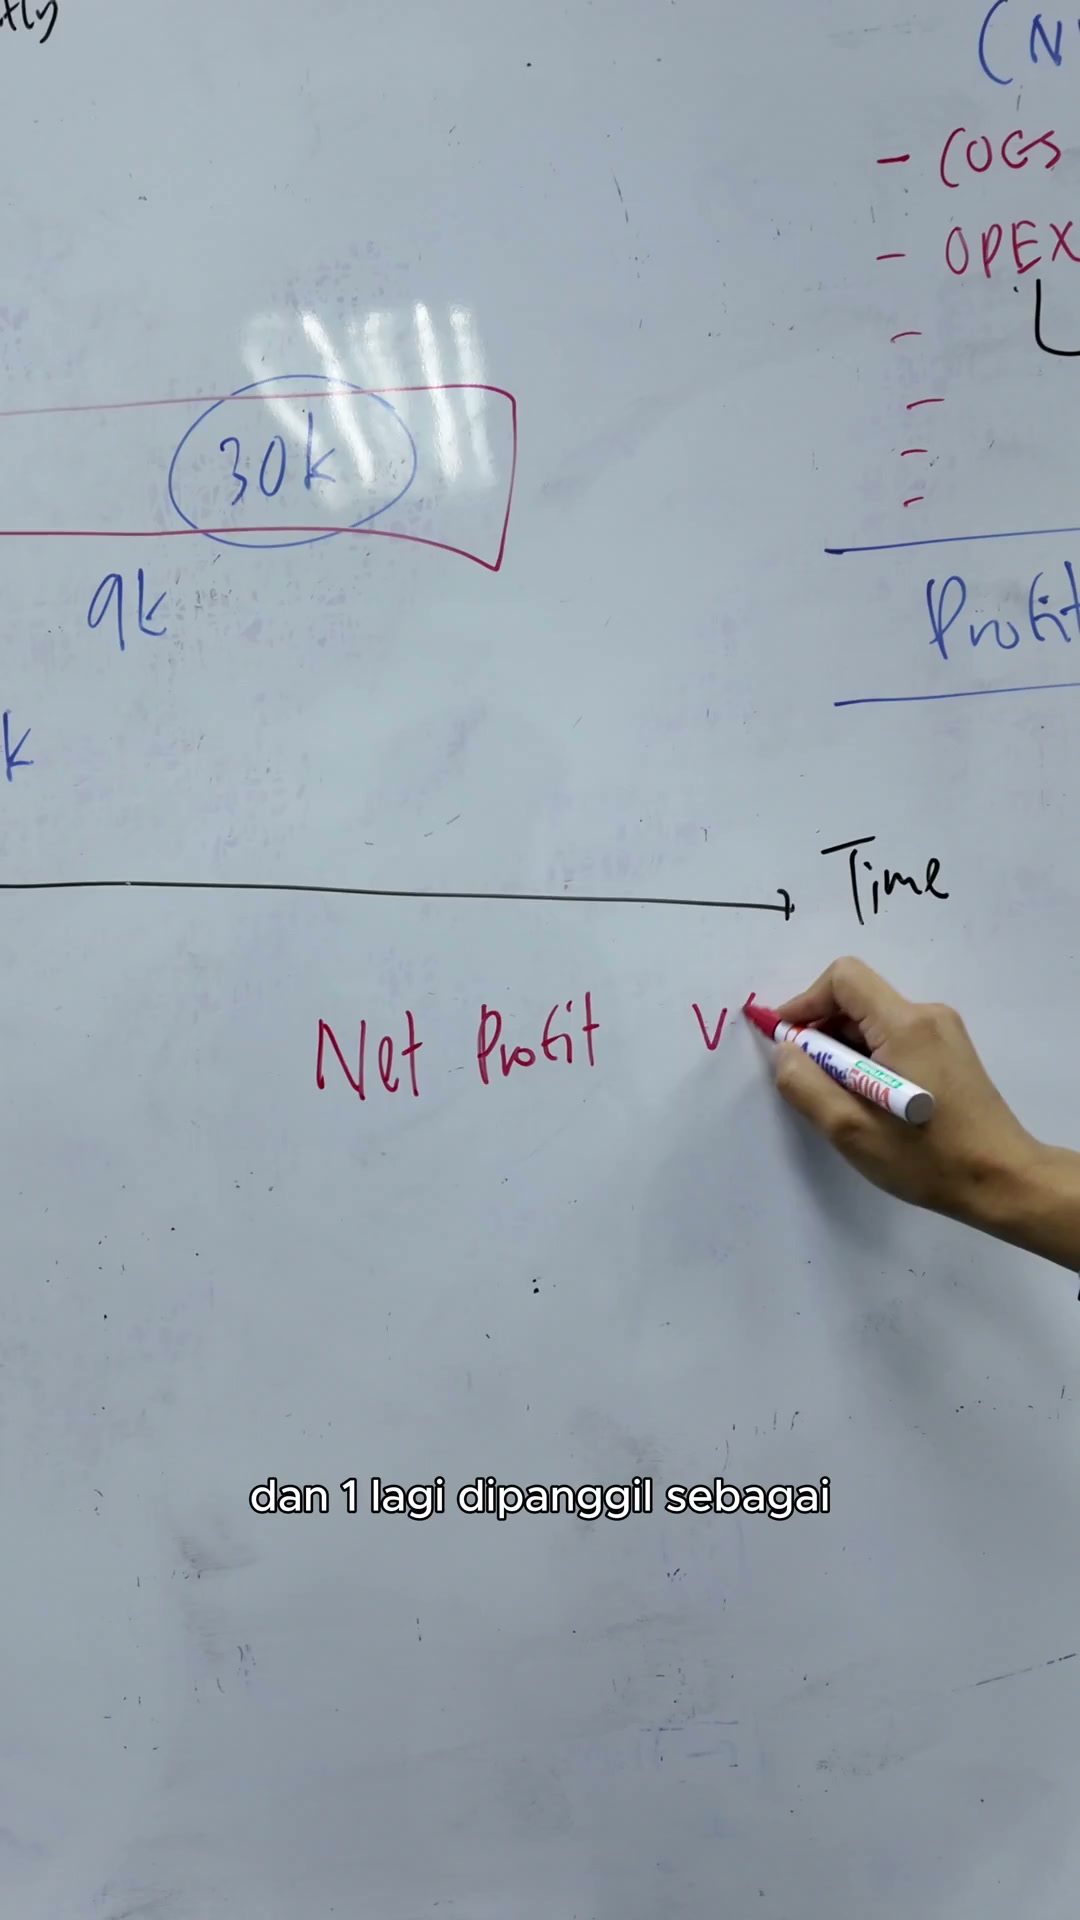
satu lagi dipanggil sebagai
gross

profit, untung
kasar, ok
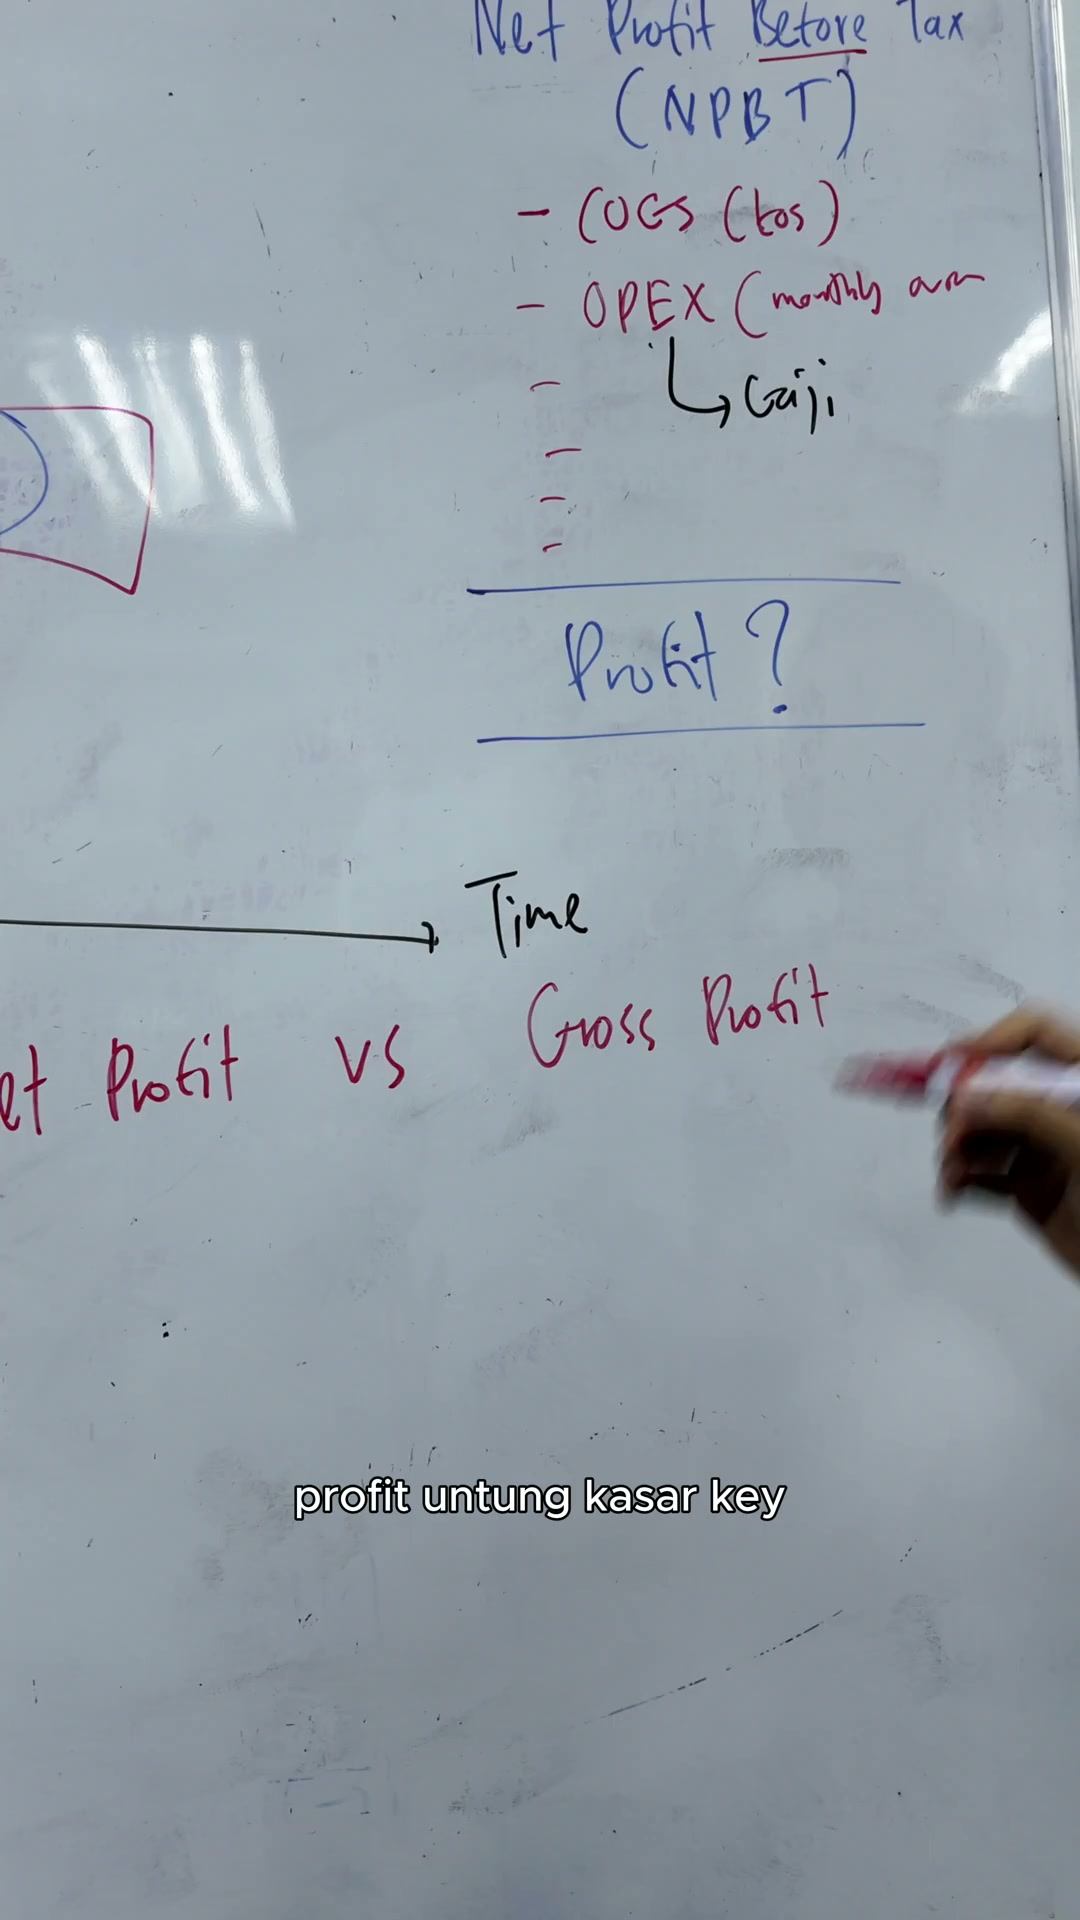
kasar, ok
Apa beza untung bersih dengan untung kasar?

Apa beza untung bersih dengan untung kasar?
Untung bersih ni adalah betul-betul before tax.

Untung bersih ni adalah betul-betul before tax.

Untung bersih ni adalah betul-betul before tax.
Maksudnya dia dah paling untung ni.
Before kita nak bayar tax tu.

Before kita nak bayar tax tu.
Contohnya untung bersih saya RM30,000.

Contohnya untung bersih saya RM30,000.
Tapi untung kasar saya bukannya before tax.
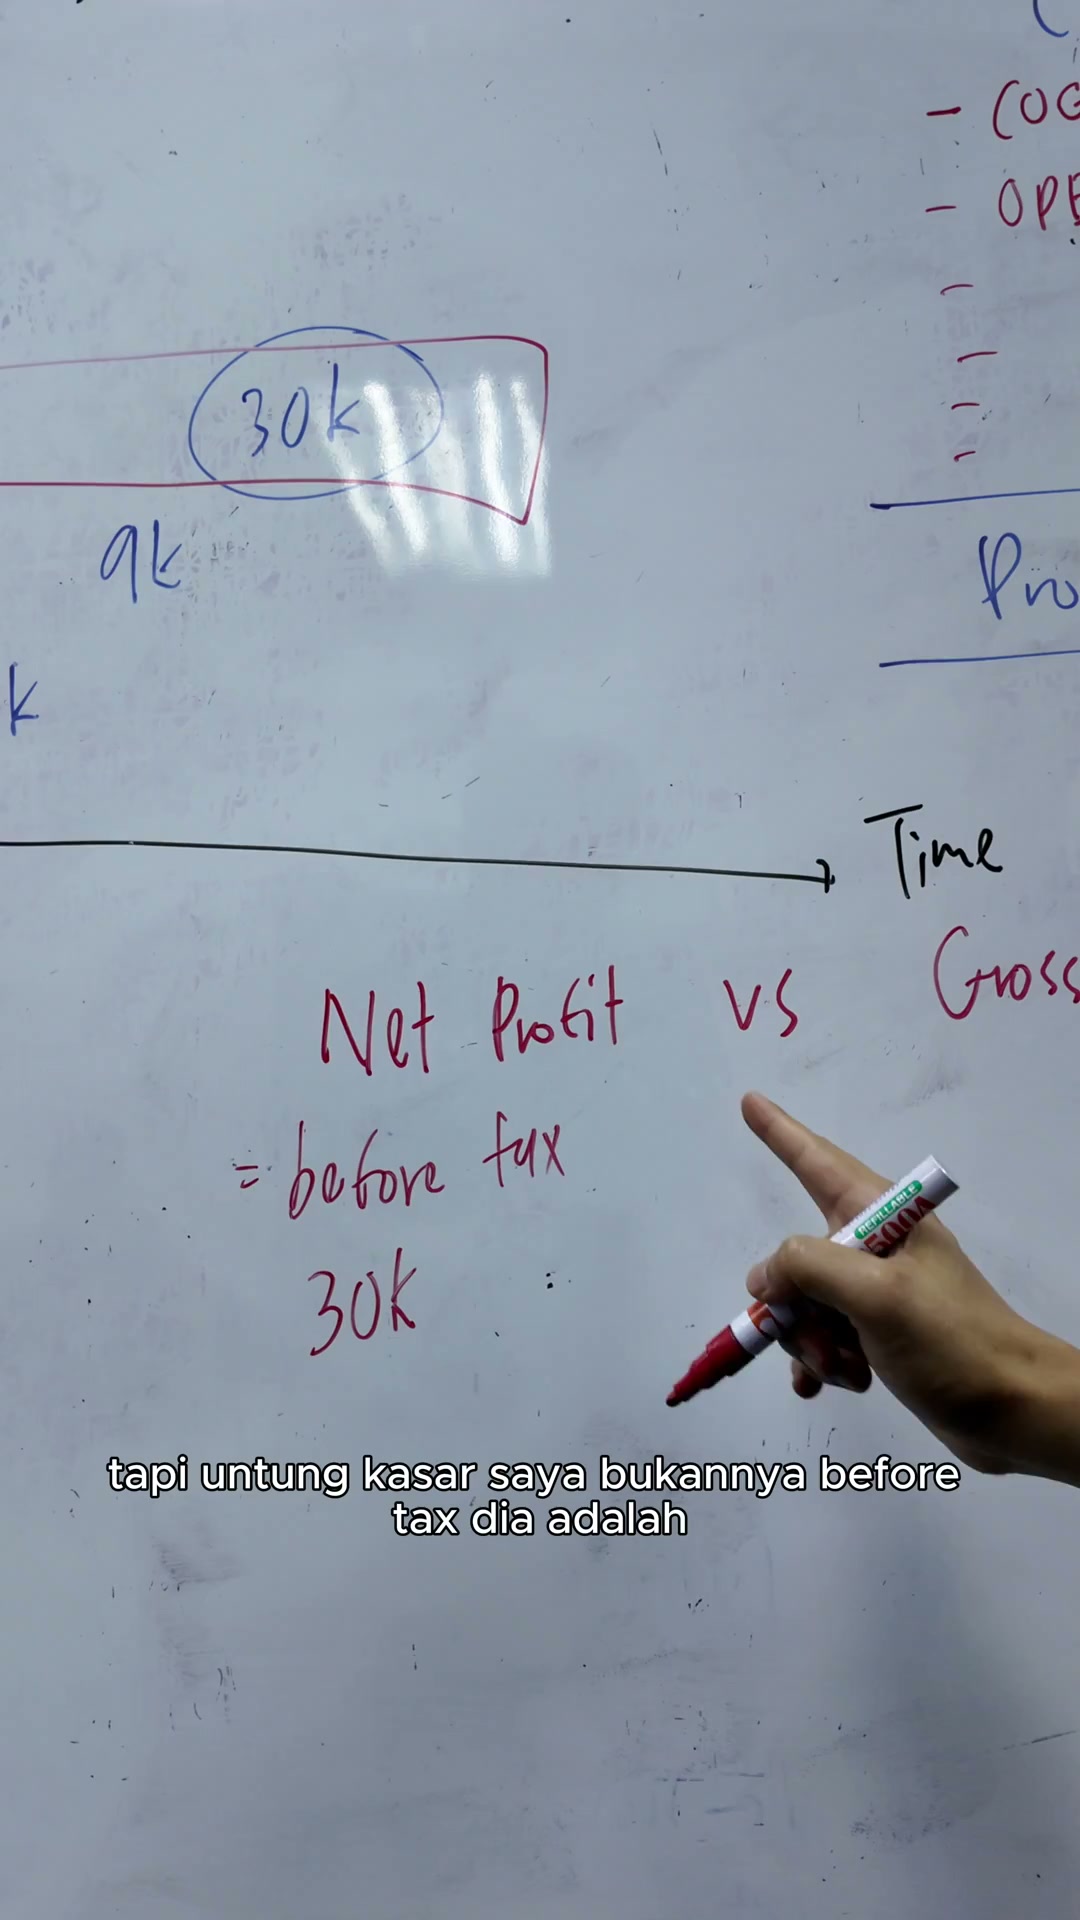
Tapi untung kasar saya bukannya before tax.
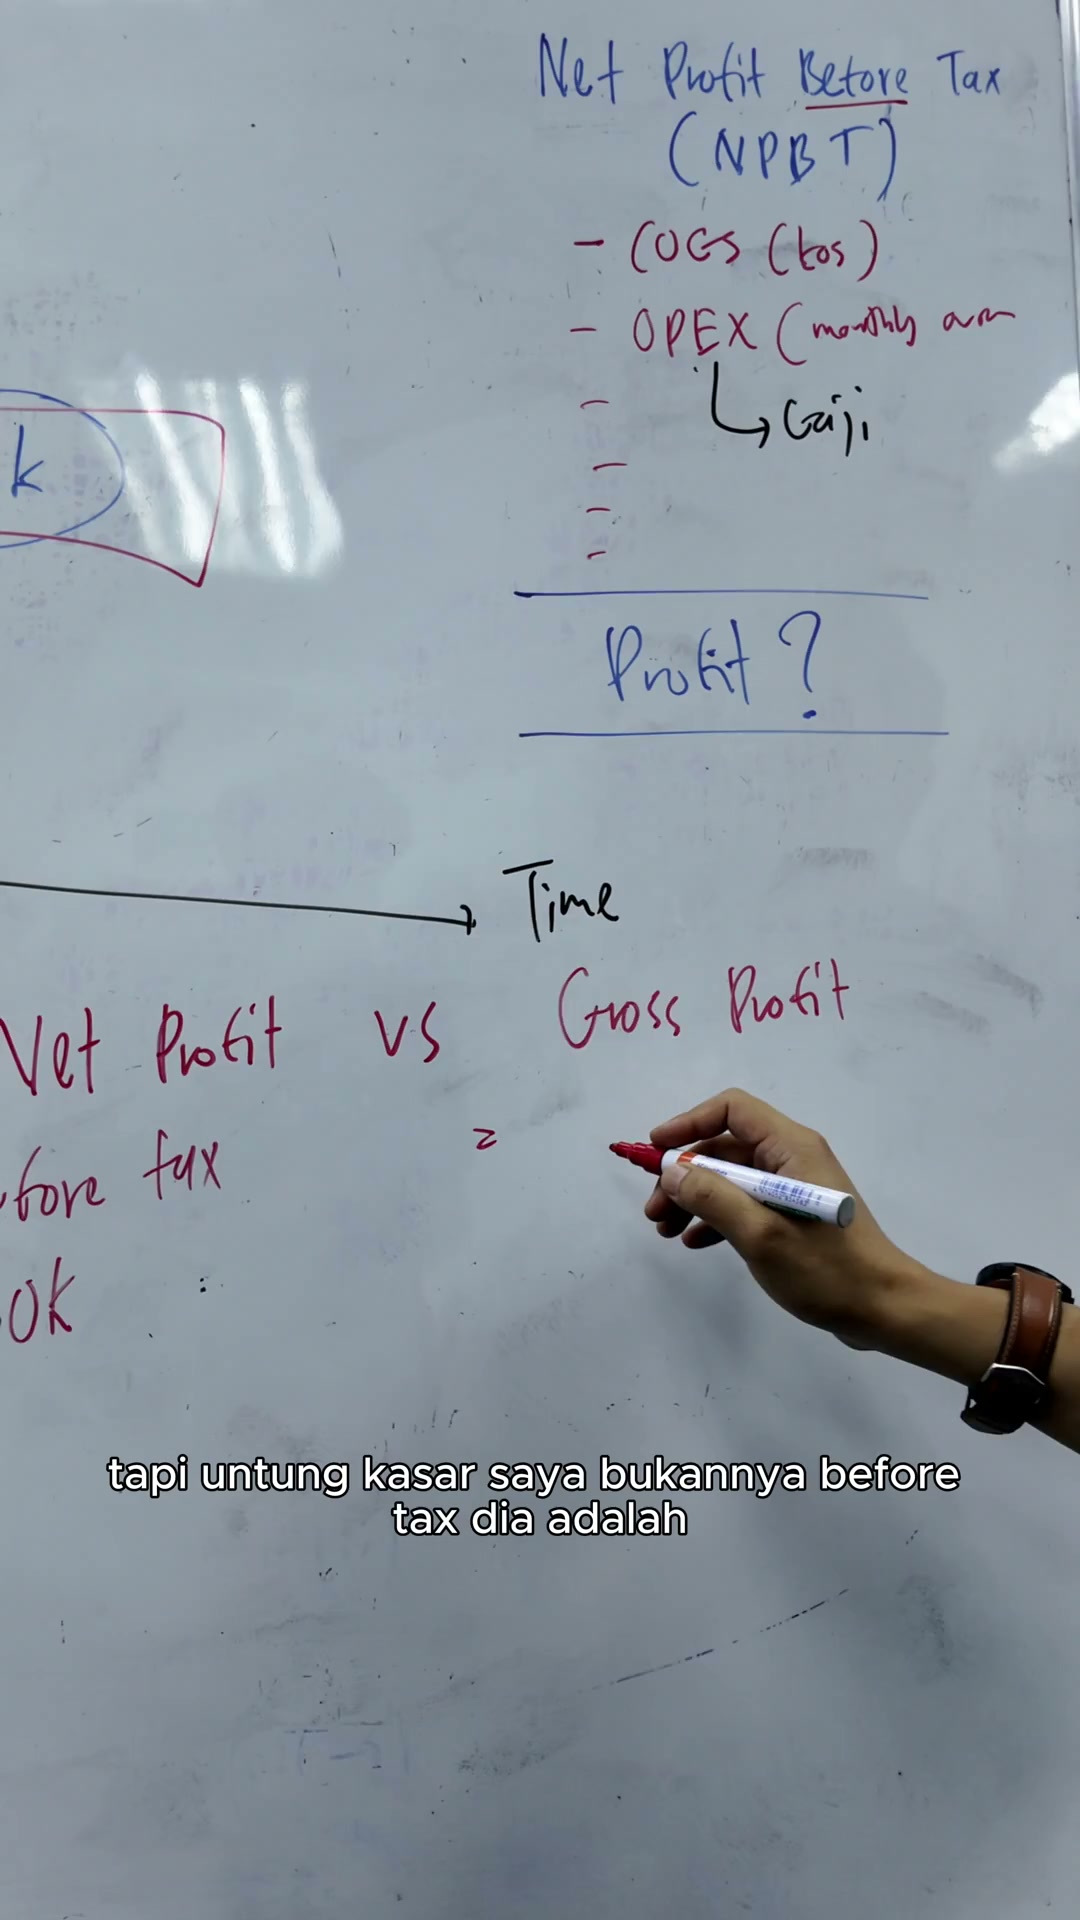
Dia adalah before opex.

Dia adalah before opex.

Before opex.
Dia sebelum kita bayar

Dia sebelum kita bayar
Kos operasi yang kita kira tadi

Maksudnya gross profit ni
Katalah sale, tengok lah saya buat
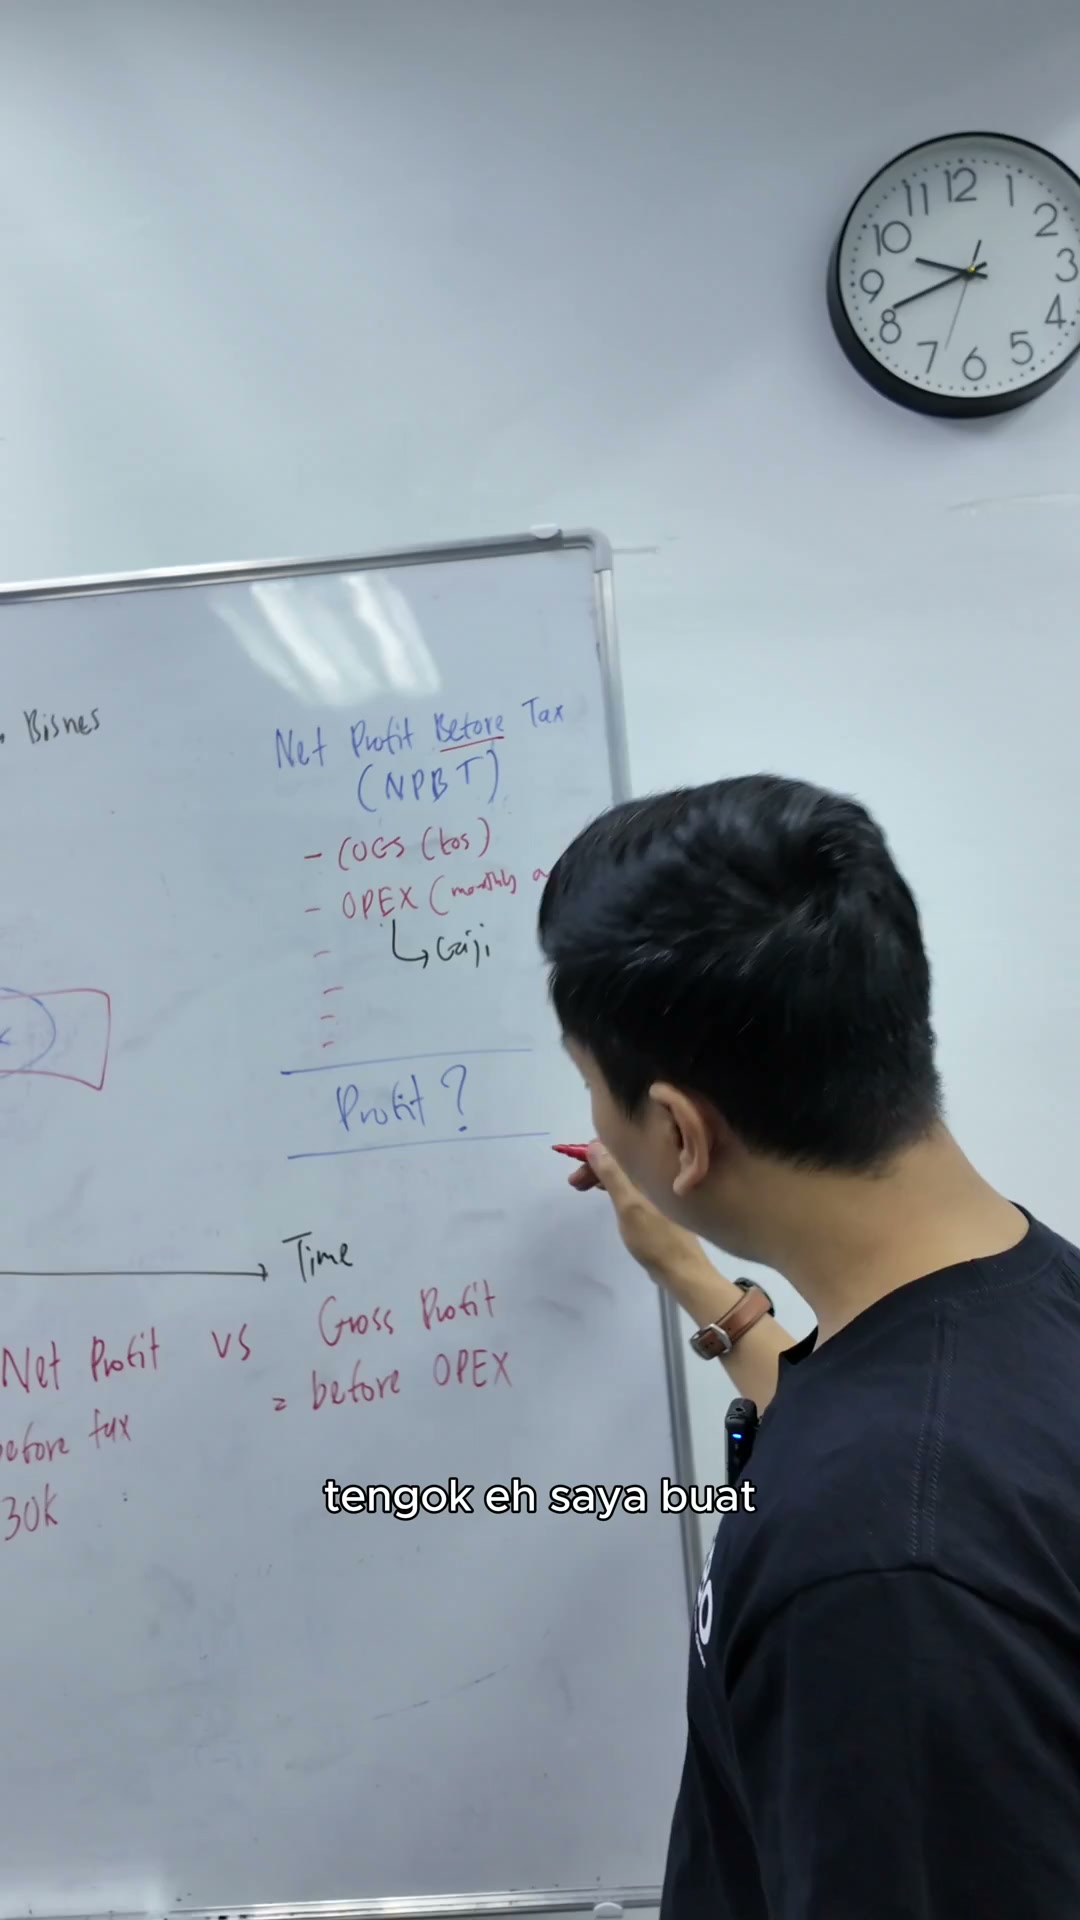
Katalah sale, tengok lah saya buat
Saya buat dekat sini lah
Okay, sale

Okay, sale
Lepas ada sale, awak kena tolak dengan apa?

Lepas ada sale, awak kena tolak dengan apa?
COGS
Sale tolak dengan COGS

Sale tolak dengan COGS
COGS ni pula apa? Ni sekejap kita belajar

COGS ni pula apa? Ni sekejap kita belajar
Tapi teaser dia COGS ni adalah
Kos bahan, kos barang

Kos bahan, kos barang
Cost of good sold, COGS
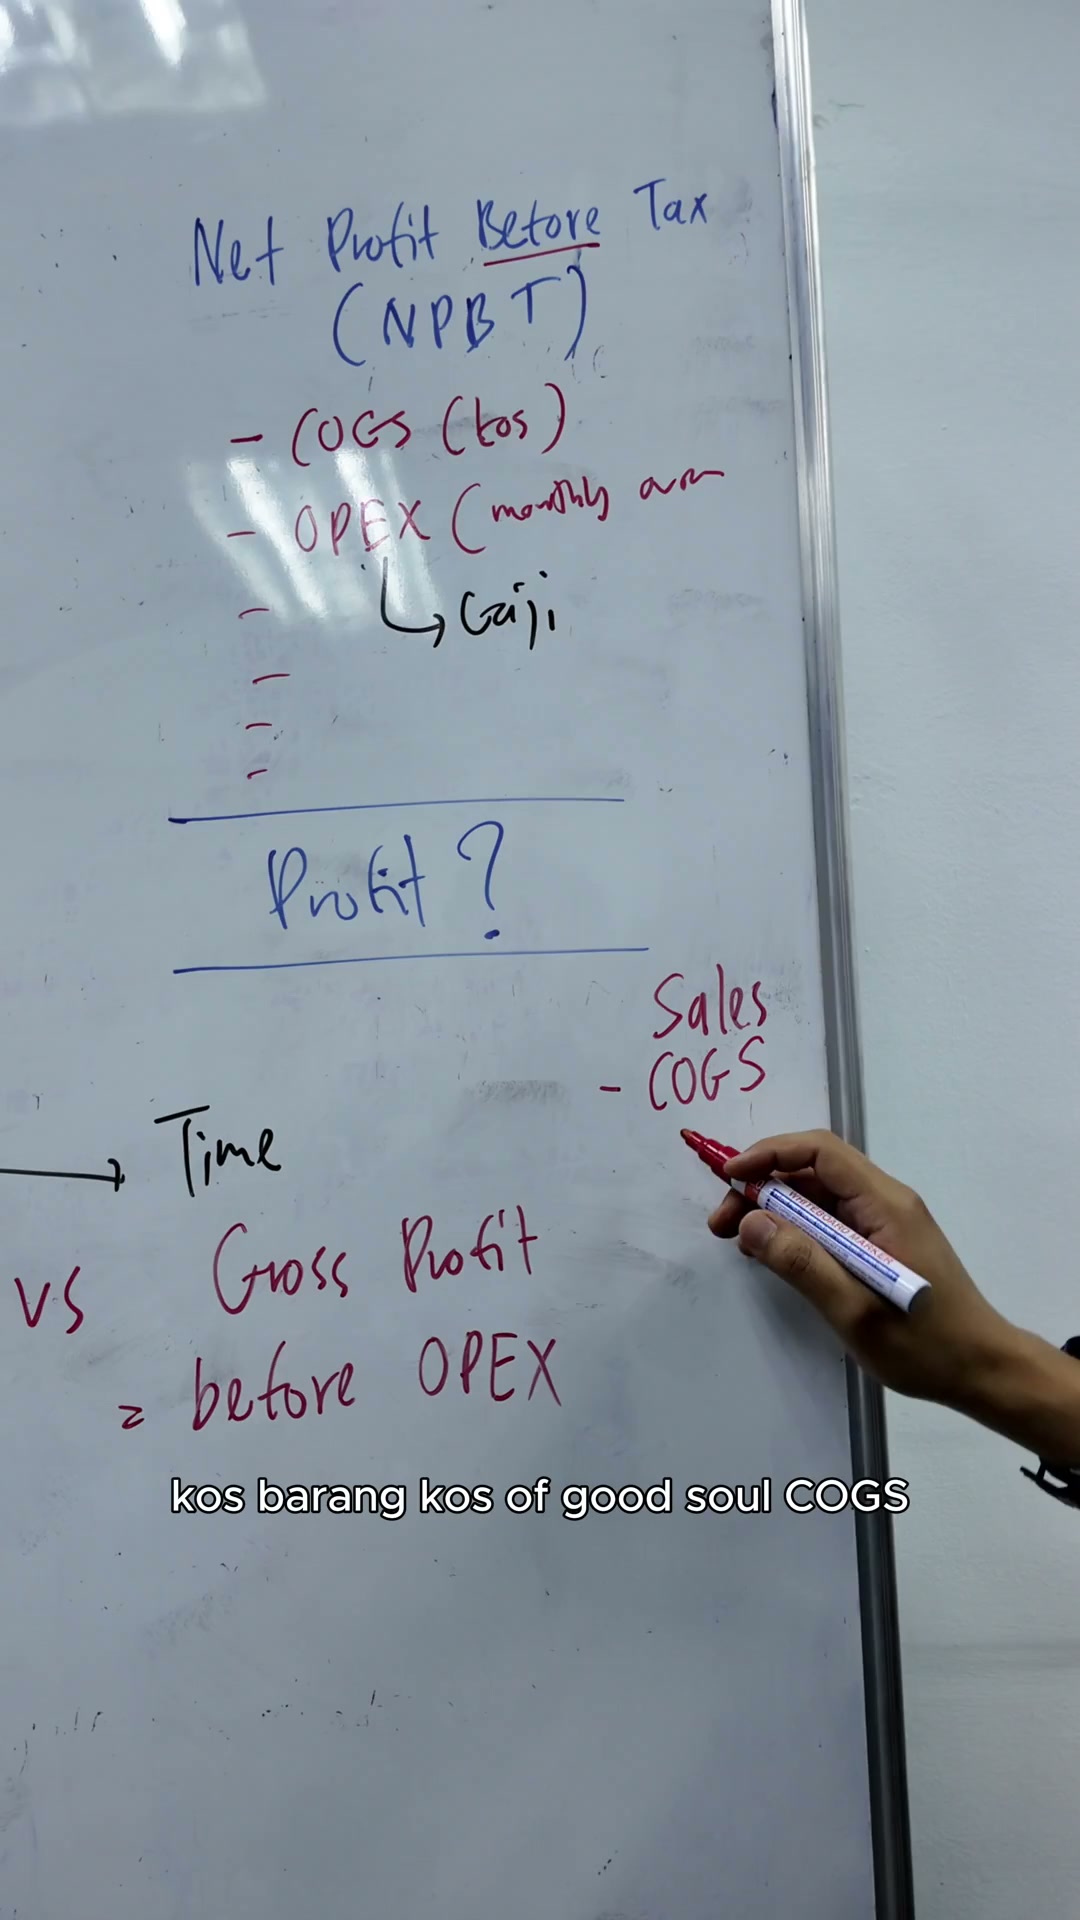
Cost of good sold, COGS
Kalau sale tolak COGS
Dapatlah gross profit
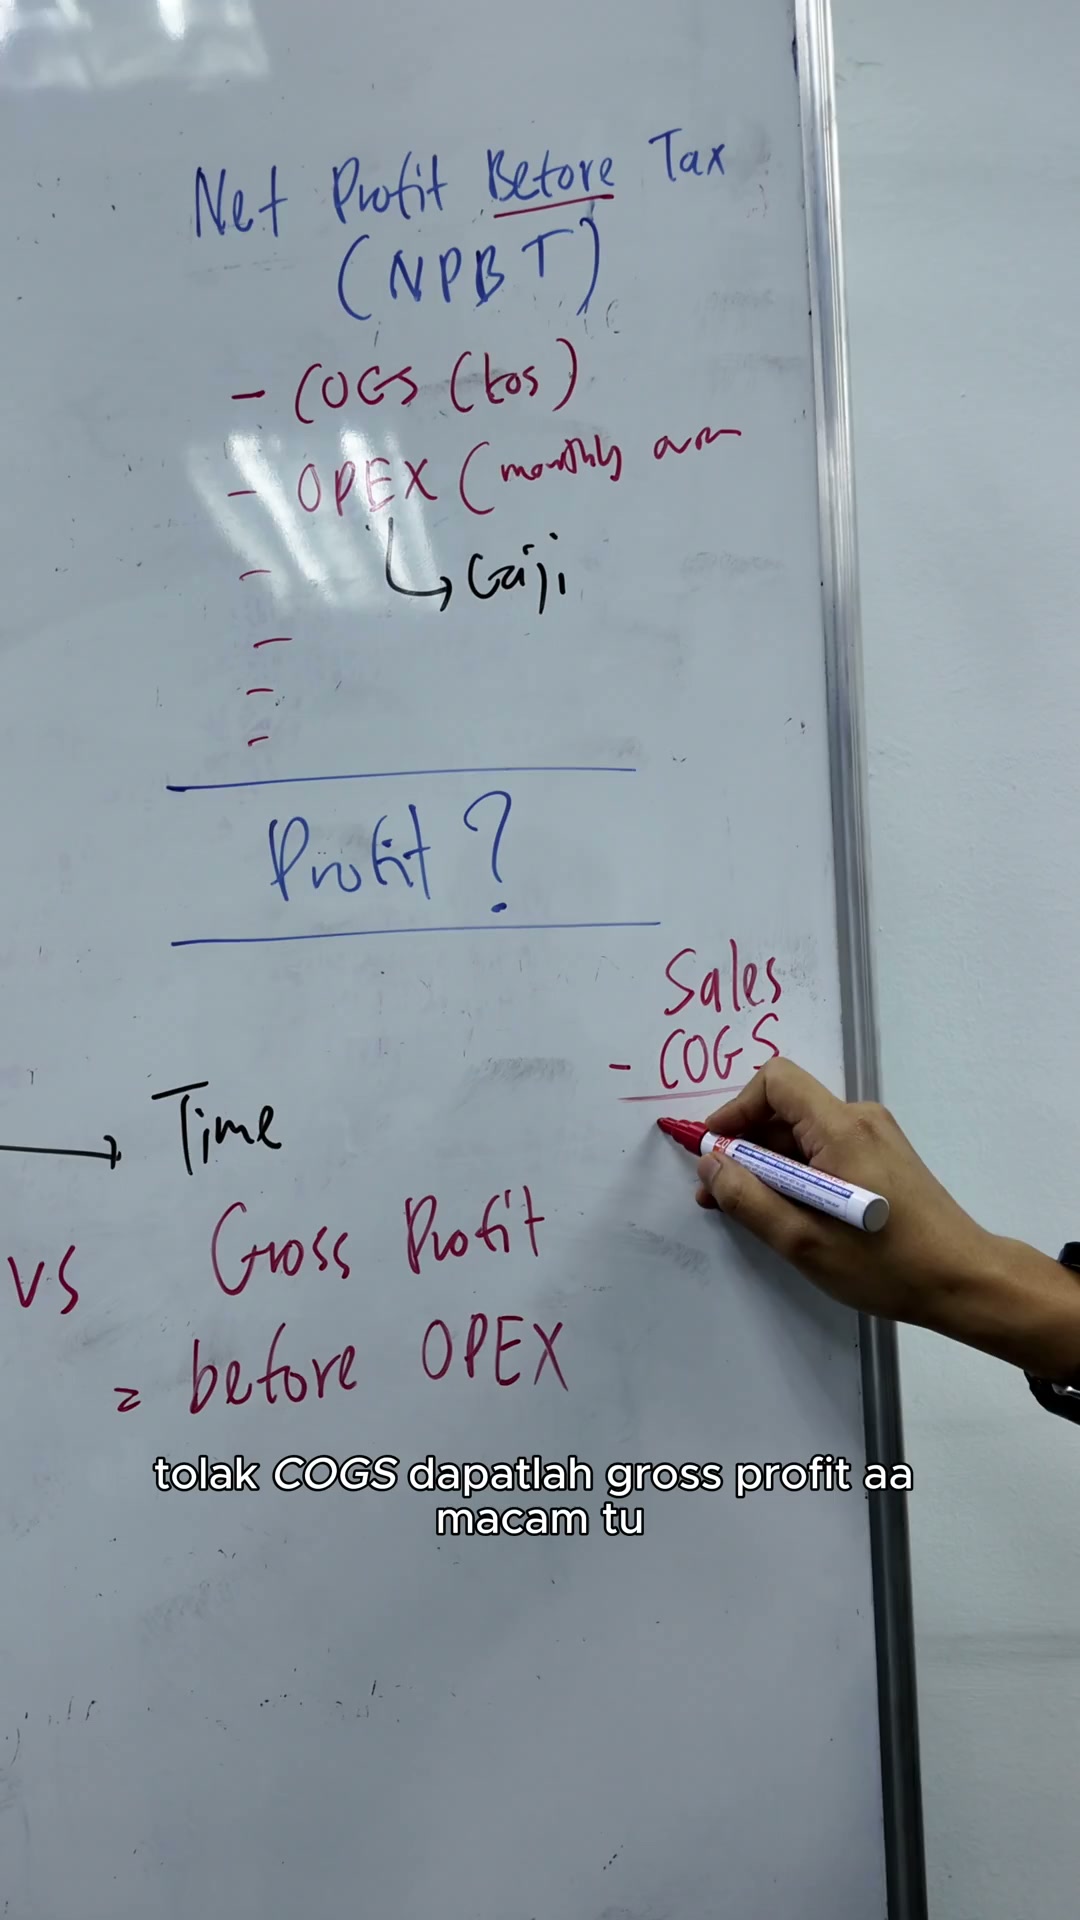
Dapatlah gross profit
Haa macam tu
Tapi gross profit pula

Tapi gross profit pula
Awak kena tolak pula dengan

Awak kena tolak pula dengan
OPEX
Operational Expenses

Operational Expenses
Yang kita belajar tadi tu
Lepas untung kasar

Lepas untung kasar
Ditolak dengan
Cost overhead bulanan

Cost overhead bulanan
Barulah dapat
Net profit
Nampak tak

Nampak tak
Itulah formula dia sebenarnya
Haa gitu
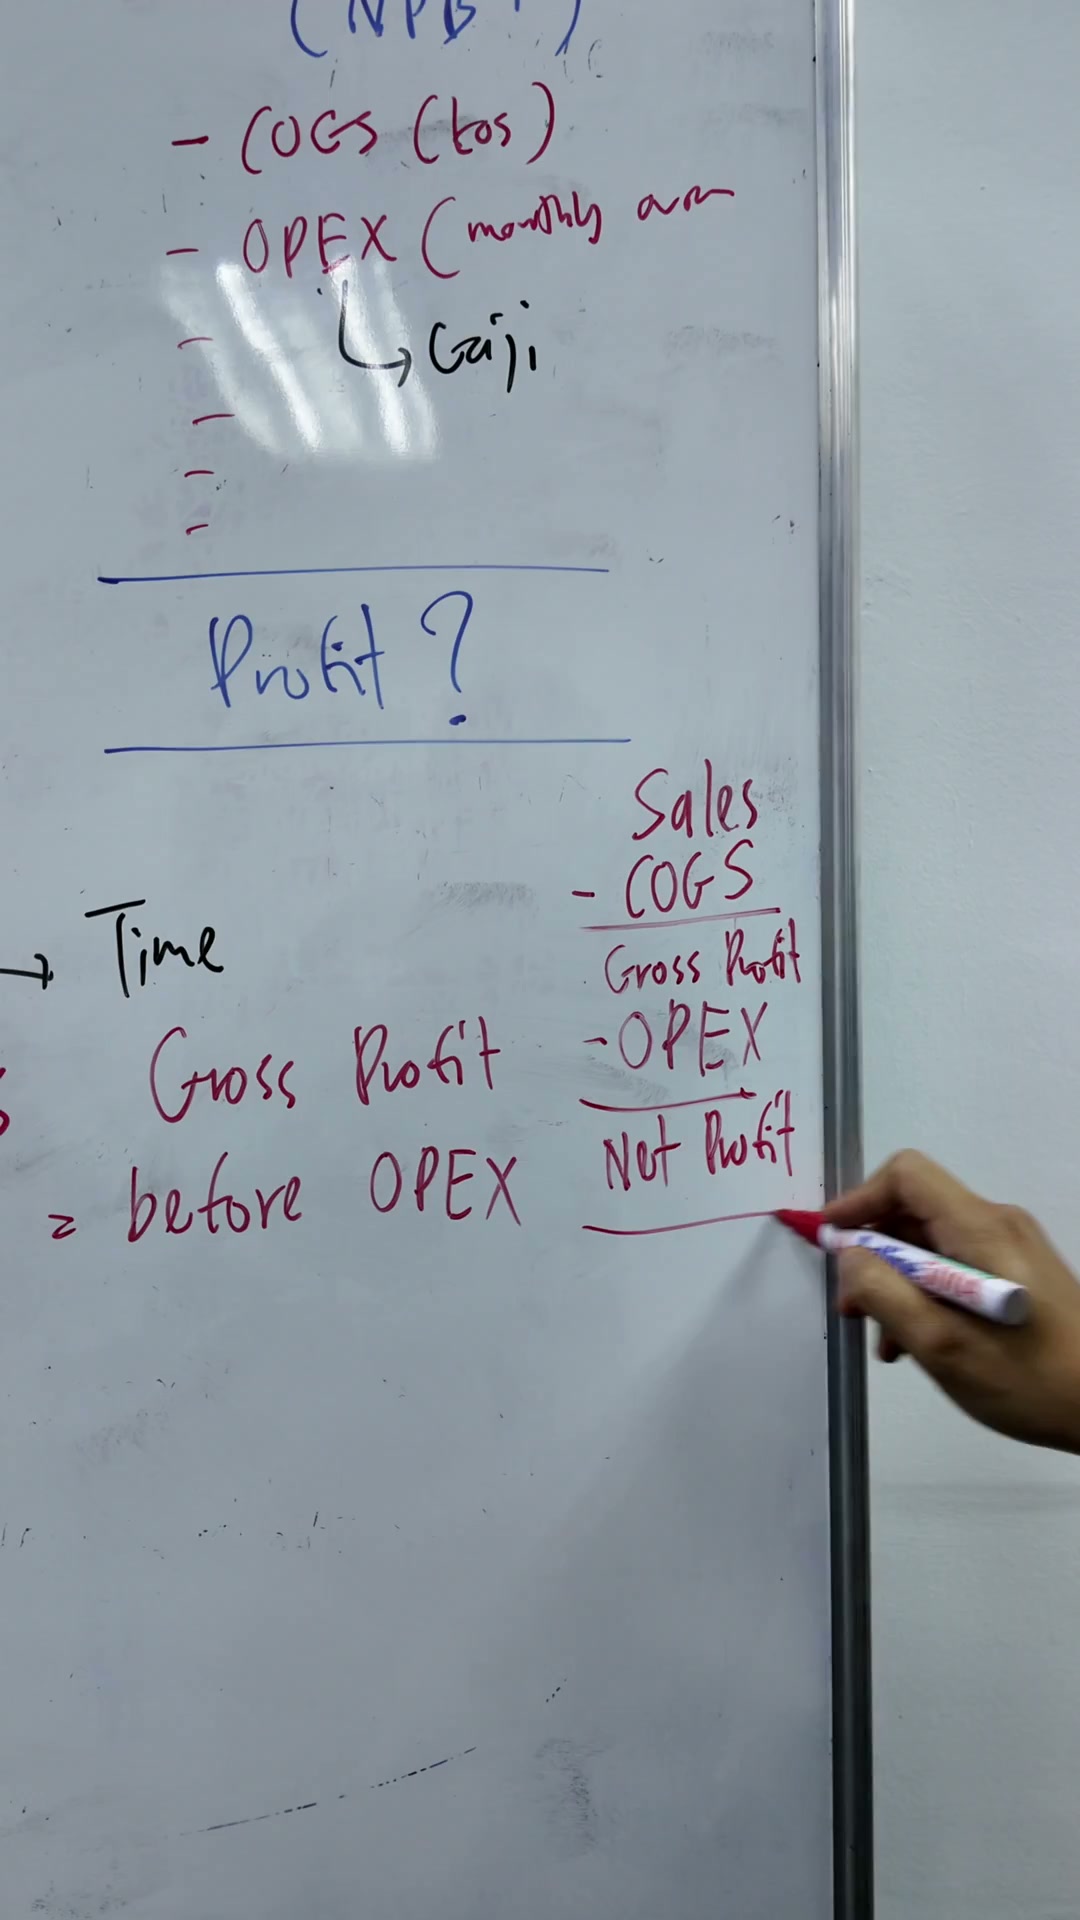
Haa gitu
Dia ada flow dia
Sebab tu
Kita akan belajar step by step
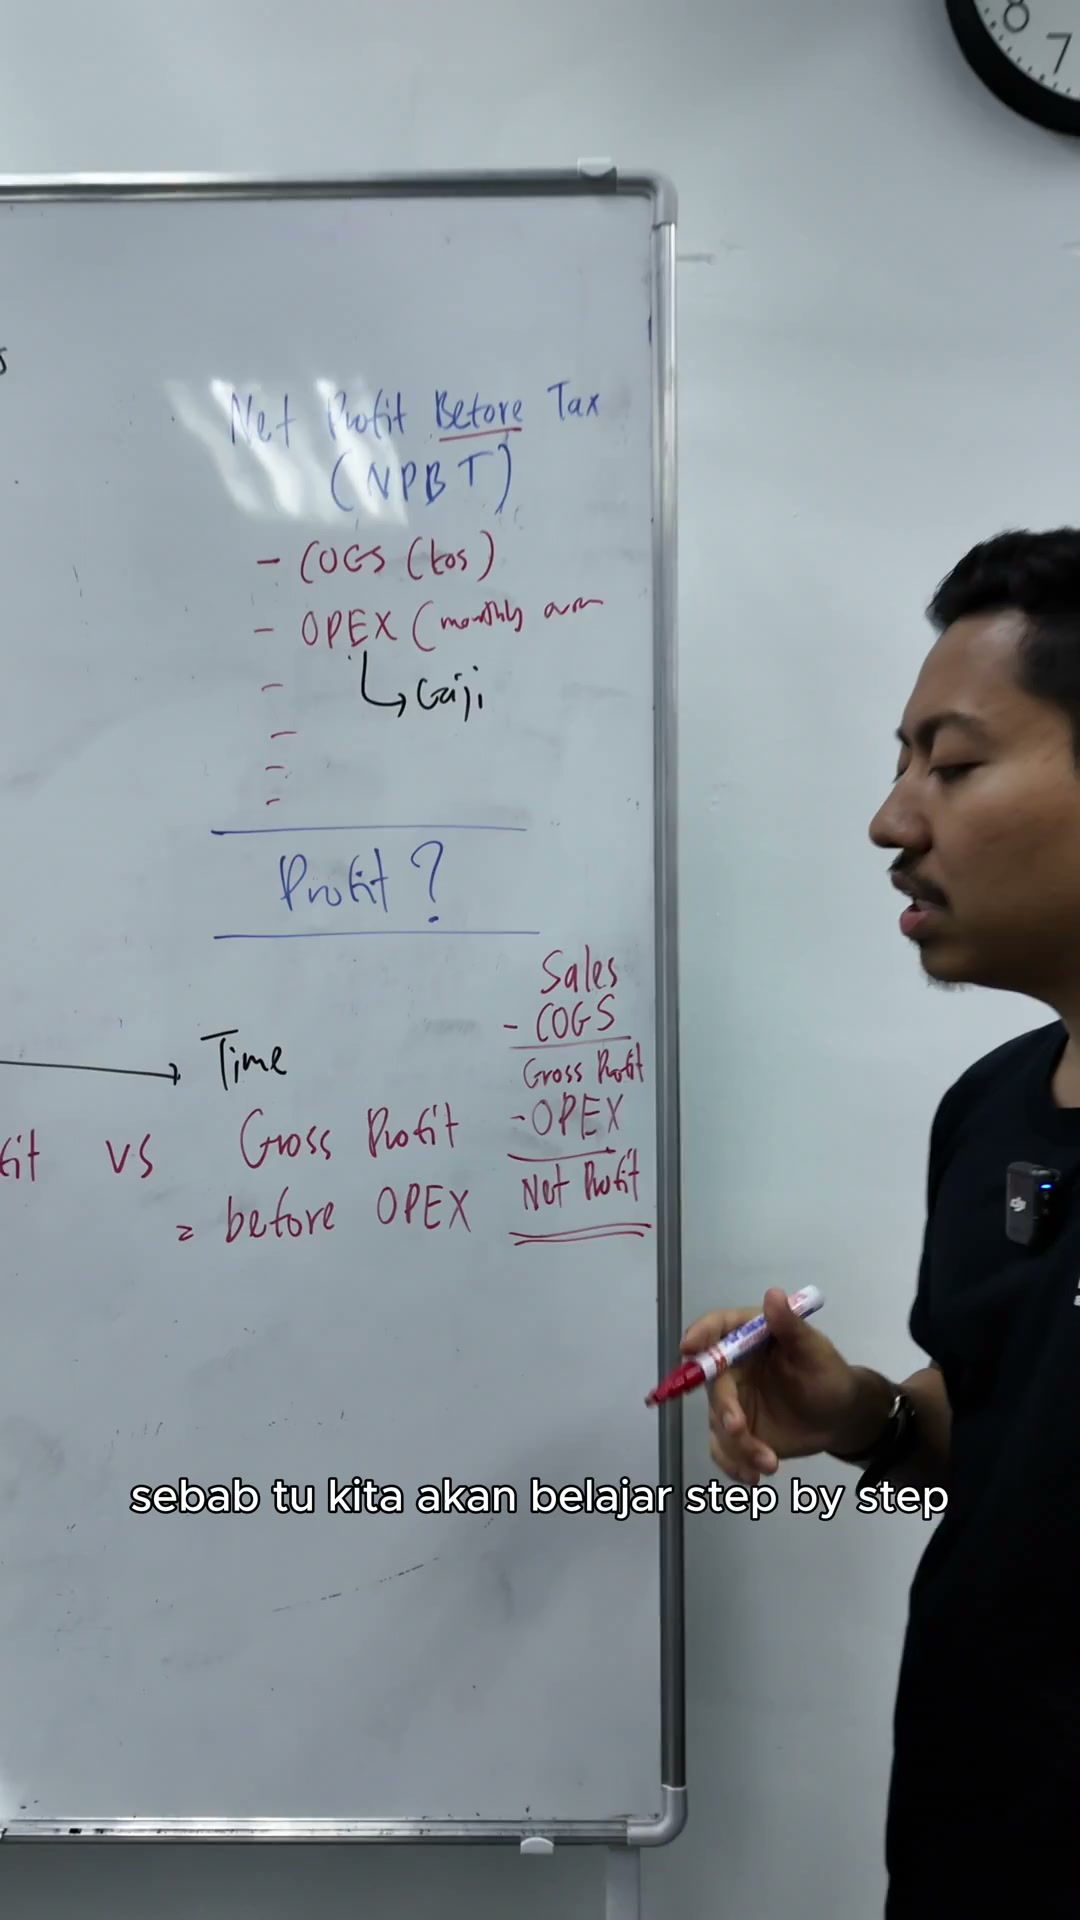
Kita akan belajar step by step
So sekarang ni macam mana guys
Clear tak untuk kira

Clear tak untuk kira
Gross profit
Operational Expenses
Operational Expenses
Jangan pening-pening eh
Bisnes ni senang je
Jangan buat susah

Jangan buat susah
Biar nampak tak betul
Jangan je kita buat benda yang betul

Jangan je kita buat benda yang betul
Nasipan
Okay jumpa dalam video selanjutnya

Okay jumpa dalam video selanjutnya
Zas