BBO / Hiring Strategy / Pelajaran 53
Struktur Komisen Team Marketing (Live)
Memahami rangka kerja prestasi dan komisen tiga peringkat Coach Adib, membezakan tiga pengiraan ganjaran, dan memisahkan pengajaran dari promosi yang direkodkan.
Nota belajar dalam BM · Kandungan daripada pelajaran Coach Adib
EP001 membangunkan matriks buruk / baik / hebat dengan ukuran prestasi, ganjaran dan risiko. Ia menggambarkan peratusan, ganjaran tetap per unit dan jumlah pukal, kemudian mempromosikan keahlian BBO bersejarah dan membincangkan pelbagai perniagaan. Contoh terakhir menghasilkan RM400 berbanding RM1,600 di bawah peratusan dan ganjaran setiap pelanggan, dan RM500 berbanding RM1,500 di bawah jumlah pukal.
Berasaskan draf BM; semakan bahasa dan maksud penuh masih belum selesai.
Lihat hubungan topik dahulu
Struktur Komisen Team Marketing (Live)
Peta ini menunjukkan susunan konsep dalam pelajaran. Klik topik untuk huraian serta bingkai sumbernya.
Fahami satu konsep pada satu masa
Setiap bingkai dikekalkan daripada rakaman asal. Klik imej untuk membukanya pada saiz asal.
Budaya pembukaan dan persembahan
Pembukaan merangkumi pemeriksaan mikrofon dan jadual langsung yang dicadangkan setiap hari 7:30 hingga 8:30. Rakaman ini sebenarnya berlangsung kira-kira 72 minit; jadual enam puluh minit yang dicadangkan bukan tempohnya yang diukur.
Coach Adib berpendapat bahawa motivasi memudar sementara logika komisen yang dapat difahami dapat terus mempengaruhi tingkah laku. Ini adalah cadangan pengurusan, bukan jaminan yang diuji bahawa insentif sahaja mengekalkan prestasi.
Dia lebih suka pengiktirafan berdasarkan hasil daripada kelayakan atau kelayakan sahaja. Matriks ini mempunyai tiga baris, Tahap 1 Buruk, Tahap 2 Baik dan Tahap 3 Hebat, dan tiga lajur yang menerangkan metrik komisen, ganjaran dan risiko.
Rangka kerja ini terutamanya dibincangkan untuk pemasaran dan jualan. Akaun, HR dan peranan operasi mungkin memerlukan ukuran sumbangan yang berbeza; jualan langsung tidak secara automatik sesuai untuk setiap pekerjaan.
PERKARA YANG PERLU DIINGAT
- Pilih peranan sebelum memilih metrik jualan.
- Perlakukan matriks sebagai contoh untuk menentukan, bukan dasar pekerjaan yang lengkap.

Gaji asas, langkah dan ambang
Coach Adib lebih suka gaji asas yang lebih rendah dengan komisen berpotensi yang lebih tinggi untuk kerja jualan / pemasaran yang relevan. Dia memperlakukan gaji asas sebagai bayaran untuk prestasi asas. Keutamaan ini tidak menubuhkan tingkat gaji yang sah atau membenarkan perubahan perjanjian yang sedia ada.
Langkah-langkah yang mungkin termasuk jualan, pelanggan, video FYP, ulasan dan kumpulan, bergantung pada skop kerja. Seorang videografer tidak secara automatik bertanggungjawab untuk jualan; sumber tidak menyelesaikan atribusi, pemeriksaan kualiti, permainan atau kredit pasukan bersama.
Contoh penonton berubah, termasuk RM50K / RM100K, sebelum ilustrasi RM20K / RM40K. Mereka bukan sasaran universal. Tanda tangan di bawah / di atas RM20K meninggalkan sempadan yang tepat tidak jelas; skim yang boleh digunakan memerlukan definisi kelayakan yang tidak bertindih.
Contoh Tahap buruk tidak mendapat komisen dan akibat prestasi; Baik dan Besar mendapat ganjaran tanpa akibat prestasi itu. Perbandingan syurga / neraka agama menjelaskan pandangan motivasi Coach Adib. Tidak ada risiko tidak menghilangkan kewajipan pekerjaan atau semua risiko perniagaan yang mungkin.
Dia juga menyokong memisahkan kerja campuran jualan / operasi apabila pasukan berkembang, menyebut kira-kira lima/lapan kakitangan. Angka-angka yang berubah ini adalah keutamaan dan bukannya ambang organisasi yang terbukti.
PERKARA YANG PERLU DIINGAT
- Nyatakan satu langkah yang relevan dan bukti.
- Menentukan ambang inklusif/eksklusif secara jelas.
- Memisahkan kewajipan gaji asas dari reka bentuk ganjaran.

Kesan prestasi dan pilihan ganjaran
Dua bulan berturut-turut lemah membawa kepada perbincangan menunjukkan sebab sebelum amaran dalam contoh yang diceritakan. Sebab sebenar, seperti penyakit keluarga, mungkin mengubah tindak balas. Pernyataan kemudian mengenai tiga amaran dan tiga/empat bulan bukan prosedur pemecatan yang lengkap atau disahkan.
Surat alasan, jumlah amaran atau hasil jualan yang buruk tidak dengan sendirinya mewujudkan asas atau proses untuk penamatan yang sah. Sumber mencadangkan urutan pengurusan, bukan penentuan undang-undang.
Coach Adib tidak suka komisen bersama di mana satu orang melakukan kerja dan yang lain menerima. Ini tidak menunjukkan bahawa setiap skema pasukan bersama tidak berkesan; penggabungan bergantung kepada peranan sebenar.
Tiga kaedah ganjaran yang diperkenalkan adalah peratusan ukuran kelayakan, jumlah tetap setiap unit, dan jumlah pukal untuk mencapai tahap. Peraturan dan corak kos mereka berbeza.
PERKARA YANG PERLU DIINGAT
- Pastikan perbincangan akibatnya berbeza dari kesimpulan undang-undang.
- Tentukan atribusi sebelum memperuntukkan ganjaran individu atau bersama.
- Pilih pengiraan ganjaran dengan sengaja.
Kadar ganjaran dan perbincangan motivasi
Baik: RM20,000 × 2% = RM400. Hebat: RM40,000 × 4% = RM1,600. Transkrip automatik mempunyai bacaan yang bertentangan dua puluh peratus dan RM16,000; papan yang jelas dan sokongan aritmatika akhir dua peratus dan RM1,600.
Penjualan berganda dan kadar berganda, jadi ganjaran menjadi empat kali jumlah pertama. Contoh ini menggunakan kadar yang ditunjukkan kepada keseluruhan jumlah jualan yang layak; ia tidak menentukan kontrak tahap marginal atau rawatan pulangan, pesanan yang tidak dibayar dan jualan dibatalkan.
Harga yang berpatutan tidak ditentukan oleh angka-angka ini: margin kasar, pengiklanan, penghantaran, kos majikan dan overhead tidak hadir. Pendapatan dan komisen yang lebih tinggi bukan bukti untung bersih yang lebih tinggi.
Coach Adib menggunakan pemandu Grab sebagai analogi insentif yang tidak memerlukan pengawasan berterusan dan menggunakan ABCDH, Asal Boleh Cari Duit Halal, sebagai frasa fokus gaji yang berkesan. Tuntutan beliau bahawa kakitangan terutamanya mengambil berat tentang wang dan bahawa visi syarikat / aktiviti pasukan tidak berkesan adalah pendapat, bukan penemuan sejagat.
Dia membantah ikatan hujung minggu yang mengganggu dan membuat stereotaip jantina / hubungan semasa menggambarkan gosip di tempat kerja. Ini adalah pandangan yang direkodkan, bukan kriteria pemilihan kakitangan yang disokong atau bukti mengenai mana-mana kumpulan.
PERKARA YANG PERLU DIINGAT
- Hitung semula dua contoh peratusan.
- Dokumen asas jualan dan pengecualian.
- Periksa margin sebelum menganggap ganjaran adalah berpatutan.
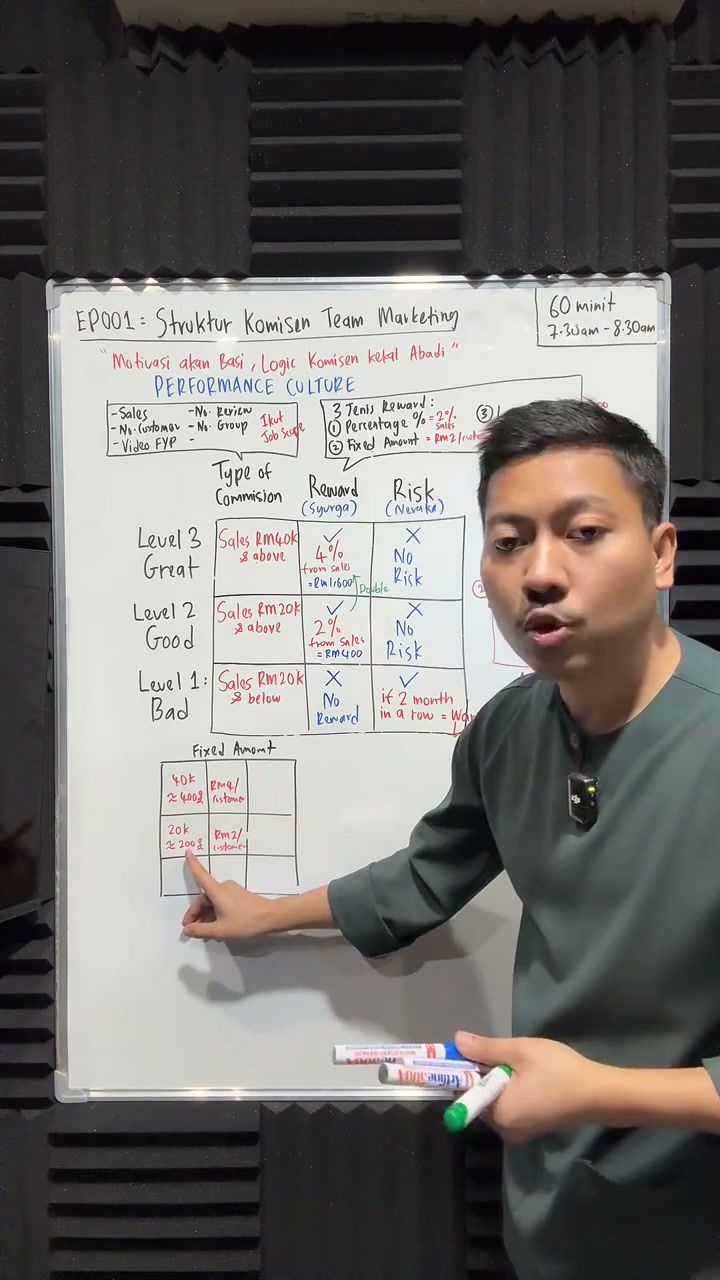
Ganjaran tetap per unit dan jumlah pukal
Jumlah tetap: 200 pelanggan × RM2 = RM400; 400 pelanggan × RM4 = RM1,600. Penjualan RM20K/RM40K yang disertakan menyiratkan RM100 setiap pelanggan. Ganjaran tetap bagi setiap pelanggan dan peratusan sepadan di sini kerana nilai bakul yang dianggap, bukan kerana mereka sama dengan semulajadi.
Untuk ulasan, video atau hasil lain yang dikira, insentif tetap per unit boleh menggunakan unit itu dan bukannya jualan. Pengiraan masih memerlukan skop dan peraturan kualiti; rakaman tidak menyediakan kadar sejagat.
Contoh jumlah pukal diperbaharui dari RM400 kepada RM500 akhir pada tahap RM20K dan RM1,500 pada RM40K. Ganjaran tiga kali ganda antara kedua-dua peringkat. Pada RM30K, contohnya mengekalkan RM500 daripada membayar secara proporsional setiap pelanggan atau ringgit.
Perkataan tepat di ambang tidak diselesaikan secara konsisten antara di atas dan mencapai. Simpan ketidakpastian itu daripada diam-diam mencipta sempadan kelayakan.
Ketiga-tiga kaedah itu tidak boleh digabungkan ke dalam satu pembayaran kecuali skim yang menyatakan dengan jelas. Contoh membandingkan alternatif.
PERKARA YANG PERLU DIINGAT
- Mengira ganjaran tetap dari unit yang dikira.
- Gunakan angka RM500/RM1,500 yang terakhir.
- Tentukan sama ada kadar berlaku untuk semua unit atau unit tambahan.

Recap dan model operasi pemilik
Coach Adib menghubungkan peringkat pembangunan perniagaan untuk memulihkan kos, membuat keuntungan, kemudian membina pasukan yang berjalan melalui insentif prestasi yang jelas. Pengiraan mental yang mudah dibentangkan sebagai lebih mudah bagi kakitangan untuk memahami.
Satu pekerja hebat seperti dua pekerja adalah metafora pengeluaran, bukan undang-undang kakitangan. Klaim bahawa dia menguruskan lima syarikat dengan kehadiran terhad adalah tuntutan peribadi, bukan bukti bahawa sistem yang sama akan menjalankan setiap syarikat secara automatik.
Transkrip ringkasan ganjaran tetap termasuk RM600, tetapi pelanggan RM4 × 400 dan papan putih memberikan RM1,600, Simpan gambar sumber di samping pengiraan yang betul.
Pelajaran ini tidak menyediakan kontrak kerja yang lengkap, model pengiraan sumbangan, pengiraan keuntungan atau penilaian pelaksanaan. Matriks menyediakan soalan untuk diselesaikan sebelum kegunaan praktikal.
PERKARA YANG PERLU DIINGAT
- Terangkan contohnya dengan bahasa yang mudah.
- Periksa ringkasan nombor dengan papan putih.
- Senaraikan dasar dan andaian kos yang hilang.
Tawaran sejarah BBO dan garis besar kurikulum
Coach Adib menggambarkan empat belas tahun, kira-kira empat puluh syarikat, empat ratus pengambilan, seribu temu bual, lima perniagaan semasa dan jualan bulanan RM2 hingga 3M. Ini adalah tuntutan yang tidak disahkan sendiri, bukan hasil kursus yang diaudit. Ambisi bulanan RM10M/RM100M tahunan dan syarikat pelaburan yang dicadangkan adalah rancangan masa depan.
Versi BBO yang dipromosikan mempunyai empat modul dengan lapan yang dirancang. Ini berbeza dengan papan pemuka tujuh modul semasa dan tidak boleh menggantikan katalog yang diperhatikan. Topik yang disebutkan ialah Untung bersih 30K, Pekerjakan, Perkongsian dan Aliran Tunai.
Rancangan kurikulum ringkas termasuk harga, COGS / OPEX, trafik / penukaran; teks / panggilan / temu janji / temuduga dan orientasi empat belas hari; jenis rakan kongsi, modal, gaji / dividen dan keluar; dan organisasi akaun bank / pembukuan. Rujukan ini memperkenalkan rakaman lain daripada memberikan semua prosedur mereka di sini.
Tawaran standard yang direkodkan adalah RM150 selama tiga bulan, dengan tawaran promosi RM100 yang digambarkan sebagai dua puluh slot dan slot pembayaran gagal yang dibuka semula. Penghitungan mundur dan tuntutan kekurangan tidak dapat menetapkan ketersediaan, harga atau permintaan yang disahkan semasa.
Coach Adib menerangkan secara jelas langganan dan bukannya akses seumur hidup: pembaharuan adalah sukarela dan biasanya RM150 setiap tiga bulan dalam tawaran bersejarah ini. Empat pembayaran suku tahunan berjumlah RM600 setahun; perkalian yang diucapkan dengan tiga konflik dengan jumlah tahunan itu.
Sokongan, kemas kini masa depan dan akses Komuniti Perniagaan BBC / Banyak dijanjikan sebagai sebahagian daripada tawaran yang direkodkan itu. Ini adalah kenyataan tawaran sejarah, bukan hak semasa yang disahkan secara bebas. Penjualan RM10K/RM100K yang diinginkan atau keuntungan RM30K yang cepat tidak dijamin.
PERKARA YANG PERLU DIINGAT
- Membezakan tawaran yang direkodkan dari syarat keahlian semasa.
- Simpan kos pembaharuan berasingan dari promosi awal.
- Perhatikan testimoni dan hasil peribadi sebagai tuntutan dan bukannya ramalan.
Pelbagai perniagaan dan perbincangan penutup
Coach Adib menerangkan empat perniagaan yang melayani kelangsungan hidup, kestabilan, kelestarian dan cita-cita amal, dan mencadangkan bahawa usaha lain boleh membantu apabila salah satu gagal. Ini adalah model kepelbagaiannya, bukan keperluan universal untuk memiliki empat syarikat.
Beliau merujuk kepada peranan E / S / B / I dan mengaitkan kerangka kepada Robert Kiyosaki. Perbincangan yang direkodkan membezakan pekerja, pekerja bebas, pemilik perniagaan dan pelabur, tetapi atribusi dan penegasan bahawa pelabur mesti mempunyai beberapa perniagaan tidak disahkan secara bebas di sini.
Anekdot COVID/reset ekonomi membingkai hujah kepelbagaian. Pencatatan tidak mengira risiko yang berkaitan, keupayaan pengurusan, keperluan modal atau sama ada usaha lain benar-benar akan melindungi aliran tunai.
Perniagaan digambarkan sebagai kenderaan untuk keuntungan dan penutupan sebagai peristiwa normal yang mungkin. Kata-kata itu tidak membenarkan hutang atau kewajipan yang belum dibayar. Pembelian masa depan yang dicadangkan dua puluh peratus saham dalam perniagaan pelajar tetap menjadi aspirasi, bukan dana yang diluluskan atau jemputan pelaburan yang disahkan di sini.
Penutupan memberikan panduan akses e-mel / kata laluan keahlian umum dan kelas Jepun di samping. Tiada kelayakan sebenar perlu direproduksi, dan sampingan tidak memberikan pelajaran perniagaan yang lebih lanjut.
PERKARA YANG PERLU DIINGAT
- Memisahkan kemungkinan kepelbagaian daripada jaminan.
- Mengenal pasti kapasiti yang hilang dan andaian aliran tunai.
- Membezakan rancangan masa depan dari perjanjian pelaburan yang sedia ada.

Gunakan istilah dengan tepat
| Istilah asal | Maksud dalam pelajaran |
|---|---|
| ABCDH | Asal Boleh Cari Duit Halal, penggambaran motivasi Coach Adib. |
| Lump sum | Ganjaran tetap apabila memenuhi syarat untuk tahap tertentu, dalam contoh ini. |
| BBC | Banyak Komuniti Perniagaan, yang dinamakan dalam tawaran yang direkodkan. |
| Show cause | Peluang untuk menjelaskan masalah prestasi dalam urutan yang diceritakan; bukan proses undang-undang yang lengkap. |
Terangkan dahulu, kemudian semak
Terangkan setiap topik dengan ayat sendiri sebelum membuka isi semakan.
1. Budaya pembukaan dan persembahan
Buka isi semakan
- Pilih peranan sebelum memilih metrik jualan.
- Perlakukan matriks sebagai contoh untuk menentukan, bukan dasar pekerjaan yang lengkap.
2. Gaji asas, langkah dan ambang
Buka isi semakan
- Nyatakan satu langkah yang relevan dan bukti.
- Menentukan ambang inklusif/eksklusif secara jelas.
- Memisahkan kewajipan gaji asas dari reka bentuk ganjaran.
3. Kesan prestasi dan pilihan ganjaran
Buka isi semakan
- Pastikan perbincangan akibatnya berbeza dari kesimpulan undang-undang.
- Tentukan atribusi sebelum memperuntukkan ganjaran individu atau bersama.
- Pilih pengiraan ganjaran dengan sengaja.
4. Kadar ganjaran dan perbincangan motivasi
Buka isi semakan
- Hitung semula dua contoh peratusan.
- Dokumen asas jualan dan pengecualian.
- Periksa margin sebelum menganggap ganjaran adalah berpatutan.
5. Ganjaran tetap per unit dan jumlah pukal
Buka isi semakan
- Mengira ganjaran tetap dari unit yang dikira.
- Gunakan angka RM500/RM1,500 yang terakhir.
- Tentukan sama ada kadar berlaku untuk semua unit atau unit tambahan.
6. Recap dan model operasi pemilik
Buka isi semakan
- Terangkan contohnya dengan bahasa yang mudah.
- Periksa ringkasan nombor dengan papan putih.
- Senaraikan dasar dan andaian kos yang hilang.
7. Tawaran sejarah BBO dan garis besar kurikulum
Buka isi semakan
- Membezakan tawaran yang direkodkan dari syarat keahlian semasa.
- Simpan kos pembaharuan berasingan dari promosi awal.
- Perhatikan testimoni dan hasil peribadi sebagai tuntutan dan bukannya ramalan.
8. Pelbagai perniagaan dan perbincangan penutup
Buka isi semakan
- Memisahkan kemungkinan kepelbagaian daripada jaminan.
- Mengenal pasti kapasiti yang hilang dan andaian aliran tunai.
- Membezakan rancangan masa depan dari perjanjian pelaburan yang sedia ada.
Soalan semak kefahaman
- Kenapa menggandakan kedua-dua jualan dan peratusan empat kali ganda ganjaran?
- Bilakah jumlah tetap setiap pelanggan dan peratusan akan berhenti sepadan?
- Peraturan ambang yang tepat belum diselesaikan?
- Adakah pengiraan amaran menetapkan penghentian yang sah?
- Perkataan mana yang merupakan tawaran sejarah atau aspirasi masa depan?
Isi semakan datang daripada nota sumber. Ini bukan skema peperiksaan rasmi atau pengesahan setiap perkataan audio.
Tukar kefahaman kepada tindakan
- Buat semula matriks tiga peringkat dengan metrik yang sesuai untuk peranan jualan fiksyen.
- Mengira 2% × RM20K, 4% × RM40K, RM2 × 200 dan RM4 × 400.
- Bandingkan kedua-dua jumlah pukal dengan contoh peratusan tanpa mencampurkan skim.
- Senarai ambang, pengiraan, pulangan, kualiti dan kos soalan rakaman meninggalkan terbuka.
- Tandakan promosi sejarah dan tuntutan peribadi secara berasingan daripada konsep pengajaran.
Latihan sendiri disimpan pada pelayar ini jika storan tersedia. Jawapan tidak dihantar kepada akaun atau perkhidmatan lain.
Semakan kendiri
Tanda ini merekodkan pembelajaran sendiri, bukan ketepatan kandungan.
Kembali kepada konteks asal
Rakaman audio dan bingkai mengikut masa
Transkrip bergambar
Semua bingkai rakaman yang disimpan
Transkrip Bahasa Melayu asal
Rekod semakan ketepatan
Tonton video asal dalam portal kursus →
Video dibuka dalam portal menggunakan sesi keahlian anda. Rujuk masa pada kapsyen bingkai untuk mencari bahagian yang diterangkan. Fail video belum dilampirkan di sini.
Audio penuh pelajaran
Pemain ini menggunakan rakaman audio sedia ada. Kehadiran rakaman tidak bermaksud setiap perkataan transkrip telah disahkan.
Status semakan kandungan
Seluruh transkrip automatik dan bingkai rakaman asal yang dipilih telah dikaji semula. Perubahan contoh dan kesilapan aritmatika dibezakan dari papan akhir. Perkataan promosi adalah tuntutan sejarah. Pernyataan pekerjaan, gaji, pemilikan dan pelaburan tidak disahkan nasihat terkini. Perkataan harfiah masih memerlukan pengesahan audio. Entri katalog pengambilan kerja ini menggunakan rakaman Langsung yang sama: URL media sumber, tempoh yang diukur dan setiap jumlah pemeriksaan tangkapan skrin yang dipilih diperiksa sebelum menggunakan semula nota yang disemak.
Format ini menyusun nota sedia ada; ia tidak menambah pengesahan terhadap pertuturan, angka contoh atau dakwaan pengajar. Bingkai diambil daripada rakaman melalui pensampelan; peralihan singkat mungkin terlepas.